






- دویچهبانک معتقد است بازارها شدت چرخه هماهنگ افزایش نرخ بهره از سوی فدرال رزرو، بانک مرکزی اروپا و بانک مرکزی ژاپن را دستکم گرفتهاند.
- قیمتگذاری بازار تنها دو افزایش دیگر نرخ بهره فدرال رزرو تا ژوئیه ۲۰۲۷ را نشان میدهد، درحالیکه فشارهای تورمی همچنان در حال افزایش است.
- افزایش نرخ بهره الزاماً به سقوط سهام منجر نمیشود، اما اگر مسیر انقباضی بانکهای مرکزی ناگهان شدیدتر شود، ارزشگذاری سهام و بازار اعتبار با فشار روبهرو خواهند شد.
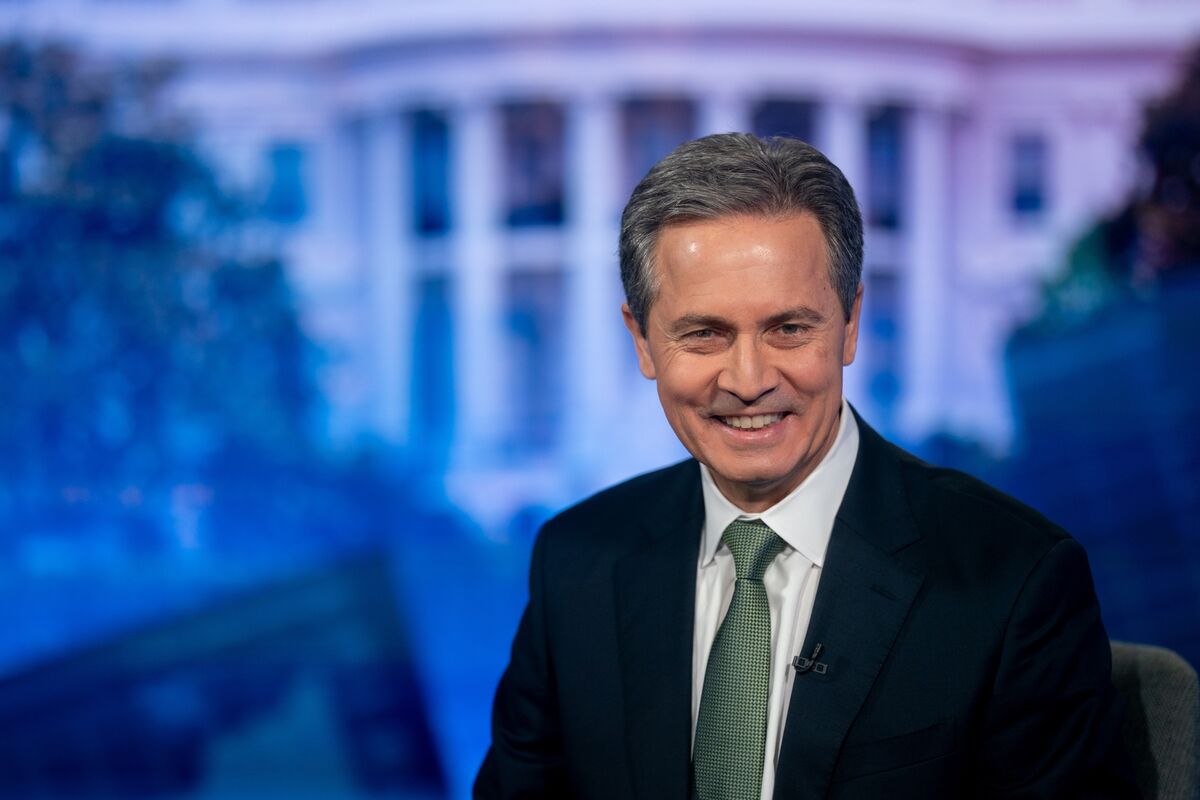
هنری آلن، استراتژیست دویچهبانک، معتقد است بازارهای مالی ابعاد چرخه «هماهنگ جهانی» افزایش نرخ بهره را دستکم گرفتهاند؛ چرخهای که در آن فدرال رزرو آمریکا، بانک مرکزی اروپا و بانک مرکزی ژاپن همزمان در مسیر سیاستهای پولی سختگیرانهتری قرار گرفتهاند.
به گفته آلن، تجربه تاریخی نشان میدهد سرمایهگذاران معمولاً شدت و دامنه چرخههای افزایش نرخ بهره را کمتر از واقعیت برآورد میکنند، نه بیشتر. این دیدگاه در صورت تحقق میتواند به افزایش بیشتر بازده اوراق قرضه و ادامه فشار بر داراییهای حساس به نرخ بهره منجر شود.
قیمتگذاری فعلی در بازار قراردادهای سوآپ نرخ بهره، تنها دو افزایش دیگر نرخ بهره فدرال رزرو تا ژوئیه ۲۰۲۷ را پیشبینی میکند. آلن این برآورد را با فشارهای تورمی فزاینده ناسازگار میداند و به افزایش قیمت نفت، گاز، مواد غذایی و فلزات و همچنین رشد هزینههای نهاده در بخش خدمات آمریکا اشاره کرده است. این فشارها در شاخص خدمات ISM به سطوحی رسیدهاند که پیشتر همزمان با تورم نزدیک به ۵ درصدی شاخص قیمت مصرفکننده آمریکا مشاهده شده بود.
شکاف میان تورم و قیمتگذاری بازار
آلن در یادداشت خود از وجود یک «گسست بنیادی» میان انتظارات بازار و روند فشارهای تورمی سخن گفته است. از نگاه او، بازارها روی یک مسیر نسبتاً محدود برای افزایش نرخ بهره حساب کردهاند، درحالیکه تورم همچنان بالاتر از هدف بانکهای مرکزی قرار دارد و قیمت کالاهای پایه نیز در حال افزایش است.
دویچهبانک همچنین معتقد است شرایط مالی هنوز برای این مرحله از یک چرخه انقباضی، بیش از حد تسهیلی است. شاخص S&P 500 در نزدیکی رکوردهای تاریخی قرار دارد و فاصله بازدهی اوراق پرریسک نیز پایین مانده است. این وضعیت میتواند نشان دهد که سیاستگذاران برای مهار تورم به افزایشهای بیشتری نیاز خواهند داشت.
آلن به اظهارات کوین وارش، رئیس فدرال رزرو، نیز استناد کرده است که گفته تورم بیش از پنج سال بالاتر از سطح هدف بانک مرکزی باقی مانده است. از دید دویچهبانک، ادامه چنین وضعیتی میتواند تحمل بانکهای مرکزی برای تورم پایدار را کاهش دهد و آنها را به واکنش شدیدتر وادار کند.
تجربه سال ۲۰۲۲ چه میگوید؟
یکی از محورهای اصلی استدلال آلن، رفتار تاریخی بازارها در آغاز چرخههای افزایش نرخ بهره است. او میگوید سرمایهگذاران معمولاً در ابتدا شدت سیاستهای انقباضی را کمتر از میزان واقعی پیشبینی میکنند.
سال ۲۰۲۲ نمونه روشنی از این الگو بود. بازارها در ابتدا افزایش حدود ۲۰۰ نقطه پایهای نرخ بهره فدرال رزرو را طی یک سال قیمتگذاری کرده بودند، اما بانک مرکزی آمریکا در نهایت بیش از ۴۰۰ نقطه پایه نرخ بهره را افزایش داد. دویچهبانک معتقد است بازار ممکن است بار دیگر در حال تکرار همین اشتباه باشد.
آلن همچنین میگوید بانکهای مرکزی معمولاً برای جبران اشتباهات چرخه قبلی، در چرخه بعدی واکنش شدیدتری نشان میدهند. او شرایط فعلی را با سال ۲۰۲۲ مقایسه کرده است؛ دورهای که فدرال رزرو افزایش نرخ بهره را زمانی آغاز کرد که تورم آمریکا از ۸ درصد عبور کرده بود.
افزایش نرخ بهره الزاماً به سقوط سهام منجر نمیشود
با وجود هشدار درباره افزایش بیشتر نرخها، آلن معتقد نیست که این روند الزاماً به زیان بازار سهام تمام خواهد شد. اگر رشد اقتصادی همچنان قدرتمند باقی بماند، بازار سهام میتواند برای مدتی در برابر افزایش نرخ بهره مقاومت کند.
او سال ۱۹۹۹ را بهعنوان نمونهای تاریخی مطرح کرده است. در آن سال، فدرال رزرو نرخ بهره را افزایش داد و بازده اوراق قرضه نیز بالا رفت، اما شاخص S&P 500 در نهایت نزدیک به ۲۰ درصد رشد کرد. این مثال نشان میدهد رشد اقتصادی قوی و چرخه افزایش نرخ بهره میتوانند برای مدتی همزمان ادامه داشته باشند.
بااینحال، آلن هشدار میدهد ترکیب فعلیِ داراییهای پرریسک مقاوم و مسیر احتمالی افزایش بیشتر نرخ بهره نمیتواند برای همیشه ادامه پیدا کند. اگر فشار صعودی بر نرخها پایدار بماند، در نهایت بخشی از بازارهای مالی مجبور به تعدیل خواهند شد؛ بهویژه بازار اعتبار و سهامی که ارزشگذاری آنها به نرخ بهره حساستر است.
چرخهای هماهنگ میان سه بانک مرکزی
دویچهبانک در ارزیابی جداگانهای، فضای فعلی را آغاز یک چرخه افزایش نرخ بهره هماهنگ میان فدرال رزرو، بانک مرکزی اروپا و بانک مرکزی ژاپن توصیف کرده است. روند صعودی قیمت کالاها، بهویژه انرژی، میتواند فشار تورمی را در اقتصادهای بزرگ افزایش دهد و بانکهای مرکزی را به ادامه سیاستهای انقباضی سوق دهد.
در این سناریو، افزایش بازده اوراق قرضه و بالا ماندن نرخهای بهره میتواند برای داراییهای پرریسک چالشبرانگیز باشد. بااینحال، واکنش بازار به این روند به سرعت افزایش نرخها و توانایی اقتصادها برای حفظ رشد بستگی خواهد داشت. اگر این تعدیل بهتدریج اتفاق بیفتد، سهام ممکن است همچنان مقاومت کند؛ اما یک تغییر ناگهانی در انتظارات نرخ بهره میتواند فشار بیشتری بر ارزشگذاری سهام و فاصله بازدهی اوراق پرریسک وارد کند.