


تقویم مهم بازارهای سهام آمریکا و جهان: ۲۵ تا ۲۹ آبان ۱۴۰۵
 بابک شیری علیا
زمان مطالعه: ۲۰ دقیقه
در کنار این تحولات، اقتصاد آمریکا با نشانههایی از بازگشت فشارهای تورمی روبهرو شده است. افزایش شاخص قیمت مصرفکننده و شاخص قیمت تولیدکننده در اکتبر، بازده اوراق خزانهداری را بالا برده و احتمال افزایش دوباره نرخ بهره در نشست دسامبر فدرال رزرو را تقویت کرده است. در چنین شرایطی، حتی گزارشهای مالی قدرتمند شرکتها نیز ممکن است برای حفظ روند صعودی بازار کافی نباشند؛ زیرا افزایش نرخهای بهره میتواند ارزش فعلی جریانهای نقدی آینده را کاهش دهد و فشار بیشتری بر ارزشگذاری شرکتهای رشدی وارد کند.
در اروپا، توجه سرمایهگذاران علاوه بر تحولات سیاست پولی، به دادههای تورم بریتانیا، تولید صنعتی منطقه یورو و وضعیت بازار کار معطوف خواهد بود. در آسیا نیز انتشار آمار اقتصادی چین و ژاپن، تشدید نگرانیها درباره دسترسی شرکتهای چینی به تراشههای پیشرفته و ادامه نوسانات بازار سهام منطقه، اهمیت زیادی دارد. بنابراین، هفته ۱۶ تا ۲۲ نوامبر را باید دورهای دانست که در آن عملکرد شرکتها، سیاست پولی و ریسکهای ژئوپلیتیکی بهطور همزمان بر قیمت داراییها اثر میگذارند.
- گزارش مالی انویدیا و عرضه اولیه آنتروپیک مهمترین آزمونهای هفته برای بازار هوش مصنوعی هستند.
- تورم آمریکا و افزایش بازده اوراق، احتمال انقباض بیشتر سیاست پولی فدرال رزرو را تقویت کردهاند.
- بازارهای اروپا با انتشار آمار تورم بریتانیا و تولید صنعتی منطقه یورو ارزیابی میشوند.
- آمار اقتصادی چین و ژاپن و محدودیتهای احتمالی صادرات تراشه، جهت بازارهای آسیایی را تحت تأثیر قرار میدهند.
فهرست مهمترین رویدادهای اقتصادی و سهامی هفته
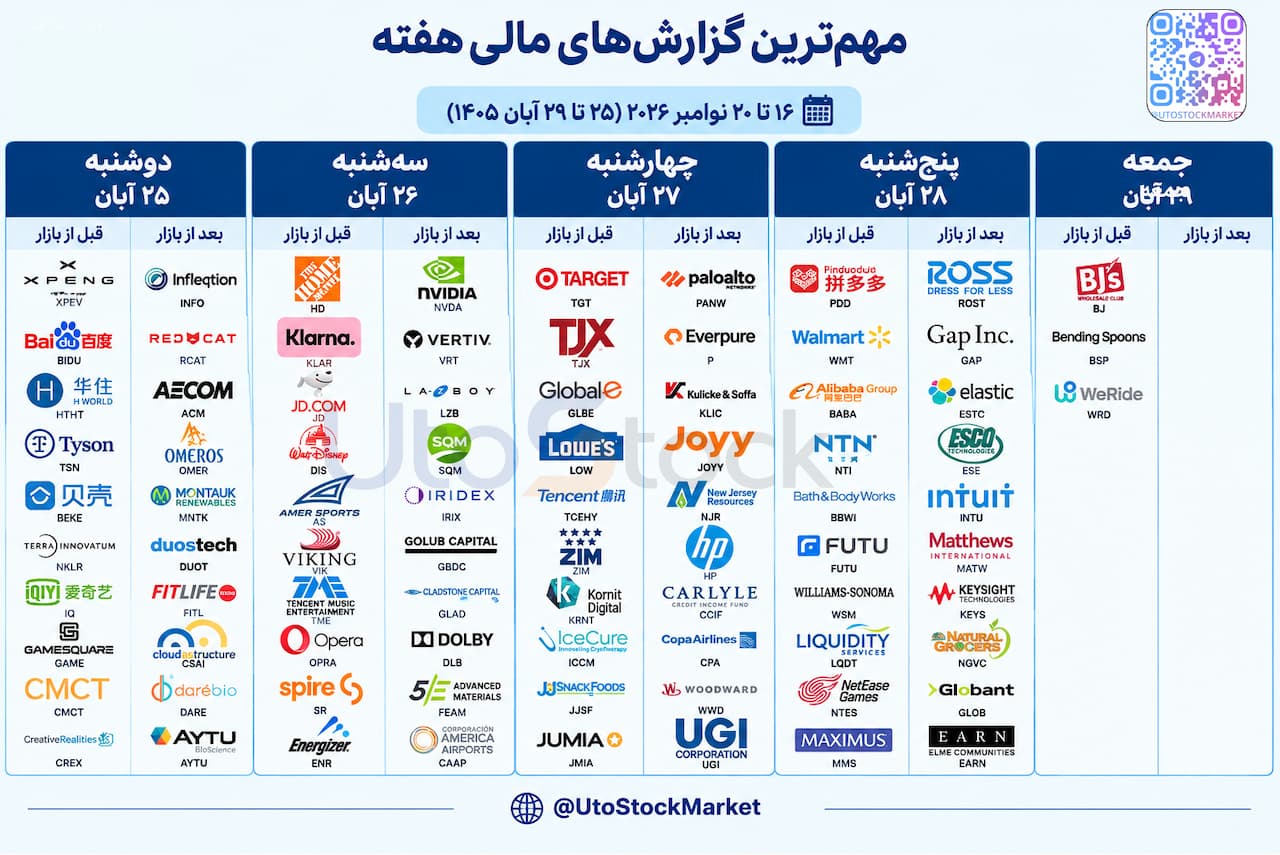
دوشنبه ۹ نوامبر ۲۰۲۶ | گزارشهای مهم سهام
سهشنبه ۱۰ نوامبر ۲۰۲۶ | گزارشهای مهم سهام
چهارشنبه ۱۱ نوامبر ۲۰۲۶ | گزارشهای مهم سهام
پنجشنبه ۱۲ نوامبر ۲۰۲۶ | گزارشهای مهم سهام
جمعه ۱۳ نوامبر ۲۰۲۶ | گزارشهای مهم سهام
بازار سهام آمریکا؛ اصلاح فناوری و آزمون دوباره اعتماد سرمایهگذاران
بازار سهام اروپا؛ تمرکز بر گزارش شرکتها و تابآوری بخشهای صنعتی
دوشنبه ۱۶ نوامبر ۲۰۲۶ | گزارشهای مهم سهام
| شرکت | نماد | آخرین قیمت | ارزش بازار | پیشبینی درآمد | پیشبینی EPS |
|---|---|---|---|---|---|
| British American Tobacco ADR | BTI | 61.89 دلار | 132.21 میلیارد دلار | — | — |
| Grupo Mexico | GMBXF | 11.88 دلار | 93.07 میلیارد دلار | 5.95 میلیارد دلار | 0.2257 دلار |
| UCB ADR | UCBJY | 163.75 دلار | 62.31 میلیارد دلار | — | — |
| Lonza Group AG ADR | LZAGY | 79.25 دلار | 55.45 میلیارد دلار | — | — |
| Aviva ADR | AVVIY | 20.43 دلار | 30.22 میلیارد دلار | — | — |
| Bank Hapoalim ADR | BKHYY | 115.03 دلار | 30.07 میلیارد دلار | — | 3.13 دلار |
| Baidu ADR | BIDU | 78.14 دلار | 25.8 میلیارد دلار | — | 8.16 دلار |
| Coca-Cola Femsa ADR | KOF | 120.63 دلار | 25.34 میلیارد دلار | 77.05 میلیارد دلار | 30.71 دلار |
| NN ADR | NNGRY | 44.85 دلار | 23.31 میلیارد دلار | — | — |
| Tyson Foods | TSN | 58.82 دلار | 20.64 میلیارد دلار | 14.37 میلیارد دلار | 0.754 دلار |
| KE Holdings A | BEKE | 17.86 دلار | 20.41 میلیارد دلار | — | 1.72 دلار |
| Brambles ADR | BXBLY | 30.45 دلار | 20.05 میلیارد دلار | — | — |
سهشنبه ۱۷ نوامبر ۲۰۲۶ | گزارشهای مهم سهام
| شرکت | نماد | آخرین قیمت | ارزش بازار | پیشبینی درآمد | پیشبینی EPS |
|---|---|---|---|---|---|
| NVIDIA | NVDA | 162.85 دلار | 3.93 تریلیون دلار | — | 2.47 دلار |
| Home Depot | HD | 348.69 دلار | 347.88 میلیارد دلار | — | 3.84 دلار |
| Walt Disney | DIS | 118.97 دلار | 205.42 میلیارد دلار | — | 1.68 دلار |
| Viking Holdings | VIK | 89.87 دلار | 40.14 میلیارد دلار | — | 1.16 دلار |
| JD.com Inc ADR | JD | 27.91 دلار | 37.51 میلیارد دلار | — | 6.06 دلار |
| Elbit Systems | ESLT | 706.62 دلار | 33.33 میلیارد دلار | — | 3.65 دلار |
| Techtronic Industries ADR | TTNDY | 90.86 دلار | 33.04 میلیارد دلار | — | — |
| Imperial Brands ADR | IMBBY | 39.44 دلار | 29.77 میلیارد دلار | — | — |
چهارشنبه ۱۸ نوامبر ۲۰۲۶ | گزارشهای مهم سهام
| شرکت | نماد | آخرین قیمت | ارزش بازار | پیشبینی درآمد | پیشبینی EPS |
|---|---|---|---|---|---|
| Tencent ADR | TCEHY | 49.74 دلار | 443.37 میلیارد دلار | — | 1.07 دلار |
| Palo Alto Networks | PANW | 322.24 دلار | 263.18 میلیارد دلار | — | 0.9719 دلار |
| TJX | TJX | 134.37 دلار | 147.8 میلیارد دلار | — | 1.34 دلار |
| Lowe’s | LOW | 227.73 دلار | 127.77 میلیارد دلار | — | 2.89 دلار |
| Target | TGT | 161.45 دلار | 73.35 میلیارد دلار | — | 2.07 دلار |
| SSE ADR | SSEZY | 36.21 دلار | 43.81 میلیارد دلار | — | — |
| Everpure | P | 107.99 دلار | 35.99 میلیارد دلار | — | 0.7723 دلار |
| Experian plc PK ADR | EXPGY | 39.34 دلار | 34.35 میلیارد دلار | — | — |
| Experian | EXPGF | 39.03 دلار | 34.35 میلیارد دلار | — | — |
| Copart | CPRT | 31.83 دلار | 29.49 میلیارد دلار | — | 0.397 دلار |
| Woodward | WWD | 329.86 دلار | 19.48 میلیارد دلار | — | 2.53 دلار |
پنجشنبه ۱۹ نوامبر ۲۰۲۶ | گزارشهای مهم سهام
| شرکت | نماد | آخرین قیمت | ارزش بازار | پیشبینی درآمد | پیشبینی EPS |
|---|---|---|---|---|---|
| Walmart | WMT | 128.09 دلار | 1.02 تریلیون دلار | — | 0.6368 دلار |
| Alibaba ADR | BABA | 94.38 دلار | 234.59 میلیارد دلار | — | 10.69 دلار |
| PDD Holdings DRC | PDD | 78.97 دلار | 112.41 میلیارد دلار | — | 18.93 دلار |
| Tokio Marine Holdings Inc ADR | TKOMY | 3.76 دلار | 106.56 میلیارد دلار | — | 0.0474 دلار |
| Intuit | INTU | 341.70 دلار | 91.31 میلیارد دلار | — | 2.46 دلار |
| NetEase ADR | NTES | 122.18 دلار | 77.71 میلیارد دلار | — | 16.44 دلار |
| Ross Stores | ROST | 231.68 دلار | 74.01 میلیارد دلار | — | 1.86 دلار |
| Keysight Technologies | KEYS | 297.68 دلار | 50.68 میلیارد دلار | — | 3.37 دلار |
| MS&AD Insurance Group Holdings PK ADR | MSADY | 33.39 دلار | 47.98 میلیارد دلار | — | 0.4723 دلار |
| Williams-Sonoma | WSM | 254.05 دلار | 29.92 میلیارد دلار | 2 میلیارد دلار | 2.18 دلار |
| Lenovo Group Ltd PK ADR | LNVGY | 44.91 دلار | 27.87 میلیارد دلار | — | 1.19 دلار |
| Lenovo Group | LNVGF | 2.21 دلار | 27.87 میلیارد دلار | — | 0.0635 دلار |
جمعه ۲۰ نوامبر ۲۰۲۶ | گزارشهای مهم سهام
| شرکت | نماد | آخرین قیمت | ارزش بازار | پیشبینی درآمد | پیشبینی EPS |
|---|---|---|---|---|---|
| Bending Spoons | BSP | 41.08 دلار | 14.23 میلیارد دلار | — | 0.3159 دلار |
| BJ’s Wholesale Club | BJ | 110.34 دلار | 13.94 میلیارد دلار | — | 1.26 دلار |
| Bitmine | BMNR | 17.58 دلار | 11.01 میلیارد دلار | 65.35 میلیون دلار | 0.02 دلار |
| Frontline | FRO | 46.97 دلار | 10.46 میلیارد دلار | 671.39 میلیون دلار | 2.56 دلار |
بازار آمریکا؛ انویدیا و آنتروپیک در مرکز توجه سرمایهگذاران
گزارش انویدیا؛ آزمون اعتماد به صنعت هوش مصنوعی
مهمترین رویداد شرکتی هفته، انتشار گزارش مالی انویدیا در روز سهشنبه ۱۷ نوامبر است. این گزارش در شرایطی منتشر میشود که شرکت پس از کنارهگیری جنسن هوانگ از مدیرعاملی با دورهای از ابهام مدیریتی و نظارتی روبهرو شده است. مطابق اطلاعات منتشرشده در گزارشهای خبری، کولت کرس، مدیر مالی شرکت، بهطور موقت مسئولیت مدیریت اجرایی را بر عهده گرفته و هیئتمدیره در حال بررسی گزینههای جانشینی است.
اهمیت گزارش پیش رو فراتر از بررسی درآمد و سود هر سهم است. انویدیا در سالهای اخیر به یکی از مهمترین تأمینکنندگان زیرساخت محاسباتی هوش مصنوعی تبدیل شده و بخش قابلتوجهی از سرمایهگذاری شرکتهای فناوری، خدمات ابری و مراکز داده به محصولات آن وابسته است. ازاینرو، هرگونه نشانه از کاهش تقاضا، تأخیر در تحویل محصولات یا محدودیت در دسترسی به بازارهای صادراتی میتواند بهسرعت به سایر شرکتهای زنجیره ارزش فناوری منتقل شود.
سرمایهگذاران در کنفرانس تلفنی گزارش مالی، احتمالاً چند موضوع را با حساسیت دنبال خواهند کرد: روند درآمد مراکز داده، میزان سفارشهای ثبتشده، وضعیت ظرفیت تولید، حاشیه سود، برنامه عرضه نسلهای بعدی پردازندهها و پیشبینی مدیریت از تقاضای سال ۲۰۲۷. همچنین نحوه توضیح مدیریت درباره تأمین مالی مشتریان و روابط تجاری با شرکتهای فعال در حوزه مراکز داده اهمیت خواهد داشت.
یکی از نگرانیهای اصلی بازار، ارتباط مالی میان انویدیا و برخی شرکتهای فعال در زیرساخت هوش مصنوعی است. مدل توسعه این صنعت تا حد زیادی بر سرمایهگذاریهای سنگین در مراکز داده، تأمین مالی تجهیزات و قراردادهای بلندمدت خدمات پردازشی متکی است. این ساختار میتواند رشد تقاضا را تسریع کند، اما در صورت کاهش بازده سرمایهگذاری یا دشوارشدن تأمین مالی، خطر انتقال فشار مالی میان شرکتهای مرتبط را نیز افزایش میدهد.
از سوی دیگر، پرونده مربوط به فروش تراشههای پیشرفته و احتمال انتقال غیرمجاز آنها به کاربران چینی، به موضوعی فراتر از مدیریت یک شرکت تبدیل شده است. گزارشهای منتشرشده از بررسی روابط تجاری با شرکت مگاسپید و درخواست برخی قانونگذاران آمریکایی برای دریافت توضیحات بیشتر حکایت دارند. با این حال، ادعاهای مربوط به اشخاص و ارتباطات امنیتی هنوز نباید بدون تأیید مستقل بهعنوان واقعیت قطعی در تحلیل بازار استفاده شوند.
اهمیت این موضوع در آن است که تشدید نظارت بر صادرات میتواند دامنه فعالیت بینالمللی تولیدکنندگان تراشه را محدود کند. اگر واشنگتن کنترلهای سختگیرانهتری اعمال کند، شرکتهای چینی ممکن است بهسرعت سفارشهای خود را به تولیدکنندگان داخلی منتقل کنند. این روند در کوتاهمدت میتواند برای انویدیا به معنای از دسترفتن بخشی از بازار بالقوه و در بلندمدت به معنای تقویت رقبا در چین باشد.
با وجود این ریسکها، مزیت رقابتی انویدیا صرفاً به حضور مدیرعامل پیشین وابسته نیست. نرمافزارهای توسعه، معماری پردازندهها، شبکه تأمین، روابط با مشتریان و توانایی تولید محصولات جدید، بخش مهمی از جایگاه شرکت را تشکیل میدهند. بنابراین، مسئله اصلی برای سرمایهگذاران این نیست که آیا شرکت میتواند بدون مدیرعامل سابق فعالیت کند، بلکه این است که آیا میتواند سرعت نوآوری، قدرت قیمتگذاری و سهم بازار خود را حفظ کند.
آنتروپیک؛ آزمون بزرگ ارزشگذاری شرکتهای هوش مصنوعی
دومین رویداد مهم هفته، عرضه اولیه سهام آنتروپیک است. طبق برنامه اعلامشده، قیمتگذاری عرضه اولیه برای چهارشنبه ۱۸ نوامبر در نظر گرفته شده و معاملات سهام از پنجشنبه ۱۹ نوامبر در بازار نزدک با نماد ANT آغاز خواهد شد.
آنتروپیک، توسعهدهنده خانواده مدلهای هوش مصنوعی کلود، در سالهای اخیر به یکی از بازیگران مهم بازار مدلهای زبانی بزرگ تبدیل شده است. رشد سریع استفاده از خدمات این شرکت در بخش مصرفکنندگان و مشتریان سازمانی، توجه سرمایهگذاران را به ظرفیت درآمدزایی آن جلب کرده است. بر اساس اطلاعات منتشرشده در گزارش مورد استناد، درآمد شرکت در ۹ ماه نخست سال ۲۰۲۶ به ۳۳٫۲ میلیارد دلار رسیده که رشد قابلتوجهی نسبت به دوره مشابه سال قبل را نشان میدهد.
در گزارشهای اولیه، ارزشگذاری مورد انتظار شرکت در محدوده ۱٫۳ تا ۱٫۴ تریلیون دلار مطرح شده و دامنه قیمت پیشنهادی هر سهم ۷۰ تا ۷۸ دلار اعلام شده است. همچنین تقاضای ثبتشده برای سهام عرضهشده حدود شش برابر میزان عرضه گزارش شده است. این ارقام باید در کنار جزئیات نهایی اطلاعیه عرضه و اسناد رسمی شرکت بررسی شوند؛ زیرا ارزشگذاری و تعداد سهام عرضهشده ممکن است تا زمان نهاییشدن قیمت تغییر کند.
اهمیت عرضه اولیه آنتروپیک تنها به عملکرد یک شرکت محدود نیست. بازار سهام از طریق این عرضه میتواند تصویری روشنتر از میزان تمایل سرمایهگذاران به پرداخت ارزشهای بسیار بالا برای شرکتهای فعال در هوش مصنوعی ارائه دهد. اگر معاملات اولیه با استقبال قدرتمند همراه شود، احتمالاً اعتماد به چشمانداز درآمدی صنعت تقویت خواهد شد. در مقابل، اگر قیمت بازار پس از آغاز معاملات به زیر محدوده عرضه برسد، سرمایهگذاران ممکن است درباره فاصله میان ارزشگذاری خصوصی شرکتهای هوش مصنوعی و توان واقعی آنها برای ایجاد جریان نقدی پایدار تجدیدنظر کنند.
نکته مهم این است که رشد درآمد بهتنهایی برای توجیه ارزشگذاری بالا کافی نیست. هزینه آموزش و اجرای مدلها، سرمایهگذاری در مراکز داده، قراردادهای تأمین تراشه، مصرف انرژی و رقابت قیمتی میتوانند حاشیه سود شرکت را تحت فشار قرار دهند. در نتیجه، معیار مهم برای ارزیابی آنتروپیک، توانایی تبدیل رشد کاربران و درآمد به سود عملیاتی و جریان نقدی آزاد خواهد بود.
همچنین عرضه اولیه بزرگ میتواند بر جریان نقدینگی بازار اثر بگذارد. بخشی از سرمایهای که در شرایط عادی به سهام فناوری بزرگ اختصاص پیدا میکند، ممکن است برای مشارکت در عرضه یا خرید سهام جدید استفاده شود. این موضوع الزاماً به معنای خروج سرمایه از صنعت هوش مصنوعی نیست، اما میتواند در کوتاهمدت ترکیب تقاضا برای سهام شرکتهای قدیمی و تازهوارد را تغییر دهد.
عملکرد شرکتها؛ رشد سودآوری همچنان نقطه قوت بازار
در کنار اخبار هوش مصنوعی، گزارشهای مالی سهماهه سوم شرکتهای آمریکایی همچنان تصویری نسبتاً مثبت از وضعیت سودآوری بنگاهها ارائه میکنند. بر اساس دادههای فکتست که در گزارش هفتگی بازار منتشر شده، حدود ۹۰ درصد شرکتهای شاخص S&P 500 گزارشهای خود را ارائه کردهاند و رشد ترکیبی سود هر سهم در مسیر رسیدن به حدود ۳۲ درصد قرار دارد؛ رقمی بالاتر از برآورد ۲۷ درصدی پایان ژوئن.
از میان ۱۱ گروه اصلی شاخص، ۱۰ گروه تاکنون عملکردی بهتر از انتظارات ثبت کردهاند. بخشهای سلامت، خدمات عمومی و انرژی از جمله گروههایی هستند که عملکرد مطلوبتری داشتهاند. در مقابل، برخی شرکتهای بزرگ حوزه خدمات ارتباطی، از جمله متا و گوگل، نتوانستهاند انتظارات بالای تحلیلگران را بهطور کامل برآورده کنند.
این تفاوت عملکرد نشان میدهد رشد بازار دیگر صرفاً به چند شرکت بزرگ فناوری محدود نیست. اگر افزایش سودآوری در بخشهای مختلف اقتصاد ادامه پیدا کند، امکان گسترش مشارکت شرکتهای بیشتری در رشد شاخصها فراهم میشود. چنین وضعیتی میتواند از وابستگی بازار به گروه کوچکی از سهام بزرگ بکاهد و پایداری روند صعودی را افزایش دهد.
شرکت کورویو نیز نمونهای از اهمیت تقاضای زیرساختی هوش مصنوعی است. این شرکت در گزارش مالی اخیر خود فراتر از انتظارات ظاهر شده، پیشبینی درآمد را افزایش داده و بر حجم سفارشهای ثبتشده تأکید کرده است. عملکرد آن به کاهش نگرانیها درباره توقف سرمایهگذاری در مراکز داده کمک کرده، هرچند بدهی بالا و هزینه تأمین مالی همچنان از ریسکهای مهم مدل کسبوکار آن محسوب میشوند.
تورم آمریکا و بازده اوراق؛ فشار بر سیاست پولی
دادههای تورمی اکتبر، یکی از مهمترین عوامل تغییر انتظارات بازار در هفته گذشته بودند. شاخص قیمت مصرفکننده آمریکا در این ماه ۰٫۴ درصد افزایش یافت؛ درحالیکه پیشبینی بازار ۰٫۳ درصد بود. شاخص قیمت مصرفکننده هسته نیز که غذا و انرژی را کنار میگذارد، ۰٫۳ درصد رشد کرد و از برآورد ۰٫۲ درصدی فراتر رفت.
در بخش تولیدکننده نیز شاخص قیمت تولیدکننده نهایی در مقیاس سالانه به ۶٫۵ درصد رسید. این رقم از سطح ۶٫۳ درصدی ماه قبل بالاتر بود، هرچند اندکی کمتر از پیشبینی ۶٫۶ درصدی قرار گرفت. رشد هزینه حملونقل و انبارداری از عوامل مؤثر بر افزایش قیمت خدمات تولیدکننده گزارش شده است.
اهمیت این دادهها در آن است که فشار تورمی دیگر تنها به قیمت انرژی محدود نمیشود. اگر هزینه خدمات، حملونقل، کالاهای واسطهای و دستمزدها نیز با سرعت بالا افزایش پیدا کنند، کاهش پایدار تورم دشوارتر خواهد شد. چنین وضعیتی میتواند فدرال رزرو را به حفظ سیاست پولی انقباضی یا حتی افزایش مجدد نرخ بهره وادار کند.
بازده اوراق خزانهداری آمریکا در واکنش به این شرایط افزایش یافته است. بازده اوراق ۱۰ساله در پایان هفته به محدوده ۵٫۱۴ درصد رسید و طی هفته حدود ۲۸ واحد پایه افزایش یافت. بازده اوراق دوساله نیز به ۴٫۸۵ درصد رسید و افزایش هفتگی بیشتری را تجربه کرد. رشد بازده اوراق بلندمدت، هزینه تأمین مالی دولت و شرکتها را بالا میبرد و نرخ تنزیل مورد استفاده سرمایهگذاران برای ارزشگذاری سهام را افزایش میدهد.
در چنین فضایی، سهام شرکتهایی که بخش عمده ارزش آنها به سودآوری مورد انتظار در سالهای آینده وابسته است، بیشتر در معرض فشار قرار میگیرند. این موضوع بهویژه برای شرکتهای فناوری با ارزشگذاری بالا اهمیت دارد. حتی اگر درآمد این شرکتها افزایش یابد، رشد نرخ تنزیل میتواند بخشی از ارزش فعلی جریان نقدی آینده آنها را کاهش دهد.
بازار اکنون افزایش ۲۵ واحد پایهای نرخ بهره در نشست دسامبر را بهطور گسترده در قیمتها منعکس کرده است. همچنین اظهارات برخی مقامهای فدرال رزرو از جمله کریستوفر والر و سوزان کالینز نشان میدهد نگرانی درباره ماندگاری تورم افزایش یافته است. صورتجلسه نشست اکتبر فدرال رزرو که چهارشنبه ۱۸ نوامبر منتشر میشود، میتواند اطلاعات بیشتری درباره اختلافنظر اعضا و مسیر احتمالی سیاست پولی ارائه کند.
تقویم اقتصادی آمریکا؛ خردهفروشی، تولید صنعتی و مسکن
در روز دوشنبه ۱۶ نوامبر، شاخص تولید ایالتی نیویورک منتشر میشود. این شاخص میتواند نشانهای از وضعیت فعالیت صنعتی در آغاز ماه نوامبر ارائه دهد.
سهشنبه ۱۷ نوامبر، آمار خردهفروشی اکتبر اهمیت ویژهای دارد. پیشبینیها از ثبات نسبی فروش کل حکایت میکنند، درحالیکه انتظار میرود شاخص فروش گروه کنترلی ۰٫۴ درصد افزایش یابد. این شاخص برای ارزیابی مصرف خصوصی اهمیت دارد؛ زیرا بخشی از اقلام نوسانی را حذف میکند و تصویر مناسبتری از روند اصلی هزینهکرد خانوارها ارائه میدهد.
همزمان، آمار تولید صنعتی و میزان استفاده از ظرفیت کارخانهها منتشر خواهد شد. افت احتمالی تولید میتواند نشانهای از تأثیر هزینه بالای تأمین مالی بر فعالیت بنگاهها باشد. چهارشنبه نیز آمار آغاز ساختوساز مسکن و مجوزهای ساختمانی در کنار صورتجلسه فدرال رزرو در کانون توجه قرار میگیرد.
در مجموع، دادههای مصرف و تولید میتوانند مشخص کنند اقتصاد آمریکا تا چه اندازه توان تحمل نرخهای بهره بالاتر را دارد. ترکیب رشد مصرف با تورم پایدار، سیاستگذار را در موقعیت دشواری قرار میدهد؛ زیرا کاهش سریع نرخ بهره ممکن است فشارهای قیمتی را تشدید کند، اما ادامه انقباض نیز میتواند رشد اقتصادی را محدود سازد.
بازار اروپا؛ رکوردشکنی سهام در سایه اختلاف مسیر اقتصادها
بازار سهام اروپا هفته گذشته عملکرد مثبتی داشت و شاخص استاکس ۶۰۰ با ثبت سطحی نزدیک به ۶۶۴ واحد، به رکورد تاریخی جدیدی رسید. این شاخص در مجموع هفته حدود ۲٫۴ درصد رشد کرد و شاخص فوتسی ۱۰۰ بریتانیا نیز افزایش هفتگی حدود ۲٫۱ درصدی را تجربه کرد.
این عملکرد در شرایطی ثبت شد که بازارهای آمریکا با نگرانیهای تورمی و نوسانات سهام فناوری روبهرو بودند. افزایش قیمت سهام شرکتهای بیمه و برخی صنایع غیرتکنولوژیک به بهبود عملکرد بازار اروپا کمک کرد. بااینحال، ادامه رشد شاخصها به کیفیت دادههای اقتصادی و مسیر نرخ بهره بانک مرکزی اروپا و بانک انگلستان وابسته خواهد بود.
بریتانیا؛ تورم و بازار کار در مرکز توجه
مهمترین داده اقتصادی بریتانیا در هفته پیش رو، گزارش تورم اکتبر است که چهارشنبه ۱۸ نوامبر منتشر میشود. برآوردها نشان میدهند تورم عمومی ممکن است از ۳٫۵ درصد در سپتامبر به حدود ۳٫۷ درصد برسد، درحالیکه تورم هسته احتمالاً در محدوده ۲٫۸ درصد باقی خواهد ماند.
همچنین آمار بازار کار و رشد دستمزدها در روز سهشنبه اهمیت دارد. نرخ بیکاری در ماههای اخیر در محدوده نسبتاً محدودی قرار داشته، اما کاهش مشارکت اقتصادی میتواند تصویر واقعی بازار کار را پیچیدهتر کند. پیشبینی میشود رشد دستمزدها اندکی کاهش یابد و این موضوع میتواند به محدودشدن فشارهای تورمی خدمات کمک کند.
بانک انگلستان در موقعیتی حساس قرار دارد. از یک سو، افزایش قیمت انرژی و تورم عمومی میتواند ضرورت حفظ نرخ بهره بالا را تقویت کند و از سوی دیگر، ضعف احتمالی اشتغال و مصرف، فضای بیشتری برای احتیاط سیاستگذار فراهم میآورد. اظهارات مقامهای بانک مرکزی نیز در این هفته از اهمیت برخوردار خواهد بود.
منطقه یورو؛ تولید صنعتی و تورم
در منطقه یورو، انتشار دادههای تولید صنعتی و شاخص نهایی تورم اهمیت دارد. تولید صنعتی در ماههای گذشته با ضعف مواجه بوده و کاهش فعالیت کارخانهها، نگرانیها درباره توان رقابتی صنایع اروپا را افزایش داده است.
برای دوشنبه ۱۶ نوامبر، انتشار آمار تولید صنعتی سپتامبر در تقویم اقتصادی قرار دارد. در صورت تأیید کاهش تولید، فشار بر بخش صنعتی اروپا میتواند بار دیگر مورد توجه سرمایهگذاران قرار گیرد. چهارشنبه نیز دادههای نهایی تورم منطقه یورو منتشر میشود.
شرایط اروپا با آمریکا تفاوت دارد. درحالیکه اقتصاد آمریکا با رشد سود شرکتها و فشار تورمی بالا مواجه است، اروپا بیشتر با مسئله رشد ضعیف تولید و تفاوت عملکرد میان کشورهای عضو روبهروست. بنابراین، حتی در صورت افزایش نرخهای بهره در آمریکا، مسیر سیاست پولی اروپا ممکن است با احتیاط بیشتری دنبال شود.
سرمایهگذاران همچنین سخنرانی کریستین لاگارد، رئیس بانک مرکزی اروپا، و سایر مقامهای پولی را دنبال خواهند کرد. هرگونه اشاره به ماندگاری تورم یا ضعف تقاضای داخلی میتواند بر ارزش یورو، اوراق قرضه و سهام حساس به نرخ بهره اثر بگذارد.
بازار آسیا؛ چین، ژاپن و پیامدهای بحران تراشه
چین؛ ضعف تقاضای داخلی و فشار بر سهام فناوری
بازارهای چین در هفته گذشته تحت فشار فروش سهام فناوری قرار گرفتند. نگرانی از احتمال تشدید محدودیتهای صادراتی آمریکا و وابستگی شرکتهای هوش مصنوعی چین به پردازندههای پیشرفته، به کاهش قیمت سهام شرکتهایی مانند علیبابا و تنسنت کمک کرد.
شرکتهای توسعهدهنده مدلهای هوش مصنوعی چینی نیز با افت قابلتوجه قیمت سهام مواجه شدند. زیاِیآی و مینیمکس از جمله شرکتهایی بودند که در معاملات هنگکنگ کاهش قیمت شدیدی را تجربه کردند. این روند نشان میدهد ریسکهای ژئوپلیتیکی میتوانند حتی در شرایط رشد فناوری، ارزشگذاری شرکتها را تحت تأثیر قرار دهند.
در کنار تحولات صنعت تراشه، آمار اعتبارات بانکی چین نیز تصویر ضعیفی از تقاضای داخلی ارائه میکند. بر اساس دادههای منتشرشده، وامدهی جدید بانکها در اکتبر با کاهش خالص حدود ۱۰۰ میلیارد یوان مواجه شد؛ اتفاقی که برای این ماه در سوابق موجود بیسابقه توصیف شده است. این وضعیت میتواند نشانهای از احتیاط خانوارها و شرکتها در دریافت اعتبار باشد.
در هفته پیش رو، آمار تولید صنعتی، خردهفروشی، سرمایهگذاری داراییهای ثابت و قیمت مسکن چین برای ارزیابی وضعیت اقتصاد این کشور اهمیت خواهد داشت. ضعف تقاضای داخلی در کنار رشد صادرات فناوریمحور، یکی از مهمترین تضادهای اقتصاد چین محسوب میشود.
ژاپن؛ رشد سهام و آزمون دادههای اقتصادی
شاخص نیکی ۲۲۵ ژاپن در هفته گذشته حدود ۶٫۵ درصد افزایش یافت و یکی از بهترین عملکردهای هفتگی خود در ماههای اخیر را ثبت کرد. بازگشت تقاضا برای سهام فناوری و رشد شرکتهای فعال در تجهیزات نیمهرسانا از عوامل حمایتکننده بازار بودند.
بااینحال، سرمایهگذاران در هفته پیش رو به انتشار آمار تولید ناخالص داخلی سهماهه سوم ژاپن توجه خواهند کرد. این داده میتواند تصویری از وضعیت مصرف، سرمایهگذاری و تجارت خارجی ارائه دهد.
از سوی دیگر، افزایش نرخ بهره در ژاپن و رشد سودآوری بانکهای بزرگ این کشور، به بهبود عملکرد سهام مالی کمک کرده است. میتسوبیشی یوافجی، سومیتومو میتسویی و میزوهو از جمله بانکهایی هستند که از افزایش درآمد بهرهای و تقاضای اعتباری بنگاهها بهره بردهاند.
بااینحال، نزدیکشدن ارزش ین به سطح ۱۶۰ واحد در برابر دلار، احتمال مداخله مقامهای ژاپنی را افزایش داده است. هرگونه اقدام برای حمایت از ین میتواند نوسانات بازار ارز و جریان سرمایه در منطقه را تشدید کند.
کره جنوبی، هند و هنگکنگ
در کره جنوبی، شاخص کوسپی با وجود نوسانات اخیر همچنان از ابتدای سال عملکرد مثبتی داشته است. وابستگی بازار این کشور به شرکتهای نیمهرسانا و چرخه سرمایهگذاری هوش مصنوعی، آن را در برابر تحولات انویدیا و محدودیتهای تجاری حساس کرده است.
در هند، شاخص سنسکس پس از یک دوره صعودی طولانی با شناسایی سود سرمایهگذاران کاهش یافت. افزایش قیمت نفت و نگرانیهای تورمی از عوامل فشار بر بازار بودند، اما ورود سرمایه خارجی و عملکرد مناسب برخی شرکتها همچنان از بازار حمایت میکنند.
هنگکنگ نیز از رشد ۵٫۲ درصدی اقتصاد در سهماهه سوم برخوردار شده است. افزایش صادرات کالا و خدمات، سرمایهگذاری تجاری و بهبود مصرف خانوارها از عوامل تقویتکننده رشد اقتصادی این منطقه بودهاند. بااینحال، افت سهام فناوری چین و نگرانیهای مربوط به تجارت خارجی همچنان ریسکهای مهم بازار محسوب میشوند.
در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است
مطالب مرتبط

تحلیل بنیادی بازار فارکس؛ از هشدار والر تا سخنرانی وارش؛ آیا فد سریعتر نرخ را بالا میبرد؟
چرا طلا با وجود تورم بالاتر از انتظار آمریکا سقوط کرد؟ در تحلیل بنیادی این هفته بازار فارکس، بررسی میکنیم که سخنان کریستوفر والر چگونه […]
مشاهده خبر
بازار طلا زیر ذرهبین تحلیلگران؛ سقوط سنگین قیمت، فرصتی برای خرید یا آغاز ریزشی تازه؟
در یک نگاه سقوط ۵ درصدی طلا و تشدید فشار فروش: افزایش تورم آمریکا، تقویت دلار و جهش بازده اوراق خزانهداری، قیمت طلا را به […]
مشاهده خبر
افت والاستریت زیر سایه بحران انویدیا؛ نگرانی از آینده هوش مصنوعی و افزایش نرخ بهره
بازارهای سهام آمریکا در معاملات روز جمعه ۱۳ نوامبر ۲۰۲۶ تحت تأثیر دو عامل مهم، یعنی تشدید نگرانیها درباره آینده صنعت هوش مصنوعی و افزایش […]
مشاهده خبر
دیدگاهتان را بنویسید.
برای مشارکت در گفتوگو وارد حساب کاربری خود شوید.
ورود و ثبتنام