






- ریسک مالی فرانسه همچنان به یورو فشار میآورد و کاهش انتظارات برای افزایش نرخ بهره ECB، ریسک نزولی EURUSD را بیشتر کرده است.
- قیمتگذاری افزایش نرخ بهره ECB برای نشست مارس از ۸۰ به ۴۵ نقطه پایه کاهش یافته، در حالی که فدرال رزرو همچنان افزایش نرخ بهره در دسامبر را سناریوی پایه میداند؛ عاملی که از دلار حمایت میکند.
- ING محدوده 1.110 را همچنان در دسترس EURUSD میداند و در صورت تشدید فشار در بازار اوراق فرانسه، احتمال حرکت به سمت 1.100 را مطرح میکند.
علاوه بر افزایش مستقیم و البته تاکنون نسبتاً محدود صرف ریسک مالی فرانسه، یورو همچنان از کاهش انتظارات برای افزایش نرخ بهره بانک مرکزی اروپا، در پی نوسانات بازار اوراق فرانسه، آسیب میبیند. ریسکهای EURUSD همچنان بهطور مشخص نزولی هستند. در بازار بریتانیا نیز معاملهگران این هفته به دنبال اظهارات مقامهای بانک مرکزی انگلیس هستند تا درباره احتمال افزایش نرخ بهره در ماه نوامبر شفافیت بیشتری پیدا کنند.
این گزارش یوتوتایمز بر پایه تحلیل منتشرشده در وبسایت ING تهیه و برای مخاطبان فارسیزبان ترجمه و بازنویسی شده است.
دلار؛ همچنان مورد حمایت بازار
دلار در آغاز این هفته همچنان از حمایت برخوردار بوده است. ضعف خاص و مستقل یورو همچنان یکی از عوامل حمایتکننده دلار است و افزایش مداوم بازدهی اوراق در بازارهای جهانی نیز به آن کمک میکند.
عملکرد قدرتمند بازار سهام احتمالاً مانع رشد بیشتر دلار شده و به برخی ارزهای پرریسک و حساس به چرخه اقتصادی اجازه داده است عملکرد بهتری داشته باشند؛ با این حال، شرایط داخلی آمریکا همچنان برای دلار مساعد است.
شاخص ISM خدمات آمریکا دیروز از 55.4 به 54.9 کاهش یافت و کمی پایینتر از پیشبینی 55.0 قرار گرفت، اما همچنان بهوضوح در محدوده رشد اقتصادی باقی ماند.
فعالیت کسبوکارها و سفارشهای جدید کاهش یافتند، اما افزایش اشتغال و حجم سفارشهای معوق، در کنار ثبت رکورد جدید در شاخص قیمتهای پرداختی، بخشی از این افت را جبران کردند.
در مجموع، دادهها اندکی متمایل به سمت پیام انقباضیتر بودند، بهخصوص در بخش اشتغال و قیمتها، اما آنقدر قوی نبودند که روایت کلی درباره سیاست فدرال رزرو را به شکل محسوسی تغییر دهند.
بازار احتمالاً در صورتی که تورم هسته سپتامبر آمریکا که قرار است 14 اکتبر منتشر شود، رشد ماهانه 0.2 درصدی داشته باشد، همچنان با سناریوی ثابت ماندن نرخ بهره فدرال رزرو در اکتبر راحت خواهد بود؛ رقمی که اکنون پیشبینی بازار نیز به آن نزدیک شده است.
با این حال، افزایش نرخ بهره در ماه دسامبر همچنان سناریوی پایه است؛ دیدگاهی که تیم اقتصاد کلان ING نیز با آن موافق است.
تقویم اقتصادی امروز سبکتر است و تنها دادههای تجاری و گزارش هفتگی اشتغال ADP در آن قرار دارند.
چند مقام فدرال رزرو نیز قرار است سخنرانی کنند؛ از جمله جان ویلیامز، آلبرتو موسالم، میشل بومن و اشمید.
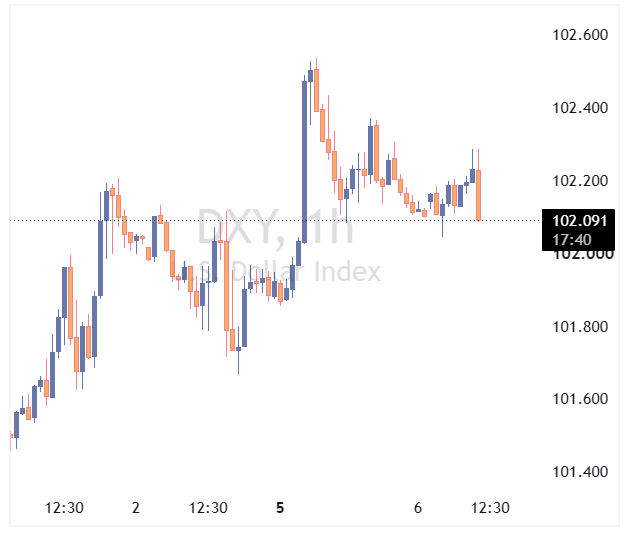
برای شاخص DXY، تحولات بازار اوراق فرانسه ممکن است در این هفته اهمیت بیشتری از عوامل داخلی آمریکا داشته باشد. ریسکهای DXY همچنان به سمت صعود متمایل هستند، هرچند با توجه به سبک بودن تقویم اقتصادی، روایت مربوط به فدرال رزرو احتمالاً طی چند روز آینده تغییر چشمگیری نخواهد کرد.
صورتجلسه نشست FOMC که فردا منتشر میشود نیز ممکن است به دلیل دادههای نسبتاً ضعیف آمریکا در هفتههای اخیر، تأثیر محدودی بر بازار داشته باشد.
یورو؛ محدوده 1.110 همچنان در دسترس است
یورو هفته را در پایینترین جایگاه میان ارزهای گروه G10 آغاز کرد؛ موضوعی که نشان میدهد نوسانات بازار اوراق فرانسه همچنان بهطور جدی زیر نظر سرمایهگذاران بازار ارز قرار دارد.
یورو از دو کانال تحت فشار است:
کانال مستقیم: بازار تا اینجا صرف ریسک مالی نسبتاً محدودی را روی یورو اضافه کرده است.
کانال غیرمستقیم: انتظارات برای نرخهای بهره ECB کاهش یافته است.
قیمتگذاری بازار برای نشست ماه مارس ECB از 80 نقطه پایه در 24 سپتامبر به 45 نقطه پایه در حال حاضر کاهش یافته است.
این حرکت عمدتاً مختص یورو بوده و باعث شده اختلاف نرخ سوآپ دوساله یورو و دلار، یعنی ESTR-SOFR، به منفی 167 نقطه پایه برسد.
آخرین بار این اختلاف در چنین سطحی در اوت 2025 دیده شد. در آن زمان EURUSD حدود 1.16 تا 1.17 معامله میشد، اما این وضعیت با پریمیوم ریسک قابل توجهی برای دلار همراه بود که پس از «روز آزادی» و افزایش شدید تقاضا برای پوشش ریسک دلار شکل گرفته بود.
پیش از «روز آزادی»، اختلاف نرخ سوآپ در سطوح فعلی با EURUSD نزدیک به 1.08 همخوانی داشت.
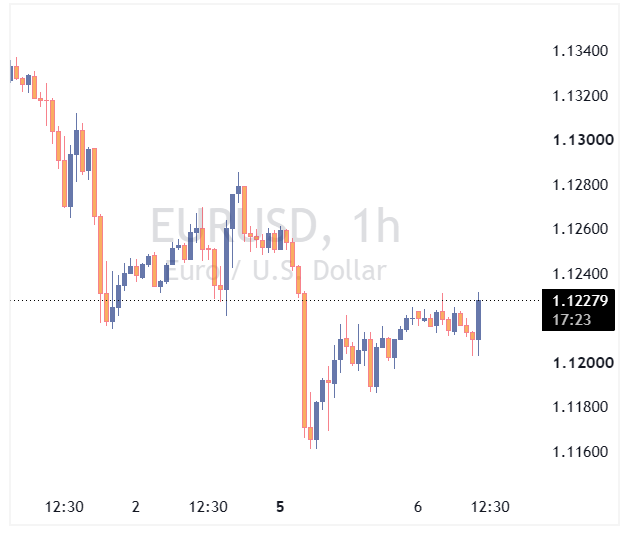
بهبود بازار اوراق فرانسه در معاملات دیروز باعث شد EURUSD پس از سقوط تا 1.1160 کمی بهبود پیدا کند و به بالای 1.120 برسد، اما ING اطمینان چندانی به تداوم این بازگشت ندارد.
پریمیوم ریسک مالی فرانسه هنوز نسبتاً محدود است؛ بنابراین اگر فشار در بازار اوراق تشدید شود، EURUSD همچنان فضای نزول تا 1.110 و حتی 1.100 را دارد.
اکنون بازار منتظر جزئیات مربوط به بودجه جایگزین مارین لوپن است.
پوند؛ اظهارات BoE درباره افزایش نرخ بهره نوامبر
تمرکز اصلی بازار بریتانیا در این هفته بر سخنرانی مقامهای بانک مرکزی انگلیس (BoE) خواهد بود.
کاترین مان امروز سخنرانی میکند. او در نشستهای ژوئیه و سپتامبر به افزایش نرخ بهره رأی داده بود.
مگان گرین و هیو پیل نیز که از افزایش نرخ بهره حمایت کردهاند، روز پنجشنبه سخنرانی خواهند کرد.
همان روز، اندرو بیلی و کلر لومباردلی نیز صحبت میکنند؛ دو عضو میانهرو کمیته سیاست پولی که از نگاه بازار، احتمالاً میتوانند نقش تعیینکنندهای در تصمیم نوامبر داشته باشند.
بازار اکنون برای ماه آینده حدود 21 واحد پایه افزایش نرخ بهره را قیمتگذاری کرده و این رقم برای پایان سال به 36 نقطه پایه و تا ژوئن به 89 نقطه پایه میرسد.
اگرچه احتمال افزایش نرخ بهره در نوامبر به شکل قابل توجهی افزایش یافته، ING همچنان معتقد است منحنی کلی نرخ بهره SONIA بیش از حد انقباضی قیمتگذاری شده است.
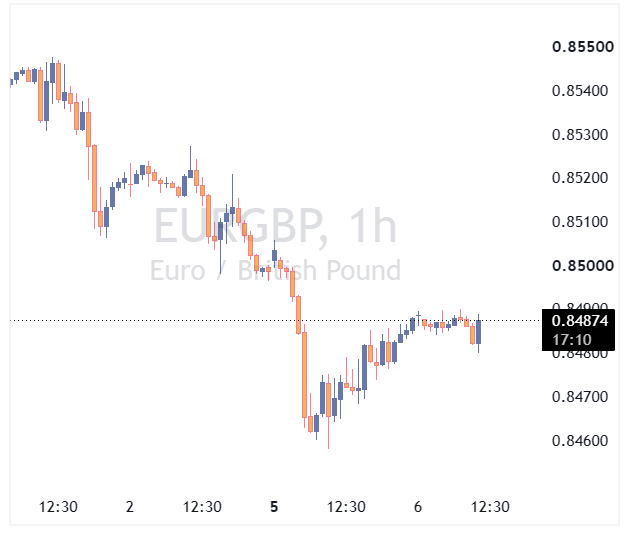
با این حال، تبدیل این وضعیت به رشد EURGBP دشوار است.
قیمت بالای نفت میتواند همچنان فشار نزولی بر بازقیمتگذاری نرخهای SONIA وارد کند، در حالی که یورو نیز با موانع داخلی قابل توجهی مواجه است.
از نگاه ING، در کوتاهمدت احتمال بازگشت EURGBP به کفهای اواسط ژوئیه در محدوده 0.846 بیشتر است و این جفتارز ممکن است پیش از پیدا کردن حمایت مشخص، به 0.840 برسد.