





- رشد ارزش بازار انویدیا تا نزدیکی ۶ تریلیون دلار با هشدارهای بازار اوراق قرضه درباره افزایش ریسکهای اقتصادی همراه شده است.
- بازدهی اوراق خزانهداری ۱۰ساله آمریکا به حدود ۵.۳ درصد رسید؛ بالاترین سطح از سال ۲۰۰۷.
- دویچهبانک معتقد است اوراق قرضه پیامدهای یک محیط اقتصادی سختتر را قیمتگذاری کردهاند، اما بازار سهام و سایر داراییهای پرریسک هنوز واکنش کامل نشان ندادهاند.
رشد ارزش بازار انویدیا تا نزدیکی ۶ تریلیون دلار به روشنترین نمونه از شکافی تبدیل شده است که به گفته دویچهبانک نمیتواند برای مدت طولانی ادامه پیدا کند: بازار اوراق قرضه خود را برای شرایط اقتصادی دشوارتر آماده میکند، در حالی که بازار سهام همچنان چشماندازی مثبت و کمتنش را قیمتگذاری میکند.
تضاد میان این دو بازار چشمگیر است. بازدهی اوراق خزانهداری ۱۰ساله آمریکا هفته گذشته به حدود ۵.۳ درصد رسید؛ بالاترین سطح از سال ۲۰۰۷. بازدهی اوراق ۳۰ساله نیز به حدود ۵.۶ درصد افزایش یافت؛ سطحی که آخرین بار در سال ۲۰۰۲ مشاهده شده بود.
در اروپا نیز فاصله بازدهی اوراق ۱۰ساله فرانسه و آلمان بیشترین افزایش هفتگی خود در بیش از سه دهه گذشته را ثبت کرد. با این حال، سهام انویدیا روز دوشنبه بار دیگر به رکورد جدیدی رسید و شاخص STOXX 600 اروپا نیز در فاصله حدود ۴ درصدی از رکورد خود قرار دارد.
دویچهبانک میگوید بازار اوراق قرضه در حال ارسال پیام ورود اقتصاد جهانی به رژیمی تازه است؛ دورهای با بازدهیهایی در بالاترین سطوح چند دهه اخیر، احتمال افزایش سریعتر نرخهای بهره و قیمت نفت بالاتر از ۱۰۰ دلار در هر بشکه. در مقابل، بازار سهام، اعتبار و شاخص نوسانسنج VIX نشانه چندانی از فشار نشان نمیدهند.
از نگاه این بانک، بازار اوراق هشدار را در قیمتها لحاظ کرده، اما داراییهای پرریسک هنوز پیامدهای آن را بهطور کامل منعکس نکردهاند. یا فشارهای موجود باید بهسرعت کاهش یابد، یا بازار سهام و اعتبار در نهایت برای رشد اقتصادی ضعیفتر و ریسک بالاتر نکول، با کاهش ارزش مواجه خواهد شد.
عملکرد انویدیا به توضیح دلیل تابآوری بازار سهام کمک میکند. سرمایهگذاران روی چشمانداز قدرتمند سودآوری این شرکت حساب کردهاند؛ چشماندازی که با تقاضای هوش مصنوعی، برنامه بیسابقه بازخرید سهام و تقریباً دو برابر شدن درآمد در آخرین فصل مالی تقویت شده است.
برای بزرگترین شرکتهای حاضر در شاخصها، این عوامل تاکنون اثر منفی افزایش هزینه استقراض را خنثی کردهاند. وزن بالای این شرکتها در شاخصهای اصلی نیز باعث شده است بازارهای سهام در سطح کلی همچنان باثبات به نظر برسند، حتی زمانی که فضای اقتصاد کلان رو به وخامت میگذارد.
با این حال، پیام بازار اوراق در زیر سطح بازار سهام همچنان قابل مشاهده است. بر اساس گزارش روزانه دویچهبانک، سهام آمریکا هفته گذشته ابتدا پس از انتشار دادههای ضعیفتر از انتظار تورم رشد کرد، اما در دقایق پایانی معاملات مسیر خود را تغییر داد؛ زیرا بازدهی اوراق بلندمدت و بازدهی واقعی همچنان افزایش یافت.
افزایش بازدهی واقعی، نرخ تنزیلی را که برای محاسبه سودهای آینده شرکتها به کار میرود بالا میبرد. این موضوع بیشترین فشار را بر شرکتهایی وارد میکند که ارزشگذاری آنها به رشد سودآوری در سالهای آینده وابسته است؛ موضوعی که برای سهام بزرگ حوزه فناوری اهمیت ویژهای دارد.
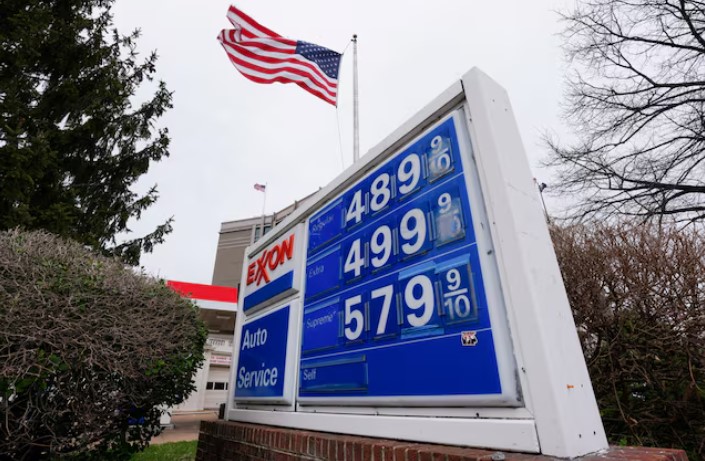
بازار نفت نیز بر این نگرانیها افزوده است. مدیرعامل آرامکو روز دوشنبه هشدار داد بازسازی ذخایر پایین جهانی نفت ممکن است دو سال طول بکشد؛ خطری که به گفته تحلیلگران، شاید بهطور کامل در قیمت قراردادهای آتی نفت منعکس نشده باشد.
هرچه بازار سهام مدت بیشتری نزدیک رکوردها باقی بماند و بازدهی اوراق در سطوح بالا تثبیت شود، سهام بزرگ رشدی در برابر اصلاح ارزشگذاری آسیبپذیرتر خواهد شد. افزایش بازدهی واقعی بیشترین اثر را بر شرکتهایی دارد که بخش عمده ارزش آنها بر سودهای دوردست استوار است.
تمرکز بازار بر شمار محدودی از شرکتهای بزرگ نیز ریسک را افزایش میدهد، زیرا چند سهم بزرگ بخش قابلتوجهی از عملکرد شاخصهای اصلی را تعیین میکنند. اگر این شکاف از طریق حرکت گسترده سرمایهگذاران به سمت داراییهای کمریسک بسته شود، دویچهبانک انتظار دارد دلار آمریکا تقویت شود و یورو و ارزهای پرریسکتر تحت فشار قرار گیرند.
اکنون پرسش اصلی این است که کدام بازار زودتر تغییر مسیر خواهد داد. دادههای ضعیفتر اشتغال آمریکا احتمال افزایش نرخ بهره فدرال رزرو در ماه اکتبر را کاهش داده و تا حدی به بازار سهام فرصت تنفس داده است.
کاهش پایدار بازدهی اوراق میتواند رشد سهام را تأیید کند، اما افزایش دوباره بازدهیها آزمایش خواهد کرد که قدرت سودآوری شرکتها تا چه زمانی میتواند اثر هزینه بالاتر سرمایه را جبران کند.