


عضو بانک مرکزی ژاپن خواستار احتیاط در افزایش نرخ بهره شد؛ هشدار درباره ضعف مصرف و رشد اقتصادی
 کامران گودرزی
زمان مطالعه: ۶ دقیقه
- مخالفت با افزایشهای قبلی: آسادا با افزایش نرخ بهره در ماههای ژوئن و سپتامبر مخالفت کرد؛ تصمیمهایی که نرخ سیاستی را به ۱.۲۵ درصد رساند.
- نگرانی از ضعف تقاضا: او میگوید مصرف خانوارها تقریباً ثابت مانده و افزایش اخیر قیمتها لزوماً ناشی از تقاضای قوی نیست.
- شرط افزایشهای بعدی: از نگاه آسادا، افزایش دستمزدها باید به تقویت تقاضا و شکلگیری تورم تقاضامحور منجر شود تا افزایش بیشتر نرخ بهره توجیهپذیر باشد.
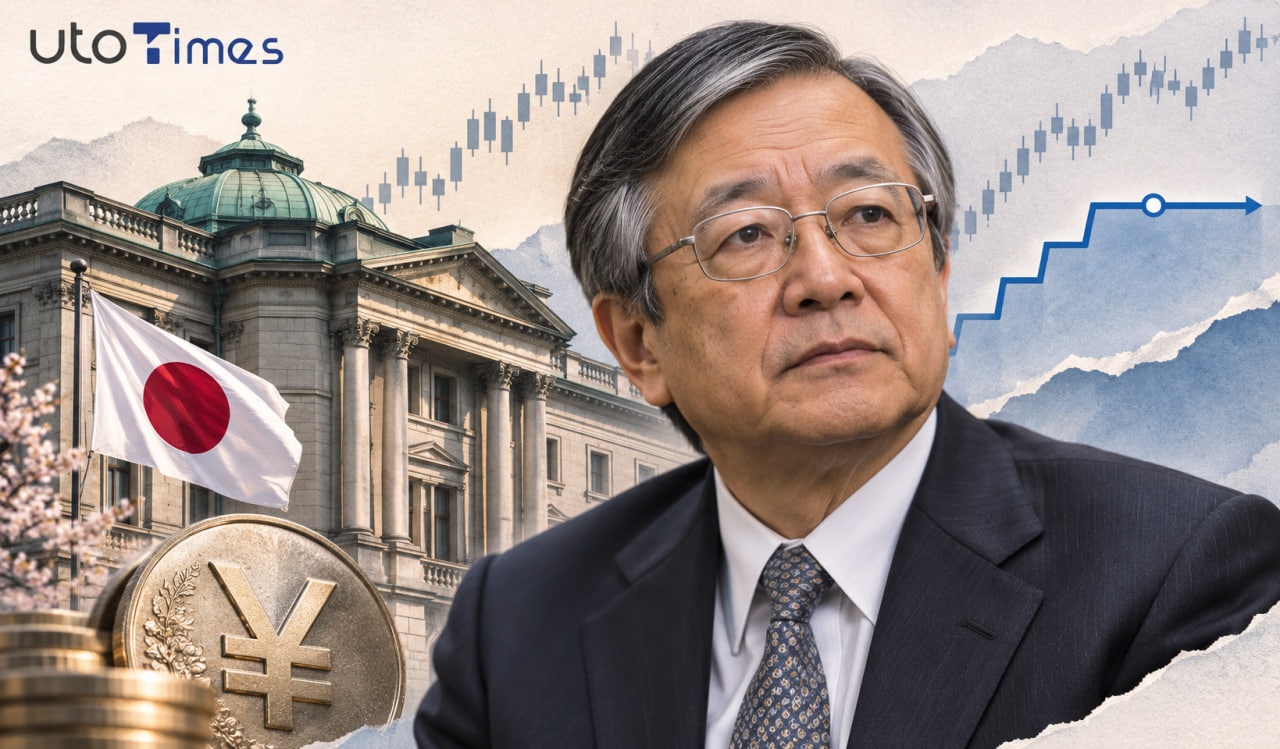
توئیچیرو آسادا، عضو هیئتمدیره بانک مرکزی ژاپن (BoJ) که پیشتر با دو مرحله افزایش نرخ بهره در سال جاری مخالفت کرده بود، خواستار احتیاط در سرعت ادامه سیاست انقباضی شد. او معتقد است نرخ بهره ژاپن اکنون به محدوده خنثی نزدیک شده و افزایش بیشتر آن، بدون شکلگیری تورم ناشی از تقاضای داخلی، میتواند فعالیت اقتصادی را با ریسک بیشتری مواجه کند.
اظهارات آسادا در حالی مطرح شده که بیشتر اقتصاددانان همچنان انتظار دارند بانک مرکزی ژاپن در نشست دسامبر نرخ بهره را افزایش دهد. با این حال، موضع او نشان میدهد درباره سرعت افزایشهای بعدی در میان اعضای هیئتمدیره اجماع کاملی وجود ندارد.
آسادا: افزایش بیشتر نرخ بهره میتواند به اقتصاد آسیب بزند
آسادا روز پنجشنبه در سخنرانی خود برای مقامهای محلی در ناگازاکی تأکید کرد که بانک مرکزی ژاپن باید در تعیین سرعت افزایشهای بعدی نرخ بهره، ملاحظات بیشتری را در نظر بگیرد.
او با اشاره به اینکه نرخ سیاستی بانک مرکزی پس از افزایشهای ژوئن و سپتامبر به ۱.۲۵ درصد رسیده است، گفت برآورد بانک مرکزی از نرخ بهره خنثی، یعنی سطحی که نه موجب تحریک و نه باعث محدودشدن فعالیت اقتصادی میشود، در محدوده اندکی بالاتر از ۱ درصد تا ۲.۵ درصد قرار دارد.
از نگاه آسادا، نرخ بهره فعلی ژاپن اکنون وارد این محدوده شده و بهتدریج از میزان انبساطیبودن سیاست پولی کاسته میشود. به همین دلیل، افزایشهای بیشتر نرخ بهره میتواند نسبت به ابتدای چرخه انقباضی، ریسک بیشتری برای فعالیت اقتصادی ایجاد کند.
او همچنین یادآور شد که ممکن است یک سال یا حتی بیشتر طول بکشد تا آثار کامل افزایش نرخ بهره در اقتصاد نمایان شود؛ موضوعی که ضرورت احتیاط در تصمیمگیریهای بعدی را افزایش میدهد.
ضعف مصرف خانوارها؛ مهمترین نگرانی عضو بانک مرکزی ژاپن
یکی از محورهای اصلی نگرانی آسادا، وضعیت تقاضای داخلی و بهویژه مصرف خانوارهاست.
بانک مرکزی ژاپن در ارزیابی رسمی خود، مصرف خصوصی را مقاوم توصیف میکند؛ اما آسادا معتقد است هزینهکرد خانوارها تقریباً بدون تغییر باقی مانده و هنوز قدرت کافی برای ایجاد رشد فراگیر اقتصادی ندارد.
او همچنین تأکید کرد افزایشهای اخیر قیمتها لزوماً ناشی از تقاضای قوی نیستند. از نظر این عضو هیئتمدیره، افزایش بیشتر نرخ بهره زمانی توجیه قویتری خواهد داشت که رشد دستمزدها به افزایش تقاضا و شکلگیری تورم ناشی از تقاضای داخلی منجر شود.
این دیدگاه نشان میدهد آسادا میان تورمی که از افزایش هزینه واردات و مواد اولیه ناشی میشود و تورمی که ریشه در قدرت تقاضای داخلی دارد، تفاوت قائل است.
سود شرکتها و افزایش دستمزدها همچنان از اقتصاد حمایت میکنند
آسادا در کنار اشاره به ضعف مصرف، به برخی نشانههای مثبت اقتصاد ژاپن نیز پرداخت.
-
سود شرکتها در سطح بالایی قرار دارد و بخشی از این وضعیت از تقاضای جهانی مرتبط با هوش مصنوعی حمایت میشود.
-
نرخ بیکاری حدود ۲.۵ درصد است که نشاندهنده محدودبودن ظرفیت مازاد در بازار کار است.
-
افزایش دستمزد پایه برای سومین سال متوالی ادامه یافته است.
-
دستمزدهای واقعی از ابتدای سال ۲۰۲۶ مثبت بودهاند.
با وجود این عوامل، آسادا تأکید کرد که همچنان باید مشخص شود فشار هزینهها در بخشهای بالادستی زنجیره تولید با چه سرعتی به قیمت کالاها و خدمات مصرفی منتقل خواهد شد.
تورم تولیدکننده ژاپن به ۷.۱ درصد رسید
اظهارات آسادا در روزی مطرح شد که آمارهای اقتصادی از افزایش ۷.۱ درصدی قیمت تولیدکننده ژاپن در ماه اکتبر نسبت به سال قبل حکایت داشت؛ رقمی که بالاتر از انتظارات بازار بود.
تورم قیمت تولیدکننده در ماههای اخیر حدود ۷ درصد بوده و افزایش هزینههای ورودی، بهویژه در بخش انرژی و مواد اولیه، همچنان یکی از عوامل فشار بر اقتصاد ژاپن محسوب میشود.
در بخش مصرفکننده نیز تورم هسته حدود ۲ درصد گزارش شده است؛ با این حال، یارانههای دولتی انرژی بخشی از فشارهای قیمتی را کاهش دادهاند. شاخصی که این عوامل سیاستی را حذف میکند، تورمی در محدوده ۳ تا ۳.۵ درصد را نشان میدهد.
این وضعیت معادله سیاستگذاری بانک مرکزی ژاپن را پیچیده کرده است: از یک سو، فشار هزینهها و رشد دستمزدها میتوانند افزایش نرخ بهره را توجیه کنند و از سوی دیگر، ضعف مصرف خانوارها خطر انقباض بیش از حد سیاست پولی را افزایش میدهد.
تأثیر موضع آسادا بر ین ژاپن و اوراق قرضه
موضع محتاطانه آسادا میتواند از انتظارات مربوط به افزایش سریع نرخ بهره در ژاپن بکاهد. این موضوع بهویژه برای بازار فارکس اهمیت دارد؛ زیرا همزمان با اظهارات او، مقامهای وزارت دارایی ژاپن درباره سرعت بالای نوسانات ین هشدار داده بودند و نرخ برابری USDJPY در نزدیکی سطح ۱۶۰ قرار داشت.
اظهارات انبساطیتر یک عضو هیئتمدیره بانک مرکزی میتواند به معاملهگرانی که روی تضعیف ین حساب میکنند، استدلال بیشتری بدهد و در مقابل، تلاش مقامهای ژاپنی برای حمایت کلامی از این ارز را دشوارتر کند.
در بازار اوراق قرضه دولتی ژاپن نیز تأکید آسادا بر احتیاط میتواند این انتظار را تقویت کند که افزایشهای نرخ بهره پس از دسامبر تدریجی خواهند بود؛ موضوعی که ممکن است مانع رشد بیشتر بازده اوراق در سررسیدهای کوتاهمدت شود.
با این حال، افزایش ۷.۱ درصدی قیمت تولیدکننده و فشار هزینههای انرژی همچنان استدلالهای مهمی در حمایت از اعضای انقباضیتر هیئتمدیره بانک مرکزی ژاپن هستند.
آیا آسادا در نشست دسامبر دوباره مخالفت خواهد کرد؟
آسادا در رأیگیریهای مربوط به افزایش نرخ بهره در ژوئن و سپتامبر مخالفت خود را ثبت کرده بود و اظهارات تازه او نشان میدهد همچنان نسبت به سرعت سیاست انقباضی بانک مرکزی محتاط است.
با این حال، سخنرانی او احتمالاً تغییر بزرگی در انتظارات بازار برای نشست دسامبر ایجاد نمیکند؛ زیرا افزایش نرخ بهره در این نشست همچنان سناریوی مورد انتظار بیشتر اقتصاددانان است.
مخالفت یک عضو هیئتمدیره نیز بهتنهایی مانع تصویب افزایش نرخ بهره نخواهد شد، اما میتواند اختلافنظر درون بانک مرکزی ژاپن درباره سرعت ادامه سیاست انقباضی را آشکارتر کند.
در مجموع، پیام اصلی آسادا مخالفت قطعی با افزایش نرخ بهره در دسامبر نیست؛ بلکه تأکید بر این است که پس از نزدیکشدن نرخ سیاستی به محدوده خنثی، هر افزایش جدید باید با دقت بیشتری و بر اساس شواهدی از تقویت تقاضای داخلی و تورم پایدار انجام شود.
مطالب مرتبط

هشدار تازه توکیو به بازار فارکس؛ ژاپن آماده دفاع دوباره از ین میشود؟
در یک نگاه آتسوشی میمورا اعلام کرد نوسانات اخیر ارز، بهویژه تحولات چند روز گذشته، بیش از حد سریع بوده است. نرخ USDJPY بار دیگر […]
مشاهده خبر
زلزله در انویدیا؛ والاستریت ژورنال از احتمال برکناری جنسن هوانگ خبر داد
در یک نگاه افت معاملات آتی: معاملات آتی نزدک ۱۰۰ حدود ۰.۸ درصد و معاملات آتی S&P 500 حدود ۰.۳ درصد کاهش یافتند. فشار بر […]
مشاهده خبر
تورم داغ آمریکا پیشبینی دویچهبانک را تغییر داد؛ فدرال رزرو در سه نشست متوالی نرخ بهره را بالا میبرد؟
در یک نگاه پیشبینی جدید دویچهبانک: سه افزایش ۲۵ نقطه پایهای نرخ بهره در دسامبر، ژانویه و مارس؛ در مجموع ۷۵ نقطه پایه افزایش. عامل […]
مشاهده خبر
دیدگاهتان را بنویسید.
برای مشارکت در گفتوگو وارد حساب کاربری خود شوید.
ورود و ثبتنام