


تقویم مهم بازارهای سهام آمریکا و جهان: ۱۸ تا ۲۲ آبان ۱۴۰۵
 بابک شیری علیا
زمان مطالعه: ۲۸ دقیقه
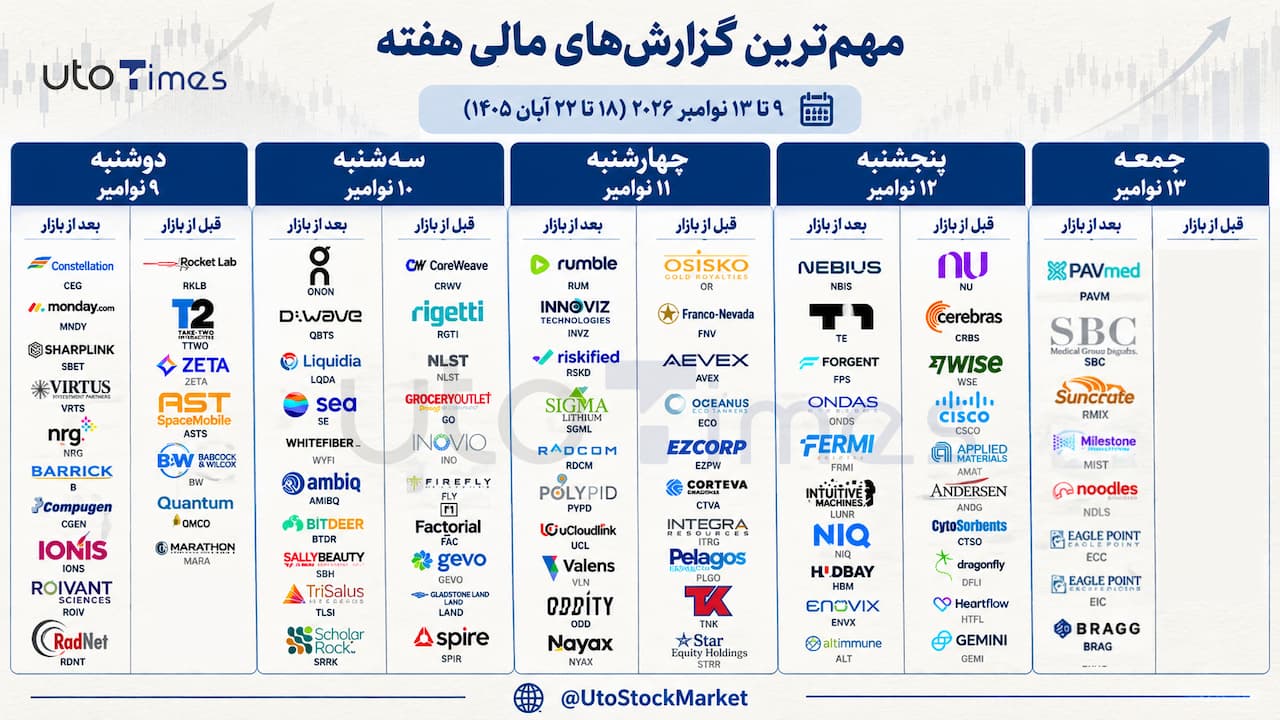
بازارهای سهام جهان هفته معاملاتی جدید را در شرایطی آغاز میکنند که موجی از نگرانی درباره بازده سرمایهگذاری در هوش مصنوعی، هزینه تأمین مالی شرکتها و مسیر آتی نرخ بهره، معادلات سرمایهگذاران را تغییر داده است. در هفته منتهی به ۶ نوامبر، شاخصهای اصلی آمریکا با افت همراه شدند و فشار فروش در سهام فناوری، نیمهرساناها و شرکتهای مرتبط با زیرساخت مراکز داده افزایش یافت. همزمان، کاهش شدید قیمت نفت به تضعیف سهام انرژی انجامید و بخشی از سرمایهها به سمت صنایع دفاعیتر و شرکتهایی با جریان نقدی باثبات حرکت کرد.
در هفته ۹ تا ۱۳ نوامبر، انتشار شاخص قیمت مصرفکننده آمریکا برای ماه اکتبر، گزارشهای مالی شرکتهای مهم فناوری و دادههای اقتصادی چین، سه محور اصلی توجه بازارها خواهند بود. اهمیت این هفته تنها به انتشار چند آمار اقتصادی محدود نمیشود؛ بلکه سرمایهگذاران در حال ارزیابی مجدد رابطه میان رشد سرمایهگذاری در هوش مصنوعی، سودآوری واقعی شرکتها، هزینه سرمایه و ظرفیت اقتصاد جهانی برای حفظ رشد هستند. در چنین فضایی، واکنش بازار به دادهها میتواند به اندازه خود ارقام اهمیت داشته باشد.
- بازار سهام آمریکا پس از افت سنگین نمادهای فناوری، در انتظار داده تورمی اکتبر و گزارش شرکتهای مهم هوش مصنوعی قرار دارد.
- شاخص قیمت مصرفکننده آمریکا و انتظارات نرخ بهره، مهمترین محرک جهتگیری بازار در هفته پیش رو خواهند بود.
- در اروپا، گزارش شرکتها و تحولات بخشهای صنعتی، مالی و مصرفی در کانون توجه قرار میگیرند.
- در آسیا، آمار تورم، تجارت خارجی و اعتبارات چین میتواند تصویر روشنتری از تقاضای داخلی و وضعیت اقتصاد منطقه ارائه کند.
فهرست مهمترین رویدادهای اقتصادی و سهامی هفته
دوشنبه ۹ نوامبر ۲۰۲۶ | گزارشهای مهم سهام
سهشنبه ۱۰ نوامبر ۲۰۲۶ | گزارشهای مهم سهام
چهارشنبه ۱۱ نوامبر ۲۰۲۶ | گزارشهای مهم سهام
پنجشنبه ۱۲ نوامبر ۲۰۲۶ | گزارشهای مهم سهام
جمعه ۱۳ نوامبر ۲۰۲۶ | گزارشهای مهم سهام
بازار سهام آمریکا؛ اصلاح فناوری و آزمون دوباره اعتماد سرمایهگذاران
بازار سهام اروپا؛ تمرکز بر گزارش شرکتها و تابآوری بخشهای صنعتی
دوشنبه ۹ نوامبر ۲۰۲۶ | گزارشهای مهم سهام
| شرکت | نماد | آخرین قیمت | ارزش بازار | پیشبینی درآمد | پیشبینی EPS |
|---|---|---|---|---|---|
| British American Tobacco ADR | BTI | 60.89 دلار | 131.07 میلیارد دلار | — | — |
| Grupo Mexico | GMBXF | 11.77 دلار | 91.43 میلیارد دلار | 5.95 میلیارد دلار | 0.2257 دلار |
| Constellation Energy | CEG | 249.95 دلار | 88.56 میلیارد دلار | 9.21 میلیارد دلار | 3.72 دلار |
| KKR & Co | KKR | 96.48 دلار | 86.60 میلیارد دلار | 2.69 میلیارد دلار | 1.59 دلار |
| UCB ADR | UCBJY | 161.88 دلار | 61.79 میلیارد دلار | — | — |
| Lonza Group AG ADR | LZAGY | 80.75 دلار | 56.46 میلیارد دلار | — | — |
| Occidental Petroleum | OXY | 56.38 دلار | 56.36 میلیارد دلار | 6.61 میلیارد دلار | 1.34 دلار |
| Ferguson | FERG | 233.70 دلار | 45.21 میلیارد دلار | — | 3.54 دلار |
| Take-Two Interactive | TTWO | 214.87 دلار | 40.18 میلیارد دلار | 1.61 میلیارد دلار | 0.9709 دلار |
| Hannover Re ADR | HVRRY | 54.31 دلار | 39.36 میلیارد دلار | 7.81 میلیارد دلار | 1.03 دلار |
| Orix ADR | IX | 34.85 دلار | 37.32 میلیارد دلار | 6.28 میلیارد دلار | 1.54 دلار |
سهشنبه ۱۰ نوامبر ۲۰۲۶ | گزارشهای مهم سهام
| شرکت | نماد | آخرین قیمت | ارزش بازار | پیشبینی درآمد | پیشبینی EPS |
|---|---|---|---|---|---|
| SoftBank Group ADR | SFTBY | 11.47 دلار | 127.61 میلیارد دلار | 12.73 میلیارد دلار | -0.0279 دلار |
| SoftBank Group Corp. | SFTBF | 23.10 دلار | 127.61 میلیارد دلار | 2 تریلیون دلار | -8.70 دلار |
| Petrobras Preferred ADR | PBRa | 16.40 دلار | 113.76 میلیارد دلار | 32.20 میلیارد دلار | 1.26 دلار |
| Petrobras ADR | PBR | 18.53 دلار | 113.76 میلیارد دلار | 31.59 میلیارد دلار | 1.24 دلار |
| TransDigm | TDG | 1,197.01 دلار | 66.17 میلیارد دلار | 2.95 میلیارد دلار | 12.22 دلار |
| Infineon ADR | IFNNY | 51.17 دلار | 66.08 میلیارد دلار | 5.37 میلیارد دلار | 0.7069 دلار |
| Sea ADR | SE | 75.73 دلار | 46.38 میلیارد دلار | 8.10 میلیارد دلار | 0.9914 دلار |
| Alcon | ALC | 74.94 دلار | 36.11 میلیارد دلار | 2.73 میلیارد دلار | 0.8779 دلار |
| Vodafone Group ADR | VOD | 15.58 دلار | 35.82 میلیارد دلار | 12.26 میلیارد دلار | — |
| Henkel AG ADR | HENOY | 23.30 دلار | 35.18 میلیارد دلار | 6.35 میلیارد دلار | 0.7923 دلار |
| Henkel AG & Co. KGaA ADR | HENKY | 20.77 دلار | 35.18 میلیارد دلار | 6.35 میلیارد دلار | 0.7923 دلار |
| Ecopetrol ADR | EC | 15.55 دلار | 32.88 میلیارد دلار | 33.84 تریلیون دلار | 1,808.23 دلار |
| Venture Global | VG | 11.53 دلار | 28.83 میلیارد دلار | — | 0.26 دلار |
| Suzuki Motor ADR | SZKMY | 57.20 دلار | 26.74 میلیارد دلار | 10.90 میلیارد دلار | 1.10 دلار |
| CoreWeave | CRWV | 46.40 دلار | 25.59 میلیارد دلار | — | 0.09 دلار |
| Telefonica Brasil ADR | VIV | 11.43 دلار | 18.28 میلیارد دلار | 3.12 میلیارد دلار | 0.2533 دلار |
| Nexon ADR | NEXOY | 18.16 دلار | 14.12 میلیارد دلار | 798.13 میلیون دلار | 0.1283 دلار |
| Embraer ADR | EMBJ | 74.08 دلار | 13.21 میلیارد دلار | 2.21 میلیارد دلار | 0.8018 دلار |
| On Holding | ONON | 37.36 دلار | 12.49 میلیارد دلار | 929.82 میلیون دلار | 0.3764 دلار |
| Subaru ADR | FUJHY | 8.62 دلار | 12.08 میلیارد دلار | 8.06 میلیارد دلار | 0.2466 دلار |
چهارشنبه ۱۱ نوامبر ۲۰۲۶ | گزارشهای مهم سهام
| شرکت | نماد | آخرین قیمت | ارزش بازار | پیشبینی درآمد | پیشبینی EPS |
|---|---|---|---|---|---|
| E.ON SE ADR | EONGY | 21.21 دلار | 55.58 میلیارد دلار | — | 0.3544 دلار |
| Franco-Nevada | FNV | 254.95 دلار | 49.18 میلیارد دلار | 611.43 میلیون دلار | 1.87 دلار |
| RWE AG PK ADR | RWEOY | 64.02 دلار | 45.63 میلیارد دلار | — | 0.7207 دلار |
| Honda Motor ADR | HMC | 35.78 دلار | 44.97 میلیارد دلار | 36.84 میلیارد دلار | 0.6287 دلار |
| Vestas Wind Systems ADR | VWDRY | 10.32 دلار | 30.59 میلیارد دلار | 6.87 میلیارد دلار | 0.1522 دلار |
| Vestas Wind | VWSYF | 30.99 دلار | 30.59 میلیارد دلار | 6.87 میلیارد دلار | 0.4565 دلار |
| Aviva ADR | AVVIY | 19.82 دلار | 29.31 میلیارد دلار | — | — |
| Ageas SA/NV ADR | AGESY | 86.44 دلار | 18.06 میلیارد دلار | — | — |
| Daiwa House ADR | DWAHY | 14.53 دلار | 17.85 میلیارد دلار | 9.02 میلیارد دلار | 0.296 دلار |
| Banco do Brasil ADR | BDORY | 3.15 دلار | 17.71 میلیارد دلار | 8.41 میلیارد دلار | 0.1411 دلار |
| CGI Inc. | GIB | 83.29 دلار | 17.04 میلیارد دلار | 2.92 میلیارد دلار | 1.63 دلار |
| Secom ADR | SOMLY | 10.53 دلار | 16.88 میلیارد دلار | 1.98 میلیارد دلار | — |
| Kirin Holdings ADR | KNBWY | 19.03 دلار | 14.92 میلیارد دلار | 4 میلیارد دلار | 0.3195 دلار |
| Kajima ADR | KAJMY | 29.10 دلار | 12.97 میلیارد دلار | 4.46 میلیارد دلار | 0.5977 دلار |
| Tetra Tech | TTEK | 40.29 دلار | 10.32 میلیارد دلار | 1.15 میلیارد دلار | 0.4683 دلار |
پنجشنبه ۱۲ نوامبر ۲۰۲۶ | گزارشهای مهم سهام
| شرکت | نماد | آخرین قیمت | ارزش بازار | پیشبینی درآمد | پیشبینی EPS |
|---|---|---|---|---|---|
| Cisco Systems | CSCO | 93.85 دلار | 369.49 میلیارد دلار | 18.11 میلیارد دلار | 1.32 دلار |
| Applied Materials | AMAT | 332.72 دلار | 264.04 میلیارد دلار | 10.30 میلیارد دلار | 4.06 دلار |
| Siemens ADR | SIEGY | 146.04 دلار | 225.56 میلیارد دلار | 26.24 میلیارد دلار | 1.59 دلار |
| Allianz ADR | ALIZY | 49.92 دلار | 187.94 میلیارد دلار | 47 میلیارد دلار | 1.03 دلار |
| Rolls-Royce Holdings ADR | RYCEY | 16.76 دلار | 138.79 میلیارد دلار | — | — |
| Zurich Insurance Group | ZFSVF | 770.00 دلار | 116.14 میلیارد دلار | — | — |
| Zurich Insurance Group ADR | ZURVY | 38.28 دلار | 116.14 میلیارد دلار | — | — |
| Enel ADR | ENLAY | 10.72 دلار | 107.15 میلیارد دلار | 25.27 میلیارد دلار | 0.213 دلار |
| Hon Hai Precision ADR | HNHPF | 13.71 دلار | 96.04 میلیارد دلار | 87.72 میلیارد دلار | 0.3055 دلار |
| Brookfield | BN | 41.38 دلار | 92.39 میلیارد دلار | 1.81 میلیارد دلار | 0.6978 دلار |
| Munich Re ADR | MURGY | 12.67 دلار | 78.62 میلیارد دلار | 17.81 میلیارد دلار | 0.2519 دلار |
| Merck ADR | MKKGY | 33.17 دلار | 72.05 میلیارد دلار | 6.25 میلیارد دلار | 0.482 دلار |
| Nu Holdings | NU | 12.03 دلار | 58.11 میلیارد دلار | 5.91 میلیارد دلار | 0.2275 دلار |
| KBC Group ADR | KBCSY | 64.73 دلار | 51.88 میلیارد دلار | 4 میلیارد دلار | 1.68 دلار |
| Nebius Group | NBIS | 129.49 دلار | 35.49 میلیارد دلار | 75.96 میلیارد دلار | -67.28 دلار |
جمعه ۱۳ نوامبر ۲۰۲۶ | گزارشهای مهم سهام
| شرکت | نماد | آخرین قیمت | ارزش بازار | پیشبینی درآمد | پیشبینی EPS |
|---|---|---|---|---|---|
| Mitsubishi UFJ Financial ADR | MUFG | 20.97 دلار | 228.95 میلیارد دلار | 10.57 میلیارد دلار | 0.4283 دلار |
| Sumitomo Mitsui Financial ADR | SMFG | 23.31 دلار | 143.83 میلیارد دلار | 8.03 میلیارد دلار | 0.409 دلار |
| Compagnie Financière Richemont ADR | CFRUY | 20.57 دلار | 121.63 میلیارد دلار | 6.75 میلیارد دلار | — |
| Mizuho Financial ADR | MFG | 9.40 دلار | 109.66 میلیارد دلار | 6.79 میلیارد دلار | 0.1941 دلار |
| Assicurazioni Generali ADR | ARZGY | 24.21 دلار | 73.66 میلیارد دلار | — | 0.4752 دلار |
| Singapore Telecommunications ADR | SGAPY | 31.91 دلار | 51.93 میلیارد دلار | 2.93 میلیارد دلار | 0.3559 دلار |
✔️ بیشتر بخوانید: رویدادهای اثرگذار بازارهای جهانی را اینجا دنبال کنید.
بازار سهام آمریکا؛ اصلاح فناوری و آزمون دوباره اعتماد سرمایهگذاران
بازار سهام آمریکا مهمترین کانون تحولات هفته گذشته بود. افت شاخصهای اصلی، بهویژه در معاملات روز پنجشنبه، نشان داد که نگرانیهای مربوط به ارزشگذاری شرکتهای فناوری از سطح یک نوسان مقطعی فراتر رفته است. سرمایهگذاران اکنون بیش از گذشته درباره کیفیت درآمدها، پایداری حاشیه سود، میزان بدهی و بازده سرمایهگذاریهای عظیم در زیرساخت هوش مصنوعی پرسش مطرح میکنند.
در هفته منتهی به جمعه ۶ نوامبر، شاخص نزدک مرکب با افت ۳.۴ درصدی به ۲۴٬۵۷۹.۴۳ واحد رسید و چهارمین کاهش هفتگی متوالی خود را ثبت کرد. شاخص اساندپی ۵۰۰ نیز ۲.۷ درصد کاهش یافت و در سطح ۷٬۳۷۶.۸۶ واحد قرار گرفت. داوجونز با افت محدودتر ۰.۹ درصدی، هفته را در سطح ۵۱٬۲۸۵.۷۳ واحد به پایان رساند. تفاوت عملکرد این شاخصها نشان میدهد فشار فروش در بخش فناوری و شرکتهای رشدی متمرکزتر بوده و سهام سنتیتر و دفاعی مقاومت نسبی بیشتری نشان دادهاند.
سقوط پنجشنبه؛ نقطه عطفی در رفتار معاملهگران
یکی از مهمترین رویدادهای هفته، افت شدید بازار در پنجشنبه ۵ نوامبر بود. در این جلسه معاملاتی، نزدک ۵.۵۲ درصد سقوط کرد و به ۲۴٬۳۱۵ واحد رسید. اساندپی ۵۰۰ نیز ۴.۳۶ درصد افت کرد و در سطح ۷٬۳۵۳.۷۳ واحد قرار گرفت. داوجونز هم با کاهش ۳.۴۴ درصدی به ۵۱٬۵۲۳.۰۶ واحد رسید. این افت، شدیدترین کاهش روزانه بازار از آوریل ۲۰۲۵ توصیف شده است.
فشار فروش در سهام فناوری بسیار شدیدتر بود. شاخص بخش فناوری اساندپی ۵۰۰ حدود ۷.۳ درصد کاهش یافت و شاخص نیمهرساناهای فیلادلفیا بیش از ۱۲ درصد افت کرد. چنین حرکتی نشان میدهد که بازار صرفاً در حال کاهش وزن چند شرکت بزرگ نیست؛ بلکه در حال بازنگری در ارزشگذاری زنجیرهای از کسبوکارهاست که رشد درآمد آنها به توسعه زیرساخت هوش مصنوعی وابستگی دارد.
شاخص نزدک نیز در مقطعی نزدیک به ۱۲ درصد پایینتر از رکورد ثبتشده در ۶ اکتبر قرار گرفت. کاهش بیش از ۱۰ درصدی از اوج اخیر، در تعریف متعارف بازار، ورود شاخص به محدوده اصلاح قیمتی محسوب میشود. با وجود بازگشت نسبی سهام فناوری در روز جمعه، این بهبود برای جبران زیان هفتگی کافی نبود. بنابراین، بازگشت یکروزه قیمتها را نباید بهتنهایی نشانه پایان فشار فروش دانست.
انتخابات میاندورهای و افزایش ابهام درباره توسعه مراکز داده
انتخابات میاندورهای آمریکا در سوم نوامبر و پیروزی دموکراتها در هر دو مجلس کنگره، یکی از عوامل جدید اثرگذار بر انتظارات بازار بوده است. نگرانی اصلی سرمایهگذاران به احتمال افزایش نظارت سیاسی و مقرراتی بر پروژههای بزرگ مراکز داده مربوط میشود. این پروژهها به مصرف قابلتوجه برق، زمین، آب و زیرساخت انتقال انرژی نیاز دارند و در برخی مناطق با مخالفتهای زیستمحیطی و اجتماعی روبهرو هستند.
پیروزی دموکراتها بهخودیخود به معنای توقف توسعه مراکز داده نیست؛ اما میتواند روند اخذ مجوزها، تأمین برق و اجرای پروژهها را پیچیدهتر کند. این موضوع برای شرکتهایی که بخش بزرگی از ارزشگذاری آنها بر مبنای رشد سریع ظرفیت پردازشی و تقاضای آتی هوش مصنوعی شکل گرفته، اهمیت دارد. سرمایهگذاران اکنون باید علاوه بر تقاضای فناوری، امکان اجرای پروژهها و زمانبندی تبدیل سرمایهگذاری به درآمد را نیز ارزیابی کنند.
در این میان، تفاوت میان تقاضای بلندمدت برای هوش مصنوعی و توانایی شرکتها برای کسب بازده اقتصادی از آن اهمیت ویژهای دارد. حتی اگر تقاضا برای پردازش و خدمات هوش مصنوعی در بلندمدت افزایش یابد، تأخیر در احداث مراکز داده یا افزایش هزینه برق و تأمین مالی میتواند بازده سرمایهگذاری را کاهش دهد. بازار در حال انتقال از مرحله قیمتگذاری وعدههای رشد به مرحله مطالبه شواهد مالی است.
هوش مصنوعی؛ از رشد سرمایهگذاری تا الزام اثبات سودآوری
در سالهای اخیر، سرمایهگذاری در تراشهها، تجهیزات شبکه، مراکز داده و خدمات ابری به یکی از مهمترین محرکهای رشد بازار سهام آمریکا تبدیل شده است. با این حال، افزایش هزینههای سرمایهای شرکتها اکنون پرسشهای تازهای درباره بازده این سرمایهگذاریها ایجاد کرده است. رشد درآمد، بهتنهایی برای توجیه ارزشگذاریهای بالا کافی نیست؛ بلکه باید مشخص شود این درآمد با چه سطحی از هزینه، بدهی و رقیقشدن مالکیت سهامداران به دست میآید.
نگرانی درباره بازده اقتصادی سرمایهگذاریهای هوش مصنوعی پس از انتشار تحلیلهایی درباره ضرورت بررسی دقیقتر درآمدزایی این فناوری تشدید شد. گزارشهای مالی شرکتهای فعال در زنجیره نیمهرسانا و پردازش نیز واکنشهای متفاوتی ایجاد کردند. حتی عملکرد مالی قدرتمند یک شرکت ممکن است در صورتی که انتظارات بازار از آن بالاتر باشد، به افت قیمت سهام منجر شود. به همین دلیل، معیار اصلی ارزیابی دیگر صرفاً رشد فروش یا اعلام قراردادهای جدید نیست؛ بلکه کیفیت درآمد، جریان نقدی آزاد و بازده سرمایه به همان اندازه اهمیت پیدا کردهاند.
موضوع دیگر، نحوه تأمین مالی توسعه زیرساختهاست. عرضه سهام جدید یا انتشار اوراق بدهی میتواند ظرفیت سرمایهگذاری شرکتها را افزایش دهد، اما هزینه سرمایه و ریسک مالی را نیز بالا میبرد. نمونه قابلتوجه این نگرانی، اقدام اوراکل برای عرضه ۱۰ میلیارد دلار سهام عادی در کنار انتشار ۱۰ میلیارد دلار اوراق بدهی است. چنین تأمین مالی گستردهای ممکن است برای توسعه زیرساخت ضروری باشد، اما همزمان پرسشهایی درباره میزان سرمایه موردنیاز، بازده پروژهها و اثر احتمالی افزایش تعداد سهام بر منافع سهامداران فعلی ایجاد میکند.
نفت و بخش انرژی؛ افت قیمت کالا و فشار بر سهام تولیدکنندگان
بازار انرژی نیز در هفته گذشته یکی از عوامل اصلی تغییر مسیر شاخصهای سهام بود. پس از تصمیم اوپکپلاس برای حفظ سهمیههای تولید، قیمت نفت در چهارم نوامبر با کاهش شدیدی مواجه شد. قراردادهای آتی نفت وست تگزاس اینترمدیت ۸.۳ درصد افت کردند و به ۸۸.۱۲ دلار در هر بشکه رسیدند. نفت برنت نیز با کاهش ۸.۷ درصدی در سطح ۹۴.۶۲ دلار قرار گرفت.
این افت به کاهش ارزش سهام شرکتهای انرژی کمک کرد و شاخص این بخش در مجموع هفته حدود ۱۲ درصد پایین آمد. کاهش قیمت نفت میتواند از مسیر پایین آوردن هزینه انرژی به نفع برخی صنایع و مصرفکنندگان عمل کند؛ اما برای تولیدکنندگان نفت و شرکتهایی که جریان نقدی آنها به قیمتهای بالاتر وابسته است، فشار بر درآمد و حاشیه سود ایجاد میکند. بنابراین، اثر کاهش قیمت نفت بر بازار سهام یکسان نیست و باید میان مصرفکنندگان انرژی و تولیدکنندگان آن تمایز قائل شد.
در هفته پیش رو، تحولات ژئوپلیتیکی خاورمیانه و مواضع کشورهای تولیدکننده نفت همچنان میتوانند بر انتظارات بازار اثر بگذارند. هرگونه تشدید تنش در منطقه ممکن است بخشی از کاهش اخیر قیمت نفت را معکوس کند. در مقابل، تداوم عرضه کافی و نگرانی درباره تقاضای جهانی میتواند مانع شکلگیری یک روند صعودی پایدار در قیمتها شود.
تورم آمریکا؛ مهمترین آزمون بازار در هفته پیش رو
مهمترین رویداد اقتصادی هفته ۹ تا ۱۳ نوامبر، انتشار شاخص قیمت مصرفکننده آمریکا برای ماه اکتبر در روز سهشنبه ۱۰ نوامبر است. این گزارش در شرایطی منتشر میشود که سرمایهگذاران درباره مسیر نرخ بهره فدرال رزرو و احتمال افزایش دوباره آن در نشست دسامبر حساس شدهاند. بر اساس اطلاعات منتشرشده در منابع ارسالی، معاملات آتی نرخ بهره پس از انتشار دادههای اشتغال قویتر از انتظار، احتمال افزایش نرخ بهره در نشست ۸ و ۹ دسامبر را حدود ۸۰ درصد منعکس میکردند.
این احتمال، پیشبینی قطعی تصمیم فدرال رزرو نیست؛ بلکه بازتاب قیمتگذاری بازار در یک مقطع زمانی است و میتواند با انتشار دادههای جدید تغییر کند. از همین رو، شاخص قیمت مصرفکننده اکتبر اهمیت زیادی دارد. اگر تورم هسته کمتر از انتظار افزایش یابد، ممکن است بخشی از نگرانیها درباره تشدید سیاست پولی کاهش پیدا کند. چنین نتیجهای میتواند از ارزشگذاری داراییهای بلندمدت، بهویژه سهام فناوری، حمایت کند.
در مقابل، افزایش غیرمنتظره تورم هسته میتواند بازده اوراق خزانهداری را تحت فشار صعودی قرار دهد. افزایش بازده اوراق معمولاً نرخ تنزیل جریانهای نقدی آینده را بالا میبرد و به همین دلیل، سهام شرکتهایی که بخش مهمی از ارزش آنها بر پایه سودآوری بلندمدت شکل گرفته است، حساسیت بیشتری نشان میدهند. در چنین شرایطی، شرکتهای فناوری با ارزشگذاری بالا ممکن است بیش از صنایع دارای جریان نقدی باثبات تحت فشار قرار گیرند.
سرمایهگذاران علاوه بر شاخص قیمت مصرفکننده، به دادههای قیمت تولیدکننده و اطلاعات مربوط به درآمد واقعی نیز توجه خواهند کرد. شاخص قیمت تولیدکننده میتواند درباره انتقال فشار هزینهها به بنگاهها اطلاعات بیشتری ارائه کند. اگر هزینه نهادهها افزایش یابد اما شرکتها امکان انتقال آن به مشتریان را نداشته باشند، حاشیه سود آنها تحت فشار قرار میگیرد. بنابراین، بررسی تورم از منظر مصرفکننده و تولیدکننده، تصویر کاملتری از شرایط اقتصاد آمریکا به دست میدهد.
شرکتهای مهم آمریکا؛ پنج گزارش اثرگذار بر معاملات هفته
در کنار دادههای اقتصادی، گزارشهای مالی شرکتهای مرتبط با هوش مصنوعی و فناوری میتوانند جهت حرکت بخشی از بازار را مشخص کنند. اهمیت این گزارشها در آن است که هر شرکت نماینده یک حلقه متفاوت از زنجیره زیرساخت هوش مصنوعی است؛ از تولید برق و تأمین توان پردازشی گرفته تا خدمات ابری، تجهیزات ساخت تراشه و شبکههای ارتباطی.
۱. کانستلیشن انرژی؛ سنجش تقاضای برق مراکز داده
کانستلیشن انرژی در ابتدای هفته گزارش مالی خود را منتشر میکند. این شرکت به دلیل فعالیت در حوزه تولید برق، از جمله بنگاههایی است که سرمایهگذاران آن را در ارتباط با افزایش تقاضای انرژی مراکز داده زیر نظر دارند. پرسش اصلی بازار، میزان رشد تقاضای برق و ظرفیت شرکت برای تبدیل قراردادهای بلندمدت به درآمد پایدار است.
با این حال، ارتباط میان رشد هوش مصنوعی و سودآوری شرکتهای برق نباید سادهسازی شود. افزایش تقاضا برای برق زمانی به سودآوری پایدار تبدیل میشود که ظرفیت تولید، شبکه انتقال، قراردادهای فروش و هزینههای سرمایهای با یکدیگر تناسب داشته باشند. از سوی دیگر، مخالفتهای محلی و محدودیتهای مجوزدهی میتوانند زمان اجرای پروژههای جدید را طولانیتر کنند.
۲. کورویو؛ آزمون تأمین مالی زیرساخت پردازشی
کورویو یکی از مهمترین شرکتهایی است که گزارش آن میتواند برداشت سرمایهگذاران از پایداری تقاضای پردازش هوش مصنوعی را تحت تأثیر قرار دهد. این شرکت در حوزه زیرساخت رایانش ابری تخصصی فعالیت میکند و توسعه ظرفیت آن به سرمایهگذاری قابلتوجه در تجهیزات و مراکز داده نیاز دارد.
سرمایهگذاران باید به میزان هزینههای سرمایهای، تعهدات مشتریان، وضعیت سفارشها، ظرفیت تأمین مالی و روند تبدیل قراردادها به درآمد توجه کنند. رشد تقاضا برای خدمات پردازشی زمانی ارزش اقتصادی بیشتری دارد که با جریان نقدی مناسب و بازده قابلقبول سرمایه همراه شود. اگر توسعه ظرفیت از رشد درآمد جلوتر باشد، نگرانی درباره بدهی و نیاز به جذب سرمایه جدید افزایش خواهد یافت.
۳. نبیوس؛ ارزیابی چشمانداز شرکتهای ابری تخصصی
گزارش نبیوس در روز پنجشنبه میتواند اطلاعات تکمیلی درباره وضعیت شرکتهای ارائهدهنده خدمات ابری تخصصی در حوزه هوش مصنوعی فراهم کند. عملکرد این شرکت از آن جهت اهمیت دارد که سرمایهگذاران در حال مقایسه مدلهای کسبوکار، ظرفیت توسعه، قراردادهای مشتریان و نیازهای مالی ارائهدهندگان زیرساخت هستند.
تمرکز بر رشد ظرفیت بدون توجه به هزینه تأمین تجهیزات و انرژی، تصویر ناقصی از وضعیت شرکت ارائه میکند. سرمایهگذاران باید بررسی کنند که آیا تقاضای اعلامشده به قراردادهای درآمدزا تبدیل میشود و آیا شرکت میتواند بدون افزایش بیش از اندازه بدهی یا رقیقکردن سهام، توسعه خود را ادامه دهد.
۴. اپلاید متریالز؛ نشانهای از وضعیت سرمایهگذاری صنعت تراشه
اپلاید متریالز از تأمینکنندگان مهم تجهیزات تولید نیمهرسانا است و گزارش آن میتواند درباره وضعیت سفارشها و سرمایهگذاری شرکتهای تراشهساز اطلاعات ارائه کند. در شرایطی که سهام نیمهرساناها با فشار فروش روبهرو شدهاند، وضعیت سفارشهای تجهیزات و چشمانداز سرمایهگذاری مشتریان اهمیت بیشتری پیدا میکند.
نکته قابلتوجه در دادههای ارائهشده، افزایش برآوردهای سود این شرکت در ۹۰ روز گذشته، همزمان با افت قیمت سهام آن است. این واگرایی نشان میدهد که افت قیمت الزاماً به معنای کاهش انتظارات سودآوری نیست. با این حال، برای ارزیابی دقیقتر باید راهنمای مدیریت، ترکیب سفارشها، حاشیه سود و زمان تحویل تجهیزات بررسی شود.
۵. سیسکو؛ تقاضای شبکه در کنار توسعه مراکز داده
سیسکو در بخش تجهیزات شبکه فعالیت میکند و از مسیر تأمین زیرساخت ارتباطی مراکز داده میتواند از توسعه هوش مصنوعی منتفع شود. گزارش این شرکت برای سنجش میزان تبدیل تقاضای مرتبط با هوش مصنوعی به سفارشهای واقعی اهمیت دارد. سرمایهگذاران علاوه بر درآمد، به روند سفارشهای مرتبط با شبکه، حاشیه سود و راهنمای مدیریت درباره تقاضای سازمانی توجه خواهند کرد.
اگر رشد سفارشها با بهبود سودآوری همراه باشد، میتواند نشان دهد که بخشی از سرمایهگذاریهای هوش مصنوعی به درآمد شرکتهای زیرساختی تبدیل شده است. در مقابل، ضعف سفارشها یا کاهش حاشیه سود ممکن است نگرانیها درباره کندشدن چرخه سرمایهگذاری را تقویت کند.
در مجموع، گزارش این پنج شرکت امکان بررسی زنجیرهای از اقتصاد هوش مصنوعی را فراهم میکند. با این حال، نباید عملکرد یک شرکت را به کل صنعت تعمیم داد. هر حلقه از این زنجیره، ساختار هزینه، قدرت قیمتگذاری، نیاز سرمایهای و میزان وابستگی متفاوتی به چرخه توسعه مراکز داده دارد.
نوسان بازار و تغییر رفتار سرمایهگذاران
افزایش نوسان در هفته گذشته نشانهای از بالا رفتن تقاضا برای پوشش ریسک بود. شاخص نوسان بازار اختیار معامله شیکاگو در جریان افت پنجشنبه ۶۹.۶۶ درصد افزایش یافت و به ۲۸.۱۸ واحد رسید. این رشد نشان میدهد معاملهگران برای محافظت از پرتفوی خود در برابر افت بیشتر، هزینه بیشتری پرداخت کردهاند.
در کنار آن، گزارشها از افزایش موقعیتهای اختیار فروش و کاهش ریسک در برخی راهبردهای معاملاتی حکایت داشتند. صندوقهای نظاممند و معاملهگران کمی ممکن است در واکنش به افزایش نوسان و شکستهشدن سطوح قیمتی، بخشی از موقعیتهای خود را کاهش دهند. چنین رفتاری میتواند افت قیمت را تشدید کند؛ زیرا فروش ناشی از مدیریت ریسک لزوماً به معنای تغییر فوری در ارزش بنیادی شرکتها نیست.
در بازار اوراق بدهی نیز خرید داراییهای امنتر مورد توجه قرار گرفت. با این حال، بازده اوراق خزانهداری دهساله همچنان در سطح بالایی قرار داشت و گزارشهای ارائهشده به محدوده ۴.۸۹ درصد اشاره میکنند. برای تحلیل دقیق این متغیر، باید زمان ثبت نرخ و جهت تغییر آن مشخص باشد؛ زیرا صرف اشاره به سطح بازده، بدون مقایسه با روزها و هفتههای قبل، برای نتیجهگیری درباره جریان سرمایه کافی نیست.
چشمانداز راهبردی بازار آمریکا
در کوتاهمدت، بازار آمریکا بیش از هر چیز به ترکیب دادههای تورمی و گزارشهای شرکتها واکنش نشان خواهد داد. کاهش تورم میتواند زمینه بازگشت بخشی از تقاضا به سهام رشدی را فراهم کند؛ اما برای تثبیت روند صعودی، بازار به شواهد بیشتری درباره سودآوری سرمایهگذاریهای هوش مصنوعی نیاز دارد. به بیان دیگر، انتشار یک داده اقتصادی مطلوب لزوماً تمام نگرانیهای بنیادی بازار را برطرف نمیکند.
از منظر تخصیص دارایی، شرکتهایی با جریان نقدی آزاد مثبت، بدهی قابلکنترل، قدرت قیمتگذاری و درآمد متنوع ممکن است در دوره افزایش نوسان عملکرد باثباتتری داشته باشند. در مقابل، شرکتهایی که توسعه آنها به جذب پیوسته سرمایه جدید وابسته است، در برابر افزایش نرخ بهره و کاهش تمایل سرمایهگذاران به ریسک آسیبپذیرتر خواهند بود.
در بخش فناوری نیز رویکرد انتخابگرایانه اهمیت دارد. شرکتهایی که توانستهاند تقاضای هوش مصنوعی را به قراردادهای پایدار، درآمد قابلاندازهگیری و حاشیه سود مناسب تبدیل کنند، از نظر بنیادی وضعیت متفاوتی نسبت به بنگاههایی دارند که ارزشگذاری آنها عمدتاً بر اساس ظرفیتهای آتی شکل گرفته است. بنابراین، ارزیابی هر شرکت باید بر اساس مدل درآمدی و ساختار مالی مستقل آن انجام شود.
بازار سهام اروپا؛ تمرکز بر گزارش شرکتها و تابآوری بخشهای صنعتی
بازارهای اروپایی در هفته ۹ تا ۱۳ نوامبر، علاوه بر تحولات بازار آمریکا، تحت تأثیر گزارشهای مالی شرکتها و دادههای مرتبط با صنایع مختلف قرار خواهند گرفت. در شرایطی که افت سهام فناوری آمریکا نگرانیهایی درباره ارزشگذاری شرکتهای رشدمحور ایجاد کرده، بازار اروپا میتواند از منظر ترکیب بخشی و میزان وابستگی به چرخه سرمایهگذاری هوش مصنوعی رفتار متفاوتی داشته باشد.
با این حال، اروپا از نوسانات جهانی مصون نیست. کاهش قیمت نفت، تغییر بازده اوراق آمریکا، نوسان نرخ ارز و نگرانی درباره تقاضای جهانی میتوانند بر شرکتهای اروپایی اثر بگذارند. شرکتهای صنعتی و صادراتمحور به وضعیت تجارت جهانی حساساند؛ شرکتهای مصرفی به قدرت خرید خانوارها وابستگی دارند و شرکتهای مالی نیز از تغییر نرخ بهره و کیفیت اعتبارات تأثیر میپذیرند.
تقویم گزارشهای مهم شرکتهای اروپایی
در هفته پیش رو، چندین شرکت اروپایی گزارشهای مالی یا بهروزرسانی عملکرد خود را منتشر میکنند. این گزارشها میتوانند اطلاعاتی درباره وضعیت مصرفکننده، سرمایهگذاری صنعتی، بازار املاک، خدمات مالی و هزینههای عملیاتی ارائه دهند.
در روز دوشنبه ۹ نوامبر، شرکت کینوس گزارش نیمسالانه و شرکت آراچآی مگنزیت بیانیه عملکرد سهماهه سوم را منتشر میکنند. روز سهشنبه ۱۰ نوامبر، گزارشها و بهروزرسانیهای شرکتهایی مانند تریآی اینفراستراکچر، فورایمپریت، آوون تکنولوژیز، کالدونیا اینوستمنتس، دیسیسی، آکسفورد اینسترومنتس، پرینسس گروپ، وودافون و واچز آو سوئیس در تقویم قرار دارند. همچنین فروش ماه اکتبر شرکت تیاسامسی در همین روز منتشر میشود که برای ارزیابی تقاضای جهانی نیمهرساناها اهمیت دارد.
در چهارشنبه ۱۱ نوامبر، گزارشهای شرکتهایی مانند آیسیجی، آیتیوی، اسپیرکس گروپ، تیلور ویمپی و وسوویوس مورد توجه قرار خواهند گرفت. پنجشنبه ۱۲ نوامبر نیز مجموعهای از گزارشهای مهم، از جمله نتایج تریآی گروپ، برکبری، بیاندام، اندیور ماینینگ، پرسیمن، پریمیر فودز، کوینتیک، رولزرویس، یونایتد یوتیلیتیز، ویاچ اسمیت و ویز ایر منتشر میشود. در روز جمعه ۱۳ نوامبر نیز گزارش عملکرد آویوا و لند سکیوریتیز در کانون توجه قرار دارد.
این تقویم از نظر ترکیب بخشی اهمیت دارد. گزارش شرکتهای خردهفروشی و مصرفی میتواند نشانههایی از قدرت تقاضای خانوارها ارائه کند. عملکرد شرکتهای صنعتی و مهندسی نیز تصویری از سفارشها و سرمایهگذاری بنگاهها به دست میدهد. در بخش املاک، هزینه تأمین مالی و وضعیت تقاضا برای مسکن و داراییهای تجاری از عوامل کلیدی هستند. در نهایت، گزارش شرکتهای حملونقل و هواپیمایی میتواند اطلاعاتی درباره تقاضای سفر، هزینه سوخت و وضعیت تجارت ارائه کند.
اروپا و پیامدهای اصلاح فناوری آمریکا
یکی از پرسشهای مهم برای سرمایهگذاران اروپایی، میزان سرایت اصلاح سهام فناوری آمریکا به شرکتهای فناوری و صنعتی اروپاست. شرکتهایی که درآمد آنها به تقاضای جهانی نیمهرسانا، تجهیزات تولید تراشه یا سرمایهگذاری مراکز داده وابسته است، ممکن است از تغییر انتظارات سرمایهگذاران تأثیر بپذیرند. انتشار آمار فروش ماه اکتبر تیاسامسی نیز از همین منظر اهمیت دارد؛ زیرا میتواند نشانهای از وضعیت تقاضا در زنجیره جهانی تولید تراشه ارائه کند.
با این حال، افت سهام فناوری آمریکا بهتنهایی به معنای ضعف قطعی تقاضای جهانی تراشه نیست. ممکن است بخشی از کاهش قیمتها ناشی از اصلاح ارزشگذاری و کاهش اهرم مالی باشد، نه افت فوری سفارشها. از این رو، بررسی دادههای فروش، سفارشهای جدید و راهنمای شرکتها باید در کنار رفتار قیمت سهام قرار گیرد.
برای بازار اروپا، ترکیب رشد اقتصادی، هزینه انرژی و شرایط اعتباری نیز اهمیت دارد. افت قیمت نفت میتواند از هزینه انرژی برخی صنایع بکاهد؛ اما کاهش قیمت کالاهای پایه ممکن است همزمان نشانهای از نگرانی درباره تقاضای جهانی باشد. بنابراین، اثر آن بر شرکتهای اروپایی باید با توجه به ساختار درآمد و هزینه هر صنعت بررسی شود.
بازارهای آسیایی؛ چین، دادههای اعتباری و تغییر مسیر سرمایه
بازارهای آسیایی در هفته پیش رو با مجموعهای از دادههای اقتصادی چین و تحولات جریان سرمایه روبهرو هستند. در حالی که افت سهام هوش مصنوعی در آمریکا و برخی بازارهای نیمهرسانامحور آسیا نگرانیهایی درباره ارزشگذاری شرکتهای فناوری ایجاد کرده، بخشی از سرمایهگذاران به دنبال تنوعبخشی جغرافیایی و بررسی فرصتها در بازارهایی با ترکیب بخشی متفاوت هستند.
چین در این میان اهمیت ویژهای دارد؛ زیرا دادههای تورم، تجارت خارجی و اعتبارات این کشور میتوانند تصویری از وضعیت تقاضای داخلی، فعالیت صنعتی و شرایط تأمین مالی ارائه دهند. در کنار آن، عملکرد بازارهای هند، کره جنوبی، تایوان و سایر اقتصادهای منطقه نیز از تحولات قیمت نفت، جریان سرمایه خارجی و وضعیت صنعت فناوری تأثیر میپذیرد.
چین؛ تورم، تجارت خارجی و تأمین مالی در کانون توجه
تقویم اقتصادی چین در هفته دوم نوامبر نسبتاً فشرده است. در روز دوشنبه ۹ نوامبر، شاخص قیمت مصرفکننده و شاخص قیمت تولیدکننده اکتبر منتشر میشوند. سهشنبه ۱۰ نوامبر، دادههای تجارت خارجی شامل تراز تجاری و نرخ رشد صادرات و واردات در دسترس قرار میگیرد. در روز جمعه ۱۳ نوامبر نیز آمار عرضه پول، وامهای جدید به یوان و تأمین مالی اجتماعی کل منتشر خواهد شد.
برآوردهای ارائهشده برای تورم چین نشان میدهد که انتظار میرود رشد سالانه شاخص قیمت مصرفکننده از ۰.۹ درصد در سپتامبر به ۰.۸ درصد در اکتبر کاهش یابد. در مقابل، تورم تولیدکننده ممکن است از ۵ درصد به ۵.۲ درصد افزایش پیدا کند. تحقق چنین ترکیبی میتواند نشاندهنده تداوم تفاوت میان وضعیت قیمتها در بخش مصرفکننده و بخش تولید باشد.
اگر قیمتهای تولیدکننده افزایش یابند اما تقاضای مصرفکننده ضعیف باقی بماند، شرکتها ممکن است نتوانند افزایش هزینهها را بهطور کامل به قیمت فروش منتقل کنند. این وضعیت میتواند حاشیه سود صنایع پاییندستی را محدود کند. در چنین شرایطی، رشد قیمت تولیدکننده الزاماً نشانه بهبود پایدار سودآوری کل اقتصاد نیست.
در بخش تجارت خارجی، دادههای صادرات و واردات نشان خواهند داد که تقاضای جهانی برای محصولات چینی و قدرت تقاضای داخلی این کشور در چه وضعیتی قرار دارد. رشد صادرات میتواند از تولید صنعتی حمایت کند؛ اما اگر واردات و تقاضای داخلی همچنان ضعیف باشند، تصویر بهبود اقتصادی ناقص خواهد ماند. از سوی دیگر، تغییرات نرخ ارز و شرایط تجاری جهانی نیز میتوانند بر عملکرد صادراتی شرکتها اثر بگذارند.
اعتبارات چین؛ تفاوت میان رشد تأمین مالی و تقاضای واقعی
دادههای اعتباری چین در روز جمعه اهمیت زیادی خواهند داشت. بر اساس برآورد منبع ارائهشده، تأمین مالی اجتماعی جدید در اکتبر ممکن است به حدود ۱.۶ تریلیون یوان برسد؛ رقمی که نسبت به مدت مشابه سال قبل افزایش نشان میدهد. در مقابل، انتظار میرود وامهای جدید بانکی با ضعف بیشتری همراه باشند و حتی خالص وامدهی در برخی برآوردها کاهش پیدا کند.
این تفاوت میتواند نشان دهد که تأمین مالی از مسیرهای مختلف در حال تغییر ترکیب است. افزایش تأمین مالی اجتماعی لزوماً به معنای رشد تقاضای واقعی برای سرمایهگذاری نیست؛ زیرا باید مشخص شود منابع جدید به کدام بخشها اختصاص یافتهاند و آیا به افزایش فعالیت اقتصادی منجر میشوند یا خیر.
رشد عرضه پول نیز یکی دیگر از متغیرهای مورد توجه خواهد بود. برآورد ارائهشده برای رشد سالانه ام۲ در اکتبر حدود ۷ درصد و برای ام۱ حدود ۳ درصد است. کاهش سرعت رشد این شاخصها میتواند با احتیاط خانوارها و شرکتها در تصمیمهای مالی و سرمایهگذاری مرتبط باشد. در مجموع، بازارها به دنبال نشانههایی خواهند بود که مشخص کند سیاستهای حمایتی توانستهاند تقاضای اعتباری و مصرفی را تقویت کنند یا هنوز فاصله قابلتوجهی میان عرضه منابع مالی و تقاضای واقعی وجود دارد.
سهام چین؛ بازگشت قیمتها و تداوم عدمقطعیت
سهام چین در هفته گذشته پس از دورهای از ضعف، بازگشت قابلتوجهی را تجربه کردند. بر اساس دادههای ارائهشده، شاخص اماسسیآی چین تا پنجم نوامبر ۷.۱ درصد افزایش یافت. شاخص شانگهای نیز ۲.۵۳ درصد، شاخص شنژن ۵.۸۸ درصد و شاخص چینکست ۶.۳۵ درصد رشد کردند.
این بازگشت میتواند ناشی از ترکیبی از تعدیل ارزشگذاریها، تغییر جریان سرمایه و امید به تداوم حمایتهای سیاستی باشد. با این حال، رشد کوتاهمدت شاخصها بهتنهایی برای تأیید آغاز یک روند صعودی پایدار کافی نیست. وضعیت بازار مسکن، قدرت مصرف خانوارها، کیفیت اعتبارات و چشمانداز سودآوری شرکتها همچنان از متغیرهای تعیینکننده هستند.
در بخش فناوری آسیا نیز فشار فروش در شرکتهای بزرگ نیمهرسانا، از جمله سامسونگ الکترونیکس، اسکی هاینیکس و تیاسامسی، نشان میدهد که نگرانیهای مربوط به چرخه سرمایهگذاری هوش مصنوعی به بازارهای منطقهای منتقل شده است. با این حال، برخی سرمایهگذاران در حال بررسی صنایع کمتر وابسته به سرمایهگذاری مراکز داده، مانند خدمات مالی، کالاهای مصرفی، سلامت، سرگرمی و خودروسازی هستند.
هند و سایر بازارهای آسیایی؛ فرصت تنوعبخشی یا واکنش کوتاهمدت؟
هند یکی از بازارهایی معرفی شده که در هفته گذشته مورد توجه جریان سرمایه قرار گرفته است. افزایش شاخص نیفتی ۵۰ و ورود سرمایه خارجی به سهام این کشور، در کنار کاهش قیمت نفت، از عوامل مطرحشده برای بهبود انتظارات نسبت به بازار هند بودهاند. از آنجا که هند واردکننده مهم انرژی است، کاهش قیمت نفت میتواند از مسیر کاهش هزینه واردات و فشارهای تورمی به اقتصاد آن کمک کند.
با این حال، ورود سرمایه به یک بازار در یک هفته لزوماً به معنای تغییر پایدار تخصیص دارایی جهانی نیست. سرمایهگذاران باید بررسی کنند که آیا این جریانها بر پایه بهبود سودآوری شرکتها و چشمانداز اقتصادی شکل گرفتهاند یا بیشتر واکنشی کوتاهمدت به کاهش ریسک در بازارهای فناوری هستند.
در کره جنوبی و تایوان نیز وضعیت شرکتهای نیمهرسانا همچنان اهمیت دارد. در مقابل، برخی صنایع مانند کالاهای مصرفی، سرگرمی، خردهفروشی و خدمات سلامت میتوانند از منظر تنوعبخشی مورد توجه قرار گیرند. تفاوت اصلی این گروهها در آن است که محرک درآمدی آنها الزاماً به افزایش هزینههای مراکز داده و تقاضای تراشه وابسته نیست.
در ترجمه برخی نقاط این گزارش از هوشمصنوعی کمک گرفته شده است.
مطالب مرتبط

«انویدیا در سایه یک پرونده امنیتی؛ جنسن هوانگ و از خانواده و کارکنان عذرخواهی کرد.»
انویدیا، شرکتی که در سالهای اخیر به یکی از مهمترین بازیگران اقتصاد جهانی و زیرساخت هوش مصنوعی تبدیل شده، اکنون با مسئلهای فراتر از رقابت […]
مشاهده خبر
دلار و ین در کانون توجه معاملهگران بزرگ؛ گزارش COT چه سیگنالی برای فارکس دارد؟
در یک نگاه سفتهبازان بزرگ با ثبت ۱۵۷ هزار و ۷۹۱ قرارداد خالص فروش یورو، موقعیتگیری منفی خود را در این ارز تشدید کردهاند. خالص […]
مشاهده خبر
بازار طلا زیر ذرهبین تحلیلگران؛ بازگشت به بالای ۴۰۰۰ دلار، آیا روند نزولی پایان یافته است؟
در یک نگاه طلا پس از سقوط هفته گذشته، با حمایت کاهش قیمت نفت، افت بازده اوراق و واکنش بازارها به نتایج انتخابات میاندورهای آمریکا، […]
مشاهده خبر
دیدگاهتان را بنویسید.
برای مشارکت در گفتوگو وارد حساب کاربری خود شوید.
ورود و ثبتنام