EURUSD 1.12073 USD ▲ 0.44%
XAUUSD 3,904.21 USD ▲ 0.75%
AAPL 344.63 USD ▼ 1.23%
WTI 99.40 USD ▼ 4.53%
BTCUSD 77,791.75 USD
SP500 7,580.07 ▼ 1.82%
AUDUSD 0.70083 USD ▼ 0.31%
EURJPY 176.946 JPY ▲ 0.39%

ترمینال خبری

آخرین بروزرسانی ۱ ساعت پیش

ترمینال خبری یوتوتایمز؛ پوشش لحظه‌ای بازارهای مالی، اقتصاد جهانی، تصمیم‌های بانک‌های مرکزی و تحولات ژئوپلیتیک

آخرین بروزرسانی ۱ ساعت پیش

رالی دلار به پایان نزدیک است یا تازه شروع شده؟ تحلیل تازه ING از فارکس

در یک نگاه ING معتقد است رشد دلار به محدوده‌ای رسیده که از نظر کوتاه‌مدت تا حدی کشیده شده، اما هنوز محرک‌های صعودی از بین نرفته‌اند. یورو با وجود داده‌های اقتصادی بهتر، همچنان زیر فشار اختلاف نرخ بهره و قدرت دلار قرار دارد و محدوده ۱.۱۳۲۰ تا ۱.۱۳۳۰ حمایت مهم آن محسوب می‌شود. امروز نگاه بازار به تصمیم بانک‌های مرکزی سوئد و نروژ و همچنین اظهارات چند عضو فدرال رزرو دوخته شده است. سه بانک مرکزی در یک روز، دلار در بالاترین سطح دو ماه اخیر و یورویی که به محدوده ارزندگی نزدیک شده است. تحلیل تازه ING نشان می‌دهد بازار فارکس بیش از هر چیز تحت تأثیر تصمیم‌های پولی و اختلاف نرخ بهره قرار دارد؛ هرچند نفت، ریسک‌های ژئوپلیتیک و دیدار ترامپ و شی جین‌پینگ نیز همچنان می‌توانند مسیر ارزها را تغییر دهند. این گزارش بر اساس تحلیل روزانه ING تهیه و توسط یوتوتایمز برای مخاطبان فارسی‌زبان بازنویسی و تنظیم شده است. دلار؛ رالی قدرتمند، اما کمی جلوتر از واقعیت؟ شاخص دلار آمریکا (DXY) روز گذشته از سطح ۱۰۱ واحد عبور کرد؛ حرکتی که با انتشار شاخص‌های مدیران خرید قدرتمند آمریکا، رشد دوباره قیمت نفت و افزایش تقاضا برای دارایی‌های امن همراه بود. با این حال، تحلیلگران ING هشدار می‌دهند که این رشد تا حدی از بنیادهای اقتصادی فاصله گرفته است. به باور آنها، اگر داده‌های اقتصادی هفته‌های آینده نتواند احتمال افزایش دوباره نرخ بهره را تقویت کند، شاخص دلار می‌تواند بخشی از این صعود را تا محدوده ۱۰۰ تا ۱۰۰.۵۰ اصلاح کند. مهم‌ترین عاملی که فعلاً از دلار حمایت می‌کند، انتظارات بازار برای ادامه سیاست انقباضی فدرال رزرو است؛ موضوعی که باعث شده سرمایه‌گذاران همچنان به خرید دلار تمایل داشته باشند. نشست ترامپ و شی؛ آیا دلار از توافق تجاری سود می‌برد؟ یکی از رویدادهای مهم این هفته، دیدار دونالد ترامپ و شی جین‌پینگ در حاشیه مجمع عمومی سازمان ملل است. به گفته ING، تمدید دوماهه آتش‌بس تجاری میان آمریکا و چین احتمالاً بیش از آنکه به دلار کمک کند، به نفع ارزهای وابسته به اقتصاد چین مانند دلار استرالیا و دلار نیوزیلند خواهد بود. بنابراین انتظار نمی‌رود اخبار مثبت تجاری به تنهایی موتور تازه‌ای برای رشد دلار ایجاد کند. یورو؛ داده‌های خوب هم فعلاً نجات‌بخش نیست با وجود آنکه شاخص‌های مدیران خرید منطقه یورو بهتر از انتظار منتشر شدند، EURUSD همچنان در مسیر نزولی قرار دارد. از نگاه ING، دلیل اصلی این موضوع قدرت دلار است، نه ضعف اقتصاد اروپا. حتی مدل ارزش‌گذاری کوتاه‌مدت این بانک نشان می‌دهد یورو اکنون به محدوده کم‌ارزش‌گذاری نزدیک شده، اما تا زمانی که اختلاف نرخ بهره به نفع آمریکا باقی بماند، خرید زودهنگام یورو ریسک بالایی دارد. تحلیلگران محدوده ۱.۱۴۳۰ تا ۱.۱۴۵۰ را ارزش منصفانه فعلی یورو می‌دانند، اما اگر فشار دلار ادامه پیدا کند، آزمایش کف‌های ژوئن در ۱.۱۳۲۰ تا ۱.۱۳۳۰ دور از انتظار نخواهد بود. امروز نوبت بانک‌های مرکزی اسکاندیناوی است تمرکز اصلی بازار امروز از آمریکا به شمال اروپا منتقل می‌شود. ING انتظار دارد بانک مرکزی سوئد نرخ بهره را بدون تغییر نگه دارد، اما با لحنی هاوکیش بازار را برای افزایش نرخ در نوامبر آماده کند. در مقابل، درباره بانک مرکزی نروژ اجماع کمتری وجود دارد و همین موضوع می‌تواند باعث نوسان بیشتر کرون نروژ (NOK) شود. به اعتقاد این بانک، اگر نروژ برخلاف انتظار بخش بزرگی از بازار نرخ بهره را افزایش دهد، NOK ظرفیت رشد بیشتری نسبت به کرون سوئد (SEK) خواهد داشت. جمع‌بندی بازار فارکس وارد مرحله‌ای شده که اختلاف سیاست‌های پولی بیش از هر عامل دیگری قیمت ارزها را هدایت می‌کند. ING همچنان معتقد است مسیر کوتاه‌مدت دلار صعودی است، اما هشدار می‌دهد که سرعت رشد اخیر بیش از حد بوده و ادامه آن به داده‌های اقتصادی و تصمیم بانک‌های مرکزی وابسته خواهد بود. در سوی مقابل، یورو هنوز زیر فشار قرار دارد و کرون‌های اسکاندیناوی می‌توانند مهم‌ترین فرصت‌های نوسانی امروز بازار باشند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

سیگنال تازه ETFها؛ سرمایه‌گذاران دوباره سراغ بیت‌کوین رفتند

ETFهای اسپات بیت‌کوین در آمریکا پس از یک روز خروج سرمایه، روز دوشنبه حدود ۲۱۷ میلیون دلار ورود سرمایه ثبت کردند. هم‌زمان، ETFهای اسپات اتریوم نیز برای یازدهمین روز متوالی شاهد ورود پول بودند. در یوتوتایمز، روند جریان سرمایه به این صندوق‌ها و پیام آن برای بازار ارزهای دیجیتال را بررسی می‌کنیم. بر اساس داده‌های SoSoValue، خروج حدود ۲۰۲ میلیون دلار از ETFهای بیت‌کوین در روز جمعه، به روند ۹ روزه ورود سرمایه پایان داده بود. این دوره از ۱۹ آگوست آغاز شده بود و با طولانی‌ترین دوره ورود سرمایه به ETFهای بیت‌کوین در سال جاری برابری می‌کرد. ETFهای بیت‌کوین دوباره سرمایه جذب کردند بازگشت ۲۱۷ میلیون دلار سرمایه به صندوق‌های بیت‌کوین در روز دوشنبه نشان داد خروج سرمایه روز جمعه دست‌کم در نخستین جلسه معاملاتی بعدی ادامه پیدا نکرده است. دارایی خالص ETFهای بیت‌کوین در پایان آگوست کمی کمتر از ۱۰۰ میلیارد دلار قرار گرفت. این رقم در ۲۷ آگوست برای نخستین بار از مرز ۱۰۰ میلیارد دلار عبور کرده بود، اما خروج سرمایه روز جمعه باعث شد مجموع دارایی‌ها دوباره به زیر این سطح بازگردد. از زمان راه‌اندازی ETFهای اسپات بیت‌کوین در ژانویه ۲۰۲۴، مجموع ورود خالص سرمایه به این محصولات اکنون به حدود ۵۵ میلیارد دلار رسیده است. اتریوم ۱۱ روز بدون خروج سرمایه در بازار ETFهای اتریوم، روند ورود سرمایه همچنان ادامه دارد. این صندوق‌ها روز دوشنبه حدود ۸۸ میلیون دلار ورود خالص سرمایه ثبت کردند و تعداد روزهای متوالی ورود پول به ۱۱ جلسه رسید. مجموع ورود سرمایه به ETFهای اتریوم در این دوره حدود ۱.۶ میلیارد دلار بوده است. این طولانی‌ترین روند ورود سرمایه برای این محصولات از دوره ۲۰ روزه‌ای محسوب می‌شود که در ژوئیه ۲۰۲۵ پایان یافت. تداوم این جریان سرمایه نشان می‌دهد تقاضای نهادی برای محصولات مرتبط با اتریوم در مقطع فعلی نسبتاً پایدار باقی مانده است. آگوست بهترین ماه ETF بیت‌کوین در ۲۰۲۶ آگوست در میان ماه‌های سال ۲۰۲۶، قوی‌ترین عملکرد را از نظر ورود سرمایه به ETFهای بیت‌کوین ثبت کرد. میزان ورود سرمایه در این ماه بیش از دو برابر رقم ثبت‌شده در آوریل بود. با وجود این عملکرد، ETFهای بیت‌کوین همچنان در مجموع سال ۲۰۲۶ با حدود ۲.۵ میلیارد دلار خروج خالص سرمایه مواجه هستند. بنابراین، روند مثبت آگوست هنوز نتوانسته خروج سرمایه تجمعی سال را به‌طور کامل جبران کند. واکنش بازار به سخنان وارش خروج سرمایه روز جمعه پس از اظهارات کریستوفر وارش در نشست جکسون هول رخ داد؛ اظهاراتی که انتظارات مربوط به افزایش نرخ بهره را تقویت کرد. بازگشت جریان سرمایه در روز دوشنبه می‌تواند نشان دهد برخی سرمایه‌گذاران این حرکت را بیشتر یک واکنش یک‌روزه به تحولات نرخ بهره تلقی کرده‌اند تا آغاز یک روند معکوس. با این حال، داده‌های جریان سرمایه در روزهای آینده تصویر روشن‌تری از رفتار سرمایه‌گذاران ارائه خواهد کرد. تحلیل بازار ارز دیجیتال تحلیلگران یوتوتایمز معتقدند بازگشت ۲۱۷ میلیون دلار سرمایه به ETFهای بیت‌کوین و تداوم ورود پول به ETFهای اتریوم، در کوتاه‌مدت از احساسات بازار حمایت می‌کند. برای کاربران ایرانی، این جریان‌ها اهمیت زیادی دارند، زیرا افزایش تقاضای نهادی می‌تواند نقدینگی و نوسان بیت‌کوین و اتریوم را تحت تأثیر قرار دهد. بااین‌حال، معامله‌گران باید هم‌زمان واکنش صندوق‌ها به سیاست‌های نرخ بهره آمریکا را زیر نظر داشته باشند.

خواندن کامل خبر
ارز دیجیتال کم اثر
ارز دیجیتال کم اثر

درگذشت پادشاه نروژ؛ هارالد پنجم پس از ۳۵ سال سلطنت چشم از جهان فروبست

دربار نروژ اعلام کرد شاه هارالد پنجم، پادشاه این کشور، در سن ۸۹ سالگی درگذشته است. او طی ۳۵ سال سلطنت، یکی از چهره‌های تثبیت‌کننده نهاد پادشاهی در نروژ و از محبوب‌ترین رهبران اروپای شمالی به‌شمار می‌رفت. مرگ شاه هارالد پنجم نقطه پایانی بر یکی از طولانی‌ترین دوره‌های سلطنت در تاریخ معاصر اسکاندیناوی است؛ دوره‌ای که با ثبات سیاسی، توسعه اجتماعی و نقش‌آفرینی فعال نروژ در عرصه بین‌المللی همراه بود. انتظار می‌رود دولت نروژ طی ساعات آینده جزئیات مراسم رسمی و برنامه انتقال قدرت را اعلام کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پیش‌بینی ING: دلار کانادا هنوز جا برای افت دارد؛ پریمیوم تعرفه‌ای در حال افزایش است

موسسه ING می‌گوید دلار کانادا (CAD) در ماه‌های پیش‌رو احتمالاً در برابر بیشتر ارزهای G10 عملکرد ضعیف‌تری خواهد داشت؛ زیرا بازقیمت‌گذاری داویش در انتظارات سیاستی بانک مرکزی کانادا و افزایش پریمیوم ریسک تعرفه‌ای فشار بیشتری بر لونی (دلار کانادا) وارد می‌کند. این بانک با وجود تاب‌آوری نسبی CAD پس از فروپاشی مذاکرات تجاری ۲۲ اوت، معتقد است بازارها همچنان با الگوی رفتاری سال ۲۰۲۵ پیش می‌روند؛ الگویی که فرض می‌کند تشدید تنش‌ها در نهایت به مذاکره ختم می‌شود و واکنش اولیه فارکس را کمرنگ می‌کند. ING می‌گوید همین چارچوب باعث شده واکنش CAD محدود بماند: USDCAD تنها ۱٪ رشد کرده و پس از حذف اثر تقویت کلی دلار، لونی فقط ۰.۵٪ نسبت به نزدیک‌ترین همتایان خود عقب افتاده است. همچنین هزینه‌های هجینگ CAD بسیار پایین‌تر از دوره اوج تنش‌ها در دسامبر ۲۰۲۴ است؛ نشانه‌ای که بازار هنوز شکست پایدار در روابط تجاری را قیمت‌گذاری نکرده است. با این حال، ING معتقد است بازار آسیب واقعی ناشی از جنگ تعرفه‌ای را کمتر از حد لازم لحاظ کرده و انتظار دارد CAD در برابر ارزهایی مانند AUD و NOK با اختلاف قابل‌توجهی عقب بماند؛ چراکه این دو ارز از بازدهی بالاتر و بنیان‌های قوی‌تر برخوردارند. در کوتاه‌مدت، ING مسیر USDCAD را همچنان صعودی می‌بیند و محدوده ۱.۳۹۲۰ تا ۱.۳۹۵۰ را هدف می‌داند؛ زیرا هیچ پریمیوم ریسک تعرفه‌ای در قیمت‌ها لحاظ نشده و جفت‌ارز کمی پایین‌تر از ارزش منصفانه کوتاه‌مدت معامله می‌شود. اما در افق میان‌مدت، انتظار ING برای کاهش نرخ‌های فدرال رزرو تا پایان سال، سقف رشد USDCAD را محدود می‌کند. این بانک نرخ ۱.۳۹ را برای پایان سه‌ماهه سوم و ۱.۳۸ را برای پایان سه‌ماهه چهارم پیش‌بینی کرده است. در بخش سیاست پولی، ING می‌گوید ضعف رشد، نبود قدرت قیمت‌گذاری شرکت‌ها و شل شدن بازار کار باعث شده اقتصاددانان نسبت به سخت‌گیری بیشتر بانک مرکزی کانادا محتاط‌تر شوند. قیمت‌گذاری بازار برای مجموع افزایش‌های نرخ تا آوریل ۲۰۲۷ از ۶۳ نقطه پایه در ابتدای هفته به ۴۴ نقطه پایه کاهش یافته است. ING یک افزایش در سه‌ماهه دوم ۲۰۲۷ و یک افزایش دیگر در سه‌ماهه چهارم را در سناریوی خود لحاظ کرده است. ING در مجموع می‌گوید لونی هنوز فضای بیشتری برای افت دارد و بازارها در حال حاضر ریسک تعرفه‌ای را کمتر از واقعیت قیمت‌گذاری می‌کنند؛ موضوعی که می‌تواند مسیر تضعیف CAD در برابر G10 را ادامه‌دار کند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

سود شل دو برابر شد؛ جنگ خاورمیانه درآمد غول انرژی بریتانیا را به ۹.۸ میلیارد دلار رساند

بازار جهانی انرژی در سه‌ماهه دوم سال ۲۰۲۶ شاهد یکی از پرنوسان‌ترین دوره‌های خود در سال‌های اخیر بود. افزایش قیمت نفت و گاز، اختلال در عرضه انرژی خاورمیانه و رشد نوسانات بازارهای کالایی باعث شد شرکت‌های بزرگ انرژی بار دیگر از شرایط بحرانی بازار سود ببرند. شرکت Shell اعلام کرد سود تعدیل‌شده این شرکت در سه‌ماهه دوم سال ۲۰۲۶ به ۹.۸۴ میلیارد دلار رسیده است؛ رقمی که بیش از دو برابر سود ۴.۲۶ میلیارد دلاری در مدت مشابه سال گذشته بوده و بالاتر از پیش‌بینی تحلیلگران قرار گرفته است. رشد قیمت نفت و گاز، افزایش درآمد از معاملات نفت خام، سوخت و گاز طبیعی مایع (LNG)، بهبود حاشیه سود پالایشگاهی و عملکرد قدرتمند بخش شیمیایی مهم‌ترین عوامل جهش سود شل اعلام شده‌اند. در یک نگاه سود تعدیل‌شده شل در سه‌ماهه دوم ۲۰۲۶ به ۹.۸۴ میلیارد دلار رسید. سود شرکت نسبت به سال گذشته بیش از دو برابر شد. جریان نقد آزاد شل به ۱۷.۵ میلیارد دلار افزایش یافت. شرکت برنامه بازخرید سهام به ارزش ۳ میلیارد دلار را ادامه می‌دهد. قیمت بالاتر انرژی و نوسانات بازار ناشی از بحران خاورمیانه، محرک اصلی رشد درآمد بودند. جنگ خاورمیانه چگونه به سود شرکت‌های انرژی کمک کرد؟ درگیری‌های خاورمیانه و افزایش نگرانی‌ها درباره اختلال در عرضه انرژی، باعث افزایش قیمت نفت و گاز و رشد شدید نوسانات بازار شد. این شرایط اگرچه برای مصرف‌کنندگان و اقتصاد جهانی هزینه‌های بالایی ایجاد کرد، اما برای شرکت‌های بزرگ انرژی فرصت‌های جدیدی در بخش تولید، پالایش و معاملات انرژی به وجود آورد. شل پیش‌تر اعلام کرده بود که انتظار دارد درآمد حاصل از معاملات نفت و LNG در سه‌ماهه دوم به شکل قابل‌توجهی افزایش یابد؛ زیرا جنگ ایران و آمریکا باعث ایجاد نوسانات شدید در بازارهای انرژی شده بود. مدل کسب‌وکار شرکت‌های بزرگی مانند شل، بی‌پی و توتال‌انرژیز تنها به تولید نفت و گاز محدود نیست، بلکه بخش بزرگی از سود آن‌ها از معاملات و مدیریت ریسک در بازارهای جهانی انرژی حاصل می‌شود. رکوردشکنی در سود و جریان نقدی شل اعلام کرد عملکرد عملیاتی این شرکت در سه‌ماهه دوم، بهترین سطح سودآوری و جریان نقد عملیاتی از سال ۲۰۲۲ تاکنون را رقم زده است؛ سالی که حمله روسیه به اوکراین بازارهای جهانی انرژی را دچار شوک تاریخی کرد. جریان نقد آزاد شرکت در این دوره به ۱۷.۵۲۴ میلیارد دلار رسید، در حالی که این رقم در سه‌ماهه دوم سال ۲۰۲۵ حدود ۶.۵۳ میلیارد دلار بود. همچنین شل اعلام کرد برای نوزدهمین فصل متوالی حداقل ۳ میلیارد دلار برنامه بازخرید سهام اجرا خواهد کرد. این شرکت در بیانیه خود اعلام کرد: «عملکرد عملیاتی شل باعث ثبت نتایج بسیار قدرتمند در دوره‌ای دیگر از اختلال شدید در بازارهای جهانی انرژی شد؛ در شرایطی که تلاش کردیم عرضه انرژی مورد نیاز مشتریان را حفظ کنیم.» پالایش و LNG؛ موتورهای اصلی رشد شل یکی از عوامل مهم افزایش سود شل، عملکرد قوی بخش پالایشگاهی بود. نرخ بهره‌برداری پالایشگاه‌های شل در فاصله آوریل تا ژوئن به ۱۰۲ درصد رسید؛ در حالی که این رقم در سه‌ماهه نخست سال ۲۰۲۶ حدود ۹۹ درصد بود. همچنین حاشیه سود پالایش جهانی شل از ۱۷ دلار به ۲۴ دلار به ازای هر بشکه افزایش یافت. در بخش مواد شیمیایی نیز حاشیه سود جهانی تقریباً دو برابر شد و از ۱۳۹ دلار به ۲۷۰ دلار به ازای هر تن رسید. بخش گاز یکپارچه شل که شامل یکی از بزرگ‌ترین واحدهای معاملات LNG جهان است، سودی معادل ۲.۷ میلیارد دلار ثبت کرد؛ رقمی که ۵۵ درصد بیشتر از سال گذشته بود. چالش قطر و کاهش تولید گاز با وجود رشد سود، شل با مشکلات عملیاتی نیز مواجه شد. تأسیسات Pearl Gas-to-Liquids در قطر پس از حمله‌ای که در ماه مارس یکی از واحدهای تولیدی آن را آسیب زد، متوقف شد. این شرکت اعلام کرده تعمیرات ممکن است حدود یک سال زمان ببرد. خاورمیانه حدود ۲۰ درصد از تولید نفت و گاز شل را تشکیل می‌دهد؛ معادل حدود ۵۵۰ هزار بشکه نفت معادل در روز. حدود ۱۰ درصد از این مقدار به فعالیت‌های قطر وابسته است. در نتیجه تولید گاز شل در سه‌ماهه دوم کاهش یافت و از ۹۰۹ هزار بشکه نفت معادل در روز در سه‌ماهه نخست به ۶۳۱ هزار بشکه رسید. کاهش بدهی و تقویت ترازنامه مالی در کنار افزایش سودآوری، وضعیت مالی شل نیز بهبود یافت. بدهی خالص شرکت از ۵۲.۶ میلیارد دلار در پایان سه‌ماهه نخست ۲۰۲۶ به ۴۱.۸ میلیارد دلار کاهش پیدا کرد. نسبت بدهی به سرمایه شرکت نیز از ۲۳.۲ درصد به ۱۸.۷ درصد رسید؛ سطحی پایین‌تر از محدوده هدف ۲۰ درصدی مدیریت شرکت. موج سودآوری در میان غول‌های انرژی شل تنها شرکت انرژی نبود که از بحران خاورمیانه سود برد. شرکت‌های بزرگ اروپایی مانند TotalEnergies، Eni و Equinor نیز شاهد رشد قابل‌توجه سود خود در این دوره بودند. افزایش قیمت نفت و گاز باعث شد شرکت‌های بزرگ انرژی بار دیگر با درآمدهای فوق‌العاده‌ای مواجه شوند. “ «جهش سود شل به ۹.۸ میلیارد دلار نشان می‌دهد در دوره‌های بحران ژئوپلیتیکی، شرکت‌های بزرگ انرژی نه‌تنها از افزایش قیمت نفت و گاز، بلکه از نوسانات بازار معاملات انرژی نیز سود می‌برند. با این حال، این سودآوری تاریخی یک پیام مهم برای سرمایه‌گذاران دارد: آینده صنعت انرژی همچنان میان دو نیروی متضاد حرکت می‌کند؛ از یک سو تقاضای جهانی برای امنیت انرژی و سرمایه‌گذاری در نفت و گاز، و از سوی دیگر فشارهای فزاینده برای گذار انرژی و کاهش وابستگی به سوخت‌های فسیلی.» بابک شیری

خواندن کامل خبر
تحلیل سهام و تحلیل شاخص‌ها کم اثر

چرا دلار و کرون نروژ سود می‌کنند، اما ارزهای امن زیر فشار مانده‌اند؟

ارزهای دفاعی مانند ین ژاپن و فرانک سوئیس همچنان عملکرد ضعیفی دارند. بخشی از این موضوع به حفظ فضای مثبت بازارهای سهام، با وجود افزایش قیمت انرژی، بازمی‌گردد؛ اما عامل مهم‌تر، پایین بودن نرخ‌های بهره و احتیاط بانک‌های مرکزی این کشورها در افزایش نرخ بهره است. انتظار می‌رود تا زمانی که قیمت انرژی بالا باقی بماند، USDJPY و USDCHF همچنان از روندی صعودی برخوردار باشند. این گزارش بر اساس تحلیل منتشرشده در وب‌سایت ING تهیه شده و توسط یوتوتایمز با حفظ محتوای اصلی، ترجمه، بازنویسی شده است. در یک نگاه افزایش قیمت انرژی همچنان مهم‌ترین عامل حمایت از دلار و ارزهای صادرکننده انرژی مانند کرون نروژ است. ین ژاپن و فرانک سوئیس به دلیل نرخ بهره پایین و رویکرد محتاطانه بانک‌های مرکزی‌شان همچنان تحت فشار قرار دارند. یورو با وجود رشد قیمت انرژی مقاومت کرده، اما ING همچنان احتمال افت EURUSD تا محدوده 1.1380 را مطرح می‌کند. تورم بریتانیا در مجموع روندی مطلوب دارد و با وجود ضعف موقت پوند، چشم‌انداز تورمی از دید اقتصاددانان ING امیدوارکننده ارزیابی می‌شود. دلار آمریکا: افزایش قیمت انرژی همچنان از دلار حمایت می‌کند فضای سرمایه‌گذاری جهانی را می‌توان محیطی توصیف کرد که در آن، اشتیاق به پذیرش ریسک همچنان در سطح مناسبی قرار دارد؛ حتی با وجود اینکه افزایش قیمت انرژی نرخ‌های بهره را به بالاترین سطوح اخیر رسانده است. بخش عمده این خوش‌بینی بر این فرض استوار است که رونق سرمایه‌گذاری در هوش مصنوعی همچنان سودآوری شرکت‌ها را در آینده تضمین خواهد کرد. این روایت فعلاً پابرجاست و انتشار گزارش درآمد سه‌ماهه دوم شرکت آلفابت پس از پایان معاملات امروز، اطلاعات تازه‌ای درباره این موضوع ارائه خواهد کرد. ✔️ بیشتر بخوانید: پرش طلا به بالای ۴۱۰۰ دلار؛ چین چگونه مخفیانه مانع سقوط طلا شد؟ با توجه به آرام بودن تقویم اقتصادی و کاهش حجم معاملات تابستانی، سرمایه‌گذاران همچنان به سمت ارزهایی متمایل هستند که علاوه بر بازدهی مناسب، در صورت تشدید درگیری‌ها در خلیج فارس از افزایش بیشتر قیمت انرژی نیز منتفع شوند. در این میان، دلار آمریکا و کرون نروژ همچنان ارزهای محبوب بازار هستند؛ در حالی که ارزهای دفاعی با بازده پایین مانند ین ژاپن و فرانک سوئیس تحت فشار باقی مانده‌اند. در مورد ین، تصمیم بانک مرکزی ژاپن برای خودداری از مداخله ارزی در تعطیلات اخیر باعث شده معامله‌گران با اطمینان بیشتری USDJPY را به سطوح بالاتر هدایت کنند. این جفت‌ارز می‌تواند تا نشست سیاست‌گذاری بانک مرکزی ژاپن در ۳۱ ژوئیه به محدوده ۱۶۴ تا ۱۶۵ حرکت کند. با این حال، از نگاه ING، در ماه‌های تابستان USDCHF می‌تواند حتی جذاب‌تر از USDJPY باشد. برخلاف بانک مرکزی ژاپن که در ماه‌های آوریل و مه حدود ۷۰ میلیارد دلار در بازار ارز مداخله کرد، انتظار نمی‌رود بانک ملی سوئیس دست به چنین اقدامی بزند. در واقع، به نظر می‌رسد بانک مرکزی سوئیس از تضعیف فرانک چندان ناراضی نیست. این بانک احتمالاً یکی از آخرین بانک‌های مرکزی گروه G10 خواهد بود که نرخ بهره را افزایش می‌دهد و افزایش قیمت انرژی نیز اختلاف نرخ بهره میان آمریکا و سوئیس را بیشتر می‌کند. ING معتقد است اگر قیمت انرژی بار دیگر افزایش یابد، عبور USDCHF از مقاومت 0.8150 تا 0.8170 می‌تواند آغازگر موج جدیدی از رشد باشد. همچنین انتظار می‌رود شاخص دلار (DXY) در محدوده 100.35 تا 101.80 حمایت شود و در کوتاه‌مدت همچنان احتمال رشد آن بیشتر از افت باشد. ▶️ مشاهده کنید: تحلیل هفتگی فارکس | چرا دلار با کاهش تورم سقوط نکرد؟ یورو: فعلاً مقاومت می‌کند با وجود افزایش قیمت انرژی و بازگشت قیمت گاز طبیعی اروپا به نزدیکی اوج ماه مارس در محدوده ۶۰ یورو بر مگاوات‌ساعت، جفت‌ارز EURUSD عملکرد نسبتاً مطلوبی داشته است. به نظر می‌رسد اختلاف نرخ‌های بهره در این موضوع نقش مهمی داشته باشد؛ زیرا افزایش قیمت نفت باعث شده بازار احتمال سیاست‌های انقباضی‌تر از سوی بانک مرکزی اروپا را بیشتر از فدرال رزرو قیمت‌گذاری کند. با این حال، تیم تحلیل ING معتقد است حتی اگر بانک مرکزی اروپا در نشست فردا لحن تندتری اتخاذ کند، فضای چندانی برای افزایش بیشتر انتظارات نرخ بهره وجود ندارد. در نتیجه، مگر اینکه در کوتاه‌مدت نشانه‌هایی از برقراری آتش‌بس جدید میان آمریکا و ایران مشاهده شود، انتظار می‌رود EURUSD به سمت محدوده 1.1380 حرکت کند و سپس مسیر خود را بر اساس نتایج نشست بانک مرکزی اروپا تعیین کند. پوند انگلیس: روند تورم در مسیر مطلوب قرار دارد با وجود اینکه تورم هسته‌ بریتانیا در ماه ژوئن اندکی بالاتر از انتظار منتشر شد، جیمز اسمیت، اقتصاددان ING، معتقد است روند کلی تورم همچنان امیدوارکننده است. به گفته او، تورم کل برای دومین ماه متوالی و بیش از انتظار کاهش یافته که عمدتاً ناشی از افت قیمت مواد غذایی بوده است؛ اتفاقی که به‌ندرت رخ می‌دهد و برخلاف انتظاراتی بود که پس از جنگ ایران شکل گرفته بود. هرچند تأثیر کامل افزایش قیمت انرژی بر مواد غذایی با چند ماه تأخیر ظاهر می‌شود، اما کاهش هم‌زمان قیمت مواد غذایی و سوخت در فاصله ماه‌های مه تا ژوئن خبر مثبتی برای اعضای انقباضی بانک مرکزی انگلیس است که نگران انتظارات تورمی مصرف‌کنندگان هستند. همچنین شاخص «تورم خدمات هسته» که معیار ترجیحی بانک مرکزی انگلیس محسوب می‌شود، از ۳.۸ درصد به ۳.۶ درصد کاهش یافته است. اسمیت نتیجه می‌گیرد که روند تورم داخلی همچنان آرام است و رشد پایین دستمزدهای بخش خصوصی نیز این ارزیابی را تأیید می‌کند. پس از انتشار این آمار، پوند اندکی تضعیف شد و احتمال دارد جفت‌ارز EURGBP هفته گذشته در سطح 0.8455 کف مهمی را ثبت کرده باشد. همچنین قرار است امروز مقاله تحلیلی مفصل‌تری درباره این جفت‌ارز منتشر شود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

چرا دلار با وجود تورم ضعیف هنوز سقوط نمی‌کند؟ قیمت انرژی همه معادلات بازار فارکس را تغییر داد

افزایش تنش‌ها در خلیج فارس همچنان به رشد قیمت انرژی، افزایش بازده اوراق کوتاه‌مدت و تقویت نسبی دلار آمریکا کمک می‌کند. با این حال، شاید دلار باید بیش از وضعیت فعلی تقویت می‌شد. در هفته‌ای که داده‌های اقتصادی مهم چندانی منتشر نمی‌شود، انتظار می‌رود سرمایه‌گذاران همچنان ارز کشورهای صادرکننده انرژی، از جمله دلار آمریکا، را ترجیح دهند. این گزارش بر اساس تحلیل منتشرشده در وب‌سایت ING تهیه شده و توسط تیم تحریریه یوتوتایمز با ترجمه، بازنویسی برای مخاطبان فارسی‌زبان ارائه شده است. در یک نگاه قیمت بالای نفت و گاز همچنان از دلار آمریکا حمایت می‌کند و مانع افت قابل‌توجه آن شده است. فدرال رزرو با وجود تورم ضعیف‌تر، هنوز نمی‌تواند نسبت به افزایش قیمت انرژی بی‌تفاوت باشد. یورو فعلاً از افزایش انتظارات برای رشد نرخ بهره بانک مرکزی اروپا حمایت می‌گیرد، اما ریسک افت دوباره پابرجاست. پوند انگلیس با تغییر دولت و بستن موقعیت‌های فروش تقویت شده، اما چشم‌انداز مالی بریتانیا همچنان چالش‌برانگیز است. دلار آمریکا: دلار باید قوی‌تر باشد تحولات خلیج فارس همچنان رو به تشدید است و همین مسئله قیمت انرژی را به‌طور محسوسی افزایش داده است. تمرکز اصلی ما بر قیمت گاز طبیعی است که اکنون بار دیگر به نزدیکی سقف‌های ماه مارس رسیده است. همچنین توجه بازار به فرآورده‌های نفتی مانند گازوئیل افزایش یافته است؛ زیرا رشد قیمت این محصولات می‌تواند نگرانی‌ها درباره انتقال فشارهای تورمی به زنجیره تأمین جهانی را تشدید کند. با وجود این شرایط، کمی عجیب است که دلار قدرت بیشتری نشان نداده است. شاخص دلار (DXY) هنوز حدود یک درصد پایین‌تر از اوج ماه ژوئن معامله می‌شود. دلیل این موضوع احتمالاً انتشار آمار ضعیف‌تر از انتظار تورم مصرف‌کننده (CPI) و تورم تولیدکننده (PPI) آمریکا در هفته گذشته است که تا حدی از انتظارات انقباضی درباره سیاست‌های فدرال رزرو کاسته است. ▶️ مشاهده کنید: تحلیل هفتگی فارکس | چرا دلار با کاهش تورم سقوط نکرد؟ در حال حاضر، بازار تنها حدود ۴۰ نقطه پایه کاهش نرخ بهره فدرال رزرو طی ۹ ماه آینده را قیمت‌گذاری می‌کند؛ در حالی که برای منطقه یورو و بریتانیا همچنان ۵۵ تا ۶۰ نقطه پایه افزایش نرخ بهره در انتظارات بازار دیده می‌شود. با این حال، افزایش قیمت انرژی باعث می‌شود فدرال رزرو همچنان نسبت به تورم هوشیار باقی بماند و در چنین شرایطی بعید است سرمایه‌گذارانی که دلار در اختیار دارند، تمایل زیادی به فروش آن داشته باشند. از این رو، احتمال رشد بیشتر جفت‌ارزهایی مانند USDJPY وجود دارد. به نظر می‌رسد مقامات ژاپنی در تعطیلات «روز دریانوردی» از مداخله در بازار خودداری کرده‌اند و در صورت ادامه این وضعیت، عبور USDJPY از محدوده ۱۶۲.۷۵ تا ۱۶۲.۸۵ دور از انتظار نیست. این هفته داده مهمی از اقتصاد آمریکا منتشر نمی‌شود و خارج از موضوع خلیج فارس، تمرکز بازار بر گزارش‌های درآمد شرکت‌های بزرگ فناوری خواهد بود؛ به‌ویژه گزارش مالی شرکت آلفابت که فردا منتشر می‌شود. در مجموع، انتظار می‌رود شاخص دلار در محدوده ۱۰۰.۵۰ حمایت شود و مجدداً به سمت ۱۰۱.۳۰ حرکت کند. یورو: اختلاف نرخ بهره فعلاً به کمک یورو آمده است با بازگشت قیمت نفت برنت به بالای ۹۰ دلار، انتظار می‌رفت نرخ EURUSD به زیر ۱.۱۴ سقوط کند. اما به نظر می‌رسد ارتباط قوی‌تر میان قیمت انرژی و نرخ‌های سوآپ کوتاه‌مدت یورو، فعلاً از ارز واحد اروپا حمایت کرده است. همانند ماه مارس، افزایش قیمت انرژی باعث کاهش فاصله نرخ‌های سوآپ دوساله یورو و دلار شده است. نرخ سوآپ دوساله یورو اکنون به بالاترین سطح سال جاری رسیده، در حالی که داده‌های تورمی ضعیف آمریکا موجب عقب‌نشینی نرخ‌های کوتاه‌مدت دلار از سقف‌های قبلی شده‌اند. با این حال، همچنان انتظار می‌رود در صورت تداوم قیمت‌های بالای انرژی، EURUSD دوباره به زیر ۱.۱۴ بازگردد. البته بازار باید ریسک افزایش غافلگیرکننده نرخ بهره توسط بانک مرکزی اروپا در نشست روز پنجشنبه را نیز در نظر بگیرد. تیم اقتصاد کلان ING معتقد است بانک مرکزی اروپا ممکن است از فرصت افزایش قیمت انرژی استفاده کرده و دومین افزایش نرخ بهره را زودتر از ماه سپتامبر اجرا کند. اگرچه این سناریو هنوز سناریوی اصلی نیست، اما رشد قیمت انرژی می‌تواند این هفته EURUSD را به محدوده ۱.۱۳۸۰ برساند. در همین حال، کرون نروژ که هم ارز با بازده بالا و هم متعلق به کشوری صادرکننده انرژی است، پس از نوسانات هفته گذشته دوباره مورد توجه بازار قرار گرفته و احتمال کاهش نرخ EURNOK تا محدوده ۱۰.۹۵ وجود دارد. پوند انگلیس: آغاز نخست‌وزیری اندی برنهام انتظار می‌رود اندی برنهام امروز رسماً جانشین استارمر در سمت نخست‌وزیری بریتانیا شود. پوند در روزهای اخیر عملکرد مطلوبی داشته است، زیرا بازار انتظار دارد برنهام، شابانا محمود را به‌عنوان وزیر دارایی منصوب کند؛ فردی که از نظر مالی انضباط بیشتری نسبت به گزینه‌های دیگر دارد. با این حال، ما معتقدیم بخش بزرگی از رشد پوند ناشی از بستن موقعیت‌های فروش قدیمی و همچنین جریان‌های بزرگ ادغام و تملک (M&A) بوده است؛ چراکه ارزش‌گذاری پایین‌تر سهام بریتانیا آن را برای سرمایه‌گذاران جذاب‌تر کرده است. اگرچه احتمال ادامه تقویت محدود پوند در دوره ابتدایی دولت جدید وجود دارد، اما وضعیت مالی دشوار بریتانیا احتمالاً دولت را ناچار خواهد کرد برای اجرای برنامه‌های خود در حوزه‌هایی مانند خدمات اجتماعی، مالیات‌ها را افزایش دهد. از نظر تکنیکال، حمایت EURGBP در محدوده ۰.۸۴۷۰ قرار دارد و سطح ۰.۸۴۰۰ می‌تواند بهترین سناریوی پوند در تابستان باشد؛ با این حال، تعقیب روند نزولی این جفت‌ارز را توصیه نمی‌کنیم.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تورم آمریکا کاهش یافت؛ اما چرا کارشناسان هنوز به سقوط دلار باور ندارند؟

انتشار گزارش تورم (CPI) آمریکا برای ماه ژوئن که کمتر از انتظار بود، روز گذشته باعث شد شاخص دلار (DXY) حدود ۰.۵ درصد کاهش یابد و بازار حدود ۱۰ نقطه پایه از انتظارات مربوط به چرخه افزایش نرخ بهره فدرال رزرو را حذف کند. به نظر می‌رسد مقامات فدرال رزرو همچنان بر این باورند که برای کنار گذاشتن سیاست انقباضی، باید چندین گزارش متوالی از تورم پایین منتشر شود؛ با این حال، داده‌های ماه ژوئن بدون تردید خبر مثبتی برای آن‌ها محسوب می‌شود. امروز تمرکز بازار بر انتشار شاخص قیمت تولیدکننده (PPI) و ادامه شهادت کوین وارش، رئیس فدرال رزرو، خواهد بود. همچنین انتظار می‌رود ارزهای کالامحور با نرخ بهره بالا عملکرد مناسبی داشته باشند. این گزارش بر اساس تحلیل روزانه بازار فارکس منتشرشده توسط ING Think تهیه شده و پس از ترجمه، بازنویسی و تطبیق با نیاز مخاطبان فارسی‌زبان، توسط تیم تحریریه یوتوتایمز منتشر شده است. در یک نگاه تورم ماه ژوئن آمریکا کمتر از انتظار بود و شاخص دلار (DXY) حدود ۰.۵ درصد افت کرد؛ همچنین بازار بخشی از انتظارات مربوط به افزایش نرخ بهره فدرال رزرو را تعدیل کرد. فدرال رزرو هنوز از موضع انقباضی عقب‌نشینی نکرده است و مقامات این بانک تأکید دارند برای کنار گذاشتن افزایش نرخ بهره، به چند گزارش متوالی از کاهش تورم نیاز است. افزایش دوباره قیمت نفت و گاز در پی تشدید تنش‌های ژئوپلیتیکی، همچنان ریسک بازگشت فشارهای تورمی را بالا نگه داشته و از دلار حمایت می‌کند. ارزهای وابسته به کالاهای اساسی و دارای نرخ بهره بالا مانند کرون نروژ و دلار کانادا، در صورت تداوم رشد قیمت انرژی، می‌توانند عملکرد بهتری نسبت به سایر ارزها داشته باشند. دلار آمریکا: تورم ضعیف‌تر همچنان احتمال توقف افزایش نرخ بهره را زنده نگه داشته است گزارش تورم ژوئن آمریکا که کمتر از انتظار بازار بود، با استقبال گسترده بازارهای مالی روبه‌رو شد. به گفته جیمز نایتلی  تحلیلگر ING، کاهش فشارهای قیمتی تقریباً در تمام بخش‌ها مشاهده شده و این موضوع از دیدگاه اصلی ING مبنی بر اینکه فدرال رزرو احتمالاً تابستان امسال نرخ بهره را افزایش نخواهد داد، حمایت می‌کند. با این حال، همان‌طور که کوین وارش و بسیاری از اعضای فدرال رزرو تأکید کرده‌اند، یک گزارش برای اثبات شکل‌گیری روند جدید کافی نیست. اظهارات اخیر کریس والر نیز نشان داد که بانک مرکزی برای صرف‌نظر کردن از افزایش نرخ بهره، به چندین گزارش متوالی از تورم پایین نیاز دارد. به همین دلیل، با وجود افت ۱۰ نقطه پایه‌ای نرخ‌های کوتاه‌مدت آمریکا، بازار همچنان ۴۴ نقطه پایه افزایش نرخ بهره تا سال آینده را در قیمت‌ها لحاظ کرده است. ✔️ بیشتر بخوانید: نوسان محدود طلا پس از صعود تورمی؛ خط‌ونشان کوین وارش برای خریداران اونس امروز انتشار شاخص PPI و ادامه سخنان وارش اهمیت زیادی دارد؛ زیرا برخی از اجزای این شاخص مانند هزینه‌های مدیریت سرمایه، بلیت هواپیما و خدمات درمانی، مستقیماً در محاسبه شاخص Core PCE ــ معیار تورمی مورد علاقه فدرال رزرو ــ نقش دارند. اگر امروز این مؤلفه‌ها افزایش غیرمنتظره‌ای نشان دهند، ممکن است بخشی از افت روز گذشته در بازار نرخ بهره و دلار جبران شود. در همین حال، داده‌های ضعیف فعالیت اقتصادی چین و تشدید دوباره تنش‌ها در خلیج فارس نیز منتشر شد. سرمایه‌گذاران اکنون به سختی می‌توانند سناریوی تورم پایین را باور کنند؛ زیرا قیمت نفت، گاز طبیعی و حتی فرآورده‌هایی مانند گازوئیل دوباره در حال افزایش است. در مجموع، اگرچه گزارش تورم آمریکا از شتاب صعودی دلار کاسته است، اما هنوز برای انتظار یک روند نزولی قدرتمند در دلار زود است. در چنین فضایی، ING همچنان ارزهای صادرکننده انرژی با نرخ بهره بالا مانند کرون نروژ را ترجیح می‌دهد. از دید تکنیکال، شاخص دلار در محدوده 100.50 از حمایت برخوردار است و تا زمانی که قیمت انرژی بالا باقی بماند، احتمال حفظ این سطح زیاد است. یورو: تحولات بازار انرژی خبر خوبی برای اروپا نیست همانند سایر جفت‌ارزهای دلاری، EURUSD نیز از انتشار گزارش ضعیف تورم آمریکا سود برد. اگر تنش‌های خلیج فارس و رشد قیمت انرژی وجود نداشت، احتمالاً می‌شد انتظار ادامه رشد یورو را داشت. اما اکنون قیمت گاز طبیعی اروپا دوباره به سطوح اواسط مارس بازگشته و هنوز برای اعلام پایان نگرانی‌های تورمی در آمریکا زود است. در صورت ادامه رشد قیمت نفت، احتمال دارد EURUSD نتواند از محدوده 1.1460 تا 1.1470 عبور کند و دوباره به محدوده 1.1360 تا 1.1380 بازگردد. البته تقاضای قابل توجهی برای خرید یورو در زیر سطح 1.14 مشاهده می‌شود. یکی از دلایل احتمالی این موضوع، افزایش جذابیت سهام اروپایی و رشد انتظارات نسبت به سودآوری شرکت‌های این منطقه است؛ هرچند این جریان هنوز در صندوق‌های ETF اروپایی مستقر در آمریکا به‌طور محسوسی دیده نشده است. از سوی دیگر، کاهش احتمال افزایش نرخ بهره فدرال رزرو، رشد قیمت انرژی و کاهش احتمالی نوسانات بازار، همگی از کرون نروژ حمایت می‌کنند. ING هدف یک‌ماهه 11.05 را برای EURNOK حفظ کرده و حتی احتمال کاهش این جفت‌ارز تا 10.95 را نیز مطرح می‌کند؛ هرچند انتشار آمار ضعیف تورم نروژ امروز باعث رشد موقت این جفت‌ارز شده است. دلار کانادا: بانک مرکزی کانادا عجله‌ای برای افزایش نرخ بهره ندارد انتظار می‌رود بانک مرکزی کانادا (BoC) امروز نرخ بهره را بدون تغییر و در سطح ۲.۲۵ درصد حفظ کند؛ موضوعی که با اجماع بازار نیز همخوانی دارد. با این حال، این نشست می‌تواند آزمونی برای ارزیابی انتظارات انقباضی جدید بازار باشد. بانک مرکزی احتمالاً دلیلی برای مخالفت آشکار با انتظارات بازار درباره افزایش نرخ بهره در ماه دسامبر (حدود ۲۰ نقطه پایه) ندارد، اما در عین حال شواهد کافی برای اقدام زودتر نیز در اختیار ندارد. انتظار می‌رود تورم ژوئن کانادا نیز مشابه آمریکا و به دلیل کاهش قیمت بنزین، به زیر ۳ درصد برسد؛ ضمن اینکه شاخص‌های تورم هسته همچنان نزدیک به هدف ۲ درصدی قرار دارند. اگرچه افزایش دوباره تنش‌های ژئوپلیتیکی و بهبود بازار کار، احتمال افزایش نرخ بهره را کاملاً از بین نبرده است، اما انتظار می‌رود بانک مرکزی همچنان به ریسک‌های ناشی از مذاکرات USMCA اشاره کند و در مجموع لحنی نسبتاً محتاطانه داشته باشد. در کوتاه‌مدت، اگر قیمت نفت بالا بماند و بانک مرکزی کانادا برخلاف انتظار موضعی انبساطی اتخاذ نکند، دلار کانادا می‌تواند از این شرایط سود ببرد. با این حال، ING معتقد است برای اینکه USDCAD به‌طور پایدار به زیر 1.40 برسد، به سیگنال‌های انبساطی بیشتری از سوی فدرال رزرو نیاز خواهد بود؛ ضمن اینکه اخبار مربوط به توافق USMCA همچنان می‌تواند از این جفت‌ارز حمایت کند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بازار در انتظار تورم آمریکا؛ آیا دلار به کانال 100 بازمی‌گردد؟

دلار آمریکا همچنان از حمایت نسبتاً مناسبی برخوردار است؛ زیرا بازارها در انتظار انتشار داده تورم ماه مه آمریکا (CPI) هستند. افزایش انتظارات مبنی بر اینکه فدرال رزرو ناچار خواهد شد به شوک تورمی امسال واکنش نشان دهد، باعث شده نرخ‌های واقعی بهره آمریکا طی شش هفته گذشته حدود ۶۰ نقطه پایه افزایش یابد و در نتیجه معاملات محبوب سال گذشته مبنی بر «تضعیف ساختاری دلار» تحت فشار قرار گیرد. اگر تورم هسته امروز همچنان در سطوح بالا باقی بماند، دلار نیز احتمالاً به روند حمایتی خود ادامه خواهد داد. «این گزارش بر اساس تحلیل مؤسسه ING توسط تیم یوتوتایمز برای مخاطبان فارسی‌زبان ترجمه و منتشر شده است.» در یک نگاه بازارها در انتظار گزارش تورم آمریکا هستند؛ تورم هسته قوی می‌تواند انتظارات برای افزایش نرخ بهره فدرال رزرو را تقویت کرده و از دلار حمایت کند. افزایش ۶۰ نقطه پایه‌ای نرخ‌های واقعی بهره آمریکا طی شش هفته گذشته، معامله محبوب «تضعیف دلار» را تحت فشار قرار داده و به نفع دلار تمام شده است. بانک مرکزی اروپا احتمالاً این هفته نرخ بهره را ۲۵ نقطه پایه افزایش می‌دهد و لحن هاوکیش آن می‌تواند از یورو حمایت کند. بانک مرکزی کانادا احتمالاً رویکردی انبساطی اتخاذ خواهد کرد؛ عاملی که همچنان دلار کانادا را در میان ضعیف‌ترین ارزهای گروه G10 نگه می‌دارد. دلار آمریکا (USD): امروز تورم هسته تعیین‌کننده است دلار بخش عمده‌ای از رشد هفته گذشته خود را حفظ کرده است. بازارهای سهام همچنان با نوسانات بالا مواجه‌اند؛ زیرا سرمایه‌گذاران در آستانه عرضه اولیه سهام اسپیس‌ایکس در روز جمعه، در حال بازتنظیم پرتفوی‌های خود هستند. همچنین شرکت اوراکل امروز پس از پایان معاملات گزارش درآمد خود را منتشر می‌کند که می‌تواند تصویر تازه‌ای از روند توسعه مراکز داده مرتبط با هوش مصنوعی و فرصت‌های درآمدی این بخش ارائه دهد. اما مهم‌ترین رویداد امروز انتشار گزارش تورم ماه مه آمریکا است. انتظار می‌رود تورم سالانه کل برای نخستین بار از ماه مه ۲۰۲۳ از سطح ۴ درصد عبور کند. همچنین پیش‌بینی می‌شود تورم هسته ماهانه ۰.۳ درصد و تورم هسته سالانه ۲.۹ درصد (در مقایسه با ۲.۸ درصد قبلی) ثبت شود. اگر این ارقام مطابق انتظار منتشر شوند، بازار همچنان افزایش نرخ بهره فدرال رزرو در ماه دسامبر را قیمت‌گذاری خواهد کرد و دلار نیز حمایت می‌شود. با این حال، یک ریسک برای طرفداران دلار وجود دارد؛ آن هم داده تورم هسته است. با توجه به ترکیب سبد تورم هسته (حدود ۴۵ درصد مسکن، ۲۵ تا ۳۰ درصد خدمات و ۲۰ تا ۲۵ درصد کالاها)، هرگونه نشانه از اینکه کاهش درآمد قابل‌تصرف خانوارها بر مصرف اثر گذاشته باشد، می‌تواند بخشی از سناریوهای انقباضی فدرال رزرو را تضعیف کند. همچنین فشار بر بازار اجاره مسکن در حال کاهش است. بنابراین این احتمال وجود دارد که تورم هسته ماهانه به‌جای ۰.۳ درصد، ۰.۲ درصد ثبت شود. چنین نتیجه‌ای می‌تواند نرخ‌های کوتاه‌مدت را اندکی پایین بیاورد و دلار را تضعیف کند. با این حال، انتشار احتمالی تورم تولیدکننده (PPI) قوی در روز پنجشنبه و نشست هفته آینده فدرال رزرو احتمالاً مانع افت جدی دلار خواهد شد. دیدگاهی که فدرال رزرو در برابر این شوک تورمی واکنش نشان خواهد داد، طی یک ماه گذشته نقش مهمی در احیای دلار داشته است. نرخ‌های واقعی بهره آمریکا طی شش هفته اخیر حدود ۶۰ نقطه پایه افزایش یافته‌اند. ✔️ بیشتر بخوانید: چرا جنگ و گرانی نفت این‌بار به ضرر طلا تمام شد؟ همین افزایش نرخ‌های واقعی باعث فشار بر معامله محبوب سال گذشته یعنی «تضعیف دلار» شده است؛ معامله‌ای که بر این فرض استوار بود که فدرال رزرو تحت فشار کاخ سفید سیاست‌های انبساطی را حفظ خواهد کرد. افزایش نرخ‌های واقعی همچنین دارایی‌های محبوب این معامله مانند طلا، بیت‌کوین و فرانک سوئیس را تحت فشار قرار داده است. سطوح کلیدی ۴۱۰۰ دلار برای هر اونس طلا و ۶۰ هزار دلار برای بیت‌کوین باید زیر نظر گرفته شوند؛ زیرا شکست این سطوح می‌تواند نشانه خروج سرمایه بیشتر از این معاملات و ورود آن به دلار باشد. در این میان، جفت‌ارز USDCHF یکی از مهم‌ترین ابزارهای بازتاب این روند محسوب می‌شود. نکته مهم دیگر، ورود ۹۹ میلیارد دلار سرمایه به صندوق‌های بازار پول دلاری در هفته گذشته بود که بالاترین رقم سال جاری محسوب می‌شود. با توجه به تداوم ریسک‌های صعودی در بازار انرژی، انتظار داریم شاخص دلار (DXY) در اصلاح‌های نزولی همچنان مورد حمایت قرار گیرد. انتشار تورم هسته ضعیف می‌تواند شاخص را به محدوده 99.50 تا 99.60 بازگرداند، اما مسیر کلی همچنان به سمت محدوده 100.40 تا 100.50 ارزیابی می‌شود. یورو (EUR): تثبیت پیش از نشست ECB امروز حرکت EURUSD عمدتاً تحت تأثیر داده‌های آمریکا خواهد بود. همچنین این احتمال وجود دارد که فردا یورو اندکی تقویت شود؛ به‌ویژه اگر بانک مرکزی اروپا پس از افزایش ۲۵ نقطه پایه‌ نرخ بهره، احتمال افزایش مجدد نرخ‌ها در نشست ماه ژوئیه را رد نکند. در حال حاضر بازار انتظار افزایش متوالی نرخ بهره را ندارد. سطح 1.1575 احتمالاً بار دیگر سقف دامنه نوسان کوتاه‌مدت امروز خواهد بود. همچنین حتی انتشار داده تورمی قوی در آمریکا نیز احتمالاً پیش از نشست نسبتاً هاوکیش ECB قادر نخواهد بود EURUSD را به‌طور پایدار به زیر حمایت 1.1500 هدایت کند. در سایر نقاط اروپا، تورم پایه نروژ در ماه مه به ۳.۴ درصد رسید که بالاتر از انتظارات بازار بود. این موضوع احتمال افزایش مجدد ۲۵ نقطه پایه‌ نرخ بهره توسط بانک مرکزی نروژ تا سطح ۴.۵ درصد را تقویت می‌کند. کرون نروژ یکی از برندگان بحران انرژی بوده است و با توجه به چشم‌انداز افزایش قیمت نفت و گاز تا ماه ژوئیه، انتظار می‌رود همچنان عملکرد بهتری نسبت به بسیاری از ارزها داشته باشد. همچنین با توجه به آسیب‌پذیری مجدد سهام فناوری آمریکا، ممکن است دوباره تقاضا برای جفت‌ارز NOKSEK افزایش یابد. در بازار انرژی نیز امروز گزارش هفتگی ذخایر نفت آمریکا منتشر می‌شود. اجماع بازار کاهش ۳ میلیون بشکه‌ای ذخایر را پیش‌بینی می‌کند. اگر کاهش ذخایر به ۷ یا ۸ میلیون بشکه برسد، احتمال جهش دوباره قیمت نفت و تقویت ارزهای وابسته به انرژی افزایش خواهد یافت. دلار کانادا (CAD): بانک مرکزی کانادا امروز متمایل به سیاست انبساطی خواهد بود انتظار داریم بانک مرکزی کانادا در نشست امروز خود رویکردی نسبتاً انبساطی اتخاذ کند. اقتصاد کانادا در رکود فنی قرار گرفته است؛ زیرا تجارت و سرمایه‌گذاری ضعیف بر رشد اقتصادی فشار وارد کرده‌اند. همچنین ابهام پیرامون مذاکرات بازنگری توافق USMCA و بحث استقلال آلبرتا بر فضای اقتصادی کشور سایه انداخته است. برخلاف بسیاری از بانک‌های مرکزی که برای مقابله با تورم ناشی از انرژی رویکردی انقباضی دارند، انتظار نمی‌رود بانک مرکزی کانادا عجله‌ای برای افزایش نرخ بهره داشته باشد. به همین دلیل، انتظارات بازار برای نخستین افزایش نرخ بهره بانک مرکزی کانادا که فعلاً برای دسامبر قیمت‌گذاری شده، احتمالاً پس از نشست امروز تغییر چندانی نخواهد کرد. این موضوع باعث شده دلار کانادا یکی از ضعیف‌ترین ارزهای گروه G10 باقی بماند. بسته به نتیجه داده تورم آمریکا، جفت‌ارز USDCAD می‌تواند بار دیگر مقاومت مهم محدوده 1.3970 تا 1.4000 را آزمایش کند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

انویدیا؛ آزمون بزرگ بازار فارکس

در یک نگاه نبض بازار در دست انویدیا: گزارش امشب جهت کوتاه‌مدت دلار و ارزهای بزرگ را تعیین می‌کند. در صورت انتشار گزارش ضعیف، ارزهای پرریسک مانند دلار استرالیا (AUD)، دلار نیوزیلند (NZD) و کرون نروژ (NOK) بیشترین آسیب را می‌بینند. دلار در نقش پناهگاه: با وجود سخنرانی‌های ترامپ، دلار آمریکا همچنان از داده‌های اقتصادی قدرت می‌گیرد. فاز آزمون اعتماد: بازار در وضعیتی قرار دارد که واکنش منفی به خبر بد، بسیار شدیدتر از واکنش مثبت به خبر خوب خواهد بود. بازار فارکس در آستانه یکی از حساس‌ترین گزارش‌های سودآوری سال ایستاده است؛ گزارش درآمدی شرکت انویدیا می‌تواند فقط اعداد و ارقام یک شرکت نیست نباشد، بلکه به سیگنالی برای سنجش اعتماد جهانی به موج هوش مصنوعی تبدیل شود. اگر این گزارش ناامیدکننده باشد، اثر آن ممکن است فراتر از سهام فناوری رفته و بازار ارزهای بزرگ جهان را هم تکان دهد. این گزارش بر پایه تحلیل‌های بازارهای جهانی توسط موسسه ING و بازخوانی یوتوتایمز برای مخاطبان فارسی‌زبان تنظیم شده است. چرا گزارش انویدیا برای بازار فارکس مهم است؟ بازار سهام فناوری پس از روزهایی پرتنش، به آرامشی موقت رسیده، اما این آرامش پیش از انتشار گزارش درآمدی انویدیا شکننده به نظر می‌رسد. با توجه به نگرانی‌های باقی‌مانده درباره ارزش‌گذاری سهام مرتبط با هوش مصنوعی، این شرکت باید فراتر از پیش‌بینی‌ها عمل کند و چشم‌انداز قدرتمندی ارائه دهد تا بتواند بازار را آرام کند. تحلیلگران ING معتقدند که ریسک نزولی ناشی از انتشار یک گزارش ضعیف، بزرگ‌تر از اثر مثبت یک گزارش قوی ارزیابی شده است؛ یعنی اگر عملکرد کمتر از انتظار باشد، واکنش منفی بازار می‌تواند شدیدتر باشد. ▶️ مشاهده کنید: ریسک مربوط به درگیری بین ایران و آمریکا، کماکان مهمتر از هرچیز دیگر است! تحلیل بنیادی هفتگی! کدام ارزها در معرض خطرند؟ در میان ارزهای اقتصادهای پیشرفته گروه ۱۰ (G10)، سه ارز بیش از بقیه در برابر شوک احتمالی بازار سهام آسیب‌پذیر ارزیابی شده‌اند: دلار استرالیا (AUD) دلار نیوزیلند (NZD) کرون نروژ (NOK) در این میان، دلار استرالیا در موقعیتی «بیش‌خرید» قرار دارد؛ یعنی طبق داده‌های معاملات سفته‌بازانه (CFTC)، بیشترین موقعیت خرید در میان ارزهای G10 روی این ارز شکل گرفته است. چنین وضعیتی معمولاً به این معناست که اگر خبر منفی منتشر شود، فشار فروش می‌تواند سریع و گسترده باشد؛ زیرا بسیاری از معامله‌گران در موقعیت خرید قرار دارند. هرچند تورم ماه ژانویه استرالیا با رقم ۳.۸ درصد کمی بالاتر از انتظار بود و احتمال افزایش نرخ بهره در ماه مه را تقویت کرد، اما گزارش ING تأکید می‌کند که حتی یک داستان داخلی قوی هم ممکن است در صورت اصلاح بازار سهام، نتواند از AUD حمایت کند. واکنش دلار آمریکا چه پیامی دارد؟ یکی از مهم‌ترین سیگنال‌ها، رفتار دلار آمریکا خواهد بود. اگر دلار هم‌زمان با ارزهای پرریسک تضعیف شود، این می‌تواند نشانه‌ای نگران‌کننده باشد که بازار در حال شکل دادن نگرانی‌های گسترده‌تر و خاص آمریکا درباره ارزش‌گذاری شرکت‌های هوش مصنوعی است. اما ارزیابی این تحلیلگر موسسه ING نشان می‌دهد چنین سناریویی کمتر محتمل است و دلار احتمالاً به همبستگی منفی (هرچند ضعیف‌تر از گذشته) با سهام آمریکا ادامه خواهد داد؛ به این معنا که در صورت افت بازار سهام، دلار می‌تواند تا حدی نقش دارایی امن را ایفا کند. داده‌های اقتصادی آمریکا چه می‌گویند؟ روز گذشته، داده‌های اقتصادی آمریکا به نفع دلار منتشر شد: شاخص اعتماد مصرف‌کننده در فوریه به ۹۱ رسید. کاهش ماه قبل نیز در بازبینی آماری کمتر از برآورد اولیه اعلام شد. در سخنرانی سالانه رئیس‌جمهور آمریکا، دونالد ترامپ، تمرکز اصلی بر اقتصاد و کاهش تورم بود، هرچند احتمال درگیری با ایران نیز مطرح شد؛ موضوعی که در صورت تشدید می‌تواند بر فضای ریسک جهانی اثرگذار باشد. در صورتی که گزارش انویدیا بازار را به شدت تکان ندهد، محدوده ۹۷.۵۰ تا ۹۸.۰ برای شاخص دلار همچنان سناریوی پایه (ING) تلقی می‌شود. وضعیت یورو؛ ارزش‌گذاری هنوز حمایتی نیست در اروپا، انتشار داده‌هایی مانند تولید ناخالص داخلی آلمان و تورم منطقه یورو انتظار نمی‌رود اثر بزرگی بر بازار داشته باشد. سخنرانی رئیس بانک مرکزی اروپا (ECB) در پارلمان اروپا و همچنین داده‌های تورم مقدماتی پایان هفته، مهم‌ترین محرک‌های احتمالی یورو هستند. با وجود افت اخیر EURUSD، این جفت‌ارز همچنان در محدوده‌ای بالاتر از ارزش منصفانه کوتاه‌مدت معامله می‌شود. اختلاف نرخ سوآپ دو‌ساله به میزان حدود ۱۰ نقطه پایه در طول فوریه به نفع دلار افزایش یافته است. همچنین رشد قیمت نفت نیز فشار مضاعفی بر ارزش منصفانه EURUSD وارد کرده است. با این حال، نگرانی‌ها درباره تمرکز بیش از حد سرمایه‌گذاری در بازار آمریکا همچنان پابرجاست و می‌تواند از خرید در  افت‌های EURUSD حمایت کند. سطح حمایتی ۱.۱۷۵۰ تا ۱.۱۷۶۰ فعلاً به‌عنوان محدوده‌ای قابل اتکا مطرح شده است. نتیجه‌گیری: بازار در فاز «حبس نفس» به زبان ساده، امشب بازار فارکس و طلا منتظر است تا ببیند انویدیا چه «داستانی» برای آینده هوش مصنوعی تعریف می‌کند. اگر این شرکت فراتر از انتظار ظاهر نشود، بازار آماده است تا با بی‌رحمی تمام، ارزهای پرریسک را تنبیه کند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

داده‌های تورم آمریکا تأثیر قابل‌توجهی بر دلار نخواهد گذاشت

امروز روزی بسیار شلوغ برای نشست‌های سیاست‌گذاری بانک‌های مرکزی در اروپا است. به احتمال زیاد برخی ریسک‌های نزولی برای یورو و پوند از این رویدادها وجود دارد، با این حال، به دلیل آنکه بسیاری از معامله‌گران از قبل در موقعیت‌های فروش سنگین قرار دارند، احتمال سقوط شدید پوند محدود به نظر می‌رسد. دلار آمریکا: شاخص CPI نباید تغییرات اساسی ایجاد کند شاخص دلار آمریکا (DXY) همچنان بالای 98.00 حمایت می‌شود. تا به امروز رویدادهای این هفته تأثیر زیادی بر دلار نداشته‌اند، از جمله سخنرانی دیروز کریس والر از فدرال رزرو. او عمدتاً دیدگاه انبساطی (داویش) داشت و به بازار کار ضعیف اشاره کرد و بیان داشت که نرخ سیاست همچنان 50-100 نقطه پایه بالاتر از حد نرمال است. با این حال، او عجله‌ای برای کاهش نرخ‌ها نداشت و احتمال کاهش نرخ بهره در ژانویه هنوز تنها 25٪ قیمت‌گذاری شده است. ما (تیم تحلیل ING) به کاهش نرخ در مارس تمایل داریم. مگر اینکه تعداد مدعیان هفتگی بیکاری امروز به طرز قابل توجهی افزایش یابد، احتمالاً داده‌های ایالات متحده تأثیر زیادی بر دلار نخواهد گذاشت. این گزارش شامل داده‌های شاخص قیمت مصرف‌کننده است که با تأخیر منتشر شده‌اند، جایی که پیش‌بینی می‌شود نرخ تورم سالانه نوامبر 3.1٪ باشد که در راستای روایت تورم چسبنده است. اما به نظر نمی‌رسد که این موضوع باعث ارزیابی مجدد بزرگ از مسیر فدرال رزرو شود. ما گمان می‌کنیم که شاخص دلار آمریکا (DXY) تحت تأثیر نشست‌های بانک مرکزی اروپا امروز قرار بگیرد. برخی ریسک‌های نزولی برای ارزهای اروپایی می‌تواند موجب اصلاح DXY به ناحیه 98.80 شود. یورو: بررسی واقعیت‌های بانک مرکزی اروپا ممکن است فشار بیاورد نشست امروز بانک مرکزی اروپا در کانون توجه بازارهای فارکس خواهد بود. پس از تغییر جهت سیاست‌های انقباضی (هاوکیش) هفته گذشته، سرمایه‌گذاران منتظر خواهند بود که ببینند آیا این تغییرات با پیش‌بینی‌ها و تغییرات گفتمان امروز تأیید می‌شود یا خیر. با بررسی این پیش‌بینی‌ها، پروفایل تورم احتمالاً بزرگ‌ترین ریسک برای یورو خواهد بود. در سپتامبر، پیش‌بینی‌های بانک مرکزی اروپا برای تورم هسته و کلی به شرح زیر بود: برای سال 2026، 1.7/1.9 و برای 2027، 1.8/1.9. تأخیر در مالیات کربن ETS2 ممکن است 0.2٪ از پیش‌بینی تورم کلی 2027 بکاهد و پیش‌بینی جدید تورم برای 2028 در حدود 1.8٪ ممکن است برای رئیس بانک مرکزی اروپا، کریستین لاگارد، مشکل‌ساز شود؛ زیرا باید دلایل پایین‌تر بودن تورم را توضیح دهد. همچنین، توجه زیادی به پیش‌بینی‌های رشد اقتصادی خواهد بود: 2025/2026/2027 به ترتیب 1.2/1.0/1.3 و شاید برخی اصلاحات اندک به سمت بالا. این مسائل ممکن است باعث شود که بخش کوتاه‌تر منحنی نرخ بهره یورو برخی از افزایش‌های اخیر در بازدهی‌ها را پس بگیرد. و این می‌تواند باعث فروش موقتی EURUSD به نواحی 1.1680/1700 شود. با این حال، همان‌طور که دیروز اشاره کردیم، در روزهای آینده قراردادهای آپشن بزرگ EURUSD در نواحی 1.1750/1800 منقضی می‌شوند که ممکن است تأثیراتی بر بازارهای سال نو کم‌حجم داشته باشد. در جای دیگر، شاهد نشست‌های نرخ بهره بانک مرکزی سوئد و بانک مرکزی نروژخواهیم بود. پس از کاهش نرخ به 1.75٪ در سپتامبر، بانک مرکزی سوئد خود را در موقعیت نگه‌داشتن نرخ برای یک دوره طولانی قرار داده است. احتمالاً کمی زود است که بانک مرکزی سوئد به فکر افزایش نرخ‌ها بیفتد، اما بازار به پیش‌بینی‌های نرخ سیاست توجه خواهد کرد، که در سپتامبر نرخ سیاست را برای سال 2026 بدون تغییر پیش‌بینی کرده بودند، اما یک افزایش در سال‌های 2027 و 2028. هرگونه تجدید نظر به سمت بالا می‌تواند باعث تقویت موقت کرون سوئد شود. در نروژ، بانک مرکزی نروژ به هیچ وجه عجله‌ای برای کاهش نرخ 4.00٪ ندارد. ما همچنین پیش‌بینی‌های جدید نرخ سیاست را امروز خواهیم دید. در آخرین گزارش سیاست پولی، بانک مرکزی نروژ پیش‌بینی کرده بود که هر سال یک کاهش نرخ بین 2026 تا 2028 داشته باشد، با کاهش نرخ برای سال 2026 در نیمه دوم سال. بازار کاهش 30 نقطه پایه برای نشست مه را قیمت‌گذاری کرده است و به نظر نمی‌رسد که نیازی باشد بانک مرکزی نروژ این کاهش نرخ پیش‌بینی شده را به اوایل سال 2026 منتقل کند. جفت ارز EURNOK قبلاً به دلیل روند ضعیف قیمت نفت در حال افزایش بوده و ما انتظار داریم که این روند ادامه یابد و پیشنهادات خوبی بالای 12.00 وجود داشته باشد. در نهایت، باید به دقت به جفت ارز EURHUF توجه کنیم. پوزیشن‌های طولانی فورینت (HUF) یکی از پرطرفدارترین معاملات حملی امسال بوده‌اند. این روند بازخرید در حال حاضر پس از تغییرات داویش این هفته از بانک مرکزی مجارستان در حال انجام است و ممکن است این روند ادامه داشته باشد. پوند بریتانیا: موقعیت‌یابی ممکن است تاثیر کاهش نرخ دوفیش را محدود کند امروز بانک انگلستان در ساعت ۱۵:۳۰ به وقت ایران نرخ سیاست پولی را اعلام می‌کند. کاهش 25 نقطه پایه به 3.75٪ به طور گسترده پیش‌بینی شده است. توافق عمومی احتمالاً به رأی 5-4 خواهد رسید، زیرا اندرو بیلی به سمت سیاست انبساط (داویش) حرکت کرده است، اگرچه ریسک این وجود دارد که به رأی 6-3 برسد که نشان‌دهنده یک کاهش داویش بیشتر است. این ریسک‌ها پس از سورپرایز مثبت دیروز در داده‌های تورم نوامبر افزایش یافته است که شامل کاهش قابل توجهی در قیمت‌های مواد غذایی بود. ما انتظار داریم که کاهش نرخ‌های بیشتری در فوریه و آوریل انجام شود، در حالی که بازار تنها یک کاهش نرخ در این دوره را پیش‌بینی می‌کند. مجموعه این عوامل در نگاه اول تا حدی به ضرر پوند است. اما مشکل اینجاست که موقعیت‌های سفته‌بازانه از قبل به‌طور قابل‌توجهی در وضعیت فروش سنگین پوند قرار دارند. داده‌هایی که دیشب از سوی CFTC منتشر شد و فعالیت پس از بودجه نوامبر را پوشش می‌دهد، نشان می‌دهد مدیران دارایی همچنان یک موقعیت فروش معادل ۳۸ درصد از کل موقعیت‌های باز نگه داشته‌اند. این میزان تقریباً در همان سطحی است که طی پنج سال گذشته فروش (بیشترین فروش) موقعیت‌های پوند را مشاهده کرده‌ایم. این مسئله ممکن است منجر به طرحی شود که در آن جفت EURGBP پس از کاهش نرخ بانک مرکزی انگلستان به ناحیه 0.8820/8840 برسد، اما پس از آن تماماً بازگردد – شاید حتی به ناحیه 0.8750 – به دلیل ریسک رویدادهای بانک مرکزی اروپا که حدود 1-2 ساعت پس از اعلام و کنفرانس خبری بانک انگلستان اتفاق می‌افتد. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

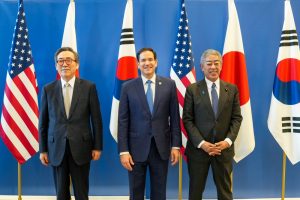
آمریکا، کره و ژاپن گفتند نگران تایوان هستند

ایالات متحده، کره جنوبی و ژاپن در بیانیه‌ای مشترک نگرانی خود را نسبت به اقدامات بی‌ثبات‌کننده فزاینده در اطراف تایوان ابراز کردند. آن‌ها همچنین با ادعاهای غیرقانونی دریایی در دریای چین جنوبی به‌شدت مخالفت کردند. در ادامه، اعلام شد که وزیر خارجه کره جنوبی، چو، و وزیر خارجه آمریکا، مارکو روبیو، گفت‌وگوها برای تسهیل مقررات ویزای کاری برای شهروندان کره‌ای را افزایش خواهند داد.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

کره جنوبی: درخواست ۳۵۰ میلیارد دلاری آمریکا می‌تواند بحران مالی ایجاد کند

لی، مقام ارشد کره جنوبی، هشدار داد که درخواست ۳۵۰ میلیارد دلاری آمریکا می‌تواند خطر بحران مالی را به همراه داشته باشد. وی گفت که میان کره جنوبی و آمریکا بر سر امکان‌سنجی تجاری این سرمایه‌گذاری‌ها اختلاف نظر وجود دارد. لی تأکید کرد که در تلاش است تا مسائل تعرفه‌ای میان دو کشور را به‌سرعت حل‌وفصل کند. او افزود که اختلاف امنیتی عمده‌ای با آمریکا وجود ندارد، اما هزینه‌های دفاعی افزایش خواهد یافت. در خصوص یورش به کارخانه هیوندای در آمریکا، لی گفت که این اقدام اتحاد دو کشور را تضعیف نمی‌کند و ناشی از رفتار افراطی برخی مقامات بوده، نه تصمیم ترامپ. لی همچنین اعلام کرد که هیچ گفت‌وگوی مشخصی میان آمریکا و کره شمالی در جریان نیست. وی همکاری نظامی روسیه و کره شمالی را تهدیدی جدی دانست که باید از طریق گفت‌وگو مدیریت شود. او افزود که در حال حاضر گفت‌وگو با کره شمالی دشوار خواهد بود. لی تأکید کرد که باید راهی برای خروج از تشدید تنش میان اردوگاه‌های سوسیالیستی و سرمایه‌داری یافت. وی هشدار داد که کره جنوبی در معرض قرار گرفتن در خط مقدم درگیری‌هاست و باید به‌دنبال همزیستی با کره شمالی، روسیه و چین باشد. در پایان، لی گفت که صلح و ثبات در اطراف تنگه تایوان حیاتی است.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

سیکورسکی، وزیر خارجه لهستان: شکی نیست که ورود پهپادها به خاک لهستان تصادفی نبوده است

نخست‌وزیر توسک خواستار تقویت دفاع هوایی لهستان شده است. این حمله بی‌سابقه‌ای به ناتو و اتحادیه اروپا بود. وزیر امور خارجه نروژ: هیچ بحثی درباره اعمال ماده ۵ پیمان ناتو صورت نگرفته است

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر