EURUSD 1.11577 USD ▼ 0.17%
XAUUSD 3,875.09 USD ▼ 3.63%
AAPL 344.63 USD ▼ 1.23%
WTI 104.12 USD ▲ 2.08%
BTCUSD 77,861.17 USD
SP500 7,580.07 ▼ 1.82%
AUDUSD 0.70300 USD ▲ 0.07%
EURJPY 176.259 JPY ▲ 0.03%

ترمینال خبری

آخرین بروزرسانی ۲۶ دقیقه پیش

ترمینال خبری یوتوتایمز؛ پوشش لحظه‌ای بازارهای مالی، اقتصاد جهانی، تصمیم‌های بانک‌های مرکزی و تحولات ژئوپلیتیک

آخرین بروزرسانی ۲۶ دقیقه پیش

تقویم مهم بازارهای سهام آمریکا و جهان: ۱۰ آبان تا ۱۵ آبان ۱۴۰۵

بازارهای مالی جهان در نخستین هفته نوامبر با مجموعه‌ای فشرده از رویدادهای اقتصادی، سیاسی و شرکتی روبه‌رو می‌شوند؛ رویدادهایی که می‌توانند مسیر معاملات را تا پایان سال تغییر دهند. پس از افزایش فشار فروش بر سهام فناوری آمریکا، سرمایه‌گذاران اکنون باید هم‌زمان گزارش‌های مالی شرکت‌های بزرگ، انتخابات میان‌دوره‌ای ایالات متحده، تصمیم احتمالی بانک انگلستان درباره نرخ بهره و گزارش اشتغال آمریکا را ارزیابی کنند. مهم‌ترین پرسش بازار در شرایط کنونی، صرفاً میزان رشد درآمد شرکت‌های فناوری نیست؛ بلکه این است که آیا سرمایه‌گذاری سنگین در هوش مصنوعی می‌تواند در زمانی معقول به درآمد، جریان نقدی و سودآوری پایدار تبدیل شود؟ افت سهام شرکت‌هایی مانند آلفابت، آمازون و اینتل نشان می‌دهد که حتی شرکت‌های بزرگ نیز در صورت ارائه چشم‌انداز ضعیف یا افزایش نگرانی درباره هزینه‌های سرمایه‌ای، از واکنش منفی بازار در امان نیستند. در آمریکا، هم‌زمانی گزارش‌های مالی شرکت‌های اپل، پالانتیر و ای‌ام‌دی با انتخابات میان‌دوره‌ای و انتشار آمار اشتغال، احتمال افزایش نوسان را بالا می‌برد. در اروپا، تصمیم بانک انگلستان و داده‌های تورمی منطقه یورو اهمیت ویژه‌ای دارند؛ درحالی‌که بازارهای آسیایی به داده‌های تولید چین، تجارت خارجی کره جنوبی و مسیر سیاست پولی استرالیا و ژاپن توجه خواهند کرد. برآیند این عوامل، آغاز هفته‌ای حساس است که در آن واکنش بازار به اطلاعات تازه، احتمالاً از خود ارقام نیز مهم‌تر خواهد بود. در یک نگاه آمریکا: گزارش‌های شرکت‌های فناوری و آمار اشتغال، جهت کوتاه‌مدت بازار را تعیین می‌کنند. اروپا: تصمیم بانک انگلستان و داده‌های تورمی، آزمونی برای سهام و ارزهای منطقه هستند. آسیا: داده‌های چین و تجارت نیمه‌رساناها، مهم‌ترین نشانه‌های وضعیت تقاضای منطقه‌اند. چشم‌انداز کلی: نوسان بالا محتمل است و تثبیت روند صعودی به شواهد تازه نیاز دارد. فهرست مهم‌ترین رویدادهای اقتصادی و سهامی هفته دوشنبه ۲ نوامبر ۲۰۲۶ | گزارش‌های مهم سهام سه‌شنبه ۳ نوامبر ۲۰۲۶ | گزارش‌های مهم سهام چهارشنبه ۴ نوامبر ۲۰۲۶ | گزارش‌های مهم سهام پنج‌شنبه ۵ نوامبر ۲۰۲۶ | گزارش‌های مهم سهام جمعه ۶ نوامبر ۲۰۲۶ | گزارش‌های مهم سهام بازار سهام آمریکا؛ آزمون دشوار برای معامله هوش مصنوعی بازار اروپا؛ بانک انگلستان در مرکز توجه بازارهای آسیا؛ چین، نیمه‌رساناها و مسیر نرخ‌های بهره دوشنبه ۲ نوامبر ۲۰۲۶ | گزارش‌های مهم سهام شرکت نماد آخرین قیمت ارزش بازار پیش‌بینی درآمد پیش‌بینی EPS Apple AAPL 344.63 دلار 5.03 تریلیون دلار 113.38 میلیارد دلار 1.99 دلار Berkshire Hathaway A BRK.A 815,600 دلار 1.16 تریلیون دلار 100.93 میلیارد دلار 8,659.08 دلار Berkshire Hathaway B BRK.B 542.49 دلار 1.16 تریلیون دلار 100.93 میلیارد دلار 5.78 دلار Palantir Technologies PLTR 184.11 دلار 442.43 میلیارد دلار 2.17 میلیارد دلار 0.4105 دلار Vertex Pharmaceuticals VRTX 558.88 دلار 141.65 میلیارد دلار 3.41 میلیارد دلار 4.76 دلار British American Tobacco ADR BTI 61.52 دلار 132.14 میلیارد دلار — — Marriott International MAR 399.30 دلار 104.12 میلیارد دلار 6.91 میلیارد دلار 2.83 دلار Grupo Mexico GMBXF 12.04 دلار 93.43 میلیارد دلار 5.95 میلیارد دلار 0.2257 دلار Williams Companies WMB 74.35 دلار 90.94 میلیارد دلار 3 میلیارد دلار 0.5401 دلار BOC Hong Kong ADR BHKLY 131.24 دلار 68.06 میلیارد دلار — — UCB ADR UCBJY 156.80 دلار 59.88 میلیارد دلار — — Diamondback Energy FANG 212.08 دلار 59.39 میلیارد دلار 4.68 میلیارد دلار 5.46 دلار Lonza Group AG ADR LZAGY 77.84 دلار 54.53 میلیارد دلار — — Realty Income O 56.93 دلار 53.85 میلیارد دلار 1.43 میلیارد دلار 0.4062 دلار Entergy ETR 110.11 دلار 52.61 میلیارد دلار 4.17 میلیارد دلار 1.67 دلار Sumitomo ADR SSUMY 10.63 دلار 50.64 میلیارد دلار 11.23 میلیارد دلار 0.2357 دلار سه‌شنبه ۳ نوامبر ۲۰۲۶ | گزارش‌های مهم سهام شرکت نماد آخرین قیمت ارزش بازار پیش‌بینی درآمد پیش‌بینی EPS AMD AMD 504.80 دلار 824.07 میلیارد دلار 13.06 میلیارد دلار 1.94 دلار Amgen AMGN 466.01 دلار 251.94 میلیارد دلار 10.06 میلیارد دلار 5.76 دلار Arista Networks ANET 168.86 دلار 212.97 میلیارد دلار 3.33 میلیارد دلار 1.08 دلار Shopify SHOP 157.49 دلار 202.63 میلیارد دلار 3.74 میلیارد دلار 0.4662 دلار Pfizer PFE 30.52 دلار 173.95 میلیارد دلار 15.91 میلیارد دلار 0.7327 دلار Eaton ETN 369.97 دلار 143.7 میلیارد دلار 8.53 میلیارد دلار 3.54 دلار Marathon Petroleum MPC 444.73 دلار 124.89 میلیارد دلار 46.72 میلیارد دلار 25.38 دلار Booking Holdings BKNG 148.13 دلار 111.3 میلیارد دلار 9.54 میلیارد دلار 4.49 دلار Itaú Unibanco ADR ITUB 7.13 دلار 82.94 میلیارد دلار 9.6 میلیارد دلار 0.2257 دلار Ferrari RACE 395.99 دلار 76.05 میلیارد دلار 2.16 میلیارد دلار 2.70 دلار Energy Transfer ET 20.91 دلار 72 میلیارد دلار 30.98 میلیارد دلار 0.3992 دلار Apollo Global Management APO 115.84 دلار 68.41 میلیارد دلار 5.79 میلیارد دلار 2.22 دلار MPLX MPLX 60.16 دلار 60.99 میلیارد دلار 3.36 میلیارد دلار 1.14 دلار Bayer ADR BAYRY 13.99 دلار 55.46 میلیارد دلار 11.32 میلیارد دلار 0.1206 دلار AMETEK AME 241.12 دلار 55.28 میلیارد دلار 2.12 میلیارد دلار 2.11 دلار Coca-Cola Europacific Partners CCEP 113.22 دلار 50.07 میلیارد دلار 5.68 میلیارد دلار — Teva ADR TEVA 42.09 دلار 49.05 میلیارد دلار 4.25 میلیارد دلار 0.7215 دلار Keurig Dr Pepper KDP 35.84 دلار 48.77 میلیارد دلار 7.33 میلیارد دلار 0.6181 دلار Block XYZ 76.22 دلار 46.08 میلیارد دلار 6.58 میلیارد دلار 1.03 دلار Waters Corporation WAT 462.72 دلار 45.46 میلیارد دلار 1.75 میلیارد دلار 4.00 دلار چهارشنبه ۴ نوامبر ۲۰۲۶ | گزارش‌های مهم سهام شرکت نماد آخرین قیمت ارزش بازار پیش‌بینی درآمد پیش‌بینی EPS Arm ADR ARM 205.97 دلار 219.99 میلیارد دلار 1.07 میلیارد دلار 0.41 دلار McDonald's MCD 258.12 دلار 182.66 میلیارد دلار 7.29 میلیارد دلار 3.38 دلار Qualcomm QCOM 164.79 دلار 175.97 میلیارد دلار 10.14 میلیارد دلار 2.17 دلار Novo Nordisk ADR NVO 40.00 دلار 175.35 میلیارد دلار 11.09 میلیارد دلار 0.7403 دلار Uber UBER 65.25 دلار 133.28 میلیارد دلار 14.67 میلیارد دلار 0.8642 دلار McKesson MCK 994.58 دلار 115.96 میلیارد دلار 109.86 میلیارد دلار 10.71 دلار CVS Health CVS 90.25 دلار 115.43 میلیارد دلار 104.75 میلیارد دلار 1.65 دلار Mitsubishi Corporation MSBHF 30.01 دلار 111.68 میلیارد دلار 27.87 میلیارد دلار 0.3449 دلار Itochu ADR ITOCY 14.69 دلار 102.02 میلیارد دلار 22.82 میلیارد دلار 0.2516 دلار Suncor Energy SU 79.42 دلار 93 میلیارد دلار 11.26 میلیارد دلار 2.25 دلار Emerson Electric EMR 164.94 دلار 92 میلیارد دلار 5.11 میلیارد دلار 1.85 دلار Mitsui & Company ADR MITSY 632.05 دلار 90.06 میلیارد دلار 23.34 میلیارد دلار 12.62 دلار NTT Inc DRC NTTYY 27.45 دلار 89.55 میلیارد دلار 23.11 میلیارد دلار 0.5177 دلار Datadog DDOG 235.27 دلار 84.48 میلیارد دلار 1.14 میلیارد دلار 0.6415 دلار MercadoLibre MELI 1,624.53 دلار 82.36 میلیارد دلار 10.69 میلیارد دلار 9.34 دلار Motorola Solutions MSI 491.53 دلار 81.35 میلیارد دلار 3.25 میلیارد دلار 4.42 دلار AppLovin APP 228.50 دلار 76.47 میلیارد دلار 2.08 میلیارد دلار 4.04 دلار Manulife Financial MFC 44.63 دلار 74.06 میلیارد دلار — 0.8423 دلار Allstate ALL 259.87 دلار 65.71 میلیارد دلار 15.84 میلیارد دلار 6.77 دلار W.W. Grainger GWW 1,359.17 دلار 64.02 میلیارد دلار 5.07 میلیارد دلار 11.67 دلار MetLife MET 100.02 دلار 63.56 میلیارد دلار 19.91 میلیارد دلار 2.75 دلار Cencora COR 330.84 دلار 63.13 میلیارد دلار 87.97 میلیارد دلار 4.57 دلار Aflac AFL 123.89 دلار 62.11 میلیارد دلار 4.11 میلیارد دلار 1.80 دلار Cenovus Energy CVE 32.73 دلار 60.42 میلیارد دلار 11.65 میلیارد دلار 1.04 دلار United Overseas Bank ADR UOVEY 64.42 دلار 53.41 میلیارد دلار 2.71 میلیارد دلار 1.28 دلار Edwards Lifesciences EW 92.01 دلار 53.03 میلیارد دلار 1.68 میلیارد دلار 0.738 دلار Marubeni ADR MARUY 31.05 دلار 50.88 میلیارد دلار 13.02 میلیارد دلار 0.4808 دلار پنج‌شنبه ۵ نوامبر ۲۰۲۶ | گزارش‌های مهم سهام شرکت نماد آخرین قیمت ارزش بازار پیش‌بینی درآمد پیش‌بینی EPS Toyota Motor ADR TM 195.71 دلار 229.46 میلیارد دلار 84.08 میلیارد دلار 3.77 دلار ConocoPhillips COP 154.03 دلار 185.04 میلیارد دلار 18.45 میلیارد دلار 2.97 دلار DBS Group Holdings ADR DBSDY 227.84 دلار 162.59 میلیارد دلار 4.73 میلیارد دلار 3.18 دلار Deutsche Telekom ADR DTEGY 29.00 دلار 139.7 میلیارد دلار 34.75 میلیارد دلار 0.7011 دلار Canadian Natural Resources CNQ 56.11 دلار 115.69 میلیارد دلار 12.35 میلیارد دلار 1.49 دلار Parker-Hannifin PH 899.82 دلار 113.48 میلیارد دلار 5.81 میلیارد دلار 8.21 دلار Southern Company SO 93.71 دلار 107.8 میلیارد دلار 8.37 میلیارد دلار 1.68 دلار Cloudflare NET 280.70 دلار 99.95 میلیارد دلار 736.8 میلیون دلار 0.3423 دلار Duke Energy DUK 127.39 دلار 99.33 میلیارد دلار 8.91 میلیارد دلار 1.88 دلار Airbnb ABNB 164.39 دلار 96.92 میلیارد دلار 4.75 میلیارد دلار 2.85 دلار Monster Beverage MNST 47.34 دلار 92.74 میلیارد دلار 2.49 میلیارد دلار 0.2998 دلار National Australia Bank ADR NABZY 14.48 دلار 90.02 میلیارد دلار — — EOG Resources EOG 165.54 دلار 86.83 میلیارد دلار 7.13 میلیارد دلار 4.41 دلار National Grid ADR NGG 83.95 دلار 84.43 میلیارد دلار — — Simon Property Group SPG 217.75 دلار 82.61 میلیارد دلار 1.63 میلیارد دلار 1.68 دلار The Cigna Group CI 298.23 دلار 78.8 میلیارد دلار 72.65 میلیارد دلار 7.52 دلار Lumentum Holdings LITE 840.70 دلار 76.15 میلیارد دلار 1.25 میلیارد دلار 4.21 دلار DHL ADR DHLGY 32.63 دلار 72.53 میلیارد دلار 24.58 میلیارد دلار 0.4861 دلار Air Products APD 316.43 دلار 70.46 میلیارد دلار 3.32 میلیارد دلار 3.61 دلار Cummins CMI 500.09 دلار 68.84 میلیارد دلار 9.85 میلیارد دلار 8.19 دلار Targa Resources TRGP 314.99 دلار 67.54 میلیارد دلار 4.74 میلیارد دلار 2.70 دلار TC Energy TRP 64.50 دلار 67.23 میلیارد دلار 2.83 میلیارد دلار 0.6025 دلار Engie ADR ENGIY 26.16 دلار 63.59 میلیارد دلار 17.57 میلیارد دلار 0.3106 دلار Nintendo ADR NTDOY 13.10 دلار 60.64 میلیارد دلار 2.99 میلیارد دلار 0.1081 دلار Devon Energy DVN 52.15 دلار 59.97 میلیارد دلار 6.48 میلیارد دلار 1.27 دلار Natera NTRA 414.30 دلار 59.72 میلیارد دلار 707.64 میلیون دلار -0.2682 دلار Cardinal Health CAH 250.48 دلار 58 میلیارد دلار 66.59 میلیارد دلار 2.95 دلار Sempra SRE 86.06 دلار 56.27 میلیارد دلار 3.31 میلیارد دلار 1.20 دلار Swiss Re ADR SSREY 46.46 دلار 54.64 میلیارد دلار 10.83 میلیارد دلار 0.8523 دلار Rheinmetall ADR RNMBY 231.17 دلار 54.04 میلیارد دلار 3.65 میلیارد دلار 1.60 دلار Becton Dickinson BDX 197.88 دلار 53.9 میلیارد دلار 5.11 میلیارد دلار 4.07 دلار Siemens Healthineers ADR SMMNY 23.81 دلار 53.28 میلیارد دلار 7.66 میلیارد دلار 0.3811 دلار Wheaton Precious Metals WPM 116.58 دلار 52.79 میلیارد دلار 875.64 میلیون دلار 1.01 دلار جمعه ۶ نوامبر ۲۰۲۶ | گزارش‌های مهم سهام شرکت نماد آخرین قیمت ارزش بازار پیش‌بینی درآمد پیش‌بینی EPS Tokyo Electron ADR TELWY 30.80 دلار 136.66 میلیارد دلار 5.49 میلیارد دلار 1.32 دلار Enbridge ENB 49.46 دلار 110.23 میلیارد دلار 13.37 میلیارد دلار 0.4991 دلار Moderna MRNA 221.72 دلار 88.52 میلیارد دلار 892.41 میلیون دلار -1.09 دلار KDDI ADR KDDIY 17.97 دلار 68.53 میلیارد دلار 10.04 میلیارد دلار 0.3315 دلار Hong Kong Exchanges & Clearing ADR HKXCY 46.69 دلار 59.2 میلیارد دلار 1.06 میلیارد دلار 0.5146 دلار Constellation Software CNSWF 2,427 دلار 51.46 میلیارد دلار 3.5 میلیارد دلار 29.73 دلار Humana HUM 414.50 دلار 49.77 میلیارد دلار 40.87 میلیارد دلار -1.00 دلار Vistra VST 138.37 دلار 46.44 میلیارد دلار 6.79 میلیارد دلار 2.71 دلار BeOne Medicines DRC ONC 370.33 دلار 42.11 میلیارد دلار 1.75 میلیارد دلار 1.89 دلار Advanced Info Service ADR AVIFY 9.49 دلار 29.77 میلیارد دلار 1.7 میلیارد دلار 0.1342 دلار   ✔️ بیشتر بخوانید: رویدادهای اثرگذار بازارهای جهانی را اینجا دنبال کنید. بازار سهام آمریکا؛ آزمون دشوار برای معامله هوش مصنوعی فشار فروش فناوری و تغییر رفتار سرمایه‌گذاران بازار سهام آمریکا هفته گذشته را در شرایطی به پایان رساند که اعتماد سرمایه‌گذاران به بخشی از شرکت‌های بزرگ فناوری تضعیف شده بود. شاخص اس‌اندپی ۵۰۰ در معاملات پایانی جمعه ۳۰ اکتبر، در محدوده ۷۵۸۰ واحد قرار گرفت و شاخص نزدک کامپوزیت نیز در همان روز افت قابل‌توجهی را تجربه کرد. فشار فروش در سهام فناوری، عملکرد کلی بازار را تحت تأثیر قرار داد و نشان داد که انتشار گزارش‌های مالی مناسب در برخی شرکت‌ها برای حفظ شتاب صعودی کافی نیست. بر اساس داده‌های گزارش‌شده در پایان هفته، اس‌اندپی ۵۰۰ در هفته حدود ۰٫۶ درصد کاهش یافت و نزدک کامپوزیت در ماه اکتبر افتی نزدیک به ۵٫۳ درصد را ثبت کرد. این ارقام، در کنار افت شدید برخی نمادهای فناوری، بیانگر افزایش حساسیت بازار به کیفیت درآمدها، چشم‌انداز سودآوری و هزینه‌های توسعه زیرساخت‌های هوش مصنوعی است. در این میان، کاهش قیمت سهام را نباید الزاماً به معنای تضعیف بنیادی تمام شرکت‌های فناوری دانست. بخشی از فشار فروش می‌تواند حاصل تعدیل انتظارات، شناسایی سود پس از رشدهای قبلی و کاهش تمایل سرمایه‌گذاران به پذیرش ارزش‌گذاری‌های بالا باشد. بااین‌حال، اگر شرکت‌ها نتوانند بازده سرمایه‌گذاری‌های سنگین خود را به‌صورت روشن نشان دهند، احتمال ادامه اصلاح در این بخش افزایش خواهد یافت. آلفابت، آمازون و اینتل؛ چرا بازار به گزارش‌ها واکنش منفی نشان داد؟ گزارش‌های مالی و چشم‌انداز ارائه‌شده از سوی چند شرکت بزرگ، نگرانی درباره پایداری رونق هوش مصنوعی را تشدید کرد. آلفابت با افت درآمد جست‌وجو نسبت به انتظارات و افزایش چشمگیر هزینه‌های سرمایه‌ای روبه‌رو شد. طبق گزارش‌های مبنا، هزینه سرمایه‌ای فصلی این شرکت به حدود ۵۱ میلیارد دلار رسید و جریان نقدی آزاد آن تحت فشار قرار گرفت. افت روزانه ۱۲٫۶ درصدی سهام آلفابت نیز نشان داد که سرمایه‌گذاران نسبت به فاصله میان هزینه‌های زیرساختی و درآمدهای قابل‌تحقق حساس شده‌اند. آمازون نیز با وجود رشد مناسب کسب‌وکار خدمات ابری، نتوانست انتظارات مربوط به سودآوری را به‌طور کامل برآورده کند. این تفاوت میان رشد فروش و کیفیت سود اهمیت زیادی دارد؛ زیرا بازار تنها به افزایش درآمد توجه نمی‌کند، بلکه می‌خواهد بداند چه میزان از این درآمد به سود عملیاتی و جریان نقدی تبدیل می‌شود. در مورد اینتل، ضعف واکنش بازار به گزارش مالی و چشم‌انداز شرکت نشان می‌دهد که بازگشت رقابت‌پذیری در صنعت نیمه‌رساناها همچنان به اجرای موفق برنامه‌های عملیاتی وابسته است. توسعه ظرفیت تولید، هزینه‌های بالای سرمایه‌گذاری و رقابت در بازار پردازنده‌ها، عواملی هستند که می‌توانند دوره بازیابی سودآوری را طولانی کنند. وجه مشترک این شرکت‌ها، لزوماً ضعف یکسان در عملکرد عملیاتی نیست؛ بلکه بازار در حال ارزیابی مجدد ارزش اقتصادی سرمایه‌گذاری‌های بزرگ فناوری است. رشد تقاضا برای هوش مصنوعی زمانی می‌تواند از قیمت سهام حمایت کند که با درآمد تکرارشونده، حاشیه سود قابل‌قبول و جریان نقدی پایدار همراه شود. اپل، پالانتیر و ای‌ام‌دی؛ سه آزمون برای هفته جدید گزارش مالی اپل در دوشنبه ۲ نوامبر، یکی از رویدادهای مهم هفته خواهد بود. سرمایه‌گذاران به وضعیت تقاضا برای آیفون، عملکرد بخش خدمات و چشم‌انداز فروش در فصل تعطیلات پایان سال توجه خواهند کرد. برای اپل، صرف ثبت درآمد بالا کافی نیست؛ راهنمای مدیریت درباره تقاضای مصرف‌کنندگان و توانایی شرکت برای حفظ حاشیه سود نیز اهمیت دارد. پالانتیر نیز در همان روز گزارش می‌دهد. این شرکت در نقطه تلاقی نرم‌افزار، تحلیل داده و هوش مصنوعی قرار دارد؛ بنابراین بازار احتمالاً بر رشد قراردادها، تقاضای مشتریان تجاری و دولتی و میزان تبدیل درآمد به سود تمرکز خواهد کرد. در شرکت‌هایی با ارزش‌گذاری بالا، حتی رشد مناسب نیز ممکن است در صورت پایین‌تر بودن از انتظارات بازار، واکنش منفی ایجاد کند. گزارش ای‌ام‌دی در سه‌شنبه ۳ نوامبر، آزمونی مهم برای صنعت پردازنده و شتاب‌دهنده‌های هوش مصنوعی خواهد بود. سرمایه‌گذاران باید علاوه بر درآمد تحقق‌یافته، چشم‌انداز فروش محصولات مرتبط با مراکز داده، ظرفیت عرضه و روند حاشیه سود را بررسی کنند. گزارش کوالکام در چهارشنبه نیز می‌تواند تصویری تکمیلی از وضعیت تقاضای نیمه‌رساناها ارائه دهد. نکته کلیدی این است که واکنش قیمت به گزارش‌ها تنها به عبور یا عدم عبور از پیش‌بینی‌ها وابسته نیست. اگر نتیجه مالی مناسب باشد اما چشم‌انداز آینده ضعیف‌تر از انتظار ارائه شود، قیمت سهام ممکن است کاهش یابد. در مقابل، راهنمای مثبت و قابل‌اتکا می‌تواند حتی در فضای منفی بازار نیز زمینه بهبود برخی نمادها را فراهم کند. فدرال رزرو، تورم و اشتغال؛ پیوند سیاست پولی با ارزش‌گذاری سهام فدرال رزرو در نشست پایان اکتبر نرخ بهره را در محدوده ۳٫۷۵ تا ۴ درصد حفظ کرد. رأی کمیته با نتیجه ۱۰ به ۲ همراه بود و دو عضو از افزایش ۲۵ واحد پایه‌ای نرخ بهره حمایت کردند. پیام کلی نشست، تداوم احتیاط در تصمیم‌گیری و نیاز به دریافت اطلاعات بیشتر درباره مسیر تورم و فعالیت اقتصادی بود. بر اساس داده‌های گزارش‌شده، شاخص قیمت مخارج مصرف شخصی در سپتامبر نسبت به ماه قبل ۰٫۵ درصد افزایش یافت و رشد سالانه آن به ۳٫۶ درصد رسید. شاخص هسته نیز در مقیاس سالانه ۳٫۱ درصد افزایش داشت. این ارقام همچنان بالاتر از هدف ۲ درصدی فدرال رزرو هستند و نشان می‌دهند که کاهش پایدار تورم هنوز قطعی نیست. در مقابل، برآورد اولیه رشد سالانه اقتصاد آمریکا در سه‌ماهه سوم ۳٫۴ درصد اعلام شد؛ رقمی بالاتر از انتظارهای گزارش‌شده در منابع مبنا. ترکیب رشد اقتصادی نسبتاً قوی و تورم بالاتر از هدف، تصمیم‌گیری بانک مرکزی را دشوار می‌کند: سیاست انقباضی‌تر می‌تواند فشار تورمی را کاهش دهد، اما هم‌زمان هزینه تأمین مالی را بالا ببرد و ارزش فعلی جریان‌های نقدی آتی شرکت‌ها را پایین بیاورد. گزارش اشتغال جمعه ۶ نوامبر، یکی از مهم‌ترین داده‌های هفته خواهد بود. انتظار گزارش‌شده بازار، ایجاد حدود ۵۵ هزار شغل جدید خارج از بخش کشاورزی و ثابت ماندن نرخ بیکاری در ۴٫۲ درصد است. اگر آمار اشتغال به‌مراتب قوی‌تر از انتظار باشد، احتمال تداوم سیاست پولی سخت‌گیرانه می‌تواند افزایش یابد و بر سهام رشدمحور فشار وارد کند. اگر داده‌ها ضعیف باشند، بازده اوراق قرضه ممکن است کاهش یابد؛ اما ضعف شدید بازار کار می‌تواند نگرانی درباره رشد اقتصادی را تشدید کند. بازار اروپا؛ بانک انگلستان در مرکز توجه تصمیم نرخ بهره و حساسیت بازار به تورم در اروپا، مهم‌ترین رویداد پولی هفته تصمیم بانک انگلستان در پنجشنبه ۵ نوامبر است. در گزارش‌های مبنا، احتمال افزایش ۲۵ واحد پایه‌ای نرخ بهره تا ۴ درصد بالا ارزیابی شده است. بااین‌حال، تصمیم نهایی و لحن بیانیه بانک باید تا زمان انتشار رسمی، نامشخص تلقی شود. اگر بانک انگلستان نرخ بهره را افزایش دهد، توجه بازار به ترکیب آرای اعضای کمیته و پیام‌های مربوط به تصمیم‌های آینده معطوف خواهد شد. افزایش نرخ بهره همراه با لحنی محتاطانه ممکن است واکنش متفاوتی نسبت به افزایش نرخ بهره همراه با هشدار درباره تداوم تورم ایجاد کند. به همین دلیل، تنها اندازه تغییر نرخ برای ارزیابی اثر آن بر پوند، اوراق قرضه و سهام کافی نیست. در منطقه یورو نیز انتشار برآورد اولیه تورم اکتبر اهمیت دارد. افزایش فشارهای قیمتی، به‌ویژه در شرایطی که قیمت انرژی در سطح بالایی قرار دارد، می‌تواند فضای کاهش نرخ بهره را محدود کند. در مقابل، کاهش تورم ممکن است به بانک مرکزی اروپا امکان دهد میان کنترل قیمت‌ها و حمایت از فعالیت اقتصادی تعادل برقرار کند. شاخص دکس و فوتسی؛ تفاوت ساختار بازارها شاخص دکس آلمان هفته گذشته با رشد حدود ۲٫۵ درصدی در سطح تقریبی ۲۵٬۸۱۸ واحد قرار گرفت؛ درحالی‌که فوتسی ۱۰۰ بریتانیا رشد هفتگی محدودتری در حدود ۰٫۴ درصد ثبت کرد. این اختلاف نشان می‌دهد که بازارهای اروپایی، با وجود قرار گرفتن در معرض برخی ریسک‌های مشترک، الزاماً رفتار یکسانی ندارند. برای دکس، پایداری تقاضای صنعتی، عملکرد شرکت‌های بزرگ و جهت حرکت بازارهای جهانی اهمیت دارد. اگر افت سهام فناوری آمریکا به سایر صنایع سرایت کند، احتمال افزایش فشار فروش در سهام چرخه‌ای اروپا نیز وجود خواهد داشت. بااین‌حال، بهبود داده‌های اقتصادی یا گزارش‌های مالی مطلوب می‌تواند از شاخص حمایت کند. در فوتسی، وزن شرکت‌های انرژی، دارویی و برخی بنگاه‌های دفاعی‌تر می‌تواند نقش متفاوتی در مقایسه با شاخص‌های فناوری‌محور ایفا کند. افزایش قیمت نفت ممکن است در کوتاه‌مدت از درآمد برخی شرکت‌های انرژی حمایت کند، اما هم‌زمان هزینه انرژی را برای مصرف‌کنندگان و صنایع بالا می‌برد. بنابراین اثر نفت بر کل بازار سهام اروپا یک‌جهته نیست. بریتانیا؛ بودجه، بانک‌ها و پوند در کنار تصمیم بانک مرکزی، تحولات بودجه‌ای بریتانیا نیز بر ارزیابی بازار اثر گذاشته است. بر اساس گزارش‌های مبنا، افزایش اضافه‌مالیات بخش بانکی از ۳ به ۶ درصد برای دوره‌ای محدود مطرح شده است. واکنش بازار به این سیاست، علاوه بر میزان مالیات، به نحوه تأمین مالی هزینه‌های عمومی و حفظ اعتبار مالی دولت بستگی دارد. عملکرد سهام بانک‌ها نیز یکدست نبوده است. نگرانی درباره درآمد، هزینه‌های اعتباری و افزایش مطالبات مشکوک‌الوصول می‌تواند اثر کاهش عدم‌قطعیت مالیاتی را خنثی کند. در مقابل، شرکت‌هایی که چشم‌انداز سودآوری خود را حفظ می‌کنند، ممکن است عملکرد مقاوم‌تری داشته باشند. برای پوند، تصمیم بانک انگلستان و انتظارات مربوط به نرخ‌های بهره در آمریکا اهمیت ویژه‌ای دارد. اگر سیاست پولی بریتانیا سخت‌گیرانه‌تر از انتظار باشد، پوند می‌تواند حمایت شود؛ اما اگر بازار افزایش نرخ را از قبل در قیمت‌ها لحاظ کرده باشد، واکنش مثبت لزوماً پایدار نخواهد بود. جهت حرکت ارزها به تفاوت مسیر سیاست پولی دو اقتصاد وابسته است، نه صرفاً سطح مطلق نرخ بهره. بازارهای آسیا؛ چین، نیمه‌رساناها و مسیر نرخ‌های بهره چین؛ داده‌های تولید در کانون توجه در آسیا، داده‌های شاخص مدیران خرید چین از مهم‌ترین رویدادهای آغاز هفته هستند. گزارش‌های مبنا از قرار گرفتن شاخص رسمی تولید در محدوده انقباض، یعنی کمتر از ۵۰ واحد، حکایت دارند. عدد ۴۹٫۳ برای شاخص رسمی تولید گزارش شده است؛ درحالی‌که برخی پیش‌بینی‌های پیش از انتشار، ارقام متفاوتی را نشان می‌دادند. قرار گرفتن شاخص زیر ۵۰ به معنای آن است که سهم پاسخ‌های حاکی از بهبود شرایط در نظرسنجی از سهم پاسخ‌های حاکی از افت کمتر بوده است؛ اما این شاخص به‌تنهایی اندازه رشد یا انقباض تولید ناخالص داخلی را نشان نمی‌دهد. برای ارزیابی دقیق‌تر اقتصاد چین باید هم‌زمان به سفارش‌های جدید، صادرات، تقاضای داخلی و سیاست‌های حمایتی دولت توجه کرد. ضعف تولید می‌تواند بر صنایع وابسته به تقاضای چین و بازارهای صادراتی منطقه فشار وارد کند. در مقابل، بهبود داده‌ها یا اعلام سیاست‌های حمایتی تازه ممکن است از سهام منطقه‌ای، به‌ویژه شرکت‌های حساس به چرخه اقتصادی، پشتیبانی کند. استرالیا؛ احتمال افزایش نرخ بهره بانک مرکزی استرالیا در سه‌شنبه ۳ نوامبر تصمیم خود را اعلام می‌کند. تحلیل‌های منتشرشده پیش از نشست، احتمال افزایش ۲۵ واحد پایه‌ای نرخ بهره تا ۴٫۸۵ درصد را مطرح کرده‌اند. این پیش‌بینی به تداوم تورم و شتاب افزایش قیمت‌ها وابسته است و نباید به‌عنوان نتیجه قطعی نشست در نظر گرفته شود. افزایش نرخ بهره می‌تواند از دلار استرالیا حمایت کند، اما در همان حال هزینه تأمین مالی خانوارها و شرکت‌ها را افزایش می‌دهد. اگر بانک مرکزی بر ضرورت مهار تورم تأکید کند، بازار ممکن است مسیر سیاست پولی را برای ماه‌های آینده نیز سخت‌گیرانه‌تر ارزیابی کند. در مقابل، لحنی محتاطانه می‌تواند از شدت انتظارات انقباضی بکاهد. کره جنوبی و تایوان؛ تجارت و تقاضای نیمه‌رساناها داده‌های تجارت خارجی کره جنوبی برای ارزیابی تقاضای جهانی نیمه‌رساناها اهمیت دارند. صادرات این کشور از شرایط صنعت تراشه، بازار تجهیزات الکترونیکی و تقاضای خارجی اثر می‌پذیرد. اگر رشد صادرات تقویت شود، می‌تواند نشانه‌ای مثبت برای زنجیره تأمین فناوری باشد؛ هرچند باید مشخص شود این رشد تا چه اندازه گسترده و پایدار است. در تایوان نیز آمار تورم اکتبر مورد توجه قرار می‌گیرد. تداوم تورم بالا می‌تواند احتمال تغییر سیاست پولی در ماه‌های بعد را افزایش دهد. از آنجا که تایوان در زنجیره جهانی تولید تراشه جایگاه مهمی دارد، تحولات این اقتصاد علاوه بر سیاست پولی، از منظر عرضه و تقاضای صنعت نیمه‌رساناها نیز اهمیت دارد. ژاپن؛ رشد دستمزدها و سیاست پولی آمار دستمزدهای ژاپن در پنجشنبه منتشر می‌شود. رشد دستمزدها برای بانک مرکزی این کشور اهمیت دارد؛ زیرا افزایش پایدار درآمد نیروی کار می‌تواند از مصرف داخلی حمایت کند و در صورت تداوم فشار قیمت‌ها، زمینه تغییر سیاست پولی را فراهم سازد. بااین‌حال، رشد دستمزد اسمی به‌تنهایی تصویر کاملی از قدرت خرید خانوارها ارائه نمی‌دهد. اگر تورم سریع‌تر از دستمزدها افزایش یابد، درآمد واقعی ممکن است همچنان تحت فشار باشد. بنابراین بازار باید رشد دستمزد اسمی، تورم و روند مصرف را در کنار یکدیگر بررسی کند. در مجموع، چشم‌انداز آسیا به ترکیبی از داده‌های چین، قدرت صادرات کره جنوبی، تورم منطقه و سیاست پولی استرالیا و ژاپن وابسته است. تقاضای مرتبط با هوش مصنوعی می‌تواند از برخی صنایع حمایت کند، اما برای تبدیل این عامل به روند صعودی پایدار، شواهد بیشتری از رشد تقاضای نهایی و بهبود سودآوری لازم است. نفت و دارایی‌های پرریسک؛ ریسک ژئوپلیتیکی همچنان فعال است قیمت نفت در پایان هفته تحت تأثیر نگرانی‌های ژئوپلیتیکی و تحولات خاورمیانه قرار داشت. گزارش‌های مبنا از افزایش قیمت نفت خام آمریکا تا محدوده ۱۰۴ دلار و قرار گرفتن نفت برنت در سطوح بالاتر حکایت دارند؛ بااین‌حال، به دلیل تفاوت زمان ثبت و مبنای قیمت‌گذاری در گزارش‌ها، این ارقام نباید به‌عنوان قیمت‌های هم‌زمان تلقی شوند. هرگونه تشدید تنش در خاورمیانه یا اختلال در مسیرهای انتقال انرژی می‌تواند ریسک افزایش قیمت نفت را بالا ببرد. چنین وضعیتی برای شرکت‌های تولیدکننده انرژی ممکن است در کوتاه‌مدت سودآور باشد، اما برای صنایع پرمصرف انرژی، حمل‌ونقل و خانوارها هزینه ایجاد می‌کند. افزایش قیمت انرژی همچنین می‌تواند کاهش تورم را دشوارتر سازد و فضای سیاست پولی بانک‌های مرکزی را محدود کند. از سوی دیگر، کاهش تنش‌ها یا افزایش عرضه می‌تواند فشار صعودی بر قیمت نفت را کاهش دهد. بنابراین معامله‌گران باید علاوه بر اخبار سیاسی، داده‌های موجودی نفت و نشانه‌های عرضه و تقاضا را نیز دنبال کنند. در بازار رمزارزها نیز گزارش‌هایی از افت قیمت بیت‌کوین و اتر و وقوع سرقت دارایی‌های دیجیتال منتشر شده است. در ارزیابی این گزارش‌ها، تفکیک داده‌های تأییدشده از ادعاهای اولیه ضروری است؛ به‌ویژه هنگامی که رقم خسارت، دارایی‌های مسدودشده و سازوکار حمله هنوز نیازمند تأیید مستقل باشند. در سطح کلی، ریسک صرافی‌ها، کیف‌پول‌ها، پل‌های میان‌زنجیره‌ای و مجوزهای قراردادی همچنان از موضوعات مهم امنیت دارایی‌های دیجیتال است. ۵. تقویم رویدادهای مهم هفته؛ ۲ تا ۶ نوامبر روز تاریخ رویدادهای مهم اهمیت برای بازار دوشنبه ۲ نوامبر شاخص تولید آمریکا و گزارش‌های اپل و پالانتیر سنجش وضعیت صنعت و تقاضای فناوری سه‌شنبه ۳ نوامبر انتخابات میان‌دوره‌ای آمریکا، تصمیم بانک مرکزی استرالیا و گزارش ای‌ام‌دی ریسک سیاسی، نرخ بهره و تقاضای تراشه چهارشنبه ۴ نوامبر آمار اشتغال خصوصی آمریکا، شاخص خدمات و گزارش کوالکام ارزیابی رشد اقتصادی و صنعت فناوری پنجشنبه ۵ نوامبر تصمیم بانک انگلستان، آمار مطالبات بیکاری آمریکا و دستمزدهای ژاپن سیاست پولی، بازار کار و اقتصاد آسیا جمعه ۶ نوامبر گزارش اشتغال آمریکا و نرخ بیکاری اثرگذاری بر انتظارات نرخ بهره فدرال رزرو منبع: تقویم رویدادهای اقتصادی و گزارش‌های شرکت‌ها در کنار این رویدادها، انتشار داده‌های تورم منطقه یورو، شاخص‌های تولید چین و گزارش‌های شرکت‌های بزرگ اروپایی نیز می‌تواند بر معاملات اثر بگذارد. زمان دقیق انتشار هر داده باید پیش از معامله با تقویم رسمی همان نهاد تطبیق داده شود؛ زیرا تفاوت منطقه زمانی و تغییر ساعت رسمی کشورها ممکن است زمان نمایش رویدادها را تغییر دهد.  

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

هفت غول فناوری زیر فشار فروش؛ آیا دوران درخشش هفت شگفت‌انگیز سهام به پایان نزدیک شده است؟

سهام بزرگ‌ترین شرکت‌های فناوری آمریکا که طی سال‌های اخیر موتور محرک بازار سهام بوده‌اند، اکنون با موجی از فشار فروش مواجه شده‌اند. گروه موسوم به «هفت شگفت‌انگیز» شامل اپل، مایکروسافت، انویدیا، آمازون، تسلا، متا و آلفابت است؛ شرکت‌هایی که نقش مهمی در رشد شاخص‌های بورسی و توسعه هوش مصنوعی داشته‌اند. بااین‌حال، عملکرد اخیر آن‌ها نشان می‌دهد حتی جایگاه پیشرو در فناوری نیز تضمینی برای حفظ ارزش سهام نیست. افزایش هزینه‌های سرمایه‌ای، نگرانی درباره جریان نقدی و تردید نسبت به بازده سرمایه‌گذاری در هوش مصنوعی، اکنون به چالش‌های اصلی این گروه تبدیل شده‌اند. در یک نگاه متا و آلفابت بیش از ۲۰ درصد از اوج ۵۲ هفته‌ای خود فاصله گرفته‌اند. سهام تسلا، آمازون و انویدیا نیز به‌ترتیب ۱۹٫۲، ۱۵٫۱ و ۱۲٫۲ درصد افت کرده‌اند. نگرانی درباره هزینه‌های سنگین هوش مصنوعی و کاهش احتمالی سرمایه‌گذاری‌ها در سال ۲۰۲۷ افزایش یافته است. اپل و مایکروسافت به‌دلیل شرایط مالی و ویژگی‌های تجاری، مقاومت بیشتری نشان داده‌اند. عقب‌نشینی غول‌های فناوری از اوج قیمتی بر اساس گزارش یاهو فایننس در ۳۰ اکتبر ۲۰۲۶، چند عضو گروه هفت شگفت‌انگیز فاصله قابل‌توجهی با بالاترین قیمت ۵۲ هفته‌ای خود پیدا کرده‌اند. متا و آلفابت بیش از ۲۰ درصد افت داشته‌اند؛ محدوده‌ای که معمولاً برای تعریف بازار نزولی استفاده می‌شود. تسلا با کاهش ۱۹٫۲ درصدی، آمازون با افت ۱۵٫۱ درصدی و انویدیا با عقب‌نشینی ۱۲٫۲ درصدی در رتبه‌های بعدی قرار دارند. این تحولات نشان می‌دهد سرمایه‌گذاران دیگر شرکت‌های بزرگ فناوری را یک مجموعه یکپارچه ارزیابی نمی‌کنند. کیفیت جریان نقدی، بازده سرمایه‌گذاری و توانایی تبدیل رشد فناوری به سودآوری، اهمیت بیشتری در تصمیم‌های بازار پیدا کرده است. در مقابل، اپل و مایکروسافت نسبت به سایر اعضا عملکرد مقاوم‌تری داشته‌اند. هزینه‌های هوش مصنوعی؛ عامل اصلی فشار بر بازار یکی از مهم‌ترین دلایل افت سهام متا، آلفابت، آمازون و تسلا، نگرانی درباره تأثیر سرمایه‌گذاری‌های سنگین هوش مصنوعی بر جریان نقد آزاد است. شرکت‌های بزرگ فناوری برای توسعه مراکز داده، تأمین تجهیزات پردازشی و گسترش زیرساخت‌های محاسباتی، منابع مالی قابل‌توجهی اختصاص داده‌اند. این سرمایه‌گذاری‌ها با هدف ایجاد ظرفیت درآمدزایی در آینده انجام می‌شوند، اما در کوتاه‌مدت می‌توانند نقدینگی در دسترس شرکت‌ها را کاهش دهند. به همین دلیل، بازار دیگر صرفاً رشد درآمد و افزایش تقاضا برای خدمات هوش مصنوعی را بررسی نمی‌کند؛ بلکه به دنبال پاسخ این پرسش است که سرمایه‌گذاری‌های فعلی چه زمانی و با چه میزان بازده اقتصادی به سودآوری تبدیل خواهند شد. اگر هزینه‌های سرمایه‌ای سریع‌تر از درآمد رشد کنند، حتی شرکت‌هایی با موقعیت رقابتی قدرتمند نیز ممکن است با کاهش ارزش‌گذاری مواجه شوند. افت انویدیا و نگرانی درباره آینده تقاضای تراشه کاهش ۱۲٫۲ درصدی سهام انویدیا از اوج سالانه، با نگرانی سرمایه‌گذاران درباره احتمال کاهش هزینه‌کرد شرکت‌های بزرگ رایانش ابری در سال ۲۰۲۷ ارتباط دارد. این موضوع اهمیت ویژه‌ای دارد؛ زیرا بخش مهمی از تقاضا برای پردازنده‌های پیشرفته به برنامه توسعه زیرساخت‌های همین شرکت‌ها وابسته است. در صورت کاهش سرعت توسعه مراکز داده، تقاضا برای تجهیزات پردازشی نیز ممکن است با تعدیل مواجه شود. البته افت قیمت سهام به‌معنای پایان رشد صنعت هوش مصنوعی نیست؛ بلکه نشان‌دهنده افزایش تردید درباره استمرار آهنگ فعلی سرمایه‌گذاری‌ها و زمان بازگشت سرمایه است. چرا اپل و مایکروسافت مقاوم‌تر هستند؟ مایکروسافت در گزارش مالی اخیر خود، ضمن ثبت رشد فروش خدمات رایانش ابری آژور، جریان نقد آزاد مثبتی نیز نشان داده است. ترکیب رشد درآمد و توانایی ایجاد نقدینگی، این شرکت را در موقعیت متفاوتی نسبت به برخی رقبا قرار می‌دهد. اپل نیز بیشتر به‌عنوان شرکتی برخوردار از نقدینگی قابل‌توجه و متکی بر فروش محصولات سخت‌افزاری، از جمله آیفون و مک، ارزیابی می‌شود. بنابراین، فشار انتظارات مرتبط با سرمایه‌گذاری هوش مصنوعی به شکل یکسان بر تمام اعضای این گروه تأثیر نگذاشته است. در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

عقب‌نشینی سهام فناوری؛ هزینه سنگین هوش مصنوعی بازار آمریکا را نگران کرد

بازار سهام آمریکا در آخرین روز معاملاتی اکتبر ۲۰۲۶ با موج تازه‌ای از فشار فروش در بخش فناوری روبه‌رو شد؛ موجی که این بار نه از ضعف تقاضا برای هوش مصنوعی، بلکه از تردید درباره هزینه دستیابی به رشد آینده سرچشمه می‌گیرد. گزارش‌های مالی آمازون و اینتل، در کنار واکنش منفی سرمایه‌گذاران به عملکرد آلفابت، پرسشی محوری را به بازار بازگردانده است: آیا سرمایه‌گذاری عظیم شرکت‌های بزرگ فناوری در زیرساخت‌های هوش مصنوعی، بازدهی متناسبی ایجاد خواهد کرد؟ در یک نگاه قراردادهای آتی نزدک ۱۰۰ در معاملات پیش‌گشایش جمعه بیش از ۲ درصد افت کردند. خروج نقدینگی آمازون در دوازده ماه منتهی به سپتامبر از ۴۲ میلیارد دلار فراتر رفت. سهام اینتل پس از ارائه چشم‌انداز ضعیف و هشدار درباره مصرف نقدینگی، در پیش‌گشایش حدود ۲۵ درصد سقوط کرد. افزایش قیمت نفت و نگرانی از نرخ بهره، فشار مضاعفی بر بازارهای مالی وارد کرد. نگرانی بازار از بازده سرمایه‌گذاری در هوش مصنوعی افت معاملات آتی شاخص‌های آمریکا نشان می‌دهد نگاه سرمایه‌گذاران به موج سرمایه‌گذاری در هوش مصنوعی در حال تغییر است. قراردادهای آتی نزدک ۱۰۰ در بخشی از معاملات بیش از ۲ درصد کاهش یافتند و قراردادهای آتی اس‌اندپی ۵۰۰ حدود یک درصد پایین آمدند. معاملات آتی داوجونز افت محدودتری داشتند. این ارقام مربوط به پیش‌گشایش است و نباید با بازده نهایی شاخص‌ها در پایان روز یکسان تلقی شود. در دوره نخست رونق هوش مصنوعی، بازار عمدتاً بر سرعت رشد درآمد، توسعه مراکز داده و تصاحب سهم بازار تمرکز داشت. اکنون پرسش سخت‌گیرانه‌تری مطرح است: این رشد با چه میزان سرمایه‌گذاری و بدهی به دست می‌آید و چه زمانی به جریان نقدی پایدار تبدیل می‌شود؟ واکنش منفی اخیر نشان می‌دهد سرمایه‌گذاران دیگر صرف اعلام برنامه‌های توسعه را کافی نمی‌دانند و به دنبال شواهد روشن‌تری از بازده اقتصادی سرمایه هستند. آمازون؛ رکورد خروج نقدینگی زیر فشار سرمایه‌گذاری آمازون در سه‌ماهه سوم حدود ۷۷ میلیارد دلار برای خرید دارایی‌های ثابت و تجهیزات هزینه کرد؛ رقمی بیش از دو برابر مدت مشابه سال قبل. در همین دوره، جریان نقدی حاصل از عملیات شرکت حدود ۴۲ میلیارد دلار بود. بر اساس محاسبات گزارش‌شده، فاصله این دو رقم به خروجی نزدیک به ۳۳ میلیارد دلار در فصل رسید. همچنین جریان نقد آزاد آمازون در دوازده ماه منتهی به سپتامبر، بیش از ۴۲ میلیارد دلار منفی شد؛ درحالی‌که سه ماه پیش از آن، میزان خروجی کمتر از ۸ میلیارد دلار بود. این ارقام به‌تنهایی به معنای تضعیف بنیادی کسب‌وکار آمازون نیستند. سرمایه‌گذاری در مراکز داده و زیرساخت‌های پردازشی می‌تواند ظرفیت درآمدزایی آینده را افزایش دهد؛ اما زمانی ارزش‌آفرین است که بازده دارایی‌های جدید، هزینه سرمایه و استهلاک آن‌ها را جبران کند. نگرانی بازار از آنجا ناشی می‌شود که شرکت هم‌زمان با ثبت رکورد خروج نقدینگی، از افزایش بیشتر هزینه‌های سرمایه‌ای در سال آینده نیز خبر داده است. بنابراین، مسئله اصلی بزرگی مخارج نیست، بلکه زمان‌بندی و نرخ بازده آن‌هاست. اینتل؛ هشدار نقدینگی و ضعف چشم‌انداز تولید واکنش بازار به گزارش اینتل شدید بود. سهام این شرکت در معاملات پیش‌گشایش جمعه حدود ۲۵ درصد افت کرد؛ زیرا چشم‌انداز سه‌ماهه چهارم پایین‌تر از انتظار بازار ارزیابی شد و شرکت از احتمال مصرف نقدینگی در سال جاری خبر داد. ضعف بازار رایانه‌های شخصی، گلوگاه‌های تولید و هزینه سنگین توسعه ظرفیت، از عواملی هستند که بر چشم‌انداز کوتاه‌مدت فشار وارد می‌کنند. اهمیت گزارش اینتل فراتر از عملکرد یک شرکت است. مشکلات عملیاتی این تولیدکننده می‌تواند بر ارزیابی سرمایه‌گذاران از هزینه و زمان توسعه ظرفیت تولید تراشه اثر بگذارد. بااین‌حال، افت شدید پیش‌گشایش به‌تنهایی نشانه تغییر قطعی ارزش بلندمدت شرکت نیست؛ ارزیابی دقیق‌تر به جریان نقدی، هزینه‌های سرمایه‌ای، میزان استفاده از ظرفیت کارخانه‌ها و توان مدیریت در رفع محدودیت‌های تولید وابسته است. آلفابت و فشار بر غول‌های فناوری آلفابت پس از انتشار نتایجی که انتظارات بازار را در بخش تبلیغات جست‌وجو برآورده نکرد و افزایش خروج نقدینگی را نشان داد، با افت سنگین ارزش سهام روبه‌رو شد. این واکنش در ادامه یکی از شدیدترین روزهای نزولی سهم طی بیش از دو دهه رخ داد. متا نیز در فصل سپتامبر خروج نقدینگی را گزارش کرد و مایکروسافت برای تأمین مالی برنامه‌های خود ۲۵ میلیارد دلار اوراق بدهی منتشر کرد. این تحولات نشان می‌دهد رقابت هوش مصنوعی به مرحله‌ای رسیده که حتی شرکت‌های دارای ترازنامه قدرتمند نیز باید درباره شیوه تأمین مالی و بازده سرمایه‌گذاری پاسخ‌گو باشند. دسترسی به بازار بدهی توسعه سریع‌تر را ممکن می‌کند، اما افزایش بدهی در محیطی با نرخ بهره بالاتر، هزینه تأمین مالی و حساسیت سرمایه‌گذاران به جریان نقدی را افزایش می‌دهد. نفت و نرخ بهره؛ دو عامل تشدیدکننده فشار هم‌زمان با افت سهام فناوری، قیمت نفت نیز افزایش یافت. نفت برنت در گزارش‌های معاملاتی به محدوده ۱۱۲ تا ۱۱۵ دلار و نفت خام آمریکا به حوالی ۱۰۳ دلار رسید. نگرانی از احتمال ازسرگیری حملات نظامی آمریکا علیه ایران و خطر اختلال در جریان انرژی منطقه، از عوامل اصلی تقویت قیمت‌ها عنوان شد. افزایش بهای انرژی می‌تواند هزینه حمل‌ونقل و تولید را بالا ببرد و در صورت تداوم، مسیر کاهش تورم را دشوارتر کند. در بازار ارز، پس از آنکه بانک مرکزی ژاپن نرخ بهره را در سطح ۱٫۲۵ درصد ثابت نگه داشت، ین تقویت شد و کاهش بازده اوراق خزانه‌داری آمریکا به فشار بر دلار کمک کرد. در عین حال، بازارها احتمال افزایش بیش از نیم واحد درصدی نرخ بهره آمریکا تا میانه سال ۲۰۲۷ را در قیمت‌ها منعکس کرده‌اند. انرژی گران‌تر و چشم‌انداز نرخ بهره بالاتر، برای سهام رشدمحور و شرکت‌های نیازمند تأمین مالی سنگین، محیطی دشوارتر ایجاد می‌کند. در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.

خواندن کامل خبر
تحلیل سهام و تحلیل شاخص‌ها کم اثر

همکاری سولانا و پالیگان برای پرداخت بانکی با استیبل‌کوین

دو شبکه بزرگ بلاکچینی سولانا (Solana) و پالیگان (Polygon) که سال‌ها برای جذب کاربران و توسعه‌دهندگان رقابت می‌کردند، همکاری جدیدی را برای اتصال پرداخت‌های استیبل‌کوینی به سیستم بانکی آغاز کردند. این همکاری به کسب‌وکارها اجازه می‌دهد بدون خروج از شبکه سولانا، از زیرساخت‌های بانکی و پرداخت بین‌المللی پالیگان استفاده کنند. به نقل از کوین‌دسک (CoinDesk)، این همکاری در ۲۹ اکتبر ۲۰۲۶ اعلام شد و شامل گسترش زیرساخت پرداخت Open Money Stack پالیگان به شبکه سولانا است. در یوتوتایمز بررسی می‌کنیم که این توافق چه تأثیری بر پرداخت‌های رمزارزی خواهد داشت. اتصال شبکه سولانا به حساب‌های بانکی با اجرای این همکاری، شرکت‌های فعال در سولانا می‌توانند از طریق یک زیرساخت مشترک، خدمات مختلفی دریافت کنند: دریافت وجه از حساب‌های بانکی و کارت‌های پرداخت تبدیل ارزهای رایج به استیبل‌کوین و بالعکس انتقال دارایی میان شبکه‌های بلاکچینی واریز مستقیم وجه به حساب بانکی مشتریان شرکت پرداخت بین‌المللی Kira از نخستین استفاده‌کنندگان این خدمات است و با ترکیب زیرساخت‌های دو شبکه، پرداخت دلاری به تأمین‌کنندگان خارجی را تسهیل می‌کند. این همکاری به معنای ادغام بلاکچین سولانا و پالیگان نیست و هر دو شبکه مستقل باقی می‌مانند. انتقال بیش از ۵.۷ تریلیون دلار استیبل‌کوین در سولانا طبق اعلام بنیاد سولانا، این شبکه از ابتدای سال ۲۰۲۶ تاکنون بیش از ۵.۷ تریلیون دلار انتقال استیبل‌کوینی ثبت کرده است. پالیگان نیز از زمان راه‌اندازی تاکنون بیش از ۳ تریلیون دلار انتقال دارایی پردازش کرده است. البته این ارقام شامل جابه‌جایی میان کیف‌پول‌ها هستند و تمام آن‌ها پرداخت تجاری محسوب نمی‌شوند. پالیگان پیش‌تر شبکه ترون را نیز به زیرساخت پرداخت خود اضافه کرده و با خرید شرکت Coinme فعالیتش را در خدمات بانکی گسترش داده است.

خواندن کامل خبر
اخبار ارز دیجیتال اثر متوسط

سرنوشت قدرت در دست ۵۰۰ هزار رأی غایب؛ چرا نتایج انتخابات اسرائیل هنوز نهایی نیست؟

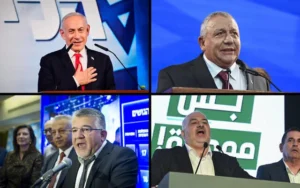
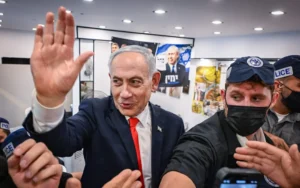
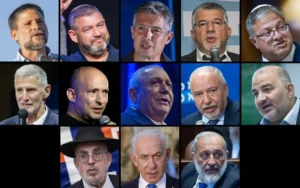
در یک نگاه با شمارش ۸۹٫۸ درصد آرا، ائتلاف نتانیاهو ۵۳ کرسی و ائتلاف آیزنکوت ۴۸ کرسی دارد. دو حزب عرب در مجموع ۱۹ کرسی کسب کرده‌اند؛ بالاترین شمار کرسی آن‌ها تاکنون. آرای پاکت دوتایی و بررسی‌های بیشتر می‌تواند بر نتیجه نهایی اثر بگذارد؛ هیچ‌یک از دو ائتلاف فعلاً به اکثریت ۶۱ کرسی نرسیده است. با شمارش ۸۹٫۸ درصد آرا، کمیته مرکزی انتخابات اسرائیل پیش‌بینی کرده است ائتلاف به رهبری بنیامین نتانیاهو ۵۳ کرسی از ۱۲۰ کرسی کنست را به دست آورد و ائتلاف گادی آیزنکوت صاحب ۴۸ کرسی شود. هر دو ائتلاف از ۶۱ کرسی لازم برای کسب اکثریت فاصله دارند. دو حزب عمدتاً عرب نیز در مجموع به ۱۹ کرسی رسیده‌اند؛ نتیجه‌ای تاریخی که می‌تواند به آن‌ها نقشی تعیین‌کننده در تشکیل دولت بدهد. مشارکت بی‌سابقه رأی‌دهندگان عرب در انتخابات روز سه‌شنبه، با هدف کنار زدن نتانیاهو و متحدان راست‌گرای او از قدرت بود. بیشترین شمار کرسی‌های پیشین این احزاب ۱۵ کرسی بود. تصویری که تا شامگاه چهارشنبه از نتایج شکل گرفت، با بیشتر نظرسنجی‌های جریان اصلی در هفته‌ها و ماه‌های پیش از انتخابات تفاوت داشت. آن نظرسنجی‌ها عموماً ائتلاف آیزنکوت را با فاصله‌های متفاوت پیشتاز نشان می‌دادند، هرچند هیچ‌کدام مسیر روشنی برای تشکیل ائتلافی اکثریت‌دار پیش‌بینی نمی‌کردند. نتایج اولیه همچنین با نظرسنجی‌های خروجی شبکه‌های بزرگ تلویزیونی در شامگاه سه‌شنبه متفاوت بود؛ نظرسنجی‌هایی که پس از پایان رأی‌گیری در ساعت ۱۰ شب، ائتلاف آیزنکوت را با اختلاف دو تا سه کرسی جلوتر نشان می‌دادند. با ادامه شمارش در طول شب و تا بعدازظهر چهارشنبه، به نظر رسید این نظرسنجی‌ها نتیجه را درست پیش‌بینی نکرده‌اند و حزب لیکود و ائتلاف نتانیاهو از ائتلاف آیزنکوت پیش افتاده‌اند. شمارش آرای باقی‌مانده تا پنج‌شنبه ادامه دارد کمیته مرکزی انتخابات در به‌روزرسانی خود، اندکی پس از ساعت ۹ شب چهارشنبه، اعلام کرد ۸۹٫۸ درصد کل آرا شمارش شده است؛ آماری که تقریباً همه صندوق‌های معمولی را در بر می‌گرفت. نتایج هنوز نهایی نبود، اما انتظار نمی‌رفت تغییر چشمگیری کند. کمیته گفت بررسی صندوق‌های معمولی باقی‌مانده به نظارت بیشتری نیاز دارد و همین موضوع باعث تأخیر در اعلام نتایج شده است. همچنین حدود ۴۳۰ تا ۴۸۰ هزار رأی موسوم به «پاکت دوتایی» هنوز شمارش نشده بود. قرار بود شمارش این آرا ساعت ۱ بامداد پنج‌شنبه آغاز شود و تا عصر همان روز ادامه یابد. کمیته تأکید کرد این برآورد اولیه است، زیرا مقام‌ها هنوز در حال دریافت و پردازش برگه‌های رأی هستند. این آرا عمدتاً متعلق به سربازان، زندانیان، دیپلمات‌های مستقر در خارج از کشور اسرائيل و افرادی است که نتوانسته‌اند در حوزه رأی‌گیری تعیین‌شده برای خود رأی بدهند. آرای پاکت دوتایی جداگانه شمرده می‌شوند و پیش از شمارش باید بررسی شود که هر رأی‌دهنده در جای دیگری رأی نداده باشد. نتایج رسمی نهایی انتخابات قرار است ۴ نوامبر منتشر شود. با توجه به اینکه ارزش هر کرسی کنست حدود ۴۰ هزار رأی برآورد می‌شود، آرای غایبان می‌تواند بر ترکیب نهایی پارلمان اثر بگذارد و قرار بود در روزهای بعد به شمار کل آرا افزوده شود. نکته کلیدی: اگرچه حدود ۵۰۰ هزار رأی پاکت دوتایی (معادل ۱۰ تا ۱۲ کرسی) توان جابه‌جایی ۱ تا ۳ کرسی میان ائتلاف نتانیاهو (۵۳ کرسی) و آیزنکوت (۴۸ کرسی) را دارد، اما به تنهایی نمی‌تواند هیچ‌یک از طرفین را به حدنصاب طلایی ۶۱ کرسی اکثریت برساند؛ مگر آنکه آرای نظامیان به‌طور یک‌پارچه به سبد راست‌گرایان سرازیر شود. تقسیم کرسی‌ها میان احزاب در به‌روزرسانی ساعت ۱۴:۳۲، حزب لیکود به رهبری نتانیاهو با ۲۶ کرسی از مجموع ۱۲۰ کرسی، بزرگ‌ترین حزب بود. حزب یاشار به رهبری آیزنکوت با ۲۱ کرسی در جایگاه بعدی قرار داشت. حزب «با هم» به رهبری نفتالی بنت و فهرست مشترک به رهبری یوسف جبارین هرکدام ۱۲ کرسی داشتند و حزب چپ‌گرای دموکرات‌ها صاحب ۸ کرسی بود. حزب راست‌گرای عوتسما یهودیت، دو حزب فوق‌ارتدوکس شاس و یهدوت هتوراه، حزب رَعَم به رهبری منصور عباس و حزب اسرائیل بیتنو به رهبری آویگدور لیبرمن، هرکدام ۷ کرسی به دست آورده بودند. حزب صهیونیسم مذهبی به رهبری بزالل اسموتریچ، وزیر دارایی، نیز ۶ کرسی داشت. حزب «ذخیره‌نظامیان ـ اقتصادی» به رهبری یوآز هندل با ۲٫۶۳ درصد آرا، پایین‌تر از حدنصاب انتخاباتی ۳٫۲۵ درصد قرار داشت. حزب «مردم اسرائیل» به رهبری اوفر وینتر نیز ۱٫۶۱ درصد آرا را کسب کرده بود. حزب «عموم حریدی‌ها» که برنامه‌ای جایگزین برای جامعه فوق‌ارتدوکس اسرائیل پیشنهاد می‌کرد، با ۰٫۱۹ درصد آرا فاصله زیادی با حدنصاب داشت. هیچ‌یک از ائتلاف‌ها به اکثریت نرسیده‌اند ائتلاف نتانیاهو، متشکل از لیکود، شاس، یهدوت هتوراه، عوتسما یهودیت و صهیونیسم مذهبی، در مجموع ۵۳ کرسی داشت؛ یعنی ۸ کرسی کمتر از اکثریت لازم. این ائتلاف در کنست کنونی ۶۸ کرسی دارد و نتیجه فعلی نشان‌دهنده افت چشمگیر آن است. ائتلاف آیزنکوت، متشکل از یاشار، «با هم»، دموکرات‌ها و اسرائیل بیتنو، در مجموع ۴۸ کرسی به دست آورده بود؛ ۱۳ کرسی کمتر از حد لازم برای اکثریت. دو حزب عرب، فهرست مشترک و رَعَم، در مجموع ۱۹ کرسی داشتند؛ بالاترین شمار کرسی آن‌ها تاکنون و تقریباً دو برابر ۱۰ کرسی کنونی‌شان. این تعداد می‌توانست برای رساندن ائتلاف مخالف نتانیاهو به اکثریتی راحت کافی باشد، اما اعضای جریان صهیونیستی ـ به‌جز حزب دموکرات‌ها ـ همکاری با رَعَم یا فهرست مشترک را رد کرده‌اند. در نتیجه، تصویری که از انتخابات در حال شکل‌گیری بود، نشان‌دهنده کشوری دوپاره و نبود پیروزی قاطعی برای هیچ‌یک از دو ائتلاف بود؛ مگر آنکه حاضر به همکاری با یکدیگر یا با احزاب عرب رَعَم و فهرست مشترک شوند.

خواندن کامل خبر
اخبار کامودیتی کم اثر

آیا انتخابات میان‌دوره‌ای آمریکا به روند صعودی سهام پایان می‌دهد؟ تاریخ از سناریویی دوگانه خبر می‌دهد

انتخابات میان‌دوره‌ای کنگره آمریکا در سوم نوامبر ۲۰۲۶ می‌تواند به یکی از متغیرهای اثرگذار بر چشم‌انداز بازار سهام این کشور تبدیل شود. احتمال تغییر ترکیب سیاسی کنگره، در شرایطی که بازارها به سیاست‌های اقتصادی دولت دونالد ترامپ واکنش نشان می‌دهند، پرسش مهمی را مطرح می‌کند: آیا تضعیف کنترل جمهوری‌خواهان بر کنگره می‌تواند روند صعودی بورس آمریکا را متوقف کند؟ بررسی داده‌های تاریخی نشان می‌دهد که چنین سناریویی ممکن است با بازدهی پایین‌تر و نوسانات بیشتر همراه باشد، اما لزوماً به معنای وقوع سقوط بازار نیست. در یک نگاه بازارهای سهام آمریکا در دوره ریاست‌جمهوری ترامپ عملکرد قابل‌توجهی داشته‌اند، اما ادامه این روند به عوامل اقتصادی و سیاسی متعددی وابسته است. بر اساس داده‌های بازار پیش‌بینی در ۲۴ اکتبر، احتمال تسلط دموکرات‌ها بر هر دو مجلس کنگره ۶۶ درصد برآورد شده بود. در یک بررسی تاریخی از سال‌های ۱۹۲۶ تا ۲۰۲۳، میانگین بازده سالانه اس‌اندپی ۵۰۰ در سناریوی رئیس‌جمهور جمهوری‌خواه و کنگره دوپاره ۷٫۳۳ درصد گزارش شده است. اختلاف سیاسی می‌تواند پیش‌بینی‌پذیری سیاست‌های اقتصادی را افزایش دهد، اما خطر تعطیلی دولت و دشوارترشدن مذاکرات سقف بدهی را نیز بالا می‌برد. انتخابات میان‌دوره‌ای و آینده بازار سهام بازار سهام آمریکا در دوره ریاست‌جمهوری دونالد ترامپ بازدهی قابل‌توجهی ثبت کرده است. شاخص داوجونز، اس‌اندپی ۵۰۰ و نزدک از جمله شاخص‌هایی هستند که عملکرد آن‌ها تحت تأثیر رشد شرکت‌های بزرگ، انتظارات مربوط به سیاست‌های اقتصادی و تحولات فناوری قرار داشته است. بااین‌حال، نسبت‌دادن تمام رشد بازار به سیاست‌های یک رئیس‌جمهور، بدون بررسی سایر عوامل اقتصادی، تصویری ناقص از واقعیت ارائه می‌دهد. اهمیت انتخابات میان‌دوره‌ای از آنجا ناشی می‌شود که ترکیب کنگره بر تصویب قوانین مالیاتی، تخصیص بودجه، مخارج دولت و مذاکرات مربوط به سقف بدهی فدرال اثر می‌گذارد. این تصمیم‌ها می‌توانند بر سودآوری شرکت‌ها، هزینه تأمین مالی و انتظارات سرمایه‌گذاران تأثیر بگذارند. طبق گزارش منتشرشده در ۲۸ اکتبر، جمهوری‌خواهان پیش از انتخابات اکثریت محدودی در مجلس نمایندگان و سنا داشتند. در مقابل، داده‌های بازار پیش‌بینی در ۲۴ اکتبر نشان می‌داد معامله‌گران احتمال بازپس‌گیری هر دو مجلس توسط دموکرات‌ها را ۶۶ درصد ارزیابی می‌کردند. این برآورد، پیش‌بینی قطعی نتیجه انتخابات نیست و باید آن را نشانه‌ای از انتظارات بازار در مقطع انتشار گزارش دانست. تاریخ چه می‌گوید؟ بازده کمتر، نه لزوماً سقوط بازار بر اساس مطالعه‌ای که در گزارش به داده‌های تاریخی اس‌اندپی ۵۰۰ از سال ۱۹۲۶ تا ۲۰۲۳ نسبت داده شده است، میانگین بازده سالانه بازار در چهار وضعیت سیاسی بررسی شده است: دولت دموکرات با کنگره تحت کنترل دموکرات‌ها، دولت جمهوری‌خواه با کنگره جمهوری‌خواه، دولت دموکرات با کنگره دوپاره و دولت جمهوری‌خواه با کنگره دوپاره. در این مقایسه، سه سناریوی نخست میانگین بازده سالانه‌ای بین ۱۴٫۰۱ تا ۱۶٫۶۳ درصد داشته‌اند؛ درحالی‌که سناریوی ریاست‌جمهوری جمهوری‌خواه همراه با کنگره دوپاره، با میانگین ۷٫۳۳ درصد، ضعیف‌ترین عملکرد را ثبت کرده است. این تفاوت از منظر تاریخی قابل‌توجه است، اما تفسیر آن به احتیاط نیاز دارد. میانگین بازده گذشته به‌تنهایی رابطه علت و معلولی میان ترکیب سیاسی کنگره و عملکرد بازار را اثبات نمی‌کند. نرخ بهره، تورم، چرخه اقتصادی، ارزش‌گذاری سهام و شوک‌های جهانی نیز می‌توانند بازده بازار را تغییر دهند. افزون بر این، بازده مثبت سالانه به معنای نبود افت‌های مقطعی یا نوسانات شدید در طول سال نیست. بنابراین، نتیجه منطقی این داده‌ها آن نیست که با دوپاره‌شدن کنگره بازار الزاماً سقوط خواهد کرد؛ بلکه چنین ترکیبی ممکن است با محیطی دشوارتر برای رشد بازار همراه شود. کنگره دوپاره؛ فرصت برای ثبات یا زمینه‌ساز تنش؟ یکی از پیامدهای احتمالی تقسیم قدرت میان دو حزب، دشوارترشدن تصویب قوانین بزرگ و تغییرات ناگهانی سیاست‌گذاری است. از یک سو، اختلاف سیاسی می‌تواند احتمال تغییرات گسترده در قوانین مالیاتی و برنامه‌های هزینه‌ای دولت را کاهش دهد. برای سرمایه‌گذاران، ثبات نسبی قواعد اقتصادی ارزشمند است؛ زیرا امکان برآورد بهتر هزینه‌ها، درآمدها و چشم‌انداز سود شرکت‌ها را فراهم می‌کند. از سوی دیگر، همین اختلاف‌ها ممکن است تصویب بودجه و افزایش سقف بدهی دولت را دشوارتر کند. اگر مذاکرات سیاسی به بن‌بست برسد، احتمال تعطیلی دولت فدرال افزایش می‌یابد؛ رویدادی که می‌تواند فعالیت برخی نهادهای دولتی را مختل کند، بر اعتماد اقتصادی اثر بگذارد و عدم‌قطعیت بازار را افزایش دهد. در شرایطی که بدهی عمومی آمریکا به سطوح بسیار بالایی رسیده است، نحوه مدیریت مخارج دولت و مذاکرات مالی اهمیت بیشتری پیدا می‌کند. بااین‌حال، تعطیلی دولت یا بحران سقف بدهی پیامدی قطعی از کنگره دوپاره نیست و به تصمیم‌های سیاسی و نحوه مذاکرات طرفین بستگی دارد. سرمایه‌گذاران باید کدام عوامل را دنبال کنند؟ برای ارزیابی چشم‌انداز بازار پس از انتخابات، تمرکز صرف بر نتیجه سیاسی کافی نیست. مسیر تورم و نرخ بهره، وضعیت سودآوری شرکت‌ها، ارزش‌گذاری سهام و میزان تحقق برنامه‌های اقتصادی دولت، همچنان از عوامل اساسی تعیین‌کننده جهت بازار خواهند بود. در صورت شکل‌گیری کنگره دوپاره، واکنش بازار تا حد زیادی به این بستگی دارد که سرمایه‌گذاران آن را عاملی برای ثبات سیاست‌گذاری یا منشأ بن‌بست مالی و سیاسی تلقی کنند. همچنین ممکن است بخش‌های مختلف بازار واکنش یکسانی نشان ندهند؛ شرکت‌هایی که به مشوق‌های مالیاتی، قراردادهای دولتی یا تغییرات مقررات وابستگی بیشتری دارند، می‌توانند حساسیت متفاوتی نسبت به تحولات سیاسی داشته باشند. در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.

خواندن کامل خبر
تحلیل سهام و تحلیل شاخص‌ها اثر بالا

ترامپ: پس از حمایت من از نتانیاهو، روند انتخابات تغییر کرد

دونالد ترامپ در پیامی در شبکه تروث سوشال نوشت: «وقتی رئیس‌جمهور ترامپ از بی‌بی نتانیاهو حمایت کرد، ورق کاملاً برگشت. حالا، به‌جای شکست قاطع یک نخست‌وزیر بزرگ، به نظر می‌رسد نتیجه به بن‌بستی بزرگ پس از بازگشت از عقب‌ماندگی، یا حتی پیروزی نتانیاهو تبدیل شده است. همه این اتفاق‌ها پس از حمایت رئیس‌جمهور ترامپ رخ داد؛ کسی که فقط خیر خاورمیانه، اسرائیل و ایالات متحده آمریکا را می‌خواهد!»

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

رقابت انتخاباتی اسرائیل؛ ائتلاف حامی نتانیاهو از رقبای خود پیش افتاد

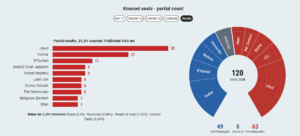
نتایج اولیه‌ای که ساعت ۴:۰۵ بامداد منتشر شد، نشان می‌دهد با شمارش ۲۵.۲ درصد صندوق‌ها، لیکود با ۳۲ کرسی پیشتاز است. در مجموع، نتایج منتشرشده ۱۲۰ کرسی را میان احزاب و فهرست‌های انتخاباتی تقسیم می‌کند. بر اساس این نتایج، یاشار ۲۱ کرسی و با یاحد ۱۱ کرسی به دست آورده‌اند. اتحاد توراتی یهود و اسرائیل خانه ما هر کدام ۹ کرسی دارند. فهرست مشترک، عوتسما یهودیت و دموکرات‌ها نیز هر کدام ۸ کرسی گرفته‌اند. صهیونیسم مذهبی و شاس هر کدام ۷ کرسی به دست آورده‌اند. در جمع‌بندی بلوک‌ها، ائتلاف حامی نتانیاهو ۶۳ کرسی و ائتلاف مخالف او ۴۹ کرسی دارد. هشت کرسی دیگر در اختیار فهرست مشترک است. چند حزب هنوز پایین‌تر از حدنصاب ۳.۲۵ درصد قرار دارند: رعم با ۳.۲ درصد، ذخیره‌گرایان با ۲.۸۶ درصد، مردم اسرائیل با ۱.۸۲ درصد و عموم حریدی با ۰.۲۴ درصد. میزان مشارکت در پایان رأی‌گیری ۷۷.۷ درصد اعلام شد؛ رقمی که از مشارکت ۷۰.۶ درصدی انتخابات سال ۲۰۲۲ بیشتر است. نتایج همچنان موقتی است و با ادامه شمارش آرا ممکن است تغییر کند.

خواندن کامل خبر
اخبار ایران اثر بالا

ادغام اسپیس‌ایکس و تسلا؛ فرصت خلق ارزش یا تمرکز ریسک در امپراتوری ایلان ماسک؟

در یک نگاه ایلان ماسک از ادغام احتمالی اسپیس‌ایکس و تسلا حمایت کرده و کمیته‌های ویژه دو شرکت بررسی این پیشنهاد را آغاز کرده‌اند. ترکیب توانمندی‌های هوش مصنوعی، رباتیک، انرژی و ارتباطات ماهواره‌ای می‌تواند زمینه همکاری‌های گسترده‌تر و کاهش برخی هزینه‌ها را فراهم کند. ارزش اقتصادی این معامله به شرایط ادغام، نحوه تقسیم مالکیت، مدیریت تعارض منافع و بازده سرمایه‌گذاری‌های مشترک بستگی دارد. تا پیش از انتشار جزئیات مالی و شرایط توافق، ادغام را نمی‌توان دلیلی قطعی برای خرید سهام هیچ‌یک از دو شرکت دانست. چرا ایلان ماسک به دنبال ادغام است؟ ایلان ماسک دیگر فعالیت‌های خود را به تولید خودروهای برقی یا پرتاب موشک محدود نمی‌بیند. چشم‌انداز او مجموعه‌ای از فناوری‌های به‌هم‌پیوسته را در بر می‌گیرد؛ از هوش مصنوعی و ربات‌های انسان‌نما گرفته تا ذخیره‌سازی انرژی، ارتباطات ماهواره‌ای و زیرساخت‌های پردازشی. در حال حاضر، تسلا و اسپیس‌ایکس در قالب دو شرکت مستقل فعالیت می‌کنند، اما بخشی از نیازهای فناورانه و سرمایه‌گذاری‌های آن‌ها به یکدیگر نزدیک است. ادغام می‌تواند هماهنگی میان مهندسان، توسعه فناوری و تخصیص سرمایه را آسان‌تر کند. برای نمونه، پروژه نیمه‌رسانایی «ترافَب» که با اهداف توسعه تراشه‌های پیشرفته مرتبط است، می‌تواند در تأمین نیازهای پردازشی سامانه‌های هوش مصنوعی و رباتیک نقش داشته باشد. همچنین، ترکیب توانمندی‌های تسلا در ذخیره‌سازی انرژی با نیاز مراکز پردازشی به برق، فرصت‌هایی برای هماهنگی در توسعه زیرساخت‌ها ایجاد می‌کند. بااین‌حال، یک پرسش اساسی مطرح است: آیا تحقق این اهداف واقعاً به ادغام نیاز دارد؟ دو شرکت می‌توانند از طریق قراردادهای بلندمدت، مشارکت‌های فناورانه و سرمایه‌گذاری مشترک نیز همکاری کنند. بنابراین، صرف آسان‌تر شدن هماهنگی میان آن‌ها برای توجیه یک معامله بزرگ کافی نیست. ادغام چگونه می‌تواند ارزش اقتصادی ایجاد کند؟ مهم‌ترین استدلال موافقان ادغام، امکان ایجاد هم‌افزایی میان فناوری‌ها و منابع دو شرکت است؛ هم‌افزایی‌ای که در صورت اجرای موفق می‌تواند به توسعه محصولات بهتر، کاهش هزینه‌ها یا افزایش سرعت تجاری‌سازی منجر شود. هوش مصنوعی و رباتیک: تسلا برای توسعه سامانه‌های رانندگی خودکار و ربات انسان‌نمای اپتیموس به تراشه‌های پیشرفته، توان پردازشی و نرم‌افزار نیاز دارد. همکاری نزدیک‌تر با فعالیت‌های هوش مصنوعی اسپیس‌ایکس ممکن است روند توسعه این فناوری‌ها را تسریع کند. انرژی و زیرساخت‌های پردازشی: افزایش تقاضای برق برای مراکز پردازش هوش مصنوعی، اهمیت ذخیره‌سازی انرژی و مدیریت مصرف را بیشتر کرده است. محصولات ذخیره‌سازی انرژی تسلا می‌توانند در صورت تطبیق فنی و اقتصادی، بخشی از نیاز این زیرساخت‌ها را تأمین کنند. ارتباطات و فناوری فضایی: شبکه ماهواره‌ای استارلینک و توانایی اسپیس‌ایکس در پرتاب ماهواره‌ها، زیرساختی برای ارتباطات در مناطق فاقد پوشش متعارف فراهم می‌کنند. این ظرفیت می‌تواند برای گسترش خدمات متصل و توسعه فناوری‌های آینده اهمیت داشته باشد. بااین‌حال، این موارد هنوز به معنای سود قطعی نیستند. هم‌افزایی زمانی ارزش اقتصادی دارد که نتیجه آن در درآمد، هزینه، جریان نقدی یا بازده سرمایه‌گذاری قابل‌اندازه‌گیری باشد. بزرگ‌تر شدن یک شرکت به‌خودی‌خود به معنای سودآورتر شدن آن نیست. مهم‌ترین ریسک‌ها برای سهام‌داران نخستین مسئله، تعیین ارزش منصفانه دو شرکت است. شرایط معامله مشخص می‌کند سهام‌داران تسلا و اسپیس‌ایکس چه سهمی از مجموعه جدید دریافت کنند. اگر ارزش‌گذاری یا نسبت مبادله سهام به نفع یکی از طرفین باشد، ممکن است بخشی از سهام‌داران حتی در صورت موفقیت کسب‌وکار ترکیبی متضرر شوند. دومین مسئله، تعارض منافع و ساختار حاکمیت شرکتی است. ماسک در هر دو شرکت منافع قابل‌توجهی دارد و از ادغام حمایت کرده است. طبق گزارش منبع، او اعلام کرده در مذاکرات کمیته‌های ویژه شرکت نخواهد کرد؛ اقدامی که با توجه به تعارض منافع اهمیت دارد. بااین‌حال، استقلال واقعی کمیته‌ها، شفافیت فرایند ارزش‌گذاری و حقوق سهام‌داران اقلیت همچنان از موضوعات تعیین‌کننده خواهند بود. سومین ریسک به تخصیص سرمایه مربوط می‌شود. اسپیس‌ایکس در زیرساخت‌های پردازش هوش مصنوعی سرمایه‌گذاری می‌کند و تسلا نیز برای توسعه رانندگی خودکار و رباتیک به منابع مالی قابل‌توجهی نیاز دارد. ساختار مشترک ممکن است جابه‌جایی منابع را آسان‌تر کند، اما هم‌زمان ارزیابی عملکرد مستقل هر پروژه را دشوارتر سازد. در چنین شرایطی، سرمایه‌گذاران باید بتوانند تشخیص دهند کدام فعالیت‌ها بازده مناسبی دارند، چه میزان سرمایه مصرف می‌کنند و آیا هزینه فرصت سرمایه‌گذاری در آن‌ها قابل‌قبول است یا خیر. سرمایه‌گذاران باید چه چیزهایی را دنبال کنند؟ برای ارزیابی این معامله، توجه به چند عامل ضروری است: نسبت مبادله سهام و ارزش‌گذاری دو شرکت، منافع مالی قابل‌اندازه‌گیری ناشی از ادغام، نحوه مدیریت تعارض منافع، ساختار کنترل شرکت جدید و برنامه تخصیص سرمایه. همچنین باید میان فرصت‌های فناورانه و ارزش اقتصادی آن‌ها تفاوت گذاشت. ممکن است ترکیب فناوری‌های دو شرکت از نظر راهبردی جذاب باشد، اما هزینه ادغام، پیچیدگی مدیریتی و سرمایه‌گذاری‌های سنگین، بخش قابل‌توجهی از منافع احتمالی را از بین ببرد. تا زمانی که شرایط معامله و برآوردهای مالی آن منتشر نشده باشد، ارزیابی دقیق اثر ادغام بر ارزش سهام‌داران امکان‌پذیر نیست. در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

هشدار جنجالی نتانیاهو هم‌زمان با جهش مشارکت؛ اتهام بزرگ به رأی‌دهندگان عرب!

مشارکت تا ظهر در انتخابات اسرائیل به ۳۱٫۵ درصد رسید که بالاترین میزان در این ساعت از سال ۱۹۷۳ تاکنون است. کمیته مرکزی انتخابات اسرائیل اعلام کرد اگر رأی‌دهندگان پس از ساعت ۱۰ شب همچنان در صف باشند، حوزه‌های رأی‌گیری باز خواهند ماند. رئیس شین‌بت هنگام بازدید از مرکز فرماندهی کمیته مرکزی انتخابات گفت روند رأی‌گیری «تا این‌جا خوب پیش می‌رود». بنیامین نتانیاهو بار دیگر درباره «هجوم» رأی‌دهندگان عرب به پای صندوق‌ها هشدار داد و عوامل حزب رعام را به «تلاش برای دزدیدن انتخابات از ما» متهم کرد.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

مشارکت در انتخابات اسرائیل تا ساعت ۱۰ صبح به ۱۶٫۷ درصد رسید

به گزارش کمیته مرکزی انتخابات اسرائيل، میزان مشارکت تا ساعت ۱۰ صبح (به وقت محلی) به ۱۶٫۷ درصد رسید؛ این رقم در انتخابات سال ۲۰۲۲ در همین ساعت ۱۵٫۹ درصد بود. تا این زمان ۱٫۲ میلیون رأی به صندوق انداخته شده است؛ این بالاترین میزان مشارکت در این ساعت دست‌کم از سال ۱۹۹۶ به شمار می‌رود؛ سالی که بنیامین نتانیاهو برای نخستین بار به نخست‌وزیری رسید.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

دلار پیش از نشست فدرال رزرو جان گرفت؛ انتخابات اسرائیل معادلات را تغییر می‌دهد؟

در یک نگاه دلار آمریکا: بهبود احساسات بازار درباره هوش مصنوعی و موقعیت‌گیری معامله‌گران پیش از نشست فدرال رزرو، از دلار حمایت کرده‌اند. شاخص اعتماد مصرف‌کننده آمریکا و نتایج انتخابات اسرائیل نیز در کانون توجه امروز قرار دارند. یورو: تقویت دلار می‌تواند فشار نزولی بر EURUSD را حفظ کند. ING حمایت کلیدی این جفت‌ارز را در سطح ۱.۱۱۰۰ می‌بیند و فعلاً انتظار شکست آن را ندارد. دلار نیوزیلند: ING انتظار افزایش ۲۵ نقطه پایه‌ای نرخ بهره بانک مرکزی نیوزیلند تا ۳ درصد را دارد؛ لحنی انقباضی در بیانیه بانک می‌تواند از دلار نیوزیلند حمایت کند. دلار آمریکا هفته را با قدرت بیشتری آغاز کرده است؛ تغییری که به بهبود فضای روانی بازارهای فناوری، قیمت بالای انرژی و آماده‌شدن معامله‌گران برای نشست پیش‌روی فدرال رزرو نسبت داده می‌شود. در همین حال، نتیجه انتخابات اسرائیل می‌تواند بر چشم‌انداز تنش با ایران و قیمت نفت اثر بگذارد. در نیوزیلند نیز مؤسسه ING انتظار دارد بانک مرکزی این کشور نرخ بهره را ۲۵ نقطه پایه افزایش دهد. در این بررسی، با یوتوتایمز همراه باشید تا چشم‌انداز دلار، یورو و دلار نیوزیلند را پیش از تصمیم‌های مهم بانک‌های مرکزی براساس مقاله موسسه ING بررسی کنیم. دلار آمریکا؛ تقاضا پیش از نشست فدرال رزرو افزایش یافت دلار آمریکا در آغاز هفته حمایت مناسبی پیدا کرده است. به ارزیابی ING، بهبود فضای روانی پیرامون هوش مصنوعی باعث شده بازارها دوباره به عواملی توجه کنند که پیش‌تر از دلار حمایت می‌کردند؛ از جمله موضع انقباضی فدرال رزرو و قیمت بالای انرژی. موقعیت‌گیری معامله‌گران پیش از نشست کمیته بازار آزاد فدرال رزرو (FOMC) نیز ممکن است به این روند کمک کرده باشد. در بازار فارکس، این دیدگاه تقویت شده که تأکید دوباره کوین وارش، رئیس فدرال رزرو، بر تعهد به مهار تورم می‌تواند پشتوانه‌ای برای دلار ایجاد کند. ING نیز با این ارزیابی هم‌سو است و انتظار دارد دلار در طول هفته به‌طور کلی حمایت شود. اعتماد مصرف‌کننده آمریکا زیر ذره‌بین تقویم اقتصادی آمریکا در معاملات امروز نسبتاً شلوغ است. مهم‌ترین رویداد، انتشار شاخص اعتماد مصرف‌کننده مؤسسه کنفرانس بورد است. این شاخص در ماه سپتامبر به‌طور غیرمنتظره‌ای به ۸۱.۹ سقوط کرد. ING رقم ۸۱.۵ را برای انتشار جدید پیش‌بینی می‌کند، در حالی که اجماع بازار روی ۸۱.۰ قرار دارد. هرچند غافلگیری در این داده احتمالاً به‌تنهایی لحن نشست فردای فدرال رزرو را تغییر نخواهد داد، انتظارات بازار برای انقباض پولی بیشتر در روزهای اخیر شکننده شده است. به همین دلیل، نشانه‌های تازه از تضعیف اعتماد مصرف‌کنندگان می‌تواند بر ارزیابی معامله‌گران از مسیر نرخ بهره اثر بگذارد. سفارش‌های کالاهای بادوام ماه سپتامبر، فروش خانه‌های نوساز و شاخص تولیدی فدرال رزرو ریچموند نیز منتشر می‌شوند، اما اهمیت آن‌ها در مقایسه با شاخص اعتماد مصرف‌کننده کمتر است. انتخابات اسرائیل و تأثیر احتمالی بر دلار و نفت بخش دیگری از توجه بازار به نتایج اولیه انتخابات اسرائیل معطوف است. نظرسنجی‌ها از رقابتی نزدیک میان ائتلاف بنیامین نتانیاهو، نخست‌وزیر اسرائیل، و بلوک مخالفان به رهبری گادی آیزنکوت حکایت دارند. با این حال، پیش‌بینی می‌شود هیچ‌یک از دو طرف به‌تنهایی اکثریت پارلمانی را به دست نیاورند و برای تشکیل اکثریت به حمایت احزاب کوچک‌تر نیاز داشته باشند. آیزنکوت در کارزار انتخاباتی خود رویکردی تا حدی دیپلماتیک‌تر در قبال ایران مطرح کرده است. تمرکز او بر جلوگیری از دستیابی ایران به سلاح هسته‌ای بوده، در حالی که گزینه تغییر حکومت در تهران را کنار گذاشته است. از نگاه ING، عملکرد قوی‌تر بلوک مخالفان می‌تواند احتمال کاهش نسبی قیمت نفت و تضعیف دلار را افزایش دهد. با این حال، بازار برای کنارگذاشتن صرف ریسک ژئوپلیتیکی به نشانه‌های بسیار قوی‌تری از بهبود چشم‌انداز صلح نیاز دارد. در مجموع، ING انتظار دارد ترکیب موضع انقباضی فدرال رزرو و قیمت بالای انرژی همچنان از دلار حمایت کند؛ مگر آنکه داده‌های اقتصادی یا تحولات سیاسی، ارزیابی بازار از ریسک‌های موجود را به‌طور محسوسی تغییر دهند. یورو؛ قدرت دلار فشار نزولی بر EURUSD را حفظ می‌کند یورو پس از تنش‌های اخیر در بازار اوراق قرضه فرانسه، حمایت چندانی از کاهش فشارها دریافت نکرده است. پس از آنکه مؤسسه مودیز روز جمعه رتبه اعتباری فرانسه را در سطح Aa3 حفظ کرد، اوراق این کشور بخشی از فشار قبلی را جبران کردند؛ اما این اتفاق نتوانسته به بهبود چشمگیر یورو منجر شود. برآورد ING نشان می‌دهد EURUSD همچنان حدود ۱ تا ۱.۵ درصد پایین‌تر از ارزش کوتاه‌مدت برآوردشده این مؤسسه معامله می‌شود؛ وضعیتی که عمدتاً به ریسک‌های مرتبط با فرانسه نسبت داده می‌شود. با این حال، به نظر می‌رسد برای ایجاد موج نزولی بزرگ دیگری در یورو، فاصله بازدهی اوراق فرانسه و آلمان باید از سطح فعلی ۱۵۳ نقطه پایه به‌میزان قابل‌توجهی افزایش یابد. تقویم اقتصادی منطقه یورو امروز سبک است. انتشار شاخص قوی فضای کسب‌وکار Ifo آلمان نیز به شواهدی افزوده که نشان می‌دهند تاب‌آوری اقتصاد منطقه یورو در سه‌ماهه چهارم ادامه دارد. ING انتظار دارد بانک مرکزی اروپا در نشست روز پنجشنبه نرخ بهره را بدون تغییر نگه دارد. از نگاه این مؤسسه، انتظار برای چرخشی بزرگ و انبساطی در سیاست پولی بانک مرکزی اروپا به دلیل مشکلات مالی فرانسه، توجیه کافی ندارد. با این حال، تقویت دلار پیش از نشست چهارشنبه فدرال رزرو می‌تواند ریسک‌های نزولی EURUSD را حفظ کند. سطح ۱.۱۱۰۰، یعنی کف ثبت‌شده در ۱۴ اکتبر، حمایت مهم بعدی این جفت‌ارز است. ING در حال حاضر انتظار ندارد قیمت به زیر این سطح سقوط کند. دلار نیوزیلند؛ ING انتظار افزایش نرخ بهره را دارد بانک مرکزی نیوزیلند قرار است سیاست پولی خود را در ساعت ۰۴:۳۰ بامداد به وقت ایران در روز چهارشنبه اعلام کند. ING انتظار دارد نرخ بهره در این نشست ۲۵ نقطه پایه افزایش یابد و به ۳ درصد برسد؛ پیش‌بینی‌ای که با اجماع بازار و قیمت‌گذاری فعلی معامله‌گران هم‌خوانی دارد. بازار حدود ۲۳ نقطه پایه افزایش نرخ را در قیمت‌ها لحاظ کرده است. پس از افزایش نرخ بهره با لحنی انبساطی‌تر در ماه سپتامبر، چند عامل از ضرورت اقدام سریع‌تر بانک مرکزی نیوزیلند حمایت کرده‌اند: افزایش قیمت انرژی، تضعیف دلار نیوزیلند و بالا رفتن نرخ‌های بهره جهانی. این شرایط در حالی ایجاد شده که تورم سه‌ماهه سوم کمتر از انتظارات بوده است. مقام‌های بانک مرکزی در هفته‌های اخیر لحنی به‌مراتب انقباضی‌تر اتخاذ کرده‌اند و ING احتمال غافلگیری بازار با ثابت نگه‌داشتن نرخ بهره را پایین می‌داند. لحن بیانیه می‌تواند برای دلار نیوزیلند تعیین‌کننده باشد ING علاوه بر افزایش نرخ بهره، انتظار دارد بیانیه بانک مرکزی نیوزیلند نیز انقباضی باشد و احتمال ادامه سیاست سخت‌گیرانه‌تر (هاوکیش‌تر) را مطرح کند. سیاست‌گذاران ممکن است بخواهند فعلاً انتظارات بازار را تأیید کنند؛ هرچند اطمینان چندانی ندارند که بتوانند تمام ۱۰۰ نقطه پایه افزایش نرخی را که برای ۱۲ ماه آینده در بازار قیمت‌گذاری شده، اجرا کنند. از آنجا که در این نشست پیش‌بینی‌های اقتصادی جدید منتشر نمی‌شود، احتمال دارد بانک مرکزی از ارائه تعهدی روشن درباره مسیر آتی نرخ بهره خودداری کند. در عین حال، حفظ ارزش دلار نیوزیلند می‌تواند به مهار تورم وارداتی کمک کند. ING برای NZDUSD تا پایان سال مقداری ظرفیت رشد بیشتر در نظر می‌گیرد و انتظار دارد موضع انقباضی بانک مرکزی در این روند نقش داشته باشد. با این حال، این مؤسسه درباره افزایش دوباره نرخ بهره در ماه دسامبر قانع نشده و پیش‌بینی خود برای سه‌ماهه چهارم را روی ۰.۵۷۰ حفظ کرده است. جمع‌بندی؛ چشم بازار به فدرال رزرو و تحولات ژئوپلیتیکی بازگشت تقاضا برای دلار در آغاز هفته، بازتاب بهبود احساسات بازار درباره هوش مصنوعی و موقعیت‌گیری معامله‌گران پیش از نشست فدرال رزرو است. قیمت بالای انرژی نیز همچنان از این ارز حمایت می‌کند. در مقابل، انتخابات اسرائیل می‌تواند با تغییر انتظارات درباره تنش با ایران، بر قیمت نفت و مسیر دلار اثر بگذارد. در بازارهای دیگر، یورو همچنان با ریسک‌های مالی فرانسه و قدرت دلار مواجه است؛ در حالی که انتظار افزایش نرخ بهره بانک مرکزی نیوزیلند می‌تواند به دلار نیوزیلند کمک کند. در کوتاه‌مدت، تصمیم فدرال رزرو و لحن کوین وارش از مهم‌ترین محرک‌هایی هستند که می‌توانند مسیر بازار فارکس را مشخص کنند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

آغاز رأی‌گیری در سراسر اسرائیل برای انتخاب بیست‌وششمین کنست

با باز شدن حوزه‌های رأی‌گیری در سراسر اسرائیل، رأی‌دهندگان اسرائیلی رأی‌دادن برای انتخاب اعضای بیست‌وششمین کنست را آغاز کردند. حدود ۷٫۳ میلیون نفر واجد شرایط رأی‌دادن هستند. آخرین نظرسنجی‌های منتشرشده پیش از آغاز رأی‌گیری از رقابتی نزدیک میان بلوک بنیامین نتانیاهو، نخست‌وزیر اسرائیل، و ائتلاف‌های مخالف به رهبری حزب «یاشار» گادی آیزنکوت، رئیس پیشین ستاد کل ارتش اسرائیل، حکایت داشت. با این حال، پیش‌بینی می‌شود هر دو طرف در صورتی که به وعده‌های انتخاباتی خود مبنی بر ائتلاف‌نکردن با برخی گروه‌ها پایبند بمانند، از کسب اکثریت لازم برای تشکیل دولت بازبمانند.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

جنبش دانشجویی در انتخابات صربستان پیروز شد؛ ووچیچ شکست را پذیرفت

الکساندر ووچیچ، رهبر دیرپای صربستان، شکست حزبش را در انتخابات زودهنگام پارلمانی پذیرفت؛ انتخاباتی که در آن جنبشی به رهبری دانشجویان به پیروزی رسید. پس از اعلام نتیجه، جمعیت زیادی در بلگراد، نووی ساد و شهرهای دیگر به خیابان‌ها آمدند و جشن گرفتند. ووچیچ شامگاه یکشنبه گفت: «روشن است که این انتخابات را باخته‌ایم.» او با اشاره به آمار اولیه گفت فهرست دانشجویان حدود ۲٫۲ میلیون رأی و حزب پیشرو صربستان (SNS) حدود ۱٫۷۲ میلیون رأی به دست آورده‌اند. برآورد بعدی مؤسسه مستقل CeSID، سهم آرای فهرست دانشجویان را ۵۲٫۹ درصد پیش‌بینی کرد. میزان مشارکت نیز ۶۹٫۳۴ درصد برآورد شد؛ بالاترین میزان در چند سال اخیر. جنبش دانشجویی کمتر از دو سال پیش، پس از فروریختن سایبانی در برابر ایستگاه راه‌آهن نووی ساد و کشته‌شدن ۱۶ نفر، شکل گرفت. این حادثه به فساد و سهل‌انگاری نسبت داده شد و اعتراض‌ها به مدت دو سال ادامه یافت. جنبش در انتخابات با نام «فهرست دانشجویان» و با نامزدهایی از گروه‌های مختلف جامعه، از جمله پزشکان، بازیگران، دانشگاهیان و چهره‌های ورزشی، شرکت کرد. این فهرست در کارزار ضدفساد خود وعده داد مقام‌هایی را که در برخورد با معترضان قوانین را نقض کرده‌اند کنار بگذارد، از مدیریت شرکت‌های دولتی به دست وفاداران حزبی جلوگیری کند و استقلال رسانه عمومی را از کنترل سیاسی تضمین کند. ووچیچ و حزب SNS اتهام‌های فساد را بارها رد کرده‌اند. ووچیچ پس از دو دوره ریاست‌جمهوری امکان نامزدی برای دوره سوم را نداشت و در انتخابات، حزب SNS را با هدف بازگشت به مقام نخست‌وزیری رهبری می‌کرد؛ سمتی که در سال ۲۰۱۷ ترک کرده بود. او انتخابات زودهنگام را پس از دو سال اعتراض، که با حادثه نووی ساد آغاز شده بود، فراخواند. جشن‌ها در بلگراد و نووی ساد ادامه یافت. ایلیا سردانوویچ، نامزد پیشتاز فهرست دانشجویان، گفت: «این کشور آزاد خواهد شد.» پیتر ماگیار، نخست‌وزیر مجارستان، از نتیجه استقبال کرد و گفت پیروزی حزبش در آوریل به جنبش دانشجویی صربستان امید و نیرو داده است. مارتا کاس، کمیسر گسترش اتحادیه اروپا، نیز گفت فصل تازه‌ای برای صربستان می‌تواند آغاز شود و اتحادیه آماده پیشبرد مسیر مشترک است. اکنون توجه‌ها به این معطوف خواهد شد که چه کسی از فهرست دانشجویان نخست‌وزیر می‌شود. انتخابات ریاست‌جمهوری صربستان قرار است در دسامبر برگزار شود و آنا برنابیچ، رئیس پارلمان، در حال حاضر این سمت را به‌طور موقت بر عهده دارد. گرایش سیاسی ووچیچ: منابع او را یک رهبر پوپولیست راست‌گرا توصیف می‌کنند. در سیاست خارجی، رویکردش عمل‌گرایانه و موازنه‌جویانه بوده است: از نامزدی صربستان برای عضویت در اتحادیه اروپا حمایت کرده، اما به تحریم‌های اتحادیه اروپا علیه روسیه نپیوسته و روابط با مسکو و پکن را نیز حفظ کرده است

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

هشدار ING به معامله‌گران؛ سه ریسکی که می‌توانند دلار را بالای ۱۰۱ نگه دارند

در یک نگاه دلار آمریکا: قیمت بالای انرژی، احتمال تشدید تنش در خاورمیانه و انتظار برای موضع انقباضی فدرال رزرو می‌توانند از شاخص دلار حمایت کنند؛ ING محدوده ۱۰۱.۴۵ تا ۱۰۱.۸۵ را برای DXY در معاملات روز جاری مطرح کرده است. یورو: با وجود تاب‌آوری شاخص‌های مدیران خرید منطقه یورو، مشکلات مالی فرانسه و هزینه بالای انرژی همچنان فشار ایجاد می‌کنند. ING مقاومت EURUSD را در محدوده ۱.۱۲۵۰ تا ۱.۱۲۷۰ و حمایت آن را در سطح ۱.۱۱۸۰ زیر نظر دارد. رئال برزیل: ING پیش‌بینی می‌کند دلار/رئال ممکن است با شکاف صعودی ۵ تا ۷ درصدی در محدوده ۵.۲۰ تا ۵.۲۵ باز شود؛ بورس برزیل نیز با خطر افت دورقمی روبه‌رو است. این ارقام سناریوهای احتمالی‌اند، نه نتایج قطعی معاملات. بازارهای جهانی در هفته‌ای شلوغ با نشست‌های بانک‌های مرکزی، انتشار داده‌های اقتصادی و تحولات سیاسی و ژئوپلیتیکی روبه‌رو هستند. در شرایطی که قیمت انرژی همچنان بالاست و نگرانی‌ها از تشدید تنش نظامی میان آمریکا، اسرائیل و ایران افزایش یافته، مؤسسه ING انتظار دارد بانک‌های مرکزی موضعی انقباضی حفظ کنند؛ وضعیتی که می‌تواند از دلار آمریکا حمایت کند. در برزیل، پیروزی غیرمنتظره لوئیز ایناسیو لولا دا سیلوا در انتخابات ریاست‌جمهوری، توجه سرمایه‌گذاران را به چشم‌انداز مالی این کشور معطوف کرده است. ING هشدار می‌دهد که واکنش اولیه بازارها می‌تواند شدید باشد؛ از افزایش قابل‌توجه نرخ دلار در برابر رئال گرفته تا افت سنگین بورس برزیل. این مقاله توسط مؤسسه ING منتشر و توسط تیم یوتوتایمز برای مخاطبان فراهم شده است. دلار آمریکا؛ تنش‌های ژئوپلیتیکی همچنان به نفع دلار است دلار آمریکا هفته را در موقعیتی نسبتاً قدرتمند آغاز می‌کند؛ هفته‌ای که نشست کمیته بازار آزاد فدرال رزرو (FOMC)، انتشار گزارش‌های مالی سه‌ماهه سوم شرکت‌های بزرگ فناوری و مجموعه‌ای از تحولات ژئوپلیتیکی را در بر می‌گیرد. انتخابات اسرائیل در روز سه‌شنبه نیز از جمله رویدادهایی است که می‌تواند بر فضای بازار اثر بگذارد. در کنار این رویدادها، چند بانک مرکزی بزرگ گروه ۱۰ ارزهای اصلی، از جمله بانک مرکزی اروپا، بانک مرکزی ژاپن، بانک مرکزی کانادا و بانک مرکزی نیوزیلند، نشست‌هایی برگزار می‌کنند. از نگاه ING، توازن ریسک‌ها همچنان به دلار اجازه می‌دهد بخش قابل‌توجهی از رشد اخیر خود را حفظ کند. البته اختلاف نرخ بهره میان آمریکا و سایر اقتصادها تا حدی به زیان دلار تغییر کرده است. نگرانی‌های اخیر درباره سهام فناوری آمریکا، انتظارات بازار از میزان انقباض پولی فدرال رزرو را کاهش داده است. با این حال، قیمت انرژی همچنان در سطوح بالایی قرار دارد و نزدیک‌شدن سومین گروه ناو هواپیمابر آمریکا به منطقه خلیج فارس، از نگاه بازار احتمال تشدید بحران خاورمیانه را افزایش داده است. ING معتقد است مگر آنکه گزارش‌های مالی سه‌ماهه سوم شرکت‌هایی مانند آلفابت و مایکروسافت در روز چهارشنبه به‌وضوح ناامیدکننده باشند، ترکیب قیمت بالای انرژی و موضع انقباضی فدرال رزرو می‌تواند در طول هفته از دلار حمایت کند. بر این اساس، ING انتظار دارد شاخص دلار آمریکا (DXY) در معاملات روز جاری عمدتاً در محدوده ۱۰۱.۴۵ تا ۱۰۱.۸۵ نوسان کند. این مؤسسه فعلاً نیازی به اصلاح نزولی شاخص تا سطح ۱۰۱.۲۵ نمی‌بیند؛ مگر آنکه افت سهام فناوری، بازار سهام آمریکا را به‌شدت پایین بکشد. یورو؛ تاب‌آوری اقتصاد منطقه یورو در برابر مشکلات فرانسه شاخص‌های اولیه مدیران خرید (PMI) منطقه یورو برای ماه اکتبر که روز جمعه منتشر شدند، برخلاف برخی نگرانی‌ها تاب‌آوری مناسبی نشان دادند و از احتمال ثبت رشد قابل‌قبول در سه‌ماهه سوم حکایت داشتند. با این حال، فرانسه همچنان نقطه‌ضعف منطقه است؛ زیرا رشد ضعیف اقتصادی، به بهبود وضعیت مالی دولت این کشور کمکی نمی‌کند. از سوی دیگر، فاصله بازدهی اوراق قرضه فرانسه و آلمان در معاملات صبح امروز کاهش یافته است. این اتفاق پس از آن رخ داد که مؤسسه مودیز روز جمعه رتبه اعتباری فرانسه را در سطح Aa3 حفظ کرد. فرانسه با این تصمیم دست‌کم یک رتبه اعتباری در محدوده AA را حفظ می‌کند؛ خبری که در کوتاه‌مدت برای بازار مثبت است. با این حال، از دید ING، برای کاهش پایدار فشار بر یورو باید در ماه‌های آینده پیشرفت ملموس و قابل‌اندازه‌گیری در زمینه بودجه فرانسه مشاهده شود. تحقق چنین پیشرفتی در شرایط فعلی چندان محتمل به نظر نمی‌رسد و قیمت بالای انرژی نیز به بهبود چشم‌انداز اقتصادی منطقه کمک نمی‌کند. آمار حساب جاری منطقه یورو نیز نشانه‌ای از فشار هزینه انرژی بر اقتصاد این بلوک ارائه کرده است. مازاد حساب جاری در ماه اوت به تنها ۸.۷ میلیارد یورو رسید؛ پایین‌ترین سطح از ابتدای سال ۲۰۲۳. این رقم یادآور آن است که افزایش هزینه واردات انرژی چگونه می‌تواند موقعیت خارجی منطقه یورو را تضعیف کند. این عامل، در کنار تغییر انتظارات درباره سیاست فدرال رزرو، پیش‌تر به ضعف شدید EURUSD کمک کرده بود. در معاملات امروز، انتظار می‌رود شاخص فضای کسب‌وکار مؤسسه Ifo آلمان تقریباً باثبات باقی بماند. مؤلفه انتظارات این شاخص در نزدیکی سطح ۹۰ پیش‌بینی می‌شود که همچنان سطحی نسبتاً مطلوب است. با این حال، هرگونه رقم ضعیف‌تر از انتظار می‌تواند به یورو فشار وارد کند. اگرچه کاهش اخیر ۱۰ نقطه پایه‌ای اختلاف نرخ سوآپ دوساله آمریکا و منطقه یورو می‌تواند از افزایش محدود EURUSD حمایت کند، ING معتقد است همچنان توجیه کافی برای باقی‌ماندن صرف ریسک ۱ تا ۲ درصدی در یورو وجود دارد. این مؤسسه محدوده ۱.۱۲۵۰ تا ۱.۱۲۷۰ را سقفی برای رشد کوتاه‌مدت EURUSD می‌داند و هشدار می‌دهد که سطح حمایتی ۱.۱۱۸۰ ممکن است در طول هفته در معرض آزمون قرار گیرد. ▶️ مشاهده کنید: تحلیل بنیادی بازار فارکس؛ تورم ماندگار و نگرانی از رشد اقتصادی؛ دلار به کدام سو می‌رود؟ رئال برزیل؛ بازگشت لولا بازارها را در وضعیت هشدار قرار داد در اتفاقی غیرمنتظره، لوئیز ایناسیو لولا دا سیلوا، رئیس‌جمهور مستقر برزیل، در دور دوم انتخابات ریاست‌جمهوری با کسب ۵۱.۸ درصد آرا پیروز شد. طبق گزارش ING، این نخستین بار از سال ۱۹۸۹ است که نامزد قرارگرفته در رتبه دوم، در دور دوم انتخابات برزیل از رقیب خود پیشی می‌گیرد و پیروز می‌شود. با این حال، نتیجه انتخابات بدون مناقشه نیست. فلاویو بولسونارو، نامزد مخالف لولا، خواستار ابطال نتیجه شده است. دلیل مطرح‌شده، تصمیم یکی از قضات دیوان عالی برای تمدید ساعات رأی‌گیری در آخرین لحظات است. برخی حوزه‌ها رأی‌گیری را آغاز کرده بودند یا به پایان رسانده بودند و مخالفان ادعا می‌کنند حوزه‌هایی که ساعات رأی‌گیری در آن‌ها تمدید شد، عمدتاً در مناطق شمال‌شرقی کشور قرار داشتند؛ مناطقی که پایگاه رأی لولا محسوب می‌شوند. بر اساس ارزیابی اولیه‌ای که ING در گزارش خود مطرح کرده، نهادهای اصلی برزیل تمایل چندانی به برگزاری دوباره انتخابات ندارند. با این حال، برای بازارهای مالی مهم است که بولسونارو با چه سرعتی نتیجه را بپذیرد یا دست‌کم اجازه دهد روند قانونی و قانون اساسی طی شود. ING یادآوری می‌کند که پدر فلاویو بولسونارو پس از شکست در برابر لولا در انتخابات سال ۲۰۲۲، حدود ۴۴ ساعت بعد نتیجه را پذیرفت؛ اقدامی که به آرام‌شدن فضای بازار کمک کرد. واکنش این بار مخالفان می‌تواند بر شدت نوسان دارایی‌های برزیل اثر بگذارد. USDBRL در معرض جهش اولیه؛ بورس برزیل زیر فشار ING انتظار دارد بازارهای برزیل در معاملات امروز با فشار شدیدی روبه‌رو شوند. این مؤسسه می‌گوید بازشدن جفت‌ارز USDBRL با شکاف صعودی ۵ تا ۷ درصدی و رسیدن آن به محدوده ۵.۲۰ تا ۵.۲۵ دور از انتظار نیست. همچنین، شاخص سهام بوسپا (Bovespa) ممکن است با افتی دورقمی مواجه شود. این سناریو در صورت وخامت بیشتر شرایط خارجی و جهش بازدهی اوراق خزانه‌داری آمریکا می‌تواند شدیدتر نیز شود. به عبارت دیگر، واکنش بازار برزیل تنها به نتیجه انتخابات وابسته نیست؛ شرایط بازارهای جهانی اوراق قرضه و میزان تمایل سرمایه‌گذاران به پذیرش ریسک نیز نقش مهمی دارد. وضعیت مالی دولت همچنان یکی از نقاط آسیب‌پذیر اقتصاد برزیل است. کسری بودجه‌ای در محدوده ۷ تا ۸ درصد و نسبت بدهی خالص دولت به تولید ناخالص داخلی در حدود ۷۰ درصد، این کشور را در برابر فروش گسترده اوراق قرضه در بازارهای جهانی آسیب‌پذیر می‌کند. از نگاه ING، سرمایه‌گذاران اکنون باید به‌جای انتظار برای تحکیم مالی در دولت بولسونارو، پیامدهای سیاست‌های حمایتی و هزینه‌زای لولا را نیز در نظر بگیرند؛ از جمله وعده‌هایی مانند کوتاه‌ترشدن هفته کاری که برای جلب حمایت رأی‌دهندگان مطرح شده‌اند. در مجموع، ING انتظار دارد در آغاز هفته، ترکیب ریسک‌های ژئوپلیتیکی، قیمت بالای انرژی و چشم‌انداز انقباضی فدرال رزرو از دلار حمایت کند؛ در حالی که پیروزی لولا می‌تواند فشار مضاعفی بر رئال و بازار سهام برزیل وارد کند. شدت واکنش بازارها به تحولات سیاسی روزهای آینده، به‌ویژه پذیرش نتیجه انتخابات و وضعیت بازار جهانی اوراق قرضه، بستگی خواهد داشت.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

چرا برزیل مسیر چین و چپ‌گرایی را انتخاب کرد؟ گزارش ویژه از ناکامی واشنگتن در ۲۰۲۶

در یک نگاه شکست نامزد مورد حمایت ترامپ در برزیل: برخلاف چرخش راست‌گرایانه پنج سال اخیر در آمریکای لاتین، شکست فلاویو بولسونارو در برابر جریان حاکم، روند تثبیت نفوذ واشنگتن در جنوب قاره را با چالش جدی مواجه کرد. تقابل دو الگوی حکمرانی؛ آرژانتین در برابر برزیل: در حالی که آرژانتینِ میلی با انصراف از بریکس، دریافت وام ۲۰ میلیارد دلاری از آمریکا و اجرای اصلاحات اقتصادی به متحد اصلی واشنگتن تبدیل شد، برزیل تمایل خود به جریان چپ و توسعه روابط با چین را حفظ کرده است. شکست کمپین فشار حداکثری واشنگتن: با وجود اعمال تعرفه‌های تجاری، تحریم مقام‌های برزیلی و مداخله مستقیم در انتخابات ۲۰۲۶، استراتژی کاخ سفید برای تغییر رژیم سیاسی در برازیلیا نتیجه معکوس داد. تحولات سیاسی اخیر در آمریکای لاتین و به‌ویژه نتایج انتخابات سال ۲۰۲۶ برزیل، نشان‌دهنده پیچیده‌تر شدن گسل‌های ژئوپلیتیک در نیم‌کره غربی است. طی نیم دهه گذشته، قاره‌ای که زمانی حیاط خلوت چپ‌گرایان و موج پینک‌تاید (Pink Tide) شناخته می‌شد، چرخش دراماتیکی به سمت راست‌گرایی، آزادسازی اقتصادی و نزدیکی بی‌سابقه به واشنگتن نشان داد. با این حال، مقاومت برزیل در برابر این موج، معادلات کاخ سفید را به هم زده است. الگوی آرژانتین؛ جهش به آغوش واشنگتن و خروج از بریکس اصلی‌ترین نماد چرخش راست‌گرایانه قاره، صعود خاویر میلی به قدرت در آرژانتین بود. دولت میلی بلافاصله پس از تثبیت قدرت، دست به اصلاحات ساختاری زد: انصراف رسمی از پیمان بریکس (BRICS): قطع پیوند با بلوک قدرت‌های نوظهور و چرخش کامل به سمت محور غربی. کاهش شدید هزینه‌های عمومی: انحلال وزارتخانه‌ها، تعدیل نیرو در بخش دولتی و آزادسازی قیمت‌ها. تکیه‌گاه مالی واشنگتن: در جریان انتخابات ۲۰۲۵، ایالات متحده با اعطای یک خط اعتباری ۲۰ میلیارد دلاری برای تثبیت پزو (Peso)، حمایت مستقیم خود را از بقای دولت میلی به نمایش گذاشت. این سیاست‌ها آرژانتین را به دژ اصلی نفوذ اقتصادی و سیاسی ایالات متحده در آمریکای جنوبی تبدیل کرد. برزیل ۲۰۲۶؛ ناپایداری استراتژی فشار حداکثری ترامپ در سوی دیگر، دولت دونالد ترامپ تمام ثقل دیپلماتیک و اقتصادی خود را برای سرنگونی یا شکست جریان چپ در برزیل به کار بست. ایالات متحده با هدف هموار کردن مسیر پیروزی برای فلاویو بولسونارو (فرزند ژائیر بولسونارو و کاندیدای مورد حمایت مستقیم ترامپ)، ابزارهای زیر را به کار گرفت: فشارهای تعرفه‌ای و تجاری: اعمال عوارض سنگین بر صادرات کشاورزی و صنعتی برزیل به مقصد آمریکا. تحریم‌های هدفمند: تحریم مسئولان ارشد دولتی و قضایی برزیل به اتهامات سیاسی. حمایت رسانه‌ای و مالی: تلاش برای بازسازی شبکه راست در برازیلیا. با این حال، پیروزی جریان مقابل و ناکامی فلاویو بولسونارو نشان داد که جامعه برزیل در برابر مداخلات مستقیم خارجی حساسیت بالایی نشان داده و تعادل قوا در آمریکای لاتین برخلاف تصور واشنگتن، کاملاً یک‌دست و یک‌پارچه به سود راست‌گرایان تغییر نیافته است. چالش‌های پیش‌روی سیاست خارجی آمریکا در قاره شکست پروژه سیاسی ترامپ در برزیل، موازنه قدرت را در آمریکای جنوبی دو قطبی کرده است: محور آرژانتین - آمریکا: بر پایه نئولیبرالیسم تهاجمی، واگذاری پروژه‌ها به سرمایه‌گذاران آمریکایی و دوری از چین. محور برزیل - بریکس: بر پایه حفظ روابط تجاری با پکن، فعال ماندن در پیمان‌های منطقه‌ای و مقاومت در برابر تک‌قطبی شدن قاره. این نتایج نشان می‌دهد که سناریوی واشنگتن برای یک‌پارچه‌سازی آمریکای لاتین زیر چتر نفوذ خود با سد محکم بزرگ‌ترین اقتصاد منطقه (برزیل) برخورد کرده و تقابل دو الگوی توسعه تا سال‌های آینده ادامه خواهد داشت.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

برنهام بازگشت بریتانیا به اتحادیه اروپا را در این دوره پارلمانی مطرح نمی‌کند

برنهام، نخست‌وزیر بریتانیا، گفت تغییراتی در حمایت از اشتغال جوانان لازم است و می‌توان در این زمینه صرفه‌جویی کرد. او همچنین گفت هیلی روز چهارشنبه مسیر تحقق تعهدات بریتانیا در قبال ناتو را تشریح خواهد کرد. برنهام تأکید کرد که در دوره پارلمانی کنونی پیشنهاد بازپیوستن بریتانیا به اتحادیه اروپا را مطرح نمی‌کند. او در مصاحبه با ITV نیز برگزاری انتخابات زودهنگام را منتفی دانست.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

پیروزی لولا در انتخابات برزیل؛ صندوق بورسی این کشور در توکیو نزدیک به ۱۵ درصد افت کرد

یک صندوق قابل معامله بورسی در توکیو که شاخص بوزسپا برزیل را دنبال می‌کند، پس از پیروزی لوئیز ایناسیو لولا دا سیلوا در دور دوم انتخابات ریاست‌جمهوری، در معاملات آسیایی نزدیک به ۱۵ درصد افت کرد. لولا روز یکشنبه با حدود ۵۲ درصد آرا در برابر حدود ۴۸ درصد برای سناتور فلاویو بولسونارو پیروز شد و با اختلاف بیش از چهار میلیون رأی، چهارمین دوره ریاست‌جمهوری غیرپیوسته خود را به دست آورد. او در دور نخست انتخابات که ۴ اکتبر برگزار شد، از رقیبش عقب‌تر بود. گلدمن ساکس سناریویی حاد را ترسیم کرده که در آن نرخ دلار در برابر رئال برزیل تا ۱۰ درصد افزایش می‌یابد، بازده اوراق بلندمدت دولتی حدود ۲۰۰ نقطه پایه بالا می‌رود، فاصله بازده اوراق اعتباری ۳۰ تا ۴۰ نقطه پایه بیشتر می‌شود و سهام برزیل حدود ۱۵ درصد افت می‌کند. این ارقام در گزارش به‌عنوان یک سناریوی حاد مطرح شده‌اند، نه پیش‌بینی اصلی بانک. افت صندوق توکیو نشانه‌ای اولیه از واکنش سرمایه‌گذاران بود؛ با این حال، حجم معاملات این صندوق‌ها ممکن است محدود باشد و تصویر روشن‌تر پس از بازگشایی بازارهای برزیل به دست می‌آید. بخشی از فشار فروش نیز می‌تواند ناشی از برهم‌خوردن موقعیت‌هایی باشد که پس از دور نخست و پیشتازی بولسونارو شکل گرفته بودند.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

سقوط بیت‌کوین زیر ۸۰ هزار دلار با تنش ایران و آمریکا

قیمت بیت‌کوین روز شنبه ۲۴ اکتبر ۲۰۲۶ با تشدید تنش‌های میان ایران و آمریکا به زیر ۸۰ هزار دلار سقوط کرد و به پایین‌ترین سطح خود در بیش از یک ماه گذشته رسید. این کاهش هم‌زمان با انتشار گزارش‌هایی درباره خروج نیروهای آمریکایی از برخی مراکز دیپلماتیک و نظامی خاورمیانه رخ داده است. به نقل از کوین‌دسک (CoinDesk)، بیت‌کوین هنگام انتشار گزارش با افت ۲.۲ درصدی در ۲۴ ساعت، حدود ۷۹٬۷۰۰ دلار معامله می‌شد. در یوتوتایمز بررسی می‌کنیم که تحولات خاورمیانه چگونه بر افزایش فشار فروش در بازار ارزهای دیجیتال تأثیر گذاشته است. خروج نیروهای آمریکایی و تشدید تنش با ایران به گزارش وال‌استریت ژورنال (Wall Street Journal)، آمریکا در واکنش به گزارش‌های اطلاعاتی درباره تهدیدهای احتمالی علیه نیروهای خود، روند خروج برخی کارکنان سفارتخانه‌ها و پایگاه‌های نظامی در خاورمیانه را آغاز کرده است. طبق گزارش مقام‌های آمریکایی، سطح تهدید علیه شهروندان و کارکنان این کشور افزایش یافته است. بااین‌حال، جزئیات این تهدیدها به‌طور مستقل تأیید نشده و وقوع حمله جدید قطعی نیست. دولت آمریکا همچنین شمار کارکنان سفارتخانه‌های خود در اردن، لبنان، قطر و امارات را کاهش داده است. پیش‌تر نیز دستور خروج کارکنان غیرضروری و خانواده‌های آن‌ها از مراکز دیپلماتیک آمریکا در عربستان صادر شده بود. دونالد ترامپ نیز درباره احتمال ازسرگیری عملیات نظامی علیه ایران پس از انتخابات میان‌دوره‌ای سوم نوامبر اظهارنظر کرده است. سقوط هم‌زمان اتریوم، ریپل و سولانا فشار فروش تنها به بیت‌کوین محدود نبوده و سایر ارزهای دیجیتال بزرگ نیز کاهش قیمت را تجربه کرده‌اند. بر اساس داده‌های کوین‌دسک، اتریوم (ETH)، ریپل (XRP) و سولانا (SOL) در همین دوره بین ۳ تا ۴ درصد افت کرده‌اند. کاهش هم‌زمان قیمت‌ها می‌تواند نشانه افزایش ریسک‌گریزی سرمایه‌گذاران باشد؛ هرچند نمی‌توان تمام این افت را صرفاً به تحولات سیاسی خاورمیانه نسبت داد.

خواندن کامل خبر
اخبار ارز دیجیتال اثر بالا

ادغام تسلا و اسپیس‌ایکس؛ فرصتی راهبردی یا باری سنگین بر دوش سهام‌داران؟

ادغام دو شرکت تحت مدیریت ایلان ماسک، یعنی تسلا و اسپیس‌ایکس، در نگاه نخست می‌تواند ترکیبی قدرتمند از خودروهای برقی، هوش مصنوعی، رباتیک و زیرساخت‌های فضایی ایجاد کند. بااین‌حال، پشت این چشم‌انداز جذاب، یک پرسش اساسی قرار دارد: آیا سهام‌داران اسپیس‌ایکس باید هزینه ارزش‌گذاری بالای تسلا را بپردازند؟ کمیته‌های ویژه‌ای در هیئت‌مدیره دو شرکت برای بررسی منافع احتمالی ادغام تشکیل شده‌اند. ماسک نیز از فرایند بررسی کنار رفته، هرچند این ترکیب را ایده‌ای مناسب دانسته و به هم‌افزایی در زمینه هوش مصنوعی، تولید تراشه و رباتیک اشاره کرده است. بااین‌حال، مسئله اصلی صرفاً امکان هم‌افزایی فناورانه نیست؛ بلکه نسبت میان ارزش دارایی‌های منتقل‌شده، قیمت پرداختی و ریسک‌هایی است که به سهام‌داران شرکت ترکیبی تحمیل خواهد شد. در یک نگاه درآمد اسپیس‌ایکس در سه‌ماهه سوم بیش از دو برابر شده، اما رشد درآمد تسلا متوقف مانده است. درآمد تسلا حدود ۲۸ میلیارد دلار گزارش شده و درآمد بخش خودرو با افت ۳ درصدی به ۲۰٫۵ میلیارد دلار رسیده است. ارزش بازار تسلا در گزارش منبع حدود ۱٫۵۳ تریلیون دلار برآورد شده؛ رقمی که بخش مهمی از آن به انتظارات آینده وابسته است. ادغام پیش از اثبات سودآوری گسترده ربات‌های انسان‌نما و خودروهای خودران می‌تواند برای سهام‌داران اسپیس‌ایکس پرهزینه باشد. مشکل اصلی تسلا؛ فاصله میان ارزش‌گذاری و عملکرد طبق آمار گزارش‌شده، تسلا در سه‌ماهه سوم سال ۲۰۲۶ حدود ۲۸ میلیارد دلار درآمد داشته؛ رقمی که نسبت به دوره مشابه رشد معناداری نشان نمی‌دهد. درآمد بخش خودرو با کاهش ۳ درصدی به ۲۰٫۵ میلیارد دلار رسیده و تحویل خودروها نیز با افت ۲ درصدی به ۴۸۶٬۵۳۲ دستگاه کاهش یافته است. در میان سه بخش اصلی شرکت، خدمات تنها بخشی بوده که رشد درآمد را ثبت کرده است. این عملکرد ادامه روندی است که نویسنده مقاله به آن اشاره می‌کند: درآمد تسلا در چهار فصل متوالی، از منظر سالانه، از سال ۲۰۲۳ تقریباً بدون رشد مانده است. افزایش رقابت، نگرانی برخی خریداران درباره پیمایش خودروهای برقی و تأثیر فعالیت‌های سیاسی ماسک از جمله عوامل احتمالی فشار بر تقاضا هستند. در چنین شرایطی، بخش مهمی از ارزش‌گذاری تسلا به محصولات آینده، به‌ویژه سامانه رانندگی خودکار و ربات انسان‌نمای «اپتیموس»، وابسته شده است. بااین‌حال، اپتیموس هنوز به بازار عرضه نشده و سامانه رانندگی خودکار تسلا نیز همچنان به نظارت راننده نیاز دارد. بنابراین، میان ظرفیت فناورانه این محصولات و سهم اثبات‌شده آن‌ها در درآمد و سود شرکت فاصله وجود دارد. اسپیس‌ایکس از ادغام چه چیزی به دست می‌آورد؟ مزیت احتمالی ادغام، دسترسی مشترک به توانمندی‌های مهندسی، تراشه‌سازی، هوش مصنوعی و رباتیک است. این همکاری ممکن است در بلندمدت هزینه توسعه فناوری را کاهش دهد و زمینه شکل‌گیری محصولات مشترک را فراهم کند. اما وجود هم‌افزایی به‌تنهایی ثابت نمی‌کند که ادغام از نظر اقتصادی به‌صرفه است. اگر اسپیس‌ایکس برای تملک تسلا سهام جدید منتشر کند یا بخشی از ارزش خود را در اختیار سهام‌داران تسلا قرار دهد، کیفیت معامله به ارزش‌گذاری هر دو شرکت و نسبت مبادله سهام بستگی خواهد داشت. پرداخت بهای بالا برای درآمدی که هنوز محقق نشده، می‌تواند بازده سهام‌داران اسپیس‌ایکس را کاهش دهد. ارزش فناوری‌های خودران و رباتیک تسلا در شرایط کنونی ممکن است بیش از یک تریلیون دلار باشد؛ ارزشی که هنوز پشتوانه متناسبی در عملکرد مالی این کسب‌وکارها ندارد. چرا صبر می‌تواند انتخاب بهتری باشد؟ اسپیس‌ایکس نیز بدون ریسک نیست، اما به دو مزیت آن میتوان اشاره کرد: رشد سریع کسب‌وکار زیرساخت هوش مصنوعی و جایگاه استارلینک به‌عنوان یکی از مراکز سودآوری شرکت. بر اساس گزارش، درآمد اسپیس‌ایکس در سه‌ماهه سوم بیش از دو برابر شده است؛ روندی که در مقایسه با رشد تقریباً صفر تسلا، تفاوت عملکرد دو شرکت را برجسته می‌کند. در مقابل، ربات‌های انسان‌نما و خودروهای خودران تسلا هنوز باید توانایی خود را در ایجاد تقاضای پایدار، درآمد قابل‌توجه و سودآوری اثبات کنند. گسترش خدمات خودران شرکت ویمو، متعلق به آلفابت، نیز نشان می‌دهد که تسلا در این حوزه با رقابت جدی روبه‌روست؛ هرچند مقایسه این دو شرکت بدون بررسی تفاوت مدل کسب‌وکار و ساختار هزینه‌هایشان کافی نیست. در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

تسلا پس از گزارش مالی جدید؛ آیا رؤیای هوش مصنوعی می‌تواند افت سودآوری را جبران کند؟

تسلا در حالی از آینده‌ای مبتنی بر خودروهای خودران، ربات‌های انسان‌نما و هوش مصنوعی سخن می‌گوید که تازه‌ترین گزارش مالی آن از فشار فزاینده بر سودآوری کسب‌وکار اصلی شرکت حکایت دارد. درآمد عملیاتی خودروساز آمریکایی در سه‌ماهه سوم سال ۲۰۲۶ نسبت به مدت مشابه سال قبل ۵۶ درصد کاهش یافته است؛ افتی که پرسش مهمی را پیش روی سرمایه‌گذاران قرار می‌دهد: آیا ارزش‌گذاری بالای تسلا بر پایه فرصت‌های آینده، با عملکرد مالی امروز آن سازگار است؟ در یک تگاه درآمد سه‌ماهه تسلا تقریباً ثابت ماند، اما درآمد عملیاتی شرکت ۵۶ درصد کاهش یافت. هزینه‌های عملیاتی با رشد ۳۹ درصدی به ۴.۷۸ میلیارد دلار رسید؛ نشانه‌ای از فشار سرمایه‌گذاری بر سودآوری. جریان نقد آزاد به ۱.۵۳ میلیارد دلار افزایش یافت و حاشیه سود ناخالص خودروها نیز بهبود پیدا کرد. ربات‌های انسان‌نما و تاکسی‌های خودران هنوز سود قابل‌توجهی ایجاد نمی‌کنند؛ بنابراین خرید سهام همچنان به تحقق وعده‌های آینده وابسته است. گزارش مالی تسلا چه می‌گوید؟ درآمد تسلا در سه‌ماهه سوم سال ۲۰۲۶ به ۲۸.۰۵ میلیارد دلار رسید؛ رقمی که تقریباً با دوره مشابه سال قبل برابر بود. بااین‌حال، درآمد بخش خودرو با افت ۳ درصدی به ۲۰.۵۶ میلیارد دلار کاهش یافت. درآمد بخش تولید و ذخیره‌سازی انرژی نیز نزدیک به ۱۶ درصد افت کرد و به ۲.۸۸ میلیارد دلار رسید. نگرانی اصلی، اما در صورت سود و زیان شرکت دیده می‌شود. درآمد عملیاتی تسلا به ۷۱۸ میلیون دلار رسید که نسبت به سال گذشته ۵۶ درصد کمتر است. حاشیه سود عملیاتی نیز از ۵.۸ درصد در سه‌ماهه سوم سال ۲۰۲۵ به ۲.۶ درصد کاهش یافت؛ هرچند در مقایسه با رقم ۱.۴ درصدی سه‌ماهه قبل بهبود نشان می‌دهد. در همین دوره، هزینه‌های عملیاتی با رشد ۳۹ درصدی به ۴.۷۸ میلیارد دلار رسید. بخش مهمی از این افزایش به سرمایه‌گذاری در پژوهش، توسعه و فناوری‌های نوین مربوط می‌شود. مسئله اینجاست که هزینه‌ها اکنون در صورت‌های مالی ظاهر شده‌اند، اما بخش مهمی از درآمدهای مورد انتظار از فناوری‌های آینده هنوز محقق نشده است. خودروها؛ همچنان ستون اصلی درآمد تسلا در این سه‌ماهه ۴۸۶ هزار و ۵۳۲ دستگاه خودرو تحویل داد؛ ۲ درصد کمتر از سال گذشته. بااین‌حال، حاشیه سود ناخالص خودروها، بدون احتساب اعتبارات مقرراتی، از ۱۵.۴ درصد به ۱۸.۱ درصد افزایش یافت. این تحول می‌تواند نشانه‌ای مثبت از کاهش فشارهای قیمتی و بهبود اقتصاد تولید خودرو باشد. شرکت همچنین ۱.۵۳ میلیارد دلار جریان نقد آزاد ایجاد کرد. کاهش پیش‌بینی هزینه‌های سرمایه‌ای سال ۲۰۲۶ از ۲۵ میلیارد دلار به ۲۰ میلیارد دلار، در این بهبود نقش داشت. البته افزایش نقدینگی آزاد در یک فصل لزوماً به معنای بهبود پایدار سودآوری نیست؛ به‌ویژه آنکه تسلا همچنان به سرمایه‌گذاری سنگین برای توسعه فناوری‌های جدید نیاز دارد. در مجموع، فروش خودرو همچنان حدود ۷۳ درصد از درآمد شرکت را تشکیل می‌دهد. بنابراین، برخلاف تصویر آینده‌محوری که مدیریت تسلا ترسیم می‌کند، عملکرد مالی شرکت هنوز به‌شدت به بازاری وابسته است که با رقابت، فشار قیمت و تغییر رفتار مصرف‌کنندگان روبه‌روست. هوش مصنوعی و ربات‌ها؛ فرصت بزرگ یا هزینه‌ای سنگین؟ ایلان ماسک معتقد است فرصت‌های اصلی تسلا در بلندمدت فراتر از فروش خودروهای برقی خواهد بود. ربات انسان‌نمای «اپتیموس»، تاکسی‌های خودران و فناوری رانندگی خودکار قرار است منابع درآمدی تازه‌ای ایجاد کنند. تسلا حدود ۱.۷۴ میلیون کاربر فعال فناوری رانندگی کاملاً خودکار گزارش کرده است. همچنین بیش از ۷۵ درصد از تحویل خودروهای جدید شرکت در آمریکای شمالی با ثبت‌نام برای اشتراک این فناوری همراه بوده است. اگر شرکت بتواند کاربران را به پرداخت مستمر برای این خدمات ترغیب کند، درآمد اشتراکی می‌تواند در آینده به یکی از مزیت‌های مهم آن تبدیل شود. بااین‌حال، ثبت‌نام برای اشتراک الزاماً به معنای درآمد پایدار یا سودآوری اثبات‌شده نیست. ربات‌های اپتیموس هنوز درآمد تجاری معناداری ایجاد نمی‌کنند و فعالیت تاکسی‌های خودران نیز در مراحل ابتدایی قرار دارد. بر اساس گزارش مورد بررسی، عرضه ربات‌ها به شرکت‌های بیرونی دست‌کم تا اواخر سال آینده میلادی فاصله دارد. از سوی دیگر، بررسی احتمال ادغام تسلا با شرکت فضایی متعلق به ماسک، لایه دیگری از عدم‌قطعیت را به چشم‌انداز شرکت اضافه می‌کند. تا زمان انتشار گزارش، توافقی نهایی اعلام نشده بود. آیا سهام تسلا ارزش خرید دارد؟ پاسخ نویسنده گزارش منفی است. از نگاه او، بهبود حاشیه سود ناخالص خودرو و افزایش جریان نقد آزاد نکات امیدوارکننده‌ای هستند، اما برای جبران افت سود عملیاتی و توجیه هزینه‌های سنگین فناوری کافی نیستند. تا زمانی که کسب‌وکارهای نوظهور تسلا به سودآوری ملموس نرسند، بخش مهمی از ارزش سهام بر انتظاراتی استوار خواهد بود که هنوز به نتایج مالی تبدیل نشده‌اند. در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.

خواندن کامل خبر
تحلیل سهام و تحلیل شاخص‌ها کم اثر

ایلان ماسک حدود یک میلیارد دلار در شرکت اسکای‌دنس سرمایه‌گذاری کرد

گزارش‌ها حاکی از آن است که ایلان ماسک حدود یک میلیارد دلار در شرکت اسکای‌دنس متعلق به دیوید الیسون سرمایه‌گذاری کرده است. این سرمایه‌گذاری در شرایطی انجام می‌شود که این شرکت به‌دنبال کاهش هزینه‌ها و حمایت از قیمت سهام خود است. در کنار ماسک، سرمایه‌گذاران دیگری از جمله لورن پاول جابز نیز در تأمین مالی این شرکت مشارکت داشته‌اند. ماسک روابط دیرینه‌ای با لری الیسون، بنیان‌گذار شرکت اوراکل، دارد. الیسون پیش‌تر یک میلیارد دلار در تأمین مالی خرید توییتر توسط ماسک سرمایه‌گذاری کرده بود و همچنین بیش از ۴۰ میلیارد دلار تأمین مالی از محل سرمایه را برای تصاحب شرکت وارنر برادرز توسط پارامونت تضمین کرده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چرخش ناگهانی در وال‌استریت؛ چرا رالی سنگین سهام متا و تسلا نابود شد؟

در یک نگاه بازگشت بی‌رحمانه صف‌های فروش در پری‌مارکت: رالی صعودی اولیه سهام متا (Meta) و تسلا (Tesla) پس از گزارش‌های مالی فصل سوم، قبل از بازگشایی رسمی وال‌استریت کاملاً محو شد و به محدوده منفی سقوط کرد. تردید سرمایه‌گذاران درباره هزینه‌های سنگین هوش مصنوعی: با وجود درآمد ۶۴.۶ میلیارد دلاری متا و سودآوری مثبت تسلا، پیش‌بینی مخارج سرمایه‌ای (CapEx) ۱۴۵ میلیارد دلاری متا و کاهش هزینه‌کردهای تسلا خریداران را محتاط کرده است. هشدار زودهنگام به شاخص‌های اصلی وال‌استریت: واکنش منفی به گزارش‌های مثبت نتفلیکس، متا و تسلا نشان می‌دهد که بازار در حال از دست دادن اشتهای ریسک‌پذیری خود است و چشم‌ها به گزارش هفته آینده مایکروسافت، آلفابت و آمازون دوخته شده است. بازار سهام وال‌استریت در حال فرستادن سیگنال‌های هشدار زودهنگام به سرمایه‌گذاران است. پس از آنکه نتفلیکس (Netflix) با تعدیل چشم‌انداز درآمدهای تبلیغاتی خود معامله‌گران را ناامید کرد، دو غول فناوری دیگر یعنی متا (Meta) و تسلا (Tesla) تحول شکننده‌تری را به نمایش گذاشتند؛ هر دو سهام پس از انتشار گزارش‌های مالی فصل سوم در معاملات پس از ساعت کاری رشد داشتند، اما تمام سود خود را پس دادند و در معاملات پیش از بازگشایی رسمی (Pre-market) روز پنج‌شنبه وارد محدوده قرمز شدند. با ما در یوتوتایمز همراه باشید تا در این گزارش اختصاصی بر پایه داده‌های وب‌سایت اینوستینگ‌لایو (InvestingLive)، دلایل این چرخش ناگهانی و ۵ نشانه هشداردهنده در فصل گزارش‌های مالی را بررسی کنیم. متا و تسلا؛ وقتی خوش‌بینی اولیه به فشار فروش تبدیل می‌شود در معاملات روز چهارشنبه ۲۱ اکتبر، شاخص شانزده‌گانه نزدک (Nasdaq) حدود ۱.۱ درصد رشد کرد، اما واکنش‌های بعدی به گزارش‌های مالی، این خوش‌بینی را به چالش کشید: متا پلاتفرمز (META) - از رالی ۸ درصدی تا افت به ۶۷۶ دلار: متا در ابتدا پس از اعلام رشد ۲۶ درصدی درآمدهای فصل سوم و رسیدن آن به ۶۴.۶ میلیارد دلار، تا نزدیکی ۷۴۹ دلار (رشد ۸ درصدی) پرواز کرد. اما به محض آنکه معامله‌گران جریان cash flow آزاد منفی ۲.۱۲ میلیارد دلاری و پیش‌بینی مخارج سرمایه‌ای (CapEx) سنگین ۱۳۵ تا ۱۴۵ میلیارد دلاری برای سال ۲۰۲۶ را هضم کردند، روند قیمت معکوس شد. قیمت سهام متا با شکستن سطوح حمایتی ۷۰۵ و ۶۹۴ دلار، تا ۶۷۶ دلار ریزش کرد تا خریداران اولیه کاملاً در تله خریداران (Bull Trap) گرفتار شوند. تسلا (TSLA) - چرخش منفی پس از سودآوری: تسلا نیز در ابتدا با تکیه بر جریان نقدینگی آزاد ۱.۵۳ میلیارد دلاری و بهبود حاشیه سود ناخالص، رشد ۲ درصدی را تجربه کرد. اما کاهش پیش‌بینی مخارج سرمایه‌ای سال ۲۰۲۶ از ۲۵ میلیارد دلار به ۲۰ میلیارد دلار -که نشان‌دهنده کند شدن سرعت توسعه در هوش مصنوعی و رباتیک است- معامله‌گران را نگران کرد و سهام تسلا را ۵.۳ درصد در پری‌مارکت پایین کشید. این تحرکات در حالی رخ می‌دهد که ایلان ماسک در تلاش است ادغام ۳.۷ تریلیون دلاری اسپیس‌ایکس و تسلا را نهایی کند؛ معامله‌ای که ارزش سهام آن به عنوان ارز معامله بسیار حیاتی است. از سوی دیگر، تسلا هدف‌گذاری تهاجمی تحویل ۵ میلیون خودرو در سال تا ۲۰۳۰ را مطرح کرده و متا نیز برای جبران هزینه جریمه حقوقی ۹.۹ میلیارد دلاری، طرح تقسیم سهام ۲ به ۱ را اجرایی کرده است. ۵ نشانه هشداردهنده که سرمایه‌گذاران باید در نظر بگیرند به گفته جاستین لو و ایمون شریدان، تحلیلگران وب‌سایت اینوستینگ‌لایو، بازار در حال حاضر بر روی یک پوسته شکننده معامله می‌شود. سرمایه‌گذاران به جای توجه صرف به «عبور از پیش‌بینی‌ها»، ۵ فاکتور زیر را زیر نظر گرفته‌اند: واکنش منفی قیمت به گزارش‌های خوب: عبور سود شرکت از تخمین‌های وال‌استریت لزوماً به معنای رشد سهام نیست؛ اگر ارزشیابی‌ها از قبل پر شده باشد، قیمت سقوط خواهد کرد. تحلیل «واکنشِ به واکنش اولیه» (Reaction to the Reaction): حرکت اولیه معمولاً هیجانی است؛ معکوس شدن رالی اولیه متا نشان می‌دهد که فروشندگان کنترلی کامل بر بازار پیدا کرده‌اند. رفتار هم‌زمان غول‌های فناوری: ناکامی هم‌زمان نتفلیکس، متا و تسلا در حفظ سودهای پس از گزارش، نشان‌دهنده یک تغییر رفتار کلی در اشتهای ریسک بازار است. تمرکز ضعف در سهام با ارزش بازار بالا (Mega-caps): افت شدید در بزرگ‌ترین شرکت‌های شاخص S&P 500 و نزدک ۱۰۰ می‌تواند کل شاخص را پایین بکشد، حتی اگر شرکت‌های کوچک‌تر رشد کنند. ریزش‌های بزرگ‌تر از محدوده انتظار بازار آپشن (Implied Move): اگر تعداد بیشتری از شرکت‌ها پس از گزارش مالی از کف‌های قیمتی مورد انتظار در بازار آپشن پایین‌تر بروند، نشان‌دهنده تنبیه شدید ناامیدی‌ها توسط بازار است. ✔️ بیشتر بخوانید: افت شاخص‌های آتی بورس آمریکا؛ بازگشت نگرانی از هزینه‌های هوش مصنوعی و جهش نفت تحلیل تکنیکال سهام متا (META) در تایم‌فریم ۱ ساعته نمودار ۱ ساعته متا پس از چرخش شدید از سقف ۷۴۹ دلار، سطوح کلیدی زیر را پیش روی معامله‌گران قرار داده است: محدوده ۶۷۳ تا ۶۷۵ دلار (حمایت فوری): تثبیت و حفظ این سطح می‌تواند زمینه را برای بازگشت مقطعی فراهم کند، اما شکست معتبر آن چشم‌انداز تکنیکال را کاملاً خرس‌ها (نزولی) خواهد کرد. محدوده ۶۹۴ تا ۶۹۸ دلار (مقاومت اول): اولین تست جدی برای بازیابی قیمت است. بازگشت به بالای این محدوده و حفظ آن روی پولبک، برای جلب مجدد اعتماد خریداران ضروری است؛ مقاومت بعدی در محدوده ۷۰۵ تا ۷۱۱ دلار قرار دارد. آیا وال‌استریت در حال سخت‌گیرتر شدن نسبت به ارزیابی‌هاست؟ پاسخ آزمون اصلی در روزهای چهارشنبه ۲۸ اکتبر (گزارش مالی مایکروسافت و آلفابت) و پنج‌شنبه ۲۹ اکتبر (گزارش مالی آمازون) روشن خواهد شد.

خواندن کامل خبر
تحلیل سهام و تحلیل شاخص‌ها کم اثر

ریزش بازارهای سهام جهان؛ نگرانی از هوش مصنوعی و جهش نفت، سرمایه‌ها را به سمت اوراق قرضه برد

بازارهای مالی جهان روز پنجشنبه، ۲۲ اکتبر ۲۰۲۶، تحت‌تأثیر مجموعه‌ای از نگرانی‌های اقتصادی، شرکتی و ژئوپلیتیکی با موجی از احتیاط مواجه شدند. انتشار گزارش مالی متا، که در ابتدا به‌دلیل رشد درآمدهای شرکت می‌توانست از سهام فناوری حمایت کند، در نهایت نتوانست اعتماد سرمایه‌گذاران را حفظ کند. نگرانی از هزینه‌های سنگین توسعه هوش مصنوعی، برنامه انتشار سهام بدون حق رأی، فشارهای حقوقی علیه متا و افزایش تنش‌ها در خاورمیانه، فضای بازار را منفی کرد. هم‌زمان، افزایش قیمت نفت و افت بازده اوراق خزانه‌داری آمریکا نشان داد که سرمایه‌گذاران میان خطر اختلال در عرضه انرژی، احتمال تشدید تورم و نگرانی از کندشدن رشد اقتصادی گرفتار شده‌اند. در یک نگاه شاخص جهانی سهام برای ثبت شدیدترین افت روزانه خود در دو هفته گذشته آماده شد و سهام فناوری در آسیا، اروپا و آمریکا تحت فشار قرار گرفت. درآمد متا فراتر از انتظارات بود، اما نگرانی درباره هزینه‌های هوش مصنوعی، تأمین مالی و پرونده‌های حقوقی، اثر مثبت گزارش مالی را خنثی کرد. نفت خام برنت با رشد ۳ درصدی به حدود ۱۱۲ دلار در هر بشکه رسید؛ سطحی نزدیک به بالاترین قیمت پنج ماه اخیر. افزایش تقاضا برای دارایی‌های امن، بازده اوراق ده‌ساله خزانه‌داری آمریکا را ۷ واحد پایه کاهش داد؛ در مقابل، طلا و رمزارزها نیز با افت قیمت مواجه شدند. خوش‌بینی به فناوری زیر سایه هزینه‌های هوش مصنوعی شاخص جهانی سهام که عملکرد بازارهای بزرگ را دنبال می‌کند، در معاملات پنجشنبه حدود ۰٫۴ درصد کاهش یافت. این افت در شرایطی رخ داد که سرمایه‌گذاران پس از انتشار گزارش‌های مالی شرکت‌های بزرگ فناوری، به دنبال نشانه‌هایی از تداوم رشد سودآوری بودند؛ اما نگرانی درباره پایداری این رشد، به‌ویژه در بخش هوش مصنوعی، بر بازارها غلبه کرد. متا، نخستین شرکت از گروه غول‌های زیرساختی هوش مصنوعی که گزارش مالی سه‌ماهه خود را منتشر کرد، از درآمدی بالاتر از پیش‌بینی‌ها خبر داد. بااین‌حال، برنامه این شرکت برای انتشار سهام بدون حق رأی، پرسش‌های تازه‌ای درباره نحوه تأمین مالی سرمایه‌گذاری‌های سنگین آن ایجاد کرد. چنین اقدامی می‌تواند منابع مالی بیشتری در اختیار شرکت قرار دهد، اما هم‌زمان نگرانی درباره هزینه توسعه زیرساخت‌ها، بازده سرمایه‌گذاری‌ها و پیامدهای تأمین مالی برای سهام‌داران را افزایش می‌دهد. متا همچنین با ضربه‌ای حقوقی روبه‌رو شد. یک قاضی در ایالت نیومکزیکو آمریکا این شرکت را در پرونده‌ای مرتبط با حریم خصوصی داده‌ها به پرداخت ۲۵ میلیارد دلار جریمه محکوم کرد. مجموعه این تحولات باعث شد سهام متا حدود ۰٫۸ درصد کاهش یابد. در اروپا نیز شاخص استوکس ۶۰۰ حدود یک درصد افت کرد و شرکت‌های فناوری و صنعتی از جمله ای‌اس‌ام‌ال، اشنایدر الکتریک و زیمنس انرژی تحت فشار قرار گرفتند. معاملات آتی سهام آمریکا نیز کاهش یک تا دو درصدی را نشان می‌دادند؛ نشانه‌ای از احتمال شروع منفی معاملات در وال‌استریت. تسلا؛ کاهش پیش‌بینی هزینه‌ها و افت سهام تسلا نیز پس از انتشار گزارش مالی خود با افت قابل‌توجه قیمت سهام روبه‌رو شد. سهام این شرکت در معاملات پیش از بازگشایی بازار نزدیک به ۵ درصد کاهش یافت. تسلا پیش‌بینی هزینه‌های خود را پایین آورد؛ تحولی که در نگاه نخست می‌تواند به معنای کنترل مخارج باشد، اما ارزیابی دقیق آن به عوامل دیگری از جمله چشم‌انداز تولید، تقاضا، سرمایه‌گذاری‌های آینده و برنامه‌های راهبردی شرکت بستگی دارد. در گزارش رویترز، این تحولات در کنار احتمال ادغام با اسپیس‌ایکس مطرح شده است. بااین‌حال، کاهش پیش‌بینی هزینه‌ها به‌تنهایی نشانه‌ای قطعی از بهبود سودآوری نیست. سرمایه‌گذاران باید بررسی کنند که آیا کاهش مخارج ناشی از افزایش بهره‌وری است یا از تعدیل برنامه‌های توسعه‌ای و تغییر چشم‌انداز کسب‌وکار سرچشمه می‌گیرد. جهش نفت در سایه تنش‌های خاورمیانه در بازار انرژی، نفت خام برنت با افزایش ۳ درصدی به حدود ۱۱۲ دلار در هر بشکه رسید؛ قیمتی نزدیک به بالاترین سطح پنج ماه اخیر. تشدید حملات حوثی‌ها در عربستان سعودی، نگرانی‌ها درباره گسترش درگیری‌ها و احتمال اختلال در عرضه نفت منطقه را افزایش داد. اهمیت این افزایش صرفاً به بازار انرژی محدود نمی‌شود. رشد قیمت نفت می‌تواند هزینه حمل‌ونقل و تولید را بالا ببرد، فشار تورمی ایجاد کند و قدرت خرید خانوارها را کاهش دهد. برای اقتصادهای واردکننده انرژی، این وضعیت به معنای افزایش هزینه واردات و دشوارترشدن مدیریت تورم است. در مقابل، کشورهای صادرکننده نفت ممکن است از افزایش درآمدهای ارزی منتفع شوند؛ هرچند میزان بهره‌مندی آن‌ها به حجم صادرات، ظرفیت تولید و شرایط مالی داخلی وابسته است. در چنین فضایی، بازارها با دو خطر هم‌زمان مواجه‌اند: افزایش تورم ناشی از انرژی و تضعیف رشد اقتصادی در اثر بالا رفتن هزینه‌ها و نااطمینانی ژئوپلیتیکی. اوراق قرضه آمریکا؛ پناهگاه سرمایه در روز پرتنش افزایش نگرانی درباره پیامدهای اقتصادی بحران، تقاضا برای اوراق قرضه دولتی را تقویت کرد. بازده اوراق ده‌ساله خزانه‌داری آمریکا با کاهش ۷ واحد پایه‌ای به ۵٫۰۷۵ درصد رسید؛ افتی که بیشترین کاهش هفتگی بازده در یک هفته را نشان می‌داد. بر اساس گزارش، بازده این اوراق برای نخستین بار طی ۱۳ سال پایین‌تر از بازده اوراق دولتی فرانسه قرار گرفت. کاهش بازده معمولاً با افزایش تقاضا برای اوراق و رشد قیمت آن‌ها همراه است. این حرکت نشان می‌دهد که بخشی از سرمایه‌گذاران، با وجود نگرانی از تورم ناشی از افزایش قیمت نفت، در حال اولویت‌دادن به حفظ سرمایه در برابر خطرهای رشد اقتصادی هستند. در سوی دیگر، اوراق قرضه دولتی فرانسه در ماه جاری تحت فشار قرار گرفته‌اند و بازده آن‌ها برای نخستین بار از سال ۲۰۰۲ از ۵ درصد عبور کرده است. نگرانی درباره توانایی دولت فرانسه در مهار ناآرامی‌های اجتماعی و کنترل هزینه‌های عمومی، از عوامل اثرگذار بر این روند بوده است. در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

ارتقای بزرگ سولانا؛ تأیید نهایی تراکنش در ۱۵۰ میلی‌ثانیه

شبکه سولانا (Solana) یکی از بزرگ‌ترین ارتقاهای فنی تاریخ خود با نام آلپن‌گلو (Alpenglow) را با موفقیت فعال کرد. این به‌روزرسانی با تغییر سازوکار اجماع شبکه، زمان نهایی‌شدن تراکنش‌ها را در شرایط عادی از حدود ۱۲.۸ ثانیه به نزدیک ۱۵۰ میلی‌ثانیه کاهش می‌دهد و می‌تواند سرعت تسویه پرداخت‌ها را به‌طور قابل‌توجهی افزایش دهد. به نقل از کوین‌دسک (CoinDesk)، ارتقای جدید در ۲۱ اکتبر ۲۰۲۶ اجرا شد. در یوتوتایمز بررسی می‌کنیم که این تحول چه مزایایی برای کاربران سولانا و آینده کاربردهای این بلاکچین دارد. کاهش چشمگیر زمان نهایی‌شدن تراکنش‌های سولانا ارتقای Alpenglow سیستم اجماع قبلی سولانا با نام TowerBFT را که از سال ۲۰۲۰ استفاده می‌شد، جایگزین کرده است. در سازوکار جدید، اعتبارسنج‌ها رأی‌های خود را مستقیماً مبادله می‌کنند و پس از یک یا دو مرحله رأی‌گیری، نهایی‌شدن بلاک امکان‌پذیر می‌شود. طبق اعلام بنیاد سولانا، هنگام فعال‌سازی ارتقا، ۴۴۶ اعتبارسنج از مجموع ۶۵۴ اعتبارسنج مشارکت‌کننده، بلاک آغازین سیستم جدید را تأیید کردند. انتقال میان دو سیستم حدود ۹۰۰ میلی‌ثانیه زمان برد. البته نهایی‌شدن ۱۵۰ میلی‌ثانیه‌ای هدف شبکه در شرایط عادی است و برای تمام تراکنش‌ها تضمین نمی‌شود. تأثیر ارتقای Alpenglow بر کیف‌پول‌ها و صرافی‌ها مهم‌ترین مزیت این تغییر، کاهش زمان انتظار برای تسویه قطعی پرداخت‌ها و واریز دارایی به صرافی‌هاست. برای مثال، صرافی‌ها ممکن است بتوانند واریز سولانا را سریع‌تر تأیید کنند و فروشگاه‌ها نیز پرداخت‌های استیبل‌کوینی را با اطمینان بیشتری بپذیرند. کاربران نیازی به تغییر کیف‌پول ندارند و کارمزد تراکنش‌ها نیز مستقیماً تحت تأثیر این ارتقا قرار نمی‌گیرد. همچنین به دلیل حذف رأی‌های اعتبارسنج‌ها از تراکنش‌های ثبت‌شده روی بلاکچین، ممکن است آمار تراکنش‌ها در برخی داشبوردها کاهش ظاهری پیدا کند.

خواندن کامل خبر
اخبار ارز دیجیتال اثر متوسط