


زنگ خطر برای فروشندگان طلا؛ سه نیروی قدرتمند در حمایت از افزایش قیمتها
 حمید سودمند
زمان مطالعه: ۱۰ دقیقه
- پیشبینی مثبت برای طلا: بر اساس مدل شورای جهانی طلا، در صورت تحقق پیشبینیهای اقتصادی بازار، قیمت هر اونس طلا میتواند تا سهماهه سوم ۲۰۲۷ به ۴۷۸۹ دلار برسد. سطح ۴۶۰۵ دلار نیز بهعنوان یک هدف میانی احتمالی مطرح شده است.
- بازگشت سرمایهگذاران به بازار طلا: صندوقهای قابل معامله مبتنی بر طلای فیزیکی (ETF) در سهماهه سوم ۲۱۱.۲ تن ورود سرمایه ثبت کردند؛ در حالی که سهماهه قبل با خروج ۴۷.۳ تن سرمایه مواجه بودند.
- تقاضای مصرفکنندگان همچنان ضعیف است: خرید شمش و سکه در سهماهه سوم نسبت به سال قبل ۱۹ درصد و تقاضای جواهرات ۱۷ درصد کاهش یافت؛ نشانهای از تأثیر قیمتهای بالای طلا بر رفتار مصرفکنندگان.
اصلاح اخیر قیمت طلا باعث شده است بهای این فلز گرانبها به سطوحی بسیار نزدیکتر به محدودهای برسد که مدل تحلیلی Wisdomtree پیشبینی میکند؛ موضوعی که میتواند نقطه شروع جذابتری برای بازگشت قیمتها به مسیر صعودی فراهم کند. این گزارش در وبسایت Wisdomtree منتشر شده و توسط تیم یوتوتایمز بازنویسی و ترجمه شده است.
کاهش بازده اوراق قرضه و تضعیف نسبی دلار آمریکا، بخشی از فشارهای اقتصاد کلان بر طلا را کاهش داده است. همزمان، افزایش خرید بانکهای مرکزی و بازگشت جریان سرمایه به صندوقهای قابل معامله مبتنی بر طلا (ETF) نیز حمایت بیشتری از این فلز فراهم کردهاند.
انتخابات آمریکا ممکن است برخی از این روندها را تقویت کند، اما چشمانداز طلا بیش از آنکه صرفاً به نتیجه سیاسی انتخابات وابسته باشد، به تورم، نرخهای بهره و تداوم تقاضا بستگی دارد.
نقطه شروع جذابتر برای بازگشت قیمتها
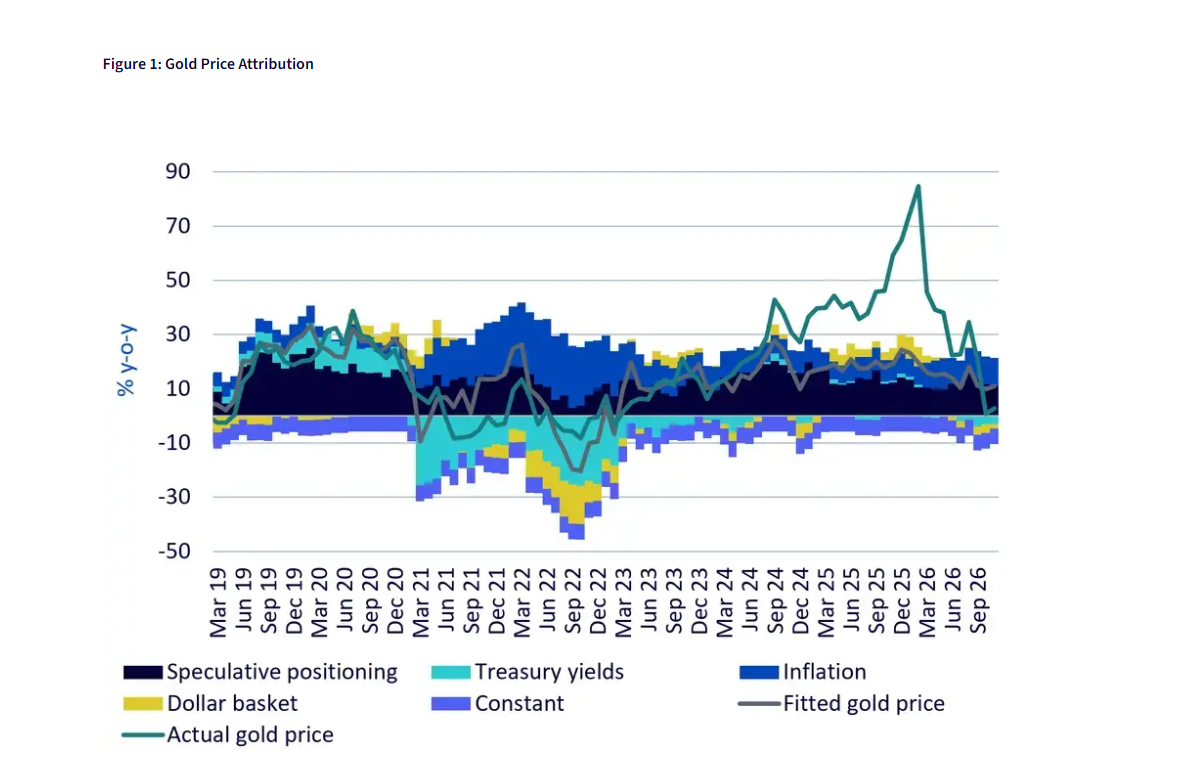
قیمت طلا که در اوایل سال ۲۰۲۶ بهطور قابلتوجهی بالاتر از سطح پیشبینیشده در مدل تحلیلی Wisdomtree معامله میشد، اکنون به محدودهای رسیده که اندکی پایینتر از برآورد این مدل قرار دارد. در پایان ماه اکتبر، قیمت طلا به زیر سطح روانی مهم ۴ هزار دلار به ازای هر اونس سقوط کرد. با وجود بازگشت قیمتها پس از انتخابات، طلا همچنان اندکی پایینتر از سطح برآوردشده در این مدل معامله میشود.
البته این موضوع لزوماً به معنای قیمتگذاری نادرست طلا نیست؛ چراکه مدل Wisdomtree تنها برخی از عوامل کلان اقتصادی را در نظر میگیرد و عوامل دیگری نیز میتوانند باعث شوند قیمتها برای مدتی از ارزش برآوردشده فاصله بگیرند. با این حال، فشار ناشی از ارزشگذاری بالای طلا که پیشتر مانعی برای رشد قیمت محسوب میشد، اکنون کاهش یافته است.
افت بازده اوراق قرضه و تضعیف نسبی دلار آمریکا از قیمت طلا حمایت کردهاند. هر دو روند پیش از انتخابات آغاز شده بودند؛ موضوعی که نشان میدهد نتیجه انتخابات بیشتر به تقویت یک روند از پیش شکلگرفته کمک کرده است.
کاهش فشار ناشی از بازار اوراق قرضه
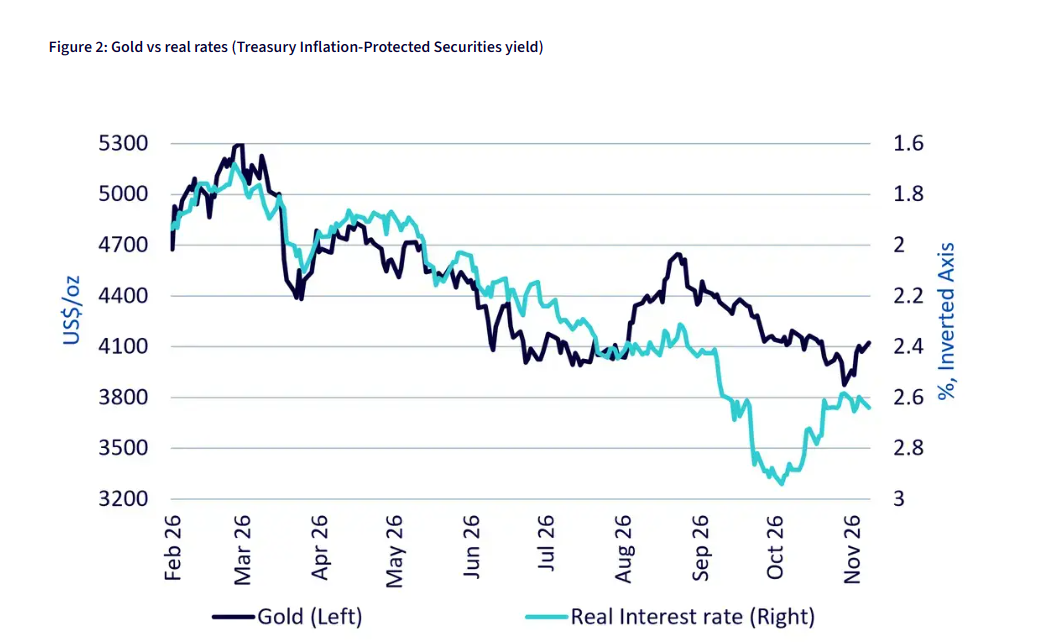
در فاصله ماه اوت تا اوایل اکتبر، یعنی زمانی که بازده اوراق قرضه به اوج خود رسید، طلا عملکرد نسبتاً باثباتی داشت؛ این در حالی بود که قیمت اوراق قرضه کاهش مییافت و نوسانات بازار اوراق، بهویژه در ماه سپتامبر، بهشدت افزایش پیدا میکرد.

هشدار استاندارد چارترد درباره طلا؛ آیا سقوط به زیر ۴۰۰۰ دلار آغاز میشود؟
در یک نگاه بانک استاندارد چارترد اعلام کرد که طلا همچنان بالاتر از سطح کلیدی ۴۰۰۰ دلار معامله میشود و قیمت نفت، ریسکهای تورمی و […]
مشاهده خبربا آغاز موج صعودی در بازار اوراق قرضه، این واگرایی تا حد زیادی کاهش یافت. ادامه افت بازده اوراق، بهویژه بازده واقعی، میتواند حمایت بیشتری برای قیمت طلا فراهم کند.
چند عامل در افزایش قبلی بازده اوراق قرضه و نوسانات بازار نقش داشتند:
- تداوم تورم ناشی از افزایش قیمت انرژی و مقاومت اقتصاد در برابر کاهش رشد، باعث شد بازارها احتمال تشدید بیشتر سیاستهای پولی از سوی بانکهای مرکزی را در قیمتها لحاظ کنند.
- افزایش ابهام درباره تورم و چشمانداز نرخ بهره، نوسانات بازار را بالا برد و سرمایهگذاران برای نگهداری اوراق بدهی بلندمدت، بازده بیشتری مطالبه کردند؛ عاملی که از آن با عنوان «صرف ریسک سررسید» (Term Premium) یاد میشود.
- پوشش ریسک مرتبط با وامهای مسکن، فشار ناشی از فروش اوراق قرضه را تشدید کرد. تعدیل پرتفوی سرمایهگذاریها در پایان فصل نیز ممکن است به افزایش این فشارها کمک کرده باشد.
- آسیبپذیری مالی دولتها و نیاز گسترده بخش دولتی و خصوصی به تأمین مالی، از دیگر عواملی بودند که نگرانیهای بازار را تشدید کردند.
گسترش سرمایهگذاری در حوزه هوش مصنوعی نیز نیاز به جذب سرمایه را افزایش داده و میتواند فشار صعودی بر نرخهای بهره واقعی وارد کند. با این حال، شواهد موجود درباره اینکه انتشار اوراق قرضه مرتبط با هوش مصنوعی مستقیماً باعث کاهش تقاضا برای اوراق بدهی دولت آمریکا شده باشد، همچنان محدود است.
انتخابات آمریکا چه تغییراتی میتواند ایجاد کند؟
افزایش دوباره امیدها به ازسرگیری دیپلماسی میان آمریکا و ایران، به کاهش قیمت نفت کمک کرده است. اگر این روند ادامه پیدا کند، کاهش هزینههای انرژی میتواند نگرانیهای تورمی و انتظارات مربوط به افزایش بیشتر نرخ بهره را کاهش دهد.
با این حال، چشمانداز پیشرفت دیپلماتیک همچنان نامشخص است و هرگونه اختلال مجدد در عرضه انرژی میتواند این شرایط را معکوس کند.
بازارها همچنان انتظار دارند فدرال رزرو سیاست پولی انقباضیتری در پیش بگیرد و افزایش نرخ بهره در ماه دسامبر نیز بهطور گسترده پیشبینی میشود. با این حال، برای بازار طلا، پرسش مهمتر این است که آیا مسیر مورد انتظار نرخ بهره پس از این نشست، نسبت به پیشبینیهای فعلی انقباضی بودن کمتری خواهد داشت یا خیر.
پیامدهای مالی انتخابات نیز چندان روشن نیست. تشکیل دولت با حاکمیت سیاسی تقسیمشده ممکن است اجرای برخی ابتکارهای جدید را محدود کند، اما در عین حال میتواند فرصتهایی برای توافق بر سر افزایش هزینههای دولت ایجاد کند.
دولت ترامپ از افزایش هزینههای دفاعی حمایت میکند، در حالی که دموکراتهای کنگره ممکن است به دنبال تأمین مالی بیشتر برای برنامههای داخلی، از جمله کمکهای غذایی و تمدید یارانههای قانون مراقبت مقرونبهصرفه (Affordable Care Act)، باشند.
مذاکرات بودجهای و نزدیک شدن به مهلتهای تعیینشده برای افزایش سقف بدهی دولت نیز میتواند زمینهساز توافق میان دو طرف شود.
هرگونه توافقی که بدون افزایش متناسب مالیاتها یا کاهش هزینههای دیگر، به افزایش هزینهکرد دولت منجر شود، کسری بودجه را بیشتر خواهد کرد. حتی در صورت عدم دستیابی به توافق جدید، قانون «یک لایحه بزرگ و زیبا» (One Big Beautiful Bill Act) همچنان به قوت خود باقی میماند و بر چشمانداز مالی دولت تأثیر خواهد گذاشت.
بنابراین، انتخابات تضمینی برای انضباط مالی دولت ایجاد نمیکند. کسری بودجه قابلتوجه و نیاز به تأمین مالی مجدد بدهیها همچنان پابرجا خواهد بود. همچنین، احتمال افزایش حجم حراج اوراق قرضه میانمدت و بلندمدت خزانهداری آمریکا میتواند عرضه اوراقی را که سرمایهگذاران باید جذب کنند، بیشتر کند.

طلا در دوراهی سرنوشتساز؛ آیا شوک تورمی آمریکا قیمت را تا ۳۵۰۰ دلار پایین میکشد؟
در یک نگاه وضعیت بازار: پس از انتشار آمار تورمی بالاتر از انتظار آمریکا، طلا با موج سنگین فروش مواجه شد، اما در محدوده ۴۰۲۰ […]
مشاهده خبردر نتیجه، کاهش بیشتر بازده اوراق قرضه احتمالاً بیش از آنکه به بهبود وضعیت پایداری مالی دولت وابسته باشد، به عواملی مانند تضعیف رشد اقتصادی، کاهش قیمت نفت و کمرنگ شدن انتظارات درباره تشدید سیاستهای پولی فدرال رزرو بستگی خواهد داشت.
برای طلا، کاهش بازده واقعی اوراق قرضه اهمیت ویژهای دارد و میتواند حمایت قابلتوجهی از قیمتها فراهم کند. در عین حال، تداوم آسیبپذیریهای مالی و بدهی دولتها نیز اهمیت طلا را بهعنوان ابزاری برای پوشش ریسک در برابر سناریوهای بحرانی و افراطی تقویت میکند.
ترسیم مسیر احتمالی بازگشت قیمت طلا
چشمانداز اخیر Wisdomtree از بازار طلا تا سهماهه سوم سال ۲۰۲۷ نشان میدهد که اگر پیشبینیهای اجماعی اقتصاددانان درباره متغیرهای اقتصادی، که مبنای این مدل تحلیل قرار گرفتهاند، محقق شوند، قیمت طلا میتواند به ۴ هزار و ۷۸۹ دلار به ازای هر اونس برسد.
از زمان انتشار این پیشبینی، بخشی از کاهش مورد انتظار در بازده اوراق قرضه و تضعیف دلار آمریکا اتفاق افتاده است. بنابراین، قسمتی از تعدیل مورد انتظار بازار تاکنون محقق شده، هرچند این پیشبینی همچنان از وجود ظرفیت برای بازگشت قیمت طلا به مسیر صعودی حکایت دارد.
تحلیل تکنیکال نیز میتواند سطوح مهمی را در مسیر احتمالی این بازگشت مشخص کند. به نظر میرسد طلا در محدوده کفهای اخیر خود به سطحی از حمایت دست یافته است.
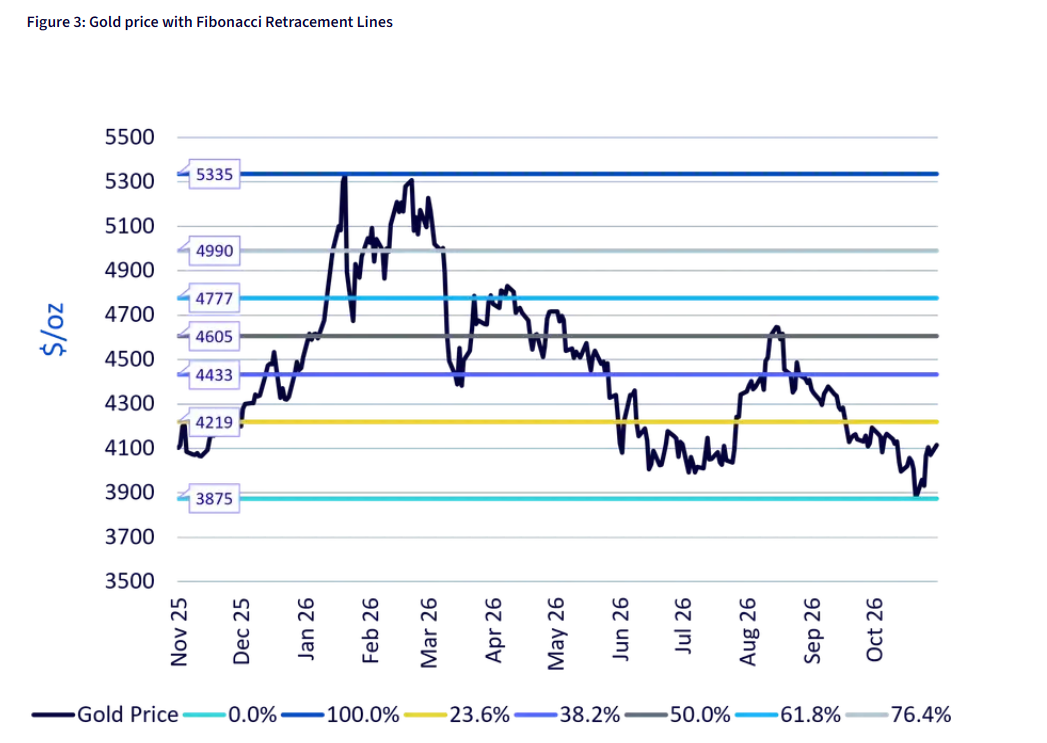
بر اساس سقف و کفی که در نمودار همراه این تحلیل نشان داده شده، سطوح اصلاحی فیبوناچی میتوانند اهداف احتمالی بعدی را مشخص کنند:
- سطح اصلاحی ۲۳.۶ درصد: حدود ۴ هزار و ۲۲۰ دلار به ازای هر اونس.
- سطح اصلاحی ۳۸.۲ درصد: حدود ۴ هزار و ۴۳۳ دلار.
- سطح اصلاحی ۵۰ درصد: حدود ۴ هزار و ۶۰۵ دلار.
اگرچه سطح ۵۰ درصد از نظر ریاضی بخشی از توالی اعداد فیبوناچی محسوب نمیشود، اما معمولاً در تحلیل سطوح اصلاحی مورد استفاده قرار میگیرد. ما این سطح را یکی از اهداف میانی محتمل برای طلا در طول سال آینده میدانیم.
البته این سطوح صرفاً محدودههای احتمالی مقاومت قیمت را مشخص میکنند و به معنای تضمین حرکت قیمت در مسیری مشخص نیستند.
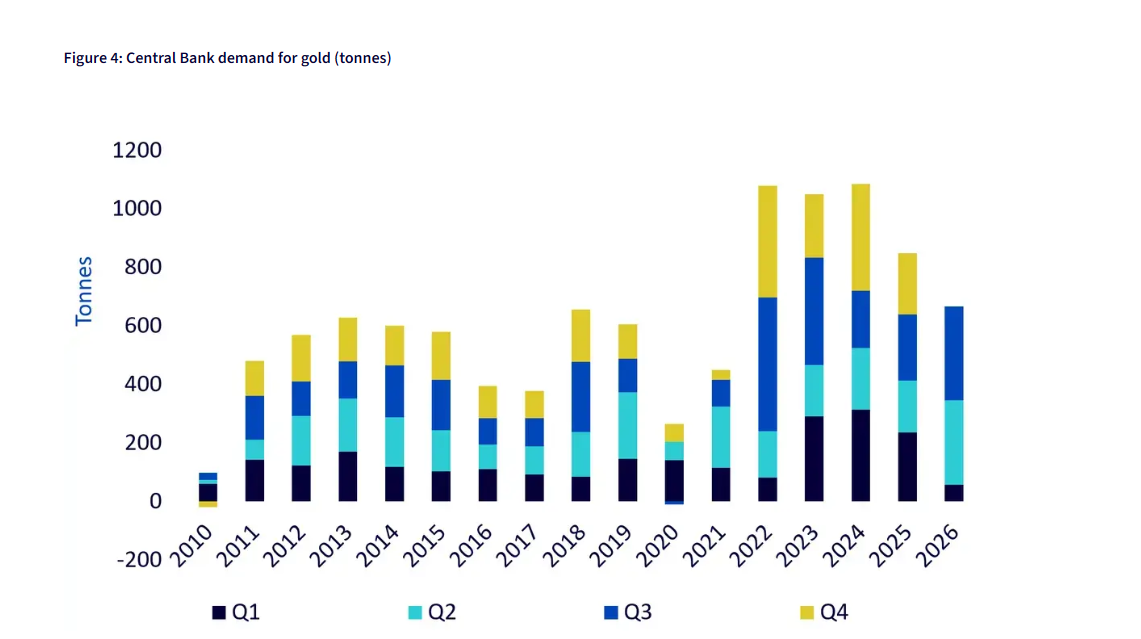
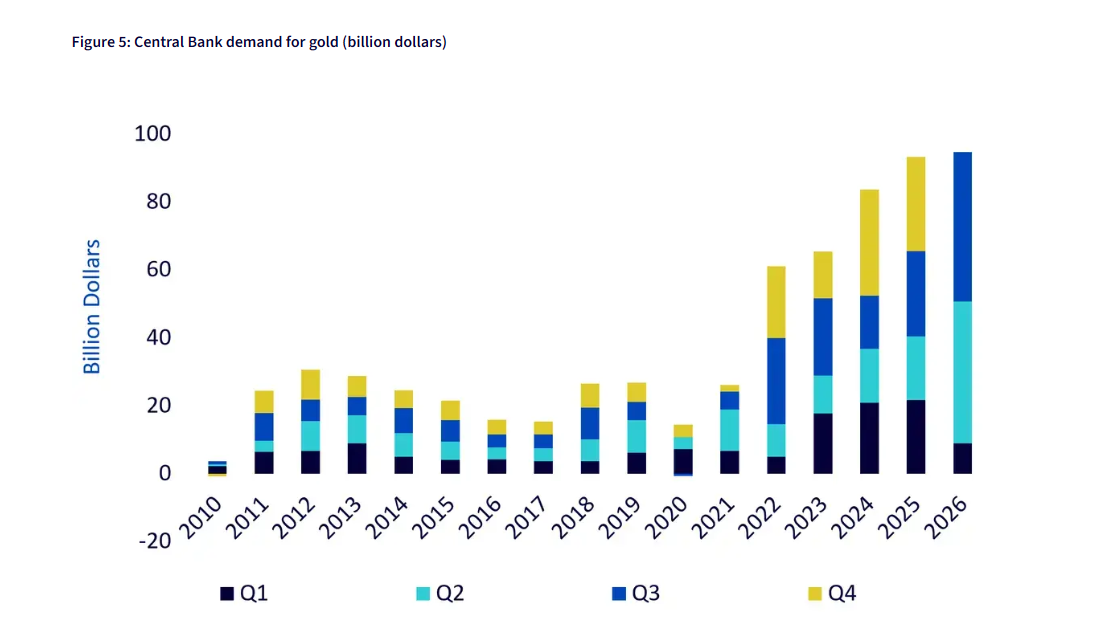
تقاضای بانکهای مرکزی برای خرید طلا در سهماهه سوم بهطور قابلتوجهی افزایش یافت. برآوردهای شورای جهانی طلا (WGC) نشان میدهد که خرید خالص بانکهای مرکزی در این دوره به ۳۲۱ تن رسید.
به این ترتیب، مجموع خرید طلا توسط بانکهای مرکزی در ۹ ماه نخست سال ۲۰۲۶ به ۶۷۵ تن رسید که ۶ درصد بیشتر از مدت مشابه در سال ۲۰۲۵ است.
خریدهای قدرتمند در سهماهه دوم و سوم، ضعف تقاضا در ابتدای سال را بیش از جبران کرد. کاهش قیمت طلا و افت نوسانات بازار نیز احتمالاً تا حدی به افزایش خریدها کمک کرده است.
با این حال، تداوم تقاضا در سطوح قیمتی که از نظر تاریخی همچنان بالا محسوب میشوند، نشان میدهد که متنوعسازی ذخایر ارزی و مدیریت ریسک همچنان از مهمترین انگیزههای بانکهای مرکزی برای خرید طلا هستند.
این آمار شامل برآوردهایی از خریدهای اعلامنشده نیز میشود؛ بنابراین، اطلاعات منتشرشده درباره خرید کشورهای مختلف تنها بخشی از واقعیت بازار را نشان میدهد. با وجود این، روند کلی حاکی از آن است که بانکهای مرکزی همچنان یکی از منابع مهم تقاضا برای طلا هستند.
تقاضا برای صندوقهای قابل معامله در بورس با پشتوانه فیزیکی طلا نیز بهشدت بهبود یافته است.
این صندوقها پس از ثبت خروج سرمایه معادل ۴۷.۳ تن در سهماهه دوم، در سهماهه سوم با ورود ۲۱۱.۲ تن طلا مواجه شدند؛ رقمی که بالاترین میزان ورود سرمایه فصلی از سهماهه سوم سال ۲۰۲۵ تاکنون محسوب میشود.
این اتفاق نشانهای از بازگشت علاقه سرمایهگذاران به بازار طلا است؛ آن هم در شرایطی که موقعیتهای معاملاتی در بازار قراردادهای آتی همچنان در سطوح نسبتاً محدودی قرار دارند.
نگرانیها درباره تورم، پایداری مالی دولتها و نوسانات بازارهای مالی، به حفظ جذابیت طلا کمک کردهاند؛ حتی با وجود اینکه افزایش نرخ بهره، هزینه فرصت نگهداری این فلز بدون بازده را بالا برده است.
در مقابل، تقاضای مصرفکنندگان خرد تصویر متفاوتی دارد.
خرید شمش و سکه طلا در سهماهه سوم نسبت به مدت مشابه سال گذشته ۱۹ درصد کاهش یافت؛ هرچند مجموع تقاضا در ۹ ماه نخست سال همچنان در بالاترین سطح خود از سال ۲۰۱۳ قرار داشت.
همچنین، تقاضا برای جواهرات طلا در سهماهه سوم نسبت به سال گذشته ۱۷ درصد افت کرد؛ چرا که قیمتهای بالا همچنان قدرت خرید مصرفکنندگان و حجم خرید آنها را محدود کرده است.
این تفاوت نشان میدهد که تقاضای راهبردی و سرمایهگذاری برای طلا همچنان قدرتمند است، در حالی که خرید مصرفکنندگان عادی حساسیت بیشتری نسبت به افزایش قیمتها دارد.
چشمانداز مثبت طلا، اما مشروط به چند عامل کلیدی
طلا در هفتههای پایانی سال ۲۰۲۶ در موقعیت مستحکمتری نسبت به گذشته قرار گرفته است. خرید بانکهای مرکزی همچنان قدرتمند است و تقاضای سرمایهگذاری نیز بهبود یافته است.
تداوم کاهش بازده واقعی اوراق قرضه و تضعیف بیشتر دلار آمریکا میتواند چشمانداز افزایش قیمت طلا را تقویت کند؛ هرچند بخشی از این تعدیلها تاکنون اتفاق افتاده است.
پیشبینی Wisdomtree بر اساس برآوردهای اجماعی بازار، همچنان چشماندازی مثبت را برای طلا ترسیم میکند و رسیدن قیمت به ۴ هزار و ۷۸۹ دلار تا سهماهه سوم سال ۲۰۲۷ را محتمل میداند. در این مسیر، سطح ۴ هزار و ۶۰۵ دلار نیز میتواند یکی از اهداف میانی قیمت باشد.
با این حال، تداوم تورم و بازگشت سیاستهای پولی انقباضی از سوی بانکهای مرکزی، مهمترین ریسکهایی هستند که میتوانند مانع تحقق این روند صعودی شوند.
انتخابات آمریکا ممکن است به کاهش برخی از موانع پیش روی طلا کمک کند، اما پشتوانه اصلی چشمانداز مثبت این فلز همچنان به بهبود ارزشگذاری، تداوم تقاضا و نقش آن در سبد دارایی سرمایهگذاران در شرایط ادامه نااطمینانیهای اقتصادی و ژئوپلیتیکی وابسته است.

زنگ خطر برای بازار طلا؛ تورم آمریکا معادلات معاملهگران را تغییر داد
در یک نگاه قیمت طلا با افزایش ارزش دلار آمریکا و انتشار آمار تورمی بالاتر از حد انتظار، کاهش یافت و تمام رشد روز دوشنبه […]
مشاهده خبر
مطالب مرتبط

ساکسو بانک: ۴۰۰۰ دلار حالا سد راه طلاست؛ افت طلا کی تمام میشود؟
در یک نگاه طلا همچنان زیر ۴۰۰۰ دلار است و ساکسو بانک این سطح را مقاومت مهمی میداند که بازگشت پایدار به بالای آن برای […]
مشاهده خبر
قدرت خرید آمریکاییها ته کشیده؟ مقام فدرال رزرو: مصرفکننده «شاید دارد از نفس میافتد»
در یک نگاه مری دالی، رئیس فدرال رزرو سانفرانسیسکو، گفته است تازه میشنود که مصرفکنندهٔ آمریکایی شاید دارد از نفس میافتد. نرخ پسانداز آمریکاییها در […]
مشاهده خبر
مدیرعامل آرم در فهرست گزینههای جانشینی جنسن هوانگ؛ آیا انویدیا به دنبال تغییر مسیر مدیریتی است؟
گزارش تازه فایننشال تایمز از ورود نام رنه هاس، مدیرعامل شرکت آرم، به فهرست گزینههای احتمالی جانشینی جنسن هوانگ در شرکت انویدیا حکایت دارد. بر […]
مشاهده خبر
دیدگاهتان را بنویسید.
برای مشارکت در گفتوگو وارد حساب کاربری خود شوید.
ورود و ثبتنام