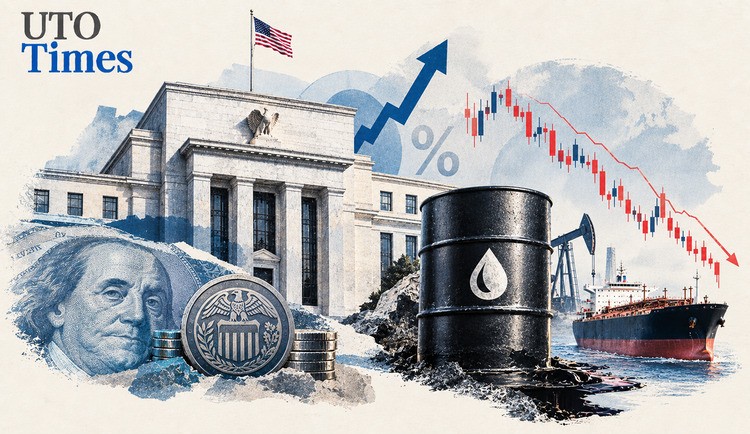






- افزایش همزمان نرخ بهره فدرال رزرو و بانک مرکزی ژاپن، پایان عصر پول ارزان و آغاز فاز جدی انقباض جهانی را تثبیت میکند.
- تقویت ین و چرخش سیاستهای توکیو، مدل استقراض ارزان «معاملات انتقالی» (Carry Trade) را با ریسک فروپاشی ناگهانی مواجه میسازد
- خروج اجباری سرمایهگذاران از بازارهای جهانی برای تسویه بدهیهای ینی، احتمال نوسانات شدید و کاهش نقدینگی داراییها را بالا میبرد
- ناامنیهای ژئوپلیتیک و افزایش هزینههای انرژی، فشارهای تورمی را پایدار کرده و دست بانکهای مرکزی برای تعدیل نرخ بهره را میبندد
اقتصاد جهانی وارد مرحله جدید و پیچیدهتری از سیاستهای پولی شده است، بطوریکه فدرال رزرو ایالات متحده نرخ بهره معیار خود را با ۲۵ واحد پایه افزایش به محدوده ۳.۷۵ تا ۴.۰۰ درصد رسانده و در اقدامی همراستا، بانک مرکزی ژاپن نیز با افزایشی تازه، نرخ بهره کلیدی خود را از ۱ درصد به ۱.۲۵ درصد ارتقا داده است. این اقدام بانک مرکزی ژاپن، نرخ بهره سیاستی توکیو را به بالاترین سطح در بیش از سه دهه اخیر رسانده است.
تصمیم پولی ژاپن از اهمیتی فرامرزی برخوردار است. در حالی که اقدامات انقباضی فدرال رزرو عمدتاً شرایط مالی و ارزهای بازارهای نوظهور را تحت فشار قرار میدهد، دگرگونی در سیاست پولی ژاپن کانال متفاوتی از جریان سرمایه جهانی موسوم به «معاملات انتقالی» (Carry Trade) را متأثر میسازد.
مکانیسم Carry Trade با محوریت ین
ژاپن برای چندین دهه همزمان با تحمل حجم بالایی از بدهی عمومی، نرخهای بهره نزدیک به صفر را حفظ کرد که این امر بستری برای محیط تأمین مالی بسیار ارزانی برای سرمایهگذاران بینالمللی پدید آورد.
در این فضا، راهبرد «معاملات انتقالی» شکل گرفت و سرمایهگذاران با استقراض ین ارزانقیمت، منابع خود را به داراییهای پربازدهتر از جمله اوراق بهادار خزانهداری آمریکا، بازار سهام و ابزارهای مالی بازارهای نوظهور مانند ترکیه و مکزیک اختصاص دادند. سود این عملیات از شکاف نرخ بهره حاصل میشد و تضعیف ممتد ین نیز حاشیه سود این سرمایهگذاران را تقویت میکرد.
طی پنج سال گذشته، ین در ضعیفترین موقعیت خود نزدیک به نیمی از ارزش خود را در برابر دلار آمریکا از دست داد. بهطوریکه نرخ برابری دلار-ین از محدوده ۱۱۰ به حدود ۱۶۴ ین در ژوئیه ۲۰۲۶ رسید. بر اساس گزارش رویترز، پس از ثبت رکورد ۱۶۳.۹۹ ین در ژوئیه، ارزش ین تا اوایل سپتامبر تا سطح ۱۵۲.۸۹ در برابر هر دلار تقویت شد. سرمایهگذارانی که به ین استقراض کرده و داراییهای دلاری خریده بودند، از هر دو مؤلفه اختلاف نرخ بهره و افت ارزش ین منتفع شدند.
عادیسازی سیاست پولی و چالش بازتنظیم موقعیتها
اگرچه نرخ بهره ۱.۲۵ درصدی ژاپن همچنان فاصله زیادی با نرخهای آمریکا و بازارهای نوظهور دارد و به معنی توقف ناگهانی مبادلات انتقالی نیست، اما روند آتی سیاست پولی تعیینکننده خواهد بود.
تداوم افزایش نرخ بهره توکیو همگام با تقویت ارزش ین میتواند هزینه تأمین مالی استقراضکنندگان را افزایش داده و سود حاصل از تفاوت نرخ ارز را خنثی سازد. در چنین سناریویی، تسویه همزمان موقعیتهای اهرمی توسط سرمایهگذاران مستلزم فروش داراییها در سایر بازارها جهت بازپرداخت بدهیهای ینی خواهد بود. این امر به ایجاد نوسان، افت قیمت داراییها و کاهش نقدینگی در برخی بازارها میانجامد. صندوق بینالمللی پول نیز هشدار داده است که نوسان در بازار اوراق قرضه ژاپن میتواند بهطور مستقیم به بازارهای خارجی سرایت کند.
از سویی دیگر، متغیرهای تورمزای بینالمللی از جمله تداوم جنگ روسیه و اوکراین و تنشهای غرب آسیا فشار بر بازار انرژی را تشدید کردهاند. اختلال در تنگه هرمز و ناامنی در دریای سرخ و یمن هزینههای حملونقل دریایی و بیمه کشتیرانی را بالا برده و با دامن زدن به تورم، فضای کاهش نرخ بهره توسط سایر بانکهای مرکزی را محدود کرده است.