







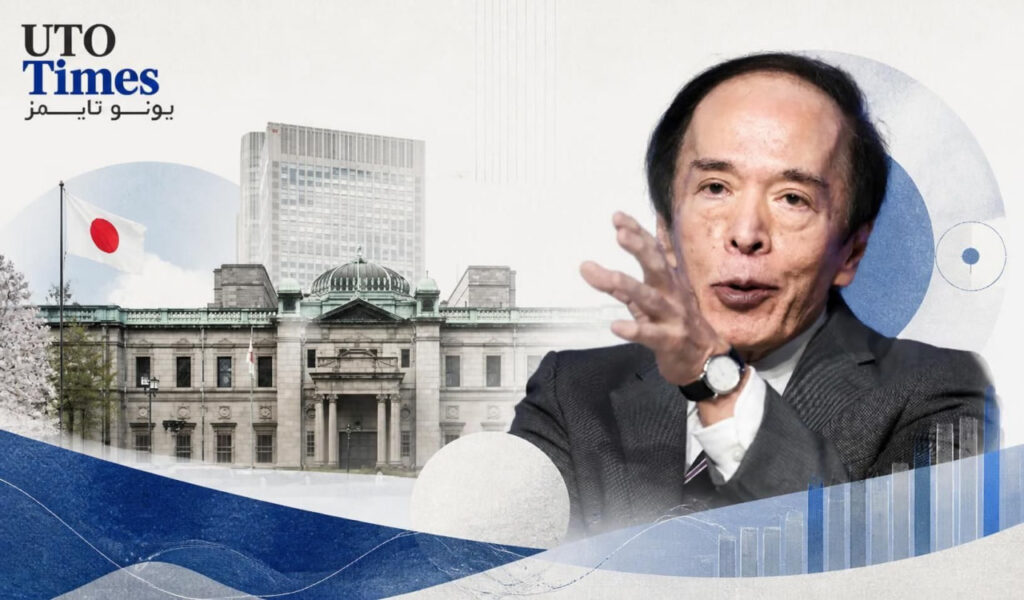
بانک مرکزی ژاپن روز جمعه مطابق انتظار بازارها نرخ بهره سیاستی را ۲۵ نقطه پایه افزایش داد و به ۱.۲۵ درصد رساند؛ سطحی که بالاترین نرخ بهره این کشور از سال ۱۹۹۳ محسوب میشود. با این حال، رأیگیری ۷ در برابر ۲ نشان داد که اجماع کاملی درباره سرعت عادیسازی سیاست پولی در میان اعضای هیئت سیاستگذاری وجود ندارد.
دو عضو هیئت، توئیچیرو آسادا و آیانو ساتو، با افزایش نرخ بهره مخالفت کردند. آسادا استدلال کرد تورم هسته، پس از حذف مواد غذایی تازه، همچنان زیر ۲ درصد قرار دارد و شرایط اقتصادی را نمیتوان به اندازه کافی قدرتمند توصیف کرد. ساتو نیز معتقد بود تحولات اقتصادی و قیمتی به حدی شتاب نگرفتهاند که افزایش نرخ بهره در مقطع کنونی ضروری باشد.
با وجود این اختلاف نظرها، مهمترین پیام بیانیه بانک مرکزی ژاپن به چشمانداز آینده سیاست پولی مربوط میشود. این نهاد بهصراحت اعلام کرد در صورت تداوم بهبود فعالیتهای اقتصادی، تحولات قیمتی و شرایط مالی، به افزایش نرخ بهره و تعدیل بیشتر سطح حمایت پولی ادامه خواهد داد؛ موضوعی که نشان میدهد تصمیم اخیر یک اقدام مقطعی تلقی نمیشود.
بانک مرکزی ژاپن اقتصاد این کشور را در مسیر بهبود تدریجی توصیف کرد، هرچند اذعان داشت تنشهای خاورمیانه همچنان بر بخشی از فعالیتهای اقتصادی فشار وارد میکند. در مقابل، افزایش تقاضای جهانی مرتبط با هوش مصنوعی و حمایتهای دولتی از عواملی هستند که انتظار میرود رشد اقتصادی را در مسیر صعودی نگه دارند.
در بخش تورم، بانک مرکزی تأکید کرد فشارهای قیمتی ناشی از رشد بهای نفت، افزایش تقاضای مرتبط با هوش مصنوعی و ضعف ین همچنان پابرجاست. همچنین شرکتها بیش از گذشته در حال انتقال افزایش هزینهها به مصرفکنندگان هستند و رشد دستمزدها نیز به تقویت تورم کمک میکند.
ارزیابی اقتصادی ضمیمه این تصمیم حاوی یکی از انقباضیترین پیامهای بانک مرکزی بود. این نهاد پیشبینی میکند تورم هسته از نیمه دوم سال مالی ۲۰۲۶ بهطور محسوسی بالاتر از هدف ۲ درصد قرار گیرد و سپس در ادامه دوره پیشبینی به محدوده نزدیک ۲ درصد بازگردد. همچنین بانک مرکزی اعلام کرد انتظارات تورمی میانمدت و بلندمدت در حال افزایش است و ریسک صعودی تورم، بهویژه در صورت تداوم افزایش دستمزدها و قیمتها، همچنان قابل توجه باقی مانده است.
با این حال، سیاستگذاران ژاپنی معتقدند شرایط مالی حتی پس از این افزایش نرخ بهره همچنان تسهیلی باقی خواهد ماند. نرخهای واقعی در سطوح پایین قرار دارند، تقاضا برای دریافت وام رو به افزایش است و شرایط تأمین مالی شرکتها همچنان مطلوب ارزیابی میشود. به همین دلیل، بازارها تصمیم اخیر را بیشتر بهعنوان آغاز یک چرخه تدریجی افزایش نرخ بهره تفسیر کردهاند تا شروع یک دوره انقباض تهاجمی.