EURUSD 1.11577 USD ▼ 0.17%
XAUUSD 3,875.09 USD ▼ 3.63%
AAPL 344.63 USD ▼ 1.23%
WTI 104.12 USD ▲ 2.08%
BTCUSD 77,861.17 USD
SP500 7,580.07 ▼ 1.82%
AUDUSD 0.70300 USD ▲ 0.07%
EURJPY 176.259 JPY ▲ 0.03%

ترمینال خبری

آخرین بروزرسانی ۲ دقیقه پیش

ترمینال خبری یوتوتایمز؛ پوشش لحظه‌ای بازارهای مالی، اقتصاد جهانی، تصمیم‌های بانک‌های مرکزی و تحولات ژئوپلیتیک

آخرین بروزرسانی ۲ دقیقه پیش

سقوط ۱۰ درصدی سهام بوئینگ؛ سفارش‌های ۷۴۵ میلیارد دلاری در برابر گلوگاه تولید

شرکت بوئینگ در سه‌ماهه سوم سال ۲۰۲۶ با وجود ثبت رکوردی تازه در ارزش سفارش‌های معوق، با واکنش منفی بازار سهام مواجه شد. افزایش سفارش‌ها تا ۷۴۵ میلیارد دلار، تأیید گواهی هواپیمای ۷۳۷ مکس ۱۰ و کسب یک قرارداد مهم دفاعی، از نشانه‌های مثبت عملکرد شرکت هستند؛ اما تأخیر در افزایش ظرفیت تولید و زیان بیشتر از انتظار، تردیدها درباره سرعت احیای مالی این غول هوافضا را افزایش داده‌اند. افت حدود ۱۰٫۷ درصدی سهام در معاملات ۲۷ اکتبر نشان داد که سرمایه‌گذاران بیش از حجم سفارش‌ها، به توانایی شرکت برای تحویل به‌موقع هواپیماها و تبدیل سفارش‌ها به جریان نقدی توجه دارند. در یک نگاه ارزش سفارش‌های معوق بوئینگ در پایان سپتامبر به رکورد ۷۴۵ میلیارد دلار رسید؛ حدود ۳۰ میلیارد دلار بیشتر از سه‌ماهه قبل. شرکت در سه‌ماهه سوم به‌ازای هر سهم ۰٫۳۴ دلار زیان تعدیل‌شده گزارش کرد، درحالی‌که درآمد ۲۴٫۱۹ میلیارد دلاری آن از پیش‌بینی قبلی فراتر رفت. هدف تولید پایدار ۵۲ فروند هواپیمای خانواده ۷۳۷ در ماه به نیمه دوم سال ۲۰۲۷ موکول شده و تحقق اهداف تحویل همچنان با محدودیت روبه‌رو است. مدیریت برای سال ۲۰۲۶ حدود ۲ میلیارد دلار جریان نقدی آزاد و برای سال ۲۰۲۹ حدود ۱۰ میلیارد دلار هدف‌گذاری کرده است؛ اهدافی که تحقق آن‌ها به رفع گلوگاه‌های تولید وابسته است. رشد سفارش‌ها؛ مزیت بزرگ، اما نه تضمین سودآوری مهم‌ترین نقطه قوت بوئینگ، تقاضای قابل‌توجه برای هواپیماهای تجاری آن است. ارزش سفارش‌های معوق شرکت در پایان سه‌ماهه سوم به ۷۴۵ میلیارد دلار رسید و بیش از ۶۳۰۰ فروند هواپیمای تجاری را دربر گرفت. این حجم سفارش می‌تواند در سال‌های آینده پشتوانه مهمی برای درآمد شرکت باشد؛ به‌ویژه اگر تولید و تحویل هواپیماها با سرعت بیشتری انجام شود. بااین‌حال، سفارش ثبت‌شده با درآمد تحقق‌یافته و وجه نقد دریافتی یکسان نیست. تا زمانی که بوئینگ نتواند هواپیماها را مطابق برنامه تولید و تحویل دهد، بخشی از ظرفیت درآمدزایی آن در قالب سفارش‌های معوق باقی می‌ماند. بنابراین، معیار اصلی ارزیابی این شرکت نه صرفاً افزایش ارزش سفارش‌ها، بلکه توانایی تبدیل آن‌ها به تحویل واقعی، حاشیه سود بهتر و جریان نقدی پایدار است. نتایج مالی؛ درآمد بهتر از انتظار، زیان همچنان پابرجا بوئینگ در سه‌ماهه سوم سال ۲۰۲۶ درآمدی نزدیک به ۲۴٫۱۹ میلیارد دلار گزارش کرد که از پیش‌بینی قبلی بازار، حدود ۲۳٫۸۴ میلیارد دلار، بیشتر بود. بااین‌حال، زیان تعدیل‌شده هر سهم به ۰٫۳۴ دلار رسید و از زیان مورد انتظار تحلیلگران فراتر رفت. این ترکیب نشان می‌دهد افزایش درآمد به‌تنهایی برای رفع نگرانی‌های سرمایه‌گذاران کافی نیست و هزینه‌های تولید، بهره‌وری عملیاتی و مشکلات اجرایی همچنان اهمیت تعیین‌کننده‌ای دارند. واکنش بازار نیز همین مسئله را برجسته کرد. سهام بوئینگ در ۲۷ اکتبر با افت حدود ۱۰٫۷ درصدی به ۱۶۸٫۱۸ دلار رسید. این کاهش شدید نشان می‌دهد بازار نسبت به تأخیر در اجرای برنامه‌های تولید و زمان‌بندی بازگشت شرکت به سودآوری حساس است. گلوگاه تولید؛ مهم‌ترین مانع احیای بوئینگ بوئینگ پیش‌تر هدف تولید پایدار ۴۷ فروند از هواپیماهای خانواده ۷۳۷ مکس در ماه را دنبال می‌کرد؛ اما مدیریت اعلام کرد تثبیت تولید در این سطح بیشتر از انتظار زمان خواهد برد. همچنین، دستیابی به نرخ تولید ۵۲ فروند در ماه اکنون برای نیمه دوم سال ۲۰۲۷ پیش‌بینی شده است. این تأخیر اهمیت زیادی دارد؛ زیرا افزایش تولید در صنعت هواپیماسازی تنها به بالا بردن سرعت خطوط مونتاژ محدود نمی‌شود. هماهنگی تأمین‌کنندگان، کیفیت قطعات، ظرفیت تولید بال‌ها و کنترل دوباره‌کاری‌ها باید هم‌زمان بهبود پیدا کنند. افزایش تولید بدون ثبات عملیاتی می‌تواند هزینه‌ها و خطر بروز مشکلات کیفی را بیشتر کند؛ ازاین‌رو، سرعت رشد تولید باید همراه با حفظ کیفیت ارزیابی شود. ۷۳۷ مکس ۱۰ و قرارداد دفاعی؛ دو محرک بالقوه رشد دریافت تأییدیه سازمان هوانوردی فدرال آمریکا برای هواپیمای ۷۳۷ مکس ۱۰، یکی از تحولات مثبت گزارش‌شده است. این مدل بزرگ‌تر خانواده ۷۳۷ می‌تواند به پاسخ‌گویی به تقاضای شرکت‌های هواپیمایی کمک کند، هرچند بهره‌برداری تجاری و تحویل آن همچنان به آمادگی عملیاتی و اجرای برنامه‌های تولید وابسته است. در بخش دفاعی نیز بوئینگ از انتخاب‌شدن برای قرارداد طراحی و ساخت جنگنده نسل ششم نیروی دریایی آمریکا خبر داده است. این قرارداد می‌تواند موقعیت راهبردی شرکت را تقویت کند؛ بااین‌حال، قراردادهای دفاعی نیز با هزینه‌های توسعه، پیچیدگی فنی و ریسک‌های اجرایی همراه‌اند و نباید ارزش اسمی آن‌ها را معادل سود قطعی دانست. چشم‌انداز جریان نقدی و ریسک ارزش‌گذاری مدیریت بوئینگ انتظار دارد جریان نقدی آزاد شرکت در سال ۲۰۲۶ به حدود ۲ میلیارد دلار برسد، در سال ۲۰۲۷ به حدود ۳ میلیارد دلار افزایش یابد و تا سال ۲۰۲۹ به ۱۰ میلیارد دلار نزدیک شود. بااین‌حال، برآورد قبلی اجماع تحلیلگران برای سال ۲۰۲۹ حدود ۱۲٫۵ میلیارد دلار بود. فاصله این ارقام نشان می‌دهد که حتی با وجود چشم‌انداز بهبود، انتظارات بازار نیز تعدیل شده‌اند. برای سرمایه‌گذاران، نکته اساسی آن است که تحقق جریان نقدی پیش‌بینی‌شده به افزایش تحویل هواپیماها، کنترل هزینه‌ها و کاهش اختلالات تولید وابسته است. از سوی دیگر، افت قیمت سهام به‌تنهایی به معنای ارزندگی نیست؛ ارزیابی جذابیت سهم باید با توجه به ارزش شرکت، بدهی‌ها، سودآوری مورد انتظار و احتمال تحقق اهداف مدیریتی انجام شود.

خواندن کامل خبر
تحلیل اثر متوسط
تحلیل اثر متوسط

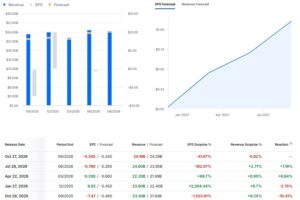
گزارش درآمدزایی سه‌ماهه سوم 2026 شرکت بوئينگ

سود هر سهم (EPS) واقعی............. 0.34 - پیش‌بینی............ 0.2355- درآمدزایی فصلی (REVENUE) واقعی............ 24.19 میلیارد دلار پیش‌بینی........... 24.39 میلیارد دلار  شاخص بورسی وزن تقریبی Boeing Dow Jones (DJIA) حدود 6٪ تا 8٪ S&P 500 S&P 500 حدود 0.3٪ تا 0.5٪ Nasdaq 100 ندارد.

خواندن کامل خبر
اخبار سهام و اخبار شاخص‌ها کم اثر

طلا قرار بود دارایی امن باشد؛ پس چرا همراه بورس سقوط می‌کند؟

در یک نگاه طلا دیگر پناهگاه مطمئن در برابر افت سهام نیست؛ اما چشم‌انداز بلندمدت آن همچنان صعودی است. طلا پوشش مطمئنی در برابر افت سهام نیست: در سال ۲۰۲۶، طلا تا حد زیادی هم‌جهت با بازار سهام حرکت کرده و نتوانسته است به‌طور مؤثر از سرمایه‌گذاران در برابر افت قیمت سهام محافظت کند. تغییر رابطه طلا و نفت: برخلاف دهه‌های ۱۹۷۰ و ۱۹۸۰، همبستگی قیمت طلا و نفت در سال‌های اخیر کاهش یافته و اکنون حتی می‌تواند منفی باشد. به گفته استراتژیست‌های شرکت مدیریت دارایی HSBC، طلا با وجود ضعف اخیر قیمت‌ها، همچنان از روند انتقال سرمایه به دارایی‌هایی که در برابر کاهش ارزش پول و دارایی‌های مالی مقاوم‌تر تلقی می‌شوند، منتفع خواهد شد. با این حال، سرمایه‌گذاران در فلزات گران‌بها بهتر است سبد دارایی‌های خود را متنوع کنند؛ چرا که طلا در افت‌های اخیر بازار سهام نتوانسته است به‌طور مؤثر از سرمایه‌گذاران محافظت کند. استراتژیست‌های این بانک در گزارشی اخیر نوشتند: روند صعودی چشمگیر طلا که باعث شد قیمت این فلز در اوایل سال جاری میلادی به بیش از ۵ هزار دلار در هر اونس برسد، فروکش کرده است. قیمت‌ها کاهش یافته و نوسانات افزایش پیدا کرده‌اند. آیا سرمایه‌گذاران باید از بازار خارج شوند و تسلیم شرایط فعلی شوند؟ این استراتژیست‌ها هشدار می‌دهند که طلا پس از رشد ابتدای سال، در شرایطی که قیمت نفت به سطوح بسیار بالایی رسیده، نرخ‌های بهره افزایش یافته و بازده اوراق قرضه جهش کرده است، عملکرد ضعیف‌تری داشته؛ با این حال، همچنان دلایل راهبردی قدرتمندی برای نگهداری این فلز در سبد سرمایه‌گذاری وجود دارد. از جمله این دلایل می‌توان به افزایش شکاف‌های ژئوپلیتیکی و تلاش بانک‌های مرکزی برای متنوع‌سازی ذخایر خود اشاره کرد که همچنان از تقاضای طلا حمایت می‌کنند. به گفته آن‌ها: تا زمانی که نگرانی‌ها درباره بدهی‌ها و تورم ادامه داشته باشد، روند انتقال سرمایه به دارایی‌های سخت مانند طلا، با هدف محافظت از ارزش دارایی‌ها در برابر کاهش ارزش پول، می‌تواند ادامه پیدا کند. همچنین، با وجود افزایش شدید نوسانات، وضعیت فعلی در مقایسه با دوره‌های تاریخی چندان غیرعادی به نظر نمی‌رسد. با این حال، HSBC هشدار داد که تحولات اخیر بازار نشان می‌دهد طلا نتوانسته است به‌عنوان پوششی مؤثر در برابر افت بازار سهام عمل کند. ✔️ بیشتر بخوانید: انتخابات آمریکا و تلاطم بازارها؛ چرا طلا می‌تواند صعودی شود؟ استراتژیست‌های این بانک توضیح دادند: وقتی حجم زیادی از سرمایه اهرمی در بازار طلا متمرکز می‌شود، سقوط قیمت سهام می‌تواند به اخطارهای تأمین وجه تضمین منجر شود و سرمایه‌گذاران را مجبور کند برای تأمین نقدینگی، موقعیت‌های معاملاتی خود را ببندند. بنابراین، اگرچه طلا در جهان چندقطبی امروز می‌تواند پوششی قدرتمند در برابر ریسک‌های سیستمی باشد، تضمینی وجود ندارد که در کوتاه‌مدت بتواند نوسانات بازار را کاهش دهد. به گفته این استراتژیست‌ها، این شرایط یادآور آن است که هیچ دارایی واحدی نمی‌تواند در برابر تمام انواع فشارهای بازار مقاومت کند. به همین دلیل، متنوع‌سازی دارایی‌هایی که خود با هدف متنوع‌سازی به سبد سرمایه‌گذاری نگهداری می‌شوند، در شرایط کنونی اهمیت ویژه‌ای دارد. پیش‌بینی HSBC از قیمت طلا تا پایان سال ۲۰۲۶ بانک HSBC در ماه ژوئیه اعلام کرده بود که با وجود افزایش بازده اوراق خزانه‌داری آمریکا و تقویت دلار، رشد تقاضا برای متنوع‌سازی سرمایه‌گذاری‌ها، خرید طلا از سوی بانک‌های مرکزی و ورود سرمایه به صندوق‌های قابل معامله در بورس (ETF) باید از ادامه افزایش قیمت طلا تا پایان سال ۲۰۲۶ حمایت کند. ویلم سلس، مدیر ارشد سرمایه‌گذاری جهانی HSBC، و لوسیا کو، رئیس جهانی بخش بینش‌های مدیریت ثروت این بانک، در آن زمان نوشتند: طلا در جریان درگیری‌های خاورمیانه رشد نکرده و تا حد زیادی هم‌جهت با بازار سهام حرکت کرده است. آن‌ها افزودند: تحلیل‌های ما نشان می‌دهد بازده اوراق خزانه‌داری آمریکا عامل اصلی تعیین‌کننده قیمت طلا است. ما معتقدیم طلا ممکن است در کوتاه‌مدت، در شرایطی که بازده واقعی اوراق در سطوح بالایی قرار دارد و دلار آمریکا تقویت شده است، در محدوده مشخصی نوسان کند. با این حال، تقاضا برای متنوع‌سازی سبد سرمایه‌گذاری، خرید بانک‌های مرکزی و تداوم ورود سرمایه به ETFها باید در میان‌مدت از قیمت طلا حمایت کند. آن‌ها تأکید کردند: ما همچنان طلا را ابزاری مؤثر برای متنوع‌سازی سبد سرمایه‌گذاری و کاهش ریسک‌های گسترده‌تر آن می‌دانیم. به گفته سلس و کو، تحلیل‌های این بانک نشان می‌دهد که در حال حاضر، بازده اوراق خزانه‌داری آمریکا مهم‌ترین عامل اثرگذار بر روند قیمت طلا است. با افزایش بازده اوراق، هزینه فرصت نگهداری دارایی‌ که سود دوره‌ای پرداخت نمی‌کند، بیشتر می‌شود و این مسئله بر قیمت طلا فشار وارد می‌کند. علاوه بر این، طلا در سال ۲۰۲۶ به‌عنوان پوششی در برابر افت بازار سهام کارایی کمتری داشته و تا حد زیادی هم‌جهت با سهام حرکت کرده است. ✔️ بیشتر بخوانید: محرک بعدی رشد طلا چیست؟ اشتباه بانک‌های مرکزی می‌تواند همه‌چیز را تغییر دهد بانک HSBC معتقد است طلا در کوتاه‌مدت، در مواجهه با بازده واقعی بالای اوراق و دلار قدرتمند آمریکا، احتمالاً در یک محدوده قیمتی مشخص باقی خواهد ماند. با این حال، این بانک اعلام کرد: تقاضا برای متنوع‌سازی سبد سرمایه‌گذاری، خرید بانک‌های مرکزی و ورود مستمر سرمایه به ETFها همچنان از دیدگاه صعودی ما نسبت به طلا و نقش آن در کاهش ریسک‌های گسترده‌تر سبد سرمایه‌گذاری حمایت می‌کنند. این بانک در پایان تأکید کرد: انتظار داریم قیمت طلا تا پایان سال همچنان ظرفیت رشد داشته باشد. تحلیل HSBC از عملکرد طلا در جریان جنگ ایران در ماه مه نیز جیمز استیل، تحلیلگر ارشد فلزات گران‌بها در HSBC، گفته بود که طلا در طول درگیری‌های ایران دقیقاً مطابق انتظارات عمل کرده است. استیل گفت: «تقاضا از سوی چین مناسب بوده است. صرف قیمت طلا در بورس طلای شانگهای، یعنی اختلاف میان قیمت داخلی طلا در چین و قیمت جهانی آن، حدود ۲۰ دلار است که نشان‌دهنده تقاضای داخلی قدرتمند در این کشور است. بخش عمده این تقاضا از سوی نهادهای سرمایه‌گذاری تأمین می‌شود.» نکته جالب این است که تقاضا کمتر از سوی خریداران جواهرات، سکه و شمش‌های کوچک بوده؛ بخش‌هایی که به‌طور سنتی شاهد تقاضای بالایی در آن‌ها بودیم. در مقابل، تقاضا برای شمش‌های بزرگ‌تر و از سوی نهادهای سرمایه‌گذاری افزایش یافته است. دلیل این تغییر تا حدی به اصلاحات مقرراتی در چین و هند مربوط می‌شود. اکنون بزرگ‌ترین شرکت‌های بیمه چین اجازه دارند ذخایر شمش طلا انباشته کنند و مدیران دارایی در هند نیز چنین امکانی دارند. از استیل درباره درس‌هایی که از اوج قیمت طلا در اواخر ژانویه، در محدوده ۵۴۰۰ دلار در هر اونس، و افت بعدی آن در جریان درگیری‌های خاورمیانه گرفته بود، سؤال شد. او پاسخ داد: «به نظر من، رشد قیمت طلا در آن مقطع تا حدی بیش از اندازه قدرتمند بود. حجم زیادی از سرمایه وارد بازار شد که مدت‌ها در این بازار حضور نداشت یا اساساً پیش از آن در طلا معامله نکرده بود. می‌توان استدلال کرد که بازار بیش از حد در موقعیت خرید قرار گرفته بود؛ به‌ویژه با توجه به داده‌های کمیسیون معاملات آتی کالای آمریکا (CFTC) و سایر اطلاعاتی که اکنون در اختیار داریم.» استیل در واکنش به انتقادهایی که پس از حملات به ایران و افزایش قیمت نفت مطرح شد و مدعی بودند طلا دارایی امن نیست و نتوانسته نقش خود را ایفا کند، گفت: «من دقیقاً برعکس این دیدگاه را دارم. با افزایش قیمت نفت، نگرانی‌های تورمی دوباره شدت گرفت، بازده اوراق قرضه و ارزش دلار بالا رفت و بازار سهام افت کرد. در چنین شرایطی، سرمایه‌گذاران به نقدینگی فوری نیاز داشتند؛ و طلا همان چیزی است که می‌تواند این نقدینگی را فراهم کند.» ما شاهد فروش دارایی‌ها در بازار طلا بودیم، اما این اتفاق عمدتاً واکنشی به تحولات بازارهای مالی بود. از این منظر، طلا مانند یک بیمه‌نامه عمل کرد و سرمایه‌گذاران در حال استفاده از پوشش بیمه‌ای خود بودند. رابطه تاریخی قیمت طلا و نفت چگونه تغییر کرده است؟ از استیل همچنین درباره رابطه تاریخی میان قیمت طلا و نفت سؤال شد. او در پاسخ گفت: «این موضوع جالبی است، چرا که آن‌قدر قدمت دارم که دوره‌ای را به یاد بیاورم که این رابطه مثبت بود. ما در این زمینه تحقیقاتی انجام داده‌ایم. در دهه ۱۹۷۰، طلا و نفت همبستگی مثبتی داشتند؛ قیمت نفت افزایش می‌یافت و طلا نیز رشد می‌کرد. در دهه ۱۹۸۰ هم شرایط مشابه بود؛ قیمت نفت کاهش یافت و طلا نیز افت کرد. او ادامه داد: «به نظر می‌رسد این همبستگی از دهه ۱۹۹۰ به بعد تضعیف شد؛ زیرا نفت نقش کم‌اهمیت‌تری در اقتصاد جهانی پیدا کرد. اکنون ضریب همبستگی این دو دارایی تنها حدود ۰٫۱۵ است و حتی در برخی مقاطع به محدوده منفی می‌رسد. در حال حاضر نیز این همبستگی منفی است.» آیا طلا یک دارایی جایگزین است یا باید به‌تنهایی در سبد سرمایه‌گذاری قرار گیرد؟ در پایان، از استیل پرسیده شد که آیا طلا را یکی از چندین دارایی جایگزین در سبد سرمایه‌گذاران می‌داند یا معتقد است باید آن را به‌عنوان یک دارایی مستقل در نظر گرفت. او گفت: «می‌توان طلا را یک دارایی جایگزین دانست. این فلز از این نظر کاملاً منحصربه‌فرد است که هم یک دارایی فیزیکی و سخت محسوب می‌شود و هم نقدشوندگی بالایی دارد. طلا در بلندمدت معمولاً همبستگی زیادی با سهام شرکت‌هایی مانند اپل یا انویدیا ندارد.» او برای مقایسه به زمین‌های کشاورزی کانادا اشاره کرد و گفت: زمین کشاورزی نیز یک دارایی فیزیکی محسوب می‌شود، اما نمی‌توان آن را به‌سرعت به پول نقد تبدیل کرد. مزیت طلا همین است؛ این فلز هم یک دارایی سخت است و هم نقدشوندگی بالایی دارد و به‌طور گسترده معامله می‌شود. ✔️ بیشتر بخوانید: طلا در دوراهی دلار و بانک‌های مرکزی؛ پیش‌بینی تازه از آینده اونس

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

بوئینگ در برابر لاکهید مارتین؛ کدام سهام هوافضا در سال ۲۰۲۶ ارزش خرید بیشتری دارد؟

در یک نگاه درآمد بوئینگ در سال ۲۰۲۵ با رشد ۳۴.۵ درصدی به حدود ۸۹.۵ میلیارد دلار رسید. لاکهید مارتین در همین سال نزدیک به ۶.۹ میلیارد دلار جریان نقد آزاد ایجاد کرد. بدهی سنگین و چالش‌های تولید، ریسک سرمایه‌گذاری در بوئینگ را افزایش می‌دهند. ارزش‌گذاری پایین‌تر و سود نقدی منظم، از مهم‌ترین مزیت‌های لاکهید مارتین هستند. دو مسیر متفاوت در صنعت هوافضا بوئینگ و لاکهید مارتین از بازیگران مهم صنعت هوافضا و دفاعی آمریکا هستند، اما مدل کسب‌وکار متفاوتی دارند. بوئینگ علاوه بر فعالیت‌های دفاعی، به بازار هواپیماهای تجاری وابسته است و تلاش می‌کند از مشکلات تولید و زنجیره تأمین عبور کند. در مقابل، لاکهید مارتین تمرکز بیشتری بر جنگنده‌ها، سامانه‌های موشکی و تجهیزات دفاعی پیشرفته دارد. این تفاوت، مقایسه سهام این دو شرکت را به انتخابی میان ظرفیت احیای یک کسب‌وکار پرچالش و ثبات نسبی یک پیمانکار دفاعی تبدیل می‌کند. بوئینگ؛ رشد درآمد در سایه بدهی درآمد بوئینگ در سال مالی ۲۰۲۵ به حدود ۸۹.۵ میلیارد دلار رسید؛ رشدی معادل ۳۴.۵ درصد نسبت به سال قبل. شرکت همچنین از زیان خالص حدود ۱۱.۸ میلیارد دلاری در سال ۲۰۲۴ به سود خالص تقریبی ۲.۲ میلیارد دلاری بازگشت. افزایش تحویل هواپیماها یکی از عوامل اصلی این بهبود بود. با این حال، تصویر مالی شرکت همچنان پرریسک است. نسبت بدهی به حقوق صاحبان سهام حدود ۱۰ برابر گزارش شده و جریان نقد آزاد آن نزدیک به منفی ۱.۹ میلیارد دلار بوده است. تأخیر در برنامه‌های تولید و دریافت مجوز هواپیماهای جدید، زیان قراردادهای دفاعی با قیمت ثابت و ادغام شرکت اسپیریت ایرواسیستمز نیز می‌توانند روند احیا را دشوار کنند. در مقابل، افزایش سفارش‌های ثبت‌شده و جایگاه بوئینگ در بازار جهانی هواپیماهای تجاری، ظرفیت رشد بلندمدت آن را حفظ کرده است. با این حال، رشد درآمد به‌تنهایی تضمین‌کننده بهبود پایدار سودآوری و جریان نقد نیست. لاکهید مارتین؛ جریان نقد قوی‌تر درآمد لاکهید مارتین در سال ۲۰۲۵ حدود ۷۵.۱ میلیارد دلار بود که از رشد سالانه ۵.۷ درصدی حکایت دارد. سود خالص شرکت نیز نزدیک به ۵ میلیارد دلار گزارش شد. مهم‌تر از همه، جریان نقد آزاد حدود ۶.۹ میلیارد دلاری و نسبت بدهی به حقوق صاحبان سهام نزدیک به ۳.۲ برابر، تصویری باثبات‌تر از وضعیت مالی این شرکت ارائه می‌کنند. برنامه جنگنده اف‌ـ۳۵ یکی از پایه‌های اصلی درآمد لاکهید مارتین است و حدود ۲۷ درصد از فروش شرکت را تشکیل می‌دهد. برنامه خرید این جنگنده‌ها در دهه‌های آینده می‌تواند تقاضای بلندمدت ایجاد کند؛ هرچند وابستگی به این برنامه، شرکت را در برابر کاهش بودجه دفاعی یا مشکلات فنی آسیب‌پذیر می‌کند. دولت آمریکا نیز حدود ۷۲ درصد از فروش سال ۲۰۲۵ این شرکت را به خود اختصاص داده است. “ «نکته کلیدی در این مقایسه، تفاوت میان رشد درآمد و خلق ارزش اقتصادی است. جهش فروش بوئینگ زمانی برای سهام‌داران اهمیت پایدار پیدا می‌کند که به سودآوری تکرارپذیر و جریان نقد مثبت تبدیل شود؛ در غیر این صورت، رشد درآمد ممکن است صرف جبران هزینه‌ها و فشار بدهی شود. لاکهید مارتین در مقابل، با تولید نقدینگی قوی‌تر و ارزش‌گذاری پایین‌تر، حاشیه اطمینان بیشتری ارائه می‌دهد؛ اما وابستگی به قراردادهای دولتی و برنامه اف‌ـ۳۵ را نباید نادیده گرفت. بنابراین، معیار حرفه‌ای تصمیم‌گیری صرفاً انتخاب شرکت بزرگ‌تر یا سریع‌الرشدتر نیست، بلکه سنجش کیفیت سود، توان تأمین مالی و قیمتی است که سرمایه‌گذار برای جریان نقد آینده می‌پردازد.» بابک شیری مقایسه ارزش‌گذاری سهام شاخص بوئینگ (BA) لاکهید مارتین (LMT) قیمت سهام ۱۸۶٫۴۹ دلار ۵۰۴٫۰۲ دلار تغییر روزانه قیمت ۱٫۵۹٪- (۳٫۰۱- دلار) ۱٫۵۴٪- (۷٫۸۶- دلار) ارزش بازار ۱۴۷ میلیارد دلار ۱۱۶ میلیارد دلار محدوده قیمت در ۵۲ هفته ۱۷۶٫۷۷ تا ۲۵۴٫۳۵ دلار ۴۳۷٫۲۵ تا ۶۹۲ دلار حاشیه سود ناخالص ۴٫۷۱٪ ۱۲٫۶۶٪ نسبت قیمت به سود (P/E) ۸۴٫۹۳ ۱۸٫۵۸ سود هر سهم در ۱۲ ماه گذشته (EPS TTM) ۲٫۲۰ دلار ۲۷٫۱۳ دلار سود نقدی سالانه و بازده اعلام نشده ۱۳٫۸۰ دلار (۲٫۷۴٪) نسبت قیمت به سود آینده (Forward P/E) ۵۲٫۲ برابر ۱۶٫۹ برابر نسبت قیمت به فروش (P/S) ۱٫۶ برابر ۱٫۵ برابر منبع: داده‌های ارائه‌شده از بازار سهام بر اساس برآوردهای تحلیلگران نقل‌شده در مقاله، درآمد بوئینگ در سال ۲۰۲۶ ممکن است به ۹۷.۷ میلیارد دلار برسد، اما سود خالص آن حدود ۸۵ میلیون دلار پیش‌بینی شده است. در مقابل، انتظار می‌رود درآمد لاکهید مارتین به حدود ۸۱ میلیارد دلار و سود خالص آن به بیش از ۷ میلیارد دلار افزایش یابد. این ارقام پیش‌بینی هستند، نه نتایج قطعی. جمع‌بندی بوئینگ از ظرفیت احیای تولید، افزایش تحویل هواپیماها و رشد سفارش‌ها برخوردار است، اما بدهی سنگین و ضعف جریان نقد همچنان موانع مهمی محسوب می‌شوند. لاکهید مارتین با جریان نقد قوی‌تر، سود نقدی و نسبت قیمت به سود پیش‌بینی‌شده پایین‌تر، از نظر مالی موقعیت باثبات‌تری دارد. بر مبنای ارقام مقاله، کفه ارزش‌گذاری به سود لاکهید مارتین سنگینی می‌کند؛ هرچند عملکرد آینده هر دو شرکت به شرایط عملیاتی و بودجه‌های دفاعی وابسته خواهد بود. در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

سود ۵ میلیارد دلاری بانک‌های جهان از تب طلای ۲۰۲۶

در یک نگاه رکورد تاریخی سودآوری: پیش‌بینی می‌شود بانک‌های جهان در سال ۲۰۲۶ حدود ۵ میلیارد دلار از معاملات فلزات گران‌بها درآمد کسب کنند؛ بالاترین رقم ثبت‌شده تاکنون. سود ۷۰۰ میلیون دلاری جی‌پی مورگان: این بانک در نیمه نخست سال ۲۰۲۶ از معاملات طلا، نقره و سایر فلزات گران‌بها حدود ۷۰۰ میلیون دلار درآمد کسب کرده است. تداوم ریسک بازار: نوسانات شدید می‌توانند در کنار فرصت‌های سودآوری، زیان‌های سنگینی نیز برای بانک‌ها به همراه داشته باشند. معامله‌گران فلزات گران‌بها در بزرگ‌ترین بانک‌های جهان، در نیمه نخست سال جاری میلادی به سودهای بی‌سابقه‌ای دست یافته‌اند. این روند بانک‌ها را در مسیر ثبت بهترین عملکرد سالانه تاریخ خود قرار داده است؛ چراکه افزایش چشمگیر تقاضای سرمایه‌گذاران و نوسانات شدید قیمت‌ها، فرصت‌های سودآوری گسترده‌ای برای معامله‌گران ایجاد کرده است. جی‌پی مورگان (JPMorgan)، یکی از بازیگران اصلی این بازار، در نیمه نخست سال ۲۰۲۶ حدود ۷۰۰ میلیون دلار از معاملات و مدیریت طلا، نقره و سایر فلزات گران‌بها درآمد کسب کرده است. این رقم را افرادی آگاه از عملکرد بانک اعلام کرده‌اند که به دلیل محرمانه بودن اطلاعات، نخواسته‌اند نامشان فاش شود. بهترین عملکرد سالانه این بانک در این حوزه به سال ۲۰۲۰ بازمی‌گردد؛ زمانی که سود آن اندکی بیش از یک میلیارد دلار بود. به گفته منابع مطلع، چند بانک بزرگ دیگر نیز از معاملات فلزات گران‌بها صدها میلیون دلار سود به دست آورده‌اند؛ موضوعی که رقابت را در بازاری تشدید کرده است که مدت‌ها تحت سلطه جی‌پی مورگان بوده است. بر اساس اطلاعات یکی از افراد آگاه از عملکرد دویچه‌بانک (Deutsche Bank)، واحد معاملات این بانک که با اقدامی خبرساز بار دیگر حضور خود را در بازار شمش طلا گسترش داده، از ابتدای سال جاری تاکنون بیش از ۲۰۰ میلیون دلار درآمد ایجاد کرده است. ✔️ بیشتر بخوانید: ژئوپلیتیک چگونه جایگاه طلا را تغییر داد؟ روایت رئیس بوندس‌بانک در سطح جهانی، پیش‌بینی می‌شود بانک‌ها در سال جاری میلادی حدود ۵ میلیارد دلار از معاملات فلزات گران‌بها درآمد کسب کنند؛ رقمی که بر اساس مجموعه داده‌های شرکت تحلیل خدمات مالی «کریسیل کولیشن گرینویچ» (Crisil Coalition Greenwich)، بالاترین میزان ثبت‌شده تاکنون خواهد بود. معاملات انرژی و فلزات به یکی از محرک‌های اصلی درآمد شرکت‌های وال‌استریت، از جمله گلدمن ساکس، بانک آمریکا (Bank Of America) و مورگان استنلی (Morgan Stanley) تبدیل شده است. میزهای معاملاتی این شرکت‌ها می‌توانند از نوسانات قیمت و اختلالات بازار ناشی از درگیری‌های جهانی و تنش‌های تجاری سود ببرند. در این میان، فلزات گران‌بها به‌ویژه سودآور بوده‌اند. موج خریدهای سفته‌بازانه، قیمت طلا و نقره را در اوایل سال جاری به بالاترین سطوح تاریخی خود رساند. در جریان این رشد قیمتی، ابزارهای مالی مانند اختیار معامله (Option) با سررسید کوتاه‌مدت و صندوق‌های قابل معامله در بورس اهرمی (ETF) محبوبیت بیشتری پیدا کردند. سرمایه‌گذاران به دنبال ابزارهایی بودند که امکان افزایش سریع‌تر بازدهی را فراهم کنند. میزهای معاملاتی همچنین از جابه‌جایی شمش‌های طلا در نقاط مختلف جهان سودهای قابل‌توجهی به دست آوردند. آن‌ها از اختلاف قیمت میان مراکز اصلی معاملات جهانی بهره بردند؛ اختلاف‌هایی که فرصت‌های آربیتراژ ایجاد کرده بود. ✔️ بیشتر بخوانید: فرصت طلایی خرید طلا از نگاه UBS؛ سطح ۴۰۰۰ دلار چه اهمیتی دارد؟ گرگ فریت، معامله‌گر ارشد فلزات گران‌بها در گروه سنتالیون (Centalion Group)، شرکت تجارت جهانی که پیش‌تر با نام گونور (Gunvor) شناخته می‌شد، در جریان میزگرد کنفرانس انجمن بازار شمش لندن (LBMA) در ایتالیا در هفته جاری گفت: «بیشتر افرادی که در اینجا با آن‌ها صحبت کرده‌ام، سال بسیار خوبی را پشت سر گذاشته‌اند؛ سالی رکوردشکن.» به گفته افراد آگاه، چند بانک برای بهره‌برداری از فرصت‌های رو به رشد این بازار، درصدد پیوستن به گروه کوچکی از مؤسسات مالی هستند که خدمات نگهداری شمش در خزانه و تسویه معاملات را در بازار طلای لندن ارائه می‌کنند. لندن بزرگ‌ترین مرکز معاملات شمش طلا در جهان است و این خدمات، زیرساخت اصلی فعالیت این بازار به شمار می‌روند. سیتی‌گروپ (Citigroup) در اوایل سال جاری میلادی به نخستین مؤسسه جدیدی تبدیل شد که پس از یک دهه وارد این حوزه شده است. این بانک به جی‌پی مورگان، یوبی‌اس (UBS)، اچ‌اس‌بی‌سی (HSBC) و آی‌سی‌بی‌سی استاندارد بانک پیوست. به گزارش پیشین بلومبرگ، دویچه‌بانک و مورگان استنلی نیز به دنبال ورود به این حوزه هستند. سخنگویان جی‌پی مورگان و دویچه‌بانک از اظهارنظر در این باره خودداری کردند. آنگاد چاتوال، رئیس بخش درآمد ثابت، ارز و کامودیتی در شرکت کولیشن، می‌گوید درآمد جهانی بانک‌ها از معاملات فلزات گران‌بها، سال گذشته نیز به رکورد تاریخی رسیده بود و این روند صعودی همچنان ادامه دارد. او دلیل این رشد را «تداوم نوسانات شدید بازار و مشارکت گسترده سرمایه‌گذاران در بازارهای طلا و نقره» عنوان کرد. ژانویه برای میزهای معاملاتی فلزات گران‌بها ماهی به‌ویژه سودآور بود؛ چرا که سفته‌بازان در سراسر جهان به خرید طلا و نقره روی آوردند و قیمت این فلزات را به سطوحی بی‌سابقه رساندند. با این حال، از آن زمان قیمت‌ها تا حدودی عقب‌نشینی کرده‌اند. آغاز جنگ در خاورمیانه باعث جهش قیمت انرژی شد و انتظارات درباره انقباض سیاست‌های پولی و افزایش نرخ بهره را دوباره تقویت کرد. با وجود این عقب‌نشینی، قیمت نقدی طلا و نقره همچنان بیش از دو برابر سطوح ابتدای سال ۲۰۲۴ است. البته نوسانات شدید و اختلاف‌های چشمگیر قیمت در بازار همیشه به سود معامله‌گران تمام نمی‌شود. چنین شرایطی می‌تواند در صورت اتخاذ موقعیت معاملاتی اشتباه از سوی بانک‌ها، زیان‌های سنگینی نیز به همراه داشته باشد. ✔️ بیشتر بخوانید: طلا چه پیامی برای بازار دارد؟ ترس از بدهی دولت‌ها دوباره شعله‌ور شد

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

بوئینگ با قرارداد ۲۰ میلیارد دلاری جنگنده‌های نسل ششم را در اختیار گرفت

شرکت بوئینگ در فاصله کوتاهی دومین قرارداد بزرگ توسعه جنگنده‌های نسل ششم آمریکا را نیز به دست آورد؛ اتفاقی که جایگاه این شرکت را در صنعت دفاعی آمریکا به شکل قابل توجهی تغییر می‌دهد. بوئینگ پیش‌تر در سال ۲۰۲۵ قرارداد توسعه جنگنده F-47 نیروی هوایی آمریکا را دریافت کرده بود و اکنون قرارداد F/A-XX نیروی دریایی را نیز به دست آورده است. در یک نگاه بوئینگ قرارداد F/A-XX نیروی دریایی آمریکا را با ارزش مرحله توسعه حدود ۲۰ میلیارد دلار به دست آورد.   این شرکت پیش‌تر نیز قرارداد توسعه جنگنده F-47 نیروی هوایی آمریکا را دریافت کرده بود.   بوئینگ اکنون تنها تأمین‌کننده جنگنده‌های نسل ششم آمریکا برای نیروی هوایی و نیروی دریایی است.   ارزش بلندمدت این دو برنامه می‌تواند با ورود به مرحله تولید به ده‌ها میلیارد دلار برسد و سودآوری بخش دفاعی بوئینگ را تقویت کند. ارزش مرحله توسعه هر یک از این دو برنامه حدود ۲۰ میلیارد دلار اعلام شده است و در صورت ورود کامل جنگنده‌ها به مرحله تولید، ارزش اقتصادی این قراردادها می‌تواند به ده‌ها میلیارد دلار دیگر افزایش پیدا کند. در نتیجه، بوئینگ اکنون عملاً تنها تولیدکننده جنگنده‌های نسل ششم برای هر دو شاخه اصلی نیروهای هوایی و دریایی آمریکا خواهد بود. دومین پیروزی بزرگ بوئینگ بوئینگ در سال‌های گذشته در بازار جنگنده‌ها با شکست‌های متعددی مواجه شده بود و در رقابت‌هایی از برزیل تا کره جنوبی و حتی آمریکا، قراردادهای مهمی را از دست داده بود. اما شرایط در میانه دهه ۲۰۲۰ تغییر کرده و بخش دفاعی، فضایی و امنیتی این شرکت بار دیگر در حال تبدیل شدن به یکی از نقاط قوت آن است. در مارس ۲۰۲۵، نیروی هوایی آمریکا بوئینگ را برای توسعه جنگنده نسل ششم خود انتخاب کرد. این جنگنده که اکنون F-47 نام دارد، قرار است بخشی از نسل آینده توان هوایی آمریکا باشد. مرحله توسعه این برنامه می‌تواند بین ۲۰ تا ۵۰ میلیارد دلار برای بوئینگ درآمد ایجاد کند و تولید انبوه جنگنده‌ها نیز فرصت مالی بسیار بزرگ‌تری در اختیار شرکت قرار خواهد داد اما قرارداد دوم اهمیت استراتژیک بیشتری دارد. F/A-XX؛ جنگنده نسل آینده نیروی دریایی برنامه F/A-XX برای جایگزینی جنگنده‌های F/A-18 سوپر هورنت نیروی دریایی آمریکا طراحی شده است. بوئینگ هفته گذشته به‌عنوان برنده این قرارداد معرفی شد و ارزش مرحله توسعه آن حدود ۲۰ میلیارد دلار اعلام شده است. این قرارداد شامل ساخت چندین فروند آزمایشی برای آزمایش‌های زمینی، ارزیابی صلاحیت پروازی، یکپارچه‌سازی سامانه‌ها و آزمایش تسلیحات خواهد بود. هدف، ساخت جنگنده‌ای پنهان‌کارتر، دوربردتر و پیشرفته‌تر از F/A-18 است که بتواند در کنار نسل جدید پهپادهای رزمی فعالیت کند. این جنگنده همچنین باید توانایی همکاری و کنترل هواگردهای رزمی بدون سرنشین را داشته باشد؛ قابلیتی که نشان می‌دهد جنگ هوایی آینده تنها بر عملکرد یک جنگنده متکی نخواهد بود، بلکه به شبکه‌ای از جنگنده‌ها و سامانه‌های بدون سرنشین وابسته خواهد شد. گفته می‌شود F/A-XX همچنین از یک سامانه بومی جنگ الکترونیک برخوردار خواهد بود و در نهایت علاوه بر F/A-18، جایگزین هواپیماهای جنگ الکترونیک EA-18G گرولر نیز خواهد شد. “ «از منظر سرمایه‌گذاری، اهمیت این خبر صرفاً در رقم ۲۰ میلیارد دلاری قرارداد F/A-XX خلاصه نمی‌شود؛ ارزش واقعی این پیروزی در ایجاد یک جایگاه انحصاری در معماری جنگ هوایی نسل آینده آمریکا است. بوئینگ در حالی این موقعیت را به دست آورده که بخش دفاعی شرکت پس از سال‌ها فشار عملیاتی دوباره به سودآوری بازگشته و اکنون قراردادهای نسل ششم می‌توانند یک پشتوانه بلندمدت برای جریان سفارش آن ایجاد کنند. با این حال، نباید این تحول را به معنای حذف ریسک‌های بوئینگ دانست؛ پیچیدگی فنی، هزینه‌های توسعه، احتمال تأخیر و سابقه مشکلات اجرایی شرکت همچنان عواملی تعیین‌کننده هستند. بنابراین، اگر بوئینگ بتواند این برتری قراردادی را با انضباط هزینه، اجرای به‌موقع برنامه‌ها و تبدیل قراردادهای توسعه به تولید پایدار همراه کند، F-47 و F/A-XX می‌توانند نه‌فقط دو قرارداد بزرگ، بلکه نقطه آغاز بازتعریف جایگاه بوئینگ در صنعت دفاعی آمریکا باشند.» بابک شیری پایان سلطه لاکهید مارتین؟ اهمیت قراردادهای جدید زمانی بیشتر مشخص می‌شود که آن را با نسل پنجم جنگنده‌های آمریکایی مقایسه کنیم. لاکهید مارتین با برنده شدن قراردادهای F-22 و F-35 به بازیگر اصلی تولید جنگنده‌های نسل پنجم تبدیل شد. اکنون به نظر می‌رسد بوئینگ در نسل ششم جایگاهی مشابه به دست آورده است. البته این سلطه مطلق نیست. نورثروپ گرومن قرارداد ساخت بمب‌افکن پنهان‌کار نسل ششم B-21 را در اختیار دارد، اما در بخش جنگنده‌های نسل ششم، بوئینگ اکنون رقیب مستقیمی برای قراردادهای اصلی نیروی هوایی و دریایی ندارد. آمریکا نیز انتظار دارد در طول زمان بیش از ۳۷۰ فروند جنگنده نسل ششم برای نیروی هوایی و دریایی خریداری کند. همین مقیاس می‌تواند بازار بلندمدت بسیار بزرگی برای بوئینگ ایجاد کند. قراردادهای جدید چه معنایی برای سهام بوئینگ دارند؟ این قراردادها تنها یک پیروزی فناورانه برای بوئینگ نیستند؛ بلکه می‌توانند ساختار درآمدی بخش دفاعی شرکت را برای سال‌های طولانی تغییر دهند. بخش دفاع، فضا و امنیت بوئینگ پس از چهار سال زیان‌دهی متوالی، بار دیگر به سودآوری بازگشته است. قراردادهای F-47 و F/A-XX می‌توانند با ایجاد جریان سفارش بلندمدت، ثبات بیشتری برای این بخش ایجاد کنند. از سوی دیگر، بازگشت سودآوری پایدار در کل شرکت نیز یکی از انتظارات مهم بازار است و تحلیلگران وال‌استریت پیش‌بینی کرده‌اند که سال ۲۰۲۷ می‌تواند نقطه آغاز دوره‌ای پایدارتر برای سودآوری بوئینگ باشد. در چنین شرایطی، قراردادهای نسل ششم می‌توانند یکی از مهم‌ترین پشتوانه‌های بلندمدت بخش دفاعی شرکت باشند. جمع‌بندی بوئینگ با به دست آوردن هم‌زمان قراردادهای F-47 و F/A-XX موقعیت کم‌سابقه‌ای در صنعت دفاعی آمریکا به دست آورده است. ارزش مرحله توسعه این دو برنامه در مجموع حدود ۴۰ میلیارد دلار است و ورود آنها به مرحله تولید می‌تواند فرصت درآمدی بسیار بزرگ‌تری ایجاد کند. این اتفاق همچنین توازن قدرت میان پیمانکاران بزرگ دفاعی آمریکا را تغییر داده است. لاکهید مارتین در نسل پنجم جایگاه غالب داشت، اما اکنون بوئینگ در بخش جنگنده‌های نسل ششم موقعیتی بسیار قدرتمند پیدا کرده است. برای سرمایه‌گذاران، اهمیت اصلی این قراردادها در افق زمانی آنهاست؛ زیرا برنامه‌های نظامی نسل جدید معمولاً پروژه‌هایی کوتاه‌مدت نیستند و می‌توانند برای چندین دهه سفارش، درآمد و فرصت خدمات پس از تولید ایجاد کنند. در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

بنگلادش ۱۱ هواپیمای دیگر از بوئینگ خرید؛ تلاش داکا برای محافظت از صادرات پوشاک در برابر تعرفه‌های آمریکا

بنگلادش با سفارش ۱۱ فروند هواپیمای جدید بوئینگ، شامل ۵ فروند 787-10 دریم‌لاینر و ۶ فروند 737-8، برنامه خرید ناوگان شرکت هواپیمایی دولتی بیمان را به ۲۵ هواپیما افزایش داد. این اقدام در حالی انجام می‌شود که داکا به دنبال تقویت روابط تجاری با آمریکا و کاهش خطر اعمال تعرفه بر صادرات این کشور است. این قرارداد پس از توافق ماه آوریل برای خرید ۱۴ هواپیمای بوئینگ به ارزش حدود ۳.۷ میلیارد دلار منعقد می‌شود. طبق برنامه فعلی، تحویل این هواپیماها بین سال‌های ۲۰۳۱ تا ۲۰۳۵ انجام خواهد شد. مقامات بنگلادشی امیدوارند افزایش واردات از آمریکا به کاهش مازاد تجاری حدود ۶ میلیارد دلاری به نفع بنگلادش کمک کرده و فشارهای تجاری احتمالی واشنگتن را کاهش دهد. این موضوع به‌ویژه برای صنعت پوشاک بنگلادش اهمیت دارد؛ بخشی که ستون اصلی درآمدهای صادراتی کشور محسوب می‌شود و در برابر هرگونه افزایش تعرفه‌های آمریکا آسیب‌پذیر است. سفیر آمریکا در بنگلادش نیز این خرید را تأیید کرده و آن را گامی مثبت در روابط دوجانبه توصیف کرده است. با این حال، رقابت همچنان ادامه دارد و ایرباس نیز برای فروش ۱۰ فروند هواپیما به بنگلادش در حال بررسی توسط یک کمیته فنی دولتی است. برای بوئینگ، این سفارش افزایشی محدود اما مثبت در دفتر سفارشات محسوب می‌شود؛ اما اهمیت اصلی آن در بعد دیپلماتیک نهفته است، جایی که خرید هواپیماهای آمریکایی به ابزاری برای کاهش فشارهای تجاری واشنگتن تبدیل شده است.

خواندن کامل خبر
اخبار سهام و اخبار شاخص‌ها کم اثر

HSBC پیش‌بینی خود برای FTSE 100 و Stoxx 600 را بالاتر برد

بانک HSBC هدف پایان سال ۲۰۲۶ برای شاخص FTSE 100 بریتانیا را از ۱۰٬۹۸۰ واحد به ۱۱٬۳۹۰ واحد افزایش داد. این بانک همچنین هدف پایان سال ۲۰۲۶ برای شاخص Stoxx 600 اروپا را از ۶۷۰ واحد به ۶۸۰ واحد ارتقا داد. بازنگری صعودی HSBC نشان‌دهنده دیدگاه مثبت‌تر این بانک نسبت به چشم‌انداز بازارهای سهام بریتانیا و اروپا در افق پیش‌رو است.

خواندن کامل خبر
اخبار سهام و اخبار شاخص‌ها کم اثر

آیا ارزش‌گذاری فعلی بوئینگ فرصت تازه‌ای برای سرمایه‌گذاران ساخته است؟

سهام بوئینگ در شرایطی وارد نیمه دوم سال ۲۰۲۶ شده که بازار هنوز بخش قابل‌توجهی از مشکلات چند سال اخیر این شرکت را در ارزش‌گذاری آن لحاظ می‌کند. با این حال، نشانه‌هایی از بهبود در تولید هواپیماهای ۷۳۷ مکس، زنجیره تأمین و فعالیت‌های دفاعی شرکت دیده می‌شود؛ عواملی که در صورت تداوم می‌توانند فاصله میان ارزش فعلی بوئینگ و ظرفیت واقعی درآمدزایی آن را کاهش دهند. در این گزارش، وضعیت مالی و عملیاتی بوئینگ، ارزش سفارش‌های موجود، روند افزایش تولید و اقداماتی که مدیریت جدید برای بازگرداندن شرکت به مسیر رشد انجام داده است بررسی می‌شود. در یک نگاه بوئینگ بیش از ۶۲۰۰ فروند هواپیما به ارزش حدود ۵۹۷ میلیارد دلار در دفتر سفارش‌های خود دارد، اما مشکلات تولید و زنجیره تأمین همچنان مانع اصلی تبدیل این سفارش‌ها به جریان نقدی است.  تولید ۷۳۷ مکس از کمی بیش از ۳۰ فروند در ماه در ابتدای ۲۰۲۵ به سمت ۴۷ فروند افزایش یافته و خط تولید جدید اورت برای رسیدن به ۵۲ فروند در ماه راه‌اندازی شده است.  نسبت قیمت به جریان نقد آزاد بوئینگ از ۶۶.۶ برابر در ۲۰۲۶ به ۱۷.۱ برابر در ۲۰۲۸ و ۱۱.۶ برابر در ۲۰۳۰ می‌رسد؛ سطحی که در صورت تحقق پیش‌بینی‌های مالی، فاصله قابل‌توجهی با رقبا ایجاد می‌کند. آزمون اصلی بوئینگ دیگر جذب سفارش نیست؛ اجرای سفارش‌هاست و بازگشت پایدار تولید، کنترل زنجیره تأمین و سودآوری بخش دفاعی تعیین می‌کند این تخفیف ارزش‌گذاری واقعاً به فرصت تبدیل شود یا خیر. ارزش‌گذاری پایین‌تر از رقبای صنعت یکی از مهم‌ترین نکات درباره بوئینگ، فاصله ارزش‌گذاری این شرکت با رقبای اصلی صنعت هوافضا است. بر اساس برآوردهای اجماع بازار و داده‌های شرکت «ویژبل آلفا»، نسبت قیمت به جریان نقد آزاد بوئینگ برای سال ۲۰۲۶ حدود ۶۶.۶ برابر است؛ رقمی که در نگاه نخست بالا به نظر می‌رسد، اما از سال ۲۰۲۷ به بعد با سرعت زیادی کاهش پیدا می‌کند. این نسبت برای بوئینگ در سال‌های ۲۰۲۷، ۲۰۲۸، ۲۰۲۹ و ۲۰۳۰ به ترتیب ۲۷.۳، ۱۷.۱، ۱۳.۸ و ۱۱.۶ برابر برآورد شده است. در مقابل، نسبت مشابه برای شرکت جنرال الکتریک هوافضا در سال ۲۰۲۶ حدود ۳۵.۳ برابر و در سال ۲۰۳۰ حدود ۲۳.۱ برابر است. این نسبت برای هَوْمِت هوافضا در سال ۲۰۲۶ ۴۶.۶ برابر و در سال ۲۰۳۰ ۲۶.۵ برابر، برای هگزل در سال ۲۰۲۶ ۳۳.۴ برابر و در سال ۲۰۳۰ ۱۶.۸ برابر و برای آر‌تی‌ایکس نیز به ترتیب ۳۰.۶ و ۱۸.۷ برابر پیش‌بینی شده است. بنابراین، اگر بوئینگ بتواند از سال ۲۰۲۸ به بعد به جریان نقد آزاد مورد انتظار دست پیدا کند، فاصله ارزش‌گذاری آن با بسیاری از رقبای صنعت می‌تواند قابل‌توجه باشد. پشتوانه‌ای به ارزش ۵۹۷ میلیارد دلار مهم‌ترین دارایی بوئینگ در این مسیر، سفارش‌های انباشته شرکت است. بوئینگ در حال حاضر بیش از ۶۲۰۰ فروند هواپیما در سفارش‌های خود دارد که ارزش آن حدود ۵۹۷ میلیارد دلار برآورد می‌شود. این حجم از سفارش، بخش مهمی از جذابیت صنعت هواپیماسازی تجاری را توضیح می‌دهد. شرکت‌های فعال در این حوزه علاوه بر فروش هواپیما، از خدمات پس از فروش و نگهداری نیز درآمدهای بلندمدت ایجاد می‌کنند. با وجود چنین سفارشی، مسئله اصلی بوئینگ دیگر کمبود تقاضا نیست؛ بلکه توانایی شرکت در تحویل به‌موقع هواپیماها، کنترل هزینه‌ها و تبدیل این سفارش‌ها به جریان نقدی واقعی است. همین مسئله باعث شده بازار همچنان با احتیاط به سهام بوئینگ نگاه کند. ۷۳۷ مکس؛ مهم‌ترین آزمون مدیریت جدید بخش مهمی از مشکلات بوئینگ در سال‌های گذشته به هواپیمای ۷۳۷ مکس و مسائل مربوط به کیفیت، زمین‌گیر شدن هواپیماها و تأخیر در دریافت مجوزهای پروازی مربوط بوده است. کلی اورتبرگ، مدیرعامل بوئینگ، در ماه ژوئیه اعلام کرد تولید ۷۳۷ مکس که در ابتدای سال ۲۰۲۵ در محدوده کمی بیش از ۳۰ فروند در ماه قرار داشت، اکنون در مسیر رسیدن به ۴۷ فروند در ماه قرار گرفته است. شرکت همچنین خط تولید جدیدی در اورت ایالت واشنگتن راه‌اندازی کرده که هدف آن افزایش ظرفیت تولید به ۵۲ فروند در ماه است. با این حال، اورتبرگ در یک نشست مورگان استنلی تأکید کرد که بوئینگ هنوز در سطح ۴۷ فروند در ماه به ثبات کامل نرسیده است. این نکته نشان می‌دهد افزایش ظرفیت اسمی تولید الزاماً به معنای حل کامل مشکلات عملیاتی نیست. در عین حال، افتتاح خط تولید جدید و نزدیک شدن مجوز هواپیمای ۷۳۷ مکس ۱۰ می‌تواند گام مهمی برای شرکت باشد. این مدل قرار است با هواپیمای موفق ایرباس A321 رقابت کند و ورود آن به بازار می‌تواند جایگاه بوئینگ در بخش مهمی از بازار هواپیماهای تک‌راهرو را تقویت کند. خرید اسپیریت؛ تلاش برای کنترل زنجیره تأمین یکی دیگر از اقدامات مهم مدیریت جدید، خرید شرکت اسپیریت ایروسیستمز در دسامبر ۲۰۲۵ بود. این معامله از آن جهت اهمیت دارد که بخشی از مشکلات تولید بوئینگ به اختلال در زنجیره تأمین و تأمین بدنه و قطعات اصلی هواپیماها مربوط می‌شد. با در اختیار گرفتن اسپیریت، بوئینگ کنترل بیشتری بر تأمین قطعات هواپیماهای ۷۳۷ مکس، ۷۷۷ و ۷۸۷ دریم‌لاینر پیدا کرده است. در صنعتی که کوچک‌ترین اختلال در تأمین قطعات می‌تواند برنامه تحویل هواپیما را عقب بیندازد، کنترل بیشتر زنجیره تأمین می‌تواند نقش مهمی در افزایش تولید و کاهش ریسک‌های عملیاتی داشته باشد. البته نتیجه این اقدام نیز به نحوه مدیریت یکپارچه‌سازی شرکت و توانایی بوئینگ در افزایش بهره‌وری بستگی دارد. بخش دفاعی هنوز یک نقطه ضعف است تمام مشکلات بوئینگ به بخش هواپیماهای تجاری محدود نمی‌شود. بخش دفاع، فضا و امنیت این شرکت نیز طی سال‌های اخیر با زیان‌های سنگین در برخی قراردادهای توسعه‌ای با قیمت ثابت مواجه بوده است. برنامه‌هایی مانند هواپیمای سوخت‌رسان KC-46 و پروژه هواپیمای ریاست‌جمهوری آمریکا از جمله طرح‌هایی هستند که هزینه‌های آنها فشار زیادی بر عملکرد مالی این بخش وارد کرده‌اند. با این حال، مشکل اصلی محدود به چند پروژه خاص است و سایر فعالیت‌های بخش دفاعی همچنان سودآور هستند. مدیریت بوئینگ انتظار دارد این بخش در سال ۲۰۲۶ بار دیگر به سودآوری بازگردد. این اتفاق در صورت تحقق می‌تواند یکی دیگر از عوامل مهم بهبود جریان نقدی شرکت باشد. “ «به نظر می‌رسد جذابیت بوئینگ بیش از آنکه به عملکرد کوتاه‌مدت سهام وابسته باشد، به شکاف میان ارزش‌گذاری فعلی و توان بالقوه شرکت برای تبدیل سفارش‌های انباشته به جریان نقدی مربوط است. بازار در حال حاضر همچنان برای ریسک‌های عملیاتی و سابقه مشکلات تولید، تخفیف قابل‌توجهی در نظر می‌گیرد؛ اما اگر مدیریت بتواند تولید را در سطوح هدف تثبیت کند و بخش دفاعی را به سودآوری برگرداند، بخشی از این تخفیف می‌تواند در سال‌های آینده کاهش یابد. با این حال، این سناریو به اجرای دقیق وابسته است و صرفاً بزرگ بودن دفتر سفارش‌ها نمی‌تواند جایگزین انضباط عملیاتی شود؛ بنابراین نقطه تعیین‌کننده برای بوئینگ، نه اندازه سفارش‌ها، بلکه توانایی تبدیل آنها به تحویل، درآمد و جریان نقد آزاد پایدار خواهد بود.» بابک شیری تمرکز دوباره بر کسب‌وکار اصلی بوئینگ همچنین تصمیم گرفته از برخی فعالیت‌های جانبی فاصله بگیرد. فروش فعالیت هواپیماهای برقی برخاست و فرود عمودی، موسوم به eVTOL، به شرکت آرچر هوانوردی یکی از همین اقدامات است. این تصمیم به بوئینگ اجازه می‌دهد منابع مدیریتی و سرمایه خود را بیشتر روی سه حوزه اصلی یعنی هواپیماهای تجاری، خدمات مرتبط و بخش دفاعی متمرکز کند. در شرایطی که شرکت هنوز با چالش‌های تولید و زنجیره تأمین مواجه است، تمرکز بیشتر بر فعالیت‌های اصلی می‌تواند به مدیریت هزینه و اجرای بهتر سفارش‌های انباشته کمک کند. آیا بوئینگ می‌تواند ارزش سفارش‌های خود را به سود تبدیل کند؟ مسئله اصلی برای سرمایه‌گذاران در نهایت به یک سؤال ساده بازمی‌گردد: آیا بوئینگ می‌تواند سفارش‌های عظیم خود را به جریان نقدی پایدار تبدیل کند؟ بازار هواپیماهای تجاری از نظر تقاضای بلندمدت همچنان ظرفیت بالایی دارد و سفارش بیش از ۶۲۰۰ فروندی بوئینگ پشتوانه مهمی برای درآمدهای آینده شرکت محسوب می‌شود اما سابقه مشکلات تولید، تأخیرهای گواهی‌نامه‌ای، مشکلات کیفیت و زیان‌های پروژه‌های دفاعی نشان داده است که داشتن سفارش به‌تنهایی کافی نیست. بوئینگ باید تولید ۷۳۷ مکس را در سطوح بالاتر تثبیت کند، تولید هواپیماهای دیگر را بدون ایجاد اختلال در کیفیت افزایش دهد، مشکلات زنجیره تأمین را کنترل کند و بخش دفاعی را دوباره به سودآوری برساند. اگر این اتفاقات هم‌زمان رخ دهد، برآورد جریان نقد آزاد پس از سال ۲۰۲۸ می‌تواند توجیه‌کننده ارزش‌گذاری بسیار پایین‌تر بوئینگ نسبت به برخی رقبا باشد. جمع‌بندی بوئینگ همچنان یکی از پرریسک‌ترین نام‌های بزرگ صنعت هوافضا است، اما همین ریسک بخش مهمی از دلیل ارزش‌گذاری پایین‌تر آن نسبت به شرکت‌هایی مانند جنرال الکتریک هوافضا، هَوْمِت، هگزل و آر‌تی‌ایکس محسوب می‌شود. شرکت اکنون بیش از ۶۲۰۰ هواپیما به ارزش حدود ۵۹۷ میلیارد دلار در سفارش دارد، تولید ۷۳۷ مکس را از سطح کمی بیش از ۳۰ فروند در ماه در ابتدای ۲۰۲۵ به سمت ۴۷ فروند افزایش داده و برای رسیدن به ۵۲ فروند در ماه خط تولید جدیدی در اورت ایجاد کرده است. در کنار آن، خرید اسپیریت، تلاش برای حل زیان‌های پروژه‌های دفاعی و تمرکز دوباره بر فعالیت‌های اصلی، مجموعه‌ای از اقدامات است که می‌تواند مسیر بازگشت بوئینگ را هموار کند. با این حال، هنوز فاصله زیادی میان «نشانه‌های بهبود» و «بازگشت کامل» وجود دارد. بازار در نهایت زمانی به بوئینگ اعتماد بیشتری خواهد کرد که افزایش تولید، کنترل کیفیت و رشد جریان نقد آزاد در صورت‌های مالی شرکت تثبیت شود. در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.

خواندن کامل خبر
تحلیل سهام و تحلیل شاخص‌ها کم اثر

بانک HSBC پیش‌بینی بازدهی اوراق خزانه آمریکا را بالا برد؛ احتمال افزایش نرخ سپتامبر تقریباً ۵۰–۵۰

بانک HSBC با اشاره به چرخش هاوکیش‌تر در چشم‌انداز فدرال رزرو، پیش‌بینی بازدهی اوراق خزانه آمریکا را افزایش داد.HSBC تأکید می‌کند که فد احتمالاً نرخ را تغییر نمی‌دهد، اما اکنون شانس افزایش ۲۵ نقطه پایه‌ای در سپتامبر تقریباً ۵۰–۵۰ شده است. HSBC بازدهی اوراق دوساله را برای پایان ۲۰۲۶ در سطح ۴.۲۰٪ و اوراق ده‌ساله را در ۴.۶۵٪ پیش‌بینی می‌کند؛ سطحی بالاتر از برآوردهای قبلی که نشان‌دهنده انتظار برای سیاست پولی انقباضی طولانی‌تر است. این بانک همچنین تأکید کرد کسری‌های بودجه‌ای پایدار آمریکا در بلندمدت می‌تواند به شیب‌دارتر شدن منحنی بازدهی منجر شود؛ موضوعی که برای بازار اوراق و جریان سرمایه‌گذاری اهمیت کلیدی دارد.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

آیا معامله ۹۳۰ میلیون دلاری بوئینگ و آرچر یک برد دوطرفه است؟

توافق جدید میان بوئینگ و آرچر را می‌توان یکی از مهم‌ترین معاملات اخیر در صنعت هوانوردی نوین دانست؛ زیرا برخلاف بسیاری از معاملات فناورانه که یک طرف برنده و طرف دیگر متحمل هزینه می‌شود، این توافق برای هر دو شرکت یک هدف مشخص را دنبال می‌کند. آرچر در ازای واگذاری ۱۹.۷۵ درصد از سهام کلاس A خود به بوئینگ، سه کسب‌وکار مهم این شرکت یعنی ویسک، اسکای‌گرید و اینسیتو را به دست می‌آورد. در یک نگاه آرچر در ازای واگذاری سه زیرمجموعه مهم بوئینگ، ۱۹.۷۵ درصد از سهام کلاس A خود را به بوئینگ واگذار می‌کند. این معامله با اضافه کردن کسب‌وکار دفاعی، فناوری پرواز خودران و زیرساخت مدیریت ترافیک هوایی، ریسک تجاری آرچر را کاهش می‌دهد. بوئینگ نیز با حفظ دسترسی به فناوری پرواز خودران، بدون صرف منابع بیشتر، در رشد صنعت هواپیماهای برقی عمودپرواز سهیم می‌شود. ارزش این سهم برای بوئینگ بر اساس ارزش‌گذاری فعلی آرچر حدود ۹۳۰ میلیون دلار است و هر دو شرکت از نظر راهبردی موقعیت بهتری پیدا می‌کنند. توافقی که برای هر دو طرف معنا دارد این ساختار برای آرچر اهمیت زیادی دارد، زیرا این شرکت تاکنون بخش عمده تمرکز خود را روی توسعه هواپیماهای برقی عمودپرواز یا eVTOL قرار داده بود؛ بازاری که هنوز در مرحله توسعه قرار دارد و رسیدن آن به درآمد پایدار و تولید انبوه با ریسک‌های فنی و مالی همراه است. ورود کسب‌وکارهای جدید به سبد آرچر می‌تواند بخشی از این وابستگی را کاهش دهد و مسیر شرکت برای رسیدن به درآمدهای واقعی را کوتاه‌تر کند. در مقابل، بوئینگ به جای ادامه سرمایه‌گذاری مستقیم و سنگین در تمام این حوزه‌ها، بخشی از دارایی‌های خود را در اختیار آرچر قرار می‌دهد و در مقابل تقریباً یک‌پنجم سهام این شرکت را دریافت می‌کند. به این ترتیب، بوئینگ همچنان در رشد بازار پروازهای برقی و خودران سهیم خواهد بود، اما منابع مدیریتی و مالی خود را بیشتر روی کسب‌وکارهای اصلی متمرکز می‌کند. آرچر چه چیزی به دست می‌آورد؟ مهم‌ترین بخش معامله برای آرچر، سه زیرمجموعه‌ای است که هرکدام می‌توانند بخشی از زنجیره ارزش صنعت حمل‌ونقل هوایی آینده را پوشش دهند. نخستین دارایی، ویسک است؛ کسب‌وکاری که روی توسعه هواپیماهای برقی عمودپرواز خودران و مدل حمل‌ونقل به‌عنوان خدمت فعالیت می‌کند. اضافه شدن ویسک به آرچر علاوه بر انتقال فناوری، یک رقیب بالقوه مهم را نیز از مسیر مستقیم رقابت خارج می‌کند. آرچر تاکنون روی پروازهای عمودپرواز برقی با خلبان تمرکز بیشتری داشته است، در حالی که فناوری ویسک به سمت پرواز خودران حرکت می‌کند. ترکیب این دو مسیر می‌تواند در آینده به آرچر اجازه دهد طیف وسیع‌تری از خدمات حمل‌ونقل هوایی را ارائه کند. دومین دارایی، اسکای‌گرید است؛ سامانه‌ای برای مدیریت ترافیک هوایی که به نوع خاصی از هواپیما وابسته نیست و می‌تواند برای پروازهای معمولی، خودران و هواپیماهای برقی عمودپرواز مورد استفاده قرار گیرد. اهمیت اسکای‌گرید فقط در فناوری آن نیست. اگر صنعت هواپیماهای برقی عمودپرواز در سال‌های آینده رشد کند، مدیریت ترافیک هوایی یکی از گلوگاه‌های اصلی توسعه این صنعت خواهد بود. در اختیار داشتن چنین زیرساختی می‌تواند به آرچر مزیتی فراتر از ساخت خود هواپیما بدهد. سومین دارایی، اینسیتو است؛ شرکت فعال در طراحی و تولید سامانه‌های هوایی بدون سرنشین که هم‌اکنون بیش از ۲۰۰ میلیون دلار درآمد سالانه دارد. همین بخش شاید از نظر مالی برای آرچر اهمیت ویژه‌ای داشته باشد. در شرایطی که کسب‌وکار هواپیماهای برقی عمودپرواز هنوز در مرحله سرمایه‌گذاری و توسعه قرار دارد، درآمدهای اینسیتو می‌تواند بخشی از جریان نقدی موردنیاز شرکت را تأمین کند و فشار مالی ناشی از توسعه فناوری جدید را کاهش دهد. چرا این معامله برای آرچر مهم است؟ آرچر با این توافق عملاً از یک شرکت متمرکز بر یک فناوری پرریسک به شرکتی متنوع‌تر تبدیل می‌شود. پیش از این، بخش مهمی از ارزش‌گذاری آرچر به موفقیت پروژه هواپیماهای برقی عمودپرواز وابسته بود. اما اکنون شرکت علاوه بر فناوری پرواز برقی، یک کسب‌وکار دفاعی، زیرساخت مدیریت ترافیک هوایی و فناوری پرواز خودران را نیز در اختیار خواهد داشت. این تنوع می‌تواند ریسک شرکت را کاهش دهد. از سوی دیگر، دسترسی مستقیم به فناوری و تجربه بوئینگ می‌تواند سرعت توسعه آرچر را افزایش دهد. توسعه چنین فناوری‌هایی از صفر هزینه و زمان زیادی نیاز دارد و خرید دارایی‌هایی که قبلاً توسط یک شرکت بزرگ هوافضایی توسعه یافته‌اند، می‌تواند برای آرچر بسیار ارزشمند باشد. نکته دیگر، حذف یک رقیب بالقوه است. ویسک می‌توانست در آینده در بخش هواپیماهای خودران عمودپرواز به رقیبی جدی برای آرچر تبدیل شود. اکنون این فناوری به جای قرار گرفتن در مقابل آرچر، در داخل ساختار آن قرار می‌گیرد. بوئینگ چه چیزی به دست می‌آورد؟ در نگاه اول ممکن است واگذاری سه کسب‌وکار در ازای سهام یک شرکت کوچک‌تر چندان جذاب به نظر نرسد، اما برای بوئینگ این معامله یک منطق مالی و راهبردی مشخص دارد. بوئینگ در سال‌های اخیر با چالش‌های سنگینی در کسب‌وکار هواپیماهای تجاری روبه‌رو بوده است. مشکلات مربوط به ۷۳۷ مکس، فشار بر جریان نقدی و بدهی بالا باعث شده تأمین مالی پروژه‌های نسل بعدی هواپیماهای باریک‌پیکر به یکی از مسائل مهم شرکت تبدیل شود. دیو کالاهان، مدیرعامل پیشین بوئینگ، هزینه توسعه هواپیمای نسل بعدی این شرکت را حدود ۵۰ میلیارد دلار برآورد کرده بود. بنابراین بوئینگ در شرایطی قرار ندارد که بتواند منابع نامحدودی را هم‌زمان به پروژه‌های اصلی و فناوری‌های نوظهور اختصاص دهد. واگذاری این کسب‌وکارها به آرچر به بوئینگ اجازه می‌دهد منابع و تمرکز مدیریتی خود را بیشتر روی فعالیت‌های اصلی قرار دهد. در عین حال، بوئینگ بازار هواپیماهای برقی عمودپرواز را به طور کامل ترک نمی‌کند. این شرکت حدود ۱۹.۷۵ درصد از سهام آرچر را در اختیار خواهد داشت و بر اساس ارزش فعلی بازار، ارزش این سهم حدود ۹۳۰ میلیون دلار است. بنابراین اگر بازار هواپیماهای برقی عمودپرواز در سال‌های آینده رشد قابل‌توجهی داشته باشد، بوئینگ همچنان از این رشد منتفع خواهد شد. فناوری خودران؛ برگ برنده بوئینگ یکی از مهم‌ترین نکات توافق، حفظ دسترسی بوئینگ به فناوری اصلی پرواز خودران ویسک است. بر اساس اعلام شرکت‌ها، بوئینگ همچنان به فناوری پرواز خودران ویسک برای استفاده در هواپیماهای تجاری و دفاعی فعلی و نسل آینده دسترسی خواهد داشت. این موضوع ارزش معامله را برای بوئینگ افزایش می‌دهد؛ زیرا شرکت در حالی که مالکیت عملیاتی کسب‌وکار را واگذار می‌کند، دسترسی خود به یکی از فناوری‌های مهم آینده صنعت هوانوردی را حفظ خواهد کرد. از این منظر، بوئینگ در واقع بخشی از ریسک توسعه را به آرچر منتقل کرده، اما گزینه مشارکت در رشد آینده این فناوری را برای خود نگه داشته است. “ «از نگاه من، ارزش اصلی این معامله در قیمت سهام امروز نیست، بلکه در تغییر ساختار ریسک دو شرکت است. آرچر با تبدیل شدن از یک بازیگر صرفاً آینده‌محور به شرکتی دارای فناوری، زیرساخت و درآمد واقعی، شانس بیشتری برای عبور از دوره پرهزینه توسعه پیدا می‌کند؛ در مقابل، بوئینگ بدون تحمل تمام هزینه‌های توسعه، یک اختیار استراتژیک روی بازار هواپیماهای برقی و خودران برای خود نگه می‌دارد. بنابراین اگر صنعت پروازهای برقی عمودپرواز در چند سال آینده به مرحله تجاری‌سازی برسد، این توافق می‌تواند یکی از آن معاملاتی باشد که ارزش واقعی آن بسیار دیرتر از زمان امضای قرارداد برای بازار آشکار می‌شود.» بابک شیری واکنش بازار به معامله سهام آرچر در زمان انتشار این خبر حدود ۳.۴۵ درصد افزایش یافت و به ۶.۳۰ دلار رسید. ارزش بازار شرکت نیز حدود ۴.۹ میلیارد دلار گزارش شد. دامنه قیمت سهام آرچر در همان روز بین ۶.۱۰ تا ۶.۵۳ دلار قرار داشت و دامنه ۵۲ هفته‌ای آن از ۴.۳۰ تا ۱۴.۶۲ دلار بود. این ارقام نشان می‌دهد بازار همچنان ارزش‌گذاری آرچر را با نوسان و عدم‌قطعیت بالایی همراه می‌داند. فاصله قابل‌توجه میان سقف ۵۲ هفته‌ای و قیمت فعلی نیز نشان‌دهنده ریسک بالای این سهم است. حاشیه سود ناخالص بسیار منفی شرکت نیز بیانگر آن است که آرچر هنوز یک کسب‌وکار بالغ و سودده محسوب نمی‌شود و بخش مهمی از ارزش آن به موفقیت پروژه‌های آینده وابسته است. به همین دلیل، معامله با بوئینگ می‌تواند برای آرچر بیش از آنکه صرفاً یک خرید دارایی باشد، تلاشی برای تغییر ساختار ریسک شرکت باشد. معامله‌ای که می‌تواند مسیر هر دو شرکت را تغییر دهد اگر صنعت هواپیماهای برقی عمودپرواز در سال‌های آینده مطابق انتظار رشد کند، آرچر اکنون موقعیت بهتری برای حضور در این بازار خواهد داشت. این شرکت هم فناوری پرواز برقی را در اختیار دارد، هم به فناوری خودران دسترسی پیدا می‌کند و هم زیرساخت مدیریت ترافیک هوایی را به دست می‌آورد. در کنار آن، درآمد سالانه بیش از ۲۰۰ میلیون دلاری اینسیتو می‌تواند بخشی از فشار مالی دوره توسعه را کاهش دهد. برای بوئینگ نیز مزیت اصلی در آزاد شدن منابع و تمرکز بیشتر روی فعالیت‌های اصلی است. شرکت می‌تواند بدون آنکه کاملاً از صنعت هواپیماهای برقی و خودران خارج شود، از رشد احتمالی این بازار سهم داشته باشد. به بیان ساده، آرچر دارایی‌هایی را به دست آورده که توسعه آنها از صفر بسیار پرهزینه و زمان‌بر بود و بوئینگ نیز بخشی از ریسک این حوزه را واگذار کرده، بدون اینکه ارتباط خود با فناوری‌های آینده را قطع کند. جمع‌بندی توافق بوئینگ و آرچر را باید فراتر از یک معامله معمولی میان دو شرکت هوافضایی دید. آرچر با دریافت ویسک، اسکای‌گرید و اینسیتو، هم تنوع کسب‌وکار خود را افزایش می‌دهد، هم به فناوری‌های مهمی دسترسی پیدا می‌کند و هم بخشی از ریسک وابستگی به پروژه هواپیماهای برقی عمودپرواز را کاهش می‌دهد. در طرف مقابل، بوئینگ با دریافت ۱۹.۷۵ درصد از سهام آرچر، ضمن آزاد کردن منابع و تمرکز مدیریتی خود روی فعالیت‌های اصلی، همچنان در رشد احتمالی بازار پروازهای برقی و خودران سهیم باقی می‌ماند. با این حال، نباید فراموش کرد که آرچر همچنان شرکتی پرریسک و وابسته به موفقیت فناوری‌های نوظهور است و فاصله قیمت فعلی ۶.۳۰ دلاری با سقف ۵۲ هفته‌ای ۱۴.۶۲ دلار نیز همین مسئله را نشان می‌دهد. در نهایت، این معامله برای هر دو شرکت یک مزیت مهم ایجاد می‌کند: آرچر سریع‌تر و متنوع‌تر می‌شود و بوئینگ سبک‌تر، متمرکزتر و در عین حال در معرض رشد بازار آینده باقی می‌ماند. در تر جمه برخی نقاط این مقاله از هوش مصنوعی کمک گرفته شده است.

خواندن کامل خبر
تحلیل سهام و تحلیل شاخص‌ها کم اثر

شب سرنوشت‌ساز فدرال رزرو: چرا تصمیم امشب برای دلار و طلا مهم است؟

بازارهای جهانی در انتظار یکی از مبهم‌ترین تصمیم‌های فدرال رزرو در ماه‌های اخیر هستند؛ جایی که جروم پاول؟ نه، این بار کوین وارش باید پیامی روشن درباره مسیر آینده سیاست پولی آمریکا ارائه کند. اگرچه سناریوی اصلی بازار، تثبیت نرخ بهره در محدوده ۳.۵۰ تا ۳.۷۵ درصد است، اما افزایش قیمت نفت، نگرانی‌های تورمی و اختلاف نظر در میان اعضای فدرال رزرو، احتمال یک تصمیم غافلگیرکننده را زنده نگه داشته است. امشب فقط نرخ بهره تعیین‌کننده نیست؛ تعداد آرای مخالف، لحن فدرال رزرو و نشانه‌های مربوط به احتمال افزایش نرخ در ماه‌های آینده می‌تواند مسیر دلار، طلا، بازار اوراق و دارایی‌های پرریسک را تغییر دهد. در یک نگاه بازارها انتظار دارند فدرال رزرو در جلسه امشب نرخ بهره را در محدوده ۳.۵۰ تا ۳.۷۵ درصد ثابت نگه دارد، اما افزایش قیمت نفت و نگرانی‌های تورمی احتمال یک افزایش غافلگیرکننده ۲۵ واحدی را دوباره مطرح کرده است. اکثر بانک‌های بزرگ از تثبیت نرخ بهره حمایت می‌کنند، اما تأکید اصلی بازار بر تعداد آرای مخالف و لحن کوین وارش خواهد بود. سیگنال‌های انقباضی می‌تواند احتمال افزایش نرخ در سپتامبر را بالا ببرد. سناریوی غالب: تثبیت همراه با پیام ضدتورمی؛ سناریوی افزایش نرخ همچنان یک ریسک مهم برای دلار، طلا و بازارهای مالی است. این بررسی توسط تیم یوتوتایمز و بر اساس منابع انگلیسیِ در دسترس شامل رویترز، تحقیقات رسمی بانک‌ها و مؤسسات، CME، رسانه‌های مالی و پست‌های تخصصی در شبکه اجتماعی X انجام شده است. برخی یادداشت‌های اختصاصی بانک‌ها فقط برای مشترکان ترمینال‌های بلومبرگ و LSEG قابل مشاهده‌اند؛ بنابراین این فهرست گسترده است، اما نمی‌توان ادعا کرد تمام یادداشت‌های خصوصی بازار را پوشش می‌دهد. تصمیم نرخ بهره ساعت ۱۸:۰۰ GMT، معادل ۲۱:۳۰ به وقت ایران منتشر می‌شود و کنفرانس مطبوعاتی کوین وارش ساعت ۲۲:۰۰ به وقت ایران آغاز خواهد شد. در جلسه ژوئیه دات‌پلات و گزارش SEP منتشر نمی‌شود؛ بنابراین رأی مخالفان، متن بیانیه و کنفرانس خبری اهمیت بیشتری از معمول دارد. سناریوی پایه بازار و اکثر بانک‌ها، تثبیت نرخ در محدوده ۳.۵۰٪ تا ۳.۷۵٪ همراه با لحنی متمایل به افزایش نرخ بهره است. بااین‌حال، معاملات بازار حدود ۳۰ تا ۳۳ درصد احتمال افزایش ۲۵ نقطه پایه‌ای را قیمت‌گذاری کرده‌اند؛ به همین دلیل این جلسه برخلاف جلسات معمول، تصمیمی کاملاً ازپیش‌تعیین‌شده محسوب نمی‌شود. نظرسنجی رویترز در روز ۲۱ ژوئیه نشان داد هر ۱۰۴ اقتصاددان انتظار تثبیت نرخ بهره را داشتند؛ اما در روزهای بعد با افزایش قیمت نفت، تشدید تنش‌های خاورمیانه و نبود راهنمایی شفاف از سوی وارش، احتمال افزایش نرخ دوباره بالا رفت. سناریوی بانک‌ها و مؤسسات بانک / مؤسسه تصمیم مورد انتظار امشب مسیر احتمالی بعدی منطق اصلی سناریو ING تثبیت نرخ در ۳.۵۰٪ تا ۳.۷۵٪ احتمال افزایش نرخ در جلسات بعدی، در صورت تداوم تورم داده‌های تورم و اشتغال اخیر فوریت افزایش نرخ را کاهش داده‌اند؛ احتمال یک یا دو رأی مخالف وجود دارد Morgan Stanley تثبیت نرخ بدون تغییر در کل سال ۲۰۲۶ افزایش بازده اوراق و هزینه استقراض، شرایط مالی را بدون افزایش رسمی نرخ سخت کرده است Goldman Sachs تثبیت نرخ بدون تغییر در ۲۰۲۶؛ کاهش نرخ از ۲۰۲۷ تورم هنوز نیازمند احتیاط است، اما افزایش فوری نرخ ضروری ارزیابی نمی‌شود J.P. Morgan تثبیت نرخ نرخ ثابت تا سال ۲۰۲۷؛ افزایش احتمالی در سپتامبر ۲۰۲۷ فدرال رزرو ترجیح می‌دهد برای ارزیابی روند تورم و بازار کار صبر کند Bank of America تثبیت نرخ؛ تصمیم بسیار نزدیک سه افزایش ۲۵ واحدی در سپتامبر، اکتبر و دسامبر ۲۰۲۶ برای بازسازی اعتبار ضدتورمی، فدرال رزرو احتمالاً در ادامه سال سیاست را انقباضی‌تر می‌کند Deutsche Bank تثبیت نرخ افزایش ۲۵ واحدی در سپتامبر و یک افزایش دیگر در دسامبر تورم و قیمت انرژی احتمال افزایش نرخ را حفظ کرده‌اند، اما داده‌های اخیر اجازه صبر می‌دهند UBS تثبیت سناریوی پایه است احتمال سیاست انقباضی‌تر در آینده؛ کاهش نرخ در ۲۰۲۶ بعید است افزایش امشب غافلگیرکننده نخواهد بود، اما هنوز سناریوی اصلی نیست Barclays تثبیت نرخ احتمال تثبیت تا پایان ۲۰۲۷ حذف راهنمایی آینده‌نگر، تابع واکنش فدرال رزرو را مبهم کرده است Citigroup تثبیت نرخ کاهش ۲۵ واحدی در اکتبر و دسامبر ۲۰۲۶ و ژانویه ۲۰۲۷ افزایش نرخ صرفاً برای نمایش اعتبار ضدتورمی، با کاهش انتظارات تورمی سازگار نیست Nomura تثبیت نرخ صبر طولانی‌تر پیش از هر تغییر وارش می‌تواند بدون افزایش فوری نرخ، با لحن انقباضی بازار را متقاعد کند Société Générale تثبیت نرخ بدون تغییر در کل سال ۲۰۲۶ مسیر تورم هنوز افزایش فوری نرخ را الزامی نمی‌کند، اما ریسک انقباضی رو به افزایش است HSBC تثبیت نرخ بدون تغییر تا پایان ۲۰۲۶ سناریوی پایه، حفظ نرخ در محدوده فعلی و انتظار برای داده‌های بیشتر است BNP Paribas تثبیت امشب محتمل‌تر است افزایش نرخ در ادامه سال ۲۰۲۶ فشارهای تورمی می‌توانند فدرال رزرو را در جلسات بعدی به افزایش نرخ وادار کنند Macquarie تثبیت امشب محتمل‌تر است افزایش نرخ در ادامه سال ریسک‌های تورمی و مقاومت اقتصاد، احتمال انقباض بیشتر را حفظ می‌کنند Evercore ISI تثبیت نرخ افزایش احتمالی در سپتامبر فدرال رزرو پس از داده‌های بهتر تورم می‌تواند تا سپتامبر صبر کند، اما احتمال افزایش امشب صفر نیست Renaissance Macro افزایش ۲۵ واحدی امکان آغاز چرخه محدود افزایش نرخ اقدام زودتر می‌تواند از نیاز به افزایش‌های شدیدتر در آینده جلوگیری کند LH Meyer احتمال بسیار پایین افزایش ۵۰ واحدی تغییر شدید رژیم سیاست پولی افزایش بزرگ می‌تواند نشانه استقلال وارش و عزم جدی برای مقابله با تورم باشد موسسه ING: تثبیت نرخ بهره، احتمالاً با دو رأی مخالف موسسهING انتظار دارد فدرال رزرو نرخ بهره را ثابت نگه دارد؛ زیرا تورم CPI و PPI ماه ژوئن کمتر از انتظار و اشتغال بخش غیرکشاورزی ایالات متحده (NFP) نیز ضعیف‌تر بوده است. سناریوی معاملاتی ING این است که تثبیت نرخ بهره می‌تواند بخشی از موقعیت‌های خرید دلار را تخلیه کند، هرچند احتمال دو رأی مخالف برای افزایش نرخ مانع افت شدید دلار خواهد شد. مورگان استنلی: تثبیت در تمام سال ۲۰۲۶ مورگان استنلی انتظار دارد فدرال رزرو امشب و در تمام سال ۲۰۲۶ نرخ بهره را تغییر ندهد. این بانک معتقد است تورم در مسیر کاهش قرار دارد و افزایش بازده اوراق، نرخ وام مسکن و هزینه استقراض، شرایط مالی را به‌اندازه چند مرحله افزایش نرخ رسمی سخت کرده است. این موسسه حتی برآورد کرده سخت‌شدن شرایط مالی از زمان آغاز درگیری ایران، اثری معادل چهار افزایش ۲۵ نقطه پایه‌ای نرخ بهره داشته است. گلدمن ساکس: تثبیت در سال ۲۰۲۶ گلدمن ساکس سناریوی تثبیت نرخ بهره در کل سال ۲۰۲۶ را دارد و نخستین کاهش نرخ بهره را تا سال ۲۰۲۷ به تعویق انداخته است. پیش‌بینی فعلی این مؤسسه دو کاهش نرخ در ژوئن و دسامبر ۲۰۲۷ است؛ بنابراین سناریوی پایه گلدمن ساکس برای امشب نیز تثبیت نرخ بهره است، نه افزایش فوری. جی‌پی مورگان: تثبیت تا سال ۲۰۲۷ جی‌پی مورگان انتظار دارد نرخ بهره در باقی‌مانده سال ۲۰۲۶ بدون تغییر بماند و حرکت بعدی فدرال رزرو یک افزایش ۲۵ نقطه پایه‌ای در سپتامبر ۲۰۲۷ باشد. این مؤسسه تأکید کرده با کنارگذاشتن سیاست لفظی توسط وارش، سخنرانی اعضای فدرال رزرو و داده‌های اقتصادی اهمیت بیشتری پیدا خواهند کرد. بانک آمریکا: تثبیت امشب، سه افزایش بعدی بانک آمریکا تصمیم امشب را «بسیار نزدیک» می‌داند، اما همچنان تثبیت نرخ بهره را سناریوی پایه قرار داده است. این بانک سپس سه افزایش ۲۵ نقطه پایه‌ای در جلسات سپتامبر، اکتبر و دسامبر ۲۰۲۶ پیش‌بینی می‌کند که نرخ بهره را در پایان سال به محدوده ۴.۲۵٪ تا ۴.۵۰٪ می‌رساند. بانک آمریکا معتقد است خودداری از افزایش نرخ بهره می‌تواند اعتبار ضدتورمی فدرال رزرو را زیر سؤال ببرد. دویچه بانک: تثبیت امشب، دو افزایش نرخ بهره در ادامه سال دویچه بانک نیز تثبیت نرخ بهره را برای امشب پیش‌بینی می‌کند، اما افزایش ۲۵ نقطه پایه‌ای در سپتامبر و یک افزایش دیگر در دسامبر را در سناریوی اصلی خود دارد. این بانک تصریح کرده ریسک صعودی پیش‌بینی‌ این است که کمیته همین امشب برای افزایش نرخ بهره به اجماع برسد؛ در مقابل، کاهش قیمت انرژی و انتظارات تورمی می‌تواند فوریت اقدام را کمتر کند. موسسه UBS: تثبیت نرخ بهره سناریو پایه است، ولی افزایش نرخ بهره غافلگیرکننده نیست موسسه UBS انتظار کاهش نرخ بهره در سال ۲۰۲۶ را ندارد و پیش‌تر دو کاهش نرخ بهره در مارس و ژوئن ۲۰۲۷ را پیش‌بینی کرده بود. بااین‌حال، استراتژیست‌های UBS گفته‌اند در صورت افزایش نرخ امشب نیز غافلگیر نخواهند شد؛ زیرا تصمیم نهایی تا حد زیادی به نفوذ وارش بر کمیته و مسئله اعتبار ضدتورمی بستگی دارد. ✔️ بیشتر بخوانید: همه نگاه‌ها به فدرال رزرو؛ آیا تصمیم امشب طلا را به حرکت درمی‌آورد؟ بارکلیز: تثبیت طولانی، اما ریسک سیاست‌گذاری غیرقابل‌پیش‌بینی بارکلیز نرخ‌ بهره بدون تغییر تا پایان سال ۲۰۲۷ را پیش‌بینی می‌کند. این بانک هشدار داده حذف سیاست لفظی باعث شده بازارها ندانند فدرال رزرو دقیقاً چگونه به داده‌ها واکنش نشان می‌دهد و حتی ممکن است گمانه‌زنی بازار درباره افزایش نرخ بهره، بر خود تصمیم سیاست‌گذاران اثر بگذارد. موسسه سیتی: تثبیت امشب، سپس کاهش نرخ بهره موسسه سیتی مهم‌ترین سناریوی متمایل به کاهش نرخ بهره را در میان بانک‌های بزرگ دارد. این بانک افزایش نرخ بهره با هدف نمایش اعتبار را دشوار می‌داند، چرا که انتظارات تورمی بازار کاهش یافته‌اند؛ موسسه سیتی دو کاهش ۲۵ نقطه پایه‌ای در اکتبر و دسامبر ۲۰۲۶ و یک کاهش دیگر در ژانویه ۲۰۲۷ را پیش‌بینی می‌کند. موسسه نومورا (Nomura) و سوسیته ژنرال (Société Générale): صبر طولانی‌مدت نومورا معتقد است وارش فعلاً در حال خریدن زمان و متقاعدکردن بازار نسبت به جدیت ضدتورمی خود است، بدون آنکه الزاماً بخواهد فوراً نرخ را افزایش دهد. سوسیته ژنرال نیز تغییر نرخ در سال ۲۰۲۶ را پیش‌بینی نمی‌کند، هرچند اقتصاددان ارشد آن اذعان کرده اگر بازگشت تورم به ۲٪ هدف واقعی باشد، زمان افزایش نرخ در حال نزدیک‌شدن است. اچ‌اس‌بی‌سی (HSBC): بدون تغییر در سال ۲۰۲۶ آخرین جدول تجمیعی رویترز HSBC را در گروه بانک‌هایی قرار می‌دهد که انتظار هیچ تغییر سیاستی در سال ۲۰۲۶ ندارند و نرخ بهره پایان سال را همان محدوده ۳.۵۰٪ تا ۳.۷۵٪ می‌بینند. موسسه بی‌ان‌پی پاریبا (BNP Paribas) و مکوری (Macquarie): افزایش نرخ بهره در ادامه سال بی‌ان‌پی پاریبا و مکوری در اقلیت مؤسساتی قرار دارند که افزایش نرخ بهره در سال ۲۰۲۶ را پیش‌بینی می‌کنند، هرچند گزارش‌های موجود افزایش فوری در جلسه امشب را سناریوی اصلی آنها معرفی نکرده‌اند. موسسه اورکور (Evercore): تثبیت، اما احتمال افزایش را نمی‌توان پایین آورد کریشنا گوها (Krishna Guha) از اورکور معتقد است افزایش نرخ بهره بلافاصله پس از گزارش بهتر تورم ژوئن منطقی نیست و فدرال رزرو می‌تواند در سپتامبر، در صورت نیاز، به‌راحتی اقدام کند. بااین‌حال، به‌دلیل نبود سیاست لفظی روشن از سوی وارش و وجود آرای کافی در کمیته، اورکور احتمال افزایش نرخ بهره را بسیار پایین در نظر نمی‌گیرد. ✔️ بیشتر بخوانید: آیا دلار پس از نشست فدرال رزرو سقوط می‌کند؟ تحلیلگران چه می‌گویند؟ موسسه رنسانس (Renaissance): افزایش ۲۵ نقطه پایه‌ای همین امشب نیل دوتا از موسسه رنسانس از افزایش نرخ بهره در جلسه امشب حمایت کرده و استدلال او این است که «مقداری اقدام امروز» بهتر از نیاز به افزایش‌های شدیدتر در آینده است. این دیدگاه در اقلیت قرار دارد، اما نماینده سناریوی افزایش پیشگیرانه برای بازگرداندن اعتبار ضدتورمی است. ال اچ مایر (LH Meyer): سناریوی بسیار کم‌احتمال افزایش ۵۰ نقطه پایه‌ای درک تانگ از ال اچ مایر حتی سناریوی افزایش ۵۰ نقطه پایه‌ای را بررسی کرده است، اما آن را بیشتر اقدامی برای نمایش استقلال وارش از کاخ سفید و اعلام تغییر رژیم سیاست‌گذاری می‌داند، نه واکنشی صرفاً مبتنی بر داده‌های اقتصادی. این سناریو یک ریسک دنباله‌ای و بسیار کم‌احتمال است. برآورد نهایی از سناریوها سناریو احتمال برآوردی جزئیات تصمیم پیام احتمالی فدرال رزرو واکنش محتمل بازار تثبیت انقباضی با یک یا دو مخالف ۵۵٪ نرخ در محدوده ۳.۵۰٪ تا ۳.۷۵٪ ثابت می‌ماند تأکید بر تورم، قیمت انرژی و آمادگی برای افزایش نرخ در سپتامبر دلار و بازده اوراق ابتدا تقویت می‌شوند؛ فشار محدود بر طلا و سهام تثبیت خنثی یا متمایل به کاهش نرخ ۱۵٪ نرخ ثابت؛ حداکثر یک مخالف تأکید بر وابستگی به داده‌ها و نبود تصمیم از پیش تعیین‌شده کاهش بازده دوساله، تضعیف دلار، رشد طلا و دارایی‌های ریسکی افزایش ۲۵ واحدی ۲۸٪ نرخ به ۳.۷۵٪ تا ۴.۰۰٪ می‌رسد بازسازی اعتبار ضدتورمی و مقابله پیشگیرانه با تورم جهش دلار و بازده کوتاه‌مدت؛ افت اولیه طلا، سهام و ارزهای پرریسک افزایش ۵۰ واحدی ۲٪ نرخ به ۴.۰۰٪ تا ۴.۲۵٪ می‌رسد اعلام تغییر شدید رژیم سیاست پولی و استقلال کامل وارش شوک شدید صعودی به دلار و بازده؛ ریزش محسوس طلا، سهام و کریپتو سناریوی اول — تثبیت انقباضی نرخ بهره با یک یا دو رأی مخالف: ۵۵٪ نرخ بهره در ۳.۵۰٪ تا ۳.۷۵٪ باقی می‌ماند؛ لوگان و همک یا یکی از آنها به افزایش نرخ بهره رأی می‌دهند و وارش بر تورم، قیمت انرژی و آمادگی برای اقدام در سپتامبر تأکید می‌کند. این سناریو بیشترین تطابق را با اجماع بانک‌ها و انتظارات فعلی بازار دارد. سناریوی دوم — تثبیت نسبتاً خنثی: ۱۵٪ نرخ بهره ثابت می‌ماند، تعداد مخالفان حداکثر یک نفر است و وارش بر وابستگی به داده‌ها و نبود تصمیم ازپیش‌تعیین‌شده برای سپتامبر تأکید می‌کند. در این حالت احتمال افت بازده دوساله و تضعیف دلار بیشتر می‌شود و طلا می‌تواند واکنش مثبت نشان دهد. سناریوی سوم — افزایش ۲۵ نقطه پایه‌ای نرخ بهره به ۳.۷۵٪ تا ۴.۰۰٪: ۲۸٪ این تصمیم با هدف مقابله پیشگیرانه با تورم و تقویت اعتبار وارش توجیه خواهد شد. چنین افزایشی احتمالاً باعث جهش نرخ‌های کوتاه‌مدت و دلار و فشار اولیه بر سهام، طلا و دارایی‌های پرریسک می‌شود، خصوصاً اگر وارش آن را آغاز یک چرخه افزایش نرخ معرفی کند. سناریوی چهارم — افزایش ۵۰ نقطه پایه‌ای: ۲٪ این سناریو تنها در صورتی محتمل است که وارش بخواهد یک تغییر سیاستی بسیار بزرگ و استقلال کامل از فشار سیاسی را نمایش دهد. بازار چنین اقدامی را قیمت‌گذاری نکرده و واکنش نرخ‌ها، دلار و دارایی‌های ریسکی می‌تواند بسیار شدید باشد. مهم‌ترین عدد امشب فقط نرخ بهره نیست؛ تعداد آرای مخالف است. تثبیت با دو مخالف کم‌وبیش در قیمت‌ها لحاظ شده، اما سه یا چهار رأی برای افزایش نرخ می‌تواند پیام بسیار قدرتمندی برای افزایش نرخ در سپتامبر باشد. موسسه TD Securities چهار مخالف را تحولی «بسیار بزرگ» برای بازار نرخ بهره توصیف کرده است. اهمیت تعداد آرای مخالف ترکیب رأی برداشت بازار بدون رأی مخالف نتیجه متمایل به کاهش نرخ؛ احتمال افت دلار و بازده یک مخالف برای افزایش نرخ نتیجه تقریباً خنثی تا کمی انقباضی دو مخالف سناریوی نسبتاً مورد انتظار؛ احتمال افزایش نرخ در سپتامبر حفظ می‌شود سه مخالف سیگنال قوی برای افزایش نرخ در جلسه بعد چهار مخالف یا بیشتر تغییر جدی در توازن کمیته و احتمال بالای آغاز چرخه افزایش نرخ این پست با کمک هوش مصنوعی تهیه شده است و توسط ویراستار ادیت شده است. ✔️ بیشتر بخوانید: سه بانک مرکزی، یک نگرانی مشترک؛ سایه نفت بر تصمیم‌های پولی جهان  

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

توافق جنجالی بوئینگ در آستانه فروپاشی؛ چرا معامله ترامپ و چین گره خورده است؟

به گزارش پولیتیکو توافق پرهیاهوی دونالد ترامپ و شی جین‌پینگ برای فروش ۲۰۰ فروند هواپیمای بوئینگ به ارزش تقریبی ۱۷ تا ۱۹ میلیارد دلار، با مانعی جدی روبه‌رو شده است. پکن در گامی غیرمنتظره، امضای نهایی این معامله را به دریافت تضمین‌های سنگین متصل کرده و همین موضوع، اتش تنش‌های تجاری میان دو کشور را دوباره روشن کرده است. گره اصلی معامله؛ ترس پکن از تحریم‌های آینده چینی‌ها اعلام کرده‌اند تنها در صورتی این هواپیماها را تحویل می‌گیرند که واشنگتن تضمین دهد تأمین قطعات یدکی، موتور و خدمات پشتیبانی بلندمدت آن‌ها را قطع نخواهد کرد. پکن نگران است که در صورت تشدید دوباره اختلافات در آینده، آمریکا با محدود کردن صادرات قطعات، ناوگان هوایی چین را زمین‌گیر کند. در مقابل، کاخ سفید معتقد است پکن زیر قول و قرار اولیه زده است. مقامات آمریکایی می‌گویند تضمین‌های پشتیبانی پس از فروش، جزئی از توافق اولیه نبوده‌اند و طرح این شروط جدید، کل معامله را در هاله ابهام قرار داده است. بدعهدی در خریدهای کشاورزی و بازی زمان توسط چین اختلافات دو طرف تنها به صنعت هوایی محدود نمی‌شود. گزارش‌ها نشان می‌دهد وعده چین برای خرید سالانه ۱۷ میلیارد دلار محصولات کشاورزی آمریکا (به‌ویژه سویا) نیز بسیار کندتر از انتظار پیش می‌رود و خریدهای اصلی هنوز ثبت نشده‌اند. تحلیل‌گران می‌گویند پکن با دست‌دست کردن در نهایی کردن این خریدهای میلیاردی، قصد دارد ترامپ را برای حفظ آرامش در روابط تجاری تحت فشار بگذارد تا از خطرات اقتصادی جدید جلوگیری کند. این رویداد چه تأثیری بر بازار و تصمیمات مالی دارد؟ فشار بر سهام بوئینگ: لغو یا معطل ماندن این سفارش سنگین می‌تواند بخش عظیمی از درآمدهای بوئینگ را به خطر بیندازد و فشار فروش روی سهام این شرکت ایجاد کند. نوسان در بازار کالاهای اساسی: تأخیر چین در سفارش‌های عمده کشاورزی، قیمت جهانی سویا و غلات را دستخوش نوسانات غیرمنتظره می‌کند. تهدید آتش‌بس شکننده تجاری: اگر نشست‌های دیپلماتیک این هفته به نتیجه نرسد، احتمال بازگشت جنگ تعرفه‌ای و ریسک‌گریزی در بازارهای جهانی وجود دارد؛ اتفاقی که معمولاً تقاضا برای دارایی‌های امن مانند دلار را بالا می‌برد و بورس‌های جهانی را تحت فشار می‌گذارد.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

شرکت SMBC ۱۰۰ فروند بوئینگ 737 مکس سفارش داد

شرکت SMBC Aviation Capital سفارش خرید ۱۰۰ فروند هواپیمای بوئینگ 737 مکس را اعلام کرده است. این سفارش شامل: ۶۰ فروند 737-10 ۴۰ فروند 737-8 این قرارداد یکی از بزرگ‌ترین سفارش‌های اخیر برای خانواده 737 مکس محسوب می‌شود.

خواندن کامل خبر
اخبار سهام و اخبار شاخص‌ها کم اثر

بانک HSBC: هدف قیمتی اینتل دو برابر شد

بانک HSBC هدف قیمتی سهام شرکت اینتل را از ۱۰۰ دلار به ۲۰۰ دلار افزایش داد و در عین حال توصیه «خرید» خود را حفظ کرد. این بانک انتظار دارد ارسال پردازنده‌های سرور قوی‌تر شود و تقاضا برای خدمات Intel Foundry نیز رشد کند. HSBC همچنین افزایش تعهد مشتریان از نیمه دوم ۲۰۲۶ را پیش‌بینی کرده که می‌تواند به تقویت سودآوری و رشد بلندمدت اینتل کمک کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هشدار HSBC: فشار فروش در طلا رو به پایان است

در یک نگاه موسسه HSBC معتقد است فشار فروش طلا به مراحل پایانی خود نزدیک شده است. به باور این بانک، قدرت دلار و انتظارات افزایش نرخ بهره بخش زیادی از فشار نزولی را پیش‌تر در قیمت‌ها منعکس کرده‌اند. این موسسه سطح ۴۰۰۰ دلار به‌عنوان یک حمایت کلیدی شناخته می‌شود؛ افت به زیر این سطح ممکن است ابتدا فروش بیشتری ایجاد کند، اما سپس خرید بانک‌های مرکزی و سرمایه‌گذاران فرصت‌طلب را به دنبال داشته باشد. قیمت طلا پس از یکی از شدیدترین افت‌های ماهانه سال‌های اخیر تثبیت شده و موسسه HSBC معتقد است این فلز گران‌بها در حال نزدیک شدن به سطحی است که سرمایه‌گذاران بلندمدت ممکن است دوباره وارد بازار شوند. به عقیده موسسه HSBC که توسط exchangerates گردآورری شده و توسط تیم تویوتایمز ترجمه شده است، طلا تحت فشار دلار قوی‌تر آمریکا و افزایش انتظارات برای ادامه سیاست‌های پولی انقباضی فدرال رزرو قرار گرفته است، اما معتقد است بخش زیادی از اخبار منفی اکنون در قیمت‌ها منعکس شده است. این بانک اعلام کرد: طلا با وجود ضعف دلار، به دلیل انتظارات افزایش نرخ بهره کاهش یافت. این موسسه همچنین تأکید می‌کند که بازار در حال نزدیک شدن به یک سطح حمایتی مهم است: «شکست سطح 4000 دلار در هر اونس ممکن است ابتدا باعث فشار فروش بیشتر شود، اما می‌تواند در ادامه خریداران بانک‌های مرکزی و فرصت‌طلبان را جذب کند.» از نگاه این بانک، اصلاح اخیر باعث شده طلا در حال حاضر «کم‌تر از ارزش ذاتی» به نظر برسد. با اینکه بازده واقعی بالاتر همچنان در کوتاه‌مدت یک عامل فشار محسوب می‌شود، HSBC معتقد است تقاضا از سوی بانک‌های مرکزی و خریداران در کف قیمتی می‌تواند در صورت افت بیشتر، از بازار حمایت کند. ✔️ بیشتر بخوانید: طلا زیر فشار نفت و تورم؛ سقوط تا زیر ۳۹۰۰ دلار

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

چین و آمریکا برای حل نگرانی‌های عناصر نادر با هم همکاری می‌کنند

مقامات چینی اعلام کردند که پکن و واشنگتن گفت‌وگوهای گسترده‌ای درباره مسائل کنترل صادرات داشته‌اند و دو طرف در حال بررسی گسترش همکاری‌های کشاورزی و افزایش دسترسی متقابل به بازار هستند. به گفته وزارت بازرگانی چین، دو کشور توافق کرده‌اند که در چارچوب توافق تجاری کوالالامپور همکاری‌ها را تمدید کنند و از هیئت‌های مشترک سرمایه‌گذاری و تجارت به‌عنوان بستر گفت‌وگو استفاده کنند. چین همچنین اعلام کرد که قصد دارد ۲۰۰ فروند هواپیمای بوئینگ خریداری کند؛ اقدامی که می‌تواند روابط تجاری دو کشور را تقویت کند. آمریکا نیز قرار است موتور و قطعات لازم را برای این قرارداد تأمین کند. در حوزه کالا، پکن و واشنگتن توافق کرده‌اند که درباره کاهش متقابل تعرفه‌ها بر بیش از ۳۰ میلیارد دلار کالا مذاکره کنند. چین همچنین ابراز امیدواری کرده که آمریکا بخش بیشتری از تعرفه‌های یک‌جانبه علیه چین را لغو کند. وزارت بازرگانی چین نیز اعلام کرد: درخواست‌های مجوز صادرات عناصر نادر برای مصارف غیرنظامی بررسی خواهد شد. ثبت‌نام صادرکنندگان واجد شرایط گوشت گاو آمریکا دوباره برقرار شده است. یک تیم فنی از چین برای بررسی تعلیق واردات گوشت گاو به آمریکا اعزام می‌شود. دو طرف برای حل نگرانی‌های مربوط به عناصر نادر همکاری خواهند کرد. این تحولات نشان می‌دهد که پکن و واشنگتن در تلاش‌اند تا در شرایط تنش‌های ژئوپلیتیک، روابط تجاری را تثبیت و گسترش دهند.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

موسسه HSBC، پیش‌بینی قیمت نقره را برای ۲۰۲۶ و ۲۰۲۷ افزایش داد

در یک نگاه کسری عرضه نقره در حال کاهش است: از ۱۴۳ میلیون اونس در ۲۰۲۵ به ۷۳ میلیون در ۲۰۲۶ و ۲۵ میلیون در ۲۰۲۷ می‌رسد. تولید معادن و عرضه بازیافتی نقره تا ۲۰۲۷ افزایش خواهد یافت. تضعیف دلار و تنش‌های ژئوپلیتیکی می‌تواند تا حدی از قیمت حمایت کند، اما نسبت طلا به نقره احتمالاً افزایش می‌یابد که فشار نزولی بر نقره وارد می‌کند. هدف قیمتی: ۷۰ دلار (پایان ۲۰۲۶) و ۶۵ دلار (پایان ۲۰۲۷). موسسه HSBC پیش‌بینی قیمت نقره را برای هر دو سال ۲۰۲۶ و ۲۰۲۷ افزایش داده است، هرچند این بانک همچنان انتظار دارد پتانسیل صعودی این فلز گرانبها در میان‌مدت محدود باشد. این موسسه اکنون پیش‌بینی می‌کند قیمت متوسط نقره در سال ۲۰۲۶ به ۷۵ دلار در هر اونس تروا و در سال ۲۰۲۷ به ۶۸ دلار برسد؛ در حالی که پیش‌بینی‌های قبلی این بانک به ترتیب ۶۸.۲۵ و ۵۷ دلار بود. صعود نقره ناشی از تقاضای دارایی امن و عرضه محدود است نقره در اواخر ژانویه به بالاترین سطح اسمی تاریخی خود یعنی ۱۲۱ دلار در هر اونس رسید که ناشی از افزایش قیمت طلا، محدودیت عرضه و تقاضای قوی دارایی امن مرتبط با نگرانی‌های تعرفه‌ای و تنش‌های ژئوپلیتیکی بود. این فلز در اوایل فوریه به دنبال افزایش ارزش دلار آمریکا ناشی از درگیری‌ها و تضعیف قیمت طلا، به شدت عقب‌نشینی کرد و به حدود ۶۴ دلار در هر اونس رسید، سپس مجدداً به بالای ۸۶ دلار در هر اونس بازگشت. کسری عرضه در آینده کمتر می‌شود با وجود افزایش چشم‌انداز قیمتی، موسسه HSBC موضع محتاطانه‌ای حفظ کرد و استدلال نمود که کاهش کسری عرضه و تضعیف تقاضای صنعتی و جواهرات احتمالاً مانع از رشد پایدار قیمت‌ها خواهد شد. این بانک انتظار دارد کسری بازار جهانی نقره در سال ۲۰۲۶ به ۷۳ میلیون اونس کاهش یابد (از ۱۴۳ میلیون اونس در سال ۲۰۲۵) و سپس در سال ۲۰۲۷ با افزایش تولید معادن و عرضه بازیافتی، به ۲۵ میلیون اونس برسد. جیمز استیل، تحلیلگر ارشد فلزات گرانبهای HSBC گفت: «به نظر ما کاهش کسری عرضه برای جهش شدید و طولانی‌مدت نقره کافی نخواهد بود.» این بانک انتظار دارد قیمت‌ها در نیمهٔ دوم هر دو سال ۲۰۲۶ و ۲۰۲۷ تضعیف شوند. تقاضای صنعتی و جواهرات کاهشی پیش‌بینی می‌شود تقاضای صنعتی که بیش از نیمی از مصرف جهانی نقره را تشکیل می‌دهد، در سال ۲۰۲۵ به ۶۵۷ میلیون اونس کاهش یافت (از رقم رکورد ۶۷۹ میلیون اونس در سال قبل). موسسه HSBC گفت تولیدکنندگان به طور فزاینده‌ای به دنبال کاهش یا جایگزینی مصرف نقره در واکنش به قیمت‌های بالا بوده‌اند و این بانک انتظار دارد این روند ادامه یابد. این بانک پیش‌بینی می‌کند تقاضای صنعتی نقره در سال ۲۰۲۶ به ۶۴۲ میلیون اونس و در سال ۲۰۲۷ به ۶۱۸ میلیون اونس کاهش یابد. همچنین پیش‌بینی می‌شود تقاضای جواهرات در سال جاری به ۱۵۷ میلیون اونس برسد (از ۱۸۹ میلیون اونس در سال ۲۰۲۵). رشد عرضه به تعدیل بازار کمک می‌کند در سمت عرضه، HSBC انتظار دارد تولید معادن در سال ۲۰۲۶ تقریباً بدون تغییر و در سطح ۸۴۸ میلیون اونس باقی بماند و سپس در سال ۲۰۲۷ به ۸۶۸ میلیون اونس افزایش یابد. پیش‌بینی می‌شود عرضه بازیافتی در سال جاری به ۲۱۶ میلیون اونس برسد (از ۱۹۷ میلیون اونس در سال ۲۰۲۵). تضعیف دلار و ژئوپلیتیک می‌توانند حامی قیمت باشند جیمز استیل گفت انتظار برای تضعیف دلار آمریکا و عدم‌اطمینان ژئوپلیتیکی جاری می‌تواند همچنان تا حدی از قیمت نقره حمایت کند. با این حال او هشدار داد: «نسبت طلا به نقره احتمالاً افزایش خواهد یافت که باعث می‌شود نقره حتی در صورت صعود طلا، کاهش یابد.» موسسه HSBC هدف قیمتی پایان سال خود را برای نقره ۷۰ دلار در هر اونس (۲۰۲۶) و ۶۵ دلار در هر اونس (۲۰۲۷) تعیین کرد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

توافق هند و آمریکا؛ از هواپیما تا تغییر مسیر واردات نفت

در یک نگاه هند آماده سفارش ۸۰ میلیارد دلاری هواپیما از بوئینگ است؛ رقم نهایی ممکن است از ۱۰۰ میلیارد دلار فراتر رود. توافق تجاری هند و آمریکا شامل خرید ۵۰۰ میلیارد دلار کالا طی پنج سال آینده است. بیانیه مشترک طی چند روز آینده منتشر می‌شود؛ امضای رسمی در مارس برنامه‌ریزی شده است. تغییر احتمالی در منابع واردات نفت هند می‌تواند بر قیمت نفت و جریان حمل‌ونقل منطقه‌ای اثر بگذارد. در پی اعلام توافق تجاری جدید میان هند و آمریکا، دهلی‌نو آماده سفارش هواپیماهایی به ارزش ۷۰ تا ۸۰ میلیارد دلار از شرکت بوئینگ است؛ رقمی که با احتساب موتور و قطعات یدکی می‌تواند به بیش از ۱۰۰ میلیارد دلار برسد. این سفارش بخشی از بسته تجاری بزرگ‌تری است که شامل خرید ۵۰۰ میلیارد دلار کالا از آمریکا طی پنج سال آینده می‌شود. وزیر تجارت هند، پیوش گویال، اعلام کرده که بیانیه مشترک دو کشور طی ۴ تا ۵ روز آینده منتشر خواهد شد و امضای رسمی قرارداد در ماه مارس انجام می‌شود. با این حال، تحلیلگران نسبت به جزئیات اجرایی و میزان تعهد واقعی هند ابراز تردید کرده‌اند. مقایسه سفارش هند با رکوردهای قبلی سفارش‌دهنده سال ارزش تقریبی تعداد هواپیما جزئیات مهم قطر ایرویز 2025 بیش از 100 میلیارد دلار 210+ بزرگ‌ترین سفارش بوئینگ 787 و 777-9 هند (پیشنهادی) 2026 70–80 میلیارد دلار (تا 100 میلیارد با قطعات) نامشخص هنوز نهایی نشده؛ بخشی از توافق تجاری آلاسکا ایرلاینز 2026 نامشخص 110+ بزرگ‌ترین سفارش تاریخ این شرکت برای بوئینگ، این سفارش می‌تواند مسیر رشد میان‌مدت را تقویت کند، به‌ویژه با توجه به گسترش بازار هوایی هند. اما زمان‌بندی، تأمین مالی و حساسیت‌های سیاسی—از جمله پرونده‌های حقوقی مرتبط با سقوط هواپیمای در ژوئن ۲۰۲۵—همچنان چالش‌برانگیز باقی مانده‌اند. در سطح کلان، این توافق ممکن است بر منابع واردات نفت هند نیز اثر بگذارد؛ به‌ویژه اگر دهلی‌نو بخشی از خرید خود را از روسیه به سمت آمریکا یا ونزوئلا تغییر دهد. چنین تغییری می‌تواند بر قیمت منطقه‌ای نفت و جریان حمل‌ونقل دریایی تأثیر بگذارد.

خواندن کامل خبر
اخبار سهام و اخبار شاخص‌ها کم اثر

چرا طلا می‌تواند سال آینده باز هم اوج بگیرد: نگاه کارشناسان وال‌استریت

روند صعودی پرقدرت قیمت طلا که این فلز گران‌بها را به سطوح بی‌سابقه رسانده، ممکن است تا سال ۲۰۲۶ نیز ادامه یابد. بر اساس پیش‌بینی تحلیل‌گران وال‌استریت، بسیاری از آنها انتظار دارند طلا به روند رکوردشکنی خود ادامه دهد و در سال ۲۰۲۶ تا ۲۰ درصد دیگر نیز افزایش قیمت را تجربه کند. ثبت یک رشد دو‌رقمی دیگر برای طلا، با توجه به اینکه قیمت این فلز گران‌بها امسال یکی از بهترین عملکردهای خود در چند دهه اخیر را تجربه کرده، هدفی دشوار به نظر می‌رسد. روز چهارشنبه، طلا در حدود ۴۱۸۷ دلار به ازای هر اونس معامله شد و از ابتدای سال تاکنون ۵۷ درصد رشد داشته است. این رشد ناشی از مجموعه‌ای از عوامل صعودی بوده است؛ از جمله افزایش خرید بانک‌های مرکزی، تداوم تورم بالا، و نگرانی سرمایه‌گذاران نسبت به قدرت اقتصاد ایالات متحده و تعرفه‌های تجاری. در ادامه، دیدگاه کارشناسان بازار درباره چشم‌انداز این دارایی امن در سال آینده ارائه می‌شود. بانک آمریکا: ۵۰۰۰ دلار به ازای هر اونس تحلیل‌گران بانک آمریکا پیش‌بینی می‌کنند قیمت طلا در سال آینده تا سطح ۵۰۰۰ دلار افزایش یابد که این امر به معنای رشد حدود ۱۹ درصدی نسبت به سطوح فعلی است. این بانک در یادداشتی اخیر اعلام کرد که انتظار می‌رود عوامل بنیادی صعودی که موجب افزایش قیمت طلا شده‌اند، در سال آینده نیز تداوم یابند. این بانک در این زمینه به عوامل مثبتی همچون افزایش هزینه‌کرد ناشی از کسری بودجه در ایالات متحده و «سیاست‌های کلان اقتصادی غیرمتعارف» دونالد ترامپ، رئیس‌جمهور این کشور، اشاره کرده است. این بانک با اشاره به تحلیل خود از بازارهای صعودی طلا از سال ۱۹۷۰ تاکنون اعلام کرد: «قیمت طلا تنها زمانی از مسیر صعودی بازایستاده که عوامل بنیادیِ محرک آن تغییر کرده باشند. در حال حاضر، بسیاری از این عوامل همچنان پابرجا هستند، بنابراین ما همچنان از طلا حمایت قیمتی می‌بینیم.» با وجود اصلاح اخیر قیمت طلا، این فلز گران‌بها همچنان از منظر بلندمدت «کم‌سرمایه‌گذاری‌شده» باقی مانده است؛ نکته‌ای که تحلیل‌گران نیز بر آن تأکید کرده‌اند. گلدمن ساکس: ۴۹۰۰ دلار به ازای هر اونس دان استرویون، هم‌مدیر بخش پژوهش جهانی کامودیتی‌ها در گلدمن ساکس، اعلام کرد که معتقد است قیمت طلا تا پایان سال آینده می‌تواند به ۴۹۰۰ دلار در هر اونس برسد؛ رقمی که حاکی از رشد حدود ۱۷ درصدی نسبت به سطوح فعلی است. او روز چهارشنبه در گفت‌وگو با بلومبرگ گفت که این پیش‌بینی عمدتاً به دلیل تداوم دو عاملی است که امسال از روند صعودی طلا حمایت کرده‌اند. افزایش خریدهای بانک‌های مرکزی: مدیران ذخایر بانک‌های مرکزی پس از مشاهده مسدود شدن ذخایر خارجی روسیه در پی تهاجم این کشور به اوکراین در سال ۲۰۲۲، دچار نگرانی شدند. او گفت: «آن‌ها نیاز دارند در طلا سرمایه‌‌گذاری کنند، زیرا طلا تنها دارایی واقعی امن است که در خزانه‌های داخلی نگهداری می‌شود.»  کاهش نرخ بهره توسط بانک‌های مرکزی: استرویون گفت که انتظار می‌رود فدرال رزرو در سال آینده حدود ۷۵ نقطه پایه نرخ بهره را کاهش دهد، امری که پیش‌بینی می‌شود سرمایه‌گذاری در دارایی‌های بدون بازده مانند طلا را تحریک کند. او افزود که این روند توسط دیگر بانک‌های مرکزی جهان نیز حمایت خواهد شد، زیرا آن‌ها نیز انتظار می‌رود سیاست‌های پولی خود را در سال آینده تسهیل کنند. کاهش نرخ بهره موجب افزایش فشارهای تورمی خواهد شد و سرمایه‌گذاران احتمالاً برای محافظت در برابر کاهش ارزش پول‌های فیات، به خرید طلا روی خواهند آورد. او گفت که انتظار می‌رود سرمایه‌گذاران خصوصی نیز به روند صعودی طلا کمک کنند و به روندهایی مانند «معامله کاهش ارزش» اشاره کرد؛ روندی که بر اساس آن، دارایی‌های مبتنی بر دلار در پی کاهش ارزش دلار و سایر ارزهای فیات، افت ارزش خواهند داشت. (Debasement trade یا «معامله کاهش ارزش» به نوعی استراتژی سرمایه‌گذاری گفته می‌شود که سرمایه‌گذاران با انتظار کاهش ارزش پول‌های فیات (مثل دلار، یورو و …) وارد دارایی‌هایی می‌شوند که ارزششان در طول زمان حفظ می‌شود یا حتی افزایش می‌یابد.) به گفته وی: «به نظر من، نکته کلیدی درباره میزان افزایش قیمت ناشی از تنوع‌بخشی بخش خصوصی این است که بازار طلا نسبتاً کوچک است.» او اشاره کرد که بازار صندوق‌های قابل معامله طلا (ETF) حدود ۷۰ برابر کوچک‌تر از بازار اوراق قرضه خزانه‌داری آمریکا است. «این دلیل دیگری است که طلا را به عنوان پیشنهاد اصلی ما برای سرمایه‌گذاری بلندمدت در کامودیتی‌ها انتخاب کرده‌ایم.» دویچه بانک: تا ۴۹۵۰ دلار به ازای هر اونس دویچه بانک پیش‌بینی کرده است که قیمت طلا در سال ۲۰۲۶ می‌تواند تا ۴۹۵۰ دلار در هر اونس افزایش یابد، که نشان‌دهنده رشد احتمالی حدود ۱۸ درصدی است. سناریوی پایه این بانک پیش‌بینی می‌کند که طلا سال را در حدود ۴۴۵۰ دلار به ازای هر اونس به پایان برساند. مایکل شوئه، تحلیل‌گر پژوهشی این بانک، در گزارشی اخیر نوشت: «با وجود اصلاح اخیر طلا، جریان سرمایه‌گذاری‌ها به نظر می‌رسد تثبیت شده و این فلز گران‌بها چند سیگنال تکنیکال را نشان داده که حاکی از پایان یافتن «اصلاح موقعیت‌ها» است.» او افزود که به نظر می‌رسد تقاضا از سوی بانک‌های مرکزی و سرمایه‌گذاران صندوق‌های قابل معامله (ETF) نیز همچنان قوی باقی بماند. شوئه نوشت: «این عوامل ما را به ارتقای پیش‌بینی خود برای سال ۲۰۲۶ ترغیب می‌کند.» با این حال، او اشاره کرد که در صورت وقوع اصلاح عمیق‌تر در بازار سهام، کاهش کمتر از حد انتظار نرخ بهره توسط فدرال رزرو در سال آینده، یا کاهش تنش‌های ژئوپولیتیکی، ریسک‌های کاهشی برای این فلز گران‌بها وجود دارد. او افزود: «در چشم‌انداز کلان، ممکن است مدیران ذخایر خریدهای خود را کند کنند و افزایش‌های چشمگیر قیمت واقعی طلا اغلب با اصلاحات قابل توجهی همراه هستند.» اچ‌اس‌بی‌سی: تا ۴۴۰۰ دلار به ازای هر اونس پیش‌بینی اچ‌اس‌بی‌سی نسبت به دیگران کمتر صعودی است اما همچنان خوش‌بینانه باقی مانده است. این بانک اعلام کرده است که انتظار دارد قیمت طلا در سال ۲۰۲۶ در محدوده ۳۶۰۰ تا ۴۴۰۰ دلار به ازای هر اونس معامله شود. در بالاترین سطح این محدوده، رشد احتمالی طلا حدود ۵ درصد خواهد بود. جیمز استیل، تحلیل‌گر ارشد فلزات گران‌بها در اچ‌اس‌بی‌سی، در یادداشتی برای مشتریان در ماه گذشته نوشت: «به نظر می‌رسد تغییرات شدید و احتمالاً دائمی در چشم‌انداز ژئوپولیتیکی، همراه با شکل‌های تندتر ملی‌گرایی—از جمله ملی‌گرایی اقتصادی به شکل تعرفه‌ها—ریسک ژئوپولیتیکی، نوسانات بازارهای مالی و پرسش‌ها درباره استقلال فدرال رزرو و سیاست پولی، احتمالاً ادامه خواهند داشت.» او پیش‌بینی می‌کند که روند صعودی ممکن است در نیمه دوم سال کند شود و به عواملی مانند افزایش عرضه طلا، کاهش احتمالی تقاضای فیزیکی، و تسهیل خریدهای بانک‌های مرکزی فراتر از مرز ۴۰۰۰ دلار اشاره کرد.  

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

بانک HSBC حباب AI را اغراق‌آمیز دانست

بانک HSBC اعلام کرد که احتمال جهش پایانی بازار سهام تا پایان سال بیشتر از اصلاح نزولی است و نگرانی‌ها درباره شکل‌گیری حباب ناشی از سرمایه‌گذاری در هوش مصنوعی را مبالغه‌آمیز می‌داند. مکس کتنر، استراتژیست ارشد چند‌دارایی این بانک، نوشت که بسیاری از مخالفت‌های سرمایه‌گذاران بر نشانه‌های هشدار اولیه متمرکز است—آنچه به‌عنوان «قناری در معدن» شناخته می‌شود—اما HSBC معتقد است ریسک‌های واقعی کمتر از آن چیزی است که روایت بازار القا می‌کند. او اشاره کرد که با وجود تیترهای خبری درباره افزایش هزینه‌های سرمایه‌گذاری در حوزه AI، برنامه‌های کلی شرکت‌ها برای سرمایه‌گذاری همچنان محدود باقی مانده است. همچنین، نگرانی‌ها درباره اخراج‌های گسترده نیز اغراق‌آمیز به نظر می‌رسد؛ چرا که در تماس‌های اخیر درآمدی، اشاره به تعدیل نیرو کاهش یافته و هنوز شواهدی از اخراج‌های گسترده ناشی از AI دیده نمی‌شود. کتنر افزود که افزایش ورود سرمایه به بازار پول اکنون به‌عنوان یک سیگنال خرید معکوس عمل می‌کند، در حالی که شاخص‌های احساسات بازار HSBC در محدوده خنثی قرار دارند. با توجه به اینکه موقعیت‌گیری سرمایه‌گذاران هنوز اشباع نشده است، او نتیجه گرفت که زمینه کلی بازار از رویکرد ریسک‌پذیر تا پایان سال حمایت می‌کند.

خواندن کامل خبر
تحلیل سهام و تحلیل شاخص‌ها کم اثر

گزارش درآمدزایی سه‌ماهه سوم 2025 شرکت بوئينگ

سود هر سهم (EPS) واقعی............. 7.47 - پیش‌بینی............ 0.46- درآمدزایی فصلی (REVENUE) واقعی............ 23.3 میلیارد دلار پیش‌بینی........... 21.93 میلیارد دلار شاخص بورسی وزن تقریبی Boeing Dow Jones (DJIA) حدود 6٪ تا 8٪ S&P 500 S&P 500 حدود 0.3٪ تا 0.5٪ Nasdaq 100 ندارد. شرکت بوئینگ در گزارش مالی اخیر خود، درآمدی فراتر از انتظار ثبت کرده اما سودآوری‌اش به شدت پایین‌تر از پیش‌بینی‌ها بوده است. سود هر سهم (EPS) که انتظار می‌رفت منفی ۲٫۳۸ دلار باشد، به منفی ۷٫۴۷ دلار رسید—یعنی ۲۱۴٪ بدتر از پیش‌بینی‌ها. در مقابل، درآمد شرکت با ثبت ۲۳٫۲۷ میلیارد دلار، ۵٪ بیشتر از برآوردها بوده است. نکات برجسته عملکرد سود هر سهم نسبت به سال گذشته ۲۸٪ افزایش یافته است. درآمد نسبت به سال گذشته ۳۰٪ افزایش یافته است. سود هر سهم نسبت به فصل قبل ۵۰۲٪ کاهش یافته است. درآمد نسبت به فصل قبل ۲٪ افزایش یافته است.

خواندن کامل خبر
اخبار سهام و اخبار شاخص‌ها کم اثر

خلبانان هند گفتند ایمنی بوئینگ 787 باید بررسی شود

بزرگ‌ترین انجمن خلبانان هند از نهاد ناظر هوایی این کشور خواسته است که تمام هواپیماهای بوئینگ 787 شرکت ایر ایندیا را موقتاً از چرخه پرواز خارج کرده و از نظر مشکلات الکتریکی بررسی کند. این درخواست پس از آن مطرح شد که یکی از این هواپیماها در آخر هفته، به‌طور غیرمنتظره‌ای سیستم اضطراری تأمین برق را فعال کرد. این سیستم که به نام توربین هوای رم (RAT) شناخته می‌شود، در مواقع از دست رفتن فشار هیدرولیک یا برق، از بدنه هواپیما خارج شده و وظیفه تأمین برق برای سیستم‌های حیاتی مانند کنترل پرواز و ناوبری را بر عهده دارد. در این مورد، پرواز 117 روز شنبه در شهر بیرمنگام انگلستان به‌سلامت فرود آمد و ایر ایندیا اعلام کرد که بررسی اولیه نشان داده پارامترهای الکتریکی و هیدرولیکی کاملاً نرمال بوده‌اند. کاپیتان چاران‌ویر راندهاوا، رئیس فدراسیون خلبانان هند، گفت: «هرگز نشنیده‌ام که توربین رم بدون از دست رفتن برق یا فشار هیدرولیک فعال شود.» او خواستار بازرسی کامل الکتریکی تمام بوئینگ‌های 787 فعال در هند شد. این دومین بار در سال جاری است که این سیستم در یکی از هواپیماهای ایر ایندیا فعال می‌شود. در ۱۲ ژوئن، پرواز 171 نیز از این سیستم استفاده کرد، اما ۳۰ ثانیه پس از برخاستن از فرودگاه احمدآباد سقوط کرد و منجر به کشته شدن ۲۴۱ نفر از ۲۴۲ سرنشین و ۱۹ نفر روی زمین شد.

خواندن کامل خبر
اخبار سهام و اخبار شاخص‌ها کم اثر

آمریکا و چین توافق بوئینگ را نهایی می‌کنند

سفیر آمریکا در چین، پر‌دو، اعلام کرد که مذاکرات مربوط به سفارش بزرگ هواپیماهای بوئینگ در حال ورود به روزها یا هفته‌های پایانی خود است؛ این مذاکرات برای هر دو طرف—بوئینگ و چین—اهمیت حیاتی دارد. او افزود: روز گذشته گفت‌وگوهای تجاری فعالی با هه لیفِنگ، معاون نخست‌وزیر چین، انجام شده است. این مذاکرات بسیار فعال و سازنده بوده‌اند. نمایندگان آمریکا به‌دنبال صلح و ثبات هستند و رویکردشان نسبت به چین نه نرم است و نه سخت. انتظار می‌رود سفرهای دیپلماتیک بیشتری در آینده انجام شود. در بخش دیگری از اظهارات، پر‌دو گفت: مذاکرات میان آمریکا و چین درباره سفارش «بزرگ» هواپیماهای بوئینگ در مرحله نهایی قرار دارد. روابط میان شی جین‌پینگ و دونالد ترامپ «بسیار خوب و دلگرم‌کننده» توصیف شده است. موضوعات مختلف به‌طور فعال در حال مذاکره هستند. رهبران دو کشور تماس تلفنی خوبی داشته‌اند و مشتاق دیدار در سال آینده هستند.

خواندن کامل خبر
اخبار سهام و اخبار شاخص‌ها کم اثر