EURUSD 1.12073 USD ▲ 0.44%
XAUUSD 3,904.21 USD ▲ 0.75%
AAPL 344.63 USD ▼ 1.23%
WTI 99.40 USD ▼ 4.53%
BTCUSD 77,791.75 USD
SP500 7,580.07 ▼ 1.82%
AUDUSD 0.70083 USD ▼ 0.31%
EURJPY 176.946 JPY ▲ 0.39%

ترمینال خبری

آخرین بروزرسانی ۸ دقیقه پیش

ترمینال خبری یوتوتایمز؛ پوشش لحظه‌ای بازارهای مالی، اقتصاد جهانی، تصمیم‌های بانک‌های مرکزی و تحولات ژئوپلیتیک

آخرین بروزرسانی ۸ دقیقه پیش

بازارهای جهانی در انتظار انتخابات آمریکا؛ افت نفت در سایه امید به توافق با ایران

بازارهای جهانی دوشنبه ۲ نوامبر ۲۰۲۶ را محتاطانه آغاز کردند. افت سهام فناوری، گزارش مالی اپل و انتخابات آمریکا بر بازار سایه انداخت؛ در مقابل، امید به پیشرفت مذاکرات تهران و واشنگتن قیمت نفت را کاهش داد. سرمایه‌گذاران تصمیم‌های بانک‌های مرکزی و داده‌های اقتصادی آمریکا را نیز دنبال می‌کنند. پرسش اصلی، بازده هزینه‌های هوش مصنوعی و پایداری کاهش تنش در خاورمیانه است. در یک نگاه سهام اروپا پس از افت فناوری تقریباً بدون تغییر معامله شد. امید به پیشرفت دیپلماسی ایران و آمریکا قیمت نفت را پایین آورد. تردید درباره بازده سرمایه‌گذاری هوش مصنوعی بر سهام فناوری سایه انداخت. آسیا؛ عملکرد دوگانه بازارها و تداوم نگرانی در صنعت تراشه بازار سهام؛ آرامش نسبی اروپا پس از سقوط فناوری شاخص استوکس ۶۰۰ اروپا حدود ۰٫۰۵ درصد رشد کرد و شاخص جهانی ام‌اس‌سی‌آی تقریباً بدون تغییر ماند. سهام فناوری اروپا ۰٫۴ درصد افزایش یافت. معاملات آتی نزدک و اس‌اندپی ۵۰۰ نیز به‌ترتیب ۰٫۷۶ و ۰٫۳۴ درصد بالا رفتند؛ نشانه‌ای از تلاش بازار آمریکا برای جبران بخشی از افت جمعه. جمعه، اس‌اندپی ۵۰۰ حدود ۱٫۸۲ درصد و نزدک ۲٫۸۶ درصد افت کردند. این کاهش، پرسش درباره تناسب سودآوری شرکت‌ها با هزینه زیرساخت هوش مصنوعی را برجسته کرد. آسیا؛ عملکرد دوگانه بازارها و تداوم نگرانی در صنعت تراشه بازارهای سهام آسیا در روز دوشنبه جهت یکسانی نداشتند. شاخص نیکی ژاپن حدود ۰٫۳ درصد کاهش یافت، در حالی که شاخص کوسپی کره جنوبی ۲٫۲ درصد رشد کرد. شاخص هنگ‌سنگ هنگ‌کنگ نیز ۰٫۵ درصد افزایش یافت و شاخص شانگهای با رشد ۱٫۱ درصدی همراه شد. در ژاپن، سهام گروه سافت‌بانک ۱٫۶ درصد افت کرد و شرکت حافظه‌ساز کیوکسیا نیز پس از ارائه چشم‌اندازی ناامیدکننده از عملکرد مالی، با کاهش ۱۵٫۸ درصدی قیمت سهام روبه‌رو شد. در مقابل، سامسونگ الکترونیکس ۱٫۸ درصد و اس‌کی هاینیکس ۳٫۸ درصد افزایش یافتند. عملکرد متفاوت شرکت‌های نیمه‌رسانا نشان می‌دهد که بازار دیگر تمام شرکت‌های مرتبط با هوش مصنوعی را در یک گروه واحد ارزیابی نمی‌کند. کیفیت پیش‌بینی درآمد، جایگاه رقابتی، ظرفیت تولید و میزان سرمایه‌گذاری موردنیاز، به عوامل تعیین‌کننده‌تری برای ارزش‌گذاری تبدیل شده‌اند. در چین نیز بازگشت فعالیت کارخانه‌ای به محدوده انقباض در ماه اکتبر، نگرانی‌هایی درباره کاهش شتاب اقتصادی ایجاد کرد. با وجود این، مقام‌های بانک مرکزی و نهاد ناظر بر بازار اوراق بهادار این کشور با مؤسسات مالی درباره راهکارهای حمایت از بازار گفت‌وگو کردند. هوش مصنوعی؛ آزمون بازده سرمایه‌گذاری گزارش‌های مالی اخیر آمازون و آلفابت توجه بازار را به هزینه توسعه هوش مصنوعی و زمان بازگشت سرمایه جلب کرده است. نگرانی اصلی، توقف پیشرفت فناوری نیست؛ بلکه احتمال فاصله گرفتن هزینه‌های زیرساختی از درآمد و سودی است که این سرمایه‌گذاری‌ها ایجاد می‌کنند. برآورد تحلیلگران گلدمن ساکس نشان می‌دهد هزینه سرمایه‌ای شرکت‌های بزرگ رایانش ابری ممکن است امسال به ۸۰۰ میلیارد دلار برسد و در سال ۲۰۲۷ تا ۱٫۲ تریلیون دلار افزایش یابد. در مقابل، رشد سود هر سهم شرکت‌های اس‌اندپی ۵۰۰ ممکن است از نزدیک ۳۰ درصد در سال ۲۰۲۶ به حدود ۱۸ درصد در سال آینده کاهش یابد. شرکت‌های دارای جریان نقدی قوی و مزیت رقابتی پایدار موقعیت بهتری دارند. افت اخیر بیش از آنکه پایان رونق هوش مصنوعی باشد، بازبینی انتظارات و آزمون کیفیت سرمایه‌گذاری‌هاست. اپل؛ عملکرد متفاوت در میان غول‌های فناوری سهام اپل در چهار ماه گذشته رشد کرده و در مقایسه با برخی شرکت‌های فناوری، آرامش بیشتری داشته است. یکی از دلایل این تفاوت آن است که اپل برخلاف غول‌های رایانش ابری، میلیاردها دلار برای ساخت مراکز داده هزینه نمی‌کند و کمتر در معرض نگرانی مستقیم درباره بازده سرمایه‌گذاری زیرساختی قرار دارد. نفت؛ امید دیپلماتیک و کاهش صرف ریسک نفت در معاملات دوشنبه بیش از دو درصد افت کرد. طبق گزارش آسوشیتدپرس، برنت با کاهش ۲٫۸ درصدی به ۱۱۰٫۲۴ دلار و نفت خام آمریکا با افت ۳٫۱ درصدی به ۱۰۰٫۸۵ دلار در هر بشکه رسید. گزارش رویترز نیز کاهش بیش از چهاردرصدی قراردادهای آتی نفت آمریکا را نشان می‌داد؛ تفاوت ارقام می‌تواند ناشی از زمان ثبت و نوع قرارداد باشد. عامل اصلی افت، امید به پیشرفت تلاش‌های دیپلماتیک برای جلوگیری از بازگشت جنگ میان آمریکا و ایران بود. وزیر امور خارجه ایران گفت مذاکره‌کنندگان این کشور برای بررسی پیشنهادی درباره بازگشایی تنگه هرمز در قطر حضور دارند؛ بااین‌حال، مذاکرات مستقیمی با آمریکا انجام نمی‌شود و نتیجه تلاش‌ها به پاسخ واشنگتن به پرسش‌ها و شروط ایران بستگی دارد. تنگه هرمز مسیر راهبردی انتقال انرژی است. کاهش محدودیت کشتیرانی می‌تواند صرف ریسک ژئوپلیتیکی نفت را پایین بیاورد؛ اما تا دستیابی به توافقی پایدار، احتمال بازگشت نوسان قیمت‌ها پابرجاست. دلار و اوراق قرضه؛ بازنگری در نقش دارایی امن در بازار ارز، یورو با رشد ۰٫۳۷ درصدی به ۱٫۱۱۹۹ دلار رسید و دلار نزدیک ۱۵۷٫۷۲ ین معامله شد. بازده اوراق دولتی منطقه یورو نیز پس از رشد قیمت اوراق در هفته گذشته تغییر محسوسی نداشت. نگرانی درباره وضعیت مالی فرانسه و ناآرامی‌های خیابانی همچنان بر احساس سرمایه‌گذاران اثر می‌گذارد. انتخابات و داده‌های اقتصادی؛ هفته‌ای تعیین‌کننده انتخابات میان‌دوره‌ای آمریکا سه‌شنبه برگزار می‌شود. سرمایه‌گذاران نگران‌اند پیروزی گسترده دموکرات‌ها به افزایش مالیات شرکت‌ها و مقررات سخت‌گیرانه‌تر هوش مصنوعی منجر شود. نظرسنجی‌ها برتری دموکرات‌ها در مجلس نمایندگان را نشان می‌دهند، اما رقابت سنا نزدیک ارزیابی می‌شود. در کنار انتخابات، نشست بانک‌های مرکزی استرالیا، انگلستان و سوئد و انتشار شاخص فعالیت تولیدی آمریکا اهمیت دارد. گزارش اشتغال غیرکشاورزی آمریکا در جمعه نیز می‌تواند انتظارات نرخ بهره را تغییر دهد. هم‌زمانی ریسک سیاسی، سیاست پولی و گزارش‌های مالی، احتمال نوسان بازارها را افزایش می‌دهد. در مجموع، واکنش دارایی‌ها به این رویدادها به ترتیب انتشار خبرها و میزان اعتبار آن‌ها وابسته خواهد بود. سرمایه‌گذاران باید میان تغییرات کوتاه‌مدت قیمت و تغییر واقعی در بنیادهای اقتصادی تمایز بگذارند؛ زیرا نوسان روزانه به‌تنهایی جهت روند میان‌مدت را تعیین نمی‌کند. در ترجمه برخی نقاط از متن از هوش مصنوعی کمک گرفته شده است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

تقویم مهم بازارهای سهام آمریکا و جهان: ۱۰ آبان تا ۱۵ آبان ۱۴۰۵

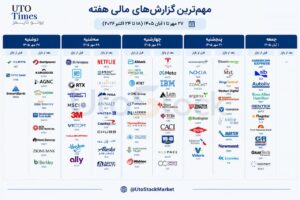
بازارهای مالی جهان در نخستین هفته نوامبر با مجموعه‌ای فشرده از رویدادهای اقتصادی، سیاسی و شرکتی روبه‌رو می‌شوند؛ رویدادهایی که می‌توانند مسیر معاملات را تا پایان سال تغییر دهند. پس از افزایش فشار فروش بر سهام فناوری آمریکا، سرمایه‌گذاران اکنون باید هم‌زمان گزارش‌های مالی شرکت‌های بزرگ، انتخابات میان‌دوره‌ای ایالات متحده، تصمیم احتمالی بانک انگلستان درباره نرخ بهره و گزارش اشتغال آمریکا را ارزیابی کنند. مهم‌ترین پرسش بازار در شرایط کنونی، صرفاً میزان رشد درآمد شرکت‌های فناوری نیست؛ بلکه این است که آیا سرمایه‌گذاری سنگین در هوش مصنوعی می‌تواند در زمانی معقول به درآمد، جریان نقدی و سودآوری پایدار تبدیل شود؟ افت سهام شرکت‌هایی مانند آلفابت، آمازون و اینتل نشان می‌دهد که حتی شرکت‌های بزرگ نیز در صورت ارائه چشم‌انداز ضعیف یا افزایش نگرانی درباره هزینه‌های سرمایه‌ای، از واکنش منفی بازار در امان نیستند. در آمریکا، هم‌زمانی گزارش‌های مالی شرکت‌های اپل، پالانتیر و ای‌ام‌دی با انتخابات میان‌دوره‌ای و انتشار آمار اشتغال، احتمال افزایش نوسان را بالا می‌برد. در اروپا، تصمیم بانک انگلستان و داده‌های تورمی منطقه یورو اهمیت ویژه‌ای دارند؛ درحالی‌که بازارهای آسیایی به داده‌های تولید چین، تجارت خارجی کره جنوبی و مسیر سیاست پولی استرالیا و ژاپن توجه خواهند کرد. برآیند این عوامل، آغاز هفته‌ای حساس است که در آن واکنش بازار به اطلاعات تازه، احتمالاً از خود ارقام نیز مهم‌تر خواهد بود. در یک نگاه آمریکا: گزارش‌های شرکت‌های فناوری و آمار اشتغال، جهت کوتاه‌مدت بازار را تعیین می‌کنند. اروپا: تصمیم بانک انگلستان و داده‌های تورمی، آزمونی برای سهام و ارزهای منطقه هستند. آسیا: داده‌های چین و تجارت نیمه‌رساناها، مهم‌ترین نشانه‌های وضعیت تقاضای منطقه‌اند. چشم‌انداز کلی: نوسان بالا محتمل است و تثبیت روند صعودی به شواهد تازه نیاز دارد. فهرست مهم‌ترین رویدادهای اقتصادی و سهامی هفته دوشنبه ۲ نوامبر ۲۰۲۶ | گزارش‌های مهم سهام سه‌شنبه ۳ نوامبر ۲۰۲۶ | گزارش‌های مهم سهام چهارشنبه ۴ نوامبر ۲۰۲۶ | گزارش‌های مهم سهام پنج‌شنبه ۵ نوامبر ۲۰۲۶ | گزارش‌های مهم سهام جمعه ۶ نوامبر ۲۰۲۶ | گزارش‌های مهم سهام بازار سهام آمریکا؛ آزمون دشوار برای معامله هوش مصنوعی بازار اروپا؛ بانک انگلستان در مرکز توجه بازارهای آسیا؛ چین، نیمه‌رساناها و مسیر نرخ‌های بهره دوشنبه ۲ نوامبر ۲۰۲۶ | گزارش‌های مهم سهام شرکت نماد آخرین قیمت ارزش بازار پیش‌بینی درآمد پیش‌بینی EPS Apple AAPL 344.63 دلار 5.03 تریلیون دلار 113.38 میلیارد دلار 1.99 دلار Berkshire Hathaway A BRK.A 815,600 دلار 1.16 تریلیون دلار 100.93 میلیارد دلار 8,659.08 دلار Berkshire Hathaway B BRK.B 542.49 دلار 1.16 تریلیون دلار 100.93 میلیارد دلار 5.78 دلار Palantir Technologies PLTR 184.11 دلار 442.43 میلیارد دلار 2.17 میلیارد دلار 0.4105 دلار Vertex Pharmaceuticals VRTX 558.88 دلار 141.65 میلیارد دلار 3.41 میلیارد دلار 4.76 دلار British American Tobacco ADR BTI 61.52 دلار 132.14 میلیارد دلار — — Marriott International MAR 399.30 دلار 104.12 میلیارد دلار 6.91 میلیارد دلار 2.83 دلار Grupo Mexico GMBXF 12.04 دلار 93.43 میلیارد دلار 5.95 میلیارد دلار 0.2257 دلار Williams Companies WMB 74.35 دلار 90.94 میلیارد دلار 3 میلیارد دلار 0.5401 دلار BOC Hong Kong ADR BHKLY 131.24 دلار 68.06 میلیارد دلار — — UCB ADR UCBJY 156.80 دلار 59.88 میلیارد دلار — — Diamondback Energy FANG 212.08 دلار 59.39 میلیارد دلار 4.68 میلیارد دلار 5.46 دلار Lonza Group AG ADR LZAGY 77.84 دلار 54.53 میلیارد دلار — — Realty Income O 56.93 دلار 53.85 میلیارد دلار 1.43 میلیارد دلار 0.4062 دلار Entergy ETR 110.11 دلار 52.61 میلیارد دلار 4.17 میلیارد دلار 1.67 دلار Sumitomo ADR SSUMY 10.63 دلار 50.64 میلیارد دلار 11.23 میلیارد دلار 0.2357 دلار سه‌شنبه ۳ نوامبر ۲۰۲۶ | گزارش‌های مهم سهام شرکت نماد آخرین قیمت ارزش بازار پیش‌بینی درآمد پیش‌بینی EPS AMD AMD 504.80 دلار 824.07 میلیارد دلار 13.06 میلیارد دلار 1.94 دلار Amgen AMGN 466.01 دلار 251.94 میلیارد دلار 10.06 میلیارد دلار 5.76 دلار Arista Networks ANET 168.86 دلار 212.97 میلیارد دلار 3.33 میلیارد دلار 1.08 دلار Shopify SHOP 157.49 دلار 202.63 میلیارد دلار 3.74 میلیارد دلار 0.4662 دلار Pfizer PFE 30.52 دلار 173.95 میلیارد دلار 15.91 میلیارد دلار 0.7327 دلار Eaton ETN 369.97 دلار 143.7 میلیارد دلار 8.53 میلیارد دلار 3.54 دلار Marathon Petroleum MPC 444.73 دلار 124.89 میلیارد دلار 46.72 میلیارد دلار 25.38 دلار Booking Holdings BKNG 148.13 دلار 111.3 میلیارد دلار 9.54 میلیارد دلار 4.49 دلار Itaú Unibanco ADR ITUB 7.13 دلار 82.94 میلیارد دلار 9.6 میلیارد دلار 0.2257 دلار Ferrari RACE 395.99 دلار 76.05 میلیارد دلار 2.16 میلیارد دلار 2.70 دلار Energy Transfer ET 20.91 دلار 72 میلیارد دلار 30.98 میلیارد دلار 0.3992 دلار Apollo Global Management APO 115.84 دلار 68.41 میلیارد دلار 5.79 میلیارد دلار 2.22 دلار MPLX MPLX 60.16 دلار 60.99 میلیارد دلار 3.36 میلیارد دلار 1.14 دلار Bayer ADR BAYRY 13.99 دلار 55.46 میلیارد دلار 11.32 میلیارد دلار 0.1206 دلار AMETEK AME 241.12 دلار 55.28 میلیارد دلار 2.12 میلیارد دلار 2.11 دلار Coca-Cola Europacific Partners CCEP 113.22 دلار 50.07 میلیارد دلار 5.68 میلیارد دلار — Teva ADR TEVA 42.09 دلار 49.05 میلیارد دلار 4.25 میلیارد دلار 0.7215 دلار Keurig Dr Pepper KDP 35.84 دلار 48.77 میلیارد دلار 7.33 میلیارد دلار 0.6181 دلار Block XYZ 76.22 دلار 46.08 میلیارد دلار 6.58 میلیارد دلار 1.03 دلار Waters Corporation WAT 462.72 دلار 45.46 میلیارد دلار 1.75 میلیارد دلار 4.00 دلار چهارشنبه ۴ نوامبر ۲۰۲۶ | گزارش‌های مهم سهام شرکت نماد آخرین قیمت ارزش بازار پیش‌بینی درآمد پیش‌بینی EPS Arm ADR ARM 205.97 دلار 219.99 میلیارد دلار 1.07 میلیارد دلار 0.41 دلار McDonald's MCD 258.12 دلار 182.66 میلیارد دلار 7.29 میلیارد دلار 3.38 دلار Qualcomm QCOM 164.79 دلار 175.97 میلیارد دلار 10.14 میلیارد دلار 2.17 دلار Novo Nordisk ADR NVO 40.00 دلار 175.35 میلیارد دلار 11.09 میلیارد دلار 0.7403 دلار Uber UBER 65.25 دلار 133.28 میلیارد دلار 14.67 میلیارد دلار 0.8642 دلار McKesson MCK 994.58 دلار 115.96 میلیارد دلار 109.86 میلیارد دلار 10.71 دلار CVS Health CVS 90.25 دلار 115.43 میلیارد دلار 104.75 میلیارد دلار 1.65 دلار Mitsubishi Corporation MSBHF 30.01 دلار 111.68 میلیارد دلار 27.87 میلیارد دلار 0.3449 دلار Itochu ADR ITOCY 14.69 دلار 102.02 میلیارد دلار 22.82 میلیارد دلار 0.2516 دلار Suncor Energy SU 79.42 دلار 93 میلیارد دلار 11.26 میلیارد دلار 2.25 دلار Emerson Electric EMR 164.94 دلار 92 میلیارد دلار 5.11 میلیارد دلار 1.85 دلار Mitsui & Company ADR MITSY 632.05 دلار 90.06 میلیارد دلار 23.34 میلیارد دلار 12.62 دلار NTT Inc DRC NTTYY 27.45 دلار 89.55 میلیارد دلار 23.11 میلیارد دلار 0.5177 دلار Datadog DDOG 235.27 دلار 84.48 میلیارد دلار 1.14 میلیارد دلار 0.6415 دلار MercadoLibre MELI 1,624.53 دلار 82.36 میلیارد دلار 10.69 میلیارد دلار 9.34 دلار Motorola Solutions MSI 491.53 دلار 81.35 میلیارد دلار 3.25 میلیارد دلار 4.42 دلار AppLovin APP 228.50 دلار 76.47 میلیارد دلار 2.08 میلیارد دلار 4.04 دلار Manulife Financial MFC 44.63 دلار 74.06 میلیارد دلار — 0.8423 دلار Allstate ALL 259.87 دلار 65.71 میلیارد دلار 15.84 میلیارد دلار 6.77 دلار W.W. Grainger GWW 1,359.17 دلار 64.02 میلیارد دلار 5.07 میلیارد دلار 11.67 دلار MetLife MET 100.02 دلار 63.56 میلیارد دلار 19.91 میلیارد دلار 2.75 دلار Cencora COR 330.84 دلار 63.13 میلیارد دلار 87.97 میلیارد دلار 4.57 دلار Aflac AFL 123.89 دلار 62.11 میلیارد دلار 4.11 میلیارد دلار 1.80 دلار Cenovus Energy CVE 32.73 دلار 60.42 میلیارد دلار 11.65 میلیارد دلار 1.04 دلار United Overseas Bank ADR UOVEY 64.42 دلار 53.41 میلیارد دلار 2.71 میلیارد دلار 1.28 دلار Edwards Lifesciences EW 92.01 دلار 53.03 میلیارد دلار 1.68 میلیارد دلار 0.738 دلار Marubeni ADR MARUY 31.05 دلار 50.88 میلیارد دلار 13.02 میلیارد دلار 0.4808 دلار پنج‌شنبه ۵ نوامبر ۲۰۲۶ | گزارش‌های مهم سهام شرکت نماد آخرین قیمت ارزش بازار پیش‌بینی درآمد پیش‌بینی EPS Toyota Motor ADR TM 195.71 دلار 229.46 میلیارد دلار 84.08 میلیارد دلار 3.77 دلار ConocoPhillips COP 154.03 دلار 185.04 میلیارد دلار 18.45 میلیارد دلار 2.97 دلار DBS Group Holdings ADR DBSDY 227.84 دلار 162.59 میلیارد دلار 4.73 میلیارد دلار 3.18 دلار Deutsche Telekom ADR DTEGY 29.00 دلار 139.7 میلیارد دلار 34.75 میلیارد دلار 0.7011 دلار Canadian Natural Resources CNQ 56.11 دلار 115.69 میلیارد دلار 12.35 میلیارد دلار 1.49 دلار Parker-Hannifin PH 899.82 دلار 113.48 میلیارد دلار 5.81 میلیارد دلار 8.21 دلار Southern Company SO 93.71 دلار 107.8 میلیارد دلار 8.37 میلیارد دلار 1.68 دلار Cloudflare NET 280.70 دلار 99.95 میلیارد دلار 736.8 میلیون دلار 0.3423 دلار Duke Energy DUK 127.39 دلار 99.33 میلیارد دلار 8.91 میلیارد دلار 1.88 دلار Airbnb ABNB 164.39 دلار 96.92 میلیارد دلار 4.75 میلیارد دلار 2.85 دلار Monster Beverage MNST 47.34 دلار 92.74 میلیارد دلار 2.49 میلیارد دلار 0.2998 دلار National Australia Bank ADR NABZY 14.48 دلار 90.02 میلیارد دلار — — EOG Resources EOG 165.54 دلار 86.83 میلیارد دلار 7.13 میلیارد دلار 4.41 دلار National Grid ADR NGG 83.95 دلار 84.43 میلیارد دلار — — Simon Property Group SPG 217.75 دلار 82.61 میلیارد دلار 1.63 میلیارد دلار 1.68 دلار The Cigna Group CI 298.23 دلار 78.8 میلیارد دلار 72.65 میلیارد دلار 7.52 دلار Lumentum Holdings LITE 840.70 دلار 76.15 میلیارد دلار 1.25 میلیارد دلار 4.21 دلار DHL ADR DHLGY 32.63 دلار 72.53 میلیارد دلار 24.58 میلیارد دلار 0.4861 دلار Air Products APD 316.43 دلار 70.46 میلیارد دلار 3.32 میلیارد دلار 3.61 دلار Cummins CMI 500.09 دلار 68.84 میلیارد دلار 9.85 میلیارد دلار 8.19 دلار Targa Resources TRGP 314.99 دلار 67.54 میلیارد دلار 4.74 میلیارد دلار 2.70 دلار TC Energy TRP 64.50 دلار 67.23 میلیارد دلار 2.83 میلیارد دلار 0.6025 دلار Engie ADR ENGIY 26.16 دلار 63.59 میلیارد دلار 17.57 میلیارد دلار 0.3106 دلار Nintendo ADR NTDOY 13.10 دلار 60.64 میلیارد دلار 2.99 میلیارد دلار 0.1081 دلار Devon Energy DVN 52.15 دلار 59.97 میلیارد دلار 6.48 میلیارد دلار 1.27 دلار Natera NTRA 414.30 دلار 59.72 میلیارد دلار 707.64 میلیون دلار -0.2682 دلار Cardinal Health CAH 250.48 دلار 58 میلیارد دلار 66.59 میلیارد دلار 2.95 دلار Sempra SRE 86.06 دلار 56.27 میلیارد دلار 3.31 میلیارد دلار 1.20 دلار Swiss Re ADR SSREY 46.46 دلار 54.64 میلیارد دلار 10.83 میلیارد دلار 0.8523 دلار Rheinmetall ADR RNMBY 231.17 دلار 54.04 میلیارد دلار 3.65 میلیارد دلار 1.60 دلار Becton Dickinson BDX 197.88 دلار 53.9 میلیارد دلار 5.11 میلیارد دلار 4.07 دلار Siemens Healthineers ADR SMMNY 23.81 دلار 53.28 میلیارد دلار 7.66 میلیارد دلار 0.3811 دلار Wheaton Precious Metals WPM 116.58 دلار 52.79 میلیارد دلار 875.64 میلیون دلار 1.01 دلار جمعه ۶ نوامبر ۲۰۲۶ | گزارش‌های مهم سهام شرکت نماد آخرین قیمت ارزش بازار پیش‌بینی درآمد پیش‌بینی EPS Tokyo Electron ADR TELWY 30.80 دلار 136.66 میلیارد دلار 5.49 میلیارد دلار 1.32 دلار Enbridge ENB 49.46 دلار 110.23 میلیارد دلار 13.37 میلیارد دلار 0.4991 دلار Moderna MRNA 221.72 دلار 88.52 میلیارد دلار 892.41 میلیون دلار -1.09 دلار KDDI ADR KDDIY 17.97 دلار 68.53 میلیارد دلار 10.04 میلیارد دلار 0.3315 دلار Hong Kong Exchanges & Clearing ADR HKXCY 46.69 دلار 59.2 میلیارد دلار 1.06 میلیارد دلار 0.5146 دلار Constellation Software CNSWF 2,427 دلار 51.46 میلیارد دلار 3.5 میلیارد دلار 29.73 دلار Humana HUM 414.50 دلار 49.77 میلیارد دلار 40.87 میلیارد دلار -1.00 دلار Vistra VST 138.37 دلار 46.44 میلیارد دلار 6.79 میلیارد دلار 2.71 دلار BeOne Medicines DRC ONC 370.33 دلار 42.11 میلیارد دلار 1.75 میلیارد دلار 1.89 دلار Advanced Info Service ADR AVIFY 9.49 دلار 29.77 میلیارد دلار 1.7 میلیارد دلار 0.1342 دلار   ✔️ بیشتر بخوانید: رویدادهای اثرگذار بازارهای جهانی را اینجا دنبال کنید. بازار سهام آمریکا؛ آزمون دشوار برای معامله هوش مصنوعی فشار فروش فناوری و تغییر رفتار سرمایه‌گذاران بازار سهام آمریکا هفته گذشته را در شرایطی به پایان رساند که اعتماد سرمایه‌گذاران به بخشی از شرکت‌های بزرگ فناوری تضعیف شده بود. شاخص اس‌اندپی ۵۰۰ در معاملات پایانی جمعه ۳۰ اکتبر، در محدوده ۷۵۸۰ واحد قرار گرفت و شاخص نزدک کامپوزیت نیز در همان روز افت قابل‌توجهی را تجربه کرد. فشار فروش در سهام فناوری، عملکرد کلی بازار را تحت تأثیر قرار داد و نشان داد که انتشار گزارش‌های مالی مناسب در برخی شرکت‌ها برای حفظ شتاب صعودی کافی نیست. بر اساس داده‌های گزارش‌شده در پایان هفته، اس‌اندپی ۵۰۰ در هفته حدود ۰٫۶ درصد کاهش یافت و نزدک کامپوزیت در ماه اکتبر افتی نزدیک به ۵٫۳ درصد را ثبت کرد. این ارقام، در کنار افت شدید برخی نمادهای فناوری، بیانگر افزایش حساسیت بازار به کیفیت درآمدها، چشم‌انداز سودآوری و هزینه‌های توسعه زیرساخت‌های هوش مصنوعی است. در این میان، کاهش قیمت سهام را نباید الزاماً به معنای تضعیف بنیادی تمام شرکت‌های فناوری دانست. بخشی از فشار فروش می‌تواند حاصل تعدیل انتظارات، شناسایی سود پس از رشدهای قبلی و کاهش تمایل سرمایه‌گذاران به پذیرش ارزش‌گذاری‌های بالا باشد. بااین‌حال، اگر شرکت‌ها نتوانند بازده سرمایه‌گذاری‌های سنگین خود را به‌صورت روشن نشان دهند، احتمال ادامه اصلاح در این بخش افزایش خواهد یافت. آلفابت، آمازون و اینتل؛ چرا بازار به گزارش‌ها واکنش منفی نشان داد؟ گزارش‌های مالی و چشم‌انداز ارائه‌شده از سوی چند شرکت بزرگ، نگرانی درباره پایداری رونق هوش مصنوعی را تشدید کرد. آلفابت با افت درآمد جست‌وجو نسبت به انتظارات و افزایش چشمگیر هزینه‌های سرمایه‌ای روبه‌رو شد. طبق گزارش‌های مبنا، هزینه سرمایه‌ای فصلی این شرکت به حدود ۵۱ میلیارد دلار رسید و جریان نقدی آزاد آن تحت فشار قرار گرفت. افت روزانه ۱۲٫۶ درصدی سهام آلفابت نیز نشان داد که سرمایه‌گذاران نسبت به فاصله میان هزینه‌های زیرساختی و درآمدهای قابل‌تحقق حساس شده‌اند. آمازون نیز با وجود رشد مناسب کسب‌وکار خدمات ابری، نتوانست انتظارات مربوط به سودآوری را به‌طور کامل برآورده کند. این تفاوت میان رشد فروش و کیفیت سود اهمیت زیادی دارد؛ زیرا بازار تنها به افزایش درآمد توجه نمی‌کند، بلکه می‌خواهد بداند چه میزان از این درآمد به سود عملیاتی و جریان نقدی تبدیل می‌شود. در مورد اینتل، ضعف واکنش بازار به گزارش مالی و چشم‌انداز شرکت نشان می‌دهد که بازگشت رقابت‌پذیری در صنعت نیمه‌رساناها همچنان به اجرای موفق برنامه‌های عملیاتی وابسته است. توسعه ظرفیت تولید، هزینه‌های بالای سرمایه‌گذاری و رقابت در بازار پردازنده‌ها، عواملی هستند که می‌توانند دوره بازیابی سودآوری را طولانی کنند. وجه مشترک این شرکت‌ها، لزوماً ضعف یکسان در عملکرد عملیاتی نیست؛ بلکه بازار در حال ارزیابی مجدد ارزش اقتصادی سرمایه‌گذاری‌های بزرگ فناوری است. رشد تقاضا برای هوش مصنوعی زمانی می‌تواند از قیمت سهام حمایت کند که با درآمد تکرارشونده، حاشیه سود قابل‌قبول و جریان نقدی پایدار همراه شود. اپل، پالانتیر و ای‌ام‌دی؛ سه آزمون برای هفته جدید گزارش مالی اپل در دوشنبه ۲ نوامبر، یکی از رویدادهای مهم هفته خواهد بود. سرمایه‌گذاران به وضعیت تقاضا برای آیفون، عملکرد بخش خدمات و چشم‌انداز فروش در فصل تعطیلات پایان سال توجه خواهند کرد. برای اپل، صرف ثبت درآمد بالا کافی نیست؛ راهنمای مدیریت درباره تقاضای مصرف‌کنندگان و توانایی شرکت برای حفظ حاشیه سود نیز اهمیت دارد. پالانتیر نیز در همان روز گزارش می‌دهد. این شرکت در نقطه تلاقی نرم‌افزار، تحلیل داده و هوش مصنوعی قرار دارد؛ بنابراین بازار احتمالاً بر رشد قراردادها، تقاضای مشتریان تجاری و دولتی و میزان تبدیل درآمد به سود تمرکز خواهد کرد. در شرکت‌هایی با ارزش‌گذاری بالا، حتی رشد مناسب نیز ممکن است در صورت پایین‌تر بودن از انتظارات بازار، واکنش منفی ایجاد کند. گزارش ای‌ام‌دی در سه‌شنبه ۳ نوامبر، آزمونی مهم برای صنعت پردازنده و شتاب‌دهنده‌های هوش مصنوعی خواهد بود. سرمایه‌گذاران باید علاوه بر درآمد تحقق‌یافته، چشم‌انداز فروش محصولات مرتبط با مراکز داده، ظرفیت عرضه و روند حاشیه سود را بررسی کنند. گزارش کوالکام در چهارشنبه نیز می‌تواند تصویری تکمیلی از وضعیت تقاضای نیمه‌رساناها ارائه دهد. نکته کلیدی این است که واکنش قیمت به گزارش‌ها تنها به عبور یا عدم عبور از پیش‌بینی‌ها وابسته نیست. اگر نتیجه مالی مناسب باشد اما چشم‌انداز آینده ضعیف‌تر از انتظار ارائه شود، قیمت سهام ممکن است کاهش یابد. در مقابل، راهنمای مثبت و قابل‌اتکا می‌تواند حتی در فضای منفی بازار نیز زمینه بهبود برخی نمادها را فراهم کند. فدرال رزرو، تورم و اشتغال؛ پیوند سیاست پولی با ارزش‌گذاری سهام فدرال رزرو در نشست پایان اکتبر نرخ بهره را در محدوده ۳٫۷۵ تا ۴ درصد حفظ کرد. رأی کمیته با نتیجه ۱۰ به ۲ همراه بود و دو عضو از افزایش ۲۵ واحد پایه‌ای نرخ بهره حمایت کردند. پیام کلی نشست، تداوم احتیاط در تصمیم‌گیری و نیاز به دریافت اطلاعات بیشتر درباره مسیر تورم و فعالیت اقتصادی بود. بر اساس داده‌های گزارش‌شده، شاخص قیمت مخارج مصرف شخصی در سپتامبر نسبت به ماه قبل ۰٫۵ درصد افزایش یافت و رشد سالانه آن به ۳٫۶ درصد رسید. شاخص هسته نیز در مقیاس سالانه ۳٫۱ درصد افزایش داشت. این ارقام همچنان بالاتر از هدف ۲ درصدی فدرال رزرو هستند و نشان می‌دهند که کاهش پایدار تورم هنوز قطعی نیست. در مقابل، برآورد اولیه رشد سالانه اقتصاد آمریکا در سه‌ماهه سوم ۳٫۴ درصد اعلام شد؛ رقمی بالاتر از انتظارهای گزارش‌شده در منابع مبنا. ترکیب رشد اقتصادی نسبتاً قوی و تورم بالاتر از هدف، تصمیم‌گیری بانک مرکزی را دشوار می‌کند: سیاست انقباضی‌تر می‌تواند فشار تورمی را کاهش دهد، اما هم‌زمان هزینه تأمین مالی را بالا ببرد و ارزش فعلی جریان‌های نقدی آتی شرکت‌ها را پایین بیاورد. گزارش اشتغال جمعه ۶ نوامبر، یکی از مهم‌ترین داده‌های هفته خواهد بود. انتظار گزارش‌شده بازار، ایجاد حدود ۵۵ هزار شغل جدید خارج از بخش کشاورزی و ثابت ماندن نرخ بیکاری در ۴٫۲ درصد است. اگر آمار اشتغال به‌مراتب قوی‌تر از انتظار باشد، احتمال تداوم سیاست پولی سخت‌گیرانه می‌تواند افزایش یابد و بر سهام رشدمحور فشار وارد کند. اگر داده‌ها ضعیف باشند، بازده اوراق قرضه ممکن است کاهش یابد؛ اما ضعف شدید بازار کار می‌تواند نگرانی درباره رشد اقتصادی را تشدید کند. بازار اروپا؛ بانک انگلستان در مرکز توجه تصمیم نرخ بهره و حساسیت بازار به تورم در اروپا، مهم‌ترین رویداد پولی هفته تصمیم بانک انگلستان در پنجشنبه ۵ نوامبر است. در گزارش‌های مبنا، احتمال افزایش ۲۵ واحد پایه‌ای نرخ بهره تا ۴ درصد بالا ارزیابی شده است. بااین‌حال، تصمیم نهایی و لحن بیانیه بانک باید تا زمان انتشار رسمی، نامشخص تلقی شود. اگر بانک انگلستان نرخ بهره را افزایش دهد، توجه بازار به ترکیب آرای اعضای کمیته و پیام‌های مربوط به تصمیم‌های آینده معطوف خواهد شد. افزایش نرخ بهره همراه با لحنی محتاطانه ممکن است واکنش متفاوتی نسبت به افزایش نرخ بهره همراه با هشدار درباره تداوم تورم ایجاد کند. به همین دلیل، تنها اندازه تغییر نرخ برای ارزیابی اثر آن بر پوند، اوراق قرضه و سهام کافی نیست. در منطقه یورو نیز انتشار برآورد اولیه تورم اکتبر اهمیت دارد. افزایش فشارهای قیمتی، به‌ویژه در شرایطی که قیمت انرژی در سطح بالایی قرار دارد، می‌تواند فضای کاهش نرخ بهره را محدود کند. در مقابل، کاهش تورم ممکن است به بانک مرکزی اروپا امکان دهد میان کنترل قیمت‌ها و حمایت از فعالیت اقتصادی تعادل برقرار کند. شاخص دکس و فوتسی؛ تفاوت ساختار بازارها شاخص دکس آلمان هفته گذشته با رشد حدود ۲٫۵ درصدی در سطح تقریبی ۲۵٬۸۱۸ واحد قرار گرفت؛ درحالی‌که فوتسی ۱۰۰ بریتانیا رشد هفتگی محدودتری در حدود ۰٫۴ درصد ثبت کرد. این اختلاف نشان می‌دهد که بازارهای اروپایی، با وجود قرار گرفتن در معرض برخی ریسک‌های مشترک، الزاماً رفتار یکسانی ندارند. برای دکس، پایداری تقاضای صنعتی، عملکرد شرکت‌های بزرگ و جهت حرکت بازارهای جهانی اهمیت دارد. اگر افت سهام فناوری آمریکا به سایر صنایع سرایت کند، احتمال افزایش فشار فروش در سهام چرخه‌ای اروپا نیز وجود خواهد داشت. بااین‌حال، بهبود داده‌های اقتصادی یا گزارش‌های مالی مطلوب می‌تواند از شاخص حمایت کند. در فوتسی، وزن شرکت‌های انرژی، دارویی و برخی بنگاه‌های دفاعی‌تر می‌تواند نقش متفاوتی در مقایسه با شاخص‌های فناوری‌محور ایفا کند. افزایش قیمت نفت ممکن است در کوتاه‌مدت از درآمد برخی شرکت‌های انرژی حمایت کند، اما هم‌زمان هزینه انرژی را برای مصرف‌کنندگان و صنایع بالا می‌برد. بنابراین اثر نفت بر کل بازار سهام اروپا یک‌جهته نیست. بریتانیا؛ بودجه، بانک‌ها و پوند در کنار تصمیم بانک مرکزی، تحولات بودجه‌ای بریتانیا نیز بر ارزیابی بازار اثر گذاشته است. بر اساس گزارش‌های مبنا، افزایش اضافه‌مالیات بخش بانکی از ۳ به ۶ درصد برای دوره‌ای محدود مطرح شده است. واکنش بازار به این سیاست، علاوه بر میزان مالیات، به نحوه تأمین مالی هزینه‌های عمومی و حفظ اعتبار مالی دولت بستگی دارد. عملکرد سهام بانک‌ها نیز یکدست نبوده است. نگرانی درباره درآمد، هزینه‌های اعتباری و افزایش مطالبات مشکوک‌الوصول می‌تواند اثر کاهش عدم‌قطعیت مالیاتی را خنثی کند. در مقابل، شرکت‌هایی که چشم‌انداز سودآوری خود را حفظ می‌کنند، ممکن است عملکرد مقاوم‌تری داشته باشند. برای پوند، تصمیم بانک انگلستان و انتظارات مربوط به نرخ‌های بهره در آمریکا اهمیت ویژه‌ای دارد. اگر سیاست پولی بریتانیا سخت‌گیرانه‌تر از انتظار باشد، پوند می‌تواند حمایت شود؛ اما اگر بازار افزایش نرخ را از قبل در قیمت‌ها لحاظ کرده باشد، واکنش مثبت لزوماً پایدار نخواهد بود. جهت حرکت ارزها به تفاوت مسیر سیاست پولی دو اقتصاد وابسته است، نه صرفاً سطح مطلق نرخ بهره. بازارهای آسیا؛ چین، نیمه‌رساناها و مسیر نرخ‌های بهره چین؛ داده‌های تولید در کانون توجه در آسیا، داده‌های شاخص مدیران خرید چین از مهم‌ترین رویدادهای آغاز هفته هستند. گزارش‌های مبنا از قرار گرفتن شاخص رسمی تولید در محدوده انقباض، یعنی کمتر از ۵۰ واحد، حکایت دارند. عدد ۴۹٫۳ برای شاخص رسمی تولید گزارش شده است؛ درحالی‌که برخی پیش‌بینی‌های پیش از انتشار، ارقام متفاوتی را نشان می‌دادند. قرار گرفتن شاخص زیر ۵۰ به معنای آن است که سهم پاسخ‌های حاکی از بهبود شرایط در نظرسنجی از سهم پاسخ‌های حاکی از افت کمتر بوده است؛ اما این شاخص به‌تنهایی اندازه رشد یا انقباض تولید ناخالص داخلی را نشان نمی‌دهد. برای ارزیابی دقیق‌تر اقتصاد چین باید هم‌زمان به سفارش‌های جدید، صادرات، تقاضای داخلی و سیاست‌های حمایتی دولت توجه کرد. ضعف تولید می‌تواند بر صنایع وابسته به تقاضای چین و بازارهای صادراتی منطقه فشار وارد کند. در مقابل، بهبود داده‌ها یا اعلام سیاست‌های حمایتی تازه ممکن است از سهام منطقه‌ای، به‌ویژه شرکت‌های حساس به چرخه اقتصادی، پشتیبانی کند. استرالیا؛ احتمال افزایش نرخ بهره بانک مرکزی استرالیا در سه‌شنبه ۳ نوامبر تصمیم خود را اعلام می‌کند. تحلیل‌های منتشرشده پیش از نشست، احتمال افزایش ۲۵ واحد پایه‌ای نرخ بهره تا ۴٫۸۵ درصد را مطرح کرده‌اند. این پیش‌بینی به تداوم تورم و شتاب افزایش قیمت‌ها وابسته است و نباید به‌عنوان نتیجه قطعی نشست در نظر گرفته شود. افزایش نرخ بهره می‌تواند از دلار استرالیا حمایت کند، اما در همان حال هزینه تأمین مالی خانوارها و شرکت‌ها را افزایش می‌دهد. اگر بانک مرکزی بر ضرورت مهار تورم تأکید کند، بازار ممکن است مسیر سیاست پولی را برای ماه‌های آینده نیز سخت‌گیرانه‌تر ارزیابی کند. در مقابل، لحنی محتاطانه می‌تواند از شدت انتظارات انقباضی بکاهد. کره جنوبی و تایوان؛ تجارت و تقاضای نیمه‌رساناها داده‌های تجارت خارجی کره جنوبی برای ارزیابی تقاضای جهانی نیمه‌رساناها اهمیت دارند. صادرات این کشور از شرایط صنعت تراشه، بازار تجهیزات الکترونیکی و تقاضای خارجی اثر می‌پذیرد. اگر رشد صادرات تقویت شود، می‌تواند نشانه‌ای مثبت برای زنجیره تأمین فناوری باشد؛ هرچند باید مشخص شود این رشد تا چه اندازه گسترده و پایدار است. در تایوان نیز آمار تورم اکتبر مورد توجه قرار می‌گیرد. تداوم تورم بالا می‌تواند احتمال تغییر سیاست پولی در ماه‌های بعد را افزایش دهد. از آنجا که تایوان در زنجیره جهانی تولید تراشه جایگاه مهمی دارد، تحولات این اقتصاد علاوه بر سیاست پولی، از منظر عرضه و تقاضای صنعت نیمه‌رساناها نیز اهمیت دارد. ژاپن؛ رشد دستمزدها و سیاست پولی آمار دستمزدهای ژاپن در پنجشنبه منتشر می‌شود. رشد دستمزدها برای بانک مرکزی این کشور اهمیت دارد؛ زیرا افزایش پایدار درآمد نیروی کار می‌تواند از مصرف داخلی حمایت کند و در صورت تداوم فشار قیمت‌ها، زمینه تغییر سیاست پولی را فراهم سازد. بااین‌حال، رشد دستمزد اسمی به‌تنهایی تصویر کاملی از قدرت خرید خانوارها ارائه نمی‌دهد. اگر تورم سریع‌تر از دستمزدها افزایش یابد، درآمد واقعی ممکن است همچنان تحت فشار باشد. بنابراین بازار باید رشد دستمزد اسمی، تورم و روند مصرف را در کنار یکدیگر بررسی کند. در مجموع، چشم‌انداز آسیا به ترکیبی از داده‌های چین، قدرت صادرات کره جنوبی، تورم منطقه و سیاست پولی استرالیا و ژاپن وابسته است. تقاضای مرتبط با هوش مصنوعی می‌تواند از برخی صنایع حمایت کند، اما برای تبدیل این عامل به روند صعودی پایدار، شواهد بیشتری از رشد تقاضای نهایی و بهبود سودآوری لازم است. نفت و دارایی‌های پرریسک؛ ریسک ژئوپلیتیکی همچنان فعال است قیمت نفت در پایان هفته تحت تأثیر نگرانی‌های ژئوپلیتیکی و تحولات خاورمیانه قرار داشت. گزارش‌های مبنا از افزایش قیمت نفت خام آمریکا تا محدوده ۱۰۴ دلار و قرار گرفتن نفت برنت در سطوح بالاتر حکایت دارند؛ بااین‌حال، به دلیل تفاوت زمان ثبت و مبنای قیمت‌گذاری در گزارش‌ها، این ارقام نباید به‌عنوان قیمت‌های هم‌زمان تلقی شوند. هرگونه تشدید تنش در خاورمیانه یا اختلال در مسیرهای انتقال انرژی می‌تواند ریسک افزایش قیمت نفت را بالا ببرد. چنین وضعیتی برای شرکت‌های تولیدکننده انرژی ممکن است در کوتاه‌مدت سودآور باشد، اما برای صنایع پرمصرف انرژی، حمل‌ونقل و خانوارها هزینه ایجاد می‌کند. افزایش قیمت انرژی همچنین می‌تواند کاهش تورم را دشوارتر سازد و فضای سیاست پولی بانک‌های مرکزی را محدود کند. از سوی دیگر، کاهش تنش‌ها یا افزایش عرضه می‌تواند فشار صعودی بر قیمت نفت را کاهش دهد. بنابراین معامله‌گران باید علاوه بر اخبار سیاسی، داده‌های موجودی نفت و نشانه‌های عرضه و تقاضا را نیز دنبال کنند. در بازار رمزارزها نیز گزارش‌هایی از افت قیمت بیت‌کوین و اتر و وقوع سرقت دارایی‌های دیجیتال منتشر شده است. در ارزیابی این گزارش‌ها، تفکیک داده‌های تأییدشده از ادعاهای اولیه ضروری است؛ به‌ویژه هنگامی که رقم خسارت، دارایی‌های مسدودشده و سازوکار حمله هنوز نیازمند تأیید مستقل باشند. در سطح کلی، ریسک صرافی‌ها، کیف‌پول‌ها، پل‌های میان‌زنجیره‌ای و مجوزهای قراردادی همچنان از موضوعات مهم امنیت دارایی‌های دیجیتال است. ۵. تقویم رویدادهای مهم هفته؛ ۲ تا ۶ نوامبر روز تاریخ رویدادهای مهم اهمیت برای بازار دوشنبه ۲ نوامبر شاخص تولید آمریکا و گزارش‌های اپل و پالانتیر سنجش وضعیت صنعت و تقاضای فناوری سه‌شنبه ۳ نوامبر انتخابات میان‌دوره‌ای آمریکا، تصمیم بانک مرکزی استرالیا و گزارش ای‌ام‌دی ریسک سیاسی، نرخ بهره و تقاضای تراشه چهارشنبه ۴ نوامبر آمار اشتغال خصوصی آمریکا، شاخص خدمات و گزارش کوالکام ارزیابی رشد اقتصادی و صنعت فناوری پنجشنبه ۵ نوامبر تصمیم بانک انگلستان، آمار مطالبات بیکاری آمریکا و دستمزدهای ژاپن سیاست پولی، بازار کار و اقتصاد آسیا جمعه ۶ نوامبر گزارش اشتغال آمریکا و نرخ بیکاری اثرگذاری بر انتظارات نرخ بهره فدرال رزرو منبع: تقویم رویدادهای اقتصادی و گزارش‌های شرکت‌ها در کنار این رویدادها، انتشار داده‌های تورم منطقه یورو، شاخص‌های تولید چین و گزارش‌های شرکت‌های بزرگ اروپایی نیز می‌تواند بر معاملات اثر بگذارد. زمان دقیق انتشار هر داده باید پیش از معامله با تقویم رسمی همان نهاد تطبیق داده شود؛ زیرا تفاوت منطقه زمانی و تغییر ساعت رسمی کشورها ممکن است زمان نمایش رویدادها را تغییر دهد.  

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

ریزش سهام فناوری در آسیا؛ نگرانی از ترکیدن حباب هوش مصنوعی به بازارهای ژاپن و چین رسید

رونق هوش مصنوعی که طی ماه‌های گذشته به یکی از مهم‌ترین محرک‌های رشد بازارهای سهام جهان تبدیل شده بود، اکنون با پرسشی جدی درباره پایداری اقتصادی خود مواجه است. انتشار گزارش‌های مالی شرکت‌های بزرگ فناوری آمریکا، به‌ویژه آمازون و اینتل، بار دیگر توجه سرمایه‌گذاران را به هزینه‌های سنگین توسعه زیرساخت‌های هوش مصنوعی و زمان بازگشت سرمایه جلب کرده است. پیامد این نگرانی‌ها به بازارهای آسیایی نیز رسیده و سهام شرکت‌های نیمه‌رسانا، تجهیزات تراشه‌سازی و فناوری را تحت فشار قرار داده است. در معاملات روز جمعه ۳۰ اکتبر ۲۰۲۶، شاخص نیکی ژاپن در مقطعی تا ۳ درصد کاهش یافت و در پایان معاملات با افت ۲٫۱ درصدی به ۶۳٬۲۹۰٫۱۱ واحد رسید. هم‌زمان، بازار سهام چین نیز با وجود پیشرفت فناوری داخلی و حمایت‌های دولتی، همچنان با ضعف تقاضای مصرف‌کننده و نگرانی از ارزش‌گذاری شرکت‌های هوش مصنوعی دست‌وپنجه نرم می‌کند. این تحولات نشان می‌دهد که بازارها به‌تدریج از مرحله قیمت‌گذاری بر مبنای انتظارات رشد فاصله می‌گیرند و توجه بیشتری به سودآوری واقعی، جریان نقدی و بازده سرمایه‌گذاری معطوف می‌کنند. در یک نگاه شاخص نیکی ژاپن در معاملات جمعه ۲٫۱ درصد افت کرد و سهام شرکت‌های تراشه‌سازی پیشتاز کاهش بودند. شاخص فناوری چین از اوج ژوئن بیش از ۴۰ درصد سقوط کرده است. تزریق ۱۹ میلیارد دلار به صندوق‌های بورسی چین نتوانسته نگرانی‌های بنیادی بازار را برطرف کند. تردید درباره بازده سرمایه‌گذاری در هوش مصنوعی، اکنون به یکی از مهم‌ترین ریسک‌های بازارهای جهانی تبدیل شده است. فشار بر سهام فناوری ژاپن؛ هزینه سنگین رونق هوش مصنوعی بازار سهام ژاپن روز جمعه تحت تأثیر موج فروش سهام فناوری قرار گرفت. شاخص نیکی در ادامه معاملات، پس از افت مقطعی ۳ درصدی، نهایتاً ۲٫۱ درصد کاهش یافت. در مقابل، شاخص گسترده‌تر تاپیکس افت محدودتری معادل یک درصد را تجربه کرد و در مجموع عملکرد هفتگی آن تقریباً بدون تغییر باقی ماند. نیکی نیز با وجود کاهش روز پایانی، هفته را با رشد یک درصدی به پایان رساند. بیشترین فشار فروش متوجه شرکت‌های فعال در زنجیره تأمین صنعت نیمه‌رسانا بود. سهام شرکت ادوَنتست، تولیدکننده تجهیزات آزمون تراشه، ۵٫۹ درصد و سهام توکیو الکترون، از تأمین‌کنندگان مهم تجهیزات ساخت نیمه‌رسانا، ۵٫۲ درصد کاهش یافت. همچنین سهام شرکت ایبیدن ۱۵٫۲ درصد، لیزرتک ۸٫۸ درصد و گروه سافت‌بانک ۶ درصد افت کرد. عامل اصلی این کاهش، نگرانی درباره پایداری هزینه‌کرد شرکت‌های بزرگ برای توسعه زیرساخت‌های هوش مصنوعی بود. گزارش‌های مالی اخیر آمازون و اینتل، به‌ویژه از منظر مصرف بالای نقدینگی، باعث افزایش حساسیت سرمایه‌گذاران نسبت به هزینه‌های توسعه این فناوری شده است. ماکی ساوادا، راهبردپرداز سهام در شرکت نومورا، معتقد است نگرانی درباره سودآوری سرمایه‌گذاری‌های هوش مصنوعی بر قیمت سهام تأثیر گذاشته است. این دیدگاه نشان می‌دهد مسئله اصلی بازار دیگر صرفاً رشد تقاضا برای تراشه نیست، بلکه توانایی شرکت‌ها برای تبدیل این تقاضا به بازده اقتصادی قابل‌اتکاست. با این حال، همه نمادهای بازار ژاپن عملکرد منفی نداشتند. شرکت بازی‌سازی کونامی با رشد ۱۵ درصدی، بهترین عملکرد را میان اعضای شاخص نیکی ثبت کرد و سهام شرکت اورینتال لند، بهره‌بردار مجموعه تفریحی دیزنی توکیو، ۸٫۵ درصد افزایش یافت. بازار چین؛ رونق فناوری در برابر ضعف اقتصاد داخلی شرایط بازار چین پیچیده‌تر به نظر می‌رسد. این کشور در سال ۲۰۲۶ از رشد صادرات مرتبط با تجهیزات و تراشه‌های هوش مصنوعی بهره برده و شرکت‌های فناوری داخلی نیز پیشرفت‌های قابل‌توجهی داشته‌اند؛ بااین‌حال، این دستاوردها نتوانسته‌اند ضعف بازار سهام را جبران کنند. از زمان ثبت اوج در ژوئن، شاخص‌های اصلی سهام چین بیش از ۲۰ درصد کاهش یافته‌اند و وارد محدوده بازار نزولی شده‌اند. شاخص فناوری ستاره ۵۰ که شرکت‌های پیشرو چینی در حوزه هوش مصنوعی و تراشه را در بر می‌گیرد، بیش از ۴۰ درصد از اوج خود فاصله گرفته است. همچنین سهام شرکت یونیتری، تولیدکننده ربات‌های انسان‌نما، پس از جهش ۶۰۰ درصدی در نخستین روز عرضه در ماه اوت، تقریباً نیمی از ارزش خود را از دست داده است. ارزش سهام شرکت سازنده تراشه‌های حافظه سی‌اکس‌ام‌تی نیز از اوج ماه اوت نزدیک به ۳۰ درصد کاهش یافته است. این تحولات نشان می‌دهد حتی شرکت‌هایی که از رشد راهبردی هوش مصنوعی برخوردارند، در برابر تغییر انتظارات سرمایه‌گذاران و اصلاح ارزش‌گذاری مصون نیستند. دولت چین هفته گذشته حدود ۱۹ میلیارد دلار به صندوق‌های قابل معامله در بورس تزریق کرد؛ اقدامی که طبق داده‌های بلومبرگ، بزرگ‌ترین مداخله از اوایل سال ۲۰۲۵ محسوب می‌شود. بااین‌حال، شاخص سی‌اس‌آی ۳۰۰ در معاملات پنجشنبه یک درصد کاهش یافت. این مسئله نشان می‌دهد حمایت مالی دولت، بدون اصلاح مشکلات ساختاری اقتصاد، لزوماً به بازگشت پایدار اعتماد سرمایه‌گذاران منجر نمی‌شود. چرا پیشرفت فناوری برای نجات بازار چین کافی نیست؟ یکی از مهم‌ترین مشکلات اقتصاد چین، فاصله میان عملکرد بخش صادرات‌محور فناوری و وضعیت تقاضای داخلی است. ضعف مصرف خانوارها، رکود طولانی‌مدت بازار مسکن و ظرفیت مازاد تولید در بسیاری از صنایع، همچنان بر چشم‌انداز اقتصادی کشور فشار وارد می‌کنند. نزدیک به ۷۰ درصد ثروت خانوارهای چینی به دارایی‌های ملکی وابسته است. بنابراین، افت ارزش مسکن در سال‌های گذشته، قدرت مالی و اعتماد مصرف‌کنندگان را تحت تأثیر قرار داده است. بخشی از سرمایه خانوارها نیز به بازار سهام منتقل شده بود؛ بازاری که اکنون خود با افت قیمت‌ها مواجه است. گری نگ، اقتصاددان ارشد آسیا و اقیانوسیه در بانک سرمایه‌گذاری ناتیکسیس، کاهش ارزش سهام را حاصل ترکیب معاملات شلوغ در حوزه هوش مصنوعی، ضعف تقاضای داخلی و نبود محرک اقتصادی کافی می‌داند. از سوی دیگر، محدودیت‌های سرمایه‌گذاری برون‌مرزی نیز گزینه‌های سرمایه‌گذاران داخلی را محدودتر کرده است. فشارها به هنگ‌کنگ نیز گسترش یافته و شاخص هنگ‌سنگ از ابتدای سال بیش از ۱۲ درصد کاهش داشته است. وابستگی این بازار به شرکت‌های چینی و فروش سهام از سوی سرمایه‌گذاران سرزمین اصلی، از عوامل تشدیدکننده این روند محسوب می‌شوند. در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

خروج ۱۸٫۵ میلیارد دلار سرمایه از سهام آمریکا طی دو هفته

مشتریان بانک آمریکا هفته گذشته خالص ۳٫۵ میلیارد دلار از سهام آمریکا را فروختند. این روند پس از خروج ۱۵ میلیارد دلار سرمایه در هفته پیش از آن رخ داد؛ به این ترتیب، مجموع خروج سرمایه از سهام آمریکا طی دو هفته به ۱۸٫۵ میلیارد دلار رسید. جیل کری کری هال و تری براون، تحلیلگران بانک آمریکا، اعلام کردند که سرمایه‌گذاران خرد بیشترین نقش را در این موج فروش داشته‌اند. بخش خدمات ارتباطی بزرگ‌ترین خروج هفتگی سرمایه از زمان آغاز ثبت داده‌ها در سال ۲۰۱۸ را تجربه کرد. این بخش شرکت‌هایی مانند متا (META) را در بر می‌گیرد. سهام شرکت‌های صنعتی نیز با فشار فروش سنگینی مواجه شد و خروج سرمایه از این بخش برای سیزدهمین هفته متوالی ادامه یافت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تقویم مهم بازارهای سهام آمریکا و جهان: ۴ آبان تا ۸ آبان ۱۴۰۵

بازارهای جهانی در هفته پایانی اکتبر با مجموعه‌ای از رویدادهای تعیین‌کننده روبه‌رو هستند؛ رویدادهایی که می‌توانند مسیر سهام فناوری، انتظارات نرخ بهره، بازار اوراق قرضه، قیمت انرژی و جریان سرمایه میان مناطق مختلف جهان را تغییر دهند. در آمریکا، انتشار گزارش مالی شرکت‌های بزرگ فناوری هم‌زمان با تصمیم فدرال رزرو، مهم‌ترین آزمون کوتاه‌مدت بازار سهام خواهد بود. در اروپا، تصمیم بانک مرکزی اروپا، فشار هزینه‌های استقراض و نگرانی‌های مالی دولت فرانسه در مرکز توجه قرار دارند. در آسیا نیز نشست مهم حزب کمونیست چین، تصمیم بانک مرکزی ژاپن و آمار رشد اقتصادی کره جنوبی و تایوان می‌توانند تصویر تازه‌ای از وضعیت اقتصاد جهانی ارائه دهند. شرایط کنونی با یک تناقض مهم همراه است: از یک سو، رشد سودآوری شرکت‌ها همچنان از بازار سهام حمایت می‌کند؛ از سوی دیگر، افزایش هزینه انرژی، بازده بالای اوراق قرضه و تردید درباره بازده سرمایه‌گذاری‌های سنگین در هوش مصنوعی، تحمل سرمایه‌گذاران در برابر ارزش‌گذاری‌های بالا را کاهش داده است. به همین دلیل، گزارش‌های مالی پیش رو صرفاً مجموعه‌ای از ارقام درآمد و سود نیستند؛ بلکه آزمونی برای سنجش کیفیت رشد، پایداری تقاضا و توان شرکت‌ها در تبدیل سرمایه‌گذاری به جریان نقدی خواهند بود. در یک نگاه آمریکا: گزارش‌های مایکروسافت، آلفابت و آمازون در کنار تصمیم فدرال رزرو، جهت کوتاه‌مدت بازار سهام و معاملات مرتبط با هوش مصنوعی را مشخص می‌کنند. تورم و انرژی: افزایش بهای نفت و بازده بالای اوراق قرضه، احتمال کاهش سریع نرخ بهره را محدود کرده و حساسیت بازار به داده‌های تورمی را افزایش داده است. اروپا: تصمیم بانک مرکزی اروپا و نگرانی درباره بدهی و بودجه فرانسه، در کنار گزارش رشد اقتصادی منطقه یورو، بر بازار ارز و اوراق قرضه اثر خواهند گذاشت. آسیا: نشست سیاسی چین، تصمیم بانک مرکزی ژاپن و آمار رشد کره جنوبی و تایوان، مهم‌ترین نشانه‌ها برای ارزیابی تقاضای جهانی و چرخه نیمه‌رساناها هستند. فهرست مهم‌ترین رویدادهای اقتصادی و سهامی هفته دوشنبه ۲۶ اکتبر ۲۰۲۶ | گزارش‌های مهم سهام سه‌شنبه ۲۷ اکتبر ۲۰۲۶ | گزارش‌های مهم سهام چهارشنبه ۲۸ اکتبر ۲۰۲۶ | گزارش‌های مهم سهام پنج‌شنبه ۲۹ اکتبر ۲۰۲۶ | گزارش‌های مهم سهام جمعه ۳۰ اکتبر ۲۰۲۶ | گزارش‌های مهم سهام آمریکا؛ آزمون بزرگ سهام فناوری و سیاست پولی اروپا؛ بانک مرکزی، بدهی فرانسه و آزمون تاب‌آوری اقتصاد آسیا؛ چین، ژاپن و اقتصادهای وابسته به نیمه‌رساناها دوشنبه ۲۶ اکتبر ۲۰۲۶ | گزارش‌های مهم سهام شرکت نماد آخرین قیمت ارزش بازار پیش‌بینی درآمد پیش‌بینی EPS Verizon VZ 44.66 دلار 185.55 میلیارد دلار 34.77 میلیارد دلار 1.28 دلار Welltower WELL 237.32 دلار 171.05 میلیارد دلار 3.66 میلیارد دلار 0.645 دلار Cadence Design CDNS 316.49 دلار 87.16 میلیارد دلار 1.61 میلیارد دلار 2.04 دلار Public Storage PSA 309.89 دلار 60.18 میلیارد دلار 1.35 میلیارد دلار 2.35 دلار Nucor NUE 258.11 دلار 58.56 میلیارد دلار 10.83 میلیارد دلار 5.80 دلار Lonza Group AG ADR LZAGY 76.54 دلار 53.48 میلیارد دلار — — Hartford HIG 136.76 دلار 37.04 میلیارد دلار 7.39 میلیارد دلار 3.17 دلار Celestica Inc. CLS 260.01 دلار 29.92 میلیارد دلار 5.44 میلیارد دلار 2.99 دلار Cincinnati Financial CINF 176.30 دلار 27.06 میلیارد دلار 2.64 میلیارد دلار 2.03 دلار Brown & Brown BRO 72.97 دلار 24.42 میلیارد دلار 1.76 میلیارد دلار 1.09 دلار Principal Financial PFG 108.57 دلار 23.24 میلیارد دلار 4.30 میلیارد دلار 2.45 دلار Santos STOSF 5.79 دلار 20.62 میلیارد دلار — — Santos ADR SSLZY 6.48 دلار 20.62 میلیارد دلار — — Brambles ADR BXBLY 30.37 دلار 20.23 میلیارد دلار — — سه‌شنبه ۲۷ اکتبر ۲۰۲۶ | گزارش‌های مهم سهام شرکت نماد آخرین قیمت ارزش بازار پیش‌بینی درآمد پیش‌بینی EPS Visa V 407.92 دلار 748.78 میلیارد دلار 12.09 میلیارد دلار 3.44 دلار Coca-Cola KO 92.71 دلار 398.89 میلیارد دلار 12.91 میلیارد دلار 0.8803 دلار HSBC ADR HSBC 90.68 دلار 309.55 میلیارد دلار 19.16 میلیارد دلار 2.21 دلار HSBC HBCYF 17.67 دلار 309.55 میلیارد دلار 19.16 میلیارد دلار 0.4415 دلار Novartis NVSEF 149.81 دلار 294.84 میلیارد دلار 14.61 میلیارد دلار 2.28 دلار Novartis ADR NVS 151.12 دلار 294.84 میلیارد دلار 14.60 میلیارد دلار 2.28 دلار Boeing BA 188.35 دلار 148.87 میلیارد دلار 24.39 میلیارد دلار -0.2355 دلار Seagate STX 630.49 دلار 143.37 میلیارد دلار 4.13 میلیارد دلار 7.39 دلار S&P Global SPGI 450.31 دلار 130.54 میلیارد دلار 3.64 میلیارد دلار 4.42 دلار Corning GLW 123.69 دلار 106.55 میلیارد دلار 5.02 میلیارد دلار 0.8778 دلار HCA HCA 469.03 دلار 101.55 میلیارد دلار 19.33 میلیارد دلار 6.65 دلار Grupo Mexico GMBXF 12.43 دلار 95.71 میلیارد دلار 5.95 میلیارد دلار 0.2257 دلار Waste Management WM 239.38 دلار 95.68 میلیارد دلار 6.81 میلیارد دلار 2.18 دلار Freeport-McMoRan FCX 65.18 دلار 93.60 میلیارد دلار 7.36 میلیارد دلار 0.8039 دلار American Tower AMT 188.97 دلار 88.05 میلیارد دلار 2.76 میلیارد دلار 1.64 دلار Johnson Controls JCI 143.96 دلار 87.20 میلیارد دلار 7.04 میلیارد دلار 1.58 دلار United Parcel Service UPS 101.06 دلار 85.98 میلیارد دلار 22.19 میلیارد دلار 1.63 دلار Robinhood Markets HOOD 95.07 دلار 85.48 میلیارد دلار 1.43 میلیارد دلار 0.5491 دلار Sherwin-Williams SHW 337.06 دلار 81.34 میلیارد دلار 6.78 میلیارد دلار 3.69 دلار Ecolab ECL 288.53 دلار 80.88 میلیارد دلار 4.70 میلیارد دلار 2.17 دلار Hilton Worldwide HLT 349.63 دلار 78.69 میلیارد دلار 3.36 میلیارد دلار 2.35 دلار Illinois Tool Works ITW 275.75 دلار 78.53 میلیارد دلار 4.26 میلیارد دلار 2.97 دلار چهارشنبه ۲۸ اکتبر ۲۰۲۶ | گزارش‌های مهم سهام شرکت نماد آخرین قیمت ارزش بازار پیش‌بینی درآمد پیش‌بینی EPS Alphabet C GOOG 317.28 دلار 3.90 تریلیون دلار 127.68 میلیارد دلار 3.02 دلار Alphabet A GOOGL 320.21 دلار 3.90 تریلیون دلار 127.69 میلیارد دلار 3.02 دلار Microsoft MSFT 524.51 دلار 3.90 تریلیون دلار 90.61 میلیارد دلار 4.72 دلار GE Vernova GEV 815.00 دلار 217.06 میلیارد دلار 9.74 میلیارد دلار — KLA Corp KLAC 145.61 دلار 190.02 میلیارد دلار 4.04 میلیارد دلار 1.18 دلار Santander ADR SAN 12.84 دلار 185.60 میلیارد دلار 18.14 میلیارد دلار 0.2723 دلار Amphenol APH 74.09 دلار 182.70 میلیارد دلار 9.44 میلیارد دلار 0.7217 دلار Airbus Group NV ADR EADSY 53.60 دلار 170.65 میلیارد دلار 20.64 میلیارد دلار 0.4671 دلار ServiceNow Inc NOW 158.96 دلار 164.34 میلیارد دلار 4.09 میلیارد دلار 1.02 دلار Hitachi ADR HTHIY 35.74 دلار 159.03 میلیارد دلار 18.57 میلیارد دلار 0.3443 دلار T-Mobile US TMUS 146.54 دلار 157.19 میلیارد دلار 23.15 میلیارد دلار 2.89 دلار Advantest DRC ATEYY 205.60 دلار 149.28 میلیارد دلار 2.70 میلیارد دلار 1.32 دلار UBS Group UBS 46.37 دلار 142.19 میلیارد دلار 13.05 میلیارد دلار 0.9159 دلار Fortinet FTNT 179.99 دلار 132.06 میلیارد دلار 2.06 میلیارد دلار 0.8593 دلار ADP ADP 304.16 دلار 120.52 میلیارد دلار 5.48 میلیارد دلار 2.77 دلار Equinor STOHF 49.15 دلار 115.71 میلیارد دلار 33.97 میلیارد دلار 1.37 دلار Equinor ADR EQNR 48.82 دلار 115.71 میلیارد دلار 33.60 میلیارد دلار 1.36 دلار Phillips 66 PSX 283.18 دلار 112.99 میلیارد دلار 45.06 میلیارد دلار 11.84 دلار BNP Paribas ADR BNPQY 46.80 دلار 102.55 میلیارد دلار 15.20 میلیارد دلار 1.64 دلار GSK plc DRC GSK 50.75 دلار 101.52 میلیارد دلار 11.73 میلیارد دلار 1.32 دلار Equinix EQIX 955.03 دلار 94.23 میلیارد دلار 2.56 میلیارد دلار 4.12 دلار Agnico Eagle Mines AEM 173.94 دلار 88.08 میلیارد دلار 3.57 میلیارد دلار 2.53 دلار Canadian Pacific Kansas City CP 89.51 دلار 78.78 میلیارد دلار 4.20 میلیارد دلار 1.31 دلار Vertiv Holdings Co VRT 194.32 دلار 74.81 میلیارد دلار 3.75 میلیارد دلار 1.82 دلار O’Reilly Automotive ORLY 89.92 دلار 72.74 میلیارد دلار 5.01 میلیارد دلار 0.9281 دلار FedEx FDX 298.72 دلار 70.70 میلیارد دلار 22.81 میلیارد دلار 3.31 دلار پنج‌شنبه ۲۹ اکتبر ۲۰۲۶ | گزارش‌های مهم سهام شرکت نماد آخرین قیمت ارزش بازار پیش‌بینی درآمد پیش‌بینی EPS Amazon AMZN 248.00 دلار 2.68 تریلیون دلار 202.10 میلیارد دلار 1.96 دلار Eli Lilly LLY 1,273.46 دلار 1.14 تریلیون دلار 22.42 میلیارد دلار 5.60 دلار Mastercard MA 623.60 دلار 546.28 میلیارد دلار 9.65 میلیارد دلار 5.16 دلار Intel INTC 86.96 دلار 456.93 میلیارد دلار 16.48 میلیارد دلار 0.401 دلار Merck & Co MRK 145.27 دلار 358.41 میلیارد دلار 17.28 میلیارد دلار 2.09 دلار Caterpillar CAT 687.00 دلار 315.80 میلیارد دلار 20.53 میلیارد دلار 7.03 دلار Shell RYDAF 53.50 دلار 307.89 میلیارد دلار 94.90 میلیارد دلار 1.69 دلار Shell ADR SHEL 108.18 دلار 307.89 میلیارد دلار 90.84 میلیارد دلار 3.36 دلار Linde PLC LIN 508.83 دلار 234.56 میلیارد دلار 9.16 میلیارد دلار 4.52 دلار TotalEnergies SE TTE 92.78 دلار 207.80 میلیارد دلار 56.86 میلیارد دلار 3.60 دلار Gilead GILD 156.04 دلار 193.48 میلیارد دلار 7.79 میلیارد دلار 2.17 دلار SanDisk SNDK 1,238.03 دلار 181.27 میلیارد دلار — 0.65 دلار AB InBev ADR BUD 84.26 دلار 166.54 میلیارد دلار 16.27 میلیارد دلار 1.14 دلار BBVA ADR BBVA 24.88 دلار 136.87 میلیارد دلار 12.08 میلیارد دلار 0.6024 دلار Ping An Insurance ADR PNGAY 12.38 دلار 129.26 میلیارد دلار — — British American Tobacco ADR BTI 59.48 دلار 127.92 میلیارد دلار — — Bristol-Myers Squibb BMY 61.48 دلار 125.59 میلیارد دلار 12.72 میلیارد دلار 1.09 دلار Air Liquide ADR AIQUY 39.01 دلار 124.55 میلیارد دلار 8.01 میلیارد دلار — Altria MO 74.31 دلار 124.08 میلیارد دلار 5.31 میلیارد دلار 1.51 دلار Keyence KYCCF 515.00 دلار 121.20 میلیارد دلار 362.79 میلیارد دلار 617.57 دلار Stryker SYK 307.15 دلار 117.81 میلیارد دلار 6.62 میلیارد دلار 3.55 دلار Starbucks SBUX 100.80 دلار 114.89 میلیارد دلار 9.22 میلیارد دلار 0.712 دلار BYD ADR BYDDY 9.09 دلار 99.55 میلیارد دلار 35.01 میلیارد دلار 0.2003 دلار BYD Co Ltd-H BYDDF 9.13 دلار 99.55 میلیارد دلار 35.01 میلیارد دلار 0.2003 دلار Trane Technologies TT 444.90 دلار 97.89 میلیارد دلار 6.50 میلیارد دلار 4.73 دلار AXA ADR AXAHY 46.55 دلار 94.54 میلیارد دلار — — Intercontinental Exchange ICE 162.74 دلار 91.36 میلیارد دلار 2.74 میلیارد دلار 1.96 دلار ING ADR ING 31.84 دلار 90.55 میلیارد دلار 7.06 میلیارد دلار 0.7621 دلار Monster Beverage MNST 46.19 دلار 90.49 میلیارد دلار 2.49 میلیارد دلار 0.2998 دلار ASE Industrial ADR ASX 38.69 دلار 88.27 میلیارد دلار 7.22 میلیارد دلار 0.3209 دلار Japan Tobacco ADR JAPAY 23.98 دلار 85.34 میلیارد دلار 6.37 میلیارد دلار 0.3416 دلار Glencore ADR GLNCY 14.31 دلار 84.39 میلیارد دلار — — Glencore GLCNF 7.16 دلار 84.39 میلیارد دلار — — Quanta Services PWR 546.43 دلار 82.15 میلیارد دلار 10.92 میلیارد دلار 4.95 دلار Mondelez International MDLZ 63.80 دلار 81.43 میلیارد دلار 9.98 میلیارد دلار 0.7142 دلار Enterprise Products Partners LP EPD 37.08 دلار 80.07 میلیارد دلار 15.51 میلیارد دلار 0.7264 دلار جمعه ۳۰ اکتبر ۲۰۲۶ | گزارش‌های مهم سهام شرکت نماد آخرین قیمت ارزش بازار پیش‌بینی درآمد پیش‌بینی EPS ExxonMobil Holdings XOM 183.21 دلار 753.34 میلیارد دلار 115.45 میلیارد دلار 3.99 دلار AbbVie ABBV 285.64 دلار 504.76 میلیارد دلار 17.36 میلیارد دلار 3.74 دلار Chevron CVX 233.21 دلار 457.47 میلیارد دلار 60.55 میلیارد دلار 4.88 دلار Industrial Commercial Bank of China ADR IDCBY 18.44 دلار 416.38 میلیارد دلار 31.74 میلیارد دلار 0.8657 دلار China Construction Bank Corp ADR CICHY 24.95 دلار 335.21 میلیارد دلار 28.33 میلیارد دلار 1.12 دلار Bank of China ADR BACHY 18.97 دلار 311.34 میلیارد دلار 22.87 میلیارد دلار 0.6903 دلار AstraZeneca AZN 171.49 دلار 266.07 میلیارد دلار 16.04 میلیارد دلار 2.59 دلار BP ADR BP 51.32 دلار 131.99 میلیارد دلار 61.07 میلیارد دلار 2.43 دلار Intesa Sanpaolo SpA PK ADR ISNPY 39.39 دلار 113.52 میلیارد دلار 7.90 میلیارد دلار 1.05 دلار Bank of Communications ADR BCMXY 25.40 دلار 100.72 میلیارد دلار 8.99 میلیارد دلار 0.9141 دلار Sanofi ADR SNY 41.60 دلار 99.48 میلیارد دلار 15.33 میلیارد دلار 1.56 دلار General Dynamics GD 349.36 دلار 94.38 میلیارد دلار 13.73 میلیارد دلار 4.12 دلار Caixabank ADR CAIXY 4.14 دلار 87.27 میلیارد دلار 4.89 میلیارد دلار 0.0879 دلار Regeneron Pharmaceuticals REGN 805.02 دلار 80.39 میلیارد دلار 4.54 میلیارد دلار 16.06 دلار Colgate-Palmolive CL 94.04 دلار 74.97 میلیارد دلار 5.34 میلیارد دلار 0.9264 دلار Canadian National Railway CNI 123.15 دلار 74.64 میلیارد دلار 4.63 میلیارد دلار 2.08 دلار NatWest Group ADR NWG 16.80 دلار 66.75 میلیارد دلار 6.18 میلیارد دلار 0.5121 دلار BOC Hong Kong ADR BHKLY 125.11 دلار 65.89 میلیارد دلار — — Imperial Oil IMO 134.80 دلار 65.16 میلیارد دلار 17.05 میلیارد دلار 4.74 دلار Mitsubishi Electric ADR MIELY 60.51 دلار 62.25 میلیارد دلار 9.68 میلیارد دلار 0.8023 دلار Dominion Energy D 65.20 دلار 57.35 میلیارد دلار 4.88 میلیارد دلار 1.19 دلار Hoya Corp ADR HOCPY 166.30 دلار 55.67 میلیارد دلار 1.67 میلیارد دلار 1.22 دلار   ✔️ بیشتر بخوانید: رویدادهای اثرگذار بازارهای جهانی را اینجا دنبال کنید. آمریکا؛ آزمون بزرگ سهام فناوری و سیاست پولی بازار سهام زیر فشار تردید درباره هوش مصنوعی بازار سهام آمریکا در آستانه یکی از شلوغ‌ترین هفته‌های فصل انتشار گزارش‌های مالی قرار دارد. پس از افت سنگین سهام فناوری در روزهای پایانی هفته گذشته، سرمایه‌گذاران اکنون می‌خواهند بدانند آیا اصلاح اخیر فرصتی برای ورود دوباره به بازار است یا نشانه آغاز یک عقب‌نشینی عمیق‌تر. بر اساس گزارش رویترز در ۲۳ اکتبر، شاخص نزدک پس از افت شدید روز پنجشنبه، در پایان معاملات جمعه نیز اندکی کاهش یافت. گزارش‌های مالی و چشم‌انداز هزینه‌ای شرکت متا و شرکت تجهیزات نیمه‌رسانا لام ریسرچ نتوانستند انتظارات بازار را برآورده کنند. این واکنش نشان می‌دهد که حتی عملکرد مالی مناسب نیز در شرایط کنونی برای حمایت از قیمت سهام کافی نیست؛ سرمایه‌گذاران به‌طور فزاینده‌ای درباره میزان هزینه‌های آینده، سرعت رشد درآمد و بازده سرمایه‌گذاری‌ها پرسش می‌کنند. اهمیت این تغییر رفتار را نباید دست‌کم گرفت. در دوره‌ای که بازار به رشد سریع هوش مصنوعی و توسعه زیرساخت‌های آن خوش‌بین بود، افزایش هزینه سرمایه‌ای شرکت‌ها اغلب نشانه‌ای از فرصت‌های آینده تلقی می‌شد. اکنون همان هزینه‌ها می‌توانند به منبع نگرانی تبدیل شوند؛ به‌ویژه هنگامی که تأمین مالی گران‌تر شده و بازده اقتصادی سرمایه‌گذاری‌ها هنوز به‌طور کامل روشن نیست. طبق داده‌های نقل‌شده از مؤسسه ال‌اس‌ای‌جی آی‌بی‌ای‌اس در گزارش رویترز، سود شرکت‌های شاخص اس‌اندپی ۵۰۰ در سه‌ماهه سوم، با توجه به گزارش‌های منتشرشده تا آن زمان، در مسیر رشد بیش از ۳۲ درصدی نسبت به سال قبل قرار داشت. این رقم از قدرت سودآوری شرکت‌های آمریکایی حکایت می‌کند؛ اما تداوم رشد سود به‌تنهایی تضمین‌کننده افزایش قیمت سهام نیست. اگر انتظارات بازار از رشد آینده بیش از اندازه بالا باشد، حتی نتایج مطلوب نیز ممکن است به افت قیمت منجر شوند. در پایان معاملات جمعه ۲۳ اکتبر، شاخص داوجونز با کاهش ۱٫۲۳ درصدی به ۵۲٬۲۱۵ واحد رسید، شاخص اس‌اندپی ۵۰۰ حدود ۰٫۵۲ درصد افت کرد و شاخص نزدک ۱۰۰ نیز ۰٫۲۱ درصد پایین آمد. بازده اوراق خزانه‌داری ده‌ساله آمریکا نزدیک ۵ درصد بود و نفت خام آمریکا در محدوده ۱۰۳ دلار به ازای هر بشکه معامله می‌شد. این ارقام که در گزارش هفتگی تیپ‌رنکس نقل شده‌اند، تصویری از بازاری ارائه می‌کنند که هم‌زمان با فشار هزینه انرژی و تردید درباره سهام فناوری روبه‌روست. مایکروسافت، آلفابت و آمازون؛ سه گزارش برای سنجش بازده هوش مصنوعی مهم‌ترین رویداد شرکتی هفته، انتشار گزارش مالی سه غول فناوری است. مایکروسافت و آلفابت قرار است چهارشنبه ۲۸ اکتبر و آمازون پنجشنبه ۲۹ اکتبر گزارش عملکرد خود را منتشر کنند. نتایج این شرکت‌ها می‌تواند برای ارزیابی تقاضای خدمات ابری، درآمد تبلیغاتی، هزینه توسعه مراکز داده و بازده سرمایه‌گذاری‌های هوش مصنوعی اهمیت ویژه‌ای داشته باشد. سرمایه‌گذاران بیش از گذشته به راهنمایی مدیران درباره هزینه‌های سرمایه‌ای آینده توجه خواهند کرد. برآورد مطرح‌شده در گزارش رویترز، هزینه سرمایه‌ای مجموع شرکت‌های بزرگ ارائه‌دهنده خدمات ابری را در سال جاری نزدیک به ۸۰۰ میلیارد دلار قرار می‌دهد. چنین سطحی از هزینه، نه‌تنها برای خود شرکت‌ها، بلکه برای تولیدکنندگان تراشه، سازندگان تجهیزات، پیمانکاران مراکز داده، شرکت‌های برق و تأمین‌کنندگان زیرساخت نیز پیامد دارد. با این حال، هزینه بالا زمانی برای بازار توجیه‌پذیر است که به رشد درآمد، افزایش بهره‌وری یا مزیت رقابتی پایدار منجر شود. اگر شرکت‌ها همچنان مخارج خود را افزایش دهند، اما سرعت رشد درآمدهای مرتبط با هوش مصنوعی کاهش یابد، بازار ممکن است در ارزش‌گذاری سهام تجدیدنظر کند. در مقابل، رشد قوی خدمات ابری و افزایش شواهد درآمدزایی از هوش مصنوعی می‌تواند اعتماد سرمایه‌گذاران را احیا کند. برای مایکروسافت، روند توسعه خدمات ابری و تبدیل ابزارهای هوش مصنوعی به درآمد تکرارشونده اهمیت دارد. در مورد آلفابت، علاوه بر فعالیت‌های ابری، پایداری درآمد تبلیغات جست‌وجو و تأثیر هوش مصنوعی بر مدل سنتی کسب‌وکار تبلیغاتی مورد توجه خواهد بود. آمازون نیز از دو مسیر قابل ارزیابی است: عملکرد خرده‌فروشی و وضعیت تقاضای مصرف‌کننده از یک سو، و سرمایه‌گذاری و رشد خدمات ابری از سوی دیگر. نکته کلیدی این است که واکنش بازار احتمالاً فقط به مقایسه سود هر سهم با پیش‌بینی تحلیلگران محدود نخواهد شد. میزان هزینه‌های آینده، زمان موردنیاز برای بازگشت سرمایه و چشم‌انداز حاشیه سود می‌توانند حتی از ارقام گذشته مهم‌تر باشند. نیمه‌رساناها؛ از رشد تقاضا تا حساسیت ارزش‌گذاری گزارش‌های اینتل و سندیسک در کنار نتایج شرکت‌های بزرگ فناوری، اطلاعات مهمی درباره وضعیت زنجیره تأمین هوش مصنوعی و بازار تجهیزات رایانشی ارائه خواهند کرد. سرمایه‌گذاران در مورد اینتل به پیشرفت تولید، تقاضای محصولات و برنامه‌های بهبود سودآوری توجه می‌کنند. در مورد سندیسک نیز وضعیت بازار حافظه و ذخیره‌سازی داده‌ها می‌تواند نشانه‌ای از شدت تقاضا برای زیرساخت‌های رایانشی باشد. افت اخیر سهام شرکت‌های نیمه‌رسانا نشان می‌دهد که رشد تقاضا برای محاسبات هوش مصنوعی به‌تنهایی برای جلوگیری از نوسان کافی نیست. اگر بازار از قبل رشد بسیار بالایی را در قیمت‌ها لحاظ کرده باشد، کوچک‌ترین فاصله میان عملکرد واقعی و انتظارات می‌تواند واکنش منفی شدیدی ایجاد کند. از سوی دیگر، شرکت‌هایی که زیرساخت‌های مراکز داده را تأمین می‌کنند، از جمله تولیدکنندگان تجهیزات برق و شبکه، نیز در کانون توجه خواهند بود. گزارش شرکت‌هایی مانند جی‌ای ورنووا و کاترپیلار می‌تواند اطلاعاتی درباره تقاضای برق، توسعه مراکز داده، سفارش‌های صنعتی و سرمایه‌گذاری در زیرساخت ارائه دهد. بنابراین، ارزیابی چرخه هوش مصنوعی باید فراتر از تولیدکنندگان تراشه انجام شود و کل زنجیره سرمایه‌گذاری را در بر گیرد. فدرال رزرو؛ مکث در اکتبر، نگرانی درباره دسامبر دومین محور مهم بازار آمریکا، نشست فدرال رزرو در چهارشنبه ۲۸ اکتبر است. طبق گزارش‌های منتشرشده در پایان هفته گذشته، بازارها احتمال افزایش نرخ بهره در این نشست را پایین ارزیابی می‌کردند. داده‌های نقل‌شده از ال‌اس‌ای‌جی احتمال افزایش نرخ در اکتبر را کمتر از ۱۰ درصد نشان می‌دادند؛ در حالی که احتمال افزایش نرخ در نشست دسامبر در محدوده ۸۰ تا ۸۵ درصد قرار داشت. این انتظارات نشان می‌دهد که بازار میان تصمیم فوری بانک مرکزی و مسیر احتمالی سیاست پولی در ماه‌های آینده تفاوت قائل است. حتی اگر نرخ بهره در اکتبر بدون تغییر بماند، اظهارات رئیس فدرال رزرو، کوین وارش، می‌تواند بر قیمت سهام، اوراق قرضه و دلار اثر بگذارد. سرمایه‌گذاران به دنبال نشانه‌هایی خواهند بود که مشخص کند آیا بانک مرکزی افزایش تورم را موقتی می‌داند یا فشارهای قیمتی، به‌ویژه در بخش انرژی، را تهدیدی پایدار ارزیابی می‌کند. افزایش بهای نفت می‌تواند تصمیم‌گیری را پیچیده‌تر کند. هزینه بالاتر انرژی، مستقیم و غیرمستقیم بر قیمت کالاها و خدمات اثر می‌گذارد و ممکن است کاهش تورم را دشوارتر سازد. در چنین شرایطی، کاهش سریع نرخ بهره کمتر محتمل می‌شود؛ به‌خصوص اگر داده‌های مصرف‌کننده و بازار کار نیز از تداوم تقاضا حکایت داشته باشند. با این حال، نباید احتمال مکث بانک مرکزی را با پایان دوره سیاست پولی انقباضی یکسان دانست. حتی ثابت ماندن نرخ در اکتبر می‌تواند با پیام‌هایی همراه باشد که انتظارات افزایش نرخ در دسامبر را تقویت کند. از همین رو، واکنش بازار به کنفرانس خبری و ارزیابی بانک مرکزی از تورم، احتمالاً به‌اندازه خود تصمیم اهمیت خواهد داشت. گزارش‌های اقتصادی پنجشنبه نیز در این زمینه تعیین‌کننده‌اند. برآورد مقدماتی رشد تولید ناخالص داخلی سه‌ماهه سوم و شاخص هزینه‌های مصرف شخصی ماه سپتامبر، که معیار مهم فدرال رزرو برای سنجش تورم است، می‌توانند انتظارات نرخ بهره را تغییر دهند. در صورت مشاهده تورم مقاوم در کنار رشد اقتصادی قوی، بازار احتمالاً برای مدت طولانی‌تری نرخ‌های بالا را در قیمت‌ها لحاظ خواهد کرد. نفت و اوراق قرضه؛ دو فشار هم‌زمان بر ارزش سهام نفت خام آمریکا در پایان هفته گذشته بار دیگر از مرز ۱۰۰ دلار عبور کرد و نگرانی‌ها درباره اختلال در عرضه انرژی در خاورمیانه افزایش یافت. در گزارش تیپ‌رنکس، نفت برنت در پایان جمعه در محدوده ۱۱۶ دلار به ازای هر بشکه قرار داشت. این ارقام به زمان گزارش مربوط‌اند و نباید به‌عنوان قیمت جاری بازار تلقی شوند؛ با این حال، شدت فشار انرژی در آن مقطع را نشان می‌دهند. افزایش بهای نفت از چند مسیر بر بازار سهام اثر می‌گذارد. نخست، هزینه حمل‌ونقل و تولید را بالا می‌برد؛ دوم، قدرت خرید خانوارها را کاهش می‌دهد؛ و سوم، می‌تواند مسیر تورم و نرخ بهره را تغییر دهد. شرکت‌های فناوری نیز از این فشار مصون نیستند، زیرا توسعه مراکز داده به برق، تجهیزات و سرمایه‌گذاری قابل‌توجه نیاز دارد. در همین حال، بازده اوراق خزانه‌داری ده‌ساله آمریکا نزدیک ۵ درصد باقی مانده بود. بازده بالا، نرخ تنزیل مورد استفاده برای ارزش‌گذاری جریان‌های نقدی آینده را افزایش می‌دهد و می‌تواند به‌ویژه بر سهام رشدی با ارزش‌گذاری بالا فشار وارد کند. ترکیب نرخ‌های بالا و هزینه انرژی بیشتر، در نتیجه، آزمونی جدی برای شرکت‌هایی است که بخش مهمی از ارزش بازارشان به سودهای مورد انتظار در سال‌های آینده وابسته است. انتخابات میان‌دوره‌ای؛ عامل افزوده نوسان انتخابات میان‌دوره‌ای آمریکا در سوم نوامبر نیز در پس‌زمینه بازار قرار دارد. احتمال تغییر توازن قدرت در کنگره می‌تواند انتظارات سرمایه‌گذاران درباره سیاست مالی، مقررات، مالیات و هزینه‌های عمومی را تحت تأثیر قرار دهد. هرچند اثر انتخابات به نتیجه و واکنش سیاسی پس از آن بستگی دارد، هم‌زمانی آن با نشست فدرال رزرو و انتشار گزارش‌های مالی، زمینه افزایش نوسان را فراهم می‌کند. در مجموع، بازار آمریکا در هفته پیش رو با سه پرسش اصلی روبه‌روست: آیا سود شرکت‌ها می‌تواند انتظارات بالا را تأیید کند؟ آیا سرمایه‌گذاری‌های هوش مصنوعی به‌اندازه کافی بازده اقتصادی ایجاد می‌کنند؟ و آیا تورم انرژی، بانک مرکزی را به حفظ سیاست پولی سخت‌گیرانه‌تر سوق می‌دهد؟ پاسخ به این پرسش‌ها می‌تواند جهت بازار را روشن‌تر کند، اما احتمالاً به‌جای یک حرکت یکپارچه، تفاوت عملکرد میان شرکت‌ها و صنایع را افزایش خواهد داد. اروپا؛ بانک مرکزی، بدهی فرانسه و آزمون تاب‌آوری اقتصاد بانک مرکزی اروپا در موقعیت انتظار در اروپا، تصمیم بانک مرکزی اروپا در پنجشنبه ۲۹ اکتبر از مهم‌ترین رویدادهای هفته خواهد بود. بر اساس انتظارات مطرح‌شده در گزارش‌های پیش از نشست، بازار عمدتاً ثابت ماندن نرخ سپرده در سطح ۲٫۵ درصد را پیش‌بینی می‌کرد. این انتظار پس از افزایش نرخ در سپتامبر شکل گرفته و نشان می‌دهد که سیاست‌گذاران ممکن است برای ارزیابی آثار تصمیم قبلی، به زمان بیشتری نیاز داشته باشند. با این حال، ثابت ماندن نرخ بهره به معنای رفع نگرانی‌ها نیست. افزایش اخیر بازده اوراق دولتی، به‌ویژه در فرانسه، فشار تازه‌ای بر شرایط تأمین مالی ایجاد کرده است. نگرانی درباره کسری بودجه، بدهی عمومی و توان دولت برای مدیریت هزینه‌ها می‌تواند هزینه استقراض را بالا نگه دارد و دامنه مانور سیاست‌گذاران را محدود کند. بانک مرکزی اروپا باید میان دو ریسک تعادل برقرار کند: از یک سو، فشارهای تورمی ناشی از انرژی و احتمال انتقال آن به قیمت‌های دیگر؛ از سوی دیگر، ضعف فعالیت اقتصادی و سخت‌تر شدن شرایط اعتباری. اگر داده‌های تازه نشان دهند که شوک انرژی هنوز به افزایش گسترده‌تر قیمت‌ها منجر نشده، مکث در افزایش نرخ قابل‌دفاع‌تر خواهد بود. اما اگر فشار تورمی ماندگار شود، احتمال ادامه سیاست انقباضی در ماه‌های آینده تقویت می‌شود. فرانسه؛ پیوند ریسک مالی و بازار اوراق قرضه فرانسه یکی از نقاط حساس بازارهای اروپایی باقی مانده است. نگرانی‌های بودجه‌ای می‌تواند سرمایه‌گذاران را به مطالبه بازده بالاتر برای خرید اوراق دولتی این کشور وادار کند. افزایش هزینه تأمین مالی، به‌نوبه خود، فضای دولت برای هزینه‌کرد عمومی را محدود می‌کند و ممکن است بر رشد اقتصادی اثر منفی بگذارد. در چنین شرایطی، بازارها نه‌فقط به تصمیم بانک مرکزی، بلکه به پیام‌های آن درباره وضعیت مالی دولت‌ها و شرایط اعتباری نیز توجه خواهند کرد. اگر بازده اوراق فرانسه افزایش بیشتری پیدا کند، فشار می‌تواند به سایر بازارهای منطقه یورو سرایت کند؛ به‌ویژه اگر سرمایه‌گذاران درباره پایداری بدهی عمومی یا هماهنگی سیاست‌های مالی و پولی تردید داشته باشند. در بریتانیا نیز ارائه بودجه دولت در چهارشنبه ۲۸ اکتبر اهمیت دارد. سرمایه‌گذاران به ترکیب مالیات، هزینه‌های عمومی و میزان انتشار اوراق جدید توجه خواهند کرد. هرگونه سیاستی که از نگاه بازار به افزایش کسری بودجه یا فشار تورمی منجر شود، می‌تواند بر پوند و اوراق دولتی اثر بگذارد. در مقابل، بودجه‌ای که از نظر تأمین مالی معتبر ارزیابی شود، احتمالاً به حفظ اعتماد سرمایه‌گذاران کمک می‌کند. داده‌های رشد و تورم؛ تصویر اقتصاد اروپا انتشار داده‌های مقدماتی رشد اقتصادی منطقه یورو در سه‌ماهه سوم و آمار تورم اکتبر کشورهای مهمی مانند آلمان و فرانسه در روز جمعه، به ارزیابی وضعیت اقتصاد اروپا کمک خواهد کرد. شاخص‌های اعتماد مصرف‌کننده و فضای کسب‌وکار نیز می‌توانند نشانه‌هایی از جهت تقاضا و تمایل شرکت‌ها به سرمایه‌گذاری ارائه دهند. برای بازار سهام اروپا، ترکیب رشد ضعیف و نرخ بهره بالا چالش‌برانگیز است؛ زیرا شرکت‌ها ممکن است هم‌زمان با افزایش هزینه تأمین مالی، با تقاضای کم‌رمق‌تر مواجه شوند. در مقابل، کاهش فشار تورمی بدون افت شدید فعالیت اقتصادی می‌تواند به بهبود چشم‌انداز بازار کمک کند. در مجموع، بازار اروپا در هفته آینده بیش از آنکه به یک رویداد منفرد واکنش نشان دهد، به رابطه میان سیاست پولی، اعتبار مالی دولت‌ها و داده‌های رشد حساس خواهد بود. ثبات نرخ بهره می‌تواند موقتاً از نوسان بکاهد، اما مسئله اصلی همچنان پایداری شرایط مالی و مسیر تورم است. آسیا؛ چین، ژاپن و اقتصادهای وابسته به نیمه‌رساناها چین؛ نشست سیاسی با پیامدهای اقتصادی در آسیا، نشست پنجمین اجلاس عمومی کمیته مرکزی بیستم حزب کمونیست چین که از ۲۶ تا ۲۹ اکتبر در پکن برگزار می‌شود، مهم‌ترین رویداد سیاسی هفته است. اگرچه انتظار می‌رود تمرکز اصلی نشست بر موضوعات سیاسی و راهبردی باشد، سرمایه‌گذاران متن بیانیه پایانی را برای یافتن نشانه‌هایی درباره اولویت‌های اقتصادی، سیاست صنعتی و جهت‌گیری رشد بررسی خواهند کرد. بازار همچنین به انتشار سود صنعتی ماه سپتامبر توجه خواهد داشت. این داده‌ها می‌توانند مشخص کنند که آیا کاهش شتاب سودآوری شرکت‌های صنعتی در ماه اوت ادامه یافته یا نشانه‌هایی از بهبود دیده می‌شود. سودآوری صنعتی اهمیت زیادی دارد، زیرا بر توان شرکت‌ها برای سرمایه‌گذاری، استخدام و بازپرداخت بدهی اثر می‌گذارد. شاخص‌های مدیران خرید بخش تولید و خدمات نیز در ارزیابی وضعیت فعالیت اقتصادی چین اهمیت دارند. بهبود سفارش‌های کارخانه‌ای و تقاضای داخلی می‌تواند به تثبیت انتظارات درباره رشد کمک کند؛ اما اگر داده‌ها از تداوم ضعف تقاضا حکایت داشته باشند، احتمال افزایش فشار برای ارائه حمایت‌های سیاستی بیشتر می‌شود. برای بازارهای جهانی، وضعیت چین از دو جهت مهم است: این کشور یکی از بزرگ‌ترین مراکز تولید صنعتی و مصرف مواد اولیه است و هم‌زمان نقش مهمی در زنجیره تأمین فناوری و کالاهای سرمایه‌ای دارد. بنابراین، هر نشانه‌ای از تغییر مسیر تقاضای چین می‌تواند بر بازار فلزات، انرژی، کالاهای صنعتی و سهام شرکت‌های صادرات‌محور اثر بگذارد. ژاپن؛ مکث بانک مرکزی و تمرکز بر راهنمایی آینده بانک مرکزی ژاپن قرار است در پایان نشست دو روزه خود در جمعه ۳۰ اکتبر تصمیم بگیرد. بر اساس پیش‌بینی مؤسسه آی‌ان‌جی و گزارش‌های بازار، انتظار غالب آن بود که نرخ سیاستی در سطح ۱٫۲۵ درصد ثابت بماند. در این صورت، توجه اصلی به اظهارات کازوئو اوئدا، رئیس بانک مرکزی، درباره زمان افزایش احتمالی بعدی نرخ بهره معطوف خواهد شد. تورم همچنان یکی از عوامل اصلی تصمیم‌گیری است، اما بانک مرکزی باید آثار افزایش قبلی نرخ بر مصرف داخلی، فعالیت اقتصادی و شرایط اعتباری را نیز بسنجد. داده‌های تورم توکیو، خرده‌فروشی و تولید صنعتی در پایان هفته می‌توانند تصویر دقیق‌تری از وضعیت اقتصاد ژاپن ارائه دهند. اگر بانک مرکزی به افزایش نرخ در ماه‌های آینده اشاره کند، ین و بازار اوراق قرضه ژاپن ممکن است واکنش نشان دهند. تغییر مسیر سیاست پولی ژاپن برای بازارهای جهانی نیز اهمیت دارد، زیرا تفاوت نرخ بهره میان ژاپن و اقتصادهای بزرگ دیگر بر جریان سرمایه و معاملات تأمین مالی‌شده با ین اثر می‌گذارد. کره جنوبی و تایوان؛ آزمون تقاضای نیمه‌رساناها کره جنوبی روز سه‌شنبه آمار رشد اقتصادی سه‌ماهه سوم را منتشر می‌کند. پیش‌بینی اجماع بازار که در گزارش آی‌ان‌جی نقل شده، رشد سالانه ۳٫۲ درصدی را در مقایسه با ۳٫۷ درصد در سه‌ماهه دوم نشان می‌دهد؛ در حالی که رشد فصلی می‌تواند به ۰٫۸ درصد برسد. تقاضای نیمه‌رساناها و صادرات مرتبط با فناوری از عوامل مهم پشتیبان اقتصاد کره جنوبی به شمار می‌روند. در تایوان نیز آمار تولید ناخالص داخلی سه‌ماهه سوم روز جمعه منتشر خواهد شد. مؤسسه آی‌ان‌جی رشد سالانه ۱۱٫۴ درصدی را پیش‌بینی کرده بود که بیانگر قدرت تقاضای خارجی و نقش صنعت فناوری در اقتصاد این جزیره است. این رقم یک پیش‌بینی پیش از انتشار داده‌هاست، نه نتیجه نهایی. عملکرد کره جنوبی و تایوان می‌تواند برای سنجش تقاضای جهانی تراشه‌ها و تجهیزات فناوری مفید باشد. با این حال، باید میان رشد فروش در زنجیره نیمه‌رساناها و بازده سهام شرکت‌های فعال در آن تفاوت گذاشت. رشد تقاضای واقعی ممکن است ادامه داشته باشد، اما اگر ارزش‌گذاری سهام بر اساس انتظارات بسیار خوش‌بینانه شکل گرفته باشد، بازار همچنان مستعد اصلاح خواهد بود. تصویر کلی آسیا هفته پیش رو در آسیا ترکیبی از رویدادهای سیاسی، تصمیم‌های پولی و داده‌های رشد اقتصادی را در بر دارد. چین می‌تواند با پیام‌های سیاستی بر انتظارات تقاضای صنعتی اثر بگذارد؛ ژاپن با تصمیم بانک مرکزی بر بازار ارز و اوراق قرضه اثرگذار است؛ و کره جنوبی و تایوان نشانه‌هایی از وضعیت چرخه فناوری ارائه می‌کنند. برای سرمایه‌گذاران، مهم‌ترین پرسش آن است که آیا تقاضای فناوری و تجارت منطقه‌ای می‌توانند در برابر نرخ‌های بهره بالا، هزینه انرژی و تردیدهای بازار تاب‌آوری نشان دهند. پاسخ به این پرسش برای سهام آسیایی، بازار کالاها و شرکت‌های وابسته به زنجیره جهانی تولید اهمیت خواهد داشت.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

ریزش بازارهای سهام جهان؛ نگرانی از هوش مصنوعی و جهش نفت، سرمایه‌ها را به سمت اوراق قرضه برد

بازارهای مالی جهان روز پنجشنبه، ۲۲ اکتبر ۲۰۲۶، تحت‌تأثیر مجموعه‌ای از نگرانی‌های اقتصادی، شرکتی و ژئوپلیتیکی با موجی از احتیاط مواجه شدند. انتشار گزارش مالی متا، که در ابتدا به‌دلیل رشد درآمدهای شرکت می‌توانست از سهام فناوری حمایت کند، در نهایت نتوانست اعتماد سرمایه‌گذاران را حفظ کند. نگرانی از هزینه‌های سنگین توسعه هوش مصنوعی، برنامه انتشار سهام بدون حق رأی، فشارهای حقوقی علیه متا و افزایش تنش‌ها در خاورمیانه، فضای بازار را منفی کرد. هم‌زمان، افزایش قیمت نفت و افت بازده اوراق خزانه‌داری آمریکا نشان داد که سرمایه‌گذاران میان خطر اختلال در عرضه انرژی، احتمال تشدید تورم و نگرانی از کندشدن رشد اقتصادی گرفتار شده‌اند. در یک نگاه شاخص جهانی سهام برای ثبت شدیدترین افت روزانه خود در دو هفته گذشته آماده شد و سهام فناوری در آسیا، اروپا و آمریکا تحت فشار قرار گرفت. درآمد متا فراتر از انتظارات بود، اما نگرانی درباره هزینه‌های هوش مصنوعی، تأمین مالی و پرونده‌های حقوقی، اثر مثبت گزارش مالی را خنثی کرد. نفت خام برنت با رشد ۳ درصدی به حدود ۱۱۲ دلار در هر بشکه رسید؛ سطحی نزدیک به بالاترین قیمت پنج ماه اخیر. افزایش تقاضا برای دارایی‌های امن، بازده اوراق ده‌ساله خزانه‌داری آمریکا را ۷ واحد پایه کاهش داد؛ در مقابل، طلا و رمزارزها نیز با افت قیمت مواجه شدند. خوش‌بینی به فناوری زیر سایه هزینه‌های هوش مصنوعی شاخص جهانی سهام که عملکرد بازارهای بزرگ را دنبال می‌کند، در معاملات پنجشنبه حدود ۰٫۴ درصد کاهش یافت. این افت در شرایطی رخ داد که سرمایه‌گذاران پس از انتشار گزارش‌های مالی شرکت‌های بزرگ فناوری، به دنبال نشانه‌هایی از تداوم رشد سودآوری بودند؛ اما نگرانی درباره پایداری این رشد، به‌ویژه در بخش هوش مصنوعی، بر بازارها غلبه کرد. متا، نخستین شرکت از گروه غول‌های زیرساختی هوش مصنوعی که گزارش مالی سه‌ماهه خود را منتشر کرد، از درآمدی بالاتر از پیش‌بینی‌ها خبر داد. بااین‌حال، برنامه این شرکت برای انتشار سهام بدون حق رأی، پرسش‌های تازه‌ای درباره نحوه تأمین مالی سرمایه‌گذاری‌های سنگین آن ایجاد کرد. چنین اقدامی می‌تواند منابع مالی بیشتری در اختیار شرکت قرار دهد، اما هم‌زمان نگرانی درباره هزینه توسعه زیرساخت‌ها، بازده سرمایه‌گذاری‌ها و پیامدهای تأمین مالی برای سهام‌داران را افزایش می‌دهد. متا همچنین با ضربه‌ای حقوقی روبه‌رو شد. یک قاضی در ایالت نیومکزیکو آمریکا این شرکت را در پرونده‌ای مرتبط با حریم خصوصی داده‌ها به پرداخت ۲۵ میلیارد دلار جریمه محکوم کرد. مجموعه این تحولات باعث شد سهام متا حدود ۰٫۸ درصد کاهش یابد. در اروپا نیز شاخص استوکس ۶۰۰ حدود یک درصد افت کرد و شرکت‌های فناوری و صنعتی از جمله ای‌اس‌ام‌ال، اشنایدر الکتریک و زیمنس انرژی تحت فشار قرار گرفتند. معاملات آتی سهام آمریکا نیز کاهش یک تا دو درصدی را نشان می‌دادند؛ نشانه‌ای از احتمال شروع منفی معاملات در وال‌استریت. تسلا؛ کاهش پیش‌بینی هزینه‌ها و افت سهام تسلا نیز پس از انتشار گزارش مالی خود با افت قابل‌توجه قیمت سهام روبه‌رو شد. سهام این شرکت در معاملات پیش از بازگشایی بازار نزدیک به ۵ درصد کاهش یافت. تسلا پیش‌بینی هزینه‌های خود را پایین آورد؛ تحولی که در نگاه نخست می‌تواند به معنای کنترل مخارج باشد، اما ارزیابی دقیق آن به عوامل دیگری از جمله چشم‌انداز تولید، تقاضا، سرمایه‌گذاری‌های آینده و برنامه‌های راهبردی شرکت بستگی دارد. در گزارش رویترز، این تحولات در کنار احتمال ادغام با اسپیس‌ایکس مطرح شده است. بااین‌حال، کاهش پیش‌بینی هزینه‌ها به‌تنهایی نشانه‌ای قطعی از بهبود سودآوری نیست. سرمایه‌گذاران باید بررسی کنند که آیا کاهش مخارج ناشی از افزایش بهره‌وری است یا از تعدیل برنامه‌های توسعه‌ای و تغییر چشم‌انداز کسب‌وکار سرچشمه می‌گیرد. جهش نفت در سایه تنش‌های خاورمیانه در بازار انرژی، نفت خام برنت با افزایش ۳ درصدی به حدود ۱۱۲ دلار در هر بشکه رسید؛ قیمتی نزدیک به بالاترین سطح پنج ماه اخیر. تشدید حملات حوثی‌ها در عربستان سعودی، نگرانی‌ها درباره گسترش درگیری‌ها و احتمال اختلال در عرضه نفت منطقه را افزایش داد. اهمیت این افزایش صرفاً به بازار انرژی محدود نمی‌شود. رشد قیمت نفت می‌تواند هزینه حمل‌ونقل و تولید را بالا ببرد، فشار تورمی ایجاد کند و قدرت خرید خانوارها را کاهش دهد. برای اقتصادهای واردکننده انرژی، این وضعیت به معنای افزایش هزینه واردات و دشوارترشدن مدیریت تورم است. در مقابل، کشورهای صادرکننده نفت ممکن است از افزایش درآمدهای ارزی منتفع شوند؛ هرچند میزان بهره‌مندی آن‌ها به حجم صادرات، ظرفیت تولید و شرایط مالی داخلی وابسته است. در چنین فضایی، بازارها با دو خطر هم‌زمان مواجه‌اند: افزایش تورم ناشی از انرژی و تضعیف رشد اقتصادی در اثر بالا رفتن هزینه‌ها و نااطمینانی ژئوپلیتیکی. اوراق قرضه آمریکا؛ پناهگاه سرمایه در روز پرتنش افزایش نگرانی درباره پیامدهای اقتصادی بحران، تقاضا برای اوراق قرضه دولتی را تقویت کرد. بازده اوراق ده‌ساله خزانه‌داری آمریکا با کاهش ۷ واحد پایه‌ای به ۵٫۰۷۵ درصد رسید؛ افتی که بیشترین کاهش هفتگی بازده در یک هفته را نشان می‌داد. بر اساس گزارش، بازده این اوراق برای نخستین بار طی ۱۳ سال پایین‌تر از بازده اوراق دولتی فرانسه قرار گرفت. کاهش بازده معمولاً با افزایش تقاضا برای اوراق و رشد قیمت آن‌ها همراه است. این حرکت نشان می‌دهد که بخشی از سرمایه‌گذاران، با وجود نگرانی از تورم ناشی از افزایش قیمت نفت، در حال اولویت‌دادن به حفظ سرمایه در برابر خطرهای رشد اقتصادی هستند. در سوی دیگر، اوراق قرضه دولتی فرانسه در ماه جاری تحت فشار قرار گرفته‌اند و بازده آن‌ها برای نخستین بار از سال ۲۰۰۲ از ۵ درصد عبور کرده است. نگرانی درباره توانایی دولت فرانسه در مهار ناآرامی‌های اجتماعی و کنترل هزینه‌های عمومی، از عوامل اثرگذار بر این روند بوده است. در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

بانک آمریکا یا گلدمن ساکس؛ کدام سهام برای سرمایه‌گذاری در سال ۲۰۲۶ جذاب‌تر است؟

بانک آمریکا با ارزش‌گذاری پایین‌تر و پایگاه گسترده مشتریان، گزینه‌ای برای سرمایه‌گذاران ارزش‌محور است؛ در مقابل، گلدمن ساکس با تمرکز بر بازارهای مالی و مدیریت ثروت، ظرفیت بیشتری برای بهره‌گیری از رونق فعالیت‌های سرمایه‌گذاری دارد. پرسش اصلی این است که کدام‌یک می‌تواند در سال ۲۰۲۶ بازدهی جذاب‌تری برای سهام‌داران ایجاد کند؟ در یک نگاه بانک آمریکا با حدود ۷۰ میلیون مشتری، از شبکه بانکی گسترده و سپرده‌های قابل‌توجه برخوردار است. گلدمن ساکس با حدود ۳.۶ تریلیون دلار دارایی تحت مدیریت، در بانکداری سرمایه‌گذاری و مدیریت ثروت جایگاه قدرتمندی دارد. نسبت قیمت به سود پیش‌بینی‌شده بانک آمریکا ۱۱.۵ و برای گلدمن ساکس ۱۳ است؛ بنابراین سهم نخست ارزان‌تر ارزش‌گذاری شده است. با وجود ارزش‌گذاری پایین‌تر بانک آمریکا، عملکرد گذشته گلدمن ساکس برتری داشته است؛ هرچند این برتری تضمینی برای آینده نیست. بانک آمریکا؛ قدرت مقیاس و بانکداری روزمره بانک آمریکا یکی از بزرگ‌ترین مؤسسات مالی ایالات متحده است که از طریق شبکه گسترده شعب و خدمات اعتباری، میلیون‌ها مشتری حقیقی و کسب‌وکار کوچک را پوشش می‌دهد. این بانک در بازار سپرده‌ها، وام‌های مصرفی و خدمات مرتبط با مسکن حضور پررنگی دارد و همین تنوع فعالیت، پایه‌ای برای درآمدزایی مستمر آن فراهم می‌کند. در سال مالی ۲۰۲۵، درآمد گزارش‌شده بانک به حدود ۱۹۱.۶ میلیارد دلار رسید که نسبت به سال قبل حدود ۰.۵ درصد کاهش داشت. سود خالص نیز حدود ۳۰.۵ میلیارد دلار بود و حاشیه سود خالص به نزدیک ۱۵.۹ درصد رسید. این ارقام از توان سودآوری بالا حکایت دارند، اما افت درآمد نشان می‌دهد که اندازه بزرگ بانک لزوماً به رشد سریع منجر نمی‌شود. در کنار این مزایا، بانک با ریسک تغییر نرخ بهره، افت کیفیت اعتباری و هزینه‌های نظارتی مواجه است. فشارهای ناشی از مقررات و الزامات تطبیق نیز می‌توانند بخشی از سودآوری را محدود کنند. بنابراین، جذابیت سهام این بانک به توانایی آن در حفظ سود، کنترل هزینه‌ها و بهبود بازده سرمایه بستگی دارد. گلدمن ساکس؛ وابستگی بیشتر به نبض بازارهای مالی گلدمن ساکس برخلاف بانک آمریکا، تمرکز بیشتری بر بانکداری سرمایه‌گذاری، معاملات بازارهای مالی و مدیریت دارایی دارد. این ساختار به شرکت اجازه می‌دهد از رونق عرضه سهام، ادغام و تملک شرکت‌ها و افزایش فعالیت معاملاتی بهره ببرد؛ بااین‌حال، در دوره‌های رکود یا بی‌ثباتی بازار نیز آسیب‌پذیرتر است. در سال مالی ۲۰۲۵، درآمد گلدمن ساکس حدود ۱۲۵.۱ میلیارد دلار و سود خالص آن نزدیک به ۱۷.۲ میلیارد دلار گزارش شد. حاشیه سود خالص نیز حدود ۱۳.۷ درصد بود. شرکت هم‌زمان در حال بازنگری راهبرد خود و فاصله گرفتن از برخی فعالیت‌های اعتباری مصرف‌کننده است تا منابع بیشتری را به حوزه‌های اصلی خود اختصاص دهد. موفقیت این تغییر مسیر به توانایی مدیریت در تقویت فعالیت‌های نهادی، حفظ مشتریان بزرگ و کنترل ریسک معاملات بستگی دارد. در نتیجه، گلدمن ساکس می‌تواند از رشد بازارهای مالی سود ببرد، اما درآمد آن در مقایسه با بانکداری خرد، بیشتر در معرض نوسان قرار دارد. مقایسه ارزش‌گذاری و ریسک شاخص ارزش‌گذاری بانک آمریکا (Bank of America) گلدمن ساکس (Goldman Sachs) نسبت قیمت به سود آتی (Forward P/E) ۱۱.۵ ۱۳.۰ نسبت قیمت به فروش (P/S) ۱.۸ ۲.۱ منبع: اطلاعات ارائه‌شده در بازار بر اساس این شاخص‌ها، سهام بانک آمریکا ارزان‌تر به نظر می‌رسد. بااین‌حال، نسبت‌های ارزش‌گذاری پایین‌تر به‌تنهایی نشانه ارزندگی قطعی نیستند؛ زیرا باید کیفیت سود، بازده سرمایه، هزینه تأمین مالی و چشم‌انداز رشد نیز بررسی شوند. همچنین مقایسه مستقیم جریان نقد آزاد این دو بانک باید با احتیاط انجام شود، چراکه ساختار ترازنامه و جریان‌های نقدی مؤسسات مالی با شرکت‌های غیرمالی تفاوت دارد. کدام سهام برای سال ۲۰۲۶ انتخاب بهتری است؟ بر اساس تحلیل مقاله، گلدمن ساکس از نظر عملکرد تاریخی سهام، از بانک آمریکا و شاخص اس‌اندپی ۵۰۰ پیشی گرفته است. در مقابل، بانک آمریکا با وجود مقیاس عملیاتی بزرگ و ارزش‌گذاری پایین‌تر، نتوانسته هم‌پای شاخص بازار حرکت کند. این سابقه، استدلالی به نفع گلدمن ساکس است؛ اما برای تصمیم‌گیری نهایی باید قیمت خرید، چشم‌انداز سودآوری و شرایط روز بازار نیز بررسی شوند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

بانک آمریکا همچنان انتظار دارد فدرال رزرو در ماه اکتبر نرخ بهره را افزایش دهد

بانک آمریکا (BofA) با وجود اینکه بازارها احتمال افزایش نرخ بهره را تنها ۲۰ درصد برآورد می‌کنند، همچنان پیش‌بینی خود مبنی بر افزایش نرخ بهره فدرال رزرو در نشست ۲۸ اکتبر را حفظ کرده است. این بانک هشدار می‌دهد که تداوم تورم و فعالیت اقتصادی قدرتمند می‌تواند نرخ تورم هسته‌ هزینه‌کرد مصرف شخصی (Core PCE) را تا پایان سال به ۳.۴ درصد برساند.  

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

✅ تقویم مهم بازارهای سهام آمریکا و جهان: ۲۷ مهر تا ۱ آبان ۱۴۰۵

بازارهای جهانی در هفته منتهی به ۲۳ اکتبر، میان دو نیروی متضاد قرار می‌گیرند: از یک سو، گزارش عملکرد شرکت‌های بزرگ می‌تواند تصویری روشن‌تر از وضعیت سودآوری، تقاضای مصرف‌کنندگان و بازده سرمایه‌گذاری در هوش مصنوعی ارائه دهد؛ از سوی دیگر، بازگشت فشارهای تورمی، افزایش قیمت نفت و تردید درباره مسیر نرخ بهره، همچنان ظرفیت ایجاد نوسان در بازار سهام، اوراق قرضه و ارز را دارد. در آمریکا، انتشار گزارش‌های شرکت‌هایی مانند متا، تسلا، نتفلیکس و شرکت‌های نیمه‌رسانا در کنار شاخص‌های فعالیت اقتصادی، محور اصلی توجه سرمایه‌گذاران خواهد بود. در اروپا، آمار تورم و فعالیت اقتصادی می‌تواند انتظارات مربوط به سیاست پولی را تغییر دهد و در آسیا، رشد اقتصادی چین، تورم ژاپن و تصمیم‌های بانک‌های مرکزی منطقه اهمیت ویژه‌ای خواهند داشت. در یک نگاه آمریکا: گزارش‌های متا و تسلا در کنار آمار تورم و فعالیت اقتصادی، جهت کوتاه‌مدت بازار سهام را تحت تأثیر قرار می‌دهند. اروپا: شاخص‌های اولیه فعالیت اقتصادی و داده‌های تورمی بریتانیا، انتظارات درباره سیاست پولی را به چالش می‌کشند. آسیا: رشد اقتصادی چین و تورم ژاپن، دو عامل مهم برای ارزیابی تقاضای جهانی و مسیر نرخ بهره در منطقه خواهند بود. بازارهای جهانی: قیمت نفت، بازده اوراق قرضه و پایداری سرمایه‌گذاری در هوش مصنوعی، سه متغیر کلیدی برای سنجش ریسک بازار هستند. اهمیت این هفته فقط به نتیجه گزارش‌های مالی محدود نیست. سرمایه‌گذاران باید ارزیابی کنند که آیا رشد سود شرکت‌ها با افزایش هزینه تأمین مالی و مخارج سنگین سرمایه‌گذاری در فناوری‌های نوین سازگار است یا خیر. هم‌زمان، افزایش قیمت نفت می‌تواند هزینه تولید و حمل‌ونقل را بالا ببرد و فضای لازم برای کاهش نرخ بهره را محدود کند. بنابراین، بازار با پرسشی اساسی مواجه است: آیا قدرت سودآوری شرکت‌ها برای جبران ریسک تورم و نرخ بهره کافی خواهد بود؟ فهرست مهم‌ترین رویدادهای اقتصادی و سهامی هفته دوشنبه ۱۹ اکتبر ۲۰۲۶ | گزارش‌های مهم سهام دوشنبه ۱۹ اکتبر ۲۰۲۶ | مهم‌ترین رویدادهای اقتصادی سه‌شنبه ۲۰ اکتبر ۲۰۲۶ | گزارش‌های مهم سهام سه‌شنبه ۲۰ اکتبر ۲۰۲۶ | مهم‌ترین رویدادهای اقتصادی چهارشنبه ۲۱ اکتبر ۲۰۲۶ | گزارش‌های مهم سهام چهارشنبه ۲۱ اکتبر ۲۰۲۶ | مهم‌ترین رویدادهای اقتصادی پنجشنبه ۲۲ اکتبر ۲۰۲۶ | گزارش‌های مهم سهام پنجشنبه ۲۲ اکتبر ۲۰۲۶ | مهم‌ترین رویدادهای اقتصادی جمعه ۲۳ اکتبر ۲۰۲۶ | گزارش‌های مهم سهام جمعه ۲۳ اکتبر ۲۰۲۶ | مهم‌ترین رویدادهای اقتصادی آمریکا؛ آزمون هم‌زمان سود شرکت‌ها، تورم و سرمایه‌گذاری در هوش مصنوعی اروپا؛ تورم، فعالیت اقتصادی و فشار بازار اوراق قرضه آسیا؛ چین، ژاپن و دوراهی رشد اقتصادی و تورم نفت و اوراق قرضه؛ دو متغیر تعیین‌کننده برای همه بازارها تقویم گزارش‌های مالی؛ کدام شرکت‌ها اهمیت بیشتری دارند؟ جمع‌بندی   مهم‌ترین رویدادهای اقتصادی و مالی هفته دوشنبه ۱۹ اکتبر ۲۰۲۶ | گزارش‌های مهم سهام شرکت نماد آخرین قیمت ارزش بازار پیش‌بینی درآمد پیش‌بینی EPS BHP Group BHP ۸۳٫۲۹ دلار ۲۱۱٫۹۵ میلیارد دلار — — Fifth Third Bancorp FITB ۵۰٫۳۷ دلار ۴۵٫۶۸ میلیارد دلار ۳٫۳۴ میلیارد دلار ۰٫۸۳ دلار Steel Dynamics STLD ۲۴۰٫۵۴ دلار ۳۴٫۴۸ میلیارد دلار ۶٫۴۳ میلیارد دلار ۵٫۴۸ دلار WR Berkley WRB ۷۵٫۴۲ دلار ۲۹٫۳۱ میلیارد دلار ۳٫۸۲ میلیارد دلار ۱٫۱۵ دلار Crown Holdings CCK ۱۱۴٫۱۵ دلار ۱۲٫۲۷ میلیارد دلار ۳٫۴۵ میلیارد دلار ۲٫۲۶ دلار Wintrust Financial WTFC ۱۴۴٫۰۸ دلار ۹٫۷۲ میلیارد دلار ۷۵۴٫۹۹ میلیون دلار ۳٫۳۱ دلار Zions Bancorporation ZION ۶۳٫۳۷ دلار ۹٫۲۵ میلیارد دلار ۸۸۹٫۹۸ میلیون دلار ۱٫۶۶ دلار Western Alliance WAL ۷۴٫۵۱ دلار ۸٫۰۲ میلیارد دلار ۹۸۸٫۲۳ میلیون دلار ۲٫۴۳ دلار Cleveland-Cliffs CLF ۱۲٫۱۲ دلار ۶٫۹۱ میلیارد دلار ۵٫۷۱ میلیارد دلار ۰٫۲۲ دلار Iridium Communications IRDM ۴۳٫۷۶ دلار ۴٫۶۴ میلیارد دلار ۲۳۶٫۳۰ میلیون دلار ۰٫۳۴ دلار دوشنبه ۱۹ اکتبر ۲۰۲۶ | مهم‌ترین رویدادهای اقتصادی زمان ارز شاخص / رویداد قبلی پیش‌بینی ۰۱:۱۵ NZD تراز تجاری ماهانه (سپتامبر) ۱٬۳۴۹- میلیون ۷۷۵- میلیون ۰۱:۱۵ NZD تراز تجاری سالانه (سپتامبر) ۵٬۴۴۰- میلیون — ۰۲:۳۵ AUD سخنرانی کنت، عضو بانک مرکزی استرالیا — ۰۵:۳۰ CNY سرمایه‌گذاری در دارایی‌های ثابت سالانه (سپتامبر) ۷٫۲٪- ۷٫۳٪- ۰۵:۳۰ CNY تولید ناخالص داخلی سالانه (سه‌ماهه سوم) ۴٫۳٪ ۴٫۴٪ ۰۵:۳۰ CNY تولید ناخالص داخلی فصلی (سه‌ماهه سوم) ۰٫۹٪ ۱٫۱٪ ۰۵:۳۰ CNY رشد اقتصادی از ابتدای سال تا سه‌ماهه سوم ۴٫۷٪ — ۰۵:۳۰ CNY تولیدات صنعتی سالانه (سپتامبر) ۵٫۲٪ ۵٫۴٪ ۰۵:۳۰ CNY تولیدات صنعتی از ابتدای سال (سپتامبر) ۵٫۳٪ — ۰۵:۳۰ CNY نرخ بیکاری (سپتامبر) ۵٫۳٪ ۵٫۳٪ ۰۵:۳۰ CNY کنفرانس اداره ملی آمار چین — ۰۹:۳۰ EUR سخنرانی الدرسون، عضو بانک مرکزی اروپا — ۱۶:۰۰ CAD تورم کل سالانه (سپتامبر) ۲٫۶٪ ۲٫۶٪ ۱۶:۰۰ CAD تورم هسته ماهانه (سپتامبر) ۰٫۱٪ — ۱۶:۰۰ CAD تورم هسته سالانه (سپتامبر) ۲٫۴٪ — ۱۶:۰۰ CAD شاخص قیمت مصرف‌کننده ماهانه (سپتامبر) ۰٫۱٪- ۰٫۲٪ ۱۶:۰۰ CAD شاخص قیمت مصرف‌کننده سالانه (سپتامبر) ۳٫۰٪ — ۱۹:۰۰ CAD ارزیابی چشم‌انداز کسب‌وکار بانک مرکزی کانادا — سه‌شنبه ۲۰ اکتبر ۲۰۲۶ | گزارش‌های مهم سهام شرکت نماد آخرین قیمت ارزش بازار پیش‌بینی درآمد پیش‌بینی EPS SpaceX SPCX ۱۴۶٫۰۳ دلار ۱٫۹۸ تریلیون دلار — — GE Aerospace GE ۳۱۳٫۸۳ دلار ۳۲۵٫۶۲ میلیارد دلار ۱۲٫۸۵ میلیارد دلار ۲٫۰۰ دلار Netflix NFLX ۷۰٫۵۳ دلار ۲۹۳٫۶۸ میلیارد دلار ۱۲٫۸۷ میلیارد دلار ۰٫۸۲ دلار RTX Corporation RTX ۱۹۳٫۹۲ دلار ۲۶۱٫۳۶ میلیارد دلار ۲۴٫۰۹ میلیارد دلار ۱٫۷۸ دلار Intuitive Surgical ISRG ۴۲۶٫۷۰ دلار ۱۵۰٫۷۴ میلیارد دلار ۲٫۹۱ میلیارد دلار ۲٫۶۵ دلار Chubb CB ۳۵۹٫۷۹ دلار ۱۳۸٫۸۱ میلیارد دلار ۱۵٫۶۹ میلیارد دلار ۶٫۷۹ دلار Capital One Financial COF ۲۰۱٫۷۴ دلار ۱۲۳٫۷۶ میلیارد دلار ۱۶٫۲۵ میلیارد دلار ۵٫۵۰ دلار 3M MMM ۱۶۴٫۷۵ دلار ۸۴٫۹۷ میلیارد دلار ۶٫۶۱ میلیارد دلار ۲٫۳۹ دلار Northrop Grumman NOC ۵۱۹٫۸۶ دلار ۷۳٫۸۵ میلیارد دلار ۱۱٫۱۴ میلیارد دلار ۷٫۱۸ دلار General Motors GM ۸۳٫۹۶ دلار ۷۳٫۶۷ میلیارد دلار ۴۸٫۷۷ میلیارد دلار ۳٫۶۹ دلار United Airlines UAL ۹۶٫۱۰ دلار ۳۱٫۱۹ میلیارد دلار ۱۷٫۸۹ میلیارد دلار ۲٫۵۸ دلار Halliburton HAL ۳۳٫۵۰ دلار ۲۷٫۹۱ میلیارد دلار ۵٫۵۸ میلیارد دلار ۰٫۵۸ دلار سه‌شنبه ۲۰ اکتبر ۲۰۲۶ | مهم‌ترین رویدادهای اقتصادی زمان ارز شاخص / رویداد قبلی پیش‌بینی ۰۴:۳۰ CNY نرخ بهره وام چین (اکتبر) ۳٫۵۰٪ ۳٫۵۰٪ ۰۴:۴۵ CNY نرخ بهره وام چین ۳٫۰۰٪ ۳٫۰۰٪ ۰۹:۳۰ GBP میانگین درآمد با احتساب مزایا (اوت) ۳٫۹٪ ۳٫۸٪ ۰۹:۳۰ GBP تغییرات مدعیان بیکاری (سپتامبر) ۲۷٫۸ هزار ۱۹٫۴ هزار ۰۹:۳۰ GBP تغییرات اشتغال سه‌ماهه (اوت) ۶۷ هزار — ۰۹:۳۰ GBP نرخ بیکاری (اوت) ۴٫۹٪ ۴٫۹٪ ۰۹:۳۰ EUR شاخص قیمت تولیدکننده آلمان ماهانه (سپتامبر) ۱٫۱٪ ۱٫۵٪ ۱۲:۳۰ EUR شاخص وضعیت فعلی اقتصاد آلمان ZEW ۴۷٫۱- — ۱۲:۳۰ EUR انتظارات اقتصادی آلمان ZEW (اکتبر) ۳۴٫۷ ۳۰٫۲ ۱۲:۳۰ EUR شاخص انتظارات اقتصادی منطقه یورو ۲۵٫۸ ۲۳٫۶ ۱۵:۴۵ USD تغییر هفتگی اشتغال ADP ۲۴٫۸ هزار — ۱۶:۰۰ USD مجوزهای ساخت‌وساز (سپتامبر) ۱٫۴۰۳ میلیون ۱٫۳۹۰ میلیون ۱۶:۰۰ USD آغاز ساخت‌وساز مسکن (سپتامبر) ۱٫۲۷۵ میلیون ۱٫۳۰۰ میلیون ۱۶:۰۰ USD تغییر ماهانه آغاز ساخت‌وساز مسکن ۲٫۶٪- — ۱۷:۳۰ USD مدل GDPNow فدرال رزرو آتلانتا (سه‌ماهه سوم) — ۱۷:۳۰ USD شاخص فروش خانه‌های در انتظار معامله (سپتامبر) ۰٫۳٪ ۰٫۴٪- چهارشنبه ۲۱ اکتبر ۲۰۲۶ | گزارش‌های مهم سهام شرکت نماد آخرین قیمت ارزش بازار پیش‌بینی درآمد پیش‌بینی EPS Meta Platforms META ۷۰۹٫۳۳ دلار ۱٫۸۱ تریلیون دلار ۶۳٫۳۴ میلیارد دلار ۶٫۵۸ دلار Tesla TSLA ۳۵۴٫۷۲ دلار ۱٫۴ تریلیون دلار ۲۷٫۹۲ میلیارد دلار ۰٫۴۵ دلار Lam Research LRCX ۲۶۳٫۹۴ دلار ۳۳۰٫۳ میلیارد دلار ۸٫۱۳ میلیارد دلار ۲٫۱۸ دلار Philip Morris PM ۲۰۵٫۲۰ دلار ۳۱۹٫۸۳ میلیارد دلار ۱۱٫۳۲ میلیارد دلار ۲٫۳۰ دلار SAP ADR SAP ۲۲۴٫۲۹ دلار ۲۵۸٫۴۳ میلیارد دلار ۱۱٫۴۴ میلیارد دلار ۲٫۰۶ دلار Thermo Fisher Scientific TMO ۶۹۰ دلار ۲۵۵٫۱۳ میلیارد دلار ۱۱٫۹۵ میلیارد دلار ۶٫۴۰ دلار Texas Instruments TXN ۲۷۶٫۴۸ دلار ۲۵۲٫۴۹ میلیارد دلار ۵٫۹۲ میلیارد دلار ۲٫۴۲ دلار IBM IBM ۲۳۲٫۱۴ دلار ۲۱۸٫۷۱ میلیارد دلار ۱۶٫۸۲ میلیارد دلار ۲٫۸۶ دلار Abbott Laboratories ABT ۱۰۴٫۸۹ دلار ۱۸۱٫۵ میلیارد دلار ۱۲٫۹۹ میلیارد دلار ۱٫۴۲ دلار NextEra Energy NEE ۷۹٫۸۰ دلار ۱۶۶٫۴۶ میلیارد دلار ۸٫۸۷ میلیارد دلار ۱٫۱۸ دلار AT&T T ۲۳٫۴۴ دلار ۱۶۰٫۶۲ میلیارد دلار ۳۱٫۶۹ میلیارد دلار ۰٫۶۰ دلار CME Group CME ۲۹۳٫۸۷ دلار ۱۰۵٫۶۷ میلیارد دلار ۱٫۷۱ میلیارد دلار ۲٫۹۸ دلار Kinder Morgan KMI ۳۴٫۲۰ دلار ۷۶٫۱۶ میلیارد دلار ۴٫۳۷ میلیارد دلار ۰٫۳۲ دلار چهارشنبه ۲۱ اکتبر ۲۰۲۶ | مهم‌ترین رویدادهای اقتصادی زمان ارز شاخص / رویداد قبلی پیش‌بینی ۰۰:۰۰ USD گزارش هفتگی ذخایر نفت خام API ۱۱٫۱۲۰- میلیون — ۰۳:۲۰ JPY تراز تجاری تعدیل‌شده ۰٫۸۴- تریلیون ۰٫۲۱- تریلیون ۰۳:۲۰ JPY صادرات سالانه (سپتامبر) ۱۹٫۳٪ — ۰۳:۲۰ JPY تراز تجاری (سپتامبر) ۱٬۱۱۱٫۹- میلیارد ۲۵۰ میلیارد- ۰۷:۴۵ EUR سخنرانی لین، عضو بانک مرکزی اروپا — ۰۹:۳۰ GBP تورم سالانه بریتانیا (سپتامبر) ۳٫۱٪ ۳٫۴٪ ۰۹:۳۰ GBP تورم ماهانه بریتانیا (سپتامبر) ۰٫۵٪ — ۰۹:۳۰ GBP شاخص بهای مواد اولیه تولیدکننده ماهانه ۰٫۳٪ ۱٫۳٪ ۱۰:۴۵ EUR سخنرانی ناگل، رئیس بانک مرکزی آلمان — ۱۶:۳۰ GBP سخنرانی رئیس بانک مرکزی انگلیس — ۱۶:۴۵ EUR سخنرانی ماودرر، عضو بانک مرکزی آلمان — ۱۸:۰۰ USD گزارش هفتگی ذخایر نفت خام EIA ۸٫۵۵۷- میلیون — ۱۸:۰۰ USD ذخایر نفت خام کوشینگ EIA ۱٫۸۶۲ میلیون — ۱۹:۳۰ EUR سخنرانی لاگارد، رئیس بانک مرکزی اروپا — ۲۰:۳۰ USD حراج اوراق خزانه‌داری ۲۰ساله ۵٫۴۲۰٪ — پنجشنبه ۲۲ اکتبر ۲۰۲۶ | گزارش‌های مهم سهام شرکت نماد آخرین قیمت ارزش بازار پیش‌بینی درآمد پیش‌بینی EPS Procter & Gamble PG ۱۵۹٫۳۵ دلار ۳۷۰٫۱۲ میلیارد دلار ۲۲٫۷۹ میلیارد دلار ۱٫۸۸ دلار Roche Holding ADR RHHBY ۵۷٫۱۴ دلار ۳۶۷٫۳۷ میلیارد دلار ۱۹٫۰۷ میلیارد دلار — Nestlé ADR NSRGY ۹۹٫۶۵ دلار ۲۵۷٫۳۲ میلیارد دلار ۲۷٫۲۵ میلیارد دلار — Union Pacific UNP ۲۸۹٫۰۴ دلار ۱۷۱٫۷۱ میلیارد دلار ۷٫۱۴ میلیارد دلار ۳٫۴۷ دلار Blackstone BX ۱۰۶٫۶۱ دلار ۱۳۲٫۶ میلیارد دلار ۳٫۳۵ میلیارد دلار ۱٫۲۹ دلار Valero Energy VLO ۴۴۴٫۷۱ دلار ۱۲۸٫۰۴ میلیارد دلار ۴۳٫۳۶ میلیارد دلار ۲۰٫۹۰ دلار Lockheed Martin LMT ۵۵۲٫۰۹ دلار ۱۲۷٫۴۲ میلیارد دلار ۲۰٫۴۸ میلیارد دلار ۷٫۵۲ دلار Western Digital WDC ۳۳۲ دلار ۱۲۴٫۲۸ میلیارد دلار ۴٫۱۴ میلیارد دلار ۴٫۰۸ دلار Newmont NEM ۱۱۸٫۶۰ دلار ۱۲۳٫۵۷ میلیارد دلار ۶٫۲۴ میلیارد دلار ۱٫۹۵ دلار Spotify SPOT ۵۳۰٫۴۶ دلار ۱۰۹٫۰۵ میلیارد دلار ۴٫۹۸ میلیارد دلار ۲٫۸۱ دلار Honeywell HON ۲۱۱٫۴۱ دلار ۶۷ میلیارد دلار ۵٫۰۱ میلیارد دلار ۲٫۱۷ دلار Bloom Energy BE ۲۲۱٫۳۱ دلار ۶۵٫۱۸ میلیارد دلار ۱٫۰۶ میلیارد دلار ۰٫۶۹ دلار Nasdaq NDAQ ۹۳٫۹۷ دلار ۵۲٫۵۳ میلیارد دلار ۱٫۴۷ میلیارد دلار ۱٫۰۲ دلار Dow Inc. DOW ۲۹٫۹۳ دلار ۲۱٫۶۲ میلیارد دلار ۱۱٫۲۱ میلیارد دلار ۰٫۶۱ دلار پنجشنبه ۲۲ اکتبر ۲۰۲۶ | مهم‌ترین رویدادهای اقتصادی زمان ارز شاخص / رویداد قبلی پیش‌بینی ۰۱:۱۵ NZD تورم فصلی نیوزیلند (سه‌ماهه سوم) ۱٫۵٪ ۰٫۸٪ ۰۱:۱۵ NZD تورم سالانه نیوزیلند (سه‌ماهه سوم) ۴٫۱٪ — ۱۱:۰۰ CHF ارزیابی سیاست‌های پولی بانک مرکزی سوئیس — ۱۴:۲۰ GBP سخنرانی رئیس بانک مرکزی انگلیس — ۱۶:۰۰ USD ادامه دریافت مزایای بیکاری ۱٬۷۱۰ هزار — ۱۶:۰۰ USD مدعیان اولیه بیکاری آمریکا ۱۹۹ هزار ۲۰۰ هزار ۱۶:۰۰ CAD شاخص قیمت مواد خام ماهانه (سپتامبر) ۳٫۱٪ ۰٫۱٪ ۱۷:۰۰ CAD شاخص قیمت خانه‌های نوساز ماهانه ۰٫۱٪- ۰٫۱٪- ۱۷:۳۰ USD شاخص‌های پیشرو اقتصادی ماهانه (سپتامبر) ۰٫۱٪- ۰٫۲٪- جمعه ۲۳ اکتبر ۲۰۲۶ | گزارش‌های مهم سهام شرکت نماد آخرین قیمت ارزش بازار پیش‌بینی درآمد پیش‌بینی EPS Exxon Mobil XOM ۱۷۸٫۹۸ دلار ۷۳۵٫۹۵ میلیارد دلار ۱۱۵٫۴۵ میلیارد دلار ۳٫۹۹ دلار American Express AXP ۳۱۳٫۵۹ دلار ۲۱۱٫۷۷ میلیارد دلار ۲۰٫۱۲ میلیارد دلار ۴٫۵۸ دلار ENI ADR E ۵۹٫۱۰ دلار ۸۵٫۰۲ میلیارد دلار ۲۵٫۹۵ میلیارد دلار ۱٫۸۷ دلار SLB SLB ۴۹٫۵۰ دلار ۷۳٫۴۷ میلیارد دلار ۹٫۲۷ میلیارد دلار ۰٫۶۲ دلار Infosys ADR INFY ۱۲٫۲۴ دلار ۴۹٫۳۸ میلیارد دلار ۵٫۱۲ میلیارد دلار ۰٫۲۰ دلار First Citizens BancShares FCNCA ۲٬۱۲۳٫۷۴ دلار ۲۳٫۵۴ میلیارد دلار ۲٫۲۶ میلیارد دلار ۴۶٫۱۸ دلار nVent Electric NVT ۱۴۲٫۰۳ دلار ۲۲٫۹۹ میلیارد دلار ۱٫۴۳ میلیارد دلار ۱٫۳۹ دلار Norsk Hydro ADR NHYDY ۸٫۰۹ دلار ۱۶٫۰۳ میلیارد دلار ۵٫۷۲ میلیارد دلار ۰٫۲۴ دلار DaVita DVA ۱۸۷٫۳۱ دلار ۱۱٫۹۵ میلیارد دلار ۳٫۵۱ میلیارد دلار ۳٫۵۵ دلار Dr. Reddy's Laboratories ADR RDY ۱۳٫۰۷ دلار ۱۰٫۷۷ میلیارد دلار ۸۹۱٫۵۴ میلیون دلار ۰٫۱۰ دلار Sasol ADR SSL ۱۶٫۳۴ دلار ۱۰٫۲۶ میلیارد دلار — — جمعه ۲۳ اکتبر ۲۰۲۶ | مهم‌ترین رویدادهای اقتصادی زمان ارز شاخص / رویداد قبلی پیش‌بینی ۰۰:۰۰ USD ترازنامه فدرال رزرو ۶٬۷۵۶ میلیارد دلار — ۰۳:۰۰ JPY تورم هسته سالانه ژاپن (سپتامبر) ۱٫۷٪ ۲٫۱٪ ۰۳:۰۰ JPY تورم ماهانه ژاپن (سپتامبر) ۰٫۱٪ — ۰۴:۰۰ JPY شاخص PMI خدمات (اکتبر) ۵۱٫۳ — ۰۹:۳۰ GBP خرده‌فروشی هسته ماهانه (سپتامبر) ۰٫۶٪ — ۰۹:۳۰ GBP خرده‌فروشی هسته سالانه (سپتامبر) ۲٫۷٪ — ۰۹:۳۰ GBP خرده‌فروشی ماهانه (سپتامبر) ۰٫۵٪ ۰٫۲٪- ۰۹:۳۰ GBP خرده‌فروشی سالانه (سپتامبر) ۲٫۴٪ — ۱۱:۰۰ EUR PMI تولیدی منطقه یورو (اکتبر) ۵۳٫۹ ۵۳٫۵ ۱۱:۰۰ EUR PMI خدمات منطقه یورو (اکتبر) ۵۲٫۹ ۵۲٫۶ ۱۱:۳۰ EUR PMI تولیدی آلمان (اکتبر) ۵۲٫۹ ۵۲٫۷ ۱۱:۳۰ EUR PMI ترکیبی آلمان (اکتبر) ۵۳٫۱ — ۱۱:۳۰ EUR PMI خدمات آلمان (اکتبر) ۵۳٫۰ ۵۲٫۶ ۱۲:۰۰ GBP PMI ترکیبی بریتانیا (اکتبر) ۵۲٫۰ — ۱۲:۰۰ GBP PMI خدمات بریتانیا (اکتبر) ۵۲٫۱ ۵۱٫۸ ۱۶:۰۰ CAD خرده‌فروشی هسته ماهانه (اوت) ۰٫۷٪- ۱٫۱٪ ۱۶:۰۰ CAD فروش محصولات کارخانه‌ای ماهانه (سپتامبر) ۱٫۱٪ — ۱۶:۰۰ CAD شاخص قیمت خانه‌های نوساز ماهانه ۰٫۱٪- — ۱۶:۰۰ CAD خرده‌فروشی ماهانه (اوت) ۰٫۷٪- ۱٫۳٪ ۱۷:۱۵ USD PMI تولیدی آمریکا (اکتبر) ۵۵٫۹ ۵۵٫۵ ۱۷:۱۵ USD PMI ترکیبی آمریکا (اکتبر) ۵۸٫۴ — ۱۷:۱۵ USD PMI خدمات آمریکا (اکتبر) ۵۸٫۸ ۵۸٫۰ ۱۷:۳۰ USD انتظارات تورمی یک‌ساله دانشگاه میشیگان ۴٫۷٪ ۴٫۷٪ ۱۷:۳۰ USD انتظارات تورمی پنج‌ساله دانشگاه میشیگان ۳٫۵٪ ۳٫۵٪ ۱۷:۳۰ USD انتظارات مصرف‌کننده دانشگاه میشیگان ۴۷٫۳ ۴۷٫۳ ۱۷:۳۰ USD شاخص تمایلات مصرف‌کننده دانشگاه میشیگان ۴۶٫۳ ۴۶٫۳ ۲۰:۳۰ USD تعداد دکل‌های حفاری نفت آمریکا، بیکر هیوز ۴۵۹ — ۲۰:۳۰ USD تعداد کل دکل‌های نفت و گاز فعال آمریکا ۶۰۳ — ۲۳:۰۰ GBP خالص موقعیت‌های آتی پوند ۱۰۷- هزار — ۲۳:۰۰ USD خالص موقعیت‌های آتی نفت خام ۱۰۰٫۳ هزار — ۲۳:۰۰ USD خالص موقعیت‌های آتی طلا ۲۰۷٫۹ هزار — ۲۳:۰۰ USD خالص موقعیت‌های آتی نزدک ۱۰۰ ۴۸٫۵ هزار — ۲۳:۰۰ USD خالص موقعیت‌های آتی S&P 500 ۱۴۱- هزار — ۲۳:۰۰ AUD خالص موقعیت‌های آتی دلار استرالیا ۱۱۷٫۳- هزار — ۲۳:۰۰ JPY خالص موقعیت‌های آتی ین ژاپن ۵۰٫۲ هزار — ۲۳:۰۰ EUR خالص موقعیت‌های آتی یورو ۱۳۷٫۶- هزار — آمریکا؛ آزمون هم‌زمان سود شرکت‌ها، تورم و سرمایه‌گذاری در هوش مصنوعی بازار سهام آمریکا وارد هفته‌ای می‌شود که در آن، گزارش شرکت‌ها باید در برابر نگرانی‌های تازه درباره تورم و هزینه تأمین مالی پاسخ‌گو باشند. افزایش بیش از انتظار شاخص قیمت مصرف‌کننده و شاخص قیمت تولیدکننده در ماه سپتامبر، احتمال کاهش سریع نرخ بهره را محدود کرده است. در همین حال، افت شدید سهام شرکت‌های نیمه‌رسانا در هفته گذشته نشان داد که سرمایه‌گذاران نسبت به ارزش‌گذاری‌های بالا و پایداری مخارج مرتبط با هوش مصنوعی حساس‌تر شده‌اند. از منظر سیاست پولی، بازارها احتمال افزایش نرخ بهره در نشست ۲۸ اکتبر فدرال رزرو را پایین ارزیابی می‌کنند؛ بااین‌حال، انتظار برای افزایش نرخ‌ها در ماه‌های بعد همچنان در قیمت‌گذاری دارایی‌ها منعکس است. قرار گرفتن مقام‌های فدرال رزرو در دوره سکوت پیش از نشست نیز اهمیت داده‌های اقتصادی و گزارش‌های مالی را افزایش می‌دهد؛ زیرا سرمایه‌گذاران در این بازه نمی‌توانند به اظهارنظرهای تازه سیاست‌گذاران برای تفسیر مسیر آینده نرخ بهره اتکا کنند. گزارش شرکت‌ها؛ از متا و تسلا تا نتفلیکس مهم‌ترین رویداد شرکتی هفته، انتشار گزارش عملکرد متا و تسلا در روز چهارشنبه، پس از پایان معاملات عادی بازار آمریکاست. اهمیت گزارش این دو شرکت فراتر از عملکرد مالی خود آن‌هاست؛ زیرا اعداد منتشرشده می‌توانند بر انتظارات سرمایه‌گذاران درباره کل بخش فناوری و میزان تحمل بازار نسبت به مخارج سنگین سرمایه‌گذاری اثر بگذارند. متا برای سه‌ماهه سوم، درآمدی در محدوده ۶۱ تا ۶۴ میلیارد دلار پیش‌بینی کرده و مخارج سرمایه‌ای سال ۲۰۲۶ را در محدوده ۱۳۰ تا ۱۴۵ میلیارد دلار قرار داده است. ازاین‌رو، سرمایه‌گذاران فقط به رشد درآمد توجه نخواهند کرد؛ بلکه می‌سنجند آیا توسعه زیرساخت‌های هوش مصنوعی، ظرفیت ایجاد درآمد و سودآوری متناسب با این حجم از هزینه را دارد یا خیر. افزایش درآمد بدون شواهد روشن از بازده سرمایه‌گذاری ممکن است برای توجیه ارزش‌گذاری بالا کافی نباشد. تسلا نیز در شرایطی گزارش سه‌ماهه خود را منتشر می‌کند که آمار تحویل خودروهای این شرکت پیش‌تر اعلام شده است. بنابراین، توجه بازار به درآمد حاصل از فروش خودرو، حاشیه سود، عملکرد بخش ذخیره‌سازی انرژی و میزان درآمدی معطوف خواهد شد که در نهایت از فعالیت‌های عملیاتی حاصل شده است. افزایش تعداد خودروهای تحویلی لزوماً به معنای افزایش متناسب سود نیست؛ زیرا قیمت فروش، هزینه تولید و ترکیب محصولات می‌توانند نتیجه مالی را تغییر دهند. نتفلیکس روز سه‌شنبه گزارش می‌دهد. این شرکت در پیش‌بینی قبلی خود درآمد سه‌ماهه سوم را حدود ۱۲٫۸۶ میلیارد دلار و سود هر سهم را ۰٫۸۲ دلار برآورد کرده بود. عملکرد درآمدی، حاشیه سود عملیاتی و چشم‌انداز دوره بعد، شاخص‌های مهمی برای ارزیابی وضعیت تقاضای مصرف‌کنندگان و توان شرکت در حفظ رشد سودآوری خواهند بود. در کنار این شرکت‌ها، گزارش آی‌بی‌ام، لام ریسرچ و تگزاس اینسترومنتس در روز چهارشنبه نیز اهمیت دارد. این مجموعه می‌تواند تصویری از وضعیت تقاضا برای خدمات فناوری اطلاعات، تجهیزات ساخت تراشه و قطعات الکترونیکی ارائه کند. اگر نتایج شرکت‌های مرتبط با زنجیره تأمین هوش مصنوعی قوی باشد، احتمالاً بخشی از نگرانی‌ها درباره کاهش ارزش سهام فناوری تعدیل می‌شود؛ اما اگر درآمد یا پیش‌بینی آینده ضعیف باشد، بازار ممکن است بار دیگر نسبت به پایداری سرمایه‌گذاری‌های سنگین در این حوزه تردید کند. داده‌های اقتصادی و مسیر نرخ بهره آمار شروع ساخت‌وساز و مجوزهای ساختمانی در روز سه‌شنبه، درخواست‌های هفتگی بیمه بیکاری در روز پنجشنبه و شاخص‌های اولیه فعالیت اقتصادی بخش تولید و خدمات در روز جمعه، مهم‌ترین داده‌های آمریکا خواهند بود. در میان آن‌ها، شاخص‌های فعالیت اقتصادی پایان هفته اهمیت ویژه‌ای دارند؛ زیرا می‌توانند هم‌زمان نشانه‌هایی درباره رشد اقتصادی، فشار هزینه‌ها و قدرت تقاضا ارائه دهند. اگر فعالیت اقتصادی همچنان قوی بماند و تورم نیز بالا باشد، احتمال تداوم سیاست پولی انقباضی افزایش می‌یابد. چنین وضعیتی معمولاً بازده اوراق قرضه را در سطوح بالاتر نگه می‌دارد و می‌تواند بر ارزش‌گذاری شرکت‌هایی فشار وارد کند که بخش مهمی از سود مورد انتظار آن‌ها به سال‌های آینده مربوط است. در مقابل، افت فعالیت اقتصادی همراه با کاهش فشارهای قیمتی می‌تواند زمینه را برای تعدیل انتظارات نرخ بهره فراهم کند؛ هرچند کاهش رشد، در صورت تضعیف درآمد شرکت‌ها، الزاماً به سود بازار سهام نخواهد بود. جمع‌بندی بازار آمریکا جهت حرکت بازار بیش از آنکه صرفاً به مثبت یا منفی بودن گزارش‌های مالی وابسته باشد، به کیفیت رشد درآمد، چشم‌انداز سودآوری و توان شرکت‌ها در توجیه هزینه‌های سرمایه‌ای بستگی خواهد داشت. در این میان، متا و تسلا آزمون مهمی برای پایداری معاملات مرتبط با هوش مصنوعی هستند. اروپا؛ تورم، فعالیت اقتصادی و فشار بازار اوراق قرضه بازارهای اروپایی در هفته پیش رو با مجموعه‌ای از داده‌های اقتصادی مواجه‌اند که می‌تواند انتظارات درباره رشد، تورم و مسیر سیاست پولی را تغییر دهد. شاخص‌های اولیه مدیران خرید در فرانسه، آلمان و منطقه یورو که روز جمعه منتشر می‌شوند، مهم‌ترین داده‌های منطقه خواهند بود. این شاخص‌ها بر پایه نظرسنجی از بنگاه‌ها تهیه می‌شوند و تغییرات سفارش‌ها، تولید، اشتغال و فعالیت خدماتی را منعکس می‌کنند؛ ازاین‌رو، معمولاً یکی از نخستین نشانه‌های تغییر وضعیت اقتصاد در ماه جاری به شمار می‌روند. در آلمان، شاخص احساسات اقتصادی مؤسسه زِد‌اِی‌دبلیو در روز سه‌شنبه منتشر می‌شود. افزایش این شاخص در ماه‌های گذشته نشانه‌ای از بهبود نسبی انتظارات بوده است، اما ارزیابی فعالان اقتصادی از وضعیت جاری همچنان ضعیف باقی مانده است. همچنین داده‌های تورم تولیدکننده آلمان می‌تواند اطلاعات بیشتری درباره فشار هزینه‌ها در بخش تولید ارائه دهد. از منظر بازار سهام، بهبود شاخص‌های فعالیت اقتصادی می‌تواند به نفع شرکت‌های صنعتی، خودروسازان و بنگاه‌های وابسته به تقاضای داخلی اروپا باشد. بااین‌حال، رشد ضعیف سفارش‌ها و تداوم مشکلات بخش تولید می‌تواند مانع بهبود پایدار بازار شود. فشار رقابتی ناشی از واردات، به‌ویژه در صنایع مرتبط با خودرو و تجهیزات صنعتی، نیز همچنان یکی از عوامل مهم در ارزیابی چشم‌انداز سودآوری شرکت‌هاست. بریتانیا؛ آزمون مهم تورم و بازار کار بریتانیا در هفته پیش رو مجموعه‌ای از داده‌های حساس را منتشر می‌کند: آمار بازار کار، شاخص قیمت مصرف‌کننده، شاخص قیمت تولیدکننده و خرده‌فروشی. این اطلاعات برای سرمایه‌گذاران اهمیت ویژه‌ای دارند؛ زیرا انتظارات بازار از افزایش نرخ بهره بانک مرکزی انگلستان در نشست پنجم نوامبر تقویت شده است. افزایش دستمزدها، تورم خدمات و فشار هزینه‌های انرژی می‌تواند سیاست‌گذاران را به سمت ادامه انقباض پولی سوق دهد. در مقابل، تضعیف بازار کار و کاهش قدرت خرید خانوارها ممکن است نشان دهد که افزایش نرخ بهره، اثر خود را بر تقاضا گذاشته است. به همین دلیل، صرف مشاهده تورم بالا برای پیش‌بینی تصمیم بانک مرکزی کافی نیست و باید هم‌زمان وضعیت اشتغال، دستمزد و مصرف بررسی شود. برای بازار سهام بریتانیا، افزایش نرخ بهره می‌تواند بر شرکت‌های بدهکار، بخش املاک و کسب‌وکارهای وابسته به مصرف داخلی فشار وارد کند. در مقابل، برخی شرکت‌های مالی ممکن است از تغییر نرخ‌های بهره منتفع شوند؛ هرچند نتیجه نهایی به هزینه تأمین مالی، کیفیت دارایی‌ها و وضعیت تقاضای اعتباری بستگی دارد. جمع‌بندی بازار اروپا داده‌های فعالیت اقتصادی منطقه یورو و آمار تورم بریتانیا، دو محور اصلی هفته خواهند بود. بهبود شاخص‌های فعالیت می‌تواند از سهام صنعتی حمایت کند، اما تورم چسبنده و افزایش انتظارات نرخ بهره ممکن است رشد بازار را محدود سازد. در چنین فضایی، واکنش بازار اوراق قرضه و تغییر انتظارات سیاست پولی به‌اندازه خود داده‌ها اهمیت دارد. آسیا؛ چین، ژاپن و دوراهی رشد اقتصادی و تورم در آسیا، توجه بازارها عمدتاً به آمار رشد اقتصادی چین، داده‌های تورم ژاپن و تصمیم‌های بانک‌های مرکزی منطقه معطوف خواهد بود. تفاوت شرایط اقتصادی این کشورها به این معناست که نمی‌توان یک الگوی واحد برای عملکرد بازارهای آسیایی در نظر گرفت. چین؛ رشد صادرات در برابر ضعف تقاضای داخلی چین در روز دوشنبه آمار تولید ناخالص داخلی سه‌ماهه سوم و مجموعه‌ای از داده‌های اقتصادی ماه سپتامبر را منتشر می‌کند. بازار به‌دنبال نشانه‌هایی از تداوم رشد صادرات، وضعیت تولید صنعتی، سرمایه‌گذاری و قدرت مصرف‌کنندگان خواهد بود. در ماه‌های اخیر، صادرات و تقاضای مرتبط با تجهیزات الکترونیکی از بخش‌های حمایت‌کننده اقتصاد بوده‌اند؛ اما ضعف مصرف داخلی و مشکلات بازار مسکن همچنان از موانع اصلی رشد به شمار می‌روند. برآورد میانه اقتصاددانان در نظرسنجی بلومبرگ، رشد فصلی حدود ۰٫۹ درصدی را برای سه‌ماهه سوم نشان می‌دهد؛ رقمی مشابه سه‌ماهه قبل. بر این اساس، نرخ رشد سالانه نیز در محدوده ۴٫۴ درصد برآورد شده است. این ارقام پیش‌بینی هستند و نباید با نتیجه نهایی گزارش اشتباه گرفته شوند. برای بازار سهام چین، ترکیب رشد اقتصادی از میزان کلی آن مهم‌تر است. رشد مبتنی بر صادرات و تولید صنعتی می‌تواند از شرکت‌های تولیدکننده تجهیزات، فلزات و کالاهای صنعتی حمایت کند؛ اما اگر مصرف خانوارها و بازار مسکن همچنان ضعیف بمانند، شرکت‌های وابسته به تقاضای داخلی با محدودیت روبه‌رو خواهند شد. آمار خرده‌فروشی، سرمایه‌گذاری دارایی‌های ثابت و قیمت مسکن به همین دلیل اهمیت دارند. اعلام نرخ‌های مرجع وام‌دهی چین در روز سه‌شنبه نیز در کانون توجه قرار می‌گیرد. در شرایطی که سیاست‌گذاران از حمایت هدفمند مالی و اعتباری استفاده می‌کنند، بازار می‌خواهد بداند آیا اقدامات جدیدی برای تقویت تقاضای داخلی در راه است یا خیر. تداوم ضعف مصرف و املاک می‌تواند انتظارات برای محرک‌های اقتصادی بیشتر را تقویت کند. ژاپن؛ تورم و احتمال عادی‌سازی سیاست پولی آمار تجارت خارجی ژاپن در روز چهارشنبه و شاخص قیمت مصرف‌کننده ملی در روز جمعه منتشر می‌شوند. تورم بالاتر از انتظار می‌تواند انتظارات برای افزایش نرخ بهره بانک مرکزی ژاپن را تقویت کند، به‌ویژه اگر رشد قیمت‌ها در بخش‌های اصلی اقتصاد پایدار بماند. برآوردهای منتشرشده برای تورم اصلی و کل ژاپن، نرخ سالانه‌ای در حدود ۲٫۱ درصد را نشان می‌دهند؛ هرچند رقم نهایی ممکن است متفاوت باشد. بازار همچنین به داده‌های اولیه شاخص‌های فعالیت اقتصادی اکتبر توجه خواهد کرد؛ زیرا این اطلاعات تصویری از وضعیت تولید و خدمات در آستانه نشست بعدی بانک مرکزی ارائه می‌کنند. برای بازار سهام ژاپن، افزایش نرخ بهره پیامدهای دوگانه دارد. از یک سو، تقویت ین می‌تواند هزینه واردات انرژی و مواد اولیه را کاهش دهد؛ از سوی دیگر، افزایش هزینه تأمین مالی و رشد ارزش پول ملی ممکن است بر سود شرکت‌های صادرات‌محور فشار وارد کند. در مقابل، تضعیف ین معمولاً به نفع برخی صادرکنندگان است، اما می‌تواند هزینه واردات و فشار تورمی را افزایش دهد. بنابراین، واکنش بازار به داده‌های تورم به میزان تغییر انتظارات نرخ بهره و مسیر نرخ ارز وابسته خواهد بود. دیگر بازارهای آسیایی؛ تصمیم‌های پولی در شرایط دشوار بانک‌های مرکزی کره جنوبی، اندونزی و فیلیپین نیز در هفته جاری تصمیم‌های سیاست پولی خود را اعلام می‌کنند. هزینه‌های بالای انرژی، تغییرات نرخ ارز و نگرانی از پایداری تورم، فضای تصمیم‌گیری را پیچیده کرده است. در کره جنوبی، پس از افزایش نرخ بهره در ماه‌های گذشته، احتمال توقف موقت برای ارزیابی اثرات سیاست پولی مطرح است. در اندونزی و فیلیپین نیز بازارها باید میان حمایت از رشد اقتصادی و کنترل فشارهای ارزی و تورمی تعادل برقرارشده از سوی سیاست‌گذاران را بررسی کنند. جمع‌بندی بازار آسیا آمار چین می‌تواند جهت سهام صنعتی و کالاهای پایه را تحت تأثیر قرار دهد، درحالی‌که تورم ژاپن بر انتظارات نرخ بهره و نرخ ارز اثر می‌گذارد. در سایر اقتصادهای منطقه نیز تصمیم‌های بانک‌های مرکزی، به‌ویژه در مواجهه با افزایش هزینه انرژی، از عوامل تعیین‌کننده رفتار سرمایه‌گذاران خواهند بود.  “ «از نگاه من، بازار در نقطه‌ای قرار گرفته که دیگر نمی‌توان رشد شرکت‌های فناوری را صرفاً با وعده‌های بلندمدت هوش مصنوعی توجیه کرد؛ اکنون مسئله اصلی، تبدیل سرمایه‌گذاری‌های عظیم به جریان نقدی و بازده اقتصادی قابل‌اندازه‌گیری است. اگر گزارش‌های پیش رو رشد درآمد را تأیید کنند، اما هم‌زمان افزایش مخارج سرمایه‌ای، فشار حاشیه سود و نرخ‌های بهره بالا ادامه یابد، احتمال دارد واکنش بازار به نتایج مثبت نیز محدود بماند. در سوی دیگر، نفت گران می‌تواند از مسیر تورم، فضای سیاست پولی را سخت‌تر کند و به‌عنوان عاملی بیرونی، مزیت سودآوری شرکت‌ها را کاهش دهد. در نتیجه، رویکرد حرفه‌ای در این هفته نه خوش‌بینی یک‌جانبه به گزارش‌های مالی است و نه بدبینی صرف نسبت به تورم؛ بلکه تفکیک شرکت‌هایی است که رشد آن‌ها با جریان نقدی و بهره‌وری پشتیبانی می‌شود از شرکت‌هایی که ارزش‌گذاری‌شان بیش از حد به انتظارات آینده وابسته است.» بابک شیری نفت و اوراق قرضه؛ دو متغیر تعیین‌کننده برای همه بازارها در کنار گزارش‌های مالی و داده‌های اقتصادی، قیمت نفت و بازده اوراق قرضه آمریکا دو عامل مهم برای ارزیابی ریسک بازارهای جهانی هستند. قیمت نفت خام وست تگزاس در هفته گذشته نزدیک به ۹ درصد افزایش یافت و به محدوده ۹۹ دلار برای هر بشکه رسید؛ درحالی‌که قراردادهای پیوسته این شاخص برای مدتی از ۱۰۰ دلار عبور کردند. چنین افزایشی می‌تواند هزینه انرژی، حمل‌ونقل و تولید را بالا ببرد و فشار تورمی را در اقتصادهای واردکننده انرژی تشدید کند. در صورت تداوم رشد قیمت نفت، شرکت‌های حمل‌ونقل، خطوط هوایی و صنایع انرژی‌بر ممکن است با افزایش هزینه‌ها مواجه شوند. در مقابل، برخی تولیدکنندگان نفت و شرکت‌های خدمات انرژی می‌توانند از قیمت‌های بالاتر منتفع شوند؛ البته میزان این منفعت به هزینه تولید، قراردادها و شرایط عملیاتی هر شرکت بستگی دارد. در بازار اوراق قرضه نیز کاهش اخیر بازده‌ها، پس از نگرانی درباره پایداری سرمایه‌گذاری‌های مرتبط با هوش مصنوعی و افت سهام نیمه‌رساناها، توجه سرمایه‌گذاران را جلب کرده است. بازده اوراق ده‌ساله خزانه‌داری آمریکا در مقطعی از محدوده ۵٫۳۳ درصد به حدود ۵٫۰۳ درصد کاهش یافت و بازده اوراق دوساله نیز از حدود ۴٫۹۵ درصد به ۴٫۶۸ درصد رسید. این ارقام به دوره مورد اشاره در گزارش‌های مبنا مربوط‌اند و لزوماً قیمت‌های جاری بازار نیستند. کاهش بازده اوراق می‌تواند از ارزش‌گذاری سهام رشد‌محور حمایت کند؛ اما اگر این کاهش ناشی از نگرانی درباره افت سودآوری شرکت‌ها یا تضعیف اقتصاد باشد، اثر آن بر بازار سهام ممکن است محدود بماند. از سوی دیگر، بازگشت بازده‌ها به سطوح بالاتر، در شرایط تورم چسبنده، می‌تواند فشار مضاعفی بر سهام گران‌قیمت وارد کند. تقویم گزارش‌های مالی؛ کدام شرکت‌ها اهمیت بیشتری دارند؟ در هفته ۱۹ تا ۲۳ اکتبر، بر اساس تقویم منتشرشده، ۲۱۲ شرکت در آستانه انتشار گزارش مالی قرار دارند. چهارشنبه از نظر ارزش بازار شرکت‌های گزارش‌دهنده مهم‌ترین روز هفته است؛ درحالی‌که پنجشنبه بیشترین تعداد گزارش را به خود اختصاص می‌دهد. نکته مهم آن است که غافلگیری مثبت در سود هر سهم به‌تنهایی تضمین‌کننده رشد قیمت سهام نیست. اگر بازار از قبل انتظار بالایی از یک شرکت داشته باشد، حتی گزارش بهتر از پیش‌بینی نیز ممکن است واکنش محدودی ایجاد کند. برعکس، شرکتی که از نظر سودآوری عملکرد ضعیف‌تری داشته، ممکن است در صورت ارائه چشم‌انداز بهتر یا کاهش ریسک‌های آینده با استقبال سرمایه‌گذاران روبه‌رو شود. به همین دلیل، سرمایه‌گذاران باید در کنار سود هر سهم و درآمد، به حاشیه سود، جریان نقد آزاد، مخارج سرمایه‌ای، میزان بدهی و پیش‌بینی مدیریت از فصل‌های بعد توجه کنند. این شاخص‌ها کمک می‌کنند میان رشد حسابداری کوتاه‌مدت و بهبود پایدار کیفیت سود تمایز قائل شویم. جمع‌بندی بازارهای سهام جهان در هفته پیش رو با آزمونی هم‌زمان در سه جبهه روبه‌رو هستند: تورم و سودآوری در آمریکا، بدهی و تفاوت ساختاری صنایع در اروپا، و چرخه فناوری و هزینه انرژی در آسیا. در آمریکا، آمار تورم و گزارش بانک‌های بزرگ می‌تواند انتظارات نرخ بهره را تغییر دهد؛ در اروپا، پایداری سود شرکت‌ها و هزینه تأمین مالی دولت‌ها اهمیت دارد؛ و در آسیا، عملکرد شرکت‌های نیمه‌رسانا و روند تقاضای جهانی از عوامل کلیدی خواهد بود. اگر تورم آمریکا کمتر از انتظار باشد و گزارش‌های مالی از تداوم رشد سود حکایت کنند، بازارها می‌توانند از حمایت بنیادی بیشتری برخوردار شوند. در مقابل، افزایش دوباره فشارهای قیمتی، رشد بازده اوراق یا هشدار شرکت‌ها درباره ضعف تقاضا می‌تواند زمینه اصلاح را فراهم کند. در هر سه منطقه، ارزیابی کیفیت سود، جریان نقدی و توان شرکت‌ها برای مقابله با افزایش هزینه‌ها از دنبال کردن صرف شاخص‌ها اهمیت بیشتری دارد. در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.
خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

ورود ۶۴.۵ میلیارد دلار به سهام در یک هفته؛ سهام آمریکا و فناوری در کانون توجه

بانک آو آمریکا اعلام کرد اوراق خزانه‌داری در هفته مورد بررسی ۳.۶ میلیارد دلار ورود سرمایه داشتند؛ این شانزدهمین هفته پیاپی ورود سرمایه به این اوراق بود. در همین مدت، صندوق‌های اوراق قرضه ۱۱.۸ میلیارد دلار جذب کردند. بر اساس داده‌های EPFR که بانک آو آمریکا به آن‌ها استناد کرده است، جریان ورودی سرمایه به سهام در هفته منتهی به چهارشنبه به ۶۴.۵ میلیارد دلار رسید. از این رقم، ۳۹.۱ میلیارد دلار به سهام آمریکا و ۱۰ میلیارد دلار به سهام شرکت‌های فناوری اختصاص داشت.

خواندن کامل خبر
اخبار سهام و اخبار شاخص‌ها کم اثر

ریزش سهام فناوری با تشدید نگرانی‌ها درباره هوش مصنوعی؛ سرمایه‌گذاران به اوراق قرضه پناه بردند

بازارهای جهانی سهام در روز پنجشنبه، ۱۵ اکتبر ۲۰۲۶، تحت فشار موج تازه فروش سهام فناوری قرار گرفتند؛ موجی که نگرانی‌ها درباره بازده سرمایه‌گذاری‌های سنگین در هوش مصنوعی را تشدید کرده و بخشی از سرمایه‌ها را به سمت اوراق قرضه سوق داده است. هم‌زمان، افزایش تورم آمریکا و احتمال تداوم سیاست‌های پولی انقباضی، چشم‌انداز بازارهای مالی را پیچیده‌تر کرده است. در یک نگاه موج فروش سهام هوش مصنوعی ادامه یافت و قراردادهای آتی نزدک ۱۰۰ حدود ۱.۲ درصد افت کرد. شاخص کوسپی کره جنوبی نزدیک به ۸ درصد سقوط کرد و سهام سامسونگ و اس‌کی هاینیکس با ریزش سنگین مواجه شدند. بازده اوراق خزانه‌داری ده‌ساله آمریکا به حدود ۵.۰۹ درصد رسید؛ سطحی که همچنان جذابیت این اوراق را برای سرمایه‌گذاران حفظ می‌کند. با وجود افت سهام فناوری، گزارش مالی بهتر از انتظار شرکت تی‌اس‌ام‌سی نشان داد تقاضای مرتبط با هوش مصنوعی هنوز از بین نرفته است. افت شدید سهام شرکت‌های نیمه‌رسانا در آسیا، کاهش قراردادهای آتی شاخص‌های اصلی آمریکا و افت بازده اوراق خزانه‌داری نشان داد که سرمایه‌گذاران در حال بازنگری هم‌زمان در ارزش‌گذاری سهام فناوری و جذابیت دارایی‌های کم‌ریسک‌تر هستند. چرا سهام فناوری زیر فشار قرار گرفت؟ ریزش اخیر را نمی‌توان صرفاً اصلاحی کوتاه‌مدت پس از رشدهای قبلی دانست. مسئله اصلی، افزایش تردیدها درباره تناسب میان ارزش‌گذاری شرکت‌های فناوری و سودآوری آینده آنهاست. طی ماه‌های گذشته، سرمایه‌گذاری‌های عظیم در زیرساخت‌های هوش مصنوعی انتظارات بسیار بالایی ایجاد کرده‌اند؛ اما اکنون بازار به شواهد روشن‌تری درباره درآمد، حاشیه سود و بازده اقتصادی این هزینه‌ها نیاز دارد. در معاملات پیش از گشایش بازار آمریکا، قراردادهای آتی شاخص اس‌اندپی ۵۰۰ حدود ۰.۳ درصد کاهش یافت و قراردادهای آتی نزدک ۱۰۰ افتی نزدیک به ۱.۲ درصد را تجربه کرد. در معاملات روز چهارشنبه نیز شاخص نزدک کامپوزیت ۱.۹ درصد و شاخص اس‌اندپی ۵۰۰ حدود ۱.۱ درصد پایین آمده بودند. سهام شرکت کورویوِیو نیز در معاملات پیش از گشایش بازار حدود ۶ درصد افت کرد؛ این در حالی بود که سهام شرکت در روز قبل نزدیک به ۱۵ درصد سقوط کرده بود و اوراق قرضه آن نیز نشانه‌هایی از افزایش نگرانی درباره وضعیت اعتباری شرکت نشان می‌داد. آسیا؛ کانون اصلی فشار فروش بازارهای آسیایی بیشترین ضربه را از موج فروش سهام فناوری دریافت کردند. شاخص کوسپی کره جنوبی حدود ۷.۶ تا ۷.۹ درصد افت کرد و سهام سامسونگ الکترونیکس و اس‌کی هاینیکس، دو بازیگر مهم صنعت حافظه، با کاهش شدید قیمت روبه‌رو شدند. در ژاپن، شاخص نیکی ۲۲۵ حدود ۵ درصد پایین آمد. سهام سافت‌بانک، شرکت سرمایه‌گذار در حوزه فناوری، نزدیک به ۹.۴ درصد افت کرد و سهام توکیو الکترون و کیوکسیا نیز به‌شدت کاهش یافت. شاخص تایکس تایوان هم حدود ۳.۴ درصد پایین آمد. این تحولات اهمیت ویژه‌ای دارد؛ زیرا اقتصادها و بازارهای سهام کره جنوبی و تایوان وابستگی قابل‌توجهی به زنجیره تأمین نیمه‌رساناها دارند. هرگونه تردید درباره سرعت رشد هزینه‌های هوش مصنوعی می‌تواند انتظارات مربوط به تقاضای تراشه‌ها، تجهیزات تولید و حافظه‌های پیشرفته را تحت فشار قرار دهد. با این حال، گزارش مالی شرکت تی‌اس‌ام‌سی، بزرگ‌ترین تولیدکننده قراردادی تراشه در جهان، سودی بالاتر از پیش‌بینی‌ها را نشان داد. مدیریت شرکت نیز تقاضای مرتبط با هوش مصنوعی را همچنان بسیار قوی توصیف کرد. این گزارش یادآور می‌شود که افت قیمت سهام لزوماً به معنای توقف رشد عملیاتی شرکت‌ها نیست؛ بلکه می‌تواند بازتاب تعدیل انتظارات بیش از حد خوش‌بینانه باشد. “ «به نظر من، مهم‌ترین پیام این ریزش نه تضعیف قطعی هوش مصنوعی، بلکه تغییر معیار سنجش ارزش شرکت‌های فعال در این حوزه است. بازار از مرحله پاداش‌دادن به روایت‌های رشد عبور می‌کند و به‌تدریج خواهان اثبات بازده اقتصادی سرمایه‌گذاری‌هاست. در چنین فضایی، شرکت‌هایی که از مزیت رقابتی واقعی، درآمد پایدار و انضباط سرمایه‌ای برخوردارند، احتمالاً عملکرد متفاوتی از بنگاه‌هایی خواهند داشت که ارزش‌گذاری آنها عمدتاً بر انتظارات آینده استوار است. با این همه، انتقال سرمایه به اوراق قرضه نیز بدون ریسک نیست؛ زیرا تورم بالا می‌تواند بازده واقعی دارایی‌های اسمی را فرسوده کند. بنابراین، رویکرد حرفه‌ای در این مقطع نه خروج شتاب‌زده از فناوری است و نه خرید بی‌قیدوشرط در افت قیمت‌ها، بلکه تفکیک شرکت‌های دارای بنیادهای مالی مستحکم از کسب‌وکارهایی است که هنوز باید توانایی خود در تبدیل هزینه‌های سنگین هوش مصنوعی به سود پایدار را اثبات کنند.» بابک شیری تورم آمریکا و بازگشت توجه به اوراق قرضه عامل مهم دیگر، افزایش فشارهای تورمی در آمریکاست. بر اساس گزارش منتشرشده، شاخص قیمت مصرف‌کننده در ماه سپتامبر نسبت به سال قبل ۳.۷ درصد افزایش یافت؛ رقمی بالاتر از رشد ۳.۴ درصدی ماه اوت و بیش از انتظار اقتصاددانان. افزایش تورم، احتمال تداوم سیاست پولی سخت‌گیرانه‌تر را تقویت می‌کند و می‌تواند هزینه تأمین مالی شرکت‌ها را بالا نگه دارد. چنین شرایطی به‌ویژه برای شرکت‌های رشدمحور که بخش مهمی از ارزش آنها به سودهای مورد انتظار در سال‌های آینده وابسته است، نامطلوب خواهد بود. در همین حال، بازده اوراق خزانه‌داری ده‌ساله آمریکا با کاهش حدود ۱۰ واحد پایه‌ای به ۵.۰۹ درصد رسید. افت بازده به معنای افزایش قیمت اوراق موجود است و نشان می‌دهد پس از جهش‌های اخیر بازده، بخشی از سرمایه‌گذاران به بازار بدهی بازگشته‌اند. با وجود این، جذابیت اوراق قرضه را نباید بدون توجه به تورم ارزیابی کرد. اگر افزایش قیمت‌ها پایدار بماند، بازده اسمی بالا الزاماً به معنای بازده واقعی مطلوب نخواهد بود. جمع‌بندی بازارها در حال عبور از مرحله‌ای هستند که در آن صرف حضور در حوزه هوش مصنوعی برای توجیه ارزش‌گذاری‌های بالا کافی نیست. سرمایه‌گذاران اکنون بیش از گذشته به کیفیت درآمدها، حاشیه سود، هزینه سرمایه‌گذاری و توانایی شرکت‌ها برای تبدیل رشد فناوری به جریان نقدی پایدار توجه می‌کنند. هم‌زمان، تورم بالا و بازده قابل‌توجه اوراق قرضه، رقابت میان سهام رشدمحور و دارایی‌های درآمدثابت را تشدید کرده است. با این حال، ریزش سهام فناوری به‌تنهایی ثابت نمی‌کند که چرخه سرمایه‌گذاری در هوش مصنوعی به پایان رسیده است. گزارش تی‌اس‌ام‌سی نشان می‌دهد تقاضای واقعی همچنان می‌تواند قوی باشد؛ اما فاصله میان عملکرد عملیاتی شرکت‌ها و انتظارات بازار، به یکی از مهم‌ترین منابع نوسان تبدیل شده است. در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

سود بانک آمریکا ۱۷ درصد سقوط کرد؛ جریمه سنگین و افت درآمدهای معاملاتی فشار آوردند

در یک نگاه سود خالص بانک آمریکا در سه‌ماهه سوم با افت ۱۷ درصدی به ۶.۹۳ میلیارد دلار رسید. جریمه نظارتی ۱.۲ میلیارد دلاری، سود گزارش‌شده بانک را به‌شدت کاهش داد. درآمد حاصل از وام‌دهی ۸ درصد رشد کرد، اما کارمزد بانکداری سرمایه‌گذاری و معاملات اوراق با درآمد ثابت افت داشت. درآمد ۳۰ میلیارد دلاری بانک کمتر از انتظار تحلیلگران بود و سهام آن در معاملات پیش از گشایش بازار تحت فشار قرار گرفت. جریمه میلیارددلاری در کانون گزارش مالی بانک آمریکا، دومین بانک بزرگ ایالات متحده از نظر دارایی، در گزارش مالی سه‌ماهه سوم سال ۲۰۲۶ از کاهش قابل‌توجه سود خود خبر داد. سود خالص این بانک به ۶.۹۳ میلیارد دلار، معادل ۹۱ سنت به‌ازای هر سهم، رسید؛ درحالی‌که سود هر سهم در دوره مشابه سال گذشته ۱.۰۴ دلار بود. این عملکرد همچنین پایین‌تر از پیش‌بینی تحلیلگران برای سود ۱.۱۰ دلاری هر سهم قرار گرفت. عامل اصلی افت سود، جریمه نظارتی ۱.۲ میلیارد دلاری بود که در پی تخلفات مرتبط با مقابله با پول‌شویی و ضعف در شناسایی و گزارش فعالیت‌های مالی مشکوک به بانک تحمیل شد. مقام‌های نظارتی اعلام کردند بانک در گزارش به‌موقع معاملات مشکوک به ارزش بیش از ۵ میلیارد دلار کوتاهی کرده است. با حذف اثر این جریمه، سود خالص بانک به حدود ۸.۱ میلیارد دلار و سود تعدیل‌شده هر سهم به ۱.۰۸ دلار می‌رسید. با این حال، حتی رقم تعدیل‌شده نیز از برآورد ۱.۱۰ دلاری تحلیلگران کمتر بود؛ موضوعی که نشان می‌دهد ضعف عملکرد تنها به هزینه نظارتی محدود نمی‌شود. رشد درآمد وام‌دهی؛ نقطه روشن گزارش درآمد کل بانک با رشد سالانه ۳ درصدی به حدود ۳۰ میلیارد دلار رسید؛ رقمی که از انتظار بازار پایین‌تر بود. در مقابل، درآمد خالص بهره، یکی از مهم‌ترین شاخص‌های عملکرد بانک‌ها، با افزایش ۸ درصدی به ۱۶.۴ میلیارد دلار رسید. رشد مانده وام‌ها و سپرده‌ها و تعدیل درآمد دارایی‌های با نرخ ثابت، از عوامل حمایت‌کننده این بخش بودند. میانگین وام‌ها و اجاره‌های مالی با رشد ۶ درصدی به ۱.۲۳ تریلیون دلار رسید و میانگین سپرده‌ها نیز با افزایش ۲ درصدی، رقم ۲.۰۲ تریلیون دلار را ثبت کرد. این ارقام نشان می‌دهند فعالیت اصلی بانک در حوزه جذب سپرده و اعطای اعتبار همچنان از تقاضای مناسبی برخوردار است. ضعف معاملات و بانکداری سرمایه‌گذاری در بخش فعالیت‌های بازار سرمایه، تصویر متفاوتی دیده شد. درآمد کارمزد بانکداری سرمایه‌گذاری با افت ۱۱ درصدی به ۱.۸ میلیارد دلار کاهش یافت. درآمد معاملات اوراق با درآمد ثابت نیز ۱۷ درصد افت کرد و به ۲.۶ میلیارد دلار رسید. در مقابل، درآمد معاملات سهام ۱۱ درصد رشد کرد و به ۲.۵ میلیارد دلار رسید؛ اما این افزایش نتوانست افت بخش اوراق با درآمد ثابت را جبران کند. مجموع درآمد معاملات فروش و دادوستد نیز حدود ۵.۱ میلیارد دلار گزارش شد که نسبت به سال گذشته ۵ درصد کاهش داشت. این ترکیب نشان می‌دهد بانک از رشد فعالیت‌های اعتباری سود می‌برد، اما کندی معاملات و کاهش درآمد برخی فعالیت‌های بازار سرمایه، مانع بهبود قوی‌تر عملکرد آن شده است. “ «از منظر تحلیلی، نباید افت ۱۷ درصدی سود را صرفاً به جریمه یک‌باره نسبت داد؛ زیرا سود تعدیل‌شده هر سهم نیز از انتظار بازار عقب مانده است. رشد درآمد بهره نشانه‌ای مثبت از قدرت کسب‌وکار اصلی بانک است، اما ارزش‌گذاری سهام در نهایت به کیفیت سود، مدیریت ریسک و اعتماد سرمایه‌گذاران وابسته خواهد بود. جریمه نظارتی علاوه بر هزینه مستقیم، پرسشی جدی درباره اثربخشی کنترل‌های داخلی ایجاد می‌کند؛ بنابراین ارزیابی سرمایه‌گذاری در این بانک باید هم‌زمان بر ظرفیت درآمدزایی و هزینه‌های احتمالی اصلاحات نظارتی متمرکز باشد.» بابک شیری واکنش بازار و پیامدهای نظارتی سهام بانک آمریکا پس از انتشار خبر جریمه و گزارش مالی، در معاملات پیش از گشایش بازار بیش از ۳ درصد افت کرد. سرمایه‌گذاران علاوه بر کمتر بودن سود و درآمد از انتظارات، باید اثر بلندمدت ضعف‌های نظارتی را نیز ارزیابی کنند. این پرونده صرفاً یک هزینه یک‌باره نیست. الزام بانک به اصلاح فرایندهای نظارتی، بررسی مستقل تراکنش‌های مشکوک و تقویت سامانه‌های شناسایی مشتریان و جریان‌های مالی می‌تواند هزینه‌های عملیاتی آینده را افزایش دهد. نسبت سرمایه لایه نخست بانک نیز ۱۰.۹ درصد اعلام شد؛ سطحی که از حداقل‌های نظارتی بالاتر است، اما به‌تنهایی نگرانی‌های مربوط به کنترل‌های داخلی را برطرف نمی‌کند. جمع‌بندی گزارش سه‌ماهه سوم بانک آمریکا ترکیبی از نقاط قوت و ضعف را نشان می‌دهد: رشد درآمد بهره و افزایش حجم وام‌ها و سپرده‌ها از فعالیت اصلی بانک حمایت کرده، اما جریمه سنگین، کاهش درآمد بانکداری سرمایه‌گذاری و افت معاملات اوراق با درآمد ثابت بر سودآوری فشار آورده‌اند. مسیر آینده سهام بانک تا حد زیادی به توانایی آن در اصلاح ضعف‌های نظارتی، حفظ رشد اعتبارات و بازگشت درآمدهای بازار سرمایه بستگی دارد. در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

گزارش درآمدزایی سه‌ماهه سوم بانک آمریکا

سود هر سهم (EPS) واقعی............. 1.08 پیش‌بینی............ 1.10 درآمدزایی فصلی (REVENUE) واقعی............ 29.96 میلیارد دلار پیش‌بینی........... 30.76 میلیارد دلار

خواندن کامل خبر
اخبار سهام و اخبار شاخص‌ها کم اثر

آیا سهام بانک آمریکا پیش از انتشار گزارش مالی سه‌ماهه سوم ارزش خرید دارد؟

سهام بانک آمریکا در هفته‌های اخیر تحت فشار قرار گرفته و افزایش بازده اوراق قرضه نیز فضای فعالیت بانک‌های بزرگ ایالات متحده را دشوارتر کرده است. اکنون نگاه سرمایه‌گذاران به گزارش مالی سه‌ماهه سوم این بانک، در روز چهارشنبه ۱۴ اکتبر، دوخته شده است؛ گزارشی که می‌تواند تصویری روشن‌تر از درآمدهای بهره‌ای، کیفیت تسهیلات و چشم‌انداز سودآوری آن ارائه دهد. در یک نگاه افزایش بازده اوراق قرضه، هزینه تأمین مالی بانک‌ها را تحت فشار قرار داده است. بانک آمریکا برای درآمدهای بانکداری سرمایه‌گذاری و معاملات، چشم‌انداز محتاطانه‌تری دارد. رشد درآمد خالص بهره و کیفیت اعتباری، محورهای اصلی گزارش پیش‌رو خواهند بود. افت اخیر قیمت، جذابیت بلندمدت سهم را افزایش داده؛ اما نتیجه گزارش مالی همچنان تعیین‌کننده است. پرسش اصلی این است: آیا افت اخیر قیمت، فرصتی برای خرید بلندمدت ایجاد کرده یا ریسک‌های پیش‌رو هنوز اجازه چنین نتیجه‌گیری‌ای را نمی‌دهند؟ درآمد خالص بهره؛ مهم‌ترین متغیر گزارش مدیریت بانک آمریکا پیش‌تر اعلام کرده بود که کارمزدهای بانکداری سرمایه‌گذاری ممکن است در سه‌ماهه سوم نسبت به سال گذشته حدود ۱۰ درصد کاهش یابد. همچنین انتظار می‌رفت درآمد معاملات تقریباً بدون تغییر بماند. این اظهارات نشان می‌دهد که نباید برای بخش‌های یادشده انتظار عملکردی قدرتمند داشت. در چنین شرایطی، درآمد خالص بهره اهمیت بیشتری پیدا می‌کند؛ یعنی تفاوت میان درآمد حاصل از دارایی‌های بهره‌زا، مانند وام‌ها، و هزینه پرداختی بابت منابع مالی، از جمله سپرده‌ها. مدیر مالی بانک در گزارش قبلی اعلام کرده بود که رشد سالانه این درآمد در سال ۲۰۲۶ می‌تواند به محدوده بالایی از پیش‌بینی قبلی، یعنی ۶ تا ۸ درصد، نزدیک شود. تحقق این هدف به رشد وام و سپرده، مسیر نرخ بهره و هزینه جذب منابع وابسته است. افزایش نرخ بهره؛ فرصت یا تهدید؟ بانک آمریکا از نظر ساختار ترازنامه، نسبت به افزایش نرخ بهره حساس است. دارایی‌های این بانک ممکن است سریع‌تر از بدهی‌های آن با نرخ‌های جدید تطبیق پیدا کنند؛ موضوعی که در صورت مدیریت مناسب هزینه سپرده‌ها، می‌تواند حاشیه سود بهره‌ای را تقویت کند. از سوی دیگر، افزایش بازده اوراق قرضه الزاماً به معنای افزایش سودآوری نیست. اگر هزینه تأمین منابع سریع‌تر بالا برود، رشد تقاضای وام کاهش یابد یا توان بازپرداخت مشتریان تضعیف شود، بخشی از مزیت افزایش نرخ بهره از بین خواهد رفت. بنابراین، سرمایه‌گذاران باید به راهنمایی مدیریت درباره درآمد خالص بهره و نحوه تغییر هزینه سپرده‌ها توجه ویژه‌ای داشته باشند. “ «نکته کلیدی این است که افت قیمت به‌تنهایی نشانه ارزندگی نیست؛ ارزش واقعی زمانی آشکار می‌شود که پایداری درآمدها با کیفیت دارایی‌ها و هزینه تأمین مالی سنجیده شود. اگر بانک آمریکا بتواند رشد درآمد خالص بهره را حفظ کند، بدون آنکه کیفیت اعتباری تضعیف شود، افت اخیر می‌تواند فرصتی برای سرمایه‌گذاری بلندمدت باشد. بااین‌حال، پیش از مشاهده ارقام واقعی و راهنمایی تازه مدیریت، ترجیح می‌دهم این سهم را گزینه‌ای جذاب اما مشروط بدانم، نه خریدی قطعی و بدون ریسک.» بابک شیری کیفیت اعتباری و ارزش‌گذاری کیفیت اعتباری نیز عامل مهم دیگری است. اگر مطالبات معوق و زیان‌های اعتباری افزایش محسوسی پیدا کنند، بانک ممکن است ناچار به اختصاص ذخایر بیشتری شود؛ اتفاقی که مستقیماً بر سودآوری اثر می‌گذارد. با وجود این ریسک‌ها، بانک آمریکا از مقیاس عملیاتی گسترده، پایگاه سپرده‌ای بزرگ و حضور متنوع در بخش‌های مختلف خدمات مالی برخوردار است. افت قیمت سهام در ماه گذشته نیز ارزش‌گذاری آن را پایین آورده و می‌تواند برای سرمایه‌گذاران بلندمدت جذابیت ایجاد کند؛ البته به شرط آنکه کاهش قیمت با افت پایدار کیفیت کسب‌وکار همراه نباشد. جمع‌بندی بانک آمریکا پیش از انتشار گزارش سه‌ماهه سوم، با دو نیروی متضاد روبه‌رو است: فشار ناشی از افزایش بازده اوراق قرضه و ضعف احتمالی درآمدهای معاملاتی از یک سو، و ظرفیت بهبود درآمد خالص بهره و مزیت مقیاس عملیاتی از سوی دیگر. در افق کوتاه‌مدت، حفظ یا افزایش پیش‌بینی رشد درآمد خالص بهره می‌تواند به واکنش مثبت بازار کمک کند؛ در مقابل، افزایش زیان‌های اعتباری یا رشد شدید هزینه سپرده‌ها احتمال افت بیشتر سهم را بالا می‌برد. برای سرمایه‌گذاران بلندمدت، خرید پله‌ای پس از بررسی گزارش مالی می‌تواند رویکردی محتاطانه‌تر از ورود سنگین پیش از انتشار نتایج باشد. در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

بانک‌های بزرگ آمریکا در آستانه انتشار گزارش‌های مالی؛ نرخ بهره و چشم‌انداز وام‌دهی زیر ذره‌بین

گزارش‌های مالی سه‌ماهه سوم بانک‌های بزرگ آمریکا در هفته جاری، در شرایطی منتشر می‌شود که افزایش بازده اوراق خزانه‌داری، احتمال تداوم سیاست انقباضی فدرال رزرو و کاهش تحرک بازار عرضه اولیه سهام، چشم‌انداز این صنعت را پیچیده‌تر کرده است. اگرچه تحلیلگران همچنان رشد سودآوری بانک‌ها را پیش‌بینی می‌کنند، هزینه تأمین منابع، تقاضای تسهیلات و درآمدهای بانکداری سرمایه‌گذاری می‌توانند مسیر عملکرد آنها را تغییر دهند. در یک نگاه بانک‌های بزرگ آمریکا از ۲۱ مهر گزارش‌های سه‌ماهه سوم خود را منتشر می‌کنند. افزایش نرخ‌های بازار اوراق می‌تواند هزینه تأمین منابع و فشار بر تقاضای وام را افزایش دهد. کندشدن عرضه‌های اولیه سهام، چشم‌انداز درآمد بانکداری سرمایه‌گذاری را تهدید می‌کند. کیفیت اعتباری تسهیلات، ذخایر زیان و پیش‌بینی درآمد بهره‌ای، مهم‌ترین شاخص‌های ارزیابی هستند. بر اساس گزارش رویترز در ۸ اکتبر و تحلیل منتشرشده از سوی چارلز شواب در ۱۲ اکتبر ۲۰۲۶، سرمایه‌گذاران علاوه بر ارقام سود و درآمد، به دنبال نشانه‌هایی از کیفیت دارایی‌ها، هزینه سپرده‌ها و پایداری فعالیت‌های معاملاتی خواهند بود. چرا گزارش بانک‌ها اهمیت ویژه‌ای دارد؟ بانک‌ها در ابتدای فصل انتشار گزارش‌های مالی، تصویری نسبتاً گسترده از وضعیت اقتصاد آمریکا ارائه می‌کنند. عملکرد آنها نشان می‌دهد خانوارها و شرکت‌ها تا چه اندازه برای دریافت وام، سرمایه‌گذاری و تأمین مالی آمادگی دارند. با وجود رشد مورد انتظار سود بانک‌های بزرگ، عملکرد بخش مالی بازار سهام در سه‌ماهه سوم ضعیف‌تر از شاخص کل بوده است. برآوردهای منتشرشده در گزارش شواب نیز نشان می‌دهد رشد سود شرکت‌های بخش مالی شاخص اس‌اندپی ۵۰۰ حدود ۳٫۳ درصد است؛ رقمی پایین‌تر از رشد پیش‌بینی‌شده برای کل شاخص. افزایش بازده اوراق خزانه‌داری می‌تواند هزینه استقراض بانک‌ها و مشتریان آنها را بالا ببرد. همچنین اگر نرخ سپرده‌ها سریع‌تر از درآمد حاصل از تسهیلات افزایش یابد، حاشیه سود بهره‌ای بانک‌ها تحت فشار قرار می‌گیرد. عرضه اولیه و معاملات؛ دو منبع مهم ریسک یکی از نگرانی‌های اصلی، احتمال کاهش درآمد بانکداری سرمایه‌گذاری است. افزایش نوسان نرخ‌های بهره و دشوارترشدن شرایط تأمین مالی، برخی شرکت‌ها را به تعویق عرضه اولیه سهام واداشته است. کاهش تعداد معاملات بزرگ می‌تواند درآمد کارمزد بانک‌هایی را که در پذیره‌نویسی، ادغام و تأمین مالی شرکت‌ها فعال‌اند، محدود کند. بانک آمریکا پیش‌تر هشدار داده بود که درآمد کارمزدهای بانکداری سرمایه‌گذاری آن در سه‌ماهه سوم دست‌کم ۱۰ درصد کاهش می‌یابد و درآمد معاملات احتمالاً ثابت می‌ماند. در مقابل، جی‌پی‌مورگان انتظار افزایش درآمدهای کارمزد و معاملات را مطرح کرده است. با این حال، افزایش نوسان در بازار اوراق می‌تواند فرصت‌هایی برای واحدهای معاملاتی بانک‌ها ایجاد کند؛ بنابراین تأثیر نرخ‌های بالاتر بر همه بانک‌ها یکسان نخواهد بود. بانک سود هر سهم مورد انتظار تغییر سالانه سود جی‌پی‌مورگان ۵٫۹۳ دلار ۱۶٫۴٪+ ولز فارگو ۱٫۸۴ دلار ۱۱٫۴٪+ مورگان استنلی ۲٫۹۴ دلار ۳٫۹٪+ بانک آمریکا ۱٫۱۰ دلار ۵٫۷٪+ گلدمن ساکس ۱۳٫۰۹ دلار ۶٫۴٪+ سیتی‌گروپ ۲٫۶۵ دلار ۴۳٫۱٪+ منبع برآورد EPS: تقویم مالی ارسالی، مربوط به ۱۳ و ۱۴ اکتبر ۲۰۲۶. درصدهای رشد سالانه مطابق جدول اولیه هستند و پیش از انتشار باید جداگانه راستی‌آزمایی شوند. جی‌پی‌مورگان، گلدمن ساکس، سیتی‌گروپ و ولز فارگو در سه‌شنبه ۲۱ مهر و مورگان استنلی و بانک آمریکا در چهارشنبه ۲۲ مهر گزارش می‌دهند. “ «از منظر تحلیلی، مهم‌ترین نکته در گزارش‌های این هفته فاصله میان رشد اسمی سود و کیفیت واقعی آن است. افزایش سود سیتی‌گروپ یا جی‌پی‌مورگان زمانی ارزشمندتر می‌شود که با ثبات هزینه سپرده‌ها، کیفیت مناسب تسهیلات و چشم‌انداز قابل اتکای درآمد همراه باشد. در محیطی که بازده اوراق و هزینه سرمایه رو به افزایش است، بازار احتمالاً به پیش‌بینی‌های آینده بیش از عملکرد گذشته وزن می‌دهد؛ ازاین‌رو، لحن مدیران درباره حاشیه سود، ریسک اعتباری و جریان معاملات می‌تواند برای ارزش‌گذاری سهام بانکی تعیین‌کننده‌تر از عبور صرف از برآورد سود باشد.» بابک شیری سرمایه‌گذاران باید چه شاخص‌هایی را بررسی کنند؟ مهم‌ترین معیار، پیش‌بینی بانک‌ها از درآمد بهره‌ای در سه‌ماهه چهارم است. کاهش این پیش‌بینی می‌تواند نشانه محدودشدن حاشیه سود یا افت تقاضای تسهیلات باشد. میزان ذخایر زیان اعتباری نیز اهمیت دارد؛ افزایش آن ممکن است بیانگر نگرانی مدیریت بانک از نکول بیشتر وام‌گیرندگان باشد. در کنار این موارد، روند هزینه سپرده‌ها، رشد وام‌دهی، کیفیت اعتباری مشتریان و چشم‌انداز درآمد معاملات باید بررسی شود. حتی اگر سود گذشته بهتر از انتظار باشد، پیش‌بینی محتاطانه مدیریت می‌تواند واکنش منفی بازار را به دنبال داشته باشد. جمع‌بندی گزارش‌های پیش‌روی بانک‌های بزرگ آمریکا آزمونی برای سنجش مقاومت نظام بانکی در برابر نرخ‌های بهره بالاتر و کاهش احتمالی فعالیت‌های تأمین مالی است. رشد سود مورد انتظار، به‌تنهایی برای تضمین عملکرد مطلوب سهام بانکی کافی نیست؛ کیفیت سود، هزینه منابع و چشم‌انداز اعتباری تعیین می‌کنند که این رشد تا چه اندازه پایدار خواهد بود. در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

سقوط بیش از ۶ درصدی بورس کره جنوبی؛ نگرانی از نفت و سهام تراشه‌سازان بازار آسیا را لرزاند

در یک نگاه شاخص کاسپی کره جنوبی بیش از ۶ درصد افت کرد و به زیر ۶۰۰۰ واحد رسید؛ پایین‌ترین سطح از ۳۱ ژوئیه. فروش سهام تراشه‌سازان و نگرانی از دوام رونق هوش مصنوعی به بازارهای آسیا فشار آورد. افزایش قیمت نفت، نگرانی‌های تورمی را تشدید کرد؛ سرمایه‌گذاران اکنون در انتظار گزارش بانک‌های آمریکا و داده‌های تورمی این هفته‌اند. بازارهای سهام آسیا روز سه‌شنبه به‌شدت افت کردند. فروش سهام شرکت‌های فناوری در وال‌استریت و نگرانی از افزایش تورم در پی رشد قیمت نفت، به‌ویژه بر بخش‌هایی فشار آورد که ارزش‌گذاری بالایی دارند. شاخص کاسپی کره جنوبی بیش از ۶ درصد سقوط کرد و به زیر سطح ۶۰۰۰ واحد رسید؛ پایین‌ترین میزان آن از ۳۱ ژوئیه. این شاخص به‌دلیل وزن بالای شرکت‌های تراشه‌ساز، در برابر تغییر دیدگاه سرمایه‌گذاران درباره هوش مصنوعی آسیب‌پذیرتر است. شاخص نیکی ژاپن ۲.۶ درصد پایین آمد. در چین نیز شاخص فناوری چی‌نکست ۳ درصد، سی‌اس‌آی ۳۰۰ یک‌درصد و ۳ دهم درصد و شاخص شانگهای یک‌درصد و ۲ دهم درصد افت کردند. این کاهش پس از افت سهام در وال‌استریت رخ داد؛ جایی که شاخص نزدک، با وزن بالای شرکت‌های فناوری، در معاملات شبانه ۰.۵ درصد پایین آمد و سهام تراشه‌سازان تحت فشار قرار گرفت. سرمایه‌گذاران بیش از پیش درباره دوام رشد بازارها با محرک هوش مصنوعی نگران شده‌اند و تشدید رقابت میان آمریکا و چین نیز به این تردیدها دامن زده است. در روزهای اخیر، نگرانی‌ها درباره رونق هوش مصنوعی از رفتارهای سفته‌بازانه سرمایه‌گذاران تا رقابت فشرده بر سر توان پردازشی و تأمین مالی را دربر گرفته است. بازار انرژی بار دیگر به یکی از عوامل اصلی اثرگذار بر معاملات جهانی تبدیل شده است. قیمت قراردادهای آتی نفت برنت نزدیک به بالاترین سطح دو هفته اخیر معامله شد؛ در حالی که سرمایه‌گذاران پیامدهای حمله به تأسیسات نفتی عربستان و احتمال افزایش عرضه گازوئیل روسیه را ارزیابی می‌کردند. یکی از استراتژیست‌ها گفت بازارها دوباره به این موضوع توجه کرده‌اند که ریسک‌های ژئوپلیتیکی زمانی بیشترین اثر را دارند که به تورم دامن بزنند. به گفته او، افزایش دوباره قیمت نفت فشار بر بازده اوراق قرضه را حفظ کرده و از جذابیت سهام رشد‌محورِ گران‌قیمت کاسته است. این فشار با آتش‌بس شکننده انرژی میان روسیه و اوکراین و خطرهای جاری برای عرضه در خاورمیانه تشدید شده است. ✔️ بیشتر بخوانید: افت پنج‌روزه سهام تراشه‌سازان شاخص S&P 500 را تحت فشار گذاشت دلار در پی تقاضا برای دارایی‌های امن، قدرت خود را حفظ کرد و بر فشارهای وارد بر دارایی‌های آسیایی افزود. اکنون نگاه سرمایه‌گذاران به فصل گزارش‌دهی شرکت‌های آمریکایی دوخته شده است؛ نتایجی که انتظار می‌رود بر جهت‌گیری بازارها در ادامه سال اثر بگذارند. گزارش بانک‌های بزرگ آمریکا می‌تواند نشانه‌هایی اولیه از تأثیر افزایش بازده اوراق بر وام‌دهی، معاملات و هزینه‌های تأمین مالی ارائه کند. داده‌های تورمی آمریکا که این هفته منتشر می‌شود نیز نشان خواهد داد آیا افزایش قیمت انرژی به فشارهای گسترده‌تر قیمتی سرایت کرده است یا نه. تا زمانی که بهای نفت باثبات نشود، سرمایه‌گذاران احتمالاً در قبال بخش‌های پررشدِ پیشتاز بازار در سال جاری محتاط خواهند ماند.

خواندن کامل خبر
اخبار سهام و اخبار شاخص‌ها کم اثر

سود ۵ میلیارد دلاری بانک‌های جهان از تب طلای ۲۰۲۶

در یک نگاه رکورد تاریخی سودآوری: پیش‌بینی می‌شود بانک‌های جهان در سال ۲۰۲۶ حدود ۵ میلیارد دلار از معاملات فلزات گران‌بها درآمد کسب کنند؛ بالاترین رقم ثبت‌شده تاکنون. سود ۷۰۰ میلیون دلاری جی‌پی مورگان: این بانک در نیمه نخست سال ۲۰۲۶ از معاملات طلا، نقره و سایر فلزات گران‌بها حدود ۷۰۰ میلیون دلار درآمد کسب کرده است. تداوم ریسک بازار: نوسانات شدید می‌توانند در کنار فرصت‌های سودآوری، زیان‌های سنگینی نیز برای بانک‌ها به همراه داشته باشند. معامله‌گران فلزات گران‌بها در بزرگ‌ترین بانک‌های جهان، در نیمه نخست سال جاری میلادی به سودهای بی‌سابقه‌ای دست یافته‌اند. این روند بانک‌ها را در مسیر ثبت بهترین عملکرد سالانه تاریخ خود قرار داده است؛ چراکه افزایش چشمگیر تقاضای سرمایه‌گذاران و نوسانات شدید قیمت‌ها، فرصت‌های سودآوری گسترده‌ای برای معامله‌گران ایجاد کرده است. جی‌پی مورگان (JPMorgan)، یکی از بازیگران اصلی این بازار، در نیمه نخست سال ۲۰۲۶ حدود ۷۰۰ میلیون دلار از معاملات و مدیریت طلا، نقره و سایر فلزات گران‌بها درآمد کسب کرده است. این رقم را افرادی آگاه از عملکرد بانک اعلام کرده‌اند که به دلیل محرمانه بودن اطلاعات، نخواسته‌اند نامشان فاش شود. بهترین عملکرد سالانه این بانک در این حوزه به سال ۲۰۲۰ بازمی‌گردد؛ زمانی که سود آن اندکی بیش از یک میلیارد دلار بود. به گفته منابع مطلع، چند بانک بزرگ دیگر نیز از معاملات فلزات گران‌بها صدها میلیون دلار سود به دست آورده‌اند؛ موضوعی که رقابت را در بازاری تشدید کرده است که مدت‌ها تحت سلطه جی‌پی مورگان بوده است. بر اساس اطلاعات یکی از افراد آگاه از عملکرد دویچه‌بانک (Deutsche Bank)، واحد معاملات این بانک که با اقدامی خبرساز بار دیگر حضور خود را در بازار شمش طلا گسترش داده، از ابتدای سال جاری تاکنون بیش از ۲۰۰ میلیون دلار درآمد ایجاد کرده است. ✔️ بیشتر بخوانید: ژئوپلیتیک چگونه جایگاه طلا را تغییر داد؟ روایت رئیس بوندس‌بانک در سطح جهانی، پیش‌بینی می‌شود بانک‌ها در سال جاری میلادی حدود ۵ میلیارد دلار از معاملات فلزات گران‌بها درآمد کسب کنند؛ رقمی که بر اساس مجموعه داده‌های شرکت تحلیل خدمات مالی «کریسیل کولیشن گرینویچ» (Crisil Coalition Greenwich)، بالاترین میزان ثبت‌شده تاکنون خواهد بود. معاملات انرژی و فلزات به یکی از محرک‌های اصلی درآمد شرکت‌های وال‌استریت، از جمله گلدمن ساکس، بانک آمریکا (Bank Of America) و مورگان استنلی (Morgan Stanley) تبدیل شده است. میزهای معاملاتی این شرکت‌ها می‌توانند از نوسانات قیمت و اختلالات بازار ناشی از درگیری‌های جهانی و تنش‌های تجاری سود ببرند. در این میان، فلزات گران‌بها به‌ویژه سودآور بوده‌اند. موج خریدهای سفته‌بازانه، قیمت طلا و نقره را در اوایل سال جاری به بالاترین سطوح تاریخی خود رساند. در جریان این رشد قیمتی، ابزارهای مالی مانند اختیار معامله (Option) با سررسید کوتاه‌مدت و صندوق‌های قابل معامله در بورس اهرمی (ETF) محبوبیت بیشتری پیدا کردند. سرمایه‌گذاران به دنبال ابزارهایی بودند که امکان افزایش سریع‌تر بازدهی را فراهم کنند. میزهای معاملاتی همچنین از جابه‌جایی شمش‌های طلا در نقاط مختلف جهان سودهای قابل‌توجهی به دست آوردند. آن‌ها از اختلاف قیمت میان مراکز اصلی معاملات جهانی بهره بردند؛ اختلاف‌هایی که فرصت‌های آربیتراژ ایجاد کرده بود. ✔️ بیشتر بخوانید: فرصت طلایی خرید طلا از نگاه UBS؛ سطح ۴۰۰۰ دلار چه اهمیتی دارد؟ گرگ فریت، معامله‌گر ارشد فلزات گران‌بها در گروه سنتالیون (Centalion Group)، شرکت تجارت جهانی که پیش‌تر با نام گونور (Gunvor) شناخته می‌شد، در جریان میزگرد کنفرانس انجمن بازار شمش لندن (LBMA) در ایتالیا در هفته جاری گفت: «بیشتر افرادی که در اینجا با آن‌ها صحبت کرده‌ام، سال بسیار خوبی را پشت سر گذاشته‌اند؛ سالی رکوردشکن.» به گفته افراد آگاه، چند بانک برای بهره‌برداری از فرصت‌های رو به رشد این بازار، درصدد پیوستن به گروه کوچکی از مؤسسات مالی هستند که خدمات نگهداری شمش در خزانه و تسویه معاملات را در بازار طلای لندن ارائه می‌کنند. لندن بزرگ‌ترین مرکز معاملات شمش طلا در جهان است و این خدمات، زیرساخت اصلی فعالیت این بازار به شمار می‌روند. سیتی‌گروپ (Citigroup) در اوایل سال جاری میلادی به نخستین مؤسسه جدیدی تبدیل شد که پس از یک دهه وارد این حوزه شده است. این بانک به جی‌پی مورگان، یوبی‌اس (UBS)، اچ‌اس‌بی‌سی (HSBC) و آی‌سی‌بی‌سی استاندارد بانک پیوست. به گزارش پیشین بلومبرگ، دویچه‌بانک و مورگان استنلی نیز به دنبال ورود به این حوزه هستند. سخنگویان جی‌پی مورگان و دویچه‌بانک از اظهارنظر در این باره خودداری کردند. آنگاد چاتوال، رئیس بخش درآمد ثابت، ارز و کامودیتی در شرکت کولیشن، می‌گوید درآمد جهانی بانک‌ها از معاملات فلزات گران‌بها، سال گذشته نیز به رکورد تاریخی رسیده بود و این روند صعودی همچنان ادامه دارد. او دلیل این رشد را «تداوم نوسانات شدید بازار و مشارکت گسترده سرمایه‌گذاران در بازارهای طلا و نقره» عنوان کرد. ژانویه برای میزهای معاملاتی فلزات گران‌بها ماهی به‌ویژه سودآور بود؛ چرا که سفته‌بازان در سراسر جهان به خرید طلا و نقره روی آوردند و قیمت این فلزات را به سطوحی بی‌سابقه رساندند. با این حال، از آن زمان قیمت‌ها تا حدودی عقب‌نشینی کرده‌اند. آغاز جنگ در خاورمیانه باعث جهش قیمت انرژی شد و انتظارات درباره انقباض سیاست‌های پولی و افزایش نرخ بهره را دوباره تقویت کرد. با وجود این عقب‌نشینی، قیمت نقدی طلا و نقره همچنان بیش از دو برابر سطوح ابتدای سال ۲۰۲۴ است. البته نوسانات شدید و اختلاف‌های چشمگیر قیمت در بازار همیشه به سود معامله‌گران تمام نمی‌شود. چنین شرایطی می‌تواند در صورت اتخاذ موقعیت معاملاتی اشتباه از سوی بانک‌ها، زیان‌های سنگینی نیز به همراه داشته باشد. ✔️ بیشتر بخوانید: طلا چه پیامی برای بازار دارد؟ ترس از بدهی دولت‌ها دوباره شعله‌ور شد

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

تقویم مهم بازارهای سهام آمریکا و جهان: ۲۰ تا ۲۵ مهر ۱۴۰۵

بازارهای سهام جهان در هفته منتهی به ۱۶ اکتبر ۲۰۲۶، برابر با ۲۴ مهر ۱۴۰۵، با مجموعه‌ای از عوامل اثرگذار روبه‌رو هستند که می‌تواند انتظارات سرمایه‌گذاران برای ماه‌های پایانی سال را تغییر دهد. در آمریکا، انتشار آمار تورم و آغاز فصل گزارش‌های مالی شرکت‌ها در کانون توجه قرار دارد؛ در اروپا، نگرانی درباره هزینه تأمین مالی دولت‌ها و تفاوت عملکرد صنایع، مسیر بازارها را تحت تأثیر قرار می‌دهد؛ و در آسیا، رونق صنعت نیمه‌رساناها و تحولات تجارت جهانی از مهم‌ترین متغیرهای تعیین‌کننده است. در یک نگاه تورم آمریکا و گزارش سود بانک‌های بزرگ، جهت کوتاه‌مدت بازار سهام را در هفته پیش رو مشخص می‌کنند. رشد بیش از ۳۰ درصدی سود شرکت‌های بزرگ آمریکایی، در برابر افزایش بازده اوراق و هزینه انرژی قرار گرفته است. در اروپا، تفاوت عملکرد کشورها نشان می‌دهد که فناوری، بدهی دولت‌ها و ساختار صنایع نقش تعیین‌کننده‌ای دارند. در آسیا، وابستگی بازارها به تراشه‌ها، تقاضای جهانی و تحولات انرژی، فرصت رشد را با ریسک نوسان همراه کرده است. فهرست مهم‌ترین رویدادهای اقتصادی و سهامی هفته دوشنبه ۱۲ اکتبر ۲۰۲۶ | گزارش‌های مهم سهام دوشنبه ۱۲ اکتبر ۲۰۲۶ | مهم‌ترین رویدادهای اقتصادی سه‌شنبه ۱۳ اکتبر ۲۰۲۶ | مهم‌ترین گزارش‌های سهام سه‌شنبه ۱۳ اکتبر ۲۰۲۶ | مهم‌ترین رویدادهای اقتصادی چهارشنبه ۱۴ اکتبر ۲۰۲۶ | مهم‌ترین گزارش‌های سهام چهارشنبه ۱۴ اکتبر ۲۰۲۶ | مهم‌ترین رویدادهای اقتصادی پنجشنبه ۱۵ اکتبر ۲۰۲۶ | مهم‌ترین گزارش‌های سهام پنجشنبه ۱۵ اکتبر ۲۰۲۶ | مهم‌ترین رویدادهای اقتصادی جمعه ۱۶ اکتبر ۲۰۲۶ | مهم‌ترین گزارش‌های سهام جمعه ۱۶ اکتبر ۲۰۲۶ | مهم‌ترین رویدادهای اقتصادی شنبه ۱۷ اکتبر ۲۰۲۶ | مهم‌ترین گزارش‌های سهام شنبه ۱۷ اکتبر ۲۰۲۶ | مهم‌ترین رویدادهای اقتصادی مقدمه؛ بازارها در آزمون هم‌زمان تورم، سودآوری و ریسک بازار سهام آمریکا؛ رکوردهای تازه در کنار نشانه‌های احتیاط تورم آمریکا؛ آزمون اصلی سیاست پولی فصل گزارش‌های مالی؛ بانک‌ها چه چیزی درباره اقتصاد می‌گویند؟ بازده اوراق و نفت؛ دو متغیر تعیین‌کننده برای ارزش سهام تقویم اقتصادی آمریکا؛ داده‌هایی فراتر از تورم بازارهای اروپا؛ تفاوت عملکرد کشورها و صنایع چشم‌انداز اروپا؛ بدهی، انرژی و توان رقابتی بازارهای آسیا؛ رونق تراشه‌ها در کنار ریسک انرژی و تقاضا   دوشنبه ۱۲ اکتبر ۲۰۲۶ | گزارش‌های مهم سهام شرکت نماد آخرین قیمت ارزش بازار پیش‌بینی درآمد پیش‌بینی EPS لوئی ویتون (ADR) LVMUY ۸۵٫۳۸ دلار ۲۰۹٫۹ میلیارد دلار ۲۱٫۰۷ میلیارد دلار — پراگرسیو (Progressive) PGR ۲۱۷٫۴۳ دلار ۱۲۶٫۴۱ میلیارد دلار — ۴٫۳۰ دلار وین‌فست (VinFast) VFS ۳٫۰۶ دلار ۷٫۱۶ میلیارد دلار — −۰٫۲۷ دلار دوشنبه ۱۲ اکتبر ۲۰۲۶ | مهم‌ترین رویدادهای اقتصادی زمان ارز شاخص / رویداد قبلی پیش‌بینی — CAD تعطیلی روز شکرگزاری کانادا تعطیل عمومی — JPY روز ورزش ژاپن تعطیلی عمومی ۱۶:۲۰ GBP سخنرانی مان، عضو کمیته سیاست پولی بانک مرکزی انگلیس — سه‌شنبه ۱۳ اکتبر ۲۰۲۶ | مهم‌ترین گزارش‌های سهام شرکت نماد آخرین قیمت ارزش بازار پیش‌بینی درآمد پیش‌بینی EPS جی‌پی مورگان چیس JPM ۳۳۲٫۹۹ دلار ۸۸۵٫۱۵ میلیارد دلار ۵۱٫۲۳ میلیارد دلار ۵٫۹۳ دلار گلدمن ساکس GS ۸۹۵٫۳۲ دلار ۲۷۱٫۰۷ میلیارد دلار ۱۶٫۸۶ میلیارد دلار ۱۳٫۰۹ دلار ولز فارگو WFC ۸۳٫۵۵ دلار ۲۵۲٫۶۶ میلیارد دلار ۲۲٫۳۱ میلیارد دلار ۱٫۸۴ دلار سیتی‌گروپ C ۱۲۹٫۶۴ دلار ۲۱۷٫۴۶ میلیارد دلار ۲۳٫۷۲ میلیارد دلار ۲٫۶۵ دلار جانسون اند جانسون JNJ ۲۶۱٫۴۴ دلار ۶۳۰٫۰۴ میلیارد دلار ۲۵٫۳۸ میلیارد دلار ۲٫۵۴ دلار یونایتد‌هلث گروپ UNH ۳۷۹٫۳۰ دلار ۳۴۰٫۴۶ میلیارد دلار ۱۱۱٫۳۱ میلیارد دلار ۴٫۱۲ دلار سه‌شنبه ۱۳ اکتبر ۲۰۲۶ | مهم‌ترین رویدادهای اقتصادی زمان ارز شاخص / رویداد قبلی پیش‌بینی ۰۲:۳۱ GBP شاخص خرده‌فروشی BRC (سالانه، سپتامبر) ۰٫۵٪ ۰٫۸٪ ۰۴:۰۰ AUD صورت‌جلسه نشست بانک مرکزی استرالیا (RBA) — ۰۴:۰۰ AUD شاخص اعتماد کسب‌وکار (سپتامبر) −۸ — ۰۹:۳۰ EUR شاخص بهای مصرف‌کننده (ماهانه، سپتامبر) ۰٫۶٪ ۰٫۶٪ ۰۹:۳۰ EUR شاخص بهای مصرف‌کننده (سالانه، سپتامبر) ۳٫۳٪ ۳٫۳٪ ۱۰:۴۵ EUR سخنرانی الدرسون، عضو بانک مرکزی اروپا — ۱۱:۱۵ USD سخنرانی والر، عضو هیئت‌رئیسه فدرال رزرو — ۱۳:۳۰ USD گزارش ماهانه اوپک — ۱۵:۴۵ USD تغییرات هفتگی اشتغال ADP ۲۳٫۸ هزار — ۱۷:۳۰ USD فروش خانه‌های دست‌دوم (سپتامبر) ۳٫۹۸ میلیون ۳٫۹۷ میلیون ۱۷:۳۰ USD تغییر ماهانه فروش خانه‌های دست‌دوم (سپتامبر) −۲٫۰٪ — ۲۱:۰۰ EUR سخنرانی لین، عضو بانک مرکزی اروپا — ۲۱:۳۰ USD تراز بودجه فدرال (سپتامبر) −۱۶۷٫۰ میلیارد دلار — چهارشنبه ۱۴ اکتبر ۲۰۲۶ | مهم‌ترین گزارش‌های سهام شرکت نماد آخرین قیمت ارزش بازار پیش‌بینی درآمد پیش‌بینی EPS ASML (رسید سپرده آمریکایی) ASML ۱٬۷۸۰٫۳۴ دلار ۶۸۹٫۰۳ میلیارد دلار ۱۳٫۱۶ میلیارد دلار ۱۲٫۱۳ دلار بانک آو آمریکا BAC ۵۴٫۳۲ دلار ۳۷۹٫۸۵ میلیارد دلار ۳۰٫۵۸ میلیارد دلار ۱٫۱۰ دلار مورگان استنلی MS ۱۹۰٫۰۲ دلار ۲۹۸٫۴۴ میلیارد دلار ۱۹٫۹۶ میلیارد دلار ۲٫۹۴ دلار بلک‌راک BLK ۱٬۰۸۲٫۳۹ دلار ۱۷۵٫۸۶ میلیارد دلار ۷٫۴۴ میلیارد دلار ۱۴٫۳۰ دلار فستنل FAST ۵۰٫۷۵ دلار ۵۸٫۲۴ میلیارد دلار ۲٫۴۴ میلیارد دلار ۰٫۳۳۷۹ دلار چهارشنبه ۱۴ اکتبر ۲۰۲۶ | مهم‌ترین رویدادهای اقتصادی زمان ارز شاخص / رویداد قبلی پیش‌بینی ۰۵:۰۰ CNY شاخص بهای مصرف‌کننده چین (سالانه، سپتامبر) ۰٫۸٪ ۱٫۰٪ ۰۵:۰۰ CNY شاخص بهای مصرف‌کننده چین (ماهانه، سپتامبر) ۰٫۴٪ — ۰۵:۰۰ CNY شاخص بهای تولیدکننده چین (سالانه، سپتامبر) ۳٫۸٪ ۴٫۵٪ ۰۵:۴۰ EUR سخنرانی لاگارد، رئیس بانک مرکزی اروپا — ۰۹:۰۰ GBP سخنرانی رئیس بانک مرکزی انگلیس — ۰۹:۳۰ GBP سخنرانی پیل، عضو بانک مرکزی انگلیس — ۰۹:۳۵ CAD سخنرانی مکلم، رئیس بانک مرکزی کانادا — ۱۱:۳۰ EUR سخنرانی الدرسون، عضو بانک مرکزی اروپا — ۱۱:۴۵ EUR سخنرانی بوخ، نایب‌رئیس بانک مرکزی آلمان — ۱۲:۰۰ EUR سخنرانی لاگارد، رئیس بانک مرکزی اروپا — ۱۲:۳۰ USD گزارش ماهانه آژانس بین‌المللی انرژی (IEA) — ۱۳:۱۰ USD سخنرانی بومن، عضو کمیته بازار آزاد فدرال رزرو — ۱۶:۰۰ USD شاخص بهای مصرف‌کننده خالص (ماهانه، سپتامبر) ۰٫۳٪ ۰٫۲٪ ۱۶:۰۰ USD شاخص بهای مصرف‌کننده خالص (سالانه، سپتامبر) ۲٫۴٪ ۲٫۵٪ ۱۶:۰۰ USD شاخص بهای مصرف‌کننده (ماهانه، سپتامبر) ۰٫۴٪ ۰٫۶٪ ۱۶:۰۰ USD شاخص بهای مصرف‌کننده (سالانه، سپتامبر) ۳٫۴٪ ۳٫۶٪ ۱۶:۰۰ CAD مجوزهای ساخت‌وساز (ماهانه، اوت) −۱۷٫۳٪ ۳٫۱٪ ۱۷:۰۰ USD شاخص‌های پیشرو اقتصادی (ماهانه) −۰٫۱٪ — ۱۸:۳۷ CNY تراز تجاری چین (سپتامبر، دلار) ۱۱۹٫۰۹ میلیارد دلار ۱۱۸٫۱۰ میلیارد دلار ۱۸:۳۷ CNY رشد سالانه صادرات چین (سپتامبر) ۲۵٫۰٪ ۲۵٫۳٪ ۱۸:۳۷ CNY رشد سالانه واردات چین (سپتامبر) ۲۸٫۲٪ ۲۳٫۵٪ ۱۹:۴۵ EUR سخنرانی شنابل، عضو بانک مرکزی اروپا — ۲۱:۳۰ USD گزارش بژ فدرال رزرو؛ ارزیابی وضعیت اقتصاد آمریکا — پنجشنبه ۱۵ اکتبر ۲۰۲۶ | مهم‌ترین گزارش‌های سهام شرکت نماد آخرین قیمت ارزش بازار پیش‌بینی درآمد پیش‌بینی EPS شرکت تولید نیمه‌رسانای تایوان (TSMC) TSM ۴۵۳٫۳۱ دلار ۲٫۰۷ تریلیون دلار ۴۵٫۴۱ میلیارد دلار ۴٫۴۲ دلار چارلز شواب SCHW ۹۶٫۷۰ دلار ۱۶۷٫۲۳ میلیارد دلار ۷٫۲۰ میلیارد دلار ۱٫۶۶ دلار اینترکتیو بروکرز IBKR ۸۷٫۸۷ دلار ۱۴۹٫۴۹ میلیارد دلار ۱٫۸۷ میلیارد دلار ۰٫۶۷۱۳ دلار پی‌ان‌سی فایننشال PNC ۲۱۹٫۲۱ دلار ۸۷٫۴۵ میلیارد دلار ۶٫۶۱ میلیارد دلار ۴٫۹۱ دلار یو‌اس بنکورپ USB ۵۷٫۰۸ دلار ۸۸٫۹۳ میلیارد دلار ۷٫۹۹ میلیارد دلار ۱٫۳۲ دلار بانک نیویورک ملون BNY ۱۴۲٫۷۱ دلار ۹۶٫۸۳ میلیارد دلار ۵٫۵۵ میلیارد دلار ۲٫۲۶ دلار پنجشنبه ۱۵ اکتبر ۲۰۲۶ | مهم‌ترین رویدادهای اقتصادی زمان ارز شاخص / رویداد قبلی پیش‌بینی ۰۰:۰۰ USD گزارش هفتگی ذخایر نفت خام مؤسسه API −۲٫۰۹۰ میلیون بشکه — ۰۴:۰۰ AUD تغییرات اشتغال استرالیا (سپتامبر) ۳۹٫۵ هزار ۲۰٫۰ هزار ۰۴:۰۰ AUD تغییرات اشتغال تمام‌وقت استرالیا (سپتامبر) −۶٫۳ هزار — ۰۴:۰۰ AUD نرخ بیکاری استرالیا (سپتامبر) ۴٫۶٪ ۴٫۶٪ ۰۶:۱۵ EUR سخنرانی بوخ، نایب‌رئیس بانک مرکزی آلمان — ۰۶:۲۵ USD سخنرانی بومن، عضو کمیته بازار آزاد فدرال رزرو — ۰۷:۱۰ GBP سخنرانی وودز، نایب‌رئیس بانک مرکزی انگلیس — ۰۷:۱۰ GBP سخنرانی پیل، عضو بانک مرکزی انگلیس — ۰۸:۰۰ JPY تولیدات صنعتی ژاپن (ماهانه، اوت) −۱٫۷٪ −۱٫۷٪ ۰۹:۳۰ GBP تولید ناخالص داخلی بریتانیا (ماهانه، اوت) ۰٫۴٪ −۰٫۱٪ ۰۹:۳۰ GBP تولیدات صنعتی بریتانیا (ماهانه، اوت) ۰٫۲٪ −۰٫۱٪ ۰۹:۳۰ GBP تولیدات کارخانجات بریتانیا (ماهانه، اوت) ۰٫۹٪ ۰٫۱٪ ۰۹:۳۰ GBP تغییرات GDP؛ مقایسه رشد سه‌ماهه اخیر با دوره قبل (اوت) ۰٫۴٪ — ۰۹:۳۰ GBP تراز تجاری بریتانیا (اوت) −۲۰٫۹۷ میلیارد پوند −۲۱٫۸۰ میلیارد پوند ۰۹:۳۰ GBP تراز تجاری بریتانیا با کشورهای خارج از اتحادیه اروپا (اوت) −۹٫۶۶ میلیارد پوند — ۱۰:۰۰ CHF شاخص بهای تولیدکننده سوئیس (ماهانه، سپتامبر) ۰٫۷٪ ۰٫۵٪ ۱۱:۰۰ GBP سخنرانی رئیس بانک مرکزی انگلیس — ۱۲:۳۰ CAD سخنرانی راجرز، عضو بانک مرکزی کانادا — ۱۲:۳۰ CNY وام‌های جدید به مصرف‌کنندگان و کسب‌وکارها (سپتامبر) ۶۰٫۰ میلیارد یوان ۹۷۵٫۰ میلیارد یوان ۱۲:۳۰ EUR تولیدات صنعتی منطقه یورو (ماهانه، اوت) −۰٫۱٪ ۰٫۱٪ ۱۴:۳۰ GBP برآورد ماهانه GDP بریتانیا توسط مؤسسه NIESR (سپتامبر) ۰٫۵٪ — ۱۶:۰۰ USD شاخص بیمه‌شدگان بیکار آمریکا ۱٬۷۱۶ هزار نفر — ۱۶:۰۰ USD شاخص بهای تولیدکننده خالص (ماهانه، سپتامبر) ۰٫۲٪ ۰٫۳٪ ۱۶:۰۰ USD خرده‌فروشی خالص (ماهانه، سپتامبر) ۱٫۴٪ ۰٫۵٪ ۱۶:۰۰ USD مدعیان اولیه بیمه بیکاری آمریکا ۱۹۷ هزار نفر ۱۹۵ هزار نفر ۱۶:۰۰ USD شاخص تولیدی ایالت نیویورک (اکتبر) ۷٫۶۰۳ ۳٫۲۰ ۱۶:۰۰ USD شاخص تولید فدرال رزرو فیلادلفیا (اکتبر) ۳۷٫۸ ۲۶٫۵ ۱۶:۰۰ USD گزارش اشتغال فدرال رزرو فیلادلفیا ۱۱٫۸ — ۱۶:۰۰ USD شاخص بهای تولیدکننده (ماهانه، سپتامبر) ۰٫۴٪ ۰٫۵٪ ۱۶:۰۰ USD خرده‌فروشی گروه کالایی PCE (ماهانه، سپتامبر) ۱٫۴٪ — ۱۶:۰۰ USD خرده‌فروشی آمریکا (ماهانه، سپتامبر) ۱٫۲٪ ۰٫۳٪ ۱۶:۰۰ CAD فروش محصولات کارخانجات کانادا (ماهانه، اوت) −۰٫۴٪ ۱٫۱٪ ۱۶:۰۰ CAD عمده‌فروشی کانادا (ماهانه، اوت) ۰٫۳٪ −۱٫۴٪ ۱۷:۳۰ USD موجودی انبار شرکت‌ها (ماهانه، اوت) ۰٫۸٪ ۰٫۴٪ ۱۷:۳۰ USD موجودی انبار خرده‌فروشی به‌جز خودرو (ماهانه، اوت) ۰٫۱٪ ۰٫۱٪ ۱۹:۰۰ USD مدل GDP فدرال رزرو آتلانتا (سه‌ماهه سوم) ۳٫۶٪ ۳٫۶٪ ۱۹:۳۰ USD گزارش هفتگی ذخایر نفت خام اداره اطلاعات انرژی آمریکا (EIA) −۳٫۱۸۶ میلیون بشکه — ۱۹:۳۰ USD ذخایر نفت خام کوشینگ (EIA) ۰٫۴۴۴ میلیون بشکه — جمعه ۱۶ اکتبر ۲۰۲۶ | مهم‌ترین گزارش‌های سهام شرکت نماد آخرین قیمت ارزش بازار پیش‌بینی درآمد پیش‌بینی EPS تراولرز TRV ۳۶۸٫۷۵ دلار ۷۶٫۹۱ میلیارد دلار ۱۱٫۳۱ میلیارد دلار ۷٫۲۵ دلار تروئیست فایننشال TFC ۴۶٫۱۱ دلار ۵۶٫۳۳ میلیارد دلار ۵٫۳۵ میلیارد دلار ۱٫۱۴ دلار ام‌اند‌تی بانک MTB ۲۱۷٫۴۹ دلار ۳۱٫۴۱ میلیارد دلار ۲٫۵۳ میلیارد دلار ۴٫۹۳ دلار سیتیزنز فایننشال گروپ CFG ۶۳٫۵۷ دلار ۲۶٫۷۷ میلیارد دلار ۲٫۳۴ میلیارد دلار ۱٫۳۹ دلار یورونت ورلدواید EEFT ۶۴٫۶۰ دلار ۲٫۴۲ میلیارد دلار ۱٫۲۰ میلیارد دلار ۳٫۷۲ دلار جمعه ۱۶ اکتبر ۲۰۲۶ | مهم‌ترین رویدادهای اقتصادی زمان ارز شاخص / رویداد قبلی پیش‌بینی ۰۱:۰۰ NZD شاخص PMI کسب‌وکار نیوزیلند (سپتامبر) ۵۳٫۱ — ۰۱:۱۵ NZD خرده‌فروشی بر مبنای پرداخت با کارت الکترونیکی (ماهانه، سپتامبر) −۰٫۹٪ — ۰۵:۳۰ GBP سخنرانی رئیس بانک مرکزی انگلیس — ۰۶:۰۰ EUR سخنرانی ناگل، رئیس بانک مرکزی آلمان — ۰۷:۰۰ USD سخنرانی وارش، عضو هیئت‌مدیره فدرال رزرو — ۰۷:۴۵ CAD سخنرانی مکلم، رئیس بانک مرکزی کانادا — ۱۲:۳۰ EUR شاخص بهای مصرف‌کننده خالص (سالانه، سپتامبر) ۲٫۵٪ ۲٫۵٪ ۱۲:۳۰ EUR شاخص بهای مصرف‌کننده منطقه یورو (سالانه، سپتامبر) ۳٫۸٪ ۳٫۸٪ ۱۲:۳۰ EUR شاخص بهای مصرف‌کننده منطقه یورو (ماهانه، سپتامبر) ۰٫۴٪ ۰٫۶٪ ۱۲:۳۰ EUR تراز تجاری منطقه یورو (اوت) ۱۴٫۲ میلیارد یورو — ۱۵:۴۵ CAD آمار شروع ساخت‌وساز مسکونی کانادا (سپتامبر) ۲۲۹ هزار واحد ۲۳۰ هزار واحد ۱۶:۰۰ USD شاخص بهای صادرات آمریکا (ماهانه، سپتامبر) ۰٫۶٪ — ۱۶:۰۰ USD شاخص بهای واردات آمریکا (ماهانه، سپتامبر) ۰٫۷٪ ۰٫۶٪ ۱۶:۰۰ CAD خرید اوراق بهادار خارجی (اوت) ۲۰٫۶۵ میلیارد دلار کانادا — ۱۶:۴۵ USD تولیدات صنعتی آمریکا (ماهانه، سپتامبر) ۰٫۰٪ ۰٫۴٪ ۱۶:۴۵ USD تولیدات صنعتی آمریکا (سالانه، سپتامبر) ۱٫۴۲٪ — ۲۰:۳۰ USD تعداد دکل‌های حفاری نفت آمریکا (بیکر هیوز) ۴۶۲ — ۲۰:۳۰ USD مجموع دکل‌های فعال نفت و گاز آمریکا (بیکر هیوز) ۶۰۳ — ۲۳:۰۰ GBP خالص موقعیت‌های آتی پوند انگلیس −۹۷٫۶ هزار قرارداد — ۲۳:۰۰ USD خالص موقعیت‌های آتی نفت خام ۹۹٫۱ هزار قرارداد — ۲۳:۰۰ USD خالص موقعیت‌های آتی طلا ۲۱۰٫۳ هزار قرارداد — ۲۳:۰۰ USD خالص موقعیت‌های آتی نزدک ۱۰۰ ۵۸٫۱ هزار قرارداد — ۲۳:۰۰ USD خالص موقعیت‌های آتی شاخص S&P 500 −۱۵۴٫۱ هزار قرارداد — ۲۳:۰۰ AUD خالص موقعیت‌های آتی دلار استرالیا −۹۸٫۶ هزار قرارداد — ۲۳:۰۰ JPY خالص موقعیت‌های آتی ین ژاپن ۶۲٫۳ هزار قرارداد — ۲۳:۰۰ EUR خالص موقعیت‌های آتی یورو −۹۹٫۳ هزار قرارداد — ۲۳:۳۰ USD خالص معاملات بلندمدت اوراق خزانه (اوت) −۲۷٫۹ میلیارد دلار ۱۲۵٫۷ میلیارد دلار شنبه ۱۷ اکتبر ۲۰۲۶ | مهم‌ترین گزارش‌های سهام شرکت نماد آخرین قیمت ارزش بازار پیش‌بینی درآمد پیش‌بینی EPS اچ‌دی‌اف‌سی بانک (ADR) HDB ۲۲٫۲۸ دلار ۱۱۲٫۶۵ میلیارد دلار ۴٫۹۱ میلیارد دلار ۰٫۳۹۲۸ دلار آی‌سی‌آی‌سی‌آی بانک (ADR) IBN ۲۷٫۸۹ دلار ۱۰۰٫۴۷ میلیارد دلار ۳٫۴۷ میلیارد دلار ۰٫۴۰۷۶ دلار اکسیس بانک (ADR) AXBKY ۵٫۰۰ دلار ۴۰٫۴۸ میلیارد دلار ۲٫۲۸ میلیارد دلار ۱٫۱۶ دلار شنبه ۱۷ اکتبر ۲۰۲۶ | مهم‌ترین رویدادهای اقتصادی زمان ارز شاخص / رویداد قبلی پیش‌بینی ۰۸:۱۵ EUR سخنرانی ناگل، رئیس بانک مرکزی آلمان — ۱۰:۱۵ GBP سخنرانی رئیس بانک مرکزی انگلیس — مقدمه؛ بازارها در آزمون هم‌زمان تورم، سودآوری و ریسک بازارهای سهام جهان در هفته منتهی به ۱۶ اکتبر ۲۰۲۶، برابر با ۲۴ مهر ۱۴۰۵، با مجموعه‌ای از عوامل اثرگذار روبه‌رو هستند که می‌تواند انتظارات سرمایه‌گذاران برای ماه‌های پایانی سال را تغییر دهد. در آمریکا، انتشار آمار تورم و آغاز فصل گزارش‌های مالی شرکت‌ها در کانون توجه قرار دارد؛ در اروپا، نگرانی درباره هزینه تأمین مالی دولت‌ها و تفاوت عملکرد صنایع، مسیر بازارها را تحت تأثیر قرار می‌دهد؛ و در آسیا، رونق صنعت نیمه‌رساناها و تحولات تجارت جهانی از مهم‌ترین متغیرهای تعیین‌کننده است. بازار سهام آمریکا هفته گذشته را با رشد شاخص‌های اصلی به پایان رساند و شاخص استاندارد اند پورز ۵۰۰ و نزدک ترکیبی به سطوح بی‌سابقه‌ای رسیدند. بااین‌حال، افزایش قیمت نفت، بالا ماندن بازده اوراق خزانه‌داری و نشانه‌هایی از تضعیف شتاب برخی گروه‌های فناوری، تصویر بازار را پیچیده‌تر کرده است. از سوی دیگر، پیش‌بینی رشد بیش از ۳۰ درصدی سود شرکت‌های شاخص استاندارد اند پورز ۵۰۰ در سه‌ماهه سوم، انتظارات خوش‌بینانه را تقویت می‌کند؛ اما تحقق این رشد و پایداری آن هنوز باید در گزارش‌های واقعی شرکت‌ها سنجیده شود. مهم‌ترین رویداد اقتصادی هفته، انتشار شاخص قیمت مصرف‌کننده آمریکا در چهارشنبه ۲۲ مهر است. این آمار در کنار گزارش بانک‌هایی مانند جی‌پی مورگان، گلدمن ساکس، سیتی‌گروپ و ولز فارگو، اطلاعات مهمی درباره فشارهای تورمی، وضعیت اعتبار و توان مصرف‌کنندگان ارائه می‌کند. در چنین فضایی، پرسش اصلی این است که آیا رشد سود شرکت‌ها برای جبران افزایش هزینه سرمایه کافی خواهد بود یا بازارها ناچار می‌شوند بخشی از خوش‌بینی کنونی را تعدیل کنند. بازار سهام آمریکا؛ رکوردهای تازه در کنار نشانه‌های احتیاط شاخص صنعتی داوجونز در پایان معاملات جمعه ۱۷ مهر با رشد ۰٫۸۳ درصدی به ۵۱٬۶۵۴٫۹۵ واحد رسید. شاخص استاندارد اند پورز ۵۰۰ با افزایش ۰٫۵۹ درصدی در سطح ۷٬۸۱۱٫۵۱ واحد ایستاد و شاخص نزدک ترکیبی نیز ۰٫۶۴ درصد رشد کرد و به ۲۷٬۳۶۶٫۱۷ واحد رسید. هر سه شاخص در مجموع هفته مثبتی را پشت سر گذاشتند؛ بااین‌حال، روند معاملات نشان می‌دهد که قدرت صعود در همه بخش‌های بازار یکسان نیست. در معاملات پنجشنبه ۱۶ مهر، نگرانی از افزایش قیمت نفت و تشدید فشارهای تورمی باعث افت شاخص‌ها شد. داوجونز تنها ۰٫۱۰ درصد رشد کرد، اما استاندارد اند پورز ۵۰۰ حدود ۰٫۴۷ درصد و نزدک ترکیبی ۱٫۲۵ درصد کاهش یافتند. سهام شرکت‌های تولیدکننده تراشه نیز با فشار فروش روبه‌رو شدند و شاخص این صنعت ۳٫۴ درصد افت کرد. این اختلاف عملکرد نشان می‌دهد که بازار، با وجود حفظ روند صعودی کلی، نسبت به اخبار مربوط به هزینه انرژی، تأمین مالی و ارزش‌گذاری شرکت‌های فناوری حساس‌تر شده است. بخش مهمی از رشد بازار آمریکا در سال جاری به سهام فناوری و شرکت‌های مرتبط با هوش مصنوعی وابسته بوده است. افزایش تقاضا برای تراشه‌های پیشرفته، تجهیزات پردازشی و مراکز داده، چشم‌انداز درآمدی بسیاری از شرکت‌های این حوزه را تقویت کرده است. بااین‌حال، سرمایه‌گذاری در این زیرساخت‌ها به منابع مالی سنگین نیاز دارد و افزایش نرخ بهره می‌تواند هزینه توسعه را بالا ببرد. افزون بر این، اگر درآمدهای واقعی با انتظارات بالای سرمایه‌گذاران هماهنگ نباشد، حتی شرکت‌های برخوردار از رشد فروش نیز ممکن است با کاهش ارزش سهام مواجه شوند. یکی دیگر از نشانه‌های احتیاط، کاهش مشارکت نسبی برخی گروه‌های پیشرو در حرکت صعودی بازار است. درحالی‌که شاخص‌های اصلی رکوردهای تازه ثبت کرده‌اند، بخشی از سهام فناوری پس از رشد قابل‌توجه با اصلاح مواجه شده‌اند و گروه‌هایی مانند کالاهای مصرفی ضروری و خدمات عمومی نشانه‌هایی از بهبود نسبی نشان داده‌اند. چنین چرخشی لزوماً به معنای آغاز افت گسترده بازار نیست؛ اما می‌تواند نشان دهد که سرمایه‌گذاران در حال متنوع‌سازی دارایی‌ها و کاهش اتکای خود به سهام پرریسک‌تر هستند. تورم آمریکا؛ آزمون اصلی سیاست پولی گزارش شاخص قیمت مصرف‌کننده آمریکا در چهارشنبه ۲۲ مهر، مهم‌ترین داده اقتصادی هفته است. بر اساس نظرسنجی رویترز، انتظار می‌رود تورم سالانه به ۳٫۷ درصد برسد؛ رقمی که از هدف ۲ درصدی بانک مرکزی آمریکا فاصله قابل‌توجهی دارد. برای تورم هسته، که تغییرات قیمت مواد غذایی و انرژی را کنار می‌گذارد، افزایش سالانه ۲٫۵ درصدی پیش‌بینی شده است. تفاوت میان تورم کل و هسته می‌تواند در تشخیص میزان ماندگاری فشارهای قیمتی اهمیت داشته باشد. بانک مرکزی آمریکا در سپتامبر، برای نخستین بار از سال ۲۰۲۳ نرخ بهره را افزایش داد تا با فشارهای تورمی مقابله کند. اکنون داده‌های تازه می‌توانند انتظارات بازار درباره تصمیم نشست ۲۷ و ۲۸ اکتبر را تغییر دهند. اگر تورم بیش از پیش‌بینی‌ها افزایش یابد، احتمال تداوم سیاست پولی سخت‌گیرانه تقویت می‌شود؛ در مقابل، کاهش فشارهای قیمتی می‌تواند فضای بیشتری برای تثبیت نرخ‌ها فراهم کند. بااین‌حال، یک گزارش منفرد برای تعیین مسیر سیاست پولی کافی نیست و روند چندماهه تورم و اشتغال اهمیت بیشتری دارد. قیمت انرژی یکی از عوامل مهم این معادله است. افزایش بهای نفت می‌تواند هزینه حمل‌ونقل، تولید و توزیع کالاها را بالا ببرد و به‌تدریج بر قیمت مصرف‌کننده اثر بگذارد. در همین حال، تورم خدمات همچنان یکی از نگرانی‌های اصلی سیاست‌گذاران محسوب می‌شود؛ زیرا تعدیل آن معمولاً به زمان بیشتری نیاز دارد. اگر فشار قیمت خدمات در کنار افزایش هزینه انرژی ادامه پیدا کند، حتی کاهش تورم کالاها نیز ممکن است برای بازگرداندن تورم به هدف بانک مرکزی کافی نباشد. بازارها همچنین باید به تفاوت میان واکنش اولیه و پیامدهای پایدار داده‌ها توجه کنند. انتشار تورمی بالاتر از انتظار ممکن است در کوتاه‌مدت بازده اوراق را افزایش دهد و سهام رشدی را تحت فشار قرار دهد؛ اما شدت و دوام این واکنش به جزئیات گزارش، انتظارات قبلی و ارزیابی سرمایه‌گذاران از مسیر اقتصاد بستگی خواهد داشت. در مقابل، تورم پایین‌تر از انتظار نیز تنها زمانی می‌تواند پشتوانه‌ای محکم برای بازار باشد که با نشانه‌های قابل‌قبول از فعالیت اقتصادی و سودآوری شرکت‌ها همراه شود. فصل گزارش‌های مالی؛ بانک‌ها چه چیزی درباره اقتصاد می‌گویند؟ گزارش‌های مالی سه‌ماهه سوم شرکت‌های آمریکایی در هفته جاری آغاز می‌شود و بانک‌های بزرگ در نخستین گروه از ناشران مهم قرار دارند. روز سه‌شنبه ۲۱ مهر، جی‌پی مورگان، گلدمن ساکس، سیتی‌گروپ و ولز فارگو نتایج خود را منتشر می‌کنند. جانسون اند جانسون و یونایتد هلث نیز از شرکت‌های مهمی هستند که گزارش مالی آن‌ها مورد توجه قرار خواهد گرفت. روز چهارشنبه، بانک آمریکا، مورگان استنلی، بلک‌راک و چند شرکت دیگر نتایج خود را اعلام می‌کنند. گزارش بانک‌ها از این جهت اهمیت دارد که اثر نرخ بهره را از چند مسیر آشکار می‌کند. نرخ‌های بالاتر ممکن است درآمد حاصل از وام‌دهی را تقویت کنند، اما در سوی دیگر می‌توانند هزینه جذب منابع را افزایش دهند و بازپرداخت بدهی را برای خانوارها و شرکت‌ها دشوارتر سازند. سرمایه‌گذاران همچنین به درآمد حاصل از معاملات، انتشار اوراق، مشاوره مالی و فعالیت بازار سرمایه توجه خواهند کرد. افزایش ذخایر زیان اعتباری یا نشانه‌های ضعف تقاضای وام می‌تواند پیام مهمی درباره وضعیت اقتصادی داشته باشد. بر اساس داده‌های منتشرشده از سوی مؤسسه ال‌اس‌ای‌جی، سود شرکت‌های شاخص استاندارد اند پورز ۵۰۰ در سه‌ماهه سوم ممکن است در مجموع ۳۰٫۶ درصد افزایش یابد. انتظار می‌رود بخش انرژی با رشد سالانه ۱۲۳ درصدی و فناوری با رشد ۶۶٫۵ درصدی از محرک‌های اصلی این افزایش باشند. این ارقام، در صورت تحقق، می‌توانند از ارزش‌گذاری بازار حمایت کنند؛ اما رشد سود باید از نظر کیفیت نیز بررسی شود. افزایش درآمد پایدار و بهبود بهره‌وری، با رشد سود ناشی از عوامل موقت یا کاهش یک‌باره هزینه‌ها یکسان نیست. رفتار سهام بانک‌ها پیش از انتشار گزارش‌ها نیز قابل‌توجه است. بر اساس گزارش رویترز، شاخص بانکی استاندارد اند پورز در ماه گذشته حدود ۷٫۵ درصد کاهش یافته است؛ درحالی‌که بازده اوراق خزانه‌داری افزایش داشته است. این واگرایی نشان می‌دهد که سرمایه‌گذاران درباره اثر نهایی نرخ‌های بالاتر بر هزینه تأمین مالی، فعالیت بازار سرمایه و سلامت وام‌گیرندگان پرسش‌هایی دارند. اگر نتایج مالی و پیش‌بینی مدیران بهتر از انتظار باشد، احتمال کاهش نگرانی‌ها وجود دارد؛ اما هشدار درباره ضعف مصرف یا افزایش زیان‌های اعتباری می‌تواند فشار بر سهام مالی را تشدید کند. بازده اوراق و نفت؛ دو متغیر تعیین‌کننده برای ارزش سهام بازده اوراق خزانه‌داری ده‌ساله آمریکا در پایان هفته گذشته در محدوده ۵٫۲۴ درصد قرار داشت؛ سطحی نزدیک به بالاترین میزان حدود ۲۴ سال اخیر. افزایش بازده اوراق دولتی، سرمایه‌گذاری در دارایی‌های کم‌ریسک‌تر را برای بخشی از سرمایه‌گذاران جذاب‌تر می‌کند و در عین حال نرخ تنزیل سودهای آینده شرکت‌ها را بالا می‌برد. این سازوکار معمولاً بر سهام رشدی، به‌ویژه شرکت‌هایی که بخش بزرگی از ارزش آن‌ها به درآمدهای دورتر وابسته است، فشار بیشتری وارد می‌کند. نفت نیز در هفته گذشته تحت تأثیر نگرانی‌های عرضه و تنش‌های خاورمیانه قرار گرفت. افزایش حملات به کشتی‌رانی در تنگه هرمز و کاهش بخشی از تولید آمریکا در پی شرایط جوی، نگرانی درباره عرضه را تقویت کرد. با افزایش قیمت نفت، فشار تورمی بیشتر می‌شود و احتمال ادامه سیاست پولی سخت‌گیرانه بالا می‌رود؛ در نتیجه، انرژی و نرخ بهره می‌توانند از دو مسیر هم‌زمان بر بازار سهام اثر بگذارند. از دیدگاه تحلیل فنی، محدوده ۸۷ تا ۹۰ دلار برای نفت خام به‌عنوان ناحیه حمایتی مورد توجه قرار گرفته است. در صورت حفظ این محدوده، بازگشت قیمت به حوالی ۱۰۰ دلار می‌تواند به‌عنوان سناریویی قابل بررسی مطرح شود؛ اما این سطح هدف قطعی نیست و به تداوم شرایط عرضه و تقاضا بستگی دارد. افزایش دوباره نفت، به‌ویژه اگر با رشد بازده اوراق همراه شود، می‌تواند فضای دشوارتری برای سهام ایجاد کند. تقویم اقتصادی آمریکا؛ داده‌هایی فراتر از تورم سه‌شنبه ۲۱ مهر، شاخص خوش‌بینی کسب‌وکارهای کوچک، تغییرات هفتگی اشتغال بخش خصوصی، فروش خانه‌های موجود و تراز بودجه دولت منتشر می‌شوند. چهارشنبه، علاوه بر شاخص قیمت مصرف‌کننده و تورم هسته، درخواست‌های وام مسکن و گزارش «کتاب بژ» بانک مرکزی آمریکا در برنامه قرار دارند. کتاب بژ تصویری کیفی از فعالیت اقتصادی مناطق مختلف کشور ارائه می‌کند و می‌تواند به روشن‌تر شدن وضعیت قیمت‌ها، اشتغال و تقاضا کمک کند. پنجشنبه ۲۳ مهر، فروش خرده‌فروشی، شاخص قیمت تولیدکننده، مطالبات بیمه بیکاری و شاخص فعالیت تولیدی فیلادلفیا منتشر خواهند شد. این داده‌ها برای سنجش توان مصرف‌کنندگان و میزان انتقال فشار هزینه‌ها به قیمت کالاها اهمیت دارند. فروش خرده‌فروشی قوی در کنار تورم بالا می‌تواند نگرانی از ماندگاری نرخ بهره بالا را تشدید کند؛ اما کاهش فروش همراه با افت شاخص‌های تولیدی ممکن است نگرانی از کند شدن رشد اقتصادی را افزایش دهد. جمعه ۲۴ مهر نیز داده‌های فعالیت خدماتی نیویورک، قیمت واردات و صادرات، تولید صنعتی و میزان استفاده از ظرفیت تولید منتشر می‌شوند. این آمارها کمک می‌کنند تا تصویر کامل‌تری از وضعیت اقتصاد آمریکا شکل بگیرد. بازارها نه‌تنها به ارقام منتشرشده، بلکه به فاصله آن‌ها با پیش‌بینی‌ها و سازگاری میان داده‌های تورم، اشتغال و تولید واکنش نشان خواهند داد. بازارهای اروپا؛ تفاوت عملکرد کشورها و صنایع بازارهای سهام اروپا در سال ۲۰۲۶ عملکرد یکسانی نداشته‌اند. بر اساس داده‌های منتشرشده در گزارش مورنینگ‌استار در ۸ اکتبر، شاخص اروپایی این مؤسسه از ابتدای سال حدود ۱۰٫۴ درصد رشد کرده است. بااین‌حال، تفاوت ترکیب صنایع و شرایط اقتصادی کشورها موجب شده است برخی بازارها به‌مراتب بهتر از میانگین منطقه عمل کنند. هلند با رشد بیش از ۳۷ درصدی شاخص خود در میان بازارهای پیشتاز قرار گرفته است. افزایش تقاضا برای تجهیزات پیشرفته تولید تراشه و رونق سرمایه‌گذاری در هوش مصنوعی از عوامل مهم این عملکرد بوده‌اند. سهام شرکت ای‌اس‌ام‌ال، تولیدکننده تجهیزات لیتوگرافی پیشرفته، از ابتدای سال حدود ۸۴ درصد افزایش یافته است. ای‌اس‌ام اینترنشنال و بی‌ای‌اس‌آی نیز به‌ترتیب رشدهایی نزدیک به ۷۹ و ۴۵ درصد ثبت کرده‌اند. این عملکرد نشان می‌دهد که رونق جهانی تراشه‌ها تنها به بازار آمریکا محدود نیست و شرکت‌های اروپایی تأمین‌کننده فناوری نیز از آن بهره می‌برند. اسپانیا و ایتالیا نیز از بازارهای نسبتاً موفق بوده‌اند. شاخص اسپانیا حدود ۱۴ درصد و شاخص ایتالیا نزدیک به ۱۲ درصد رشد کرده است. در اسپانیا، عملکرد بانک‌ها، رشد اقتصادی و ورود سرمایه خارجی از عوامل حمایتی بوده‌اند. در ایتالیا نیز شرکت‌های انرژی و خدمات مرتبط با صنعت نفت نقش مهمی در تقویت بازار داشته‌اند؛ به‌طوری‌که سهام سایپم حدود ۷۶ درصد، تناریس ۵۴ درصد و انی ۵۰ درصد رشد کرده‌اند. در مقابل، فرانسه با عملکردی نزدیک به صفر از بازارهای ضعیف‌تر اروپا بوده است. نگرانی درباره بدهی دولت، بی‌ثباتی سیاسی و افت سهام کالاهای لوکس بر این بازار فشار وارد کرده‌اند. سهام ال‌و‌ام‌اچ حدود ۴۰ درصد و هرمس نزدیک به ۳۹ درصد کاهش یافته‌اند. آلمان نیز با رشد تقریبی ۳ درصدی شاخص خود عملکرد محدودی داشته است؛ فشار رقابت تولیدکنندگان چینی، هزینه گذار به خودروهای برقی و چالش‌های صنایع سنتی، از عوامل محدودکننده بازار بوده‌اند. سهام بی‌ام‌و حدود ۳۸ درصد، مرسدس بنز ۲۹ درصد و فولکس‌واگن نزدیک به ۳۱ درصد افت کرده‌اند. چشم‌انداز اروپا؛ بدهی، انرژی و توان رقابتی در سه‌ماهه پایانی سال، بازده اوراق دولتی و هزینه انرژی از عوامل مهم تعیین‌کننده مسیر بازارهای اروپایی خواهند بود. افزایش هزینه تأمین مالی دولت‌ها، به‌ویژه در کشورهایی با بدهی بالا، می‌تواند فضای بودجه‌ای را محدود کند و بر ارزش‌گذاری دارایی‌ها اثر بگذارد. اگر قیمت انرژی نیز افزایش یابد، فشار تورمی ممکن است ادامه پیدا کند و بانک مرکزی اروپا را از کاهش سریع نرخ بهره بازدارد. تفاوت عملکرد بازارهای اروپایی نشان می‌دهد که ارزیابی منطقه به‌عنوان یک مجموعه یکپارچه می‌تواند گمراه‌کننده باشد. هلند از رونق تجهیزات نیمه‌رساناها بهره برده، اسپانیا از رشد اقتصادی و عملکرد بانک‌ها حمایت گرفته و ایتالیا از افزایش ارزش شرکت‌های انرژی سود برده است. در مقابل، فرانسه با ریسک‌های مالی و ضعف کالاهای لوکس و آلمان با فشار بر صنایع و خودروسازان مواجه شده‌اند. در این شرایط، شرکت‌هایی که جریان نقدی پایدار، بدهی کنترل‌شده و توان انتقال افزایش هزینه‌ها به مشتریان دارند، احتمالاً انعطاف‌پذیری بیشتری نشان می‌دهند. بااین‌حال، پایداری رشد بازار به آن بستگی دارد که سودآوری واقعی شرکت‌ها بتواند افزایش هزینه سرمایه و فشارهای اقتصادی را جبران کند. “ «از نگاه من، بازار جهانی وارد مرحله‌ای شده است که در آن فاصله میان انتظارات و واقعیت‌های مالی، عامل تعیین‌کننده‌تری از شتاب صعود شاخص‌هاست. رونق هوش مصنوعی و رشد سود شرکت‌ها همچنان ظرفیت حمایت از بازار را دارند، اما افزایش بازده اوراق و هزینه انرژی نشان می‌دهد که سرمایه دیگر بدون مطالبه بازده متناسب، ریسک‌های بالاتر را نمی‌پذیرد. در چنین شرایطی، رویکرد حرفه‌ای نه شرط‌بندی یک‌جانبه بر ادامه رشد است و نه پیش‌بینی اصلاحی فراگیر؛ بلکه تفکیک بازارها و انتخاب شرکت‌هایی است که رشد درآمد آن‌ها به جریان نقدی پایدار تبدیل می‌شود و در برابر نرخ بهره، بدهی و نوسان تقاضا تاب‌آوری بیشتری دارند.» بابک شیری بازارهای آسیا؛ رونق تراشه‌ها در کنار ریسک انرژی و تقاضا بازارهای آسیایی در هفته پیش رو تحت تأثیر سه عامل اصلی قرار دارند: عملکرد زنجیره تأمین نیمه‌رساناها، وضعیت تقاضای جهانی برای فناوری و تغییرات قیمت انرژی. رشد بیش از ۸۰ درصدی شاخص تولیدکنندگان تراشه آمریکا از ابتدای سال، نشان‌دهنده قدرت چرخه سرمایه‌گذاری در این صنعت است؛ اما افت ۳٫۴ درصدی این شاخص در معاملات پنجشنبه یادآور می‌شود که انتظارات بالا، بازار را در برابر اخبار منفی آسیب‌پذیر کرده است. این تحولات برای بازارهای آسیایی، به‌ویژه اقتصادهای وابسته به تولید تراشه و تجهیزات الکترونیکی، اهمیت ویژه‌ای دارد. تایوان و کره جنوبی از بازارهایی هستند که عملکرد شرکت‌های نیمه‌رسانا و حافظه در آن‌ها می‌تواند بر جهت شاخص‌ها اثر قابل‌توجهی بگذارد. شرکت تولید نیمه‌رسانای تایوان از نام‌های مهم تقویم گزارش‌های مالی پنجشنبه ۲۳ مهر است و نتایج آن می‌تواند نشانه‌هایی از وضعیت سفارش‌ها، تقاضای تراشه‌های پیشرفته و سرمایه‌گذاری در زیرساخت‌های پردازشی ارائه کند. در کره جنوبی نیز پیش‌بینی سود فصلی قدرتمند سامسونگ نتوانست در معاملات اخیر از قیمت سهام حمایت کند؛ نمونه‌ای از اینکه رشد سود مورد انتظار، در صورت بالا بودن انتظارات بازار، لزوماً به افزایش قیمت سهام منجر نمی‌شود. چین نیز از مسیر تقاضای صنعتی، تجارت جهانی و رقابت فناوری بر بازارهای منطقه اثر می‌گذارد. در صورت تداوم تقاضای جهانی برای تجهیزات الکترونیکی و زیرساخت‌های هوش مصنوعی، شرکت‌های آسیایی فعال در زنجیره تأمین می‌توانند از افزایش سفارش‌ها بهره‌مند شوند. بااین‌حال، محدودیت‌های تجاری، رقابت قیمتی و تغییرات سیاست صنعتی می‌توانند حاشیه سود را تحت فشار قرار دهند. به همین دلیل، بررسی میزان فروش واقعی، سرمایه‌گذاری شرکت‌ها و پایداری تقاضا اهمیت بیشتری از اتکا به انتظارات کلی درباره رونق فناوری دارد. افزایش قیمت نفت نیز برای بسیاری از اقتصادهای آسیایی ریسک مهمی محسوب می‌شود؛ به‌ویژه کشورهایی که بخش بزرگی از انرژی مورد نیاز خود را وارد می‌کنند. افزایش هزینه واردات انرژی می‌تواند تراز تجاری را تضعیف کند، هزینه تولید را بالا ببرد و فشار تورمی ایجاد کند. این وضعیت ممکن است فضای سیاست‌گذاری پولی را محدود سازد و سودآوری شرکت‌های حمل‌ونقل، تولیدی و مصرف‌محور را تحت تأثیر قرار دهد. در مقابل، شرکت‌های انرژی و برخی صادرکنندگان کالا ممکن است از افزایش قیمت‌ها سود ببرند؛ بنابراین، اثر نفت گران بر بازارهای آسیایی یکسان نیست و به ساختار اقتصادی هر کشور وابسته است. جمع‌بندی بازارهای سهام جهان در هفته پیش رو با آزمونی هم‌زمان در سه جبهه روبه‌رو هستند: تورم و سودآوری در آمریکا، بدهی و تفاوت ساختاری صنایع در اروپا، و چرخه فناوری و هزینه انرژی در آسیا. در آمریکا، آمار تورم و گزارش بانک‌های بزرگ می‌تواند انتظارات نرخ بهره را تغییر دهد؛ در اروپا، پایداری سود شرکت‌ها و هزینه تأمین مالی دولت‌ها اهمیت دارد؛ و در آسیا، عملکرد شرکت‌های نیمه‌رسانا و روند تقاضای جهانی از عوامل کلیدی خواهد بود. اگر تورم آمریکا کمتر از انتظار باشد و گزارش‌های مالی از تداوم رشد سود حکایت کنند، بازارها می‌توانند از حمایت بنیادی بیشتری برخوردار شوند. در مقابل، افزایش دوباره فشارهای قیمتی، رشد بازده اوراق یا هشدار شرکت‌ها درباره ضعف تقاضا می‌تواند زمینه اصلاح را فراهم کند. در هر سه منطقه، ارزیابی کیفیت سود، جریان نقدی و توان شرکت‌ها برای مقابله با افزایش هزینه‌ها از دنبال کردن صرف شاخص‌ها اهمیت بیشتری دارد. در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.

خواندن کامل خبر
تحلیل سهام و تحلیل شاخص‌ها کم اثر

تقویم مهم بازارهای سهام آمریکا و جهان: ۱۳ تا ۱۷ مهر ۱۴۰۵

فهرست مهم‌ترین رویدادهای اقتصادی و سهامی هفته دوشنبه ۵ اکتبر ۲۰۲۶ | مهم‌ترین گزارش‌های سهام دوشنبه ۰۵ اکتبر | مهم‌ترین رویدادهای اقتصادی سه‌شنبه ۶ اکتبر ۲۰۲۶ | مهم‌ترین گزارش‌های سهام سه‌شنبه ۰۶ اکتبر | مهم‌ترین رویدادهای اقتصادی چهارشنبه ۷ اکتبر ۲۰۲۶ | مهم‌ترین گزارش‌های سهام چهارشنبه ۰۷ اکتبر | مهم‌ترین رویدادهای اقتصادی پنجشنبه ۸ اکتبر ۲۰۲۶ | مهم‌ترین گزارش‌های سهام پنجشنبه ۰۸ اکتبر | مهم‌ترین رویدادهای اقتصادی جمعه ۹ اکتبر ۲۰۲۶ | مهم‌ترین گزارش‌های سهام جمعه ۰۹ اکتبر | مهم‌ترین رویدادهای اقتصادی سه‌ماهه چهارم؛ فصل تاریخی صعود بازار سهام زیر فشار بازدهی اوراق گزارش اشتغال آمریکا؛ خبر خوب برای سهام یا هشدار برای اقتصاد؟ چهارشنبه؛ صورت‌جلسه فدرال رزرو در مرکز توجه تقویم اقتصادی هفته؛ چهارشنبه و پنجشنبه تعیین‌کننده‌تر هستند چرا بازده اوراق به بزرگ‌ترین تهدید بازار تبدیل شده است؟ آغاز فصل گزارش‌های مالی؛ هوش مصنوعی زیر ذره‌بین سرمایه‌گذاران اروپا؛ تورم بالاتر و بحران بدهی فرانسه بازار سهام آسیا؛ بازگشت چین، رشد نیکی و سایه نرخ بهره آمریکا چین؛ مهم‌ترین رویداد آسیایی هفته نیکی؛ فرصت صعود یا اصلاح؟ بازار نفت؛ متغیری که هم تورم و هم اوراق را تحت تأثیر قرار می‌دهد بازار سهام؛ آیا فصل چهارم می‌تواند سنت تاریخی را حفظ کند؟ جمع‌بندی   بازارهای جهانی در حالی وارد هفته جدید می‌شوند که سرمایه‌گذاران با مجموعه‌ای از عوامل متضاد روبه‌رو هستند. از یک سو، شاخص‌های سهام آمریکا سال ۲۰۲۶ را با عملکردی قدرتمند دنبال کرده‌اند و ورود به سه‌ماهه چهارم معمولاً با بهبود فصلی بازار سهام همراه بوده است؛ از سوی دیگر، جهش بازدهی اوراق قرضه، افزایش قیمت انرژی، نگرانی‌های تورمی و ابهام درباره مسیر سیاست پولی فدرال رزرو می‌تواند فضای صعودی بازار را با چالش مواجه کند. در یک نگاه بازده اوراق ۱۰ ساله آمریکا به ۵.۳۴ درصد رسید؛ بالاترین سطح حدود ۲۴ سال اخیر و یکی از مهم‌ترین تهدیدها برای ارزش‌گذاری سهام. اشتغال آمریکا در سپتامبر تنها ۲۹ هزار نفر افزایش یافت و احتمال افزایش نرخ بهره فدرال رزرو در اکتبر را به حدود ۲۲.۷ درصد کاهش داد. تورم منطقه یورو به ۳.۸ درصد رسید و هم‌زمان افزایش فاصله بازدهی اوراق فرانسه و آلمان، ریسک مالی اروپا را دوباره به مرکز توجه بازار بازگرداند. فصل گزارش‌های مالی آمریکا آغاز می‌شود؛ در حالی که انتظار می‌رود سود شرکت‌های شاخص اس‌اندپی ۵۰۰ در سه‌ماهه سوم بیش از ۳۰ درصد رشد کند و سرمایه‌گذاری شرکت‌های بزرگ فناوری در هوش مصنوعی یکی از مهم‌ترین متغیرهای بازار باشد. در پایان هفته گذشته، انتشار گزارش ضعیف‌تر از انتظار اشتغال آمریکا باعث شد معامله‌گران احتمال افزایش دوباره نرخ بهره فدرال رزرو در نشست اکتبر را کاهش دهند. اشتغال غیرکشاورزی آمریکا در سپتامبر تنها ۲۹ هزار شغل افزایش یافت، در حالی که اقتصاددانان افزایش حدود ۹۰ هزار شغل را انتظار داشتند. این داده در ابتدا به نفع بازار سهام تمام شد، اما هم‌زمان ضعف بازار کار پرسش‌هایی درباره قدرت اقتصاد آمریکا ایجاد کرد. در بازار اوراق، وضعیت متفاوت است. بازده اوراق خزانه‌داری ۱۰ ساله آمریکا در پایان هفته گذشته در محدوده ۵.۲۸ درصد قرار گرفت و در جریان هفته به بالاترین سطح خود در حدود ۲۴ سال اخیر، یعنی ۵.۳۴ درصد، رسید. افزایش هزینه استقراض نه‌تنها ارزش‌گذاری سهام را تحت فشار قرار می‌دهد، بلکه هزینه تأمین مالی دولت‌ها و شرکت‌ها را نیز افزایش داده و حساسیت بازار را نسبت به کوچک‌ترین نشانه‌های تورمی بیشتر کرده است. در همین حال، اروپا نیز با مجموعه‌ای از ریسک‌های خاص خود مواجه است. تورم منطقه یورو در سپتامبر به ۳.۸ درصد رسید و بالاتر از انتظار ۳.۶ درصدی بود. افزایش هزینه انرژی، فشار مالی دولت‌ها و تشدید نگرانی درباره وضعیت بدهی فرانسه باعث شده مسیر سیاست پولی بانک مرکزی اروپا پیچیده‌تر شود. دوشنبه ۵ اکتبر ۲۰۲۶ | مهم‌ترین گزارش‌های سهام شرکت نماد آخرین قیمت ارزش بازار پیش‌بینی درآمد پیش‌بینی EPS VinFast VFS ۳.۰۴ دلار ۷.۱۱ میلیارد دلار ۱.۰۶ میلیارد دلار −۰.۲۷ دلار دوشنبه ۰۵ اکتبر | مهم‌ترین رویدادهای اقتصادی زمان ارز شاخص / رویداد قبلی پیش‌بینی ۰۴:۰۰ JPY PMI بخش خدماتی ژاپن (سپتامبر) ۵۱.۶ ۵۱.۶ ۱۱:۳۰ EUR PMI ترکیبی منطقه یورو (سپتامبر) ۵۳.۱ ۵۳.۱ ۱۱:۳۰ EUR PMI بخش خدماتی منطقه یورو (سپتامبر) ۵۳.۰ ۵۳.۰ ۱۲:۰۰ GBP PMI ترکیبی بریتانیا (سپتامبر) ۵۱.۷ ۵۱.۷ ۱۷:۱۵ USD PMI ترکیبی آمریکا (سپتامبر) ۵۸.۴ ۵۸.۴ ۱۷:۳۰ USD ISM بخش غیرتولیدی آمریکا (سپتامبر) ۵۵.۷ ۵۵.۴ ۱۷:۳۰ USD شاخص اشتغال ISM بخش غیرتولیدی ۴۷.۸ — ۱۷:۳۰ USD شاخص قیمت ISM بخش غیرتولیدی ۷۲.۶ — نکته: بازارهای چین به‌دلیل تعطیلات روز ملی چین تعطیل هستند. سه‌شنبه ۶ اکتبر ۲۰۲۶ | مهم‌ترین گزارش‌های سهام شرکت نماد آخرین قیمت ارزش بازار پیش‌بینی درآمد پیش‌بینی EPS Constellation Brands STZ ۱۱۲.۸۷ دلار ۱۹.۲۷ میلیارد دلار ۲.۵۴ میلیارد دلار ۳.۶۱ دلار Lamb Weston Holdings LW ۴۳.۶۰ دلار ۵.۹۹ میلیارد دلار ۱.۶۵ میلیارد دلار ۰.۵۹ دلار RPM RPM ۹۹.۱۹ دلار ۱۲.۶۷ میلیارد دلار ۲.۲۲ میلیارد دلار ۱.۹۵ دلار Penguin Solutions PENG ۶۱.۳۶ دلار ۳.۱۴ میلیارد دلار ۴۶۵.۸۷ میلیون دلار ۰.۷۷ دلار سه‌شنبه ۰۶ اکتبر | مهم‌ترین رویدادهای اقتصادی زمان ارز شاخص / رویداد قبلی پیش‌بینی ۰۷:۰۵ JPY حراج اوراق ۱۰ ساله ژاپن ۲.۹۹۵٪ — ۰۹:۳۰ EUR سفارشات کارخانجات آلمان (ماهانه) ۲.۵٪ ۱.۰٪- ۱۲:۰۰ GBP PMI بخش ساخت‌وساز بریتانیا ۴۴.۳ ۴۵.۰ ۱۶:۰۰ USD تراز تجاری آمریکا ۹۵.۲۰- میلیارد دلار ۸۸.۶۰- میلیارد دلار ۱۶:۰۰ CAD تراز تجاری کانادا ۱.۳۰ میلیارد دلار ۰.۷۷ میلیارد دلار ۱۷:۳۰ CAD PMI Ivey کانادا ۶۵.۲ ۶۴.۳ ۱۸:۱۵ USD سخنرانی Bowman از فدرال رزرو — ۱۹:۳۰ USD مدل GDP فدرال رزرو آتلانتا – سه‌ماهه سوم ۳.۷٪ ۳.۷٪ ۱۹:۳۰ USD گزارش چشم‌انداز کوتاه‌مدت انرژی EIA — ۲۰:۳۰ USD حراج اوراق ۳ ساله خزانه‌داری آمریکا ۴.۴۷۴٪ — نکته: بازارهای چین به‌دلیل تعطیلات روز ملی چین تعطیل هستند. چهارشنبه ۷ اکتبر ۲۰۲۶ | مهم‌ترین گزارش‌های سهام شرکت نماد آخرین قیمت ارزش بازار پیش‌بینی درآمد پیش‌بینی EPS Levi Strauss LEVI ۱۹.۸۷ دلار ۷.۶۵ میلیارد دلار ۱.۶۲ میلیارد دلار ۰.۳۶ دلار Applied Digital APLD ۲۵.۳۸ دلار ۷.۴ میلیارد دلار ۱۱۱.۱۹ میلیون دلار −۰.۲۷ دلار چهارشنبه ۰۷ اکتبر | مهم‌ترین رویدادهای اقتصادی زمان ارز شاخص / رویداد قبلی پیش‌بینی ۰۹:۳۰ GBP شاخص بهای مسکن Halifax (ماهانه) ۰.۲٪ ۰.۲٪- ۰۹:۳۰ EUR تولیدات صنعتی آلمان (ماهانه) ۱.۴٪ ۱.۱٪- ۰۴:۳۵ USD سخنرانی Williams از فدرال رزرو — ۱۸:۰۰ USD ذخایر نفت خام EIA ۰.۹۲۲ میلیون بشکه — ۱۸:۰۰ USD ذخایر نفت خام Cushing ۰.۵۵۳ میلیون بشکه — ۲۰:۳۰ USD حراج اوراق ۱۰ ساله خزانه‌داری آمریکا ۴.۸۳۴٪ — ۲۱:۳۰ USD صورت‌جلسه نشست FOMC — نکته: بازارهای چین به‌دلیل تعطیلات روز ملی چین تعطیل هستند. پنجشنبه ۸ اکتبر ۲۰۲۶ | مهم‌ترین گزارش‌های سهام شرکت نماد آخرین قیمت ارزش بازار پیش‌بینی درآمد پیش‌بینی EPS PepsiCo PEP ۱۲۵.۸۹ دلار ۱۷۱.۸۳ میلیارد دلار ۲۴.۹۷ میلیارد دلار ۲.۳۰ دلار Progressive PGR ۲۱۰.۳۱ دلار ۱۲۲.۲۷ میلیارد دلار ۲۲.۵۴ میلیارد دلار ۴.۱۸ دلار Fast Retailing ADR FRCOY ۴۵.۸۵ دلار ۱۳۹.۵ میلیارد دلار ۵.۷۳ میلیارد دلار ۰.۱۸ دلار پنجشنبه ۰۸ اکتبر | مهم‌ترین رویدادهای اقتصادی زمان ارز شاخص / رویداد قبلی پیش‌بینی ۱۲:۰۰ GBP ارزیابی بانک مرکزی انگلیس از وضعیت اعتباری — ۱۲:۰۰ USD سخنرانی Waller از فدرال رزرو — ۱۵:۰۰ EUR صورت‌جلسه نشست بانک مرکزی اروپا — ۱۵:۴۵ GBP سخنرانی رئیس بانک مرکزی انگلیس — ۱۶:۰۰ USD مدعیان بیکاری آمریکا ۲۰۰ هزار نفر ۱۹۷ هزار نفر ۲۰:۳۰ USD حراج اوراق ۳۰ ساله خزانه‌داری آمریکا ۵.۳۰۸٪ — جمعه ۹ اکتبر ۲۰۲۶ | مهم‌ترین گزارش‌های سهام شرکت نماد آخرین قیمت ارزش بازار پیش‌بینی درآمد پیش‌بینی EPS Delta Air Lines DAL ۸۴.۰۹ دلار ۵۵ میلیارد دلار ۱۷.۶۱ میلیارد دلار ۱.۹۲ دلار جمعه ۰۹ اکتبر | مهم‌ترین رویدادهای اقتصادی زمان ارز شاخص / رویداد قبلی پیش‌بینی ۰۳:۰۰ JPY مخارج خانوار ژاپن (سالانه) ۳.۵٪- ۳.۶٪- ۱۶:۰۰ CAD تغییرات اشتغال کانادا ۹.۰- هزار نفر ۴۱.۷- هزار نفر ۱۶:۰۰ CAD نرخ بیکاری کانادا ۶.۵٪ ۶.۴٪ ۱۷:۳۰ USD انتظارات تورمی یک‌ساله دانشگاه میشیگان ۴.۶٪ ۱۷:۳۰ USD انتظارات تورمی ۵ ساله دانشگاه میشیگان ۳.۴٪ ۱۷:۳۰ USD تمایلات مصرف‌کننده دانشگاه میشیگان ۴۷.۶ ۴۸.۱ ۱۹:۳۰ USD گزارش عرضه و تقاضای جهانی محصولات کشاورزی — ۲۰:۳۰ USD تعداد دکل‌های حفاری نفت آمریکا (Baker Hughes) ۴۵۶ — سه‌ماهه چهارم؛ فصل تاریخی صعود بازار سهام زیر فشار بازدهی اوراق ورود بازارهای سهام آمریکا به سه‌ماهه چهارم سال از نظر تاریخی معمولاً با فضای مثبتی همراه بوده است. بر اساس داده‌های شرکت پژوهشی سی‌اف‌آرای، شاخص اس‌اندپی ۵۰۰ از سال ۱۹۴۵ تاکنون به‌طور متوسط در سه‌ماهه چهارم حدود ۴.۲ درصد رشد کرده و در حدود ۸۵ درصد از موارد این فصل را با بازدهی مثبت به پایان رسانده است. اهمیت این موضوع در سال‌های انتخاباتی میان‌دوره‌ای حتی بیشتر می‌شود. متوسط رشد شاخص اس‌اندپی ۵۰۰ در سه‌ماهه چهارم سال‌های میان‌دوره‌ای حدود ۶.۴ درصد بوده است؛ زیرا با نزدیک شدن به پایان انتخابات، بخشی از ابهام سیاسی از بازار حذف می‌شود اما شرایط سال ۲۰۲۶ با الگوی تاریخی تفاوت‌هایی دارد. شاخص اس‌اندپی ۵۰۰ تا پایان هفته گذشته حدود ۱۳ درصد از ابتدای سال رشد کرده و تنها حدود یک درصد پایین‌تر از رکورد ثبت‌شده در اواسط اوت قرار داشت. بنابراین بازار وارد سه‌ماهه چهارم در سطوح نسبتاً بالایی شده است و برای ادامه رشد، به محرک‌های بنیادی قوی‌تری نیاز دارد. مهم‌ترین تهدید در این میان، بازار اوراق قرضه است. بازده اوراق ۱۰ ساله آمریکا در هفته گذشته تا ۵.۳۴ درصد افزایش یافت؛ سطحی که از سال ۲۰۰۲ تاکنون مشاهده نشده بود. افزایش بازدهی اوراق به این معناست که سرمایه‌گذاران برای نگهداری دارایی‌های بدون ریسک، بازده بیشتری دریافت می‌کنند و در نتیجه سهام برای حفظ جذابیت خود باید چشم‌انداز سودآوری قوی‌تری ارائه دهد. این مسئله به‌خصوص برای شرکت‌های فناوری و سهامی که بخش بزرگی از ارزش آنها بر اساس سودهای آینده تعیین می‌شود، اهمیت دارد. به همین دلیل، بازار در هفته‌های آینده تنها به دنبال رشد سود شرکت‌ها نخواهد بود؛ بلکه به این پرسش نیز پاسخ خواهد داد که آیا رشد سود می‌تواند به اندازه‌ای قوی باشد که فشار ناشی از افزایش نرخ تنزیل را خنثی کند؟ گزارش اشتغال آمریکا؛ خبر خوب برای سهام یا هشدار برای اقتصاد؟ یکی از مهم‌ترین اتفاقات پایان هفته گذشته، انتشار گزارش اشتغال آمریکا بود. اقتصاد آمریکا در ماه سپتامبر تنها ۲۹ هزار شغل ایجاد کرد؛ رقمی که فاصله قابل توجهی با برآورد ۹۰ هزار شغلی اقتصاددانان داشت. علاوه بر این، آمار دو ماه قبل نیز به‌شدت بازنگری شد و تصویر ضعیف‌تری از وضعیت بازار کار ارائه داد. واکنش اولیه بازار سهام مثبت بود، زیرا اشتغال ضعیف‌تر از انتظار می‌تواند فشار روی فدرال رزرو برای افزایش نرخ بهره را کاهش دهد.   احتمال افزایش حداقل ۲۵ واحد پایه‌ای نرخ بهره در نشست اکتبر پس از انتشار داده اشتغال به حدود ۲۲.۷ درصد کاهش یافت؛ در حالی که این احتمال یک هفته قبل حدود ۶۴.۲ درصد بود. این واکنش یک تناقض مهم را نشان می‌دهد. ضعف اقتصاد می‌تواند برای بازار سهام در کوتاه‌مدت خبر خوبی باشد، زیرا احتمال افزایش نرخ بهره را کاهش می‌دهد؛ اما اگر این ضعف بیش از حد ادامه پیدا کند، به تهدیدی برای سودآوری شرکت‌ها تبدیل خواهد شد. در نتیجه، بازار اکنون در نقطه‌ای قرار گرفته که داده‌های اقتصادی ضعیف الزاماً به معنای خبر خوب نیستند. اگر رشد اقتصادی همچنان مقاوم بماند، تورم کاهش پیدا کند و فدرال رزرو از افزایش نرخ بهره صرف‌نظر کند، سناریوی مطلوب برای سهام شکل می‌گیرد. اما اگر ضعف بازار کار به کاهش شدید مصرف و سرمایه‌گذاری منجر شود، کاهش نرخ بهره دیگر یک مزیت ساده برای بازار نخواهد بود و می‌تواند نشانه ورود اقتصاد به دوره‌ای ضعیف‌تر باشد. چهارشنبه؛ صورت‌جلسه فدرال رزرو در مرکز توجه مهم‌ترین رویداد پولی هفته، انتشار صورت‌جلسه نشست سپتامبر فدرال رزرو است. این صورت‌جلسه به سرمایه‌گذاران کمک می‌کند بفهمند اعضای کمیته بازار آزاد فدرال رزرو در زمان تصمیم‌گیری درباره نرخ بهره، چه برداشتی از وضعیت تورم، اشتغال و رشد اقتصادی داشته‌اند. با این حال، یک نکته مهم وجود دارد: صورت‌جلسه مربوط به نشست ۱۵ و ۱۶ سپتامبر است و داده اشتغال ضعیف آمریکا که در دوم اکتبر منتشر شد، در آن وجود ندارد. بنابراین بازار باید میان دو تصویر متفاوت ارتباط برقرار کند؛ تصویری که اعضای فدرال رزرو در ماه سپتامبر مشاهده کرده بودند و اطلاعات جدیدی که از آن زمان تاکنون منتشر شده است. سرمایه‌گذاران به‌طور ویژه به میزان اختلاف نظر میان اعضا توجه خواهند کرد. اگر صورت‌جلسه نشان دهد بخش بزرگی از اعضا همچنان نگران تورم هستند، فشار بر بازار اوراق می‌تواند ادامه پیدا کند. در مقابل، اگر مشخص شود نگرانی درباره بازار کار در میان اعضای فدرال رزرو در حال افزایش بوده است، انتشار صورت‌جلسه می‌تواند به کاهش بازده اوراق و تقویت دارایی‌های ریسکی کمک کند. سخنرانی مقام‌های فدرال رزرو در طول هفته نیز اهمیت خواهد داشت، زیرا بازار تلاش می‌کند احتمال افزایش نرخ بهره در نشست‌های اکتبر و دسامبر را دوباره قیمت‌گذاری کند. تقویم اقتصادی هفته؛ چهارشنبه و پنجشنبه تعیین‌کننده‌تر هستند در روز دوشنبه، شاخص‌های نهایی فعالیت بخش خدمات منطقه یورو، بریتانیا و آمریکا منتشر می‌شوند و مهم‌تر از همه، شاخص فعالیت بخش خدمات موسسه مدیریت عرضه آمریکا در کانون توجه خواهد بود. عدد مورد انتظار برای شاخص خدمات آمریکا حدود ۵۵.۱ است. باقی ماندن شاخص بالاتر از ۵۰ به معنای ادامه رشد فعالیت بخش خدمات خواهد بود، اما معامله‌گران باید علاوه بر عدد اصلی، مؤلفه اشتغال، سفارش‌های جدید و قیمت‌های پرداختی را نیز بررسی کنند. روز سه‌شنبه، سفارش‌های کارخانه‌های آلمان، شاخص ساخت‌وساز بریتانیا و آمار تجاری آمریکا و کانادا منتشر خواهد شد. همچنین سخنرانی مقام‌های بانک مرکزی اروپا و فدرال رزرو می‌تواند بر بازار ارز و اوراق اثر بگذارد اما روز چهارشنبه اهمیت بیشتری دارد. انتشار صورت‌جلسه فدرال رزرو، حراج اوراق ۱۰ ساله آمریکا و آمار ذخایر نفت خام می‌توانند هم‌زمان بازار نرخ بهره و بازار انرژی را تحت تأثیر قرار دهند. پنجشنبه نیز صورت‌جلسه بانک مرکزی اروپا و آمار مدعیان بیکاری آمریکا در کنار حراج اوراق ۳۰ ساله آمریکا قرار دارند. در نهایت، جمعه با انتشار گزارش اشتغال کانادا و شاخص تمایلات مصرف‌کننده دانشگاه میشیگان به پایان می‌رسد. انتظارات تورمی مصرف‌کنندگان در این گزارش اهمیت زیادی خواهد داشت. چرا بازده اوراق به بزرگ‌ترین تهدید بازار تبدیل شده است؟ افزایش بازده اوراق فقط یک متغیر در بازار بدهی نیست؛ بلکه بر تقریباً تمام طبقات دارایی اثر می‌گذارد. زمانی که بازده اوراق دولتی آمریکا به بالای ۵ درصد می‌رسد، سرمایه‌گذار برای خرید سهام پرریسک‌تر انتظار بازده بیشتری خواهد داشت. این موضوع می‌تواند نسبت‌های ارزش‌گذاری را کاهش دهد و به‌خصوص بر سهام رشدی فشار وارد کند. از سوی دیگر، افزایش نرخ بهره هزینه تأمین مالی شرکت‌ها را بالا می‌برد. این مسئله در شرایط فعلی برای شرکت‌های فناوری اهمیت ویژه‌ای دارد؛ زیرا بسیاری از شرکت‌های بزرگ در حال افزایش شدید هزینه‌های سرمایه‌ای برای توسعه زیرساخت‌های هوش مصنوعی هستند. شرکت‌های بزرگ فناوری برای ساخت مراکز داده، خرید تراشه، توسعه شبکه و تأمین برق به سرمایه‌گذاری‌های چندصد میلیارد دلاری نیاز دارند. اگر هزینه سرمایه افزایش یابد، بازده مورد انتظار این پروژه‌ها نیز باید بالاتر باشد. در نتیجه، بازار سهام آمریکا اکنون با یک سؤال مهم مواجه است: آیا سودآوری ناشی از سرمایه‌گذاری در هوش مصنوعی به اندازه‌ای خواهد بود که هزینه سرمایه بالاتر را توجیه کند؟ پاسخ این سؤال در فصل گزارش‌های مالی پیش‌رو اهمیت زیادی خواهد داشت. آغاز فصل گزارش‌های مالی؛ هوش مصنوعی زیر ذره‌بین سرمایه‌گذاران فصل گزارش‌های مالی سه‌ماهه سوم آمریکا به‌تدریج آغاز می‌شود و شرکت‌هایی مانند پپسی‌کو و دلتا ایرلاینز از نخستین شرکت‌های بزرگ هستند که عملکرد خود را منتشر خواهند کرد اما اهمیت واقعی فصل گزارش‌های مالی از هفته‌های بعد و با آغاز انتشار نتایج بانک‌های بزرگ آمریکا افزایش خواهد یافت. بر اساس برآوردهای داده‌های ال‌اس‌ای‌جی، انتظار می‌رود سود شرکت‌های شاخص اس‌اندپی ۵۰۰ در سه‌ماهه سوم بیش از ۳۰ درصد نسبت به سال گذشته رشد کرده باشد. این رقم در نگاه اول بسیار قدرتمند است، اما مشکل اینجاست که بازار نیز پیشاپیش انتظارات بسیار بالایی دارد. بنابراین صرفاً رشد سود کافی نیست. شرکت‌ها باید بتوانند از برآوردهای بازار عبور کنند و مهم‌تر از آن، چشم‌انداز آینده خود را نیز تقویت کنند. این مسئله به‌ویژه درباره شرکت‌هایی که از موج سرمایه‌گذاری هوش مصنوعی منتفع شده‌اند، اهمیت دارد. سرمایه‌گذاران در فصل گزارش‌های مالی به هزینه‌های سرمایه‌ای شرکت‌های بزرگ فناوری توجه ویژه‌ای خواهند داشت. هرگونه کاهش یا افزایش قابل توجه در برنامه سرمایه‌گذاری شرکت‌های بزرگ می‌تواند نه‌تنها سهام همان شرکت، بلکه زنجیره بزرگی از تأمین‌کنندگان تراشه، تجهیزات شبکه، مراکز داده، برق و سامانه‌های خنک‌کننده را تحت تأثیر قرار دهد. به همین دلیل، سرمایه‌گذاری در هوش مصنوعی دیگر فقط یک موضوع فناوری نیست؛ بلکه به یکی از مهم‌ترین متغیرهای بازار سرمایه آمریکا تبدیل شده است. اروپا؛ تورم بالاتر و بحران بدهی فرانسه در اروپا، وضعیت حتی پیچیده‌تر است. تورم منطقه یورو در سپتامبر به ۳.۸ درصد رسید و از انتظار ۳.۶ درصدی فراتر رفت. نرخ تورم اصلی نیز از ۲.۴ به ۲.۵ درصد افزایش یافت. عامل اصلی رشد تورم، افزایش قیمت انرژی و سوخت بود. افزایش قیمت گاز طبیعی و نفت باعث شده هزینه انرژی به یکی از مهم‌ترین منابع فشار تورمی در اروپا تبدیل شود. این مسئله بانک مرکزی اروپا را در موقعیت دشواری قرار داده است. از یک طرف، تورم به شکل محسوسی بالاتر از هدف ۲ درصدی قرار دارد و افزایش بیشتر قیمت انرژی می‌تواند اثرات ثانویه‌ای بر قیمت کالاها و خدمات ایجاد کند. از طرف دیگر، رشد اقتصادی اروپا همچنان شکننده است و افزایش شدید نرخ بهره می‌تواند فشار بیشتری بر فعالیت اقتصادی وارد کند. در همین شرایط، بحران مالی فرانسه به یکی از مهم‌ترین ریسک‌های بازار اروپا تبدیل شده است. فاصله بازده اوراق ۱۰ ساله فرانسه و آلمان به حدود ۱۵۰ واحد پایه رسیده؛ سطحی که از دوران بحران بدهی منطقه یورو در سال ۲۰۱۲ مشاهده نشده بود. شتاب افزایش این فاصله نیز قابل توجه است. سرمایه‌گذاران در واقع در حال مطالبه صرف ریسک بیشتری برای نگهداری بدهی دولت فرانسه هستند. بازار سهام آسیا؛ بازگشت چین، رشد نیکی و سایه نرخ بهره آمریکا بازارهای سهام آسیا در هفته پیش‌رو یکی از مهم‌ترین کانون‌های تحولات جهانی خواهند بود؛ زیرا بازار چین پس از تعطیلات «هفته طلایی» در روز پنجشنبه هشتم اکتبر بازگشایی می‌شود و هم‌زمان سرمایه‌گذاران آسیایی باید خود را با افزایش بازده اوراق آمریکا، قدرت دلار، قیمت بالای نفت و احتمال مداخله ژاپن در بازار ارز وفق دهند. شاخص نیکی ۲۲۵ ژاپن هفته گذشته حدود ۲.۹ درصد رشد کرد و در محدوده ۶۸ هزار و ۳۰۹ واحد قرار گرفت. رشد سهام مرتبط با تراشه و هوش مصنوعی مهم‌ترین عامل حمایت از بازار ژاپن بود و نشان داد که موج سرمایه‌گذاری در زیرساخت‌های هوش مصنوعی همچنان یکی از قدرتمندترین محرک‌های بازارهای آسیایی است. با این حال، صعود بازار ژاپن با یک محدودیت مهم مواجه است: افزایش بازده اوراق آمریکا و تضعیف ین. دلار به ین در پایان هفته گذشته در محدوده ۱۵۷.۸۲ قرار گرفت و در طول هفته تا حدود ۱۵۸.۴۰ افزایش یافت. نزدیک شدن این نرخ به محدوده ۱۶۰ واحدی، نگرانی درباره احتمال مداخله مقامات ژاپنی را افزایش داده است. اگر مداخله ارزی اتفاق بیفتد، تقویت ناگهانی ین می‌تواند بخشی از مزیت صادراتی شرکت‌های ژاپنی را کاهش دهد و بر شاخص نیکی فشار وارد کند. در مقابل، اگر فدرال رزرو لحن محتاطانه‌ای داشته باشد و بازده اوراق آمریکا کاهش یابد، فشار روی ین کمتر خواهد شد و بازار سهام ژاپن می‌تواند از ادامه روند صعودی سهام فناوری و تراشه بهره ببرد. چین؛ مهم‌ترین رویداد آسیایی هفته بازارهای سرزمین اصلی چین از اول تا هفتم اکتبر به دلیل تعطیلات روز ملی بسته بودند و روز پنجشنبه هشتم اکتبر فعالیت خود را از سر می‌گیرند. این بازگشایی اهمیت زیادی دارد، زیرا سرمایه‌گذاران چینی باید هم‌زمان چند تحول مهم در بازارهای جهانی را هضم کنند: افزایش قیمت نفت، جهش بازده اوراق آمریکا، تقویت دلار، افت هفتگی مس و تغییر انتظارات درباره سیاست پولی آمریکا. از سوی دیگر، روز جمعه نهم اکتبر داده‌های تورم مصرف‌کننده و تولیدکننده چین منتشر خواهد شد. این آمار می‌تواند تصویری تازه از قدرت تقاضای داخلی دومین اقتصاد جهان ارائه کند. اگر تورم مصرف‌کننده نشانه‌هایی از بهبود تقاضا نشان دهد و فشار کاهش قیمت‌ها در بخش تولیدکننده کمتر شود، بازار می‌تواند آن را نشانه‌ای مثبت برای سهام چین و کالاهای صنعتی تلقی کند. در مقابل، ضعف تورم و ادامه فشارهای کاهشی قیمت‌ها می‌تواند نگرانی درباره تقاضای داخلی چین را دوباره افزایش دهد. اهمیت این موضوع تنها به بازار سهام چین محدود نمی‌شود. چین یکی از بزرگ‌ترین مصرف‌کنندگان جهان در بازار فلزات صنعتی، انرژی و محصولات کشاورزی است و هر نشانه‌ای از افزایش یا کاهش تقاضای این کشور می‌تواند قیمت جهانی کالاها را جابه‌جا کند. نیکی؛ فرصت صعود یا اصلاح؟ رشد نزدیک به ۳ درصدی نیکی در هفته گذشته نشان می‌دهد سرمایه‌گذاران هنوز نسبت به چشم‌انداز شرکت‌های فناوری ژاپن خوش‌بین هستند. رشد سهام مرتبط با تراشه و هوش مصنوعی، در کنار عملکرد مثبت بخش‌های صادراتی، همچنان مهم‌ترین موتور صعود بازار است اما سطح بالای شاخص باعث شده حساسیت آن نسبت به نرخ ارز و نرخ بهره بیشتر شود. در سناریوی اول، اگر صورت‌جلسه فدرال رزرو لحن محتاطانه‌ای داشته باشد و بازده اوراق آمریکا کاهش پیدا کند، فشار بر ین کمتر شده و نیکی می‌تواند به محدوده ۶۹ تا ۶۹.۸ هزار واحد حرکت کند. در سناریوی دوم، اگر بازده اوراق آمریکا دوباره جهش کند و دلار به ین به محدوده ۱۵۸.۴۰ تا ۱۵۹.۰۳ برسد، بازار ممکن است با افزایش نگرانی درباره مداخله ارزی توکیو و افزایش هزینه سرمایه مواجه شود. در چنین شرایطی، اصلاح نیکی تا محدوده ۶۷.۸ تا ۶۷ هزار واحد دور از انتظار نخواهد بود. بنابراین در بازار ژاپن، نرخ برابری دلار به ین احتمالاً به اندازه گزارش‌های داخلی شرکت‌ها اهمیت خواهد داشت. “ «از نگاه من، مهم‌ترین نکته بازار در مقطع فعلی نه ضعف یا قدرت یک داده اقتصادی منفرد، بلکه برهم‌کنش میان نرخ بهره، هزینه انرژی و ارزش‌گذاری دارایی‌ها است. بازار سهام آمریکا هنوز از رشد سود شرکت‌ها و سرمایه‌گذاری سنگین در هوش مصنوعی حمایت می‌شود، اما بازده ۱۰ ساله بالای ۵ درصد نشان می‌دهد هزینه سرمایه دیگر یک متغیر حاشیه‌ای نیست و می‌تواند مستقیماً سقف ارزش‌گذاری بازار را تعیین کند. در اروپا نیز مسئله فرانسه را نباید صرفاً یک بحران سیاسی داخلی دید؛ افزایش صرف ریسک اوراق فرانسه در کنار تورم انرژی و ضعف رشد، در حال تبدیل شدن به یک مسئله مالی برای کل منطقه یورو است. بنابراین در هفته‌های آینده، برای من مهم‌ترین سیگنال نه صرفاً جهت شاخص‌های سهام، بلکه رفتار هم‌زمان اوراق، دلار و نفت خواهد بود؛ زیرا اگر این سه بازار در جهت افزایش بازده و تشدید فشار تورمی حرکت کنند، حتی رشد قوی سود شرکت‌ها نیز ممکن است برای حفظ روند صعودی سهام کافی نباشد.» بابک شیری بازار سهام؛ آیا فصل چهارم می‌تواند سنت تاریخی را حفظ کند؟ سهام آمریکا وارد سه‌ماهه‌ای شده که از نظر تاریخی عملکرد قدرتمندی داشته است، اما شرایط فعلی با میانگین تاریخی متفاوت است. شاخص اس‌اندپی ۵۰۰ در سال جاری حدود ۱۳ درصد رشد کرده و در نزدیکی رکورد تاریخی قرار دارد. در نتیجه، بخش قابل توجهی از انتظارات مثبت پیشاپیش در قیمت‌ها منعکس شده است. اگر سود شرکت‌ها بالاتر از انتظار باشد و شرکت‌های فناوری همچنان هزینه‌های سرمایه‌ای مربوط به هوش مصنوعی را افزایش دهند، بازار می‌تواند به روند صعودی خود ادامه دهد اما افزایش بیشتر بازده اوراق می‌تواند این سناریو را مختل کند. به همین دلیل، واکنش بازار به گزارش‌های مالی احتمالاً به همان اندازه که به رشد سود وابسته است، به چشم‌انداز هزینه سرمایه و برنامه سرمایه‌گذاری شرکت‌ها نیز وابسته خواهد بود. جمع‌بندی هفته پنجم تا نهم اکتبر یکی از هفته‌های مهم بازارهای جهانی در آغاز سه‌ماهه چهارم سال خواهد بود. اگرچه از نظر تعداد رویدادهای کلان، تقویم اقتصادی نسبتاً سبک است، اما ترکیب افزایش شدید بازده اوراق، ضعف بازار کار آمریکا، تورم بالای منطقه یورو، بحران مالی فرانسه و آغاز فصل گزارش‌های مالی می‌تواند زمینه را برای افزایش نوسان در بازارها فراهم کند. در آمریکا، صورت‌جلسه فدرال رزرو مهم‌ترین رویداد هفته خواهد بود. گزارش اشتغال ضعیف سپتامبر احتمال افزایش نرخ بهره در اکتبر را کاهش داده است، اما بازار همچنان باید میان نگرانی درباره ضعف رشد اقتصادی و فشار ناشی از تورم انرژی تعادل برقرار کند. در اروپا، تورم ۳.۸ درصدی منطقه یورو و افزایش شدید صرف ریسک اوراق فرانسه، بانک مرکزی اروپا را در موقعیتی دشوار قرار داده است. از یک طرف تورم به اندازه‌ای بالاست که کاهش سریع نرخ بهره را دشوار می‌کند و از طرف دیگر، افزایش هزینه استقراض می‌تواند فشار بیشتری بر اقتصادهای بدهکار وارد کند. در بازار سهام نیز فصل گزارش‌های مالی می‌تواند مسیر سه‌ماهه چهارم را تعیین کند. انتظار رشد بیش از ۳۰ درصدی سود شرکت‌های اس‌اندپی ۵۰۰ بسیار قدرتمند است، اما همین انتظارات بالا باعث می‌شود کوچک‌ترین نشانه ضعف در سودآوری یا کاهش سرمایه‌گذاری شرکت‌های بزرگ فناوری واکنش شدیدی ایجاد کند. در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.

خواندن کامل خبر
تحلیل سهام و تحلیل شاخص‌ها کم اثر

شاخص احساسات بازار سهام بانک آمریکا به محدوده سیگنال «فروش» نزدیک شد

شاخص Sell Side Indicator بانک آمریکا در ماه سپتامبر به ۵۷.۲ درصد رسید که بالاترین سطح از مارس ۲۰۲۲ تاکنون است و تنها ۰.۳ واحد درصد با آستانه صدور سیگنال «فروش» از سوی بانک آمریکا فاصله دارد. این شاخص که ماهیتی خلاف‌جهت دارد، میزان تخصیص پیشنهادی استراتژیست‌های وال‌استریت به سهام را دنبال می‌کند. بر اساس سابقه تاریخی این شاخص، زمانی که به محدوده «فروش» می‌رسد، بازدهی شاخص S&P 500 طی ۱۲ ماه بعد تنها حدود ۳ درصد بوده است. در همین حال، سهم اوراق قرضه در سبد سرمایه‌گذاری مدیران صندوق‌ها به پایین‌ترین سطح از اوایل سال ۲۰۲۲ رسیده است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

بانک آمریکا: بزرگ‌ترین خطر بازار سهام، کاهش اعتماد به هوش مصنوعی است

در یک نگاه بانک آمریکا معتقد است کاهش اعتماد به هوش مصنوعی، در شرایط فعلی تهدید بزرگ‌تری برای سهام آمریکا نسبت به افزایش بازده اوراق قرضه است. ۲۰ سهم برتر S&P 500 حدود ۱.۷ تریلیون دلار رشد کرده‌اند، در حالی که ارزش ۴۸۰ سهم دیگر تقریباً ۱.۹ تریلیون دلار کاهش یافته است. اگر سرمایه‌گذاران درباره سودآوری هزینه‌های سنگین هوش مصنوعی تردید کنند، ضعف پنهان بازار می‌تواند به افت گسترده‌تر سهام منجر شود. بانک آمریکا هشدار داده است که بزرگ‌ترین تهدید برای بازار سهام آمریکا در شرایط فعلی، نه افزایش بازده اوراق قرضه، بلکه کاهش اعتماد سرمایه‌گذاران به هوش مصنوعی است؛ پدیده‌ای که استراتژیست‌های این بانک از آن با عنوان «پشتوانه هوش مصنوعی» یا AI put یاد می‌کنند. بر اساس تحلیل بانک آمریکا، حدود ۲۰ سهم مرتبط با هوش مصنوعی از ۳۱ اوت تاکنون نزدیک به ۱.۷ تریلیون دلار به ارزش بازار خود افزوده‌اند، در حالی که ارزش بازار ۴۸۰ سهم دیگر در شاخص S&P 500 حدود ۱.۹ تریلیون دلار کاهش یافته است. این تمرکز شدید رشد در گروه کوچکی از سهام نشان می‌دهد مقاومت ظاهری شاخص‌های اصلی ممکن است ضعف گسترده‌تری را پنهان کرده باشد. در صورت کاهش اعتماد به چشم‌انداز هوش مصنوعی، بازار سهام آمریکا می‌تواند با فشار فروش قابل‌توجهی روبه‌رو شود. «پشتوانه هوش مصنوعی» در برابر «پشتوانه فدرال رزرو» اصطلاح «AI put» از مفهوم قدیمی‌تر «Fed put» گرفته شده است. منظور از Fed put این باور بازار است که فدرال رزرو در زمان افت شدید بازارها برای حمایت از قیمت دارایی‌ها وارد عمل می‌شود. به اعتقاد بانک آمریکا، در شرایطی که فدرال رزرو دور تازه‌ای از افزایش نرخ بهره را آغاز کرده، هیجان سرمایه‌گذاران نسبت به هوش مصنوعی نقش مشابهی را برای بازار سهام ایفا می‌کند. ترس از جا ماندن از موج رشد سهام هوش مصنوعی، سرمایه‌گذاران را به خرید سریع در زمان افت قیمت‌ها ترغیب کرده و توجه آنها به ریسک‌های اقتصاد کلان را کاهش داده است. با این حال، تفاوت مهمی میان این دو وجود دارد. پشتوانه فدرال رزرو به تصمیم‌های یک نهاد مشخص وابسته است، اما پشتوانه هوش مصنوعی به اعتماد میلیون‌ها سرمایه‌گذار بستگی دارد؛ اعتمادی که می‌تواند به‌سرعت تغییر کند. رشد محدود سهام هوش مصنوعی، ضعف سایر بخش‌ها را پنهان کرده است افزایش بازده اوراق قرضه خزانه‌داری آمریکا به بالاترین سطوح چند دهه اخیر، باعث شده است رالی بازار که پیش‌تر گسترده بود، به گروه کوچکی از سهام محدود شود. سهام شرکت‌های کوچک و متوسط که معمولاً نسبت به نرخ بهره حساس‌ترند، تحت فشار قرار گرفته‌اند. سهام شرکت‌های مالی و خدمات عمومی نیز کاهش یافته است. شاخص داوجونز، که نسبت به S&P 500 و نزدک سهم کمتری از شرکت‌های مرتبط با هوش مصنوعی دارد، عملکرد ضعیف‌تری نشان داده است. در همین حال، رشد سهام هوش مصنوعی بخش زیادی از این ضعف را در سطح شاخص‌های اصلی پنهان کرده است. ۲۰ سهم برتر از نظر عملکرد در شاخص S&P 500، که عمدتاً در بخش‌های فناوری و صنعتی فعالیت می‌کنند، از ۳۱ اوت حدود ۱.۷ تریلیون دلار به ارزش بازار خود افزوده‌اند؛ اما ارزش بازار ۴۸۰ سهم دیگر حدود ۱.۹ تریلیون دلار کاهش یافته است. با وجود این واگرایی، شاخص S&P 500 در مسیر ثبت عملکردی تقریباً خنثی در ماه سپتامبر قرار داشته است. بازده سرمایه‌گذاری‌های هوش مصنوعی همچنان محل بحث است یکی از پرسش‌های اصلی بازار این است که بازده هزینه‌های سنگین انجام‌شده در حوزه هوش مصنوعی از کجا تأمین خواهد شد. برآوردها نشان می‌دهد از اواخر سال ۲۰۲۲ تاکنون بیش از یک تریلیون دلار برای توسعه مراکز داده سرمایه‌گذاری شده است. برخی تحلیلگران فناوری انتظار دارند جریان نقدی شرکت‌های این حوزه تا سال ۲۰۲۸ رشد چشمگیری داشته باشد. در مقابل، تحلیلگران بخش‌هایی که قرار است هزینه خدمات هوش مصنوعی را پرداخت کنند، محتاط‌تر هستند. این اختلاف نشان می‌دهد پیش‌بینی‌های مربوط به درآمد و هزینه میان بخش‌های مختلف اقتصاد هنوز با یکدیگر هماهنگ نیستند. بانک آمریکا تأکید کرده است که افزایش بیشتر بازده اوراق خزانه‌داری در نهایت می‌تواند بر بازار سهام فشار وارد کند، اما احتمالاً این فشار در سطحی بالاتر از آنچه بیشتر سرمایه‌گذاران انتظار دارند، نمایان خواهد شد. با این حال، اگر اعتماد سرمایه‌گذاران به هوش مصنوعی کاهش یابد، این تحول می‌تواند هم‌زمان با فضای نامطمئن اقتصاد کلان رخ دهد و زیان‌ها را در بازارهای مختلف تشدید کند.

خواندن کامل خبر
تحلیل سهام و تحلیل شاخص‌ها کم اثر

هفته پیش‌رو بازارهای جهانی؛ اشتغال آمریکا، تورم اروپا و مایکرون در کانون توجه بورس‌ها

بازارهای سهام جهان در حالی وارد آخرین روزهای سه‌ماهه سوم سال ۲۰۲۶ می‌شوند که هم‌زمان چند نیروی متضاد در حال تعیین مسیر معاملات هستند. از یک سو، رونق سرمایه‌گذاری در هوش مصنوعی و عملکرد قدرتمند شرکت‌های فناوری همچنان از شاخص‌های اصلی سهام آمریکا حمایت می‌کند و شاخص نزدک در هفته گذشته توانست در مقطعی به رکورد تاریخی جدید برسد؛ از سوی دیگر، افزایش شدید بازده اوراق خزانه‌داری آمریکا و احتمال تداوم سیاست پولی انقباضی، فضای متفاوتی را برای سهام ایجاد کرده است. در یک نگاه اشتغال و تورم آمریکا مهم‌ترین محرک وال‌استریت در هفته پیش رو خواهند بود. بازده اوراق خزانه‌داری بالای ۵ درصد فشار مهمی بر ارزش‌گذاری سهام ایجاد کرده است. تورم منطقه یورو و بازده اوراق آلمان مسیر معاملات سهام اروپا را تحت تأثیر قرار می‌دهد. مایکرون، داده‌های چین و صنعت تراشه آسیا آزمون مهمی برای تداوم رونق سهام مرتبط با هوش مصنوعی خواهند بود. در آمریکا، گزارش اشتغال ماه سپتامبر و شاخص هزینه‌های مصرف شخصی یا PCE مهم‌ترین داده‌های هفته آینده خواهند بود. طبق نظرسنجی رویترز، اقتصاددانان انتظار دارند در ماه سپتامبر حدود ۱۰۰ هزار شغل به اقتصاد آمریکا اضافه شده باشد و نرخ بیکاری در محدوده ۴.۲ درصد قرار گیرد. در همین حال، شاخص تورمی مورد توجه فدرال رزرو می‌تواند مشخص کند که فشارهای قیمتی تا چه اندازه با هدف ۲ درصدی بانک مرکزی فاصله دارند. در اروپا نیز بازارها با ترکیبی از تورم بالاتر، رشد اقتصادی شکننده و افزایش هزینه انرژی مواجه‌اند. بازده اوراق قرضه آلمان به بالاترین سطح خود از سال ۲۰۰۹ رسیده و سرمایه‌گذاران منتظر داده‌های تورمی آلمان، فرانسه، اسپانیا، ایتالیا و در نهایت تورم منطقه یورو هستند. در آسیا نیز داده‌های تولیدی چین، شاخص‌های اقتصادی ژاپن و ادامه تقاضای جهانی برای تراشه‌های مرتبط با هوش مصنوعی می‌توانند مسیر سهام منطقه را تحت تأثیر قرار دهند. فهرست مهم‌ترین رویدادهای اقتصادی و بورسی هفته دوشنبه ۲۸ سپتامبر ۲۰۲۶ | مهم‌ترین گزارش‌های سهام دوشنبه ۲۸ سپتامبر | مهم‌ترین رویدادهای اقتصادی سه‌شنبه ۲۹ سپتامبر ۲۰۲۶ | مهم‌ترین گزارش‌های سهام سه‌شنبه ۲۹ سپتامبر | مهم‌ترین رویدادهای اقتصادی چهارشنبه ۳۰ سپتامبر ۲۰۲۶ | مهم‌ترین گزارش‌های سهام چهارشنبه ۳۰ سپتامبر | مهم‌ترین رویدادهای اقتصادی پنجشنبه ۱ اکتبر ۲۰۲۶ | مهم‌ترین گزارش‌های سهام پنجشنبه ۱ اکتبر | مهم‌ترین رویدادهای اقتصادی جمعه ۲ اکتبر ۲۰۲۶ | مهم‌ترین رویدادهای اقتصادی وال‌استریت؛ آزمون بزرگ بازار در برابر نرخ بهره اوراق خزانه‌داری؛ رقیب جدی سهام گزارش اشتغال آمریکا؛ مهم‌ترین داده هفته تورم PCE؛ داده دوم تعیین‌کننده هوش مصنوعی؛ همچنان ستون اصلی بازار آمریکا بازار اروپا؛ تورم و بازده اوراق در مرکز توجه آلمان؛ داده‌ای که برای سهام اروپا اهمیت دارد منطقه یورو؛ آزمون بزرگ روز جمعه آسیا؛ چین و ژاپن در کانون توجه ژاپن؛ حساسیت بیشتر به نرخ بهره و ارز نفت؛ متغیری مشترک برای سه منطقه آیا رشد باریک بازار آمریکا یک هشدار است؟ فصل چهارم؛ بازار وارد مرحله حساس‌تری می‌شود سه سناریوی کلان پیش روی بازار سهام جمع‌بندی دوشنبه ۲۸ سپتامبر ۲۰۲۶ | مهم‌ترین گزارش‌های سهام شرکت نماد آخرین قیمت ارزش بازار پیش‌بینی درآمد پیش‌بینی EPS Vail Resorts MTN ۱۳۶.۱۱ دلار ۴.۸۵ میلیارد دلار ۲۷۵.۶۳ میلیون دلار −۵.۲۳ دلار IDT IDT ۶۷.۴۶ دلار ۱.۶۸ میلیارد دلار ۳۲۰ میلیون دلار ۰.۹۷ دلار Taylor Devices TAYD ۶۳.۲۳ دلار ۲۰۳.۹۲ میلیون دلار ۱۳.۲ میلیون دلار ۰.۹۳ دلار دوشنبه ۲۸ سپتامبر | مهم‌ترین رویدادهای اقتصادی زمان ارز رویداد ۱۵:۴۵ USD سخنرانی Bowman از فدرال رزرو ۱۷:۰۰ EUR سخنرانی Lagarde، رئیس بانک مرکزی اروپا سه‌شنبه ۲۹ سپتامبر ۲۰۲۶ | مهم‌ترین گزارش‌های سهام شرکت نماد آخرین قیمت ارزش بازار پیش‌بینی درآمد پیش‌بینی EPS Carnival Corp CCL ۲۲.۲۵ دلار ۳۰.۴۷ میلیارد دلار ۸.۵۴ میلیارد دلار ۱.۴۲ دلار CarMax KMX ۵۷.۲۱ دلار ۸.۱۲ میلیارد دلار ۶.۹۴ میلیارد دلار ۰.۷۱ دلار Uranium Energy UEC ۹.۴۱ دلار ۴.۶۶ میلیارد دلار ۶.۷۱ میلیون دلار −۰.۰۴ دلار AAR AIR ۱۱۶.۱۱ دلار ۴.۵۷ میلیارد دلار ۸۸۲.۳۹ میلیون دلار ۱.۳۱ دلار Concentrix CNXC ۲۷.۰۸ دلار ۱.۶۵ میلیارد دلار ۲.۴۸ میلیارد دلار ۲.۷۱ دلار سه‌شنبه ۲۹ سپتامبر | مهم‌ترین رویدادهای اقتصادی زمان ارز شاخص / رویداد قبلی پیش‌بینی ۰۸:۰۰ AUD نرخ بهره استرالیا ۴.۳۵٪ ۴.۶۰٪ ۱۶:۳۰ USD شاخص قیمت مسکن ۲۰ شهر آمریکا ۲.۱٪ ۲.۲٪ ۱۷:۳۰ USD اعتماد مصرف‌کننده CB ۸۹.۴ ۹۰.۱ ۱۷:۳۰ USD JOLTS؛ فرصت‌های شغلی ۷.۲۷۱ میلیون ۷.۲۳۰ میلیون ۲۱:۳۰ USD سخنرانی Williams از فدرال رزرو — چهارشنبه ۳۰ سپتامبر ۲۰۲۶ | مهم‌ترین گزارش‌های سهام شرکت نماد آخرین قیمت ارزش بازار پیش‌بینی درآمد پیش‌بینی EPS Micron MU ۱٬۰۸۲.۲۸ دلار ۱.۲۲ تریلیون دلار ۵۰.۴۵ میلیارد دلار ۳۱.۱۶ دلار Jabil JBL ۳۱۶.۷۴ دلار ۳۳.۱۹ میلیارد دلار ۹.۶۹ میلیارد دلار ۴.۰۶ دلار Jefferies Financial JEF ۴۷.۶۸ دلار ۱۰.۹۹ میلیارد دلار ۲.۱۳ میلیارد دلار ۰.۹۳ دلار FactSet Research FDS ۲۷۳.۰۸ دلار ۹.۷۱ میلیارد دلار ۶۲۹.۷۴ میلیون دلار ۴.۳۵ دلار Conagra Brands CAG ۱۴.۳۲ دلار ۶.۸۵ میلیارد دلار ۲.۵۹ میلیارد دلار ۰.۲۸ دلار Progress PRGS ۳۹.۳۴ دلار ۱.۶۱ میلیارد دلار ۲۴۶.۷۲ میلیون دلار ۱.۵۲ دلار چهارشنبه ۳۰ سپتامبر | مهم‌ترین رویدادهای اقتصادی زمان ارز شاخص قبلی پیش‌بینی ۰۵:۰۰ CNY PMI تولیدی چین ۴۹.۸ ۵۰.۱ ۰۵:۱۵ CNY PMI تولیدی Caixin ۵۱.۵ ۵۱.۷ ۱۵:۳۰ EUR CPI ماهانه منطقه یورو ۰.۲٪ — ۱۶:۰۰ USD Core PCE سالانه ۳.۳٪ ۳.۴٪ ۱۶:۰۰ USD GDP سه‌ماهه دوم ۱.۵٪ ۱.۵٪ ۱۶:۰۰ USD PCE سالانه ۳.۷٪ — ۱۸:۰۰ USD ذخایر نفت خام EIA +۲.۹۶۹ میلیون — پنجشنبه ۱ اکتبر ۲۰۲۶ | مهم‌ترین گزارش‌های سهام شرکت نماد آخرین قیمت ارزش بازار پیش‌بینی درآمد پیش‌بینی EPS Micron MU ۱٬۰۸۲.۲۸ دلار ۱.۲۲ تریلیون دلار ۵۰.۴۵ میلیارد دلار ۳۱.۱۶ دلار Jabil JBL ۳۱۶.۷۴ دلار ۳۳.۱۹ میلیارد دلار ۹.۶۹ میلیارد دلار ۴.۰۶ دلار Jefferies Financial JEF ۴۷.۶۸ دلار ۱۰.۹۹ میلیارد دلار ۲.۱۳ میلیارد دلار ۰.۹۳ دلار FactSet Research FDS ۲۷۳.۰۸ دلار ۹.۷۱ میلیارد دلار ۶۲۹.۷۴ میلیون دلار ۴.۳۵ دلار Conagra Brands CAG ۱۴.۳۲ دلار ۶.۸۵ میلیارد دلار ۲.۵۹ میلیارد دلار ۰.۲۸ دلار Progress PRGS ۳۹.۳۴ دلار ۱.۶۱ میلیارد دلار ۲۴۶.۷۲ میلیون دلار ۱.۵۲ دلار پنجشنبه ۱ اکتبر | مهم‌ترین رویدادهای اقتصادی زمان ارز شاخص / رویداد قبلی پیش‌بینی ۰۳:۲۰ JPY چشم‌انداز شرکت‌های تولیدی بزرگ ۱۷ ۲۲ ۱۱:۳۰ GBP سخنرانی رئیس بانک مرکزی انگلیس — ۱۷:۱۵ USD PMI تولیدی آمریکا ۵۷.۰ ۵۷.۰ ۱۷:۳۰ USD ISM تولیدی آمریکا ۵۴.۶ ۵۵.۰ ۱۷:۳۰ USD سفارشات ساخت‌وساز −۰.۵٪ ۰.۱٪ جمعه ۲ اکتبر ۲۰۲۶ | مهم‌ترین رویدادهای اقتصادی زمان ارز شاخص قبلی پیش‌بینی ۰۳:۰۰ JPY CPI خالص توکیو ۱.۸٪ ۲.۴٪ ۱۲:۳۰ EUR Core CPI سالانه منطقه یورو ۲.۴٪ ۲.۵٪ ۱۲:۳۰ EUR CPI سالانه منطقه یورو ۳.۲٪ ۳.۷٪ ۱۶:۰۰ USD اشتغال غیرکشاورزی آمریکا؛ NFP ۱۶۲ هزار ۹۸ هزار ۱۶:۰۰ USD نرخ بیکاری ۴.۱٪ ۴.۱٪ ۱۶:۰۰ USD رشد متوسط درآمد ساعتی ماهانه ۰.۳٪ ۰.۳٪ ۱۶:۰۰ USD اشتغال خصوصی غیرکشاورزی ۱۲۷ هزار ۸۵ هزار منبع: تقویم اقتصادی و تقویم گزارش‌های مالی هفته وال‌استریت؛ آزمون بزرگ بازار در برابر نرخ بهره هفته گذشته برای بازار سهام آمریکا تصویری دوگانه ایجاد کرد. شاخص‌های اصلی سهام در مجموع عملکرد مثبتی داشتند، اما این رشد در شرایطی اتفاق افتاد که بازار اوراق خزانه‌داری تحت فشار سنگینی قرار داشت. در پایان معاملات جمعه ۲۵ سپتامبر، شاخص S&P 500 با رشد ۰.۵۱ درصدی در سطح ۷۷۴۳.۴۱ واحد قرار گرفت. شاخص نزدک نیز ۰.۴۸ درصد افزایش یافت و به ۲۷۰۶۸.۷۲ واحد رسید، در حالی که شاخص داوجونز با رشد ۰.۹۳ درصدی در ۵۱۸۲۸.۶۲ واحد بسته شد. در مقیاس هفتگی نیز S&P 500 حدود ۱.۲ درصد، نزدک حدود ۲ درصد و داوجونز حدود ۰.۳ درصد افزایش داشتند. این عملکرد در نگاه اول نشان می‌دهد بازار سهام هنوز توان جذب فشار ناشی از افزایش نرخ‌های بهره را دارد. اما در لایه زیرین بازار، نشانه‌های متفاوتی مشاهده می‌شود. رشد شاخص‌های بزرگ آمریکا بیش از هر چیز تحت تأثیر سهام فناوری و شرکت‌های بزرگ مرتبط با هوش مصنوعی قرار گرفته است و مشارکت گسترده سایر سهام به همان اندازه قوی نیست. این مسئله در شاخص هم‌وزن S&P 500 بیشتر دیده می‌شود. طبق داده‌های ارائه‌شده در گزارش‌های بازار، شاخص هم‌وزن در ماه سپتامبر عملکرد ضعیف‌تری نسبت به نسخه وزن‌دهی‌شده بر اساس ارزش بازار داشته است. به بیان دیگر، رشد چند شرکت بزرگ فناوری توانسته بخشی از ضعف سایر بخش‌های بازار را پنهان کند. همین واگرایی یکی از مهم‌ترین موضوعاتی است که سرمایه‌گذاران در هفته آینده زیر نظر خواهند داشت. اگر افزایش بازده اوراق ادامه پیدا کند، سهام شرکت‌هایی که بخش بزرگی از ارزش‌گذاری آنها بر سودهای سال‌های آینده استوار است، می‌تواند بیشتر تحت تأثیر قرار گیرد. اوراق خزانه‌داری؛ رقیب جدی سهام یکی از مهم‌ترین تحولات بازارهای مالی در هفته گذشته، افزایش قابل توجه بازده اوراق خزانه‌داری آمریکا بود. بازده اوراق ۱۰ساله آمریکا در هفته گذشته از مرز ۵ درصد عبور کرد و در مقطعی به بالاترین سطح خود از سال ۲۰۰۷ رسید. بازده اوراق ۳۰ساله نیز به بالاترین سطح خود در بیش از دو دهه گذشته رسید. این حرکت هم‌زمان با انتشار داده‌های قدرتمند اقتصادی آمریکا اتفاق افتاد؛ داده‌هایی که نشان می‌دادند فعالیت اقتصادی در ماه سپتامبر شتاب گرفته است. شاخص ترکیبی مدیران خرید آمریکا در ماه سپتامبر به ۵۸.۴ رسید که بالاترین سطح از ژوئیه ۲۰۲۱ بود. این داده در کنار افزایش فشارهای قیمتی باعث شد بازار احتمال افزایش مجدد نرخ بهره فدرال رزرو را جدی‌تر در نظر بگیرد. اثر این وضعیت بر بازار سهام مستقیم است. وقتی بازده اوراق بدون ریسک افزایش می‌یابد، سرمایه‌گذار برای نگهداری سهام به بازده مورد انتظار بیشتری نیاز دارد. در نتیجه، ارزش‌گذاری شرکت‌هایی که بخش بزرگی از ارزش آنها به جریان‌های نقدی آینده وابسته است، می‌تواند تحت فشار قرار گیرد. افزایش هزینه تأمین مالی شرکت‌ها نیز کانال دیگری است. نرخ‌های بهره بالاتر می‌توانند هزینه استقراض را افزایش دهند و در صورت تداوم، بر سرمایه‌گذاری، حاشیه سود و تقاضای مصرف‌کننده اثر بگذارند اما مسئله فقط نرخ بهره نیست. اگر بازده اوراق در نتیجه رشد اقتصادی قوی افزایش پیدا کند، شرکت‌ها ممکن است هم‌زمان از رشد تقاضا و درآمد نیز بهره‌مند شوند. به همین دلیل، بازار در هفته آینده باید میان دو نیروی متضاد تعادل برقرار کند: رشد اقتصادی قوی از یک طرف و هزینه سرمایه بالاتر از طرف دیگر. گزارش اشتغال آمریکا؛ مهم‌ترین داده هفته در میان مجموعه داده‌های اقتصادی هفته آینده، گزارش اشتغال آمریکا جایگاه ویژه‌ای دارد. گزارش اشتغال ماه سپتامبر قرار است روز جمعه ۲ اکتبر منتشر شود و نظرسنجی اقتصاددانان رویترز افزایش حدود ۱۰۰ هزار شغل و نرخ بیکاری ۴.۲ درصدی را نشان می‌دهد. اهمیت این گزارش فقط به تعداد مشاغل ایجادشده محدود نمی‌شود. بازار سهام به چند مؤلفه هم‌زمان توجه خواهد کرد: تعداد مشاغل جدید، نرخ بیکاری، رشد دستمزدها و طول متوسط هفته کاری. اگر بازار کار همچنان قوی باقی بماند، می‌تواند از چشم‌انداز مصرف خانوارها و درآمد شرکت‌ها حمایت کند. اما در شرایط فعلی، اشتغال قوی یک اثر دوم نیز دارد: ممکن است فضای بیشتری برای ادامه سیاست پولی انقباضی ایجاد کند. فدرال رزرو در ماه سپتامبر نرخ بهره را ۲۵ واحد پایه افزایش داد و بازار اکنون احتمال افزایش مجدد نرخ بهره در نشست اکتبر را در قیمت‌ها لحاظ کرده است. رویترز در پایان هفته گذشته احتمال افزایش نرخ در ماه اکتبر را بر اساس معاملات آتی در محدوده بیش از ۶۰ درصد گزارش کرد. به همین دلیل، واکنش بازار به گزارش اشتغال لزوماً یک‌بعدی نخواهد بود. رشد اشتغال بیشتر می‌تواند برای سود شرکت‌ها و مصرف مثبت باشد، اما اگر همراه با رشد سریع دستمزدها یا افزایش فشار تورمی باشد، می‌تواند بازده اوراق را نیز بالا ببرد. در مقابل، کاهش قابل توجه سرعت ایجاد شغل می‌تواند فشار بر فدرال رزرو برای ادامه افزایش نرخ بهره را کاهش دهد، اما هم‌زمان نگرانی‌هایی درباره قدرت اقتصاد و سودآوری شرکت‌ها ایجاد کند. به همین دلیل، ترکیب داده‌های اشتغال و دستمزدها احتمالاً اهمیت بیشتری از یک عدد منفرد خواهد داشت. تورم PCE؛ داده دوم تعیین‌کننده روز چهارشنبه، شاخص قیمت مخارج مصرف شخصی منتشر می‌شود؛ شاخصی که از مهم‌ترین معیارهای تورمی مورد استفاده فدرال رزرو است. در گزارش قبلی، تورم هسته PCE در ۱۲ ماه منتهی به ژوئیه ۳.۳ درصد افزایش یافته بود؛ سطحی که همچنان به شکل محسوسی بالاتر از هدف ۲ درصدی فدرال رزرو قرار داشت. بازار سهام در هفته آینده به این موضوع توجه خواهد کرد که آیا روند تورم در حال کاهش است یا فشارهای قیمتی ناشی از انرژی و تقاضای داخلی همچنان ادامه دارد. این مسئله در شرایط فعلی اهمیت بیشتری پیدا کرده است، زیرا افزایش قیمت انرژی می‌تواند از مسیر هزینه حمل‌ونقل، تولید و خدمات به سایر بخش‌های اقتصاد منتقل شود. از سوی دیگر، داده‌های شاخص مدیران خرید آمریکا نیز نشان داده‌اند که فشار هزینه‌های ورودی شرکت‌ها افزایش یافته است. این مسئله می‌تواند برای بازار سهام اهمیت داشته باشد، زیرا افزایش هزینه‌های تولید در صورت انتقال نیافتن کامل به مصرف‌کننده، حاشیه سود شرکت‌ها را تحت فشار قرار می‌دهد. بنابراین در هفته آینده بازار عملاً به دنبال پاسخ یک سؤال خواهد بود: آیا اقتصاد آمریکا همچنان با سرعت بالا رشد می‌کند، بدون آنکه تورم مجدداً شتاب بگیرد؟ هوش مصنوعی؛ همچنان ستون اصلی بازار آمریکا با وجود فشار ناشی از افزایش بازده اوراق، سهام مرتبط با هوش مصنوعی همچنان نقش مهمی در عملکرد وال‌استریت دارند. شاخص نزدک در هفته گذشته توانست بار دیگر به سطوح رکوردی نزدیک شود و در روزهای اخیر، سهام شرکت‌هایی مانند AMD، مایکروسافت و سایر شرکت‌های مرتبط با زیرساخت هوش مصنوعی مورد توجه سرمایه‌گذاران قرار گرفتند. AMD در هفته گذشته برای نخستین بار به ارزش بازار یک تریلیون دلار رسید و سهام این شرکت در سال ۲۰۲۶ رشد بسیار قابل توجهی داشته است. این تحول نشان می‌دهد سرمایه‌گذاران همچنان انتظار دارند سرمایه‌گذاری در مراکز داده و زیرساخت‌های هوش مصنوعی ادامه پیدا کند اما در همین بخش نیز مسئله ارزش‌گذاری مطرح است. افزایش شدید قیمت سهام شرکت‌های فناوری در حالی رخ داده که هزینه سرمایه در اقتصاد آمریکا افزایش یافته است. بنابراین گزارش‌های درآمدی شرکت‌های بزرگ فناوری باید بتوانند رشد سرمایه‌گذاری در هوش مصنوعی را با افزایش واقعی درآمد و سودآوری توجیه کنند. در این میان، گزارش مالی Micron Technology در روز چهارشنبه اهمیت ویژه‌ای دارد. مایکرون یکی از تأمین‌کنندگان مهم حافظه مورد استفاده در زیرساخت‌های هوش مصنوعی است و عملکرد آن می‌تواند تصویری از وضعیت تقاضا برای تراشه‌های حافظه و سرمایه‌گذاری مراکز داده ارائه کند. رویترز گزارش کرده که ارزش بازار این شرکت از یک تریلیون دلار عبور کرده و سهام آن در ماه‌های اخیر یکی از نمادهای مهم موج هوش مصنوعی بوده است. به همین دلیل، گزارش مالی مایکرون فقط برای سهام خود شرکت اهمیت ندارد. واکنش بازار به درآمد و راهنمای مالی این شرکت می‌تواند به سایر شرکت‌های زنجیره نیمه‌رسانا نیز منتقل شود. بازار اروپا؛ تورم و بازده اوراق در مرکز توجه در اروپا، ساختار ریسک کمی متفاوت است. بازار سهام اروپا علاوه بر نرخ بهره، نسبت به قیمت انرژی حساسیت بالایی دارد. افزایش قیمت نفت و گاز می‌تواند هم هزینه شرکت‌ها و هم تورم مصرف‌کننده را افزایش دهد و همین مسئله فشار بیشتری بر سیاست پولی بانک مرکزی اروپا وارد می‌کند. شاخص STOXX 600 در هفته گذشته تحت تأثیر کاهش قیمت نفت و رشد سهام بانکی و فناوری توانست در یک روز حدود یک درصد افزایش پیدا کند. با این حال، حرکت بازار همچنان به تحولات انرژی و نرخ‌های بهره وابسته است. شاخص داکس آلمان نیز در همان مقطع رشد کرد، در حالی که سهام فناوری اروپایی از بهبود فضای بازار جهانی فناوری بهره بردند اما در بازار اوراق، تصویر متفاوت است. بازده اوراق ۱۰ساله آلمان به حدود ۳.۶۱ درصد رسیده و به بالاترین سطح خود از سال ۲۰۰۹ نزدیک شده است. این افزایش نشان می‌دهد بازار اوراق اروپا نیز با فشار ناشی از تورم، انرژی و انتظارات مربوط به سیاست پولی مواجه است. آلمان؛ داده‌ای که برای سهام اروپا اهمیت دارد روز چهارشنبه، داده اولیه تورم آلمان منتشر می‌شود و یکی از مهم‌ترین رویدادهای بازار اروپا خواهد بود. بانک مرکزی آلمان اعلام کرده است که تورم این کشور در کوتاه‌مدت همچنان می‌تواند بالا باقی بماند. تورم آلمان در ماه اوت ۲.۹ درصد بوده و افزایش قیمت سوخت و فرآورده‌های نفتی، همراه با سطح پایین ذخایر گاز، از عوامل فشار بر قیمت‌ها عنوان شده‌اند. هم‌زمان، اقتصاد آلمان نیز با کاهش شتاب مواجه شده است. صادرات و مصرف در تابستان ضعیف‌تر شده‌اند، اگرچه بانک مرکزی آلمان انتظار دارد در پایان سال بهبود نسبی در فعالیت اقتصادی شکل بگیرد. این ترکیب برای بازار سهام اهمیت زیادی دارد: تورم بالا در کنار رشد ضعیف‌تر. اگر تورم همچنان بالا بماند، فضای سیاست پولی می‌تواند محدودتر شود؛ در حالی که رشد اقتصادی ضعیف‌تر، ظرفیت افزایش سود شرکت‌ها را محدود می‌کند. به همین دلیل، داده تورم آلمان می‌تواند به‌ویژه برای سهام صنعتی، مصرفی و بانکی اروپا مهم باشد. منطقه یورو؛ آزمون بزرگ روز جمعه روز جمعه، داده اولیه تورم منطقه یورو منتشر خواهد شد و این گزارش یکی از مهم‌ترین رویدادهای هفته برای بازارهای اروپایی است. پیش از انتشار این رقم، داده‌های تورم آلمان، فرانسه، اسپانیا و ایتالیا منتشر می‌شوند و به بازار اجازه می‌دهند تصویر نسبتاً دقیق‌تری از فشارهای قیمتی منطقه ایجاد کند. مسئله انرژی در این میان اهمیت ویژه‌ای دارد. بانک مرکزی اروپا اعلام کرده است که افزایش قیمت گاز در شرایط فعلی می‌تواند سریع‌تر از گذشته به تورم مصرف‌کننده منتقل شود. طبق گزارش رویترز، قیمت عمده‌فروشی گاز در اروپا نسبت به سال گذشته بیش از ۱۴۰ درصد افزایش یافته و محدودیت‌های عرضه و سطح پایین ذخایر از عوامل اصلی آن هستند. این وضعیت می‌تواند مسیر بازار سهام اروپا را از دو کانال تحت تأثیر قرار دهد. نخست، افزایش هزینه انرژی می‌تواند سودآوری شرکت‌های انرژی‌بر را کاهش دهد. دوم، افزایش تورم می‌تواند فضای سیاست پولی را محدودتر کند و هزینه سرمایه را در اقتصاد اروپا بالا نگه دارد. در مقابل، شرکت‌های انرژی ممکن است از افزایش قیمت نفت و گاز درآمد بیشتری کسب کنند. بنابراین اثر افزایش انرژی بر بازار سهام اروپا میان صنایع مختلف یکسان نیست. آسیا؛ چین و ژاپن در کانون توجه در آسیا، تمرکز بازار در هفته آینده بیشتر بر داده‌های اقتصادی چین و ژاپن و عملکرد شرکت‌های فناوری و نیمه‌رسانا خواهد بود. چین در روزهای آینده داده‌های مربوط به فعالیت تولیدی و خدماتی ماه سپتامبر را منتشر می‌کند. این شاخص‌ها می‌توانند اطلاعات مهمی درباره قدرت تقاضای داخلی، فعالیت کارخانه‌ها و مسیر رشد اقتصاد دوم جهان ارائه دهند. برای بازار سهام چین، وضعیت بخش فناوری اهمیت ویژه‌ای دارد. تقاضای جهانی برای تراشه و زیرساخت هوش مصنوعی در ماه‌های اخیر به یکی از عوامل مهم حمایت از سهام آسیایی تبدیل شده است. در کره جنوبی، داده‌های صادراتی ماه سپتامبر نشانه قدرتمندی از تقاضای جهانی برای تراشه ارائه کرده‌اند. صادرات این کشور در ۲۰ روز نخست سپتامبر رشد قابل توجهی داشته و صادرات نیمه‌رساناها نیز افزایش بسیار شدیدی ثبت کرده است. این موضوع برای سهام شرکت‌های تراشه در کره جنوبی اهمیت دارد، زیرا سامسونگ و SK Hynix از بازیگران اصلی بازار حافظه هستند. در واقع، گزارش مالی مایکرون در آمریکا و داده‌های صادراتی کره جنوبی را می‌توان دو نقطه از یک زنجیره مشترک دانست: تقاضای جهانی برای حافظه و زیرساخت هوش مصنوعی. ژاپن؛ حساسیت بیشتر به نرخ بهره و ارز در ژاپن نیز داده‌های اقتصادی و مسیر سیاست پولی بانک مرکزی اهمیت زیادی برای بازار سهام دارد. سرمایه‌گذاران علاوه بر داده‌های تولید صنعتی و خرده‌فروشی، به اثر تغییرات نرخ بهره و ارزش پول ملی بر شرکت‌های صادرکننده توجه خواهند داشت. سهام شرکت‌های صادرات‌محور ژاپنی معمولاً به شرایط اقتصاد جهانی، تقاضای آمریکا و چین و تحولات نرخ ارز حساس هستند. بنابراین ترکیب داده‌های اقتصادی آمریکا، چین و ژاپن می‌تواند بر چشم‌انداز شرکت‌های صنعتی و فناوری این کشور اثرگذار باشد. از سوی دیگر، افزایش نرخ‌های بهره جهانی می‌تواند شرایط مالی را برای بازارهای آسیایی نیز تغییر دهد. افزایش بازده اوراق آمریکا معمولاً یکی از متغیرهای مهم در تعیین هزینه سرمایه جهانی است و تغییر آن می‌تواند جریان سرمایه میان بازارهای مختلف را تحت تأثیر قرار دهد. نفت؛ متغیری مشترک برای سه منطقه یکی از مهم‌ترین متغیرهای مشترک میان بازارهای آمریکا، اروپا و آسیا، قیمت نفت است. در پایان هفته گذشته، نفت برنت حدود ۱۰۴ دلار و نفت آمریکا حدود ۹۲ دلار در هر بشکه معامله شد. کاهش قیمت نفت در روزهای پایانی هفته، هم‌زمان با افزایش امیدها نسبت به بازگشایی مسیرهای عرضه در منطقه، به کاهش بخشی از فشار تورمی بازار کمک کرد. برای بازار آمریکا، کاهش نفت می‌تواند از مسیر کاهش فشار تورمی اهمیت داشته باشد. برای اروپا، اثر آن حتی مستقیم‌تر است، زیرا اقتصاد این منطقه وابستگی قابل توجهی به واردات انرژی دارد. برای آسیا نیز قیمت نفت بر هزینه واردات انرژی کشورهای بزرگی مانند چین، هند، ژاپن و کره جنوبی اثر می‌گذارد. به همین دلیل، هر تحول جدید در وضعیت عرضه انرژی خاورمیانه می‌تواند هم‌زمان در سه بازار سهام بازتاب پیدا کند. آیا رشد باریک بازار آمریکا یک هشدار است؟ یکی از موضوعات مهم هفته آینده، مسئله پهنای بازار خواهد بود. شاخص‌های اصلی آمریکا همچنان نزدیک رکوردهای تاریخی قرار دارند، اما تعداد قابل توجهی از سهام تشکیل‌دهنده شاخص‌ها زیر میانگین‌های بلندمدت خود معامله می‌شوند. بر اساس داده‌های ارائه‌شده در گزارش هفتگی بازار، درصد شرکت‌های S&P 500 که بالاتر از میانگین متحرک ۲۰۰روزه خود معامله می‌شوند به حدود ۴۷.۸ درصد کاهش یافته است؛ در نزدک این رقم حدود ۴۲ درصد و در راسل ۲۰۰۰ حدود ۵۱.۶ درصد گزارش شده است. این ارقام نشان می‌دهند رشد شاخص‌های اصلی الزاماً به معنای مشارکت گسترده همه سهام نیست. تمرکز رشد روی شرکت‌های بزرگ فناوری می‌تواند در دوره‌هایی کاملاً طبیعی باشد، اما برای ارزیابی کیفیت روند بازار، بررسی تعداد بیشتری از سهام اهمیت دارد. در هفته آینده، اگر سهام فناوری همچنان رشد کنند اما مشارکت سایر بخش‌ها ضعیف باقی بماند، این واگرایی همچنان یکی از ویژگی‌های مهم بازار خواهد بود. در مقابل، افزایش مشارکت صنایع مختلف می‌تواند تصویر متفاوتی از ساختار بازار ایجاد کند. “ «از نگاه من، مهم‌ترین نکته برای خواندن بازار در هفته آینده، جابه‌جایی مرکز ثقل توجه از «رشد شاخص‌ها» به «کیفیت رشد» است؛ زیرا در شرایطی که شاخص‌های بزرگ آمریکا همچنان به پشتوانه چند غول فناوری در سطوح بالایی قرار دارند، افزایش بازده اوراق و کاهش مشارکت گسترده سهام می‌تواند تصویر متفاوتی از عمق بازار ارائه کند. اگر داده‌های اشتغال و تورم آمریکا در کنار گزارش مایکرون بتوانند هم‌زمان قدرت تقاضا، مسیر سرمایه‌گذاری هوش مصنوعی و ظرفیت سودآوری شرکت‌ها را تأیید کنند، مسئله اصلی بازار همچنان ارزش‌گذاری خواهد بود؛ اما اگر قدرت اقتصادی با تورم بالاتر و بازده اوراق بیشتر همراه شود، هزینه سرمایه به متغیر مهم‌تری برای ارزش‌گذاری سهام تبدیل خواهد شد. در اروپا نیز همین معادله با شدت بیشتری میان انرژی، تورم و نرخ بهره در حال شکل‌گیری است و در آسیا، عملکرد صنعت نیمه‌رسانا به‌عنوان حلقه اتصال تقاضای جهانی برای هوش مصنوعی و بازارهای منطقه‌ای اهمیت پیدا می‌کند. به همین دلیل، هفته آینده را بیش از آنکه صرفاً هفته «گزارش اشتغال آمریکا» بدانم، باید آزمونی برای سنجش دوام هم‌زمان رشد اقتصادی، رونق هوش مصنوعی و ارزش‌گذاری بازار سهام در برابر افزایش هزینه سرمایه تلقی کرد.» بابک شیری فصل چهارم؛ بازار وارد مرحله حساس‌تری می‌شود هفته پیش رو فقط یک هفته عادی اقتصادی نیست؛ بلکه نخستین هفته سه‌ماهه چهارم سال است. سه‌ماهه سوم با رشد قابل توجه برخی شاخص‌های سهام و هم‌زمان افزایش شدید بازده اوراق پایان می‌یابد. این ترکیب باعث شده بازار وارد سه‌ماهه چهارم با دو نیروی متضاد شود. از یک طرف، رشد سود شرکت‌های فناوری و سرمایه‌گذاری گسترده در هوش مصنوعی همچنان ادامه دارد. از طرف دیگر، افزایش هزینه سرمایه می‌تواند ارزش‌گذاری سهام را با فشار بیشتری مواجه کند. این مسئله برای شرکت‌های کوچک‌تر و شرکت‌هایی که سودآوری فعلی پایین‌تری دارند اهمیت بیشتری دارد. در مقابل، شرکت‌های بزرگ و سودآور فناوری که جریان نقدی قابل توجهی ایجاد می‌کنند ممکن است ساختار مالی متفاوتی داشته باشند. به همین دلیل، در هفته آینده صرفاً جهت حرکت شاخص‌های اصلی اهمیت ندارد؛ ترکیب داخلی این حرکت نیز اهمیت خواهد داشت. سه سناریوی کلان پیش روی بازار سهام بازار در هفته آینده با چند مسیر احتمالی روبه‌رو است و جهت حرکت شاخص‌ها تا حد زیادی به ترکیب داده‌های اقتصادی بستگی خواهد داشت. سناریوی نخست؛ رشد اقتصادی قوی همراه با تورم کنترل‌شده اگر داده‌های اقتصادی آمریکا همچنان قدرت اقتصاد را نشان دهند، اما تورم PCE و رشد دستمزدها افزایش قابل توجهی نداشته باشند، بازار می‌تواند میان رشد اقتصادی و نرخ بهره تعادل بیشتری برقرار کند. در چنین شرایطی، سود شرکت‌ها از قدرت اقتصاد حمایت می‌شود، در حالی که فشار ناشی از افزایش سریع‌تر نرخ بهره محدودتر باقی می‌ماند. این وضعیت برای سهام فناوری و شرکت‌های چرخه‌ای اهمیت ویژه‌ای دارد. سناریوی دوم؛ اقتصاد قوی و تورم بالا ترکیب رشد اقتصادی قوی، اشتغال بالا و تورم چسبنده وضعیت متفاوتی ایجاد می‌کند. در این حالت، افزایش بازده اوراق می‌تواند ادامه پیدا کند و هزینه سرمایه برای بازار سهام افزایش یابد. در چنین شرایطی، بازار ممکن است بیش از گذشته به شرکت‌هایی توجه کند که جریان نقدی فعلی و قدرت سودآوری بیشتری دارند، در حالی که ارزش‌گذاری شرکت‌های وابسته به رشدهای بلندمدت می‌تواند حساس‌تر شود. سناریوی سوم؛ کاهش قدرت اقتصاد اگر داده‌های اشتغال و فعالیت اقتصادی ضعیف‌تر از انتظار باشند، فشار ناشی از افزایش نرخ بهره می‌تواند کاهش یابد اما این اتفاق الزاماً به معنای افزایش پایدار بازار سهام نیست، زیرا ضعف اقتصادی می‌تواند نگرانی درباره درآمد و سود شرکت‌ها را افزایش دهد. بنابراین در شرایط فعلی، بازار به دنبال یک نقطه تعادل میان رشد، تورم و نرخ بهره است. جمع‌بندی هفته ۲۸ سپتامبر تا ۲ اکتبر یکی از پرتراکم‌ترین هفته‌های اطلاعاتی بازارهای جهانی در پایان سه‌ماهه سوم سال ۲۰۲۶ خواهد بود. در آمریکا، گزارش اشتغال ماه سپتامبر و شاخص PCE مهم‌ترین داده‌هایی هستند که می‌توانند انتظارات بازار درباره مسیر نرخ بهره را تغییر دهند. در کنار این داده‌ها، افزایش بازده اوراق خزانه‌داری آمریکا به سطوحی که در سال‌های اخیر کمتر مشاهده شده، به یکی از مهم‌ترین متغیرهای تعیین‌کننده ارزش‌گذاری سهام تبدیل شده است. در بازار اروپا، تورم آلمان و سپس تورم منطقه یورو در کنار بازده اوراق قرضه، مسیر سهام را تعیین خواهند کرد. فشار انرژی همچنان یک متغیر کلیدی است و بانک مرکزی اروپا نیز نسبت به انتقال سریع‌تر افزایش قیمت گاز به تورم هشدار داده است. در نتیجه، بازارهای سهام اروپا هم‌زمان با مسئله رشد اقتصادی ضعیف‌تر و فشارهای تورمی مواجه‌اند. در آسیا نیز داده‌های چین و ژاپن، همراه با عملکرد صنعت نیمه‌رسانا، اهمیت زیادی دارند. رشد صادرات تراشه کره جنوبی نشان می‌دهد تقاضای جهانی برای زیرساخت هوش مصنوعی همچنان یکی از محرک‌های مهم بازار منطقه است. گزارش مالی مایکرون نیز می‌تواند تصویر دقیق‌تری از وضعیت بازار حافظه و تقاضای مراکز داده ارائه کند. در نهایت، بازار سهام جهان وارد سه‌ماهه چهارم در شرایطی می‌شود که شاخص‌های بزرگ آمریکا همچنان در نزدیکی رکوردها قرار دارند، اما افزایش بازده اوراق و کاهش پهنای بازار نشان می‌دهد ساختار صعودی بازار یکدست نیست. بنابراین در هفته پیش رو، نه‌تنها سطح شاخص‌های S&P 500، نزدک، STOXX 600، داکس و شاخص‌های آسیایی، بلکه رفتار سهام زیرمجموعه، نرخ بهره، تورم، قیمت انرژی و عملکرد صنعت هوش مصنوعی نیز باید هم‌زمان مورد توجه قرار گیرد. در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.
خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

ژاپن برای حمایت از هوش مصنوعی و انرژی، محدودیت‌های بانکی را کاهش می‌دهد

به گزارش نیکی، ژاپن قصد دارد محدودیت‌های مربوط به اعطای وام از سوی بانک‌های منطقه‌ای به شرکت‌های فعال در حوزه‌های هوش مصنوعی و انرژی را کاهش دهد. این اقدام می‌تواند مسیر تأمین مالی پروژه‌ها و شرکت‌های فعال در این دو بخش را برای بانک‌های منطقه‌ای ژاپن هموارتر کند.

خواندن کامل خبر
اخبار سهام و اخبار شاخص‌ها کم اثر

هفته پیش‌رو در وال‌استریت؛ پنج متغیر که مسیر بازار سهام را تعیین می‌کنند

وال‌استریت هفته پیش‌رو را در شرایطی آغاز می‌کند که اثر تصمیم اخیر فدرال رزرو در بازارها در حال نمایان شدن است، اما مسیر سهام دیگر تنها به سیاست پولی آمریکا وابسته نیست. نزدیک‌شدن بازده اوراق ۱۰ساله به سطح ۵ درصد، تداوم قیمت نفت بالای ۱۰۰ دلار، تحولات روابط آمریکا و چین و حساسیت بالای ارزش‌گذاری شرکت‌های فناوری، مجموعه‌ای از متغیرهای به‌هم‌پیوسته را در برابر سرمایه‌گذاران قرار داده است. در یک نگاه  وال‌استریت هفته جدید را در شرایطی آغاز می‌کند که نرخ بهره آمریکا به محدوده ۳.۷۵ تا ۴ درصد رسیده و بازده اوراق ۱۰ساله در آستانه سطح حساس ۵ درصد قرار دارد. نفت بالای ۱۰۰ دلار همچنان مهم‌ترین ریسک تورمی بازار است و هر تغییر در جریان عرضه خاورمیانه می‌تواند هم‌زمان بر اوراق، دلار و سهام اثر بگذارد. نشست دونالد ترامپ و شی جین‌پینگ در کنار مذاکرات آمریکا و چین درباره تجارت، مواد معدنی راهبردی و هوش مصنوعی، مهم‌ترین رویداد سیاسی ـ اقتصادی هفته خواهد بود. در بازار سهام، رفتار نزدک و شرکت‌های فناوری در برابر بازده اوراق، داده‌های فعالیت اقتصادی آمریکا و مسیر قیمت نفت می‌تواند جهت اصلی شاخص‌ها را در هفته آینده مشخص کند. در چنین فضایی، رفتار بازار در هفته ۲۱ تا ۲۵ سپتامبر بیش از هر چیز به تعامل بازده اوراق، قیمت نفت، دلار، داده‌های اقتصادی و سهام فناوری وابسته خواهد بود. از نزدک و شرکت‌های مرتبط با هوش مصنوعی تا بازار انرژی، اوراق خزانه و ارزها، واکنش هر بخش می‌تواند سرنخ مهمی از رژیم جدید بازار ارائه دهد؛ بازاری که اکنون باید میان رشد اقتصادی، تورم انرژی و هزینه سرمایه بالاتر تعادل برقرار کند. فهرست رویدادهای اقتصادی این هفته تقویم اقتصادی فارکس | دوشنبه ۲۱ سپتامبر ۲۰۲۶ تقویم اقتصادی فارکس | سه‌شنبه ۲۲ سپتامبر ۲۰۲۶ تقویم اقتصادی فارکس | چهارشنبه ۲۳ سپتامبر ۲۰۲۶ تقویم اقتصادی فارکس | پنجشنبه ۲۴ سپتامبر ۲۰۲۶ تقویم اقتصادی فارکس | جمعه ۲۵ سپتامبر ۲۰۲۶ بازار وارد هفته‌ای می‌شود که دیگر فقط به فدرال رزرو نگاه نمی‌کند نخستین متغیر؛ بازده اوراق ۱۰ساله و آزمون سطح ۵ درصد دومین متغیر؛ نفت همچنان حلقه اتصال ژئوپلیتیک و تورم است سومین متغیر؛ نشست ترامپ و شی و آزمون روابط آمریکا و چین چهارمین متغیر؛ هوش مصنوعی از موتور رشد به متغیر ریسک تبدیل می‌شود پنجمین متغیر؛ داده‌های اقتصادی آمریکا می‌توانند انتظارات نرخ بهره را تغییر دهند چرا هفته آینده می‌تواند برای نزدک تعیین‌کننده باشد؟ بازار سهام در برابر سه سناریوی اصلی سناریوی نخست؛ کاهش نفت و بازده اوراق سناریوی دوم؛ نفت بالای ۱۰۰ دلار و اوراق بالای ۵ درصد سناریوی سوم؛ ضعف داده‌های اقتصادی در کنار کاهش نفت کدام بخش‌های بازار باید بیشتر زیر نظر باشند؟ دلار؛ متغیری که نباید از معادله حذف شود چین؛ چرا تصمیم نرخ بهره آن مهم است؟ اروپا و ژاپن نیز در حاشیه بازار نیستند مهم‌ترین نشانه‌هایی که سرمایه‌گذاران باید دنبال کنند جمع‌بندی؛ هفته‌ای که در آن اوراق می‌تواند مسیر سهام را تعیین کند فهرست گزارش‌های مالی این هفته تقویم گزارش مالی شرکت‌ها | دوشنبه ۲۱ سپتامبر ۲۰۲۶ تقویم گزارش مالی شرکت‌ها | سه‌شنبه ۲۲ سپتامبر ۲۰۲۶ تقویم گزارش مالی شرکت‌ها | چهارشنبه ۲۳ سپتامبر ۲۰۲۶ تقویم گزارش مالی شرکت‌ها | پنجشنبه ۲۴ سپتامبر ۲۰۲۶ تقویم گزارش مالی شرکت‌ها | جمعه ۲۵ سپتامبر ۲۰۲۶ تقویم گزارش مالی شرکت‌ها | دوشنبه ۲۱ سپتامبر ۲۰۲۶ شرکت نماد EPS پیش‌بینی EPS درآمد ارزش بازار Abivax ABVX — -0.60 — 9.10B تقویم اقتصادی فارکس | دوشنبه ۲۱ سپتامبر ۲۰۲۶ ساعت ارز رویداد قبلی پیش‌بینی تعطیل JPY روز تکریم شهروندان کهنسال ژاپن – تعطیل عمومی — — 18:30 EUR سخنرانی رئیس بانک مرکزی اروپا – Lagarde — — 18:35 CAD سخنرانی رئیس بانک مرکزی کانادا – Macklem — — تقویم گزارش مالی شرکت‌ها | سه‌شنبه ۲۲ سپتامبر ۲۰۲۶ شرکت نماد EPS پیش‌بینی EPS درآمد ارزش بازار AutoZone AZO — 54.30 — 46.61B Thor Industries THO — 0.911 — 3.53B KB Home KBH — 0.8918 — 2.89B Worthington Industries WOR — 0.7506 — 2.81B تقویم اقتصادی فارکس | سه‌شنبه ۲۲ سپتامبر ۲۰۲۶ ساعت ارز رویداد قبلی پیش‌بینی 14:30 USD تغییرات اشتغال هفتگی ADP 16.30K — 20:30 USD حراج اوراق خزانه ۲ ساله 4.315% — تقویم گزارش مالی شرکت‌ها | چهارشنبه ۲۳ سپتامبر ۲۰۲۶ شرکت نماد EPS پیش‌بینی EPS درآمد ارزش بازار Cintas CTAS — 1.35 — 79.19B Paychex PAYX — 1.32 — 41.34B General Mills GIS — 0.7195 — 19.42B تقویم اقتصادی فارکس | چهارشنبه ۲۳ سپتامبر ۲۰۲۶ ساعت ارز رویداد قبلی پیش‌بینی 11:00 EUR شاخص PMI بخش تولیدی منطقه یورو (سپتامبر) 54.3 54.0 11:00 EUR شاخص PMI بخش خدماتی منطقه یورو (سپتامبر) 49.7 49.9 12:00 GBP شاخص PMI بخش خدماتی بریتانیا (سپتامبر) 52.5 52.0 17:15 USD شاخص PMI بخش تولیدی آمریکا (سپتامبر) 53.9 53.4 17:15 USD شاخص PMI بخش خدماتی آمریکا (سپتامبر) 56.5 56.0 17:15 USD شاخص PMI ترکیبی آمریکا (سپتامبر) — 56.0 18:00 USD ذخایر نفت خام آمریکا – EIA −0.640M — 20:30 USD حراج اوراق خزانه ۵ ساله 4.393% — تقویم گزارش مالی شرکت‌ها | پنجشنبه ۲۴ سپتامبر ۲۰۲۶ شرکت نماد EPS پیش‌بینی EPS درآمد ارزش بازار Costco COST — 6.55 — 397.05B Darden Restaurants DRI — 2.05 — 23.76B BlackBerry BB — 0.042 — 4.67B تقویم اقتصادی فارکس | پنجشنبه ۲۴ سپتامبر ۲۰۲۶ ساعت ارز رویداد قبلی پیش‌بینی 11:00 CHF تصمیم نرخ بهره بانک مرکزی سوئیس 0.00% 0.00% 11:30 EUR شاخص فضای کسب‌وکار Ifo آلمان (سپتامبر) 88.8 89.0 16:00 USD مدعیان بیکاری آمریکا 196K 201K 16:00 USD حساب جاری آمریکا (سه‌ماهه دوم) −226.8B −259.0B 16:00 USD مجوزهای ساخت‌وساز آمریکا (اگوست) 1.433M 1.394M 17:30 USD فروش خانه‌های نوساز آمریکا (اگوست) 607K 619K 20:30 USD حراج اوراق خزانه ۷ ساله 4.512% — تقویم گزارش مالی شرکت‌ها | جمعه ۲۵ سپتامبر ۲۰۲۶ شرکت نماد EPS پیش‌بینی EPS درآمد ارزش بازار Uranium Energy UEC — -0.0383 — 4.85B Tamboran Resources TBN — — — 1.64B تقویم اقتصادی فارکس | جمعه ۲۵ سپتامبر ۲۰۲۶ ساعت ارز رویداد قبلی پیش‌بینی تعطیل CNY جشنواره پاییزه چین – تعطیل عمومی — — 16:00 USD سفارشات کالاهای بادوام آمریکا (ماهانه) 1.1% −0.3% 17:30 USD انتظارات تورمی یک‌ساله دانشگاه میشیگان 4.6% 4.6% 17:30 USD انتظارات تورمی پنج‌ساله دانشگاه میشیگان 3.4% 3.4% 17:30 USD شاخص تمایلات مصرف‌کننده دانشگاه میشیگان 47.8 47.8 20:30 USD تعداد دکل‌های حفاری نفت آمریکا – Baker Hughes 452 —  بازار وارد هفته‌ای می‌شود که دیگر فقط به فدرال رزرو نگاه نمی‌کند بازار سهام آمریکا هفته گذشته را در شرایطی به پایان رساند که بخش مهمی از ابهام پیرامون تصمیم فدرال رزرو برطرف شده بود، اما در مقابل، دامنه دیگری از پرسش‌ها برای سرمایه‌گذاران ایجاد شد. بانک مرکزی آمریکا در نخستین افزایش نرخ بهره طی سه سال گذشته، نرخ سیاستی را ۲۵ واحد پایه افزایش داد و آن را به محدوده ۳.۷۵ تا ۴ درصد رساند. هم‌زمان، پیام سیاست‌گذاران نشان داد که موضوع افزایش دوباره نرخ بهره در سال ۲۰۲۶ همچنان روی میز قرار دارد. بنابراین، مسئله اصلی بازار در هفته پیش‌رو دیگر این نیست که فدرال رزرو چه تصمیمی گرفت؛ بلکه این است که اقتصاد آمریکا و بازار اوراق تا چه اندازه با این تغییر مسیر پولی سازگار خواهند شد. نرخ بهره بالاتر به‌طور مستقیم هزینه تأمین مالی شرکت‌ها را افزایش می‌دهد، اما اثر مهم‌تر آن از مسیر بازده اوراق خزانه و نرخ تنزیل دارایی‌ها منتقل می‌شود. به همین دلیل، رفتار اوراق ۱۰ساله آمریکا می‌تواند در کوتاه‌مدت برای بازار سهام حتی از خود تصمیم فدرال رزرو مهم‌تر باشد. در پایان هفته گذشته، بازده اوراق ۱۰ساله به حوالی ۵ درصد رسید و در مقاطعی از این سطح عبور کرد. این عدد صرفاً یک رقم در بازار بدهی نیست؛ زیرا در شرایطی که ارزش‌گذاری سهام فناوری و شرکت‌های رشدی به جریان نقدی سال‌های آینده وابستگی بیشتری دارد، افزایش بازده اوراق می‌تواند فشار بیشتری بر نسبت‌های ارزش‌گذاری وارد کند. از سوی دیگر، بازار هنوز با یک تناقض مهم مواجه است. از یک طرف، عملکرد شرکت‌ها و سرمایه‌گذاری در فناوری و زیرساخت هوش مصنوعی همچنان از بازار سهام حمایت می‌کند؛ از طرف دیگر، رشد قیمت نفت و افزایش نرخ بهره در حال بالا بردن هزینه سرمایه است. بنابراین، مسیر بازار در هفته آینده بیش از آنکه به یک عامل واحد وابسته باشد، به تعامل نفت، اوراق، دلار، داده‌های اقتصادی و فناوری بستگی خواهد داشت.  نخستین متغیر؛ بازده اوراق ۱۰ساله و آزمون سطح ۵ درصد مهم‌ترین متغیر قابل رصد در آغاز هفته، بازده اوراق ۱۰ساله خزانه‌داری آمریکا خواهد بود. این نرخ در پایان هفته گذشته تقریباً به ۵ درصد رسید و همین مسئله باعث شد بازار سهام نسبت به تغییرات کوچک در بازده اوراق حساس‌تر شود. اهمیت این موضوع از آنجا ناشی می‌شود که افزایش بازده اوراق، نرخ بازده مورد انتظار سرمایه‌گذاران از سایر دارایی‌ها را نیز بالا می‌برد. در چنین شرایطی، سهام شرکت‌هایی که بخش بزرگ‌تری از ارزش آنها به سودهای آینده وابسته است، معمولاً با فشار بیشتری مواجه می‌شوند. به همین دلیل، اگر بازده اوراق در هفته آینده بالای ۵ درصد تثبیت شود، نخستین بخش‌هایی که باید زیر نظر گرفته شوند، سهام فناوری، شرکت‌های رشدی و بخش‌هایی از بازار با ارزش‌گذاری بالا خواهند بود. در مقابل، اگر بازده اوراق پس از عبور موقت از ۵ درصد دوباره کاهش پیدا کند، فشار ناشی از نرخ تنزیل می‌تواند کاهش یابد و فضای بیشتری برای ادامه حرکت سهام فناوری ایجاد شود. هفته گذشته نیز همین رابطه به‌وضوح مشاهده شد؛ در روزی که قیمت نفت و بازده اوراق کاهش یافت، شاخص‌های سهام آمریکا توانستند بخشی از فشارهای قبلی را جبران کنند. از این منظر، ۵ درصد برای بازار یک مرز روانی و عملیاتی مهم است. عبور کوتاه‌مدت از آن الزاماً به معنای تغییر روند سهام نیست، اما تثبیت بالاتر از این سطح می‌تواند نشان دهد که بازار اوراق همچنان در حال تطبیق با سیاست پولی سخت‌گیرانه‌تر و ریسک تورمی بالاتر است. در مقابل، بازگشت بازده ۱۰ساله به زیر این سطح، به‌خصوص اگر با کاهش قیمت نفت همراه شود، می‌تواند یکی از مهم‌ترین محرک‌های کوتاه‌مدت برای سهام باشد.  دومین متغیر؛ نفت همچنان حلقه اتصال ژئوپلیتیک و تورم است قیمت نفت در هفته آینده احتمالاً یکی از مهم‌ترین متغیرهای بازار خواهد بود. نفت خام آمریکا هفته گذشته در محدوده بالای ۱۰۰ دلار معامله شد و برنت نیز در پایان هفته در حدود ۱۰۵ دلار قرار گرفت. در عین حال، اخبار مربوط به تلاش عربستان برای بازگرداندن بخشی از ظرفیت خط لوله شرق ـ غرب و افزایش عرضه از مسیر انتقال کشتی به کشتی در عمان، بخشی از نگرانی‌های عرضه را کاهش داد. این وضعیت باعث شده بازار نفت در یک نقطه بسیار حساس قرار بگیرد. از یک سو، اختلال در زیرساخت‌های صادراتی عربستان و مشکلات حمل‌ونقل در منطقه می‌تواند قیمت نفت را دوباره بالا ببرد. از سوی دیگر، افزایش عرضه جایگزین و تلاش‌های دیپلماتیک برای کاهش تنش می‌تواند بخشی از حق بیمه ژئوپلیتیک قیمت نفت را تخلیه کند. برای بازار سهام آمریکا، اهمیت نفت صرفاً به سود شرکت‌های انرژی محدود نمی‌شود. نفت بالاتر به معنی فشار بیشتر بر هزینه حمل‌ونقل، تولید، مواد اولیه و مصرف خانوار است و در نهایت می‌تواند تورم را ماندگارتر کند. در نتیجه، نفت بالاتر می‌تواند هم‌زمان دو اثر منفی ایجاد کند: افزایش انتظارات تورمی و افزایش احتمال تداوم نرخ بهره بالا. به همین دلیل، محدوده ۱۰۰ دلار برای نفت در هفته آینده اهمیت ویژه‌ای خواهد داشت. اگر نفت زیر این سطح تثبیت شود، بازار می‌تواند بخشی از نگرانی‌های تورمی خود را کاهش دهد. اما بازگشت پایدار نفت به بالای ۱۰۰ دلار، به‌خصوص در صورت تشدید اختلال عرضه، می‌تواند فشار جدیدی بر اوراق خزانه و سهام وارد کند. نکته مهم این است که اخبار نفتی هفته آینده احتمالاً باید نه فقط از منظر قیمت روزانه، بلکه از منظر پایداری جریان عرضه تحلیل شود. بازار در حال حاضر بیشتر از یک جهش موقت قیمت، نگران این است که اختلال در خاورمیانه به یک کاهش پایدار در عرضه جهانی تبدیل شود. سومین متغیر؛ نشست ترامپ و شی و آزمون روابط آمریکا و چین یکی از مهم‌ترین رویدادهای هفته، دیدار برنامه‌ریزی‌شده دونالد ترامپ و شی جین‌پینگ در واشنگتن در ۲۴ سپتامبر است. موضوعات مورد بحث شامل تجارت، تعرفه‌ها، مواد معدنی راهبردی، محدودیت‌های فناوری، هوش مصنوعی و مسائل ژئوپلیتیک خواهد بود. برای بازار سهام، اهمیت این نشست در درجه اول به این دلیل است که بخش بزرگی از ارزش‌گذاری شرکت‌های فناوری به زنجیره جهانی تأمین، نیمه‌رساناها و دسترسی به مواد اولیه راهبردی وابسته است. بنابراین هر نشانه‌ای از کاهش تنش تجاری می‌تواند برای بخش فناوری و صنایع وابسته اهمیت داشته باشد. در مقابل، اگر مذاکرات نتواند در زمینه تجارت، مواد معدنی کمیاب و محدودیت‌های فناوری پیشرفت مشخصی ایجاد کند، بازار ممکن است دوباره به سمت ریسک‌های زنجیره تأمین و محدودیت صادرات فناوری توجه کند. با این حال، نباید اهمیت این نشست را فقط به تعرفه‌ها محدود کرد. هوش مصنوعی به یکی از موضوعات اصلی روابط اقتصادی و راهبردی آمریکا و چین تبدیل شده است. مذاکرات دو کشور درباره ایمنی هوش مصنوعی، دسترسی به فناوری‌های پیشرفته و کنترل فناوری‌های حساس، می‌تواند مستقیماً بر ارزش‌گذاری شرکت‌های بزرگ فناوری اثر بگذارد. حتی پیش از دیدار رهبران دو کشور، مذاکرات مقام‌های اقتصادی آمریکا و چین درباره هوش مصنوعی، تجارت و مواد معدنی راهبردی در نیویورک آغاز شده است. این موضوع نشان می‌دهد که بازار پیش از نشست اصلی، در حال قیمت‌گذاری بخشی از ریسک‌های آن است. بنابراین، برای معامله‌گران سهام، اهمیت نشست ترامپ و شی در این نیست که الزاماً یک توافق بزرگ حاصل شود؛ بلکه مهم‌تر این است که آیا نشانه‌ای از ثبات در روابط اقتصادی دو کشور ایجاد خواهد شد یا خیر. “ «از منظر تحلیلی، ساختار بازار در حال حاضر بیش از هر چیز به رابطه میان نرخ بهره، نفت و ارزش‌گذاری فناوری وابسته است. به نظر می‌رسد مهم‌ترین خطای تحلیلی در هفته آینده، تمرکز صرف بر حرکت روزانه اس‌اندپی ۵۰۰ بدون توجه به بازار اوراق باشد؛ زیرا اگر بازده ۱۰ساله بالای ۵ درصد تثبیت شود، حتی تداوم رشد سود شرکت‌ها نیز ممکن است برای حفظ ارزش‌گذاری‌های بالای بخش فناوری کافی نباشد. در مقابل، اگر کاهش نفت بتواند هم‌زمان انتظارات تورمی و بازده اوراق را پایین بیاورد، فضای بازار می‌تواند به‌سرعت تغییر کند. بنابراین، برای ارزیابی جهت بازار در هفته پیش‌رو، ترتیب اهمیت متغیرها از نگاه این تحلیل بازده اوراق، نفت، داده‌های اقتصادی و سپس واکنش سهام فناوری است؛ زیرا در شرایط فعلی، بازار سهام بیشتر از آنکه منتظر یک محرک مستقل باشد، به دنبال نشانه‌ای از تغییر در هزینه سرمایه است.» بابک شیری  چهارمین متغیر؛ هوش مصنوعی از موتور رشد به متغیر ریسک تبدیل می‌شود یکی از تفاوت‌های مهم هفته جدید با هفته‌های گذشته این است که بازار فناوری دیگر فقط بر اساس رشد هزینه‌های هوش مصنوعی حرکت نمی‌کند. نگرانی درباره سرعت توسعه این فناوری، ایمنی مدل‌های پیشرفته و احتمال افزایش مقررات، به یکی از موضوعات مهم بازار تبدیل شده است. در هفته گذشته، شماری از چهره‌های صنعت فناوری درباره سرعت توسعه هوش مصنوعی هشدار دادند و بحث درباره ضرورت ایجاد محدودیت‌ها و استانداردهای ایمنی شدت گرفت. هم‌زمان، نگرانی‌های مربوط به رفتار غیرمنتظره سامانه‌های هوش مصنوعی باعث شد سرمایه‌گذاران درباره تداوم رشد بسیار سریع سرمایه‌گذاری در این حوزه پرسش‌هایی مطرح کنند. با این حال، داده‌های معاملاتی هفته گذشته نشان داد که بازار هنوز به‌طور کامل از سهام مرتبط با زیرساخت هوش مصنوعی فاصله نگرفته است. سهام شرکت‌های نیمه‌رسانا و تجهیزات تولید تراشه در پایان هفته عملکرد قدرتمندی داشتند و همین موضوع به رشد نزدک کمک کرد. این رفتار یک پیام مهم دارد: سرمایه‌گذاران هنوز داستان سرمایه‌گذاری هوش مصنوعی را کنار نگذاشته‌اند، اما حساسیت آنها نسبت به ریسک‌های آن افزایش یافته است. در هفته آینده، بنابراین باید میان دو بخش بازار فناوری تفاوت قائل شد. شرکت‌هایی که مستقیماً از افزایش هزینه‌های زیرساختی هوش مصنوعی منتفع می‌شوند، ممکن است همچنان از سرمایه‌گذاری شرکت‌های بزرگ فناوری حمایت شوند؛ اما شرکت‌هایی که ارزش‌گذاری آنها بیشتر بر اساس انتظار رشد بسیار دوردست شکل گرفته، نسبت به افزایش بازده اوراق آسیب‌پذیرتر خواهند بود. از این منظر، عملکرد نزدک در برابر شاخص داوجونز می‌تواند یکی از مهم‌ترین نشانه‌های وضعیت اشتهای ریسک در بازار باشد. هفته گذشته نزدک در برابر فشار نرخ بهره مقاومت بیشتری نشان داد، در حالی که داوجونز عملکرد ضعیف‌تری داشت. اگر این واگرایی در هفته آینده ادامه پیدا کند، می‌توان آن را نشانه‌ای از تداوم تمرکز سرمایه‌گذاران بر رشد فناوری دانست؛ اما اگر افزایش بازده اوراق باعث شود فناوری نیز وارد فشار گسترده شود، پیام بازار تغییر خواهد کرد.  پنجمین متغیر؛ داده‌های اقتصادی آمریکا می‌توانند انتظارات نرخ بهره را تغییر دهند تقویم اقتصادی هفته آینده نسبت به هفته گذشته سبک‌تر است، اما چند داده می‌توانند برای بازار اهمیت بالایی داشته باشند. شاخص‌های مدیران خرید بخش تولید و خدمات آمریکا، آمار درخواست بیمه بیکاری، فروش خانه‌های جدید و سفارش کالاهای بادوام از مهم‌ترین داده‌های پیش‌رو هستند. اهمیت این داده‌ها به رابطه آنها با سیاست پولی بازمی‌گردد. اگر داده‌های فعالیت اقتصادی همچنان قدرت اقتصاد آمریکا را نشان دهند، بازار ممکن است احتمال افزایش مجدد نرخ بهره را جدی‌تر کند. در مقابل، داده‌های ضعیف‌تر می‌توانند فشار بر بازده اوراق را کاهش دهند، هرچند در صورتی که ضعف اقتصادی شدید باشد، نگرانی درباره سودآوری شرکت‌ها نیز افزایش پیدا خواهد کرد. بنابراین، بازار به دنبال یک عدد مشخص نیست؛ بلکه به دنبال ترکیبی از رشد اقتصادی، تورم و بازار کار خواهد بود. در این میان، شاخص‌های مدیران خرید اهمیت ویژه‌ای دارند، زیرا تصویر نسبتاً سریعی از وضعیت فعالیت بخش خصوصی ارائه می‌کنند. اگر این شاخص‌ها نشان دهند که اقتصاد در برابر نرخ‌های بالاتر همچنان مقاوم است، استدلال برای تداوم سیاست پولی سخت‌گیرانه‌تر تقویت خواهد شد. از طرف دیگر، کاهش قابل‌توجه فعالیت اقتصادی در کنار کاهش تورم می‌تواند سناریوی متفاوتی ایجاد کند و فشار بر بازده اوراق را کاهش دهد.  چرا هفته آینده می‌تواند برای نزدک تعیین‌کننده باشد؟ شاخص نزدک در شرایط متفاوتی نسبت به ابتدای سال وارد هفته جدید می‌شود. رشد شرکت‌های مرتبط با هوش مصنوعی و نیمه‌رساناها همچنان از شاخص حمایت می‌کند، اما هم‌زمان نرخ بهره و بازده اوراق در حال ایجاد یک مانع جدی برای ارزش‌گذاری فناوری هستند. در چنین شرایطی، عملکرد نزدک را باید در ارتباط با بازده اوراق تحلیل کرد. رشد نزدک در شرایطی که بازده ۱۰ساله نیز افزایش می‌یابد، نشان‌دهنده قدرت بالاتر تقاضا برای فناوری است. اما اگر بازده اوراق به بالای ۵ درصد برسد و هم‌زمان نزدک تحت فشار قرار گیرد، بازار می‌تواند وارد مرحله‌ای شود که در آن نرخ بهره بر روایت رشد فناوری غلبه می‌کند. این مسئله برای شاخص اس‌اندپی ۵۰۰ نیز اهمیت دارد، زیرا وزن بالای شرکت‌های فناوری در این شاخص باعث شده مسیر بازار سهام آمریکا تا حد زیادی به عملکرد چند شرکت بزرگ وابسته باشد. در نتیجه، هفته آینده احتمالاً هفته‌ای برای بررسی کیفیت رشد بازار خواهد بود، نه فقط جهت شاخص‌ها. اگر شاخص‌ها رشد کنند اما تعداد بیشتری از سهام در حال کاهش باشند، قدرت حرکت بازار محدودتر است. در مقابل، گسترش مشارکت میان صنایع مختلف می‌تواند نشانه‌ای از بهبود اعتماد عمومی‌تر سرمایه‌گذاران باشد.  بازار سهام در برابر سه سناریوی اصلی  سناریوی نخست؛ کاهش نفت و بازده اوراق در این سناریو، قیمت نفت به دلیل بهبود جریان عرضه یا کاهش ریسک ژئوپلیتیک پایین می‌آید و هم‌زمان بازده اوراق ۱۰ساله از محدوده ۵ درصد فاصله می‌گیرد. این ترکیب احتمالاً برای سهام مطلوب‌تر خواهد بود، زیرا هم فشار تورمی کاهش می‌یابد و هم نرخ تنزیل پایین‌تر می‌آید. در چنین شرایطی، شرکت‌های فناوری و سهام رشدی می‌توانند دوباره نقش مهم‌تری در حرکت شاخص‌ها ایفا کنند. اگر این وضعیت با نشانه‌های ثبات در روابط آمریکا و چین همراه شود، بازار می‌تواند بخشی از فاصله خود با رکوردهای قبلی را جبران کند.  سناریوی دوم؛ نفت بالای ۱۰۰ دلار و اوراق بالای ۵ درصد این سناریو از منظر بازار سهام پیچیده‌تر است. نفت بالاتر فشار تورمی ایجاد می‌کند و بازده بالاتر اوراق نیز هزینه سرمایه را افزایش می‌دهد. در این وضعیت، شاخص‌های اصلی ممکن است با نوسان بیشتری روبه‌رو شوند و فشار بر سهام رشدی افزایش یابد. شرکت‌های انرژی می‌توانند در چنین شرایطی از قیمت بالاتر نفت منتفع شوند، اما اثر آن بر کل بازار لزوماً مثبت نیست؛ زیرا افزایش هزینه انرژی می‌تواند حاشیه سود بسیاری از صنایع را تحت فشار قرار دهد. اگر داده‌های اقتصادی آمریکا نیز قوی باشند، احتمال تداوم سیاست پولی سخت‌گیرانه‌تر می‌تواند در بازار بیشتر منعکس شود.  سناریوی سوم؛ ضعف داده‌های اقتصادی در کنار کاهش نفت سناریوی سوم برای بازار دو وجه دارد. کاهش نفت می‌تواند از نگرانی تورمی بکاهد، اما اگر همراه با ضعف محسوس داده‌های اقتصادی باشد، نگرانی درباره رشد سود شرکت‌ها افزایش پیدا می‌کند. در این شرایط، واکنش بازار به داده‌ها به شدت به میزان ضعف آنها بستگی خواهد داشت. ضعف محدود اقتصاد می‌تواند به کاهش بازده اوراق کمک کند، اما ضعف شدید ممکن است باعث شود بازار از منظر سودآوری شرکت‌ها نیز تحت فشار قرار گیرد. بنابراین، صرفاً «داده ضعیف‌تر» الزاماً به معنای رشد سهام نیست؛ کیفیت و شدت ضعف اقتصادی اهمیت دارد.  کدام بخش‌های بازار باید بیشتر زیر نظر باشند؟ در بخش فناوری، شرکت‌های تولیدکننده تراشه، تجهیزات نیمه‌رسانا و زیرساخت هوش مصنوعی همچنان در مرکز توجه قرار دارند. عملکرد قدرتمند این گروه در پایان هفته گذشته نشان داد که تقاضای سرمایه‌گذاران برای روایت هوش مصنوعی هنوز از بین نرفته است. با این حال، در صورت افزایش بازده اوراق، شرکت‌های نرم‌افزاری و فناوری‌هایی که ارزش‌گذاری آنها بر جریان‌های نقدی بلندمدت استوار است، می‌توانند حساسیت بیشتری نشان دهند. در بخش انرژی، قیمت نفت مهم‌ترین متغیر خواهد بود. کاهش پایدار نفت می‌تواند فشار تورمی بازار را کاهش دهد، اما ادامه اختلال در عرضه خاورمیانه می‌تواند سهام انرژی را در مرکز توجه نگه دارد. در بخش مالی، نرخ‌های بهره بالاتر می‌توانند از برخی جنبه‌ها به درآمد بهره کمک کنند، اما در صورت افزایش نگرانی درباره رشد اقتصادی و کیفیت اعتبارات، اثر آن پیچیده‌تر خواهد شد. در شرکت‌های کوچک نیز نرخ بهره اهمیت بیشتری دارد، زیرا دسترسی آنها به منابع مالی و هزینه تأمین سرمایه معمولاً حساس‌تر است. بنابراین، اگر بازده اوراق بالا باقی بماند، عملکرد شرکت‌های کوچک می‌تواند در مقایسه با شرکت‌های بزرگ تحت فشار بیشتری قرار گیرد.  دلار؛ متغیری که نباید از معادله حذف شود افزایش نرخ بهره آمریکا در کنار افزایش بازده اوراق می‌تواند از دلار حمایت کند. دلار قوی‌تر از یک طرف جذابیت دارایی‌های دلاری را افزایش می‌دهد، اما از طرف دیگر برای شرکت‌های چندملیتی آمریکایی که درآمد قابل‌توجهی خارج از آمریکا دارند، می‌تواند به عامل فشار تبدیل شود. از سوی دیگر، دلار قوی‌تر معمولاً برای کالاهایی که به دلار قیمت‌گذاری می‌شوند، از جمله نفت و طلا، اهمیت زیادی دارد. بنابراین، اگر در هفته آینده هم‌زمان شاهد افزایش بازده اوراق و تقویت دلار باشیم، بازار سهام ممکن است با ترکیبی از فشار ارزش‌گذاری و فشار بر سود شرکت‌های چندملیتی مواجه شود. در مقابل، کاهش بازده اوراق و تضعیف دلار می‌تواند محیط مناسب‌تری برای دارایی‌های ریسکی ایجاد کند؛ به‌خصوص اگر قیمت نفت نیز کاهش پیدا کند.  چین؛ چرا تصمیم نرخ بهره آن مهم است؟ چین در آغاز هفته نرخ‌های وام معیار خود را بدون تغییر نگه داشت؛ نرخ یک‌ساله در ۳ درصد و نرخ پنج‌ساله در ۳.۵ درصد باقی ماند. این تصمیم شانزدهمین ماه متوالی ثبات این نرخ‌ها بود و نشان می‌دهد فضای سیاست پولی چین در حال حاضر با احتیاط بیشتری دنبال می‌شود. اهمیت این موضوع برای بازار جهانی از آن جهت است که اقتصاد چین همچنان یکی از مهم‌ترین عوامل تقاضای جهانی برای کالاها و مواد اولیه است. در هفته آینده، بنابراین بازار علاوه بر نشست ترامپ و شی، به داده‌های فعالیت اقتصادی چین نیز توجه خواهد داشت. اگر نشانه‌ای از بهبود تقاضای داخلی یا ثبات بیشتر اقتصاد مشاهده شود، می‌تواند برای بازارهای کالایی و برخی صنایع جهانی اهمیت داشته باشد اما اگر ضعف تقاضای داخلی چین ادامه پیدا کند، اثر مثبت احتمالی مذاکرات سیاسی ممکن است محدودتر شود.  اروپا و ژاپن نیز در حاشیه بازار نیستند هفته جدید تنها به آمریکا و چین محدود نخواهد بود. بازارهای اروپا نیز با داده‌های شاخص‌های مدیران خرید، فضای تورمی و مسیر سیاست پولی بانک مرکزی اروپا مواجه هستند. در بریتانیا نیز بانک مرکزی نرخ بهره را در ۳.۷۵ درصد حفظ کرده، اما افزایش ریسک‌های تورمی ناشی از انرژی همچنان یکی از موضوعات مهم برای بازار اوراق و پوند است. در ژاپن، بانک مرکزی نرخ بهره را به ۱.۲۵ درصد افزایش داده و رأی‌گیری ۷ به ۲ نشان داد که درباره سرعت ادامه سیاست انقباضی اختلاف نظر وجود دارد. بنابراین، رفتار ین و بازده اوراق ژاپن نیز می‌تواند بر جریان سرمایه جهانی اثر بگذارد. در مجموع، بازار جهانی وارد مرحله‌ای شده که دیگر سیاست پولی آمریکا به‌تنهایی تعیین‌کننده نیست. بانک‌های مرکزی مختلف در حال واکنش به یک مسئله مشترک هستند: تورم انرژی در شرایطی که رشد اقتصادی هنوز به اندازه کافی قوی است که اجازه کاهش سریع نرخ بهره را ندهد.  مهم‌ترین نشانه‌هایی که سرمایه‌گذاران باید دنبال کنند در هفته آینده، پنج رابطه می‌تواند ارزش تحلیلی بیشتری از دنبال کردن روزانه شاخص‌ها داشته باشد. اول، نفت و اوراق. اگر نفت کاهش پیدا کند و بازده اوراق نیز پایین بیاید، فشار کلان بر سهام کاهش پیدا می‌کند. اگر هر دو افزایش پیدا کنند، محیط بازار سخت‌تر می‌شود. دوم، نزدک و بازده اوراق. اگر نزدک بتواند در برابر بازده نزدیک به ۵ درصد مقاومت کند، نشان‌دهنده قدرت تقاضا برای فناوری خواهد بود. اما شکست این مقاومت می‌تواند حساسیت بالای ارزش‌گذاری فناوری به نرخ بهره را آشکار کند. سوم، داوجونز در برابر نزدک. ادامه فاصله عملکرد این دو شاخص نشان می‌دهد سرمایه همچنان به سمت رشد و فناوری متمایل است. کاهش این فاصله می‌تواند به معنای تغییر در ترکیب ریسک‌پذیری بازار باشد. چهارم، دلار و طلا. حرکت هم‌زمان دلار، بازده اوراق و طلا می‌تواند نشان دهد که بازار بیشتر تحت تأثیر نرخ بهره قرار دارد یا ریسک‌های ژئوپلیتیک. پنجم، قیمت نفت و انتظارات نرخ بهره. اگر نفت بالا بماند اما انتظارات نرخ بهره افزایش پیدا نکند، بازار ممکن است به تدریج اثر تورمی نفت را هضم کند. اما اگر نفت بالا برود و هم‌زمان احتمال افزایش نرخ بهره نیز افزایش یابد، فشار بر بازار سهام می‌تواند تشدید شود.  جمع‌بندی؛ هفته‌ای که در آن اوراق می‌تواند مسیر سهام را تعیین کند بازار سهام آمریکا هفته آینده را در نقطه‌ای حساس آغاز می‌کند. فدرال رزرو نرخ بهره را افزایش داده، بازده اوراق ۱۰ساله به مرز ۵ درصد نزدیک شده، نفت بالای ۱۰۰ دلار باقی مانده و در عین حال، شاخص‌های اصلی سهام هنوز فاصله زیادی با سقف‌های تاریخی ندارند. به همین دلیل، مهم‌ترین پرسش هفته آینده این نیست که شاخص اس‌اندپی ۵۰۰ در یک روز مشخص صعودی یا نزولی خواهد بود؛ بلکه این است که آیا بازار می‌تواند در برابر ترکیب نرخ بهره بالاتر، نفت گران‌تر و بازده بالاتر اوراق مقاومت کند یا خیر. در این میان، نشست ترامپ و شی، داده‌های شاخص‌های مدیران خرید آمریکا، رفتار نفت و سطح ۵ درصدی بازده اوراق ۱۰ساله چهار محرک اصلی بازار خواهند بود. هرگونه کاهش تنش تجاری یا ژئوپلیتیک، همراه با افت نفت و بازده اوراق، می‌تواند فضای بازار را آرام‌تر کند؛ در مقابل، افزایش هم‌زمان نفت و بازده اوراق می‌تواند فشار بیشتری بر سهام فناوری و شاخص‌های اصلی وارد کند. بازار همچنین باید میان «ضعف اقتصادی» و «کاهش تورم» تفاوت قائل شود. کاهش بازده اوراق زمانی برای سهام بیشترین اهمیت را دارد که ناشی از کاهش فشار تورمی بدون سقوط فعالیت اقتصادی باشد. در غیر این صورت، کاهش نرخ‌ها به دلیل نگرانی از رکود لزوماً خبر مثبتی برای سود شرکت‌ها نخواهد بود. در نهایت، هفته آینده بیشتر از آنکه هفته پیش‌بینی یک عدد برای شاخص‌ها باشد، هفته تشخیص رژیم بازار است؛ اینکه بازار در حال حرکت به سمت محیطی با نرخ‌های بالاتر و تورم ماندگارتر است یا نشانه‌هایی از کاهش فشار تورمی و آرام‌شدن بازار اوراق ظاهر خواهد شد. در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بازدهی اوراق ۱۰ساله خزانه‌داری آمریکا به اوج ۲۰۰۷ رسید؛ فشار بر سهام و ارزهای آسیایی

بازارهای آسیایی چهارشنبه با شروعی کم‌رمق و بدون جهت همراه شدند؛ شاخص نیکی ژاپن پس از رشد اولیه عقب نشست و کاسپی کره‌جنوبی نیز اندکی پایین‌تر باز شد، زیرا معامله‌گران پیش از تصمیم فدرال رزرو محتاط مانده‌اند. جهش بازدهی اوراق ۱۰ساله آمریکا به بالاترین سطح از ۲۰۰۷ و افزایش قیمت نفت، فشار بر دارایی‌های حساس به نرخ را تشدید کرده و فضای معاملاتی منطقه را محدود نگه داشته است. وال‌استریت شب گذشته با افت بسته شد—داو‌جونز ۰.۶۳٪، S&P500 حدود ۰.۴۵٪ و نزدک ۰.۷۸٪—در حالی که جهش بازدهی و رشد قیمت نفت نگرانی‌های تورمی را بالا برد. با این حال، سهام مرتبط با هوش مصنوعی از جمله Coherent، AMD و Qualcomm عملکرد مثبتی داشتند. معامله‌گران می‌گویند عدم‌قطعیت پیش از تصمیم فدرال رزرو باعث شده بازارهای آسیایی در دامنه‌ای محدود و کاملاً تیترمحور معامله شوند. یک نتیجه انقباضی می‌تواند فشار بیشتری بر سهام منطقه وارد کند و دلار را در برابر ارزهای آسیایی تقویت کند؛ در مقابل، نتیجه‌ای معتدل‌تر می‌تواند به‌سرعت احساسات ریسک‌پذیر را احیا کند. در پس‌زمینه، جهش بازدهی آمریکا همچنان محرک اصلی منطقه است؛ شکاف رو‌به‌گسترش میان بازدهی آمریکا و ژاپن می‌تواند ین را تحت فشار نگه دارد و افزایش قیمت نفت نیز هزینه انرژی و انتظارات تورمی را برای اقتصادهای واردکننده آسیایی بالا می‌برد. AUD نیز احتمالاً در همین چارچوب ریسک‌گریزی منطقه‌ای نوسان می‌کند.

خواندن کامل خبر
اخبار سهام و اخبار شاخص‌ها کم اثر