





فهرست مهمترین رویدادهای اقتصادی و سهامی هفته
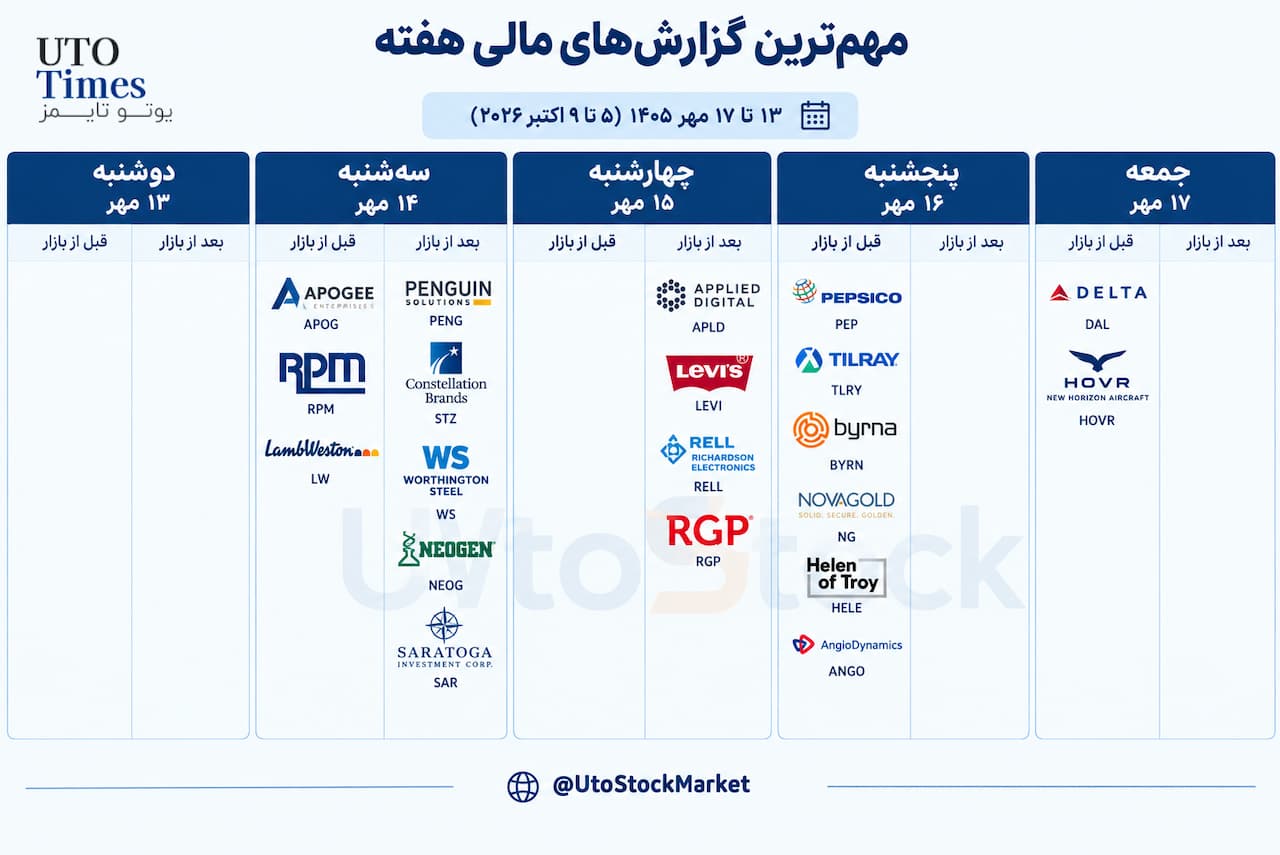
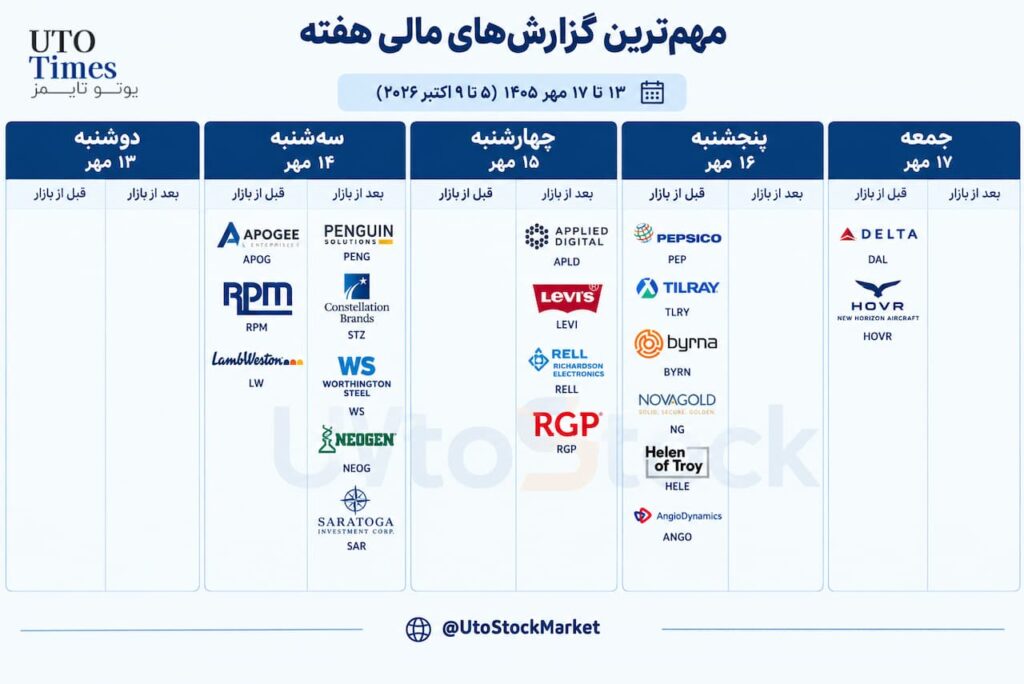
دوشنبه ۵ اکتبر ۲۰۲۶ | مهمترین گزارشهای سهام
دوشنبه ۰۵ اکتبر | مهمترین رویدادهای اقتصادی
سهشنبه ۶ اکتبر ۲۰۲۶ | مهمترین گزارشهای سهام
سهشنبه ۰۶ اکتبر | مهمترین رویدادهای اقتصادی
چهارشنبه ۷ اکتبر ۲۰۲۶ | مهمترین گزارشهای سهام
چهارشنبه ۰۷ اکتبر | مهمترین رویدادهای اقتصادی
پنجشنبه ۸ اکتبر ۲۰۲۶ | مهمترین گزارشهای سهام
پنجشنبه ۰۸ اکتبر | مهمترین رویدادهای اقتصادی
جمعه ۹ اکتبر ۲۰۲۶ | مهمترین گزارشهای سهام
جمعه ۰۹ اکتبر | مهمترین رویدادهای اقتصادی
سهماهه چهارم؛ فصل تاریخی صعود بازار سهام زیر فشار بازدهی اوراق
گزارش اشتغال آمریکا؛ خبر خوب برای سهام یا هشدار برای اقتصاد؟
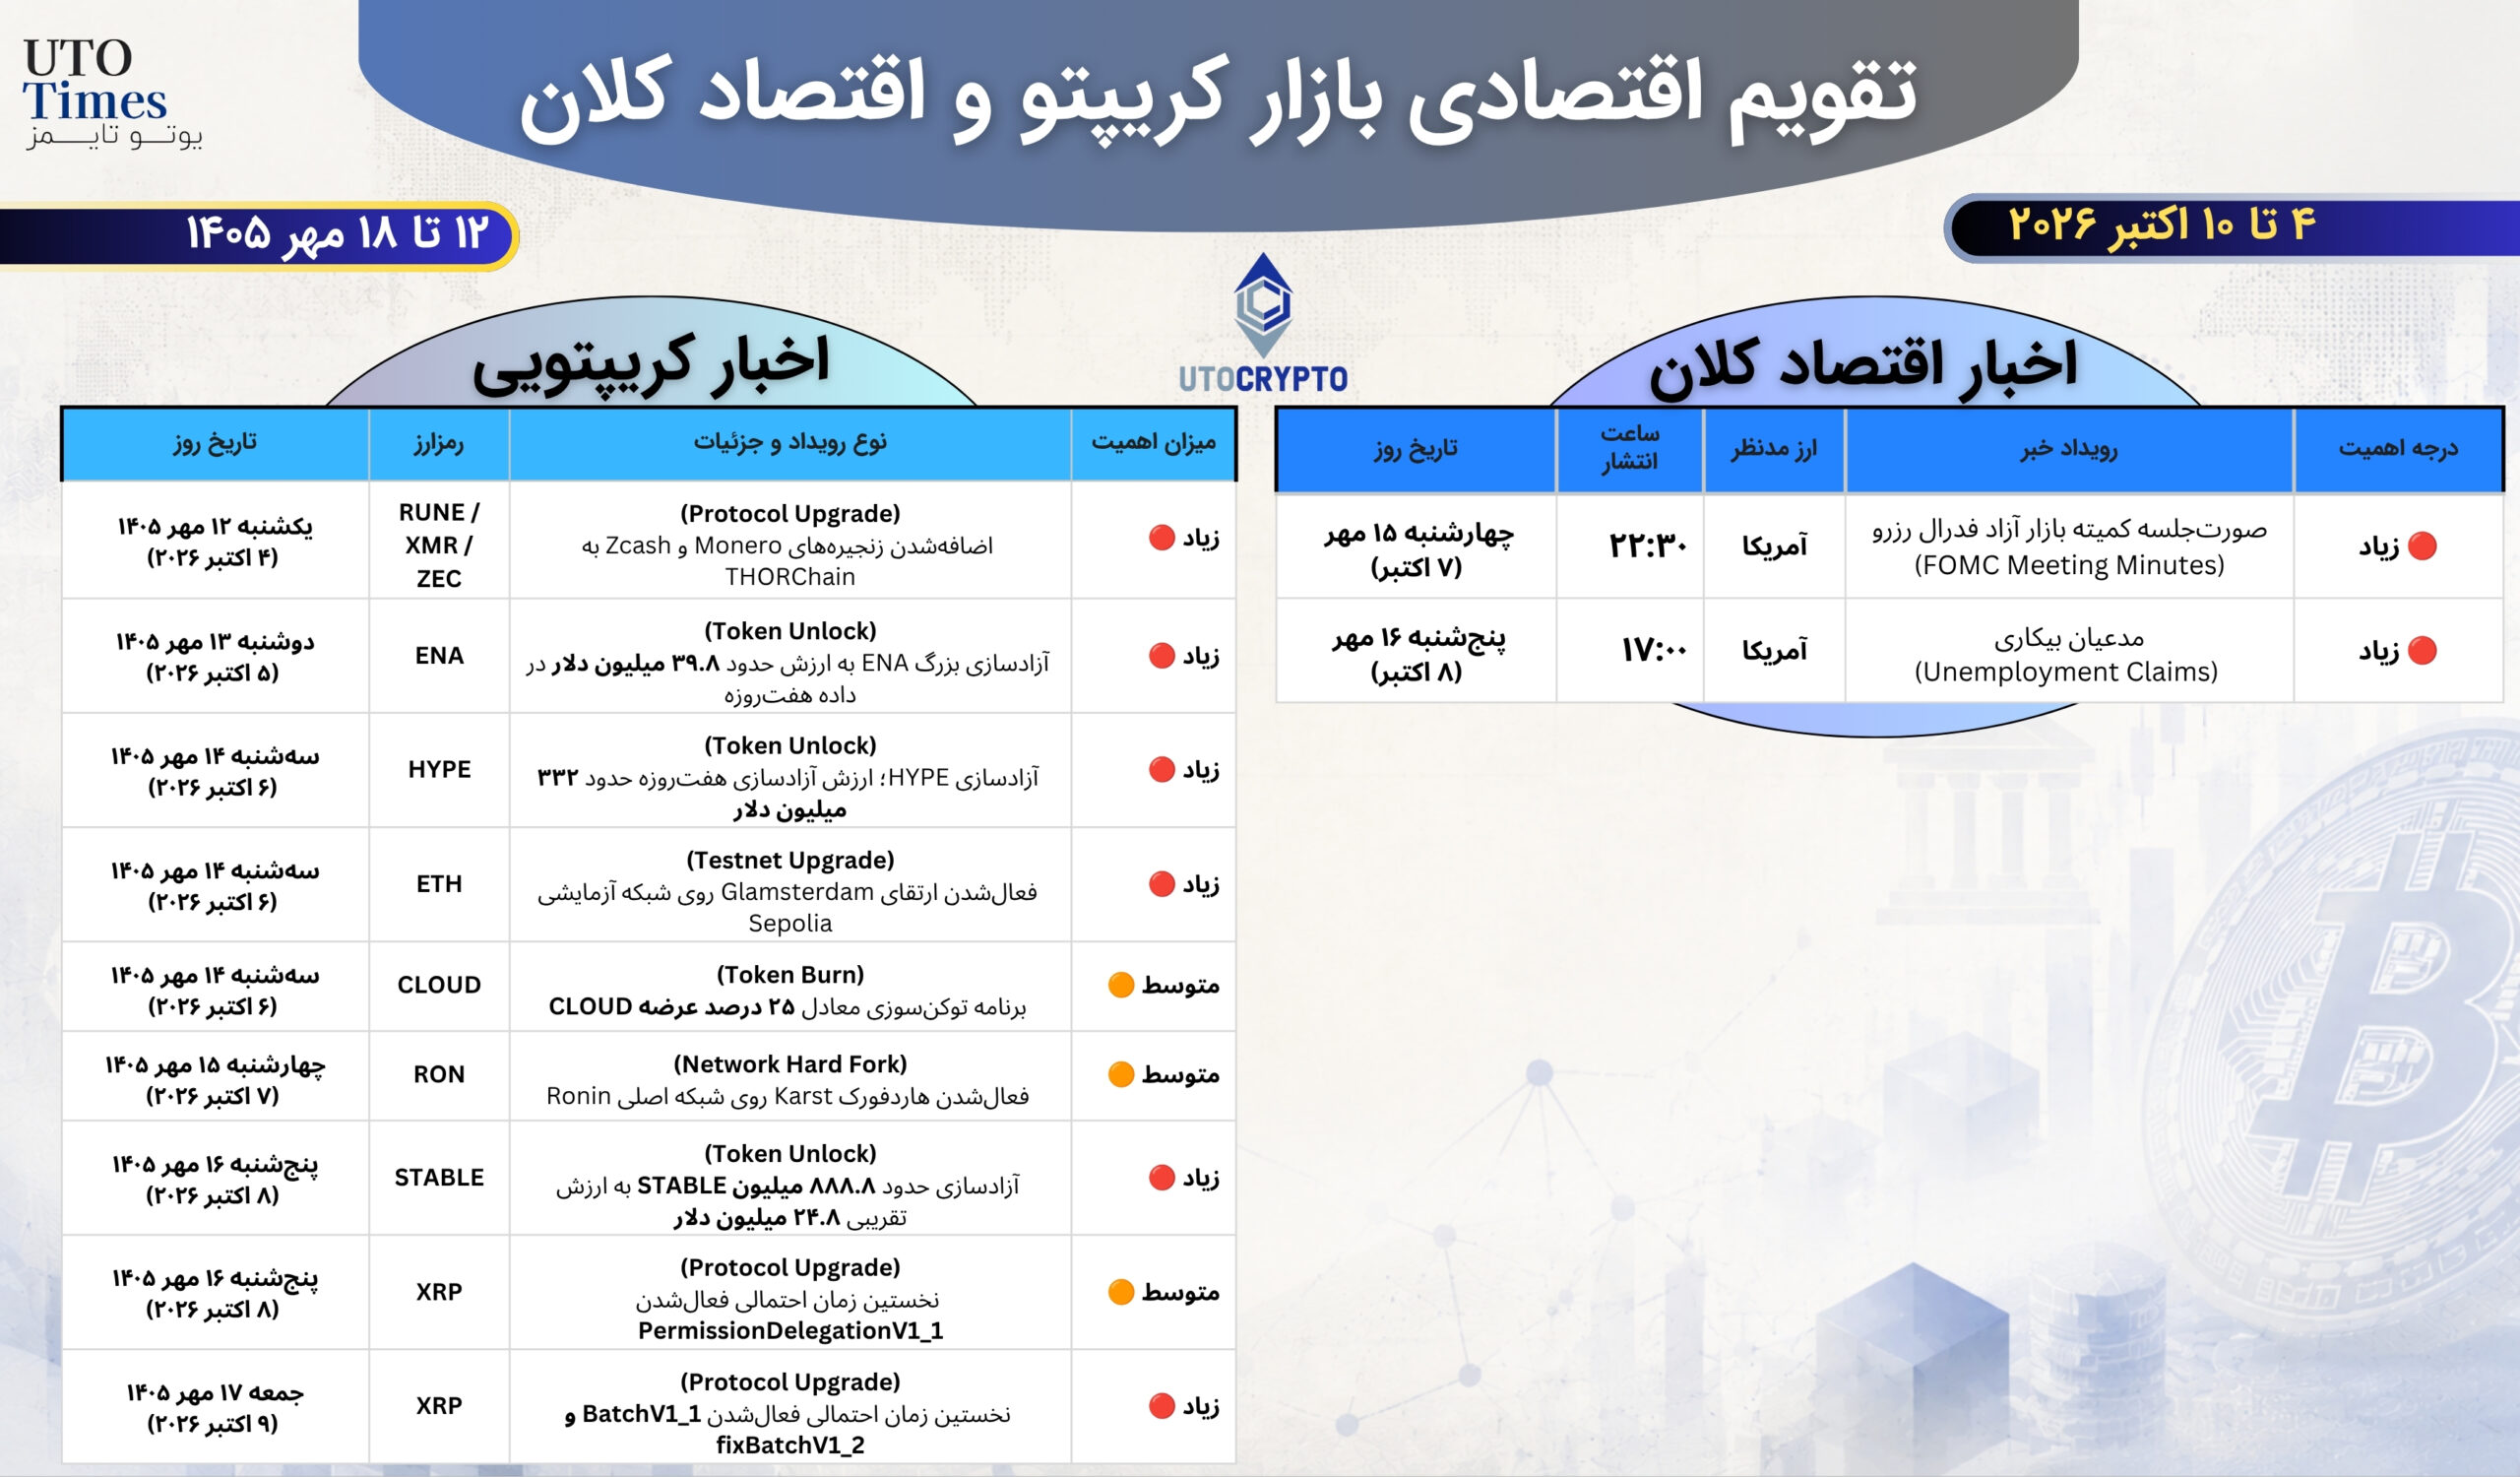
چهارشنبه؛ صورتجلسه فدرال رزرو در مرکز توجه
تقویم اقتصادی هفته؛ چهارشنبه و پنجشنبه تعیینکنندهتر هستند
چرا بازده اوراق به بزرگترین تهدید بازار تبدیل شده است؟
آغاز فصل گزارشهای مالی؛ هوش مصنوعی زیر ذرهبین سرمایهگذاران
اروپا؛ تورم بالاتر و بحران بدهی فرانسه
بازار سهام آسیا؛ بازگشت چین، رشد نیکی و سایه نرخ بهره آمریکا
چین؛ مهمترین رویداد آسیایی هفته
بازار نفت؛ متغیری که هم تورم و هم اوراق را تحت تأثیر قرار میدهد
بازارهای جهانی در حالی وارد هفته جدید میشوند که سرمایهگذاران با مجموعهای از عوامل متضاد روبهرو هستند. از یک سو، شاخصهای سهام آمریکا سال ۲۰۲۶ را با عملکردی قدرتمند دنبال کردهاند و ورود به سهماهه چهارم معمولاً با بهبود فصلی بازار سهام همراه بوده است؛ از سوی دیگر، جهش بازدهی اوراق قرضه، افزایش قیمت انرژی، نگرانیهای تورمی و ابهام درباره مسیر سیاست پولی فدرال رزرو میتواند فضای صعودی بازار را با چالش مواجه کند.
- بازده اوراق ۱۰ ساله آمریکا به ۵.۳۴ درصد رسید؛ بالاترین سطح حدود ۲۴ سال اخیر و یکی از مهمترین تهدیدها برای ارزشگذاری سهام.
- اشتغال آمریکا در سپتامبر تنها ۲۹ هزار نفر افزایش یافت و احتمال افزایش نرخ بهره فدرال رزرو در اکتبر را به حدود ۲۲.۷ درصد کاهش داد.
- تورم منطقه یورو به ۳.۸ درصد رسید و همزمان افزایش فاصله بازدهی اوراق فرانسه و آلمان، ریسک مالی اروپا را دوباره به مرکز توجه بازار بازگرداند.
- فصل گزارشهای مالی آمریکا آغاز میشود؛ در حالی که انتظار میرود سود شرکتهای شاخص اساندپی ۵۰۰ در سهماهه سوم بیش از ۳۰ درصد رشد کند و سرمایهگذاری شرکتهای بزرگ فناوری در هوش مصنوعی یکی از مهمترین متغیرهای بازار باشد.
در پایان هفته گذشته، انتشار گزارش ضعیفتر از انتظار اشتغال آمریکا باعث شد معاملهگران احتمال افزایش دوباره نرخ بهره فدرال رزرو در نشست اکتبر را کاهش دهند. اشتغال غیرکشاورزی آمریکا در سپتامبر تنها ۲۹ هزار شغل افزایش یافت، در حالی که اقتصاددانان افزایش حدود ۹۰ هزار شغل را انتظار داشتند. این داده در ابتدا به نفع بازار سهام تمام شد، اما همزمان ضعف بازار کار پرسشهایی درباره قدرت اقتصاد آمریکا ایجاد کرد.
در بازار اوراق، وضعیت متفاوت است. بازده اوراق خزانهداری ۱۰ ساله آمریکا در پایان هفته گذشته در محدوده ۵.۲۸ درصد قرار گرفت و در جریان هفته به بالاترین سطح خود در حدود ۲۴ سال اخیر، یعنی ۵.۳۴ درصد، رسید. افزایش هزینه استقراض نهتنها ارزشگذاری سهام را تحت فشار قرار میدهد، بلکه هزینه تأمین مالی دولتها و شرکتها را نیز افزایش داده و حساسیت بازار را نسبت به کوچکترین نشانههای تورمی بیشتر کرده است.
در همین حال، اروپا نیز با مجموعهای از ریسکهای خاص خود مواجه است. تورم منطقه یورو در سپتامبر به ۳.۸ درصد رسید و بالاتر از انتظار ۳.۶ درصدی بود. افزایش هزینه انرژی، فشار مالی دولتها و تشدید نگرانی درباره وضعیت بدهی فرانسه باعث شده مسیر سیاست پولی بانک مرکزی اروپا پیچیدهتر شود.
دوشنبه ۵ اکتبر ۲۰۲۶ | مهمترین گزارشهای سهام
| شرکت | نماد | آخرین قیمت | ارزش بازار | پیشبینی درآمد | پیشبینی EPS |
|---|---|---|---|---|---|
| VinFast | VFS | ۳.۰۴ دلار | ۷.۱۱ میلیارد دلار | ۱.۰۶ میلیارد دلار | −۰.۲۷ دلار |
دوشنبه ۰۵ اکتبر | مهمترین رویدادهای اقتصادی
| زمان | ارز | شاخص / رویداد | قبلی | پیشبینی |
|---|---|---|---|---|
| ۰۴:۰۰ | JPY | PMI بخش خدماتی ژاپن (سپتامبر) | ۵۱.۶ | ۵۱.۶ |
| ۱۱:۳۰ | EUR | PMI ترکیبی منطقه یورو (سپتامبر) | ۵۳.۱ | ۵۳.۱ |
| ۱۱:۳۰ | EUR | PMI بخش خدماتی منطقه یورو (سپتامبر) | ۵۳.۰ | ۵۳.۰ |
| ۱۲:۰۰ | GBP | PMI ترکیبی بریتانیا (سپتامبر) | ۵۱.۷ | ۵۱.۷ |
| ۱۷:۱۵ | USD | PMI ترکیبی آمریکا (سپتامبر) | ۵۸.۴ | ۵۸.۴ |
| ۱۷:۳۰ | USD | ISM بخش غیرتولیدی آمریکا (سپتامبر) | ۵۵.۷ | ۵۵.۴ |
| ۱۷:۳۰ | USD | شاخص اشتغال ISM بخش غیرتولیدی | ۴۷.۸ | — |
| ۱۷:۳۰ | USD | شاخص قیمت ISM بخش غیرتولیدی | ۷۲.۶ | — |
نکته: بازارهای چین بهدلیل تعطیلات روز ملی چین تعطیل هستند.
سهشنبه ۶ اکتبر ۲۰۲۶ | مهمترین گزارشهای سهام
| شرکت | نماد | آخرین قیمت | ارزش بازار | پیشبینی درآمد | پیشبینی EPS |
|---|---|---|---|---|---|
| Constellation Brands | STZ | ۱۱۲.۸۷ دلار | ۱۹.۲۷ میلیارد دلار | ۲.۵۴ میلیارد دلار | ۳.۶۱ دلار |
| Lamb Weston Holdings | LW | ۴۳.۶۰ دلار | ۵.۹۹ میلیارد دلار | ۱.۶۵ میلیارد دلار | ۰.۵۹ دلار |
| RPM | RPM | ۹۹.۱۹ دلار | ۱۲.۶۷ میلیارد دلار | ۲.۲۲ میلیارد دلار | ۱.۹۵ دلار |
| Penguin Solutions | PENG | ۶۱.۳۶ دلار | ۳.۱۴ میلیارد دلار | ۴۶۵.۸۷ میلیون دلار | ۰.۷۷ دلار |
سهشنبه ۰۶ اکتبر | مهمترین رویدادهای اقتصادی
| زمان | ارز | شاخص / رویداد | قبلی | پیشبینی |
|---|---|---|---|---|
| ۰۷:۰۵ | JPY | حراج اوراق ۱۰ ساله ژاپن | ۲.۹۹۵٪ | — |
| ۰۹:۳۰ | EUR | سفارشات کارخانجات آلمان (ماهانه) | ۲.۵٪ | ۱.۰٪- |
| ۱۲:۰۰ | GBP | PMI بخش ساختوساز بریتانیا | ۴۴.۳ | ۴۵.۰ |
| ۱۶:۰۰ | USD | تراز تجاری آمریکا | ۹۵.۲۰- میلیارد دلار | ۸۸.۶۰- میلیارد دلار |
| ۱۶:۰۰ | CAD | تراز تجاری کانادا | ۱.۳۰ میلیارد دلار | ۰.۷۷ میلیارد دلار |
| ۱۷:۳۰ | CAD | PMI Ivey کانادا | ۶۵.۲ | ۶۴.۳ |
| ۱۸:۱۵ | USD | سخنرانی Bowman از فدرال رزرو | — | |
| ۱۹:۳۰ | USD | مدل GDP فدرال رزرو آتلانتا – سهماهه سوم | ۳.۷٪ | ۳.۷٪ |
| ۱۹:۳۰ | USD | گزارش چشمانداز کوتاهمدت انرژی EIA | — | |
| ۲۰:۳۰ | USD | حراج اوراق ۳ ساله خزانهداری آمریکا | ۴.۴۷۴٪ | — |
نکته: بازارهای چین بهدلیل تعطیلات روز ملی چین تعطیل هستند.
چهارشنبه ۷ اکتبر ۲۰۲۶ | مهمترین گزارشهای سهام
| شرکت | نماد | آخرین قیمت | ارزش بازار | پیشبینی درآمد | پیشبینی EPS |
|---|---|---|---|---|---|
| Levi Strauss | LEVI | ۱۹.۸۷ دلار | ۷.۶۵ میلیارد دلار | ۱.۶۲ میلیارد دلار | ۰.۳۶ دلار |
| Applied Digital | APLD | ۲۵.۳۸ دلار | ۷.۴ میلیارد دلار | ۱۱۱.۱۹ میلیون دلار | −۰.۲۷ دلار |
چهارشنبه ۰۷ اکتبر | مهمترین رویدادهای اقتصادی
| زمان | ارز | شاخص / رویداد | قبلی | پیشبینی |
|---|---|---|---|---|
| ۰۹:۳۰ | GBP | شاخص بهای مسکن Halifax (ماهانه) | ۰.۲٪ | ۰.۲٪- |
| ۰۹:۳۰ | EUR | تولیدات صنعتی آلمان (ماهانه) | ۱.۴٪ | ۱.۱٪- |
| ۰۴:۳۵ | USD | سخنرانی Williams از فدرال رزرو | — | |
| ۱۸:۰۰ | USD | ذخایر نفت خام EIA | ۰.۹۲۲ میلیون بشکه | — |
| ۱۸:۰۰ | USD | ذخایر نفت خام Cushing | ۰.۵۵۳ میلیون بشکه | — |
| ۲۰:۳۰ | USD | حراج اوراق ۱۰ ساله خزانهداری آمریکا | ۴.۸۳۴٪ | — |
| ۲۱:۳۰ | USD | صورتجلسه نشست FOMC | — | |
نکته: بازارهای چین بهدلیل تعطیلات روز ملی چین تعطیل هستند.
پنجشنبه ۸ اکتبر ۲۰۲۶ | مهمترین گزارشهای سهام
| شرکت | نماد | آخرین قیمت | ارزش بازار | پیشبینی درآمد | پیشبینی EPS |
|---|---|---|---|---|---|
| PepsiCo | PEP | ۱۲۵.۸۹ دلار | ۱۷۱.۸۳ میلیارد دلار | ۲۴.۹۷ میلیارد دلار | ۲.۳۰ دلار |
| Progressive | PGR | ۲۱۰.۳۱ دلار | ۱۲۲.۲۷ میلیارد دلار | ۲۲.۵۴ میلیارد دلار | ۴.۱۸ دلار |
| Fast Retailing ADR | FRCOY | ۴۵.۸۵ دلار | ۱۳۹.۵ میلیارد دلار | ۵.۷۳ میلیارد دلار | ۰.۱۸ دلار |
پنجشنبه ۰۸ اکتبر | مهمترین رویدادهای اقتصادی
| زمان | ارز | شاخص / رویداد | قبلی | پیشبینی |
|---|---|---|---|---|
| ۱۲:۰۰ | GBP | ارزیابی بانک مرکزی انگلیس از وضعیت اعتباری | — | |
| ۱۲:۰۰ | USD | سخنرانی Waller از فدرال رزرو | — | |
| ۱۵:۰۰ | EUR | صورتجلسه نشست بانک مرکزی اروپا | — | |
| ۱۵:۴۵ | GBP | سخنرانی رئیس بانک مرکزی انگلیس | — | |
| ۱۶:۰۰ | USD | مدعیان بیکاری آمریکا | ۲۰۰ هزار نفر | ۱۹۷ هزار نفر |
| ۲۰:۳۰ | USD | حراج اوراق ۳۰ ساله خزانهداری آمریکا | ۵.۳۰۸٪ | — |
جمعه ۹ اکتبر ۲۰۲۶ | مهمترین گزارشهای سهام
| شرکت | نماد | آخرین قیمت | ارزش بازار | پیشبینی درآمد | پیشبینی EPS |
|---|---|---|---|---|---|
| Delta Air Lines | DAL | ۸۴.۰۹ دلار | ۵۵ میلیارد دلار | ۱۷.۶۱ میلیارد دلار | ۱.۹۲ دلار |
جمعه ۰۹ اکتبر | مهمترین رویدادهای اقتصادی
| زمان | ارز | شاخص / رویداد | قبلی | پیشبینی |
|---|---|---|---|---|
| ۰۳:۰۰ | JPY | مخارج خانوار ژاپن (سالانه) | ۳.۵٪- | ۳.۶٪- |
| ۱۶:۰۰ | CAD | تغییرات اشتغال کانادا | ۹.۰- هزار نفر | ۴۱.۷- هزار نفر |
| ۱۶:۰۰ | CAD | نرخ بیکاری کانادا | ۶.۵٪ | ۶.۴٪ |
| ۱۷:۳۰ | USD | انتظارات تورمی یکساله دانشگاه میشیگان | ۴.۶٪ | |
| ۱۷:۳۰ | USD | انتظارات تورمی ۵ ساله دانشگاه میشیگان | ۳.۴٪ | |
| ۱۷:۳۰ | USD | تمایلات مصرفکننده دانشگاه میشیگان | ۴۷.۶ | ۴۸.۱ |
| ۱۹:۳۰ | USD | گزارش عرضه و تقاضای جهانی محصولات کشاورزی | — | |
| ۲۰:۳۰ | USD | تعداد دکلهای حفاری نفت آمریکا (Baker Hughes) | ۴۵۶ | — |
سهماهه چهارم؛ فصل تاریخی صعود بازار سهام زیر فشار بازدهی اوراق
ورود بازارهای سهام آمریکا به سهماهه چهارم سال از نظر تاریخی معمولاً با فضای مثبتی همراه بوده است. بر اساس دادههای شرکت پژوهشی سیافآرای، شاخص اساندپی ۵۰۰ از سال ۱۹۴۵ تاکنون بهطور متوسط در سهماهه چهارم حدود ۴.۲ درصد رشد کرده و در حدود ۸۵ درصد از موارد این فصل را با بازدهی مثبت به پایان رسانده است.
اهمیت این موضوع در سالهای انتخاباتی میاندورهای حتی بیشتر میشود. متوسط رشد شاخص اساندپی ۵۰۰ در سهماهه چهارم سالهای میاندورهای حدود ۶.۴ درصد بوده است؛ زیرا با نزدیک شدن به پایان انتخابات، بخشی از ابهام سیاسی از بازار حذف میشود اما شرایط سال ۲۰۲۶ با الگوی تاریخی تفاوتهایی دارد.
شاخص اساندپی ۵۰۰ تا پایان هفته گذشته حدود ۱۳ درصد از ابتدای سال رشد کرده و تنها حدود یک درصد پایینتر از رکورد ثبتشده در اواسط اوت قرار داشت. بنابراین بازار وارد سهماهه چهارم در سطوح نسبتاً بالایی شده است و برای ادامه رشد، به محرکهای بنیادی قویتری نیاز دارد.
مهمترین تهدید در این میان، بازار اوراق قرضه است. بازده اوراق ۱۰ ساله آمریکا در هفته گذشته تا ۵.۳۴ درصد افزایش یافت؛ سطحی که از سال ۲۰۰۲ تاکنون مشاهده نشده بود. افزایش بازدهی اوراق به این معناست که سرمایهگذاران برای نگهداری داراییهای بدون ریسک، بازده بیشتری دریافت میکنند و در نتیجه سهام برای حفظ جذابیت خود باید چشمانداز سودآوری قویتری ارائه دهد.
این مسئله بهخصوص برای شرکتهای فناوری و سهامی که بخش بزرگی از ارزش آنها بر اساس سودهای آینده تعیین میشود، اهمیت دارد. به همین دلیل، بازار در هفتههای آینده تنها به دنبال رشد سود شرکتها نخواهد بود؛ بلکه به این پرسش نیز پاسخ خواهد داد که آیا رشد سود میتواند به اندازهای قوی باشد که فشار ناشی از افزایش نرخ تنزیل را خنثی کند؟
گزارش اشتغال آمریکا؛ خبر خوب برای سهام یا هشدار برای اقتصاد؟
یکی از مهمترین اتفاقات پایان هفته گذشته، انتشار گزارش اشتغال آمریکا بود. اقتصاد آمریکا در ماه سپتامبر تنها ۲۹ هزار شغل ایجاد کرد؛ رقمی که فاصله قابل توجهی با برآورد ۹۰ هزار شغلی اقتصاددانان داشت. علاوه بر این، آمار دو ماه قبل نیز بهشدت بازنگری شد و تصویر ضعیفتری از وضعیت بازار کار ارائه داد. واکنش اولیه بازار سهام مثبت بود، زیرا اشتغال ضعیفتر از انتظار میتواند فشار روی فدرال رزرو برای افزایش نرخ بهره را کاهش دهد.
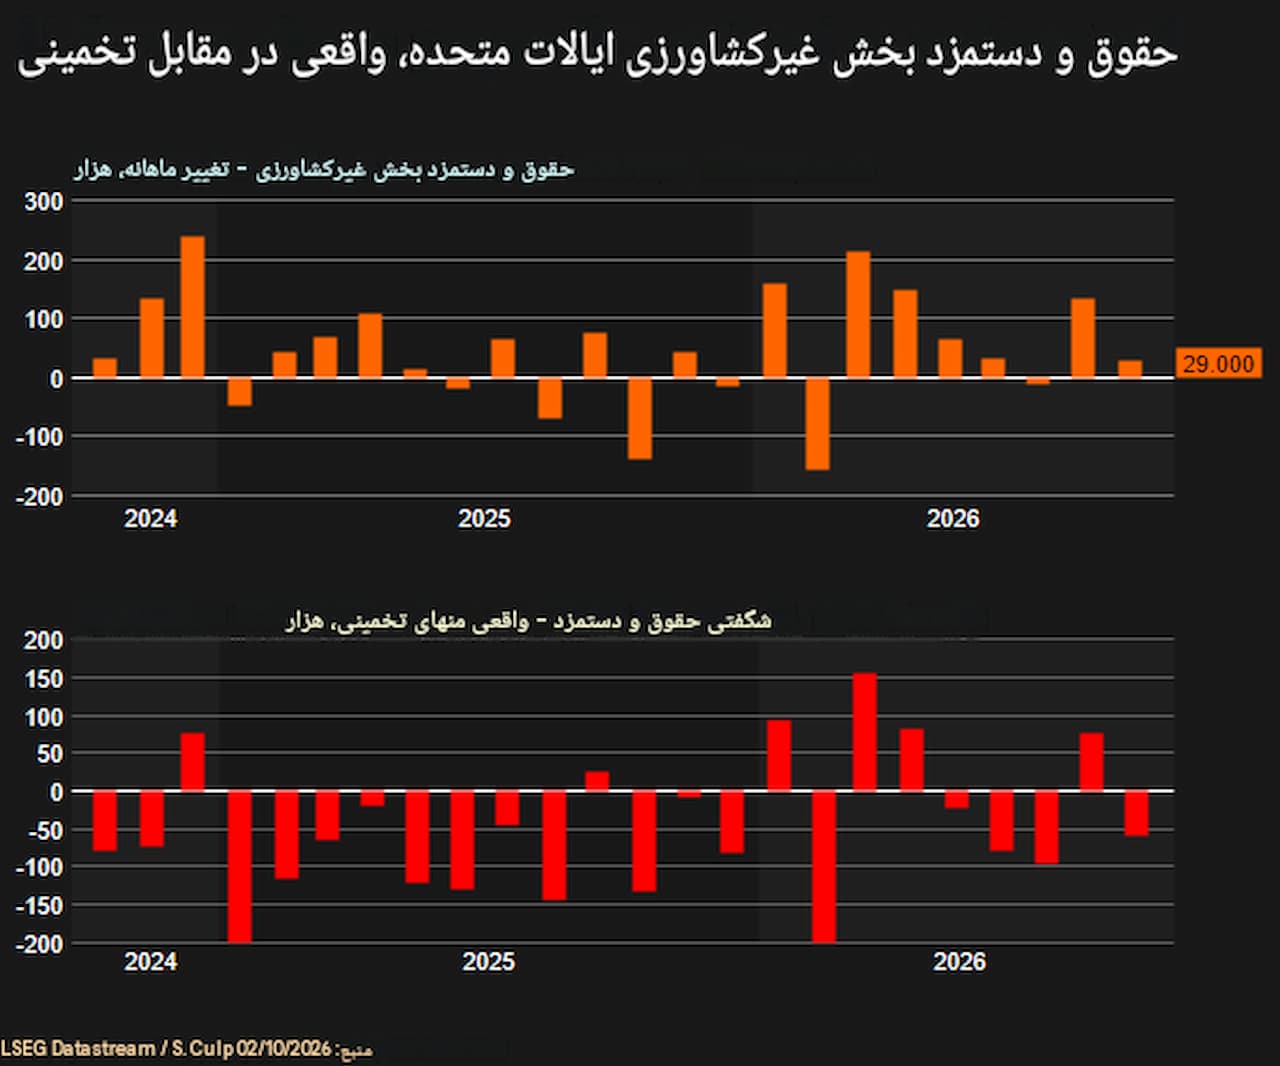
احتمال افزایش حداقل ۲۵ واحد پایهای نرخ بهره در نشست اکتبر پس از انتشار داده اشتغال به حدود ۲۲.۷ درصد کاهش یافت؛ در حالی که این احتمال یک هفته قبل حدود ۶۴.۲ درصد بود. این واکنش یک تناقض مهم را نشان میدهد.
ضعف اقتصاد میتواند برای بازار سهام در کوتاهمدت خبر خوبی باشد، زیرا احتمال افزایش نرخ بهره را کاهش میدهد؛ اما اگر این ضعف بیش از حد ادامه پیدا کند، به تهدیدی برای سودآوری شرکتها تبدیل خواهد شد.
در نتیجه، بازار اکنون در نقطهای قرار گرفته که دادههای اقتصادی ضعیف الزاماً به معنای خبر خوب نیستند. اگر رشد اقتصادی همچنان مقاوم بماند، تورم کاهش پیدا کند و فدرال رزرو از افزایش نرخ بهره صرفنظر کند، سناریوی مطلوب برای سهام شکل میگیرد. اما اگر ضعف بازار کار به کاهش شدید مصرف و سرمایهگذاری منجر شود، کاهش نرخ بهره دیگر یک مزیت ساده برای بازار نخواهد بود و میتواند نشانه ورود اقتصاد به دورهای ضعیفتر باشد.
چهارشنبه؛ صورتجلسه فدرال رزرو در مرکز توجه
مهمترین رویداد پولی هفته، انتشار صورتجلسه نشست سپتامبر فدرال رزرو است. این صورتجلسه به سرمایهگذاران کمک میکند بفهمند اعضای کمیته بازار آزاد فدرال رزرو در زمان تصمیمگیری درباره نرخ بهره، چه برداشتی از وضعیت تورم، اشتغال و رشد اقتصادی داشتهاند.
با این حال، یک نکته مهم وجود دارد: صورتجلسه مربوط به نشست ۱۵ و ۱۶ سپتامبر است و داده اشتغال ضعیف آمریکا که در دوم اکتبر منتشر شد، در آن وجود ندارد. بنابراین بازار باید میان دو تصویر متفاوت ارتباط برقرار کند؛ تصویری که اعضای فدرال رزرو در ماه سپتامبر مشاهده کرده بودند و اطلاعات جدیدی که از آن زمان تاکنون منتشر شده است.
سرمایهگذاران بهطور ویژه به میزان اختلاف نظر میان اعضا توجه خواهند کرد. اگر صورتجلسه نشان دهد بخش بزرگی از اعضا همچنان نگران تورم هستند، فشار بر بازار اوراق میتواند ادامه پیدا کند.
در مقابل، اگر مشخص شود نگرانی درباره بازار کار در میان اعضای فدرال رزرو در حال افزایش بوده است، انتشار صورتجلسه میتواند به کاهش بازده اوراق و تقویت داراییهای ریسکی کمک کند. سخنرانی مقامهای فدرال رزرو در طول هفته نیز اهمیت خواهد داشت، زیرا بازار تلاش میکند احتمال افزایش نرخ بهره در نشستهای اکتبر و دسامبر را دوباره قیمتگذاری کند.
تقویم اقتصادی هفته؛ چهارشنبه و پنجشنبه تعیینکنندهتر هستند
در روز دوشنبه، شاخصهای نهایی فعالیت بخش خدمات منطقه یورو، بریتانیا و آمریکا منتشر میشوند و مهمتر از همه، شاخص فعالیت بخش خدمات موسسه مدیریت عرضه آمریکا در کانون توجه خواهد بود. عدد مورد انتظار برای شاخص خدمات آمریکا حدود ۵۵.۱ است. باقی ماندن شاخص بالاتر از ۵۰ به معنای ادامه رشد فعالیت بخش خدمات خواهد بود، اما معاملهگران باید علاوه بر عدد اصلی، مؤلفه اشتغال، سفارشهای جدید و قیمتهای پرداختی را نیز بررسی کنند.
روز سهشنبه، سفارشهای کارخانههای آلمان، شاخص ساختوساز بریتانیا و آمار تجاری آمریکا و کانادا منتشر خواهد شد. همچنین سخنرانی مقامهای بانک مرکزی اروپا و فدرال رزرو میتواند بر بازار ارز و اوراق اثر بگذارد اما روز چهارشنبه اهمیت بیشتری دارد.
انتشار صورتجلسه فدرال رزرو، حراج اوراق ۱۰ ساله آمریکا و آمار ذخایر نفت خام میتوانند همزمان بازار نرخ بهره و بازار انرژی را تحت تأثیر قرار دهند. پنجشنبه نیز صورتجلسه بانک مرکزی اروپا و آمار مدعیان بیکاری آمریکا در کنار حراج اوراق ۳۰ ساله آمریکا قرار دارند. در نهایت، جمعه با انتشار گزارش اشتغال کانادا و شاخص تمایلات مصرفکننده دانشگاه میشیگان به پایان میرسد. انتظارات تورمی مصرفکنندگان در این گزارش اهمیت زیادی خواهد داشت.
چرا بازده اوراق به بزرگترین تهدید بازار تبدیل شده است؟
افزایش بازده اوراق فقط یک متغیر در بازار بدهی نیست؛ بلکه بر تقریباً تمام طبقات دارایی اثر میگذارد.
زمانی که بازده اوراق دولتی آمریکا به بالای ۵ درصد میرسد، سرمایهگذار برای خرید سهام پرریسکتر انتظار بازده بیشتری خواهد داشت. این موضوع میتواند نسبتهای ارزشگذاری را کاهش دهد و بهخصوص بر سهام رشدی فشار وارد کند.
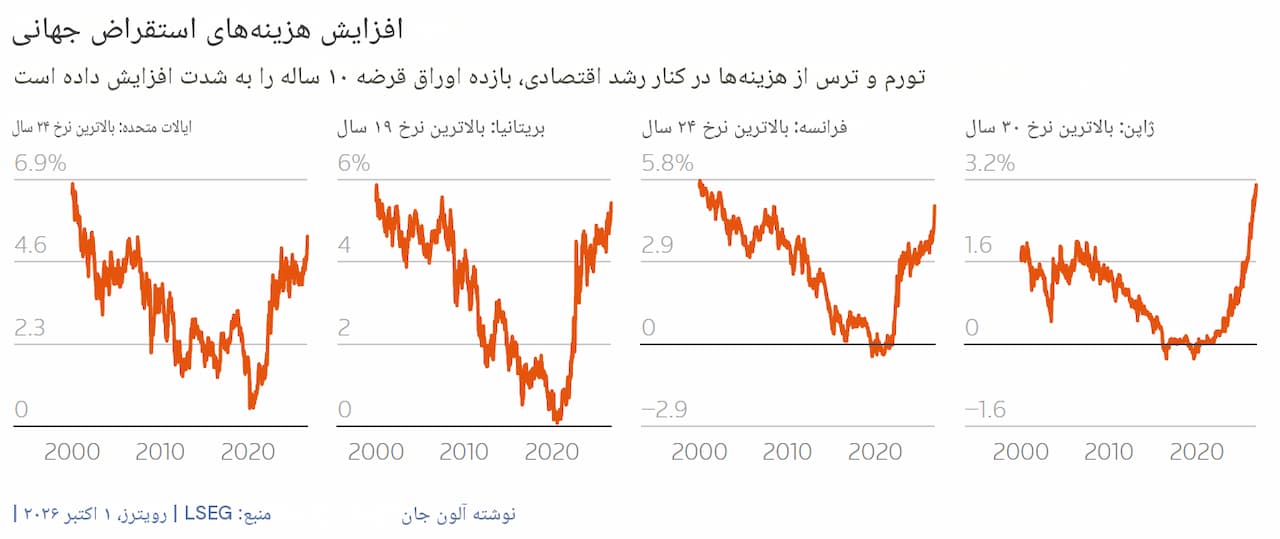
از سوی دیگر، افزایش نرخ بهره هزینه تأمین مالی شرکتها را بالا میبرد. این مسئله در شرایط فعلی برای شرکتهای فناوری اهمیت ویژهای دارد؛ زیرا بسیاری از شرکتهای بزرگ در حال افزایش شدید هزینههای سرمایهای برای توسعه زیرساختهای هوش مصنوعی هستند.
شرکتهای بزرگ فناوری برای ساخت مراکز داده، خرید تراشه، توسعه شبکه و تأمین برق به سرمایهگذاریهای چندصد میلیارد دلاری نیاز دارند. اگر هزینه سرمایه افزایش یابد، بازده مورد انتظار این پروژهها نیز باید بالاتر باشد.
در نتیجه، بازار سهام آمریکا اکنون با یک سؤال مهم مواجه است: آیا سودآوری ناشی از سرمایهگذاری در هوش مصنوعی به اندازهای خواهد بود که هزینه سرمایه بالاتر را توجیه کند؟ پاسخ این سؤال در فصل گزارشهای مالی پیشرو اهمیت زیادی خواهد داشت.
آغاز فصل گزارشهای مالی؛ هوش مصنوعی زیر ذرهبین سرمایهگذاران
فصل گزارشهای مالی سهماهه سوم آمریکا بهتدریج آغاز میشود و شرکتهایی مانند پپسیکو و دلتا ایرلاینز از نخستین شرکتهای بزرگ هستند که عملکرد خود را منتشر خواهند کرد اما اهمیت واقعی فصل گزارشهای مالی از هفتههای بعد و با آغاز انتشار نتایج بانکهای بزرگ آمریکا افزایش خواهد یافت.
بر اساس برآوردهای دادههای الاسایجی، انتظار میرود سود شرکتهای شاخص اساندپی ۵۰۰ در سهماهه سوم بیش از ۳۰ درصد نسبت به سال گذشته رشد کرده باشد. این رقم در نگاه اول بسیار قدرتمند است، اما مشکل اینجاست که بازار نیز پیشاپیش انتظارات بسیار بالایی دارد. بنابراین صرفاً رشد سود کافی نیست.
شرکتها باید بتوانند از برآوردهای بازار عبور کنند و مهمتر از آن، چشمانداز آینده خود را نیز تقویت کنند. این مسئله بهویژه درباره شرکتهایی که از موج سرمایهگذاری هوش مصنوعی منتفع شدهاند، اهمیت دارد.
سرمایهگذاران در فصل گزارشهای مالی به هزینههای سرمایهای شرکتهای بزرگ فناوری توجه ویژهای خواهند داشت. هرگونه کاهش یا افزایش قابل توجه در برنامه سرمایهگذاری شرکتهای بزرگ میتواند نهتنها سهام همان شرکت، بلکه زنجیره بزرگی از تأمینکنندگان تراشه، تجهیزات شبکه، مراکز داده، برق و سامانههای خنککننده را تحت تأثیر قرار دهد. به همین دلیل، سرمایهگذاری در هوش مصنوعی دیگر فقط یک موضوع فناوری نیست؛ بلکه به یکی از مهمترین متغیرهای بازار سرمایه آمریکا تبدیل شده است.
اروپا؛ تورم بالاتر و بحران بدهی فرانسه
در اروپا، وضعیت حتی پیچیدهتر است. تورم منطقه یورو در سپتامبر به ۳.۸ درصد رسید و از انتظار ۳.۶ درصدی فراتر رفت. نرخ تورم اصلی نیز از ۲.۴ به ۲.۵ درصد افزایش یافت.
عامل اصلی رشد تورم، افزایش قیمت انرژی و سوخت بود. افزایش قیمت گاز طبیعی و نفت باعث شده هزینه انرژی به یکی از مهمترین منابع فشار تورمی در اروپا تبدیل شود. این مسئله بانک مرکزی اروپا را در موقعیت دشواری قرار داده است.
از یک طرف، تورم به شکل محسوسی بالاتر از هدف ۲ درصدی قرار دارد و افزایش بیشتر قیمت انرژی میتواند اثرات ثانویهای بر قیمت کالاها و خدمات ایجاد کند. از طرف دیگر، رشد اقتصادی اروپا همچنان شکننده است و افزایش شدید نرخ بهره میتواند فشار بیشتری بر فعالیت اقتصادی وارد کند. در همین شرایط، بحران مالی فرانسه به یکی از مهمترین ریسکهای بازار اروپا تبدیل شده است.
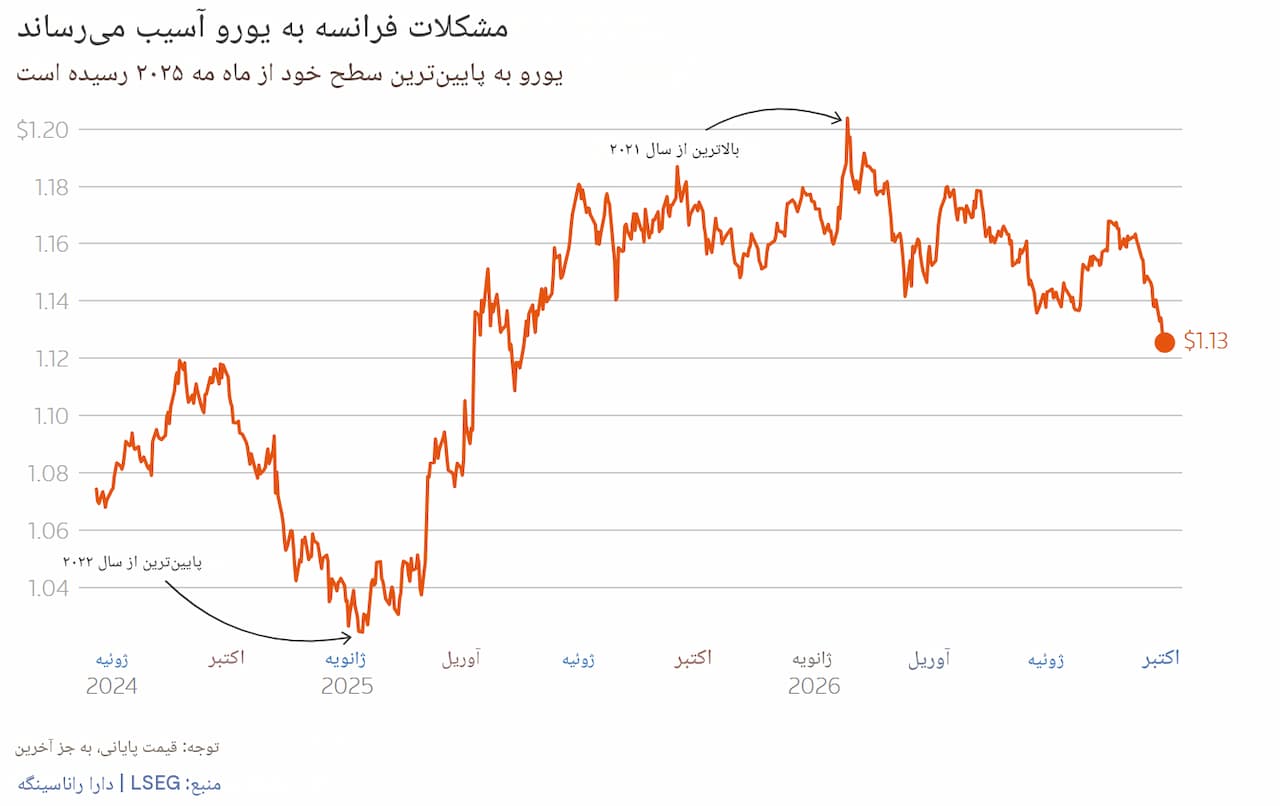
فاصله بازده اوراق ۱۰ ساله فرانسه و آلمان به حدود ۱۵۰ واحد پایه رسیده؛ سطحی که از دوران بحران بدهی منطقه یورو در سال ۲۰۱۲ مشاهده نشده بود. شتاب افزایش این فاصله نیز قابل توجه است. سرمایهگذاران در واقع در حال مطالبه صرف ریسک بیشتری برای نگهداری بدهی دولت فرانسه هستند.
بازار سهام آسیا؛ بازگشت چین، رشد نیکی و سایه نرخ بهره آمریکا
بازارهای سهام آسیا در هفته پیشرو یکی از مهمترین کانونهای تحولات جهانی خواهند بود؛ زیرا بازار چین پس از تعطیلات «هفته طلایی» در روز پنجشنبه هشتم اکتبر بازگشایی میشود و همزمان سرمایهگذاران آسیایی باید خود را با افزایش بازده اوراق آمریکا، قدرت دلار، قیمت بالای نفت و احتمال مداخله ژاپن در بازار ارز وفق دهند.
شاخص نیکی ۲۲۵ ژاپن هفته گذشته حدود ۲.۹ درصد رشد کرد و در محدوده ۶۸ هزار و ۳۰۹ واحد قرار گرفت. رشد سهام مرتبط با تراشه و هوش مصنوعی مهمترین عامل حمایت از بازار ژاپن بود و نشان داد که موج سرمایهگذاری در زیرساختهای هوش مصنوعی همچنان یکی از قدرتمندترین محرکهای بازارهای آسیایی است. با این حال، صعود بازار ژاپن با یک محدودیت مهم مواجه است: افزایش بازده اوراق آمریکا و تضعیف ین.
دلار به ین در پایان هفته گذشته در محدوده ۱۵۷.۸۲ قرار گرفت و در طول هفته تا حدود ۱۵۸.۴۰ افزایش یافت. نزدیک شدن این نرخ به محدوده ۱۶۰ واحدی، نگرانی درباره احتمال مداخله مقامات ژاپنی را افزایش داده است. اگر مداخله ارزی اتفاق بیفتد، تقویت ناگهانی ین میتواند بخشی از مزیت صادراتی شرکتهای ژاپنی را کاهش دهد و بر شاخص نیکی فشار وارد کند.
در مقابل، اگر فدرال رزرو لحن محتاطانهای داشته باشد و بازده اوراق آمریکا کاهش یابد، فشار روی ین کمتر خواهد شد و بازار سهام ژاپن میتواند از ادامه روند صعودی سهام فناوری و تراشه بهره ببرد.
چین؛ مهمترین رویداد آسیایی هفته
بازارهای سرزمین اصلی چین از اول تا هفتم اکتبر به دلیل تعطیلات روز ملی بسته بودند و روز پنجشنبه هشتم اکتبر فعالیت خود را از سر میگیرند. این بازگشایی اهمیت زیادی دارد، زیرا سرمایهگذاران چینی باید همزمان چند تحول مهم در بازارهای جهانی را هضم کنند: افزایش قیمت نفت، جهش بازده اوراق آمریکا، تقویت دلار، افت هفتگی مس و تغییر انتظارات درباره سیاست پولی آمریکا. از سوی دیگر، روز جمعه نهم اکتبر دادههای تورم مصرفکننده و تولیدکننده چین منتشر خواهد شد. این آمار میتواند تصویری تازه از قدرت تقاضای داخلی دومین اقتصاد جهان ارائه کند.
اگر تورم مصرفکننده نشانههایی از بهبود تقاضا نشان دهد و فشار کاهش قیمتها در بخش تولیدکننده کمتر شود، بازار میتواند آن را نشانهای مثبت برای سهام چین و کالاهای صنعتی تلقی کند. در مقابل، ضعف تورم و ادامه فشارهای کاهشی قیمتها میتواند نگرانی درباره تقاضای داخلی چین را دوباره افزایش دهد.
اهمیت این موضوع تنها به بازار سهام چین محدود نمیشود. چین یکی از بزرگترین مصرفکنندگان جهان در بازار فلزات صنعتی، انرژی و محصولات کشاورزی است و هر نشانهای از افزایش یا کاهش تقاضای این کشور میتواند قیمت جهانی کالاها را جابهجا کند.
نیکی؛ فرصت صعود یا اصلاح؟
رشد نزدیک به ۳ درصدی نیکی در هفته گذشته نشان میدهد سرمایهگذاران هنوز نسبت به چشمانداز شرکتهای فناوری ژاپن خوشبین هستند. رشد سهام مرتبط با تراشه و هوش مصنوعی، در کنار عملکرد مثبت بخشهای صادراتی، همچنان مهمترین موتور صعود بازار است اما سطح بالای شاخص باعث شده حساسیت آن نسبت به نرخ ارز و نرخ بهره بیشتر شود.
در سناریوی اول، اگر صورتجلسه فدرال رزرو لحن محتاطانهای داشته باشد و بازده اوراق آمریکا کاهش پیدا کند، فشار بر ین کمتر شده و نیکی میتواند به محدوده ۶۹ تا ۶۹.۸ هزار واحد حرکت کند.
در سناریوی دوم، اگر بازده اوراق آمریکا دوباره جهش کند و دلار به ین به محدوده ۱۵۸.۴۰ تا ۱۵۹.۰۳ برسد، بازار ممکن است با افزایش نگرانی درباره مداخله ارزی توکیو و افزایش هزینه سرمایه مواجه شود. در چنین شرایطی، اصلاح نیکی تا محدوده ۶۷.۸ تا ۶۷ هزار واحد دور از انتظار نخواهد بود. بنابراین در بازار ژاپن، نرخ برابری دلار به ین احتمالاً به اندازه گزارشهای داخلی شرکتها اهمیت خواهد داشت.
“
«از نگاه من، مهمترین نکته بازار در مقطع فعلی نه ضعف یا قدرت یک داده اقتصادی منفرد، بلکه برهمکنش میان نرخ بهره، هزینه انرژی و ارزشگذاری داراییها است. بازار سهام آمریکا هنوز از رشد سود شرکتها و سرمایهگذاری سنگین در هوش مصنوعی حمایت میشود، اما بازده ۱۰ ساله بالای ۵ درصد نشان میدهد هزینه سرمایه دیگر یک متغیر حاشیهای نیست و میتواند مستقیماً سقف ارزشگذاری بازار را تعیین کند. در اروپا نیز مسئله فرانسه را نباید صرفاً یک بحران سیاسی داخلی دید؛ افزایش صرف ریسک اوراق فرانسه در کنار تورم انرژی و ضعف رشد، در حال تبدیل شدن به یک مسئله مالی برای کل منطقه یورو است. بنابراین در هفتههای آینده، برای من مهمترین سیگنال نه صرفاً جهت شاخصهای سهام، بلکه رفتار همزمان اوراق، دلار و نفت خواهد بود؛ زیرا اگر این سه بازار در جهت افزایش بازده و تشدید فشار تورمی حرکت کنند، حتی رشد قوی سود شرکتها نیز ممکن است برای حفظ روند صعودی سهام کافی نباشد.»
بابک شیری
بازار سهام؛ آیا فصل چهارم میتواند سنت تاریخی را حفظ کند؟
سهام آمریکا وارد سهماههای شده که از نظر تاریخی عملکرد قدرتمندی داشته است، اما شرایط فعلی با میانگین تاریخی متفاوت است. شاخص اساندپی ۵۰۰ در سال جاری حدود ۱۳ درصد رشد کرده و در نزدیکی رکورد تاریخی قرار دارد. در نتیجه، بخش قابل توجهی از انتظارات مثبت پیشاپیش در قیمتها منعکس شده است.
اگر سود شرکتها بالاتر از انتظار باشد و شرکتهای فناوری همچنان هزینههای سرمایهای مربوط به هوش مصنوعی را افزایش دهند، بازار میتواند به روند صعودی خود ادامه دهد اما افزایش بیشتر بازده اوراق میتواند این سناریو را مختل کند.
به همین دلیل، واکنش بازار به گزارشهای مالی احتمالاً به همان اندازه که به رشد سود وابسته است، به چشمانداز هزینه سرمایه و برنامه سرمایهگذاری شرکتها نیز وابسته خواهد بود.
جمعبندی
هفته پنجم تا نهم اکتبر یکی از هفتههای مهم بازارهای جهانی در آغاز سهماهه چهارم سال خواهد بود. اگرچه از نظر تعداد رویدادهای کلان، تقویم اقتصادی نسبتاً سبک است، اما ترکیب افزایش شدید بازده اوراق، ضعف بازار کار آمریکا، تورم بالای منطقه یورو، بحران مالی فرانسه و آغاز فصل گزارشهای مالی میتواند زمینه را برای افزایش نوسان در بازارها فراهم کند.
در آمریکا، صورتجلسه فدرال رزرو مهمترین رویداد هفته خواهد بود. گزارش اشتغال ضعیف سپتامبر احتمال افزایش نرخ بهره در اکتبر را کاهش داده است، اما بازار همچنان باید میان نگرانی درباره ضعف رشد اقتصادی و فشار ناشی از تورم انرژی تعادل برقرار کند.
در اروپا، تورم ۳.۸ درصدی منطقه یورو و افزایش شدید صرف ریسک اوراق فرانسه، بانک مرکزی اروپا را در موقعیتی دشوار قرار داده است. از یک طرف تورم به اندازهای بالاست که کاهش سریع نرخ بهره را دشوار میکند و از طرف دیگر، افزایش هزینه استقراض میتواند فشار بیشتری بر اقتصادهای بدهکار وارد کند.
در بازار سهام نیز فصل گزارشهای مالی میتواند مسیر سهماهه چهارم را تعیین کند. انتظار رشد بیش از ۳۰ درصدی سود شرکتهای اساندپی ۵۰۰ بسیار قدرتمند است، اما همین انتظارات بالا باعث میشود کوچکترین نشانه ضعف در سودآوری یا کاهش سرمایهگذاری شرکتهای بزرگ فناوری واکنش شدیدی ایجاد کند.
در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.