EURUSD 1.11577 USD ▼ 0.17%
XAUUSD 3,875.09 USD ▼ 3.63%
AAPL 344.63 USD ▼ 1.23%
WTI 104.12 USD ▲ 2.08%
BTCUSD 77,861.17 USD
SP500 7,580.07 ▼ 1.82%
AUDUSD 0.70300 USD ▲ 0.07%
EURJPY 176.259 JPY ▲ 0.03%

ترمینال خبری

آخرین بروزرسانی ۴ ساعت پیش

ترمینال خبری یوتوتایمز؛ پوشش لحظه‌ای بازارهای مالی، اقتصاد جهانی، تصمیم‌های بانک‌های مرکزی و تحولات ژئوپلیتیک

آخرین بروزرسانی ۴ ساعت پیش

سقوط ۱۰ درصدی سهام بوئینگ؛ سفارش‌های ۷۴۵ میلیارد دلاری در برابر گلوگاه تولید

شرکت بوئینگ در سه‌ماهه سوم سال ۲۰۲۶ با وجود ثبت رکوردی تازه در ارزش سفارش‌های معوق، با واکنش منفی بازار سهام مواجه شد. افزایش سفارش‌ها تا ۷۴۵ میلیارد دلار، تأیید گواهی هواپیمای ۷۳۷ مکس ۱۰ و کسب یک قرارداد مهم دفاعی، از نشانه‌های مثبت عملکرد شرکت هستند؛ اما تأخیر در افزایش ظرفیت تولید و زیان بیشتر از انتظار، تردیدها درباره سرعت احیای مالی این غول هوافضا را افزایش داده‌اند. افت حدود ۱۰٫۷ درصدی سهام در معاملات ۲۷ اکتبر نشان داد که سرمایه‌گذاران بیش از حجم سفارش‌ها، به توانایی شرکت برای تحویل به‌موقع هواپیماها و تبدیل سفارش‌ها به جریان نقدی توجه دارند. در یک نگاه ارزش سفارش‌های معوق بوئینگ در پایان سپتامبر به رکورد ۷۴۵ میلیارد دلار رسید؛ حدود ۳۰ میلیارد دلار بیشتر از سه‌ماهه قبل. شرکت در سه‌ماهه سوم به‌ازای هر سهم ۰٫۳۴ دلار زیان تعدیل‌شده گزارش کرد، درحالی‌که درآمد ۲۴٫۱۹ میلیارد دلاری آن از پیش‌بینی قبلی فراتر رفت. هدف تولید پایدار ۵۲ فروند هواپیمای خانواده ۷۳۷ در ماه به نیمه دوم سال ۲۰۲۷ موکول شده و تحقق اهداف تحویل همچنان با محدودیت روبه‌رو است. مدیریت برای سال ۲۰۲۶ حدود ۲ میلیارد دلار جریان نقدی آزاد و برای سال ۲۰۲۹ حدود ۱۰ میلیارد دلار هدف‌گذاری کرده است؛ اهدافی که تحقق آن‌ها به رفع گلوگاه‌های تولید وابسته است. رشد سفارش‌ها؛ مزیت بزرگ، اما نه تضمین سودآوری مهم‌ترین نقطه قوت بوئینگ، تقاضای قابل‌توجه برای هواپیماهای تجاری آن است. ارزش سفارش‌های معوق شرکت در پایان سه‌ماهه سوم به ۷۴۵ میلیارد دلار رسید و بیش از ۶۳۰۰ فروند هواپیمای تجاری را دربر گرفت. این حجم سفارش می‌تواند در سال‌های آینده پشتوانه مهمی برای درآمد شرکت باشد؛ به‌ویژه اگر تولید و تحویل هواپیماها با سرعت بیشتری انجام شود. بااین‌حال، سفارش ثبت‌شده با درآمد تحقق‌یافته و وجه نقد دریافتی یکسان نیست. تا زمانی که بوئینگ نتواند هواپیماها را مطابق برنامه تولید و تحویل دهد، بخشی از ظرفیت درآمدزایی آن در قالب سفارش‌های معوق باقی می‌ماند. بنابراین، معیار اصلی ارزیابی این شرکت نه صرفاً افزایش ارزش سفارش‌ها، بلکه توانایی تبدیل آن‌ها به تحویل واقعی، حاشیه سود بهتر و جریان نقدی پایدار است. نتایج مالی؛ درآمد بهتر از انتظار، زیان همچنان پابرجا بوئینگ در سه‌ماهه سوم سال ۲۰۲۶ درآمدی نزدیک به ۲۴٫۱۹ میلیارد دلار گزارش کرد که از پیش‌بینی قبلی بازار، حدود ۲۳٫۸۴ میلیارد دلار، بیشتر بود. بااین‌حال، زیان تعدیل‌شده هر سهم به ۰٫۳۴ دلار رسید و از زیان مورد انتظار تحلیلگران فراتر رفت. این ترکیب نشان می‌دهد افزایش درآمد به‌تنهایی برای رفع نگرانی‌های سرمایه‌گذاران کافی نیست و هزینه‌های تولید، بهره‌وری عملیاتی و مشکلات اجرایی همچنان اهمیت تعیین‌کننده‌ای دارند. واکنش بازار نیز همین مسئله را برجسته کرد. سهام بوئینگ در ۲۷ اکتبر با افت حدود ۱۰٫۷ درصدی به ۱۶۸٫۱۸ دلار رسید. این کاهش شدید نشان می‌دهد بازار نسبت به تأخیر در اجرای برنامه‌های تولید و زمان‌بندی بازگشت شرکت به سودآوری حساس است. گلوگاه تولید؛ مهم‌ترین مانع احیای بوئینگ بوئینگ پیش‌تر هدف تولید پایدار ۴۷ فروند از هواپیماهای خانواده ۷۳۷ مکس در ماه را دنبال می‌کرد؛ اما مدیریت اعلام کرد تثبیت تولید در این سطح بیشتر از انتظار زمان خواهد برد. همچنین، دستیابی به نرخ تولید ۵۲ فروند در ماه اکنون برای نیمه دوم سال ۲۰۲۷ پیش‌بینی شده است. این تأخیر اهمیت زیادی دارد؛ زیرا افزایش تولید در صنعت هواپیماسازی تنها به بالا بردن سرعت خطوط مونتاژ محدود نمی‌شود. هماهنگی تأمین‌کنندگان، کیفیت قطعات، ظرفیت تولید بال‌ها و کنترل دوباره‌کاری‌ها باید هم‌زمان بهبود پیدا کنند. افزایش تولید بدون ثبات عملیاتی می‌تواند هزینه‌ها و خطر بروز مشکلات کیفی را بیشتر کند؛ ازاین‌رو، سرعت رشد تولید باید همراه با حفظ کیفیت ارزیابی شود. ۷۳۷ مکس ۱۰ و قرارداد دفاعی؛ دو محرک بالقوه رشد دریافت تأییدیه سازمان هوانوردی فدرال آمریکا برای هواپیمای ۷۳۷ مکس ۱۰، یکی از تحولات مثبت گزارش‌شده است. این مدل بزرگ‌تر خانواده ۷۳۷ می‌تواند به پاسخ‌گویی به تقاضای شرکت‌های هواپیمایی کمک کند، هرچند بهره‌برداری تجاری و تحویل آن همچنان به آمادگی عملیاتی و اجرای برنامه‌های تولید وابسته است. در بخش دفاعی نیز بوئینگ از انتخاب‌شدن برای قرارداد طراحی و ساخت جنگنده نسل ششم نیروی دریایی آمریکا خبر داده است. این قرارداد می‌تواند موقعیت راهبردی شرکت را تقویت کند؛ بااین‌حال، قراردادهای دفاعی نیز با هزینه‌های توسعه، پیچیدگی فنی و ریسک‌های اجرایی همراه‌اند و نباید ارزش اسمی آن‌ها را معادل سود قطعی دانست. چشم‌انداز جریان نقدی و ریسک ارزش‌گذاری مدیریت بوئینگ انتظار دارد جریان نقدی آزاد شرکت در سال ۲۰۲۶ به حدود ۲ میلیارد دلار برسد، در سال ۲۰۲۷ به حدود ۳ میلیارد دلار افزایش یابد و تا سال ۲۰۲۹ به ۱۰ میلیارد دلار نزدیک شود. بااین‌حال، برآورد قبلی اجماع تحلیلگران برای سال ۲۰۲۹ حدود ۱۲٫۵ میلیارد دلار بود. فاصله این ارقام نشان می‌دهد که حتی با وجود چشم‌انداز بهبود، انتظارات بازار نیز تعدیل شده‌اند. برای سرمایه‌گذاران، نکته اساسی آن است که تحقق جریان نقدی پیش‌بینی‌شده به افزایش تحویل هواپیماها، کنترل هزینه‌ها و کاهش اختلالات تولید وابسته است. از سوی دیگر، افت قیمت سهام به‌تنهایی به معنای ارزندگی نیست؛ ارزیابی جذابیت سهم باید با توجه به ارزش شرکت، بدهی‌ها، سودآوری مورد انتظار و احتمال تحقق اهداف مدیریتی انجام شود.

خواندن کامل خبر
تحلیل اثر متوسط
تحلیل اثر متوسط

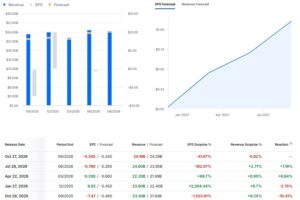
گزارش درآمدزایی سه‌ماهه سوم 2026 شرکت بوئينگ

سود هر سهم (EPS) واقعی............. 0.34 - پیش‌بینی............ 0.2355- درآمدزایی فصلی (REVENUE) واقعی............ 24.19 میلیارد دلار پیش‌بینی........... 24.39 میلیارد دلار  شاخص بورسی وزن تقریبی Boeing Dow Jones (DJIA) حدود 6٪ تا 8٪ S&P 500 S&P 500 حدود 0.3٪ تا 0.5٪ Nasdaq 100 ندارد.

خواندن کامل خبر
اخبار سهام و اخبار شاخص‌ها کم اثر

روبیو، وزیر خارجه امریکا: ویتکاف عازم سن‌پترزبورگ است

مارکو روبیو، وزیر خارجه آمریکا، گفت برداشت او این است که دیدار زلنسکی سازنده بوده است. او همچنین اعلام کرد ویتکاف عازم سن‌پترزبورگ است. روبیو از اظهارنظر درباره آنچه درباره نقش استارلینک در اوکراین دانسته شده یا نشده، خودداری کرد و گفت آگاهی قبلی از قطع استارلینک موضوع مرتبطی نخواهد بود. او همچنین درباره مسائل سیاسی داخلی هند اظهارنظر نکرد.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

هند خرید عمده ETFهای طلا را متوقف کرد؛ بازار در آستانه فصل جشن‌ها

در یک نگاه صندوق‌های مشترک بزرگی از جمله کوتاک، UTI و HDFC خرید عمده واحدهای ETF طلا را متوقف کرده‌اند؛ بازخرید واحدها همچنان امکان‌پذیر است. این تصمیم پیش از جشن‌های دوسهرا و دیوالی گرفته شده؛ دوره‌ای که معمولاً تقاضای طلا در هند افزایش می‌یابد. واردات طلا در سپتامبر به ۱٫۸ میلیارد دلار رسید، در حالی که این رقم در اوت ۲٫۳ میلیارد دلار بود. چند صندوق سرمایه‌گذاری بزرگ هند، خرید عمده واحدهای صندوق‌های قابل معامله در بورسِ طلا را متوقف کرده‌اند؛ تصمیمی که درست پیش از آغاز فصل اوج خرید طلا در این کشور، یکی از پشتوانه‌های فصلی بازار را کاهش می‌دهد. صندوق‌های مشترک کوتاک مَهیندرا، UTI و HDFC اواخر روز پنجشنبه در اطلاعیه‌هایی عمومی اعلام کردند خرید عمده ETFهای طلای خود را متوقف می‌کنند. این اطلاعیه‌ها دلیلی برای تصمیم اعلام نکردند و بازخرید واحدها همچنان امکان‌پذیر است. به گزارش رویترز، یک مدیر صندوق سرمایه‌گذاری و دو مقام صنعت شمش طلا گفته‌اند این اقدام پس از گفت‌وگوهایی با هیئت بورس و اوراق بهادار هند، نهاد ناظر بازار، انجام شده است. SEBI خارج از ساعات کاری به درخواست اظهارنظر پاسخ نداد. زمان اجرای این تصمیم برای بازار طلا اهمیت دارد. هند دومین مصرف‌کننده بزرگ طلا در جهان است و بخش عمده نیاز خود را از طریق واردات تأمین می‌کند. تقاضا معمولاً در حوالی جشن دوسهرا در اکتبر و دیوالی در اوایل نوامبر بالا می‌رود؛ دوره‌ای که خرید طلا در آن خوش‌یمن دانسته می‌شود. سال گذشته، در فصل جشن‌ها سرمایه‌گذاری در صندوق‌های قابل معامله طلا و نقره افزایش یافت؛ زیرا سرمایه‌گذاران به دنبال گزینه‌هایی جایگزین برای بازار سهامی بودند که بازدهی چندانی نداشت. ✔️ بیشتر بخوانید: طلا ۶۰ دلار جهش کرد؛ آیا چین پشت پرده بازار اوراق آمریکا است؟ نگرانی اصلی به روپیه مربوط می‌شود. این ارز امسال در پی افزایش قیمت نفت، که هزینه واردات را بالا برده، و فروش گسترده سهام هند از سوی سرمایه‌گذاران خارجی تحت فشار قرار گرفته است. تقاضای پرقدرت برای طلا نیز بر این فشار افزوده و دولت را واداشته است اوایل امسال عوارض واردات طلا و نقره را افزایش دهد. چند صندوق سرمایه‌گذاری نیز در ماه ژوئن سقفی برای سرمایه‌گذاری‌های بزرگ در ETFهای طلا تعیین کردند؛ هم‌زمان با تلاش مقام‌ها برای مهار واردات. به نظر می‌رسد این اقدام پیشگیرانه است، نه واکنشی به افزایش فعلی واردات. واردات طلا در سپتامبر از ۲٫۳ میلیارد دلار در اوت به ۱٫۸ میلیارد دلار کاهش یافت. یک معامله‌گر شمش طلا در یک بانک خصوصی به رویترز گفت واردات در ماه‌های اخیر به کسری تجاری نیفزوده است و توقف خرید عمده را اقدامی احتیاطی برای جلوگیری از جهش واردات در اکتبر توصیف کرد. برای بازار طلا، این محدودیت‌ها یکی از منابع تقاضای تازه را از میان می‌برد؛ آن هم در شرایطی که افزایش انتظارها برای بالا رفتن دوباره نرخ بهره آمریکا از پیش بر قیمت‌ها فشار وارد کرده است. سرمایه‌گذاران خرد همچنان می‌توانند طلای فیزیکی بخرند، بنابراین تقاضای جشن‌ها از بین نمی‌رود. اما محدود شدن خریدهای بزرگ ETF، یکی از مسیرهایی را تنگ‌تر می‌کند که در فصل‌های گذشته به افزایش تقاضا کمک کرده است. اکنون باید دید آیا صندوق‌های سرمایه‌گذاری دیگری نیز از این تصمیم پیروی می‌کنند، توقف خریدها چه مدت ادامه می‌یابد و آیا آمار واردات اکتبر نشان می‌دهد تقاضای فصلی به‌جای ETFها به سمت طلای فیزیکی رفته است. ✔️ بیشتر بخوانید: طلا در سپتامبر ۸٫۵ درصد افت کرد؛ چرا بانک مرکزی و سرمایه‌گذاران چینی خرید کردند؟

خواندن کامل خبر
اخبار انس طلا کم اثر

بوئینگ در برابر لاکهید مارتین؛ کدام سهام هوافضا در سال ۲۰۲۶ ارزش خرید بیشتری دارد؟

در یک نگاه درآمد بوئینگ در سال ۲۰۲۵ با رشد ۳۴.۵ درصدی به حدود ۸۹.۵ میلیارد دلار رسید. لاکهید مارتین در همین سال نزدیک به ۶.۹ میلیارد دلار جریان نقد آزاد ایجاد کرد. بدهی سنگین و چالش‌های تولید، ریسک سرمایه‌گذاری در بوئینگ را افزایش می‌دهند. ارزش‌گذاری پایین‌تر و سود نقدی منظم، از مهم‌ترین مزیت‌های لاکهید مارتین هستند. دو مسیر متفاوت در صنعت هوافضا بوئینگ و لاکهید مارتین از بازیگران مهم صنعت هوافضا و دفاعی آمریکا هستند، اما مدل کسب‌وکار متفاوتی دارند. بوئینگ علاوه بر فعالیت‌های دفاعی، به بازار هواپیماهای تجاری وابسته است و تلاش می‌کند از مشکلات تولید و زنجیره تأمین عبور کند. در مقابل، لاکهید مارتین تمرکز بیشتری بر جنگنده‌ها، سامانه‌های موشکی و تجهیزات دفاعی پیشرفته دارد. این تفاوت، مقایسه سهام این دو شرکت را به انتخابی میان ظرفیت احیای یک کسب‌وکار پرچالش و ثبات نسبی یک پیمانکار دفاعی تبدیل می‌کند. بوئینگ؛ رشد درآمد در سایه بدهی درآمد بوئینگ در سال مالی ۲۰۲۵ به حدود ۸۹.۵ میلیارد دلار رسید؛ رشدی معادل ۳۴.۵ درصد نسبت به سال قبل. شرکت همچنین از زیان خالص حدود ۱۱.۸ میلیارد دلاری در سال ۲۰۲۴ به سود خالص تقریبی ۲.۲ میلیارد دلاری بازگشت. افزایش تحویل هواپیماها یکی از عوامل اصلی این بهبود بود. با این حال، تصویر مالی شرکت همچنان پرریسک است. نسبت بدهی به حقوق صاحبان سهام حدود ۱۰ برابر گزارش شده و جریان نقد آزاد آن نزدیک به منفی ۱.۹ میلیارد دلار بوده است. تأخیر در برنامه‌های تولید و دریافت مجوز هواپیماهای جدید، زیان قراردادهای دفاعی با قیمت ثابت و ادغام شرکت اسپیریت ایرواسیستمز نیز می‌توانند روند احیا را دشوار کنند. در مقابل، افزایش سفارش‌های ثبت‌شده و جایگاه بوئینگ در بازار جهانی هواپیماهای تجاری، ظرفیت رشد بلندمدت آن را حفظ کرده است. با این حال، رشد درآمد به‌تنهایی تضمین‌کننده بهبود پایدار سودآوری و جریان نقد نیست. لاکهید مارتین؛ جریان نقد قوی‌تر درآمد لاکهید مارتین در سال ۲۰۲۵ حدود ۷۵.۱ میلیارد دلار بود که از رشد سالانه ۵.۷ درصدی حکایت دارد. سود خالص شرکت نیز نزدیک به ۵ میلیارد دلار گزارش شد. مهم‌تر از همه، جریان نقد آزاد حدود ۶.۹ میلیارد دلاری و نسبت بدهی به حقوق صاحبان سهام نزدیک به ۳.۲ برابر، تصویری باثبات‌تر از وضعیت مالی این شرکت ارائه می‌کنند. برنامه جنگنده اف‌ـ۳۵ یکی از پایه‌های اصلی درآمد لاکهید مارتین است و حدود ۲۷ درصد از فروش شرکت را تشکیل می‌دهد. برنامه خرید این جنگنده‌ها در دهه‌های آینده می‌تواند تقاضای بلندمدت ایجاد کند؛ هرچند وابستگی به این برنامه، شرکت را در برابر کاهش بودجه دفاعی یا مشکلات فنی آسیب‌پذیر می‌کند. دولت آمریکا نیز حدود ۷۲ درصد از فروش سال ۲۰۲۵ این شرکت را به خود اختصاص داده است. “ «نکته کلیدی در این مقایسه، تفاوت میان رشد درآمد و خلق ارزش اقتصادی است. جهش فروش بوئینگ زمانی برای سهام‌داران اهمیت پایدار پیدا می‌کند که به سودآوری تکرارپذیر و جریان نقد مثبت تبدیل شود؛ در غیر این صورت، رشد درآمد ممکن است صرف جبران هزینه‌ها و فشار بدهی شود. لاکهید مارتین در مقابل، با تولید نقدینگی قوی‌تر و ارزش‌گذاری پایین‌تر، حاشیه اطمینان بیشتری ارائه می‌دهد؛ اما وابستگی به قراردادهای دولتی و برنامه اف‌ـ۳۵ را نباید نادیده گرفت. بنابراین، معیار حرفه‌ای تصمیم‌گیری صرفاً انتخاب شرکت بزرگ‌تر یا سریع‌الرشدتر نیست، بلکه سنجش کیفیت سود، توان تأمین مالی و قیمتی است که سرمایه‌گذار برای جریان نقد آینده می‌پردازد.» بابک شیری مقایسه ارزش‌گذاری سهام شاخص بوئینگ (BA) لاکهید مارتین (LMT) قیمت سهام ۱۸۶٫۴۹ دلار ۵۰۴٫۰۲ دلار تغییر روزانه قیمت ۱٫۵۹٪- (۳٫۰۱- دلار) ۱٫۵۴٪- (۷٫۸۶- دلار) ارزش بازار ۱۴۷ میلیارد دلار ۱۱۶ میلیارد دلار محدوده قیمت در ۵۲ هفته ۱۷۶٫۷۷ تا ۲۵۴٫۳۵ دلار ۴۳۷٫۲۵ تا ۶۹۲ دلار حاشیه سود ناخالص ۴٫۷۱٪ ۱۲٫۶۶٪ نسبت قیمت به سود (P/E) ۸۴٫۹۳ ۱۸٫۵۸ سود هر سهم در ۱۲ ماه گذشته (EPS TTM) ۲٫۲۰ دلار ۲۷٫۱۳ دلار سود نقدی سالانه و بازده اعلام نشده ۱۳٫۸۰ دلار (۲٫۷۴٪) نسبت قیمت به سود آینده (Forward P/E) ۵۲٫۲ برابر ۱۶٫۹ برابر نسبت قیمت به فروش (P/S) ۱٫۶ برابر ۱٫۵ برابر منبع: داده‌های ارائه‌شده از بازار سهام بر اساس برآوردهای تحلیلگران نقل‌شده در مقاله، درآمد بوئینگ در سال ۲۰۲۶ ممکن است به ۹۷.۷ میلیارد دلار برسد، اما سود خالص آن حدود ۸۵ میلیون دلار پیش‌بینی شده است. در مقابل، انتظار می‌رود درآمد لاکهید مارتین به حدود ۸۱ میلیارد دلار و سود خالص آن به بیش از ۷ میلیارد دلار افزایش یابد. این ارقام پیش‌بینی هستند، نه نتایج قطعی. جمع‌بندی بوئینگ از ظرفیت احیای تولید، افزایش تحویل هواپیماها و رشد سفارش‌ها برخوردار است، اما بدهی سنگین و ضعف جریان نقد همچنان موانع مهمی محسوب می‌شوند. لاکهید مارتین با جریان نقد قوی‌تر، سود نقدی و نسبت قیمت به سود پیش‌بینی‌شده پایین‌تر، از نظر مالی موقعیت باثبات‌تری دارد. بر مبنای ارقام مقاله، کفه ارزش‌گذاری به سود لاکهید مارتین سنگینی می‌کند؛ هرچند عملکرد آینده هر دو شرکت به شرایط عملیاتی و بودجه‌های دفاعی وابسته خواهد بود. در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

بوئینگ با قرارداد ۲۰ میلیارد دلاری جنگنده‌های نسل ششم را در اختیار گرفت

شرکت بوئینگ در فاصله کوتاهی دومین قرارداد بزرگ توسعه جنگنده‌های نسل ششم آمریکا را نیز به دست آورد؛ اتفاقی که جایگاه این شرکت را در صنعت دفاعی آمریکا به شکل قابل توجهی تغییر می‌دهد. بوئینگ پیش‌تر در سال ۲۰۲۵ قرارداد توسعه جنگنده F-47 نیروی هوایی آمریکا را دریافت کرده بود و اکنون قرارداد F/A-XX نیروی دریایی را نیز به دست آورده است. در یک نگاه بوئینگ قرارداد F/A-XX نیروی دریایی آمریکا را با ارزش مرحله توسعه حدود ۲۰ میلیارد دلار به دست آورد.   این شرکت پیش‌تر نیز قرارداد توسعه جنگنده F-47 نیروی هوایی آمریکا را دریافت کرده بود.   بوئینگ اکنون تنها تأمین‌کننده جنگنده‌های نسل ششم آمریکا برای نیروی هوایی و نیروی دریایی است.   ارزش بلندمدت این دو برنامه می‌تواند با ورود به مرحله تولید به ده‌ها میلیارد دلار برسد و سودآوری بخش دفاعی بوئینگ را تقویت کند. ارزش مرحله توسعه هر یک از این دو برنامه حدود ۲۰ میلیارد دلار اعلام شده است و در صورت ورود کامل جنگنده‌ها به مرحله تولید، ارزش اقتصادی این قراردادها می‌تواند به ده‌ها میلیارد دلار دیگر افزایش پیدا کند. در نتیجه، بوئینگ اکنون عملاً تنها تولیدکننده جنگنده‌های نسل ششم برای هر دو شاخه اصلی نیروهای هوایی و دریایی آمریکا خواهد بود. دومین پیروزی بزرگ بوئینگ بوئینگ در سال‌های گذشته در بازار جنگنده‌ها با شکست‌های متعددی مواجه شده بود و در رقابت‌هایی از برزیل تا کره جنوبی و حتی آمریکا، قراردادهای مهمی را از دست داده بود. اما شرایط در میانه دهه ۲۰۲۰ تغییر کرده و بخش دفاعی، فضایی و امنیتی این شرکت بار دیگر در حال تبدیل شدن به یکی از نقاط قوت آن است. در مارس ۲۰۲۵، نیروی هوایی آمریکا بوئینگ را برای توسعه جنگنده نسل ششم خود انتخاب کرد. این جنگنده که اکنون F-47 نام دارد، قرار است بخشی از نسل آینده توان هوایی آمریکا باشد. مرحله توسعه این برنامه می‌تواند بین ۲۰ تا ۵۰ میلیارد دلار برای بوئینگ درآمد ایجاد کند و تولید انبوه جنگنده‌ها نیز فرصت مالی بسیار بزرگ‌تری در اختیار شرکت قرار خواهد داد اما قرارداد دوم اهمیت استراتژیک بیشتری دارد. F/A-XX؛ جنگنده نسل آینده نیروی دریایی برنامه F/A-XX برای جایگزینی جنگنده‌های F/A-18 سوپر هورنت نیروی دریایی آمریکا طراحی شده است. بوئینگ هفته گذشته به‌عنوان برنده این قرارداد معرفی شد و ارزش مرحله توسعه آن حدود ۲۰ میلیارد دلار اعلام شده است. این قرارداد شامل ساخت چندین فروند آزمایشی برای آزمایش‌های زمینی، ارزیابی صلاحیت پروازی، یکپارچه‌سازی سامانه‌ها و آزمایش تسلیحات خواهد بود. هدف، ساخت جنگنده‌ای پنهان‌کارتر، دوربردتر و پیشرفته‌تر از F/A-18 است که بتواند در کنار نسل جدید پهپادهای رزمی فعالیت کند. این جنگنده همچنین باید توانایی همکاری و کنترل هواگردهای رزمی بدون سرنشین را داشته باشد؛ قابلیتی که نشان می‌دهد جنگ هوایی آینده تنها بر عملکرد یک جنگنده متکی نخواهد بود، بلکه به شبکه‌ای از جنگنده‌ها و سامانه‌های بدون سرنشین وابسته خواهد شد. گفته می‌شود F/A-XX همچنین از یک سامانه بومی جنگ الکترونیک برخوردار خواهد بود و در نهایت علاوه بر F/A-18، جایگزین هواپیماهای جنگ الکترونیک EA-18G گرولر نیز خواهد شد. “ «از منظر سرمایه‌گذاری، اهمیت این خبر صرفاً در رقم ۲۰ میلیارد دلاری قرارداد F/A-XX خلاصه نمی‌شود؛ ارزش واقعی این پیروزی در ایجاد یک جایگاه انحصاری در معماری جنگ هوایی نسل آینده آمریکا است. بوئینگ در حالی این موقعیت را به دست آورده که بخش دفاعی شرکت پس از سال‌ها فشار عملیاتی دوباره به سودآوری بازگشته و اکنون قراردادهای نسل ششم می‌توانند یک پشتوانه بلندمدت برای جریان سفارش آن ایجاد کنند. با این حال، نباید این تحول را به معنای حذف ریسک‌های بوئینگ دانست؛ پیچیدگی فنی، هزینه‌های توسعه، احتمال تأخیر و سابقه مشکلات اجرایی شرکت همچنان عواملی تعیین‌کننده هستند. بنابراین، اگر بوئینگ بتواند این برتری قراردادی را با انضباط هزینه، اجرای به‌موقع برنامه‌ها و تبدیل قراردادهای توسعه به تولید پایدار همراه کند، F-47 و F/A-XX می‌توانند نه‌فقط دو قرارداد بزرگ، بلکه نقطه آغاز بازتعریف جایگاه بوئینگ در صنعت دفاعی آمریکا باشند.» بابک شیری پایان سلطه لاکهید مارتین؟ اهمیت قراردادهای جدید زمانی بیشتر مشخص می‌شود که آن را با نسل پنجم جنگنده‌های آمریکایی مقایسه کنیم. لاکهید مارتین با برنده شدن قراردادهای F-22 و F-35 به بازیگر اصلی تولید جنگنده‌های نسل پنجم تبدیل شد. اکنون به نظر می‌رسد بوئینگ در نسل ششم جایگاهی مشابه به دست آورده است. البته این سلطه مطلق نیست. نورثروپ گرومن قرارداد ساخت بمب‌افکن پنهان‌کار نسل ششم B-21 را در اختیار دارد، اما در بخش جنگنده‌های نسل ششم، بوئینگ اکنون رقیب مستقیمی برای قراردادهای اصلی نیروی هوایی و دریایی ندارد. آمریکا نیز انتظار دارد در طول زمان بیش از ۳۷۰ فروند جنگنده نسل ششم برای نیروی هوایی و دریایی خریداری کند. همین مقیاس می‌تواند بازار بلندمدت بسیار بزرگی برای بوئینگ ایجاد کند. قراردادهای جدید چه معنایی برای سهام بوئینگ دارند؟ این قراردادها تنها یک پیروزی فناورانه برای بوئینگ نیستند؛ بلکه می‌توانند ساختار درآمدی بخش دفاعی شرکت را برای سال‌های طولانی تغییر دهند. بخش دفاع، فضا و امنیت بوئینگ پس از چهار سال زیان‌دهی متوالی، بار دیگر به سودآوری بازگشته است. قراردادهای F-47 و F/A-XX می‌توانند با ایجاد جریان سفارش بلندمدت، ثبات بیشتری برای این بخش ایجاد کنند. از سوی دیگر، بازگشت سودآوری پایدار در کل شرکت نیز یکی از انتظارات مهم بازار است و تحلیلگران وال‌استریت پیش‌بینی کرده‌اند که سال ۲۰۲۷ می‌تواند نقطه آغاز دوره‌ای پایدارتر برای سودآوری بوئینگ باشد. در چنین شرایطی، قراردادهای نسل ششم می‌توانند یکی از مهم‌ترین پشتوانه‌های بلندمدت بخش دفاعی شرکت باشند. جمع‌بندی بوئینگ با به دست آوردن هم‌زمان قراردادهای F-47 و F/A-XX موقعیت کم‌سابقه‌ای در صنعت دفاعی آمریکا به دست آورده است. ارزش مرحله توسعه این دو برنامه در مجموع حدود ۴۰ میلیارد دلار است و ورود آنها به مرحله تولید می‌تواند فرصت درآمدی بسیار بزرگ‌تری ایجاد کند. این اتفاق همچنین توازن قدرت میان پیمانکاران بزرگ دفاعی آمریکا را تغییر داده است. لاکهید مارتین در نسل پنجم جایگاه غالب داشت، اما اکنون بوئینگ در بخش جنگنده‌های نسل ششم موقعیتی بسیار قدرتمند پیدا کرده است. برای سرمایه‌گذاران، اهمیت اصلی این قراردادها در افق زمانی آنهاست؛ زیرا برنامه‌های نظامی نسل جدید معمولاً پروژه‌هایی کوتاه‌مدت نیستند و می‌توانند برای چندین دهه سفارش، درآمد و فرصت خدمات پس از تولید ایجاد کنند. در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

بنگلادش ۱۱ هواپیمای دیگر از بوئینگ خرید؛ تلاش داکا برای محافظت از صادرات پوشاک در برابر تعرفه‌های آمریکا

بنگلادش با سفارش ۱۱ فروند هواپیمای جدید بوئینگ، شامل ۵ فروند 787-10 دریم‌لاینر و ۶ فروند 737-8، برنامه خرید ناوگان شرکت هواپیمایی دولتی بیمان را به ۲۵ هواپیما افزایش داد. این اقدام در حالی انجام می‌شود که داکا به دنبال تقویت روابط تجاری با آمریکا و کاهش خطر اعمال تعرفه بر صادرات این کشور است. این قرارداد پس از توافق ماه آوریل برای خرید ۱۴ هواپیمای بوئینگ به ارزش حدود ۳.۷ میلیارد دلار منعقد می‌شود. طبق برنامه فعلی، تحویل این هواپیماها بین سال‌های ۲۰۳۱ تا ۲۰۳۵ انجام خواهد شد. مقامات بنگلادشی امیدوارند افزایش واردات از آمریکا به کاهش مازاد تجاری حدود ۶ میلیارد دلاری به نفع بنگلادش کمک کرده و فشارهای تجاری احتمالی واشنگتن را کاهش دهد. این موضوع به‌ویژه برای صنعت پوشاک بنگلادش اهمیت دارد؛ بخشی که ستون اصلی درآمدهای صادراتی کشور محسوب می‌شود و در برابر هرگونه افزایش تعرفه‌های آمریکا آسیب‌پذیر است. سفیر آمریکا در بنگلادش نیز این خرید را تأیید کرده و آن را گامی مثبت در روابط دوجانبه توصیف کرده است. با این حال، رقابت همچنان ادامه دارد و ایرباس نیز برای فروش ۱۰ فروند هواپیما به بنگلادش در حال بررسی توسط یک کمیته فنی دولتی است. برای بوئینگ، این سفارش افزایشی محدود اما مثبت در دفتر سفارشات محسوب می‌شود؛ اما اهمیت اصلی آن در بعد دیپلماتیک نهفته است، جایی که خرید هواپیماهای آمریکایی به ابزاری برای کاهش فشارهای تجاری واشنگتن تبدیل شده است.

خواندن کامل خبر
اخبار سهام و اخبار شاخص‌ها کم اثر

پیش‌بینی تازه از اقتصاد آسیا؛ رشد هند افزایش یافت، تورم چین کاهش پیدا کرد

در یک نگاه بانک توسعه آسیا پیش‌بینی رشد اقتصادی چین را برای سال‌های ۲۰۲۶ و ۲۰۲۷ به‌ترتیب ۴.۶ و ۴.۵ درصد حفظ کرد. برآورد تورم چین در سال ۲۰۲۶ از ۱.۲ درصد به ۰.۹ درصد کاهش یافت؛ نشانه‌ای از تداوم ضعف تقاضا و افزایش نگرانی‌ها درباره کاهش قیمت‌ها. پیش‌بینی رشد اقتصادهای درحال‌توسعه آسیا و اقیانوس آرام در سال ۲۰۲۶ از ۴.۹ درصد به ۵ درصد افزایش پیدا کرد. رشد اقتصادی هند برای سال ۲۰۲۶ به ۷ درصد رسید، اما قیمت بالای انرژی، تنش‌های ژئوپلیتیکی و پدیده ال‌نینو همچنان ریسک‌های اصلی اقتصاد منطقه هستند. بانک توسعه آسیا پیش‌بینی خود از رشد اقتصادی چین را برای سال‌های ۲۰۲۶ و ۲۰۲۷ بدون تغییر، به‌ترتیب ۴.۶ و ۴.۵ درصد، حفظ کرد؛ اما برآورد تورم این کشور در سال ۲۰۲۶ را به‌دلیل تضعیف تقاضای داخلی از ۱.۲ درصد به ۰.۹ درصد کاهش داد. این نهاد در جدیدترین گزارش «چشم‌انداز توسعه آسیا» اعلام کرد اقتصاد چین در سال ۲۰۲۵ با رشد ۵ درصدی، همچنان مسیر رشد باثباتی را دنبال می‌کند؛ با این حال، کاهش فشارهای قیمتی نشان می‌دهد تقاضا در دومین اقتصاد بزرگ جهان همچنان ضعیف است. بانک توسعه آسیا پیش‌بینی تورم چین در سال ۲۰۲۷ را نیز ۰.۹ درصد نگه داشت. این در حالی است که قیمت‌های مصرف‌کننده در چین طی سال ۲۰۲۵ بدون تغییر باقی مانده بود. تورم کمتر از یک درصد در دو سال آینده، خطر تداوم کاهش قیمت‌ها یا همان فشارهای تورم منفی را برجسته می‌کند و می‌تواند فضای بیشتری برای اجرای سیاست‌های حمایتی از سوی پکن فراهم سازد. افزایش پیش‌بینی رشد اقتصادهای درحال‌توسعه آسیا بانک توسعه آسیا پیش‌بینی رشد اقتصادی کشورهای درحال‌توسعه آسیا و اقیانوس آرام در سال ۲۰۲۶ را از ۴.۹ درصد به ۵ درصد افزایش داد. پیش‌بینی رشد این منطقه در سال ۲۰۲۷ نیز بدون تغییر، ۵.۱ درصد باقی ماند. به گفته این بانک، سرمایه‌گذاری مقاوم، سیاست‌های محرک دولتی و رشد صادرات مرتبط با فناوری‌های هوش مصنوعی توانسته است بخشی از فشار ناشی از قیمت بالای انرژی و تنش‌های ژئوپلیتیکی را جبران کند. چشم‌انداز اقتصادی جنوب و جنوب‌شرق آسیا بهبود یافت. پیش‌بینی رشد اقتصادی هند در سال ۲۰۲۶ از ۶.۶ درصد به ۷ درصد افزایش پیدا کرد و برآورد رشد جنوب‌شرق آسیا نیز از ۴.۶ درصد به ۴.۷ درصد رسید. این ارتقا عمدتاً تحت تأثیر بهبود چشم‌انداز اقتصادی ویتنام و مالزی انجام شد، هرچند پیش‌بینی رشد فیلیپین کاهش یافت. در مقابل، بانک توسعه آسیا پیش‌بینی رشد اقتصادی منطقه قفقاز، آسیای مرکزی و غربی و همچنین کشورهای اقیانوس آرام را کاهش داد. تورم منطقه‌ای؛ کاهش در سال ۲۰۲۶ و افزایش در سال ۲۰۲۷ بانک توسعه آسیا برآورد تورم کشورهای درحال‌توسعه آسیا و اقیانوس آرام در سال ۲۰۲۶ را از ۴.۳ درصد به ۴.۲ درصد کاهش داد. با این حال، پیش‌بینی تورم سال ۲۰۲۷ از ۳.۴ درصد به ۳.۵ درصد افزایش یافت. این بانک اعلام کرد ضعف تقاضا در چین و اقدامات دولت‌های جنوب آسیا برای محافظت از مصرف‌کنندگان در برابر افزایش قیمت سوخت، به مهار تورم منطقه‌ای در سال جاری کمک خواهد کرد. در مقابل، انتظار می‌رود پدیده ال‌نینو در سال ۲۰۲۷ تأثیر شدیدتری بر قیمت‌ها بگذارد. افزایش ریسک‌های نزولی برای اقتصاد آسیا بانک توسعه آسیا هشدار داد ریسک‌های اقتصادی همچنان عمدتاً در جهت نزولی قرار دارند. قیمت‌های بالای انرژی و نوسان آن، که از تداوم درگیری‌های خاورمیانه و تشدید دوباره جنگ روسیه و اوکراین ناشی می‌شود، همچنان بر چشم‌انداز رشد اقتصادی فشار وارد می‌کند. این نهاد همچنین تقویت پدیده ال‌نینو را یکی دیگر از عوامل خطر دانست؛ عاملی که می‌تواند هم به رشد اقتصادی آسیب بزند و هم فشارهای تورمی را افزایش دهد. بانک توسعه آسیا اعلام کرد بانک‌های مرکزی منطقه در سال جاری عمدتاً نرخ‌های بهره را ثابت نگه داشته‌اند تا میان کنترل ریسک‌های تورمی و حمایت از رشد اقتصادی تعادل برقرار کنند. با این حال، انتظار می‌رود مسیر سیاست پولی کشورها با توجه به شرایط داخلی هر اقتصاد، بیش از گذشته از یکدیگر فاصله بگیرد. چین میان رشد اقتصادی و خطر کاهش قیمت‌ها چشم‌انداز چین نشان می‌دهد این کشور با وجود رشد اقتصادی نسبتاً باثبات، همچنان با فشار شدید ناشی از ضعف تقاضا و تورم نزدیک به صفر روبه‌رو است. در چنین شرایطی، تمرکز بازارها بر این خواهد بود که آیا دولت چین برای تقویت مصرف داخلی و تحریک تقاضا، حمایت‌های اقتصادی بیشتری ارائه می‌کند یا نه. از سوی دیگر، افزایش هزینه انرژی همچنان برای بسیاری از کشورهای آسیایی تهدیدی تورمی محسوب می‌شود. بنابراین، رشد اقتصادی بدون شتاب چین احتمالاً به‌تنهایی نمی‌تواند محرک قدرتمندی برای افزایش تقاضا در بازار کالاها باشد و قیمت انرژی همچنان بیش از هر چیز تحت تأثیر اختلال‌های عرضه قرار خواهد داشت.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

چرا چین ثروتمند شد اما هند عقب ماند؟ راز دو مسیر متفاوت اقتصادی در آسیا

در یک نگاه چین زودتر دست به کار شد: چین از سال ۱۹۷۸ با تمرکز بر آموزش، توسعه کارخانه‌ها و جذب سرمایه خارجی، تبدیل به قطب تولید جهان شد. هند مسیر متفاوتی پیمود: هند اصلاحات گسترده را از سال ۱۹۹۱ و بیشتر با تمرکز بر بخش خدمات و فناوری اطلاعات آغاز کرد. وضعیت امروز: درآمد سرانه چین همچنان ۵ برابر هند است، اما جمعیت جوان هند می‌تواند در آینده معادله بازارها را تغییر دهد. اگر در سال ۱۹۵۰ به مسیر اقتصادی چین و هند نگاه می‌کردید، پیش‌بینی این‌که چند دهه بعد، یکی از آن‌ها ۵ برابر دیگری ثروتمند شود دشوار بود. هر دو کشور با فقر گسترده، جمعیت زیاد و اقتصاد کشاورزی روبه‌رو بودند. اما مسیرشان به‌تدریج از هم جدا شد؛ تغییراتی که بررسی آن‌ها تصویر روشنی از آینده اقتصاد جهانی ارائه می‌دهد. یوتوتایمز در این گزارش با تکیه بر آمارها و داده‌های معتبر بانک جهانی و صندوق بین‌المللی پول (IMF)، به کالبدشکافی مسیر متفاوت این دو قدرت آسیایی پرداخته است. چرا چین ۱۳ سال زودتر از هند بیدار شد؟ راز جهش چین چه بود؟ همه چیز از یک تصمیم کلیدی در سال ۱۹۷۸ شروع شد. وقتی چین تحت رهبری دنگ شیائوپینگ درهای اقتصاد را به روی تجارت جهانی باز کرد، بسیاری این اقدام را پرریسک می‌دانستند. اما چین یک زیرساخت مهم ایجاد کرده بود: سرمایه‌گذاری بر نیروی انسانی. چین پیش از باز کردن درهای اقتصاد، آموزش ابتدایی و بهداشت روستایی را گسترش داده بود. وقتی شرکت‌های بین‌المللی وارد شدند، با نیروی کاری مواجه شدند که نه‌تنها اقتصادی، بلکه آموزش‌دیده و آماده‌به‌کار بود. این ترکیب به چین اجازه داد شبکه تأمین کالا در جهان را شکل دهد و به مرکز تولید صنعتی تبدیل شود. چرا هند از مسیر توسعه صنعتی عقب ماند؟ هند مسیر متفاوتی را انتخاب کرد. اصلاحات اصلی در هند پس از بحران مالی سال ۱۹۹۱ آغاز شد. این کشور به جای تمرکز بر جذب میلیون‌ها نیروی کار در کارخانه‌ها و تولید صنعتی، بخش عمده انرژی خود را بر توسعه خدمات، نرم‌افزار و فناوری اطلاعات متمرکز کرد. در واقع: چین رشد خود را بر پایه تولید و صادرات کالاهای فیزیکی بنا گذاشت. هند مسیر رشد را در بخش خدمات دیجیتال و برون‌سپاری نرم‌افزاری دنبال کرد. به همین دلیل، چین به مرکز اصلی تولید کالاهای جهان تبدیل شد، اما هند نتوانست به همان سرعت برای بخش عمده نیروی کار کم‌مهارت خود در بخش صنعت شغل ایجاد کند. آیا ساختار سیاسی سرعت رشد چین را چند برابر کرد؟ برخی تحلیل‌گران معتقدند ساختار متمرکز چین باعث شد پروژه‌های زیرساختی و صنعتی سریع‌تر اجرا شوند، در حالی که تصمیم‌گیری در دموکراسی چندلایه هند زمان‌برتر بود. این دیدگاه بخشی از واقعیت را نشان می‌دهد، اما تمام داستان نیست. موفقیت چین تنها حاصل سیاست‌های دولتی نبود؛ بلکه نتیجه سرمایه‌گذاری در زیرساخت‌ها، آموزش عمومی و جذب سرمایه خارجی بود. هند نیز در قالب ساختار دموکراتیک خود توانست در بخش خدمات فناوری و تربیت متخصصان توانمند عملکرد چشمگیری داشته باشد. موقعیت جغرافیایی چقدر به کمک چین آمد؟ چین از یک مزیت جغرافیایی مهم بهره‌مند بود: همسایگی با اقتصادهای صنعتی. قرار گرفتن در کنار ژاپن، کره جنوبی، تایوان و هنگ‌کنگ که قطب‌های سرمایه و صنعت بودند، به چین کمک کرد تا سرمایه و فناوری این کشورها را به‌سرعت جذب کند. هند از چنین همسایگی صنعتی برخوردار نبود و برای جذب سرمایه‌گذاری بین‌المللی مسیر پیچیده‌تری را طی کرد. آیا هند می‌تواند بخشی از این فاصله را جبران کند؟ امروز درآمد سرانه چین حدود ۱۳ هزار دلار و هند حدود ۲.۷ هزار دلار است و شکاف میان دو اقتصاد همچنان قابل‌توجه است. با این حال، رقابت این دو غول آسیایی در سال‌های آینده وارد مرحله تازه‌ای می‌شود. چین با چالش‌هایی مانند پیری جمعیت و کاهش نرخ رشد روبه‌روست، در حالی که هند از جمعیتی جوان و رو به رشد بهره می‌برد. اگر هند بتواند شرایط مناسبی برای اشتغال، آموزش و افزایش بهره‌وری این جمعیت جوان فراهم کند، می‌تواند به یکی از پیشران‌های اصلی رشد اقتصاد جهانی و بازار مصرف در دهه‌های آینده تبدیل شود. ✔️ بیشتر بخوانید: کارخانه‌های چین جلوتر می‌دوند؛ مصرف و سرمایه‌گذاری عقب مانده‌اند

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

آیا ارزش‌گذاری فعلی بوئینگ فرصت تازه‌ای برای سرمایه‌گذاران ساخته است؟

سهام بوئینگ در شرایطی وارد نیمه دوم سال ۲۰۲۶ شده که بازار هنوز بخش قابل‌توجهی از مشکلات چند سال اخیر این شرکت را در ارزش‌گذاری آن لحاظ می‌کند. با این حال، نشانه‌هایی از بهبود در تولید هواپیماهای ۷۳۷ مکس، زنجیره تأمین و فعالیت‌های دفاعی شرکت دیده می‌شود؛ عواملی که در صورت تداوم می‌توانند فاصله میان ارزش فعلی بوئینگ و ظرفیت واقعی درآمدزایی آن را کاهش دهند. در این گزارش، وضعیت مالی و عملیاتی بوئینگ، ارزش سفارش‌های موجود، روند افزایش تولید و اقداماتی که مدیریت جدید برای بازگرداندن شرکت به مسیر رشد انجام داده است بررسی می‌شود. در یک نگاه بوئینگ بیش از ۶۲۰۰ فروند هواپیما به ارزش حدود ۵۹۷ میلیارد دلار در دفتر سفارش‌های خود دارد، اما مشکلات تولید و زنجیره تأمین همچنان مانع اصلی تبدیل این سفارش‌ها به جریان نقدی است.  تولید ۷۳۷ مکس از کمی بیش از ۳۰ فروند در ماه در ابتدای ۲۰۲۵ به سمت ۴۷ فروند افزایش یافته و خط تولید جدید اورت برای رسیدن به ۵۲ فروند در ماه راه‌اندازی شده است.  نسبت قیمت به جریان نقد آزاد بوئینگ از ۶۶.۶ برابر در ۲۰۲۶ به ۱۷.۱ برابر در ۲۰۲۸ و ۱۱.۶ برابر در ۲۰۳۰ می‌رسد؛ سطحی که در صورت تحقق پیش‌بینی‌های مالی، فاصله قابل‌توجهی با رقبا ایجاد می‌کند. آزمون اصلی بوئینگ دیگر جذب سفارش نیست؛ اجرای سفارش‌هاست و بازگشت پایدار تولید، کنترل زنجیره تأمین و سودآوری بخش دفاعی تعیین می‌کند این تخفیف ارزش‌گذاری واقعاً به فرصت تبدیل شود یا خیر. ارزش‌گذاری پایین‌تر از رقبای صنعت یکی از مهم‌ترین نکات درباره بوئینگ، فاصله ارزش‌گذاری این شرکت با رقبای اصلی صنعت هوافضا است. بر اساس برآوردهای اجماع بازار و داده‌های شرکت «ویژبل آلفا»، نسبت قیمت به جریان نقد آزاد بوئینگ برای سال ۲۰۲۶ حدود ۶۶.۶ برابر است؛ رقمی که در نگاه نخست بالا به نظر می‌رسد، اما از سال ۲۰۲۷ به بعد با سرعت زیادی کاهش پیدا می‌کند. این نسبت برای بوئینگ در سال‌های ۲۰۲۷، ۲۰۲۸، ۲۰۲۹ و ۲۰۳۰ به ترتیب ۲۷.۳، ۱۷.۱، ۱۳.۸ و ۱۱.۶ برابر برآورد شده است. در مقابل، نسبت مشابه برای شرکت جنرال الکتریک هوافضا در سال ۲۰۲۶ حدود ۳۵.۳ برابر و در سال ۲۰۳۰ حدود ۲۳.۱ برابر است. این نسبت برای هَوْمِت هوافضا در سال ۲۰۲۶ ۴۶.۶ برابر و در سال ۲۰۳۰ ۲۶.۵ برابر، برای هگزل در سال ۲۰۲۶ ۳۳.۴ برابر و در سال ۲۰۳۰ ۱۶.۸ برابر و برای آر‌تی‌ایکس نیز به ترتیب ۳۰.۶ و ۱۸.۷ برابر پیش‌بینی شده است. بنابراین، اگر بوئینگ بتواند از سال ۲۰۲۸ به بعد به جریان نقد آزاد مورد انتظار دست پیدا کند، فاصله ارزش‌گذاری آن با بسیاری از رقبای صنعت می‌تواند قابل‌توجه باشد. پشتوانه‌ای به ارزش ۵۹۷ میلیارد دلار مهم‌ترین دارایی بوئینگ در این مسیر، سفارش‌های انباشته شرکت است. بوئینگ در حال حاضر بیش از ۶۲۰۰ فروند هواپیما در سفارش‌های خود دارد که ارزش آن حدود ۵۹۷ میلیارد دلار برآورد می‌شود. این حجم از سفارش، بخش مهمی از جذابیت صنعت هواپیماسازی تجاری را توضیح می‌دهد. شرکت‌های فعال در این حوزه علاوه بر فروش هواپیما، از خدمات پس از فروش و نگهداری نیز درآمدهای بلندمدت ایجاد می‌کنند. با وجود چنین سفارشی، مسئله اصلی بوئینگ دیگر کمبود تقاضا نیست؛ بلکه توانایی شرکت در تحویل به‌موقع هواپیماها، کنترل هزینه‌ها و تبدیل این سفارش‌ها به جریان نقدی واقعی است. همین مسئله باعث شده بازار همچنان با احتیاط به سهام بوئینگ نگاه کند. ۷۳۷ مکس؛ مهم‌ترین آزمون مدیریت جدید بخش مهمی از مشکلات بوئینگ در سال‌های گذشته به هواپیمای ۷۳۷ مکس و مسائل مربوط به کیفیت، زمین‌گیر شدن هواپیماها و تأخیر در دریافت مجوزهای پروازی مربوط بوده است. کلی اورتبرگ، مدیرعامل بوئینگ، در ماه ژوئیه اعلام کرد تولید ۷۳۷ مکس که در ابتدای سال ۲۰۲۵ در محدوده کمی بیش از ۳۰ فروند در ماه قرار داشت، اکنون در مسیر رسیدن به ۴۷ فروند در ماه قرار گرفته است. شرکت همچنین خط تولید جدیدی در اورت ایالت واشنگتن راه‌اندازی کرده که هدف آن افزایش ظرفیت تولید به ۵۲ فروند در ماه است. با این حال، اورتبرگ در یک نشست مورگان استنلی تأکید کرد که بوئینگ هنوز در سطح ۴۷ فروند در ماه به ثبات کامل نرسیده است. این نکته نشان می‌دهد افزایش ظرفیت اسمی تولید الزاماً به معنای حل کامل مشکلات عملیاتی نیست. در عین حال، افتتاح خط تولید جدید و نزدیک شدن مجوز هواپیمای ۷۳۷ مکس ۱۰ می‌تواند گام مهمی برای شرکت باشد. این مدل قرار است با هواپیمای موفق ایرباس A321 رقابت کند و ورود آن به بازار می‌تواند جایگاه بوئینگ در بخش مهمی از بازار هواپیماهای تک‌راهرو را تقویت کند. خرید اسپیریت؛ تلاش برای کنترل زنجیره تأمین یکی دیگر از اقدامات مهم مدیریت جدید، خرید شرکت اسپیریت ایروسیستمز در دسامبر ۲۰۲۵ بود. این معامله از آن جهت اهمیت دارد که بخشی از مشکلات تولید بوئینگ به اختلال در زنجیره تأمین و تأمین بدنه و قطعات اصلی هواپیماها مربوط می‌شد. با در اختیار گرفتن اسپیریت، بوئینگ کنترل بیشتری بر تأمین قطعات هواپیماهای ۷۳۷ مکس، ۷۷۷ و ۷۸۷ دریم‌لاینر پیدا کرده است. در صنعتی که کوچک‌ترین اختلال در تأمین قطعات می‌تواند برنامه تحویل هواپیما را عقب بیندازد، کنترل بیشتر زنجیره تأمین می‌تواند نقش مهمی در افزایش تولید و کاهش ریسک‌های عملیاتی داشته باشد. البته نتیجه این اقدام نیز به نحوه مدیریت یکپارچه‌سازی شرکت و توانایی بوئینگ در افزایش بهره‌وری بستگی دارد. بخش دفاعی هنوز یک نقطه ضعف است تمام مشکلات بوئینگ به بخش هواپیماهای تجاری محدود نمی‌شود. بخش دفاع، فضا و امنیت این شرکت نیز طی سال‌های اخیر با زیان‌های سنگین در برخی قراردادهای توسعه‌ای با قیمت ثابت مواجه بوده است. برنامه‌هایی مانند هواپیمای سوخت‌رسان KC-46 و پروژه هواپیمای ریاست‌جمهوری آمریکا از جمله طرح‌هایی هستند که هزینه‌های آنها فشار زیادی بر عملکرد مالی این بخش وارد کرده‌اند. با این حال، مشکل اصلی محدود به چند پروژه خاص است و سایر فعالیت‌های بخش دفاعی همچنان سودآور هستند. مدیریت بوئینگ انتظار دارد این بخش در سال ۲۰۲۶ بار دیگر به سودآوری بازگردد. این اتفاق در صورت تحقق می‌تواند یکی دیگر از عوامل مهم بهبود جریان نقدی شرکت باشد. “ «به نظر می‌رسد جذابیت بوئینگ بیش از آنکه به عملکرد کوتاه‌مدت سهام وابسته باشد، به شکاف میان ارزش‌گذاری فعلی و توان بالقوه شرکت برای تبدیل سفارش‌های انباشته به جریان نقدی مربوط است. بازار در حال حاضر همچنان برای ریسک‌های عملیاتی و سابقه مشکلات تولید، تخفیف قابل‌توجهی در نظر می‌گیرد؛ اما اگر مدیریت بتواند تولید را در سطوح هدف تثبیت کند و بخش دفاعی را به سودآوری برگرداند، بخشی از این تخفیف می‌تواند در سال‌های آینده کاهش یابد. با این حال، این سناریو به اجرای دقیق وابسته است و صرفاً بزرگ بودن دفتر سفارش‌ها نمی‌تواند جایگزین انضباط عملیاتی شود؛ بنابراین نقطه تعیین‌کننده برای بوئینگ، نه اندازه سفارش‌ها، بلکه توانایی تبدیل آنها به تحویل، درآمد و جریان نقد آزاد پایدار خواهد بود.» بابک شیری تمرکز دوباره بر کسب‌وکار اصلی بوئینگ همچنین تصمیم گرفته از برخی فعالیت‌های جانبی فاصله بگیرد. فروش فعالیت هواپیماهای برقی برخاست و فرود عمودی، موسوم به eVTOL، به شرکت آرچر هوانوردی یکی از همین اقدامات است. این تصمیم به بوئینگ اجازه می‌دهد منابع مدیریتی و سرمایه خود را بیشتر روی سه حوزه اصلی یعنی هواپیماهای تجاری، خدمات مرتبط و بخش دفاعی متمرکز کند. در شرایطی که شرکت هنوز با چالش‌های تولید و زنجیره تأمین مواجه است، تمرکز بیشتر بر فعالیت‌های اصلی می‌تواند به مدیریت هزینه و اجرای بهتر سفارش‌های انباشته کمک کند. آیا بوئینگ می‌تواند ارزش سفارش‌های خود را به سود تبدیل کند؟ مسئله اصلی برای سرمایه‌گذاران در نهایت به یک سؤال ساده بازمی‌گردد: آیا بوئینگ می‌تواند سفارش‌های عظیم خود را به جریان نقدی پایدار تبدیل کند؟ بازار هواپیماهای تجاری از نظر تقاضای بلندمدت همچنان ظرفیت بالایی دارد و سفارش بیش از ۶۲۰۰ فروندی بوئینگ پشتوانه مهمی برای درآمدهای آینده شرکت محسوب می‌شود اما سابقه مشکلات تولید، تأخیرهای گواهی‌نامه‌ای، مشکلات کیفیت و زیان‌های پروژه‌های دفاعی نشان داده است که داشتن سفارش به‌تنهایی کافی نیست. بوئینگ باید تولید ۷۳۷ مکس را در سطوح بالاتر تثبیت کند، تولید هواپیماهای دیگر را بدون ایجاد اختلال در کیفیت افزایش دهد، مشکلات زنجیره تأمین را کنترل کند و بخش دفاعی را دوباره به سودآوری برساند. اگر این اتفاقات هم‌زمان رخ دهد، برآورد جریان نقد آزاد پس از سال ۲۰۲۸ می‌تواند توجیه‌کننده ارزش‌گذاری بسیار پایین‌تر بوئینگ نسبت به برخی رقبا باشد. جمع‌بندی بوئینگ همچنان یکی از پرریسک‌ترین نام‌های بزرگ صنعت هوافضا است، اما همین ریسک بخش مهمی از دلیل ارزش‌گذاری پایین‌تر آن نسبت به شرکت‌هایی مانند جنرال الکتریک هوافضا، هَوْمِت، هگزل و آر‌تی‌ایکس محسوب می‌شود. شرکت اکنون بیش از ۶۲۰۰ هواپیما به ارزش حدود ۵۹۷ میلیارد دلار در سفارش دارد، تولید ۷۳۷ مکس را از سطح کمی بیش از ۳۰ فروند در ماه در ابتدای ۲۰۲۵ به سمت ۴۷ فروند افزایش داده و برای رسیدن به ۵۲ فروند در ماه خط تولید جدیدی در اورت ایجاد کرده است. در کنار آن، خرید اسپیریت، تلاش برای حل زیان‌های پروژه‌های دفاعی و تمرکز دوباره بر فعالیت‌های اصلی، مجموعه‌ای از اقدامات است که می‌تواند مسیر بازگشت بوئینگ را هموار کند. با این حال، هنوز فاصله زیادی میان «نشانه‌های بهبود» و «بازگشت کامل» وجود دارد. بازار در نهایت زمانی به بوئینگ اعتماد بیشتری خواهد کرد که افزایش تولید، کنترل کیفیت و رشد جریان نقد آزاد در صورت‌های مالی شرکت تثبیت شود. در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.

خواندن کامل خبر
تحلیل سهام و تحلیل شاخص‌ها کم اثر

طلای هند: خرید محتاطانه در جشن‌ها، رشد قوی صندوق‌ها

در یک نگاه قیمت داخلی طلا در هند طی ماه اوت ۱۲ درصد رشد کرد و به ۱۵۸٬۸۵۴ روپیه برای هر ۱۰ گرم رسید، اما در سپتامبر ۴٫۶ درصد افت کرد. ورود پول به صندوق‌های طلای هند در ماه اوت ۶۷ درصد نسبت به ماه قبل بالا رفت و به ۲۷۲ میلیون دلار رسید. ارزش معاملات آتی طلا در بورس MCX با رشد ۳۸ درصدی به بالاترین رقم پنج ماه اخیر رسید. واردات طلا به هند در ماه اوت ۴۵ درصد افت کرد و به ۲٫۳ میلیارد دلار رسید. هند دومین بازار بزرگ طلا در جهان است و رفتار خریداران آن بر روند جهانی اثر می‌گذارد. در ماه اوت قیمت طلا نوسان زیادی داشت و فصل جشن‌های سنتی هند نیز به‌تازگی آغاز شده بود. با این حال، تقاضای خرید طلاجات و سرمایه‌گذاری فیزیکی پایدار ماند. این موضوع برای مخاطبی که روند بازار جهانی طلا را دنبال می‌کند اهمیت دارد، چون قدرت یا ضعف تقاضای هند یکی از نشانه‌های مهم سلامت این بازار است. قیمت داخلی طلا در هند طی ماه اوت ۱۲ درصد رشد کرد و به ۱۵۸٬۸۵۴ روپیه برای هر ۱۰ گرم رسید. عامل اصلی این رشد، ورود قوی پول سرمایه‌گذاری و ضعیف‌تر شدن دلار آمریکا بود. اما این روند در سپتامبر برگشت؛ قیمت‌های جهانی ۳٫۹ درصد و قیمت‌های داخلی ۴٫۶ درصد پایین آمدند. این افت با تغییر انتظارات دربارهٔ سیاست فدرال‌رزرو همراه شد. نکتهٔ مهم دیگر، فاصلهٔ قیمت داخلی با «قیمت تمام‌شدهٔ کالای وارداتی» است. این فاصله که به آن تخفیف گفته می‌شود، از میانگین ۳۴ دلار در هر اونس در ژوئیه به ۵۱ دلار در اوت و سپس به ۷۸ دلار تا ۱۱ سپتامبر رسید. به این ترتیب قیمت داخلی حدود ۲ درصد پایین‌تر از قیمت وارداتی معامله شد. تبدیل طلای کهنه به زیورآلات نو، عرضهٔ داخلی را بالا برده و به این تخفیف دامن زده است. فصل جشن‌ها با احتیاط شروع شده است. رشد و سپس افت شدید قیمت، بسیاری از مصرف‌کنندگان را به حالت «صبر و تماشا» برده و خریدهای غیرضروری را به تعویق انداخته است. با این حال، تقاضای مرتبط با مراسم عروسی مقاوم مانده است. شواهد نشان می‌دهد که در قیمت‌های بالا، تمایل به خرید زیورآلات سبک‌تر بیشتر شده است. فروشگاه‌های بزرگ تقاضای قوی‌تری دیده‌اند و کمپین‌های تبلیغاتی خود را گسترش داده‌اند. بازار صندوق‌های طلا نیز قدرت خود را حفظ کرد. ورود پول به این صندوق‌ها در اوت ۶۷ درصد نسبت به ماه قبل رشد کرد و به ۲۷۲ میلیون دلار رسید. مجموع دارایی نگهداری‌شده به ۱۲۱٫۳ تن و ارزش کل دارایی تحت مدیریت به ۱٬۹۱۲ میلیارد روپیه (حدود ۲۰ میلیارد دلار) رسید. اما ورود سرمایه‌گذاران تازه کند شد؛ در اوت حدود ۴٬۰۰۰ حساب جدید باز شد، در حالی که میانگین ماهانه از ژانویه تا ژوئیه ۳۳۰ هزار بود. طلای دیجیتال هم رشد چشمگیری داشت و خرید آن در اوت ۱۱۰ درصد بیشتر از سال قبل بود. فعالیت در بازار قراردادهای آتی طلا (توافق خرید یا فروش در آینده با قیمت مشخص) به‌شدت بالا رفت. ارزش معاملات روزانه در بورس MCX با رشد ۳۸ درصدی به ۲۹۵ میلیارد روپیه (۳٫۱ میلیارد دلار) رسید که بالاترین رقم پنج ماه اخیر بود. با این حال، این رقم هنوز ۴۸ درصد پایین‌تر از اوج ژانویه است. در همین حال، واردات طلا به هند به‌شدت کاهش یافت و به ۲٫۳ میلیارد دلار رسید؛ افتی ۴۵ درصدی نسبت به ماه قبل و ۵۸ درصدی نسبت به سال گذشته. سهم طلا از کل واردات کشور از ۹ درصد سال قبل به ۳ درصد رسید. در مجموع، انتظار می‌رود تقاضا با پیشرفت فصل جشن‌ها و عروسی‌ها بهتر شود. تقاضای پایدار سرمایه‌گذاری و خریدهای مقاوم مرتبط با عروسی پشتوانهٔ این بهبود هستند. با این حال، قیمت‌های بالا و نوسان زیاد ممکن است همچنان جلوی خریدهای غیرضروری را بگیرد. تیم یوتوتایمز این تحلیل را بر اساس گزارش وب‌سایت کیتکو نیوز برای مخاطبان فارسی‌زبان بازنویسی و منتشر کرده است. ✔️ بیشتر بخوانید: شوک جدید به بازار طلا؛ ترامپ و جنگ ایران مسیر طلا را تغییر می‌دهند

خواندن کامل خبر
اخبار انس طلا کم اثر

هند: تأمین انرژی را با تنوع‌بخشی و سازگاری با بازار جهانی ادامه می‌دهیم

وزارت خارجه هند روز پنج‌شنبه اعلام کرد این کشور همچنان بر تأمین پایدار انرژی برای جمعیت خود متعهد است و رویکردش بر پایه تنوع‌بخشی به منابع و انطباق با شرایط متغیر بازار جهانی ادامه خواهد یافت. دهلی‌نو همچنین گفت که تصویب لایحه تحریم روسیه و ایران در کنگره آمریکا را «دریافت» کرده و در حال ارزیابی پیامدهای احتمالی آن بر مسیرهای تأمین انرژی و روابط اقتصادی خود است. هند طی سال‌های اخیر تلاش کرده وابستگی انرژی را میان تولیدکنندگان مختلف توزیع کند و در برابر شوک‌های ژئوپلیتیک انعطاف‌پذیرتر شود؛ رویکردی که با تشدید تحریم‌ها و نوسانات بازار جهانی اهمیت بیشتری یافته است.

خواندن کامل خبر
اخبار کامودیتی کم اثر

پزشکیان به مودی: ایران همچنان به‌دنبال راه‌حل مذاکره‌محور با آمریکا است

به گزارش تسنیم، رئیس‌جمهور مسعود پزشکیان در تازه‌ترین موضع‌گیری خود تأکید کرده است که «جنگ به سود هیچ‌کس نیست» و منطقه باید از مسیر تنش‌آفرینی فاصله بگیرد. او در دیدار با نخست‌وزیر هند نارندرا مودی نیز گفته است که تهران همچنان به‌دنبال یک راه‌حل مذاکره‌محور برای خروج از وضعیت تقابل با ایالات متحده است و مسیر دیپلماسی را «باز و ضروری» می‌داند.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

دیدار مودی و پزشکیان در حاشیه نشست SCO در بیشکک

به گزارش خبرگزاری ANI، نخست‌وزیر هند نارندرا مودی در حاشیه نشست سران سازمان همکاری شانگهای (SCO) در بیشکک با رئیس‌جمهور ایران، مسعود پزشکیان دیدار کرد.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

کرملین: رویکرد رهبری ارمنستان، نگرانی بزرگی برای روسیه ایجاد کرده است

پوتین همچنین با اردوغان، رئیس‌جمهور ترکیه، دیدار خواهد کرد و در این دیدار درباره وضعیت دریای سیاه و اوکراین گفت‌وگو خواهند کرد. پوتین در نشست سران سازمان همکاری شانگهای (SCO) در روزهای ۳۱ اوت تا ۱ سپتامبر شرکت خواهد کرد و با شی جین‌پینگ، رئیس‌جمهور چین، نارندرا مودی، نخست‌وزیر هند، مسعود پزشکیان، رئیس‌جمهور ایران، و دیگر رهبران دیدار خواهد داشت. دستیار کرملین، اوشاکوف، درباره انتظارات اوکراین از مذاکرات: گزارش‌های رسانه‌ها را دیدم، اما نمی‌توانم درباره این موضوع اظهارنظر مشخصی داشته باشم. پوتین و رئیس‌جمهور چین، شی جین‌پینگ، درباره پروژه خط لوله گازی «قدرت سیبری ۲» (Power of Siberia 2) گفت‌وگو خواهند کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ضربه هم‌زمان اوکراین و چین به صادرات نفت روسیه؛ هند به دنبال نفت جایگزین

در یک نگاه واردات نفت روسیه به هند کاهش یافت: واردات نفت خام روسیه در ماه اوت از رکورد ۲.۸ میلیون بشکه در روز در ژوئیه به حدود ۲ میلیون بشکه در روز کاهش خواهد یافت. چرا واردات هند کم شده؟ حملات پهپادی اوکراین به زیرساخت‌های صادراتی و پالایشگاه‌های روسیه، عرضه نفت این کشور را محدود کرده است. رقابت چین با هند: چین خرید نفت ارزان روسیه را افزایش داده و بخشی از محموله‌هایی را که پیش‌تر به هند می‌رسید، جذب کرده است. هند به دنبال منابع جایگزین: پالایشگاه‌های هندی برای جبران کاهش عرضه روسیه به سمت نفت غرب آفریقا و قاره آمریکا رفته‌اند. واردات نفت خام هند از روسیه در ماه جاری تاکنون نسبت به رکورد ثبت‌شده در ماه ژوئیه کاهش یافته است؛ چراکه حملات اوکراین به زیرساخت‌های صادراتی روسیه و رقابت چین برای خرید نفت روسیه، میزان خرید نفت مسکو توسط هند را کاهش داده است. واردات نفت روسیه به هند در ماه ژوئیه به رکوردی تاریخی رسید و بیش از نیمی از کل واردات نفت خام هند را تشکیل داد. بر اساس داده‌های ردیابی کشتی‌ها از سوی شرکت کپلر، واردات نفت خام هند از روسیه در ماه ژوئیه به ۲.۸ میلیون بشکه در روز رسید که نسبت به رکورد قبلی ۲.۷ میلیون بشکه در روز در ماه ژوئن افزایش داشت و بالاترین میانگین ماهانه ثبت‌شده تاکنون بود. سومیت ریتولیا، مدیر بخش مدل‌سازی پالایشگاه و بازارهای نفت در شرکت تحلیل جریان انرژی کپلر، روز چهارشنبه به بلومبرگ گفت انتظار می‌رود واردات نفت خام روسیه از سوی هند در ماه اوت به حدود ۲ میلیون بشکه در روز کاهش یابد. ✔️ بیشتر بخوانید: توافق ایران و عمان؛ آیا قیمت نفت بالاخره تحت فشار قرار می‌گیرد؟ به گفته ریتولیا، در ادامه، خرید نفت هند از روسیه احتمالاً در سطحی کمی بالاتر از ۲ میلیون بشکه در روز تثبیت خواهد شد. کاهش اخیر واردات نفت خام روسیه از سوی هند حاصل ترکیبی از چند عامل است. نخست اینکه حملات اوکراین به زیرساخت‌های صادراتی روسیه مانع از آن شده است که مسکو بتواند به‌طور کامل از نفت خام موجود برای صادرات استفاده کند؛ در حالی که حجم نفت قابل صادرات روسیه به دلیل حملات تقریباً روزانه پهپادی اوکراین به پالایشگاه‌های این کشور افزایش یافته است. عامل دیگر چین است که خرید نفت خام ارزان‌تر روسیه را تشدید کرده و در نتیجه بخشی از محموله‌های نفت روسیه را از دسترس هند خارج کرده است. در نتیجه، پالایشگاه‌های هندی برای تأمین نیاز خود که انتظار می‌رود طی ماه‌های آینده افزایش یابد، به دنبال منابع جایگزین در مناطق مختلف، از جمله غرب آفریقا و قاره آمریکا، هستند. پالایشگاه‌های نفت تحت کنترل دولت هند همچنان در بازار به دنبال خرید محموله‌های نفت خام در بازار نقدی هستند، چرا که عرضه‌های قراردادی بلندمدت تحت تأثیر بحران جاری در خاورمیانه و گلوگاه مهم نفتی این منطقه، یعنی تنگه هرمز، با محدودیت مواجه شده‌اند. در هفته‌های اخیر نیز پالایشگاه‌های دولتی هند به خرید نفت خام از غرب آفریقا ادامه داده‌اند؛ چراکه بحران خاورمیانه عرضه نفت را کاهش داده و تحویل محموله‌ها را با عدم قطعیت مواجه کرده است. ✔️ بیشتر بخوانید: آیا آمریکا می‌تواند با تحریم و فشار بر چین، صادرات نفت ایران را متوقف کند؟

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

آیا معامله ۹۳۰ میلیون دلاری بوئینگ و آرچر یک برد دوطرفه است؟

توافق جدید میان بوئینگ و آرچر را می‌توان یکی از مهم‌ترین معاملات اخیر در صنعت هوانوردی نوین دانست؛ زیرا برخلاف بسیاری از معاملات فناورانه که یک طرف برنده و طرف دیگر متحمل هزینه می‌شود، این توافق برای هر دو شرکت یک هدف مشخص را دنبال می‌کند. آرچر در ازای واگذاری ۱۹.۷۵ درصد از سهام کلاس A خود به بوئینگ، سه کسب‌وکار مهم این شرکت یعنی ویسک، اسکای‌گرید و اینسیتو را به دست می‌آورد. در یک نگاه آرچر در ازای واگذاری سه زیرمجموعه مهم بوئینگ، ۱۹.۷۵ درصد از سهام کلاس A خود را به بوئینگ واگذار می‌کند. این معامله با اضافه کردن کسب‌وکار دفاعی، فناوری پرواز خودران و زیرساخت مدیریت ترافیک هوایی، ریسک تجاری آرچر را کاهش می‌دهد. بوئینگ نیز با حفظ دسترسی به فناوری پرواز خودران، بدون صرف منابع بیشتر، در رشد صنعت هواپیماهای برقی عمودپرواز سهیم می‌شود. ارزش این سهم برای بوئینگ بر اساس ارزش‌گذاری فعلی آرچر حدود ۹۳۰ میلیون دلار است و هر دو شرکت از نظر راهبردی موقعیت بهتری پیدا می‌کنند. توافقی که برای هر دو طرف معنا دارد این ساختار برای آرچر اهمیت زیادی دارد، زیرا این شرکت تاکنون بخش عمده تمرکز خود را روی توسعه هواپیماهای برقی عمودپرواز یا eVTOL قرار داده بود؛ بازاری که هنوز در مرحله توسعه قرار دارد و رسیدن آن به درآمد پایدار و تولید انبوه با ریسک‌های فنی و مالی همراه است. ورود کسب‌وکارهای جدید به سبد آرچر می‌تواند بخشی از این وابستگی را کاهش دهد و مسیر شرکت برای رسیدن به درآمدهای واقعی را کوتاه‌تر کند. در مقابل، بوئینگ به جای ادامه سرمایه‌گذاری مستقیم و سنگین در تمام این حوزه‌ها، بخشی از دارایی‌های خود را در اختیار آرچر قرار می‌دهد و در مقابل تقریباً یک‌پنجم سهام این شرکت را دریافت می‌کند. به این ترتیب، بوئینگ همچنان در رشد بازار پروازهای برقی و خودران سهیم خواهد بود، اما منابع مدیریتی و مالی خود را بیشتر روی کسب‌وکارهای اصلی متمرکز می‌کند. آرچر چه چیزی به دست می‌آورد؟ مهم‌ترین بخش معامله برای آرچر، سه زیرمجموعه‌ای است که هرکدام می‌توانند بخشی از زنجیره ارزش صنعت حمل‌ونقل هوایی آینده را پوشش دهند. نخستین دارایی، ویسک است؛ کسب‌وکاری که روی توسعه هواپیماهای برقی عمودپرواز خودران و مدل حمل‌ونقل به‌عنوان خدمت فعالیت می‌کند. اضافه شدن ویسک به آرچر علاوه بر انتقال فناوری، یک رقیب بالقوه مهم را نیز از مسیر مستقیم رقابت خارج می‌کند. آرچر تاکنون روی پروازهای عمودپرواز برقی با خلبان تمرکز بیشتری داشته است، در حالی که فناوری ویسک به سمت پرواز خودران حرکت می‌کند. ترکیب این دو مسیر می‌تواند در آینده به آرچر اجازه دهد طیف وسیع‌تری از خدمات حمل‌ونقل هوایی را ارائه کند. دومین دارایی، اسکای‌گرید است؛ سامانه‌ای برای مدیریت ترافیک هوایی که به نوع خاصی از هواپیما وابسته نیست و می‌تواند برای پروازهای معمولی، خودران و هواپیماهای برقی عمودپرواز مورد استفاده قرار گیرد. اهمیت اسکای‌گرید فقط در فناوری آن نیست. اگر صنعت هواپیماهای برقی عمودپرواز در سال‌های آینده رشد کند، مدیریت ترافیک هوایی یکی از گلوگاه‌های اصلی توسعه این صنعت خواهد بود. در اختیار داشتن چنین زیرساختی می‌تواند به آرچر مزیتی فراتر از ساخت خود هواپیما بدهد. سومین دارایی، اینسیتو است؛ شرکت فعال در طراحی و تولید سامانه‌های هوایی بدون سرنشین که هم‌اکنون بیش از ۲۰۰ میلیون دلار درآمد سالانه دارد. همین بخش شاید از نظر مالی برای آرچر اهمیت ویژه‌ای داشته باشد. در شرایطی که کسب‌وکار هواپیماهای برقی عمودپرواز هنوز در مرحله سرمایه‌گذاری و توسعه قرار دارد، درآمدهای اینسیتو می‌تواند بخشی از جریان نقدی موردنیاز شرکت را تأمین کند و فشار مالی ناشی از توسعه فناوری جدید را کاهش دهد. چرا این معامله برای آرچر مهم است؟ آرچر با این توافق عملاً از یک شرکت متمرکز بر یک فناوری پرریسک به شرکتی متنوع‌تر تبدیل می‌شود. پیش از این، بخش مهمی از ارزش‌گذاری آرچر به موفقیت پروژه هواپیماهای برقی عمودپرواز وابسته بود. اما اکنون شرکت علاوه بر فناوری پرواز برقی، یک کسب‌وکار دفاعی، زیرساخت مدیریت ترافیک هوایی و فناوری پرواز خودران را نیز در اختیار خواهد داشت. این تنوع می‌تواند ریسک شرکت را کاهش دهد. از سوی دیگر، دسترسی مستقیم به فناوری و تجربه بوئینگ می‌تواند سرعت توسعه آرچر را افزایش دهد. توسعه چنین فناوری‌هایی از صفر هزینه و زمان زیادی نیاز دارد و خرید دارایی‌هایی که قبلاً توسط یک شرکت بزرگ هوافضایی توسعه یافته‌اند، می‌تواند برای آرچر بسیار ارزشمند باشد. نکته دیگر، حذف یک رقیب بالقوه است. ویسک می‌توانست در آینده در بخش هواپیماهای خودران عمودپرواز به رقیبی جدی برای آرچر تبدیل شود. اکنون این فناوری به جای قرار گرفتن در مقابل آرچر، در داخل ساختار آن قرار می‌گیرد. بوئینگ چه چیزی به دست می‌آورد؟ در نگاه اول ممکن است واگذاری سه کسب‌وکار در ازای سهام یک شرکت کوچک‌تر چندان جذاب به نظر نرسد، اما برای بوئینگ این معامله یک منطق مالی و راهبردی مشخص دارد. بوئینگ در سال‌های اخیر با چالش‌های سنگینی در کسب‌وکار هواپیماهای تجاری روبه‌رو بوده است. مشکلات مربوط به ۷۳۷ مکس، فشار بر جریان نقدی و بدهی بالا باعث شده تأمین مالی پروژه‌های نسل بعدی هواپیماهای باریک‌پیکر به یکی از مسائل مهم شرکت تبدیل شود. دیو کالاهان، مدیرعامل پیشین بوئینگ، هزینه توسعه هواپیمای نسل بعدی این شرکت را حدود ۵۰ میلیارد دلار برآورد کرده بود. بنابراین بوئینگ در شرایطی قرار ندارد که بتواند منابع نامحدودی را هم‌زمان به پروژه‌های اصلی و فناوری‌های نوظهور اختصاص دهد. واگذاری این کسب‌وکارها به آرچر به بوئینگ اجازه می‌دهد منابع و تمرکز مدیریتی خود را بیشتر روی فعالیت‌های اصلی قرار دهد. در عین حال، بوئینگ بازار هواپیماهای برقی عمودپرواز را به طور کامل ترک نمی‌کند. این شرکت حدود ۱۹.۷۵ درصد از سهام آرچر را در اختیار خواهد داشت و بر اساس ارزش فعلی بازار، ارزش این سهم حدود ۹۳۰ میلیون دلار است. بنابراین اگر بازار هواپیماهای برقی عمودپرواز در سال‌های آینده رشد قابل‌توجهی داشته باشد، بوئینگ همچنان از این رشد منتفع خواهد شد. فناوری خودران؛ برگ برنده بوئینگ یکی از مهم‌ترین نکات توافق، حفظ دسترسی بوئینگ به فناوری اصلی پرواز خودران ویسک است. بر اساس اعلام شرکت‌ها، بوئینگ همچنان به فناوری پرواز خودران ویسک برای استفاده در هواپیماهای تجاری و دفاعی فعلی و نسل آینده دسترسی خواهد داشت. این موضوع ارزش معامله را برای بوئینگ افزایش می‌دهد؛ زیرا شرکت در حالی که مالکیت عملیاتی کسب‌وکار را واگذار می‌کند، دسترسی خود به یکی از فناوری‌های مهم آینده صنعت هوانوردی را حفظ خواهد کرد. از این منظر، بوئینگ در واقع بخشی از ریسک توسعه را به آرچر منتقل کرده، اما گزینه مشارکت در رشد آینده این فناوری را برای خود نگه داشته است. “ «از نگاه من، ارزش اصلی این معامله در قیمت سهام امروز نیست، بلکه در تغییر ساختار ریسک دو شرکت است. آرچر با تبدیل شدن از یک بازیگر صرفاً آینده‌محور به شرکتی دارای فناوری، زیرساخت و درآمد واقعی، شانس بیشتری برای عبور از دوره پرهزینه توسعه پیدا می‌کند؛ در مقابل، بوئینگ بدون تحمل تمام هزینه‌های توسعه، یک اختیار استراتژیک روی بازار هواپیماهای برقی و خودران برای خود نگه می‌دارد. بنابراین اگر صنعت پروازهای برقی عمودپرواز در چند سال آینده به مرحله تجاری‌سازی برسد، این توافق می‌تواند یکی از آن معاملاتی باشد که ارزش واقعی آن بسیار دیرتر از زمان امضای قرارداد برای بازار آشکار می‌شود.» بابک شیری واکنش بازار به معامله سهام آرچر در زمان انتشار این خبر حدود ۳.۴۵ درصد افزایش یافت و به ۶.۳۰ دلار رسید. ارزش بازار شرکت نیز حدود ۴.۹ میلیارد دلار گزارش شد. دامنه قیمت سهام آرچر در همان روز بین ۶.۱۰ تا ۶.۵۳ دلار قرار داشت و دامنه ۵۲ هفته‌ای آن از ۴.۳۰ تا ۱۴.۶۲ دلار بود. این ارقام نشان می‌دهد بازار همچنان ارزش‌گذاری آرچر را با نوسان و عدم‌قطعیت بالایی همراه می‌داند. فاصله قابل‌توجه میان سقف ۵۲ هفته‌ای و قیمت فعلی نیز نشان‌دهنده ریسک بالای این سهم است. حاشیه سود ناخالص بسیار منفی شرکت نیز بیانگر آن است که آرچر هنوز یک کسب‌وکار بالغ و سودده محسوب نمی‌شود و بخش مهمی از ارزش آن به موفقیت پروژه‌های آینده وابسته است. به همین دلیل، معامله با بوئینگ می‌تواند برای آرچر بیش از آنکه صرفاً یک خرید دارایی باشد، تلاشی برای تغییر ساختار ریسک شرکت باشد. معامله‌ای که می‌تواند مسیر هر دو شرکت را تغییر دهد اگر صنعت هواپیماهای برقی عمودپرواز در سال‌های آینده مطابق انتظار رشد کند، آرچر اکنون موقعیت بهتری برای حضور در این بازار خواهد داشت. این شرکت هم فناوری پرواز برقی را در اختیار دارد، هم به فناوری خودران دسترسی پیدا می‌کند و هم زیرساخت مدیریت ترافیک هوایی را به دست می‌آورد. در کنار آن، درآمد سالانه بیش از ۲۰۰ میلیون دلاری اینسیتو می‌تواند بخشی از فشار مالی دوره توسعه را کاهش دهد. برای بوئینگ نیز مزیت اصلی در آزاد شدن منابع و تمرکز بیشتر روی فعالیت‌های اصلی است. شرکت می‌تواند بدون آنکه کاملاً از صنعت هواپیماهای برقی و خودران خارج شود، از رشد احتمالی این بازار سهم داشته باشد. به بیان ساده، آرچر دارایی‌هایی را به دست آورده که توسعه آنها از صفر بسیار پرهزینه و زمان‌بر بود و بوئینگ نیز بخشی از ریسک این حوزه را واگذار کرده، بدون اینکه ارتباط خود با فناوری‌های آینده را قطع کند. جمع‌بندی توافق بوئینگ و آرچر را باید فراتر از یک معامله معمولی میان دو شرکت هوافضایی دید. آرچر با دریافت ویسک، اسکای‌گرید و اینسیتو، هم تنوع کسب‌وکار خود را افزایش می‌دهد، هم به فناوری‌های مهمی دسترسی پیدا می‌کند و هم بخشی از ریسک وابستگی به پروژه هواپیماهای برقی عمودپرواز را کاهش می‌دهد. در طرف مقابل، بوئینگ با دریافت ۱۹.۷۵ درصد از سهام آرچر، ضمن آزاد کردن منابع و تمرکز مدیریتی خود روی فعالیت‌های اصلی، همچنان در رشد احتمالی بازار پروازهای برقی و خودران سهیم باقی می‌ماند. با این حال، نباید فراموش کرد که آرچر همچنان شرکتی پرریسک و وابسته به موفقیت فناوری‌های نوظهور است و فاصله قیمت فعلی ۶.۳۰ دلاری با سقف ۵۲ هفته‌ای ۱۴.۶۲ دلار نیز همین مسئله را نشان می‌دهد. در نهایت، این معامله برای هر دو شرکت یک مزیت مهم ایجاد می‌کند: آرچر سریع‌تر و متنوع‌تر می‌شود و بوئینگ سبک‌تر، متمرکزتر و در عین حال در معرض رشد بازار آینده باقی می‌ماند. در تر جمه برخی نقاط این مقاله از هوش مصنوعی کمک گرفته شده است.

خواندن کامل خبر
تحلیل سهام و تحلیل شاخص‌ها کم اثر

جهش ۲ برابری واردات طلا در هند؛ پشت‌پرده هجوم ۴ میلیارد دلاری خریداران چیست؟

موج جدید خرید طلا در هند کلید خورد! گزارش تازه شورای جهانی طلا (WGC) نشان می‌دهد واردات طلای این کشور در ماه جولای با جهشی بی‌سابقه، بیش از دو برابر شده و از ۱.۹۷ میلیارد دلار در ماه ژوئن به ۴.۱۶ میلیارد دلار رسیده است. این بازگشت قوی تقاضا درست در آستانه فصل جشن‌ها و اعیاد هند، شوک مثبتی به بازار جهانی وارد کرده است. در یک نگاه جهش ۱۱۲ درصدی واردات طلا: رشد ارزش واردات هند به ۴.۱۶ میلیارد دلار و رسیدن حجم آن به ۴۵ تن در ماه جولای ثبت شد. آماده‌باش برای فصل اعیاد: انبار فروشندگان و سازندگان جواهرات هند پیش از شروع تقاضای فصلی به سرعت پر شده است. استقبال از صندوق‌های ETF و آتی: بیش از ۱۶۳ میلیون دلار سرمایه تازه وارد ETFها شده و حجم معاملات آتی بورس MCX به ۱۴.۹ تن رسیده است. پشتیبان جدید برای قیمت‌های جهانی: تقاضای فیزیکی هند یک کف حمایتی محکم برای طلا در برابر افت‌های احتمالی ساخته است. چه اتفاقی در هند افتاده که خریداران این‌طور برای خریدهای سنگین هجوم آورده‌اند؟ ثبت حجم واردات بین ۴۰ تا ۴۵ تن در یک ماه، نشان می‌دهد خریداران هندی تثبیت نسبی قیمت‌ها را یک فرصت طلایی دیده‌اند.گزارش شورای جهانی طلا تاکید می‌کند که این جهش حاصل سوار شدن بازار بر سه بال هم‌زمان است: اول، اوج‌گیری تقاضای جواهرات و خریدهای سنگین خرده‌فروشان برای پر کردن انبارها؛ دوم، تزریق سنگین ۱۵.۶ میلیارد روپیه‌ای (حدود ۱۶۳ میلیون دلار) به صندوق‌های ETF طلا که دارایی تحت مدیریت آن‌ها را به ۱۸.۱ میلیارد دلار رسانده است؛ و سوم، جان گرفتن دوباره معاملات آتی در بورس MCX هند که حجم روزانه آن را به ۱۴.۹ تن پرتاب کرده است. این هجوم خرید چه پیامی برای سرمایه و جیب معامله‌گران دارد؟ هند دومین مصرف‌کننده بزرگ طلای جهان است؛ وقتی تقاضا در این بازار با این سرعت و در تمام بخش‌ها (جواهرات، ETFها و بازار آتی) بالا می‌رود، یک پشتیبان ساختاری محکم زیر پای قیمت‌های جهانی طلا ساخته می‌شود. این یعنی حتی اگر طلا تحت تاثیر اخبار اقتصادی آمریکا با اصلاح‌های کوتاه‌مدت روبرو شود، تقاضای سنگین خریداران هندی مانع از ریزش‌های عمیق خواهد شد. ✔️ بیشتر بخوانید: طلا از ۴۰۰۰ دلار برگشت؛ چرا ING حالا ریسک صعودی بیشتری می‌بیند؟ افزوده شدن بیش از ۵۷ هزار حساب سرمایه‌گذاری جدید در یک ماه، نشان می‌دهد که موج خرید طلا فقط منحصر به زیورآلات نیست؛ بلکه مردم و فعالان بازار در حال انتقال سرمایه‌های خود به صندوق‌ها و ابزارهای مالی طلا هستند تا ارزش دارایی‌هایشان را حفظ کنند. برآیند داده‌های شورای جهانی طلا نشان می‌دهد که بازگشت خریداران بزرگ هندی در کنار خریدهای مداوم بانک‌های مرکزی، مسیر صعودی بازار را روشن‌تر از قبل کرده است. برای معامله‌گران و سرمایه‌گذاران، هرگونه اصلاح قیمتی در بازار طلا می‌تواند به عنوان یک فرصت دوباره برای ورود تلقی شود.

خواندن کامل خبر
اخبار انس طلا کم اثر

بازار طلای هند گرم شد؛ واردات ژوئیه دو برابر شد

در یک نگاه قیمت طلا در بازار داخلی هند نزدیک به ۷ درصد بالا رفت و به ۱۵۱٬۷۴۴ روپیه برای هر ۱۰ گرم رسید. ارزش واردات طلای هند در ژوئیه به ۴٫۱۶ میلیارد دلار رسید؛ بیش از دو برابر ۱٫۹۷ میلیارد دلار ژوئن. ورود خالص پول به صندوق‌های ETF طلای هند در ژوئیه ۱۵٫۶ میلیارد روپیه (۱۶۳ میلیون دلار) بود، ۵۵ درصد کمتر از ماه قبل. گزارش تازهٔ شورای جهانی طلا دربارهٔ هند تصویری هم‌جهت از چهار بخش این بازار نشان می‌دهد. تقاضای جواهرات، تقاضای سرمایه‌گذاری، معاملات آتی و واردات، همه در ژوئیه بهتر شدند. این هم‌زمانی مهم است، چون درست پیش از فصل جشن‌های هند رخ داده است. کاویتا چاکو، مدیر پژوهش این شورا در هند، دلیل اصلی را آرام‌شدن قیمت‌ها می‌داند. قیمت طلا در ماه گذشته تثبیت شد و سپس در روزهای نخست اوت به بالاترین سطح دو ماه اخیر رسید. در دو هفتهٔ نخست اوت، قیمت جهانی طلا ۹ درصد بالا رفت و به ۴٬۳۹۱ دلار در هر اونس رسید. قیمت داخلی هند اما کمتر رشد کرد و با نزدیک به ۷ درصد افزایش به ۱۵۱٬۷۴۴ روپیه برای هر ۱۰ گرم رسید. علت این تفاوت، تقویت روپیه در برابر دلار آمریکا بود. این تقویت بخشی از اثر گرانی جهانی را جبران کرد و جلوی رشد بیشتر قیمت داخلی را گرفت. قیمت داخلی هنوز پایین‌تر از برابری واردات است؛ یعنی ارزان‌تر از بهای تمام‌شدهٔ طلای وارداتی. این نشانهٔ فراوانی عرضه در بازار داخلی است. بازخورد بازار می‌گوید تحویل طلای کهنه برای ساخت جواهر نو، عرضه را بالا برده و قیمت را با تخفیف نگه داشته است. این تخفیف از حدود ۱۰۰ دلار در هر اونس در نیمهٔ مه و ابتدای ژوئن، به حدود ۴۵ دلار در نیمهٔ اوت رسید؛ با این حال از میانگین ۳۴ دلاری ژوئیه بالاتر ماند. در بخش جواهرات، خریدهای به‌تعویق‌افتاده به بازار برگشتند و رفت‌وآمد به فروشگاه‌ها بیشتر شد. تقاضا از خریدهای ضروری مربوط به عروسی فراتر رفت و سازندگان سفارش‌های بیشتری گرفتند. جواهرفروشان هم پیش از فصل جشن‌ها انبار خود را پر کردند، که نشانهٔ اعتماد بیشتر به تقاضای فصلی است. تقاضای سرمایه‌گذاری فیزیکی هم، هرچند از سطوح بالای پیشین فاصله گرفت، در دورهٔ اصلاح قیمت پشتیبان بازار ماند. صندوق‌های ETF طلا در هند (صندوق‌هایی که سهم آن‌ها در بورس معامله می‌شود و پشتوانه‌شان طلاست) در ژوئیه هم ورودی پول داشتند، اما با سرعتی کمتر از ژوئن. بر پایهٔ داده‌های انجمن صندوق‌های سرمایه‌گذاری هند، ورود خالص پول ۱۵٫۶ میلیارد روپیه (۱۶۳ میلیون دلار) بود؛ ۵۵ درصد کمتر از ماه پیش. دارایی طلای این صندوق‌ها یک تن بیشتر شد و به ۱۲۰ تن رسید. مجموع دارایی‌های تحت مدیریت آن‌ها هم ۲ درصد رشد کرد و به ۱٬۷۳۳ میلیارد روپیه (۱۸٫۱ میلیارد دلار) رسید. این روند در اوت ادامه داشت و در دو هفتهٔ نخست، ورودی خالص برآوردی ۱۱٫۷۹ میلیارد روپیه (۱۲۴ میلیون دلار) ثبت شد. شمار حساب‌های سرمایه‌گذاری هم ۵۷ هزار مورد بیشتر شد و به ۱۲٫۵۳ میلیون رسید. معاملات آتی طلا (قرارداد خرید و فروش با قیمت امروز و تحویل در آینده) هم پس از فصل دوم کم‌رمق، در ژوئیه جان گرفت. میانگین حجم روزانهٔ معاملات در بورس چندکالایی هند به ۱۴٫۹ تن رسید؛ بالاتر از میانگین ۱۳٫۵ تن در سه ماه پیش از آن. میانگین ارزش روزانهٔ معاملات هم ۹ درصد رشد کرد و به ۲۱۴ میلیارد روپیه (۲٫۲ میلیارد دلار) رسید. با این حال فعالیت بازار همچنان پایین‌تر از سطوح بالای گذشته است: حجم معاملات ۵۹ درصد کمتر از اوج ژانویه و ۸ درصد کمتر از ژوئیه ۲۰۲۵ بود. در مقابل، ارزش معاملات نسبت به سال گذشته ۳۵ درصد بالاتر رفت، که بازتاب گرانی طلا در ارزش دادوستد است. واردات هم پس از دو ماه ضعیف پیاپی برگشت کرد. ارزش واردات به ۴٫۱۶ میلیارد دلار رسید؛ بیش از دو برابر ۱٫۹۷ میلیارد دلار ژوئن. حجم واردات نیز بر پایهٔ برآوردها از ۲۰ تن در ژوئن به ۴۰ تا ۴۵ تن رسید. طلای بازیافتی، بیشتر از مسیر تحویل جواهر کهنه، هنوز بخشی از عرضه را تأمین می‌کند. اما بازگشت واردات نشان می‌دهد تقاضای فیزیکی نسبت به ماه‌های گذشته قوی‌تر شده است. با این همه، سهم طلا از کل واردات کالایی هند در سطح نسبتاً محدود ۵ درصد ماند؛ در برابر میانگین ۱۱ درصد در بازهٔ ژانویه تا مارس. جمع‌بندی همهٔ این داده‌ها یک پیام روشن دارد: بازار طلای هند از حالت انتظار خارج شده و به مرحلهٔ آماده‌سازی برای فصل جشن‌ها رسیده است. شورای جهانی طلا شرایط تقاضا را در حال بهبود می‌بیند و انتظار فصل جشن قوی‌تری دارد. نکتهٔ باقی‌مانده، اثر قیمت‌های بالا بر خرید جواهرات است؛ جایی که تقاضای سرمایه‌گذاری همچنان نقش تعادل‌بخش را بازی می‌کند. تیم یوتوتایمز این تحلیل را بر اساس گزارش وب‌سایت کیتکو نیوز برای مخاطبان فارسی‌زبان بازنویسی و منتشر کرده است. ✔️ بیشتر بخوانید: بانک آمریکا: دستیابی طلا به قیمت ۵ هزار دلار امکان‌پذیر است  

خواندن کامل خبر
اخبار انس طلا کم اثر

کوچ گوگل از چین؛ تولید تمام محصولات پیکسل تا سال ۲۰۲۷ به ویتنام و هند منتقل می‌شود

شرکت گوگل به تامین‌کنندگان خود اعلام کرده است که قصد دارد تا سال ۲۰۲۷ میلادی، تولید تمامی گوشی‌های هوشمند، ساعت‌های هوشمند و ایربادهای بی‌سیم پیکسل خود را به خارج از چین منتقل کند . این تصمیم با هدف کاهش وابستگی به چین و در سایه تنش‌های تجاری میان واشنگتن و پکن اتخاذ شده است موفقیت گوگل در توسعه و تولید گوشی‌های رده‌بالای پیکسل در ویتنام طی سال جاری میلادی، این اطمینان خاطر را به مدیران گوگل داده است تا برنامه خروج کامل خطوط تولید از چین را تا سال ۲۰۲۷ نهایی کنند. با اجرای این تصمیم، گوگل پس از سامسونگ به دومین برند جهانی تبدیل خواهد شد که تولید گوشی‌های هوشمند خود را به‌طور کامل از چین جدا می‌کند. در یک نگاه خروج کامل از چین تا ۲۰۲۷: تولید تمامی دستگاه‌های پیکسل به ویتنام و هند منتقل می‌شود. استراتژی تهاجمی فروش: هدف‌گذاری برای افزایش عرضه‌ها با تکیه بر قابلیت‌های هوش مصنوعی. مزیت رقابتی: عدم فروش مستقیم در چین، دست گوگل را برای جابه‌جایی زنجیره تامین باز گذاشته است. ✔️ بیشتر بخوانید: آزمون بزرگ شیائومی در بورس؛ آیا گزارش مالی جدید رالی صعودی سهام را نجات می‌دهد؟ جزئیات و استراتژی جدید گوگل برای بازار موبایل چیست؟ این تغییر ساختار تولید هم‌زمان با برنامه‌های تهاجمی گوگل برای افزایش فروش محصولات سخت‌افزاری دنبال می‌شود: رشد تهاجمی تیراژ تولید: گوگل به تامین‌کنندگان خود اعلام کرده که قصد دارد با وجود چالش‌های شدید و هزینه‌های سرسام‌آور تراشه‌های حافظه، عرضه گوشی‌های پیکسل را امسال بین ۸ تا ۱۰ درصد افزایش دهد. ترفند مقابله با گرانی تراشه: برای افزایش قدرت چانه‌زنی، گوگل سفارش‌های بخش رایانش ابری خود را با سفارش‌های گوشی‌های هوشمند ترکیب کرده است. ثبات نسبی قیمت‌ها: در حالی که بسیاری از رقیبان پیش‌بینی‌های فروش خود را کاهش داده‌اند، گوگل خانواده پرچمدار پیکسل ۱۱ را روانه بازار کرده است.  

خواندن کامل خبر
اخبار سهام و اخبار شاخص‌ها کم اثر

توکن‌سوزی توکن‌های شبکه ترون؛ آیا رشد این چند پروژه را شاهدیم؟

اکوسیستم ترون با اجرای برنامه‌های گسترده خرید مجدد و توکن‌سوزی برای دارایی‌های JST، SUN، BTT و WIN وارد مرحله جدیدی از مدل اقتصادی خود شده است. در یوتوتایمز بررسی می‌کنیم چگونه استفاده از درآمد واقعی شبکه برای کاهش عرضه توکن‌ها می‌تواند ساختار توکنومیک ترون را تغییر دهد. بر اساس داده‌های معتبر جهانی بررسی شده توسط یوتوتایمز، پروژه‌های اصلی شبکه ترون در حال تبدیل درآمدهای پروتکل به خرید توکن از بازار و حذف دائمی آن‌ها از چرخه گردش هستند؛ مدلی که شباهت زیادی به بازخرید سهام در بازارهای سنتی دارد. JST، SUN، BTT و WIN برنامه توکن‌سوزی را آغاز کردند ترون اعلام کرده است چهار دارایی اصلی این شبکه شامل JST، SUN، WIN و BTT اکنون از مکانیزم‌های خرید مجدد و توکن‌سوزی استفاده می‌کنند. در این مدل، درآمد ایجادشده توسط فعالیت‌های شبکه برای خرید توکن‌ها از بازار آزاد استفاده شده و سپس این دارایی‌ها برای همیشه از عرضه خارج می‌شوند. هدف این برنامه، ایجاد یک چرخه ارزش برای دارندگان توکن‌ها و کاهش تدریجی عرضه در گردش است؛ موضوعی که می‌تواند در بلندمدت بر اقتصاد این دارایی‌ها تاثیر بگذارد. JST بیش از ۱.۷ میلیارد توکن را از گردش خارج کرد توکن JST که یکی از دارایی‌های اصلی بخش دیفای ترون محسوب می‌شود، پیشگام این برنامه بوده است. طبق اعلام این پروژه، JST تاکنون چهار مرحله اصلی خرید و توکن‌سوزی را تکمیل کرده و مجموعاً یک میلیارد و ۷۱۱ میلیون و ۲۴۹ هزار و ۸۶۳ توکن JST را از گردش خارج کرده است. این مقدار معادل حدود ۱۷.۲۹ درصد از کل عرضه JST اعلام شده است. شاخص JST مقدار تعداد توکن‌های سوزانده‌شده ۱.۷۱ میلیارد JST سهم از کل عرضه ۱۷.۲۹ درصد ارزش کل خریدها بیش از ۹۴.۶۲ میلیون دلار تعداد مراحل توکن‌سوزی ۴ مرحله ارزش کل خریدهای انجام‌شده برای JST در چهار مرحله از ۹۴.۶۲ میلیون دلار عبور کرده که نشان‌دهنده افزایش حجم سرمایه اختصاص‌یافته به این برنامه است. SUN مکانیزم خرید مجدد خود را ارتقا داد SUN.io، یکی دیگر از بخش‌های مهم دیفای ترون، نیز مکانیزم خرید مجدد خود را به‌روزرسانی کرده است. این سیستم اکنون منابع مالی خود را از محصولات مختلف اکوسیستم SUN.io مانند SunSwap V2، SunPump و SunX دریافت می‌کند. از زمان آغاز برنامه خرید و توکن‌سوزی در دسامبر ۲۰۲۱، SUN.io تعداد ۵۱ مرحله متوالی توکن‌سوزی انجام داده است. در این مدت، ۶۷۸ میلیون و ۵۴۷ هزار و ۱۸۸ واحد SUN از گردش خارج شده که حدود ۳.۴ درصد از کل عرضه این توکن را تشکیل می‌دهد. همچنین SUN.io یک داشبورد اختصاصی برای نمایش فرآیند خرید و توکن‌سوزی راه‌اندازی کرده تا سرمایه‌گذاران بتوانند ارتباط میان درآمد پروتکل و کاهش عرضه را مشاهده کنند. BTT و WIN نیز وارد مرحله خرید با درآمد واقعی شدند دو پروژه زیرمجموعه ترون یعنی BitTorrent و WINkLink نیز برنامه‌های خرید و توکن‌سوزی خود را معرفی کرده‌اند. WINkLink اعلام کرده است ۱۰۰ درصد درآمد خود را برای خرید مجدد توکن WIN اختصاص خواهد داد. BitTorrent نیز قصد دارد تمام درآمد حاصل از فعالیت‌های غیرمتمرکز خود را برای خرید BTT استفاده کند. طبق برنامه اعلام‌شده، مرحله رسمی توکن‌سوزی این دو پروژه در سه‌ماهه چهارم سال ۲۰۲۶ آغاز خواهد شد. رشد JST پس از برنامه توکن‌سوزی افزایش یافت در میان چهار پروژه اصلی، JST بیشترین تاثیر را از اجرای برنامه کاهش عرضه دریافت کرده است. پس از آغاز برنامه خرید و توکن‌سوزی، قیمت JST بیش از ۲۰۰ درصد افزایش یافت و در تاریخ ۱۰ ژوئیه از سطح ۰.۱ دلار عبور کرد. همچنین حجم معاملات این توکن در سه‌ماهه دوم سال به ۳.۲۷ میلیارد دلار رسید که نشان‌دهنده افزایش فعالیت بازار و توجه سرمایه‌گذاران به این دارایی است. طبق داده‌های منتشرشده، منابع مالی این برنامه از درآمد JustLend DAO تامین می‌شود؛ به‌طوری که ۷۰ درصد منابع از عملیات اجاره انرژی و ۳۰ درصد از کارمزدهای ثبات USDJ تامین شده است. SUN، WIN و BTT عملکرد متفاوتی در بازار داشتند توکن SUN نیز پس از بهبود مکانیزم ضدتورمی خود توانست روند نسبتاً پایداری ثبت کند. بر اساس داده‌های CoinGecko، SUN در یک ماه حدود ۱۰ درصد رشد داشته و ارزش کل دارایی‌های قفل‌شده (TVL) آن به حدود ۶۴۰ میلیون دلار رسیده است. حجم معاملات هفت‌روزه این پروتکل نیز حدود ۴۴۰ میلیون دلار اعلام شده است. از سوی دیگر، WIN پس از معرفی برنامه «خرید و توکن‌سوزی با ۱۰۰ درصد درآمد واقعی» حدود ۲۲.۵ درصد رشد کرد. BTT نیز در شرایط نوسانی بازار توانست حمایت قیمتی خود را حفظ کند. ترون از یک شبکه لایه اول به موتور مالی تبدیل می‌شود ترون اعلام کرده است این شبکه اکنون نزدیک به ۴۰۰ میلیون حساب فعال دارد و ارزش کل دارایی‌های قفل‌شده آن از ۲۷ میلیارد دلار عبور کرده است. همچنین حجم استیبل‌کوین‌های موجود در شبکه ترون بیش از ۹۰ میلیارد دلار گزارش شده است. این شبکه تلاش می‌کند درآمدهای ایجادشده از فعالیت‌های مختلف را دوباره به اکوسیستم بازگرداند و از طریق خرید و توکن‌سوزی، ارزش بیشتری برای دارندگان دارایی‌های خود ایجاد کند. در سال ۲۰۲۶ نیز پروژه‌های زیرمجموعه ترون به‌روزرسانی‌هایی مانند ارتقای JustLend DAO، کاهش هزینه انرژی SUN.io، راه‌اندازی BTTInferGrid برای پردازش غیرمتمرکز هوش مصنوعی و گسترش خدمات WINkLink را اجرا کرده‌اند. تحلیل یوتوتایمز از تاثیر خبر بر بازار کریپتو تحلیلگران یوتوتایمز معتقدند برنامه‌های توکن‌سوزی ترون می‌تواند در کوتاه‌مدت توجه سرمایه‌گذاران را به JST، SUN، BTT و WIN افزایش دهد، اما تاثیر واقعی این مدل به میزان رشد درآمد شبکه و تقاضای کاربران وابسته است. کاربران ایرانی بازار کریپتو باید در کنار اخبار توکن‌سوزی، میزان استفاده واقعی از پروتکل و نقدینگی پروژه‌ها را نیز بررسی کنند. این خبر به هیچ وجه پیشنهاد خرید این آلت‌کوین‌ها نیست و برای خرید هر رمزارزی، باید تحقیقات بسیار کامل‌تری را انجام دهید.

خواندن کامل خبر
ارز دیجیتال کم اثر
ارز دیجیتال کم اثر

UBS: رالی جهانی سهام ادامه دارد؛ تمرکز بر آمریکا ریسک دارد، اروپا و آسیا جذاب‌ترند

بانک UBS در یادداشت تازه خود به مشتریان می‌گوید رالی جهانی سهام هنوز «جا برای ادامه» دارد، حتی اگر نوسانات ناشی از تغییر انتظارات سیاستی فدرال رزرو گه‌گاه بازار را تکان دهد. این بانک همچنان برای S&P 500 فضای صعود می‌بیند، اما پیام اصلی آن این است که سرمایه‌گذاران باید از تمرکز بیش‌ازحد بر بازار آمریکا فاصله بگیرند و به سمت قرارگیری گسترده‌تر در اروپا، ژاپن و آسیا حرکت کنند. در یک نگاه رالی جهانی سهام ادامه دارد — UBS می‌گوید با وجود نوسانات ناشی از تغییر انتظارات فد، چشم‌انداز سهام همچنان صعودی است و S&P 500 فضای رشد بیشتر دارد. ریسک تمرکز در آمریکا — این بانک هشدار می‌دهد تمرکز بیش‌ازحد بر سهام آمریکا خطرناک شده و بهترین راه مشارکت در رالی، تنوع جغرافیایی در اروپا، ژاپن و آسیا است. قدرت سود جهانی — رشد سود شرکت‌ها در اروپا، ژاپن و آسیا (از جمله پیش‌بینی ۷۲٪ رشد سود در آسیا) نشان می‌دهد رالی سهام در حال گسترش است و نه محدود به آمریکا؛ بنابراین پرتفوی جهانی متنوع بهترین استراتژی است. UBS هشدار می‌دهد ریسک تمرکز در بازار آمریکا به‌طور قابل‌توجهی بالا رفته و اکنون بهترین راه مشارکت در رالی جهانی، تنوع جغرافیایی است؛ نه شرط‌بندی یک‌طرفه روی آمریکا. این دیدگاه با داده‌های بنیادی نیز تقویت می‌شود: اروپا در مسیر ثبت قوی‌ترین رشد سود سه‌ماهه دوم از ۲۰۲۲ قرار دارد و چرخه سرمایه‌گذاری جدیدی حول دفاع، زیرساخت، AI، اتوماسیون، برق‌ و امنیت انرژی شکل گرفته است. UBS در اروپا بانک‌ها، سلامت، صنعتی‌ها، مصرفی‌ها، سهام آلمان و شرکت‌های اروپایی با کیفیت بالا را ترجیح می‌دهد. در ژاپن، UBS معتقد است بازار احتمالاً کف چرخه‌ای خود را پیدا کرده؛ سود عملیاتی شرکت‌ها در سه‌ماهه دوم بیش از ۲۰٪ رشد داشته و غافلگیری‌های مثبت درآمدی چشم‌انداز را تقویت کرده‌اند. این بانک ترکیبی از سهام مرتبط با AI (به‌ویژه تجهیزات نیمه‌رسانا)، بانک‌ها، ماشین‌آلات و شرکت‌های منتفع از افزایش تقاضای برق را ترجیح می‌دهد. ✔️ بیشتر بخوانید: ساخت زیرساخت هوش مصنوعی؛ هشدار کمبود برق آمریکا UBS برای آسیا به‌جز ژاپن رتبه جذاب تعیین کرده و می‌گوید انتظار ۷۲٪ رشد سود شرکت‌ها در سال جاری، پایه اصلی این دیدگاه مثبت است. این رشد از دو عامل می‌آید: ۱) نقش پررنگ منطقه در زنجیره سخت‌افزار هوش مصنوعی، ۲) بهبود بخش‌های چرخه‌ای پس از ضعف سال گذشته. در چین، UBS بیشترین جذابیت را در سهام اینترنتی و تجهیزات سرمایه‌ای نیمه‌رسانا می‌بیند. برای درآمد پایدار، این بانک بانک‌ها، بیمه‌ها، یوتیلیتی‌های منتخب و کالاهای اساسی مصرفی را ترجیح می‌دهد. UBS همچنین هند را یک داستان رشد مستقل می‌داند و می‌گوید اصلاحات «ارزش‌آفرینی» در سنگاپور جذابیت آن بازار را افزایش داده است. UBS جمع‌بندی می‌کند که قدرت سود جهانی، بهبود چرخه‌ای و روندهای ساختاری در مناطق مختلف، بهترین استراتژی را در یک پرتفوی سهام متنوع جهانی قرار می‌دهد؛ رویکردی که به‌گفته این بانک، به سرمایه‌گذاران امکان می‌دهد در رالی گسترده سهام مشارکت کنند و در عین حال با نوسانات احتمالی ناشی از سیاست فد کنار بیایند.

خواندن کامل خبر
اخبار سهام و اخبار شاخص‌ها کم اثر

مایکروسافت چهارمین منطقه دیتاسنتری آژور (Azure) را در هند راه‌اندازی کرد

مایکروسافت اعلام کرد چهارمین منطقه دیتاسنتری سرویس ابری آژور را در هند افتتاح کرده است. این اقدام با هدف افزایش ظرفیت زیرساخت‌های ابری، پاسخ‌گویی به رشد تقاضا برای خدمات هوش مصنوعی و رایانش ابری، و حمایت از توسعه دیجیتال در بازار هند انجام شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نقشه ۴۲ میلیارد دلاری هند برای ذخایر سوخت؛ دست‌اندازی دولت به جیب مردم؟

پیامدهای بحران درگیری نظامی در خاورمیانه و اختلال در مسیر حیاتی تنگه هرمز، دولت هند را مجبور به اتخاذ تصمیمات بی‌سابقه‌ای برای تامین امنیت انرژی خود کرده است. بر اساس گزارش اختصاصی خبرگزاری رویترز، دولت نئاندره مودی در حال بررسی یک طرح ۱۰ ساله به ارزش ۴۲ میلیارد دلار است تا برای اولین‌بار علاوه بر نفت خام، ذخایر استراتژیک گاز طبیعی (LNG) و گاز مایع یا همان گاز آشپزخانه (LPG) ایجاد کند. نکته چالش‌برانگیز این طرح، نحوه تامین مالی آن است؛ منابع مطلع خبر داده‌اند که دولت قصد دارد بخشی از این هزینه سنگین را از طریق دریافت عوارض و مالیات مستقیم از مصرف‌کنندگان گاز خانگی و صنعتی تامین کند. در ادامه با یوتوتایمز همراه باشید تا جزییات این طرح بزرگ انرژی و تاثیر آن بر مصرف‌کنندگان هندی را بررسی کنیم. در یک نگاه طرح ۴۲ میلیارد دلاری امنیت انرژی: هند برنامه دارد تا ۱۰ سال آینده ظرفیت ذخایر استراتژیک خود را به ۲ ماه مصرف نفت و LNG و ۶ هفته مصرف LPG برساند. مالیات بر مصرف‌کنندگان گاز: دریافت عوارض جدید از کاربران گاز مایع و طبیعی، درآمد سالانه ۱.۵ میلیارد دلاری برای ساخت زیرساخت‌های ذخیره‌سازی ایجاد می‌کند. افزایش ۲ درصدی قبوض گاز: اضافه شدن حدود ۱۸ روپیه به قیمت هر کپسول گاز خانگی، این تصمیم را از نظر سیاسی برای دولت مودی بسیار حساس کرده است. کمبود شدید ذخایر فعلی: ذخایر اضطراری فعلی هند زیر ۱۰ روز نیاز کشور را پوشش می‌دهد؛ در حالی که این رقم برای رقبایی مثل ژاپن و کره جنوبی بیش از ۱۰۰ روز است. عوارض جدید چقدر به قبوض گاز مردم هند می‌افزاید؟ وزارت نفت و گاز طبیعی هند در حال بررسی اخذ عوارض ۱.۲۹ روپیه‌ای به ازای هر کیلوگرم LPG است. این تغییر به معنای افزایش حدود ۱۸ روپیه‌ای روی هر کپسول استاندارد گاز مایع خانگی است که سالانه ۴۶۰ میلیون دلار درآمد برای ساخت زیرساخت‌ها ایجاد می‌کند. همچنین برای گاز طبیعی، عوارض ۱.۴۳ روپیه‌ای به ازای هر متر مکعب پیشنهاد شده که حدود ۱ میلیارد دلار در سال درآمدزایی خواهد داشت. در مجموع، این عوارض قبوض گاز خانوارها را حدود ۲ درصد افزایش می‌دهد؛ مسئله‌ای که در شرایط تورم بالای سوخت، چالش سیاسی پرریسک برای حزب حاکم خواهد بود. ✔️ بیشتر بخوانید: رمزگشایی از صعود ۳ روزه طلا؛ احتمال توافق هرمز با قیمت‌ها چه می‌کند؟ چرا هند به سمت ذخایر چندگانه سوخت حرکت کرد؟ هند سومین واردکننده و مصرف‌کننده بزرگ نفت در جهان است و نزدیک به ۹۰ درصد نفت خام مورد نیاز خود را وارد می‌کند. اختلالات اخیر در تنگه هرمز و ریسک‌های ناشی از جنگ در خاورمیانه، وابستگی شدید و آسیب‌پذیری زنجیره تامین انرژی این کشور را آشکار کرد. جزئیات زیرساخت‌های جدید مورد نیاز طی ۱۰ سال آینده: نفت خام: ساخت ۲۸ میلیون تن ظرفیت ذخیره‌سازی جدید. گاز طبیعی مایع (LNG): ایجاد ۹ میلیون تن ظرفیت ذخیره‌سازی. گاز مایع (LPG): ساخت ۴ میلیون تن ظرفیت ذخیره‌سازی جدید. در حال حاضر، هند تنها ۵.۳۳ میلیون تن ظرفیت ذخیره استراتژیک نفت خام دارد و هیچ ذخیره استراتژیک مجزایی برای گاز LPG و LNG ندارد.  پیامد این تصمیم برای بازارهای جهانی انرژی چیست؟ تقویت تقاضای ساختاری: خریدهای بلندمدت هند برای پر کردن ذخایر جدید LPG و LNG، یک کف تقاضای پایدار در بازارهای جهانی انرژی طی یک دهه آینده ایجاد خواهد کرد. کاهش وابستگی به شوک‌های قیمتی: با رسیدن سطح پوشش ذخایر به حدود ۶۰ روز، تاثیر نوسانات و جهش‌های قیمتی ناشی از اخبار خاورمیانه بر اقتصاد داخلی هند به شدت کاهش خواهد یافت.

خواندن کامل خبر
اخبار کامودیتی کم اثر

صادرات نفت ونزوئلا به پایین‌ترین سطح پنج ماه اخیر رسید

صادرات نفت خام ونزوئلا در ماه ژوئیه با ۲۵ درصد کاهش به ۸۵۶ هزار بشکه در روز رسید که پایین‌ترین سطح در پنج ماه اخیر محسوب می‌شود. این کاهش عمدتاً ناشی از افت تقاضا از سوی هند بود؛ واردات نفت هند از ونزوئلا پس از بهبود عرضه نفت خاورمیانه در پی وقفه در درگیری‌های ایران، به نصف کاهش یافت. آمریکا و هند همچنان بزرگ‌ترین خریداران نفت ونزوئلا بودند، در حالی که چین از زمان برکناری نیکلاس مادورو از قدرت در اوایل سال جاری، هیچ نفت خامی از ونزوئلا وارد نکرده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر