






با وجود عملکرد نهچندان درخشان مایکروسافت و آمازون در سالهای اخیر، هر دو شرکت همچنان در میان مهمترین گزینههای سرمایهگذاری بلندمدت بازار فناوری قرار دارند. این دو شرکت که در کنار انویدیا، اپل، آلفابت، متا و تسلا گروه موسوم به «هفت شگفتانگیز» بازار سهام آمریکا را تشکیل میدهند، در سه سال گذشته از برخی اعضای این گروه عقب ماندهاند، اما بنیادهای کسبوکار آنها همچنان قدرتمند است.
- مایکروسافت در سال جاری تنها ۳.۵ درصد رشد کرده، اما درآمد بخش ابری آژور در فصل اخیر ۴۳ درصد افزایش یافته است.
- آمازون در سهماهه دوم ۲۰۰.۶ میلیارد دلار درآمد داشت که نسبت به سال قبل ۲۰ درصد بیشتر بود.
- مایکروسافت برای سال مالی ۲۰۲۷ حدود ۱۷۵ میلیارد دلار و آمازون حدود ۲۲۰ میلیارد دلار برای سرمایهگذاری برنامهریزی کردهاند.
- رشد دوباره خدمات ابری، تنوع بالای کسبوکار و ارزشگذاری فعلی، مایکروسافت و آمازون را به دو نام مهم برای سرمایهگذاران صبور تبدیل کرده است.
گروه هفت شگفتانگیز در سال ۲۰۲۳ به یکی از محرکهای اصلی رشد بازار تبدیل شد و امروز نیز حدود یکسوم ارزش شاخص S&P 500 را در اختیار دارد. با این حال، عملکرد اعضای این گروه کاملاً یکسان نبوده است. از ۱۴ سپتامبر، سهام مایکروسافت طی سه سال حدود ۴۸.۶ درصد و آمازون حدود ۷۳.۸ درصد رشد کردهاند، در حالی که شاخص S&P 500 در همین دوره حدود ۷۰.۴ درصد افزایش یافته است. تسلا نیز با رشد ۳۱.۹ درصدی ضعیفترین عملکرد را میان این هفت شرکت ثبت کرده است.
در این میان، وضعیت مایکروسافت و آمازون از این جهت قابل توجه است که هر دو شرکت در حال سرمایهگذاری سنگین برای توسعه زیرساختهای هوش مصنوعی هستند؛ سرمایهگذاریهایی که در کوتاهمدت فشار زیادی بر هزینهها ایجاد کرده، اما نشانههایی از بازگشت این سرمایه در عملکرد بخش ابری آنها دیده میشود.
مایکروسافت؛ سرمایهگذاری سنگین هوش مصنوعی بالاخره نشانه بازدهی دارد
سهام مایکروسافت در سال ۲۰۲۶ عملکرد کمرمقی داشته و تا زمان انتشار گزارش حدود ۳.۵ درصد افزایش یافته است. حتی بخش قابل توجهی از این رشد نیز مدیون جهش حدود ۲۶ درصدی سهام پس از انتشار گزارش مالی سهماهه چهارم سال مالی ۲۰۲۶ بود؛ بنابراین بدون آن رشد، سهام شرکت احتمالاً همچنان در محدوده منفی دورقمی قرار داشت.
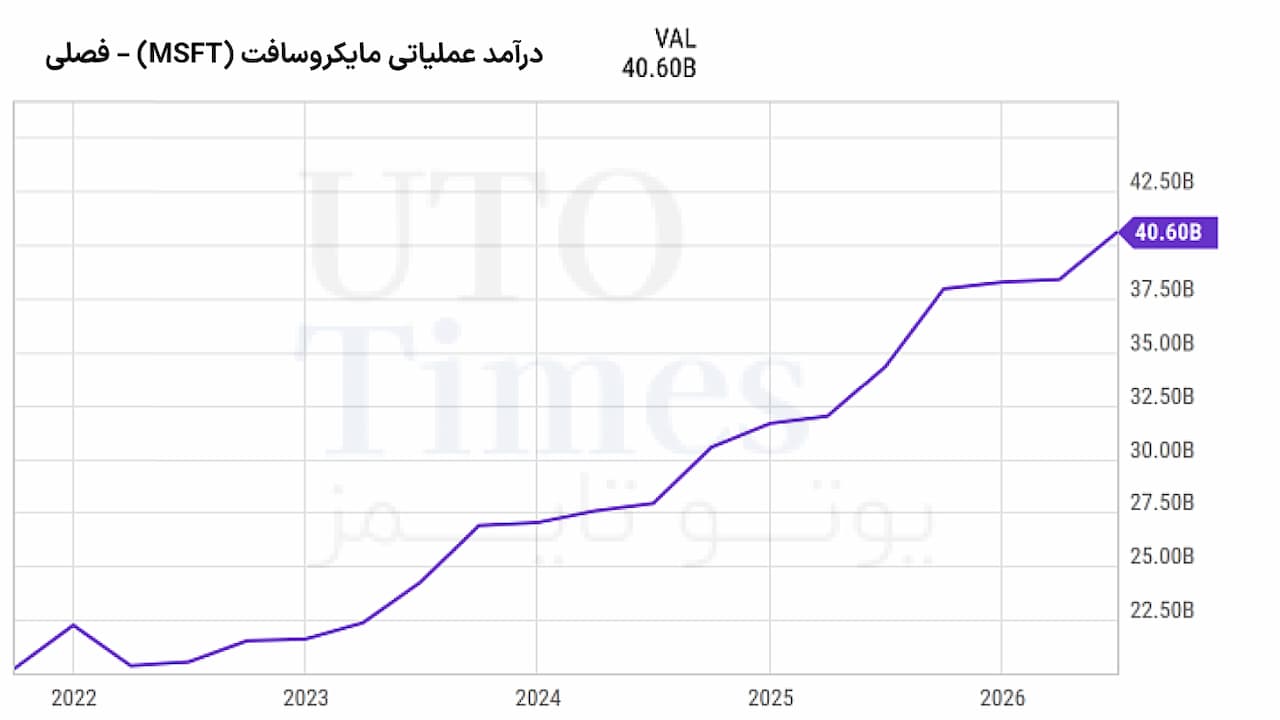
دلیل اصلی فشار فروش، نگرانی سرمایهگذاران درباره هزینههای سنگین مایکروسافت برای هوش مصنوعی بود. بازار میخواست بداند آیا میلیاردها دلار سرمایهگذاری در مراکز داده و زیرساختهای محاسباتی واقعاً به درآمد و سود تبدیل خواهد شد یا خیر.
عملکرد اخیر بخش ابری آژور بخشی از این نگرانی را کاهش داده است. درآمد آژور در آخرین فصل ۴۳ درصد افزایش یافت و این بخش برای نخستینبار یک سال مالی با درآمد بیش از ۱۰۰ میلیارد دلار را پشت سر گذاشت.
بخش «رایانش هوشمند» مایکروسافت نیز بیش از ۳۹ درصد سود عملیاتی شرکت را به خود اختصاص داده است. البته هنوز مشخص نیست چنین عملکردی بتواند بهطور کامل هزینه ۱۷۵ میلیارد دلاری برنامهریزیشده مایکروسافت برای سال مالی ۲۰۲۷ را توجیه کند، اما اعداد اخیر نشان میدهند سرمایهگذاریهای انجامشده دستکم در بخش ابری در حال ایجاد بازده اقتصادی هستند.
اهمیت مایکروسافت تنها به هوش مصنوعی محدود نمیشود. این شرکت یکی از عمیقترین حضورها را در زیرساخت فناوری شرکتهای جهان دارد؛ از نرمافزارهای سازمانی و خدمات ابری گرفته تا سختافزار و ابزارهای بهرهوری. بسیاری از کسبوکارها روزانه به محصولات مایکروسافت وابستهاند و همین وابستگی، یک مزیت رقابتی پایدار برای شرکت ایجاد کرده است.
مایکروسافت همچنین برخلاف تصور رایج، یک پرداختکننده قابل اتکا در حوزه سود نقدی است. بازده سود سهام آن تنها حدود ۰.۷ درصد است، اما شرکت برای ۲۳ سال متوالی سود نقدی سالانه خود را افزایش داده است. بنابراین سهام مایکروسافت برای سرمایهگذار بلندمدت میتواند ترکیبی از رشد سرمایه، توسعه کسبوکار و درآمد نقدی ایجاد کند.
آمازون؛ غول تجارت الکترونیک دیگر فقط یک فروشگاه اینترنتی نیست
آمازون در سال جاری عملکرد بهتری نسبت به مایکروسافت داشته، اما همچنان از شاخص S&P 500 عقب مانده است. با وجود این، ساختار کسبوکار شرکت نسبت به سالهای گذشته متنوعتر شده و همین موضوع میتواند اهمیت آن را برای سرمایهگذاران بلندمدت افزایش دهد.
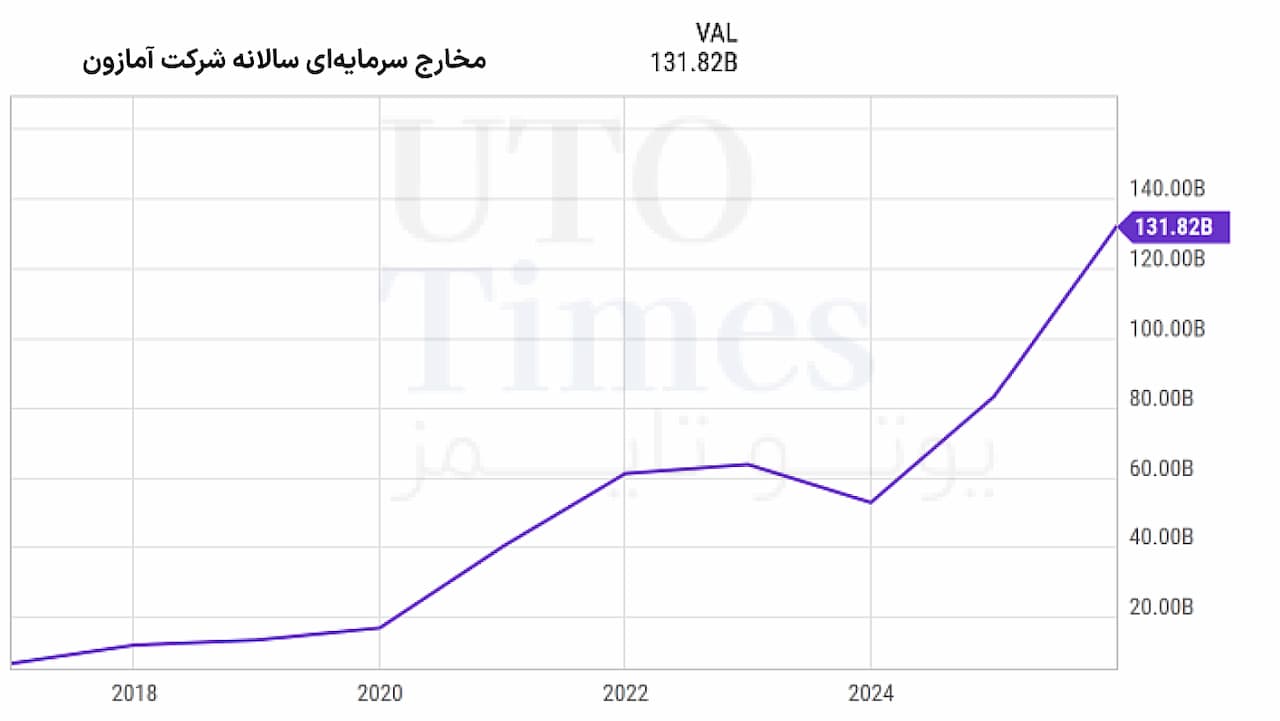
آمازون در سهماهه دوم سال ۲۰۰.۶ میلیارد دلار درآمد ایجاد کرد که نسبت به سال قبل ۲۰ درصد افزایش داشت. بخش تجارت الکترونیک همچنان سهم اصلی درآمد شرکت را تأمین میکند، اما موتور اصلی سودآوری آمازون همچنان خدمات ابری آمازون یا AWS است.
این بخش در سهماهه دوم بیش از ۶۰ درصد سود عملیاتی آمازون را ایجاد کرد، در حالی که تنها ۲۱ درصد درآمد شرکت از آن به دست آمد. اهمیت این ارقام زمانی بیشتر میشود که بدانیم رشد AWS پس از یک دوره کندی دوباره شتاب گرفته است.
درآمد AWS در سهماهه دوم ۳۶.۷ درصد رشد کرد؛ رقمی که سریعترین رشد این بخش در ۱۸ فصل گذشته بود. همین بازگشت رشد، یکی از مهمترین دلایلی است که سرمایهگذاران دوباره به چشمانداز آمازون توجه کردهاند.
البته آمازون نیز مانند مایکروسافت برای توسعه زیرساخت هوش مصنوعی هزینه سنگینی میکند. این شرکت قصد دارد در سال جاری حدود ۲۲۰ میلیارد دلار سرمایهگذاری انجام دهد؛ رقمی بسیار بزرگ که نگرانیهایی درباره جریان نقدی و بازده سرمایه ایجاد کرده است. با این حال، شتاب گرفتن رشد AWS میتواند نشانهای باشد که این هزینهها در حال تبدیل شدن به ظرفیت درآمدزایی جدید هستند.
آمازون در سالهای اخیر از یک شرکت عمدتاً تجارت الکترونیکی به مجموعهای بسیار متنوعتر تبدیل شده است. کسبوکار تبلیغات دیجیتال با سرعت زیادی رشد کرده، شرکت در حوزه سرگرمی از طریق پرایم ویدئو و توییچ حضور دارد و در حوزه سلامت نیز از طریق خدماتی مانند داروخانه آمازون توسعه یافته است.
در نتیجه، ارزش آمازون دیگر فقط به میزان فروش کالاهای اینترنتی وابسته نیست. تجارت الکترونیک، خدمات ابری، تبلیغات، سرگرمی و سلامت اکنون مجموعهای از موتورهای درآمدی را تشکیل میدهند که ریسک وابستگی شرکت به یک بازار واحد را کاهش میدهد.
از سوی دیگر، سهام آمازون در زمان انتشار این گزارش با نسبت قیمت به سود حدود ۲۰.۱ برابر معامله میشد؛ دومین نسبت پایین در میان هفت شرکت بزرگ فناوری. برای شرکتی با چنین جایگاه رقابتی و ظرفیت رشد، این ارزشگذاری میتواند توجه سرمایهگذاران بلندمدت را جلب کند.
“
«از منظر تحلیلی، نقطه جذاب مایکروسافت و آمازون در شرایط فعلی نه صرفاً رشد هوش مصنوعی، بلکه توانایی این دو شرکت برای تأمین مالی این موج سرمایهگذاری از دل کسبوکارهای موجود است. بازار میتواند در کوتاهمدت به هزینههای ۱۷۵ و ۲۲۰ میلیارد دلاری حساس باشد، اما اگر رشد آژور و AWS در سطوح فعلی تثبیت شود، بخش قابلتوجهی از نگرانی درباره بازده سرمایهگذاریهای هوش مصنوعی کاهش خواهد یافت. به همین دلیل، برای ارزیابی این دو شرکت باید به جای تمرکز صرف بر نوسان قیمت سهام، مسیر حاشیه سود، جریان نقدی و بازده سرمایهگذاری زیرساختی آنها را در چند سال آینده دنبال کرد؛ جایی که تفاوت میان یک موج پرهزینه فناوری و یک موتور واقعی رشد اقتصادی مشخص خواهد شد.»
بابک شیری
سرمایهگذاری سنگین؛ تهدید یا فرصت؟
وجه مشترک مایکروسافت و آمازون، هزینههای عظیم برای توسعه زیرساخت هوش مصنوعی است. مایکروسافت برای سال مالی ۲۰۲۷ حدود ۱۷۵ میلیارد دلار و آمازون حدود ۲۲۰ میلیارد دلار سرمایهگذاری برنامهریزی کردهاند.
در نگاه اول، این ارقام میتوانند برای سهامداران نگرانکننده باشند؛ زیرا بازگشت سرمایه چنین هزینههایی ممکن است سالها طول بکشد. اما عملکرد اخیر خدمات ابری هر دو شرکت نشان میدهد بخشی از این سرمایهگذاریها در حال ایجاد ظرفیت درآمدی است.
برای مایکروسافت، رشد ۴۳ درصدی آژور و عبور این بخش از درآمد سالانه ۱۰۰ میلیارد دلار، مهمترین نشانه است. برای آمازون نیز رشد ۳۶.۷ درصدی AWS اهمیت ویژهای دارد. بنابراین مسئله اصلی دیگر صرفاً میزان هزینهکرد این شرکتها نیست؛ بلکه سرعت تبدیل این هزینهها به درآمد، سود عملیاتی و جریان نقدی است.
جمعبندی
مایکروسافت و آمازون طی سه سال گذشته نتوانستهاند مانند برخی دیگر از اعضای هفت شگفتانگیز بازار بدرخشند، اما عملکرد ضعیفتر سهام الزاماً به معنای تضعیف کسبوکار نیست. هر دو شرکت همچنان از جایگاه رقابتی قدرتمندی برخوردارند و در حال سرمایهگذاری برای یکی از بزرگترین موجهای فناوری تاریخ هستند.
مایکروسافت با رشد ۴۳ درصدی آژور و آمازون با بازگشت رشد AWS، اکنون نشانههایی ارائه کردهاند که نشان میدهد هزینههای سنگین زیرساختی ممکن است به تدریج در حال تبدیل شدن به درآمد باشند. تفاوت مهم این دو شرکت نیز در ساختار کسبوکار آنهاست؛ مایکروسافت از جایگاه عمیق خود در نرمافزار سازمانی و رایانش ابری بهره میبرد، در حالی که آمازون مجموعهای متنوع از تجارت الکترونیک، خدمات ابری، تبلیغات و سرگرمی در اختیار دارد.
در نهایت، داستان این دو سهم بیشتر از آنکه درباره عملکرد چند ماه آینده باشد، به افق سرمایهگذاری چندساله مربوط است. سرمایهگذاری عظیم امروز تنها زمانی توجیه خواهد داشت که رشد هوش مصنوعی و خدمات ابری بتواند بازده سرمایه را در سالهای آینده افزایش دهد.
در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.