





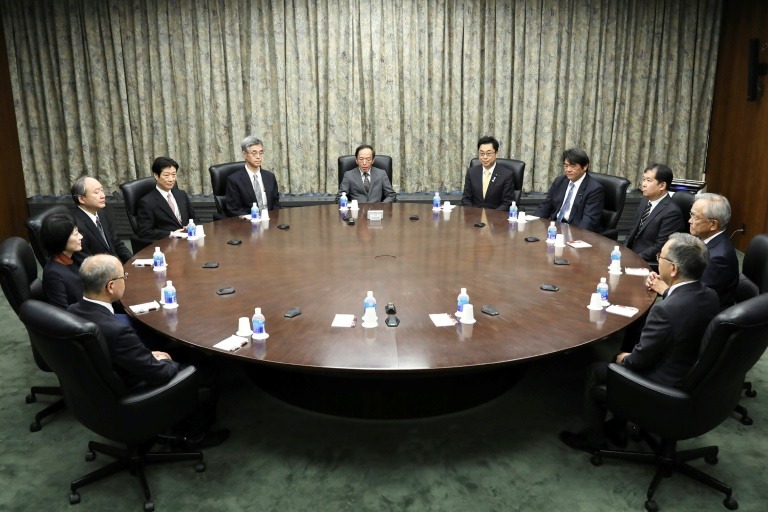
صورتجلسه نشست ژوئیه بانک مرکزی ژاپن امروز منتشر میشود؛ نشستی که طی آن اعضای هیئتمدیره با رأی ۸ به یک تصمیم گرفتند نرخ بهره را در محدوده یک درصد ثابت نگه دارند. با این حال، این تصمیم اکنون تا حد زیادی جنبه تاریخی دارد، زیرا بانک مرکزی ژاپن در نشست سپتامبر نرخ بهره را به ۱.۲۵ درصد افزایش داد؛ بالاترین سطح از سال ۱۹۹۵ تاکنون.
در نشست ۳۰ و ۳۱ ژوئیه، حاجیمه تاکاتا، تنها عضو مخالف، خواستار افزایش فوری نرخ بهره به ۱.۲۵ درصد شد. او معتقد بود اقتصاد ژاپن وارد مرحلهای شده است که در آن بانک مرکزی باید در برابر ریسکهای صعودی تورم و تغییرات شرایط مالی جهانی، واکنش سریعتر و انعطافپذیرتری نشان دهد.
خلاصه دیدگاههای اعضای بانک مرکزی ژاپن در آن زمان نشان میداد که ریسکهای تورمی «بهطور قابلتوجهی به سمت صعودی متمایل شدهاند». ضعف ین، تنشهای ژئوپلیتیکی، افزایش قیمت نفت و رشد تقاضا در حوزه هوش مصنوعی از جمله عواملی بودند که در این ارزیابی مورد توجه قرار گرفتند. یکی از اعضای بانک مرکزی نیز هشدار داده بود که سرعت افزایش نرخ بهره ممکن است از انتظارات بازار بیشتر باشد.
افزایش نرخ بهره در سپتامبر و واکنش متفاوت بازار
دو ماه بعد، بانک مرکزی ژاپن در نشست ۱۷ و ۱۸ سپتامبر نرخ بهره خود را به ۱.۲۵ درصد رساند؛ تصمیمی که عملاً با پیشنهاد مطرحشده از سوی تاکاتا در نشست ژوئیه مطابقت داشت. با این حال، رأیگیری این بار با نتیجه ۷ به ۲ انجام شد و توئیچیرو آسادا و آیانو ساتو با افزایش نرخ بهره مخالفت کردند و خواستار حفظ نرخ موجود شدند.
کازوئو اوئدا، رئیس بانک مرکزی ژاپن، پس از این تصمیم تلاش کرد مسیر آینده سیاست پولی را باز نگه دارد. او گفت «امکانهای مختلفی وجود دارد» و سیاستگذاران «نباید هیچ گزینهای را کنار بگذارند». با این حال، او همزمان درباره افزایش بیش از حد سریع نرخ بهره و ایجاد اختلال در ارزشگذاری داراییها هشدار داد.
واکنش بازار به افزایش نرخ بهره برخلاف انتظار اولیه بود. ین ژاپن نهتنها تقویت نشد، بلکه نرخ برابری دلار به ین از سطح ۱۵۷ عبور کرد. به نظر میرسد دو عامل اصلی در این واکنش نقش داشتند: نخست، شکاف موجود در رأیگیری که اختلافنظر جدی اعضای بانک مرکزی درباره سرعت افزایشهای بعدی را نشان داد؛ و دوم، نبود راهنمایی صریح و تهاجمی از سوی اوئدا درباره ادامه مسیر افزایش نرخ بهره.
چرا ین پس از افزایش نرخ بهره تضعیف شد؟
با وجود افزایش نرخ بهره ژاپن به ۱.۲۵ درصد، نرخهای بهره آمریکا همچنان فاصله زیادی با ژاپن دارند. همین موضوع باعث شده استراتژی «معاملات حملی ین» همچنان جذاب باقی بماند. در این استراتژی، سرمایهگذاران با استقراض در ین، منابع خود را به داراییها و بازارهایی منتقل میکنند که بازدهی بالاتری دارند.
بنابراین، افزایش نرخ بهره بانک مرکزی ژاپن بهتنهایی برای تغییر روند بازار ارز کافی نبود. سرمایهگذاران به دنبال نشانههایی بودند که نشان دهد چرخه افزایش نرخ بهره با سرعت بیشتری ادامه خواهد یافت؛ اما اظهارات محتاطانه اوئدا چنین برداشتی را تقویت نکرد.
بازده اوراق قرضه دولتی ۱۰ ساله ژاپن نیز پس از نشست سپتامبر کاهش یافت و شاخص نیککی ۲۲۵ حدود ۱.۵ درصد رشد کرد. سرمایهگذاران سهام از این برداشت استقبال کردند که بانک مرکزی ژاپن قصد ندارد در کوتاهمدت سیاست پولی را با شدت زیادی انقباضیتر کند.
در همین حال، تورم پایه در ماه اوت به ۱.۷ درصد کاهش یافت؛ در حالی که این رقم در ژوئیه ۱.۸ درصد بود. کاهش تورم نیز به تقویت این دیدگاه کمک کرد که بانک مرکزی ژاپن برای افزایش سریعتر نرخ بهره، با فشار فوری و شدیدی مواجه نیست.
صورتجلسه ژوئیه چه اهمیتی دارد؟
صورتجلسهای که امروز منتشر میشود، بیشتر تصویری از گذشته ارائه میدهد تا سیگنالی برای آینده. بازار اکنون تصمیم سپتامبر و پیامدهای آن را هضم میکند و توجه معاملهگران بیشتر به مسیر بعدی سیاست پولی بانک ژاپن معطوف است.
با این حال، این صورتجلسه میتواند نشان دهد که هیئتمدیره در ژوئیه تا چه اندازه به افزایش زودهنگام نرخ بهره نزدیک بوده است. همچنین، مخالفت تاکاتا نشان میدهد دیدگاه یکی از اعضای تهاجمیتر بانک مرکزی در نهایت تنها طی دو ماه به تصمیم رسمی بانک تبدیل شد.
برای بازار فارکس و نرخهای بهره، داستان اصلی همچنان ضعف ین پس از افزایش نرخ بهره است؛ رخدادی که نشان داد اختلاف نرخ بهره میان ژاپن و آمریکا، شکاف موجود در میان اعضای بانک مرکزی و نبود راهنمایی روشن درباره افزایشهای بعدی، همچنان بر مسیر بازار غلبه دارد.
برای دلار استرالیا و دیگر ارزهای مرتبط با آسیا نیز پیام نشست بانک مرکزی ژاپن روشن است: عادیسازی سیاست پولی ژاپن با سرعتی تدریجی انجام میشود و در کوتاهمدت، تمایل سرمایهگذاران به ریسک و مسیر نرخ بهره آمریکا احتمالاً تأثیر بیشتری بر بازار خواهد داشت.
چشمانداز بعدی؛ احتمال افزایش نرخ بهره در دسامبر
دایاوا پیشبینی کرده است افزایش بعدی نرخ بهره بانک مرکزی ژاپن در ماه دسامبر انجام شود. اظهارات کازوئو اوئدا نشان میدهد بانک مرکزی وارد مرحله تازهای از سیاستگذاری شده است؛ مرحلهای که در آن افزایش نرخ بهره همچنان روی میز قرار دارد، اما تصمیمهای آینده به دادههای اقتصادی، روند تورم و شرایط بازارهای جهانی وابسته خواهد بود.