







- لحن تهاجمی نمودار داتپلات سپتامبر، احتمال یک غافلگیری انبساطی در صورتجلسه فدرال رزرو را محدود کرده است.
- دادههای نسبتاً ضعیف پس از نشست سپتامبر و قیمتگذاری قاطع بازار برای کاهش نرخ بهره در دسامبر، واکنش مثبت دلار را دشوارتر کردهاند.
- کاهش فاصله بازدهی اوراق فرانسه و آلمان به یورو کمک کرده، اما افزایش دوباره قیمت نفت روند صعودی یورو را محدود کرده است.
لحن تهاجمی (هاوکیش) نمودار داتپلات فدرال رزرو در ماه سپتامبر نشان میدهد صورتجلسه امروز نباید از نظر موضع انبساطی بازار را غافلگیر کند. با این حال، دادههای نسبتاً ضعیف پس از نشست سپتامبر احتمال واکنش مثبت دلار را کاهش دادهاند. در همین حال، نفت دوباره صعودی شده و وضعیت فرانسه نیز با کاهش فاصله بازدهی اوراق این کشور از آلمان اندکی بهبود یافته است.
این گزارش یوتوتایمز بر پایه تحلیل منتشرشده در وبسایت ING تهیه و برای مخاطبان فارسیزبان ترجمه و بازنویسی شده است.
دلار؛ بازار در انتظار شفافیت بیشتر از صورتجلسه فد
روز گذشته برای بازار اوراق یک روز کمسابقه و مثبت بود؛ موضوعی که به صعود سهام آمریکا به سطوح جدید کمک کرد و در مقابل، دلار امن را تحت فشار قرار داد. قیمت نفت برنت برای مدتی به زیر ۱۰۰ دلار در هر بشکه سقوط کرد، اما پس از گزارشهایی درباره افزایش حملات ایران به نفتکشها در تنگه هرمز، دوباره بهبود یافت.
قیمت بالای نفت همچنان نشاندهنده نگرانیها درباره اختلالات بیشتر در عرضه است؛ هرچند جریان واقعی نفت بهبود یافته است. با توجه به نبود نشانههای زیادی از دستیابی فوری به توافق، قیمت انرژی همچنان میتواند مانعی برای بهبود معنادار بازار اوراق و در نتیجه کاهش بیشتر ارزش دلار باشد.
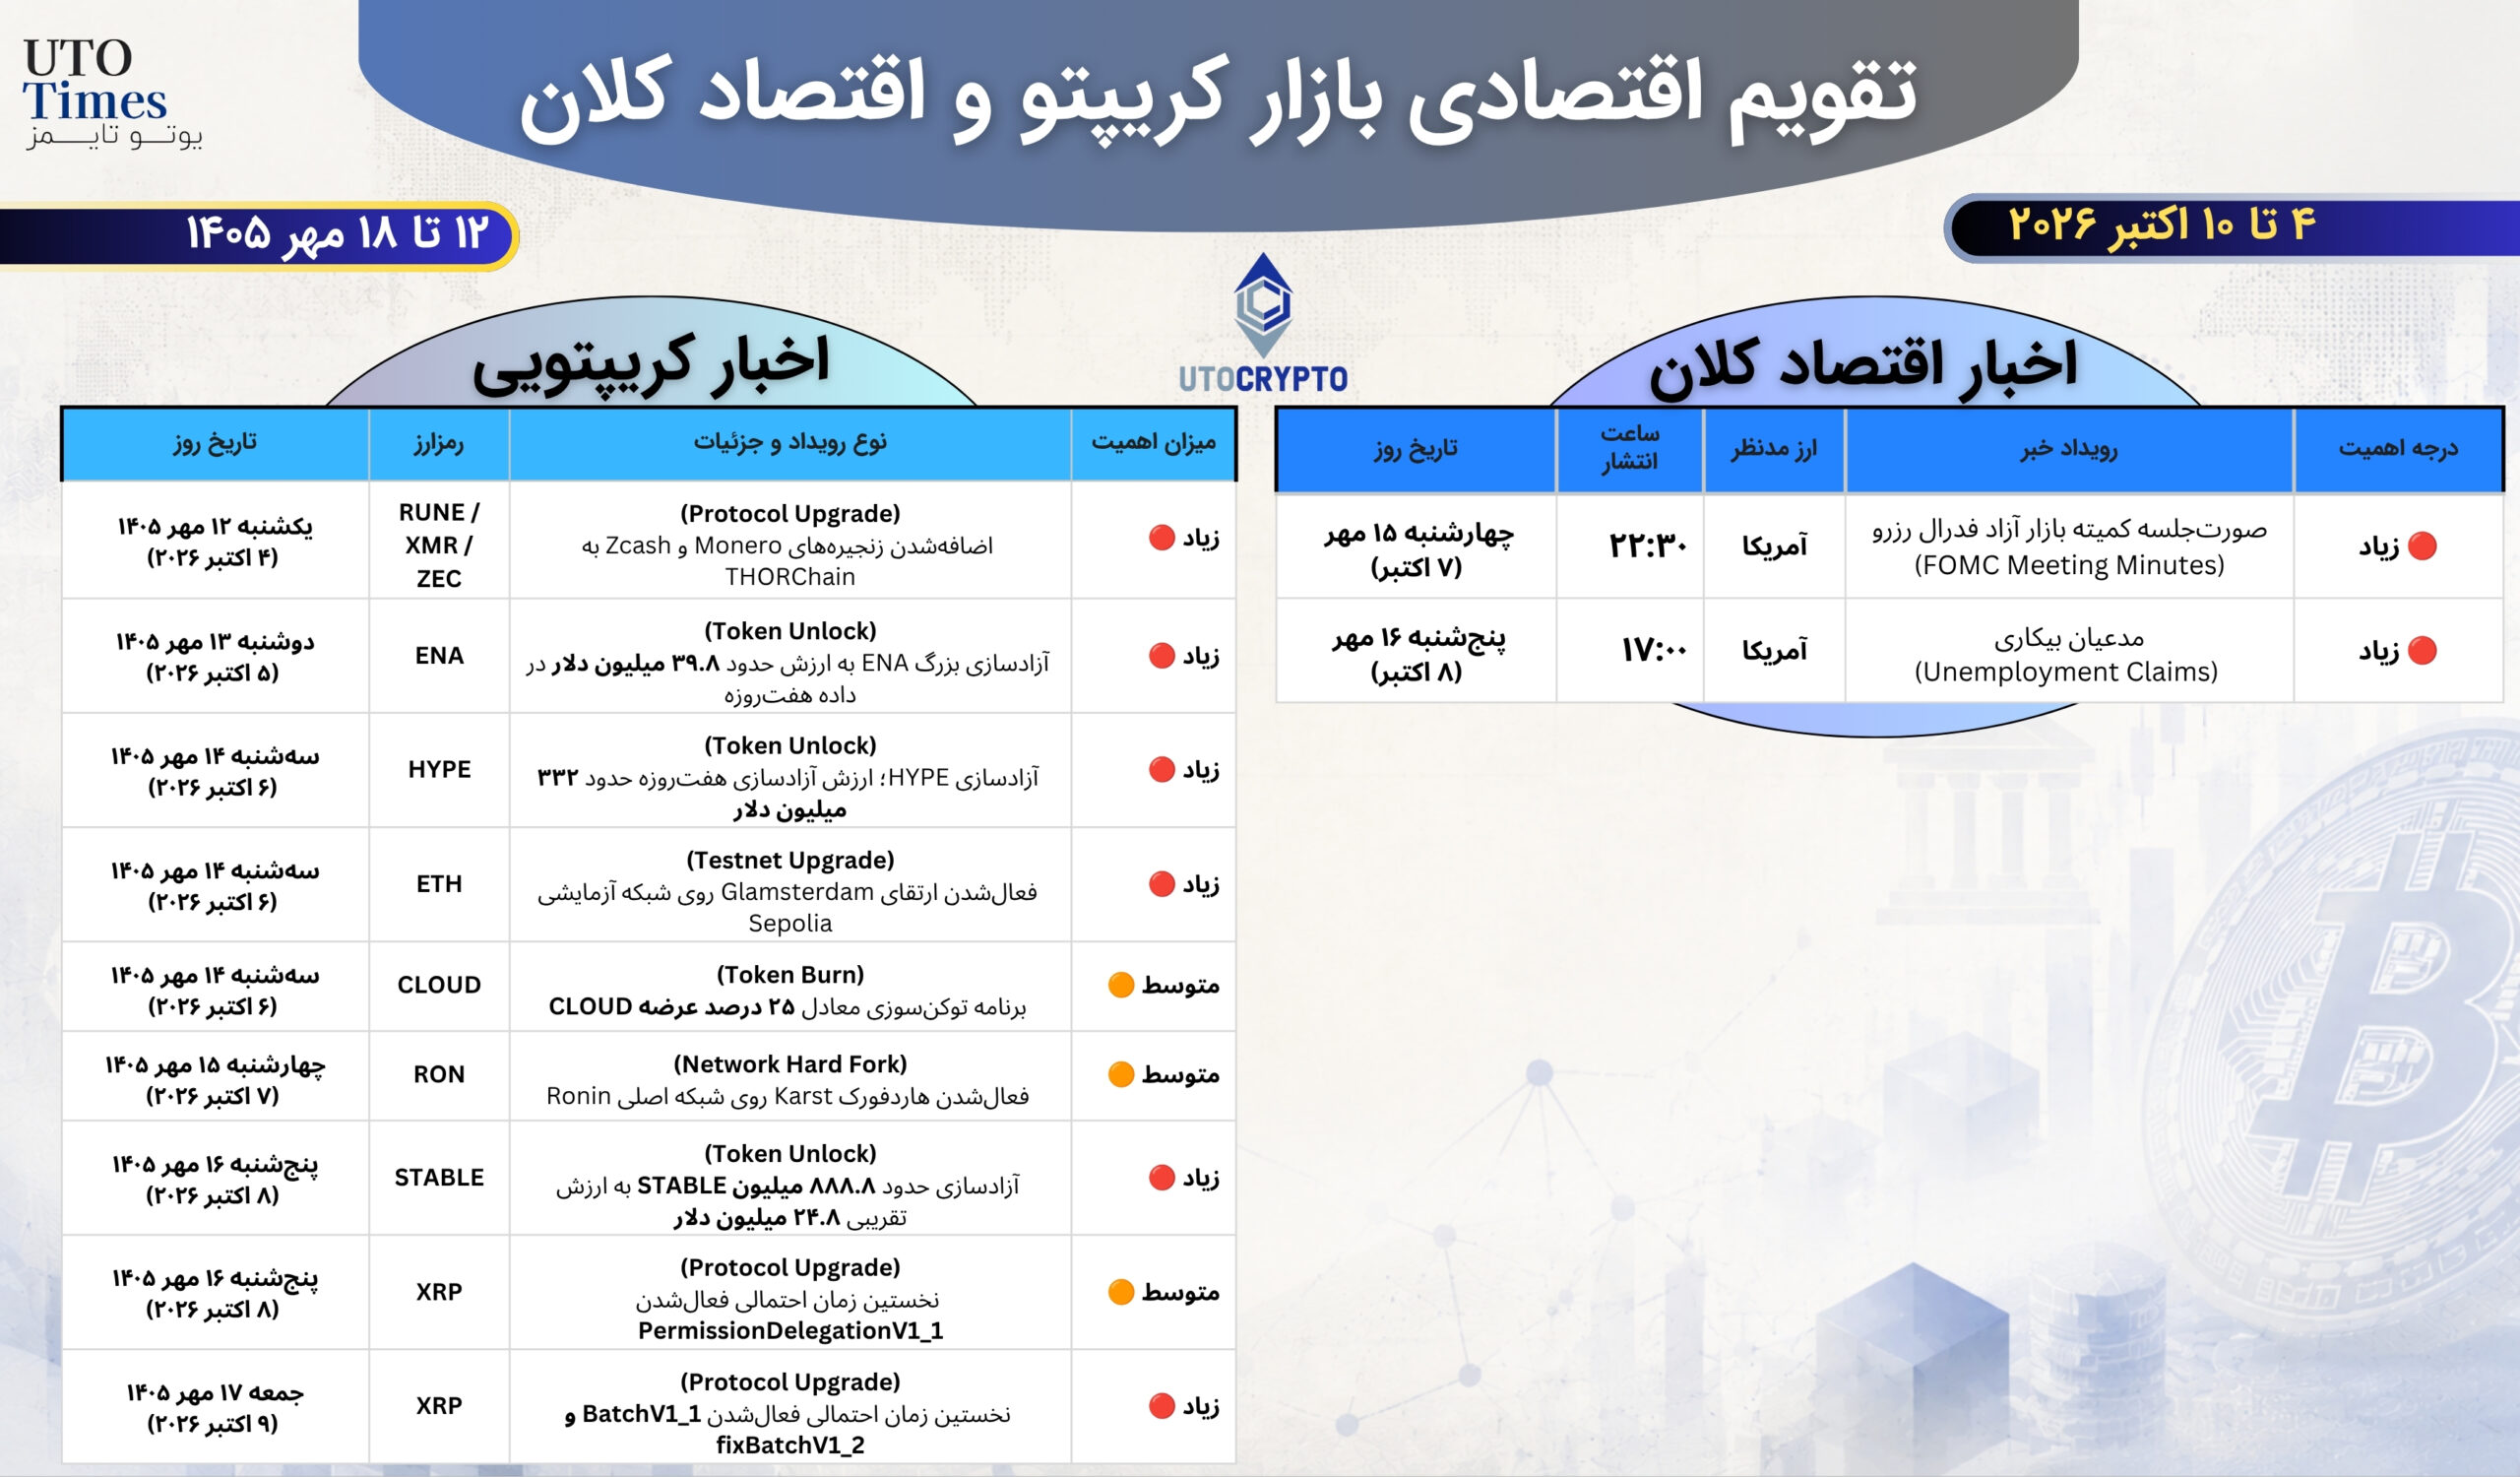
اکنون توجه بازار دوباره به فدرال رزرو معطوف شده است. صورتجلسه نشست سپتامبر امروز منتشر میشود و بازار همچنان به دنبال شفافیت بیشتر درباره نحوه واکنش سیاست پولی به دادههای اقتصادی است؛ بهویژه اینکه چه سطحی از تورم میتواند افزایش دوباره نرخ بهره در سال جاری را توجیه کند.
صورتجلسه همچنین میتواند اطلاعات بیشتری درباره مخالفتهای احتمالی اعضای فدرال رزرو با موضع فعلی سیاست پولی ارائه دهد.
با این حال، داتپلات سپتامبر نشان داد ۴ عضو فدرال رزرو انتظار دو افزایش دیگر نرخ بهره در سال جاری را دارند، در حالی که تنها ۲ عضو هیچ افزایش دیگری را پیشبینی میکنند. بنابراین، فضای چندانی برای یک غافلگیری انبساطی در صورتجلسه وجود ندارد.
از سوی دیگر، دادههای اقتصادی پس از افزایش نرخ بهره در سپتامبر نسبتاً ضعیف بودهاند و بازار همچنان با اطمینان زیادی یک حرکت در ماه دسامبر را قیمتگذاری میکند. در نتیجه، برای اینکه صورتجلسه بتواند واکنش مثبت قابلتوجهی در دلار ایجاد کند، بازار به سیگنالی قویتر نیاز خواهد داشت.
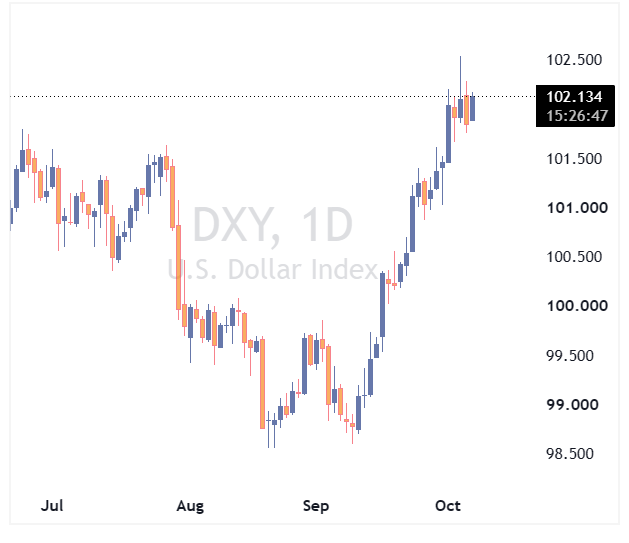
انتظار داریم شاخص دلار DXY در محدوده ۱۰۲.۰ اندکی تثبیت شود، اما ریسکها همچنان به سمت صعودی متمایل هستند.
✔️ بیشتر بخوانید: پنج عامل پشت جهش بازدهی اوراق آمریکا از نگاه گلدمن ساکس
یورو؛ روی بهبود احساسات نسبت به فرانسه حساب نکنید
پریمیوم اوراق قرضه فرانسه روز گذشته نیز کاهش یافت و فاصله بازدهی اوراق ۱۰ ساله فرانسه و آلمان به ۱۲۵ نقطه پایه رسید.
به نظر میرسد این حرکت عمدتاً تحت تأثیر بهبود احساسات در بازار جهانی اوراق بوده و تا حد کمتری نیز به وعده مارین لوپن برای کاهش شدید کسری بودجه به ۳.۷ درصد تولید ناخالص داخلی در سال آینده مربوط بوده است.
با این حال، یکی از نشانههای تداوم پریمیوم فرانسه، فاصله بازدهی اوراق ۱۰ ساله فرانسه و ایتالیاست که همچنان در سطح بالای ۲۲ نقطه پایه قرار دارد و تنها ۵ نقطه پایه از اوج هفته گذشته کاهش یافته است.
اگرچه روشن است که لوپن تلاش میکند خود را بهعنوان نامزدی سازگار با بازار معرفی کند، تیم اقتصاد کلان ING معتقد است برنامه او در شرایط فعلی بیشتر بر اهداف بلندپروازانه برای کاهش هزینهها استوار است تا یک برنامه کاملاً هزینهیابیشده. همچنین درباره نحوه تحقق ۱۴۰ میلیارد یورو صرفهجویی، بهویژه در بخش بازنشستگی، ابهامات قابلتوجهی وجود دارد.
از این رو، صرف اظهارات لوپن برای ایجاد یک بهبود قابلتوجه در بازار اوراق دولتی فرانسه کافی به نظر نمیرسد.
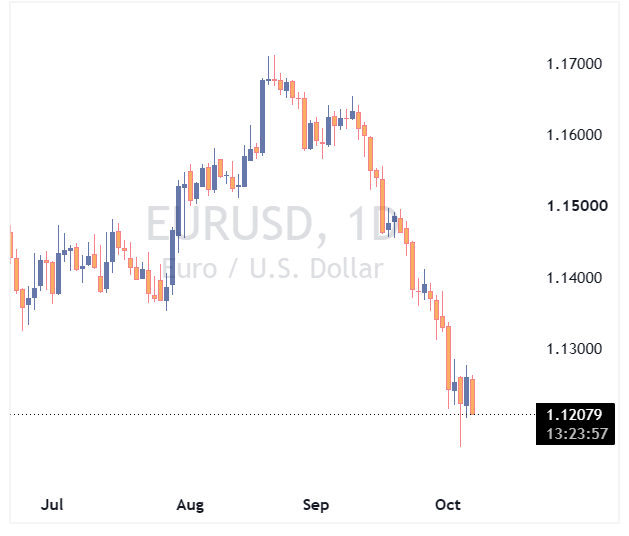
یورو از کاهش فاصله بازدهی اوراق فرانسه و آلمان استقبال کرد، اما این روند صعودی در معاملات شبانه و همزمان با افزایش قیمت نفت، قدرت خود را از دست داده است.
ریسک امروز همچنان متوجه بازگشت یورو به محدوده ۱.۱۱۵۰ تا ۱.۱۱۸۰ است.
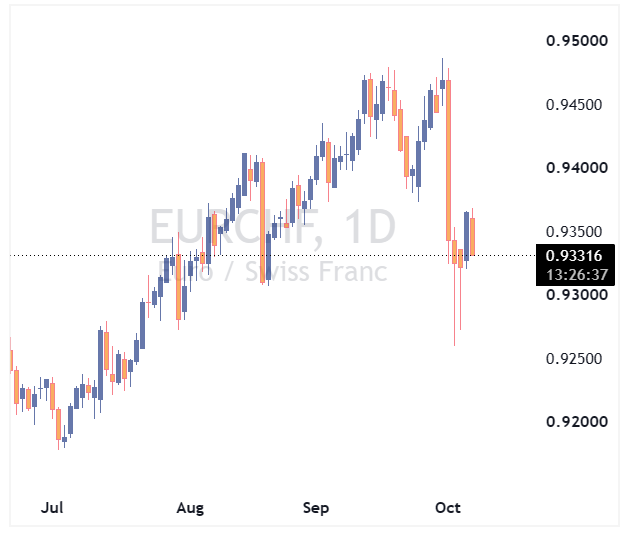
جفتارز EURCHF اکنون تقریباً نیمی از افت خود در ماه اکتبر را جبران کرده است، اما حرکت بالاتر از سطح ۰.۹۴۰ احتمالاً به بهبود گستردهتر نگاه بازار نسبت به چشمانداز مالی فرانسه نیاز دارد؛ سناریویی که در شرایط فعلی هنوز زودهنگام به نظر میرسد.



یک پاسخ
👍