EURUSD 1.12073 USD ▲ 0.44%
XAUUSD 3,904.21 USD ▲ 0.75%
AAPL 344.63 USD ▼ 1.23%
WTI 99.40 USD ▼ 4.53%
BTCUSD 77,791.75 USD
SP500 7,580.07 ▼ 1.82%
AUDUSD 0.70083 USD ▼ 0.31%
EURJPY 176.946 JPY ▲ 0.39%

ترمینال خبری

آخرین بروزرسانی ۳۴ دقیقه پیش

ترمینال خبری یوتوتایمز؛ پوشش لحظه‌ای بازارهای مالی، اقتصاد جهانی، تصمیم‌های بانک‌های مرکزی و تحولات ژئوپلیتیک

آخرین بروزرسانی ۳۴ دقیقه پیش

اوراکل برای تأمین هزینه هوش مصنوعی ۲۰ میلیارد دلار جذب می‌کند؛ چرا سهام افت کرد؟

سهام اوراکل در معاملات دوشنبه ۲ نوامبر ۲۰۲۶ تحت فشار قرار گرفت؛ زیرا شرکت برنامه تازه‌ای برای جذب ۲۰ میلیارد دلار از بازارهای سرمایه اعلام کرد. این تأمین مالی شامل فروش ۱۰ میلیارد دلار سهام و انتشار ۱۰ میلیارد دلار اوراق بدهی است. گزارش رویترز می‌گوید سهام اوراکل در جریان معاملات نزدیک به ۶ درصد افت کرد و تا پایان جمعه، از ابتدای سال حدود ۳۳ درصد کاهش یافته بود. در یک نگاه اوراکل قصد دارد از راه فروش سهام و اوراق بدهی، ۲۰ میلیارد دلار جذب کند. انتشار سهام تازه می‌تواند سهم نسبی سهام‌داران کنونی را کاهش دهد. بدهی و مخارج سنگین زیرساختی، ریسک اصلی اجرای برنامه هوش مصنوعی شرکت است. مدیریت انتظار دارد جریان نقد آزاد در نیمه دوم سال مالی ۲۰۲۸ مثبت شود. چرا سهام اوراکل افت کرد؟ عامل مستقیم افت، اعلام هم‌زمان عرضه سهام و اوراق بدهی بود. انتشار سهام، تعداد سهام در گردش را افزایش می‌دهد و در صورت ثابت‌ماندن سود شرکت، می‌تواند سود هر سهم را تحت فشار قرار دهد. البته میزان دقیق رقیق‌شدن مالکیت هنوز مشخص نیست؛ زیرا قیمت عرضه و تعداد نهایی سهام اعلام نشده است. از سوی دیگر، انتشار بدهی هزینه بهره و تعهدات مالی آینده را افزایش می‌دهد، هرچند منابع حاصل ممکن است برای بازپرداخت بدهی‌های قبلی نیز به کار رود. اوراکل اعلام کرده است درآمد حاصل برای نیازهای عمومی شرکت استفاده خواهد شد؛ از جمله سرمایه‌گذاری، بازپرداخت بدهی، خرید شرکت‌ها، پرداخت سود سهام و بازخرید سهام. بنابراین نمی‌توان فرض کرد تمام این مبلغ مستقیماً صرف ساخت مراکز داده هوش مصنوعی خواهد شد. رشد هوش مصنوعی؛ فرصت بزرگ با هزینه سنگین اوراکل می‌خواهد جایگاه خود را در بازار زیرساخت ابری تقویت کند؛ بازاری که تقاضا برای توان پردازشی هوش مصنوعی در آن رو به افزایش است. شرکت در روز سرمایه‌گذاران خود در ۲۸ اکتبر اعلام کرد که درآمد سال مالی ۲۰۳۰ می‌تواند از ۲۲۵ میلیارد دلار فراتر رود؛ درحالی‌که درآمد سال مالی ۲۰۲۶ حدود ۶۷٫۴ میلیارد دلار بود. با وجود چشم‌انداز رشد، توسعه مراکز داده پیش از آنکه درآمد و وجه نقد کافی ایجاد کند، به زمین، برق، تجهیزات و تأمین مالی نیاز دارد. این فاصله زمانی میان هزینه امروز و بازده آینده، مسئله اصلی ارزش‌گذاری اوراکل است. بدهی و جریان نقد آزاد زیر ذره‌بین بر اساس گزارش رویترز، اوراکل در ۳۱ اوت ۱۲۵٫۳۴ میلیارد دلار بدهی و سایر استقراض‌ها داشت؛ رقمی که در مقایسه با درآمد ۶۷٫۳۶ میلیارد دلاری سال مالی ۲۰۲۶، اهمیت تأمین مالی را برجسته می‌کند. مدیریت انتظار دارد مخارج سرمایه‌ای در سال مالی جاری و سال مالی بعد به اوج برسد و جریان نقد آزاد در نیمه دوم سال مالی ۲۰۲۸ مثبت شود. همچنین شرکت برای سال مالی ۲۰۲۹، جریان نقد آزاد دست‌کم ۳۰ میلیارد دلاری را هدف‌گذاری کرده است. آیا افت قیمت فرصت خرید است؟ افت قیمت به‌تنهایی به معنای ارزان‌شدن سهام نیست. ارزیابی اوراکل باید میان رشد احتمالی درآمد، هزینه تأمین سرمایه، ریسک تمرکز مشتریان و زمان تبدیل قراردادها به وجه نقد تعادل برقرار کند. در ترجمه برخی نقاط از متن از هوش مصنوعی کمک گرفته شده است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

قیمت زغال‌سنگ در اوج ۳ سال اخیر؛ هجوم بازار به سوی جایگزین LNG

در یک نگاه جهش قیمت: نرخ زغال‌سنگ با صعودی ۴۰ درصدی نسبت به سال گذشته، به ۱۵۲.۴۵ دلار در هر تن رسید و بالاترین رکورد سه سال اخیر را ثبت کرد. عوامل محرک: بحران خاورمیانه، قیمت بالای گاز طبیعی (LNG) و محدودیت‌های صادراتی اندونزی، نیروگاه‌ها را به سوی جایگزین ارزان‌تر یعنی زغال‌سنگ سوق داده است. چشم‌انداز: تقاضای زمستانی آسیا و اروپا و افت عرضه، بازار انرژی را با فشارهای صعودی تازه‌ای مواجه کرده است. قیمت زغال‌سنگ به دلیل افزایش تقاضای انرژی و مشکلات مربوط به عرضه گاز طبیعی به ۱۵۲.۴۵ دلار در هر تن افزایش یافت. در واقع، قیمت‌ها نسبت به سال گذشته تقریباً ۴۰ درصد افزایش یافته است. قیمت روزانه زغال‌سنگ ۲.۱۰ دلار، معادل ۱.۴۰ درصد، افزایش یافت. رشد ماهانه این محصول ۲.۱۱ درصد ثبت و پیش‌بینی قیمت برای سه ماهه چهارم ۱۵۴.۸۵ دلار اعلام شده است. بررسی آمارهای تاریخی بین سال‌های ۲۰۰۸ تا ۲۰۲۶ نشان می‌دهد که قیمت زغال‌سنگ سقف تاریخی ۴۵۷.۸۰ دلار و کف ۴۸.۴۰ دلار در هر تن را تجربه کرده است. تقویت تقاضای زغال‌سنگ با صعود قیمت LNG اختلالات عرضه به دلیل درگیری‌های خاورمیانه، قیمت گاز طبیعی مایع (LNG) را در سطوح بالا نگه داشته است. این امر تمایل تولیدکنندگان برق به سمت استفاده از زغال‌سنگ را تسریع می‌کند. زغال‌سنگ که تقریباً ۸۰ درصد ارزان‌تر از LNG است، موجب افزایش واردات، به‌ویژه از سوی خریداران در آسیا و اروپا شده است. کشورهایی که به دنبال تأمین انرژی پیش از فرا رسیدن فصل سرما هستند، خرید زغال‌سنگ خود را زودتر آغاز کرده‌اند. آژانس بین‌المللی انرژی (IEA) در ارزیابی سپتامبر خود اعلام کرد با وجود تلاش‌ها برای گذار به انرژی پاک و تعطیلی نیروگاه‌ها در اروپا و آمریکای شمالی، انتظار می‌رود مصرف جهانی زغال‌سنگ امسال به رکورد جدیدی برسد. محدودیت‌های صادراتی اندونزی و تنگنای عرضه اندونزی، به عنوان بزرگ‌ترین صادرکننده زغال‌سنگ جهان، محدودیت‌های صادراتی خود را تشدید کرده که این امر به کاهش ۲۳ درصدی محموله‌های زغال‌سنگ در ماه اوت منجر شده است. آژانس بین‌المللی انرژی پیش‌بینی می‌کند که تولید سالانه زغال‌سنگ اندونزی به دلیل کاهش سهمیه‌های تولید و عدم قطعیت‌های سیاستی، بیش از ۱۲ میلیون تن کاهش یابد. تقاضای جهانی قوی و کاهش عرضه از سوی اندونزی، از محرک‌های اصلی افزایش فشار قیمت در بازار زغال‌سنگ به شمار می‌روند.  نوسانات قیمت در سایر کالاهای انرژی بر اساس داده‌های دوم نوامبر، قیمت گاز طبیعی اروپا با ۳.۴۱ درصد کاهش به ۱۰۰.۴۰ دلار رسید و قیمت گاز بریتانیا با ۳.۴۷ درصد کاهش، رقم ۲۴۸.۶۶ دلار را ثبت کرد. نفت خام با ۴.۰۸ درصد کاهش به ۹۹.۸۶۹ دلار و نفت برنت با ۴.۱۲ درصد کاهش به ۱۰۸.۷۶ دلار رسیدند. با وجود این نوسانات، بررسی عملکرد سالانه نشان می‌دهد که قیمت گاز در اروپا ۲۱۶.۳۱ درصد و در بریتانیا ۲۰۲.۲۹ درصد رشد داشته است. در حالی که زغال‌سنگ نیز افزایش سالانه ۳۹.۵۴ درصدی را به نام خود ثبت کرده است.

خواندن کامل خبر
اخبار کامودیتی کم اثر

نقشه جدید انرژی خاورمیانه؛ سوریه چگونه می‌تواند جایگزینی برای تنگه هرمز باشد؟

در یک نگاه سوریه در حال جذب سرمایه‌گذاری‌های بین‌المللی برای احیای تولید نفت و گاز و بازسازی زیرساخت‌های برق خود است. اجرای پروژه‌های بزرگ خورشیدی، بادی و برق‌آبی می‌تواند ظرفیت تولید برق این کشور را به‌طور چشمگیری افزایش دهد. اختلال در تردد انرژی از تنگه هرمز، توجه‌ها را به سوریه به‌عنوان مسیری جایگزین برای انتقال انرژی افزایش داده است. سوریه پس از بیش از یک دهه درگیری، وارد مرحله بازسازی سراسری شده است؛ جنگی که خسارات گسترده‌ای به زیرساخت‌های این کشور وارد کرد و به آوارگی میلیون‌ها نفر انجامید. در شرایطی که مردم سوریه در تلاش برای بازسازی زندگی خود هستند، دولت این کشور برنامه‌های گسترده‌ای برای متنوع‌سازی اقتصاد و تقویت رشد اقتصادی در نظر گرفته است تا زمینه بهبود پایدار شرایط کشور را فراهم کند. موقعیت جغرافیایی مناسب سوریه نیز فرصتی برای توسعه یک بخش قدرتمند انرژی فراهم کرده است؛ بخشی که در نهایت می‌تواند این کشور را به یکی از قطب‌های منطقه‌ای انرژی تبدیل کند. در حال حاضر، احمد الشرع ریاست‌جمهوری سوریه را بر عهده دارد. او پس از پایان حکومت بشار اسد، در ۲۹ مارس ۲۰۲۵ دولت انتقالی را تشکیل داد. این دولت طی یک سال گذشته مجموعه گسترده‌ای از سیاست‌ها و اصلاحات را در بخش‌های مختلف به اجرا گذاشته است که هدف آن‌ها بهبود سطح زندگی مردم و حمایت از رشد اقتصادی است. راهبرد ملی سوریه بر بازسازمان‌دهی نهادهای دولتی، یکپارچه‌سازی ساختارهای امنیتی، تثبیت اقتصادی و اجرای عدالت انتقالی تمرکز دارد؛ اقداماتی که پیش از برگزاری انتخابات سراسری برنامه‌ریزی‌شده برای سال ۲۰۳۰ دنبال می‌شوند. دولت انتقالی کنترل بخش انرژی سوریه، از جمله میدان نفتی العمر و مجتمع گازی الطابیه، را به دست گرفته است. این تحول پس از بیش از یک دهه تقسیم‌شدن بخش انرژی کشور رخ داده است؛ دوره‌ای که در آن، دمشق از مناطق نفت‌خیز شمال‌شرق سوریه فاصله داشت. دولت سوریه در این سال‌ها همچنان بر تولید گاز در مناطق مرکزی نظارت می‌کرد، اما کنترل برخی از بزرگ‌ترین مراکز تولید انرژی کشور را از دست داده بود. توافق سال ۲۰۲۶ میان دولت انتقالی سوریه و نیروهای دموکراتیک سوریه (SDF) به رهبری کردها، زمینه ادغام نیروهای این گروه در ساختارهای دولتی را فراهم می‌کند؛ اقدامی که می‌تواند به یکپارچه‌سازی بیشتر مدیریت بخش انرژی نیز منجر شود. از سوی دیگر، لغو تحریم‌های آمریکا و اتحادیه اروپا علیه سوریه پس از سقوط حکومت اسد و ازسرگیری دسترسی به سامانه انتقال مالی سوئیفت، شرایط را برای سرمایه‌گذاری شرکت‌های بین‌المللی در این کشور آسان‌تر کرده است. پیش از آغاز درگیری‌ها در سال ۲۰۱۱، سوریه به‌طور متوسط روزانه ۳۸۰ هزار بشکه نفت خام تولید می‌کرد و تولید گاز طبیعی آن به ۹۰۰ میلیون فوت مکعب در روز می‌رسید. بااین‌حال، جنگ تولید انرژی را به‌شدت کاهش داد؛ به‌طوری‌که بر اساس داده‌های مؤسسه وود مکنزی، تولید نفت حدود ۸۰ درصد و تولید گاز نزدیک به ۵۰ درصد افت کرد. با وجود این کاهش شدید، سوریه همچنان حدود ۱.۳ میلیارد بشکه معادل نفت ذخایر انرژی دارد. افزون بر این، بخش‌های گسترده‌ای از مناطق خشکی این کشور هنوز به‌طور کامل اکتشاف نشده‌اند و ظرفیت‌های نفت و گاز فراساحلی آن نیز تاکنون دست‌نخورده باقی مانده است. افزایش سرمایه‌گذاری خارجی می‌تواند روند احیای صنعت نفت و گاز سوریه را سرعت ببخشد. در ماه مه، سوریه اعلام کرد که یک محدوده فراساحلی را برای اجرای نخستین پروژه اکتشاف نفت و گاز در آب‌های عمیق خود اختصاص داده است. این پروژه قرار است با مشارکت شرکت آمریکایی شورون، شرکت هلدینگ UCC قطر و شرکت نفت سوریه (SPC) توسعه پیدا کند. این اقدام با هدف دولت برای جذب سرمایه خارجی بیشتر در بخش انرژی همسو است. سایر شرکت‌های آمریکایی فعال در حوزه نفت و گاز نیز علاقه خود را به مشارکت در پروژه‌های انرژی سوریه در دوران دولت انتقالی اعلام کرده‌اند؛ موضوعی که می‌تواند فرصت‌های تازه‌ای برای سرمایه‌گذاری ایجاد کند. با توجه به چالش‌های ژئوپلیتیکی کنونی در بازار جهانی انرژی، صنعت انرژی سوریه از ظرفیت قابل‌توجهی برای توسعه برخوردار است. محدودیت‌های اعمال‌شده از سوی ایران بر تجارت انرژی از مسیر تنگه هرمز، توجه‌ها را به سوریه به‌عنوان یک مسیر ترانزیتی بالقوه برای انتقال نفت و گاز خلیج فارس به دریای مدیترانه افزایش داده است. مرز مشترک سوریه با ترکیه نیز دسترسی این کشور به شبکه‌های اصلی خطوط لوله را تسهیل می‌کند؛ شبکه‌هایی که می‌توانند انتقال نفت و گاز از خاورمیانه به اروپا را امکان‌پذیر سازند. بر اساس تحلیل مؤسسه بیکر، در صورت افزایش سرمایه‌گذاری‌ها، سوریه می‌تواند به یک «پل زمینی انرژی» تبدیل شود و میزبان خطوط لوله‌ای باشد که با دور زدن تنگه هرمز، انرژی را به بازارهای مقصد منتقل می‌کنند. برنامه‌های گسترده سوریه برای توسعه انرژی‌های تجدیدپذیر دولت انتقالی سوریه علاوه بر بازسازی زیرساخت‌های نفت و گاز و تلاش برای تبدیل کشور به یک مرکز منطقه‌ای تجارت انرژی، برنامه‌های مهمی برای توسعه انرژی‌های تجدیدپذیر نیز در دستور کار دارد. پروژه‌های خورشیدی کوچک‌مقیاس از هم‌اکنون در بخش‌هایی از سوریه در حال گسترش هستند. برآوردها نشان می‌دهد ظرفیت تولید برق خورشیدی خارج از شبکه این کشور از حدود ۲۵۰ مگاوات در سال ۲۰۲۲ به بیش از ۲ گیگاوات در سال ۲۰۲۵ افزایش یافته است. سوریه قصد دارد بخش‌های انرژی خورشیدی و بادی خود را توسعه دهد. در ژوئن ۲۰۲۵، دولت این کشور توافقی به ارزش ۷ میلیارد دلار با کنسرسیومی متشکل از شرکت‌هایی از قطر، ترکیه و آمریکا امضا کرد تا زیرساخت‌های تولید برق سوریه بازسازی شوند. این طرح شامل احداث چهار نیروگاه گازی و یک پارک خورشیدی با ظرفیت یک گیگاوات است. انتظار می‌رود این پروژه در مجموع ۵ گیگاوات به ظرفیت تولید برق سوریه اضافه کند؛ ظرفیتی که می‌تواند نزدیک به نیمی از تقاضای فعلی برق کشور را پوشش دهد. دولت سوریه در سپتامبر ۲۰۲۵ نیز توافق‌نامه توسعه مشترکی با شرکت سعودی «اکوا پاور» (ACWA Power) امضا کرد. دو طرف در حال شناسایی مناطق مناسب برای اجرای پروژه‌های انرژی بادی هستند. هدف این همکاری، توسعه یک گیگاوات ظرفیت نیروگاه‌های خورشیدی فتوولتائیک، حدود ۱.۵ گیگاوات ظرفیت تولید برق بادی و همچنین سامانه‌های ذخیره‌سازی باتری در مقیاس نیروگاهی است؛ اقداماتی که می‌توانند قابلیت اطمینان شبکه برق را افزایش دهند. در ماه فوریه، وزارت انرژی سوریه همچنین توافقی با شرکت انرژی مارو انرژی (Marv Energy) مستقر در دبی امضا کرد تا یک مزرعه بادی با ظرفیت ۷۰۰ مگاوات احداث شود. بر اساس این طرح، قرار است ۱۴۰ توربین بادی تولید داخل در چندین منطقه نصب و به شبکه سراسری برق متصل شوند. مارو انرژی قصد دارد توربین‌های موردنیاز این پروژه را در کارخانه خود در شهر حمص، در غرب سوریه، تولید کند. پیش‌بینی می‌شود اجرای کامل این طرح پنج تا هفت سال طول بکشد. در ماه اکتبر، وزارت انرژی سوریه فراخوانی برای اعلام تمایل سرمایه‌گذاران به مشارکت در پروژه سد حلبیا ـ زلبیه در رود فرات منتشر کرد. این طرح شامل احداث یک نیروگاه برق‌آبی با ظرفیت ۸۱ مگاوات و یک تأسیسات برق‌آبی تلمبه‌ذخیره‌ای ( Pumped-storage) با ظرفیت ۱.۲ گیگاوات است. هزینه سرمایه‌گذاری این پروژه حدود ۱.۱۶ میلیارد دلار برآورد شده است. اجرای این طرح مستلزم ساخت سدی به طول هزار و ۲۰۰ متر و ارتفاع ۲۳ متر خواهد بود. همچنین نیروگاه برق‌آبی آن به سه توربین ۲۷ مگاواتی مجهز می‌شود. جمع‌بندی سوریه از ظرفیت قابل‌توجهی در حوزه نفت، گاز و انرژی‌های تجدیدپذیر برخوردار است، اما توسعه این بخش‌ها تا حد زیادی به جذب سرمایه‌گذاری خارجی وابسته خواهد بود. در شرایطی که محدودیت‌های تجارت انرژی از مسیر تنگه هرمز همچنان بر محاسبات بازار تأثیر می‌گذارند، برخی سرمایه‌گذاران به سوریه به‌عنوان مسیری جایگزین برای توسعه تجارت انرژی میان خاورمیانه و اروپا توجه نشان داده‌اند. تحقق این فرصت‌ها می‌تواند علاوه بر تقویت جایگاه منطقه‌ای سوریه در بازار انرژی، به احیای اقتصاد این کشور پس از سال‌ها جنگ و بحران کمک کند.  

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

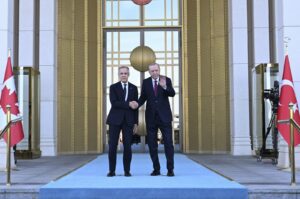
کانادا و ترکیه مشارکت راهبردی سه‌ساله را آغاز می‌کنند

مارک کارنی، نخست‌وزیر کانادا، از آغاز مشارکت راهبردی کانادا و ترکیه خبر داد؛ مشارکتی که با یک برنامه اقدام سه‌ساله پشتیبانی می‌شود و بر چهار محور استوار است: تجارت و سرمایه‌گذاری، دفاع و امنیت، انرژی و پیوندهای مردمی.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

اوراکل در برابر مایکروسافت؛ کدام سهام هوش مصنوعی برای پنج سال آینده انتخاب بهتری است؟

رونق هوش مصنوعی، رقابت برای توسعه مراکز داده و زیرساخت‌های پردازشی را به یکی از بزرگ‌ترین میدان‌های سرمایه‌گذاری جهان تبدیل کرده است. در این میان، شرکت اوراکل با رشد سریع درآمدهای ابری توجه سرمایه‌گذاران را جلب کرده، اما افزایش هزینه‌های سرمایه‌ای و فشار بدهی‌ها نگرانی‌هایی جدی ایجاد کرده است. در سوی دیگر، مایکروسافت با وجود رشد درصدی آهسته‌تر در کسب‌وکار ابری، از جریان نقدی آزاد مثبت و انعطاف مالی بیشتری برخوردار است. پرسش اصلی این است: آیا رشد سریع‌تر اوراکل ارزش پذیرش ریسک بیشتر را دارد یا توان مالی مایکروسافت در افق پنج‌ساله مزیت تعیین‌کننده خواهد بود؟ در یک نگاه درآمد زیرساخت ابری اوراکل در آخرین فصل گزارش‌شده ۱۲۱ درصد رشد کرد، اما فشار سرمایه‌گذاری بر نقدینگی شرکت افزایش یافته است. جریان نقدی آزاد اوراکل منفی شده و بدهی بلندمدت و تعهدات اجاره مراکز داده، ریسک مالی آن را بالا برده‌اند. درآمد خدمات ابری مایکروسافت ۴۳ درصد افزایش یافته و شرکت همچنان جریان نقدی آزاد مثبت تولید می‌کند. اوراکل ظرفیت رشد بالقوه بیشتری دارد، اما مایکروسافت به دلیل قدرت مالی و توان تحمل تأخیرهای سرمایه‌گذاری، گزینه متوازن‌تری برای افق پنج‌ساله به نظر می‌رسد. اوراکل؛ رشد خیره‌کننده در برابر فشار نقدینگی اوراکل در سال مالی ۲۰۲۶ درآمد خود را از ۵۷٫۴ میلیارد دلار در سال مالی قبل به ۶۷٫۴ میلیارد دلار رساند؛ رشدی که بخش مهمی از آن به توسعه فعالیت‌های مرتبط با هوش مصنوعی مربوط می‌شود. درآمد بخش زیرساخت ابری این شرکت نیز در سه‌ماهه نخست سال مالی ۲۰۲۷ با افزایش سالانه ۱۲۱ درصدی به ۷٫۴ میلیارد دلار رسید. یکی دیگر از نقاط قوت اوراکل، حجم بالای قراردادهای آتی آن است. ارزش تعهدات عملکردی باقی‌مانده شرکت به ۶۶۴ میلیارد دلار رسیده؛ رقمی که نشان‌دهنده ظرفیت قابل‌توجه درآمدزایی در آینده است، هرچند تمام این مبلغ الزاماً در کوتاه‌مدت به درآمد یا وجه نقد تبدیل نخواهد شد. چالش اصلی، هزینه تحقق این فرصت‌هاست. مخارج سرمایه‌ای اوراکل در سال گذشته به ۵۵٫۷ میلیارد دلار رسید؛ رقمی بیشتر از سود عملیاتی شرکت. در آخرین فصل گزارش‌شده نیز جریان نقدی آزاد آن با کسری ۵٫۴ میلیارد دلاری همراه بود. افزون بر این، شرکت در پایان اوت حدود ۱۲۵ میلیارد دلار بدهی بلندمدت داشت و ۲۸۸ میلیارد دلار تعهد اجاره مراکز داده نیز در انتظار آغاز پرداخت بود. این ارقام به معنای شکست راهبرد اوراکل نیستند، اما نشان می‌دهند که تحقق رشد پیش‌بینی‌شده به تأمین مالی مستمر، اجرای به‌موقع پروژه‌ها و تبدیل قراردادها به جریان نقدی واقعی وابستگی زیادی دارد. مایکروسافت؛ رشد آهسته‌تر با پشتوانه مالی قوی‌تر درآمد مایکروسافت از ۲۸۱٫۷ میلیارد دلار در سال مالی ۲۰۲۵ به ۳۳۱٫۸ میلیارد دلار در سال مالی ۲۰۲۶ افزایش یافت. درآمد خدمات ابری آژور و سایر خدمات مرتبط نیز در آخرین فصل گزارش‌شده ۴۳ درصد رشد سالانه داشت. اگرچه این نرخ از رشد زیرساخت ابری اوراکل کمتر است، باید اندازه دو کسب‌وکار را در نظر گرفت. درآمد بخش ابر هوشمند مایکروسافت که خدمات آژور را نیز دربرمی‌گیرد، در آخرین فصل به ۳۹٫۳ میلیارد دلار رسید؛ بیش از پنج برابر درآمد ۷٫۴ میلیارد دلاری زیرساخت ابری اوراکل. بنابراین، رشد درصدی بالاتر اوراکل تا حدی از کوچک‌تر بودن پایه درآمدی آن ناشی می‌شود. مزیت مهم‌تر مایکروسافت، وضعیت نقدینگی آن است. شرکت در آخرین فصل ۳۵٫۸ میلیارد دلار مخارج سرمایه‌ای داشت، اما همچنان نزدیک به ۲۰ میلیارد دلار جریان نقدی آزاد مثبت ثبت کرد. بدهی آن نیز در پایان ژوئن حدود ۴۰٫۳ میلیارد دلار بود؛ کمتر از ۴۳٫۲ میلیارد دلار در سال قبل. البته مایکروسافت نیز ۳۲۹٫۱ میلیارد دلار تعهد اجاره‌ای دارد که پرداخت آن‌ها هنوز آغاز نشده است. کدام سهام انتخاب بهتری است؟ اگر برنامه‌های توسعه اوراکل طبق انتظار پیش بروند، این شرکت می‌تواند از افزایش تقاضا برای توان پردازشی هوش مصنوعی سود قابل‌توجهی ببرد. سهم بزرگ‌تر زیرساخت ابری از ترکیب درآمدی آن نیز باعث می‌شود موفقیت این بخش تأثیر بیشتری بر عملکرد کل شرکت داشته باشد. بااین‌حال، توسعه مراکز داده به سرمایه‌گذاری سنگین، دسترسی به انرژی، تأمین تجهیزات و اجرای دقیق پروژه‌ها وابسته است. هرگونه تأخیر می‌تواند درآمد مورد انتظار را عقب بیندازد، درحالی‌که هزینه‌های تأمین مالی و تعهدات قراردادی همچنان پابرجا می‌مانند. چنین شرایطی برای شرکتی با جریان نقدی آزاد منفی، فشار بیشتری ایجاد می‌کند. مایکروسافت نیز از این ریسک‌ها مصون نیست؛ اما جریان نقدی مثبت و بدهی گزارش‌شده کمتر، توان بیشتری برای تحمل شوک‌های احتمالی به آن می‌دهد. از این منظر، مایکروسافت برای سرمایه‌گذارانی که به دنبال ترکیب رشد و تاب‌آوری مالی هستند، انتخاب متعادل‌تری محسوب می‌شود. بااین‌حال، بازده نهایی سهام به قیمت خرید، ارزش‌گذاری بازار و میزان تحقق انتظارات رشد نیز بستگی دارد. در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

تقاضای پنهان برای نقره در حال رشد است؛ هوش مصنوعی و 5G در خط مقدم

در یک نگاه تقاضای نقره در بخش‌های غیرخورشیدی صنعت الکترونیک در حال افزایش است و پیش‌بینی می‌شود امسال حدود ۹ میلیون اونس رشد کند؛ محرک‌هایی مانند زیرساخت‌های هوش مصنوعی، خودروهای برقی، شبکه برق و تجهیزات 5G از عوامل اصلی این افزایش هستند. با این حال، این رشد هنوز نمی‌تواند کاهش ۳۵.۶ میلیون اونس مصرف نقره در پنل‌های خورشیدی را جبران کند و در نتیجه تقاضای کلی بخش الکترونیک در سال ۲۰۲۶ کاهش خواهد یافت. در افق چندساله، گسترش کاربردهای الکترونیکی می‌تواند به عاملی مثبت برای بازار نقره تبدیل شود؛ به‌ویژه آنکه بازار نقره امسال نیز با کسری ۴۶.۳ میلیون اونس مواجه است. اخبار فناوری در اواخر سپتامبر، در مجموع کمتر از ۰.۱ میلیون اونس به تقاضای قابل‌اندازه‌گیری نقره اضافه کردند؛ در حالی که پیش‌بینی می‌شود بخش الکترونیک خارج از صنعت انرژی خورشیدی امسال به ۹ میلیون اونس نقره بیشتر نیاز داشته باشد؛ روندی که برای دارندگان نقره خبر مثبتی محسوب می‌شود. اما بخش عمده نقره موردنیاز در تیترهای خبری دیده نمی‌شود. بر اساس برآوردهای مطرح‌شده در کتاب Silver Rising، هر ماهواره حدود ۵۰ تا ۲۰۰ گرم نقره با خود حمل می‌کند. برای میزان نقره به‌کاررفته در یک دکل 5G یا یک باتری ذخیره‌سازی شبکه برق، رقم استاندارد و رسمی منتشرشده‌ای وجود ندارد. رقم بزرگ‌تر در پیش‌بینی‌های Metals Focus و Silver Institute دیده می‌شود. این گزارش توسط وب‌سایت Investing ارائه شده و توسط تیم یوتوتایمز، بازنویسی و ترجمه شده است. بر اساس محاسبات ما از ارقام این نظرسنجی، مصرف نقره در تجهیزات الکتریکی و الکترونیکی، به‌جز پنل‌های خورشیدی، امسال حدود ۳.۴ درصد افزایش خواهد یافت. برای دارندگان نقره، این موضوع در افق چندساله خبر خوبی است؛ چرا که این رشد ناشی از تقاضا در طیف گسترده‌ای از محصولات است، نه وابسته به یک صنعت خاص. البته در سال ۲۰۲۶ تأثیر این رشد محدود است، چراکه کاهش مصرف نقره در پنل‌های خورشیدی بیش از آن را خنثی می‌کند. قیمت نقره تحت فشار افزایش نرخ‌های بهره قرار داشته است. این فلز در گزارش روزانه USAGOLD در ۷ اکتبر (15 مهر)، ۶۰.۶۸ دلار به ازای هر اونس معامله شد، در حالی که قیمت طلا ۴۱۲۱.۲۶ دلار بود. قیمت نقره اکنون حدود نیمی از سقف ثبت‌شده آن در ژانویه است. فدرال رزرو در ۱۶ سپتامبر برای نخستین بار از سال ۲۰۲۳ نرخ بهره را افزایش داد. از آن زمان، گزارش ضعیف اشتغال آمریکا در ماه سپتامبر احتمال افزایش دوباره نرخ بهره در ماه اکتبر را بر اساس قیمت‌گذاری بازار معاملات آتی به حدود ۲۰ درصد کاهش داده است. تقاضای بخش الکترونیک نیز بخشی از سمت تقاضای این معادله را تشکیل می‌دهد. آنچه تیترهای فناوری نشان دادند بخش قابل‌توجهی از اخبار فناوری در نیمه دوم سپتامبر به نفع نقره بود. بر اساس داده‌های دولتی چین، تعداد ایستگاه‌های پایه 5G این کشور در پایان ماه اوت از ۵.۱ میلیون دستگاه عبور کرد. فروش باتری‌های مورد استفاده برای ذخیره‌سازی برق شبکه در چین نیز در ماه اوت بیش از دو برابر مدت مشابه سال قبل شد. در ۲۸ سپتامبر، فضاپیمای استارشیپ (Starship) شرکت اسپیس‌ایکس (SpaceX) نخستین ۲۶ ماهواره از نسل جدید ماهواره‌های استارلینک (Starlink) را در مدار قرار داد؛ اقدامی که گامی در مسیر پرتاب‌های بسیار بزرگ‌تر ماهواره‌های استارلینک محسوب می‌شود. ✔️ بیشتر بخوانید: سه فلز، سه چشم‌انداز متفاوت؛ پیش‌بینی مهم دویچه‌بانک برای طلا، نقره و مس البته همه اخبار در یک جهت نبودند. شبکه ماهواره‌ای آمازون از ۲ ژوئیه تاکنون پرتاب جدیدی نداشته است. در ۲۱ سپتامبر نیز ایالت تگزاس به نهاد ناظر زیست‌محیطی خود دستور داد صدور مجوز برای پروژه‌های مراکز داده را تا زمان تکمیل حسابرسی شبکه برق ایالت در اواسط دسامبر متوقف کند. رویترز به نقل از فردی آگاه گزارش داد که شرکت اوراکل (Oracle) نیز به دلیل احتمال تأخیر در تأمین برق موردنیاز یک پروژه مرکز داده در نیومکزیکو، اطلاعیه «فورس ماژور» صادر کرده است. فورس ماژور بندی قراردادی است که در صورت وقوع تأخیرهایی خارج از کنترل شرکت، آن را از مسئولیت تأخیر معاف می‌کند. با این حال، اوراکل اعلام کرده است که این پروژه همچنان مطابق برنامه زمان‌بندی‌شده پیش می‌رود. چرا میزان نقره موردنیاز در این اخبار چندان زیاد نیست؟ ردیاب‌های پرتاب ماهواره نشان می‌دهند که در دو هفته منتهی به ۲۸ سپتامبر، نزدیک به ۸۰ ماهواره در مدار قرار گرفته‌اند. پرتاب استارشیپ در همان روز، مجموع تعداد ماهواره‌های پرتاب‌شده را از ۱۰۰ فروند عبور داد. بر اساس برآورد میزان نقره مورد استفاده برای هر ماهواره، این ماهواره‌ها در مجموع حداکثر چند صد اونس نقره با خود حمل می‌کنند. برای میزان نقره موجود در یک ایستگاه پایه 5G یا هر گیگاوات‌ساعت ظرفیت ذخیره‌سازی باتری نیز رقم استاندارد و رسمی منتشرشده‌ای وجود ندارد؛ بنابراین نمی‌توان به‌طور قابل اتکا این موارد را به میزان مشخصی از اونس نقره تبدیل کرد. در مجموع، تمام موارد قابل‌اندازه‌گیری از اخبار فناوری این دو هفته، کمتر از ۰.۱ میلیون اونس به تقاضای نقره اضافه می‌کنند. این رقم تنها تقاضای جدیدی را شامل می‌شود که مستقیماً از اخبار مذکور قابل ردیابی است و با رقم بسیار بزرگ‌تر پیش‌بینی تقاضای سالانه برای همین دسته از محصولات تفاوت دارد. بخش عمده اونس‌های نقره کجاست؟ نظرسنجی مشترک Metals Focus و Silver Institute نشان می‌دهد تقاضای بخش برق و الکترونیک، شامل صنعت انرژی خورشیدی، در سال ۲۰۲۵ به ۴۴۹.۵ میلیون اونس رسیده است. پیش‌بینی می‌شود این رقم در سال جاری با افت ۶ درصدی به ۴۲۲.۹ میلیون اونس کاهش یابد. پنل‌های خورشیدی عامل اصلی این کاهش هستند. پیش‌بینی می‌شود مصرف نقره در این بخش از ۱۸۶.۶ میلیون اونس به ۱۵۱ میلیون اونس کاهش پیدا کند. اما اگر انرژی خورشیدی را از این محاسبات کنار بگذاریم، تصویر کاملاً متفاوت می‌شود. میزان مصرف نقره در سایر بخش‌های این گروه از ۲۶۲.۹ میلیون اونس به ۲۷۱.۹ میلیون اونس افزایش خواهد یافت؛ یعنی حدود ۹ میلیون اونس بیشتر. این رقم ۹ میلیون اونس به‌صورت مستقیم در گزارش منتشر نشده و حاصل تفریق دو رقم منتشرشده در نظرسنجی است. میزان تقاضا در همین بخش در سال ۲۰۲۵ تقریباً ثابت بوده است؛ بنابراین افزایش امسال بیشتر به معنای بازگشت به مسیر رشد است تا ادامه یک روند صعودی بلندمدت. این نظرسنجی، زیرساخت‌های مرتبط با هوش مصنوعی، خودروها و سرمایه‌گذاری در شبکه برق را از جمله عوامل رشد تقاضا معرفی می‌کند. در عین حال، هشدار می‌دهد که پیش‌بینی امسال «به‌طور قابل‌ملاحظه‌ای نامطمئن‌تر از حالت معمول» است. این موضوع برای سرمایه‌گذاران نقره چه معنایی دارد؟ در صنعت فناوری، بخش عمده تقاضای نقره نه از ماهواره‌ها و مراکز داده‌ای که در تیتر اخبار قرار می‌گیرند، بلکه از تعداد زیادی محصولات الکترونیکی مختلف ناشی می‌شود که هرکدام به مقدار کمی نقره نیاز دارند. پیش‌بینی می‌شود این تقاضا امسال حتی با وجود کاهش مصرف نقره در پنل‌های خورشیدی افزایش یابد. در افق چندساله، این موضوع می‌تواند برای نقره مثبت باشد. با این حال، این روند تراز بازار نقره در سال جاری را تغییر نمی‌دهد. افزایش ۹ میلیون اونس تقاضا در بخش‌های غیرخورشیدی، بسیار کمتر از کاهش ۳۵.۶ میلیون اونس مصرف نقره در بخش خورشیدی است. بنابراین، مجموع تقاضای بخش الکترونیک همچنان در سال جاری کاهش خواهد یافت. آزمون بعدی، انتشار به‌روزرسانی میان‌دوره‌ای گزارش Metals Focus و Silver Institute است که انتظار می‌رود در ماه نوامبر منتشر شود. اگر تقاضای بخش الکترونیک خارج از انرژی خورشیدی پایین‌تر از سطح سال ۲۰۲۵ اعلام شود، استدلال مطرح‌شده درباره نقش فناوری در رشد تقاضای نقره ضعیف‌تر خواهد شد. اما تصویر بزرگ‌تر، کل بازار نقره است. Metals Focus و Silver Institute پیش‌بینی می‌کنند بازار نقره در سال جاری با کسری ۴۶.۳ میلیون اونس مواجه شود؛ رقمی که می‌تواند ششمین سال متوالی کسری بازار نقره باشد. تداوم رشد تقاضای الکترونیکی نیز در سال‌های آینده، پر کردن این شکاف عرضه و تقاضا را دشوارتر خواهد کرد. ✔️ بیشتر بخوانید: پیش‌بینی متفاوت برای طلا؛ ابتدا ۴۵۰۰ دلار، سپس احتمال ریزش؟

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

آیا سهام اوراکل زیر ۱۵۰ دلار ارزش خرید دارد؟

سهام اوراکل پس از یک دوره رشد چشمگیر، در سال جاری مسیر متفاوتی را طی کرده و اکنون با فاصله قابل توجهی از سقف ۵۲ هفته‌ای خود معامله می‌شود. قیمت سهم که در مقطعی به بیش از ۳۲۲ دلار رسیده بود، اکنون به محدوده زیر ۱۵۰ دلار بازگشته است؛ افتی که توجه سرمایه‌گذاران را به این پرسش جلب کرده که آیا کاهش قیمت، فرصتی برای خرید ایجاد کرده یا نگرانی‌های موجود همچنان بر ارزش سهام سایه می‌اندازد. در یک نگاه  درآمد اوراکل در آخرین فصل ۳۰ درصد افزایش یافت و سود هر سهم تعدیل‌نشده نیز ۵۵ درصد رشد کرد.  کسب‌وکار زیرساخت ابری اوراکل در آخرین گزارش رشد سه‌رقمی داشته است.  حدود ۳۰۰ میلیارد دلار از سفارش‌های تعهدشده اوراکل به اوپن‌ای‌آی مرتبط است.  با وجود افت شدید قیمت، ارزش‌گذاری فعلی سهم هنوز به اندازه‌ای پایین نیست که ریسک‌های شرکت را کاملاً جبران کند. اوراکل از شرکت‌هایی است که با گسترش هوش مصنوعی و افزایش تقاضا برای پردازش ابری، از ظرفیت رشد قابل توجهی برخوردار است. با این حال، افزایش بدهی و وابستگی قابل توجه به قراردادهای مرتبط با اوپن‌ای‌آی باعث شده بازار نسبت به چشم‌انداز رشد آینده شرکت محتاط‌تر شود. رشد قدرتمند اوراکل در سایه هوش مصنوعی اوراکل در آخرین گزارش مالی خود عملکرد قدرتمندی به نمایش گذاشت. درآمد شرکت ۳۰ درصد افزایش یافت و سود هر سهم بدون تعدیل نیز رشد ۵۵ درصدی را تجربه کرد. مهم‌تر از آن، فعالیت زیرساخت ابری شرکت با رشدی سه‌رقمی همراه شد؛ موضوعی که نشان می‌دهد افزایش تقاضا برای ظرفیت پردازشی مرتبط با هوش مصنوعی می‌تواند به یکی از موتورهای اصلی رشد اوراکل تبدیل شود. گسترش پردازش‌های ابری و افزایش نیاز شرکت‌ها به پایگاه‌های داده و زیرساخت محاسباتی، موقعیت اوراکل را در بازار فناوری تقویت کرده است. بنابراین از منظر عملیاتی، عملکرد اخیر شرکت همچنان نشانه‌های مثبتی دارد. با این حال، واکنش بازار به این نتایج چندان مثبت نبوده است. دلیل اصلی را باید در نگرانی سرمایه‌گذاران درباره ساختار مالی شرکت و میزان وابستگی آن به برخی مشتریان بزرگ جست‌وجو کرد. وابستگی به اوپن‌ای‌آی؛ مهم‌ترین نگرانی بازار یکی از مهم‌ترین عوامل فشار بر سهام اوراکل، ارتباط گسترده این شرکت با اوپن‌ای‌آی است. حدود ۳۰۰ میلیارد دلار از تعهدات عملکردی باقی‌مانده اوراکل به قراردادهای مرتبط با این شرکت اختصاص دارد؛ در حالی که مجموع این تعهدات حدود ۶۶۴ میلیارد دلار است. این ارقام از یک سو نشان‌دهنده قدرت قراردادهای آینده اوراکل هستند، اما از سوی دیگر تمرکز قابل توجهی ایجاد می‌کنند. اگر اوپن‌ای‌آی نتواند با سرعت مورد انتظار به سودآوری برسد یا توانایی پرداخت تعهدات خود را با مشکل مواجه کند، بخشی از چشم‌انداز رشد اوراکل نیز می‌تواند تحت تأثیر قرار گیرد. از این منظر، رشد بالای تعهدات قراردادی لزوماً به معنای رشد قطعی درآمد و سود نیست و کیفیت و قابلیت تحقق این قراردادها اهمیت زیادی دارد. “ «به نظر من، مسئله اصلی در مورد اوراکل نه ضعف عملیاتی، بلکه شکاف میان کیفیت کسب‌وکار و قیمت‌گذاری آن است. رشد ۳۰ درصدی درآمد و جهش سه‌رقمی زیرساخت ابری نشان می‌دهد که موتور عملیاتی شرکت همچنان قدرتمند است، اما ارزش‌گذاری سهم باید ریسک تمرکز قراردادها و نیاز سرمایه‌ای سنگین برای توسعه زیرساخت هوش مصنوعی را نیز منعکس کند. بنابراین افت اخیر را نباید صرفاً «ارزان شدن سهم» تلقی کرد؛ نقطه جذاب‌تر زمانی شکل می‌گیرد که قیمت سهام حاشیه امنیت بیشتری نسبت به ریسک‌های مالی و تمرکز درآمدی ایجاد کند.» بابک شیری آیا افت قیمت، سهم را ارزان کرده است؟ سهام اوراکل اکنون با قیمتی کمتر از ۲۳ برابر سود گذشته معامله می‌شود. بر اساس برآورد سود آینده نیز نسبت قیمت به سود سهم حدود ۱۸ برابر است؛ رقمی که اندکی پایین‌تر از میانگین حدود ۲۰ برابری شاخص اس‌اندپی ۵۰۰ قرار دارد. در نگاه نخست، این اعداد نشان می‌دهند که افت قیمت سهم تا حدی ارزش‌گذاری آن را جذاب‌تر کرده است. اما مسئله اینجاست که سرمایه‌گذار در کنار فرصت رشد، ریسک بدهی بالا و تمرکز قابل توجه بر اوپن‌ای‌آی را نیز خریداری می‌کند. بنابراین کاهش قیمت به‌تنهایی برای تبدیل اوراکل به یک گزینه جذاب کافی نیست. جمع‌بندی اوراکل همچنان از یک کسب‌وکار قدرتمند، رشد سریع زیرساخت ابری و موقعیت مناسب در روند توسعه هوش مصنوعی برخوردار است. عملکرد مالی اخیر نیز نشان می‌دهد که تقاضا برای خدمات شرکت همچنان بالاست. با این حال، افت سهم از سقف بیش از ۳۲۲ دلار به محدوده زیر ۱۵۰ دلار لزوماً به معنای ایجاد یک فرصت خرید کم‌ریسک نیست. بدهی بالا و وابستگی قابل توجه به اوپن‌ای‌آی می‌تواند در صورت تغییر شرایط این شرکت، ریسک قابل توجهی برای چشم‌انداز اوراکل ایجاد کند. در نتیجه، با توجه به اطلاعات مورد بررسی، قیمت فعلی هنوز به اندازه‌ای پایین نیست که حاشیه امنیت کافی برای جبران این ریسک‌ها ایجاد کند و در شرایط کنونی، می‌توان گزینه‌های جذاب‌تری را در میان سهام فناوری پیدا کرد. در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

نرخ تورم ترکیه – سپتامبر ۲۰۲۶

نرخ تورم ماهانه ترکیه - Inflation Rate (سپتامبر) واقعی ................. %1.84 پیش‌بینی .......... %2.3 قبلی ................... %1.84 نرخ تورم سالانه ترکیه - Inflation Rate (سپتامبر) واقعی ................. % 29.73 پیش‌بینی ........... %30.3 قبلی ................... %31.51

خواندن کامل خبر
داده های اقتصادی کم اثر

شوک تنگه هرمز به بازار سوخت؛ قیمت زغال‌سنگ به ۱۴۶ دلار رسید!

در یک نگاه قیمت زغال‌سنگ به دلیل کمبود گاز و تنش‌های خاورمیانه به ۱۴۶ دلار در هر تن افزایش یافت. صادرات اندونزی به عنوان تأمین‌کننده اصلی به دلیل محدودیت‌های تولید، ۲۳ درصد کاهش پیدا کرد. کشورهای بزرگ از جمله چین و هند برای جایگزینی گاز، تولید برق با زغال‌سنگ را افزایش دادند. آژانس بین‌المللی انرژی از پیش‌بینی رکوردشکنی مصرف جهانی زغال‌سنگ در سال جاری خبر داد.   با محدود شدن عرضه جهانی، قیمت زغال‌سنگ دوباره شروع به افزایش کرده و قیمت‌های آتی به بالای ۱۴۵ دلار در هر تن رسیده است. باید توجه داشت که درگیری‌ها در خاورمیانه تعادل بازارهای انرژی را تغییر داده و در این راستا، قیمت زغال‌سنگ به ۱۴۶ دلار در هر تن افزایش یافت که رشد روزانه ۱.۵۷ درصدی را نشان می‌دهد. علاوه بر این، کمبود عرضه گاز، وابستگی به زغال‌سنگ برای تولید برق را افزایش داده است. قیمت آتی زغال‌سنگ از پایین‌ترین سطح یک ماهه خود بهبود یافته و در نتیجه، قیمت به ۱۴۶ دلار در هر تن رسید. افزایش ماهانه به ۳ درصد و افزایش سالانه به ۳۶.۷۷ درصد ثبت شد و پیش‌بینی سه‌ماهه سوم نیز روی ۱۴۳.۹۰ دلار است. کاهش ۲۳ درصدی صادرات اندونزی مهم‌ترین تحول در بخش عرضه جهانی از اندونزی حاصل شد. صادرات زغال‌سنگ این کشور در ماه اوت نسبت به مدت مشابه سال گذشته ۲۳ درصد کاهش یافت و به پایین‌ترین سطح خود در ۵ سال گذشته رسید. علاوه بر این، سهمیه‌های تولید همچنان صادرات را محدود می‌کنند. عدم قطعیت سیاست‌گذاری و شرایط قوی ال‌نینو نیز بر عرضه تأثیر می‌گذارند. بحران گاز طبیعی تقاضا برای زغال‌سنگ را افزایش داد جنگ با ایران مشکلات جدیدی را در تأمین گاز طبیعی ایجاد کرده است. علاوه بر این، اختلالات ناشی از تنگه هرمز، قیمت LNG را افزایش داده است. بنابراین، برخی کشورها تولید برق از زغال‌سنگ را افزایش داده‌اند. چین، هند، ژاپن و کره جنوبی از جمله این کشورها بودن و مصرف زغال‌سنگ در اروپا نیز افزایش یافته است. پیش‌بینی آژانس بین‌المللی انرژی (IEA) آژانس بین‌المللی انرژی (IEA) گزارش داد که تقاضا برای زغال‌سنگ همچنان قوی است و طبق پیش‌بینی این سازمان، تقاضای جهانی می‌تواند امسال به رکورد جدیدی برسد. قیمت بالای LNG یکی از دلایل اصلی این روند بوده و نگرانی‌های مربوط به امنیت انرژی نیز گرایش به سمت زغال‌سنگ را افزایش داده است. قیمت نفت و گاز نیز بر بازارهای انرژی تأثیر می‌گذارد که در حال حاضر: نفت برنت: بالای ۱۰۷ دلار نفت خام آمریکا: حدود ۹۴ دلار گاز طبیعی اروپا: حدود ۷۲.۸ دلار این چشم‌انداز از تقاضا برای سوخت‌های جایگزین در تولید انرژی حمایت می‌کند. هرچند قیمت زغال‌سنگ در سال گذشته تقریباً ۳۷ درصد افزایش یافت، اما در مقابل قیمت‌ها همچنان بسیار پایین‌تر از اوج تاریخی خود هستند. بالاترین قیمت ثبت شده در دوره ۲۰۰۸-۲۰۲۶، تقریبا ۴۵۷.۸۰ دلار و پایین‌ترین سطح ثبت شده ۴۸.۴۰ دلار بوده است.

خواندن کامل خبر
اخبار کامودیتی کم اثر

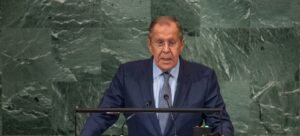
حمله بی‌سابقه لاوروف به آلمان؛ آیا صدراعظم مرتس معنای «دوباره» را می‌فهمد؟

سرگئی لاوروف، وزیر امور خارجه روسیه، در حاشیه نشست مجمع عمومی سازمان ملل متحد با برگزاری یک کنفرانس مطبوعاتی مفصل، ابعاد تازه‌ای از سیاست خارجی مسکو در قبال آمریکا، اروپا، ترکیه، سوریه و تحولات بین‌المللی را تشریح کرد. لاوروف با اشاره به دیدار خود با یوهان وادفول، وزیر امور خارجه آلمان اعلام کرد این گفت‌وگوها هیچ دستاورد یا تحول جدیدی به همراه نداشته است. انتقاد شدید مسکو از تمایلات نظامی آلمان و کرسی شورای امنیت وزیر امور خارجه روسیه با اشاره به سخنان اخیر فريدريش مرتس، صدراعظم آلمان گفت: «مرتس تأکید کرده که هدفش تبدیل دوباره آلمان به قدرت اصلی نظامی در اروپاست. او این جمله را بارها تکرار کرد، اما مشخص نیست آیا مفهوم تاریخی کلمه «دوباره» را در این جمله درک می‌کند یا خیر. وی همچنین با رد تلاش‌های برلین برای تغییر ساختار سازمان ملل افزود: «آلمان به‌طور اصرارآمیزی به دنبال کسب کرسی دائم در شورای امنیت سازمان ملل است، اما شانس آن‌ها برای رسیدن به این هدف صفر است.» هشدار لاوروف درباره جنگ با اروپا و پیام پوتین لاوروف در خصوص ادعاهای مطرح‌شده درباره احتمال حمله روسیه به اروپا تصریح کرد: «ما هیچ قصدی برای جنگ با اروپا نداریم و این ادعاها پوچ است. در واقع این اروپاست که خود را برای جنگ با ما آماده می‌کند و مدام تکرار می‌کنند که تا سال ۲۰۳۰ باید آماده نبرد باشند.» وی تحرکات اروپا و سرمایه‌گذاری سنگین در تولید سلاح را خطرناک دانست و افزود: «این اقدامات می‌تواند به یک پیشگویی خودتحقق‌بخش تبدیل شود. همان‌طور که پوتین تأکید کرد، اگر آن‌ها به ما حمله کنند، ما خویشتن‌داری نخواهیم کرد و آن نبرد، جنگی کاملاً متفاوت و بسیار کوتاه خواهد بود.» پیام به واشنگتن: مسئله اوکراین باید از سر راه روابط برداشت شود بخش دیگری از سخنان لاوروف به روابط مسکو و واشنگتن اختصاص داشت. او با تأکید بر لزوم تغییر رویکرد تک‌محوری آمریکا گفت: «سیر روزگار به شرکای آمریکایی خواهد آموخت که چندجانبه‌گرایی را بپذیرند. آن‌ها تنها قدرت اقتصادی و نظامی یا تنها بازیگر مستقل جهان نیستند.» وزیر خارجه روسیه افزود: «مسئله اوکراین باید از سر راه برداشت شود، چرا که مانع اصلی در مسیر دستیابی به روابط دوجانبه و سودمند میان روسیه و آمریکا است.» شرط روسیه برای اس-۴۰۰ ترکیه و انتقاد از نیروهای دموکراتیک سوریه لاوروف درباره وضعیت سامانه‌های اس-۴۰۰ در ترکیه به خریدهای تسلیحاتی کشورهای اروپایی از آسیا و آفریقا اشاره کرد و گفت: «اروپایی‌ها سلاح‌هایی را که تضمین شده بود به جای دیگری منتقل نشود، خریداری کرده و به اوکراین می‌دهند. ما تنها زمانی آماده تحویل سامانه‌های اس-۴۰۰ خواهیم بود که درخواستی رسمی با تضمین عدم بروز چنین تخلفاتی دریافت کنیم.» وی همچنین درباره نیروهای دموکراتیک سوریه (SDF) گفت: «هر زمان آمریکا حمایت خود را از آن‌ها برداشت، به سمت ما آمدند و وقتی آمریکایی‌ها برگشتند، آن‌ها علاقه خود را به همکاری با ما از دست دادند. دمشق برخلاف رویکردهای ناسیونالیستی برخی کشورها، هرگز زبان کردی را ممنوع نکرده است.» تحلیل لاوروف از رفتار منفعت‌طلبانه آمریکا در ونزوئلا و ایران وزیر امور خارجه روسیه در پایان با اشاره به تناقض رفتاری آمریکا در قبال سایر کشورها یادآور شد: «در ونزوئلا مادورو را متهم کردند، اما در نهایت صنعت نفت آن کشور را به مالکیت مشترک آمریکا و ونزوئلا درآوردند. درباره ایران نیز سال‌ها ادعاهای مختلفی مطرح کردند اما در جریان مذاکرات، پیشنهاد کنترل مشترک تنگه هرمز را دادند. این رفتارها نشان می‌دهد منافع ملی آمریکا صرفاً بر پایه اهداف منفعت‌طلبانه تنظیم می‌شود.»

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

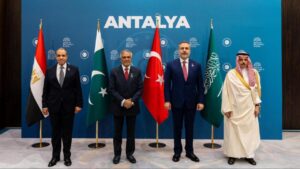
رئیس پارلمان ترکیه: توافق دفاعی با پاکستان و عربستان ماه آینده به مجلس می‌رود

رئیس پارلمان ترکیه اعلام کرد توافق دفاعی این کشور با پاکستان و عربستان سعودی هنوز برای بررسی به مجلس ارائه نشده است. به گفته او، انتظار می‌رود این توافق پس از آغاز نشست‌های پارلمان در ماه آینده در دستور کار قرار گیرد. جزئیات بیشتری درباره مفاد توافق یا زمان دقیق ارائه آن به نمایندگان منتشر نشده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سقوط سهام اوراکل؛ چرا اوراکل می‌خواهد از تعهدات مالی پروژه ژوپیتر فاصله بگیرد؟

سهام اوراکل روز پنجشنبه تحت فشار قرار گرفت و بیش از ۴ درصد کاهش یافت؛ افتی که در شرایط عادی می‌توانست صرفاً یک نوسان روزانه تلقی شود، اما این بار به تحولات پیرامون یکی از بزرگ‌ترین پروژه‌های زیرساخت هوش مصنوعی این شرکت مربوط است. اوراکل تلاش می‌کند با استفاده از یک بند قراردادی، میزان تعهدات مالی خود را در قبال پروژه‌ای عظیم در نیومکزیکو محدود کند؛ پروژه‌ای که با موانع قانونی و مخالفت‌های محلی مواجه شده است. در یک نگاه سهام اوراکل روز پنجشنبه بیش از ۴ درصد افت کرد و در پایان معاملات به ۱۳۹.۵۴ دلار رسید. این شرکت برای کاهش تعهدات مالی خود در پروژه ژوپیتر، به بند قوه قهریه قرارداد استناد کرده است. مرکز داده نیومکزیکو قرار است ظرفیتی معادل ۲.۴۵ گیگاوات داشته باشد. تأخیرهای قانونی و مخالفت‌های محلی، زمان راه‌اندازی پروژه در سال ۲۰۲۸ را با ابهام مواجه کرده است. این تحول در شرایطی رخ می‌دهد که اوراکل طی سال گذشته سرمایه‌گذاری گسترده‌ای را برای توسعه زیرساخت‌های مورد نیاز هوش مصنوعی دنبال کرده است. در مرکز این برنامه، پروژه‌ای موسوم به ژوپیتر قرار دارد که قرار بود یکی از بزرگ‌ترین مراکز داده مورد استفاده برای پردازش‌های هوش مصنوعی باشد. چرا سهام اوراکل سقوط کرد؟ افت سهام اوراکل پس از انتشار گزارشی درباره اقدام این شرکت برای محدود کردن ریسک مالی خود در پروژه ژوپیتر رخ داد. بر اساس این گزارش، اوراکل به توسعه‌دهنده پروژه، که زیرمجموعه‌ای از بلو اول کپیتال است، اطلاع داده که قصد دارد از بند «قوه قهریه» در قرارداد استفاده کند. قوه قهریه در قراردادها معمولاً به شرایطی اشاره دارد که خارج از کنترل طرفین بوده و می‌تواند اجرای تعهدات قراردادی را با اختلال مواجه کند. در این مورد، اوراکل تلاش دارد در صورت تأخیر پروژه و آماده نشدن مرکز داده در زمان برنامه‌ریزی‌شده، یعنی سال ۲۰۲۸، پرداخت‌های مرتبط با آن را به تعویق بیندازد. اهمیت این اقدام در اندازه پروژه است. ژوپیتر صرفاً یک مرکز داده معمولی نیست، بلکه بخشی از برنامه گسترده اوراکل برای ایجاد زیرساخت محاسباتی مورد نیاز نسل جدید خدمات هوش مصنوعی محسوب می‌شود. بنابراین هرگونه تأخیر در ساخت آن می‌تواند هم زمان‌بندی توسعه ظرفیت اوراکل را تغییر دهد و هم ساختار تعهدات مالی این شرکت را تحت تأثیر قرار دهد. پروژه ژوپیتر؛ یکی از بزرگ‌ترین زیرساخت‌های هوش مصنوعی پروژه ژوپیتر در قالب برنامه‌ای بزرگ برای توسعه زیرساخت هوش مصنوعی معرفی شد که اوراکل، OpenAI و SoftBank در آن مشارکت داشتند. مرکز داده برنامه‌ریزی‌شده در نیومکزیکو قرار است ظرفیت مصرف برق ۲.۴۵ گیگاوات داشته باشد. این رقم، ابعاد بسیار بزرگ پروژه را نشان می‌دهد و آن را در میان نمونه‌های شاخص توسعه زیرساخت‌های محاسباتی مورد نیاز هوش مصنوعی قرار می‌دهد. رشد سریع هوش مصنوعی در سال‌های اخیر باعث افزایش تقاضا برای مراکز داده شده است. مدل‌های پیشرفته هوش مصنوعی برای آموزش و اجرا به حجم بسیار زیادی از توان پردازشی نیاز دارند و همین مسئله، مصرف برق مراکز داده را به یکی از موضوعات مهم اقتصادی و زیرساختی تبدیل کرده است. اما همین مقیاس بزرگ اکنون برای پروژه ژوپیتر به یک چالش تبدیل شده است. موانع قانونی و مخالفت‌های محلی پروژه ژوپیتر در مسیر توسعه خود با موانع قانونی و نظارتی مواجه شده است. یکی از مجوزهای کلیدی مورد نیاز پروژه رد شده و هم‌زمان مخالفت عمومی با تأثیر مراکز داده بزرگ بر مصرف برق و زیرساخت‌های محلی افزایش یافته است. این مسئله تنها مختص پروژه ژوپیتر نیست. توسعه سریع مراکز داده در نقاط مختلف آمریکا باعث شده موضوعاتی مانند مصرف برق، ظرفیت شبکه، استفاده از منابع آب، هزینه‌های زیرساختی و آثار محلی این پروژه‌ها بیش از گذشته مورد توجه قرار گیرد. در چنین شرایطی، ساخت یک مرکز داده چند گیگاواتی صرفاً یک پروژه فناوری نیست؛ بلکه به پروژه‌ای زیرساختی تبدیل می‌شود که به مجوزهای متعدد، ظرفیت شبکه برق و همراهی جامعه محلی نیاز دارد. به همین دلیل، هرگونه تأخیر در دریافت مجوزها می‌تواند زمان‌بندی اقتصادی پروژه را تغییر دهد. اوراکل چگونه ریسک خود را مدیریت می‌کند؟ اقدام اوراکل را می‌توان بخشی از تلاش این شرکت برای مدیریت ریسک مالی پروژه دانست. اگر مرکز داده در سال ۲۰۲۸ آماده بهره‌برداری نشود، اوراکل ممکن است ناچار شود برای ظرفیتی هزینه کند که هنوز امکان استفاده از آن را ندارد. در چنین شرایطی، تعویق پرداخت‌ها می‌تواند فشار مالی ناشی از تأخیر را کاهش دهد. از این منظر، استناد به بند قوه قهریه لزوماً به معنای خروج اوراکل از پروژه نیست. این اقدام بیشتر می‌تواند تلاشی برای انتقال بخشی از ریسک زمان‌بندی پروژه و جلوگیری از تبدیل تأخیر ساخت به تعهد مالی سنگین باشد اما بازار سرمایه معمولاً به چنین تحولاتی تنها از زاویه حقوقی نگاه نمی‌کند. سرمایه‌گذاران ممکن است تأخیر در پروژه را نشانه‌ای از پیچیده‌تر شدن مسیر توسعه ظرفیت زیرساختی اوراکل تلقی کنند؛ به‌خصوص در شرایطی که این شرکت برای پاسخگویی به تقاضای فزاینده هوش مصنوعی به ظرفیت محاسباتی بیشتری نیاز دارد. “ «ماجرای ژوپیتر را نباید صرفاً یک اختلاف قراردادی یا تأخیر در ساخت یک مرکز داده دانست؛ این پروژه نمونه‌ای از برخورد مستقیم اقتصاد هوش مصنوعی با محدودیت‌های فیزیکی اقتصاد انرژی است. هرچه سرمایه‌گذاری در هوش مصنوعی بزرگ‌تر می‌شود، ارزش اقتصادی آن بیش از گذشته به دسترسی به برق، شبکه انتقال، زمین و مجوزهای زیرساختی وابسته خواهد شد. از این منظر، مزیت رقابتی شرکت‌هایی مانند اوراکل فقط در توانایی جذب مشتری یا توسعه ظرفیت پردازشی خلاصه نمی‌شود؛ بلکه توانایی آنها در تبدیل سرمایه‌گذاری عظیم هوش مصنوعی به زیرساخت واقعی، به‌موقع و از نظر مالی قابل کنترل نیز تعیین‌کننده خواهد بود. افت اخیر سهام اوراکل را می‌توان در همین چارچوب، نشانه‌ای از حساس‌تر شدن بازار نسبت به هزینه فیزیکی و ریسک اجرایی پشت رونق هوش مصنوعی دانست.» بابک شیری فشار بر سهام اوراکل و بلو اول سهام اوراکل در پایان معاملات پنجشنبه با ۳.۴۷ درصد کاهش به ۱۳۹.۵۴ دلار رسید. سهام بلو اول کپیتال نیز در جریان معاملات با افت همراه شد. واکنش بازار نشان می‌دهد که پروژه‌های بزرگ هوش مصنوعی تنها از منظر درآمد آینده شرکت‌ها اهمیت ندارند، بلکه نحوه تأمین مالی، زمان‌بندی ساخت و ریسک‌های زیرساختی آنها نیز به بخشی از ارزیابی سرمایه‌گذاران تبدیل شده است. در واقع، هرچه اندازه پروژه‌های مراکز داده بزرگ‌تر می‌شود، فاصله میان «تقاضای فناوری» و «امکان‌پذیری فیزیکی» آنها نیز اهمیت بیشتری پیدا می‌کند. ممکن است تقاضا برای پردازنده و خدمات هوش مصنوعی وجود داشته باشد، اما ساخت مرکز داده، تأمین برق، دریافت مجوز و اتصال به شبکه همگی به زمان و سرمایه قابل توجه نیاز دارند. جمع‌بندی تحولات پروژه ژوپیتر نشان می‌دهد که موج سرمایه‌گذاری در زیرساخت هوش مصنوعی وارد مرحله‌ای شده که دیگر تنها مسئله فناوری و تقاضا مطرح نیست. پروژه‌های چندگیگاواتی اکنون با محدودیت‌های برق، مجوزهای قانونی، مخالفت‌های محلی و ریسک‌های مالی مواجه هستند. اقدام اوراکل برای استفاده از بند قوه قهریه را می‌توان تلاشی برای محدود کردن بخشی از ریسک مالی پروژه دانست؛ پروژه‌ای که قرار بود در سال ۲۰۲۸ به بهره‌برداری برسد اما اکنون با ابهام‌های نظارتی مواجه شده است. در این میان، افت سهام اوراکل نشان می‌دهد که بازار نسبت به رابطه میان هزینه زیرساخت و رشد هوش مصنوعی حساس‌تر شده است. رشد تقاضا برای خدمات هوش مصنوعی زمانی می‌تواند به رشد پایدار درآمد تبدیل شود که شرکت‌ها بتوانند ظرفیت محاسباتی مورد نیاز را با هزینه و زمان‌بندی قابل کنترل ایجاد کنند. در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

بانک‌های مرکزی جهان هنوز تشنه طلا هستند؛ ۲۰ هزار تن خرید احتمالی در راه است

در یک نگاه بانک‌های مرکزی هنوز فضای زیادی برای افزایش خرید طلا دارند؛ بانک آمریکا (BofA) برآورد می‌کند برخی کشورها برای رسیدن به سطح بهینه ذخایر، به بیش از ۲۰ هزار تن طلا نیاز دارند. از زمان آغاز جنگ روسیه و اوکراین در سال ۲۰۲۲، خرید بانک‌های مرکزی به یکی از اصلی‌ترین محرک‌های بازار طلا تبدیل شده و خرید سالانه اخیراً از ۱۰۰۰ تن عبور کرده است. طبق مدل BofA، تخصیص بهینه طلا در ذخایر بانک‌های مرکزی حدود ۳۰ درصد است. برای رسیدن کل بانک‌های مرکزی جهان به این سطح، حدود ۲۳۰۰ تن خرید جدید لازم است. بانک‌های مرکزی همچنان ظرفیت قابل‌توجهی برای ادامه خرید طلا دارند؛ چرا که خرید این فلز در سال‌های اخیر به‌شدت افزایش یافته است. بر اساس برآورد بانک آمریکا (BofA)، نهادهایی که سهم طلای آنها در ذخایر ارزی کمتر از سطح مطلوب است، ممکن است برای رسیدن به تخصیص بهینه ذخایر خود، به بیش از ۲۰ هزار تن طلا نیاز داشته باشند. خرید طلا توسط بانک‌های مرکزی از زمان حمله روسیه به اوکراین در فوریه ۲۰۲۲ به یکی از مهم‌ترین عوامل تأثیرگذار بر بازار این فلز تبدیل شده است. بانک آمریکا اعلام کرده که این خریدها نقش مهمی در شکل‌گیری روند صعودی سه‌ساله طلا داشته‌اند؛ به‌طوری‌که میزان خرید سالانه بانک‌های مرکزی اخیراً از ۱۰۰۰ تن فراتر رفته است. این موسسه از چارچوبی استفاده می‌کند که بر اساس آن، طلا باید ۳۰ درصد از کل دارایی‌های ذخیره‌ای بانک‌های مرکزی را تشکیل دهد؛ سطحی که تیم کامودیتی بانک آمریکا معتقد است در آن، نسبت بازده به ریسک (Information Ratio) یک پرتفوی متوسط بانک مرکزی به حداکثر می‌رسد. در مقیاس جهانی، بانک‌های مرکزی برای رسیدن به این سطح تخصیص، باید کمی کمتر از ۲۳۰۰ تن طلا خریداری کنند؛ رقمی که تقریباً معادل دو سال خرید با سرعت فعلی است. ✔️ بیشتر بخوانید: هجوم چین به بازار طلا؛ واردات این کشور از ۱۰۰۰ تن عبور کرد اما اگر بانک‌های مرکزی که هم‌اکنون حداقل ۳۰ درصد از ذخایر خود را به طلا اختصاص داده‌اند از محاسبات حذف شوند، ظرفیت بالقوه بسیار بزرگ‌تر خواهد بود. بانک آمریکا برآورد می‌کند سایر بانک‌های مرکزی برای رسیدن به این هدف باید حدود ۲۰ هزار و ۳۳۳ تن طلا خریداری کنند؛ مقداری که با سرعت خرید فعلی، بیش از دو دهه زمان نیاز خواهد داشت. در میان بانک‌های مرکزی که هنوز به این سطح نرسیده‌اند، چین بزرگ‌ترین کسری بالقوه ذخایر طلا را دارد. برآورد بانک آمریکا نشان می‌دهد چین برای رسیدن به هدف موردنظر باید ۵۶۲۸ تن طلای دیگر خریداری کند. پس از آن ژاپن با ۱۸۶۶ تن و سوئیس با ۱۱۹۲ تن قرار دارند. همچنین تایوان، کره جنوبی، عربستان سعودی و سنگاپور هرکدام به بیش از ۷۰۰ تن خرید اضافی نیاز خواهند داشت. بر اساس جدیدترین داده‌های شورای جهانی طلا (World Gold Council)، مجموع ذخایر رسمی طلای بانک‌های مرکزی جهان حدود ۳۶ هزار و ۷۰۵ تن است. خرید خالص بانک‌های مرکزی در سال ۲۰۲۴ نیز با ثبت رکورد جدید به ۱۰۹۲ تن رسید. از مارس ۲۰۲۲ تاکنون، ترکیه بزرگ‌ترین خریدار طلا در میان بانک‌های مرکزی بوده و حدود ۸۱۵ تن به ذخایر خود افزوده است. پس از آن لهستان با خرید ۸۰۸ تن قرار دارد. در سمت فروش، میزان عرضه بسیار کمتر بوده و سریلانکا با فروش ۳۸۷ تن و سورینام با ۲۶۵ تن بیشترین فروش را داشته‌اند. بانک آمریکا معتقد است فاصله میان سطح فعلی تخصیص طلا در ذخایر بانک‌های مرکزی و سطح بالقوه آن، همچنان از قیمت طلا حمایت خواهد کرد؛ به‌ویژه اگر روند متنوع‌سازی ذخایر ارزی ادامه پیدا کند و بانک‌های مرکزی که سهم کمتری از طلا دارند، به‌تدریج میزان قرارگیری خود در این فلز گران‌بها را افزایش دهند. ✔️ بیشتر بخوانید: طلا در دوراهی حساس؛ آیا محدوده ۴,۳۰۰ دلار از دست می‌رود؟

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

ریاض در مسیر هسته‌ای شدن؛ کشف ۱۱۰ میلیون تن سنگ معدن حاوی اورانیوم

در یک نگاه کشف ذخایر قابل توجه ۱۱۰ میلیون تن سنگ معدن حاوی اورانیوم و عناصر سنگین در منطقه جبل سعید (مدینه) رسماً اعلام شد. عربستان با تمرکز بر ایجاد زنجیره ارزش یکپارچه، از راهبرد صادرات مواد خام به سمت تولید محصولات با ارزش افزوده بالا حرکت می‌کند این کشور در راستای تحقق برنامه انرژی هسته‌ای، ظرفیت تولید برق هسته‌ای خود را تا سال ۲۰۴۰ به ۱۷ گیگاوات می‌رساند. همکاری‌های فنی با شرکت‌های بین‌المللی و استخراج هم‌زمان اورانیوم با اسید فسفریک، امنیت انرژی ملی را تضمین می‌کند   شاهزاده عبدالعزیز بن سلمان، وزیر انرژی عربستان سعودی، امروز اعلام کرد که این کشور در راستای پیشبرد برنامه‌های خود برای افزودن انرژی هسته‌ای به سبد انرژی ملی، ۱۱۰ میلیون تن سنگ معدن حاوی اورانیوم در منطقه «مدینه» کشف کرده است. عبدالعزیز در سخنرانی خود در هفتادمین کنفرانس عمومی آژانس بین‌المللی انرژی اتمی (IAEA) در وین گفت که عربستان سعودی به اکتشاف اورانیوم ادامه می‌دهد و در عین حال برای استخراج اورانیوم مرتبط از طریق فرآیند تولید کود تلاش می‌کند. به گفته وزیر سعودی، مطالعات اکتشافی و زمین‌شناسی در پروژه جبل سعید در مدینه، حدود ۱۱۰ میلیون تن سنگ معدن با غلظت بالای مواد معدنی کمیاب، به‌ویژه عناصر کمیاب سنگین، در کنار غلظت‌های امیدوارکننده اورانیوم را شناسایی کرده است. با این حال، شاهزاده عبدالعزیز عیار دقیق اورانیوم سنگ معدن تازه شناسایی شده را اعلام نکرد و میزان اورانیوم موجود و مقدار قابل بازیابی نهایی را نامشخص گذاشت. شاهزاده عبدالعزیز افزود که انرژی هسته‌ای به بخش اساسی از ترکیب انرژی برنامه‌ریزی‌شده عربستان تبدیل شده است، زیرا این کشور به دنبال تنوع بخشیدن به منابع انرژی خود، حمایت از رشد اقتصادی و تقویت امنیت عرضه است. وی عربستان را به عنوان یک شرکت‌کننده فعال در بازارهای جهانی انرژی توصیف و تلاش‌های این کشور برای توسعه منابع انرژی و معدنی خود را آشکار کرد. وزیر همچنین به ثروت معدنی کلان عربستان سعودی اشاره کرد و گفت که این کشور در تلاش است تا زنجیره‌های تأمین مواد معدنی را تقویت کند، اکتشافات عناصر خاکی کمیاب را توسعه دهد و منابع طبیعی خود را به ارزش اقتصادی پایدار تبدیل کند. اطلاعات مربوط به معدن جبل سعید معدن جبل سعید در مدینه و تقریباً در ۴۰ کیلومتری شمال شهر «مهد الذهب» واقع شده است. این معدن یکی از بزرگترین ذخایر مواد معدنی حیاتی مرتبط با فعالیت‌های آتشفشانی در عربستان محسوب می‌شود. این پروژه یک سرمایه‌گذاری مشترک بین شرکت‌های «معادن» و «باریک» است و هر یک از این دو طرف، ۵۰ درصد از سهام آن را در اختیار دارند. تولید کنسانتره مس در این معدن از اواسط دهه گذشته آغاز و در سال ۲۰۱۶ وارد فاز تولید تجاری شد تا به یکی از پروژه‌های بزرگ در سیستم مس عربستان سعودی تبدیل شود. بر اساس آخرین داده‌های شرکت معادن برای سال ۲۰۲۵، ذخایر قطعی و احتمالی سنگ معدن در جبل سعید بالغ بر ۲۳.۴۸ میلیون تن با میانگین غلظت ۲.۱۵ درصد مس است که معادل حدود ۵۰۴ هزار تن مس به همراه مقادیری طلا، نقره و روی است. این ارقام با منابع جدید ۱۱۰ میلیون تنی متفاوت است، زیرا داده‌های نخست مربوط به ذخایر سنگ معدنِ پروژه مس است، در حالی که داده‌های جدید به نتایج اکتشاف گسترده‌تر مواد معدنی کمیاب و اورانیوم اشاره دارد. مساحت کمربند جبل سعید برای اکتشاف باز و تقریباً ۲۸۹۲ کیلومتر مربع است و حاوی کانی‌سازی مس و سرب به همراه طلا، نقره و روی به عنوان مواد معدنی مرتبط است. خیز به سوی سوخت هسته‌ای داخلی پیش از این، یک بررسی مشترک در سال ۲۰۱۹ توسط سازمان زمین‌شناسی عربستان سعودی و مؤسسات زمین‌شناسی چین، سه ذخایر اورانیوم احتمالی را در مرکز و شمال غربی عربستان سعودی شناسایی کرد که به‌طور بالقوه می‌توانند بیش از ۹۰ هزار تن اورانیوم تولید کنند. این اظهارات کمتر از دو ماه پس از آن منتشر می‌شود که ایالات متحده و عربستان سعودی توافقنامه همکاری هسته‌ای غیرنظامی را امضا کردند و به ریاض چارچوب قانونی برای همکاری بلندمدت با واشنگتن در زمینه انرژی هسته‌ای می‌دهد. برنامه هسته‌ای ملی عربستان سعودی شامل طرح‌هایی برای نیروگاه‌های هسته‌ای بزرگ، راکتورهای مدولار کوچک و توسعه منابع اورانیوم داخلی است. عربستان سعودی پروژه ملی انرژی اتمی خود را در سال ۲۰۱۷ به عنوان بخشی از راهبرد چشم‌انداز ۲۰۳۰ تأسیس کرد که یکی از اهداف اصلی آن، دستیابی به خودکفایی بیشتر در تولید سوخت هسته‌ای بود. در واقع، کشف منابع جدید در معدن جبل سعید، همزمان با گسترش برنامه اکتشاف اورانیوم عربستان، در راستای برنامه‌های آن برای توسعه کاربردهای صلح‌آمیز انرژی هسته‌ای صورت می‌گیرد. سعودی در حال بررسی روش‌های متنوعی برای بهره‌برداری از اورانیوم است که از آن جمله می‌توان به استخراج آن همگام با اسید فسفریک اشاره کرد. وزیر انرژی سعودی اظهار داشت که نتایج کار آزمایشی انجام شده با همکاری شرکت فرانسوی «اورانو»، شاخص‌های اقتصادی امیدوارکننده‌ای را برای استخراج اورانیوم از طریق این عملیات نشان می‌دهد. راهبرد معدنی عربستان سعودی تنها به استخراج و صادرات مواد خام محدود نمی‌شود، بلکه بخش کلیدی این راهبرد بر ایجاد یک زنجیره ارزش یکپارچه تمرکز دارد که از مرحله اکتشاف و استخراج آغاز شده و با فرآوری، جداسازی و پالایش، به تولید مواد با ارزش افزوده ختم می‌شود. در این میان، اورانیوم یکی از اجزای کلیدی چشم‌انداز عربستان برای توسعه انرژی هسته‌ای محسوب می‌شود. این کشور قصد دارد با تنوع بخشیدن به ترکیب منابع تولید برق خود، وابستگی به انرژی‌های سنتی را کاهش داده و تقاضای رو به رشد داخلی را تأمین کند. عربستان سعودی برنامه بلندپروازانه‌ای برای ورود به حوزه تولید برق هسته‌ای دارد و هدف‌گذاری کرده که تا سال ۲۰۴۰، حدود ۱۷ گیگاوات برق هسته‌ای به شبکه خود اضافه کند. در همین راستا، قرار است نخستین پروژه‌های انرژی هسته‌ای این کشور شامل دو راکتور با ظرفیت ترکیبی ۳.۲ گیگاوات باشد که ظرف ۱۰ سال آینده به بهره‌برداری خواهند رسید.

خواندن کامل خبر
تحلیل کامودیتی‌ها کم اثر

بازار از گزارش مالی اوراکل چه انتظاری دارد؟

سهام اوراکل در آستانه انتشار گزارش مالی سه‌ماهه نخست سال مالی ۲۰۲۷ وارد یکی از حساس‌ترین مقاطع خود شده است. این شرکت که در سال‌های اخیر با سرعت زیادی به سمت زیرساخت هوش مصنوعی و خدمات ابری حرکت کرده، اکنون باید به سرمایه‌گذارانی پاسخ دهد که هم‌زمان با رشد تقاضا برای خدمات ابری، درباره هزینه‌های سنگین توسعه زیرساخت، نیاز مالی شرکت و تمرکز بخش بزرگی از سفارش‌ها بر چند مشتری بزرگ نگران هستند. در یک نگاه بازار اختیار معامله احتمال نوسان حدود ۱۱ درصدی سهام اوراکل پس از گزارش مالی را نشان می‌دهد. درآمد سه‌ماهه نخست حدود ۱۹.۱۴ میلیارد دلار و سود تعدیل‌شده هر سهم ۱.۷۴ دلار برآورد شده است. سفارش‌های ثبت‌شده اوراکل می‌تواند به حدود ۶۴۰ میلیارد دلار رسیده باشد که رشد سالانه ۴۰ درصدی را نشان می‌دهد. با وجود ریسک تأمین مالی، برخی تحلیلگران هدف قیمتی ۳۲۰ تا ۴۰۰ دلار را برای سهم حفظ کرده‌اند. بازار اختیار معامله نشان می‌دهد معامله‌گران برای سهام اوراکل در روزهای پس از انتشار گزارش مالی، نوسانی در حدود ۱۱ درصد را در هر دو جهت در نظر گرفته‌اند. با قیمت پایانی چهارشنبه، چنین حرکتی می‌تواند قیمت سهم را تا محدوده ۱۷۹ دلار بالا ببرد یا آن را به زیر ۱۴۵ دلار برساند. بازار منتظر یک گزارش تعیین‌کننده است اوراکل قرار است گزارش مالی سه‌ماهه نخست خود را پس از پایان معاملات پنجشنبه ۱۰ سپتامبر منتشر کند. انتظار بازار این است که درآمد شرکت نسبت به سال گذشته حدود ۲۷ تا ۲۸ درصد افزایش پیدا کند و به محدوده ۱۹.۰۶ تا ۱۹.۱۴ میلیارد دلار برسد. برآورد سود نیز در منابع مختلف کمی متفاوت است. برخی برآوردها سود تعدیل‌شده هر سهم را ۱.۷۴ دلار اعلام کرده‌اند که نسبت به ۱.۴۷ دلار سال گذشته رشد حدود ۱۸ درصدی دارد. در مقابل، برآورد دیگری سود هر سهم را ۱.۴۰ دلار در نظر گرفته که نسبت به سال گذشته رشد ۱۶.۶۷ درصدی را نشان می‌دهد. این اختلاف جزئی در برآوردها اهمیت چندانی ندارد؛ مسئله اصلی این است که بازار انتظار دارد رشد اوراکل همچنان با سرعت بالایی ادامه داشته باشد و شرکت بتواند از تقاضای فزاینده برای زیرساخت هوش مصنوعی درآمد واقعی ایجاد کند. سفارش‌های اوراکل به نقطه مهمی رسیده‌اند یکی از مهم‌ترین اعداد در گزارش پیش‌رو، ارزش سفارش‌های ثبت‌شده اوراکل است. بر اساس برآوردهای منتشرشده، این رقم می‌تواند به حدود ۶۴۰ میلیارد دلار برسد که نشان‌دهنده رشد سالانه حدود ۴۰ درصدی است. این حجم سفارش در ظاهر یک نقطه قوت بزرگ برای شرکت محسوب می‌شود، اما مسئله مهم برای سرمایه‌گذاران سرعت تبدیل این سفارش‌ها به درآمد و جریان نقدی است. اوراکل در سال‌های اخیر سرمایه‌گذاری سنگینی برای افزایش ظرفیت مراکز داده و زیرساخت ابری انجام داده است. بنابراین صرفاً افزایش سفارش‌ها برای بازار کافی نیست و سرمایه‌گذاران می‌خواهند ببینند شرکت با چه سرعتی می‌تواند این تقاضا را به درآمد، سود و در نهایت جریان نقدی تبدیل کند. تقاضای هوش مصنوعی؛ فرصت بزرگ اوراکل بخش مهمی از داستان رشد اوراکل به تقاضای شرکت‌های فعال در حوزه هوش مصنوعی، به‌ویژه شرکت‌هایی مانند اوپن‌ای‌آی، مربوط می‌شود. میزوهو انتظار دارد زیرساخت ابری اوراکل عملکردی فراتر از انتظار داشته باشد؛ زیرا شرکت در این فصل نزدیک به یک گیگاوات ظرفیت جدید وارد مدار می‌کند. این رقم در حالی اهمیت بیشتری پیدا می‌کند که اوراکل در کل سال مالی ۲۰۲۶ حدود ۱.۲ گیگاوات ظرفیت به شبکه خود اضافه کرده بود. به این ترتیب، تنها در یک فصل قرار است ظرفیتی نزدیک به بخش عمده ظرفیت افزوده‌شده در کل سال گذشته وارد مدار شود. اگر اوراکل بتواند این ظرفیت را به سرعت به قراردادهای درآمدزا تبدیل کند، بازار می‌تواند نگاه مثبت‌تری به رشد آینده شرکت داشته باشد. آزمون اصلی؛ تبدیل سفارش به درآمد گگنهایم همچنان یکی از خوش‌بین‌ترین مؤسسات نسبت به اوراکل است و هدف قیمتی ۴۰۰ دلار را حفظ کرده است. این هدف به معنای امکان رشد بیش از دو برابری سهم نسبت به سطوح فعلی است. اما برای تحقق چشم‌انداز رشد خدمات ابری، اوراکل باید در این فصل بیش از ۹ میلیارد دلار درآمد سالانه تکرارشونده جدید از زیرساخت به عنوان خدمت ایجاد کند؛ رقمی که بیش از دو برابر حدود ۴.۲ میلیارد دلار درآمد جدیدی است که در فصل قبل برآورد شده بود. اوراکل برای خدمات ابری نیز رشد ۵۷ تا ۶۳ درصدی در نرخ ارز ثابت را پیش‌بینی کرده است. بنابراین گزارش مالی پیش‌رو فقط درباره میزان درآمد فصل گذشته نیست؛ بلکه بازار به دنبال نشانه‌ای است که نشان دهد شرکت می‌تواند سرعت رشد زیرساخت هوش مصنوعی را حفظ کند. چرا سرمایه‌گذاران هنوز نگران هستند؟ با وجود چشم‌انداز قدرتمند تقاضا، ریسک مالی یکی از مهم‌ترین نقاط ضعف اوراکل باقی مانده است. این شرکت برنامه دارد در سال مالی ۲۰۲۷ حدود ۴۰ میلیارد دلار برای توسعه زیرساخت هوش مصنوعی هزینه کند. هم‌زمان، انتشار سهام جدید به ارزش حدود ۲۰ میلیارد دلار نیز به نگرانی سرمایه‌گذاران درباره تأمین مالی این توسعه دامن زده است. گگنهایم معتقد است مسئله تأمین مالی اکنون حتی به نگرانی بزرگ‌تری نسبت به تمرکز سفارش‌های اوراکل بر اوپن‌ای‌آی تبدیل شده است. افزایش تعهدات سرمایه‌ای می‌تواند فشار بیشتری بر ترازنامه شرکت وارد کند و اگر رشد درآمد و جریان نقدی با سرعت مورد انتظار پیش نرود، بازار ممکن است نسبت به ارزش‌گذاری اوراکل تجدیدنظر کند. این نگرانی در بازار بدهی نیز دیده می‌شود؛ به‌طوری که قراردادهای معاوضه نکول اعتباری پنج‌ساله اوراکل اخیراً به بالاترین سطح تاریخی خود رسیده‌اند. بازار اختیار معامله هنوز خوش‌بین است با وجود این نگرانی‌ها، رفتار معامله‌گران در بازار اختیار معامله نشانه‌ای از خوش‌بینی است. نسبت قراردادهای فروش به خرید برای قراردادهای منتهی به ۱۱ سپتامبر حدود ۰.۸۴ برابر است که نشان‌دهنده تمایل بیشتر بازار به سمت خرید است. همچنین قراردادهای خرید با قیمت‌های بالاتر، تقاضای بیشتری پیدا کرده‌اند و بازار محدوده‌ای نزدیک به ۱۷۷ تا ۱۷۹ دلار را برای سناریوی صعودی کوتاه‌مدت در نظر گرفته است. اوراکل در حال حاضر حدود ۴۲ درصد بالاتر از کف قیمتی ماه ژوئیه قرار دارد، اما هنوز فاصله زیادی با اوج تاریخی سپتامبر گذشته دارد. سهام این شرکت در سال ۲۰۲۶ تقریباً ۲۰ درصد افت کرده و نسبت به رکورد سال گذشته بیش از ۵۰ درصد پایین‌تر است. به همین دلیل، گزارش مالی پیش‌رو می‌تواند نقطه‌ای تعیین‌کننده برای تغییر روند سهم باشد. “ «از نگاه من، جذاب‌ترین بخش داستان اوراکل نه رشد فعلی درآمد، بلکه فاصله میان تقاضای انباشته و ظرفیت واقعی تبدیل آن به جریان نقدی است. عدد ۶۴۰ میلیارد دلاری سفارش‌ها در صورت تحقق، پشتوانه قدرتمندی برای رشد آینده شرکت محسوب می‌شود، اما زمانی برای سهامدار ارزش واقعی ایجاد می‌کند که اوراکل بتواند هزینه سنگین توسعه زیرساخت هوش مصنوعی را با درآمد پایدار و جریان نقدی فزاینده پوشش دهد. بنابراین در کوتاه‌مدت، گزارش مالی می‌تواند محرک یک جهش یا سقوط شدید باشد، اما در افق بلندمدت، سرعت تبدیل سرمایه‌گذاری‌های عظیم اوراکل به جریان نقدی، مهم‌تر از هر عدد دیگری در صورت سود و زیان خواهد بود.» بابک شیری نظر تحلیلگران؛ اختلاف در هدف، نه در اهمیت اوراکل اکثر تحلیلگران وال‌استریت همچنان نسبت به آینده اوراکل دیدگاه مثبتی دارند. بر اساس داده‌های منتشرشده، از میان ۱۱ تحلیلگر بررسی‌شده، ۹ نفر توصیه خرید، یک نفر توصیه خنثی و یک نفر توصیه فروش داشته‌اند. میانگین هدف قیمتی این گروه حدود ۲۳۹ دلار است که نسبت به قیمت‌های فعلی نزدیک به ۵۰ درصد ظرفیت رشد را نشان می‌دهد. در میان اهداف بالاتر، میزوهو قیمت ۳۲۰ دلار و گگنهایم ۴۰۰ دلار را حفظ کرده‌اند. اوپنهایمر نیز با حفظ توصیه «عملکرد بهتر از بازار»، هدف ۲۷۵ دلار را اعلام کرده است. این اختلاف بزرگ میان قیمت فعلی و اهداف تحلیلی نشان می‌دهد مسئله اصلی برای اوراکل، نبود تقاضا نیست؛ بلکه میزان موفقیت شرکت در تبدیل این تقاضا به درآمد و جریان نقدی پایدار است. جمع‌بندی اوراکل در نقطه‌ای قرار گرفته که یک گزارش مالی قوی می‌تواند روایت بازار درباره این شرکت را تغییر دهد، اما صرف رشد درآمد برای جلب اعتماد سرمایه‌گذاران کافی نخواهد بود. بازار به دنبال سه چیز است: سرعت رشد زیرساخت ابری، میزان تبدیل سفارش‌های بزرگ به درآمد و نحوه تأمین هزینه‌های سنگین توسعه هوش مصنوعی. اگر اوراکل بتواند در کنار رشد درآمد ۱۹.۱۴ میلیارد دلاری، سود حدود ۱.۷۴ دلاری و افزایش سفارش‌ها به محدوده ۶۴۰ میلیارد دلار، نشانه‌های روشنی از بهبود جریان نقدی ارائه کند، بخشی از نگرانی‌های مربوط به تأمین مالی می‌تواند کاهش یابد. در مقابل، هرگونه افزایش هزینه سرمایه، تأخیر در راه‌اندازی ظرفیت‌ها یا کاهش سرعت تبدیل سفارش‌ها به درآمد می‌تواند واکنش تند بازار را به دنبال داشته باشد؛ به‌خصوص وقتی بازار اختیار معامله از هم‌اکنون نوسانی حدود ۱۱ درصدی را برای سهم قیمت‌گذاری کرده است. در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

آیا سقوط ۵۹ درصدی اوراکل یک فرصت تاریخی در عصر هوش مصنوعی است؟

سهام اوراکل در ماه‌های اخیر یکی از بزرگ‌ترین افت‌ها را در میان شرکت‌های بزرگ فناوری تجربه کرده است. این شرکت که زمانی به عنوان یکی از برندگان اصلی موج هوش مصنوعی شناخته می‌شد، اکنون بیش از ۵۹ درصد پایین‌تر از رکورد تاریخی خود معامله می‌شود؛ افتی که بیشتر از آنکه ناشی از ضعف تقاضا باشد، نتیجه نگرانی بازار درباره هزینه‌های سنگین توسعه زیرساخت‌های جدید است. در یک نگاه  سهام Oracle (ORCL) پس از فاصله گرفتن بیش از ۵۹ درصدی از سقف تاریخی خود، تحت فشار نگرانی سرمایه‌گذاران درباره هزینه‌های سنگین توسعه زیرساخت هوش مصنوعی قرار گرفته است.  این شرکت برای توسعه ظرفیت‌های پردازشی خود قصد دارد حدود ۴۰ میلیارد دلار سرمایه جدید از طریق ترکیبی از بدهی و انتشار سهام جذب کند؛ اقدامی که نگرانی‌هایی درباره افزایش بدهی و کاهش سهم سهامداران ایجاد کرده است.  با وجود فشار کوتاه‌مدت، اوراکل دارای ۶۳۸ میلیارد دلار سفارش‌های قطعی ثبت‌شده است که می‌تواند دید مناسبی از رشد درآمدهای آینده ارائه دهد.  مدیریت شرکت انتظار دارد درآمد سال مالی ۲۰۲۷ حدود ۳۴ درصد رشد کند و سرمایه‌گذاری‌های گسترده در مراکز داده و هوش مصنوعی از نیمه دوم سال آینده اثر بیشتری بر سودآوری بگذارد. سرمایه‌گذاران نگران هستند که برنامه توسعه گسترده اوراکل برای پاسخ به تقاضای فزاینده هوش مصنوعی، در کوتاه‌مدت فشار زیادی بر سودآوری شرکت وارد کند. افزایش هزینه ساخت مراکز داده، رشد مخارج سرمایه‌ای و نیاز به تأمین مالی جدید، باعث شده بخشی از بازار نسبت به آینده نزدیک این شرکت محتاط‌تر شود. اوراکل اعلام کرده برای تأمین سرمایه مورد نیاز توسعه زیرساخت‌های هوش مصنوعی، قصد دارد حدود ۴۰ میلیارد دلار از طریق ترکیبی از بدهی و انتشار سهام جذب کند. این تصمیم دو نگرانی اصلی برای سهامداران ایجاد کرده است؛ نخست افزایش سطح بدهی شرکت و دوم احتمال کاهش ارزش سهم سهامداران فعلی در صورت انتشار سهام جدید. با این حال، پشت این نگرانی‌ها یک واقعیت مهم وجود دارد: اوراکل بدون دلیل وارد این مرحله از سرمایه‌گذاری نشده است. تقاضا برای خدمات ابری و زیرساخت‌های مرتبط با هوش مصنوعی به شدت افزایش یافته و شرکت در حال تبدیل شدن به یکی از بازیگران مهم تأمین توان پردازشی مورد نیاز نسل جدید فناوری است. پشتوانه قدرتمند سفارش‌های آینده یکی از مهم‌ترین نقاط قوت اوراکل، حجم بالای قراردادهای ثبت‌شده اما هنوز شناسایی‌نشده به عنوان درآمد است. ارزش سفارش‌های قطعی این شرکت به حدود ۶۳۸ میلیارد دلار رسیده که دید بسیار مناسبی از جریان درآمدی سال‌های آینده ایجاد می‌کند. این رقم نشان می‌دهد بخش مهمی از رشد آینده اوراکل از قبل قرارداد شده و شرکت تنها به انتظار برای جذب مشتریان جدید وابسته نیست. اوراکل همچنین اعلام کرده حدود ۶۷ میلیارد دلار قرارداد جدید زیرساخت هوش مصنوعی به دست آورده که بخش قابل‌توجهی از آن‌ها شامل پرداخت‌های پیش‌دریافت یا تأمین تجهیزات توسط مشتریان است. مجموع قراردادهای مرتبط با هوش مصنوعی که شامل پیش‌پرداخت‌ها و تجهیزات ارائه‌شده توسط مشتریان می‌شود، به حدود ۷۵ میلیارد دلار رسیده است. این مدل همکاری می‌تواند فشار مالی توسعه زیرساخت را برای اوراکل کاهش دهد؛ زیرا بخشی از هزینه‌های اولیه توسط مشتریان تأمین می‌شود و شرکت سریع‌تر می‌تواند سرمایه‌گذاری‌های خود را به درآمد تبدیل کند. رشد سریع درآمد در مسیر هوش مصنوعی اوراکل انتظار دارد درآمد سال مالی ۲۰۲۷ حدود ۳۴ درصد افزایش یابد؛ رشدی که فاصله قابل‌توجهی با رشد ۱۷ درصدی سال مالی ۲۰۲۶ دارد. مدیریت شرکت معتقد است با ورود مراکز داده جدید به مدار فعالیت، رشد درآمد و سود در نیمه دوم سال مالی ۲۰۲۷ شتاب بیشتری خواهد گرفت. برای سه‌ماهه آینده نیز اوراکل پیش‌بینی کرده سود تعدیل‌شده هر سهم در محدوده ۱.۷۲ تا ۱.۷۶ دلار قرار گیرد که نسبت به سال گذشته حدود ۱۷ تا ۲۰ درصد رشد را نشان می‌دهد. در افق بلندمدت نیز شرکت انتظار دارد درآمد و سود خود را تا پایان دهه میلادی به ترتیب با نرخ‌های سالانه حدود ۳۱ درصد و ۲۸ درصد افزایش دهد. “ «به نظر می‌رسد افت اخیر اوراکل بیشتر ناشی از نگرانی درباره مسیر تأمین مالی و هزینه‌های کوتاه‌مدت است تا ضعف بنیادی کسب‌وکار. بازار در حال قیمت‌گذاری ریسک اجرای برنامه توسعه هوش مصنوعی است، اما اگر اوراکل بتواند قراردادهای عظیم خود را به درآمد واقعی تبدیل کند، همین دوره سرمایه‌گذاری سنگین می‌تواند به نقطه شروع یک چرخه رشد جدید تبدیل شود. البته سرمایه‌گذاران باید توجه داشته باشند که داستان هوش مصنوعی تنها با افزایش هزینه‌ها موفق نمی‌شود؛ معیار اصلی، توانایی تبدیل سرمایه‌گذاری زیرساختی به جریان نقدی پایدار خواهد بود.» بابک شیری فشار بر حاشیه سود؛ هزینه رشد آینده با وجود چشم‌انداز مثبت، مسیر اوراکل بدون ریسک نیست. ساخت مراکز داده جدید و افزایش ظرفیت پردازشی، در کوتاه‌مدت می‌تواند باعث کاهش حاشیه سود شود. شرکت باید میلیاردها دلار برای تجهیزات، زیرساخت انرژی و توسعه ظرفیت ابری هزینه کند؛ هزینه‌هایی که ممکن است پیش از ایجاد درآمد کامل، فشار بیشتری بر صورت‌های مالی وارد کنند. با این حال، اگر ظرفیت‌های جدید با سرعت مورد انتظار مورد استفاده قرار گیرند، این فشار می‌تواند موقتی باشد. تجربه شرکت‌های بزرگ فناوری نشان داده است که سرمایه‌گذاری سنگین در زیرساخت، در صورت وجود تقاضای واقعی، می‌تواند در سال‌های بعد به مزیت رقابتی تبدیل شود. اوراکل همچنین اعلام کرده در کنار افزایش درآمد، کاهش تدریجی هزینه‌های عملیاتی را دنبال خواهد کرد تا بخشی از فشار ناشی از سرمایه‌گذاری‌های جدید جبران شود. چرا برخی سرمایه‌گذاران افت اوراکل را فرصت می‌دانند؟ افت شدید قیمت سهام اوراکل باعث شده ارزش‌گذاری شرکت برای برخی سرمایه‌گذاران جذاب‌تر شود. این گروه معتقدند بازار بیش از حد روی هزینه‌های کوتاه‌مدت تمرکز کرده و بخش مهمی از ظرفیت رشد آینده شرکت را نادیده گرفته است. استدلال اصلی این دیدگاه آن است که اوراکل اکنون در نقطه‌ای قرار دارد که شرکت‌های بزرگ فناوری پیش از جهش‌های بزرگ خود تجربه کرده‌اند؛ یعنی دوره‌ای که سرمایه‌گذاری سنگین انجام می‌شود، اما سودآوری کامل آن هنوز در صورت‌های مالی منعکس نشده است. وجود قراردادهای بزرگ، رشد تقاضای هوش مصنوعی و افزایش نیاز شرکت‌ها به زیرساخت ابری، سه عاملی هستند که می‌توانند در سال‌های آینده موتور رشد اوراکل را تقویت کنند. با این حال، موفقیت این سناریو به اجرای دقیق برنامه توسعه بستگی دارد. اگر هزینه‌های سرمایه‌ای بیش از حد افزایش یابد یا تقاضای واقعی کمتر از انتظار باشد، فشار بر سودآوری می‌تواند طولانی‌تر شود. جمع‌بندی اوراکل امروز در نقطه‌ای حساس قرار دارد؛ شرکتی که از یک طرف با افت ۵۹ درصدی سهام و نگرانی درباره هزینه‌های سنگین مواجه شده و از طرف دیگر یکی از بزرگ‌ترین فرصت‌های رشد در حوزه زیرساخت هوش مصنوعی را در اختیار دارد. قراردادهای ۶۳۸ میلیارد دلاری، رشد پیش‌بینی‌شده ۳۴ درصدی درآمد در سال مالی ۲۰۲۷، قراردادهای ۶۷ میلیارد دلاری هوش مصنوعی و برنامه توسعه مراکز داده نشان می‌دهد بازار تنها با یک شرکت نرم‌افزاری سنتی روبه‌رو نیست، بلکه با شرکتی مواجه است که تلاش می‌کند جایگاه خود را در اقتصاد هوش مصنوعی تثبیت کند. در نهایت، ارزش‌گذاری فعلی اوراکل به این بستگی دارد که آیا سرمایه‌گذاران باور دارند هزینه‌های امروز، درآمدهای بزرگ فردا را ایجاد خواهند کرد یا خیر. در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.

خواندن کامل خبر
تحلیل سهام و تحلیل شاخص‌ها کم اثر

اردوغان: نزدیک‌شدن ترکیه به سازمان شانگهای به معنای فاصله گرفتن از غرب نیست

رئیس‌جمهور ترکیه رجب طیب اردوغان پس از نشست سازمان همکاری شانگهای (SCO) گفت چشم‌انداز پیوستن ترکیه به این سازمان به‌معنای فاصله‌گیری از غرب یا سایر بلوک‌ها نیست و آنکارا می‌تواند روابط خود با SCO را ارتقا دهد بدون آنکه تعهداتش در ناتو یا همکاری‌های غربی تضعیف شود. اردوغان همچنین ابراز امیدواری کرد که اختلاف بر سر برنامه F‑35 پس از طی روندهای حقوقی در آمریکا حل‌وفصل شود؛ موضوعی که سال‌هاست روابط دفاعی واشنگتن–آنکارا را تحت فشار قرار داده است. او در بخش دیگری از سخنانش گفت نیاز به سازوکار تضمین‌کننده امنیت پایدار کشتیرانی تجاری در دریای سیاه وجود دارد؛ به‌ویژه پس از حملات، مین‌گذاری‌ها و تهدیدهای روسیه که مسیرهای غلات و انرژی را تحت تأثیر قرار داده‌اند. اردوغان هشدار داد که بحران غلات دوباره در آفریقا در حال تشدید است و جامعه جهانی باید پیش از بدتر شدن شرایط اقدام کند؛ اشاره‌ای مستقیم به کاهش صادرات غلات اوکراین و فشار بر امنیت غذایی کشورهای آسیب‌پذیر.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

رقابت بزرگ هوش مصنوعی دیگر فقط بر سر تراشه نیست؛ جنگ واقعی بر سر مراکز داده آغاز شده است

رشد سریع هوش مصنوعی، رقابت میان غول‌های فناوری را وارد مرحله‌ای تازه کرده است؛ مرحله‌ای که در آن دیگر تنها کیفیت نرم‌افزار یا تعداد کاربران تعیین‌کننده نیست، بلکه اندازه و توان زیرساخت محاسباتی نیز اهمیت پیدا کرده است. مدل‌های پیشرفته هوش مصنوعی به توان پردازشی بسیار بیشتری نسبت به نسل‌های قبلی نیاز دارند و همین موضوع باعث شده مراکز داده در سراسر جهان بزرگ‌تر، پرمصرف‌تر و پیچیده‌تر شوند. در یک نگاه مراکز داده عظیم، زیرساخت اصلی موج بعدی هوش مصنوعی هستند و برخی از آنها به اندازه‌ای بزرگ شده‌اند که عملاً به یک اکوسیستم مستقل دیجیتال، فیزیکی و لجستیکی تبدیل شده‌اند. طبق داده‌های سیسکو و آی‌بی‌ام، یک مرکز داده ابرمقیاس حداقل ۱۰ هزار فوت مربع مساحت و دست‌کم ۵ هزار سرور دارد، در حالی که بزرگ‌ترین نمونه‌ها صدها مگاوات برق مصرف می‌کنند. آمازون، مایکروسافت و گوگل با در اختیار داشتن مجموعاً ۶۳ درصد از بازار رایانش ابری عمومی، سه بازیگر اصلی این صنعت هستند و متا و اوراکل نیز با مراکز عظیم خود در حال افزایش حضورند. با گسترش هوش مصنوعی، رقابت آینده فقط بر سر تعداد مراکز داده نیست؛ ظرفیت پردازشی، دسترسی به برق و عملکرد تراشه‌های اختصاصی می‌تواند جایگاه غول‌های فناوری را در دهه آینده تعیین کند. در مرکز این تحول، مفهوم «ابر‌مقیاس» قرار دارد؛ اصطلاحی که تعریف دقیق و استانداردی ندارد، اما معمولاً برای مراکز داده بسیار بزرگی به کار می‌رود که توان پردازشی، مصرف انرژی و ظرفیت ذخیره‌سازی آنها بسیار فراتر از مراکز داده معمولی است. ابرمقیاس دقیقاً به چه معناست؟ به زبان ساده، ابرمقیاس‌ها مراکز داده بسیار بزرگی هستند که توسط شرکت‌های فناوری ساخته و اداره می‌شوند. برای این مراکز، یک حد مشخص از ظرفیت پردازشی یا مصرف برق وجود ندارد که بتوان بر اساس آن گفت یک مرکز داده حتماً ابرمقیاس است. با این حال، بر اساس معیارهای مورد اشاره سیسکو و آی‌بی‌ام، یک مرکز داده ابرمقیاس حداقل ۱۰ هزار فوت مربع مساحت دارد و دست‌کم ۵ هزار سرور را در خود جای می‌دهد. هر یک از این سرورها نیز می‌تواند از یک تا چندین ده پردازنده داشته باشد. مصرف انرژی نیز بسته به اندازه مرکز داده متفاوت است. یک مرکز کوچک‌تر ممکن است تنها چند مگاوات برق مصرف کند، اما بسیاری از مراکز بزرگ به حدود ۱۰۰ مگاوات نیاز دارند. بزرگ‌ترین مراکز حتی می‌توانند چند صد مگاوات برق مصرف کنند؛ میزانی که برای تأمین برق چند صد هزار خانه کافی است. این ارقام اهمیت موضوع را نشان می‌دهد: توسعه هوش مصنوعی دیگر صرفاً یک پروژه نرم‌افزاری نیست و به سرمایه‌گذاری عظیم در برق، زمین، تجهیزات، شبکه و زیرساخت محاسباتی نیاز دارد. چند مرکز داده ابرمقیاس در جهان وجود دارد؟ در حال حاضر بیش از ۱۲ هزار مرکز داده در سراسر جهان وجود دارد و نزدیک به ۴۸۰۰ مرکز از آنها در آمریکا قرار گرفته‌اند. البته همه این مراکز، ابرمقیاس یا مخصوص هوش مصنوعی نیستند. بر اساس داده‌های گروه پژوهشی سینرژی، تا پایان سال ۲۰۲۵ حدود ۱۳۶۰ مرکز داده در جهان فعال بودند که در دسته مراکز ابرمقیاس قرار می‌گرفتند. بخش قابل‌توجهی از مراکز جدید نیز با هدف پشتیبانی از هوش مصنوعی ساخته می‌شوند. این مراکز از تجهیزات پردازشی قدرتمندتری استفاده می‌کنند و می‌توانند روزانه از چند پتابایت تا چند صد پتابایت داده را پردازش یا جابه‌جا کنند. برای درک اندازه این رقم کافی است بدانیم هر پتابایت معادل یک میلیون گیگابایت است. بنابراین رشد هوش مصنوعی مستقیماً به رشد ظرفیت مراکز داده وابسته شده است؛ هرچه مدل‌ها بزرگ‌تر و کاربردهای آنها گسترده‌تر شوند، تقاضا برای چنین زیرساخت‌هایی نیز افزایش خواهد یافت. سه غول اصلی ابرمقیاس‌ها چه شرکت‌هایی هستند؟ در میان تمام شرکت‌های فعال، سه نام بیش از دیگران برجسته هستند: آمازون، مایکروسافت و گوگل. این سه شرکت در مجموع حدود ۶۳ درصد از بازار رایانش ابری عمومی را در اختیار دارند. مدل کسب‌وکار آنها بر ارائه دسترسی از راه دور به زیرساخت‌های محاسباتی و مراکز داده استوار است؛ بنابراین شرکت‌ها و سازمان‌هایی که نمی‌خواهند مرکز داده اختصاصی خود را بسازند، می‌توانند ظرفیت مورد نیاز خود را از این غول‌های فناوری دریافت کنند. نکته مهم این است که بخش قابل‌توجهی از همین زیرساخت ابری، به‌ویژه مراکز جدید، برای پردازش‌های سنگین هوش مصنوعی طراحی شده است. در نتیجه، رقابت میان آمازون، مایکروسافت و گوگل فقط رقابت میان سه شرکت خدمات ابری نیست؛ بلکه رقابت بر سر زیرساختی است که می‌تواند بخش بزرگی از اقتصاد دیجیتال دهه آینده را پشتیبانی کند. متا و اوراکل نیز وارد رقابت شده‌اند البته بازار ابرمقیاس‌ها به سه شرکت بزرگ محدود نمی‌شود. متا و اوراکل نیز در این رقابت حضور دارند. اگرچه تعداد مراکز داده ابرمقیاس آنها ممکن است کمتر باشد، اما برخی مراکزی که در اختیار دارند از نظر اندازه و ظرفیت با مراکز متعلق به سه غول اصلی قابل مقایسه‌اند. نمونه قابل‌توجه، مرکز داده «هایپریون» متا در ایالت لوئیزیاناست. این پروژه با سرمایه‌گذاری حدود ۵۰ میلیارد دلار و مساحتی نزدیک به ۱۰ میلیون فوت مربع در حال ساخت است و پس از تکمیل، می‌تواند به یکی از بزرگ‌ترین مراکز داده هوش مصنوعی جهان تبدیل شود. این پروژه نشان می‌دهد رقابت در حوزه هوش مصنوعی دیگر محدود به توسعه مدل‌های هوشمند نیست؛ شرکت‌ها برای ایجاد ظرفیت پردازشی آینده، در حال ساخت زیرساخت‌هایی با ابعاد بی‌سابقه هستند. “ «از نگاه من، مهم‌ترین نکته این گزارش تغییر ماهیت رقابت در صنعت فناوری است. هوش مصنوعی در حال تبدیل شدن از یک رقابت نرم‌افزاری به یک رقابت زیرساختی است؛ رقابتی که در آن برق، تراشه و ظرفیت محاسباتی به اندازه الگوریتم اهمیت پیدا کرده‌اند. به همین دلیل، در دهه آینده احتمالاً برندگان اصلی فقط شرکت‌هایی نخواهند بود که بهترین مدل‌های هوش مصنوعی را می‌سازند، بلکه شرکت‌هایی خواهند بود که بتوانند زنجیره کامل زیرساخت مورد نیاز این فناوری را با هزینه و مقیاس مناسب کنترل کنند.» بابک شیری اپل، علی‌بابا و بایدو نیز در این رقابت هستند اپل نیز یکی از نام‌های مهم این حوزه محسوب می‌شود، هرچند برخلاف آمازون، مایکروسافت و گوگل خدمات رایانش ابری عمومی ارائه نمی‌کند. به همین دلیل تعداد مراکز داده آن کمتر است، اما مراکزی که اپل برای استفاده داخلی در اختیار دارد، بسیار بزرگ هستند. در چین نیز شرکت‌هایی مانند علی‌بابا و بایدو در حال توسعه زیرساخت‌های پردازشی خود هستند. یکی از نمونه‌های مهم، مرکز داده هوش مصنوعی شرکت مخابرات چین در جنوب این کشور است که قرار است از ۱۰ هزار تراشه «ژن‌وو» طراحی و تولیدشده توسط علی‌بابا استفاده کند. چنین پروژه‌ای نشان می‌دهد چین نیز در حال ایجاد زیرساخت‌های عظیم برای رقابت در حوزه هوش مصنوعی است و تراشه‌های اختصاصی می‌توانند نقش مهمی در این رقابت داشته باشند. چرا گوگل می‌تواند از آمازون جلو بزند؟ در حال حاضر آمازون، گوگل و مایکروسافت سه نام اصلی بازار مراکز داده هوش مصنوعی هستند، اما رقابت میان آنها همچنان ادامه دارد. یکی از مهم‌ترین نقاط قوت گوگل، تراشه‌های پردازشی اختصاصی این شرکت موسوم به TPU است. عملکرد این تراشه‌ها در پردازش‌های مرتبط با هوش مصنوعی می‌تواند به گوگل کمک کند هزینه و کارایی زیرساخت‌های خود را بهبود دهد. از همین رو، برآورد مطرح‌شده در گزارش این است که گوگل در نهایت می‌تواند از آمازون عبور کرده و به بازیگر غالب در بازار مراکز داده هوش مصنوعی تبدیل شود. البته این اتفاق قطعی نیست و رقابت میان سه شرکت به سرعت سرمایه‌گذاری، دسترسی به انرژی، توسعه تراشه‌های اختصاصی و رشد تقاضای رایانش ابری بستگی خواهد داشت. جمع‌بندی مراکز داده ابرمقیاس را باید ستون فقرات اقتصاد هوش مصنوعی دانست. توسعه مدل‌های پیچیده‌تر به پردازنده‌های بیشتر، برق بیشتر و زیرساخت‌های بزرگ‌تر نیاز دارد و همین مسئله باعث شده شرکت‌های فناوری میلیاردها دلار برای ساخت مراکز داده جدید سرمایه‌گذاری کنند. در این میان، آمازون، مایکروسافت و گوگل با سهم مجموعاً ۶۳ درصدی از بازار رایانش ابری عمومی موقعیت قدرتمندی دارند، اما متا، اوراکل و شرکت‌های چینی نیز به سرعت در حال افزایش ظرفیت خود هستند. رقابت اصلی در سال‌های آینده احتمالاً نه فقط بر سر ساخت بزرگ‌ترین مرکز داده، بلکه بر سر دستیابی هم‌زمان به برق ارزان و پایدار، تراشه‌های قدرتمند، شبکه مناسب و سرمایه کافی خواهد بود. در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.

خواندن کامل خبر
تحلیل سهام و تحلیل شاخص‌ها کم اثر

هوش مصنوعی کدام شرکت‌های نرم‌افزاری را برنده و کدام‌یک را بازنده می‌کند؟

صنعت نرم‌افزار دیگر یک بازار یکپارچه نیست. هوش مصنوعی در حال ایجاد شکافی جدی میان شرکت‌هایی است که زیرساخت‌های اصلی اقتصاد جدید را در اختیار دارند و آنهایی که مدل کسب‌وکارشان به فروش تعداد مشخصی مجوز یا حساب کاربری وابسته است. در گذشته، سرمایه‌گذاری در صندوقی مانند IGV می‌توانست راهی نسبتاً ساده برای دریافت بازدهی از رشد گسترده صنعت نرم‌افزار باشد، اما امروز تفاوت میان شرکت‌های این صنعت به اندازه‌ای افزایش یافته که انتخاب سهام از نگاه سرمایه‌گذاران اهمیت بیشتری از خرید کل سبد دارد. در یک نگاه هوش مصنوعی صنعت نرم‌افزار را به دو گروه برندگان زیرساختی و بازندگان احتمالی مدل‌های قدیمی تقسیم کرده است. اوراکل با حرکت به سمت زیرساخت ابری و پردازش هوش مصنوعی، در موقعیت متفاوتی نسبت به نرم‌افزارهای سنتی قرار گرفته است. Salesforce با وجود رشد بیش از ۲۲ درصدی سهام، با خطر کاهش تعداد کاربران پولی در اثر گسترش عامل‌های هوشمند روبه‌روست. از این پس، انتخاب سهام در صنعت نرم‌افزار بیش از خرید یک سبد گسترده مانند IGV به تشخیص جایگاه هر شرکت در اقتصاد هوش مصنوعی وابسته خواهد بود. در یک سوی این بازار، شرکت‌هایی قرار دارند که پایگاه‌های داده، زیرساخت‌های ابری و مسیرهای تخصصی انتقال و پردازش داده را در اختیار دارند. رشد سریع استفاده از هوش مصنوعی به سرمایه‌گذاری گسترده در این بخش‌ها نیاز دارد و همین موضوع باعث شده برخی شرکت‌های زیرساختی سهم بیشتری از هزینه‌های فناوری سازمان‌ها را به خود اختصاص دهند. در سوی دیگر، شرکت‌هایی قرار گرفته‌اند که سال‌ها از مدل فروش نرم‌افزار به ازای تعداد کاربران درآمد کسب کرده‌اند و اکنون با یک تناقض مهم مواجه‌اند: هرچه هوش مصنوعی نیروی انسانی را کارآمدتر کند، ممکن است تعداد حساب‌های کاربری مورد نیاز شرکت‌ها نیز کاهش یابد. اوراکل؛ برنده تغییر ساختار صنعت یکی از نمونه‌های قابل توجه این تغییر، اوراکل است. این شرکت که سال‌ها بیشتر به عنوان غول پایگاه‌های داده شناخته می‌شد، اکنون در حال تبدیل شدن به یکی از بازیگران مهم زیرساخت ابری و پردازش‌های سنگین هوش مصنوعی است. همکاری مستقیم با شرکت‌های بزرگ رایانش ابری و فراهم کردن محیط‌های پردازشی تخصصی برای بارهای کاری هوش مصنوعی، جایگاه اوراکل را در زنجیره جدید فناوری تقویت کرده است. حرکت از فروش سنتی نرم‌افزار به سمت زیرساخت‌های ضروری پایگاه داده و رایانش ابری، به این شرکت امکان داده از هزینه‌های رو به رشد سازمان‌ها در حوزه هوش مصنوعی سهم بیشتری بگیرد. این تغییر برای سرمایه‌گذاران اهمیت زیادی دارد؛ زیرا درآمد حاصل از زیرساخت‌های ضروری معمولاً پایدارتر از محصولاتی است که مشتری می‌تواند به راحتی آنها را حذف یا جایگزین کند. از منظر نمودار قیمتی نیز سهام اوراکل در محدوده حدود ۱۵۰ دلار قرار گرفته؛ سطحی که در نگاه نویسنده مقاله، نسبت به دوره‌های اخیر نقطه جذاب‌تری برای خرید محسوب می‌شود. Salesforce و تناقض بزرگ هوش مصنوعی در نقطه مقابل اوراکل، شرکت‌هایی مانند Salesforce قرار دارند که با وجود بهره‌برداری گسترده از هوش مصنوعی، با یک پرسش اساسی درباره آینده مدل درآمدی خود روبه‌رو هستند. سهام Salesforce در روز پنجشنبه بیش از ۲۲ درصد رشد کرد و انتشار خبرهای مربوط به عامل‌های خودکار هوش مصنوعی، محرک اصلی این جهش بود. اما رشد شدید قیمت سهام لزوماً به معنای حل شدن مشکلات بنیادی شرکت نیست. مسئله اصلی این است که اگر شرکت‌ها بتوانند بخشی از فعالیت‌های فروش، پشتیبانی مشتری و سایر وظایف اداری را به عامل‌های هوشمند بسپارند، به نیروی انسانی کمتری نیاز خواهند داشت. در نتیجه، تعداد حساب‌هایی که شرکت‌ها برای کارکنان خود خریداری می‌کنند نیز ممکن است کاهش یابد. این همان تناقضی است که می‌تواند در سال‌های آینده برای شرکت‌های نرم‌افزاری به یک چالش جدی تبدیل شود. هوش مصنوعی از یک طرف ارزش خدمات نرم‌افزاری را افزایش می‌دهد، اما از طرف دیگر می‌تواند تعداد کاربران پولی را کاهش دهد. اگر شرکت‌هایی مانند Salesforce نتوانند درآمد حاصل از خدمات هوش مصنوعی را سریع‌تر از کاهش تعداد کاربران جبران کنند، رشد قیمت سهام آنها با محدودیت مواجه خواهد شد. ServiceNow؛ میان فرصت و ریسک ServiceNow نیز نمونه‌ای میانه در این رقابت است. نمودار این شرکت از نگاه نویسنده هنوز شانس ادامه مسیر صعودی را دارد، اما نوسان شدید آن نگرانی‌هایی ایجاد کرده است. دامنه تغییر قیمت این سهم از سقف خود در اوایل سال ۲۰۲۵ تاکنون حدود ۲۰۰ درصد بوده است. چنین نوسانی نشان می‌دهد که حتی شرکت‌های قدرتمند حوزه نرم‌افزار نیز در شرایط فعلی می‌توانند با تغییر سریع رفتار سرمایه‌گذاران مواجه شوند. برای ServiceNow، مزیت اصلی در توانایی آن برای ادغام هوش مصنوعی با فرآیندهای سازمانی قرار دارد. اما از نگاه تکنیکال، رشدهای شدید و نوسانات بزرگ باعث می‌شود ریسک بازگشت فروشندگان همچنان بالا باشد. در چنین شرایطی، صرفاً بررسی عملکرد کسب‌وکار کافی نیست و رفتار قیمت نیز باید در کنار عوامل بنیادی مورد توجه قرار گیرد. فورتینت و هشدار پایان موج صعودی فورتینت نیز یکی دیگر از سهام مهم صنعت نرم‌افزار است که رفتار متفاوتی از خود نشان داده است. این سهم در سال‌های اخیر نوسانات شدیدی داشته و نمودار هفتگی آن از نگاه نویسنده نشانه‌هایی از نزدیک شدن به سقف را نشان می‌دهد. این وضعیت بار دیگر یک نکته مهم را یادآوری می‌کند: در دوره‌ای که سرمایه‌گذاران به سرعت میان برندگان و بازندگان هوش مصنوعی جابه‌جا می‌شوند، حتی شرکت‌هایی با عملکرد مناسب نیز ممکن است پس از رشدهای سنگین با فشار فروش مواجه شوند. به همین دلیل، انتخاب سهام در صنعت نرم‌افزار دیگر تنها به این پرسش محدود نمی‌شود که «کدام شرکت در حوزه هوش مصنوعی فعالیت می‌کند؟» پرسش مهم‌تر این است که هوش مصنوعی در نهایت چه اثری بر مدل درآمدی آن شرکت خواهد داشت. “ «به نظر می‌رسد مهم‌ترین پیام این تحول برای بازار، نه «رشد یا سقوط صنعت نرم‌افزار»، بلکه تغییر جایگاه ارزش در زنجیره فناوری است. هوش مصنوعی احتمالاً بخشی از ارزش اقتصادی را از نرم‌افزارهای مبتنی بر تعداد کاربر به سمت زیرساخت، داده و توان پردازشی منتقل خواهد کرد؛ بنابراین در سال‌های آینده، معیار اصلی برای ارزیابی شرکت‌های نرم‌افزاری صرفاً میزان استفاده آنها از هوش مصنوعی نخواهد بود، بلکه باید دید این فناوری چگونه به جریان نقدی، قدرت قیمت‌گذاری و مزیت رقابتی پایدار تبدیل می‌شود. از این منظر، شکاف میان برندگان و بازندگان صنعت می‌تواند بسیار عمیق‌تر از چیزی باشد که شاخص‌های کلی این بخش نشان می‌دهند.» بابک شیری صندوق IGV دیگر یک انتخاب ساده نیست این شکاف داخلی باعث شده صندوق IGV، که یکی از شناخته‌شده‌ترین ابزارهای سرمایه‌گذاری در صنعت نرم‌افزار است، ویژگی متفاوتی پیدا کند. دارندگان این صندوق به صورت هم‌زمان در هر دو سوی این تحول سرمایه‌گذاری کرده‌اند؛ هم شرکت‌هایی که از توسعه هوش مصنوعی و افزایش هزینه زیرساختی سازمان‌ها سود می‌برند و هم شرکت‌هایی که ممکن است از کاهش تعداد کاربران انسانی آسیب ببینند. در نتیجه، عملکرد یک صندوق گسترده لزوماً تصویر دقیقی از فرصت‌های واقعی در صنعت نرم‌افزار ارائه نمی‌کند. سرمایه‌گذارانی که تنها به رشد کلی صنعت نگاه می‌کنند، ممکن است تفاوت بسیار مهم میان یک شرکت زیرساختی و یک شرکت نرم‌افزار کاربردی را نادیده بگیرند. این موضوع اهمیت انتخاب سهام را افزایش داده است. اکنون جایگاه یک شرکت در زنجیره فناوری هوش مصنوعی می‌تواند به اندازه رشد درآمد، سودآوری یا حتی ارزش‌گذاری آن اهمیت داشته باشد. جمع‌بندی؛ صنعت نرم‌افزار وارد مرحله تازه‌ای شده است هوش مصنوعی صنعت نرم‌افزار را به دو بخش متفاوت تقسیم کرده است. شرکت‌هایی مانند اوراکل که زیرساخت پایگاه داده، رایانش ابری و پردازش‌های سنگین را در اختیار دارند، از افزایش سرمایه‌گذاری سازمان‌ها در هوش مصنوعی سود می‌برند. در مقابل، شرکت‌هایی مانند Salesforce باید ثابت کنند که می‌توانند کاهش احتمالی تعداد کاربران انسانی را با درآمد جدید حاصل از خدمات هوش مصنوعی جبران کنند. این تغییر به معنای پایان دوران رشد نرم‌افزار نیست؛ بلکه نشان‌دهنده تغییر ماهیت این رشد است. از این پس، صرف فعالیت در صنعت فناوری یا حتی اضافه کردن قابلیت‌های هوش مصنوعی به محصولات، برای تضمین رشد کافی نیست. برندگان واقعی شرکت‌هایی خواهند بود که هوش مصنوعی را به افزایش درآمد، کاهش هزینه یا ایجاد مزیت رقابتی پایدار تبدیل کنند. برای همین، صندوق‌هایی مانند IGV ممکن است همچنان ابزار مناسبی برای دریافت مواجهه گسترده با صنعت باشند، اما انتخاب دقیق‌تر میان شرکت‌های موجود در این سبد اهمیت بیشتری پیدا کرده است. در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.

خواندن کامل خبر
تحلیل سهام و تحلیل شاخص‌ها کم اثر

کرملین: رویکرد رهبری ارمنستان، نگرانی بزرگی برای روسیه ایجاد کرده است

پوتین همچنین با اردوغان، رئیس‌جمهور ترکیه، دیدار خواهد کرد و در این دیدار درباره وضعیت دریای سیاه و اوکراین گفت‌وگو خواهند کرد. پوتین در نشست سران سازمان همکاری شانگهای (SCO) در روزهای ۳۱ اوت تا ۱ سپتامبر شرکت خواهد کرد و با شی جین‌پینگ، رئیس‌جمهور چین، نارندرا مودی، نخست‌وزیر هند، مسعود پزشکیان، رئیس‌جمهور ایران، و دیگر رهبران دیدار خواهد داشت. دستیار کرملین، اوشاکوف، درباره انتظارات اوکراین از مذاکرات: گزارش‌های رسانه‌ها را دیدم، اما نمی‌توانم درباره این موضوع اظهارنظر مشخصی داشته باشم. پوتین و رئیس‌جمهور چین، شی جین‌پینگ، درباره پروژه خط لوله گازی «قدرت سیبری ۲» (Power of Siberia 2) گفت‌وگو خواهند کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آیا قراردادهای میلیارددلاری هوش مصنوعی می‌توانند اوراکل را به غول بعدی بازار تبدیل کنند؟

رشد سریع درآمد، جهش کسب‌وکار ابری، افزایش قراردادهای مرتبط با هوش مصنوعی و ارزش‌گذاری نسبتاً پایین، سهام اوراکل را به یکی از گزینه‌های قابل‌توجه بازار فناوری تبدیل کرده است. این شرکت در شرایطی وارد مرحله جدیدی از رشد شده که تقاضا برای زیرساخت‌های هوش مصنوعی با سرعتی بیشتر از ظرفیت عرضه بسیاری از شرکت‌های فناوری در حال افزایش است. در یک نگاه اوراکل در سه‌ماهه چهارم درآمد خود را ۲۱٪ افزایش داد و به ۱۹.۲ میلیارد دلار رساند. درآمد ابری ۴۷٪ رشد کرد و تعهدات درآمدی آینده با جهش ۳۶۳٪ به ۶۳۸ میلیارد دلار رسید. صندوق پل تودور جونز ۱.۳ میلیون سهم اوراکل خرید و میزوهـو و گوگنهایم نیز اهداف ۳۲۰ و ۴۰۰ دلاری را تکرار کردند. با نسبت قیمت به سود آینده‌نگر ۲۲.۶ برابر، اوراکل می‌تواند یکی از گزینه‌های جذاب موج زیرساخت هوش مصنوعی باشد؛ البته به شرط آنکه رشد قراردادها به سود واقعی تبدیل شود. اوراکل که برای سال‌ها بیشتر به‌عنوان یک غول قدیمی نرم‌افزاری شناخته می‌شد، اکنون در حال تبدیل شدن به یکی از بازیگران مهم زیرساخت هوش مصنوعی است. رشد بخش ابری، قراردادهای بزرگ مراکز داده و افزایش تعهدات درآمدی آینده، تصویری متفاوت از آینده این شرکت ارائه می‌دهد؛ تصویری که باعث شده برخی سرمایه‌گذاران بزرگ و مؤسسات مالی معتبر نیز نسبت به سهام آن دیدگاه مثبتی داشته باشند. رشد اوراکل دیگر فقط یک داستان نرم‌افزاری نیست در سال‌های گذشته، بخش مهمی از جذابیت اوراکل به پایگاه گسترده مشتریان سازمانی، نرم‌افزارهای پایگاه داده و قراردادهای بلندمدت آن با شرکت‌های بزرگ مربوط می‌شد. اما ورود اقتصاد جهانی به عصر هوش مصنوعی، معادله را تغییر داده است. شرکت‌های فعال در حوزه هوش مصنوعی برای آموزش و اجرای مدل‌های بزرگ به حجم عظیمی از توان پردازشی، فضای ذخیره‌سازی و زیرساخت ابری نیاز دارند. همین روند باعث شده شرکت‌هایی مانند اوراکل که توانایی تأمین زیرساخت محاسباتی در مقیاس بزرگ را دارند، از موج سرمایه‌گذاری هوش مصنوعی بهره‌مند شوند. اعداد مالی اخیر اوراکل نیز این تغییر را به‌خوبی نشان می‌دهد. در سه‌ماهه چهارم سال مالی که در ماه مه به پایان رسید، درآمد اوراکل با رشد ۲۱ درصدی نسبت به سال گذشته به ۱۹.۲ میلیارد دلار رسید. سود هر سهم تعدیل‌شده نیز با رشد ۲۴ درصدی به ۲.۱۱ دلار افزایش یافت. اما مهم‌تر از این اعداد، عملکرد بخش ابری بود. رشد ۴۷ درصدی درآمد ابری درآمد کل خدمات ابری اوراکل در سه‌ماهه چهارم با رشد ۴۷ درصدی نسبت به سال گذشته به ۹.۹ میلیارد دلار رسید. این رشد برای شرکتی در ابعاد اوراکل بسیار قابل‌توجه است؛ زیرا هرچه پایه درآمدی یک شرکت بزرگ‌تر می‌شود، حفظ نرخ‌های رشد بالا دشوارتر خواهد بود. در اینجا هوش مصنوعی نقش مهمی ایفا می‌کند. افزایش تقاضا برای خدمات ابری، بخش قابل‌توجهی از رشد جدید اوراکل را به خود اختصاص داده و شرکت اعلام کرده است که بخش عمده افزایش تعهدات درآمدی در سه‌ماهه سوم و چهارم، ناشی از قراردادهای بزرگ مرتبط با هوش مصنوعی بوده است. این موضوع اهمیت زیادی دارد؛ زیرا قراردادهای بزرگ زیرساختی معمولاً درآمد شرکت را برای سال‌های آینده قابل پیش‌بینی‌تر می‌کنند. به بیان ساده، اوراکل تنها از رشد فعلی هوش مصنوعی درآمد کسب نمی‌کند؛ بلکه در حال فروش ظرفیت زیرساختی موردنیاز برای توسعه این صنعت در سال‌های آینده است. عددی که بیش از درآمد توجه بازار را جلب کرده است یکی از مهم‌ترین شاخص‌های گزارش اخیر اوراکل، میزان «تعهدات عملکردی باقی‌مانده» یا RPO است؛ رقمی که شامل درآمدهای قراردادی آینده و سفارش‌هایی می‌شود که هنوز به درآمد شناسایی‌شده تبدیل نشده‌اند. RPO اوراکل در سه‌ماهه چهارم با جهشی بسیار بزرگ، ۳۶۳ درصد نسبت به سال قبل افزایش یافت و به ۶۳۸ میلیارد دلار رسید. این رقم از آن جهت اهمیت دارد که می‌تواند تصویری از تقاضای آینده برای خدمات شرکت ارائه کند. البته نباید کل ۶۳۸ میلیارد دلار را به‌عنوان درآمد قطعی و فوری سال آینده در نظر گرفت. این رقم نشان‌دهنده تعهدات قراردادی آینده است و تحقق آن به زمان‌بندی اجرای قراردادها و شرایط کسب‌وکار بستگی دارد. با این حال، رشد ۳۶۳ درصدی آن نشان می‌دهد حجم قراردادهایی که مشتریان برای دریافت خدمات اوراکل در آینده متعهد شده‌اند، به شکل کم‌سابقه‌ای افزایش یافته است. مهم‌تر اینکه خود شرکت اعلام کرده بخش عمده افزایش RPO در دو فصل پایانی سال مالی، نتیجه قراردادهای بزرگ هوش مصنوعی بوده است. در نتیجه، اگر موج سرمایه‌گذاری در زیرساخت هوش مصنوعی ادامه پیدا کند، اوراکل می‌تواند در سال‌های آینده از یک جریان درآمدی بسیار بزرگ‌تر برخوردار شود. چرا ارزش‌گذاری اوراکل هنوز جذاب به نظر می‌رسد؟ یکی از نکات جالب درباره اوراکل این است که رشد بالای شرکت الزاماً با ارزش‌گذاری بسیار سنگین سهام همراه نشده است. نسبت قیمت به سود آینده‌نگر سهام اوراکل حدود ۲۲.۶ برابر گزارش شده است. برای شرکتی که درآمد آن در سه‌ماهه اخیر ۲۱ درصد رشد کرده، درآمد ابری آن ۴۷ درصد افزایش یافته و حجم تعهدات درآمدی آینده‌اش ۳۶۳ درصد جهش کرده، چنین ارزش‌گذاری‌ای در نگاه نخست چندان افراطی به نظر نمی‌رسد. البته پایین بودن نسبت قیمت به سود به‌تنهایی به معنای ارزان بودن یک سهم نیست. سرمایه‌گذاران باید سرعت رشد سود، نیاز شرکت به سرمایه‌گذاری، حاشیه سود، بدهی و توانایی تبدیل قراردادها به درآمد واقعی را نیز بررسی کنند. با این حال، اگر اوراکل بتواند رشد فعلی کسب‌وکار ابری و قراردادهای هوش مصنوعی را به سودآوری پایدار تبدیل کند، ارزش‌گذاری فعلی می‌تواند همچنان برای سرمایه‌گذاران رشدی و حتی سرمایه‌گذاران ارزشی جذاب باشد. ورود یک سرمایه‌گذار بزرگ به اوراکل یکی دیگر از عواملی که توجه بازار را به اوراکل جلب کرده، افزایش سرمایه‌گذاری صندوق متعلق به پل تودور جونز، سرمایه‌گذار مشهور آمریکایی، است. شرکت سرمایه‌گذاری تودور جونز در سه‌ماهه دوم حدود ۱.۳ میلیون سهم اوراکل خریداری کرد. پل تودور جونز یکی از شناخته‌شده‌ترین سرمایه‌گذاران جهان است و به دلیل استفاده ترکیبی از تحلیل‌های کلان اقتصادی و تکنیکال شهرت دارد. ثروت او بیش از ۸ میلیارد دلار برآورد شده و در بازارهای مالی به‌عنوان یکی از چهره‌های تأثیرگذار صنعت سرمایه‌گذاری شناخته می‌شود. البته خرید یک سرمایه‌گذار بزرگ به‌تنهایی نمی‌تواند دلیل کافی برای خرید سهام باشد. اما زمانی که چنین خریدی هم‌زمان با رشد بنیادی شرکت، افزایش قراردادهای هوش مصنوعی و بهبود چشم‌انداز بخش ابری اتفاق می‌افتد، می‌تواند توجه بیشتری را به سهم جلب کند. تأیید مؤسسات مالی بزرگ اوراکل تنها از سوی سرمایه‌گذاران بزرگ مورد توجه قرار نگرفته است. در ماه ژوئن، بانک سرمایه‌گذاری ژاپنی میزوهو رتبه «عملکرد بهتر از بازار» را برای سهام اوراکل تکرار کرد و قیمت هدف ۳۲۰ دلار را برای سهم در نظر گرفت. میزوهو همچنین معتقد بود پیش‌بینی شرکت برای رشد ۳۴ درصدی درآمد سال مالی ۲۰۲۷، بدون در نظر گرفتن اثر تغییرات نرخ ارز، می‌تواند محافظه‌کارانه باشد. این نکته اهمیت دارد؛ زیرا اگر رشد واقعی درآمد از پیش‌بینی رسمی شرکت فراتر برود، بازار ممکن است بار دیگر برآورد سود اوراکل را افزایش دهد. در ماه ژوئیه نیز مؤسسه سرمایه‌گذاری گوگنهایم قیمت هدف ۴۰۰ دلار و توصیه «خرید» خود را برای سهام اوراکل تکرار کرد. این مؤسسه پس از دیدار با مدیر مالی اوراکل اعلام کرد که توسعه زیرساخت هوش مصنوعی در شرایط فعلی تهدیدی برای وضعیت مالی شرکت ایجاد نمی‌کند. به عبارت دیگر، نگرانی درباره اینکه سرمایه‌گذاری عظیم اوراکل در مراکز داده و زیرساخت هوش مصنوعی ممکن است فشار زیادی بر منابع مالی شرکت وارد کند، دست‌کم در شرایط فعلی از نگاه این مؤسسه یک ریسک تعیین‌کننده نیست. تقاضا حتی سریع‌تر از ظرفیت عرضه رشد می‌کند مؤسسه پژوهشی زکس نیز اخیراً نگاه مثبتی به اوراکل داشته است. به اعتقاد این مؤسسه، تقاضا برای محصولات و خدمات اوراکل در حال افزایش با سرعتی بیشتر از توان شرکت برای تأمین آن است. اگر چنین وضعیتی ادامه پیدا کند، می‌تواند دو اثر مهم داشته باشد. اول اینکه اوراکل می‌تواند قراردادهای بیشتری برای سال‌های آینده جذب کند و دوم اینکه افزایش تقاضا می‌تواند به بهبود حاشیه سود شرکت منجر شود. البته افزایش ظرفیت برای پاسخ‌گویی به این تقاضا نیز به سرمایه‌گذاری سنگین نیاز دارد. ساخت مراکز داده، خرید تجهیزات پردازشی و توسعه زیرساخت ابری هزینه زیادی دارد و همین مسئله یکی از مهم‌ترین ریسک‌های پیش روی شرکت است. اما اگر نرخ رشد درآمد و سودآوری از هزینه سرمایه‌گذاری سریع‌تر باشد، این مخارج می‌توانند در نهایت به ایجاد یک مزیت رقابتی پایدار منجر شوند. رقابت در بازار ابری همچنان جدی است نباید فراموش کرد که اوراکل در بازاری فعالیت می‌کند که رقبای بسیار قدرتمندی دارد. شرکت‌هایی مانند مایکروسافت، آمازون و گوگل میلیاردها دلار برای توسعه زیرساخت ابری و هوش مصنوعی سرمایه‌گذاری می‌کنند. بنابراین اوراکل برای تبدیل شدن به یکی از برندگان اصلی این بازار باید بتواند سهم خود را در برابر شرکت‌هایی با منابع مالی بسیار بزرگ حفظ و افزایش دهد. مزیت اوراکل در این رقابت، سابقه طولانی آن در بازار سازمانی، ارتباط عمیق با شرکت‌های بزرگ و توانایی ارائه خدمات پایگاه داده و زیرساخت در یک مجموعه یکپارچه است. همچنین قراردادهای بسیار بزرگ هوش مصنوعی می‌توانند باعث شوند مشتریان برای مدت طولانی‌تری به زیرساخت اوراکل وابسته بمانند. در چنین شرایطی، رشد RPO به یک شاخص کلیدی تبدیل می‌شود؛ زیرا اگر این قراردادهای بزرگ به شکل موفقیت‌آمیز اجرا شوند، درآمد آینده شرکت می‌تواند برای چندین سال از سطح فعلی بالاتر باشد. “ «به‌نظر من، جذابیت اصلی اوراکل در این مقطع نه صرفاً رشد ۴۷ درصدی بخش ابری، بلکه شکاف میان تقاضای فزاینده هوش مصنوعی و ظرفیت محدود زیرساختی است؛ جایی که RPO ششصد و سی‌وهشت میلیارد دلاری اهمیت ویژه‌ای پیدا می‌کند. بازار معمولاً برای شرکت‌هایی که فقط از موج هوش مصنوعی صحبت می‌کنند، ارزش‌گذاری بالایی در نظر می‌گیرد؛ اما اوراکل اکنون بخش مهمی از این تقاضا را در قالب قراردادهای واقعی در اختیار دارد. البته من این سهم را بدون ریسک نمی‌بینم، زیرا سرمایه‌گذاری سنگین در مراکز داده و رقابت با مایکروسافت، آمازون و گوگل می‌تواند حاشیه سود را تحت فشار قرار دهد؛ با این حال، اگر اوراکل بتواند این قراردادهای عظیم را با حفظ سودآوری به درآمد تبدیل کند، به‌نظر من بازار هنوز ظرفیت بازنگری در ارزش واقعی این شرکت را دارد.» بابک شیری آیا سهام اوراکل هنوز ظرفیت رشد دارد؟ پاسخ به این سؤال بیش از هر چیز به سه متغیر بستگی دارد: ادامه رشد هوش مصنوعی، توان اوراکل برای افزایش ظرفیت زیرساخت و تبدیل قراردادهای بزرگ به درآمد و سود واقعی. اگر موج سرمایه‌گذاری در هوش مصنوعی در سال‌های آینده ادامه داشته باشد، شرکت‌هایی که زیرساخت لازم برای این تحول را فراهم می‌کنند، می‌توانند یکی از بزرگ‌ترین برندگان این چرخه باشند. اوراکل اکنون در موقعیتی قرار گرفته که هم رشد بالایی دارد و هم نسبت به برخی شرکت‌های بزرگ فناوری با ارزش‌گذاری پایین‌تری معامله می‌شود. رشد ۲۱ درصدی درآمد، رشد ۴۷ درصدی درآمد ابری و جهش ۳۶۳ درصدی RPO در کنار ارزش‌گذاری حدود ۲۲.۶ برابری سود آینده‌نگر، ترکیبی ایجاد کرده که نمی‌توان به‌سادگی از کنار آن گذشت. از سوی دیگر، خرید ۱.۳ میلیون سهم توسط صندوق پل تودور جونز و قیمت‌های هدف ۳۲۰ و ۴۰۰ دلاری از سوی میزوهـو و گوگنهایم، نشان می‌دهد دیدگاه مثبت نسبت به سهم تنها به یک تحلیلگر محدود نیست. با این حال، سرمایه‌گذاران نباید تنها بر اساس این تأییدها تصمیم بگیرند. رقابت شدید در بازار ابری، نیاز به سرمایه‌گذاری سنگین و وابستگی بخشی از رشد آینده به تداوم رونق هوش مصنوعی همچنان ریسک‌هایی جدی هستند. جمع‌بندی اوراکل در حال عبور از یک نقطه مهم در تاریخ خود است. شرکتی که زمانی بیشتر به‌خاطر نرم‌افزارهای سازمانی و پایگاه داده شناخته می‌شد، اکنون به یکی از بازیگران مهم زیرساخت هوش مصنوعی تبدیل شده است. رشد ۲۱ درصدی درآمد به ۱۹.۲ میلیارد دلار، افزایش ۲۴ درصدی سود هر سهم به ۲.۱۱ دلار، رشد ۴۷ درصدی درآمد ابری به ۹.۹ میلیارد دلار و جهش ۳۶۳ درصدی RPO به ۶۳۸ میلیارد دلار نشان می‌دهد این تحول فقط یک روایت تبلیغاتی نیست و در اعداد مالی شرکت نیز دیده می‌شود. از سوی دیگر، نسبت قیمت به سود آینده‌نگر ۲۲.۶ برابر، ورود ۱.۳ میلیون سهم به پرتفوی صندوق پل تودور جونز و قیمت‌های هدف ۳۲۰ و ۴۰۰ دلاری از سوی میزوهـو و گوگنهایم، جذابیت سهام را بیشتر کرده‌اند. در نهایت، آینده اوراکل به این بستگی دارد که آیا شرکت می‌تواند تقاضای عظیم ایجادشده توسط هوش مصنوعی را با سرعت کافی به ظرفیت، درآمد و سود تبدیل کند یا خیر. اگر پاسخ مثبت باشد، ارزش‌گذاری فعلی می‌تواند برای سرمایه‌گذاران نقطه شروع مناسبی برای یک دوره رشد چندساله باشد؛ اما اگر هزینه توسعه زیرساخت از رشد درآمد جلو بزند، بخشی از جذابیت فعلی سهم می‌تواند از بین برود. در ترجمه برخی نقاط این مقاله از هوش مصنوعی کمک گرفته شده است.

خواندن کامل خبر
تحلیل سهام و تحلیل شاخص‌ها کم اثر

ترکیه، مصر و قطر حملات اسرائیل به غزه را محکوم کردند

سه کشور ترکیه، مصر و قطر در بیانیه‌ای مشترک، حملات اخیر اسرائیل به غزه را به‌شدت محکوم کردند و نسبت به نقض‌های مداوم علیه غیرنظامیان ابراز نگرانی عمیق نمودند.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

چه کسانی از عطش برق مراکز داده هوش مصنوعی سود می‌برند؟

رشد سریع هوش مصنوعی تنها به تراشه‌های پیشرفته و مراکز داده بزرگ محدود نمی‌شود؛ پشت این موج فناوری، یک نیاز حیاتی و کمتر دیده‌شده قرار دارد: برق. نسل جدید مراکز داده که به پردازنده‌های پیشرفته شرکت انویدیا مجهز هستند، چندین برابر مراکز داده سنتی برق مصرف می‌کنند و همین مسئله باعث شده دسترسی به انرژی به یکی از مهم‌ترین محدودیت‌های توسعه زیرساخت هوش مصنوعی تبدیل شود. در یک نگاه مراکز داده مجهز به تراشه‌های پیشرفته هوش مصنوعی می‌توانند برای هر رک ۱۰۰ تا بیش از ۳۰۰ کیلووات برق مصرف کنند؛ تا ۲۰ برابر رک‌های سنتی. صف اتصال مراکز داده به شبکه برق در برخی مناطق ۳ تا ۷ سال و در مواردی تا ۱۰ سال طول می‌کشد. تولیدکنندگان برق، نیروگاه‌های هسته‌ای، توربین‌های گازی، پیل‌های سوختی و باتری‌های ذخیره انرژی، برندگان اصلی موج جدید تقاضای برق هستند. در این میان، کانستلیشن، ویسترا، جی‌ای ورنوا و بلوم انرژی از گزینه‌های مهم‌ترند؛ در حالی که اوکلو، نیوسکیل و فلوئنس پتانسیل بالاتر اما ریسک بسیار بیشتری دارند. در مراکز داده مدرن، هر رک پردازشی مجهز به تراشه‌های پرقدرت هوش مصنوعی می‌تواند بین ۱۰۰ تا بیش از ۳۰۰ کیلووات برق مصرف کند؛ رقمی که در برخی موارد تا ۲۰ برابر مصرف رک‌های سرور سنتی است. بنابراین، توسعه ظرفیت محاسباتی دیگر فقط به خرید تراشه، ساخت ساختمان یا تأمین تجهیزات خنک‌کننده وابسته نیست؛ بلکه مستقیماً به این پرسش بستگی دارد که چه مقدار برق در چه زمانی و با چه میزان اطمینانی در دسترس است. همین تغییر، جریان بزرگی از سرمایه را به سمت شرکت‌های تولیدکننده برق، تجهیزات نیروگاهی، سامانه‌های ذخیره انرژی و راهکارهای تولید برق در محل سوق داده است. به نظر می‌رسد در موج جدید سرمایه‌گذاری هوش مصنوعی، بخشی از برندگان اصلی نه شرکت‌های فناوری، بلکه شرکت‌هایی باشند که می‌توانند انرژی مورد نیاز این صنعت را تأمین کنند. برق؛ گلوگاه جدید توسعه هوش مصنوعی در سال‌های گذشته، کمبود تراشه مهم‌ترین نگرانی صنعت هوش مصنوعی بود، اما اکنون مسئله تأمین برق به همان اندازه اهمیت پیدا کرده است. مراکز داده‌ای که برای آموزش و اجرای مدل‌های بزرگ هوش مصنوعی ساخته می‌شوند، به توان بسیار بیشتری نسبت به نسل‌های قبلی نیاز دارند. اتصال چنین مراکزی به شبکه عمومی برق نیز همیشه ساده و سریع نیست. در بسیاری از مناطق، متقاضیان بزرگ برق ممکن است با صف‌های اتصال سه تا هفت ساله مواجه شوند و در برخی موارد، تأخیرهای مربوط به توسعه شبکه و انتقال برق حتی می‌تواند تا یک دهه ادامه پیدا کند. این محدودیت زمانی با سرعت توسعه صنعت هوش مصنوعی همخوانی ندارد. شرکت‌های بزرگ فناوری نمی‌توانند برای ساخت مراکز داده جدید سال‌ها منتظر توسعه شبکه بمانند؛ به همین دلیل، قراردادهای بلندمدت خرید برق و همچنین راهکارهای تولید برق مستقل از شبکه، به سرعت در حال گسترش هستند. شرکت‌های تولیدکننده برق در موقعیت مناسبی قرار گرفته‌اند یکی از نخستین گروه‌هایی که از افزایش تقاضای برق مراکز داده سود می‌برند، شرکت‌های تولیدکننده برق هستند. شرکت‌های خدمات عمومی به دلیل درآمد نسبتاً قابل پیش‌بینی و فعالیت تحت نظارت دولت، از گزینه‌های باثبات‌تر این صنعت محسوب می‌شوند. در این میان، نکست‌اِرا انرژی یکی از شرکت‌هایی است که می‌تواند از رشد تقاضای برق منتفع شود. این شرکت مالک شرکت برق فلوریدا است و هم‌زمان از طریق بخش انرژی‌های تجدیدپذیر خود در تولید برق بادی و خورشیدی نیز فعالیت گسترده‌ای دارد. اما مشکل اصلی اینجاست که اتصال مراکز داده بزرگ به شبکه عمومی ممکن است سال‌ها زمان ببرد. همین موضوع فرصت مناسبی برای تولیدکنندگان مستقل برق ایجاد کرده است؛ شرکت‌هایی که مالک نیروگاه هستند و برق تولیدی خود را در بازارهای عمده‌فروشی به فروش می‌رسانند، بدون اینکه الزاماً مالک شبکه انتقال باشند. نیروگاه هسته‌ای؛ گزینه جذاب غول‌های فناوری در میان منابع تولید برق، انرژی هسته‌ای جایگاه ویژه‌ای پیدا کرده است. مراکز داده به برق پایدار و شبانه‌روزی نیاز دارند و نیروگاه‌های هسته‌ای می‌توانند بدون وابستگی به شرایط آب‌وهوایی، برق پایه و کم‌کربن تولید کنند. کانستلیشن انرژی یکی از مهم‌ترین شرکت‌های این حوزه است. این شرکت با در اختیار داشتن حدود ۲۲ گیگاوات ظرفیت هسته‌ای، بزرگ‌ترین بهره‌بردار نیروگاه‌های هسته‌ای در آمریکا محسوب می‌شود. اهمیت کانستلیشن تنها به ظرفیت تولید آن محدود نیست. این شرکت طی سال‌های اخیر قراردادهای مهم خرید بلندمدت برق با شرکت‌هایی مانند مایکروسافت و متا منعقد کرده است. این قراردادها نشان می‌دهند شرکت‌های فناوری برای تأمین انرژی مورد نیاز مراکز داده خود، حاضرند مستقیماً برای دسترسی بلندمدت به برق سرمایه‌گذاری کنند. در طرف دیگر، ویسترا نیز یکی از تولیدکنندگان بزرگ برق آمریکاست که حدود ۴۴ گیگاوات ظرفیت تولید در اختیار دارد. ترکیب نیروگاه‌های گاز طبیعی، هسته‌ای و زغال‌سنگ به این شرکت امکان می‌دهد در شرایط مختلف بازار برق انعطاف بیشتری داشته باشد. ویسترا همچنین با همکاری گروه سرمایه‌گذاری کی‌کی‌آر، سازمان سرمایه‌گذاری کویت و شرکت انویدیا، در تشکیل مجموعه‌ای برای توسعه زیرساخت‌های هوش مصنوعی مشارکت کرده است. در این ساختار، ویسترا به عنوان تأمین‌کننده ترجیحی برق این پروژه‌ها در نظر گرفته شده است. وقتی شبکه برق کافی نیست، نیروگاه به مرکز داده می‌آید یکی از مهم‌ترین تغییرات در صنعت مراکز داده، حرکت به سمت تولید برق در محل است. زمانی که اتصال به شبکه ممکن است چندین سال طول بکشد، شرکت‌های فناوری ترجیح می‌دهند بخشی از برق مورد نیاز خود را مستقیماً در کنار مرکز داده تولید کنند. توربین‌های گاز طبیعی و سامانه‌های پیل سوختی از مهم‌ترین فناوری‌هایی هستند که در این مسیر مورد توجه قرار گرفته‌اند. مزیت آنها این است که برخلاف توسعه نیروگاه‌های بزرگ یا خطوط انتقال جدید، می‌توانند در مدت بسیار کوتاه‌تری وارد مدار شوند. جی‌ای ورنوا یکی از مهم‌ترین شرکت‌های فعال در این بخش است. فناوری‌های این شرکت در مجموع برای تولید حدود ۲۵ درصد برق جهان مورد استفاده قرار می‌گیرند. تقاضا برای توربین‌های گاز طبیعی پربازده این شرکت در سال‌های اخیر به شکل بی‌سابقه‌ای افزایش یافته است. این توربین‌ها می‌توانند در مدت چند ماه، نه چند سال، برای تأمین برق پایه مراکز داده و سایر مصرف‌کنندگان بزرگ نصب شوند. حجم سفارش‌های ثبت‌شده جی‌ای ورنوا نیز به حدود ۱۶۳ میلیارد دلار رسیده و قراردادهای این شرکت تا سال ۲۰۳۱ ادامه دارد. “ «در نهایت، داستان اصلی این بازار بسیار ساده است: هرچه تراشه‌های هوش مصنوعی قدرتمندتر شوند، برق بیشتری لازم است؛ و هرچه ساخت شبکه برق کندتر باشد، ارزش تولیدکنندگان مستقل برق، تجهیزات نیروگاهی و راهکارهای تأمین انرژی در محل بیشتر می‌شود. به همین دلیل، موج سرمایه‌گذاری هوش مصنوعی تنها یک فرصت برای شرکت‌های فناوری نیست. مراکز داده جدید به نیروگاه، توربین، باتری، خطوط انتقال و سامانه‌های مدیریت انرژی نیاز دارند و همین نیاز می‌تواند طی سال‌های آینده بخشی از شرکت‌های به ظاهر سنتی حوزه انرژی و تجهیزات صنعتی را به برندگان بزرگ اقتصاد هوش مصنوعی تبدیل کند.» بابک شیری پیل سوختی؛ راه دیگری برای تأمین برق مراکز داده در کنار توربین‌های گازی، پیل‌های سوختی نیز به عنوان گزینه‌ای برای تولید برق در محل مطرح شده‌اند. بلوم انرژی سامانه‌های پیل سوختی اکسید جامد تولید می‌کند که می‌توانند از سوخت‌هایی مانند گاز طبیعی، زیست‌گاز و هیدروژن استفاده کنند. این شرکت در سال‌های اخیر قراردادهای بزرگی با مشتریان صنعتی و فناوری منعقد کرده است. یکی از مهم‌ترین قراردادهای بلوم، توافق زیرساختی توسعه‌یافته با بروکفیلد به ارزش حدود ۲۵ میلیارد دلار است. این شرکت همچنین با مجموعه‌هایی مانند اوراکل، اینتل و کورویوِیو قراردادهایی برای توسعه زیرساخت انرژی منعقد کرده است. گسترش این فناوری‌ها نشان می‌دهد بحران برق مراکز داده می‌تواند به اندازه خود ساخت مراکز داده فرصت اقتصادی ایجاد کند. نیروگاه‌های هسته‌ای کوچک؛ فرصت بزرگ اما دورتر در افق بلندمدت، نیروگاه‌های هسته‌ای کوچک و ماژولار نیز می‌توانند وارد این بازار شوند. شرکت‌هایی مانند اوکلو و نیوسکیل پاور در حال توسعه راکتورهایی هستند که به صورت ماژولار ساخته می‌شوند و می‌توانند در محل مصرف نصب شوند. مزیت اصلی این فناوری‌ها، امکان تولید برق پایدار و مستقل برای مراکز داده و صنایع بزرگ است. با این حال، این فناوری هنوز با محدودیت‌های فنی، قانونی و مالی قابل‌توجهی مواجه است و بر اساس اطلاعات مطرح‌شده در گزارش، انتظار نمی‌رود این نیروگاه‌ها زودتر از دهه ۲۰۳۰ به شکل گسترده تجاری شوند. بنابراین، سرمایه‌گذاران باید میان فرصت بلندمدت این صنعت و زمان طولانی مورد نیاز برای تجاری‌سازی آن تفاوت قائل شوند. ذخیره‌سازی برق؛ حلقه مکمل مراکز داده افزایش ظرفیت تولید برق بدون ایجاد امکان ذخیره و مدیریت هوشمند انرژی، تمام مشکل مراکز داده را حل نمی‌کند. به همین دلیل، سامانه‌های ذخیره‌سازی باتری نیز به یکی از بخش‌های مهم زیرساخت جدید تبدیل شده‌اند. فلوئنس انرژی یکی از شرکت‌های فعال در این حوزه است که سامانه‌های ذخیره‌سازی باتری و نرم‌افزارهای مدیریت بار شبکه تولید می‌کند. این شرکت در ۱ ژوئن از همکاری با انویدیا، زیمنس و ان‌وِنت برای استفاده از سامانه ذخیره‌سازی خود در طراحی مراکز داده هوش مصنوعی زیمنس برای نسل جدید زیرساخت پردازشی انویدیا خبر داد. این همکاری نشان می‌دهد آینده مراکز داده فقط به تولید برق بیشتر وابسته نیست؛ بلکه مدیریت، ذخیره‌سازی و توزیع هوشمند برق نیز به بخش مهمی از زنجیره ارزش تبدیل خواهد شد. چه شرکت‌هایی بیشترین سود را می‌برند؟ سرمایه‌گذاران برای بهره‌برداری از موج انرژی هوش مصنوعی با چند مسیر متفاوت روبه‌رو هستند. شرکت‌های تولیدکننده برق مانند کانستلیشن و ویسترا از افزایش تقاضای بلندمدت و قراردادهای بزرگ با شرکت‌های فناوری سود می‌برند. در بخش تجهیزات و تولید برق در محل، جی‌ای ورنوا و بلوم انرژی به دلیل رشد تقاضا برای توربین‌های گاز و سامانه‌های پیل سوختی در موقعیت متفاوتی قرار دارند. این شرکت‌ها مستقیماً از مشکلی سود می‌برند که شبکه برق هنوز قادر به حل سریع آن نیست. در بخش پرریسک‌تر نیز اوکلو، نیوسکیل و فلوئنس قرار می‌گیرند. پتانسیل رشد این شرکت‌ها قابل‌توجه است، اما هزینه بالای توسعه، زمان طولانی تجاری‌سازی و ریسک‌های اجرایی باعث می‌شود سرمایه‌گذاری در آنها برای سرمایه‌گذاران محتاط مناسب نباشد. در ترجمه برخی نقاط این مقاله از هوش مصنوعی کمک گرفته شده است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

ترکیه: به حمایت از توسعه توان نظامی سوریه ادامه می‌دهیم

وزارت دفاع ترکیه اعلام کرد نباید اجازه داد این تصور شکل بگیرد که مداخلات نظامی اسرائیل در کشورهای همسایه اقدامی «روتین و قابل‌قبول» است. این وزارتخانه تأکید کرد آنکارا به حمایت از تلاش‌های سوریه برای توسعه توان و زیرساخت‌های نظامی خود ادامه خواهد داد. این موضع‌گیری در ادامه انتقادهای اخیر ترکیه از حملات اسرائیل در منطقه و تأکید بر ضرورت جلوگیری از عادی‌سازی چنین عملیات‌هایی مطرح شده است.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

اسرائیل پس از ۲۰ ساعت مسئولیت حمله به پایگاه سوریه را پذیرفت

به گزارش آکسیوس، اسرائیل به دولت آمریکا گفته حمله اخیر به پایگاه هوایی ابوالضهور در شمال سوریه با هدف جلوگیری از استقرار نظامی ترکیه انجام شده است؛ حمله‌ای که به‌گفته مقام‌های آمریکایی و اسرائیلی، تنش میان سه شریک نزدیک واشنگتن — اسرائیل، ترکیه و دولت احمد الشراع در سوریه — را تشدید کرده است. این حمله بامداد سه‌شنبه انجام شد و حداقل هشت بمب باندهای تازه‌مرمت‌شده و چند آشیانه را هدف قرار داد، بدون گزارش تلفات. اسرائیل ابتدا مسئولیت را نپذیرفت و سانسور نظامی انتشار هرگونه تأیید را ممنوع کرد، اما ۲۰ ساعت بعد دفتر نخست‌وزیری رسماً اعلام کرد سوریه در آستانه نقض توافق امنیتی با اجازه استقرار نیروهای ترکیه در نزدیکی حلب بوده است. واکنش‌ها سریع بود: سفیر آمریکا در ترکیه، تام باراک در شبکه X تأیید کرد حمله کار اسرائیل بوده و آن را «افزایش تنش غیرضروری» خواند. دولت‌های سوریه و ترکیه نیز حمله را محکوم کردند. یک مقام ترک ادعای اسرائیل درباره حضور نظامی ترکیه در پایگاه را رد کرد و گفت اسرائیل «بهانه‌سازی می‌کند». مقام‌های آمریکایی می‌گویند اسرائیل پیش از حمله، کاخ سفید را مطلع کرده بود؛ سه ساعت پیش از آن نیز ترامپ با اردوغان گفت‌وگو کرده بود، هرچند مشخص نیست موضوع مطرح شده باشد. اسرائیل به واشنگتن گفته هدف حمله جلوگیری از ارسال سامانه‌های تسلیحاتی پیشرفته ترکیه به پایگاه و جلوگیری از یک انباشت نظامی گسترده‌تر بوده است. در پشت صحنه، برخی مقام‌های آمریکایی معتقدند انگیزه حمله می‌تواند به انتخابات اکتبر اسرائیل مرتبط باشد. به‌گفته این مقام‌ها، دولت سوریه ماه‌ها تلاش کرده بود با آمریکا و اسرائیل به توافق امنیتی مشترک برسد، شامل ایجاد یک مرکز هماهنگی در اردن برای مدیریت تنش‌ها و «فریز فعالیت‌های نظامی». اما اسرائیل از عملیاتی‌کردن این مرکز خودداری کرده و در عوض حملات بیشتری در جنوب سوریه انجام داده است. مقام‌های آمریکایی می‌گویند به دمشق توصیه کرده‌اند خویشتنداری نشان دهد و تأکید کرده‌اند رسیدگی به این پرونده پس از انتخابات اسرائیل آسان‌تر خواهد بود.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر