








- بحران تنگه هرمز عملاً حدود ۲۰ درصد از عرضه جهانی LNG را به منبعی «غیرقابل اتکا» تبدیل کرده و خریداران را به سمت اولویت دادن به امنیت عرضه و تنوع جغرافیایی سوق داده است.
- اروپا و آسیا به دنبال منابع جدید LNG خارج از خلیج فارس هستند؛ موضوعی که توجه به پروژههایی در کانادا، موزامبیک، اندونزی، پاپوآ گینه نو و آرژانتین را افزایش داده است.
- این بحران فراتر از بازار LNG، راهبردهای انرژی کشورها را نیز تغییر داده است؛ واردکنندگان در حال متنوعسازی سوختها، مسیرهای انتقال و قراردادها هستند، در حالی که کشورهایی مانند تایلند برای کاهش وابستگی به گاز، توسعه انرژیهای تجدیدپذیر را سرعت بخشیدهاند.
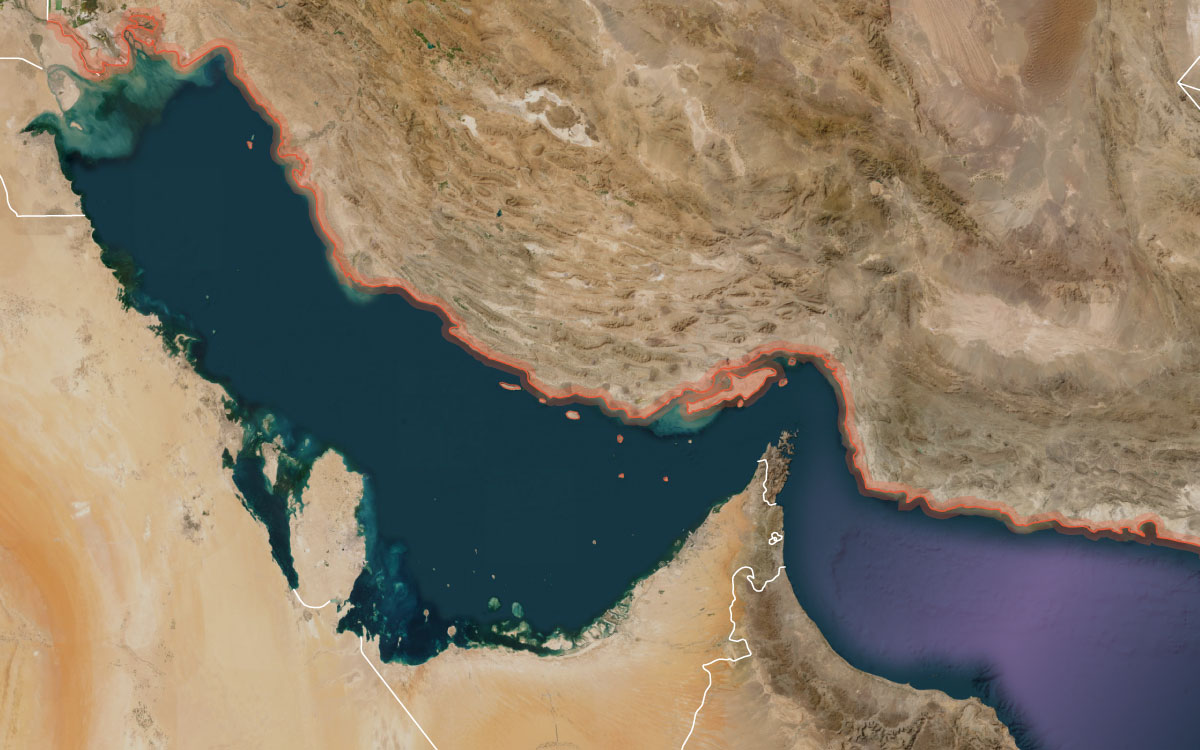
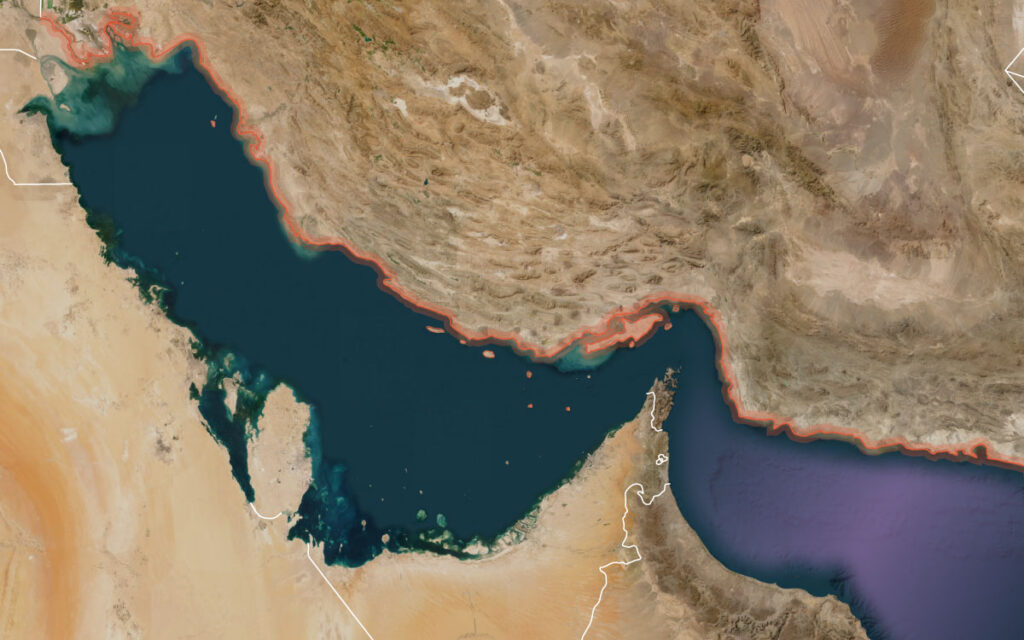
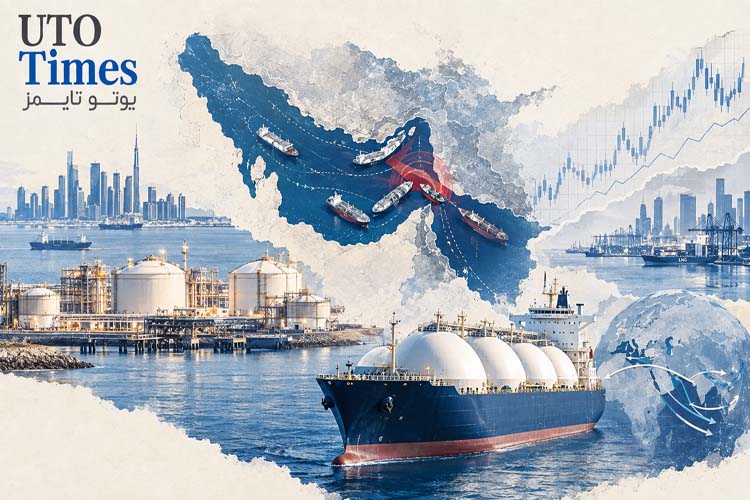
بحران در تنگه هرمز باعث شده حدود ۲۰ درصد از عرضه جهانی گاز طبیعی مایع (LNG) اکنون از دید خریداران، عرضهای غیرقابل اتکا و قابل اختلال تلقی شود.
نزدیک به هفت ماه پس از فروپاشی تردد کشتیها در این تنگه، صادرات LNG از قطر و امارات همچنان با محدودیتهای شدید مواجه است. خریداران در اروپا و آسیا نیز واکنش نشان دادهاند و به دنبال منابعی هستند که هیچ وابستگی به مسیر تنگه هرمز نداشته باشند؛ از کانادا و موزامبیک گرفته تا اندونزی، پاپوآ گینه نو و آرژانتین. همچنین بسیاری از آنها در حال بازنگری در این موضوع هستند که چه میزان از نیاز آینده خود به گاز را میتوانند به یک مسیر صادراتی خاص وابسته کنند.
این گزارش توسط Oilprice نوشته شده و توسط تیم یوتوتایمز بازنویسی و ترجمه شده است.
این جنگ، چشمانداز کوتاهمدت بازار LNG را تغییر داده و قیمت گاز طبیعی مایع در آسیا و اروپا را به سطوحی رسانده که آخرین بار در بحران سال ۲۰۲۲ مشاهده شده بود. اروپا پیش از فصل زمستان برای تأمین گاز با فشار زیادی مواجه است، در حالی که خریداران حساس به قیمت در آسیا به دنبال گزینههای جایگزین هستند، مصرف زغالسنگ را افزایش دادهاند و اهداف توسعه انرژیهای تجدیدپذیر را تقویت میکنند تا در بحرانهای بعدی بازار انرژی، با کمبود عرضه و هزینههای سنگین واردات گاز مواجه نشوند.
حرکت جهانی به سمت متنوعسازی
بحران کنونی فراتر از نگرانیهای مربوط به تأمین گاز اروپا در فصل زمستان یا تأثیر قیمتهای بالا بر کاهش تقاضای آسیا است. جنگ و اختلال در عرضه از مسیر تنگه هرمز، باور قدیمی خریداران را که اتکا به عرضه ارزان و بلندمدت از یک یا دو منبع کافی است، تضعیف کرده است.
✔️ بیشتر بخوانید: سناریوی شوک قیمتی LNG در اروپا؛ نفت ۲۴۰ دلاری در بازار گاز؟
تحلیلگران مؤسسه وود مکنزی (Wood Mackenzie) در گفتوگو با مدیران صنعت LNG در کنفرانس Gastech 2026 در بانکوک اعلام کردند: به نظر میرسد بازار اکنون ۲۰ درصد از عرضه جهانی که پشت تنگه هرمز قرار دارد را بهعنوان عرضهای “قابل قطع” در نظر میگیرد؛ حتی اگر این عرضه دوباره بازگردد، بهراحتی ممکن است بار دیگر محدود شود، موضوعی که نوسانات بازار را افزایش داده و تصمیمگیری درباره قراردادها را پیچیدهتر میکند.
به گفته تحلیلگران وود مکنزی، یکی از پیامدهای مهم این بحران، افزایش ارزش عرضههای مطمئنتر و پایدارتر است.
پس از توقف چندماهه ارسال LNG از مسیر تنگه هرمز، خریداران بیش از هر زمان دیگری امنیت انرژی را در اولویت قرار دادهاند و تلاش میکنند منابع تأمین خود را متنوع کنند.
خریداران اروپایی پس از آنکه در ماه آوریل مشخص شد آتشبسهای میان آمریکا و ایران نتوانستهاند عرضه قطر را به بازار بازگردانند، بررسی خرید LNG از کانادا را آغاز کردند.
همچنین گزارشها حاکی از آن است که واردکنندگان بزرگ دولتی LNG در چین در حال مذاکره برای تضمین قراردادهای بلندمدت با صادرکنندگانی هستند که به تنگه هرمز وابسته نیستند؛ چرا که بزرگترین خریدار LNG جهان تلاش میکند وابستگی خود به گاز وارداتی از خلیج فارس را کاهش دهد.
چین بزرگترین مشتری LNG قطر است و سال گذشته نزدیک به ۳۰ درصد از واردات LNG خود را از این کشور تأمین کرد.
برخی شرکتهای بزرگ انرژی دولتی چین در سالهای اخیر قراردادهای بلندمدتی با قطر امضا کردهاند و در ازای آن، در برخی پروژههای توسعهای این تولیدکننده خلیج فارس سهام اقلیت دریافت کردهاند؛ پروژههایی که بخشی از آنها به دلیل جنگ با تأخیر مواجه خواهند شد.
با این حال، پکن اکنون به دنبال کاهش وابستگی خود به عرضه گاز از منطقه خلیج فارس است. منابع آگاه به بلومبرگ گفتهاند شرکتهایی مانند پتروچاینا (PetroChina) و سینوپک (Sinopec) در حال مذاکره با صادرکنندگان مختلف برای دریافت LNG از پیش از سال ۲۰۳۰ و برای قراردادهایی حداقل ۱۰ ساله هستند.
تمایل جهانی خریداران برای تأمین LNG از مناطقی که تحت تأثیر نقاط ژئوپلیتیکی حساس قرار ندارند، باعث تقویت چشمانداز پروژههای LNG در موزامبیک، تیمور شرقی، اندونزی، پاپوآ گینه نو، آرژانتین و کانادا شده است.
✔️ بیشتر بخوانید: تحلیل مورگان استنلی از قیمت نفت؛ ریسکها در حال افزایش هستند
وود مکنزی اعلام کرد: خریداران، دولتها و آژانسهای اعتبار صادراتی بهطور فزایندهای از متنوعسازی عرضه حمایت میکنند، چرا که به دنبال افزایش امنیت انرژی هستند؛ هرچند مجموعه ریسکهای موجود در این پروژهها همچنان برای برخی مانع ایجاد میکند.
تغییر اولویتهای انرژی
اما واردکنندگان انرژی تنها در حال متنوعسازی منابع عرضه نیستند. آنها بهطور فزایندهای به دنبال متنوعسازی در نوع سوخت، منابع انرژی، مسیرهای ورود، دسترسی حملونقل دریایی، فناوریها و ساختار قراردادها و قیمتگذاری خواهند بود.
لسلی پالتی-گوزمن، پژوهشگر ارشد غیرمقیم برنامه امنیت انرژی و تغییرات اقلیمی در مرکز مطالعات راهبردی و بینالمللی (CSIS)، اعلام کرده است که نیمکره غربی، بهویژه سواحل غربی آمریکای شمالی، بهعنوان یک منبع جدید LNG در کشورهایی با ثبات سیاسی مانند کانادا و مکزیک اهمیت بیشتری پیدا کرده است.
به گفته او، این منابع میتوانند بدون نیاز به عبور از هیچیک از گلوگاههای حیاتی جهان، از جمله تنگه هرمز، کانال پاناما، کانال سوئز یا تنگه مالاکا، مستقیماً به بازار آسیا دسترسی داشته باشند.
عرضه LNG قطر در نهایت احتمالاً بهبود خواهد یافت و ممکن است این کشور در بلندمدت همچنان جایگاه قدرتمندی در بازار حفظ کند. اما بازگشت کامل اعتماد خریداران به عرضه قطر، به امنیت دائمی تردد در تنگه هرمز و روابط این کشور با ایران بستگی خواهد داشت.
با این حال، خریداران اکنون آمادگی بیشتری برای بررسی منابع LNG غیر از قطر و آمریکا دارند تا منابع انرژی خود را متنوع کنند و ریسک وابستگی به تعداد محدودی از تأمینکنندگان را کاهش دهند.
برخی واردکنندگان LNG در جنوب شرق آسیا که برای مدت طولانی وابستگی زیادی به قطر داشتهاند، توسعه انرژیهای تجدیدپذیر را سرعت دادهاند تا سهم انرژی خورشیدی در ترکیب برق خود را افزایش داده و وابستگی به واردات گاز را کاهش دهند.
برای مثال، تایلند در حال اجرای یک طرح عمومی انرژی خورشیدی با ظرفیت ۱۰ گیگاوات است که میتواند برق مورد نیاز حدود یک میلیون خانوار را تأمین کند. انتظار میرود پنلهای خورشیدی پشتبامی وابستگی گسترده این کشور به گاز برای تولید برق را کاهش دهند.
آکانات پرومفان، وزیر انرژی تایلند، درباره این طرح گفت: ما باید منابع انرژی خود را متنوع کنیم؛ زیرا در غیر این صورت برای همیشه تحت تأثیر اتفاقاتی خواهیم بود که در خاورمیانه رخ میدهد.
✔️ بیشتر بخوانید: هشدار به بازار نفت؛ قیمتها در آستانه سقوط ۴۰ دلاری؟