EURUSD 1.11577 USD ▼ 0.17%
XAUUSD 3,875.09 USD ▼ 3.63%
AAPL 344.63 USD ▼ 1.23%
WTI 104.12 USD ▲ 2.08%
BTCUSD 77,861.17 USD
SP500 7,580.07 ▼ 1.82%
AUDUSD 0.70300 USD ▲ 0.07%
EURJPY 176.259 JPY ▲ 0.03%

ترمینال خبری

آخرین بروزرسانی ۴۵ دقیقه پیش

ترمینال خبری یوتوتایمز؛ پوشش لحظه‌ای بازارهای مالی، اقتصاد جهانی، تصمیم‌های بانک‌های مرکزی و تحولات ژئوپلیتیک

آخرین بروزرسانی ۴۵ دقیقه پیش

رالی دلار به پایان نزدیک است یا تازه شروع شده؟ تحلیل تازه ING از فارکس

در یک نگاه ING معتقد است رشد دلار به محدوده‌ای رسیده که از نظر کوتاه‌مدت تا حدی کشیده شده، اما هنوز محرک‌های صعودی از بین نرفته‌اند. یورو با وجود داده‌های اقتصادی بهتر، همچنان زیر فشار اختلاف نرخ بهره و قدرت دلار قرار دارد و محدوده ۱.۱۳۲۰ تا ۱.۱۳۳۰ حمایت مهم آن محسوب می‌شود. امروز نگاه بازار به تصمیم بانک‌های مرکزی سوئد و نروژ و همچنین اظهارات چند عضو فدرال رزرو دوخته شده است. سه بانک مرکزی در یک روز، دلار در بالاترین سطح دو ماه اخیر و یورویی که به محدوده ارزندگی نزدیک شده است. تحلیل تازه ING نشان می‌دهد بازار فارکس بیش از هر چیز تحت تأثیر تصمیم‌های پولی و اختلاف نرخ بهره قرار دارد؛ هرچند نفت، ریسک‌های ژئوپلیتیک و دیدار ترامپ و شی جین‌پینگ نیز همچنان می‌توانند مسیر ارزها را تغییر دهند. این گزارش بر اساس تحلیل روزانه ING تهیه و توسط یوتوتایمز برای مخاطبان فارسی‌زبان بازنویسی و تنظیم شده است. دلار؛ رالی قدرتمند، اما کمی جلوتر از واقعیت؟ شاخص دلار آمریکا (DXY) روز گذشته از سطح ۱۰۱ واحد عبور کرد؛ حرکتی که با انتشار شاخص‌های مدیران خرید قدرتمند آمریکا، رشد دوباره قیمت نفت و افزایش تقاضا برای دارایی‌های امن همراه بود. با این حال، تحلیلگران ING هشدار می‌دهند که این رشد تا حدی از بنیادهای اقتصادی فاصله گرفته است. به باور آنها، اگر داده‌های اقتصادی هفته‌های آینده نتواند احتمال افزایش دوباره نرخ بهره را تقویت کند، شاخص دلار می‌تواند بخشی از این صعود را تا محدوده ۱۰۰ تا ۱۰۰.۵۰ اصلاح کند. مهم‌ترین عاملی که فعلاً از دلار حمایت می‌کند، انتظارات بازار برای ادامه سیاست انقباضی فدرال رزرو است؛ موضوعی که باعث شده سرمایه‌گذاران همچنان به خرید دلار تمایل داشته باشند. نشست ترامپ و شی؛ آیا دلار از توافق تجاری سود می‌برد؟ یکی از رویدادهای مهم این هفته، دیدار دونالد ترامپ و شی جین‌پینگ در حاشیه مجمع عمومی سازمان ملل است. به گفته ING، تمدید دوماهه آتش‌بس تجاری میان آمریکا و چین احتمالاً بیش از آنکه به دلار کمک کند، به نفع ارزهای وابسته به اقتصاد چین مانند دلار استرالیا و دلار نیوزیلند خواهد بود. بنابراین انتظار نمی‌رود اخبار مثبت تجاری به تنهایی موتور تازه‌ای برای رشد دلار ایجاد کند. یورو؛ داده‌های خوب هم فعلاً نجات‌بخش نیست با وجود آنکه شاخص‌های مدیران خرید منطقه یورو بهتر از انتظار منتشر شدند، EURUSD همچنان در مسیر نزولی قرار دارد. از نگاه ING، دلیل اصلی این موضوع قدرت دلار است، نه ضعف اقتصاد اروپا. حتی مدل ارزش‌گذاری کوتاه‌مدت این بانک نشان می‌دهد یورو اکنون به محدوده کم‌ارزش‌گذاری نزدیک شده، اما تا زمانی که اختلاف نرخ بهره به نفع آمریکا باقی بماند، خرید زودهنگام یورو ریسک بالایی دارد. تحلیلگران محدوده ۱.۱۴۳۰ تا ۱.۱۴۵۰ را ارزش منصفانه فعلی یورو می‌دانند، اما اگر فشار دلار ادامه پیدا کند، آزمایش کف‌های ژوئن در ۱.۱۳۲۰ تا ۱.۱۳۳۰ دور از انتظار نخواهد بود. امروز نوبت بانک‌های مرکزی اسکاندیناوی است تمرکز اصلی بازار امروز از آمریکا به شمال اروپا منتقل می‌شود. ING انتظار دارد بانک مرکزی سوئد نرخ بهره را بدون تغییر نگه دارد، اما با لحنی هاوکیش بازار را برای افزایش نرخ در نوامبر آماده کند. در مقابل، درباره بانک مرکزی نروژ اجماع کمتری وجود دارد و همین موضوع می‌تواند باعث نوسان بیشتر کرون نروژ (NOK) شود. به اعتقاد این بانک، اگر نروژ برخلاف انتظار بخش بزرگی از بازار نرخ بهره را افزایش دهد، NOK ظرفیت رشد بیشتری نسبت به کرون سوئد (SEK) خواهد داشت. جمع‌بندی بازار فارکس وارد مرحله‌ای شده که اختلاف سیاست‌های پولی بیش از هر عامل دیگری قیمت ارزها را هدایت می‌کند. ING همچنان معتقد است مسیر کوتاه‌مدت دلار صعودی است، اما هشدار می‌دهد که سرعت رشد اخیر بیش از حد بوده و ادامه آن به داده‌های اقتصادی و تصمیم بانک‌های مرکزی وابسته خواهد بود. در سوی مقابل، یورو هنوز زیر فشار قرار دارد و کرون‌های اسکاندیناوی می‌توانند مهم‌ترین فرصت‌های نوسانی امروز بازار باشند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

نبض آلومینیوم در دست هرمز؛ خیز قیمت در سایه بحران دریایی

در یک نگاه بهای هر تن آلومینیوم در بازارهای جهانی تحت تأثیر کمبود عرضه و فشار ناشی از افزایش ارزش دلار آمریکا به ۳۲۶۴ دلار رسید. آسیب به تأسیسات و تنش‌های منطقه‌ای به افت بی‌سابقه ۴۴ درصدی تولید کارخانه‌های بزرگ آلومینیوم در حوزه خلیج فارس انجامید. اختلال و انسداد در تنگه هرمز، واردات ۶۰ درصد از ماده حیاتی آلومینا را قطع کرد و تداوم تولید کارخانه‌ها را با خطر جدی مواجه ساخت. کشورهای خاورمیانه در واکنش به انسداد مسیرهای دریایی، بنادر جانشین نظیر صحار عمان و جده در دریای سرخ را جایگزین کردند.   قیمت آلومینیوم در آغاز هفته با قیمت ۳۲۶۴ دلار در هر تن معامله می‌شود. این قیمت روزانه ۰.۲۴ درصد افزایش یافته، در حالی که رشد سالانه آن به ۲۰.۶۶ درصد رسیده است. با این حال، دلار قوی فشار نزولی بر قیمت‌ها وارد و در مقابل، کمبود عرضه جهانی از قیمت‌ها حمایت می‌کند. قیمت آلومینیوم در روز جاری با افزایش ۰.۲۴ درصدی به ۳۲۶۴.۳۵ دلار در هر تن رسید. این رقم نشان‌دهنده رشد ۲۰.۶۶ درصدی نسبت به سال گذشته است. اگرچه این فلز در ماه گذشته ۰.۰۹ درصد رشد قیمت داشته و در نزدیکی بالاترین سطح خود در چهار هفته اخیر قرار دارد، اما صعود آن تحت تأثیر عوامل متضاد قرار گرفته است. فشار دلار و تاثیر تورم افزایش ارزش دلار آمریکا در بازارهای فلزات به دقت رصد می‌شود. دلار قوی‌تر می‌تواند هزینه کالاهایی را که به دلار قیمت‌گذاری می‌شوند، افزایش دهد و آن‌ها را با ارزهای دیگر مقرون‌به‌صرفه‌تر کند. علاوه بر این، تورم بالا در ایالات متحده بر انتظارات مربوط به تصمیم نرخ بهره فدرال رزرو تأثیر می‌گذارد، بنابراین مسیر دلار در قیمت فلزات به طور مستمر رصد می‌شود سهام در بورس فلزات لندن (LME) نزدیک به پایین‌ترین سطح خود در سال‌های اخیر در نوسان است. همچنین، سهام آلومینیوم در شانگهای نیز رو به کاهش است. با توجه به تداوم محدودیت‌های عرضه، قیمت آلومینیوم همچنان بالای ۳۲۵۰ دلار در هر تن باقی مانده است. از سوی دیگر، احتمال بهبود وضعیت عرضه وجود دارد. برخی از کارخانه‌های آلومینیوم در حال از سرگیری تولید هستند و برنامه‌هایی برای افزایش ظرفیت تولید وجود دارد. علاوه بر این، افزایش صادرات آلومینیوم از چین می‌تواند از عرضه جهانی پشتیبانی کند. پیامدهای جنگ علیه ایران درگیری‌ها در خاورمیانه بر محموله‌های آلومینیوم از این منطقه تأثیر گذاشته است. طبق گزارش‌ها، تولید در کشورهای حوزه خلیج فارس در ماه ژوئیه نسبت به مدت مشابه سال گذشته ۴۴ درصد کاهش یافته است. پیش از درگیری‌ها، این منطقه تقریباً ۱۰ درصد از تولید جهانی را به خود اختصاص می‌داد. کارخانه‌های تولید آلومینیوم در خاورمیانه نیز جنگ ایران در امان نماندند که به تأسیسات انرژی و تولیدی تأثیرگذار در خلیج فارس نیز گسترش یافت. تنگه هرمز یک گلوگاه اصلی برای بازار جهانی آلومینیوم است و اکثر کارخانه‌های ذوب آلومینیوم در خاورمیانه در مناطق ساحلی در امتداد این تنگه متمرکز شده‌اند. از همین روی، اختلال در تولید آلومینیوم در خاورمیانه می‌تواند کسری عرضه این فلز را در طول سال ۲۰۲۶ تشدید کند. خاورمیانه تقریباً ۶.۸ میلیون تن آلومینیوم تولید می‌کند که بیشتر آن با نرخی بین ۸۰ تا ۸۵ درصد صادر می‌شود. نقشه تولید آلومینیوم در خلیج فارس امارات متحده عربی و بحرین در تولید آلومینیوم در منطقه پیشرو هستند و به ترتیب در رتبه پنجم و ششم فهرست بزرگترین کشورهای تولیدکننده آلومینیوم جهان قرار دارند. طبق داده‌های سازمان زمین‌شناسی ایالات متحده، تولید آلومینیوم امارات متحده عربی در سال ۲۰۲۵ به تقریباً ۲.۷ میلیون تن یا ۳.۶ درصد از تولید جهانی و تولید بحرین به ۱.۶ میلیون تن یا ۲.۲ درصد از تولید جهانی رسید. از سوی دیگر، بر اساس گزارش شرکت تحقیقات انرژی وود مکنزی، عربستان سعودی، قطر، ایران و عمان آلومینیوم را در مقادیری بین ۵۰۰ هزار تا یک میلیون تن تولید می‌کنند. فهرست زیر بزرگترین تولیدکنندگان آلومینیوم در خاورمیانه را در سال ۲۰۲۵ نشان می‌دهد: امارات متحده عربی: ۲.۷ میلیون تن بحرین: ۱.۶ میلیون تن عربستان سعودی: ۰.۹ میلیون تن قطر: ۰.۷ میلیون تن ایران: ۰.۶ میلیون تن سلطنت عمان: ۰.۴ میلیون تن کاهش تولید آلومینیوم در منطقه کارخانه‌های تولید آلومینیوم در خاورمیانه از زمان شروع جنگ بیش از یک بار مورد حمله قرار گرفته‌اند و بسته شدن تنگه هرمز واردات نهاده‌های کلیدی تولید، به ویژه آلومینا، را مختل کرده است. این وضعیت اکثر شرکت‌های آلومینیوم در منطقه به ویژه در بحرین، قطر و امارات را مجبور کرده است تا ظرفیت تولید خود را با نرخ‌های بی‌سابقه‌ای کاهش دهند برای مثال، شرکت آلومینیوم بحرین (آلبا) به دلیل کمبود شدید آلومینا تقریباً ۱۹ درصد از ظرفیت تولید خود را تعطیل کرد و همچنین در ۲۸ مارس ۲۰۲۶ مورد حملات ایران قرار گرفت که منجر به خسارات جدی به تأسیسات ذوب این شرکت شد. گزارش وود مکنزی پیش‌بینی می‌کند که ظرفیت عملیاتی این کارخانه ذوب پس از این حملات ایران به ۳۰ درصد کاهش خواهد یافت. کارخانه الطویله، متعلق به شرکت امارات گلوبال آلومینیوم، نیز هدف قرار گرفت و پس از آسیب دیدن نیروگاه برق تأمین‌کننده آن، فعالیت آن متوقف شد. شرکت آلومینیوم قطر از زمان هدف قرار گرفتن شهر صنعتی راس لفان در روزهای اولیه جنگ (۳ مارس ۲۰۲۶) با ۶۰ درصد از ظرفیت تولید خود فعالیت می‌کند. وود مکنزی پیش‌بینی می‌کند که این اختلالات، ۶۰ درصد از عرضه آلومینا به کارخانه‌های ذوب آلومینیوم در خاورمیانه را قطع کند، ماده‌ای حیاتی برای تولید که کشورهای منطقه به واردات آن از خارج متکی هستند. اگرچه کارخانه‌های ذوب آلومینیوم منطقه ذخایر آلومینا دارند، اما توانایی آنها برای تأمین نیازهای عملیاتی از چند هفته فراتر نمی‌رود. بر اساس این داده‌ها، وود مکنزی انتظار دارد تولید آلومینیوم در خاورمیانه در سال ۲۰۲۶ بین ۳ تا ۳.۵ میلیون تن کاهش یابد که این امر کسری عرضه در بازار جهانی را تشدید کرده و قیمت این فلز را در طول سال به ۳۵۰۰ دلار در هر تن افزایش خواهد داد. شرکت آلومینیوم امارات گلوبال اخیراً مجبور شد محموله‌های خود را به بندر صحار عمان که مستقیماً در دریای عرب و به دور از خطرات تنگه هرمز واقع شده، منتقل کند. طبق گزارش اخیر رویترز، شرکت آلومینیوم بحرین (آلبا) نیز در حال بررسی همین گزینه یا استفاده از بندر جده عربستان سعودی در ساحل دریای سرخ برای کاهش اثرات بحران است. اروپا خریدار بزرگ آلومینیوم خلیج فارس از آنجایی که بیشتر تولید آلومینیوم در خاورمیانه، تا ۸۵ درصد، برای صادرات در نظر گرفته شده است، اثرات تعطیلی کارخانه‌ها یا کاهش تولید در بازارهای اصلی وارداتی قابل توجه خواهد بود. صادرات آلومینیوم خاورمیانه در سال ۲۰۲۵ به تقریباً ۵.۳ میلیون تن رسید که بخش عمده آن به اتحادیه اروپا صادر می‌شد که در فهرست زیر نشان داده شده است: اتحادیه اروپا: ۲۰ درصد ایالات متحده: ۱۰ درصد ترکیه: ۱۰ درصد ژاپن: ۸ درصد کره جنوبی: ۵ درصد مکزیک: ۴ درصد اگرچه اندونزی، هند، روسیه و سایر کشورها می‌توانند صادرات آلومینیوم را افزایش دهند، اما این افزایش نمی‌تواند به طور کامل کمبود آلومینیوم از منطقه را جبران کند. راه‌اندازی مجدد برخی کارخانه‌ها در اروپا نیز به دلیل قیمت بالای برق بسیار پرهزینه خواهد بود و این امر بازار را در وضعیت کسری قابل توجه قرار خواهد داد.

خواندن کامل خبر
تحلیل کامودیتی‌ها کم اثر

درگذشت پادشاه نروژ؛ هارالد پنجم پس از ۳۵ سال سلطنت چشم از جهان فروبست

دربار نروژ اعلام کرد شاه هارالد پنجم، پادشاه این کشور، در سن ۸۹ سالگی درگذشته است. او طی ۳۵ سال سلطنت، یکی از چهره‌های تثبیت‌کننده نهاد پادشاهی در نروژ و از محبوب‌ترین رهبران اروپای شمالی به‌شمار می‌رفت. مرگ شاه هارالد پنجم نقطه پایانی بر یکی از طولانی‌ترین دوره‌های سلطنت در تاریخ معاصر اسکاندیناوی است؛ دوره‌ای که با ثبات سیاسی، توسعه اجتماعی و نقش‌آفرینی فعال نروژ در عرصه بین‌المللی همراه بود. انتظار می‌رود دولت نروژ طی ساعات آینده جزئیات مراسم رسمی و برنامه انتقال قدرت را اعلام کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پیش‌بینی ING: دلار کانادا هنوز جا برای افت دارد؛ پریمیوم تعرفه‌ای در حال افزایش است

موسسه ING می‌گوید دلار کانادا (CAD) در ماه‌های پیش‌رو احتمالاً در برابر بیشتر ارزهای G10 عملکرد ضعیف‌تری خواهد داشت؛ زیرا بازقیمت‌گذاری داویش در انتظارات سیاستی بانک مرکزی کانادا و افزایش پریمیوم ریسک تعرفه‌ای فشار بیشتری بر لونی (دلار کانادا) وارد می‌کند. این بانک با وجود تاب‌آوری نسبی CAD پس از فروپاشی مذاکرات تجاری ۲۲ اوت، معتقد است بازارها همچنان با الگوی رفتاری سال ۲۰۲۵ پیش می‌روند؛ الگویی که فرض می‌کند تشدید تنش‌ها در نهایت به مذاکره ختم می‌شود و واکنش اولیه فارکس را کمرنگ می‌کند. ING می‌گوید همین چارچوب باعث شده واکنش CAD محدود بماند: USDCAD تنها ۱٪ رشد کرده و پس از حذف اثر تقویت کلی دلار، لونی فقط ۰.۵٪ نسبت به نزدیک‌ترین همتایان خود عقب افتاده است. همچنین هزینه‌های هجینگ CAD بسیار پایین‌تر از دوره اوج تنش‌ها در دسامبر ۲۰۲۴ است؛ نشانه‌ای که بازار هنوز شکست پایدار در روابط تجاری را قیمت‌گذاری نکرده است. با این حال، ING معتقد است بازار آسیب واقعی ناشی از جنگ تعرفه‌ای را کمتر از حد لازم لحاظ کرده و انتظار دارد CAD در برابر ارزهایی مانند AUD و NOK با اختلاف قابل‌توجهی عقب بماند؛ چراکه این دو ارز از بازدهی بالاتر و بنیان‌های قوی‌تر برخوردارند. در کوتاه‌مدت، ING مسیر USDCAD را همچنان صعودی می‌بیند و محدوده ۱.۳۹۲۰ تا ۱.۳۹۵۰ را هدف می‌داند؛ زیرا هیچ پریمیوم ریسک تعرفه‌ای در قیمت‌ها لحاظ نشده و جفت‌ارز کمی پایین‌تر از ارزش منصفانه کوتاه‌مدت معامله می‌شود. اما در افق میان‌مدت، انتظار ING برای کاهش نرخ‌های فدرال رزرو تا پایان سال، سقف رشد USDCAD را محدود می‌کند. این بانک نرخ ۱.۳۹ را برای پایان سه‌ماهه سوم و ۱.۳۸ را برای پایان سه‌ماهه چهارم پیش‌بینی کرده است. در بخش سیاست پولی، ING می‌گوید ضعف رشد، نبود قدرت قیمت‌گذاری شرکت‌ها و شل شدن بازار کار باعث شده اقتصاددانان نسبت به سخت‌گیری بیشتر بانک مرکزی کانادا محتاط‌تر شوند. قیمت‌گذاری بازار برای مجموع افزایش‌های نرخ تا آوریل ۲۰۲۷ از ۶۳ نقطه پایه در ابتدای هفته به ۴۴ نقطه پایه کاهش یافته است. ING یک افزایش در سه‌ماهه دوم ۲۰۲۷ و یک افزایش دیگر در سه‌ماهه چهارم را در سناریوی خود لحاظ کرده است. ING در مجموع می‌گوید لونی هنوز فضای بیشتری برای افت دارد و بازارها در حال حاضر ریسک تعرفه‌ای را کمتر از واقعیت قیمت‌گذاری می‌کنند؛ موضوعی که می‌تواند مسیر تضعیف CAD در برابر G10 را ادامه‌دار کند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

رکوردشکنی شرط‌بندی روی مس؛ آیا موج صعودی تازه‌ای در راه است؟

در یک نگاه بازار مس با یک دوگانگی مهم روبه‌روست: از یک سو، واردات مس چین در ژوئیه ۱۱.۵ درصد کاهش یافته و واردات کنسانتره نیز ضعیف‌تر شده که نشانه‌ای از ضعف تقاضا است. از سوی دیگر، محدودیت عرضه معادن و پایین بودن ذخایر مس باعث شده معامله‌گران به‌شدت نسبت به آینده قیمت خوش‌بین شوند. موقعیت‌های خرید خالص مس در COMEX با افزایش ۱۱٬۳۰۶ قرارداد به ۷۷٬۷۹۶ قرارداد رسیده؛ بالاترین سطح از فوریه ۲۰۲۱. همزمان، صادرات آلومینیوم چین ۱۸.۶ درصد و صادرات فولاد ۲.۹ درصد رشد کرده است. در مجموع، ضعف تقاضای چین در برابر محدودیت عرضه قرار گرفته و همین تضاد می‌تواند مسیر بعدی قیمت مس را تعیین کند. استراتژیست‌های ING، اوا مانتی و وارن پترسون، عقیده دارند جدیدترین داده‌های تجاری چین همچنان از ضعف تقاضا برای مس حکایت دارد، اما در مقابل، معامله‌گران بازارهای مالی با توجه به محدودیت عرضه فیزیکی و پایین بودن سطح ذخایر، به شکل فزاینده‌ای روی رشد قیمت مس شرط‌بندی می‌کنند. واردات مس چین کاهش یافت واردات مس تصفیه‌شده و مس خام چین در ماه ژوئیه ۱۱.۵ درصد نسبت به سال گذشته کاهش یافت و به ۴۲۴.۶ هزار تن رسید. در هفت ماه نخست سال نیز حجم واردات مس چین ۶.۲ درصد کاهش سالانه داشته است. واردات کنسانتره مس نیز کاهش یافته که به گفته ING، تا حدی نشان‌دهنده افزایش فشار ناشی از محدودیت عرضه در معادن مس است. در بازار سنگ‌آهن، شرایط متفاوت بود و واردات چین با رشد ۳.۳ درصدی به ۱۰۸.۱ میلیون تن رسید؛ هرچند حاشیه سود پایین فولادسازان و فعالیت‌های تعمیر و نگهداری همچنان بر تقاضا فشار وارد می‌کند. صادرات آلومینیوم چین افزایش یافت در سمت صادرات، چین در ماه ژوئیه ۶۴۰ هزار تن آلومینیوم و محصولات آلومینیومی صادر کرد که نسبت به سال گذشته ۱۸.۶ درصد افزایش داشته است. به گفته ING، تولیدکنندگان چینی از اختلالات عرضه و تغییر مسیرهای تجاری ناشی از درگیری‌های خاورمیانه برای افزایش صادرات استفاده کرده‌اند. صادرات فولاد چین نیز با رشد ۲.۹ درصدی به ۱۰.۱ میلیون تن رسید. معامله‌گران به مس خوش‌بین‌تر شده‌اند با وجود ضعف واردات چین، جریان سرمایه در بازار مس سیگنال کاملاً متفاوتی ارسال می‌کند. مدیران پولی، موقعیت‌های خرید خالص خود در COMEX مس را ۱۱٬۳۰۶ قرارداد افزایش داده و به ۷۷٬۷۹۶ قرارداد رسانده‌اند؛ بالاترین سطح از فوریه ۲۰۲۱. این موسسه عقیده دارد بازار فیزیکی مس با محدودیت عرضه و سطح پایین ذخایر مواجه است و همین موضوع باعث شده معامله‌گران نسبت به چشم‌انداز قیمت مس خوش‌بین‌تر شوند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

راز پنهان موشک‌ها که می‌تواند طلا و نقره را گران‌تر کند

در یک نگاه گسترش جنگ‌های مدرن و افزایش هزینه‌‌کردهای دفاعی، نگاه تازه‌ای به نقش طلا و نقره در صنایع نظامی ایجاد کرده است. با پیچیده‌تر شدن موشک‌ها، پهپادها، رادارها و تجهیزات الکترونیکی، تقاضا برای فلزاتی که رسانایی و قابلیت اطمینان بالایی دارند، افزایش می‌یابد. نقره به دلیل بالاترین رسانایی الکتریکی و طلا به دلیل مقاومت بالا در برابر خوردگی، در بخش‌های حیاتی این تجهیزات کاربرد دارند. در چنین شرایطی، رقابت فزاینده میان صنایع دفاعی، هوش مصنوعی، مراکز داده و خودروهای برقی بر سر مواد اولیه می‌تواند اهمیت صنعتی طلا و نقره را افزایش دهد و یک محرک ساختاری تازه برای بازار این دو فلز ایجاد کند. جنگ‌های مدرن در میدان نبرد انجام می‌شوند، اما پیروزی در آنها در کارخانه رقم می‌خورد؛ و طلا و نقره به‌خوبی نشان می‌دهند چرا. وقتی تاریخ‌نگاران درباره جنگ‌ها می‌نویسند، معمولاً روایت خود را با ارتش‌ها آغاز می‌کنند. در این مقاله که بر اساس گزارش منتشرشده در Investing تهیه شده و توسط تیم تحریریه یوتوتایمز ترجمه، بازنویسی و برای مخاطب فارسی‌زبان تنظیم شده است، نگاهی داریم به نقش طلا و نقره در جنگ‌افزارهای مدرن و اینکه چگونه افزایش هزینه‌های دفاعی و رقابت صنعتی می‌تواند بر آینده این دو فلز اثر بگذارد. نبردها، فرماندهان و تصمیم‌های سیاسی بر روایت غالب هستند. نقشه‌ها مملو از فلش‌هایی می‌شوند که مسیر پیشروی نیروها را نشان می‌دهند. شمار تلفات ثبت می‌شود و پیروزی‌ها و شکست‌ها به نقاطی ثابت در تاریخ تبدیل می‌شوند. کارخانه‌ها اما اغلب تنها در حد یک پاورقی باقی می‌مانند. با این حال، جنگ‌ها همیشه در دو جبهه انجام شده‌اند؛ یک‌بار در میدان نبرد و بار دیگر صدها کیلومتر دورتر، در کارخانه‌های فولاد، پالایشگاه‌ها، کارگاه‌های ماشین‌سازی و معادن. رقابت نخست تعیین می‌کند چه کسی امروز پیروز می‌شود؛ رقابت دوم مشخص می‌کند چه کسی فردا همچنان توان ادامه جنگ را خواهد داشت. میدان نبرد مصرف می‌کند؛ صنعت جایگزین می‌کند هر درگیری طولانی‌مدت در نهایت به نقطه‌ای می‌رسد که این دو نیرو با یکدیگر برخورد می‌کنند. ذخایر با سرعتی بیشتر از توان تولید کاهش می‌یابند. زنجیره‌های تأمینی که زمانی بی‌پایان به نظر می‌رسیدند، شروع به ازهم‌گسیختگی می‌کنند. دولت‌ها درمی‌یابند که سرعت حرکت ارتش‌ها در نهایت به همان اندازه‌ای است که صنعت اجازه می‌دهد. جنگ جهانی دوم نمونه‌های بی‌شماری از این معادله خاموش ارائه کرد، اما یکی از آنها بیش از همه برجسته است. ✔️ بیشتر بخوانید: برای خرید طلا هنوز دیر نشده؛ چرا تحلیلگران به ادامه صعود امیدوارند؟ در سال ۱۹۴۲، مهندسان پروژه منهتن برای ساخت سیم‌پیچ‌های الکترومغناطیسی عظیمی که برای جداسازی ایزوتوپ‌های اورانیوم مورد نیاز بود، درخواست مس کردند. واشنگتن این درخواست را رد کرد. مس از قبل برای کاربردهای دیگری اختصاص یافته بود و به سمت کشتی‌ها، هواپیماها، تجهیزات ارتباطی و مهماتی می‌رفت که برای جهانی درگیر جنگ تولید می‌شدند. خزانه‌داری آمریکا در عوض نقره پیشنهاد کرد. حدود ۱۴۶ میلیون اونس نقره از خزانه‌های دولتی خارج شد، در مجتمع اوک ریج (Oak Ridge) به سیم‌پیچ‌های عظیم تبدیل شد و پس از پایان جنگ، بی‌سروصدا به خزانه‌ها بازگردانده شد. این داستان برای سرمایه‌گذاران بازار فلزات گران‌بها آشنا است و معمولاً به‌عنوان نشانه‌ای از اهمیت راهبردی نقره روایت می‌شود. اما این ماجرا شایسته برداشت متفاوتی است. دانشمندان نقره دریافت نکردند چون این فلز از مس بهتر بود؛ بلکه نقره در اختیار آنها قرار گرفت چون مس در جای دیگری به ماده‌ای حیاتی تبدیل شده بود. جنگ‌ها توانایی عجیبی در بازتعریف ارزش‌ها دارند. موادی که در دوران صلح فراوان به نظر می‌رسند، ناگهان به منابعی تبدیل می‌شوند که نمی‌توان به‌سادگی از آنها صرف‌نظر کرد. برخی مواد نیز نقش‌هایی را بر عهده می‌گیرند که هیچ‌کس پیش از آن برایشان پیش‌بینی نکرده بود. درس این ماجرا هرگز صرفاً درباره نقره نبود؛ بلکه درباره سیستم صنعتی زیربنای هر درگیری بود و اینکه فشار جنگ چگونه بخش‌هایی از این سیستم را آشکار می‌کند که معمولاً تا پیش از شروع اختلال، توجه چندانی به آنها نداریم. پیروزی در جنگ فقط در میدان نبرد رقم نمی‌خورد دانشمندان هرگز نقره نمی‌خواستند؛ آنها مس می‌خواستند. نقره به راه‌حل تبدیل شد، چون مس در جای دیگری ارزش بیشتری پیدا کرده بود. این تصمیم نه بر مبنای شیمی و نه بر اساس کمیابی، بلکه بر اساس ظرفیت تولید اتخاذ شد. جنگ‌ها به‌ندرت در همان روزهای نخست کمبودها را آشکار می‌کنند. این کمبودها معمولاً شش ماه بعد خود را نشان می‌دهند؛ زمانی که کارخانه‌ها شروع به جایگزین کردن تجهیزاتی می‌کنند که میدان‌های نبرد پیش‌تر مصرف کرده‌اند. آغاز یک کارزار نظامی به ارتشی تعلق دارد که بهترین آمادگی را داشته است؛ اما ادامه جنگ‌ها نصیب کشوری می‌شود که بتواند سریع‌تر از میزان تخریب، تولید کند. ✔️ بیشتر بخوانید: نقره دوباره اوج گرفت؛ توافق آمریکا و ایران چه اثری بر قیمت دارد؟ جنگ جهانی دوم اغلب به‌عنوان پیروزی ظرفیت صنعتی به یاد آورده می‌شود. این موضوع امروز نیز همچنان صادق است، هرچند کارخانه‌ها دیگر همان ماشین‌آلات گذشته را تولید نمی‌کنند. خطوط مونتاژ تغییر کرده‌اند، اما اصل ماجرا تغییری نکرده است. زرادخانه تغییر کرده است. برای سه دهه، برنامه‌ریزی دفاعی غرب بر این فرض استوار بود که اکنون بیش از حد خوش‌بینانه به نظر می‌رسد: درگیری‌ها کوتاه خواهند بود؛ تسلیحات دقیق نیاز به تولید انبوه را کاهش خواهند داد؛ و موجودی انبارها می‌تواند محدود باشد، چرا که صنعت هر زمان که لازم باشد توان پاسخگویی خواهد داشت. جنگ اوکراین این فرض را از بین برده است. موشک‌هایی که تولیدشان سال‌ها زمان می‌برد، ظرف چند هفته مصرف شده‌اند. سامانه‌های پدافند هوایی به مسئله‌ای در حوزه محاسبات و اعداد تبدیل شده‌اند. هر رهگیری که انجام می‌شود، سفارش جدیدی ایجاد می‌کند که زمان تحویل آن بیش از پیش به آینده موکول می‌شود. دولت‌های اروپا و آمریکای شمالی دریافته‌اند که ظرفیت کارخانه‌ها را نمی‌توان به همان سرعتی که ارتش‌ها گسترش می‌یابند، افزایش داد. ایالات متحده نیز متناسب با همین شرایط واکنش نشان داده است. مجلس نمایندگان آمریکا در ژوئیه ۲۰۲۶ قانون مجوز دفاع ملی (National Defense Authorization Act) را تصویب کرد که حدود ۱.۱۵ تریلیون دلار برای سال مالی ۲۰۲۷ اختصاص می‌دهد. این لایحه هنوز باید مراحل تصویب در سنا و فرآیند مصالحه میان دو مجلس را طی کند تا به قانون تبدیل شود، اما جهت‌گیری آن کاملاً روشن است: هزینه‌های دفاعی بار دیگر در حال افزایش است و منابع بیشتری برای خرید تسلیحات، تحقیق و توسعه و همچنین ظرفیت صنعتی مورد نیاز برای حفظ یک زرادخانه بزرگ‌تر پیشنهاد شده است. این افزایش هزینه‌ها در شرایطی رخ می‌دهد که بدهی فدرال آمریکا در پایان ژوئن ۲۰۲۶ به حدود ۳۹.۵ تریلیون دلار رسیده بود. چه این هزینه‌ها از طریق استقراض بیشتر تأمین شوند و چه افزایش مالیات، بازسازی ظرفیت نظامی به منابع بیشتری از اقتصادی نیاز خواهد داشت که همین حالا نیز یکی از سنگین‌ترین بارهای بدهی تاریخ خود را تحمل می‌کند. این صرفاً تجدید تسلیحات نیست، این روند نوعی بازصنعتی‌شدن است. بازسازی این پایه صنعتی ارزان نخواهد بود. همزمان با رقابت دولت‌ها برای دستیابی به ظرفیت تولید، نیروی کار ماهر و قطعات تخصصی، احتمالاً هزینه تولید تسلیحات پیشرفته نیز همگام با افزایش تقاضا رشد خواهد کرد. بنابراین تجدید تسلیحات نه‌تنها تقاضا برای تجهیزات نظامی را افزایش می‌دهد، بلکه تقاضا برای مواد و نهاده‌های صنعتی مورد نیاز جهت تولید این تجهیزات را نیز بالا می‌برد. بازار هنوز درباره قدرت نظامی به‌گونه‌ای صحبت می‌کند که گویی قدرت یک کشور با تعداد تانک‌ها، هواپیماها و موشک‌هایی که هم‌اکنون در انبارها قرار دارند، اندازه‌گیری می‌شود. اما دولت‌ها به‌طور فزاینده‌ای درک می‌کنند که موجودی انبارها موقتی است؛ ظرفیت تولید دائمی است. مواد پنهان در قلب جنگ‌افزارهای مدرن فولاد همچنان شکل و شمایل سلاح‌های مدرن را تعیین می‌کند. آلومینیوم همچنان ساختار هواپیماها را شکل می‌دهد و تیتانیوم همچنان در برابر دماهای فوق‌العاده بالا مقاومت می‌کند. با این حال، هیچ‌یک از این مواد توضیح نمی‌دهد که چرا بودجه‌های دفاعی مدرن به‌تدریج شباهت بیشتری به بودجه‌های فناوری پیدا کرده‌اند. بخش گران‌قیمت ماجرا اکنون در زیر پوسته تجهیزات قرار دارد. ✔️ بیشتر بخوانید: سیگنال مهم برای طلا رسید؛ آیا این بار نوبت فتح سقف‌های جدید است؟ یک موشک کروز حامل پردازنده‌ها، سامانه‌های ناوبری، آنتن‌ها، حسگرها، باتری‌ها و تجهیزات ارتباطی است. یک پهپاد نظامی نیز پردازنده، سامانه ناوبری، ارتباطات رمزگذاری‌شده، حسگرها و باتری دارد. به بیان ساده‌تر، تجهیزات نظامی مدرن بیش از پیش به مجموعه‌ای از تجهیزات الکترونیکی تبدیل شده‌اند که درون یک بدنه هوایی قرار گرفته‌اند. سامانه‌های راداری نیز به ارسال و دریافت سیگنال‌های الکتریکی بسیار ضعیف با تقریباً هیچ حاشیه‌ای برای خطا وابسته هستند. طلا و نقره به‌ندرت در تیترهای مربوط به قراردادهای دفاعی دیده می‌شوند، زیرا سهم آنها از وزن یک سلاح بسیار ناچیز است. این فلزات تقریباً هیچ سهمی از وزن تجهیزات ندارند، اما بخش قابل‌توجهی از عملکرد آنها را ممکن می‌کنند. نقره همچنان رساناترین فلز از نظر الکتریکی است. طلا اندکی رسانایی کمتری نسبت به نقره دارد، اما ویژگی دیگری دارد که شاید برای مهندسان حتی ارزشمندتر باشد: طلا دچار خوردگی نمی‌شود. سال‌ها نگهداری در انبار، نوسانات شدید دما و محیط‌های عملیاتی سخت، تأثیر چندانی بر فلزی ندارند که در برابر اکسیداسیون مقاومت می‌کند. مهندسان به‌ندرت فلزات گران‌بها را به این دلیل انتخاب می‌کنند که گران‌بها هستند.  در قلب موشک‌ها چه می‌گذرد؟ یک موشک کروز تاماهاوک حدود ۱۰ تا ۱۵ اونس نقره در خود دارد. در مقایسه با سلاحی که بیش از یک تن وزن دارد، این میزان تقریباً ناچیز به نظر می‌رسد. اما وزن معیار درستی برای سنجش اهمیت نقره نیست. ارزش نقره در این است که کجا استفاده می‌شود، نه اینکه چه مقدار از آن به کار رفته است. تسلیحات مدرن پیش از آنکه مواد منفجره را جابه‌جا کنند، اطلاعات را منتقل می‌کنند. هر پالس راداری، انتقال داده رمزگذاری‌شده، تصویر حرارتی و اصلاح مسیر هدایت، در ابتدا یک سیگنال الکتریکی است. اگر سیگنال از بین برود، موشک به چیزی جز یک قطعه فلزی گران‌قیمت تبدیل نخواهد شد. فیزیک نیز فضای بسیار کمی برای مصالحه باقی می‌گذارد. نقره همچنان رساناترین فلز شناخته‌شده از نظر الکتریکی است. در فرکانس‌هایی که سامانه‌های راداری، ارتباطی و جنگ الکترونیک استفاده می‌کنند، جریان الکتریکی تقریباً به‌طور کامل در سطح یک رسانا حرکت می‌کند. مهندسان به این پدیده «اثر پوستی» (Skin Effect) می‌گویند. در چنین شرایطی، رسانایی سطحی بسیار ارزشمندتر از ماده‌ای است که در زیر سطح قرار دارد. به همین دلیل، روکش نقره در موجبرها، آنتن‌ها و قطعات فرکانس بالا کاربرد گسترده‌ای دارد. ویژگی منحصربه‌فرد این فلزات نه در مقدار مورد نیاز، بلکه در دقت و حساسیت وظیفه‌ای است که انجام می‌دهند. یک موشک کروز مدرن هزاران اتصال الکتریکی دارد که حسگرها، پردازنده‌ها، آنتن‌ها و سامانه‌های کنترلی را به یکدیگر متصل می‌کنند. بیشتر این اتصالات تنها از لایه‌های میکروسکوپی فلزات گران‌بها استفاده می‌کنند؛ لایه‌هایی که اغلب با چشم غیرمسلح دیده نمی‌شوند. ✔️ بیشتر بخوانید: رکورد ۲۱ ماهه خرید طلا توسط چین؛ پکن به تنهایی قیمت جهانی طلا را جابه‌جا می‌کند؟ این اتصالات در مجموع مسیرهایی را تشکیل می‌دهند که هر دستور از طریق آنها منتقل می‌شود. سامانه‌های هدایت بدون دریافت سیگنال‌های دقیق نمی‌توانند مسیر موشک را اصلاح کنند. رادار نیز اگر تلفات الکتریکی باعث اختلال در پالس بازگشتی شود، قادر نخواهد بود هدف خود را به‌درستی تشخیص دهد. موفقیت یا شکست مأموریت اغلب مدت‌ها پیش از آنکه مواد منفجره به مقصد برسند، تعیین شده است. همین اصل بسیار فراتر از یک موشک خاص کاربرد دارد. تجهیزات الکترونیکی نظامی بر پایه قابلیت اطمینان طراحی می‌شوند، نه جایگزین‌پذیری. مهندسان معمولاً نمی‌پرسند آیا طلا یا نقره گران هستند یا خیر؛ آنها می‌پرسند آیا ماده دیگری می‌تواند پس از سال‌ها نگهداری، شتاب‌های شدید و فشارهای محیطی فوق‌العاده، همان عملکرد پایدار را ارائه دهد یا نه. در سامانه‌های حیاتی، پاسخ اغلب منفی است. هزینه شکست نیز نه بر اساس اونس فلز، بلکه بر اساس مأموریت‌هایی سنجیده می‌شود که هرگز به هدف خود نمی‌رسند. طلا مسئله متفاوتی را حل می‌کند. تجهیزات نظامی ممکن است سال‌ها در انبار باقی بمانند، پیش از آنکه حتی یک‌بار مورد استفاده قرار گیرند. مس اکسید می‌شود. اکسیداسیون مقاومت الکتریکی را افزایش می‌دهد و مقاومت بیشتر، سیگنال‌ها را تضعیف می‌کند. طلا هیچ‌یک از این مشکلات را ندارد. ارزش طلا کمتر به رسانایی و بیشتر به دوام و ماندگاری آن مربوط می‌شود. یک اتصال که امروز ساخته می‌شود باید پس از سال‌ها لرزش، رطوبت، هوای شور و چرخه‌های مکرر تغییر دما نیز بدون نقص کار کند. این اطمینان، ارزشی دارد که پرداخت هزینه بیشتر برای طلا را توجیه می‌کند. میزان استفاده از طلا و نقره در موشک‌ها و پهپادهای مدرن پهپادها در بردهای مدار، قطعات فرکانس رادیویی (RF)، سامانه‌های مدیریت حرارتی و مجموعه‌های اپتیکی به نقره متکی هستند. هواپیماهای جنگنده در سامانه‌های راداری پیشرفته از رساناهای روکش‌شده با نقره استفاده می‌کنند، در حالی که طلا از اتصالات حیاتی در برابر فرسایش و تخریب محافظت می‌کند. ماهواره‌ها نیز همین فلسفه را دنبال می‌کنند؛ زیرا پس از ترک سکوی پرتاب، دیگر برنامه‌ای برای تعمیر و نگهداری آنها وجود ندارد و تنها چیزی که اهمیت دارد، قابلیت اطمینان است. زرادخانه مدرن بیش از پیش به صنعت نیمه‌رساناها شباهت پیدا می‌کند. کارخانه‌ها زمانی میزان تولید خود را با تن‌ها ورق زرهی اندازه‌گیری می‌کردند. امروز ظرفیت تولید ویفر، ماشین‌کاری دقیق، تجهیزات الکترونیکی پیشرفته و مواد تخصصی معیارهای مهم‌تری هستند. فولاد همچنان قابل مشاهده است، زیرا پوسته تجهیزات را تشکیل می‌دهد. اما این تجهیزات الکترونیکی هستند که تعیین می‌کنند آیا این پوسته در نهایت به مقصد خواهد رسید یا خیر. زیرساخت‌های هوش مصنوعی، مراکز داده، خودروهای برقی، تجهیزات پزشکی پیشرفته و تسلیحات مدرن، بیش از پیش برای دسترسی به یک خانواده مشترک از مواد با یکدیگر رقابت می‌کنند. آنها به‌طور فزاینده‌ای از یک اکوسیستم صنعتی مشترک تغذیه می‌کنند. یکی در خدمت تقاضای تجاری است و دیگری در خدمت امنیت ملی؛ اما زنجیره‌های تأمین آنها بسیار بیشتر از آنچه اکثر سرمایه‌گذاران تصور می‌کنند، با یکدیگر همپوشانی دارند. نقره هرگز مانند عناصر خاکی کمیاب یا اورانیوم به‌عنوان یک فلز راهبردی تلقی نشده است. این فلز در ده‌ها کشور استخراج می‌شود، ذخایر قابل‌توجهی در سطح زمین دارد و به اندازه‌ای در دسترس بوده که دولت‌ها هرگز مجبور نشده‌اند استفاده از آن را سهمیه‌بندی کنند. سرمایه‌گذاران اغلب به دنبال یک محرک بزرگ و چشمگیر هستند؛ کمبود، ذخایر دولتی یا هراس ناشی از جنگ. اما تاریخ به مسیر آرام‌تری اشاره می‌کند. دانشمندان اوک ریج نقره دریافت نکردند چون این فلز غیرقابل جایگزینی بود. آنها نقره دریافت کردند چون مس در جای دیگری به ماده‌ای حیاتی تبدیل شده بود. فلزی که گلوگاه دیروز را برطرف کرد، صرفاً همان فلزی بود که هنوز در دسترس قرار داشت. جنگ‌ها با نبردهایشان در تاریخ ماندگار می‌شوند، اما سرنوشت آنها را کارخانه‌هایی تعیین می‌کنند که هرگز از ساختن دست نکشیدند. و گاهی اوقات، مهم‌ترین پرسش این نیست که چه تعداد موشک در زرادخانه باقی مانده است؛ بلکه این است که کدام ماده را کارخانه بعدی دیگر نمی‌تواند به‌راحتی در اختیار داشته باشد. ✔️ بیشتر بخوانید: نقره در نقطه سرنوشت‌ساز؛ توافق ایران و آمریکا یا تورم آمریکا؟  

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

چرا دلار و کرون نروژ سود می‌کنند، اما ارزهای امن زیر فشار مانده‌اند؟

ارزهای دفاعی مانند ین ژاپن و فرانک سوئیس همچنان عملکرد ضعیفی دارند. بخشی از این موضوع به حفظ فضای مثبت بازارهای سهام، با وجود افزایش قیمت انرژی، بازمی‌گردد؛ اما عامل مهم‌تر، پایین بودن نرخ‌های بهره و احتیاط بانک‌های مرکزی این کشورها در افزایش نرخ بهره است. انتظار می‌رود تا زمانی که قیمت انرژی بالا باقی بماند، USDJPY و USDCHF همچنان از روندی صعودی برخوردار باشند. این گزارش بر اساس تحلیل منتشرشده در وب‌سایت ING تهیه شده و توسط یوتوتایمز با حفظ محتوای اصلی، ترجمه، بازنویسی شده است. در یک نگاه افزایش قیمت انرژی همچنان مهم‌ترین عامل حمایت از دلار و ارزهای صادرکننده انرژی مانند کرون نروژ است. ین ژاپن و فرانک سوئیس به دلیل نرخ بهره پایین و رویکرد محتاطانه بانک‌های مرکزی‌شان همچنان تحت فشار قرار دارند. یورو با وجود رشد قیمت انرژی مقاومت کرده، اما ING همچنان احتمال افت EURUSD تا محدوده 1.1380 را مطرح می‌کند. تورم بریتانیا در مجموع روندی مطلوب دارد و با وجود ضعف موقت پوند، چشم‌انداز تورمی از دید اقتصاددانان ING امیدوارکننده ارزیابی می‌شود. دلار آمریکا: افزایش قیمت انرژی همچنان از دلار حمایت می‌کند فضای سرمایه‌گذاری جهانی را می‌توان محیطی توصیف کرد که در آن، اشتیاق به پذیرش ریسک همچنان در سطح مناسبی قرار دارد؛ حتی با وجود اینکه افزایش قیمت انرژی نرخ‌های بهره را به بالاترین سطوح اخیر رسانده است. بخش عمده این خوش‌بینی بر این فرض استوار است که رونق سرمایه‌گذاری در هوش مصنوعی همچنان سودآوری شرکت‌ها را در آینده تضمین خواهد کرد. این روایت فعلاً پابرجاست و انتشار گزارش درآمد سه‌ماهه دوم شرکت آلفابت پس از پایان معاملات امروز، اطلاعات تازه‌ای درباره این موضوع ارائه خواهد کرد. ✔️ بیشتر بخوانید: پرش طلا به بالای ۴۱۰۰ دلار؛ چین چگونه مخفیانه مانع سقوط طلا شد؟ با توجه به آرام بودن تقویم اقتصادی و کاهش حجم معاملات تابستانی، سرمایه‌گذاران همچنان به سمت ارزهایی متمایل هستند که علاوه بر بازدهی مناسب، در صورت تشدید درگیری‌ها در خلیج فارس از افزایش بیشتر قیمت انرژی نیز منتفع شوند. در این میان، دلار آمریکا و کرون نروژ همچنان ارزهای محبوب بازار هستند؛ در حالی که ارزهای دفاعی با بازده پایین مانند ین ژاپن و فرانک سوئیس تحت فشار باقی مانده‌اند. در مورد ین، تصمیم بانک مرکزی ژاپن برای خودداری از مداخله ارزی در تعطیلات اخیر باعث شده معامله‌گران با اطمینان بیشتری USDJPY را به سطوح بالاتر هدایت کنند. این جفت‌ارز می‌تواند تا نشست سیاست‌گذاری بانک مرکزی ژاپن در ۳۱ ژوئیه به محدوده ۱۶۴ تا ۱۶۵ حرکت کند. با این حال، از نگاه ING، در ماه‌های تابستان USDCHF می‌تواند حتی جذاب‌تر از USDJPY باشد. برخلاف بانک مرکزی ژاپن که در ماه‌های آوریل و مه حدود ۷۰ میلیارد دلار در بازار ارز مداخله کرد، انتظار نمی‌رود بانک ملی سوئیس دست به چنین اقدامی بزند. در واقع، به نظر می‌رسد بانک مرکزی سوئیس از تضعیف فرانک چندان ناراضی نیست. این بانک احتمالاً یکی از آخرین بانک‌های مرکزی گروه G10 خواهد بود که نرخ بهره را افزایش می‌دهد و افزایش قیمت انرژی نیز اختلاف نرخ بهره میان آمریکا و سوئیس را بیشتر می‌کند. ING معتقد است اگر قیمت انرژی بار دیگر افزایش یابد، عبور USDCHF از مقاومت 0.8150 تا 0.8170 می‌تواند آغازگر موج جدیدی از رشد باشد. همچنین انتظار می‌رود شاخص دلار (DXY) در محدوده 100.35 تا 101.80 حمایت شود و در کوتاه‌مدت همچنان احتمال رشد آن بیشتر از افت باشد. ▶️ مشاهده کنید: تحلیل هفتگی فارکس | چرا دلار با کاهش تورم سقوط نکرد؟ یورو: فعلاً مقاومت می‌کند با وجود افزایش قیمت انرژی و بازگشت قیمت گاز طبیعی اروپا به نزدیکی اوج ماه مارس در محدوده ۶۰ یورو بر مگاوات‌ساعت، جفت‌ارز EURUSD عملکرد نسبتاً مطلوبی داشته است. به نظر می‌رسد اختلاف نرخ‌های بهره در این موضوع نقش مهمی داشته باشد؛ زیرا افزایش قیمت نفت باعث شده بازار احتمال سیاست‌های انقباضی‌تر از سوی بانک مرکزی اروپا را بیشتر از فدرال رزرو قیمت‌گذاری کند. با این حال، تیم تحلیل ING معتقد است حتی اگر بانک مرکزی اروپا در نشست فردا لحن تندتری اتخاذ کند، فضای چندانی برای افزایش بیشتر انتظارات نرخ بهره وجود ندارد. در نتیجه، مگر اینکه در کوتاه‌مدت نشانه‌هایی از برقراری آتش‌بس جدید میان آمریکا و ایران مشاهده شود، انتظار می‌رود EURUSD به سمت محدوده 1.1380 حرکت کند و سپس مسیر خود را بر اساس نتایج نشست بانک مرکزی اروپا تعیین کند. پوند انگلیس: روند تورم در مسیر مطلوب قرار دارد با وجود اینکه تورم هسته‌ بریتانیا در ماه ژوئن اندکی بالاتر از انتظار منتشر شد، جیمز اسمیت، اقتصاددان ING، معتقد است روند کلی تورم همچنان امیدوارکننده است. به گفته او، تورم کل برای دومین ماه متوالی و بیش از انتظار کاهش یافته که عمدتاً ناشی از افت قیمت مواد غذایی بوده است؛ اتفاقی که به‌ندرت رخ می‌دهد و برخلاف انتظاراتی بود که پس از جنگ ایران شکل گرفته بود. هرچند تأثیر کامل افزایش قیمت انرژی بر مواد غذایی با چند ماه تأخیر ظاهر می‌شود، اما کاهش هم‌زمان قیمت مواد غذایی و سوخت در فاصله ماه‌های مه تا ژوئن خبر مثبتی برای اعضای انقباضی بانک مرکزی انگلیس است که نگران انتظارات تورمی مصرف‌کنندگان هستند. همچنین شاخص «تورم خدمات هسته» که معیار ترجیحی بانک مرکزی انگلیس محسوب می‌شود، از ۳.۸ درصد به ۳.۶ درصد کاهش یافته است. اسمیت نتیجه می‌گیرد که روند تورم داخلی همچنان آرام است و رشد پایین دستمزدهای بخش خصوصی نیز این ارزیابی را تأیید می‌کند. پس از انتشار این آمار، پوند اندکی تضعیف شد و احتمال دارد جفت‌ارز EURGBP هفته گذشته در سطح 0.8455 کف مهمی را ثبت کرده باشد. همچنین قرار است امروز مقاله تحلیلی مفصل‌تری درباره این جفت‌ارز منتشر شود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

چرا دلار با وجود تورم ضعیف هنوز سقوط نمی‌کند؟ قیمت انرژی همه معادلات بازار فارکس را تغییر داد

افزایش تنش‌ها در خلیج فارس همچنان به رشد قیمت انرژی، افزایش بازده اوراق کوتاه‌مدت و تقویت نسبی دلار آمریکا کمک می‌کند. با این حال، شاید دلار باید بیش از وضعیت فعلی تقویت می‌شد. در هفته‌ای که داده‌های اقتصادی مهم چندانی منتشر نمی‌شود، انتظار می‌رود سرمایه‌گذاران همچنان ارز کشورهای صادرکننده انرژی، از جمله دلار آمریکا، را ترجیح دهند. این گزارش بر اساس تحلیل منتشرشده در وب‌سایت ING تهیه شده و توسط تیم تحریریه یوتوتایمز با ترجمه، بازنویسی برای مخاطبان فارسی‌زبان ارائه شده است. در یک نگاه قیمت بالای نفت و گاز همچنان از دلار آمریکا حمایت می‌کند و مانع افت قابل‌توجه آن شده است. فدرال رزرو با وجود تورم ضعیف‌تر، هنوز نمی‌تواند نسبت به افزایش قیمت انرژی بی‌تفاوت باشد. یورو فعلاً از افزایش انتظارات برای رشد نرخ بهره بانک مرکزی اروپا حمایت می‌گیرد، اما ریسک افت دوباره پابرجاست. پوند انگلیس با تغییر دولت و بستن موقعیت‌های فروش تقویت شده، اما چشم‌انداز مالی بریتانیا همچنان چالش‌برانگیز است. دلار آمریکا: دلار باید قوی‌تر باشد تحولات خلیج فارس همچنان رو به تشدید است و همین مسئله قیمت انرژی را به‌طور محسوسی افزایش داده است. تمرکز اصلی ما بر قیمت گاز طبیعی است که اکنون بار دیگر به نزدیکی سقف‌های ماه مارس رسیده است. همچنین توجه بازار به فرآورده‌های نفتی مانند گازوئیل افزایش یافته است؛ زیرا رشد قیمت این محصولات می‌تواند نگرانی‌ها درباره انتقال فشارهای تورمی به زنجیره تأمین جهانی را تشدید کند. با وجود این شرایط، کمی عجیب است که دلار قدرت بیشتری نشان نداده است. شاخص دلار (DXY) هنوز حدود یک درصد پایین‌تر از اوج ماه ژوئن معامله می‌شود. دلیل این موضوع احتمالاً انتشار آمار ضعیف‌تر از انتظار تورم مصرف‌کننده (CPI) و تورم تولیدکننده (PPI) آمریکا در هفته گذشته است که تا حدی از انتظارات انقباضی درباره سیاست‌های فدرال رزرو کاسته است. ▶️ مشاهده کنید: تحلیل هفتگی فارکس | چرا دلار با کاهش تورم سقوط نکرد؟ در حال حاضر، بازار تنها حدود ۴۰ نقطه پایه کاهش نرخ بهره فدرال رزرو طی ۹ ماه آینده را قیمت‌گذاری می‌کند؛ در حالی که برای منطقه یورو و بریتانیا همچنان ۵۵ تا ۶۰ نقطه پایه افزایش نرخ بهره در انتظارات بازار دیده می‌شود. با این حال، افزایش قیمت انرژی باعث می‌شود فدرال رزرو همچنان نسبت به تورم هوشیار باقی بماند و در چنین شرایطی بعید است سرمایه‌گذارانی که دلار در اختیار دارند، تمایل زیادی به فروش آن داشته باشند. از این رو، احتمال رشد بیشتر جفت‌ارزهایی مانند USDJPY وجود دارد. به نظر می‌رسد مقامات ژاپنی در تعطیلات «روز دریانوردی» از مداخله در بازار خودداری کرده‌اند و در صورت ادامه این وضعیت، عبور USDJPY از محدوده ۱۶۲.۷۵ تا ۱۶۲.۸۵ دور از انتظار نیست. این هفته داده مهمی از اقتصاد آمریکا منتشر نمی‌شود و خارج از موضوع خلیج فارس، تمرکز بازار بر گزارش‌های درآمد شرکت‌های بزرگ فناوری خواهد بود؛ به‌ویژه گزارش مالی شرکت آلفابت که فردا منتشر می‌شود. در مجموع، انتظار می‌رود شاخص دلار در محدوده ۱۰۰.۵۰ حمایت شود و مجدداً به سمت ۱۰۱.۳۰ حرکت کند. یورو: اختلاف نرخ بهره فعلاً به کمک یورو آمده است با بازگشت قیمت نفت برنت به بالای ۹۰ دلار، انتظار می‌رفت نرخ EURUSD به زیر ۱.۱۴ سقوط کند. اما به نظر می‌رسد ارتباط قوی‌تر میان قیمت انرژی و نرخ‌های سوآپ کوتاه‌مدت یورو، فعلاً از ارز واحد اروپا حمایت کرده است. همانند ماه مارس، افزایش قیمت انرژی باعث کاهش فاصله نرخ‌های سوآپ دوساله یورو و دلار شده است. نرخ سوآپ دوساله یورو اکنون به بالاترین سطح سال جاری رسیده، در حالی که داده‌های تورمی ضعیف آمریکا موجب عقب‌نشینی نرخ‌های کوتاه‌مدت دلار از سقف‌های قبلی شده‌اند. با این حال، همچنان انتظار می‌رود در صورت تداوم قیمت‌های بالای انرژی، EURUSD دوباره به زیر ۱.۱۴ بازگردد. البته بازار باید ریسک افزایش غافلگیرکننده نرخ بهره توسط بانک مرکزی اروپا در نشست روز پنجشنبه را نیز در نظر بگیرد. تیم اقتصاد کلان ING معتقد است بانک مرکزی اروپا ممکن است از فرصت افزایش قیمت انرژی استفاده کرده و دومین افزایش نرخ بهره را زودتر از ماه سپتامبر اجرا کند. اگرچه این سناریو هنوز سناریوی اصلی نیست، اما رشد قیمت انرژی می‌تواند این هفته EURUSD را به محدوده ۱.۱۳۸۰ برساند. در همین حال، کرون نروژ که هم ارز با بازده بالا و هم متعلق به کشوری صادرکننده انرژی است، پس از نوسانات هفته گذشته دوباره مورد توجه بازار قرار گرفته و احتمال کاهش نرخ EURNOK تا محدوده ۱۰.۹۵ وجود دارد. پوند انگلیس: آغاز نخست‌وزیری اندی برنهام انتظار می‌رود اندی برنهام امروز رسماً جانشین استارمر در سمت نخست‌وزیری بریتانیا شود. پوند در روزهای اخیر عملکرد مطلوبی داشته است، زیرا بازار انتظار دارد برنهام، شابانا محمود را به‌عنوان وزیر دارایی منصوب کند؛ فردی که از نظر مالی انضباط بیشتری نسبت به گزینه‌های دیگر دارد. با این حال، ما معتقدیم بخش بزرگی از رشد پوند ناشی از بستن موقعیت‌های فروش قدیمی و همچنین جریان‌های بزرگ ادغام و تملک (M&A) بوده است؛ چراکه ارزش‌گذاری پایین‌تر سهام بریتانیا آن را برای سرمایه‌گذاران جذاب‌تر کرده است. اگرچه احتمال ادامه تقویت محدود پوند در دوره ابتدایی دولت جدید وجود دارد، اما وضعیت مالی دشوار بریتانیا احتمالاً دولت را ناچار خواهد کرد برای اجرای برنامه‌های خود در حوزه‌هایی مانند خدمات اجتماعی، مالیات‌ها را افزایش دهد. از نظر تکنیکال، حمایت EURGBP در محدوده ۰.۸۴۷۰ قرار دارد و سطح ۰.۸۴۰۰ می‌تواند بهترین سناریوی پوند در تابستان باشد؛ با این حال، تعقیب روند نزولی این جفت‌ارز را توصیه نمی‌کنیم.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تورم آمریکا کاهش یافت؛ اما چرا کارشناسان هنوز به سقوط دلار باور ندارند؟

انتشار گزارش تورم (CPI) آمریکا برای ماه ژوئن که کمتر از انتظار بود، روز گذشته باعث شد شاخص دلار (DXY) حدود ۰.۵ درصد کاهش یابد و بازار حدود ۱۰ نقطه پایه از انتظارات مربوط به چرخه افزایش نرخ بهره فدرال رزرو را حذف کند. به نظر می‌رسد مقامات فدرال رزرو همچنان بر این باورند که برای کنار گذاشتن سیاست انقباضی، باید چندین گزارش متوالی از تورم پایین منتشر شود؛ با این حال، داده‌های ماه ژوئن بدون تردید خبر مثبتی برای آن‌ها محسوب می‌شود. امروز تمرکز بازار بر انتشار شاخص قیمت تولیدکننده (PPI) و ادامه شهادت کوین وارش، رئیس فدرال رزرو، خواهد بود. همچنین انتظار می‌رود ارزهای کالامحور با نرخ بهره بالا عملکرد مناسبی داشته باشند. این گزارش بر اساس تحلیل روزانه بازار فارکس منتشرشده توسط ING Think تهیه شده و پس از ترجمه، بازنویسی و تطبیق با نیاز مخاطبان فارسی‌زبان، توسط تیم تحریریه یوتوتایمز منتشر شده است. در یک نگاه تورم ماه ژوئن آمریکا کمتر از انتظار بود و شاخص دلار (DXY) حدود ۰.۵ درصد افت کرد؛ همچنین بازار بخشی از انتظارات مربوط به افزایش نرخ بهره فدرال رزرو را تعدیل کرد. فدرال رزرو هنوز از موضع انقباضی عقب‌نشینی نکرده است و مقامات این بانک تأکید دارند برای کنار گذاشتن افزایش نرخ بهره، به چند گزارش متوالی از کاهش تورم نیاز است. افزایش دوباره قیمت نفت و گاز در پی تشدید تنش‌های ژئوپلیتیکی، همچنان ریسک بازگشت فشارهای تورمی را بالا نگه داشته و از دلار حمایت می‌کند. ارزهای وابسته به کالاهای اساسی و دارای نرخ بهره بالا مانند کرون نروژ و دلار کانادا، در صورت تداوم رشد قیمت انرژی، می‌توانند عملکرد بهتری نسبت به سایر ارزها داشته باشند. دلار آمریکا: تورم ضعیف‌تر همچنان احتمال توقف افزایش نرخ بهره را زنده نگه داشته است گزارش تورم ژوئن آمریکا که کمتر از انتظار بازار بود، با استقبال گسترده بازارهای مالی روبه‌رو شد. به گفته جیمز نایتلی  تحلیلگر ING، کاهش فشارهای قیمتی تقریباً در تمام بخش‌ها مشاهده شده و این موضوع از دیدگاه اصلی ING مبنی بر اینکه فدرال رزرو احتمالاً تابستان امسال نرخ بهره را افزایش نخواهد داد، حمایت می‌کند. با این حال، همان‌طور که کوین وارش و بسیاری از اعضای فدرال رزرو تأکید کرده‌اند، یک گزارش برای اثبات شکل‌گیری روند جدید کافی نیست. اظهارات اخیر کریس والر نیز نشان داد که بانک مرکزی برای صرف‌نظر کردن از افزایش نرخ بهره، به چندین گزارش متوالی از تورم پایین نیاز دارد. به همین دلیل، با وجود افت ۱۰ نقطه پایه‌ای نرخ‌های کوتاه‌مدت آمریکا، بازار همچنان ۴۴ نقطه پایه افزایش نرخ بهره تا سال آینده را در قیمت‌ها لحاظ کرده است. ✔️ بیشتر بخوانید: نوسان محدود طلا پس از صعود تورمی؛ خط‌ونشان کوین وارش برای خریداران اونس امروز انتشار شاخص PPI و ادامه سخنان وارش اهمیت زیادی دارد؛ زیرا برخی از اجزای این شاخص مانند هزینه‌های مدیریت سرمایه، بلیت هواپیما و خدمات درمانی، مستقیماً در محاسبه شاخص Core PCE ــ معیار تورمی مورد علاقه فدرال رزرو ــ نقش دارند. اگر امروز این مؤلفه‌ها افزایش غیرمنتظره‌ای نشان دهند، ممکن است بخشی از افت روز گذشته در بازار نرخ بهره و دلار جبران شود. در همین حال، داده‌های ضعیف فعالیت اقتصادی چین و تشدید دوباره تنش‌ها در خلیج فارس نیز منتشر شد. سرمایه‌گذاران اکنون به سختی می‌توانند سناریوی تورم پایین را باور کنند؛ زیرا قیمت نفت، گاز طبیعی و حتی فرآورده‌هایی مانند گازوئیل دوباره در حال افزایش است. در مجموع، اگرچه گزارش تورم آمریکا از شتاب صعودی دلار کاسته است، اما هنوز برای انتظار یک روند نزولی قدرتمند در دلار زود است. در چنین فضایی، ING همچنان ارزهای صادرکننده انرژی با نرخ بهره بالا مانند کرون نروژ را ترجیح می‌دهد. از دید تکنیکال، شاخص دلار در محدوده 100.50 از حمایت برخوردار است و تا زمانی که قیمت انرژی بالا باقی بماند، احتمال حفظ این سطح زیاد است. یورو: تحولات بازار انرژی خبر خوبی برای اروپا نیست همانند سایر جفت‌ارزهای دلاری، EURUSD نیز از انتشار گزارش ضعیف تورم آمریکا سود برد. اگر تنش‌های خلیج فارس و رشد قیمت انرژی وجود نداشت، احتمالاً می‌شد انتظار ادامه رشد یورو را داشت. اما اکنون قیمت گاز طبیعی اروپا دوباره به سطوح اواسط مارس بازگشته و هنوز برای اعلام پایان نگرانی‌های تورمی در آمریکا زود است. در صورت ادامه رشد قیمت نفت، احتمال دارد EURUSD نتواند از محدوده 1.1460 تا 1.1470 عبور کند و دوباره به محدوده 1.1360 تا 1.1380 بازگردد. البته تقاضای قابل توجهی برای خرید یورو در زیر سطح 1.14 مشاهده می‌شود. یکی از دلایل احتمالی این موضوع، افزایش جذابیت سهام اروپایی و رشد انتظارات نسبت به سودآوری شرکت‌های این منطقه است؛ هرچند این جریان هنوز در صندوق‌های ETF اروپایی مستقر در آمریکا به‌طور محسوسی دیده نشده است. از سوی دیگر، کاهش احتمال افزایش نرخ بهره فدرال رزرو، رشد قیمت انرژی و کاهش احتمالی نوسانات بازار، همگی از کرون نروژ حمایت می‌کنند. ING هدف یک‌ماهه 11.05 را برای EURNOK حفظ کرده و حتی احتمال کاهش این جفت‌ارز تا 10.95 را نیز مطرح می‌کند؛ هرچند انتشار آمار ضعیف تورم نروژ امروز باعث رشد موقت این جفت‌ارز شده است. دلار کانادا: بانک مرکزی کانادا عجله‌ای برای افزایش نرخ بهره ندارد انتظار می‌رود بانک مرکزی کانادا (BoC) امروز نرخ بهره را بدون تغییر و در سطح ۲.۲۵ درصد حفظ کند؛ موضوعی که با اجماع بازار نیز همخوانی دارد. با این حال، این نشست می‌تواند آزمونی برای ارزیابی انتظارات انقباضی جدید بازار باشد. بانک مرکزی احتمالاً دلیلی برای مخالفت آشکار با انتظارات بازار درباره افزایش نرخ بهره در ماه دسامبر (حدود ۲۰ نقطه پایه) ندارد، اما در عین حال شواهد کافی برای اقدام زودتر نیز در اختیار ندارد. انتظار می‌رود تورم ژوئن کانادا نیز مشابه آمریکا و به دلیل کاهش قیمت بنزین، به زیر ۳ درصد برسد؛ ضمن اینکه شاخص‌های تورم هسته همچنان نزدیک به هدف ۲ درصدی قرار دارند. اگرچه افزایش دوباره تنش‌های ژئوپلیتیکی و بهبود بازار کار، احتمال افزایش نرخ بهره را کاملاً از بین نبرده است، اما انتظار می‌رود بانک مرکزی همچنان به ریسک‌های ناشی از مذاکرات USMCA اشاره کند و در مجموع لحنی نسبتاً محتاطانه داشته باشد. در کوتاه‌مدت، اگر قیمت نفت بالا بماند و بانک مرکزی کانادا برخلاف انتظار موضعی انبساطی اتخاذ نکند، دلار کانادا می‌تواند از این شرایط سود ببرد. با این حال، ING معتقد است برای اینکه USDCAD به‌طور پایدار به زیر 1.40 برسد، به سیگنال‌های انبساطی بیشتری از سوی فدرال رزرو نیاز خواهد بود؛ ضمن اینکه اخبار مربوط به توافق USMCA همچنان می‌تواند از این جفت‌ارز حمایت کند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بازار در انتظار تورم آمریکا؛ آیا دلار به کانال 100 بازمی‌گردد؟

دلار آمریکا همچنان از حمایت نسبتاً مناسبی برخوردار است؛ زیرا بازارها در انتظار انتشار داده تورم ماه مه آمریکا (CPI) هستند. افزایش انتظارات مبنی بر اینکه فدرال رزرو ناچار خواهد شد به شوک تورمی امسال واکنش نشان دهد، باعث شده نرخ‌های واقعی بهره آمریکا طی شش هفته گذشته حدود ۶۰ نقطه پایه افزایش یابد و در نتیجه معاملات محبوب سال گذشته مبنی بر «تضعیف ساختاری دلار» تحت فشار قرار گیرد. اگر تورم هسته امروز همچنان در سطوح بالا باقی بماند، دلار نیز احتمالاً به روند حمایتی خود ادامه خواهد داد. «این گزارش بر اساس تحلیل مؤسسه ING توسط تیم یوتوتایمز برای مخاطبان فارسی‌زبان ترجمه و منتشر شده است.» در یک نگاه بازارها در انتظار گزارش تورم آمریکا هستند؛ تورم هسته قوی می‌تواند انتظارات برای افزایش نرخ بهره فدرال رزرو را تقویت کرده و از دلار حمایت کند. افزایش ۶۰ نقطه پایه‌ای نرخ‌های واقعی بهره آمریکا طی شش هفته گذشته، معامله محبوب «تضعیف دلار» را تحت فشار قرار داده و به نفع دلار تمام شده است. بانک مرکزی اروپا احتمالاً این هفته نرخ بهره را ۲۵ نقطه پایه افزایش می‌دهد و لحن هاوکیش آن می‌تواند از یورو حمایت کند. بانک مرکزی کانادا احتمالاً رویکردی انبساطی اتخاذ خواهد کرد؛ عاملی که همچنان دلار کانادا را در میان ضعیف‌ترین ارزهای گروه G10 نگه می‌دارد. دلار آمریکا (USD): امروز تورم هسته تعیین‌کننده است دلار بخش عمده‌ای از رشد هفته گذشته خود را حفظ کرده است. بازارهای سهام همچنان با نوسانات بالا مواجه‌اند؛ زیرا سرمایه‌گذاران در آستانه عرضه اولیه سهام اسپیس‌ایکس در روز جمعه، در حال بازتنظیم پرتفوی‌های خود هستند. همچنین شرکت اوراکل امروز پس از پایان معاملات گزارش درآمد خود را منتشر می‌کند که می‌تواند تصویر تازه‌ای از روند توسعه مراکز داده مرتبط با هوش مصنوعی و فرصت‌های درآمدی این بخش ارائه دهد. اما مهم‌ترین رویداد امروز انتشار گزارش تورم ماه مه آمریکا است. انتظار می‌رود تورم سالانه کل برای نخستین بار از ماه مه ۲۰۲۳ از سطح ۴ درصد عبور کند. همچنین پیش‌بینی می‌شود تورم هسته ماهانه ۰.۳ درصد و تورم هسته سالانه ۲.۹ درصد (در مقایسه با ۲.۸ درصد قبلی) ثبت شود. اگر این ارقام مطابق انتظار منتشر شوند، بازار همچنان افزایش نرخ بهره فدرال رزرو در ماه دسامبر را قیمت‌گذاری خواهد کرد و دلار نیز حمایت می‌شود. با این حال، یک ریسک برای طرفداران دلار وجود دارد؛ آن هم داده تورم هسته است. با توجه به ترکیب سبد تورم هسته (حدود ۴۵ درصد مسکن، ۲۵ تا ۳۰ درصد خدمات و ۲۰ تا ۲۵ درصد کالاها)، هرگونه نشانه از اینکه کاهش درآمد قابل‌تصرف خانوارها بر مصرف اثر گذاشته باشد، می‌تواند بخشی از سناریوهای انقباضی فدرال رزرو را تضعیف کند. همچنین فشار بر بازار اجاره مسکن در حال کاهش است. بنابراین این احتمال وجود دارد که تورم هسته ماهانه به‌جای ۰.۳ درصد، ۰.۲ درصد ثبت شود. چنین نتیجه‌ای می‌تواند نرخ‌های کوتاه‌مدت را اندکی پایین بیاورد و دلار را تضعیف کند. با این حال، انتشار احتمالی تورم تولیدکننده (PPI) قوی در روز پنجشنبه و نشست هفته آینده فدرال رزرو احتمالاً مانع افت جدی دلار خواهد شد. دیدگاهی که فدرال رزرو در برابر این شوک تورمی واکنش نشان خواهد داد، طی یک ماه گذشته نقش مهمی در احیای دلار داشته است. نرخ‌های واقعی بهره آمریکا طی شش هفته اخیر حدود ۶۰ نقطه پایه افزایش یافته‌اند. ✔️ بیشتر بخوانید: چرا جنگ و گرانی نفت این‌بار به ضرر طلا تمام شد؟ همین افزایش نرخ‌های واقعی باعث فشار بر معامله محبوب سال گذشته یعنی «تضعیف دلار» شده است؛ معامله‌ای که بر این فرض استوار بود که فدرال رزرو تحت فشار کاخ سفید سیاست‌های انبساطی را حفظ خواهد کرد. افزایش نرخ‌های واقعی همچنین دارایی‌های محبوب این معامله مانند طلا، بیت‌کوین و فرانک سوئیس را تحت فشار قرار داده است. سطوح کلیدی ۴۱۰۰ دلار برای هر اونس طلا و ۶۰ هزار دلار برای بیت‌کوین باید زیر نظر گرفته شوند؛ زیرا شکست این سطوح می‌تواند نشانه خروج سرمایه بیشتر از این معاملات و ورود آن به دلار باشد. در این میان، جفت‌ارز USDCHF یکی از مهم‌ترین ابزارهای بازتاب این روند محسوب می‌شود. نکته مهم دیگر، ورود ۹۹ میلیارد دلار سرمایه به صندوق‌های بازار پول دلاری در هفته گذشته بود که بالاترین رقم سال جاری محسوب می‌شود. با توجه به تداوم ریسک‌های صعودی در بازار انرژی، انتظار داریم شاخص دلار (DXY) در اصلاح‌های نزولی همچنان مورد حمایت قرار گیرد. انتشار تورم هسته ضعیف می‌تواند شاخص را به محدوده 99.50 تا 99.60 بازگرداند، اما مسیر کلی همچنان به سمت محدوده 100.40 تا 100.50 ارزیابی می‌شود. یورو (EUR): تثبیت پیش از نشست ECB امروز حرکت EURUSD عمدتاً تحت تأثیر داده‌های آمریکا خواهد بود. همچنین این احتمال وجود دارد که فردا یورو اندکی تقویت شود؛ به‌ویژه اگر بانک مرکزی اروپا پس از افزایش ۲۵ نقطه پایه‌ نرخ بهره، احتمال افزایش مجدد نرخ‌ها در نشست ماه ژوئیه را رد نکند. در حال حاضر بازار انتظار افزایش متوالی نرخ بهره را ندارد. سطح 1.1575 احتمالاً بار دیگر سقف دامنه نوسان کوتاه‌مدت امروز خواهد بود. همچنین حتی انتشار داده تورمی قوی در آمریکا نیز احتمالاً پیش از نشست نسبتاً هاوکیش ECB قادر نخواهد بود EURUSD را به‌طور پایدار به زیر حمایت 1.1500 هدایت کند. در سایر نقاط اروپا، تورم پایه نروژ در ماه مه به ۳.۴ درصد رسید که بالاتر از انتظارات بازار بود. این موضوع احتمال افزایش مجدد ۲۵ نقطه پایه‌ نرخ بهره توسط بانک مرکزی نروژ تا سطح ۴.۵ درصد را تقویت می‌کند. کرون نروژ یکی از برندگان بحران انرژی بوده است و با توجه به چشم‌انداز افزایش قیمت نفت و گاز تا ماه ژوئیه، انتظار می‌رود همچنان عملکرد بهتری نسبت به بسیاری از ارزها داشته باشد. همچنین با توجه به آسیب‌پذیری مجدد سهام فناوری آمریکا، ممکن است دوباره تقاضا برای جفت‌ارز NOKSEK افزایش یابد. در بازار انرژی نیز امروز گزارش هفتگی ذخایر نفت آمریکا منتشر می‌شود. اجماع بازار کاهش ۳ میلیون بشکه‌ای ذخایر را پیش‌بینی می‌کند. اگر کاهش ذخایر به ۷ یا ۸ میلیون بشکه برسد، احتمال جهش دوباره قیمت نفت و تقویت ارزهای وابسته به انرژی افزایش خواهد یافت. دلار کانادا (CAD): بانک مرکزی کانادا امروز متمایل به سیاست انبساطی خواهد بود انتظار داریم بانک مرکزی کانادا در نشست امروز خود رویکردی نسبتاً انبساطی اتخاذ کند. اقتصاد کانادا در رکود فنی قرار گرفته است؛ زیرا تجارت و سرمایه‌گذاری ضعیف بر رشد اقتصادی فشار وارد کرده‌اند. همچنین ابهام پیرامون مذاکرات بازنگری توافق USMCA و بحث استقلال آلبرتا بر فضای اقتصادی کشور سایه انداخته است. برخلاف بسیاری از بانک‌های مرکزی که برای مقابله با تورم ناشی از انرژی رویکردی انقباضی دارند، انتظار نمی‌رود بانک مرکزی کانادا عجله‌ای برای افزایش نرخ بهره داشته باشد. به همین دلیل، انتظارات بازار برای نخستین افزایش نرخ بهره بانک مرکزی کانادا که فعلاً برای دسامبر قیمت‌گذاری شده، احتمالاً پس از نشست امروز تغییر چندانی نخواهد کرد. این موضوع باعث شده دلار کانادا یکی از ضعیف‌ترین ارزهای گروه G10 باقی بماند. بسته به نتیجه داده تورم آمریکا، جفت‌ارز USDCAD می‌تواند بار دیگر مقاومت مهم محدوده 1.3970 تا 1.4000 را آزمایش کند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

چشم‌انداز محتاطانه سیتی برای طلا در سه‌ماهه آینده

در یک نگاه سیتی‌گروپ هدف کوتاه‌مدت قیمت طلا را از ۴۳۰۰ به ۴۰۰۰ دلار کاهش داد و دلیل آن را بهبود شرایط کلان اقتصادی، تقویت نسبی دلار، تثبیت بازده واقعی اوراق و کاهش تقاضای دارایی امن عنوان کرد. این بانک همچنین به کاهش خرید بانک‌های مرکزی و ورود سرمایه به ETFها اشاره دارد که از شتاب رشد طلا کاسته است. با این حال، در صورت ضعف اقتصاد یا افزایش تورم، احتمال عبور طلا از ۴۰۰۰ دلار وجود دارد و هدف ۶ تا ۱۲ ماهه همچنان ۴۵۰۰ دلار باقی مانده است. تیم تحقیقات کامودیتی بانک سیتی‌ هدف قیمتی طلا برای سه‌ماهه آینده را از ۴۳۰۰ دلار به ۴۰۰۰ دلار در هر اونس کاهش داد. تحلیلگران در یادداشتی که روز دوشنبه منتشر شد، اعلام کردند بهبود شرایط کلان اقتصادی و کاهش حمایت سمت تقاضا، از دلایل اصلی این بازبینی بوده است. این مقاله توسط وب‌سایت کیتکو (Kitco) منتشر شده و توسط UtoTimes برای شما ترجمه و آماده‌سازی شده است. در این گزارش آمده است: «در کوتاه‌مدت، محرک‌های محدودی برای ادامه یک روند صعودی پایدار می‌بینیم.» سیتی در توضیح این چشم‌انداز به چند عامل کلیدی اشاره کرده است؛ از جمله تثبیت بازده واقعی اوراق، تقویت موقت دلار در کوتاه‌مدت، و کاهش تقاضا برای دارایی‌های امن در پی افت تنش‌های ژئوپلیتیک. همچنین به گفته تحلیلگران، خرید طلای فیزیکی توسط بانک‌های مرکزی و ورود سرمایه به صندوق‌های ETF نیز کند شده و همین موضوع از شدت روند صعودی بازار کاسته است. آن‌ها تأکید کرده‌اند: «در غیاب یک شوک جدید، فضای رشد کوتاه‌مدت طلا محدود خواهد بود.» با وجود چشم‌انداز ضعیف‌تر در کوتاه‌مدت، تحلیلگران سیتی معتقدند اگر اقتصاد به‌طور قابل توجهی تضعیف شود یا دوباره تورم افزایش یابد، امکان عبور قیمت طلا از ۴۰۰۰ دلار در تابستان همچنان وجود دارد. پیش‌بینی بلندمدت این بانک بدون تغییر باقی مانده و هدف ۶ تا ۱۲ ماهه آن ۴۵۰۰ دلار در هر اونس است؛ مشروط بر تغییر سیاست‌های فدرال رزرو به سمت سیاست‌های انبساطی (Dovish) یا افزایش تنش‌های ژئوپلیتیک. این بانک پیش‌تر پیش‌بینی‌های خود را به‌طور قابل توجهی کاهش داده بود. در ۱۳ ژانویه، استراتژیست‌های سیتی به رهبری کنی هو هدف ۳ ماهه طلا را ۵۰۰۰ دلار و نقره را ۱۰۰ دلار اعلام کرده بودند و انتظار داشتند بازار صعودی فلزات گران‌بها تا اوایل ۲۰۲۶ ادامه یابد. ▶ مشاهده کنید: تحلیل تکنیکال طلا: اونس جهانی طلا در لبه پرتگاه آن‌ها در آن زمان به «افزایش ریسک‌های ژئوپلیتیک، کمبودهای مداوم بازار فیزیکی و افزایش ابهام درباره استقلال فدرال رزرو» به‌عنوان دلایل این پیش‌بینی اشاره کرده بودند. با وجود اینکه هر دو فلز در ابتدای سال به رکوردهای تاریخی جدید رسیدند، سیتی همچنان انتظار دارد نقره عملکرد بهتری نسبت به طلا داشته باشد؛ هرچند معتقد است در ادامه، فلزات پایه ممکن است توجه بازار را به خود جلب کنند. به گفته استراتژیست‌های این بانک: «دیدگاه دیرینه ما مبنی بر برتری نقره و گسترش بازار صعودی فلزات گران‌بها به سمت فلزات صنعتی و در نهایت قرار گرفتن آن‌ها در مرکز توجه، عملکرد خوبی داشته است.» بر اساس چشم‌انداز ژانویه سیتی، انتظار می‌رفت تنش‌های ژئوپلیتیک پس از سه‌ماهه اول کاهش یابد و در نتیجه تقاضا برای فلزات گران‌بها در ادامه سال کمتر شود؛ به‌طوری که طلا بیشترین آسیب را از اصلاح احتمالی قیمت ببیند. با این حال، این بانک همچنان انتظار دارد فلزات صنعتی، به‌ویژه آلومینیوم و مس، در نیمه دوم سال ۲۰۲۶ عملکرد قوی داشته باشند. ✔️ بیشتر بخوانید: بازار در انتظار CPI و PPI؛ مسیر طلا و دلار تعیین می‌شود

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

هشدار UBS به سرمایه‌گذاران: رشد بزرگ کامودیتی‌ها هنوز تمام نشده است

در یک نگاه تحلیلگران UBS معتقدند مذاکرات آمریکا و ایران همچنان مهم‌ترین عامل اثرگذار بر بازارهای کامودیتی در کوتاه‌مدت است. با وجود نوسانات بالا، بازار کامودیتی‌ها از ابتدای سال رشد قابل‌توجهی داشته و شاخص UBS CMCI Composite بیش از ۲۰ درصد افزایش یافته است. موسسه UBS همچنان چشم‌انداز مثبتی برای نفت، طلا، مس و آلومینیوم دارد و کمبود عرضه و روندهای ساختاری مانند برقی‌سازی اقتصاد را از عوامل حمایت‌کننده قیمت‌ها می‌داند. این بانک توصیه می‌کند سرمایه‌گذاران بخشی از سبد خود را به کامودیتی‌ها اختصاص دهند تا در برابر تورم و شوک‌های انرژی محافظت شوند. به گفته «جیووانی استاونوو»، تحلیلگر بازار کامودیتی در بانک UBS، مذاکرات میان آمریکا و ایران همچنان مهم‌ترین عامل تعیین‌کننده بازارهای کامودیتی در کوتاه‌مدت است و تخصیص بخشی از سبد سرمایه‌گذاری به کامودیتی‌ها می‌تواند در میان‌مدت از سرمایه‌گذاران در برابر تورم و شوک‌های عرضه انرژی محافظت کند. این مطلب بر پایه گزارش کیتکو (Kitco) و با بازخوانی تیم یوتوتایمز منتشر می‌شود. استاونوو در گزارشی که روز دوشنبه منتشر شد نوشت که احتمالاً نوسانات بازار کامودیتی‌ها در کوتاه‌مدت همچنان بالا خواهد ماند، اما همین نوسانات تاکنون به رشد قابل‌توجه قیمت‌ها در سراسر بازار کامودیتی‌ها منجر شده است. به گفته وی: «قیمت نفت خام برنت در ۳۰ آوریل به بالاترین سطح چهار سال اخیر، یعنی ۱۲۶ دلار در هر بشکه رسید. همچنین قیمت طلا در حال حاضر حدود ۱۶ درصد پایین‌تر از رکورد تاریخی خود در ماه ژانویه است؛ زیرا افزایش انتظارات درباره نرخ‌های بهره پس از تشدید تنش‌ها بر احساسات بازار فشار وارد کرده است.» وی افزود: «بر اساس شاخص بازده کل UBS CMCI Composite به دلار آمریکا، کامودیتی‌های پایه از ابتدای سال تاکنون بیش از ۲۰ درصد رشد کرده‌اند.» چشم‌انداز مثبت برای نفت، طلا و فلزات پایه استاونوو معتقد است که حتی با کاهش تدریجی ریسک‌های ژئوپلیتیکی، عوامل بنیادین بازار همچنان از قیمت نفت، طلا و فلزات پایه حمایت خواهند کرد. او توضیح داد: «ذخایر فرآورده‌های نفتی در بسیاری از اقتصادها در سطح پایینی قرار دارد و ممکن است برای کنترل تقاضا تا زمان بازسازی موجودی‌ها، به قیمت‌های بالاتری نیاز باشد.» وی درباره طلا نیز گفت: در میان‌مدت انتظار داریم طلا به دلیل سطح بالای بدهی‌های جهانی، کسری‌های مالی پایدار در آمریکا و ادامه روند متنوع‌سازی ذخایر ارزی بانک‌های مرکزی، مسیر صعودی خود را ادامه دهد. به گفته او، UBS همچنان انتظار کمبود عرضه در بازار مس و آلومینیوم را دارد؛ موضوعی که می‌تواند در میان‌مدت از قیمت این فلزات حمایت کند، در حالی که روندهای ساختاری مانند گسترش برقی‌سازی اقتصاد نیز تقاضای بلندمدت را تقویت می‌کنند. استاونوو تأکید کرد که UBS همچنان در سال ۲۰۲۶ دیدگاهی مثبت نسبت به بازار کامودیتی‌ها دارد و مدیریت فعال سرمایه‌گذاری را توصیه می‌کند. او گفت: «اگرچه بازار کامودیتی‌ها ممکن است دوره‌هایی از نوسان شدید را تجربه کند، اما می‌تواند نقش ارزشمندی در پرتفوی سرمایه‌گذاری داشته باشد؛ زیرا از نظر تاریخی همبستگی پایینی با بازار سهام و اوراق قرضه داشته است.» کاهش پیش‌بینی قیمت طلا از سوی UBS موسسه UBS هفته گذشته پیش‌بینی قیمت طلا در پایان سال ۲۰۲۶ را از ۵۹۰۰ دلار به ۵۵۰۰ دلار در هر اونس کاهش داد. دلیل این تصمیم، نگرانی از تداوم بازده بالای اوراق خزانه‌داری آمریکا و قدرت پایدار دلار عنوان شد. «دومینیک اشنایدر» و «وین گوردون»، تحلیلگران UBS، اعلام کردند که سرمایه‌گذاران به دلیل بالا ماندن نرخ بازده اوراق، تمایل کمتری به نگهداری طلا نشان می‌دهند. به گفته آن‌ها: «بازارها بار دیگر به مفهوم هزینه فرصت توجه کرده‌اند و ویژگی بدون بازده بودن طلا، در شرایطی که نرخ‌های بهره واقعی همچنان بالا هستند، به عامل مهم‌تری تبدیل شده است.» این دو تحلیلگر افزودند که تقاضا از سوی صندوق‌های ETF و بازار معاملات آتی به‌طور محسوسی کاهش یافته و هرچند جریان سرمایه در هفته‌های اخیر تثبیت شده، اما هنوز برای بازگرداندن شتاب صعودی قدرتمند طلا که در اوایل سال ۲۰۲۶ مشاهده می‌شد کافی نیست. با این حال، UBS معتقد نیست که بازار صعودی بلندمدت طلا به پایان رسیده باشد. تحلیلگران این بانک بر این باورند که سرمایه‌گذاران در شرایط فعلی به صبر بیشتری نیاز دارند، اما همچنان انتظار دارند قیمت طلا تا پایان سال حدود ۱۰۰۰ دلار بالاتر از سطح فعلی قرار گیرد. اشنایدر و گوردون معتقدند که در سال ۲۰۲۷، اتخاذ سیاست پولی متعادل‌تر می‌تواند از قدرت دلار بکاهد و دوباره جذابیت طلا را برای سرمایه‌گذاران افزایش دهد. جنگ ایران و تأثیر آن بر بازار کامودیتی‌ها در ۱۳ آوریل، جیووانی استاونُوو اعلام کرد که کامودیتی‌هایی مانند طلا و نفت احتمالاً حتی مدت‌ها پس از پایان جنگ ایران نیز به رشد قیمتی خود ادامه خواهند داد و سرمایه‌گذارانی که حجم قابل‌توجهی طلا در اختیار دارند بهتر است دامنه سرمایه‌گذاری کالایی خود را گسترش دهند. او در یادداشت پژوهشی خود نوشت: تداوم تنش‌ها در ایران و ریسک‌های موجود در تنگه هرمز فشار صعودی بر قیمت‌ها و نوسانات بازار کامودیتی‌ها، به‌ویژه نفت، وارد کرده است. به اعتقاد او، چشم‌انداز صعودی کامودیتی‌ها همچنان پابرجاست و این روند علاوه بر ریسک‌های ژئوپلیتیکی، ناشی از عوامل بنیادین و عدم تعادل عرضه و تقاضا است. استاونوو یادآور شد که نفت برنت پیش از حملات به ایران حدود ۷۲ دلار در هر بشکه معامله می‌شد. وی افزود: «قیمت طلا در آن زمان حدود ۱۳ درصد پایین‌تر از رکورد تاریخی ژانویه قرار داشت، در حالی که شاخص کامودیتی‌های گسترده از ابتدای سال حدود ۱۷ درصد رشد کرده بود.» او تأکید کرد که حتی با کاهش تدریجی ریسک‌های ژئوپلیتیکی، عوامل بنیادین همچنان از بازار کامودیتی‌ها حمایت خواهند کرد. توصیه UBS به سرمایه‌گذاران طلا استاونوو گفت: «برای سرمایه‌گذارانی که به طلا علاقه دارند، تخصیص بخشی محدود از سبد سرمایه‌گذاری به این فلز می‌تواند تنوع‌بخشی مناسبی ایجاد کرده و در برابر ریسک‌های سیستماتیک محافظت کند.» او افزود: سرمایه‌گذارانی که هم‌اکنون سهم بالایی از دارایی خود را به طلا اختصاص داده‌اند و سود تحقق‌نیافته قابل‌توجهی دارند، بهتر است بخشی از سرمایه‌گذاری کامودیتی خود را به مس، آلومینیوم و محصولات کشاورزی گسترش دهند تا منابع بازدهی آینده متنوع‌تر شود. پیش‌بینی رشد طلا تا ۶۲۰۰ دلار در هر اونس تحلیلگران UBS در ۱۶ مارس پیش‌بینی کردند که مجموعه عواملی شامل تغییر ارزیابی ریسک‌ها، سیاست‌های نرخ بهره، تورم و تقاضای قوی بنیادین می‌تواند قیمت طلا را تا پایان سال ۲۰۲۶ به محدوده ۵۹۰۰ تا ۶۲۰۰ دلار در هر اونس برساند. آن‌ها اشاره کردند که طلا از زمان آغاز درگیری ایران نتوانسته از سطح ۵۲۰۰ دلار عبور کند و برخلاف انتظار، نقش پناهگاه امن به‌طور کامل در قیمت آن منعکس نشده است. تحلیلگران UBS توضیح دادند: این وضعیت در تضاد با رشد ۶۵ درصدی طلا در سال گذشته است؛ زمانی که ریسک‌های ژئوپلیتیکی در کنار عواملی مانند کاهش نرخ‌های بهره واقعی و نگرانی‌های بدهی، از قیمت‌ها حمایت می‌کردند. آن‌ها همچنین به نمونه‌های تاریخی اشاره کردند: پس از آغاز جنگ روسیه و اوکراین در سال ۲۰۲۲، قیمت طلا ۱۵ درصد افزایش یافت اما پس از افزایش نرخ بهره توسط فدرال رزرو، بین ۱۵ تا ۱۸ درصد کاهش پیدا کرد. در جنگ خلیج فارس و جنگ عراق نیز قیمت طلا در ابتدا به ترتیب ۱۷ و ۱۹ درصد رشد کرد، اما با فروکش کردن تنش‌ها کاهش یافت. با این وجود، UBS همچنان معتقد است که روند بلندمدت طلا صعودی است. تحلیلگران این بانک تأکید کردند: طلا بیش از آنکه پوششی در برابر خود جنگ باشد، ابزاری برای محافظت در برابر پیامدهای اقتصادی و پولی ناشی از درگیری‌هاست؛ از جمله کاهش ارزش پول، افزایش کسری بودجه و کندی رشد اقتصادی. آن‌ها افزودند: در کوتاه‌مدت، افزایش قیمت انرژی و نگرانی‌های تورمی باعث تقویت دلار و افزایش احتمال رشد نرخ بهره شده که هر دو برای طلا منفی هستند. اما انتظار داریم بانک‌های مرکزی با احتیاط عمل کنند و از افزایش شتاب‌زده نرخ‌های بهره خودداری نمایند. در پایان، UBS تأکید کرد که تقاضای بنیادین طلا همچنان قوی است و خریدهای مداوم بانک‌های مرکزی، افزایش فعالیت سرمایه‌گذاری و رشد تقاضای جواهرات در آسیا از قیمت طلا حمایت می‌کنند. این بانک همچنین معتقد است روندهای ساختاری مانند بدهی بالای دولت‌ها و تلاش بانک‌های مرکزی و سرمایه‌گذاران جهانی برای کاهش وابستگی به دلار آمریکا، چشم‌انداز بلندمدت طلا را تقویت خواهد کرد. بر همین اساس، UBS همچنان دیدگاهی مثبت نسبت به طلا دارد و آن را ابزاری مؤثر برای تنوع‌بخشی به پرتفوی سرمایه‌گذاری می‌داند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

کاخ سفید تعرفه تجهیزات کشاورزی را از ۲۵٪ به ۱۵٪ کاهش داد

کاخ سفید اعلام کرد که بر اساس فرمان جدید ریاست‌جمهوری، تعرفه واردات تجهیزات کشاورزی از جمله کمباین‌ها و ماشین‌های برداشت از ۲۵ درصد به ۱۵ درصد کاهش یافته است. این فرمان همچنین دامنه تعرفه ۱۵ درصدی موجود را گسترش می‌دهد تا تجهیزات صنعتی متحرک مانند بولدوزرها و لیفتراک‌ها که از کشورهای دارای توافق تجاری با آمریکا وارد می‌شوند، مشمول این نرخ شوند. در ادامه، کاخ سفید از اصلاح تعرفه‌ها بر واردات تجهیزات صنعتی متحرک و بازنگری در رژیم تعرفه‌ای مربوط به واردات آلومینیوم، فولاد و مس خبر داد. این تغییرات بخشی از سیاست جدید واشنگتن برای بهینه‌سازی زنجیره تأمین و کاهش هزینه‌های تولید داخلی ارزیابی می‌شود.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

انویدیا؛ آزمون بزرگ بازار فارکس

در یک نگاه نبض بازار در دست انویدیا: گزارش امشب جهت کوتاه‌مدت دلار و ارزهای بزرگ را تعیین می‌کند. در صورت انتشار گزارش ضعیف، ارزهای پرریسک مانند دلار استرالیا (AUD)، دلار نیوزیلند (NZD) و کرون نروژ (NOK) بیشترین آسیب را می‌بینند. دلار در نقش پناهگاه: با وجود سخنرانی‌های ترامپ، دلار آمریکا همچنان از داده‌های اقتصادی قدرت می‌گیرد. فاز آزمون اعتماد: بازار در وضعیتی قرار دارد که واکنش منفی به خبر بد، بسیار شدیدتر از واکنش مثبت به خبر خوب خواهد بود. بازار فارکس در آستانه یکی از حساس‌ترین گزارش‌های سودآوری سال ایستاده است؛ گزارش درآمدی شرکت انویدیا می‌تواند فقط اعداد و ارقام یک شرکت نیست نباشد، بلکه به سیگنالی برای سنجش اعتماد جهانی به موج هوش مصنوعی تبدیل شود. اگر این گزارش ناامیدکننده باشد، اثر آن ممکن است فراتر از سهام فناوری رفته و بازار ارزهای بزرگ جهان را هم تکان دهد. این گزارش بر پایه تحلیل‌های بازارهای جهانی توسط موسسه ING و بازخوانی یوتوتایمز برای مخاطبان فارسی‌زبان تنظیم شده است. چرا گزارش انویدیا برای بازار فارکس مهم است؟ بازار سهام فناوری پس از روزهایی پرتنش، به آرامشی موقت رسیده، اما این آرامش پیش از انتشار گزارش درآمدی انویدیا شکننده به نظر می‌رسد. با توجه به نگرانی‌های باقی‌مانده درباره ارزش‌گذاری سهام مرتبط با هوش مصنوعی، این شرکت باید فراتر از پیش‌بینی‌ها عمل کند و چشم‌انداز قدرتمندی ارائه دهد تا بتواند بازار را آرام کند. تحلیلگران ING معتقدند که ریسک نزولی ناشی از انتشار یک گزارش ضعیف، بزرگ‌تر از اثر مثبت یک گزارش قوی ارزیابی شده است؛ یعنی اگر عملکرد کمتر از انتظار باشد، واکنش منفی بازار می‌تواند شدیدتر باشد. ▶️ مشاهده کنید: ریسک مربوط به درگیری بین ایران و آمریکا، کماکان مهمتر از هرچیز دیگر است! تحلیل بنیادی هفتگی! کدام ارزها در معرض خطرند؟ در میان ارزهای اقتصادهای پیشرفته گروه ۱۰ (G10)، سه ارز بیش از بقیه در برابر شوک احتمالی بازار سهام آسیب‌پذیر ارزیابی شده‌اند: دلار استرالیا (AUD) دلار نیوزیلند (NZD) کرون نروژ (NOK) در این میان، دلار استرالیا در موقعیتی «بیش‌خرید» قرار دارد؛ یعنی طبق داده‌های معاملات سفته‌بازانه (CFTC)، بیشترین موقعیت خرید در میان ارزهای G10 روی این ارز شکل گرفته است. چنین وضعیتی معمولاً به این معناست که اگر خبر منفی منتشر شود، فشار فروش می‌تواند سریع و گسترده باشد؛ زیرا بسیاری از معامله‌گران در موقعیت خرید قرار دارند. هرچند تورم ماه ژانویه استرالیا با رقم ۳.۸ درصد کمی بالاتر از انتظار بود و احتمال افزایش نرخ بهره در ماه مه را تقویت کرد، اما گزارش ING تأکید می‌کند که حتی یک داستان داخلی قوی هم ممکن است در صورت اصلاح بازار سهام، نتواند از AUD حمایت کند. واکنش دلار آمریکا چه پیامی دارد؟ یکی از مهم‌ترین سیگنال‌ها، رفتار دلار آمریکا خواهد بود. اگر دلار هم‌زمان با ارزهای پرریسک تضعیف شود، این می‌تواند نشانه‌ای نگران‌کننده باشد که بازار در حال شکل دادن نگرانی‌های گسترده‌تر و خاص آمریکا درباره ارزش‌گذاری شرکت‌های هوش مصنوعی است. اما ارزیابی این تحلیلگر موسسه ING نشان می‌دهد چنین سناریویی کمتر محتمل است و دلار احتمالاً به همبستگی منفی (هرچند ضعیف‌تر از گذشته) با سهام آمریکا ادامه خواهد داد؛ به این معنا که در صورت افت بازار سهام، دلار می‌تواند تا حدی نقش دارایی امن را ایفا کند. داده‌های اقتصادی آمریکا چه می‌گویند؟ روز گذشته، داده‌های اقتصادی آمریکا به نفع دلار منتشر شد: شاخص اعتماد مصرف‌کننده در فوریه به ۹۱ رسید. کاهش ماه قبل نیز در بازبینی آماری کمتر از برآورد اولیه اعلام شد. در سخنرانی سالانه رئیس‌جمهور آمریکا، دونالد ترامپ، تمرکز اصلی بر اقتصاد و کاهش تورم بود، هرچند احتمال درگیری با ایران نیز مطرح شد؛ موضوعی که در صورت تشدید می‌تواند بر فضای ریسک جهانی اثرگذار باشد. در صورتی که گزارش انویدیا بازار را به شدت تکان ندهد، محدوده ۹۷.۵۰ تا ۹۸.۰ برای شاخص دلار همچنان سناریوی پایه (ING) تلقی می‌شود. وضعیت یورو؛ ارزش‌گذاری هنوز حمایتی نیست در اروپا، انتشار داده‌هایی مانند تولید ناخالص داخلی آلمان و تورم منطقه یورو انتظار نمی‌رود اثر بزرگی بر بازار داشته باشد. سخنرانی رئیس بانک مرکزی اروپا (ECB) در پارلمان اروپا و همچنین داده‌های تورم مقدماتی پایان هفته، مهم‌ترین محرک‌های احتمالی یورو هستند. با وجود افت اخیر EURUSD، این جفت‌ارز همچنان در محدوده‌ای بالاتر از ارزش منصفانه کوتاه‌مدت معامله می‌شود. اختلاف نرخ سوآپ دو‌ساله به میزان حدود ۱۰ نقطه پایه در طول فوریه به نفع دلار افزایش یافته است. همچنین رشد قیمت نفت نیز فشار مضاعفی بر ارزش منصفانه EURUSD وارد کرده است. با این حال، نگرانی‌ها درباره تمرکز بیش از حد سرمایه‌گذاری در بازار آمریکا همچنان پابرجاست و می‌تواند از خرید در  افت‌های EURUSD حمایت کند. سطح حمایتی ۱.۱۷۵۰ تا ۱.۱۷۶۰ فعلاً به‌عنوان محدوده‌ای قابل اتکا مطرح شده است. نتیجه‌گیری: بازار در فاز «حبس نفس» به زبان ساده، امشب بازار فارکس و طلا منتظر است تا ببیند انویدیا چه «داستانی» برای آینده هوش مصنوعی تعریف می‌کند. اگر این شرکت فراتر از انتظار ظاهر نشود، بازار آماده است تا با بی‌رحمی تمام، ارزهای پرریسک را تنبیه کند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

گریر، نماینده تجاری آمریکا، درباره فولاد: ممکن است بخواهیم تعرفه‌ها را تنظیم کنیم تا اجرای آن آسان‌تر شود.

تعرفه‌های فولاد و آلومینیوم همچنان برقرار خواهند ماند. درباره تعرفه‌های فلزات: نمی‌خواهیم هزینه‌های اجرای قوانین بیش از حد سنگین شود

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ترامپ در آستانه انتخابات به‌دنبال کاهش تعرفه‌ها؟

در یک نگاه دولت آمریکا در حال بررسی کاهش بخشی از تعرفه‌های فلزات است.  تعرفه‌ها تا ۵۰٪ روی فولاد، آلومینیوم و کالاهای خانگی اعمال شده بودند. هدف اصلی این چرخش، کاهش فشار سیاسی و بهبود محبوبیت ترامپ پیش از انتخابات است. بازارها نگران بی‌ثباتی سیاست‌گذاری و تأثیر آن بر دلار هستند. در آستانه انتخابات میان‌دوره‌ای آمریکا، گزارش‌ها حاکی از آن است که دولت ترامپ در حال بررسی کاهش بخشی از تعرفه‌های فولاد و آلومینیوم است. یوتوتایمز در این گزارش، داده‌های منتشرشده از سوی فایننشال تایمز را بررسی می‌کند و پیامدهای این چرخش احتمالی را برای بازارها و رأی‌دهندگان تحلیل می‌کند. چرخش تعرفه‌ای؛ ترامپ به‌دنبال کاهش فشار سیاسی طبق بررسی تحلیلی یوتوتایمز از گزارش منتشرشده توسط فایننشال تایمز، دولت ترامپ در حال بررسی کاهش بخشی از تعرفه‌های اعمال‌شده بر واردات فولاد، آلومینیوم و کالاهای فلزی خانگی است. این اقدام بیشتر با هدف بهبود تصویر عمومی رئیس‌جمهور پیش از انتخابات میان‌دوره‌ای در نظر گرفته شده است. تعرفه‌هایی که تا ۵۰٪ بالا رفتند سال گذشته، دولت آمریکا تعرفه‌هایی تا سقف ۵۰٪ بر واردات فلزات اعمال کرد؛ اقدامی که حتی شامل کالاهایی مانند ماشین لباسشویی، اجاق‌گاز و قطعات دوچرخه شد. این سیاست با هدف حمایت از تولید داخلی معرفی شد، اما اکنون با انتقادهایی درباره افزایش هزینه‌های مصرف‌کننده مواجه شده است. فشار از سوی وزارت بازرگانی و رأی‌دهندگان منابع آگاه می‌گویند وزارت بازرگانی و مقامات تجاری آمریکا معتقدند این تعرفه‌ها باعث افزایش قابل‌توجه قیمت‌ها شده‌اند و نارضایتی عمومی را دامن زده‌اند. از نگاه یوتوتایمز، این نارضایتی به‌ویژه در مناطق حساس انتخاباتی، دولت را به سمت عقب‌نشینی سوق داده است. بازنگری لیست کالاها؛ تمرکز بر امنیت ملی دولت اکنون در حال بازنگری لیست کالاهای مشمول تعرفه است و قصد دارد برخی اقلام را از لیست خارج کند. همچنین، به‌جای گسترش لیست، تمرکز بر تحقیقات هدفمند امنیت ملی خواهد بود. این تغییر رویکرد می‌تواند به معنای پایان سیاست‌های تعرفه‌ای فراگیر باشد. پیامدهای بازار؛ دلار زیر فشار بی‌ثباتی از نگاه یوتوتایمز، این عقب‌نشینی در سیاست‌گذاری بار دیگر بی‌ثباتی در تصمیم‌گیری‌های اقتصادی آمریکا را برجسته می‌کند—موضوعی که بازارها از سال گذشته با کاهش ارزش دلار به آن واکنش نشان داده‌اند. اگر این روند ادامه یابد، سرمایه‌گذاران ممکن است به‌دنبال دارایی‌های امن‌تر بروند.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

داده‌های تورم آمریکا تأثیر قابل‌توجهی بر دلار نخواهد گذاشت

امروز روزی بسیار شلوغ برای نشست‌های سیاست‌گذاری بانک‌های مرکزی در اروپا است. به احتمال زیاد برخی ریسک‌های نزولی برای یورو و پوند از این رویدادها وجود دارد، با این حال، به دلیل آنکه بسیاری از معامله‌گران از قبل در موقعیت‌های فروش سنگین قرار دارند، احتمال سقوط شدید پوند محدود به نظر می‌رسد. دلار آمریکا: شاخص CPI نباید تغییرات اساسی ایجاد کند شاخص دلار آمریکا (DXY) همچنان بالای 98.00 حمایت می‌شود. تا به امروز رویدادهای این هفته تأثیر زیادی بر دلار نداشته‌اند، از جمله سخنرانی دیروز کریس والر از فدرال رزرو. او عمدتاً دیدگاه انبساطی (داویش) داشت و به بازار کار ضعیف اشاره کرد و بیان داشت که نرخ سیاست همچنان 50-100 نقطه پایه بالاتر از حد نرمال است. با این حال، او عجله‌ای برای کاهش نرخ‌ها نداشت و احتمال کاهش نرخ بهره در ژانویه هنوز تنها 25٪ قیمت‌گذاری شده است. ما (تیم تحلیل ING) به کاهش نرخ در مارس تمایل داریم. مگر اینکه تعداد مدعیان هفتگی بیکاری امروز به طرز قابل توجهی افزایش یابد، احتمالاً داده‌های ایالات متحده تأثیر زیادی بر دلار نخواهد گذاشت. این گزارش شامل داده‌های شاخص قیمت مصرف‌کننده است که با تأخیر منتشر شده‌اند، جایی که پیش‌بینی می‌شود نرخ تورم سالانه نوامبر 3.1٪ باشد که در راستای روایت تورم چسبنده است. اما به نظر نمی‌رسد که این موضوع باعث ارزیابی مجدد بزرگ از مسیر فدرال رزرو شود. ما گمان می‌کنیم که شاخص دلار آمریکا (DXY) تحت تأثیر نشست‌های بانک مرکزی اروپا امروز قرار بگیرد. برخی ریسک‌های نزولی برای ارزهای اروپایی می‌تواند موجب اصلاح DXY به ناحیه 98.80 شود. یورو: بررسی واقعیت‌های بانک مرکزی اروپا ممکن است فشار بیاورد نشست امروز بانک مرکزی اروپا در کانون توجه بازارهای فارکس خواهد بود. پس از تغییر جهت سیاست‌های انقباضی (هاوکیش) هفته گذشته، سرمایه‌گذاران منتظر خواهند بود که ببینند آیا این تغییرات با پیش‌بینی‌ها و تغییرات گفتمان امروز تأیید می‌شود یا خیر. با بررسی این پیش‌بینی‌ها، پروفایل تورم احتمالاً بزرگ‌ترین ریسک برای یورو خواهد بود. در سپتامبر، پیش‌بینی‌های بانک مرکزی اروپا برای تورم هسته و کلی به شرح زیر بود: برای سال 2026، 1.7/1.9 و برای 2027، 1.8/1.9. تأخیر در مالیات کربن ETS2 ممکن است 0.2٪ از پیش‌بینی تورم کلی 2027 بکاهد و پیش‌بینی جدید تورم برای 2028 در حدود 1.8٪ ممکن است برای رئیس بانک مرکزی اروپا، کریستین لاگارد، مشکل‌ساز شود؛ زیرا باید دلایل پایین‌تر بودن تورم را توضیح دهد. همچنین، توجه زیادی به پیش‌بینی‌های رشد اقتصادی خواهد بود: 2025/2026/2027 به ترتیب 1.2/1.0/1.3 و شاید برخی اصلاحات اندک به سمت بالا. این مسائل ممکن است باعث شود که بخش کوتاه‌تر منحنی نرخ بهره یورو برخی از افزایش‌های اخیر در بازدهی‌ها را پس بگیرد. و این می‌تواند باعث فروش موقتی EURUSD به نواحی 1.1680/1700 شود. با این حال، همان‌طور که دیروز اشاره کردیم، در روزهای آینده قراردادهای آپشن بزرگ EURUSD در نواحی 1.1750/1800 منقضی می‌شوند که ممکن است تأثیراتی بر بازارهای سال نو کم‌حجم داشته باشد. در جای دیگر، شاهد نشست‌های نرخ بهره بانک مرکزی سوئد و بانک مرکزی نروژخواهیم بود. پس از کاهش نرخ به 1.75٪ در سپتامبر، بانک مرکزی سوئد خود را در موقعیت نگه‌داشتن نرخ برای یک دوره طولانی قرار داده است. احتمالاً کمی زود است که بانک مرکزی سوئد به فکر افزایش نرخ‌ها بیفتد، اما بازار به پیش‌بینی‌های نرخ سیاست توجه خواهد کرد، که در سپتامبر نرخ سیاست را برای سال 2026 بدون تغییر پیش‌بینی کرده بودند، اما یک افزایش در سال‌های 2027 و 2028. هرگونه تجدید نظر به سمت بالا می‌تواند باعث تقویت موقت کرون سوئد شود. در نروژ، بانک مرکزی نروژ به هیچ وجه عجله‌ای برای کاهش نرخ 4.00٪ ندارد. ما همچنین پیش‌بینی‌های جدید نرخ سیاست را امروز خواهیم دید. در آخرین گزارش سیاست پولی، بانک مرکزی نروژ پیش‌بینی کرده بود که هر سال یک کاهش نرخ بین 2026 تا 2028 داشته باشد، با کاهش نرخ برای سال 2026 در نیمه دوم سال. بازار کاهش 30 نقطه پایه برای نشست مه را قیمت‌گذاری کرده است و به نظر نمی‌رسد که نیازی باشد بانک مرکزی نروژ این کاهش نرخ پیش‌بینی شده را به اوایل سال 2026 منتقل کند. جفت ارز EURNOK قبلاً به دلیل روند ضعیف قیمت نفت در حال افزایش بوده و ما انتظار داریم که این روند ادامه یابد و پیشنهادات خوبی بالای 12.00 وجود داشته باشد. در نهایت، باید به دقت به جفت ارز EURHUF توجه کنیم. پوزیشن‌های طولانی فورینت (HUF) یکی از پرطرفدارترین معاملات حملی امسال بوده‌اند. این روند بازخرید در حال حاضر پس از تغییرات داویش این هفته از بانک مرکزی مجارستان در حال انجام است و ممکن است این روند ادامه داشته باشد. پوند بریتانیا: موقعیت‌یابی ممکن است تاثیر کاهش نرخ دوفیش را محدود کند امروز بانک انگلستان در ساعت ۱۵:۳۰ به وقت ایران نرخ سیاست پولی را اعلام می‌کند. کاهش 25 نقطه پایه به 3.75٪ به طور گسترده پیش‌بینی شده است. توافق عمومی احتمالاً به رأی 5-4 خواهد رسید، زیرا اندرو بیلی به سمت سیاست انبساط (داویش) حرکت کرده است، اگرچه ریسک این وجود دارد که به رأی 6-3 برسد که نشان‌دهنده یک کاهش داویش بیشتر است. این ریسک‌ها پس از سورپرایز مثبت دیروز در داده‌های تورم نوامبر افزایش یافته است که شامل کاهش قابل توجهی در قیمت‌های مواد غذایی بود. ما انتظار داریم که کاهش نرخ‌های بیشتری در فوریه و آوریل انجام شود، در حالی که بازار تنها یک کاهش نرخ در این دوره را پیش‌بینی می‌کند. مجموعه این عوامل در نگاه اول تا حدی به ضرر پوند است. اما مشکل اینجاست که موقعیت‌های سفته‌بازانه از قبل به‌طور قابل‌توجهی در وضعیت فروش سنگین پوند قرار دارند. داده‌هایی که دیشب از سوی CFTC منتشر شد و فعالیت پس از بودجه نوامبر را پوشش می‌دهد، نشان می‌دهد مدیران دارایی همچنان یک موقعیت فروش معادل ۳۸ درصد از کل موقعیت‌های باز نگه داشته‌اند. این میزان تقریباً در همان سطحی است که طی پنج سال گذشته فروش (بیشترین فروش) موقعیت‌های پوند را مشاهده کرده‌ایم. این مسئله ممکن است منجر به طرحی شود که در آن جفت EURGBP پس از کاهش نرخ بانک مرکزی انگلستان به ناحیه 0.8820/8840 برسد، اما پس از آن تماماً بازگردد – شاید حتی به ناحیه 0.8750 – به دلیل ریسک رویدادهای بانک مرکزی اروپا که حدود 1-2 ساعت پس از اعلام و کنفرانس خبری بانک انگلستان اتفاق می‌افتد. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

آلومینیوم و رقابت‌های انرژی: آیا این فلز، تجارت پرسود آینده است؟

آلومینیوم در حال حاضر در کانون چندین دینامیک مهم قرار دارد. اولاً، تحت تعرفه‌های امنیت ملی ۵۰ درصدی ایالات متحده قرار دارد. دوماً، فرآیند تولید آن انرژی‌بر است و در زمانی که قیمت انرژی در حال افزایش است، این مسأله نگرانی‌هایی را ایجاد می‌کند. سوماً، آلومینیوم در تولید خودروهای الکتریکی و انرژی‌های سبز کاربرد دارد. چهارماً، این فلز در رباتیک استفاده خواهد شد. پنجماً، از آلومینیوم به‌عنوان یک سینک حرارتی در مراکز داده استفاده می‌شود. دولت ترامپ در تلاش است تا تولید آلومینیوم را به داخل کشور بازگرداند، اما این صنعت با تقاضای بی‌پایان انرژی از سوی هوش مصنوعی و مراکز داده رقابت خواهد کرد. روزنامه وال استریت ژورنال امروز به بررسی این دینامیک پرداخته و اشاره کرده است که قیمت‌های آلومینیوم هنوز به‌طور قابل‌توجهی افزایش نیافته‌اند، اما شرایط برای افزایش قیمت‌ها حتی بدون تحولات سیاسی فعلی فراهم است. این در حالی است که چین در حال محدود کردن ظرفیت‌های تولید خود است. تحلیلگران سیتی پیش‌بینی می‌کنند که مازاد جهانی آلومینیوم اولیه تا سال ۲۰۲۶ به‌طور سریع کاهش یابد و از سال ۲۰۲۷ کسری حدود ۱.۴ میلیون تن، معادل ۲ درصد از مصرف اولیه جهانی، آغاز شود. همچنین، شرکت وود مک‌کنزی پیش‌بینی می‌کند که کسری تولید از سال ۲۰۲۸ آغاز و به مدت پنج سال ادامه یابد، طبق گفته «اودای پاتل»، مدیر ارشد تحقیقات در این شرکت. مسأله پیچیده فعلی، توافق تجاری ایالات متحده و کانادا است، چرا که حدود ۴۰ درصد از آلومینیوم مورد نیاز ایالات متحده از کانادا تأمین می‌شود، به‌ویژه از کبک که برق آبی آن ارزان است. این هفته، مقامات کانادا و ایالات متحده در حال مذاکره برای کاهش تعرفه‌های ۵۰ درصدی هستند. در این شرایط، برنده احتمالی شرکت آلومینیوم آلومینا (Alcoa) خواهد بود که حدود ۷۵ درصد از تولیدات خود را در آمریکای شمالی در کانادا انجام می‌دهد و با نسبت EBITDA حدود ۵ برابر و نسبت قیمت به درآمد ۱۳ برابر در حال مبادله است و اهرم مالی کمی دارد. این شرکت در سه‌ماهه دوم سال جاری ۹۵ میلیون دلار به‌عنوان تعرفه پرداخت کرده است و این هزینه‌ها به‌طور مداوم افزایش یافته‌اند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

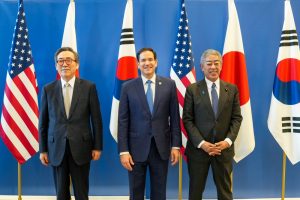
آمریکا، کره و ژاپن گفتند نگران تایوان هستند

ایالات متحده، کره جنوبی و ژاپن در بیانیه‌ای مشترک نگرانی خود را نسبت به اقدامات بی‌ثبات‌کننده فزاینده در اطراف تایوان ابراز کردند. آن‌ها همچنین با ادعاهای غیرقانونی دریایی در دریای چین جنوبی به‌شدت مخالفت کردند. در ادامه، اعلام شد که وزیر خارجه کره جنوبی، چو، و وزیر خارجه آمریکا، مارکو روبیو، گفت‌وگوها برای تسهیل مقررات ویزای کاری برای شهروندان کره‌ای را افزایش خواهند داد.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

کره جنوبی: درخواست ۳۵۰ میلیارد دلاری آمریکا می‌تواند بحران مالی ایجاد کند

لی، مقام ارشد کره جنوبی، هشدار داد که درخواست ۳۵۰ میلیارد دلاری آمریکا می‌تواند خطر بحران مالی را به همراه داشته باشد. وی گفت که میان کره جنوبی و آمریکا بر سر امکان‌سنجی تجاری این سرمایه‌گذاری‌ها اختلاف نظر وجود دارد. لی تأکید کرد که در تلاش است تا مسائل تعرفه‌ای میان دو کشور را به‌سرعت حل‌وفصل کند. او افزود که اختلاف امنیتی عمده‌ای با آمریکا وجود ندارد، اما هزینه‌های دفاعی افزایش خواهد یافت. در خصوص یورش به کارخانه هیوندای در آمریکا، لی گفت که این اقدام اتحاد دو کشور را تضعیف نمی‌کند و ناشی از رفتار افراطی برخی مقامات بوده، نه تصمیم ترامپ. لی همچنین اعلام کرد که هیچ گفت‌وگوی مشخصی میان آمریکا و کره شمالی در جریان نیست. وی همکاری نظامی روسیه و کره شمالی را تهدیدی جدی دانست که باید از طریق گفت‌وگو مدیریت شود. او افزود که در حال حاضر گفت‌وگو با کره شمالی دشوار خواهد بود. لی تأکید کرد که باید راهی برای خروج از تشدید تنش میان اردوگاه‌های سوسیالیستی و سرمایه‌داری یافت. وی هشدار داد که کره جنوبی در معرض قرار گرفتن در خط مقدم درگیری‌هاست و باید به‌دنبال همزیستی با کره شمالی، روسیه و چین باشد. در پایان، لی گفت که صلح و ثبات در اطراف تنگه تایوان حیاتی است.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

سیکورسکی، وزیر خارجه لهستان: شکی نیست که ورود پهپادها به خاک لهستان تصادفی نبوده است

نخست‌وزیر توسک خواستار تقویت دفاع هوایی لهستان شده است. این حمله بی‌سابقه‌ای به ناتو و اتحادیه اروپا بود. وزیر امور خارجه نروژ: هیچ بحثی درباره اعمال ماده ۵ پیمان ناتو صورت نگرفته است

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر