EURUSD 1.11577 USD ▼ 0.17%
XAUUSD 3,875.09 USD ▼ 3.63%
AAPL 344.63 USD ▼ 1.23%
WTI 104.12 USD ▲ 2.08%
BTCUSD 77,861.17 USD
SP500 7,580.07 ▼ 1.82%
AUDUSD 0.70300 USD ▲ 0.07%
EURJPY 176.259 JPY ▲ 0.03%

ترمینال خبری

آخرین بروزرسانی ۳ ساعت پیش

ترمینال خبری یوتوتایمز؛ پوشش لحظه‌ای بازارهای مالی، اقتصاد جهانی، تصمیم‌های بانک‌های مرکزی و تحولات ژئوپلیتیک

آخرین بروزرسانی ۳ ساعت پیش

تقویم مهم بازارهای سهام آمریکا و جهان: ۱۰ آبان تا ۱۵ آبان ۱۴۰۵

بازارهای مالی جهان در نخستین هفته نوامبر با مجموعه‌ای فشرده از رویدادهای اقتصادی، سیاسی و شرکتی روبه‌رو می‌شوند؛ رویدادهایی که می‌توانند مسیر معاملات را تا پایان سال تغییر دهند. پس از افزایش فشار فروش بر سهام فناوری آمریکا، سرمایه‌گذاران اکنون باید هم‌زمان گزارش‌های مالی شرکت‌های بزرگ، انتخابات میان‌دوره‌ای ایالات متحده، تصمیم احتمالی بانک انگلستان درباره نرخ بهره و گزارش اشتغال آمریکا را ارزیابی کنند. مهم‌ترین پرسش بازار در شرایط کنونی، صرفاً میزان رشد درآمد شرکت‌های فناوری نیست؛ بلکه این است که آیا سرمایه‌گذاری سنگین در هوش مصنوعی می‌تواند در زمانی معقول به درآمد، جریان نقدی و سودآوری پایدار تبدیل شود؟ افت سهام شرکت‌هایی مانند آلفابت، آمازون و اینتل نشان می‌دهد که حتی شرکت‌های بزرگ نیز در صورت ارائه چشم‌انداز ضعیف یا افزایش نگرانی درباره هزینه‌های سرمایه‌ای، از واکنش منفی بازار در امان نیستند. در آمریکا، هم‌زمانی گزارش‌های مالی شرکت‌های اپل، پالانتیر و ای‌ام‌دی با انتخابات میان‌دوره‌ای و انتشار آمار اشتغال، احتمال افزایش نوسان را بالا می‌برد. در اروپا، تصمیم بانک انگلستان و داده‌های تورمی منطقه یورو اهمیت ویژه‌ای دارند؛ درحالی‌که بازارهای آسیایی به داده‌های تولید چین، تجارت خارجی کره جنوبی و مسیر سیاست پولی استرالیا و ژاپن توجه خواهند کرد. برآیند این عوامل، آغاز هفته‌ای حساس است که در آن واکنش بازار به اطلاعات تازه، احتمالاً از خود ارقام نیز مهم‌تر خواهد بود. در یک نگاه آمریکا: گزارش‌های شرکت‌های فناوری و آمار اشتغال، جهت کوتاه‌مدت بازار را تعیین می‌کنند. اروپا: تصمیم بانک انگلستان و داده‌های تورمی، آزمونی برای سهام و ارزهای منطقه هستند. آسیا: داده‌های چین و تجارت نیمه‌رساناها، مهم‌ترین نشانه‌های وضعیت تقاضای منطقه‌اند. چشم‌انداز کلی: نوسان بالا محتمل است و تثبیت روند صعودی به شواهد تازه نیاز دارد. فهرست مهم‌ترین رویدادهای اقتصادی و سهامی هفته دوشنبه ۲ نوامبر ۲۰۲۶ | گزارش‌های مهم سهام سه‌شنبه ۳ نوامبر ۲۰۲۶ | گزارش‌های مهم سهام چهارشنبه ۴ نوامبر ۲۰۲۶ | گزارش‌های مهم سهام پنج‌شنبه ۵ نوامبر ۲۰۲۶ | گزارش‌های مهم سهام جمعه ۶ نوامبر ۲۰۲۶ | گزارش‌های مهم سهام بازار سهام آمریکا؛ آزمون دشوار برای معامله هوش مصنوعی بازار اروپا؛ بانک انگلستان در مرکز توجه بازارهای آسیا؛ چین، نیمه‌رساناها و مسیر نرخ‌های بهره دوشنبه ۲ نوامبر ۲۰۲۶ | گزارش‌های مهم سهام شرکت نماد آخرین قیمت ارزش بازار پیش‌بینی درآمد پیش‌بینی EPS Apple AAPL 344.63 دلار 5.03 تریلیون دلار 113.38 میلیارد دلار 1.99 دلار Berkshire Hathaway A BRK.A 815,600 دلار 1.16 تریلیون دلار 100.93 میلیارد دلار 8,659.08 دلار Berkshire Hathaway B BRK.B 542.49 دلار 1.16 تریلیون دلار 100.93 میلیارد دلار 5.78 دلار Palantir Technologies PLTR 184.11 دلار 442.43 میلیارد دلار 2.17 میلیارد دلار 0.4105 دلار Vertex Pharmaceuticals VRTX 558.88 دلار 141.65 میلیارد دلار 3.41 میلیارد دلار 4.76 دلار British American Tobacco ADR BTI 61.52 دلار 132.14 میلیارد دلار — — Marriott International MAR 399.30 دلار 104.12 میلیارد دلار 6.91 میلیارد دلار 2.83 دلار Grupo Mexico GMBXF 12.04 دلار 93.43 میلیارد دلار 5.95 میلیارد دلار 0.2257 دلار Williams Companies WMB 74.35 دلار 90.94 میلیارد دلار 3 میلیارد دلار 0.5401 دلار BOC Hong Kong ADR BHKLY 131.24 دلار 68.06 میلیارد دلار — — UCB ADR UCBJY 156.80 دلار 59.88 میلیارد دلار — — Diamondback Energy FANG 212.08 دلار 59.39 میلیارد دلار 4.68 میلیارد دلار 5.46 دلار Lonza Group AG ADR LZAGY 77.84 دلار 54.53 میلیارد دلار — — Realty Income O 56.93 دلار 53.85 میلیارد دلار 1.43 میلیارد دلار 0.4062 دلار Entergy ETR 110.11 دلار 52.61 میلیارد دلار 4.17 میلیارد دلار 1.67 دلار Sumitomo ADR SSUMY 10.63 دلار 50.64 میلیارد دلار 11.23 میلیارد دلار 0.2357 دلار سه‌شنبه ۳ نوامبر ۲۰۲۶ | گزارش‌های مهم سهام شرکت نماد آخرین قیمت ارزش بازار پیش‌بینی درآمد پیش‌بینی EPS AMD AMD 504.80 دلار 824.07 میلیارد دلار 13.06 میلیارد دلار 1.94 دلار Amgen AMGN 466.01 دلار 251.94 میلیارد دلار 10.06 میلیارد دلار 5.76 دلار Arista Networks ANET 168.86 دلار 212.97 میلیارد دلار 3.33 میلیارد دلار 1.08 دلار Shopify SHOP 157.49 دلار 202.63 میلیارد دلار 3.74 میلیارد دلار 0.4662 دلار Pfizer PFE 30.52 دلار 173.95 میلیارد دلار 15.91 میلیارد دلار 0.7327 دلار Eaton ETN 369.97 دلار 143.7 میلیارد دلار 8.53 میلیارد دلار 3.54 دلار Marathon Petroleum MPC 444.73 دلار 124.89 میلیارد دلار 46.72 میلیارد دلار 25.38 دلار Booking Holdings BKNG 148.13 دلار 111.3 میلیارد دلار 9.54 میلیارد دلار 4.49 دلار Itaú Unibanco ADR ITUB 7.13 دلار 82.94 میلیارد دلار 9.6 میلیارد دلار 0.2257 دلار Ferrari RACE 395.99 دلار 76.05 میلیارد دلار 2.16 میلیارد دلار 2.70 دلار Energy Transfer ET 20.91 دلار 72 میلیارد دلار 30.98 میلیارد دلار 0.3992 دلار Apollo Global Management APO 115.84 دلار 68.41 میلیارد دلار 5.79 میلیارد دلار 2.22 دلار MPLX MPLX 60.16 دلار 60.99 میلیارد دلار 3.36 میلیارد دلار 1.14 دلار Bayer ADR BAYRY 13.99 دلار 55.46 میلیارد دلار 11.32 میلیارد دلار 0.1206 دلار AMETEK AME 241.12 دلار 55.28 میلیارد دلار 2.12 میلیارد دلار 2.11 دلار Coca-Cola Europacific Partners CCEP 113.22 دلار 50.07 میلیارد دلار 5.68 میلیارد دلار — Teva ADR TEVA 42.09 دلار 49.05 میلیارد دلار 4.25 میلیارد دلار 0.7215 دلار Keurig Dr Pepper KDP 35.84 دلار 48.77 میلیارد دلار 7.33 میلیارد دلار 0.6181 دلار Block XYZ 76.22 دلار 46.08 میلیارد دلار 6.58 میلیارد دلار 1.03 دلار Waters Corporation WAT 462.72 دلار 45.46 میلیارد دلار 1.75 میلیارد دلار 4.00 دلار چهارشنبه ۴ نوامبر ۲۰۲۶ | گزارش‌های مهم سهام شرکت نماد آخرین قیمت ارزش بازار پیش‌بینی درآمد پیش‌بینی EPS Arm ADR ARM 205.97 دلار 219.99 میلیارد دلار 1.07 میلیارد دلار 0.41 دلار McDonald's MCD 258.12 دلار 182.66 میلیارد دلار 7.29 میلیارد دلار 3.38 دلار Qualcomm QCOM 164.79 دلار 175.97 میلیارد دلار 10.14 میلیارد دلار 2.17 دلار Novo Nordisk ADR NVO 40.00 دلار 175.35 میلیارد دلار 11.09 میلیارد دلار 0.7403 دلار Uber UBER 65.25 دلار 133.28 میلیارد دلار 14.67 میلیارد دلار 0.8642 دلار McKesson MCK 994.58 دلار 115.96 میلیارد دلار 109.86 میلیارد دلار 10.71 دلار CVS Health CVS 90.25 دلار 115.43 میلیارد دلار 104.75 میلیارد دلار 1.65 دلار Mitsubishi Corporation MSBHF 30.01 دلار 111.68 میلیارد دلار 27.87 میلیارد دلار 0.3449 دلار Itochu ADR ITOCY 14.69 دلار 102.02 میلیارد دلار 22.82 میلیارد دلار 0.2516 دلار Suncor Energy SU 79.42 دلار 93 میلیارد دلار 11.26 میلیارد دلار 2.25 دلار Emerson Electric EMR 164.94 دلار 92 میلیارد دلار 5.11 میلیارد دلار 1.85 دلار Mitsui & Company ADR MITSY 632.05 دلار 90.06 میلیارد دلار 23.34 میلیارد دلار 12.62 دلار NTT Inc DRC NTTYY 27.45 دلار 89.55 میلیارد دلار 23.11 میلیارد دلار 0.5177 دلار Datadog DDOG 235.27 دلار 84.48 میلیارد دلار 1.14 میلیارد دلار 0.6415 دلار MercadoLibre MELI 1,624.53 دلار 82.36 میلیارد دلار 10.69 میلیارد دلار 9.34 دلار Motorola Solutions MSI 491.53 دلار 81.35 میلیارد دلار 3.25 میلیارد دلار 4.42 دلار AppLovin APP 228.50 دلار 76.47 میلیارد دلار 2.08 میلیارد دلار 4.04 دلار Manulife Financial MFC 44.63 دلار 74.06 میلیارد دلار — 0.8423 دلار Allstate ALL 259.87 دلار 65.71 میلیارد دلار 15.84 میلیارد دلار 6.77 دلار W.W. Grainger GWW 1,359.17 دلار 64.02 میلیارد دلار 5.07 میلیارد دلار 11.67 دلار MetLife MET 100.02 دلار 63.56 میلیارد دلار 19.91 میلیارد دلار 2.75 دلار Cencora COR 330.84 دلار 63.13 میلیارد دلار 87.97 میلیارد دلار 4.57 دلار Aflac AFL 123.89 دلار 62.11 میلیارد دلار 4.11 میلیارد دلار 1.80 دلار Cenovus Energy CVE 32.73 دلار 60.42 میلیارد دلار 11.65 میلیارد دلار 1.04 دلار United Overseas Bank ADR UOVEY 64.42 دلار 53.41 میلیارد دلار 2.71 میلیارد دلار 1.28 دلار Edwards Lifesciences EW 92.01 دلار 53.03 میلیارد دلار 1.68 میلیارد دلار 0.738 دلار Marubeni ADR MARUY 31.05 دلار 50.88 میلیارد دلار 13.02 میلیارد دلار 0.4808 دلار پنج‌شنبه ۵ نوامبر ۲۰۲۶ | گزارش‌های مهم سهام شرکت نماد آخرین قیمت ارزش بازار پیش‌بینی درآمد پیش‌بینی EPS Toyota Motor ADR TM 195.71 دلار 229.46 میلیارد دلار 84.08 میلیارد دلار 3.77 دلار ConocoPhillips COP 154.03 دلار 185.04 میلیارد دلار 18.45 میلیارد دلار 2.97 دلار DBS Group Holdings ADR DBSDY 227.84 دلار 162.59 میلیارد دلار 4.73 میلیارد دلار 3.18 دلار Deutsche Telekom ADR DTEGY 29.00 دلار 139.7 میلیارد دلار 34.75 میلیارد دلار 0.7011 دلار Canadian Natural Resources CNQ 56.11 دلار 115.69 میلیارد دلار 12.35 میلیارد دلار 1.49 دلار Parker-Hannifin PH 899.82 دلار 113.48 میلیارد دلار 5.81 میلیارد دلار 8.21 دلار Southern Company SO 93.71 دلار 107.8 میلیارد دلار 8.37 میلیارد دلار 1.68 دلار Cloudflare NET 280.70 دلار 99.95 میلیارد دلار 736.8 میلیون دلار 0.3423 دلار Duke Energy DUK 127.39 دلار 99.33 میلیارد دلار 8.91 میلیارد دلار 1.88 دلار Airbnb ABNB 164.39 دلار 96.92 میلیارد دلار 4.75 میلیارد دلار 2.85 دلار Monster Beverage MNST 47.34 دلار 92.74 میلیارد دلار 2.49 میلیارد دلار 0.2998 دلار National Australia Bank ADR NABZY 14.48 دلار 90.02 میلیارد دلار — — EOG Resources EOG 165.54 دلار 86.83 میلیارد دلار 7.13 میلیارد دلار 4.41 دلار National Grid ADR NGG 83.95 دلار 84.43 میلیارد دلار — — Simon Property Group SPG 217.75 دلار 82.61 میلیارد دلار 1.63 میلیارد دلار 1.68 دلار The Cigna Group CI 298.23 دلار 78.8 میلیارد دلار 72.65 میلیارد دلار 7.52 دلار Lumentum Holdings LITE 840.70 دلار 76.15 میلیارد دلار 1.25 میلیارد دلار 4.21 دلار DHL ADR DHLGY 32.63 دلار 72.53 میلیارد دلار 24.58 میلیارد دلار 0.4861 دلار Air Products APD 316.43 دلار 70.46 میلیارد دلار 3.32 میلیارد دلار 3.61 دلار Cummins CMI 500.09 دلار 68.84 میلیارد دلار 9.85 میلیارد دلار 8.19 دلار Targa Resources TRGP 314.99 دلار 67.54 میلیارد دلار 4.74 میلیارد دلار 2.70 دلار TC Energy TRP 64.50 دلار 67.23 میلیارد دلار 2.83 میلیارد دلار 0.6025 دلار Engie ADR ENGIY 26.16 دلار 63.59 میلیارد دلار 17.57 میلیارد دلار 0.3106 دلار Nintendo ADR NTDOY 13.10 دلار 60.64 میلیارد دلار 2.99 میلیارد دلار 0.1081 دلار Devon Energy DVN 52.15 دلار 59.97 میلیارد دلار 6.48 میلیارد دلار 1.27 دلار Natera NTRA 414.30 دلار 59.72 میلیارد دلار 707.64 میلیون دلار -0.2682 دلار Cardinal Health CAH 250.48 دلار 58 میلیارد دلار 66.59 میلیارد دلار 2.95 دلار Sempra SRE 86.06 دلار 56.27 میلیارد دلار 3.31 میلیارد دلار 1.20 دلار Swiss Re ADR SSREY 46.46 دلار 54.64 میلیارد دلار 10.83 میلیارد دلار 0.8523 دلار Rheinmetall ADR RNMBY 231.17 دلار 54.04 میلیارد دلار 3.65 میلیارد دلار 1.60 دلار Becton Dickinson BDX 197.88 دلار 53.9 میلیارد دلار 5.11 میلیارد دلار 4.07 دلار Siemens Healthineers ADR SMMNY 23.81 دلار 53.28 میلیارد دلار 7.66 میلیارد دلار 0.3811 دلار Wheaton Precious Metals WPM 116.58 دلار 52.79 میلیارد دلار 875.64 میلیون دلار 1.01 دلار جمعه ۶ نوامبر ۲۰۲۶ | گزارش‌های مهم سهام شرکت نماد آخرین قیمت ارزش بازار پیش‌بینی درآمد پیش‌بینی EPS Tokyo Electron ADR TELWY 30.80 دلار 136.66 میلیارد دلار 5.49 میلیارد دلار 1.32 دلار Enbridge ENB 49.46 دلار 110.23 میلیارد دلار 13.37 میلیارد دلار 0.4991 دلار Moderna MRNA 221.72 دلار 88.52 میلیارد دلار 892.41 میلیون دلار -1.09 دلار KDDI ADR KDDIY 17.97 دلار 68.53 میلیارد دلار 10.04 میلیارد دلار 0.3315 دلار Hong Kong Exchanges & Clearing ADR HKXCY 46.69 دلار 59.2 میلیارد دلار 1.06 میلیارد دلار 0.5146 دلار Constellation Software CNSWF 2,427 دلار 51.46 میلیارد دلار 3.5 میلیارد دلار 29.73 دلار Humana HUM 414.50 دلار 49.77 میلیارد دلار 40.87 میلیارد دلار -1.00 دلار Vistra VST 138.37 دلار 46.44 میلیارد دلار 6.79 میلیارد دلار 2.71 دلار BeOne Medicines DRC ONC 370.33 دلار 42.11 میلیارد دلار 1.75 میلیارد دلار 1.89 دلار Advanced Info Service ADR AVIFY 9.49 دلار 29.77 میلیارد دلار 1.7 میلیارد دلار 0.1342 دلار   ✔️ بیشتر بخوانید: رویدادهای اثرگذار بازارهای جهانی را اینجا دنبال کنید. بازار سهام آمریکا؛ آزمون دشوار برای معامله هوش مصنوعی فشار فروش فناوری و تغییر رفتار سرمایه‌گذاران بازار سهام آمریکا هفته گذشته را در شرایطی به پایان رساند که اعتماد سرمایه‌گذاران به بخشی از شرکت‌های بزرگ فناوری تضعیف شده بود. شاخص اس‌اندپی ۵۰۰ در معاملات پایانی جمعه ۳۰ اکتبر، در محدوده ۷۵۸۰ واحد قرار گرفت و شاخص نزدک کامپوزیت نیز در همان روز افت قابل‌توجهی را تجربه کرد. فشار فروش در سهام فناوری، عملکرد کلی بازار را تحت تأثیر قرار داد و نشان داد که انتشار گزارش‌های مالی مناسب در برخی شرکت‌ها برای حفظ شتاب صعودی کافی نیست. بر اساس داده‌های گزارش‌شده در پایان هفته، اس‌اندپی ۵۰۰ در هفته حدود ۰٫۶ درصد کاهش یافت و نزدک کامپوزیت در ماه اکتبر افتی نزدیک به ۵٫۳ درصد را ثبت کرد. این ارقام، در کنار افت شدید برخی نمادهای فناوری، بیانگر افزایش حساسیت بازار به کیفیت درآمدها، چشم‌انداز سودآوری و هزینه‌های توسعه زیرساخت‌های هوش مصنوعی است. در این میان، کاهش قیمت سهام را نباید الزاماً به معنای تضعیف بنیادی تمام شرکت‌های فناوری دانست. بخشی از فشار فروش می‌تواند حاصل تعدیل انتظارات، شناسایی سود پس از رشدهای قبلی و کاهش تمایل سرمایه‌گذاران به پذیرش ارزش‌گذاری‌های بالا باشد. بااین‌حال، اگر شرکت‌ها نتوانند بازده سرمایه‌گذاری‌های سنگین خود را به‌صورت روشن نشان دهند، احتمال ادامه اصلاح در این بخش افزایش خواهد یافت. آلفابت، آمازون و اینتل؛ چرا بازار به گزارش‌ها واکنش منفی نشان داد؟ گزارش‌های مالی و چشم‌انداز ارائه‌شده از سوی چند شرکت بزرگ، نگرانی درباره پایداری رونق هوش مصنوعی را تشدید کرد. آلفابت با افت درآمد جست‌وجو نسبت به انتظارات و افزایش چشمگیر هزینه‌های سرمایه‌ای روبه‌رو شد. طبق گزارش‌های مبنا، هزینه سرمایه‌ای فصلی این شرکت به حدود ۵۱ میلیارد دلار رسید و جریان نقدی آزاد آن تحت فشار قرار گرفت. افت روزانه ۱۲٫۶ درصدی سهام آلفابت نیز نشان داد که سرمایه‌گذاران نسبت به فاصله میان هزینه‌های زیرساختی و درآمدهای قابل‌تحقق حساس شده‌اند. آمازون نیز با وجود رشد مناسب کسب‌وکار خدمات ابری، نتوانست انتظارات مربوط به سودآوری را به‌طور کامل برآورده کند. این تفاوت میان رشد فروش و کیفیت سود اهمیت زیادی دارد؛ زیرا بازار تنها به افزایش درآمد توجه نمی‌کند، بلکه می‌خواهد بداند چه میزان از این درآمد به سود عملیاتی و جریان نقدی تبدیل می‌شود. در مورد اینتل، ضعف واکنش بازار به گزارش مالی و چشم‌انداز شرکت نشان می‌دهد که بازگشت رقابت‌پذیری در صنعت نیمه‌رساناها همچنان به اجرای موفق برنامه‌های عملیاتی وابسته است. توسعه ظرفیت تولید، هزینه‌های بالای سرمایه‌گذاری و رقابت در بازار پردازنده‌ها، عواملی هستند که می‌توانند دوره بازیابی سودآوری را طولانی کنند. وجه مشترک این شرکت‌ها، لزوماً ضعف یکسان در عملکرد عملیاتی نیست؛ بلکه بازار در حال ارزیابی مجدد ارزش اقتصادی سرمایه‌گذاری‌های بزرگ فناوری است. رشد تقاضا برای هوش مصنوعی زمانی می‌تواند از قیمت سهام حمایت کند که با درآمد تکرارشونده، حاشیه سود قابل‌قبول و جریان نقدی پایدار همراه شود. اپل، پالانتیر و ای‌ام‌دی؛ سه آزمون برای هفته جدید گزارش مالی اپل در دوشنبه ۲ نوامبر، یکی از رویدادهای مهم هفته خواهد بود. سرمایه‌گذاران به وضعیت تقاضا برای آیفون، عملکرد بخش خدمات و چشم‌انداز فروش در فصل تعطیلات پایان سال توجه خواهند کرد. برای اپل، صرف ثبت درآمد بالا کافی نیست؛ راهنمای مدیریت درباره تقاضای مصرف‌کنندگان و توانایی شرکت برای حفظ حاشیه سود نیز اهمیت دارد. پالانتیر نیز در همان روز گزارش می‌دهد. این شرکت در نقطه تلاقی نرم‌افزار، تحلیل داده و هوش مصنوعی قرار دارد؛ بنابراین بازار احتمالاً بر رشد قراردادها، تقاضای مشتریان تجاری و دولتی و میزان تبدیل درآمد به سود تمرکز خواهد کرد. در شرکت‌هایی با ارزش‌گذاری بالا، حتی رشد مناسب نیز ممکن است در صورت پایین‌تر بودن از انتظارات بازار، واکنش منفی ایجاد کند. گزارش ای‌ام‌دی در سه‌شنبه ۳ نوامبر، آزمونی مهم برای صنعت پردازنده و شتاب‌دهنده‌های هوش مصنوعی خواهد بود. سرمایه‌گذاران باید علاوه بر درآمد تحقق‌یافته، چشم‌انداز فروش محصولات مرتبط با مراکز داده، ظرفیت عرضه و روند حاشیه سود را بررسی کنند. گزارش کوالکام در چهارشنبه نیز می‌تواند تصویری تکمیلی از وضعیت تقاضای نیمه‌رساناها ارائه دهد. نکته کلیدی این است که واکنش قیمت به گزارش‌ها تنها به عبور یا عدم عبور از پیش‌بینی‌ها وابسته نیست. اگر نتیجه مالی مناسب باشد اما چشم‌انداز آینده ضعیف‌تر از انتظار ارائه شود، قیمت سهام ممکن است کاهش یابد. در مقابل، راهنمای مثبت و قابل‌اتکا می‌تواند حتی در فضای منفی بازار نیز زمینه بهبود برخی نمادها را فراهم کند. فدرال رزرو، تورم و اشتغال؛ پیوند سیاست پولی با ارزش‌گذاری سهام فدرال رزرو در نشست پایان اکتبر نرخ بهره را در محدوده ۳٫۷۵ تا ۴ درصد حفظ کرد. رأی کمیته با نتیجه ۱۰ به ۲ همراه بود و دو عضو از افزایش ۲۵ واحد پایه‌ای نرخ بهره حمایت کردند. پیام کلی نشست، تداوم احتیاط در تصمیم‌گیری و نیاز به دریافت اطلاعات بیشتر درباره مسیر تورم و فعالیت اقتصادی بود. بر اساس داده‌های گزارش‌شده، شاخص قیمت مخارج مصرف شخصی در سپتامبر نسبت به ماه قبل ۰٫۵ درصد افزایش یافت و رشد سالانه آن به ۳٫۶ درصد رسید. شاخص هسته نیز در مقیاس سالانه ۳٫۱ درصد افزایش داشت. این ارقام همچنان بالاتر از هدف ۲ درصدی فدرال رزرو هستند و نشان می‌دهند که کاهش پایدار تورم هنوز قطعی نیست. در مقابل، برآورد اولیه رشد سالانه اقتصاد آمریکا در سه‌ماهه سوم ۳٫۴ درصد اعلام شد؛ رقمی بالاتر از انتظارهای گزارش‌شده در منابع مبنا. ترکیب رشد اقتصادی نسبتاً قوی و تورم بالاتر از هدف، تصمیم‌گیری بانک مرکزی را دشوار می‌کند: سیاست انقباضی‌تر می‌تواند فشار تورمی را کاهش دهد، اما هم‌زمان هزینه تأمین مالی را بالا ببرد و ارزش فعلی جریان‌های نقدی آتی شرکت‌ها را پایین بیاورد. گزارش اشتغال جمعه ۶ نوامبر، یکی از مهم‌ترین داده‌های هفته خواهد بود. انتظار گزارش‌شده بازار، ایجاد حدود ۵۵ هزار شغل جدید خارج از بخش کشاورزی و ثابت ماندن نرخ بیکاری در ۴٫۲ درصد است. اگر آمار اشتغال به‌مراتب قوی‌تر از انتظار باشد، احتمال تداوم سیاست پولی سخت‌گیرانه می‌تواند افزایش یابد و بر سهام رشدمحور فشار وارد کند. اگر داده‌ها ضعیف باشند، بازده اوراق قرضه ممکن است کاهش یابد؛ اما ضعف شدید بازار کار می‌تواند نگرانی درباره رشد اقتصادی را تشدید کند. بازار اروپا؛ بانک انگلستان در مرکز توجه تصمیم نرخ بهره و حساسیت بازار به تورم در اروپا، مهم‌ترین رویداد پولی هفته تصمیم بانک انگلستان در پنجشنبه ۵ نوامبر است. در گزارش‌های مبنا، احتمال افزایش ۲۵ واحد پایه‌ای نرخ بهره تا ۴ درصد بالا ارزیابی شده است. بااین‌حال، تصمیم نهایی و لحن بیانیه بانک باید تا زمان انتشار رسمی، نامشخص تلقی شود. اگر بانک انگلستان نرخ بهره را افزایش دهد، توجه بازار به ترکیب آرای اعضای کمیته و پیام‌های مربوط به تصمیم‌های آینده معطوف خواهد شد. افزایش نرخ بهره همراه با لحنی محتاطانه ممکن است واکنش متفاوتی نسبت به افزایش نرخ بهره همراه با هشدار درباره تداوم تورم ایجاد کند. به همین دلیل، تنها اندازه تغییر نرخ برای ارزیابی اثر آن بر پوند، اوراق قرضه و سهام کافی نیست. در منطقه یورو نیز انتشار برآورد اولیه تورم اکتبر اهمیت دارد. افزایش فشارهای قیمتی، به‌ویژه در شرایطی که قیمت انرژی در سطح بالایی قرار دارد، می‌تواند فضای کاهش نرخ بهره را محدود کند. در مقابل، کاهش تورم ممکن است به بانک مرکزی اروپا امکان دهد میان کنترل قیمت‌ها و حمایت از فعالیت اقتصادی تعادل برقرار کند. شاخص دکس و فوتسی؛ تفاوت ساختار بازارها شاخص دکس آلمان هفته گذشته با رشد حدود ۲٫۵ درصدی در سطح تقریبی ۲۵٬۸۱۸ واحد قرار گرفت؛ درحالی‌که فوتسی ۱۰۰ بریتانیا رشد هفتگی محدودتری در حدود ۰٫۴ درصد ثبت کرد. این اختلاف نشان می‌دهد که بازارهای اروپایی، با وجود قرار گرفتن در معرض برخی ریسک‌های مشترک، الزاماً رفتار یکسانی ندارند. برای دکس، پایداری تقاضای صنعتی، عملکرد شرکت‌های بزرگ و جهت حرکت بازارهای جهانی اهمیت دارد. اگر افت سهام فناوری آمریکا به سایر صنایع سرایت کند، احتمال افزایش فشار فروش در سهام چرخه‌ای اروپا نیز وجود خواهد داشت. بااین‌حال، بهبود داده‌های اقتصادی یا گزارش‌های مالی مطلوب می‌تواند از شاخص حمایت کند. در فوتسی، وزن شرکت‌های انرژی، دارویی و برخی بنگاه‌های دفاعی‌تر می‌تواند نقش متفاوتی در مقایسه با شاخص‌های فناوری‌محور ایفا کند. افزایش قیمت نفت ممکن است در کوتاه‌مدت از درآمد برخی شرکت‌های انرژی حمایت کند، اما هم‌زمان هزینه انرژی را برای مصرف‌کنندگان و صنایع بالا می‌برد. بنابراین اثر نفت بر کل بازار سهام اروپا یک‌جهته نیست. بریتانیا؛ بودجه، بانک‌ها و پوند در کنار تصمیم بانک مرکزی، تحولات بودجه‌ای بریتانیا نیز بر ارزیابی بازار اثر گذاشته است. بر اساس گزارش‌های مبنا، افزایش اضافه‌مالیات بخش بانکی از ۳ به ۶ درصد برای دوره‌ای محدود مطرح شده است. واکنش بازار به این سیاست، علاوه بر میزان مالیات، به نحوه تأمین مالی هزینه‌های عمومی و حفظ اعتبار مالی دولت بستگی دارد. عملکرد سهام بانک‌ها نیز یکدست نبوده است. نگرانی درباره درآمد، هزینه‌های اعتباری و افزایش مطالبات مشکوک‌الوصول می‌تواند اثر کاهش عدم‌قطعیت مالیاتی را خنثی کند. در مقابل، شرکت‌هایی که چشم‌انداز سودآوری خود را حفظ می‌کنند، ممکن است عملکرد مقاوم‌تری داشته باشند. برای پوند، تصمیم بانک انگلستان و انتظارات مربوط به نرخ‌های بهره در آمریکا اهمیت ویژه‌ای دارد. اگر سیاست پولی بریتانیا سخت‌گیرانه‌تر از انتظار باشد، پوند می‌تواند حمایت شود؛ اما اگر بازار افزایش نرخ را از قبل در قیمت‌ها لحاظ کرده باشد، واکنش مثبت لزوماً پایدار نخواهد بود. جهت حرکت ارزها به تفاوت مسیر سیاست پولی دو اقتصاد وابسته است، نه صرفاً سطح مطلق نرخ بهره. بازارهای آسیا؛ چین، نیمه‌رساناها و مسیر نرخ‌های بهره چین؛ داده‌های تولید در کانون توجه در آسیا، داده‌های شاخص مدیران خرید چین از مهم‌ترین رویدادهای آغاز هفته هستند. گزارش‌های مبنا از قرار گرفتن شاخص رسمی تولید در محدوده انقباض، یعنی کمتر از ۵۰ واحد، حکایت دارند. عدد ۴۹٫۳ برای شاخص رسمی تولید گزارش شده است؛ درحالی‌که برخی پیش‌بینی‌های پیش از انتشار، ارقام متفاوتی را نشان می‌دادند. قرار گرفتن شاخص زیر ۵۰ به معنای آن است که سهم پاسخ‌های حاکی از بهبود شرایط در نظرسنجی از سهم پاسخ‌های حاکی از افت کمتر بوده است؛ اما این شاخص به‌تنهایی اندازه رشد یا انقباض تولید ناخالص داخلی را نشان نمی‌دهد. برای ارزیابی دقیق‌تر اقتصاد چین باید هم‌زمان به سفارش‌های جدید، صادرات، تقاضای داخلی و سیاست‌های حمایتی دولت توجه کرد. ضعف تولید می‌تواند بر صنایع وابسته به تقاضای چین و بازارهای صادراتی منطقه فشار وارد کند. در مقابل، بهبود داده‌ها یا اعلام سیاست‌های حمایتی تازه ممکن است از سهام منطقه‌ای، به‌ویژه شرکت‌های حساس به چرخه اقتصادی، پشتیبانی کند. استرالیا؛ احتمال افزایش نرخ بهره بانک مرکزی استرالیا در سه‌شنبه ۳ نوامبر تصمیم خود را اعلام می‌کند. تحلیل‌های منتشرشده پیش از نشست، احتمال افزایش ۲۵ واحد پایه‌ای نرخ بهره تا ۴٫۸۵ درصد را مطرح کرده‌اند. این پیش‌بینی به تداوم تورم و شتاب افزایش قیمت‌ها وابسته است و نباید به‌عنوان نتیجه قطعی نشست در نظر گرفته شود. افزایش نرخ بهره می‌تواند از دلار استرالیا حمایت کند، اما در همان حال هزینه تأمین مالی خانوارها و شرکت‌ها را افزایش می‌دهد. اگر بانک مرکزی بر ضرورت مهار تورم تأکید کند، بازار ممکن است مسیر سیاست پولی را برای ماه‌های آینده نیز سخت‌گیرانه‌تر ارزیابی کند. در مقابل، لحنی محتاطانه می‌تواند از شدت انتظارات انقباضی بکاهد. کره جنوبی و تایوان؛ تجارت و تقاضای نیمه‌رساناها داده‌های تجارت خارجی کره جنوبی برای ارزیابی تقاضای جهانی نیمه‌رساناها اهمیت دارند. صادرات این کشور از شرایط صنعت تراشه، بازار تجهیزات الکترونیکی و تقاضای خارجی اثر می‌پذیرد. اگر رشد صادرات تقویت شود، می‌تواند نشانه‌ای مثبت برای زنجیره تأمین فناوری باشد؛ هرچند باید مشخص شود این رشد تا چه اندازه گسترده و پایدار است. در تایوان نیز آمار تورم اکتبر مورد توجه قرار می‌گیرد. تداوم تورم بالا می‌تواند احتمال تغییر سیاست پولی در ماه‌های بعد را افزایش دهد. از آنجا که تایوان در زنجیره جهانی تولید تراشه جایگاه مهمی دارد، تحولات این اقتصاد علاوه بر سیاست پولی، از منظر عرضه و تقاضای صنعت نیمه‌رساناها نیز اهمیت دارد. ژاپن؛ رشد دستمزدها و سیاست پولی آمار دستمزدهای ژاپن در پنجشنبه منتشر می‌شود. رشد دستمزدها برای بانک مرکزی این کشور اهمیت دارد؛ زیرا افزایش پایدار درآمد نیروی کار می‌تواند از مصرف داخلی حمایت کند و در صورت تداوم فشار قیمت‌ها، زمینه تغییر سیاست پولی را فراهم سازد. بااین‌حال، رشد دستمزد اسمی به‌تنهایی تصویر کاملی از قدرت خرید خانوارها ارائه نمی‌دهد. اگر تورم سریع‌تر از دستمزدها افزایش یابد، درآمد واقعی ممکن است همچنان تحت فشار باشد. بنابراین بازار باید رشد دستمزد اسمی، تورم و روند مصرف را در کنار یکدیگر بررسی کند. در مجموع، چشم‌انداز آسیا به ترکیبی از داده‌های چین، قدرت صادرات کره جنوبی، تورم منطقه و سیاست پولی استرالیا و ژاپن وابسته است. تقاضای مرتبط با هوش مصنوعی می‌تواند از برخی صنایع حمایت کند، اما برای تبدیل این عامل به روند صعودی پایدار، شواهد بیشتری از رشد تقاضای نهایی و بهبود سودآوری لازم است. نفت و دارایی‌های پرریسک؛ ریسک ژئوپلیتیکی همچنان فعال است قیمت نفت در پایان هفته تحت تأثیر نگرانی‌های ژئوپلیتیکی و تحولات خاورمیانه قرار داشت. گزارش‌های مبنا از افزایش قیمت نفت خام آمریکا تا محدوده ۱۰۴ دلار و قرار گرفتن نفت برنت در سطوح بالاتر حکایت دارند؛ بااین‌حال، به دلیل تفاوت زمان ثبت و مبنای قیمت‌گذاری در گزارش‌ها، این ارقام نباید به‌عنوان قیمت‌های هم‌زمان تلقی شوند. هرگونه تشدید تنش در خاورمیانه یا اختلال در مسیرهای انتقال انرژی می‌تواند ریسک افزایش قیمت نفت را بالا ببرد. چنین وضعیتی برای شرکت‌های تولیدکننده انرژی ممکن است در کوتاه‌مدت سودآور باشد، اما برای صنایع پرمصرف انرژی، حمل‌ونقل و خانوارها هزینه ایجاد می‌کند. افزایش قیمت انرژی همچنین می‌تواند کاهش تورم را دشوارتر سازد و فضای سیاست پولی بانک‌های مرکزی را محدود کند. از سوی دیگر، کاهش تنش‌ها یا افزایش عرضه می‌تواند فشار صعودی بر قیمت نفت را کاهش دهد. بنابراین معامله‌گران باید علاوه بر اخبار سیاسی، داده‌های موجودی نفت و نشانه‌های عرضه و تقاضا را نیز دنبال کنند. در بازار رمزارزها نیز گزارش‌هایی از افت قیمت بیت‌کوین و اتر و وقوع سرقت دارایی‌های دیجیتال منتشر شده است. در ارزیابی این گزارش‌ها، تفکیک داده‌های تأییدشده از ادعاهای اولیه ضروری است؛ به‌ویژه هنگامی که رقم خسارت، دارایی‌های مسدودشده و سازوکار حمله هنوز نیازمند تأیید مستقل باشند. در سطح کلی، ریسک صرافی‌ها، کیف‌پول‌ها، پل‌های میان‌زنجیره‌ای و مجوزهای قراردادی همچنان از موضوعات مهم امنیت دارایی‌های دیجیتال است. ۵. تقویم رویدادهای مهم هفته؛ ۲ تا ۶ نوامبر روز تاریخ رویدادهای مهم اهمیت برای بازار دوشنبه ۲ نوامبر شاخص تولید آمریکا و گزارش‌های اپل و پالانتیر سنجش وضعیت صنعت و تقاضای فناوری سه‌شنبه ۳ نوامبر انتخابات میان‌دوره‌ای آمریکا، تصمیم بانک مرکزی استرالیا و گزارش ای‌ام‌دی ریسک سیاسی، نرخ بهره و تقاضای تراشه چهارشنبه ۴ نوامبر آمار اشتغال خصوصی آمریکا، شاخص خدمات و گزارش کوالکام ارزیابی رشد اقتصادی و صنعت فناوری پنجشنبه ۵ نوامبر تصمیم بانک انگلستان، آمار مطالبات بیکاری آمریکا و دستمزدهای ژاپن سیاست پولی، بازار کار و اقتصاد آسیا جمعه ۶ نوامبر گزارش اشتغال آمریکا و نرخ بیکاری اثرگذاری بر انتظارات نرخ بهره فدرال رزرو منبع: تقویم رویدادهای اقتصادی و گزارش‌های شرکت‌ها در کنار این رویدادها، انتشار داده‌های تورم منطقه یورو، شاخص‌های تولید چین و گزارش‌های شرکت‌های بزرگ اروپایی نیز می‌تواند بر معاملات اثر بگذارد. زمان دقیق انتشار هر داده باید پیش از معامله با تقویم رسمی همان نهاد تطبیق داده شود؛ زیرا تفاوت منطقه زمانی و تغییر ساعت رسمی کشورها ممکن است زمان نمایش رویدادها را تغییر دهد.  

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

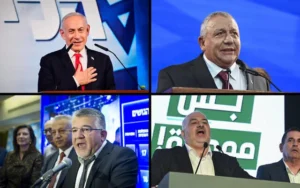
سرنوشت قدرت در دست ۵۰۰ هزار رأی غایب؛ چرا نتایج انتخابات اسرائیل هنوز نهایی نیست؟

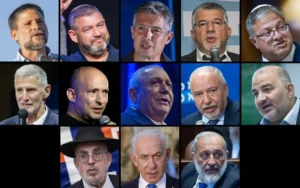
در یک نگاه با شمارش ۸۹٫۸ درصد آرا، ائتلاف نتانیاهو ۵۳ کرسی و ائتلاف آیزنکوت ۴۸ کرسی دارد. دو حزب عرب در مجموع ۱۹ کرسی کسب کرده‌اند؛ بالاترین شمار کرسی آن‌ها تاکنون. آرای پاکت دوتایی و بررسی‌های بیشتر می‌تواند بر نتیجه نهایی اثر بگذارد؛ هیچ‌یک از دو ائتلاف فعلاً به اکثریت ۶۱ کرسی نرسیده است. با شمارش ۸۹٫۸ درصد آرا، کمیته مرکزی انتخابات اسرائیل پیش‌بینی کرده است ائتلاف به رهبری بنیامین نتانیاهو ۵۳ کرسی از ۱۲۰ کرسی کنست را به دست آورد و ائتلاف گادی آیزنکوت صاحب ۴۸ کرسی شود. هر دو ائتلاف از ۶۱ کرسی لازم برای کسب اکثریت فاصله دارند. دو حزب عمدتاً عرب نیز در مجموع به ۱۹ کرسی رسیده‌اند؛ نتیجه‌ای تاریخی که می‌تواند به آن‌ها نقشی تعیین‌کننده در تشکیل دولت بدهد. مشارکت بی‌سابقه رأی‌دهندگان عرب در انتخابات روز سه‌شنبه، با هدف کنار زدن نتانیاهو و متحدان راست‌گرای او از قدرت بود. بیشترین شمار کرسی‌های پیشین این احزاب ۱۵ کرسی بود. تصویری که تا شامگاه چهارشنبه از نتایج شکل گرفت، با بیشتر نظرسنجی‌های جریان اصلی در هفته‌ها و ماه‌های پیش از انتخابات تفاوت داشت. آن نظرسنجی‌ها عموماً ائتلاف آیزنکوت را با فاصله‌های متفاوت پیشتاز نشان می‌دادند، هرچند هیچ‌کدام مسیر روشنی برای تشکیل ائتلافی اکثریت‌دار پیش‌بینی نمی‌کردند. نتایج اولیه همچنین با نظرسنجی‌های خروجی شبکه‌های بزرگ تلویزیونی در شامگاه سه‌شنبه متفاوت بود؛ نظرسنجی‌هایی که پس از پایان رأی‌گیری در ساعت ۱۰ شب، ائتلاف آیزنکوت را با اختلاف دو تا سه کرسی جلوتر نشان می‌دادند. با ادامه شمارش در طول شب و تا بعدازظهر چهارشنبه، به نظر رسید این نظرسنجی‌ها نتیجه را درست پیش‌بینی نکرده‌اند و حزب لیکود و ائتلاف نتانیاهو از ائتلاف آیزنکوت پیش افتاده‌اند. شمارش آرای باقی‌مانده تا پنج‌شنبه ادامه دارد کمیته مرکزی انتخابات در به‌روزرسانی خود، اندکی پس از ساعت ۹ شب چهارشنبه، اعلام کرد ۸۹٫۸ درصد کل آرا شمارش شده است؛ آماری که تقریباً همه صندوق‌های معمولی را در بر می‌گرفت. نتایج هنوز نهایی نبود، اما انتظار نمی‌رفت تغییر چشمگیری کند. کمیته گفت بررسی صندوق‌های معمولی باقی‌مانده به نظارت بیشتری نیاز دارد و همین موضوع باعث تأخیر در اعلام نتایج شده است. همچنین حدود ۴۳۰ تا ۴۸۰ هزار رأی موسوم به «پاکت دوتایی» هنوز شمارش نشده بود. قرار بود شمارش این آرا ساعت ۱ بامداد پنج‌شنبه آغاز شود و تا عصر همان روز ادامه یابد. کمیته تأکید کرد این برآورد اولیه است، زیرا مقام‌ها هنوز در حال دریافت و پردازش برگه‌های رأی هستند. این آرا عمدتاً متعلق به سربازان، زندانیان، دیپلمات‌های مستقر در خارج از کشور اسرائيل و افرادی است که نتوانسته‌اند در حوزه رأی‌گیری تعیین‌شده برای خود رأی بدهند. آرای پاکت دوتایی جداگانه شمرده می‌شوند و پیش از شمارش باید بررسی شود که هر رأی‌دهنده در جای دیگری رأی نداده باشد. نتایج رسمی نهایی انتخابات قرار است ۴ نوامبر منتشر شود. با توجه به اینکه ارزش هر کرسی کنست حدود ۴۰ هزار رأی برآورد می‌شود، آرای غایبان می‌تواند بر ترکیب نهایی پارلمان اثر بگذارد و قرار بود در روزهای بعد به شمار کل آرا افزوده شود. نکته کلیدی: اگرچه حدود ۵۰۰ هزار رأی پاکت دوتایی (معادل ۱۰ تا ۱۲ کرسی) توان جابه‌جایی ۱ تا ۳ کرسی میان ائتلاف نتانیاهو (۵۳ کرسی) و آیزنکوت (۴۸ کرسی) را دارد، اما به تنهایی نمی‌تواند هیچ‌یک از طرفین را به حدنصاب طلایی ۶۱ کرسی اکثریت برساند؛ مگر آنکه آرای نظامیان به‌طور یک‌پارچه به سبد راست‌گرایان سرازیر شود. تقسیم کرسی‌ها میان احزاب در به‌روزرسانی ساعت ۱۴:۳۲، حزب لیکود به رهبری نتانیاهو با ۲۶ کرسی از مجموع ۱۲۰ کرسی، بزرگ‌ترین حزب بود. حزب یاشار به رهبری آیزنکوت با ۲۱ کرسی در جایگاه بعدی قرار داشت. حزب «با هم» به رهبری نفتالی بنت و فهرست مشترک به رهبری یوسف جبارین هرکدام ۱۲ کرسی داشتند و حزب چپ‌گرای دموکرات‌ها صاحب ۸ کرسی بود. حزب راست‌گرای عوتسما یهودیت، دو حزب فوق‌ارتدوکس شاس و یهدوت هتوراه، حزب رَعَم به رهبری منصور عباس و حزب اسرائیل بیتنو به رهبری آویگدور لیبرمن، هرکدام ۷ کرسی به دست آورده بودند. حزب صهیونیسم مذهبی به رهبری بزالل اسموتریچ، وزیر دارایی، نیز ۶ کرسی داشت. حزب «ذخیره‌نظامیان ـ اقتصادی» به رهبری یوآز هندل با ۲٫۶۳ درصد آرا، پایین‌تر از حدنصاب انتخاباتی ۳٫۲۵ درصد قرار داشت. حزب «مردم اسرائیل» به رهبری اوفر وینتر نیز ۱٫۶۱ درصد آرا را کسب کرده بود. حزب «عموم حریدی‌ها» که برنامه‌ای جایگزین برای جامعه فوق‌ارتدوکس اسرائیل پیشنهاد می‌کرد، با ۰٫۱۹ درصد آرا فاصله زیادی با حدنصاب داشت. هیچ‌یک از ائتلاف‌ها به اکثریت نرسیده‌اند ائتلاف نتانیاهو، متشکل از لیکود، شاس، یهدوت هتوراه، عوتسما یهودیت و صهیونیسم مذهبی، در مجموع ۵۳ کرسی داشت؛ یعنی ۸ کرسی کمتر از اکثریت لازم. این ائتلاف در کنست کنونی ۶۸ کرسی دارد و نتیجه فعلی نشان‌دهنده افت چشمگیر آن است. ائتلاف آیزنکوت، متشکل از یاشار، «با هم»، دموکرات‌ها و اسرائیل بیتنو، در مجموع ۴۸ کرسی به دست آورده بود؛ ۱۳ کرسی کمتر از حد لازم برای اکثریت. دو حزب عرب، فهرست مشترک و رَعَم، در مجموع ۱۹ کرسی داشتند؛ بالاترین شمار کرسی آن‌ها تاکنون و تقریباً دو برابر ۱۰ کرسی کنونی‌شان. این تعداد می‌توانست برای رساندن ائتلاف مخالف نتانیاهو به اکثریتی راحت کافی باشد، اما اعضای جریان صهیونیستی ـ به‌جز حزب دموکرات‌ها ـ همکاری با رَعَم یا فهرست مشترک را رد کرده‌اند. در نتیجه، تصویری که از انتخابات در حال شکل‌گیری بود، نشان‌دهنده کشوری دوپاره و نبود پیروزی قاطعی برای هیچ‌یک از دو ائتلاف بود؛ مگر آنکه حاضر به همکاری با یکدیگر یا با احزاب عرب رَعَم و فهرست مشترک شوند.

خواندن کامل خبر
اخبار کامودیتی کم اثر

انویدیا یا تی اس ام سی؛ کدام شرکت برنده بزرگ‌تر رونق هوش مصنوعی خواهد بود؟

رونق هوش مصنوعی، انویدیا و شرکت تولید نیمه‌رسانای تایوان (TSMC) را به دو بازیگر کلیدی بازار سهام فناوری تبدیل کرده است؛ یکی با طراحی پردازنده‌های پیشرفته و توسعه زیرساخت نرم‌افزاری، و دیگری با تولید تراشه‌های موردنیاز شرکت‌های بزرگ صنعت. هر دو شرکت از افزایش تقاضای محاسباتی بهره برده‌اند، اما تفاوت در ساختار کسب‌وکار، قدرت قیمت‌گذاری و هزینه‌های عملیاتی، مسیر سودآوری آن‌ها را از یکدیگر متمایز می‌کند. پرسش اصلی این است که در ادامه گسترش هوش مصنوعی، کدام شرکت ظرفیت بیشتری برای خلق ارزش در اختیار دارد و آیا رشد گذشته سهام آن‌ها می‌تواند در آینده نیز تکرار شود؟ در یک نگاه انویدیا با رشد درآمد، حاشیه سود ناخالص بیش از ۷۰ درصد و جایگاه پیشرو در پردازنده‌های هوش مصنوعی، از مزیت رقابتی قدرتمندی برخوردار است. شرکت تولید نیمه‌رسانای تایوان با سهم بیش از ۷۰ درصدی از بازار تولید قراردادی تراشه، از موفقیت طیف گسترده‌ای از طراحان تراشه بهره می‌برد. انویدیا در فصل اخیر مورد اشاره گزارش، رشد درآمد ۱۰۶ درصدی تا سطح ۹۶ میلیارد دلار را ثبت کرده است؛ درآمد فصلی تی‌اس‌ام‌سی نیز به حدود ۴۶ میلیارد دلار رسیده است. انویدیا از قدرت قیمت‌گذاری بالاتری برخوردار است؛ اما تنوع مشتریان تی‌اس‌ام‌سی می‌تواند در برابر تغییر برندگان رقابت هوش مصنوعی، مزیتی راهبردی ایجاد کند.  انویدیا؛ قدرت طراحی، نرم‌افزار و قیمت‌گذاری مزیت اصلی انویدیا تنها در طراحی پردازنده‌های گرافیکی خلاصه نمی‌شود. این شرکت با سرمایه‌گذاری زودهنگام در محاسبات موردنیاز هوش مصنوعی، توانسته است محصولات خود را با نیازهای آموزش و اجرای مدل‌های بزرگ هماهنگ کند. در کنار سخت‌افزار، بستر نرم‌افزاری CUDA و مجموعه ابزارها و خدمات مرتبط، بخش مهمی از مزیت رقابتی شرکت را تشکیل می‌دهند. این اکوسیستم برای مشتریان اهمیت اقتصادی دارد. سازمان‌هایی که زیرساخت خود را بر پایه محصولات انویدیا توسعه داده‌اند، برای تغییر تأمین‌کننده باید هزینه‌های فنی، مالی و زمانی قابل‌توجهی بپردازند. ازاین‌رو، حتی در صورت ظهور رقبای قدرتمند، مهاجرت گسترده به پلتفرم‌های دیگر لزوماً سریع یا کم‌هزینه نخواهد بود. عامل مهم دیگر، قدرت قیمت‌گذاری است. بر اساس گزارش مورد بررسی، درآمد انویدیا در فصل اخیر با رشد سالانه ۱۰۶ درصدی به ۹۶ میلیارد دلار رسیده و حاشیه سود ناخالص آن همچنان بالاتر از ۷۰ درصد قرار داشته است. ترکیب تقاضای بالا، محصولات پیشرفته و اکوسیستم نرم‌افزاری گسترده به شرکت اجازه می‌دهد بخش قابل‌توجهی از ارزش ایجادشده در زنجیره هوش مصنوعی را به درآمد و سود تبدیل کند. بااین‌حال، این مزیت‌ها بدون ریسک نیستند. افزایش رقابت، توسعه تراشه‌های اختصاصی توسط شرکت‌های بزرگ فناوری، محدودیت‌های صادراتی و احتمال تعدیل سرمایه‌گذاری مراکز داده می‌توانند بر رشد آینده اثر بگذارند. همچنین، حاشیه سود بالا به‌تنهایی برای ارزیابی جذابیت سهام کافی نیست و باید در کنار قیمت بازار و انتظارات رشد بررسی شود. TSMC؛ برنده زنجیره تأمین، مستقل از طراح نهایی تی‌اس‌ام‌سی در موقعیتی متفاوت قرار دارد. این شرکت به‌جای رقابت مستقیم برای طراحی تراشه‌های هوش مصنوعی، ظرفیت تولید پیشرفته را در اختیار طیف گسترده‌ای از مشتریان قرار می‌دهد. انویدیا یکی از مشتریان مهم این زنجیره است، اما شرکت‌هایی مانند AMD و برودکام نیز برای تولید تراشه‌های خود به ظرفیت‌های ساخت پیشرفته نیاز دارند. طبق گزارش مورد بررسی و داده‌های منتسب به مؤسسه کانترپوینت، سهم تی‌اس‌ام‌سی از بازار تولید قراردادی تراشه بیش از ۷۰ درصد است. چنین جایگاهی باعث می‌شود این شرکت از رشد تقاضای چندین طراح تراشه بهره‌مند شود؛ بنابراین، سرمایه‌گذار در معرض نتیجه رقابت یک تولیدکننده واحد قرار نمی‌گیرد. گزارش عملکرد اخیر تی‌اس‌ام‌سی نیز از تداوم قدرت عملیاتی شرکت حکایت دارد. این تولیدکننده ششمین فصل متوالی ثبت رکورد سود را پشت سر گذاشته و درآمد آن در دوره مورد اشاره حدود ۴۶ میلیارد دلار بوده است. بااین‌حال، مدل کسب‌وکار آن به سرمایه‌گذاری سنگین در کارخانه‌ها، تجهیزات تخصصی، فناوری‌های ساخت و توسعه ظرفیت تولید وابسته است. این هزینه‌ها تفاوت بنیادین تی‌اس‌ام‌سی با انویدیا را نشان می‌دهند. انویدیا عمدتاً بر طراحی، نرم‌افزار و توسعه پلتفرم متمرکز است؛ درحالی‌که تی‌اس‌ام‌سی باید برای حفظ مزیت فناورانه خود، پیوسته سرمایه‌گذاری گسترده‌ای در زیرساخت تولید انجام دهد. ازاین‌رو، رشد درآمد دو شرکت الزاماً به نرخ مشابهی از رشد سود یا جریان نقدی منجر نمی‌شود. مقایسه ارزش‌گذاری و عملکرد سهام بر اساس داده‌های نقل‌شده در مقاله اصلی، قیمت سهام انویدیا در پایان معاملات ۲۷ اکتبر ۲۰۲۶ به ۲۱۷٫۹۴ دلار رسید؛ درحالی‌که سهام تی‌اس‌ام‌سی در همان روز با قیمت ۴۳۶٫۸۷ دلار معامله شد. بازده سه‌ساله گزارش‌شده نیز برای انویدیا بیش از ۴۰۰ درصد و برای تی‌اس‌ام‌سی بیش از ۳۰۰ درصد بوده است. با وجود این رشد چشمگیر، قیمت اسمی هر سهم معیار مناسبی برای مقایسه ارزش دو شرکت نیست. ارزش بازار، نسبت قیمت به سود، رشد مورد انتظار سود، جریان نقدی آزاد و نیاز به سرمایه‌گذاری باید هم‌زمان بررسی شوند. شرکتی که درآمد بیشتری دارد، لزوماً سهام ارزان‌تر یا بازده آتی بالاتری ارائه نمی‌کند. انویدیا از مزیت حاشیه سود و قدرت قیمت‌گذاری برخوردار است؛ در مقابل، تی‌اس‌ام‌سی از تنوع مشتریان و جایگاه راهبردی در تولید تراشه بهره می‌برد. بااین‌حال، هر دو شرکت در معرض ریسک‌های مشترکی مانند کاهش شتاب سرمایه‌گذاری در هوش مصنوعی، محدودیت‌های زنجیره تأمین و تغییر انتظارات بازار قرار دارند. کدام سهم می‌تواند برنده بزرگ‌تر باشد؟ اگر تقاضا برای پردازش هوش مصنوعی با سرعت بالا ادامه یابد و انویدیا بتواند برتری سخت‌افزاری و نرم‌افزاری خود را حفظ کند، این شرکت ظرفیت بالایی برای ادامه رشد سودآوری خواهد داشت. حاشیه سود بالا به این معناست که افزایش فروش، در صورت کنترل هزینه‌ها، می‌تواند اثر قابل‌توجهی بر سود نهایی بگذارد. در مقابل، تی‌اس‌ام‌سی از این مزیت برخوردار است که موفقیت آن به پیروزی یک طراح تراشه محدود نمی‌شود. اگر سهم رقبا افزایش یابد یا ساختار بازار تغییر کند، این شرکت همچنان می‌تواند از تقاضای تولید بهره‌مند شود؛ البته به شرط حفظ برتری فناوری ساخت، ظرفیت کافی و توان مدیریت هزینه‌های سرمایه‌ای. بنابراین، برتری تجاری انویدیا لزوماً به معنای برتری قطعی سهام آن نیست. بازده سرمایه‌گذاری آینده به این بستگی دارد که عملکرد واقعی هر شرکت تا چه اندازه بتواند انتظاراتی را که در قیمت فعلی سهم منعکس شده‌اند، برآورده کند.  

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

آیا انتخابات میان‌دوره‌ای آمریکا به روند صعودی سهام پایان می‌دهد؟ تاریخ از سناریویی دوگانه خبر می‌دهد

انتخابات میان‌دوره‌ای کنگره آمریکا در سوم نوامبر ۲۰۲۶ می‌تواند به یکی از متغیرهای اثرگذار بر چشم‌انداز بازار سهام این کشور تبدیل شود. احتمال تغییر ترکیب سیاسی کنگره، در شرایطی که بازارها به سیاست‌های اقتصادی دولت دونالد ترامپ واکنش نشان می‌دهند، پرسش مهمی را مطرح می‌کند: آیا تضعیف کنترل جمهوری‌خواهان بر کنگره می‌تواند روند صعودی بورس آمریکا را متوقف کند؟ بررسی داده‌های تاریخی نشان می‌دهد که چنین سناریویی ممکن است با بازدهی پایین‌تر و نوسانات بیشتر همراه باشد، اما لزوماً به معنای وقوع سقوط بازار نیست. در یک نگاه بازارهای سهام آمریکا در دوره ریاست‌جمهوری ترامپ عملکرد قابل‌توجهی داشته‌اند، اما ادامه این روند به عوامل اقتصادی و سیاسی متعددی وابسته است. بر اساس داده‌های بازار پیش‌بینی در ۲۴ اکتبر، احتمال تسلط دموکرات‌ها بر هر دو مجلس کنگره ۶۶ درصد برآورد شده بود. در یک بررسی تاریخی از سال‌های ۱۹۲۶ تا ۲۰۲۳، میانگین بازده سالانه اس‌اندپی ۵۰۰ در سناریوی رئیس‌جمهور جمهوری‌خواه و کنگره دوپاره ۷٫۳۳ درصد گزارش شده است. اختلاف سیاسی می‌تواند پیش‌بینی‌پذیری سیاست‌های اقتصادی را افزایش دهد، اما خطر تعطیلی دولت و دشوارترشدن مذاکرات سقف بدهی را نیز بالا می‌برد. انتخابات میان‌دوره‌ای و آینده بازار سهام بازار سهام آمریکا در دوره ریاست‌جمهوری دونالد ترامپ بازدهی قابل‌توجهی ثبت کرده است. شاخص داوجونز، اس‌اندپی ۵۰۰ و نزدک از جمله شاخص‌هایی هستند که عملکرد آن‌ها تحت تأثیر رشد شرکت‌های بزرگ، انتظارات مربوط به سیاست‌های اقتصادی و تحولات فناوری قرار داشته است. بااین‌حال، نسبت‌دادن تمام رشد بازار به سیاست‌های یک رئیس‌جمهور، بدون بررسی سایر عوامل اقتصادی، تصویری ناقص از واقعیت ارائه می‌دهد. اهمیت انتخابات میان‌دوره‌ای از آنجا ناشی می‌شود که ترکیب کنگره بر تصویب قوانین مالیاتی، تخصیص بودجه، مخارج دولت و مذاکرات مربوط به سقف بدهی فدرال اثر می‌گذارد. این تصمیم‌ها می‌توانند بر سودآوری شرکت‌ها، هزینه تأمین مالی و انتظارات سرمایه‌گذاران تأثیر بگذارند. طبق گزارش منتشرشده در ۲۸ اکتبر، جمهوری‌خواهان پیش از انتخابات اکثریت محدودی در مجلس نمایندگان و سنا داشتند. در مقابل، داده‌های بازار پیش‌بینی در ۲۴ اکتبر نشان می‌داد معامله‌گران احتمال بازپس‌گیری هر دو مجلس توسط دموکرات‌ها را ۶۶ درصد ارزیابی می‌کردند. این برآورد، پیش‌بینی قطعی نتیجه انتخابات نیست و باید آن را نشانه‌ای از انتظارات بازار در مقطع انتشار گزارش دانست. تاریخ چه می‌گوید؟ بازده کمتر، نه لزوماً سقوط بازار بر اساس مطالعه‌ای که در گزارش به داده‌های تاریخی اس‌اندپی ۵۰۰ از سال ۱۹۲۶ تا ۲۰۲۳ نسبت داده شده است، میانگین بازده سالانه بازار در چهار وضعیت سیاسی بررسی شده است: دولت دموکرات با کنگره تحت کنترل دموکرات‌ها، دولت جمهوری‌خواه با کنگره جمهوری‌خواه، دولت دموکرات با کنگره دوپاره و دولت جمهوری‌خواه با کنگره دوپاره. در این مقایسه، سه سناریوی نخست میانگین بازده سالانه‌ای بین ۱۴٫۰۱ تا ۱۶٫۶۳ درصد داشته‌اند؛ درحالی‌که سناریوی ریاست‌جمهوری جمهوری‌خواه همراه با کنگره دوپاره، با میانگین ۷٫۳۳ درصد، ضعیف‌ترین عملکرد را ثبت کرده است. این تفاوت از منظر تاریخی قابل‌توجه است، اما تفسیر آن به احتیاط نیاز دارد. میانگین بازده گذشته به‌تنهایی رابطه علت و معلولی میان ترکیب سیاسی کنگره و عملکرد بازار را اثبات نمی‌کند. نرخ بهره، تورم، چرخه اقتصادی، ارزش‌گذاری سهام و شوک‌های جهانی نیز می‌توانند بازده بازار را تغییر دهند. افزون بر این، بازده مثبت سالانه به معنای نبود افت‌های مقطعی یا نوسانات شدید در طول سال نیست. بنابراین، نتیجه منطقی این داده‌ها آن نیست که با دوپاره‌شدن کنگره بازار الزاماً سقوط خواهد کرد؛ بلکه چنین ترکیبی ممکن است با محیطی دشوارتر برای رشد بازار همراه شود. کنگره دوپاره؛ فرصت برای ثبات یا زمینه‌ساز تنش؟ یکی از پیامدهای احتمالی تقسیم قدرت میان دو حزب، دشوارترشدن تصویب قوانین بزرگ و تغییرات ناگهانی سیاست‌گذاری است. از یک سو، اختلاف سیاسی می‌تواند احتمال تغییرات گسترده در قوانین مالیاتی و برنامه‌های هزینه‌ای دولت را کاهش دهد. برای سرمایه‌گذاران، ثبات نسبی قواعد اقتصادی ارزشمند است؛ زیرا امکان برآورد بهتر هزینه‌ها، درآمدها و چشم‌انداز سود شرکت‌ها را فراهم می‌کند. از سوی دیگر، همین اختلاف‌ها ممکن است تصویب بودجه و افزایش سقف بدهی دولت را دشوارتر کند. اگر مذاکرات سیاسی به بن‌بست برسد، احتمال تعطیلی دولت فدرال افزایش می‌یابد؛ رویدادی که می‌تواند فعالیت برخی نهادهای دولتی را مختل کند، بر اعتماد اقتصادی اثر بگذارد و عدم‌قطعیت بازار را افزایش دهد. در شرایطی که بدهی عمومی آمریکا به سطوح بسیار بالایی رسیده است، نحوه مدیریت مخارج دولت و مذاکرات مالی اهمیت بیشتری پیدا می‌کند. بااین‌حال، تعطیلی دولت یا بحران سقف بدهی پیامدی قطعی از کنگره دوپاره نیست و به تصمیم‌های سیاسی و نحوه مذاکرات طرفین بستگی دارد. سرمایه‌گذاران باید کدام عوامل را دنبال کنند؟ برای ارزیابی چشم‌انداز بازار پس از انتخابات، تمرکز صرف بر نتیجه سیاسی کافی نیست. مسیر تورم و نرخ بهره، وضعیت سودآوری شرکت‌ها، ارزش‌گذاری سهام و میزان تحقق برنامه‌های اقتصادی دولت، همچنان از عوامل اساسی تعیین‌کننده جهت بازار خواهند بود. در صورت شکل‌گیری کنگره دوپاره، واکنش بازار تا حد زیادی به این بستگی دارد که سرمایه‌گذاران آن را عاملی برای ثبات سیاست‌گذاری یا منشأ بن‌بست مالی و سیاسی تلقی کنند. همچنین ممکن است بخش‌های مختلف بازار واکنش یکسانی نشان ندهند؛ شرکت‌هایی که به مشوق‌های مالیاتی، قراردادهای دولتی یا تغییرات مقررات وابستگی بیشتری دارند، می‌توانند حساسیت متفاوتی نسبت به تحولات سیاسی داشته باشند. در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.

خواندن کامل خبر
تحلیل سهام و تحلیل شاخص‌ها اثر بالا

ترامپ: پس از حمایت من از نتانیاهو، روند انتخابات تغییر کرد

دونالد ترامپ در پیامی در شبکه تروث سوشال نوشت: «وقتی رئیس‌جمهور ترامپ از بی‌بی نتانیاهو حمایت کرد، ورق کاملاً برگشت. حالا، به‌جای شکست قاطع یک نخست‌وزیر بزرگ، به نظر می‌رسد نتیجه به بن‌بستی بزرگ پس از بازگشت از عقب‌ماندگی، یا حتی پیروزی نتانیاهو تبدیل شده است. همه این اتفاق‌ها پس از حمایت رئیس‌جمهور ترامپ رخ داد؛ کسی که فقط خیر خاورمیانه، اسرائیل و ایالات متحده آمریکا را می‌خواهد!»

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

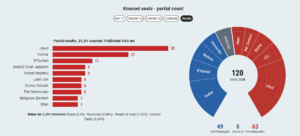
رقابت انتخاباتی اسرائیل؛ ائتلاف حامی نتانیاهو از رقبای خود پیش افتاد

نتایج اولیه‌ای که ساعت ۴:۰۵ بامداد منتشر شد، نشان می‌دهد با شمارش ۲۵.۲ درصد صندوق‌ها، لیکود با ۳۲ کرسی پیشتاز است. در مجموع، نتایج منتشرشده ۱۲۰ کرسی را میان احزاب و فهرست‌های انتخاباتی تقسیم می‌کند. بر اساس این نتایج، یاشار ۲۱ کرسی و با یاحد ۱۱ کرسی به دست آورده‌اند. اتحاد توراتی یهود و اسرائیل خانه ما هر کدام ۹ کرسی دارند. فهرست مشترک، عوتسما یهودیت و دموکرات‌ها نیز هر کدام ۸ کرسی گرفته‌اند. صهیونیسم مذهبی و شاس هر کدام ۷ کرسی به دست آورده‌اند. در جمع‌بندی بلوک‌ها، ائتلاف حامی نتانیاهو ۶۳ کرسی و ائتلاف مخالف او ۴۹ کرسی دارد. هشت کرسی دیگر در اختیار فهرست مشترک است. چند حزب هنوز پایین‌تر از حدنصاب ۳.۲۵ درصد قرار دارند: رعم با ۳.۲ درصد، ذخیره‌گرایان با ۲.۸۶ درصد، مردم اسرائیل با ۱.۸۲ درصد و عموم حریدی با ۰.۲۴ درصد. میزان مشارکت در پایان رأی‌گیری ۷۷.۷ درصد اعلام شد؛ رقمی که از مشارکت ۷۰.۶ درصدی انتخابات سال ۲۰۲۲ بیشتر است. نتایج همچنان موقتی است و با ادامه شمارش آرا ممکن است تغییر کند.

خواندن کامل خبر
اخبار ایران اثر بالا

اپل یا تی‌اس‌ام‌سی؛ کدام سهام فناوری در سال ۲۰۲۶ برای سرمایه‌گذاری جذاب‌تر است؟

اپل و شرکت تولید نیمه‌رسانای تایوان، مشهور به تی‌اس‌ام‌سی، دو جایگاه متفاوت اما به‌هم‌پیوسته در صنعت فناوری دارند. اپل با طراحی و عرضه تلفن‌های هوشمند، رایانه‌ها، ساعت‌های هوشمند و خدمات دیجیتال، مستقیماً با مصرف‌کنندگان ارتباط برقرار می‌کند؛ در مقابل، تی‌اس‌ام‌سی زیرساخت تولید تراشه‌های پیشرفته را برای شرکت‌هایی فراهم می‌کند که محصولات دیجیتال و سامانه‌های پردازشی را توسعه می‌دهند. بنابراین، مقایسه این دو شرکت صرفاً مقایسه دو سهم فناوری نیست؛ بلکه ارزیابی دو مدل کسب‌وکار متفاوت است: یکی متکی بر قدرت برند، فروش محصولات و درآمد خدماتی و دیگری متکی بر برتری تولیدی، فناوری ساخت تراشه و تقاضای فزاینده برای توان پردازشی. در یک نگاه اپل با درآمد سالانه حدود ۴۶۷ میلیارد دلار، از قدرت برند و وفاداری مشتریان به اکوسیستم محصولات خود بهره می‌برد. تی‌اس‌ام‌سی با رشد درآمد سالانه حدود ۳۰ درصد، در مقایسه با رشد حدود ۱۴ درصدی اپل، از شتاب عملیاتی بیشتری برخوردار است. حاشیه سود خالص نزدیک به ۵۱ درصد و نسبت قیمت به سود آینده‌نگر ۲۴٫۷ برابری، جایگاه مالی و ارزشی تی‌اس‌ام‌سی را تقویت می‌کند. با وجود فرصت‌های رشد در صنعت تراشه، ریسک‌های ژئوپلیتیکی تایوان و نیاز به سرمایه‌گذاری سنگین، همچنان از مهم‌ترین عوامل تهدیدکننده تی‌اس‌ام‌سی هستند. اپل؛ مزیت رقابتی در وفاداری مشتریان درآمد دوازده‌ماهه اپل تا پایان فصل ژوئن ۲۰۲۶ به حدود ۴۶۷ میلیارد دلار رسید؛ رقمی که از رشد تقریبی ۱۴ درصدی نسبت به دوره مشابه سال قبل حکایت دارد. سود خالص شرکت در همین دوره حدود ۱۲۹ میلیارد دلار بود و حاشیه سود خالص آن به نزدیک ۲۸ درصد رسید. جریان نقد آزاد اپل نیز حدود ۱۳۷ میلیارد دلار گزارش شده است. این ظرفیت نقدسازی به شرکت اجازه می‌دهد در توسعه محصولات، خدمات دیجیتال، بازخرید سهام و پرداخت سود نقدی انعطاف‌پذیری بالایی داشته باشد. مهم‌ترین مزیت اپل، اکوسیستم یکپارچه محصولات و خدمات آن است. کاربری که از تلفن، رایانه، ساعت و خدمات این شرکت استفاده می‌کند، ممکن است برای حفظ سازگاری و سهولت استفاده، خرید محصولات بعدی خود را نیز از همین مجموعه انجام دهد. این ویژگی، هزینه تغییر برند را برای مشتری افزایش می‌دهد و به حفظ قدرت قیمت‌گذاری اپل کمک می‌کند. بااین‌حال، رشد آینده شرکت به عواملی مانند چرخه تعویض محصولات، توان افزایش درآمد خدمات، رقابت در بازار تلفن‌های هوشمند و پیامدهای مقررات ضدانحصار وابسته است. وابستگی بخشی از درآمدها به توافق‌های تجاری با شرکت‌های دیگر نیز می‌تواند در صورت تغییر شرایط حقوقی یا قراردادی، ریسک ایجاد کند. تی‌اس‌ام‌سی؛ برنده احتمالی گسترش اقتصاد دیجیتال درآمد دوازده‌ماهه تی‌اس‌ام‌سی تا پایان فصل سپتامبر ۲۰۲۶ به حدود ۱۵۵ میلیارد دلار رسید؛ یعنی تقریباً ۳۰ درصد بیشتر از سال قبل. سود خالص شرکت در همین دوره نزدیک به ۸۰ میلیارد دلار و حاشیه سود خالص آن حدود ۵۱ درصد بود. جریان نقد آزاد سال مالی نیز حدود ۴۶ میلیارد دلار گزارش شده است. نسبت بدهی به حقوق صاحبان سهام نزدیک به ۰٫۱ برابر و نسبت جاری حدود ۲٫۶ برابر، در کنار سودآوری بالا، تصویری از ترازنامه نسبتاً مستحکم این شرکت ارائه می‌دهد. مزیت ساختاری تی‌اس‌ام‌سی در تخصص تولیدی و مقیاس فعالیت آن نهفته است. این شرکت برای طیف وسیعی از طراحان تراشه تولید می‌کند و از تقاضای بازارهای مختلف، از تلفن‌های هوشمند و رایانش ابری تا مراکز داده هوش مصنوعی، بهره می‌برد. بر اساس داده مورد استناد مقاله، سهم این شرکت از بازار جهانی تولید قراردادی تراشه بیش از ۷۰ درصد است. گسترش کاربرد هوش مصنوعی و افزایش نیاز به پردازش، فرصت مهمی برای رشد تقاضای تراشه‌های پیشرفته ایجاد کرده است. بااین‌حال، این فرصت به‌معنای رشد تضمین‌شده نیست؛ زیرا رقابت با سامسونگ و اینتل، هزینه بالای توسعه فناوری و حساسیت زنجیره تأمین به تنش‌های ژئوپلیتیکی می‌توانند بر عملکرد شرکت اثر بگذارند. مقایسه ارزش‌گذاری؛ کدام سهم ارزان‌تر است؟ بر اساس ارقام مقاله، نسبت قیمت به سود آینده‌نگر تی‌اس‌ام‌سی ۲۴٫۷ برابر و برای اپل ۳۶٫۳ برابر است. در مقابل، نسبت قیمت به فروش اپل ۱۰٫۹ برابر و تی‌اس‌ام‌سی ۱۴٫۱ برابر گزارش شده است. این تفاوت نشان می‌دهد که تی‌اس‌ام‌سی در مقایسه با سود پیش‌بینی‌شده، ارزش‌گذاری پایین‌تری دارد؛ اما نسبت قیمت به فروش آن بالاتر است. در نتیجه، نمی‌توان تنها با تکیه بر یک معیار، درباره ارزان یا گران بودن سهام نتیجه‌گیری کرد. تحلیل مقاله همچنین از انتظار رشد سالانه سود تی‌اس‌ام‌سی به میزان ۴۴ درصد در برابر ۱۱ درصد برای اپل خبر می‌دهد. اگر این پیش‌بینی‌ها محقق شوند، نسبت قیمت به سود پایین‌تر تی‌اس‌ام‌سی می‌تواند جذابیت آن را افزایش دهد؛ بااین‌حال، پیش‌بینی سود به مفروضات تحلیلگران وابسته است و نباید آن را نتیجه‌ای قطعی تلقی کرد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

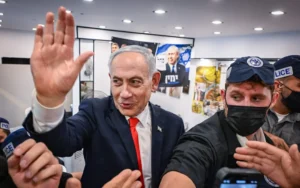
هشدار جنجالی نتانیاهو هم‌زمان با جهش مشارکت؛ اتهام بزرگ به رأی‌دهندگان عرب!

مشارکت تا ظهر در انتخابات اسرائیل به ۳۱٫۵ درصد رسید که بالاترین میزان در این ساعت از سال ۱۹۷۳ تاکنون است. کمیته مرکزی انتخابات اسرائیل اعلام کرد اگر رأی‌دهندگان پس از ساعت ۱۰ شب همچنان در صف باشند، حوزه‌های رأی‌گیری باز خواهند ماند. رئیس شین‌بت هنگام بازدید از مرکز فرماندهی کمیته مرکزی انتخابات گفت روند رأی‌گیری «تا این‌جا خوب پیش می‌رود». بنیامین نتانیاهو بار دیگر درباره «هجوم» رأی‌دهندگان عرب به پای صندوق‌ها هشدار داد و عوامل حزب رعام را به «تلاش برای دزدیدن انتخابات از ما» متهم کرد.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

برودکام در برابر TSMC؛ رقابت دو غول تراشه‌سازی و تفاوتی معنادار در رشد درآمد

رونق جهانی هوش مصنوعی فرصت کم‌سابقه‌ای برای شرکت‌های نیمه‌رسانا ایجاد کرده است؛ اما همه بازیگران این صنعت به یک اندازه از آن بهره نمی‌برند. شرکت برودکام با رشد شتابان درآمد، در کنار شرکت تایوانی ساخت نیمه‌رسانا (TSMC)، به یکی از بازیگران مهم زیرساخت هوش مصنوعی تبدیل شده است. مقایسه عملکرد این دو شرکت نشان می‌دهد که بزرگ‌تر بودن درآمد لزوماً به معنای سریع‌تر بودن رشد نیست. در یک نگاه تایوانی ساخت نیمه‌رسانا با درآمد فصلی ۴۶.۷ میلیارد دلار، همچنان از نظر مقیاس درآمدی بزرگ‌تر از برودکام است. درآمد فصلی برودکام از ۱۴.۹ میلیارد دلار در اواخر سال ۲۰۲۴ به ۲۹.۶ میلیارد دلار در سال ۲۰۲۶ رسیده و تقریباً دو برابر شده است. درآمد نیمه‌رساناهای مرتبط با هوش مصنوعی در برودکام با رشد ۲۲۱ درصدی به ۱۶.۷ میلیارد دلار رسیده است. برتری سرمایه‌گذاری به تداوم رشد، حاشیه سود، جریان نقدی و ارزش‌گذاری سهام بستگی دارد؛ نه صرفاً سرعت افزایش درآمد. برودکام؛ شتاب‌گیری در قلب زیرساخت هوش مصنوعی شرکت برودکام در طراحی تراشه‌های پیشرفته، پردازنده‌های اختصاصی هوش مصنوعی، تجهیزات شبکه و نرم‌افزارهای سازمانی فعالیت می‌کند. اهمیت این مجموعه در توسعه مراکز داده هوش مصنوعی رو به افزایش است؛ زیرا رشد مدل‌های هوش مصنوعی، علاوه بر توان پردازشی بیشتر، به شبکه‌های سریع‌تر و ارتباط مؤثر میان هزاران پردازنده نیاز دارد. بر اساس گزارش مالی نقل‌شده در مقاله اصلی، برودکام در سپتامبر ۲۰۲۶ درآمد فصلی ۲۹.۶ میلیارد دلاری ثبت کرد؛ رقمی که نسبت به دوره مشابه سال قبل ۸۶ درصد افزایش داشت. عملکرد بخش نیمه‌رساناهای مرتبط با هوش مصنوعی حتی چشمگیرتر بود: درآمد این بخش با رشد ۲۲۱ درصدی به ۱۶.۷ میلیارد دلار رسید. مدیریت شرکت همچنین پیش‌بینی کرده است که درآمد این بخش در فصل بعد به حدود ۲۱.۷ میلیارد دلار افزایش یابد. تحقق این پیش‌بینی می‌تواند نشان‌دهنده تداوم تقاضا برای پردازنده‌های اختصاصی و تجهیزات شبکه باشد؛ محصولاتی که شرکت‌های بزرگ فناوری برای توسعه زیرساخت‌های هوش مصنوعی به آن‌ها نیاز دارند. بااین‌حال، رشد سریع درآمد به‌تنهایی تضمین‌کننده افزایش سودآوری یا بازده سهام نیست. میزان هزینه‌های توسعه، فشار رقابتی، وابستگی به مشتریان بزرگ و انتظاراتی که پیش‌تر در قیمت سهام منعکس شده‌اند، همچنان اهمیت دارند. TSMC؛ قدرت تولید در مقیاس جهانی شرکت تایوانی ساخت نیمه‌رسانا، بزرگ‌ترین تولیدکننده قراردادی تراشه در جهان، در مرحله‌ای متفاوت از زنجیره ارزش فعالیت می‌کند. این شرکت تراشه‌های طراحی‌شده توسط مشتریان خود، از جمله انویدیا، اپل و برودکام، را تولید می‌کند و به همین دلیل نقشی اساسی در تأمین تراشه‌های پیشرفته مورد استفاده در هوش مصنوعی دارد. طبق گزارش منتشرشده در اکتبر ۲۰۲۶، درآمد فصلی این شرکت به رکورد ۴۶.۷ میلیارد دلار رسید که بیش از ۴۱ درصد بالاتر از دوره مشابه سال قبل بود. همچنین سهم تراشه‌های نسل دو نانومتری در تولید شرکت رو به افزایش گزارش شده است؛ موضوعی که اهمیت توانایی تولید در فناوری‌های پیشرفته را برجسته می‌کند. مدیریت TSMC برای فصل چهارم، درآمدی بین ۵۲.۳ تا ۵۴.۳ میلیارد دلار پیش‌بینی کرده است. اگر این برآورد محقق شود، شرکت می‌تواند روند رشد درآمد خود را ادامه دهد. بااین‌حال، توسعه ظرفیت تولید پیشرفته به سرمایه‌گذاری سنگین، مدیریت پیچیدگی‌های فنی و حفظ بازده تولید وابسته است. مقایسه درآمد فصلی دو شرکت ارقام زیر بر اساس جدول مقاله اصلی و به میلیارد دلار است. دوره‌های تقویمی با فصل‌های مالی شرکت‌ها یکسان نیستند؛ بنابراین، مقایسه باید با توجه به تاریخ پایان هر دوره انجام شود. سه‌ماهه تقویمی درآمد برودکام درآمد شرکت TSMC سه‌ماهه چهارم ۲۰۲۴ ۱۴.۹ میلیارد دلار ۲۶.۸ میلیارد دلار سه‌ماهه اول ۲۰۲۵ ۱۵.۰ میلیارد دلار ۲۵.۵ میلیارد دلار سه‌ماهه دوم ۲۰۲۵ ۱۶.۰ میلیارد دلار ۳۰.۳ میلیارد دلار سه‌ماهه سوم ۲۰۲۵ ۱۸.۰ میلیارد دلار ۳۳.۰ میلیارد دلار سه‌ماهه چهارم ۲۰۲۵ ۱۹.۳ میلیارد دلار ۳۳.۷ میلیارد دلار سه‌ماهه اول ۲۰۲۶ ۲۲.۲ میلیارد دلار ۳۵.۸ میلیارد دلار سه‌ماهه دوم ۲۰۲۶ ۲۹.۶ میلیارد دلار ۴۰.۲ میلیارد دلار سه‌ماهه سوم ۲۰۲۶ هنوز گزارش نشده است ۴۶.۷ میلیارد دلار منبع: اطلاعات درآمدی شرکت‌های برودکام (Broadcom) و صنایع نیمه‌رسانای تایوان (TSMC). چرا تفاوت نرخ رشد اهمیت دارد؟ بر اساس ارقام جدول، درآمد برودکام از ۱۴.۹ میلیارد دلار به ۲۹.۶ میلیارد دلار افزایش یافته است؛ یعنی تقریباً ۹۹ درصد رشد. در همین بازه، درآمد TSMC از ۲۶.۸ میلیارد دلار به ۴۰.۲ میلیارد دلار رسیده که معادل حدود ۵۰ درصد افزایش است. این تفاوت نشان می‌دهد برودکام در دوره مورد بررسی سریع‌تر رشد کرده، اما TSMC همچنان درآمد بیشتری ایجاد می‌کند. این دو شاخص پاسخ‌گوی دو پرسش متفاوت‌اند: اندازه درآمد، مقیاس فعلی فعالیت شرکت را نشان می‌دهد؛ نرخ رشد نیز سرعت توسعه کسب‌وکار را منعکس می‌کند. از طرف دیگر، مدل تجاری دو شرکت یکسان نیست. برودکام از طراحی پردازنده‌های اختصاصی و تجهیزات شبکه سود می‌برد، درحالی‌که TSMC زیرساخت تولیدی لازم برای ساخت تراشه‌های پیشرفته را فراهم می‌کند. بنابراین، تقاضای بیشتر برای هوش مصنوعی می‌تواند هم‌زمان به نفع هر دو باشد؛ بدون آنکه الزاماً نرخ رشد یا ساختار سودآوری آن‌ها مشابه شود. در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

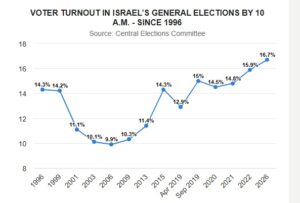
مشارکت در انتخابات اسرائیل تا ساعت ۱۰ صبح به ۱۶٫۷ درصد رسید

به گزارش کمیته مرکزی انتخابات اسرائيل، میزان مشارکت تا ساعت ۱۰ صبح (به وقت محلی) به ۱۶٫۷ درصد رسید؛ این رقم در انتخابات سال ۲۰۲۲ در همین ساعت ۱۵٫۹ درصد بود. تا این زمان ۱٫۲ میلیون رأی به صندوق انداخته شده است؛ این بالاترین میزان مشارکت در این ساعت دست‌کم از سال ۱۹۹۶ به شمار می‌رود؛ سالی که بنیامین نتانیاهو برای نخستین بار به نخست‌وزیری رسید.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

دلار پیش از نشست فدرال رزرو جان گرفت؛ انتخابات اسرائیل معادلات را تغییر می‌دهد؟

در یک نگاه دلار آمریکا: بهبود احساسات بازار درباره هوش مصنوعی و موقعیت‌گیری معامله‌گران پیش از نشست فدرال رزرو، از دلار حمایت کرده‌اند. شاخص اعتماد مصرف‌کننده آمریکا و نتایج انتخابات اسرائیل نیز در کانون توجه امروز قرار دارند. یورو: تقویت دلار می‌تواند فشار نزولی بر EURUSD را حفظ کند. ING حمایت کلیدی این جفت‌ارز را در سطح ۱.۱۱۰۰ می‌بیند و فعلاً انتظار شکست آن را ندارد. دلار نیوزیلند: ING انتظار افزایش ۲۵ نقطه پایه‌ای نرخ بهره بانک مرکزی نیوزیلند تا ۳ درصد را دارد؛ لحنی انقباضی در بیانیه بانک می‌تواند از دلار نیوزیلند حمایت کند. دلار آمریکا هفته را با قدرت بیشتری آغاز کرده است؛ تغییری که به بهبود فضای روانی بازارهای فناوری، قیمت بالای انرژی و آماده‌شدن معامله‌گران برای نشست پیش‌روی فدرال رزرو نسبت داده می‌شود. در همین حال، نتیجه انتخابات اسرائیل می‌تواند بر چشم‌انداز تنش با ایران و قیمت نفت اثر بگذارد. در نیوزیلند نیز مؤسسه ING انتظار دارد بانک مرکزی این کشور نرخ بهره را ۲۵ نقطه پایه افزایش دهد. در این بررسی، با یوتوتایمز همراه باشید تا چشم‌انداز دلار، یورو و دلار نیوزیلند را پیش از تصمیم‌های مهم بانک‌های مرکزی براساس مقاله موسسه ING بررسی کنیم. دلار آمریکا؛ تقاضا پیش از نشست فدرال رزرو افزایش یافت دلار آمریکا در آغاز هفته حمایت مناسبی پیدا کرده است. به ارزیابی ING، بهبود فضای روانی پیرامون هوش مصنوعی باعث شده بازارها دوباره به عواملی توجه کنند که پیش‌تر از دلار حمایت می‌کردند؛ از جمله موضع انقباضی فدرال رزرو و قیمت بالای انرژی. موقعیت‌گیری معامله‌گران پیش از نشست کمیته بازار آزاد فدرال رزرو (FOMC) نیز ممکن است به این روند کمک کرده باشد. در بازار فارکس، این دیدگاه تقویت شده که تأکید دوباره کوین وارش، رئیس فدرال رزرو، بر تعهد به مهار تورم می‌تواند پشتوانه‌ای برای دلار ایجاد کند. ING نیز با این ارزیابی هم‌سو است و انتظار دارد دلار در طول هفته به‌طور کلی حمایت شود. اعتماد مصرف‌کننده آمریکا زیر ذره‌بین تقویم اقتصادی آمریکا در معاملات امروز نسبتاً شلوغ است. مهم‌ترین رویداد، انتشار شاخص اعتماد مصرف‌کننده مؤسسه کنفرانس بورد است. این شاخص در ماه سپتامبر به‌طور غیرمنتظره‌ای به ۸۱.۹ سقوط کرد. ING رقم ۸۱.۵ را برای انتشار جدید پیش‌بینی می‌کند، در حالی که اجماع بازار روی ۸۱.۰ قرار دارد. هرچند غافلگیری در این داده احتمالاً به‌تنهایی لحن نشست فردای فدرال رزرو را تغییر نخواهد داد، انتظارات بازار برای انقباض پولی بیشتر در روزهای اخیر شکننده شده است. به همین دلیل، نشانه‌های تازه از تضعیف اعتماد مصرف‌کنندگان می‌تواند بر ارزیابی معامله‌گران از مسیر نرخ بهره اثر بگذارد. سفارش‌های کالاهای بادوام ماه سپتامبر، فروش خانه‌های نوساز و شاخص تولیدی فدرال رزرو ریچموند نیز منتشر می‌شوند، اما اهمیت آن‌ها در مقایسه با شاخص اعتماد مصرف‌کننده کمتر است. انتخابات اسرائیل و تأثیر احتمالی بر دلار و نفت بخش دیگری از توجه بازار به نتایج اولیه انتخابات اسرائیل معطوف است. نظرسنجی‌ها از رقابتی نزدیک میان ائتلاف بنیامین نتانیاهو، نخست‌وزیر اسرائیل، و بلوک مخالفان به رهبری گادی آیزنکوت حکایت دارند. با این حال، پیش‌بینی می‌شود هیچ‌یک از دو طرف به‌تنهایی اکثریت پارلمانی را به دست نیاورند و برای تشکیل اکثریت به حمایت احزاب کوچک‌تر نیاز داشته باشند. آیزنکوت در کارزار انتخاباتی خود رویکردی تا حدی دیپلماتیک‌تر در قبال ایران مطرح کرده است. تمرکز او بر جلوگیری از دستیابی ایران به سلاح هسته‌ای بوده، در حالی که گزینه تغییر حکومت در تهران را کنار گذاشته است. از نگاه ING، عملکرد قوی‌تر بلوک مخالفان می‌تواند احتمال کاهش نسبی قیمت نفت و تضعیف دلار را افزایش دهد. با این حال، بازار برای کنارگذاشتن صرف ریسک ژئوپلیتیکی به نشانه‌های بسیار قوی‌تری از بهبود چشم‌انداز صلح نیاز دارد. در مجموع، ING انتظار دارد ترکیب موضع انقباضی فدرال رزرو و قیمت بالای انرژی همچنان از دلار حمایت کند؛ مگر آنکه داده‌های اقتصادی یا تحولات سیاسی، ارزیابی بازار از ریسک‌های موجود را به‌طور محسوسی تغییر دهند. یورو؛ قدرت دلار فشار نزولی بر EURUSD را حفظ می‌کند یورو پس از تنش‌های اخیر در بازار اوراق قرضه فرانسه، حمایت چندانی از کاهش فشارها دریافت نکرده است. پس از آنکه مؤسسه مودیز روز جمعه رتبه اعتباری فرانسه را در سطح Aa3 حفظ کرد، اوراق این کشور بخشی از فشار قبلی را جبران کردند؛ اما این اتفاق نتوانسته به بهبود چشمگیر یورو منجر شود. برآورد ING نشان می‌دهد EURUSD همچنان حدود ۱ تا ۱.۵ درصد پایین‌تر از ارزش کوتاه‌مدت برآوردشده این مؤسسه معامله می‌شود؛ وضعیتی که عمدتاً به ریسک‌های مرتبط با فرانسه نسبت داده می‌شود. با این حال، به نظر می‌رسد برای ایجاد موج نزولی بزرگ دیگری در یورو، فاصله بازدهی اوراق فرانسه و آلمان باید از سطح فعلی ۱۵۳ نقطه پایه به‌میزان قابل‌توجهی افزایش یابد. تقویم اقتصادی منطقه یورو امروز سبک است. انتشار شاخص قوی فضای کسب‌وکار Ifo آلمان نیز به شواهدی افزوده که نشان می‌دهند تاب‌آوری اقتصاد منطقه یورو در سه‌ماهه چهارم ادامه دارد. ING انتظار دارد بانک مرکزی اروپا در نشست روز پنجشنبه نرخ بهره را بدون تغییر نگه دارد. از نگاه این مؤسسه، انتظار برای چرخشی بزرگ و انبساطی در سیاست پولی بانک مرکزی اروپا به دلیل مشکلات مالی فرانسه، توجیه کافی ندارد. با این حال، تقویت دلار پیش از نشست چهارشنبه فدرال رزرو می‌تواند ریسک‌های نزولی EURUSD را حفظ کند. سطح ۱.۱۱۰۰، یعنی کف ثبت‌شده در ۱۴ اکتبر، حمایت مهم بعدی این جفت‌ارز است. ING در حال حاضر انتظار ندارد قیمت به زیر این سطح سقوط کند. دلار نیوزیلند؛ ING انتظار افزایش نرخ بهره را دارد بانک مرکزی نیوزیلند قرار است سیاست پولی خود را در ساعت ۰۴:۳۰ بامداد به وقت ایران در روز چهارشنبه اعلام کند. ING انتظار دارد نرخ بهره در این نشست ۲۵ نقطه پایه افزایش یابد و به ۳ درصد برسد؛ پیش‌بینی‌ای که با اجماع بازار و قیمت‌گذاری فعلی معامله‌گران هم‌خوانی دارد. بازار حدود ۲۳ نقطه پایه افزایش نرخ را در قیمت‌ها لحاظ کرده است. پس از افزایش نرخ بهره با لحنی انبساطی‌تر در ماه سپتامبر، چند عامل از ضرورت اقدام سریع‌تر بانک مرکزی نیوزیلند حمایت کرده‌اند: افزایش قیمت انرژی، تضعیف دلار نیوزیلند و بالا رفتن نرخ‌های بهره جهانی. این شرایط در حالی ایجاد شده که تورم سه‌ماهه سوم کمتر از انتظارات بوده است. مقام‌های بانک مرکزی در هفته‌های اخیر لحنی به‌مراتب انقباضی‌تر اتخاذ کرده‌اند و ING احتمال غافلگیری بازار با ثابت نگه‌داشتن نرخ بهره را پایین می‌داند. لحن بیانیه می‌تواند برای دلار نیوزیلند تعیین‌کننده باشد ING علاوه بر افزایش نرخ بهره، انتظار دارد بیانیه بانک مرکزی نیوزیلند نیز انقباضی باشد و احتمال ادامه سیاست سخت‌گیرانه‌تر (هاوکیش‌تر) را مطرح کند. سیاست‌گذاران ممکن است بخواهند فعلاً انتظارات بازار را تأیید کنند؛ هرچند اطمینان چندانی ندارند که بتوانند تمام ۱۰۰ نقطه پایه افزایش نرخی را که برای ۱۲ ماه آینده در بازار قیمت‌گذاری شده، اجرا کنند. از آنجا که در این نشست پیش‌بینی‌های اقتصادی جدید منتشر نمی‌شود، احتمال دارد بانک مرکزی از ارائه تعهدی روشن درباره مسیر آتی نرخ بهره خودداری کند. در عین حال، حفظ ارزش دلار نیوزیلند می‌تواند به مهار تورم وارداتی کمک کند. ING برای NZDUSD تا پایان سال مقداری ظرفیت رشد بیشتر در نظر می‌گیرد و انتظار دارد موضع انقباضی بانک مرکزی در این روند نقش داشته باشد. با این حال، این مؤسسه درباره افزایش دوباره نرخ بهره در ماه دسامبر قانع نشده و پیش‌بینی خود برای سه‌ماهه چهارم را روی ۰.۵۷۰ حفظ کرده است. جمع‌بندی؛ چشم بازار به فدرال رزرو و تحولات ژئوپلیتیکی بازگشت تقاضا برای دلار در آغاز هفته، بازتاب بهبود احساسات بازار درباره هوش مصنوعی و موقعیت‌گیری معامله‌گران پیش از نشست فدرال رزرو است. قیمت بالای انرژی نیز همچنان از این ارز حمایت می‌کند. در مقابل، انتخابات اسرائیل می‌تواند با تغییر انتظارات درباره تنش با ایران، بر قیمت نفت و مسیر دلار اثر بگذارد. در بازارهای دیگر، یورو همچنان با ریسک‌های مالی فرانسه و قدرت دلار مواجه است؛ در حالی که انتظار افزایش نرخ بهره بانک مرکزی نیوزیلند می‌تواند به دلار نیوزیلند کمک کند. در کوتاه‌مدت، تصمیم فدرال رزرو و لحن کوین وارش از مهم‌ترین محرک‌هایی هستند که می‌توانند مسیر بازار فارکس را مشخص کنند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

آغاز رأی‌گیری در سراسر اسرائیل برای انتخاب بیست‌وششمین کنست

با باز شدن حوزه‌های رأی‌گیری در سراسر اسرائیل، رأی‌دهندگان اسرائیلی رأی‌دادن برای انتخاب اعضای بیست‌وششمین کنست را آغاز کردند. حدود ۷٫۳ میلیون نفر واجد شرایط رأی‌دادن هستند. آخرین نظرسنجی‌های منتشرشده پیش از آغاز رأی‌گیری از رقابتی نزدیک میان بلوک بنیامین نتانیاهو، نخست‌وزیر اسرائیل، و ائتلاف‌های مخالف به رهبری حزب «یاشار» گادی آیزنکوت، رئیس پیشین ستاد کل ارتش اسرائیل، حکایت داشت. با این حال، پیش‌بینی می‌شود هر دو طرف در صورتی که به وعده‌های انتخاباتی خود مبنی بر ائتلاف‌نکردن با برخی گروه‌ها پایبند بمانند، از کسب اکثریت لازم برای تشکیل دولت بازبمانند.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

جنبش دانشجویی در انتخابات صربستان پیروز شد؛ ووچیچ شکست را پذیرفت

الکساندر ووچیچ، رهبر دیرپای صربستان، شکست حزبش را در انتخابات زودهنگام پارلمانی پذیرفت؛ انتخاباتی که در آن جنبشی به رهبری دانشجویان به پیروزی رسید. پس از اعلام نتیجه، جمعیت زیادی در بلگراد، نووی ساد و شهرهای دیگر به خیابان‌ها آمدند و جشن گرفتند. ووچیچ شامگاه یکشنبه گفت: «روشن است که این انتخابات را باخته‌ایم.» او با اشاره به آمار اولیه گفت فهرست دانشجویان حدود ۲٫۲ میلیون رأی و حزب پیشرو صربستان (SNS) حدود ۱٫۷۲ میلیون رأی به دست آورده‌اند. برآورد بعدی مؤسسه مستقل CeSID، سهم آرای فهرست دانشجویان را ۵۲٫۹ درصد پیش‌بینی کرد. میزان مشارکت نیز ۶۹٫۳۴ درصد برآورد شد؛ بالاترین میزان در چند سال اخیر. جنبش دانشجویی کمتر از دو سال پیش، پس از فروریختن سایبانی در برابر ایستگاه راه‌آهن نووی ساد و کشته‌شدن ۱۶ نفر، شکل گرفت. این حادثه به فساد و سهل‌انگاری نسبت داده شد و اعتراض‌ها به مدت دو سال ادامه یافت. جنبش در انتخابات با نام «فهرست دانشجویان» و با نامزدهایی از گروه‌های مختلف جامعه، از جمله پزشکان، بازیگران، دانشگاهیان و چهره‌های ورزشی، شرکت کرد. این فهرست در کارزار ضدفساد خود وعده داد مقام‌هایی را که در برخورد با معترضان قوانین را نقض کرده‌اند کنار بگذارد، از مدیریت شرکت‌های دولتی به دست وفاداران حزبی جلوگیری کند و استقلال رسانه عمومی را از کنترل سیاسی تضمین کند. ووچیچ و حزب SNS اتهام‌های فساد را بارها رد کرده‌اند. ووچیچ پس از دو دوره ریاست‌جمهوری امکان نامزدی برای دوره سوم را نداشت و در انتخابات، حزب SNS را با هدف بازگشت به مقام نخست‌وزیری رهبری می‌کرد؛ سمتی که در سال ۲۰۱۷ ترک کرده بود. او انتخابات زودهنگام را پس از دو سال اعتراض، که با حادثه نووی ساد آغاز شده بود، فراخواند. جشن‌ها در بلگراد و نووی ساد ادامه یافت. ایلیا سردانوویچ، نامزد پیشتاز فهرست دانشجویان، گفت: «این کشور آزاد خواهد شد.» پیتر ماگیار، نخست‌وزیر مجارستان، از نتیجه استقبال کرد و گفت پیروزی حزبش در آوریل به جنبش دانشجویی صربستان امید و نیرو داده است. مارتا کاس، کمیسر گسترش اتحادیه اروپا، نیز گفت فصل تازه‌ای برای صربستان می‌تواند آغاز شود و اتحادیه آماده پیشبرد مسیر مشترک است. اکنون توجه‌ها به این معطوف خواهد شد که چه کسی از فهرست دانشجویان نخست‌وزیر می‌شود. انتخابات ریاست‌جمهوری صربستان قرار است در دسامبر برگزار شود و آنا برنابیچ، رئیس پارلمان، در حال حاضر این سمت را به‌طور موقت بر عهده دارد. گرایش سیاسی ووچیچ: منابع او را یک رهبر پوپولیست راست‌گرا توصیف می‌کنند. در سیاست خارجی، رویکردش عمل‌گرایانه و موازنه‌جویانه بوده است: از نامزدی صربستان برای عضویت در اتحادیه اروپا حمایت کرده، اما به تحریم‌های اتحادیه اروپا علیه روسیه نپیوسته و روابط با مسکو و پکن را نیز حفظ کرده است

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

هشدار ING به معامله‌گران؛ سه ریسکی که می‌توانند دلار را بالای ۱۰۱ نگه دارند

در یک نگاه دلار آمریکا: قیمت بالای انرژی، احتمال تشدید تنش در خاورمیانه و انتظار برای موضع انقباضی فدرال رزرو می‌توانند از شاخص دلار حمایت کنند؛ ING محدوده ۱۰۱.۴۵ تا ۱۰۱.۸۵ را برای DXY در معاملات روز جاری مطرح کرده است. یورو: با وجود تاب‌آوری شاخص‌های مدیران خرید منطقه یورو، مشکلات مالی فرانسه و هزینه بالای انرژی همچنان فشار ایجاد می‌کنند. ING مقاومت EURUSD را در محدوده ۱.۱۲۵۰ تا ۱.۱۲۷۰ و حمایت آن را در سطح ۱.۱۱۸۰ زیر نظر دارد. رئال برزیل: ING پیش‌بینی می‌کند دلار/رئال ممکن است با شکاف صعودی ۵ تا ۷ درصدی در محدوده ۵.۲۰ تا ۵.۲۵ باز شود؛ بورس برزیل نیز با خطر افت دورقمی روبه‌رو است. این ارقام سناریوهای احتمالی‌اند، نه نتایج قطعی معاملات. بازارهای جهانی در هفته‌ای شلوغ با نشست‌های بانک‌های مرکزی، انتشار داده‌های اقتصادی و تحولات سیاسی و ژئوپلیتیکی روبه‌رو هستند. در شرایطی که قیمت انرژی همچنان بالاست و نگرانی‌ها از تشدید تنش نظامی میان آمریکا، اسرائیل و ایران افزایش یافته، مؤسسه ING انتظار دارد بانک‌های مرکزی موضعی انقباضی حفظ کنند؛ وضعیتی که می‌تواند از دلار آمریکا حمایت کند. در برزیل، پیروزی غیرمنتظره لوئیز ایناسیو لولا دا سیلوا در انتخابات ریاست‌جمهوری، توجه سرمایه‌گذاران را به چشم‌انداز مالی این کشور معطوف کرده است. ING هشدار می‌دهد که واکنش اولیه بازارها می‌تواند شدید باشد؛ از افزایش قابل‌توجه نرخ دلار در برابر رئال گرفته تا افت سنگین بورس برزیل. این مقاله توسط مؤسسه ING منتشر و توسط تیم یوتوتایمز برای مخاطبان فراهم شده است. دلار آمریکا؛ تنش‌های ژئوپلیتیکی همچنان به نفع دلار است دلار آمریکا هفته را در موقعیتی نسبتاً قدرتمند آغاز می‌کند؛ هفته‌ای که نشست کمیته بازار آزاد فدرال رزرو (FOMC)، انتشار گزارش‌های مالی سه‌ماهه سوم شرکت‌های بزرگ فناوری و مجموعه‌ای از تحولات ژئوپلیتیکی را در بر می‌گیرد. انتخابات اسرائیل در روز سه‌شنبه نیز از جمله رویدادهایی است که می‌تواند بر فضای بازار اثر بگذارد. در کنار این رویدادها، چند بانک مرکزی بزرگ گروه ۱۰ ارزهای اصلی، از جمله بانک مرکزی اروپا، بانک مرکزی ژاپن، بانک مرکزی کانادا و بانک مرکزی نیوزیلند، نشست‌هایی برگزار می‌کنند. از نگاه ING، توازن ریسک‌ها همچنان به دلار اجازه می‌دهد بخش قابل‌توجهی از رشد اخیر خود را حفظ کند. البته اختلاف نرخ بهره میان آمریکا و سایر اقتصادها تا حدی به زیان دلار تغییر کرده است. نگرانی‌های اخیر درباره سهام فناوری آمریکا، انتظارات بازار از میزان انقباض پولی فدرال رزرو را کاهش داده است. با این حال، قیمت انرژی همچنان در سطوح بالایی قرار دارد و نزدیک‌شدن سومین گروه ناو هواپیمابر آمریکا به منطقه خلیج فارس، از نگاه بازار احتمال تشدید بحران خاورمیانه را افزایش داده است. ING معتقد است مگر آنکه گزارش‌های مالی سه‌ماهه سوم شرکت‌هایی مانند آلفابت و مایکروسافت در روز چهارشنبه به‌وضوح ناامیدکننده باشند، ترکیب قیمت بالای انرژی و موضع انقباضی فدرال رزرو می‌تواند در طول هفته از دلار حمایت کند. بر این اساس، ING انتظار دارد شاخص دلار آمریکا (DXY) در معاملات روز جاری عمدتاً در محدوده ۱۰۱.۴۵ تا ۱۰۱.۸۵ نوسان کند. این مؤسسه فعلاً نیازی به اصلاح نزولی شاخص تا سطح ۱۰۱.۲۵ نمی‌بیند؛ مگر آنکه افت سهام فناوری، بازار سهام آمریکا را به‌شدت پایین بکشد. یورو؛ تاب‌آوری اقتصاد منطقه یورو در برابر مشکلات فرانسه شاخص‌های اولیه مدیران خرید (PMI) منطقه یورو برای ماه اکتبر که روز جمعه منتشر شدند، برخلاف برخی نگرانی‌ها تاب‌آوری مناسبی نشان دادند و از احتمال ثبت رشد قابل‌قبول در سه‌ماهه سوم حکایت داشتند. با این حال، فرانسه همچنان نقطه‌ضعف منطقه است؛ زیرا رشد ضعیف اقتصادی، به بهبود وضعیت مالی دولت این کشور کمکی نمی‌کند. از سوی دیگر، فاصله بازدهی اوراق قرضه فرانسه و آلمان در معاملات صبح امروز کاهش یافته است. این اتفاق پس از آن رخ داد که مؤسسه مودیز روز جمعه رتبه اعتباری فرانسه را در سطح Aa3 حفظ کرد. فرانسه با این تصمیم دست‌کم یک رتبه اعتباری در محدوده AA را حفظ می‌کند؛ خبری که در کوتاه‌مدت برای بازار مثبت است. با این حال، از دید ING، برای کاهش پایدار فشار بر یورو باید در ماه‌های آینده پیشرفت ملموس و قابل‌اندازه‌گیری در زمینه بودجه فرانسه مشاهده شود. تحقق چنین پیشرفتی در شرایط فعلی چندان محتمل به نظر نمی‌رسد و قیمت بالای انرژی نیز به بهبود چشم‌انداز اقتصادی منطقه کمک نمی‌کند. آمار حساب جاری منطقه یورو نیز نشانه‌ای از فشار هزینه انرژی بر اقتصاد این بلوک ارائه کرده است. مازاد حساب جاری در ماه اوت به تنها ۸.۷ میلیارد یورو رسید؛ پایین‌ترین سطح از ابتدای سال ۲۰۲۳. این رقم یادآور آن است که افزایش هزینه واردات انرژی چگونه می‌تواند موقعیت خارجی منطقه یورو را تضعیف کند. این عامل، در کنار تغییر انتظارات درباره سیاست فدرال رزرو، پیش‌تر به ضعف شدید EURUSD کمک کرده بود. در معاملات امروز، انتظار می‌رود شاخص فضای کسب‌وکار مؤسسه Ifo آلمان تقریباً باثبات باقی بماند. مؤلفه انتظارات این شاخص در نزدیکی سطح ۹۰ پیش‌بینی می‌شود که همچنان سطحی نسبتاً مطلوب است. با این حال، هرگونه رقم ضعیف‌تر از انتظار می‌تواند به یورو فشار وارد کند. اگرچه کاهش اخیر ۱۰ نقطه پایه‌ای اختلاف نرخ سوآپ دوساله آمریکا و منطقه یورو می‌تواند از افزایش محدود EURUSD حمایت کند، ING معتقد است همچنان توجیه کافی برای باقی‌ماندن صرف ریسک ۱ تا ۲ درصدی در یورو وجود دارد. این مؤسسه محدوده ۱.۱۲۵۰ تا ۱.۱۲۷۰ را سقفی برای رشد کوتاه‌مدت EURUSD می‌داند و هشدار می‌دهد که سطح حمایتی ۱.۱۱۸۰ ممکن است در طول هفته در معرض آزمون قرار گیرد. ▶️ مشاهده کنید: تحلیل بنیادی بازار فارکس؛ تورم ماندگار و نگرانی از رشد اقتصادی؛ دلار به کدام سو می‌رود؟ رئال برزیل؛ بازگشت لولا بازارها را در وضعیت هشدار قرار داد در اتفاقی غیرمنتظره، لوئیز ایناسیو لولا دا سیلوا، رئیس‌جمهور مستقر برزیل، در دور دوم انتخابات ریاست‌جمهوری با کسب ۵۱.۸ درصد آرا پیروز شد. طبق گزارش ING، این نخستین بار از سال ۱۹۸۹ است که نامزد قرارگرفته در رتبه دوم، در دور دوم انتخابات برزیل از رقیب خود پیشی می‌گیرد و پیروز می‌شود. با این حال، نتیجه انتخابات بدون مناقشه نیست. فلاویو بولسونارو، نامزد مخالف لولا، خواستار ابطال نتیجه شده است. دلیل مطرح‌شده، تصمیم یکی از قضات دیوان عالی برای تمدید ساعات رأی‌گیری در آخرین لحظات است. برخی حوزه‌ها رأی‌گیری را آغاز کرده بودند یا به پایان رسانده بودند و مخالفان ادعا می‌کنند حوزه‌هایی که ساعات رأی‌گیری در آن‌ها تمدید شد، عمدتاً در مناطق شمال‌شرقی کشور قرار داشتند؛ مناطقی که پایگاه رأی لولا محسوب می‌شوند. بر اساس ارزیابی اولیه‌ای که ING در گزارش خود مطرح کرده، نهادهای اصلی برزیل تمایل چندانی به برگزاری دوباره انتخابات ندارند. با این حال، برای بازارهای مالی مهم است که بولسونارو با چه سرعتی نتیجه را بپذیرد یا دست‌کم اجازه دهد روند قانونی و قانون اساسی طی شود. ING یادآوری می‌کند که پدر فلاویو بولسونارو پس از شکست در برابر لولا در انتخابات سال ۲۰۲۲، حدود ۴۴ ساعت بعد نتیجه را پذیرفت؛ اقدامی که به آرام‌شدن فضای بازار کمک کرد. واکنش این بار مخالفان می‌تواند بر شدت نوسان دارایی‌های برزیل اثر بگذارد. USDBRL در معرض جهش اولیه؛ بورس برزیل زیر فشار ING انتظار دارد بازارهای برزیل در معاملات امروز با فشار شدیدی روبه‌رو شوند. این مؤسسه می‌گوید بازشدن جفت‌ارز USDBRL با شکاف صعودی ۵ تا ۷ درصدی و رسیدن آن به محدوده ۵.۲۰ تا ۵.۲۵ دور از انتظار نیست. همچنین، شاخص سهام بوسپا (Bovespa) ممکن است با افتی دورقمی مواجه شود. این سناریو در صورت وخامت بیشتر شرایط خارجی و جهش بازدهی اوراق خزانه‌داری آمریکا می‌تواند شدیدتر نیز شود. به عبارت دیگر، واکنش بازار برزیل تنها به نتیجه انتخابات وابسته نیست؛ شرایط بازارهای جهانی اوراق قرضه و میزان تمایل سرمایه‌گذاران به پذیرش ریسک نیز نقش مهمی دارد. وضعیت مالی دولت همچنان یکی از نقاط آسیب‌پذیر اقتصاد برزیل است. کسری بودجه‌ای در محدوده ۷ تا ۸ درصد و نسبت بدهی خالص دولت به تولید ناخالص داخلی در حدود ۷۰ درصد، این کشور را در برابر فروش گسترده اوراق قرضه در بازارهای جهانی آسیب‌پذیر می‌کند. از نگاه ING، سرمایه‌گذاران اکنون باید به‌جای انتظار برای تحکیم مالی در دولت بولسونارو، پیامدهای سیاست‌های حمایتی و هزینه‌زای لولا را نیز در نظر بگیرند؛ از جمله وعده‌هایی مانند کوتاه‌ترشدن هفته کاری که برای جلب حمایت رأی‌دهندگان مطرح شده‌اند. در مجموع، ING انتظار دارد در آغاز هفته، ترکیب ریسک‌های ژئوپلیتیکی، قیمت بالای انرژی و چشم‌انداز انقباضی فدرال رزرو از دلار حمایت کند؛ در حالی که پیروزی لولا می‌تواند فشار مضاعفی بر رئال و بازار سهام برزیل وارد کند. شدت واکنش بازارها به تحولات سیاسی روزهای آینده، به‌ویژه پذیرش نتیجه انتخابات و وضعیت بازار جهانی اوراق قرضه، بستگی خواهد داشت.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

چرا برزیل مسیر چین و چپ‌گرایی را انتخاب کرد؟ گزارش ویژه از ناکامی واشنگتن در ۲۰۲۶

در یک نگاه شکست نامزد مورد حمایت ترامپ در برزیل: برخلاف چرخش راست‌گرایانه پنج سال اخیر در آمریکای لاتین، شکست فلاویو بولسونارو در برابر جریان حاکم، روند تثبیت نفوذ واشنگتن در جنوب قاره را با چالش جدی مواجه کرد. تقابل دو الگوی حکمرانی؛ آرژانتین در برابر برزیل: در حالی که آرژانتینِ میلی با انصراف از بریکس، دریافت وام ۲۰ میلیارد دلاری از آمریکا و اجرای اصلاحات اقتصادی به متحد اصلی واشنگتن تبدیل شد، برزیل تمایل خود به جریان چپ و توسعه روابط با چین را حفظ کرده است. شکست کمپین فشار حداکثری واشنگتن: با وجود اعمال تعرفه‌های تجاری، تحریم مقام‌های برزیلی و مداخله مستقیم در انتخابات ۲۰۲۶، استراتژی کاخ سفید برای تغییر رژیم سیاسی در برازیلیا نتیجه معکوس داد. تحولات سیاسی اخیر در آمریکای لاتین و به‌ویژه نتایج انتخابات سال ۲۰۲۶ برزیل، نشان‌دهنده پیچیده‌تر شدن گسل‌های ژئوپلیتیک در نیم‌کره غربی است. طی نیم دهه گذشته، قاره‌ای که زمانی حیاط خلوت چپ‌گرایان و موج پینک‌تاید (Pink Tide) شناخته می‌شد، چرخش دراماتیکی به سمت راست‌گرایی، آزادسازی اقتصادی و نزدیکی بی‌سابقه به واشنگتن نشان داد. با این حال، مقاومت برزیل در برابر این موج، معادلات کاخ سفید را به هم زده است. الگوی آرژانتین؛ جهش به آغوش واشنگتن و خروج از بریکس اصلی‌ترین نماد چرخش راست‌گرایانه قاره، صعود خاویر میلی به قدرت در آرژانتین بود. دولت میلی بلافاصله پس از تثبیت قدرت، دست به اصلاحات ساختاری زد: انصراف رسمی از پیمان بریکس (BRICS): قطع پیوند با بلوک قدرت‌های نوظهور و چرخش کامل به سمت محور غربی. کاهش شدید هزینه‌های عمومی: انحلال وزارتخانه‌ها، تعدیل نیرو در بخش دولتی و آزادسازی قیمت‌ها. تکیه‌گاه مالی واشنگتن: در جریان انتخابات ۲۰۲۵، ایالات متحده با اعطای یک خط اعتباری ۲۰ میلیارد دلاری برای تثبیت پزو (Peso)، حمایت مستقیم خود را از بقای دولت میلی به نمایش گذاشت. این سیاست‌ها آرژانتین را به دژ اصلی نفوذ اقتصادی و سیاسی ایالات متحده در آمریکای جنوبی تبدیل کرد. برزیل ۲۰۲۶؛ ناپایداری استراتژی فشار حداکثری ترامپ در سوی دیگر، دولت دونالد ترامپ تمام ثقل دیپلماتیک و اقتصادی خود را برای سرنگونی یا شکست جریان چپ در برزیل به کار بست. ایالات متحده با هدف هموار کردن مسیر پیروزی برای فلاویو بولسونارو (فرزند ژائیر بولسونارو و کاندیدای مورد حمایت مستقیم ترامپ)، ابزارهای زیر را به کار گرفت: فشارهای تعرفه‌ای و تجاری: اعمال عوارض سنگین بر صادرات کشاورزی و صنعتی برزیل به مقصد آمریکا. تحریم‌های هدفمند: تحریم مسئولان ارشد دولتی و قضایی برزیل به اتهامات سیاسی. حمایت رسانه‌ای و مالی: تلاش برای بازسازی شبکه راست در برازیلیا. با این حال، پیروزی جریان مقابل و ناکامی فلاویو بولسونارو نشان داد که جامعه برزیل در برابر مداخلات مستقیم خارجی حساسیت بالایی نشان داده و تعادل قوا در آمریکای لاتین برخلاف تصور واشنگتن، کاملاً یک‌دست و یک‌پارچه به سود راست‌گرایان تغییر نیافته است. چالش‌های پیش‌روی سیاست خارجی آمریکا در قاره شکست پروژه سیاسی ترامپ در برزیل، موازنه قدرت را در آمریکای جنوبی دو قطبی کرده است: محور آرژانتین - آمریکا: بر پایه نئولیبرالیسم تهاجمی، واگذاری پروژه‌ها به سرمایه‌گذاران آمریکایی و دوری از چین. محور برزیل - بریکس: بر پایه حفظ روابط تجاری با پکن، فعال ماندن در پیمان‌های منطقه‌ای و مقاومت در برابر تک‌قطبی شدن قاره. این نتایج نشان می‌دهد که سناریوی واشنگتن برای یک‌پارچه‌سازی آمریکای لاتین زیر چتر نفوذ خود با سد محکم بزرگ‌ترین اقتصاد منطقه (برزیل) برخورد کرده و تقابل دو الگوی توسعه تا سال‌های آینده ادامه خواهد داشت.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

برنهام بازگشت بریتانیا به اتحادیه اروپا را در این دوره پارلمانی مطرح نمی‌کند

برنهام، نخست‌وزیر بریتانیا، گفت تغییراتی در حمایت از اشتغال جوانان لازم است و می‌توان در این زمینه صرفه‌جویی کرد. او همچنین گفت هیلی روز چهارشنبه مسیر تحقق تعهدات بریتانیا در قبال ناتو را تشریح خواهد کرد. برنهام تأکید کرد که در دوره پارلمانی کنونی پیشنهاد بازپیوستن بریتانیا به اتحادیه اروپا را مطرح نمی‌کند. او در مصاحبه با ITV نیز برگزاری انتخابات زودهنگام را منتفی دانست.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

پیروزی لولا در انتخابات برزیل؛ صندوق بورسی این کشور در توکیو نزدیک به ۱۵ درصد افت کرد

یک صندوق قابل معامله بورسی در توکیو که شاخص بوزسپا برزیل را دنبال می‌کند، پس از پیروزی لوئیز ایناسیو لولا دا سیلوا در دور دوم انتخابات ریاست‌جمهوری، در معاملات آسیایی نزدیک به ۱۵ درصد افت کرد. لولا روز یکشنبه با حدود ۵۲ درصد آرا در برابر حدود ۴۸ درصد برای سناتور فلاویو بولسونارو پیروز شد و با اختلاف بیش از چهار میلیون رأی، چهارمین دوره ریاست‌جمهوری غیرپیوسته خود را به دست آورد. او در دور نخست انتخابات که ۴ اکتبر برگزار شد، از رقیبش عقب‌تر بود. گلدمن ساکس سناریویی حاد را ترسیم کرده که در آن نرخ دلار در برابر رئال برزیل تا ۱۰ درصد افزایش می‌یابد، بازده اوراق بلندمدت دولتی حدود ۲۰۰ نقطه پایه بالا می‌رود، فاصله بازده اوراق اعتباری ۳۰ تا ۴۰ نقطه پایه بیشتر می‌شود و سهام برزیل حدود ۱۵ درصد افت می‌کند. این ارقام در گزارش به‌عنوان یک سناریوی حاد مطرح شده‌اند، نه پیش‌بینی اصلی بانک. افت صندوق توکیو نشانه‌ای اولیه از واکنش سرمایه‌گذاران بود؛ با این حال، حجم معاملات این صندوق‌ها ممکن است محدود باشد و تصویر روشن‌تر پس از بازگشایی بازارهای برزیل به دست می‌آید. بخشی از فشار فروش نیز می‌تواند ناشی از برهم‌خوردن موقعیت‌هایی باشد که پس از دور نخست و پیشتازی بولسونارو شکل گرفته بودند.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

هشدار ترامپ درباره «سقوط تمدن غرب»؛ پیام جنجالی رئیس‌جمهور آمریکا از کانزاس

دونالد ترامپ، رئیس‌جمهور آمریکا، در جریان یک تجمع انتخاباتی در شهر ویچیتا (ایالت کانزاس)، با اشاره به موج گسترده اغتشاشات و آشوب‌های اخیر در فرانسه، انتخابات میان‌دوره‌ای پیش‌رو در ایالات متحده را نبردی بنیادین برای «حفظ تمدن غرب» توصیف کرد. ترامپ در سخنرانی خود ادعا کرد که وضعیت فعلی فرانسه نتیجه مستقیم سیاست‌های چپ‌گرایان جهانی‌گرا و پذیرش بی‌رویه مهاجران است که به گفته او، کنترل کشور را به دست وندال‌ها و آشوبگران داده‌اند. او با هشدار نسبت به برنامه‌های دموکرات‌های رادیکال مدعی شد که آن‌ها به دنبال پیاده‌سازی سناریوی مشابهی در آمریکا از طریق گشودن مرزها، تضعیف هویت ملی و تخریب زیرساخت‌های کشور هستند. اشاره ترامپ به خشونت‌های اخیر فرانسه در پی آتش‌سوزی تالار تاریخی شهر لیموج و بازداشت بیش از ۲,۴۰۰ نفر در جریان درگیری‌های آخر هفته این کشور صورت گرفت. محورهای اصلی سخنرانی ترامپ در کانزاس مهم‌ترین بخش‌های مطرح‌شده در سخنرانی رئیس‌جمهور آمریکا عبارتند از: هشدار نسبت به ناآرامی‌های فرانسه: ترامپ آتش‌سوزی‌ها و غارت‌های فرانسه را نمونه‌ای از زوال تمدن غرب خواند و مدعی شد این بحران حاصل ناهمگون بودن مهاجران و سیاست‌های چپ‌گرایانه است. حمله به برنامه دموکرات‌ها: رئیس‌جمهور آمریکا برنامه‌های حزب دموکرات را طرحی برای خاموش کردن تمدن غرب و مرزهای باز دانست و خواستار ایستادگی در برابر آن شد. حمایت از نامزدهای جمهوری‌خواه: این تجمع بخشی از تور انتخاباتی ترامپ در ایالت‌های قرمز برای حمایت از راجر مارشال (سناتور فعلی) و تای ماسترسون (نامزد فرمانداری کانزاس) بود. ابراز همدردی با قربانیان تصادف ویچیتا: ترامپ با اشاره به حادثه مرگبار برخورد خودرو با جمعیت در مجتمع ورزشی استرایکر که منجر به کشته شدن دو نفر (از جمله یک کودک ۶ ساله) شد، وعده ارائه کمک‌های فدرال برای بررسی دقیق حادثه را داد.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

چشم‌انداز هفته پیش‌رو؛ بازار سهام در جست‌وجوی مسیر تازه با تمرکز بر گزارش‌های مالی شرکت‌ها

در یک نگاه شاخص‌های سهام آمریکا تحت فشار قرار گرفته‌اند و افزایش ریسک‌گریزی در بازارها، با کاهش بازده اوراق دولتی، از قیمت این اوراق حمایت کرده است. در شرایط ضعف سهام فناوری، گزارش‌های مالی شرکت‌های آمریکایی و انتخابات میان‌دوره‌ای این کشور در کانون توجه سرمایه‌گذاران قرار خواهند گرفت. داده‌های اشتغال و تورم بریتانیا می‌توانند انتظارات فعلی بازار برای افزایش نرخ بهره بانک انگلستان را به چالش بکشند. شاخص‌های PMI منطقه یورو و داده‌های اقتصادی چین از رویدادهای کلیدی هفته خواهند بود؛ در حالی که یورو و دلار استرالیا هر دو در جست‌وجوی عوامل حمایتی تازه هستند. ضعف بازار سهام آمریکا به تقویت اوراق دولتی منجر شد هفته‌ای دشوار برای سرمایه‌گذاران سپری شده است؛ زیرا انتشار گزارش تورم CPI آمریکا که بالاتر از انتظار بود و آغاز قدرتمند فصل گزارش‌های مالی شرکت‌ها، نتوانستند واکنش‌های مورد انتظار را در بازارها ایجاد کنند. به‌جز دلار استرالیا، دلار آمریکا در حال حاضر در برابر سایر ارزهای اصلی تنها رشد محدودی را ثبت کرده و رالی آن پس از انتشار شاخص CPI نیز کوتاه‌مدت بوده است؛ به‌ویژه در شرایطی که اظهارات داویش مقامات فدرال رزرو همچنان ادامه دارد. با این حال، ضعف شاخص نزدک به یکی از موضوعات اصلی بازار تبدیل شده و نگرانی سرمایه‌گذاران را افزایش داده است. پس از دو ماه عملکرد مثبت و با وجود انتشار اولیه گزارش‌های مالی امیدوارکننده از شرکت‌های مرتبط با هوش مصنوعی، سهام فناوری در ماه اکتبر وارد محدوده منفی شده‌اند. این بخش برای نخستین بار از اواخر مارس تاکنون، در آستانه ثبت دومین هفته متوالی عملکرد منفی قرار دارد؛ زمانی که بازارهای سهام تحت تأثیر درگیری آمریکا و ایران و جهش قیمت نفت با فشار شدیدی مواجه شده بودند. به همین ترتیب، شاخص S&P 500 نیز در حال از دست دادن رشد هفته گذشته است؛ زیرا افزایش قیمت سهام شرکت‌های بخش انرژی و کالاهای مصرفی ضروری برای حفظ شاخص در محدوده مثبت کافی نبوده است. به نظر می‌رسد کاهش اشتهای ریسک در بازارها توانسته کاری را انجام دهد که اسکات بسنت، وزیر خزانه‌داری آمریکا، با اظهارات و برنامه بازخرید بدهی خود از انجام آن ناتوان بود. بازده اوراق خزانه‌داری آمریکا کاهش یافته و بازده اوراق 10ساله با افت تا سطح 5 درصد، به پایین‌ترین میزان سه هفته اخیر رسیده است. بازده اوراق منطقه یورو و بریتانیا نیز کاهش‌هایی کوچک‌تر، اما همچنان قابل‌توجه، را تجربه کرده‌اند. غلبه فضای ریسک‌گریزی بر بازارها همچنین می‌تواند رفتار طلا را پس از واکنش منفی اولیه به گزارش CPI توضیح دهد. با این حال، توانایی این فلز گران‌بها برای شکل‌دهی به یک روند صعودی قدرتمند همچنان محدود است؛ زیرا بازده واقعی اوراق در سطوح بالایی باقی مانده است. گزارش‌های مالی شرکت‌ها و انتخابات میان‌دوره‌ای آمریکا در کانون توجه با آغاز شمارش معکوس برای نشست 28 اکتبر فدرال رزرو و در شرایطی که انتظار می‌رود سخنرانی‌های مقامات این بانک در هفته آینده به دلیل آغاز دوره معمول سکوت رسانه‌ای محدود باشد، سرمایه‌گذاران توجه خود را به انتشار داده‌های اقتصادی آمریکا، گزارش‌های مالی شرکت‌ها و جریان اخبار سیاسی و ژئوپلیتیکی معطوف خواهند کرد. فصل جاری گزارش‌های مالی با عملکردی مثبت از سوی مؤسسات مالی آمریکا آغاز شد و مهم‌تر از آن، شرکت TSMC و سایر شرکت‌های مرتبط با هوش مصنوعی که هفته گذشته گزارش دادند، چشم‌انداز امیدوارکننده‌ای ارائه کردند. اکنون تمرکز بازار به تسلا، نتفلیکس، لَم ریسرچ و وسترن دیجیتال منتقل می‌شود. همچنین گزارش‌های مالی پروکتر اند گمبل (P&G)، امریکن اکسپرس (Amex) و اِنی (Eni) می‌توانند پیش از انتشار نتایج مالی غول‌های فناوری در هفته بعد، اطلاعات ارزشمندی درباره بیشتر بخش‌های کلیدی اقتصاد آمریکا ارائه دهند. با این حال، انتظارات بیش از حد بالا برای رشد سودآوری، اشتیاق بازار نسبت به هوش مصنوعی را تهدید می‌کند؛ به‌ویژه در شرایطی که تحلیلگران شروع به زیر سؤال بردن اهداف سودآوری این شرکت‌ها کرده‌اند. همان‌طور که تاکنون مشاهده شده، سهام شرکت‌های فناوری تحت فشار قرار گرفته‌اند و با توجه به اینکه بخش بزرگی از سرمایه‌گذاران وزن بالایی از پرتفوی خود را به این گروه اختصاص داده‌اند، تداوم عملکرد ضعیف این سهام می‌تواند به موج گسترده‌ای از فروش در بازار منجر شود. چنین شرایطی احتمالاً دارایی‌های پرریسک مانند بیت‌کوین را نیز پایین خواهد کشید، اما در مقابل ممکن است به نفع دلار آمریکا و بازار اوراق قرضه تمام شود. در همین حال،طبق تقویم اقتصادی یوتوتایمز، مجموعه گسترده‌ای از داده‌های بخش مسکن و حراج اوراق خزانه‌داری 20ساله، دیگر رویدادهای اقتصادی هفته آینده را تشکیل می‌دهند. اگرچه بازده بالاتر ممکن است به تقویت تقاضا در این حراج کمک کند، اوراق 20ساله همچنان از بخش‌های کم‌طرفدار منحنی بازده محسوب می‌شوند. با این حال، مهم‌ترین عامل تکمیل‌کننده چشم‌انداز هفته، تحولات سیاسی خواهد بود. تنها 20 روز تا انتخابات میان‌دوره‌ای آمریکا باقی مانده و رقابت‌های انتخاباتی در حال داغ‌تر شدن هستند. بر اساس نظرسنجی‌ها، دموکرات‌ها برای بازپس‌گیری کنترل مجلس نمایندگان پس از شش سال آماده به نظر می‌رسند، در حالی که رقابت اصلی بر سر سنا متمرکز شده است. چشم‌انداز رویارویی مداوم دونالد ترامپ، رئیس‌جمهور آمریکا، با کنگره‌ای تحت کنترل دموکرات‌ها می‌تواند پیامدهای مهمی برای سیاست مالی و پیشبرد قوانین داشته باشد و در نتیجه، عدم قطعیت در بازارها را به‌شدت افزایش دهد. ثبات قیمت نفت، به معنای ثبات انتظارات سیاست پولی بانک‌های مرکزی با وجود افزایش تدریجی و کم‌سروصدای عرضه نفت و گاز از منطقه، نبود پیشرفت در مذاکرات آمریکا و ایران و حملات تازه حوثی‌ها به عربستان سعودی، قیمت نفت را همچنان در سطوح بالا نگه داشته است. با این حال، مسئله مهم‌تر، تأمین فرآورده‌های نفتی پالایش‌شده است که به معضلی پیچیده برای بیشتر دولت‌ها تبدیل شده؛ موضوعی که تا حدی تصمیم دونالد ترامپ، رئیس‌جمهور آمریکا، برای توافق با روسیه بر سر عرضه تدریجی میلیون‌ها بشکه گازوئیل را توجیه می‌کند. عدم وقوع یک جهش شدید دیگر در قیمت نفت WTI به بالای 100 دلار باعث شده انتظارات برای افزایش نرخ بهره از سوی فدرال رزرو و بانک مرکزی اروپا همچنان محدود باقی بماند؛ دو بانکی که انتظار می‌رود در نشست‌های حدود 10 روز آینده نرخ‌های بهره را بدون تغییر حفظ کنند. در مقابل، پیش‌بینی می‌شود بانک انگلستان و بانک مرکزی نیوزیلند هر یک نرخ بهره را 25 واحد پایه افزایش دهند. همچنین، انتشار یک گزارش CPI بالاتر از انتظار از کانادا در روز چهارشنبه آینده می‌تواند انتظارات برای افزایش نرخ بهره بانک مرکزی این کشور را به‌طور قابل‌توجهی تقویت کند. آیا داده‌های بریتانیا می‌توانند انتظارات قوی برای افزایش نرخ بهره را به چالش بکشند؟ بانک انگلستان قرار است روز 5 نوامبر، یک هفته پس از نشست‌های فدرال رزرو و بانک مرکزی اروپا، تشکیل جلسه دهد. اعضای کمیته سیاست پولی (MPC) همچنین فرصت کافی خواهند داشت تا اعلامیه‌های مهم بودجه‌ای 28 اکتبر را ارزیابی کنند. در شرایطی که اعضای انقباضی کمیته، یعنی گرین، مان و پیل، برای افزایش نرخ بهره در نشست آینده فشار می‌آورند و اندرو بیلی، رئیس بانک انگلستان، نیز به همراهی با آنها متمایل شده است، گزارش‌های بازار کار، تورم و خرده‌فروشی هفته آینده اهمیت ویژه‌ای خواهند داشت. مجموعه‌ای از داده‌های اقتصادی بالاتر از انتظار می‌تواند انتظارات فعلی بازار برای افزایش نرخ بهره را کاملاً تأیید کند. در مقابل، تنها کاهش قابل‌توجه فشارهای تورمی، برای مثال افت محسوس تورم هسته به زیر 2.4 درصد، می‌تواند سرمایه‌گذاران را با تردید مواجه کند و اعضای متمایل به سیاست‌های انبساطی در کمیته سیاست پولی را به ابراز صریح‌تر دیدگاه‌های خود ترغیب کند. در همین حال، پوند بدون تردید عملکرد بسیار خوبی در برابر سایر ارزهای اصلی داشته است. اظهارات برنهام، نخست‌وزیر بریتانیا، درباره نزدیک شدن دوباره روابط با اتحادیه اروپا، تعدیل انتظارات درباره ترکیب اقداماتی که قرار است در بودجه تشریح شوند (انتظاراتی که با توجه به کسری مالی مورد گمانه‌زنی، بیش از حد خوش‌بینانه به نظر می‌رسند) و همچنین تداوم انتظارات برای افزایش نرخ بهره بانک انگلستان، از پوند در برابر یوروی ضعیف حمایت کرده‌اند؛ به‌طوری که جفت‌ارز یورو/پوند به پایین‌ترین سطح 18 ماه اخیر سقوط کرده است. آیا ضعف یورو ادامه خواهد یافت؟ تنش‌ها و کشمکش‌های سیاسی به مانعی بسیار جدی برای ارز منطقه یورو تبدیل شده‌اند. جفت‌ارز یورو/دلار در هفته جاری تا سطح 1.1112 کاهش یافت که پایین‌ترین میزان از ماه مه 2025 محسوب می‌شود؛ آن هم در شرایطی که پارلمان فرانسه بررسی لایحه بودجه سال 2027 را آغاز کرده و بازده اوراق دولتی همچنان در سطوح بسیار بالایی باقی مانده است. در همین حال، موجی از گزارش‌ها درباره احتمال آماده شدن بانک مرکزی اروپا برای خرید اوراق دولتی فرانسه در بازار ثانویه منتشر شده است؛ هرچند اجرای چنین برنامه‌ای، حتی اگر بتواند بازده اوراق فرانسه را با موفقیت مهار کند، جذابیت یورو را بیش از پیش کاهش خواهد داد. در شرایطی که رهبران اتحادیه اروپا، مطابق انتظار، نتوانسته‌اند بر سر بودجه هفت‌ساله آینده این اتحادیه به توافق برسند، اکنون بار اصلی تغییر احساسات منفی بازار نسبت به یورو بر دوش نظرسنجی‌های اولیه PMI قرار گرفته است که روز جمعه منتشر خواهند شد. شاخص‌های PMI آلمان به‌تدریج در حال بهبود بوده‌اند و شاخص بخش تولید این کشور در نزدیکی بالاترین سطح از اواسط سال 2022 قرار دارد. با این حال، شاخص مشابه در فرانسه، با وجود عملکرد امیدوارکننده‌تر بخش خدمات، همچنان در محدوده 50 نوسان می‌کند. “ «انتشار مجموعه‌ای از داده‌های ضعیف می‌تواند انتظارات بازار برای اتخاذ موضع انقباضی از سوی بانک مرکزی اروپا در نشست پیش‌رو را نیز تضعیف کند.» محمد زمانی داده‌های مهم اقتصادی چین در راه‌اند در نهایت، پس از مجموعه‌ای از تعطیلات رسمی و مذاکرات تجاری ثمربخش میان اتحادیه اروپا و چین، داده‌های اقتصادی هفته آینده می‌توانند اطلاعات ارزشمندی درباره وضعیت اقتصاد چین ارائه دهند. در شرایطی که شاخص‌های PMI ماه سپتامبر، با وجود تقویت مداوم یوان، بار دیگر به بالای مرز 50 بازگشته‌اند و شاخص قیمت تولیدکننده (PPI) سپتامبر نیز شتاب گرفته است، مجموعه گسترده‌ای از داده‌های اقتصادی روز دوشنبه منتشر خواهد شد. این گزارش‌ها شامل قیمت خانه‌های نوساز، خرده‌فروشی و تولید صنعتی ماه سپتامبر، در کنار آمار رشد فصلی تولید ناخالص داخلی (GDP) سه‌ماهه سوم خواهند بود. با توجه به اینکه جفت‌ارز دلار استرالیا/دلار آمریکا از اوایل سپتامبر تاکنون 4.5 درصد کاهش یافته است، انتشار داده‌های اقتصادی قدرتمند از چین بدون تردید برای دلار استرالیا خبر خوشایندی خواهد بود. چنین داده‌هایی در کنار گزارش CPI استرالیا در روز 28 اکتبر، می‌توانند کفه ترازو را به نفع افزایش دیگری در نرخ بهره بانک مرکزی استرالیا (RBA) در اوایل نوامبر سنگین کنند. ✔️ بیشتر بخوانید: نگرانی از هوش مصنوعی دلار را متوقف نکرد؛ بازار منتظر چه چیزی است؟ لطفا نظر و سوالات خود را درباره این مقاله UtoTimes ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

رشد درآمد تی‌اس‌ام‌سی فراتر از انتظار شتاب گرفت؛ چرا این غول تراشه‌سازی در کانون توجه بازار هوش مصنوعی قرار دارد؟

شرکت تولید نیمه‌رسانای تایوان، بزرگ‌ترین تولیدکننده قراردادی تراشه در جهان، در سه‌ماهه سوم سال ۲۰۲۶ عملکردی فراتر از پیش‌بینی‌ها ثبت کرد. رونق سرمایه‌گذاری در هوش مصنوعی، توسعه فناوری‌های پیشرفته ساخت تراشه و افزایش ظرفیت تولید، سه عامل اصلی رشد این شرکت هستند. اهمیت این عملکرد تنها به افزایش فروش محدود نمی‌شود؛ بلکه جایگاه راهبردی تی‌اس‌ام‌سی در زنجیره تأمین فناوری جهان را نیز برجسته می‌کند. در یک نگاه درآمد سه‌ماهه سوم به حدود ۴۶٫۷ میلیارد دلار رسید؛ ۴۱ درصد بیشتر از سال گذشته. تقاضای فزاینده برای تراشه‌های هوش مصنوعی، موتور اصلی رشد فروش شرکت است. توسعه فناوری ساخت دو نانومتری و افزایش قیمت محصولات، از حاشیه سود پشتیبانی می‌کنند. برتری فناوری و سرمایه‌گذاری سنگین، مزیت رقابتی تی‌اس‌ام‌سی را تقویت کرده‌اند. چرا درآمد تی‌اس‌ام‌سی شتاب گرفت؟ بر اساس گزارش اولیه شرکت، فروش ماه سپتامبر به ۵۱۲ میلیارد دلار تایوان رسید که نسبت به سال گذشته ۵۵ درصد افزایش داشت. مجموع فروش سه‌ماهه سوم نیز با رشد ۵۱ درصدی، به حدود ۱٫۴۹ تریلیون دلار تایوان رسید. با در نظر گرفتن نرخ تبدیل تقریبی هر ۳۲ دلار تایوان به یک دلار آمریکا، درآمد سه‌ماهه حدود ۴۶٫۷ میلیارد دلار برآورد می‌شود؛ رقمی که از پیش‌بینی ۴۴٫۶ تا ۴۵٫۸ میلیارد دلاری مدیریت شرکت فراتر رفت. رشد درآمد دلاری نیز از ۳۴ درصد در سه‌ماهه دوم به ۴۱ درصد افزایش یافت. البته بخشی از تفاوت نرخ رشد اسمی فروش به تغییر ارزش دلار تایوان مربوط است. سه موتور اصلی رشد ۱. رونق تقاضای هوش مصنوعی شرکت‌هایی مانند انویدیا و اپل برای تولید تراشه‌های پیشرفته خود به فناوری ساخت تی‌اس‌ام‌سی متکی هستند. افزایش سرمایه‌گذاری در مراکز داده و زیرساخت‌های هوش مصنوعی، سفارش تولید تراشه را بالا برده و موقعیت شرکت را در بازار تقویت کرده است. ۲. توسعه فناوری دو نانومتری تی‌اس‌ام‌سی تولید فناوری دو نانومتری را با سرعت بیشتری گسترش داده است. این فناوری می‌تواند به ساخت تراشه‌هایی با کارایی بالاتر و مصرف انرژی کمتر کمک کند. قیمت‌گذاری بالاتر محصولات جدید نیز ظرفیت جبران بخشی از هزینه‌های اولیه تولید را دارد؛ هرچند افزایش سریع تولید به‌تنهایی تضمین‌کننده رشد حاشیه سود نیست. ۳. افزایش ظرفیت و قیمت محصولات شرکت برای پاسخ‌گویی به تقاضا، سرمایه‌گذاری سنگینی در ظرفیت تولید انجام داده و برنامه توسعه کارخانه‌های خود در آمریکا را دنبال می‌کند. همچنین گزارش‌ها از افزایش تدریجی قیمت تراشه‌ها حکایت دارند. ترکیب رشد حجم تولید و قیمت فروش می‌تواند درآمد را تقویت کند، اما هزینه سرمایه‌گذاری و استهلاک تجهیزات همچنان متغیرهای مهمی خواهند بود. “ «نقطه قوت تی‌اس‌ام‌سی صرفاً قرارگرفتن در مسیر رشد هوش مصنوعی نیست؛ بلکه مالکیت یک گلوگاه صنعتی حیاتی در زنجیره تولید تراشه‌های پیشرفته است. بااین‌حال، رشد سریع درآمد نباید با بازده تضمین‌شده سهام اشتباه گرفته شود. سرمایه‌گذاری سنگین، تمرکز جغرافیایی و احتمال تغییر چرخه تقاضا می‌توانند بخشی از مزیت‌های شرکت را خنثی کنند. ارزیابی حرفه‌ای این سهم مستلزم بررسی هم‌زمان حاشیه سود، جریان نقد آزاد، بازده سرمایه‌گذاری‌های جدید و قیمت پرداختی در بازار است.» بابک شیری چرا این شرکت مزیت رقابتی دارد؟ مزیت اصلی تی‌اس‌ام‌سی، توانایی تولید انبوه تراشه‌های پیشرفته در مقیاسی است که رقابت با آن دشوار است. درآمد بالا امکان سرمایه‌گذاری بیشتر در پژوهش، توسعه فناوری و ظرفیت تولید را فراهم می‌کند و همین چرخه، برتری شرکت را تقویت می‌کند. از سوی دیگر، تی‌اس‌ام‌سی به یک طراح خاص تراشه وابسته نیست. چه انویدیا سهم بیشتری از بازار داشته باشد و چه شرکت‌های بزرگ فناوری به سمت تراشه‌های اختصاصی حرکت کنند، تولیدکنندگان مختلف همچنان می‌توانند به خدمات این شرکت نیاز داشته باشند. مدیریت، رشد متوسط سالانه ۲۵ درصدی فروش بین سال‌های ۲۰۲۴ تا ۲۰۲۹ را هدف‌گذاری کرده است. همچنین در زمان انتشار مقاله، سهام شرکت با نسبت قیمت به سود حدود ۲۷ معامله می‌شد؛ سطحی که نویسنده مقاله در مقایسه با چشم‌انداز رشد، جذاب ارزیابی کرده است. جمع‌بندی تی‌اس‌ام‌سی از هم‌زمانی رشد تقاضای هوش مصنوعی، پیشرفت فناوری ساخت و افزایش ظرفیت تولید بهره می‌برد. بااین‌حال، تداوم رشد درآمد به حفظ تقاضا، کنترل هزینه‌ها، اجرای موفق سرمایه‌گذاری‌ها و مدیریت ریسک‌های ژئوپلیتیکی وابسته است. نسبت قیمت به سود نیز به‌تنهایی برای تعیین ارزندگی سهام کافی نیست. در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

هشدار ING به معامله‌گران فارکس؛ چرا خرید دلار اشباع شده اما خبری از ریزش نیست؟

در یک نگاه دلار آمریکا: با وجود قرارگرفتن شاخص دلار در محدوده اشباع خرید (بیش‌ارزش‌گذاری ۱.۱ درصدی نسبت به سبد G10)، تحلیل‌گران ING معتقدند بدون ظهور یک محرک اقتصادی جدید، نباید منتظر افت قریب‌الوقوع یا ریزش سریع دلار بود. یورو: تشدید پریمیوم ریسک ناشی از بحران مالی فرانسه و پر شدن ظرفیت قیمت‌گذاری نرخ بهره ECB باعث شد ING پیش‌بینی خود برای EURUSD در پایان سال ۲۰۲۶ را به ۱.۱۳ کاهش دهد (با احتمال افت کوتاه‌مدت تا ۱.۱۱). پوند بریتانیا: انتظارات انقباضی بانک مرکزی انگلیس و تاخیر در کاهش نرخ بهره تا سال ۲۰۲۷، پوند را در برابر یورو قوی نگه می‌دارد و نوسان EURGBP در محدوده ۰.۸۴ تا ۰.۸۵ ادامه خواهد داشت. دلار آمریکا پس از چندین هفته رشد، با نشانه‌هایی از بیش‌ارزش‌گذاری و اشباع خرید روبه‌رو شده است. هرچند تمام آمارها و رفتار معامله‌گران نشان می‌دهد دلار تا جایی که جا داشته بالا رفته و به نفس‌نفس افتاده، اما کارشناسان ING می‌گویند این تمام ماجرا نیست؛ نباید به این زودی‌ها منتظر عقب‌نشینی یا افت سریع دلار باشیم. در همین حال، نگرانی‌های مالی فرانسه همچنان به یورو فشار وارد می‌کند و این مؤسسه پیش‌بینی EURUSD را برای پایان سال به 1.13 کاهش داده است. در بریتانیا نیز افزایش احتمال رشد نرخ بهره می‌تواند مانع از بهبود سریع یورو در برابر پوند شود. این گزارش یوتوتایمز بر پایه تحلیل منتشرشده در وب‌سایت ING تهیه و برای مخاطبان فارسی‌زبان ترجمه و بازنویسی شده است. دلار به محدوده اشباع خرید رسیده؛ چرا هنوز سیگنال برگشت نداده است؟ دلار هفته را با ادامه رشد آغاز کرده است. افزایش قیمت نفت پس از تشدید فعالیت‌های نظامی در منطقه خلیج فارس، در کنار ضعف بازارهای جهانی اوراق قرضه، به حفظ تقاضا برای دلار کمک کرده است. در عین حال، چند شاخص نشان می‌دهند روند صعودی دلار بیش از گذشته کشیده شده است. مدل ارزش‌گذاری کوتاه‌مدت ING حاکی از آن است که دلار در برابر تمام ارزهای گروه G10، به‌جز پوند بریتانیا، بالاتر از ارزش منصفانه معامله می‌شود. بر اساس این مدل، دلار در برابر سبد ارزهای G10 حدود ۱.۱ درصد بیش‌ارزش‌گذاری شده است. یورو، کرون سوئد و دلار نیوزیلند نیز حدود ۱.۵ تا ۲.۵ درصد پایین‌تر از ارزش منصفانه قرار دارند. با اینکه نگاهی به ارزش‌گذاری دلار و وضعیت خریداران نشان می‌دهد روند صعودی بیش از حد طولانی شده، اما تحلیل‌گران ING معتقدند این زیاده‌روی به این معنی نیست که دلار به همین زودی‌ها قرار است پایین بیاید. موقعیت خرید دلار بالا رفته؛ اما چه چیزی می‌تواند روند را برگرداند؟ وضعیت معاملات نیز نشان می‌دهد شمار زیادی از سرمایه‌گذاران در موقعیت خرید دلار قرار گرفته‌اند. طبق داده‌های مورد اشاره ING، موقعیت خالص خرید دلار در برابر ارزهای G10، با کنار گذاشتن ین ژاپن، تا سه‌شنبه گذشته به ۲۴ درصد از قراردادهای باز رسیده بود. در بازار اختیار معامله نیز شاخص‌های ریسک‌ریورسال سه‌ماهه DXY به محدوده اوج‌های مارس ۲۰۲۵ و مارس ۲۰۲۶ نزدیک شده‌اند. این وضعیت می‌تواند دلار را در برابر اخبار منفی آسیب‌پذیرتر کند؛ اما برای آغاز یک روند نزولی پایدار، معمولاً به تغییری مشخص در شرایط اقتصادی یا بازار نیاز است. ING برای توضیح این موضوع به تجربه‌های گذشته اشاره می‌کند: در مارس ۲۰۲۵، شوک ناشی از موج «فروش دارایی‌های آمریکا» باعث شد روند دلار تغییر کند. در مارس ۲۰۲۶ نیز انتظار ثابت ماندن نرخ بهره فدرال رزرو مانع از آن شد که دلار از تنش‌های ژئوپلیتیک بهره ببرد. از نگاه این مؤسسه، در شرایط فعلی هنوز محرک مشابهی برای تغییر روند دیده نمی‌شود. ✔️ بیشتر بخوانید: چشم‌انداز هفته پیش‌رو؛ تورم آمریکا، بحران بودجه فرانسه و گزارش‌های مالی سه‌ماهه سوم، تعیین‌کننده مسیر بازارها چرا انتظارات نرخ بهره همچنان به سود دلار است؟ یکی از عوامل اصلی حمایت از دلار، مقاومت بیشتر انتظارات برای سیاست پولی فدرال رزرو در مقایسه با بسیاری از بانک‌های مرکزی دیگر است. حتی اگر قیمت نفت کاهش پیدا کند، انتظارات برای ادامه سیاست انقباضی فدرال رزرو می‌تواند مانع افت قابل توجه دلار شود. هم‌زمان، ضعف بازارهای اوراق قرضه در سطح جهانی تقاضا برای ارزهای نقدشونده و دفاعی را افزایش داده است؛ جایگاهی که دلار همچنان از آن برخوردار است. بازار همچنین انتظار دارد تورم هسته آمریکا در ماه سپتامبر حدود ۰.۲ درصد به‌صورت ماهانه افزایش یافته باشد. اگر داده مطابق انتظار منتشر شود، احتمال واکنش منفی شدید دلار محدود خواهد بود. با این حال، تورم بالاتر یا پایین‌تر از پیش‌بینی‌ها می‌تواند انتظارات مربوط به مسیر نرخ بهره را تغییر دهد؛ به همین دلیل، داده‌های تورمی همچنان از مهم‌ترین محرک‌های بالقوه دلار محسوب می‌شوند. انتخابات میان‌دوره‌ای آمریکا؛ ریسک پنهان دلار؟ ING انتخابات میان‌دوره‌ای آمریکا را عاملی می‌داند که ممکن است بازار هنوز به‌اندازه کافی به آن توجه نکرده باشد. احتمال از دست رفتن کنترل کنگره توسط جمهوری‌خواهان از مدت‌ها پیش در قیمت‌های بازار منعکس شده است. با این حال، اگر نزدیک شدن به انتخابات باعث شود سرمایه‌گذاران موقعیت‌های خود را برای کاهش ریسک تعدیل کنند، احتمال شکل‌گیری فشار بر دلار وجود دارد. ING انتظار ندارد این موقعیت‌گیری احتیاطی لزوماً از همین حالا آغاز شود و احتمال می‌دهد چنین تغییری تا اواخر اکتبر، یعنی نزدیک‌تر به زمان انتخابات، نمایان شود. بنابراین، انتخابات یکی از ریسک‌های پیش‌رو است، اما هنوز نمی‌توان آن را محرکی قطعی برای تغییر روند دلار دانست. ING هدف EURUSD را به 1.13 کاهش داد در بازار یورو، نگرانی‌های مالی فرانسه همچنان عامل مهمی در قیمت‌گذاری این ارز است. ING برآورد می‌کند EURUSD در مقایسه با عوامل بنیادی کوتاه‌مدت حدود ۱.۵ درصد کمتر از ارزش منصفانه معامله می‌شود. این وضعیت می‌تواند نشانه آن باشد که پریمیوم ریسک مرتبط با فرانسه به عاملی پایدارتر در ارزش‌گذاری یورو تبدیل شده است. با این حال، اگر اوراق دولتی فرانسه همچنان با افت قیمت روبه‌رو شوند، این پریمیوم ریسک می‌تواند بیشتر شود و فشار بیشتری بر یورو وارد کند. ING فعلاً انتظار ندارد اختلاف بازدهی اوراق ۱۰ساله فرانسه و آلمان دوباره به شکل قابل توجهی افزایش یابد. این مؤسسه معتقد است اگر بودجه امسال از طریق فرمان اجرایی تصویب شود، ممکن است اختلاف بازدهی زیر محدوده ۱۵۰ تا ۱۶۰ نقطه پایه باقی بماند. با وجود این، شرایط برای خریداران یورو همچنان دشوار است. بازار افزایش نرخ بهره ECB در دسامبر را به‌طور کامل قیمت‌گذاری کرده و فضای محدودی برای حمایت بیشتر از یورو از مسیر انتظارات نرخ بهره باقی مانده است. ING هدف خود برای EURUSD را در سه‌ماهه چهارم ۲۰۲۶ و سه‌ماهه نخست ۲۰۲۷ به 1.13 کاهش داده است. در کوتاه‌مدت نیز محدوده 1.110 همچنان یکی از ریسک‌های نزولی این جفت‌ارز محسوب می‌شود. ▶️ مشاهده کنید: تحلیل بنیادی بازار فارکس؛ از نگرانی‌های هوش مصنوعی تا آزمون تورم آمریکا پوند در برابر یورو قوی‌تر می‌ماند؟ ING پیش‌بینی EURGBP را کاهش داده و انتظار دارد این جفت‌ارز دست‌کم طی چند ماه آینده در محدوده 0.84 تا 0.85 معامله شود. از یک سو، ریسک‌های مرتبط با فرانسه همچنان یورو را تحت فشار قرار می‌دهند. از سوی دیگر، بانک مرکزی انگلیس به‌اندازه کافی نشان داده که برای افزایش نرخ بهره آمادگی دارد. با این حال، ING همچنان معتقد است بازار انتظارات بیش از حد انقباضی برای نرخ بهره بریتانیا در سال ۲۰۲۷ دارد. بازار تا ژوئیه سال آینده حدود ۱۰۰ نقطه پایه افزایش نرخ بهره را قیمت‌گذاری کرده است، اما از دید این مؤسسه احتمال یک یا دو مرحله افزایش نرخ بهره بیشتر شده است. در نتیجه، احتمالاً تغییر جهت به سمت سیاست پولی انبساطی‌تر تا بخش زیادی از سال ۲۰۲۷ به تعویق خواهد افتاد؛ عاملی که می‌تواند از پوند حمایت کند. بودجه بریتانیا در ۲۸ اکتبر نیز رویدادی مهم برای بازار خواهد بود. با وجود آنکه بازار فعلاً نگرانی مالی زیادی را در قیمت‌ها لحاظ نکرده است، ING انتظار ندارد بودجه به‌تنهایی باعث نوسان شدید اوراق قرضه یا آسیب ماندگار به پوند شود. جمع‌بندی؛ اشباع خرید به‌تنهایی برای سقوط دلار کافی نیست نشانه‌های ارزش‌گذاری و موقعیت‌گیری معامله‌گران حاکی از آن است که روند صعودی دلار بیش از گذشته اشباع شده است. با این حال، ING معتقد است تا زمانی که یک محرک روشن در اقتصاد کلان یا بازارها ظاهر نشود، پیش‌بینی چرخش قریب‌الوقوع دلار زودهنگام است. در مقابل، نگرانی‌های مالی فرانسه همچنان بر یورو فشار می‌آورند و باعث شده‌اند ING پیش‌بینی EURUSD را برای پایان سال و سه‌ماهه نخست ۲۰۲۷ به 1.13 کاهش دهد. در بریتانیا نیز افزایش احتمال رشد نرخ بهره می‌تواند از پوند حمایت کند و مانع از بهبود سریع EURGBP شود. بنابراین، مسیر بعدی دلار بیش از هر چیز به داده‌های تورمی آمریکا، انتظارات نرخ بهره و ظهور یک محرک تازه برای تغییر جهت بازار بستگی دارد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تقویم مهم بازارهای سهام آمریکا و جهان: ۲۰ تا ۲۵ مهر ۱۴۰۵

بازارهای سهام جهان در هفته منتهی به ۱۶ اکتبر ۲۰۲۶، برابر با ۲۴ مهر ۱۴۰۵، با مجموعه‌ای از عوامل اثرگذار روبه‌رو هستند که می‌تواند انتظارات سرمایه‌گذاران برای ماه‌های پایانی سال را تغییر دهد. در آمریکا، انتشار آمار تورم و آغاز فصل گزارش‌های مالی شرکت‌ها در کانون توجه قرار دارد؛ در اروپا، نگرانی درباره هزینه تأمین مالی دولت‌ها و تفاوت عملکرد صنایع، مسیر بازارها را تحت تأثیر قرار می‌دهد؛ و در آسیا، رونق صنعت نیمه‌رساناها و تحولات تجارت جهانی از مهم‌ترین متغیرهای تعیین‌کننده است. در یک نگاه تورم آمریکا و گزارش سود بانک‌های بزرگ، جهت کوتاه‌مدت بازار سهام را در هفته پیش رو مشخص می‌کنند. رشد بیش از ۳۰ درصدی سود شرکت‌های بزرگ آمریکایی، در برابر افزایش بازده اوراق و هزینه انرژی قرار گرفته است. در اروپا، تفاوت عملکرد کشورها نشان می‌دهد که فناوری، بدهی دولت‌ها و ساختار صنایع نقش تعیین‌کننده‌ای دارند. در آسیا، وابستگی بازارها به تراشه‌ها، تقاضای جهانی و تحولات انرژی، فرصت رشد را با ریسک نوسان همراه کرده است. فهرست مهم‌ترین رویدادهای اقتصادی و سهامی هفته دوشنبه ۱۲ اکتبر ۲۰۲۶ | گزارش‌های مهم سهام دوشنبه ۱۲ اکتبر ۲۰۲۶ | مهم‌ترین رویدادهای اقتصادی سه‌شنبه ۱۳ اکتبر ۲۰۲۶ | مهم‌ترین گزارش‌های سهام سه‌شنبه ۱۳ اکتبر ۲۰۲۶ | مهم‌ترین رویدادهای اقتصادی چهارشنبه ۱۴ اکتبر ۲۰۲۶ | مهم‌ترین گزارش‌های سهام چهارشنبه ۱۴ اکتبر ۲۰۲۶ | مهم‌ترین رویدادهای اقتصادی پنجشنبه ۱۵ اکتبر ۲۰۲۶ | مهم‌ترین گزارش‌های سهام پنجشنبه ۱۵ اکتبر ۲۰۲۶ | مهم‌ترین رویدادهای اقتصادی جمعه ۱۶ اکتبر ۲۰۲۶ | مهم‌ترین گزارش‌های سهام جمعه ۱۶ اکتبر ۲۰۲۶ | مهم‌ترین رویدادهای اقتصادی شنبه ۱۷ اکتبر ۲۰۲۶ | مهم‌ترین گزارش‌های سهام شنبه ۱۷ اکتبر ۲۰۲۶ | مهم‌ترین رویدادهای اقتصادی مقدمه؛ بازارها در آزمون هم‌زمان تورم، سودآوری و ریسک بازار سهام آمریکا؛ رکوردهای تازه در کنار نشانه‌های احتیاط تورم آمریکا؛ آزمون اصلی سیاست پولی فصل گزارش‌های مالی؛ بانک‌ها چه چیزی درباره اقتصاد می‌گویند؟ بازده اوراق و نفت؛ دو متغیر تعیین‌کننده برای ارزش سهام تقویم اقتصادی آمریکا؛ داده‌هایی فراتر از تورم بازارهای اروپا؛ تفاوت عملکرد کشورها و صنایع چشم‌انداز اروپا؛ بدهی، انرژی و توان رقابتی بازارهای آسیا؛ رونق تراشه‌ها در کنار ریسک انرژی و تقاضا   دوشنبه ۱۲ اکتبر ۲۰۲۶ | گزارش‌های مهم سهام شرکت نماد آخرین قیمت ارزش بازار پیش‌بینی درآمد پیش‌بینی EPS لوئی ویتون (ADR) LVMUY ۸۵٫۳۸ دلار ۲۰۹٫۹ میلیارد دلار ۲۱٫۰۷ میلیارد دلار — پراگرسیو (Progressive) PGR ۲۱۷٫۴۳ دلار ۱۲۶٫۴۱ میلیارد دلار — ۴٫۳۰ دلار وین‌فست (VinFast) VFS ۳٫۰۶ دلار ۷٫۱۶ میلیارد دلار — −۰٫۲۷ دلار دوشنبه ۱۲ اکتبر ۲۰۲۶ | مهم‌ترین رویدادهای اقتصادی زمان ارز شاخص / رویداد قبلی پیش‌بینی — CAD تعطیلی روز شکرگزاری کانادا تعطیل عمومی — JPY روز ورزش ژاپن تعطیلی عمومی ۱۶:۲۰ GBP سخنرانی مان، عضو کمیته سیاست پولی بانک مرکزی انگلیس — سه‌شنبه ۱۳ اکتبر ۲۰۲۶ | مهم‌ترین گزارش‌های سهام شرکت نماد آخرین قیمت ارزش بازار پیش‌بینی درآمد پیش‌بینی EPS جی‌پی مورگان چیس JPM ۳۳۲٫۹۹ دلار ۸۸۵٫۱۵ میلیارد دلار ۵۱٫۲۳ میلیارد دلار ۵٫۹۳ دلار گلدمن ساکس GS ۸۹۵٫۳۲ دلار ۲۷۱٫۰۷ میلیارد دلار ۱۶٫۸۶ میلیارد دلار ۱۳٫۰۹ دلار ولز فارگو WFC ۸۳٫۵۵ دلار ۲۵۲٫۶۶ میلیارد دلار ۲۲٫۳۱ میلیارد دلار ۱٫۸۴ دلار سیتی‌گروپ C ۱۲۹٫۶۴ دلار ۲۱۷٫۴۶ میلیارد دلار ۲۳٫۷۲ میلیارد دلار ۲٫۶۵ دلار جانسون اند جانسون JNJ ۲۶۱٫۴۴ دلار ۶۳۰٫۰۴ میلیارد دلار ۲۵٫۳۸ میلیارد دلار ۲٫۵۴ دلار یونایتد‌هلث گروپ UNH ۳۷۹٫۳۰ دلار ۳۴۰٫۴۶ میلیارد دلار ۱۱۱٫۳۱ میلیارد دلار ۴٫۱۲ دلار سه‌شنبه ۱۳ اکتبر ۲۰۲۶ | مهم‌ترین رویدادهای اقتصادی زمان ارز شاخص / رویداد قبلی پیش‌بینی ۰۲:۳۱ GBP شاخص خرده‌فروشی BRC (سالانه، سپتامبر) ۰٫۵٪ ۰٫۸٪ ۰۴:۰۰ AUD صورت‌جلسه نشست بانک مرکزی استرالیا (RBA) — ۰۴:۰۰ AUD شاخص اعتماد کسب‌وکار (سپتامبر) −۸ — ۰۹:۳۰ EUR شاخص بهای مصرف‌کننده (ماهانه، سپتامبر) ۰٫۶٪ ۰٫۶٪ ۰۹:۳۰ EUR شاخص بهای مصرف‌کننده (سالانه، سپتامبر) ۳٫۳٪ ۳٫۳٪ ۱۰:۴۵ EUR سخنرانی الدرسون، عضو بانک مرکزی اروپا — ۱۱:۱۵ USD سخنرانی والر، عضو هیئت‌رئیسه فدرال رزرو — ۱۳:۳۰ USD گزارش ماهانه اوپک — ۱۵:۴۵ USD تغییرات هفتگی اشتغال ADP ۲۳٫۸ هزار — ۱۷:۳۰ USD فروش خانه‌های دست‌دوم (سپتامبر) ۳٫۹۸ میلیون ۳٫۹۷ میلیون ۱۷:۳۰ USD تغییر ماهانه فروش خانه‌های دست‌دوم (سپتامبر) −۲٫۰٪ — ۲۱:۰۰ EUR سخنرانی لین، عضو بانک مرکزی اروپا — ۲۱:۳۰ USD تراز بودجه فدرال (سپتامبر) −۱۶۷٫۰ میلیارد دلار — چهارشنبه ۱۴ اکتبر ۲۰۲۶ | مهم‌ترین گزارش‌های سهام شرکت نماد آخرین قیمت ارزش بازار پیش‌بینی درآمد پیش‌بینی EPS ASML (رسید سپرده آمریکایی) ASML ۱٬۷۸۰٫۳۴ دلار ۶۸۹٫۰۳ میلیارد دلار ۱۳٫۱۶ میلیارد دلار ۱۲٫۱۳ دلار بانک آو آمریکا BAC ۵۴٫۳۲ دلار ۳۷۹٫۸۵ میلیارد دلار ۳۰٫۵۸ میلیارد دلار ۱٫۱۰ دلار مورگان استنلی MS ۱۹۰٫۰۲ دلار ۲۹۸٫۴۴ میلیارد دلار ۱۹٫۹۶ میلیارد دلار ۲٫۹۴ دلار بلک‌راک BLK ۱٬۰۸۲٫۳۹ دلار ۱۷۵٫۸۶ میلیارد دلار ۷٫۴۴ میلیارد دلار ۱۴٫۳۰ دلار فستنل FAST ۵۰٫۷۵ دلار ۵۸٫۲۴ میلیارد دلار ۲٫۴۴ میلیارد دلار ۰٫۳۳۷۹ دلار چهارشنبه ۱۴ اکتبر ۲۰۲۶ | مهم‌ترین رویدادهای اقتصادی زمان ارز شاخص / رویداد قبلی پیش‌بینی ۰۵:۰۰ CNY شاخص بهای مصرف‌کننده چین (سالانه، سپتامبر) ۰٫۸٪ ۱٫۰٪ ۰۵:۰۰ CNY شاخص بهای مصرف‌کننده چین (ماهانه، سپتامبر) ۰٫۴٪ — ۰۵:۰۰ CNY شاخص بهای تولیدکننده چین (سالانه، سپتامبر) ۳٫۸٪ ۴٫۵٪ ۰۵:۴۰ EUR سخنرانی لاگارد، رئیس بانک مرکزی اروپا — ۰۹:۰۰ GBP سخنرانی رئیس بانک مرکزی انگلیس — ۰۹:۳۰ GBP سخنرانی پیل، عضو بانک مرکزی انگلیس — ۰۹:۳۵ CAD سخنرانی مکلم، رئیس بانک مرکزی کانادا — ۱۱:۳۰ EUR سخنرانی الدرسون، عضو بانک مرکزی اروپا — ۱۱:۴۵ EUR سخنرانی بوخ، نایب‌رئیس بانک مرکزی آلمان — ۱۲:۰۰ EUR سخنرانی لاگارد، رئیس بانک مرکزی اروپا — ۱۲:۳۰ USD گزارش ماهانه آژانس بین‌المللی انرژی (IEA) — ۱۳:۱۰ USD سخنرانی بومن، عضو کمیته بازار آزاد فدرال رزرو — ۱۶:۰۰ USD شاخص بهای مصرف‌کننده خالص (ماهانه، سپتامبر) ۰٫۳٪ ۰٫۲٪ ۱۶:۰۰ USD شاخص بهای مصرف‌کننده خالص (سالانه، سپتامبر) ۲٫۴٪ ۲٫۵٪ ۱۶:۰۰ USD شاخص بهای مصرف‌کننده (ماهانه، سپتامبر) ۰٫۴٪ ۰٫۶٪ ۱۶:۰۰ USD شاخص بهای مصرف‌کننده (سالانه، سپتامبر) ۳٫۴٪ ۳٫۶٪ ۱۶:۰۰ CAD مجوزهای ساخت‌وساز (ماهانه، اوت) −۱۷٫۳٪ ۳٫۱٪ ۱۷:۰۰ USD شاخص‌های پیشرو اقتصادی (ماهانه) −۰٫۱٪ — ۱۸:۳۷ CNY تراز تجاری چین (سپتامبر، دلار) ۱۱۹٫۰۹ میلیارد دلار ۱۱۸٫۱۰ میلیارد دلار ۱۸:۳۷ CNY رشد سالانه صادرات چین (سپتامبر) ۲۵٫۰٪ ۲۵٫۳٪ ۱۸:۳۷ CNY رشد سالانه واردات چین (سپتامبر) ۲۸٫۲٪ ۲۳٫۵٪ ۱۹:۴۵ EUR سخنرانی شنابل، عضو بانک مرکزی اروپا — ۲۱:۳۰ USD گزارش بژ فدرال رزرو؛ ارزیابی وضعیت اقتصاد آمریکا — پنجشنبه ۱۵ اکتبر ۲۰۲۶ | مهم‌ترین گزارش‌های سهام شرکت نماد آخرین قیمت ارزش بازار پیش‌بینی درآمد پیش‌بینی EPS شرکت تولید نیمه‌رسانای تایوان (TSMC) TSM ۴۵۳٫۳۱ دلار ۲٫۰۷ تریلیون دلار ۴۵٫۴۱ میلیارد دلار ۴٫۴۲ دلار چارلز شواب SCHW ۹۶٫۷۰ دلار ۱۶۷٫۲۳ میلیارد دلار ۷٫۲۰ میلیارد دلار ۱٫۶۶ دلار اینترکتیو بروکرز IBKR ۸۷٫۸۷ دلار ۱۴۹٫۴۹ میلیارد دلار ۱٫۸۷ میلیارد دلار ۰٫۶۷۱۳ دلار پی‌ان‌سی فایننشال PNC ۲۱۹٫۲۱ دلار ۸۷٫۴۵ میلیارد دلار ۶٫۶۱ میلیارد دلار ۴٫۹۱ دلار یو‌اس بنکورپ USB ۵۷٫۰۸ دلار ۸۸٫۹۳ میلیارد دلار ۷٫۹۹ میلیارد دلار ۱٫۳۲ دلار بانک نیویورک ملون BNY ۱۴۲٫۷۱ دلار ۹۶٫۸۳ میلیارد دلار ۵٫۵۵ میلیارد دلار ۲٫۲۶ دلار پنجشنبه ۱۵ اکتبر ۲۰۲۶ | مهم‌ترین رویدادهای اقتصادی زمان ارز شاخص / رویداد قبلی پیش‌بینی ۰۰:۰۰ USD گزارش هفتگی ذخایر نفت خام مؤسسه API −۲٫۰۹۰ میلیون بشکه — ۰۴:۰۰ AUD تغییرات اشتغال استرالیا (سپتامبر) ۳۹٫۵ هزار ۲۰٫۰ هزار ۰۴:۰۰ AUD تغییرات اشتغال تمام‌وقت استرالیا (سپتامبر) −۶٫۳ هزار — ۰۴:۰۰ AUD نرخ بیکاری استرالیا (سپتامبر) ۴٫۶٪ ۴٫۶٪ ۰۶:۱۵ EUR سخنرانی بوخ، نایب‌رئیس بانک مرکزی آلمان — ۰۶:۲۵ USD سخنرانی بومن، عضو کمیته بازار آزاد فدرال رزرو — ۰۷:۱۰ GBP سخنرانی وودز، نایب‌رئیس بانک مرکزی انگلیس — ۰۷:۱۰ GBP سخنرانی پیل، عضو بانک مرکزی انگلیس — ۰۸:۰۰ JPY تولیدات صنعتی ژاپن (ماهانه، اوت) −۱٫۷٪ −۱٫۷٪ ۰۹:۳۰ GBP تولید ناخالص داخلی بریتانیا (ماهانه، اوت) ۰٫۴٪ −۰٫۱٪ ۰۹:۳۰ GBP تولیدات صنعتی بریتانیا (ماهانه، اوت) ۰٫۲٪ −۰٫۱٪ ۰۹:۳۰ GBP تولیدات کارخانجات بریتانیا (ماهانه، اوت) ۰٫۹٪ ۰٫۱٪ ۰۹:۳۰ GBP تغییرات GDP؛ مقایسه رشد سه‌ماهه اخیر با دوره قبل (اوت) ۰٫۴٪ — ۰۹:۳۰ GBP تراز تجاری بریتانیا (اوت) −۲۰٫۹۷ میلیارد پوند −۲۱٫۸۰ میلیارد پوند ۰۹:۳۰ GBP تراز تجاری بریتانیا با کشورهای خارج از اتحادیه اروپا (اوت) −۹٫۶۶ میلیارد پوند — ۱۰:۰۰ CHF شاخص بهای تولیدکننده سوئیس (ماهانه، سپتامبر) ۰٫۷٪ ۰٫۵٪ ۱۱:۰۰ GBP سخنرانی رئیس بانک مرکزی انگلیس — ۱۲:۳۰ CAD سخنرانی راجرز، عضو بانک مرکزی کانادا — ۱۲:۳۰ CNY وام‌های جدید به مصرف‌کنندگان و کسب‌وکارها (سپتامبر) ۶۰٫۰ میلیارد یوان ۹۷۵٫۰ میلیارد یوان ۱۲:۳۰ EUR تولیدات صنعتی منطقه یورو (ماهانه، اوت) −۰٫۱٪ ۰٫۱٪ ۱۴:۳۰ GBP برآورد ماهانه GDP بریتانیا توسط مؤسسه NIESR (سپتامبر) ۰٫۵٪ — ۱۶:۰۰ USD شاخص بیمه‌شدگان بیکار آمریکا ۱٬۷۱۶ هزار نفر — ۱۶:۰۰ USD شاخص بهای تولیدکننده خالص (ماهانه، سپتامبر) ۰٫۲٪ ۰٫۳٪ ۱۶:۰۰ USD خرده‌فروشی خالص (ماهانه، سپتامبر) ۱٫۴٪ ۰٫۵٪ ۱۶:۰۰ USD مدعیان اولیه بیمه بیکاری آمریکا ۱۹۷ هزار نفر ۱۹۵ هزار نفر ۱۶:۰۰ USD شاخص تولیدی ایالت نیویورک (اکتبر) ۷٫۶۰۳ ۳٫۲۰ ۱۶:۰۰ USD شاخص تولید فدرال رزرو فیلادلفیا (اکتبر) ۳۷٫۸ ۲۶٫۵ ۱۶:۰۰ USD گزارش اشتغال فدرال رزرو فیلادلفیا ۱۱٫۸ — ۱۶:۰۰ USD شاخص بهای تولیدکننده (ماهانه، سپتامبر) ۰٫۴٪ ۰٫۵٪ ۱۶:۰۰ USD خرده‌فروشی گروه کالایی PCE (ماهانه، سپتامبر) ۱٫۴٪ — ۱۶:۰۰ USD خرده‌فروشی آمریکا (ماهانه، سپتامبر) ۱٫۲٪ ۰٫۳٪ ۱۶:۰۰ CAD فروش محصولات کارخانجات کانادا (ماهانه، اوت) −۰٫۴٪ ۱٫۱٪ ۱۶:۰۰ CAD عمده‌فروشی کانادا (ماهانه، اوت) ۰٫۳٪ −۱٫۴٪ ۱۷:۳۰ USD موجودی انبار شرکت‌ها (ماهانه، اوت) ۰٫۸٪ ۰٫۴٪ ۱۷:۳۰ USD موجودی انبار خرده‌فروشی به‌جز خودرو (ماهانه، اوت) ۰٫۱٪ ۰٫۱٪ ۱۹:۰۰ USD مدل GDP فدرال رزرو آتلانتا (سه‌ماهه سوم) ۳٫۶٪ ۳٫۶٪ ۱۹:۳۰ USD گزارش هفتگی ذخایر نفت خام اداره اطلاعات انرژی آمریکا (EIA) −۳٫۱۸۶ میلیون بشکه — ۱۹:۳۰ USD ذخایر نفت خام کوشینگ (EIA) ۰٫۴۴۴ میلیون بشکه — جمعه ۱۶ اکتبر ۲۰۲۶ | مهم‌ترین گزارش‌های سهام شرکت نماد آخرین قیمت ارزش بازار پیش‌بینی درآمد پیش‌بینی EPS تراولرز TRV ۳۶۸٫۷۵ دلار ۷۶٫۹۱ میلیارد دلار ۱۱٫۳۱ میلیارد دلار ۷٫۲۵ دلار تروئیست فایننشال TFC ۴۶٫۱۱ دلار ۵۶٫۳۳ میلیارد دلار ۵٫۳۵ میلیارد دلار ۱٫۱۴ دلار ام‌اند‌تی بانک MTB ۲۱۷٫۴۹ دلار ۳۱٫۴۱ میلیارد دلار ۲٫۵۳ میلیارد دلار ۴٫۹۳ دلار سیتیزنز فایننشال گروپ CFG ۶۳٫۵۷ دلار ۲۶٫۷۷ میلیارد دلار ۲٫۳۴ میلیارد دلار ۱٫۳۹ دلار یورونت ورلدواید EEFT ۶۴٫۶۰ دلار ۲٫۴۲ میلیارد دلار ۱٫۲۰ میلیارد دلار ۳٫۷۲ دلار جمعه ۱۶ اکتبر ۲۰۲۶ | مهم‌ترین رویدادهای اقتصادی زمان ارز شاخص / رویداد قبلی پیش‌بینی ۰۱:۰۰ NZD شاخص PMI کسب‌وکار نیوزیلند (سپتامبر) ۵۳٫۱ — ۰۱:۱۵ NZD خرده‌فروشی بر مبنای پرداخت با کارت الکترونیکی (ماهانه، سپتامبر) −۰٫۹٪ — ۰۵:۳۰ GBP سخنرانی رئیس بانک مرکزی انگلیس — ۰۶:۰۰ EUR سخنرانی ناگل، رئیس بانک مرکزی آلمان — ۰۷:۰۰ USD سخنرانی وارش، عضو هیئت‌مدیره فدرال رزرو — ۰۷:۴۵ CAD سخنرانی مکلم، رئیس بانک مرکزی کانادا — ۱۲:۳۰ EUR شاخص بهای مصرف‌کننده خالص (سالانه، سپتامبر) ۲٫۵٪ ۲٫۵٪ ۱۲:۳۰ EUR شاخص بهای مصرف‌کننده منطقه یورو (سالانه، سپتامبر) ۳٫۸٪ ۳٫۸٪ ۱۲:۳۰ EUR شاخص بهای مصرف‌کننده منطقه یورو (ماهانه، سپتامبر) ۰٫۴٪ ۰٫۶٪ ۱۲:۳۰ EUR تراز تجاری منطقه یورو (اوت) ۱۴٫۲ میلیارد یورو — ۱۵:۴۵ CAD آمار شروع ساخت‌وساز مسکونی کانادا (سپتامبر) ۲۲۹ هزار واحد ۲۳۰ هزار واحد ۱۶:۰۰ USD شاخص بهای صادرات آمریکا (ماهانه، سپتامبر) ۰٫۶٪ — ۱۶:۰۰ USD شاخص بهای واردات آمریکا (ماهانه، سپتامبر) ۰٫۷٪ ۰٫۶٪ ۱۶:۰۰ CAD خرید اوراق بهادار خارجی (اوت) ۲۰٫۶۵ میلیارد دلار کانادا — ۱۶:۴۵ USD تولیدات صنعتی آمریکا (ماهانه، سپتامبر) ۰٫۰٪ ۰٫۴٪ ۱۶:۴۵ USD تولیدات صنعتی آمریکا (سالانه، سپتامبر) ۱٫۴۲٪ — ۲۰:۳۰ USD تعداد دکل‌های حفاری نفت آمریکا (بیکر هیوز) ۴۶۲ — ۲۰:۳۰ USD مجموع دکل‌های فعال نفت و گاز آمریکا (بیکر هیوز) ۶۰۳ — ۲۳:۰۰ GBP خالص موقعیت‌های آتی پوند انگلیس −۹۷٫۶ هزار قرارداد — ۲۳:۰۰ USD خالص موقعیت‌های آتی نفت خام ۹۹٫۱ هزار قرارداد — ۲۳:۰۰ USD خالص موقعیت‌های آتی طلا ۲۱۰٫۳ هزار قرارداد — ۲۳:۰۰ USD خالص موقعیت‌های آتی نزدک ۱۰۰ ۵۸٫۱ هزار قرارداد — ۲۳:۰۰ USD خالص موقعیت‌های آتی شاخص S&P 500 −۱۵۴٫۱ هزار قرارداد — ۲۳:۰۰ AUD خالص موقعیت‌های آتی دلار استرالیا −۹۸٫۶ هزار قرارداد — ۲۳:۰۰ JPY خالص موقعیت‌های آتی ین ژاپن ۶۲٫۳ هزار قرارداد — ۲۳:۰۰ EUR خالص موقعیت‌های آتی یورو −۹۹٫۳ هزار قرارداد — ۲۳:۳۰ USD خالص معاملات بلندمدت اوراق خزانه (اوت) −۲۷٫۹ میلیارد دلار ۱۲۵٫۷ میلیارد دلار شنبه ۱۷ اکتبر ۲۰۲۶ | مهم‌ترین گزارش‌های سهام شرکت نماد آخرین قیمت ارزش بازار پیش‌بینی درآمد پیش‌بینی EPS اچ‌دی‌اف‌سی بانک (ADR) HDB ۲۲٫۲۸ دلار ۱۱۲٫۶۵ میلیارد دلار ۴٫۹۱ میلیارد دلار ۰٫۳۹۲۸ دلار آی‌سی‌آی‌سی‌آی بانک (ADR) IBN ۲۷٫۸۹ دلار ۱۰۰٫۴۷ میلیارد دلار ۳٫۴۷ میلیارد دلار ۰٫۴۰۷۶ دلار اکسیس بانک (ADR) AXBKY ۵٫۰۰ دلار ۴۰٫۴۸ میلیارد دلار ۲٫۲۸ میلیارد دلار ۱٫۱۶ دلار شنبه ۱۷ اکتبر ۲۰۲۶ | مهم‌ترین رویدادهای اقتصادی زمان ارز شاخص / رویداد قبلی پیش‌بینی ۰۸:۱۵ EUR سخنرانی ناگل، رئیس بانک مرکزی آلمان — ۱۰:۱۵ GBP سخنرانی رئیس بانک مرکزی انگلیس — مقدمه؛ بازارها در آزمون هم‌زمان تورم، سودآوری و ریسک بازارهای سهام جهان در هفته منتهی به ۱۶ اکتبر ۲۰۲۶، برابر با ۲۴ مهر ۱۴۰۵، با مجموعه‌ای از عوامل اثرگذار روبه‌رو هستند که می‌تواند انتظارات سرمایه‌گذاران برای ماه‌های پایانی سال را تغییر دهد. در آمریکا، انتشار آمار تورم و آغاز فصل گزارش‌های مالی شرکت‌ها در کانون توجه قرار دارد؛ در اروپا، نگرانی درباره هزینه تأمین مالی دولت‌ها و تفاوت عملکرد صنایع، مسیر بازارها را تحت تأثیر قرار می‌دهد؛ و در آسیا، رونق صنعت نیمه‌رساناها و تحولات تجارت جهانی از مهم‌ترین متغیرهای تعیین‌کننده است. بازار سهام آمریکا هفته گذشته را با رشد شاخص‌های اصلی به پایان رساند و شاخص استاندارد اند پورز ۵۰۰ و نزدک ترکیبی به سطوح بی‌سابقه‌ای رسیدند. بااین‌حال، افزایش قیمت نفت، بالا ماندن بازده اوراق خزانه‌داری و نشانه‌هایی از تضعیف شتاب برخی گروه‌های فناوری، تصویر بازار را پیچیده‌تر کرده است. از سوی دیگر، پیش‌بینی رشد بیش از ۳۰ درصدی سود شرکت‌های شاخص استاندارد اند پورز ۵۰۰ در سه‌ماهه سوم، انتظارات خوش‌بینانه را تقویت می‌کند؛ اما تحقق این رشد و پایداری آن هنوز باید در گزارش‌های واقعی شرکت‌ها سنجیده شود. مهم‌ترین رویداد اقتصادی هفته، انتشار شاخص قیمت مصرف‌کننده آمریکا در چهارشنبه ۲۲ مهر است. این آمار در کنار گزارش بانک‌هایی مانند جی‌پی مورگان، گلدمن ساکس، سیتی‌گروپ و ولز فارگو، اطلاعات مهمی درباره فشارهای تورمی، وضعیت اعتبار و توان مصرف‌کنندگان ارائه می‌کند. در چنین فضایی، پرسش اصلی این است که آیا رشد سود شرکت‌ها برای جبران افزایش هزینه سرمایه کافی خواهد بود یا بازارها ناچار می‌شوند بخشی از خوش‌بینی کنونی را تعدیل کنند. بازار سهام آمریکا؛ رکوردهای تازه در کنار نشانه‌های احتیاط شاخص صنعتی داوجونز در پایان معاملات جمعه ۱۷ مهر با رشد ۰٫۸۳ درصدی به ۵۱٬۶۵۴٫۹۵ واحد رسید. شاخص استاندارد اند پورز ۵۰۰ با افزایش ۰٫۵۹ درصدی در سطح ۷٬۸۱۱٫۵۱ واحد ایستاد و شاخص نزدک ترکیبی نیز ۰٫۶۴ درصد رشد کرد و به ۲۷٬۳۶۶٫۱۷ واحد رسید. هر سه شاخص در مجموع هفته مثبتی را پشت سر گذاشتند؛ بااین‌حال، روند معاملات نشان می‌دهد که قدرت صعود در همه بخش‌های بازار یکسان نیست. در معاملات پنجشنبه ۱۶ مهر، نگرانی از افزایش قیمت نفت و تشدید فشارهای تورمی باعث افت شاخص‌ها شد. داوجونز تنها ۰٫۱۰ درصد رشد کرد، اما استاندارد اند پورز ۵۰۰ حدود ۰٫۴۷ درصد و نزدک ترکیبی ۱٫۲۵ درصد کاهش یافتند. سهام شرکت‌های تولیدکننده تراشه نیز با فشار فروش روبه‌رو شدند و شاخص این صنعت ۳٫۴ درصد افت کرد. این اختلاف عملکرد نشان می‌دهد که بازار، با وجود حفظ روند صعودی کلی، نسبت به اخبار مربوط به هزینه انرژی، تأمین مالی و ارزش‌گذاری شرکت‌های فناوری حساس‌تر شده است. بخش مهمی از رشد بازار آمریکا در سال جاری به سهام فناوری و شرکت‌های مرتبط با هوش مصنوعی وابسته بوده است. افزایش تقاضا برای تراشه‌های پیشرفته، تجهیزات پردازشی و مراکز داده، چشم‌انداز درآمدی بسیاری از شرکت‌های این حوزه را تقویت کرده است. بااین‌حال، سرمایه‌گذاری در این زیرساخت‌ها به منابع مالی سنگین نیاز دارد و افزایش نرخ بهره می‌تواند هزینه توسعه را بالا ببرد. افزون بر این، اگر درآمدهای واقعی با انتظارات بالای سرمایه‌گذاران هماهنگ نباشد، حتی شرکت‌های برخوردار از رشد فروش نیز ممکن است با کاهش ارزش سهام مواجه شوند. یکی دیگر از نشانه‌های احتیاط، کاهش مشارکت نسبی برخی گروه‌های پیشرو در حرکت صعودی بازار است. درحالی‌که شاخص‌های اصلی رکوردهای تازه ثبت کرده‌اند، بخشی از سهام فناوری پس از رشد قابل‌توجه با اصلاح مواجه شده‌اند و گروه‌هایی مانند کالاهای مصرفی ضروری و خدمات عمومی نشانه‌هایی از بهبود نسبی نشان داده‌اند. چنین چرخشی لزوماً به معنای آغاز افت گسترده بازار نیست؛ اما می‌تواند نشان دهد که سرمایه‌گذاران در حال متنوع‌سازی دارایی‌ها و کاهش اتکای خود به سهام پرریسک‌تر هستند. تورم آمریکا؛ آزمون اصلی سیاست پولی گزارش شاخص قیمت مصرف‌کننده آمریکا در چهارشنبه ۲۲ مهر، مهم‌ترین داده اقتصادی هفته است. بر اساس نظرسنجی رویترز، انتظار می‌رود تورم سالانه به ۳٫۷ درصد برسد؛ رقمی که از هدف ۲ درصدی بانک مرکزی آمریکا فاصله قابل‌توجهی دارد. برای تورم هسته، که تغییرات قیمت مواد غذایی و انرژی را کنار می‌گذارد، افزایش سالانه ۲٫۵ درصدی پیش‌بینی شده است. تفاوت میان تورم کل و هسته می‌تواند در تشخیص میزان ماندگاری فشارهای قیمتی اهمیت داشته باشد. بانک مرکزی آمریکا در سپتامبر، برای نخستین بار از سال ۲۰۲۳ نرخ بهره را افزایش داد تا با فشارهای تورمی مقابله کند. اکنون داده‌های تازه می‌توانند انتظارات بازار درباره تصمیم نشست ۲۷ و ۲۸ اکتبر را تغییر دهند. اگر تورم بیش از پیش‌بینی‌ها افزایش یابد، احتمال تداوم سیاست پولی سخت‌گیرانه تقویت می‌شود؛ در مقابل، کاهش فشارهای قیمتی می‌تواند فضای بیشتری برای تثبیت نرخ‌ها فراهم کند. بااین‌حال، یک گزارش منفرد برای تعیین مسیر سیاست پولی کافی نیست و روند چندماهه تورم و اشتغال اهمیت بیشتری دارد. قیمت انرژی یکی از عوامل مهم این معادله است. افزایش بهای نفت می‌تواند هزینه حمل‌ونقل، تولید و توزیع کالاها را بالا ببرد و به‌تدریج بر قیمت مصرف‌کننده اثر بگذارد. در همین حال، تورم خدمات همچنان یکی از نگرانی‌های اصلی سیاست‌گذاران محسوب می‌شود؛ زیرا تعدیل آن معمولاً به زمان بیشتری نیاز دارد. اگر فشار قیمت خدمات در کنار افزایش هزینه انرژی ادامه پیدا کند، حتی کاهش تورم کالاها نیز ممکن است برای بازگرداندن تورم به هدف بانک مرکزی کافی نباشد. بازارها همچنین باید به تفاوت میان واکنش اولیه و پیامدهای پایدار داده‌ها توجه کنند. انتشار تورمی بالاتر از انتظار ممکن است در کوتاه‌مدت بازده اوراق را افزایش دهد و سهام رشدی را تحت فشار قرار دهد؛ اما شدت و دوام این واکنش به جزئیات گزارش، انتظارات قبلی و ارزیابی سرمایه‌گذاران از مسیر اقتصاد بستگی خواهد داشت. در مقابل، تورم پایین‌تر از انتظار نیز تنها زمانی می‌تواند پشتوانه‌ای محکم برای بازار باشد که با نشانه‌های قابل‌قبول از فعالیت اقتصادی و سودآوری شرکت‌ها همراه شود. فصل گزارش‌های مالی؛ بانک‌ها چه چیزی درباره اقتصاد می‌گویند؟ گزارش‌های مالی سه‌ماهه سوم شرکت‌های آمریکایی در هفته جاری آغاز می‌شود و بانک‌های بزرگ در نخستین گروه از ناشران مهم قرار دارند. روز سه‌شنبه ۲۱ مهر، جی‌پی مورگان، گلدمن ساکس، سیتی‌گروپ و ولز فارگو نتایج خود را منتشر می‌کنند. جانسون اند جانسون و یونایتد هلث نیز از شرکت‌های مهمی هستند که گزارش مالی آن‌ها مورد توجه قرار خواهد گرفت. روز چهارشنبه، بانک آمریکا، مورگان استنلی، بلک‌راک و چند شرکت دیگر نتایج خود را اعلام می‌کنند. گزارش بانک‌ها از این جهت اهمیت دارد که اثر نرخ بهره را از چند مسیر آشکار می‌کند. نرخ‌های بالاتر ممکن است درآمد حاصل از وام‌دهی را تقویت کنند، اما در سوی دیگر می‌توانند هزینه جذب منابع را افزایش دهند و بازپرداخت بدهی را برای خانوارها و شرکت‌ها دشوارتر سازند. سرمایه‌گذاران همچنین به درآمد حاصل از معاملات، انتشار اوراق، مشاوره مالی و فعالیت بازار سرمایه توجه خواهند کرد. افزایش ذخایر زیان اعتباری یا نشانه‌های ضعف تقاضای وام می‌تواند پیام مهمی درباره وضعیت اقتصادی داشته باشد. بر اساس داده‌های منتشرشده از سوی مؤسسه ال‌اس‌ای‌جی، سود شرکت‌های شاخص استاندارد اند پورز ۵۰۰ در سه‌ماهه سوم ممکن است در مجموع ۳۰٫۶ درصد افزایش یابد. انتظار می‌رود بخش انرژی با رشد سالانه ۱۲۳ درصدی و فناوری با رشد ۶۶٫۵ درصدی از محرک‌های اصلی این افزایش باشند. این ارقام، در صورت تحقق، می‌توانند از ارزش‌گذاری بازار حمایت کنند؛ اما رشد سود باید از نظر کیفیت نیز بررسی شود. افزایش درآمد پایدار و بهبود بهره‌وری، با رشد سود ناشی از عوامل موقت یا کاهش یک‌باره هزینه‌ها یکسان نیست. رفتار سهام بانک‌ها پیش از انتشار گزارش‌ها نیز قابل‌توجه است. بر اساس گزارش رویترز، شاخص بانکی استاندارد اند پورز در ماه گذشته حدود ۷٫۵ درصد کاهش یافته است؛ درحالی‌که بازده اوراق خزانه‌داری افزایش داشته است. این واگرایی نشان می‌دهد که سرمایه‌گذاران درباره اثر نهایی نرخ‌های بالاتر بر هزینه تأمین مالی، فعالیت بازار سرمایه و سلامت وام‌گیرندگان پرسش‌هایی دارند. اگر نتایج مالی و پیش‌بینی مدیران بهتر از انتظار باشد، احتمال کاهش نگرانی‌ها وجود دارد؛ اما هشدار درباره ضعف مصرف یا افزایش زیان‌های اعتباری می‌تواند فشار بر سهام مالی را تشدید کند. بازده اوراق و نفت؛ دو متغیر تعیین‌کننده برای ارزش سهام بازده اوراق خزانه‌داری ده‌ساله آمریکا در پایان هفته گذشته در محدوده ۵٫۲۴ درصد قرار داشت؛ سطحی نزدیک به بالاترین میزان حدود ۲۴ سال اخیر. افزایش بازده اوراق دولتی، سرمایه‌گذاری در دارایی‌های کم‌ریسک‌تر را برای بخشی از سرمایه‌گذاران جذاب‌تر می‌کند و در عین حال نرخ تنزیل سودهای آینده شرکت‌ها را بالا می‌برد. این سازوکار معمولاً بر سهام رشدی، به‌ویژه شرکت‌هایی که بخش بزرگی از ارزش آن‌ها به درآمدهای دورتر وابسته است، فشار بیشتری وارد می‌کند. نفت نیز در هفته گذشته تحت تأثیر نگرانی‌های عرضه و تنش‌های خاورمیانه قرار گرفت. افزایش حملات به کشتی‌رانی در تنگه هرمز و کاهش بخشی از تولید آمریکا در پی شرایط جوی، نگرانی درباره عرضه را تقویت کرد. با افزایش قیمت نفت، فشار تورمی بیشتر می‌شود و احتمال ادامه سیاست پولی سخت‌گیرانه بالا می‌رود؛ در نتیجه، انرژی و نرخ بهره می‌توانند از دو مسیر هم‌زمان بر بازار سهام اثر بگذارند. از دیدگاه تحلیل فنی، محدوده ۸۷ تا ۹۰ دلار برای نفت خام به‌عنوان ناحیه حمایتی مورد توجه قرار گرفته است. در صورت حفظ این محدوده، بازگشت قیمت به حوالی ۱۰۰ دلار می‌تواند به‌عنوان سناریویی قابل بررسی مطرح شود؛ اما این سطح هدف قطعی نیست و به تداوم شرایط عرضه و تقاضا بستگی دارد. افزایش دوباره نفت، به‌ویژه اگر با رشد بازده اوراق همراه شود، می‌تواند فضای دشوارتری برای سهام ایجاد کند. تقویم اقتصادی آمریکا؛ داده‌هایی فراتر از تورم سه‌شنبه ۲۱ مهر، شاخص خوش‌بینی کسب‌وکارهای کوچک، تغییرات هفتگی اشتغال بخش خصوصی، فروش خانه‌های موجود و تراز بودجه دولت منتشر می‌شوند. چهارشنبه، علاوه بر شاخص قیمت مصرف‌کننده و تورم هسته، درخواست‌های وام مسکن و گزارش «کتاب بژ» بانک مرکزی آمریکا در برنامه قرار دارند. کتاب بژ تصویری کیفی از فعالیت اقتصادی مناطق مختلف کشور ارائه می‌کند و می‌تواند به روشن‌تر شدن وضعیت قیمت‌ها، اشتغال و تقاضا کمک کند. پنجشنبه ۲۳ مهر، فروش خرده‌فروشی، شاخص قیمت تولیدکننده، مطالبات بیمه بیکاری و شاخص فعالیت تولیدی فیلادلفیا منتشر خواهند شد. این داده‌ها برای سنجش توان مصرف‌کنندگان و میزان انتقال فشار هزینه‌ها به قیمت کالاها اهمیت دارند. فروش خرده‌فروشی قوی در کنار تورم بالا می‌تواند نگرانی از ماندگاری نرخ بهره بالا را تشدید کند؛ اما کاهش فروش همراه با افت شاخص‌های تولیدی ممکن است نگرانی از کند شدن رشد اقتصادی را افزایش دهد. جمعه ۲۴ مهر نیز داده‌های فعالیت خدماتی نیویورک، قیمت واردات و صادرات، تولید صنعتی و میزان استفاده از ظرفیت تولید منتشر می‌شوند. این آمارها کمک می‌کنند تا تصویر کامل‌تری از وضعیت اقتصاد آمریکا شکل بگیرد. بازارها نه‌تنها به ارقام منتشرشده، بلکه به فاصله آن‌ها با پیش‌بینی‌ها و سازگاری میان داده‌های تورم، اشتغال و تولید واکنش نشان خواهند داد. بازارهای اروپا؛ تفاوت عملکرد کشورها و صنایع بازارهای سهام اروپا در سال ۲۰۲۶ عملکرد یکسانی نداشته‌اند. بر اساس داده‌های منتشرشده در گزارش مورنینگ‌استار در ۸ اکتبر، شاخص اروپایی این مؤسسه از ابتدای سال حدود ۱۰٫۴ درصد رشد کرده است. بااین‌حال، تفاوت ترکیب صنایع و شرایط اقتصادی کشورها موجب شده است برخی بازارها به‌مراتب بهتر از میانگین منطقه عمل کنند. هلند با رشد بیش از ۳۷ درصدی شاخص خود در میان بازارهای پیشتاز قرار گرفته است. افزایش تقاضا برای تجهیزات پیشرفته تولید تراشه و رونق سرمایه‌گذاری در هوش مصنوعی از عوامل مهم این عملکرد بوده‌اند. سهام شرکت ای‌اس‌ام‌ال، تولیدکننده تجهیزات لیتوگرافی پیشرفته، از ابتدای سال حدود ۸۴ درصد افزایش یافته است. ای‌اس‌ام اینترنشنال و بی‌ای‌اس‌آی نیز به‌ترتیب رشدهایی نزدیک به ۷۹ و ۴۵ درصد ثبت کرده‌اند. این عملکرد نشان می‌دهد که رونق جهانی تراشه‌ها تنها به بازار آمریکا محدود نیست و شرکت‌های اروپایی تأمین‌کننده فناوری نیز از آن بهره می‌برند. اسپانیا و ایتالیا نیز از بازارهای نسبتاً موفق بوده‌اند. شاخص اسپانیا حدود ۱۴ درصد و شاخص ایتالیا نزدیک به ۱۲ درصد رشد کرده است. در اسپانیا، عملکرد بانک‌ها، رشد اقتصادی و ورود سرمایه خارجی از عوامل حمایتی بوده‌اند. در ایتالیا نیز شرکت‌های انرژی و خدمات مرتبط با صنعت نفت نقش مهمی در تقویت بازار داشته‌اند؛ به‌طوری‌که سهام سایپم حدود ۷۶ درصد، تناریس ۵۴ درصد و انی ۵۰ درصد رشد کرده‌اند. در مقابل، فرانسه با عملکردی نزدیک به صفر از بازارهای ضعیف‌تر اروپا بوده است. نگرانی درباره بدهی دولت، بی‌ثباتی سیاسی و افت سهام کالاهای لوکس بر این بازار فشار وارد کرده‌اند. سهام ال‌و‌ام‌اچ حدود ۴۰ درصد و هرمس نزدیک به ۳۹ درصد کاهش یافته‌اند. آلمان نیز با رشد تقریبی ۳ درصدی شاخص خود عملکرد محدودی داشته است؛ فشار رقابت تولیدکنندگان چینی، هزینه گذار به خودروهای برقی و چالش‌های صنایع سنتی، از عوامل محدودکننده بازار بوده‌اند. سهام بی‌ام‌و حدود ۳۸ درصد، مرسدس بنز ۲۹ درصد و فولکس‌واگن نزدیک به ۳۱ درصد افت کرده‌اند. چشم‌انداز اروپا؛ بدهی، انرژی و توان رقابتی در سه‌ماهه پایانی سال، بازده اوراق دولتی و هزینه انرژی از عوامل مهم تعیین‌کننده مسیر بازارهای اروپایی خواهند بود. افزایش هزینه تأمین مالی دولت‌ها، به‌ویژه در کشورهایی با بدهی بالا، می‌تواند فضای بودجه‌ای را محدود کند و بر ارزش‌گذاری دارایی‌ها اثر بگذارد. اگر قیمت انرژی نیز افزایش یابد، فشار تورمی ممکن است ادامه پیدا کند و بانک مرکزی اروپا را از کاهش سریع نرخ بهره بازدارد. تفاوت عملکرد بازارهای اروپایی نشان می‌دهد که ارزیابی منطقه به‌عنوان یک مجموعه یکپارچه می‌تواند گمراه‌کننده باشد. هلند از رونق تجهیزات نیمه‌رساناها بهره برده، اسپانیا از رشد اقتصادی و عملکرد بانک‌ها حمایت گرفته و ایتالیا از افزایش ارزش شرکت‌های انرژی سود برده است. در مقابل، فرانسه با ریسک‌های مالی و ضعف کالاهای لوکس و آلمان با فشار بر صنایع و خودروسازان مواجه شده‌اند. در این شرایط، شرکت‌هایی که جریان نقدی پایدار، بدهی کنترل‌شده و توان انتقال افزایش هزینه‌ها به مشتریان دارند، احتمالاً انعطاف‌پذیری بیشتری نشان می‌دهند. بااین‌حال، پایداری رشد بازار به آن بستگی دارد که سودآوری واقعی شرکت‌ها بتواند افزایش هزینه سرمایه و فشارهای اقتصادی را جبران کند. “ «از نگاه من، بازار جهانی وارد مرحله‌ای شده است که در آن فاصله میان انتظارات و واقعیت‌های مالی، عامل تعیین‌کننده‌تری از شتاب صعود شاخص‌هاست. رونق هوش مصنوعی و رشد سود شرکت‌ها همچنان ظرفیت حمایت از بازار را دارند، اما افزایش بازده اوراق و هزینه انرژی نشان می‌دهد که سرمایه دیگر بدون مطالبه بازده متناسب، ریسک‌های بالاتر را نمی‌پذیرد. در چنین شرایطی، رویکرد حرفه‌ای نه شرط‌بندی یک‌جانبه بر ادامه رشد است و نه پیش‌بینی اصلاحی فراگیر؛ بلکه تفکیک بازارها و انتخاب شرکت‌هایی است که رشد درآمد آن‌ها به جریان نقدی پایدار تبدیل می‌شود و در برابر نرخ بهره، بدهی و نوسان تقاضا تاب‌آوری بیشتری دارند.» بابک شیری بازارهای آسیا؛ رونق تراشه‌ها در کنار ریسک انرژی و تقاضا بازارهای آسیایی در هفته پیش رو تحت تأثیر سه عامل اصلی قرار دارند: عملکرد زنجیره تأمین نیمه‌رساناها، وضعیت تقاضای جهانی برای فناوری و تغییرات قیمت انرژی. رشد بیش از ۸۰ درصدی شاخص تولیدکنندگان تراشه آمریکا از ابتدای سال، نشان‌دهنده قدرت چرخه سرمایه‌گذاری در این صنعت است؛ اما افت ۳٫۴ درصدی این شاخص در معاملات پنجشنبه یادآور می‌شود که انتظارات بالا، بازار را در برابر اخبار منفی آسیب‌پذیر کرده است. این تحولات برای بازارهای آسیایی، به‌ویژه اقتصادهای وابسته به تولید تراشه و تجهیزات الکترونیکی، اهمیت ویژه‌ای دارد. تایوان و کره جنوبی از بازارهایی هستند که عملکرد شرکت‌های نیمه‌رسانا و حافظه در آن‌ها می‌تواند بر جهت شاخص‌ها اثر قابل‌توجهی بگذارد. شرکت تولید نیمه‌رسانای تایوان از نام‌های مهم تقویم گزارش‌های مالی پنجشنبه ۲۳ مهر است و نتایج آن می‌تواند نشانه‌هایی از وضعیت سفارش‌ها، تقاضای تراشه‌های پیشرفته و سرمایه‌گذاری در زیرساخت‌های پردازشی ارائه کند. در کره جنوبی نیز پیش‌بینی سود فصلی قدرتمند سامسونگ نتوانست در معاملات اخیر از قیمت سهام حمایت کند؛ نمونه‌ای از اینکه رشد سود مورد انتظار، در صورت بالا بودن انتظارات بازار، لزوماً به افزایش قیمت سهام منجر نمی‌شود. چین نیز از مسیر تقاضای صنعتی، تجارت جهانی و رقابت فناوری بر بازارهای منطقه اثر می‌گذارد. در صورت تداوم تقاضای جهانی برای تجهیزات الکترونیکی و زیرساخت‌های هوش مصنوعی، شرکت‌های آسیایی فعال در زنجیره تأمین می‌توانند از افزایش سفارش‌ها بهره‌مند شوند. بااین‌حال، محدودیت‌های تجاری، رقابت قیمتی و تغییرات سیاست صنعتی می‌توانند حاشیه سود را تحت فشار قرار دهند. به همین دلیل، بررسی میزان فروش واقعی، سرمایه‌گذاری شرکت‌ها و پایداری تقاضا اهمیت بیشتری از اتکا به انتظارات کلی درباره رونق فناوری دارد. افزایش قیمت نفت نیز برای بسیاری از اقتصادهای آسیایی ریسک مهمی محسوب می‌شود؛ به‌ویژه کشورهایی که بخش بزرگی از انرژی مورد نیاز خود را وارد می‌کنند. افزایش هزینه واردات انرژی می‌تواند تراز تجاری را تضعیف کند، هزینه تولید را بالا ببرد و فشار تورمی ایجاد کند. این وضعیت ممکن است فضای سیاست‌گذاری پولی را محدود سازد و سودآوری شرکت‌های حمل‌ونقل، تولیدی و مصرف‌محور را تحت تأثیر قرار دهد. در مقابل، شرکت‌های انرژی و برخی صادرکنندگان کالا ممکن است از افزایش قیمت‌ها سود ببرند؛ بنابراین، اثر نفت گران بر بازارهای آسیایی یکسان نیست و به ساختار اقتصادی هر کشور وابسته است. جمع‌بندی بازارهای سهام جهان در هفته پیش رو با آزمونی هم‌زمان در سه جبهه روبه‌رو هستند: تورم و سودآوری در آمریکا، بدهی و تفاوت ساختاری صنایع در اروپا، و چرخه فناوری و هزینه انرژی در آسیا. در آمریکا، آمار تورم و گزارش بانک‌های بزرگ می‌تواند انتظارات نرخ بهره را تغییر دهد؛ در اروپا، پایداری سود شرکت‌ها و هزینه تأمین مالی دولت‌ها اهمیت دارد؛ و در آسیا، عملکرد شرکت‌های نیمه‌رسانا و روند تقاضای جهانی از عوامل کلیدی خواهد بود. اگر تورم آمریکا کمتر از انتظار باشد و گزارش‌های مالی از تداوم رشد سود حکایت کنند، بازارها می‌توانند از حمایت بنیادی بیشتری برخوردار شوند. در مقابل، افزایش دوباره فشارهای قیمتی، رشد بازده اوراق یا هشدار شرکت‌ها درباره ضعف تقاضا می‌تواند زمینه اصلاح را فراهم کند. در هر سه منطقه، ارزیابی کیفیت سود، جریان نقدی و توان شرکت‌ها برای مقابله با افزایش هزینه‌ها از دنبال کردن صرف شاخص‌ها اهمیت بیشتری دارد. در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.

خواندن کامل خبر
تحلیل سهام و تحلیل شاخص‌ها کم اثر

نظرسنجی فایننشال تایمز: ترامپ در همه موضوعات کلیدی محبوبیت منفی دارد

نتایج یک نظرسنجی جدید فایننشال تایمز نشان می‌دهد دونالد ترامپ در تمامی حوزه‌های اصلی مورد ارزیابی با تراز محبوبیت منفی روبه‌رو است. بر اساس این نظرسنجی، وضعیت رئیس‌جمهور آمریکا در موضوع تورم و هزینه‌های زندگی ضعیف‌تر از سایر حوزه‌ها ارزیابی شده است. مهم‌ترین نتایج نظرسنجی عبارت‌اند از: محبوبیت کلی: منفی ۲۵ واحد مهاجرت و امنیت مرزها: منفی ۳ واحد سیاست خارجی: منفی ۲۲ واحد جنگ ایران: منفی ۳۱ واحد اشتغال و اقتصاد: منفی ۲۹ واحد مسکن: منفی ۳۴ واحد تورم و هزینه‌های زندگی: منفی ۴۸ واحد همچنین ۴۵ درصد از رأی‌دهندگان ثبت‌نام‌شده آمریکایی معتقدند عملکرد ترامپ شانس جمهوری‌خواهان را در انتخابات میان‌دوره‌ای کاهش می‌دهد. بر اساس این نظرسنجی، دموکرات‌ها نیز در میان رأی‌دهندگان ثبت‌نام‌شده با اختلاف ۵ نقطه درصدی نسبت به جمهوری‌خواهان برتری دارند.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

اس‌کی هاینیکس یا تی‌اس‌ام‌سی؛ کدام سهم تراشه در سال ۲۰۲۶ انتخاب بهتری است؟

رشد سریع هوش مصنوعی، تقاضا برای تراشه‌های پیشرفته را به یکی از مهم‌ترین محرک‌های بازار نیمه‌رساناها تبدیل کرده است. در این میان، اس‌کی هاینیکس و شرکت ساخت نیمه‌رسانای تایوان یا TSMC، دو بازیگر مهم زنجیره تأمین زیرساخت‌های محاسباتی جهان هستند؛ اما مدل کسب‌وکار و ارزش‌گذاری آنها تفاوت قابل توجهی دارد. در یک نگاه درآمد اس‌کی هاینیکس در سال مالی ۲۰۲۵ به حدود ۷۲.۳ میلیارد دلار رسید و سود خالص آن نزدیک به ۳۲ میلیارد دلار بود. درآمد TSMC در همین دوره حدود ۱۲۱.۳ میلیارد دلار و سود خالص آن حدود ۵۴.۷ میلیارد دلار گزارش شد. نسبت قیمت به سود پیش‌بینی‌شده اس‌کی هاینیکس حدود ۷.۷ برابر و برای TSMC حدود ۲۸ برابر است. TSMC با تنوع بیشتر مشتریان و نقش کلیدی در تولید تراشه‌های پیشرفته، از دیدگاه گزارش حاضر گزینه‌ای باثبات‌تر برای سرمایه‌گذاری بلندمدت محسوب می‌شود. اس‌کی هاینیکس در حوزه حافظه‌های پیشرفته، به‌ویژه حافظه با پهنای باند بالا، جایگاه قدرتمندی دارد؛ در حالی که TSMC به‌عنوان بزرگ‌ترین تولیدکننده قراردادی تراشه جهان، محصولات شرکت‌های مختلف فناوری را تولید می‌کند. همین تفاوت باعث شده مقایسه این دو سهم در سال ۲۰۲۶ بیش از آنکه صرفاً مقایسه دو شرکت تراشه‌ساز باشد، به بررسی دو بخش متفاوت از زنجیره ارزش هوش مصنوعی تبدیل شود. شاخص SK Hynix TSMC قیمت سهام ۱۷۸.۲۵ دلار ۴۷۲.۲۰ دلار تغییر روزانه ۲.۳۶٪- ۲.۰۹٪- ارزش بازار ۱.۳ تریلیون دلار ۲.۴ تریلیون دلار محدوده ۵۲ هفته ۱۲۴.۸۰ تا ۱۹۹.۸۷ دلار ۲۶۶.۸۲ تا ۴۸۷.۴۷ دلار حاشیه سود ناخالص ۷۵.۶۳٪ ۶۳.۰۸٪ نسبت P/E ۱۱.۴۸ ۳۴.۰۸ EPS (TTM) ۱۵.۴۰ دلار ۱۳.۸۶ دلار سود نقدی و بازده — ۳.۷۷ دلار (۰.۸۰٪) منبع: داده‌های بازار اس‌کی هاینیکس؛ برنده موج حافظه هوش مصنوعی اس‌کی هاینیکس یکی از بزرگ‌ترین تولیدکنندگان تراشه‌های حافظه در جهان است و بخش مهمی از فعالیت آن به حافظه‌های پویای دسترسی تصادفی، حافظه‌های فلش و به‌ویژه حافظه با پهنای باند بالا اختصاص دارد. اهمیت این محصولات با گسترش هوش مصنوعی به‌شدت افزایش یافته است. سامانه‌های هوش مصنوعی برای پردازش حجم عظیمی از داده به حافظه‌های سریع و پرظرفیت نیاز دارند و همین مسئله تقاضا برای محصولات پیشرفته اس‌کی هاینیکس را افزایش داده است. در سال مالی ۲۰۲۵، درآمد شرکت به حدود ۷۲.۳ میلیارد دلار رسید که رشدی نزدیک به ۴۷ درصد نسبت به سال قبل محسوب می‌شود. سود خالص نیز به حدود ۳۲ میلیارد دلار رسید و حاشیه سود خالص شرکت به حدود ۴۴ درصد افزایش یافت. از نظر مالی، وضعیت ترازنامه نیز نسبتاً قدرتمند است. نسبت بدهی به حقوق صاحبان سهام حدود ۰.۲ برابر و نسبت جاری حدود ۱.۹ برابر بوده است. جریان نقد آزاد شرکت نیز در سال ۲۰۲۵ به حدود ۱۸.۵ میلیارد دلار رسید. با این حال، نقطه ضعف مهم اس‌کی هاینیکس، ماهیت چرخه‌ای بازار حافظه است. افزایش سرمایه‌گذاری در هوش مصنوعی می‌تواند قیمت حافظه و سودآوری شرکت را بالا ببرد، اما کاهش سرعت سرمایه‌گذاری شرکت‌های فناوری ممکن است به مازاد ظرفیت، افت قیمت حافظه و کاهش حاشیه سود منجر شود. TSMC؛ ستون تولید تراشه‌های پیشرفته TSMC مدل متفاوتی دارد. این شرکت یک تولیدکننده قراردادی تراشه است و برخلاف بسیاری از شرکت‌های نیمه‌رسانا، محصولات اصلی خود را بر اساس طراحی مشتریان تولید می‌کند. این ساختار به TSMC اجازه داده است با طیف گسترده‌ای از شرکت‌های فناوری در صنایع مختلف همکاری کند؛ از پردازنده‌های پیشرفته و تلفن‌های هوشمند گرفته تا خودرو و سامانه‌های محاسباتی مرتبط با هوش مصنوعی. در سال مالی ۲۰۲۵، درآمد TSMC حدود ۱۲۱.۳ میلیارد دلار و سود خالص آن حدود ۵۴.۷ میلیارد دلار بود. حاشیه سود خالص نیز به حدود ۴۵ درصد رسید. از نظر نقدینگی، نسبت جاری شرکت حدود ۲.۵ برابر و نسبت بدهی به حقوق صاحبان سهام حدود ۰.۲ برابر بوده است. جریان نقد آزاد TSMC نیز با حدود ۳۴.۶ میلیارد دلار تقریباً دو برابر اس‌کی هاینیکس بود. مزیت مهم TSMC این است که رشد آن تنها به بازار حافظه وابسته نیست. افزایش تقاضا برای تراشه‌های سه نانومتری و پنج نانومتری، پردازنده‌ها و تراشه‌های مورد استفاده در زیرساخت هوش مصنوعی می‌تواند همچنان محرک رشد این شرکت باشد. ارزش‌گذاری؛ تفاوت بزرگ دو سهم یکی از جذاب‌ترین نکات این مقایسه، اختلاف ارزش‌گذاری دو شرکت است. شاخص ارزش‌گذاری SK Hynix TSMC Forward P/E ۷.۷ برابر ۲۸.۰ برابر نسبت P/S ۹.۸ برابر ۱۷.۵ برابر منبع: داده‌های بازار اس‌کی هاینیکس از نظر چندبرابرهای ارزش‌گذاری ارزان‌تر به نظر می‌رسد، اما بازار برای TSMC به دلیل جایگاه منحصربه‌فرد آن در تولید تراشه‌های پیشرفته، حق ارزش‌گذاری بیشتری قائل شده است. “ «به نظر من، جذابیت اس‌کی هاینیکس بیشتر در قیمت‌گذاری پایین و اهرم مستقیم آن نسبت به چرخه سرمایه‌گذاری هوش مصنوعی نهفته است، اما همین ویژگی می‌تواند در دوره معکوس چرخه به نقطه ضعف تبدیل شود. در مقابل، TSMC اگرچه با چندبرابرهای بالاتری معامله می‌شود، اما موقعیت آن در قلب زنجیره تولید تراشه‌های پیشرفته، تنوع کاربردها و توان بالاتر تولید جریان نقد آزاد، کیفیت درآمد آن را برای سرمایه‌گذار بلندمدت متمایز می‌کند. بنابراین، در شرایط فعلی من برتری TSMC را نه به دلیل ارزان‌تر بودن، بلکه به دلیل عمق مزیت رقابتی، تنوع تقاضا و قابلیت تبدیل رشد صنعت به جریان نقد پایدار می‌دانم؛ در حالی که اس‌کی هاینیکس بیشتر گزینه‌ای برای سرمایه‌گذاری با ریسک چرخه‌ای بالاتر و حساسیت بیشتر به تداوم رونق هوش مصنوعی است.» بابک شیری ریسک‌های متفاوت؛ حافظه در برابر ژئوپلیتیک ریسک اصلی اس‌کی هاینیکس به چرخه بازار حافظه بازمی‌گردد. اگر تقاضای هوش مصنوعی کاهش یابد یا تولیدکنندگان حافظه ظرفیت خود را بیش از اندازه افزایش دهند، قیمت محصولات و قدرت قیمت‌گذاری شرکت می‌تواند تحت فشار قرار گیرد. در مورد TSMC، ریسک ژئوپلیتیک اهمیت بیشتری دارد؛ زیرا بخش عمده ظرفیت تولید پیشرفته آن در تایوان متمرکز است. علاوه بر این، توسعه کارخانه‌های جدید در آمریکا و سایر مناطق به سرمایه‌گذاری چندمیلیارددلاری نیاز دارد. با این حال، همین گسترش جغرافیایی می‌تواند در بلندمدت به کاهش بخشی از ریسک تمرکز تولید کمک کند. جمع‌بندی هر دو شرکت از رشد سرمایه‌گذاری در هوش مصنوعی بهره می‌برند، اما مسیر آنها متفاوت است. اس‌کی هاینیکس از تقاضای فزاینده برای حافظه‌های پیشرفته سود می‌برد و ارزش‌گذاری پایین‌تری دارد، در حالی که TSMC به دلیل جایگاه خود در تولید تراشه‌های پیشرفته، تنوع مشتریان و جریان نقد آزاد بالاتر، مدل کسب‌وکار متنوع‌تری ارائه می‌کند. برای سرمایه‌گذاری در سال ۲۰۲۶، مسئله اصلی انتخاب میان ارزش‌گذاری پایین‌تر اس‌کی هاینیکس و مزیت ساختاری TSMC است. اگر رونق هوش مصنوعی و تقاضای حافظه با شدت فعلی ادامه پیدا کند، اس‌کی هاینیکس می‌تواند از افزایش قیمت و تقاضای حافظه بهره زیادی ببرد؛ اما در افق بلندمدت، تنوع فعالیت و نقش حیاتی TSMC در زنجیره تولید تراشه‌های پیشرفته، مزیتی مهم برای این شرکت ایجاد می‌کند. در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر