





- صنعت تراشههای هوش مصنوعی سه لایه اصلی دارد: تراشههای عمومی، تراشههای سفارشی و تولید تراشه.
- شرکتهایی مانند انویدیا از تقاضای گسترده برای هوش مصنوعی بیشترین بهره را میبرند، در حالی که برودکام از طراحی تراشههای اختصاصی برای مشتریان بزرگ سود میگیرد.
- شرکتهای تولیدکننده تراشه یا فاندریها به مشتریان بزرگ و متعهد نیاز دارند؛ به همین دلیل اخبار مربوط به قراردادهای تولید میتواند سهام شرکتی مانند اینتل را بهشدت جابهجا کند.
چرا یک خبر درباره هوش مصنوعی میتواند سهام انویدیا را به رکورد جدیدی برساند، اما در همان روز سهام اینتل را پایین بکشد؟ پاسخ این است که «تراشههای هوش مصنوعی» یک کسبوکار واحد نیستند.
شرکتها در لایههای متفاوتی از این صنعت فعالیت میکنند و هر لایه اقتصاد، ریسکها و عوامل موفقیت خاص خود را دارد. شناخت این لایهها کمک میکند واکنش متفاوت سرمایهگذاران به اخبار صنعت تراشه را بهتر درک کنیم.
اصطلاحات کلیدی
GPU یا واحد پردازش گرافیکی: پردازندهای عمومی که میتواند انواع مختلفی از پردازشهای هوش مصنوعی را انجام دهد. GPUهای انویدیا به استاندارد اصلی آموزش و اجرای مدلهای بزرگ هوش مصنوعی تبدیل شدهاند.
ASIC یا مدار مجتمع با کاربرد خاص: تراشهای است که برای مشتری یا وظیفهای مشخص طراحی میشود. این تراشه انعطافپذیری کمتری نسبت به GPU دارد، اما برای کاری که با هدف آن ساخته شده است، میتواند ارزانتر یا کممصرفتر باشد.
TPU یا واحد پردازش تنسور: تراشه سفارشی هوش مصنوعی گوگل و نمونهای از ASIC است که با طراحی برودکام ساخته شده است.
فاندری: شرکتی که تراشههای طراحیشده توسط شرکتهای دیگر را تولید میکند. TSMC بزرگترین شرکت در این حوزه است.
مشتری لنگر: خریدار بزرگ و متعهدی که بخش قابلتوجهی از ظرفیت یک کارخانه جدید را پر میکند و به توجیه هزینه ساخت آن کمک میکند.
گره فرایندی: نسلی از فناوری تولید تراشه که با هر نسل جدید، امکان ساخت تراشههای قدرتمندتر فراهم میشود؛ هرچند توسعه آن به سرمایهگذاری اولیه سنگینی نیاز دارد.
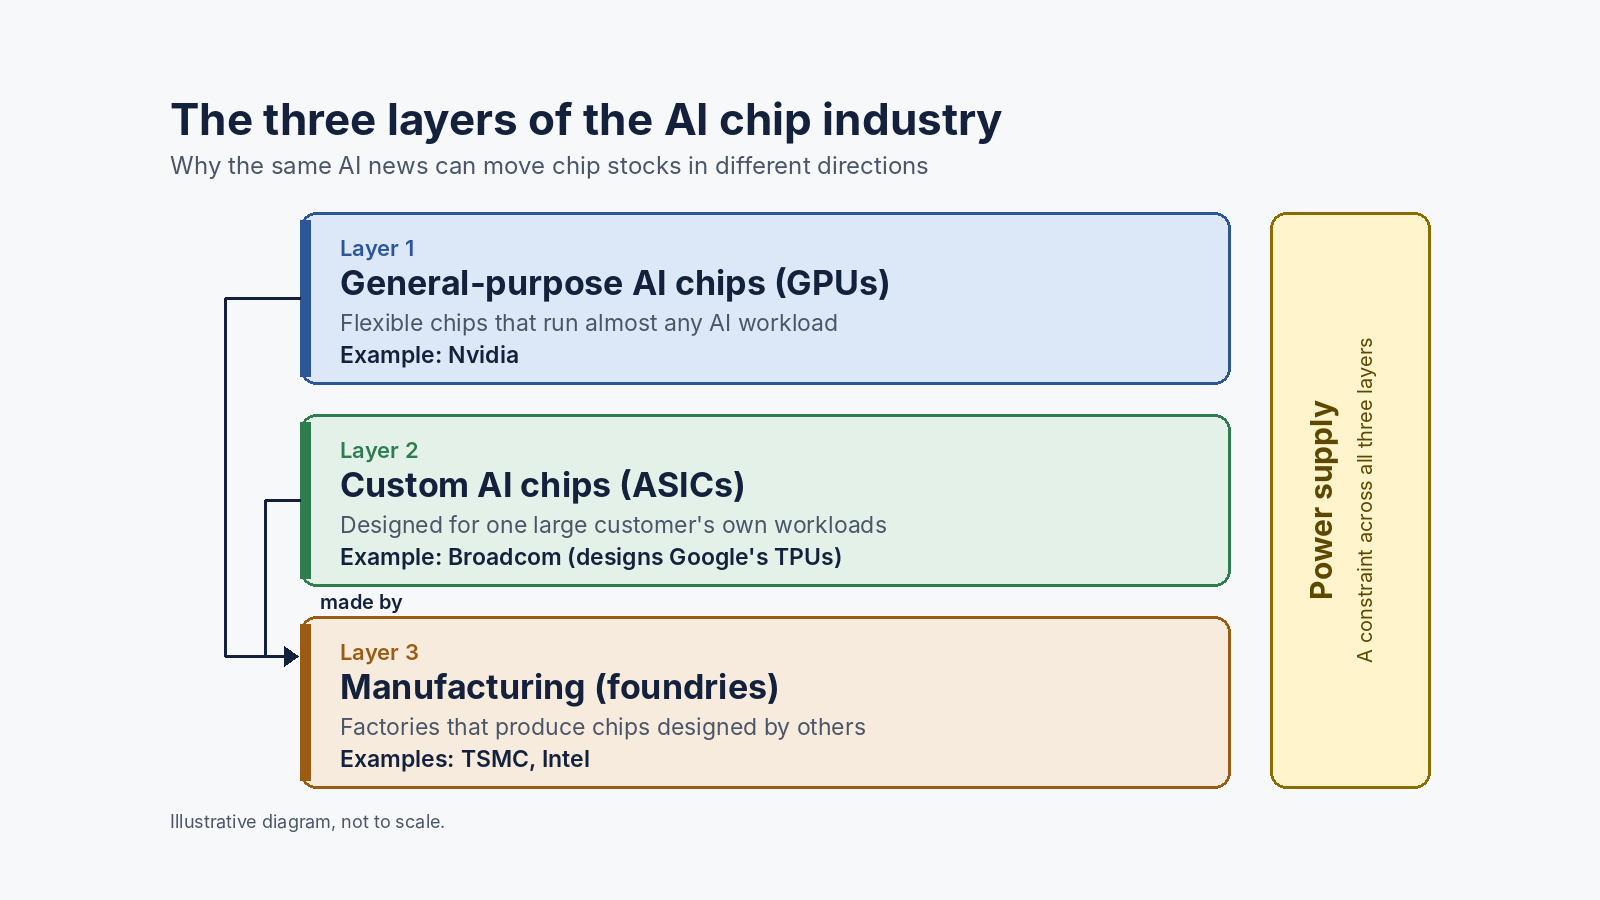
لایه اول: تراشههای عمومی هوش مصنوعی
لایه نخست شامل تراشههایی است که برای آموزش و اجرای مدلهای هوش مصنوعی به کار میروند. انویدیا در این بخش سلطه دارد. مزیت این شرکت فقط به سختافزار محدود نمیشود؛ نرمافزار نیز نقش مهمی دارد. توسعهدهندگان طی سالها برنامهها و ابزارهای خود را بر بستر انویدیا ساختهاند و همین موضوع، تغییر تأمینکننده را پرهزینه میکند.
شرکتهای فعال در این لایه زمانی بیشترین بهره را میبرند که هزینهکرد در حوزه هوش مصنوعی بالا و گسترده باشد؛ زیرا تراشههای آنها میتواند نیاز تقریباً هر مشتری را پوشش دهد.
در اوایل اکتبر ۲۰۲۶، سهام انویدیا به رکورد جدیدی رسید؛ زیرا سرمایهگذاران بر پیشبینی قدرتمند درآمد و برنامه بزرگ بازخرید سهام شرکت تمرکز کردند.
لایه دوم: تراشههای سفارشی
لایه دوم به تراشههایی مربوط میشود که برای یک خریدار بزرگ و مشخص طراحی میشوند. بزرگترین شرکتهای توسعهدهنده هوش مصنوعی آنقدر برای توان پردازشی هزینه میکنند که طراحی سختافزار اختصاصی برای مدلهای خودشان میتواند منطقی باشد.
این کار ممکن است هزینهها را کاهش دهد و وابستگی شرکتها به یک تأمینکننده را کمتر کند.
برودکام یکی از طراحان برجسته در این لایه است. تعهد به ساخت تراشههای سفارشی هزینه زیادی دارد و به همین دلیل، روشهای جدیدی برای تأمین مالی آنها در حال شکلگیری است.
یکی از این روشها، اجاره تراشه است. در این مدل، یک نهاد سرمایهگذاری جداگانه تراشهها را خریداری و آنها را به شرکت هوش مصنوعی اجاره میدهد. در نتیجه، هزینه در طول زمان تقسیم میشود و وامدهندگان و سرمایهگذاران نیز در تأمین مالی پروژه مشارکت میکنند.
در اوایل اکتبر ۲۰۲۶ گزارش شد که برودکام در حال ترتیب دادن تأمین مالی ۶۰ میلیارد دلاری از این نوع برای تراشههای سفارشی مورد استفاده آنتروپیک است.
ریسک اصلی این لایه، تمرکز بالای مشتریان است؛ زیرا هر طراحی بهشدت به یک مشتری وابسته است. پیچیدگی سازوکارهای مالی مورد استفاده برای تأمین هزینه ساخت تراشهها نیز خطر دیگری محسوب میشود.
لایه سوم: تولید تراشه
لایه سوم به ساخت تراشهها مربوط میشود. صرفنظر از اینکه یک تراشه توسط چه شرکتی طراحی شده باشد، معمولاً باید در یک فاندری تولید شود.
ساخت کارخانههای پیشرفته به دهها میلیارد دلار سرمایه نیاز دارد. بنابراین، فاندریها برای پر کردن ظرفیت کارخانهها و تأمین هزینه توسعه نسل بعدی فناوری تولید، به مشتریان قابلاعتماد و پرحجم نیاز دارند.
TSMC در این لایه سلطه دارد. اینتل تلاش میکند کسبوکار فاندری رقیبی ایجاد کند و به همین دلیل، کسب قراردادهای جدید اهمیت زیادی برای قیمت سهام آن دارد.
در اوایل اکتبر ۲۰۲۶، پس از آنکه ایلان ماسک تأیید کرد TSMC در حال مذاکره برای پیوستن به پروژه ترافب در تگزاس است، سهام اینتل کاهش یافت. اینتل پیشتر تنها شریک تولیدی نامبردهشده در این پروژه بود.
نگرانی بازار، از دست رفتن یک قرارداد قطعی نبود؛ بلکه تهدید شدن قراردادی بود که سرمایهگذاران از قبل روی بهدستآوردن آن حساب کرده بودند.
چگونه اخبار تراشه را از دریچه این سه لایه بخوانیم؟
این نگاه لایهای میتواند واکنشهای ظاهراً گیجکننده بازار را توضیح دهد.
اخبار مربوط به افزایش تقاضای هوش مصنوعی معمولاً بیشترین سود را برای شرکتهای لایه اول دارد؛ زیرا این شرکتها به مشتریان مختلف تراشه میفروشند.
وقتی یک توسعهدهنده بزرگ هوش مصنوعی از طراحی تراشههای اختصاصی خود خبر میدهد، شرکتهای فعال در لایه دوم میتوانند منتفع شوند، اما همزمان درباره آینده تقاضا برای تأمینکنندگان لایه اول نیز پرسشهایی شکل میگیرد.
اخبار مربوط به همکاریهای کارخانهای عمدتاً بر شرکتهای لایه سوم اثر میگذارد و برای شرکتهایی اهمیت بیشتری دارد که هنوز در حال اثبات توانایی خود در بازار هستند.
ارزشگذاری نیز عامل مهم دیگری است. شرکتهایی که از تقاضای فعلی و قابلمشاهده برخوردارند، معمولاً بهتر میتوانند اخبار منفی را تحمل کنند. اما شرکتهایی که قیمت سهامشان به قراردادهای آینده وابسته است، نسبت به هر خبری که احتمال تحقق آن قراردادها را کاهش دهد، حساستر هستند.
نیروهای اثرگذار بر هر سه لایه
چند روند بلندمدت بر تمام بخشهای صنعت تراشه اثر میگذارد. تأمین برق به یک محدودیت مهم تبدیل شده است و در نتیجه، تراشههایی که به ازای هر واحد برق، توان پردازشی بیشتری ارائه میکنند، مزیت پیدا خواهند کرد.
خریداران بزرگ نیز به دنبال جایگزینهایی برای وابستگی به یک تأمینکننده واحد هستند؛ روندی که از توسعه تراشههای سفارشی حمایت میکند.
در همین حال، تولید پیشرفته تراشه همچنان در اختیار تعداد بسیار محدودی از شرکتها قرار دارد و این موضوع به فاندریهای پیشرو قدرت چانهزنی قابلتوجهی میدهد.
پیگیری روند این عوامل معمولاً از واکنش نشان دادن به یک خبر منفرد مفیدتر است. عملکرد متفاوت انویدیا، برودکام و اینتل در برابر اخبار مشابه، نتیجه جایگاه متفاوت آنها در زنجیره صنعت تراشههای هوش مصنوعی است.