


چشمانداز هفته پیشرو؛ صورتجلسه فدرال رزرو، دادههای تورمی و گزارش مالی انویدیا در کانون توجه بازارها
 محمد زمانی
زمان مطالعه: ۱۱ دقیقه
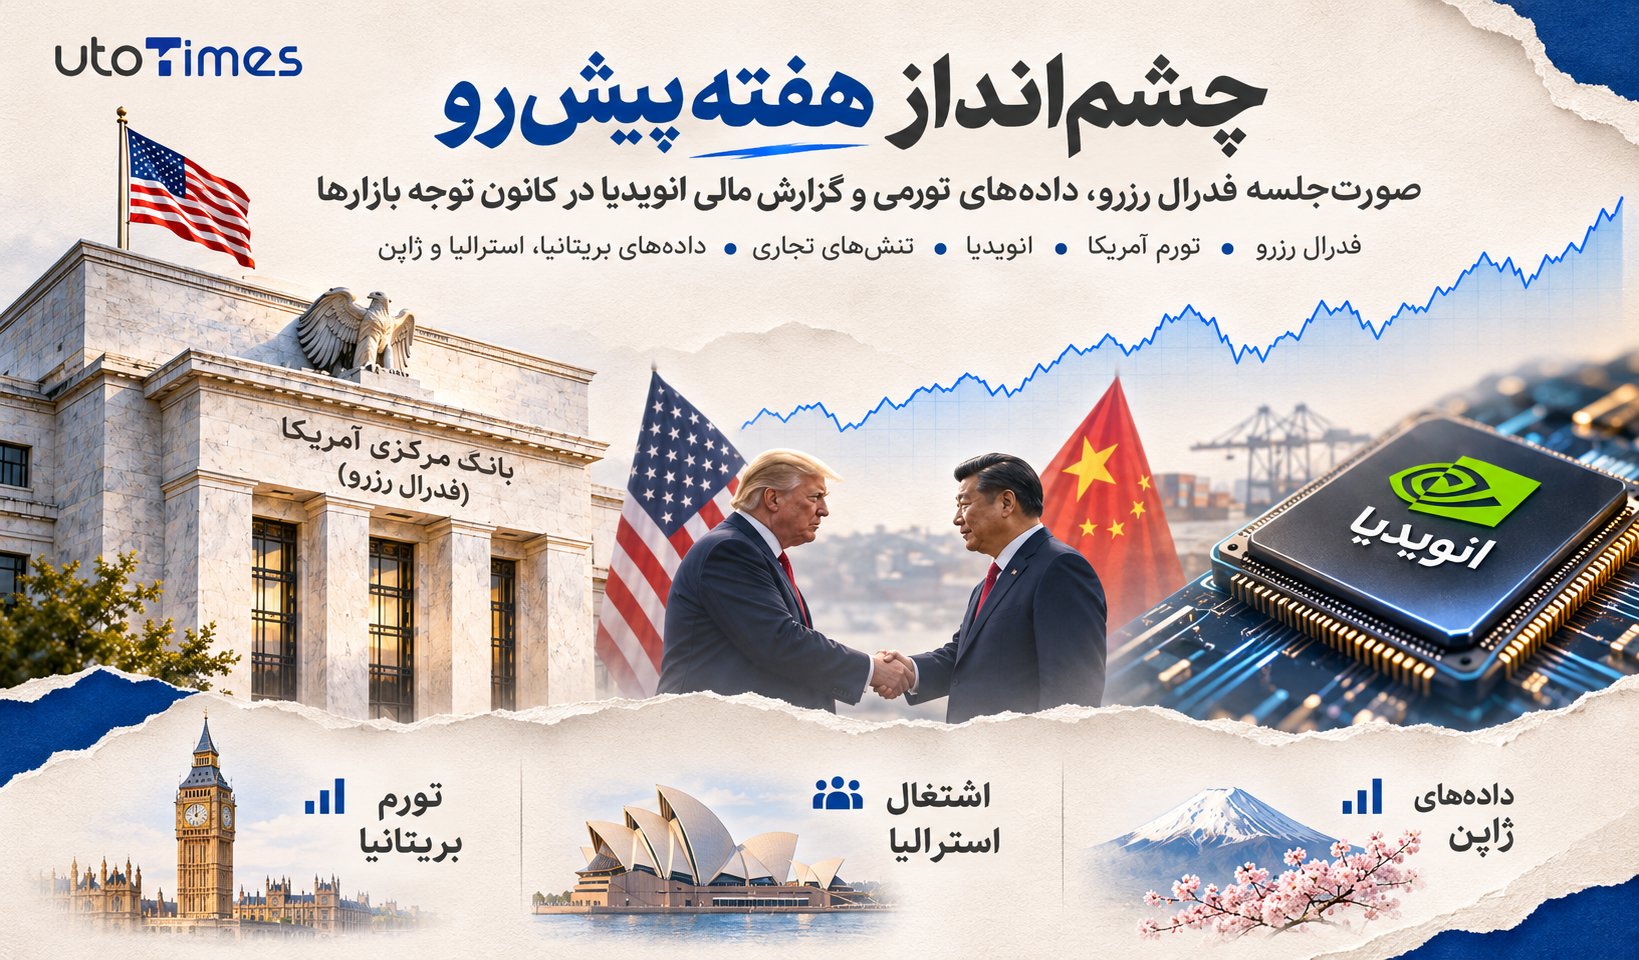

- صورتجلسه فدرال رزرو میتواند مواضع انقباضی این بانک را تقویت کند؛ در حالی که انتظارات برای افزایش 50 واحد پایهای نرخ بهره رو به افزایش است.
- گزارش مالی انویدیا در شرایطی منتشر میشود که پس از رسوایی جاسوسی اخیر، انتظارات سرمایهگذاران از عملکرد این غول فناوری بسیار بالاست.
- روابط تجاری و تحولات ژئوپلیتیکی محور اصلی دیدار ترامپ و شی جینپینگ خواهند بود؛ نشستی که میتواند بر چشمانداز بازارهای جهانی تأثیر بگذارد.
- دادههای تورم بریتانیا و اشتغال استرالیا در کانون توجه قرار دارند؛ زیرا پوند و دلار استرالیا برای خروج از فشارهای نزولی اخیر به محرکهای تازهای نیاز دارند.
آیا فدرال رزرو زمینه را برای افزایش بزرگتر نرخ بهره فراهم میکند؟
کریستوفر والر، عضو هیئتمدیره فدرال رزرو، با اظهارات جنجالبرانگیز و ایجاد نوسان در بازارها بیگانه نیست؛ اما اعلام آمادگی او برای افزایش 50 واحد پایهای نرخ بهره، همچون شوکی بزرگ به بازارهای مالی وارد شد. این اظهارات باعث جهش بازده اوراق خزانهداری آمریکا و تقویت دلار شد و روندهایی را که پس از انتخابات میاندورهای شکل گرفته بودند، بهشدت معکوس کرد. پیش از این، سرمایهگذاران پس از سقوط قیمت نفت در پی پیروزی گسترده دموکراتها در انتخابات میاندورهای آمریکا، تا حدودی نگرانی خود را درباره تشدید سیاست پولی کنار گذاشته بودند؛ زیرا این تحول احتمال حلوفصل سریعتر درگیری با ایران را افزایش داده بود.
با این حال، به نظر میرسد نبرد فدرال رزرو با تورم تازه در آغاز راه است. شاید شکست سنگین جمهوریخواهان در انتخابات، با کاهش خطر مداخله کاخ سفید در استقلال فدرال رزرو، به سیاستگذاران جسارت بیشتری داده تا موضع هاوکیشتری در برابر تورم اتخاذ کنند. احتمال دیگر این است که پس از ثبت یک غافلگیری صعودی دیگر در دادههای تورم CPI ماه اکتبر، صبر فدرال رزرو سرانجام به پایان رسیده باشد.
آنچه اکنون روشن شده، این است که افزایش 25 واحد پایهای نرخ بهره در ماه دسامبر، حداقل اقدامی است که سرمایهگذاران باید انتظار آن را داشته باشند؛ در حالی که احتمال افزایش بزرگتر 50 واحد پایهای نیز حدود 10 درصد برآورد میشود.
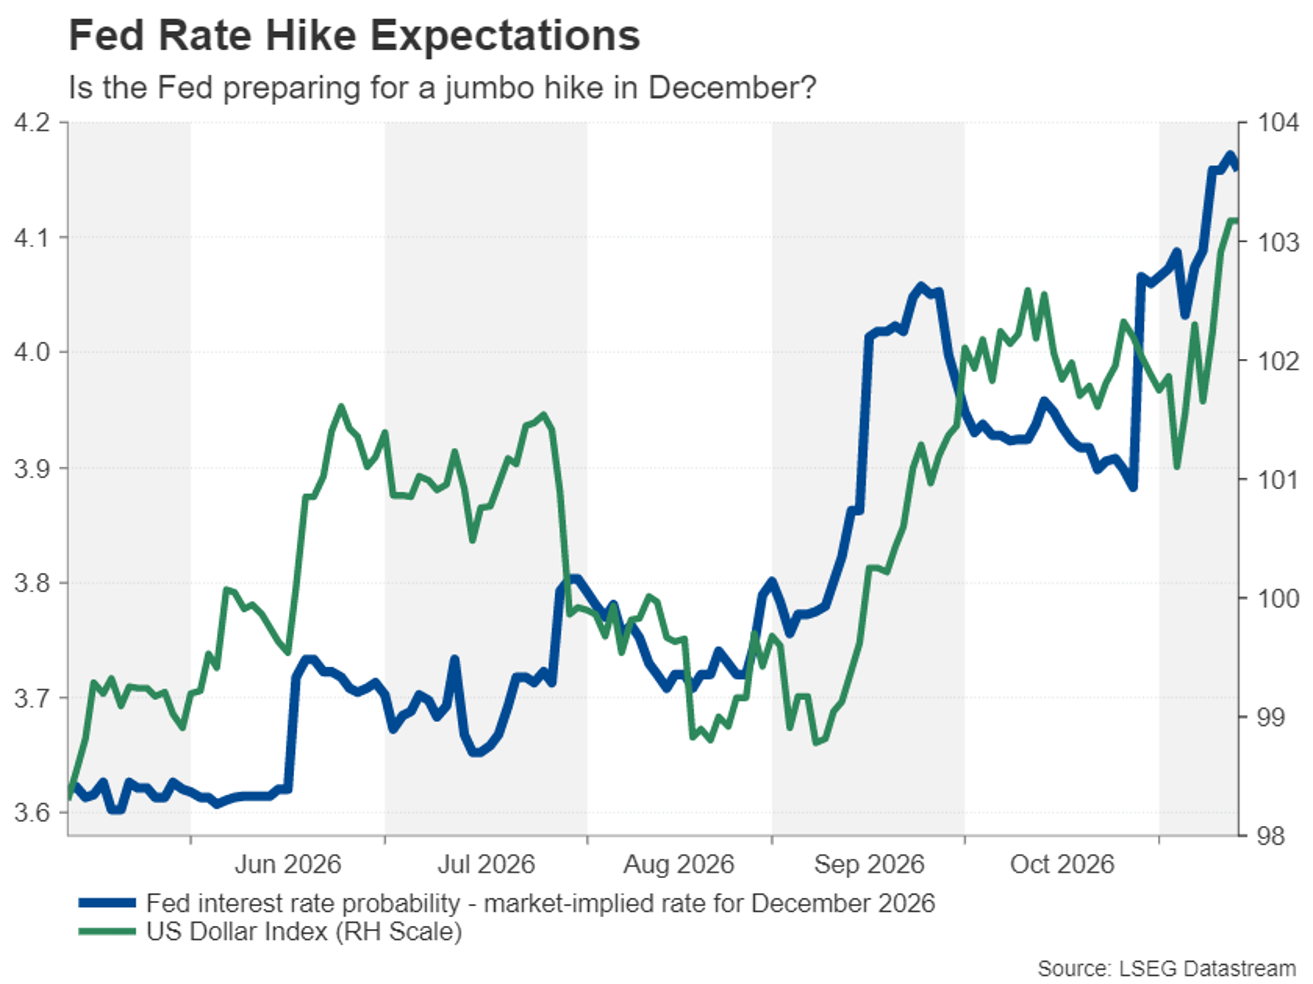
بعید است صورتجلسه نشست سیاست پولی ماه اکتبر فدرال رزرو که روز چهارشنبه منتشر خواهد شد، از بحثی درباره افزایش دوبرابری نرخ بهره پرده بردارد. با این حال، هرگونه نشانه مبنی بر افزایش احساس فوریت در میان اعضای کمیته بازار آزاد فدرال رزرو (FOMC) برای مهار تورم میتواند احتمال چنین اقدامی را تقویت کند.
تقویم اقتصادی نسبتاً خلوت در هفته پیشرو
در بخش دادههای اقتصادی، گزارش خردهفروشی آمریکا مهمترین رویداد هفته خواهد بود؛ زیرا بهجز این گزارش، عمده آمارهای منتشرشده از اهمیت درجه دوم برخوردارند و احتمالاً گزارشهای مالی شرکتها توجه بیشتری را به خود اختصاص خواهند داد.
نظرسنجیهای تجاری فدرال رزرو نیویورک و فیلادلفیا که بهترتیب روزهای دوشنبه و پنجشنبه منتشر میشوند، برای یافتن نشانههایی از وضعیت فعالیتهای بخش تولید در آغاز ماه نوامبر زیر نظر خواهند بود. دادههای تولید صنعتی ماه اکتبر نیز ممکن است روز سهشنبه توجه بازارها را جلب کنند. در همین حال، بخش مسکن آمریکا که همچنان با مشکلاتی مواجه است، در کانون توجه قرار خواهد گرفت؛ زیرا آمار مجوزهای ساختوساز، شروع ساخت خانههای جدید و فروش در انتظار تکمیل مسکن، همگی روز چهارشنبه منتشر خواهند شد.
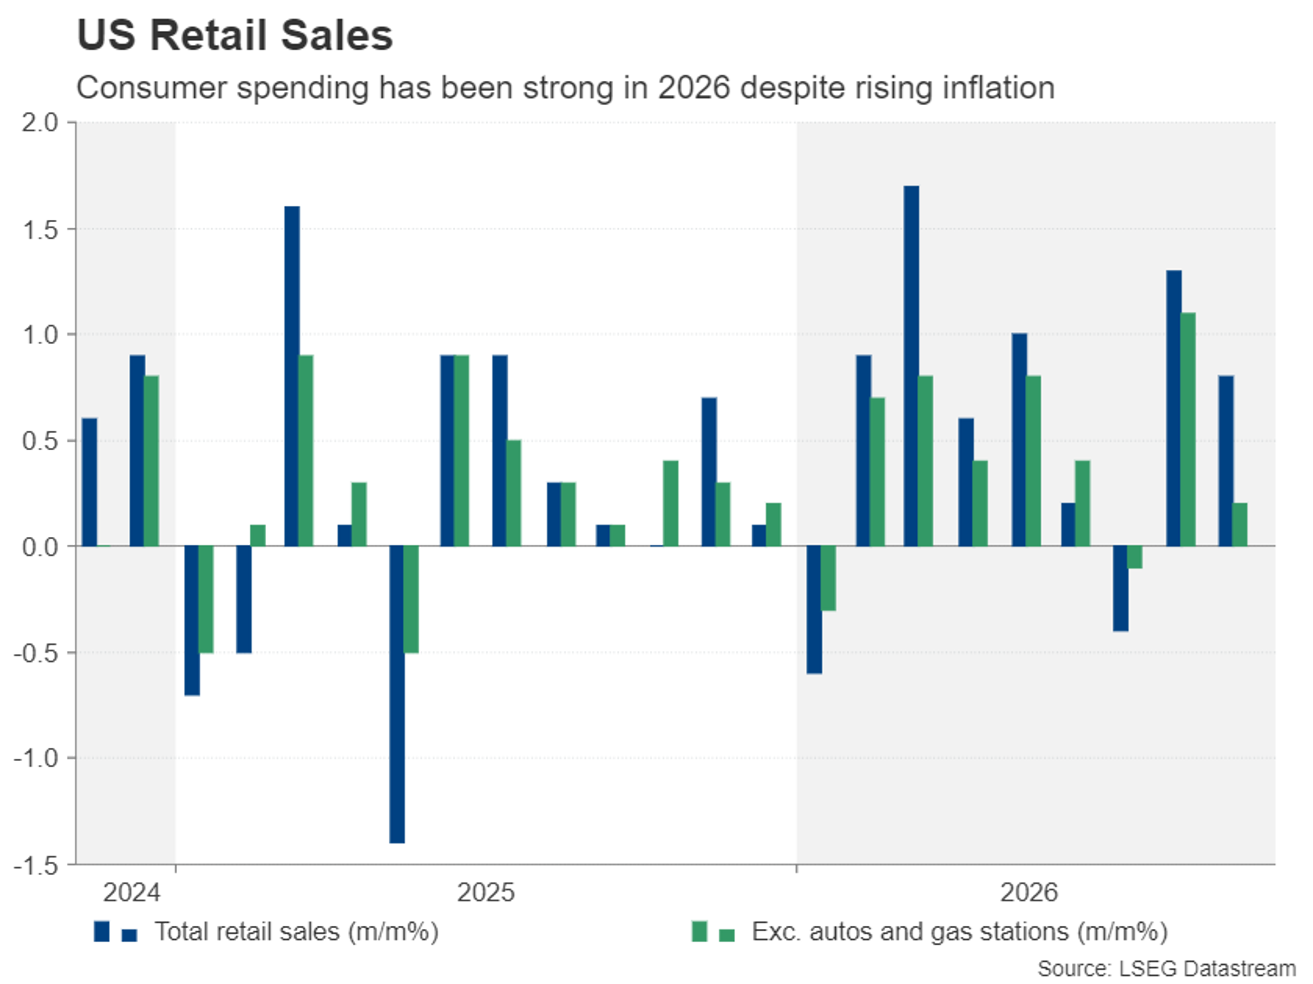
در خصوص گزارش خردهفروشی، انتظار میرود میزان فروش در ماه اکتبر نسبت به سپتامبر بدون تغییر باقی مانده باشد. با این حال، پیشبینی میشود خردهفروشی بدون احتساب خودرو و قطعات آن، رشد ماهانه 0.4 درصدی را ثبت کرده باشد.
انتشار دادههای ضعیفتر از انتظار میتواند از شدت انتظارات انقباضی نسبت به سیاست پولی فدرال رزرو بکاهد و احتمالاً فشار نزولی بر دلار آمریکا وارد کند. با این حال، در مجموع، احیای انتظارات برای افزایش نرخ بهره از دلار حمایت کرده است؛ بهویژه آنکه بازده اوراق خزانهداری 10ساله آمریکا بار دیگر به بالای سطح 5 درصد بازگشته است.
تمام نگاهها به گزارش مالی انویدیا در سایه رسوایی جاسوسی
با این حال، در والاستریت، فضای حاکم بر معاملات سهام مرتبط با هوش مصنوعی همچنان میان ترس و خوشبینی در نوسان است. رسوایی مربوط به جنسن هوانگ، مدیرعامل انویدیا، و روابط او با فردی مظنون به جاسوسی برای چین و دو نفر از کارکنان این شرکت، نمیتوانست در زمانی نامناسبتر برای سهام شرکتهای فناوری و تولیدکنندگان تراشه رخ دهد. فصل انتشار گزارشهای مالی سهماهه سوم نشان داد که غولهای هوش مصنوعی برای تأمین مالی برنامههای بلندپروازانه سرمایهگذاری خود، بیش از پیش به استقراض و جریانهای نقدی آزاد متکی شدهاند.
اگرچه انویدیا به دلیل ابعاد بزرگتر فعالیتهای خود و برخورداری از تراشههای پیشرفتهتر، در مقایسه با رقبای کوچکترش کمتر در معرض آسیب ناشی از کاهش سرمایهگذاری در حوزه هوش مصنوعی قرار دارد، کنارهگیری ناگهانی هوانگ باعث شده سهام این شرکت در صورت انتشار نتایج مالی ضعیفتر از انتظار، آسیبپذیری بیشتری در برابر فشار فروش داشته باشد.
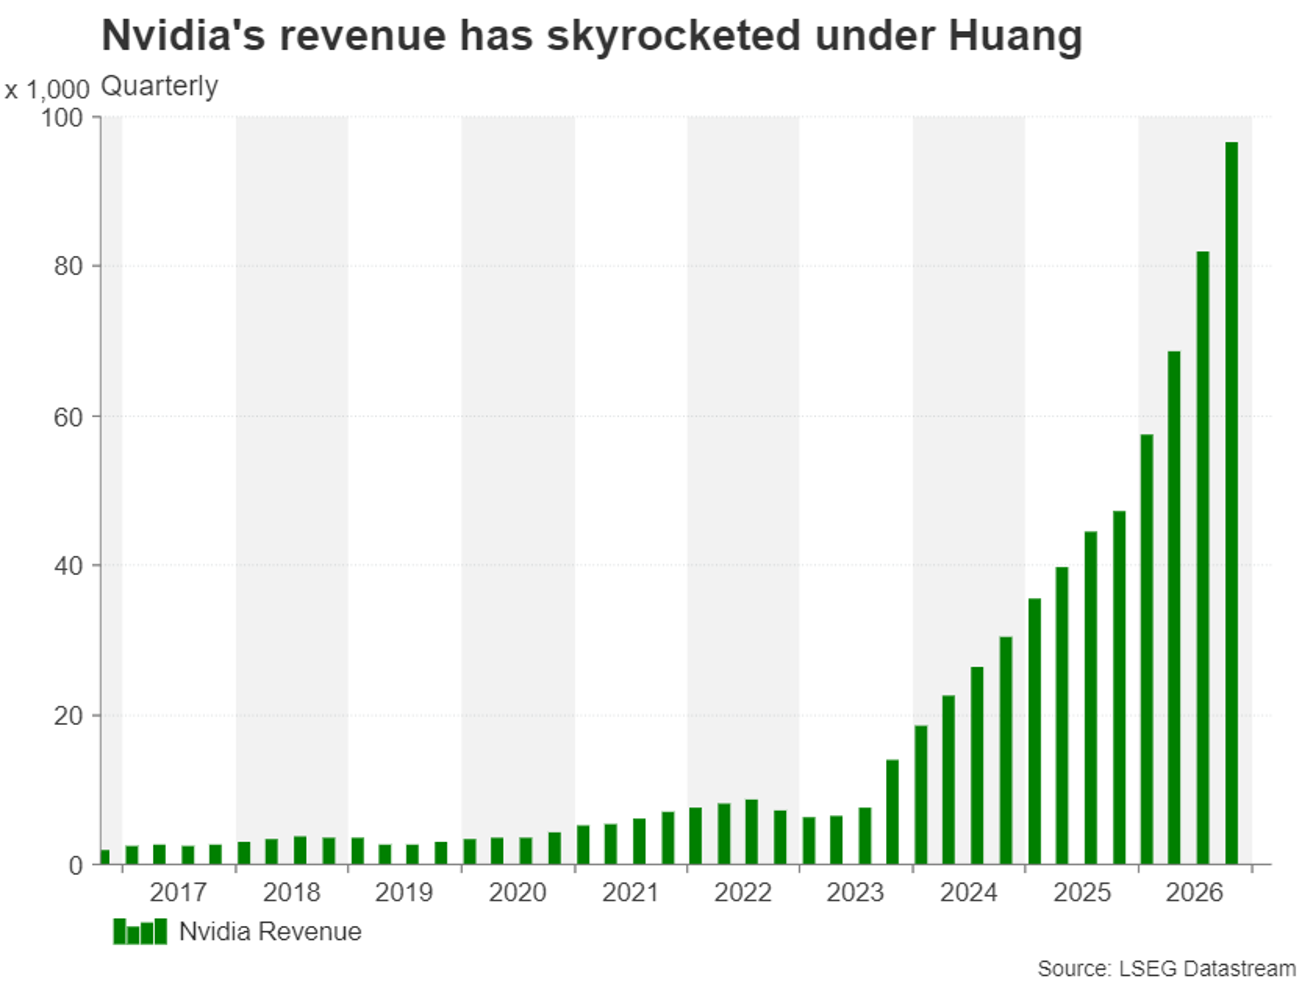
بهویژه، ارائه چشمانداز مالی ناامیدکننده از سوی انویدیا میتواند موج تازهای از ریزش سهام مرتبط با هوش مصنوعی را به راه بیندازد؛ تحولی که احتمالاً دور دیگری از تسویه اجباری موقعیتهای معاملاتی را در بازارهای طلا و بیتکوین به دنبال خواهد داشت.
گزارش مالی انویدیا روز سهشنبه، همزمان با انتشار نتایج مالی دیزنی، منتشر خواهد شد. همچنین والمارت و علیبابا قرار است روز پنجشنبه گزارشهای مالی خود را ارائه کنند.
دیدار ترامپ و شی جینپینگ؛ احتمال پیوستن پوتین به مذاکرات
انویدیا احتمالاً یکی از موضوعات مورد بحث در دیدار حضوری دونالد ترامپ، رئیسجمهور آمریکا، و شی جینپینگ، رئیسجمهور چین، خواهد بود. این دیدار که سومین ملاقات دو رهبر در سال جاری محسوب میشود، قرار است در حاشیه اجلاس همکاری اقتصادی آسیا و اقیانوسیه (APEC) در روزهای 18 و 19 نوامبر در شهر شنژن برگزار شود.
ماجرای جاسوسی ادعایی چین علیه انویدیا ممکن است به نفع واشنگتن تمام شود؛ زیرا میتواند اهرم فشار تازهای در اختیار آمریکا قرار دهد تا نگرانیهای امنیتی مربوط به صادرات تراشهها را در مذاکرات مطرح کند. با این حال، دستیابی به پیشرفتهای چشمگیر جدید در روابط تجاری دو کشور بعید به نظر میرسد و احتمالاً گفتوگوها بیشتر بر پایبندی دو طرف به تعهدات خود در چارچوب توافقهای موجود متمرکز خواهد بود.
همچنین با توجه به پیشرفتهای اولیه در تلاشها برای پایان دادن به جنگ اوکراین، امیدواریهایی وجود دارد که مذاکرات بهصورت سهجانبه و با حضور ولادیمیر پوتین، رئیسجمهور روسیه، برگزار شود. در همین حال، دستیابی به هرگونه تفاهم مشترک درباره برنامه هستهای ایران میتواند بهعنوان عاملی تقویتکننده برای احتمال برقراری آتشبس میان آمریکا و ایران و بازگشایی تنگه هرمز تلقی شود.
پوند در آستانه انتشار مجموعهای از دادههای اقتصادی بریتانیا تحت فشار قرار گرفت
رالی چشمگیر پوند در ماه اکتبر، با آغاز نوامبر بهطور ناگهانی متوقف شد؛ زیرا انتشار گزارشهای قدرتمند اشتغال بخش غیرکشاورزی (گزارش NFP) و تورم CPI آمریکا، بخش بزرگی از کاهش انتظارات برای افزایش نرخ بهره فدرال رزرو را که از اواخر سپتامبر تا اواخر اکتبر شکل گرفته بود، معکوس کرد. با این حال، پوند همچنان عملکرد بهتری نسبت به سایر ارزهای پرریسک، مانند دلار استرالیا و دلار نیوزیلند، و همچنین ین ژاپن داشته است؛ اما از نظر میزان افت از ابتدای ماه جاری، عملکرد ضعیفتری نسبت به یورو ثبت کرده است.
نبود موضع انقباضی قاطع در بانک انگلستان (BoE) در مقایسه با بانک مرکزی اروپا (ECB)، یکی از دلایل تغییر عملکرد نسبی این دو ارز در برابر دلار آمریکاست. با این حال، تردید بانک انگلستان در افزایش نرخ بهره، شباهتهایی با رویکرد فدرال رزرو دارد؛ زیرا سیاستگذاران هر دو بانک تا زمانی که مشخص نشود تورم برای بازگشت به محدوده هدف به تشدید بیشتر سیاست پولی نیاز دارد، از اتخاذ موضعی هاوکیشتر خودداری میکنند.
دادههای شاخص قیمت مصرفکننده (CPI) که روز چهارشنبه منتشر خواهند شد، ممکن است این ارزیابی را تسریع کنند. نرخ تورم سرفصل بریتانیا در ماه سپتامبر به 3.5 درصد جهش کرد که بالاترین سطح در یک سال اخیر محسوب میشود. افزایش بیشتر تورم در ماه اکتبر میتواند بانک انگلستان را برای افزایش مجدد نرخ بهره، حتی در نشست ماه دسامبر، تحت فشار قرار دهد.
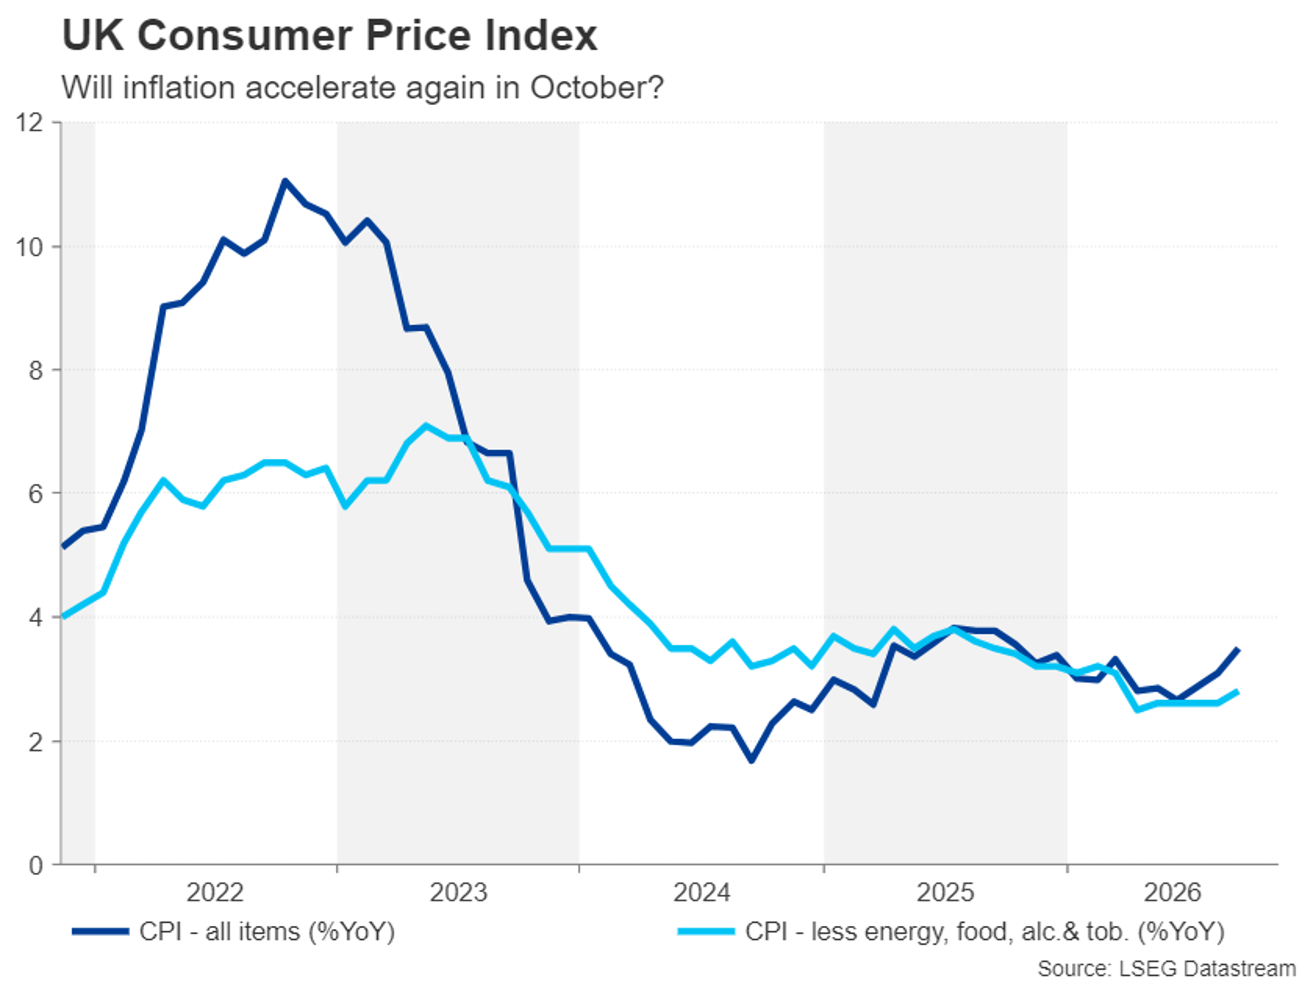
آمار اشتغال و خردهفروشی بریتانیا که بهترتیب روزهای سهشنبه و جمعه منتشر خواهند شد نیز در شکلگیری انتظارات بازار نسبت به سیاست پولی بانک انگلستان اهمیت خواهند داشت. بازار کار بریتانیا در سال جاری بهتدریج بهبود یافته و مقاومتی فراتر از انتظار نشان داده است؛ اما نمیتوان همین ارزیابی را درباره مخارج مصرفکنندگان داشت، زیرا رشد خردهفروشی همچنان نامنظم و ناپایدار بوده است.
انتشار مجموعهای از دادههای اقتصادی عموماً قدرتمند میتواند به حمایت از پوند کمک کند؛ اما اینکه این ارز بتواند در برابر دلار آمریکا بازگشتی معنادار را تجربه کند، بیش از هر چیز به لحن اظهارات مقامات فدرال رزرو و همچنین تحولات ژئوپلیتیکی بستگی خواهد داشت؛ تحولاتی که معمولاً به نفع دلار آمریکا تمام میشوند.
دلار استرالیا پس از سقوط اخیر به گزارش اشتغال چشم دوخته است
دلار استرالیا ماه نوامبر بسیار دشواری را پشت سر میگذارد و از ابتدای ماه تاکنون نزدیک به 3 درصد ارزش خود را از دست داده است؛ زیرا تردیدها درباره احتمال افزایش بیشتر نرخ بهره از سوی بانک مرکزی استرالیا (RBA) رو به افزایش است. این بانک تاکنون پنج بار در سال جاری و هر بار به میزان 25 واحد پایه نرخ بهره را افزایش داده است، اما سرمایهگذاران معتقدند با کاهش احتمال تشدید دوباره تنشها در خاورمیانه و افت قیمت انرژی، دیگر نیازی به انقباضیتر شدن سیاست پولی نخواهد بود.
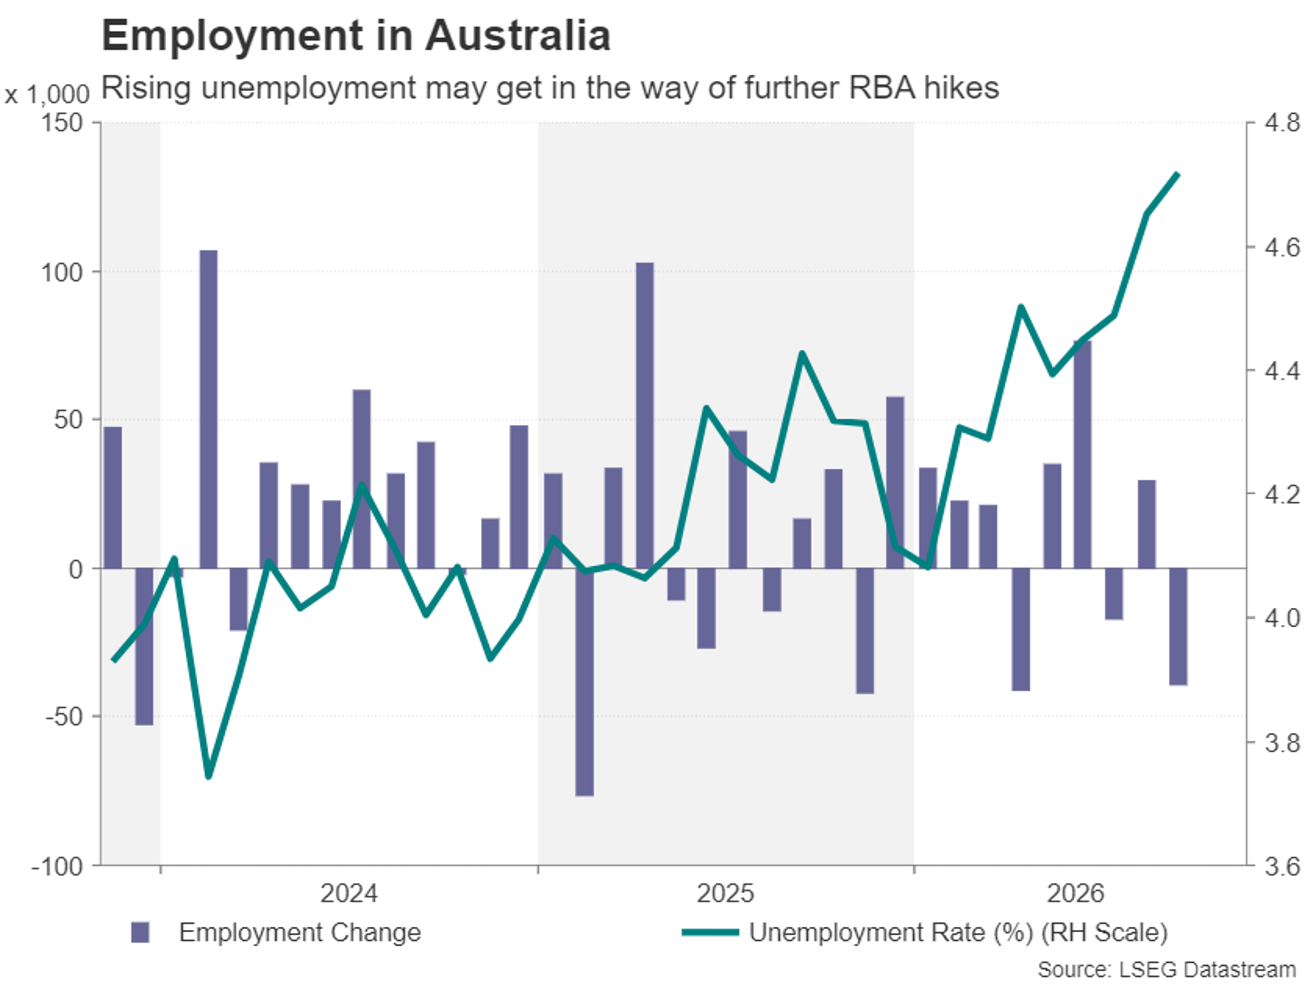
در شرایطی که نرخ بیکاری استرالیا بهسرعت به سطح 5 درصد نزدیک میشود، افزایش بیشتر نرخ بهره میتواند رشد اقتصادی را بیش از آنچه برای بازگرداندن تورم به محدوده هدف 2 تا 3 درصدی ضروری است، تضعیف کند. دادههای اشتغال که روز پنجشنبه منتشر خواهند شد، نشان میدهند آیا وضعیت بازار کار در ماه اکتبر بیش از پیش وخیم شده است یا خیر. همچنین آمار رشد دستمزدها در سهماهه سوم که روز چهارشنبه منتشر میشود، تصویر روشنتری از میزان کاهش فشار در بازار کار ارائه خواهد داد. بازگشت رشد اشتغال میتواند تا حدودی از فشار بر دلار استرالیا بکاهد.
با این حال، صورتجلسه نشست سیاست پولی 3 نوامبر بانک مرکزی استرالیا که روز سهشنبه منتشر خواهد شد، به همان اندازه اهمیت دارد؛ زیرا هرگونه نشانه تازه از احتمال توقف چرخه افزایش نرخ بهره میتواند دلار استرالیا را به پایینترین سطوح جدیدی سوق دهد.
پیش از انتشار شاخصهای اقتصادی داخلی، معاملهگران دلار استرالیا روز دوشنبه دادههای تولید صنعتی و خردهفروشی چین را زیر نظر خواهند داشت؛ آن هم در شرایطی که رشد بخش تولید این کشور کمرمق بوده و مخارج مصرفکنندگان نیز همچنان ضعیف باقی مانده است.
آیا دادههای اقتصادی ژاپن میتوانند از ین حمایت کنند؟
برخلاف بانک مرکزی استرالیا، بانک مرکزی ژاپن (BoJ) هنوز فاصله زیادی تا پایان چرخه افزایش نرخ بهره دارد و احتمال اینکه افزایش بعدی به میزان 25 واحد پایه در ماه دسامبر انجام شود، تقریباً 75 درصد برآورد میشود. با این حال، ین ژاپن تحت فشار رالی دلار آمریکا پس از انتشار گزارش تورم CPI قرار گرفته و بهطرز نگرانکنندهای به سطح 160 ین در برابر هر دلار نزدیک شده است؛ شرایطی که خطر مداخله مقامات ژاپنی در بازار ارز را افزایش میدهد.
هفته آینده از نظر انتشار دادههای اقتصادی برای ژاپن بسیار شلوغ خواهد بود. این رویدادها با انتشار برآوردهای تولید ناخالص داخلی (GDP) سهماهه سوم در روز دوشنبه آغاز میشوند و با آمار تجارت خارجی در روز چهارشنبه، سفارشهای ماشینآلات در روز پنجشنبه و دادههای شاخص قیمت مصرفکننده (CPI) ماه اکتبر در روز جمعه ادامه خواهند یافت.
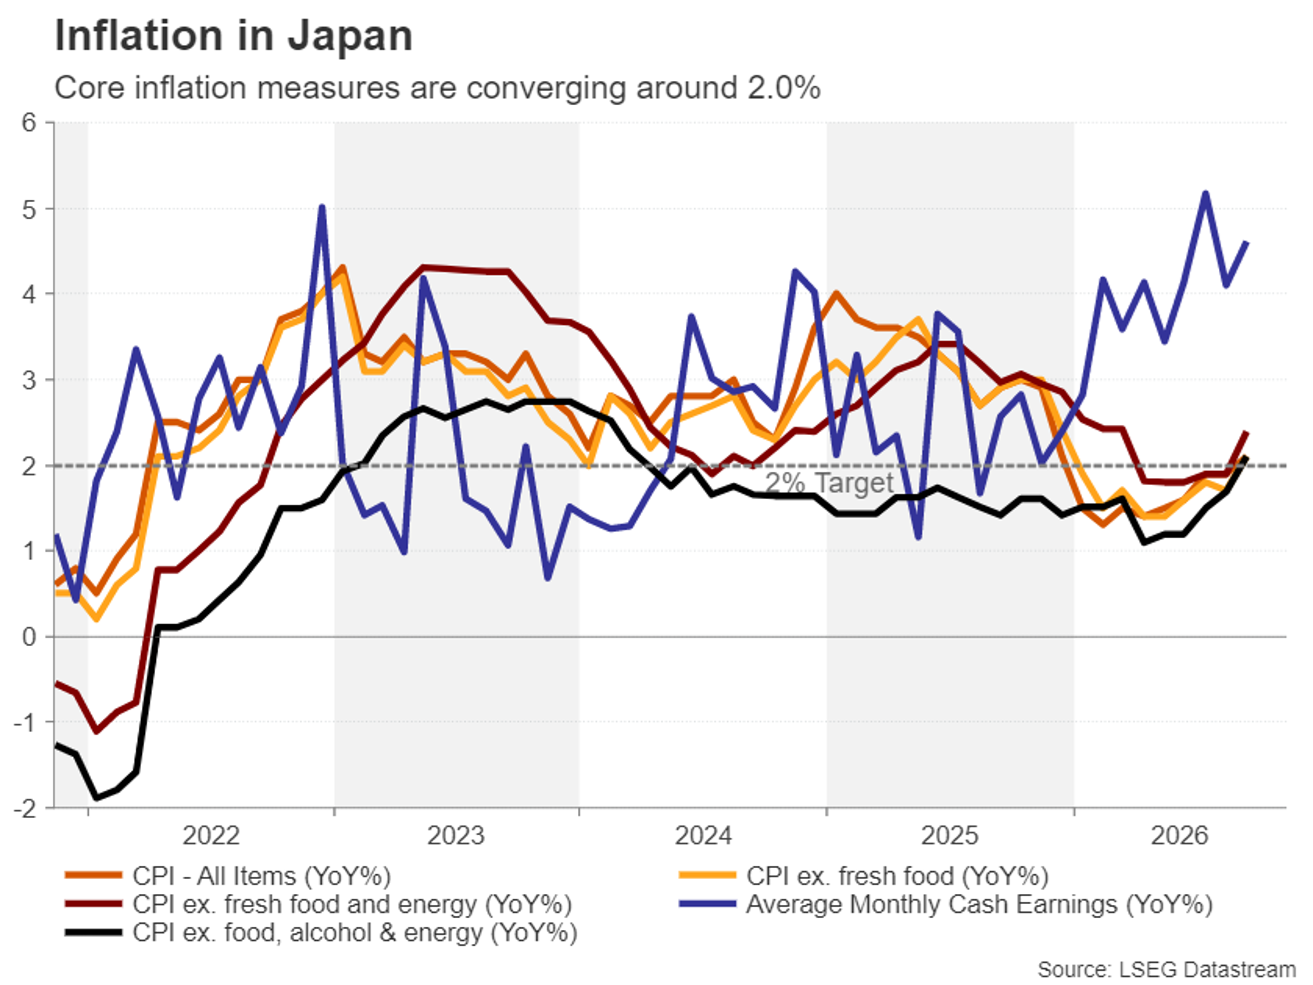
بانک مرکزی ژاپن در نشست سیاست پولی ماه اکتبر خود اعلام کرد که بر تورم منفی غلبه کرده است؛ زیرا شاخصهای کلیدی تورم زیربنایی به بالای سطح 2 درصد افزایش یافتهاند. شاخص گستردهتر تورم هسته، که تنها قیمت مواد غذایی تازه را مستثنا میکند، نیز افزایش یافت و به 2.1 درصد رسید.
شتاب گرفتن مجدد تورم در ماه اکتبر میتواند انتظارات برای تشدید سیاست پولی بانک مرکزی ژاپن را تقویت کند. با این حال، تا زمانی که فدرال رزرو به اظهارات انقباضی خود ادامه دهد و دادههای اقتصادی آمریکا همچنان قدرتمند باشند، احتمالاً فشار نزولی بر ین پابرجا خواهد ماند.
در سایر بازارها، دادههای تورم CPI کانادا که روز دوشنبه منتشر خواهند شد، برای شکلگیری انتظارات نسبت به سیاست پولی بانک مرکزی کانادا اهمیت زیادی دارند؛ زیرا احتمال افزایش نرخ بهره در ماه دسامبر بهطور پیوسته در حال افزایش است. دلار نیوزیلند نیز روز سهشنبه نظرسنجی انتظارات تورمی بانک مرکزی نیوزیلند (RBNZ) را زیر نظر خواهد داشت؛ چراکه افزایش نرخ بهره تا پایان سال تقریباً قطعی تلقی میشود. در همین حال، در منطقه یورو، هرگونه بازنگری در ارقام نهایی تورم CPI ماه اکتبر که روز چهارشنبه منتشر خواهند شد، میتواند بر مسیر حرکت یورو تأثیر بگذارد.

هشدار ING درباره دلار؛ یورو تا محدوده ۱.۰۸۸۰ عقبنشینی میکند؟
در یک نگاه دلار آمریکا: بازده اوراق کوتاهمدت آمریکا از سهشنبه تاکنون نزدیک به ۴۰ نقطه پایه افزایش یافته و شاخص دلار به رکورد جدیدی […]
مشاهده خبرمطالب مرتبط

بازار طلا زیر ذرهبین تحلیلگران؛ سقوط سنگین قیمت، فرصتی برای خرید یا آغاز ریزشی تازه؟
در یک نگاه سقوط ۵ درصدی طلا و تشدید فشار فروش: افزایش تورم آمریکا، تقویت دلار و جهش بازده اوراق خزانهداری، قیمت طلا را به […]
مشاهده خبر
افت والاستریت زیر سایه بحران انویدیا؛ نگرانی از آینده هوش مصنوعی و افزایش نرخ بهره
بازارهای سهام آمریکا در معاملات روز جمعه ۱۳ نوامبر ۲۰۲۶ تحت تأثیر دو عامل مهم، یعنی تشدید نگرانیها درباره آینده صنعت هوش مصنوعی و افزایش […]
مشاهده خبر
ساکسو بانک: ۴۰۰۰ دلار حالا سد راه طلاست؛ افت طلا کی تمام میشود؟
در یک نگاه طلا همچنان زیر ۴۰۰۰ دلار است و ساکسو بانک این سطح را مقاومت مهمی میداند که بازگشت پایدار به بالای آن برای […]
مشاهده خبر
دیدگاهتان را بنویسید.
برای مشارکت در گفتوگو وارد حساب کاربری خود شوید.
ورود و ثبتنام