بانک UBS رشد S&P 500 تا ۷۳۰۰ را پیشبینی کرد
بانک UBS پیشبینی کرده است که شاخص S&P 500 تا ژوئن ۲۰۲۶ به سطح ۷۳۰۰ واحد خواهد رسید. این بانک معتقد است که کاهش نرخ بهره توسط فدرال رزرو، سودآوری

بانک UBS پیشبینی کرده است که شاخص S&P 500 تا ژوئن ۲۰۲۶ به سطح ۷۳۰۰ واحد خواهد رسید. این بانک معتقد است که کاهش نرخ بهره توسط فدرال رزرو، سودآوری

گلدمن ساکس پیشبینی خود درباره دور بعدی سیاستهای انبساطی چین را به سال ۲۰۲۶ موکول کرده است. این تصمیم به دلیل رویکرد محتاطانه بانک مرکزی چین و تمرکز بیشتر بر

مؤسسه نومورا پیشبینی کرده است که فدرال رزرو در نشست ۹ و ۱۰ دسامبر نرخ بهره را بدون تغییر حفظ خواهد کرد، با استناد به ثبات بازار کار و لحن

در حالی که سرمایهها در حال سرازیر شدن به سمت مراکز داده و شرکتهای خدمات عمومی (utilities) هستند، این پرسش مطرح است که چه چیزی انرژی آنها را تأمین خواهد

بهای نفت خام WTI امروز با رشد بیش از ۱ دلار به ۶۱.۲۲ دلار در هر بشکه رسید و حدود ۲ درصد افزایش یافت؛ در حالیکه بیشتر داراییهای دیگر در

در حالیکه شاخصهای سهام همچنان در سطوح تاریخی خود در حال نوسان هستند، احساس ناآرامی در میان فعالان بازار شدت گرفته است؛ گویی همه در تلاشاند تا در وضعیتی موقتی

بازار سهام آمریکا امروز تحت فشار قرار گرفته و سهام انویدیا حدود ۳.۰۲ درصد افت کرده است؛ موضوعی که شاخص S&P 500 را نیز نزدیک به ۰.۲ درصد پایین آورده.

تعطیلی دولت فدرال ایالات متحده وارد مراحل پایانی خود شده و انتظار میرود تا روز چهارشنبه پایان یابد؛ خبری که از منظر ثبات مالی میتواند نشانهای مثبت باشد. با این

حساب عمومی خزانهداری ایالات متحده (TGA) برای اولین بار از سال ۲۰۲۱، از مرز ۹۰۰ میلیارد دلار عبور کرده است. TGA حساب اصلی دولت آمریکا نزد فدرال رزرو است که
دولت ایالات متحده احتمالاً در روزهای آینده به وضعیت عادی بازخواهد گشت، زیرا رأیگیری در مجلس نمایندگان اکنون آخرین مانع باقیمانده است. تأثیر این اتفاق بر بازار فارکس عمدتاً در

با وجود رشد داراییهای پرریسک در ابتدای هفته، طلا نیز جهش قابلتوجهی داشت و دوباره به بالای ۴۱۰۰ دلار رسید. در حالی که پایان تعطیلی دولت آمریکا نزدیک میشود، بازارهای

جیپی مورگان همچنان دیدگاه صعودی خود را نسبت به بازار سهام حفظ کرده و بازگشایی دولت آمریکا، گزارش درآمد انویدیا و کاهش نرخ بهره توسط فدرال رزرو را بهعنوان محرکهای

آیندهنگری بازارهای سهام امروز بیش از آنکه به پایان تعطیلی دولت آمریکا مربوط باشد، به نحوه پایان یافتن آن بازمیگردد. شاخصهای فیوچرز سهام آمریکا در معاملات امروز بهطور چشمگیری صعود
یوبیاس (UBS) پیشبینی میکند شاخص S&P 500 تا سال ۲۰۲۶ به ۷,۵۰۰ واحد برسد، که ناشی از رشد ۱۴٪ سود شرکتها خواهد بود و تقریباً نیمی از این رشد از
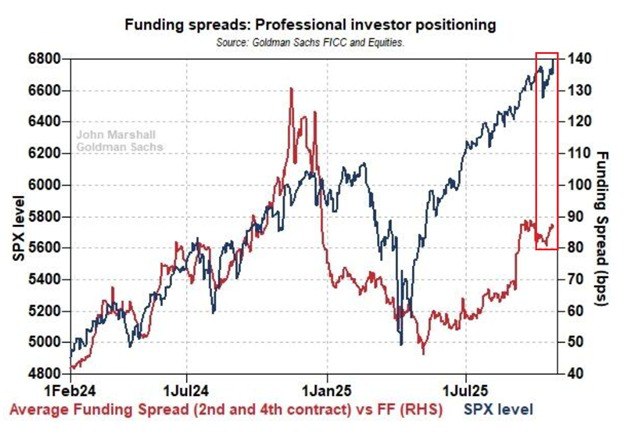
اسپردهای تأمین مالی طی هفته گذشته ۸ نقطه پایه افزایش یافتهاند و به بالاترین سطح از دسامبر ۲۰۲۴ نزدیک شدهاند. این شاخص میزان تقاضای سرمایهگذاران نهادی برای موقعیتهای بلند در

در حالی که بازارها چشمانتظار دادههای اشتغال ماهانه هستند، این بار تنها کانادا در کانون توجه قرار دارد؛ چراکه ایالات متحده برای دومین ماه پیاپی بهدلیل تعطیلی دولت فدرال، گزارش
مورگان استنلی پیشبینی خود درباره زمان کاهش نرخ بهره بانک مرکزی انگلستان را به ماه دسامبر جلو انداخت. این شرکت پیشتر انتظار داشت که نخستین کاهش نرخ در فوریه سال

موسسه نومورا اعلام کرده که اکنون انتظار دارد آخرین کاهش نرخ بهره بانک مرکزی انگلستان در چرخه فعلی در آوریل سال آینده انجام شود. این موسسه یکی از معدود مؤسساتی

موسسه جیپی مورگان اعلام کرد که تصمیم بانک مرکزی انگلستان برای ثابت نگه داشتن نرخ بهره در سطح ۴٪ تصمیم درستی بوده است. این تصمیم با رأی نزدیک ۵ به
با اینکه گزارشهای اقتصادی مثل اشتغال ADP و شاخص خدمات ISM خوب بودند، ارزش دلار پایین آمد. چون بازار سهام دوباره کمی آرام شده، این احتمال وجود دارد که دلار

با وجود اصلاح اخیر قیمتها، تحلیلگران ING همچنان چشمانداز مثبتی برای بازار طلا دارند. تقاضای بانکهای مرکزی و سرمایهگذاران بهدنبال داراییهای امن، همچنان از قیمتها حمایت میکند. در ماه اکتبر،

موسسه TD Securities پیشبینی کرده است که بانک مرکزی انگلستان در نشست امروز خود یک کاهش نرخ بهره ۲۵ نقطه پایهای را با رأیی نزدیک (احتمالاً ۵ به ۴) تصویب
مورگان استنلی پیشبینی خود از قیمت نفت در سال ۲۰۲۶ را افزایش داد و اعلام کرد که قیمت نفت برنت در نیمه اول سال آینده بهطور میانگین ۶۰ دلار در

بانک Rabobank پیشبینی کرده است که ین ژاپن در ماههای آینده تقویت خواهد شد؛ زیرا بازارها انتظار دارند بانک مرکزی ژاپن در ماه دسامبر نرخ بهره را افزایش دهد. این

پس از اصلاح اخیر بازار سهام بهدنبال افت قابلتوجه در سهام شرکتهای هوش مصنوعی، خریداران دوباره به والاستریت بازگشتند. در حالیکه نگرانیها از ارزشگذاریهای بیش از حد در بازار همچنان

در حالیکه بازار همچنان بر سر سهام پلانتیر و انویدیا بحث میکند و نتیجه بیحاصل دیدار ترامپ و شی نیز بر فضای ریسکگریز اخیر سایه انداخته است، شاید مهمترین خبر

جاناتان کرینسکی، تحلیلگر BTIG، میگوید کاهش شاخص S&P 500 ممکن است ادامه یابد، چرا که سیگنالهای تکنیکال به سمت منفی شدن حرکت کردهاند. او شرایط اشباع خرید، ضعف در گستردگی

ضریب همبستگی (R) برای بررسی قدرت رابطه بین بدهی فدرال آمریکا (به میلیارد دلار) و قیمت طلا (به دلار آمریکا برای هر اونس) در دورههای مشخص محاسبه شده است. از
فضای ریسکپذیری در بازارهای جهانی این هفته تا حدی تیرهتر شده و اصلاحات قابلتوجهی در برخی بازارهای سهام پدید آمده است. اگرچه محرک مشخصی برای این وضعیت وجود ندارد اما

بازارهای سهام آسیا روز چهارشنبه با بزرگترین افت خود در شش ماه گذشته مواجه شدند، بهویژه در ژاپن و کره جنوبی که سهام فناوری بیشترین فشار فروش را تجربه کردند.