EURUSD 1.11577 USD ▼ 0.17%
XAUUSD 3,875.09 USD ▼ 3.63%
AAPL 344.63 USD ▼ 1.23%
WTI 104.12 USD ▲ 2.08%
BTCUSD 77,861.17 USD
SP500 7,580.07 ▼ 1.82%
AUDUSD 0.70300 USD ▲ 0.07%
EURJPY 176.259 JPY ▲ 0.03%

ترمینال خبری

آخرین بروزرسانی ۵۳ ثانیه پیش

ترمینال خبری یوتوتایمز؛ پوشش لحظه‌ای بازارهای مالی، اقتصاد جهانی، تصمیم‌های بانک‌های مرکزی و تحولات ژئوپلیتیک

آخرین بروزرسانی ۵۳ ثانیه پیش

انویدیا یا تی اس ام سی؛ کدام شرکت برنده بزرگ‌تر رونق هوش مصنوعی خواهد بود؟

رونق هوش مصنوعی، انویدیا و شرکت تولید نیمه‌رسانای تایوان (TSMC) را به دو بازیگر کلیدی بازار سهام فناوری تبدیل کرده است؛ یکی با طراحی پردازنده‌های پیشرفته و توسعه زیرساخت نرم‌افزاری، و دیگری با تولید تراشه‌های موردنیاز شرکت‌های بزرگ صنعت. هر دو شرکت از افزایش تقاضای محاسباتی بهره برده‌اند، اما تفاوت در ساختار کسب‌وکار، قدرت قیمت‌گذاری و هزینه‌های عملیاتی، مسیر سودآوری آن‌ها را از یکدیگر متمایز می‌کند. پرسش اصلی این است که در ادامه گسترش هوش مصنوعی، کدام شرکت ظرفیت بیشتری برای خلق ارزش در اختیار دارد و آیا رشد گذشته سهام آن‌ها می‌تواند در آینده نیز تکرار شود؟ در یک نگاه انویدیا با رشد درآمد، حاشیه سود ناخالص بیش از ۷۰ درصد و جایگاه پیشرو در پردازنده‌های هوش مصنوعی، از مزیت رقابتی قدرتمندی برخوردار است. شرکت تولید نیمه‌رسانای تایوان با سهم بیش از ۷۰ درصدی از بازار تولید قراردادی تراشه، از موفقیت طیف گسترده‌ای از طراحان تراشه بهره می‌برد. انویدیا در فصل اخیر مورد اشاره گزارش، رشد درآمد ۱۰۶ درصدی تا سطح ۹۶ میلیارد دلار را ثبت کرده است؛ درآمد فصلی تی‌اس‌ام‌سی نیز به حدود ۴۶ میلیارد دلار رسیده است. انویدیا از قدرت قیمت‌گذاری بالاتری برخوردار است؛ اما تنوع مشتریان تی‌اس‌ام‌سی می‌تواند در برابر تغییر برندگان رقابت هوش مصنوعی، مزیتی راهبردی ایجاد کند.  انویدیا؛ قدرت طراحی، نرم‌افزار و قیمت‌گذاری مزیت اصلی انویدیا تنها در طراحی پردازنده‌های گرافیکی خلاصه نمی‌شود. این شرکت با سرمایه‌گذاری زودهنگام در محاسبات موردنیاز هوش مصنوعی، توانسته است محصولات خود را با نیازهای آموزش و اجرای مدل‌های بزرگ هماهنگ کند. در کنار سخت‌افزار، بستر نرم‌افزاری CUDA و مجموعه ابزارها و خدمات مرتبط، بخش مهمی از مزیت رقابتی شرکت را تشکیل می‌دهند. این اکوسیستم برای مشتریان اهمیت اقتصادی دارد. سازمان‌هایی که زیرساخت خود را بر پایه محصولات انویدیا توسعه داده‌اند، برای تغییر تأمین‌کننده باید هزینه‌های فنی، مالی و زمانی قابل‌توجهی بپردازند. ازاین‌رو، حتی در صورت ظهور رقبای قدرتمند، مهاجرت گسترده به پلتفرم‌های دیگر لزوماً سریع یا کم‌هزینه نخواهد بود. عامل مهم دیگر، قدرت قیمت‌گذاری است. بر اساس گزارش مورد بررسی، درآمد انویدیا در فصل اخیر با رشد سالانه ۱۰۶ درصدی به ۹۶ میلیارد دلار رسیده و حاشیه سود ناخالص آن همچنان بالاتر از ۷۰ درصد قرار داشته است. ترکیب تقاضای بالا، محصولات پیشرفته و اکوسیستم نرم‌افزاری گسترده به شرکت اجازه می‌دهد بخش قابل‌توجهی از ارزش ایجادشده در زنجیره هوش مصنوعی را به درآمد و سود تبدیل کند. بااین‌حال، این مزیت‌ها بدون ریسک نیستند. افزایش رقابت، توسعه تراشه‌های اختصاصی توسط شرکت‌های بزرگ فناوری، محدودیت‌های صادراتی و احتمال تعدیل سرمایه‌گذاری مراکز داده می‌توانند بر رشد آینده اثر بگذارند. همچنین، حاشیه سود بالا به‌تنهایی برای ارزیابی جذابیت سهام کافی نیست و باید در کنار قیمت بازار و انتظارات رشد بررسی شود. TSMC؛ برنده زنجیره تأمین، مستقل از طراح نهایی تی‌اس‌ام‌سی در موقعیتی متفاوت قرار دارد. این شرکت به‌جای رقابت مستقیم برای طراحی تراشه‌های هوش مصنوعی، ظرفیت تولید پیشرفته را در اختیار طیف گسترده‌ای از مشتریان قرار می‌دهد. انویدیا یکی از مشتریان مهم این زنجیره است، اما شرکت‌هایی مانند AMD و برودکام نیز برای تولید تراشه‌های خود به ظرفیت‌های ساخت پیشرفته نیاز دارند. طبق گزارش مورد بررسی و داده‌های منتسب به مؤسسه کانترپوینت، سهم تی‌اس‌ام‌سی از بازار تولید قراردادی تراشه بیش از ۷۰ درصد است. چنین جایگاهی باعث می‌شود این شرکت از رشد تقاضای چندین طراح تراشه بهره‌مند شود؛ بنابراین، سرمایه‌گذار در معرض نتیجه رقابت یک تولیدکننده واحد قرار نمی‌گیرد. گزارش عملکرد اخیر تی‌اس‌ام‌سی نیز از تداوم قدرت عملیاتی شرکت حکایت دارد. این تولیدکننده ششمین فصل متوالی ثبت رکورد سود را پشت سر گذاشته و درآمد آن در دوره مورد اشاره حدود ۴۶ میلیارد دلار بوده است. بااین‌حال، مدل کسب‌وکار آن به سرمایه‌گذاری سنگین در کارخانه‌ها، تجهیزات تخصصی، فناوری‌های ساخت و توسعه ظرفیت تولید وابسته است. این هزینه‌ها تفاوت بنیادین تی‌اس‌ام‌سی با انویدیا را نشان می‌دهند. انویدیا عمدتاً بر طراحی، نرم‌افزار و توسعه پلتفرم متمرکز است؛ درحالی‌که تی‌اس‌ام‌سی باید برای حفظ مزیت فناورانه خود، پیوسته سرمایه‌گذاری گسترده‌ای در زیرساخت تولید انجام دهد. ازاین‌رو، رشد درآمد دو شرکت الزاماً به نرخ مشابهی از رشد سود یا جریان نقدی منجر نمی‌شود. مقایسه ارزش‌گذاری و عملکرد سهام بر اساس داده‌های نقل‌شده در مقاله اصلی، قیمت سهام انویدیا در پایان معاملات ۲۷ اکتبر ۲۰۲۶ به ۲۱۷٫۹۴ دلار رسید؛ درحالی‌که سهام تی‌اس‌ام‌سی در همان روز با قیمت ۴۳۶٫۸۷ دلار معامله شد. بازده سه‌ساله گزارش‌شده نیز برای انویدیا بیش از ۴۰۰ درصد و برای تی‌اس‌ام‌سی بیش از ۳۰۰ درصد بوده است. با وجود این رشد چشمگیر، قیمت اسمی هر سهم معیار مناسبی برای مقایسه ارزش دو شرکت نیست. ارزش بازار، نسبت قیمت به سود، رشد مورد انتظار سود، جریان نقدی آزاد و نیاز به سرمایه‌گذاری باید هم‌زمان بررسی شوند. شرکتی که درآمد بیشتری دارد، لزوماً سهام ارزان‌تر یا بازده آتی بالاتری ارائه نمی‌کند. انویدیا از مزیت حاشیه سود و قدرت قیمت‌گذاری برخوردار است؛ در مقابل، تی‌اس‌ام‌سی از تنوع مشتریان و جایگاه راهبردی در تولید تراشه بهره می‌برد. بااین‌حال، هر دو شرکت در معرض ریسک‌های مشترکی مانند کاهش شتاب سرمایه‌گذاری در هوش مصنوعی، محدودیت‌های زنجیره تأمین و تغییر انتظارات بازار قرار دارند. کدام سهم می‌تواند برنده بزرگ‌تر باشد؟ اگر تقاضا برای پردازش هوش مصنوعی با سرعت بالا ادامه یابد و انویدیا بتواند برتری سخت‌افزاری و نرم‌افزاری خود را حفظ کند، این شرکت ظرفیت بالایی برای ادامه رشد سودآوری خواهد داشت. حاشیه سود بالا به این معناست که افزایش فروش، در صورت کنترل هزینه‌ها، می‌تواند اثر قابل‌توجهی بر سود نهایی بگذارد. در مقابل، تی‌اس‌ام‌سی از این مزیت برخوردار است که موفقیت آن به پیروزی یک طراح تراشه محدود نمی‌شود. اگر سهم رقبا افزایش یابد یا ساختار بازار تغییر کند، این شرکت همچنان می‌تواند از تقاضای تولید بهره‌مند شود؛ البته به شرط حفظ برتری فناوری ساخت، ظرفیت کافی و توان مدیریت هزینه‌های سرمایه‌ای. بنابراین، برتری تجاری انویدیا لزوماً به معنای برتری قطعی سهام آن نیست. بازده سرمایه‌گذاری آینده به این بستگی دارد که عملکرد واقعی هر شرکت تا چه اندازه بتواند انتظاراتی را که در قیمت فعلی سهم منعکس شده‌اند، برآورده کند.  

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

اپل یا تی‌اس‌ام‌سی؛ کدام سهام فناوری در سال ۲۰۲۶ برای سرمایه‌گذاری جذاب‌تر است؟

اپل و شرکت تولید نیمه‌رسانای تایوان، مشهور به تی‌اس‌ام‌سی، دو جایگاه متفاوت اما به‌هم‌پیوسته در صنعت فناوری دارند. اپل با طراحی و عرضه تلفن‌های هوشمند، رایانه‌ها، ساعت‌های هوشمند و خدمات دیجیتال، مستقیماً با مصرف‌کنندگان ارتباط برقرار می‌کند؛ در مقابل، تی‌اس‌ام‌سی زیرساخت تولید تراشه‌های پیشرفته را برای شرکت‌هایی فراهم می‌کند که محصولات دیجیتال و سامانه‌های پردازشی را توسعه می‌دهند. بنابراین، مقایسه این دو شرکت صرفاً مقایسه دو سهم فناوری نیست؛ بلکه ارزیابی دو مدل کسب‌وکار متفاوت است: یکی متکی بر قدرت برند، فروش محصولات و درآمد خدماتی و دیگری متکی بر برتری تولیدی، فناوری ساخت تراشه و تقاضای فزاینده برای توان پردازشی. در یک نگاه اپل با درآمد سالانه حدود ۴۶۷ میلیارد دلار، از قدرت برند و وفاداری مشتریان به اکوسیستم محصولات خود بهره می‌برد. تی‌اس‌ام‌سی با رشد درآمد سالانه حدود ۳۰ درصد، در مقایسه با رشد حدود ۱۴ درصدی اپل، از شتاب عملیاتی بیشتری برخوردار است. حاشیه سود خالص نزدیک به ۵۱ درصد و نسبت قیمت به سود آینده‌نگر ۲۴٫۷ برابری، جایگاه مالی و ارزشی تی‌اس‌ام‌سی را تقویت می‌کند. با وجود فرصت‌های رشد در صنعت تراشه، ریسک‌های ژئوپلیتیکی تایوان و نیاز به سرمایه‌گذاری سنگین، همچنان از مهم‌ترین عوامل تهدیدکننده تی‌اس‌ام‌سی هستند. اپل؛ مزیت رقابتی در وفاداری مشتریان درآمد دوازده‌ماهه اپل تا پایان فصل ژوئن ۲۰۲۶ به حدود ۴۶۷ میلیارد دلار رسید؛ رقمی که از رشد تقریبی ۱۴ درصدی نسبت به دوره مشابه سال قبل حکایت دارد. سود خالص شرکت در همین دوره حدود ۱۲۹ میلیارد دلار بود و حاشیه سود خالص آن به نزدیک ۲۸ درصد رسید. جریان نقد آزاد اپل نیز حدود ۱۳۷ میلیارد دلار گزارش شده است. این ظرفیت نقدسازی به شرکت اجازه می‌دهد در توسعه محصولات، خدمات دیجیتال، بازخرید سهام و پرداخت سود نقدی انعطاف‌پذیری بالایی داشته باشد. مهم‌ترین مزیت اپل، اکوسیستم یکپارچه محصولات و خدمات آن است. کاربری که از تلفن، رایانه، ساعت و خدمات این شرکت استفاده می‌کند، ممکن است برای حفظ سازگاری و سهولت استفاده، خرید محصولات بعدی خود را نیز از همین مجموعه انجام دهد. این ویژگی، هزینه تغییر برند را برای مشتری افزایش می‌دهد و به حفظ قدرت قیمت‌گذاری اپل کمک می‌کند. بااین‌حال، رشد آینده شرکت به عواملی مانند چرخه تعویض محصولات، توان افزایش درآمد خدمات، رقابت در بازار تلفن‌های هوشمند و پیامدهای مقررات ضدانحصار وابسته است. وابستگی بخشی از درآمدها به توافق‌های تجاری با شرکت‌های دیگر نیز می‌تواند در صورت تغییر شرایط حقوقی یا قراردادی، ریسک ایجاد کند. تی‌اس‌ام‌سی؛ برنده احتمالی گسترش اقتصاد دیجیتال درآمد دوازده‌ماهه تی‌اس‌ام‌سی تا پایان فصل سپتامبر ۲۰۲۶ به حدود ۱۵۵ میلیارد دلار رسید؛ یعنی تقریباً ۳۰ درصد بیشتر از سال قبل. سود خالص شرکت در همین دوره نزدیک به ۸۰ میلیارد دلار و حاشیه سود خالص آن حدود ۵۱ درصد بود. جریان نقد آزاد سال مالی نیز حدود ۴۶ میلیارد دلار گزارش شده است. نسبت بدهی به حقوق صاحبان سهام نزدیک به ۰٫۱ برابر و نسبت جاری حدود ۲٫۶ برابر، در کنار سودآوری بالا، تصویری از ترازنامه نسبتاً مستحکم این شرکت ارائه می‌دهد. مزیت ساختاری تی‌اس‌ام‌سی در تخصص تولیدی و مقیاس فعالیت آن نهفته است. این شرکت برای طیف وسیعی از طراحان تراشه تولید می‌کند و از تقاضای بازارهای مختلف، از تلفن‌های هوشمند و رایانش ابری تا مراکز داده هوش مصنوعی، بهره می‌برد. بر اساس داده مورد استناد مقاله، سهم این شرکت از بازار جهانی تولید قراردادی تراشه بیش از ۷۰ درصد است. گسترش کاربرد هوش مصنوعی و افزایش نیاز به پردازش، فرصت مهمی برای رشد تقاضای تراشه‌های پیشرفته ایجاد کرده است. بااین‌حال، این فرصت به‌معنای رشد تضمین‌شده نیست؛ زیرا رقابت با سامسونگ و اینتل، هزینه بالای توسعه فناوری و حساسیت زنجیره تأمین به تنش‌های ژئوپلیتیکی می‌توانند بر عملکرد شرکت اثر بگذارند. مقایسه ارزش‌گذاری؛ کدام سهم ارزان‌تر است؟ بر اساس ارقام مقاله، نسبت قیمت به سود آینده‌نگر تی‌اس‌ام‌سی ۲۴٫۷ برابر و برای اپل ۳۶٫۳ برابر است. در مقابل، نسبت قیمت به فروش اپل ۱۰٫۹ برابر و تی‌اس‌ام‌سی ۱۴٫۱ برابر گزارش شده است. این تفاوت نشان می‌دهد که تی‌اس‌ام‌سی در مقایسه با سود پیش‌بینی‌شده، ارزش‌گذاری پایین‌تری دارد؛ اما نسبت قیمت به فروش آن بالاتر است. در نتیجه، نمی‌توان تنها با تکیه بر یک معیار، درباره ارزان یا گران بودن سهام نتیجه‌گیری کرد. تحلیل مقاله همچنین از انتظار رشد سالانه سود تی‌اس‌ام‌سی به میزان ۴۴ درصد در برابر ۱۱ درصد برای اپل خبر می‌دهد. اگر این پیش‌بینی‌ها محقق شوند، نسبت قیمت به سود پایین‌تر تی‌اس‌ام‌سی می‌تواند جذابیت آن را افزایش دهد؛ بااین‌حال، پیش‌بینی سود به مفروضات تحلیلگران وابسته است و نباید آن را نتیجه‌ای قطعی تلقی کرد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

برودکام در برابر TSMC؛ رقابت دو غول تراشه‌سازی و تفاوتی معنادار در رشد درآمد

رونق جهانی هوش مصنوعی فرصت کم‌سابقه‌ای برای شرکت‌های نیمه‌رسانا ایجاد کرده است؛ اما همه بازیگران این صنعت به یک اندازه از آن بهره نمی‌برند. شرکت برودکام با رشد شتابان درآمد، در کنار شرکت تایوانی ساخت نیمه‌رسانا (TSMC)، به یکی از بازیگران مهم زیرساخت هوش مصنوعی تبدیل شده است. مقایسه عملکرد این دو شرکت نشان می‌دهد که بزرگ‌تر بودن درآمد لزوماً به معنای سریع‌تر بودن رشد نیست. در یک نگاه تایوانی ساخت نیمه‌رسانا با درآمد فصلی ۴۶.۷ میلیارد دلار، همچنان از نظر مقیاس درآمدی بزرگ‌تر از برودکام است. درآمد فصلی برودکام از ۱۴.۹ میلیارد دلار در اواخر سال ۲۰۲۴ به ۲۹.۶ میلیارد دلار در سال ۲۰۲۶ رسیده و تقریباً دو برابر شده است. درآمد نیمه‌رساناهای مرتبط با هوش مصنوعی در برودکام با رشد ۲۲۱ درصدی به ۱۶.۷ میلیارد دلار رسیده است. برتری سرمایه‌گذاری به تداوم رشد، حاشیه سود، جریان نقدی و ارزش‌گذاری سهام بستگی دارد؛ نه صرفاً سرعت افزایش درآمد. برودکام؛ شتاب‌گیری در قلب زیرساخت هوش مصنوعی شرکت برودکام در طراحی تراشه‌های پیشرفته، پردازنده‌های اختصاصی هوش مصنوعی، تجهیزات شبکه و نرم‌افزارهای سازمانی فعالیت می‌کند. اهمیت این مجموعه در توسعه مراکز داده هوش مصنوعی رو به افزایش است؛ زیرا رشد مدل‌های هوش مصنوعی، علاوه بر توان پردازشی بیشتر، به شبکه‌های سریع‌تر و ارتباط مؤثر میان هزاران پردازنده نیاز دارد. بر اساس گزارش مالی نقل‌شده در مقاله اصلی، برودکام در سپتامبر ۲۰۲۶ درآمد فصلی ۲۹.۶ میلیارد دلاری ثبت کرد؛ رقمی که نسبت به دوره مشابه سال قبل ۸۶ درصد افزایش داشت. عملکرد بخش نیمه‌رساناهای مرتبط با هوش مصنوعی حتی چشمگیرتر بود: درآمد این بخش با رشد ۲۲۱ درصدی به ۱۶.۷ میلیارد دلار رسید. مدیریت شرکت همچنین پیش‌بینی کرده است که درآمد این بخش در فصل بعد به حدود ۲۱.۷ میلیارد دلار افزایش یابد. تحقق این پیش‌بینی می‌تواند نشان‌دهنده تداوم تقاضا برای پردازنده‌های اختصاصی و تجهیزات شبکه باشد؛ محصولاتی که شرکت‌های بزرگ فناوری برای توسعه زیرساخت‌های هوش مصنوعی به آن‌ها نیاز دارند. بااین‌حال، رشد سریع درآمد به‌تنهایی تضمین‌کننده افزایش سودآوری یا بازده سهام نیست. میزان هزینه‌های توسعه، فشار رقابتی، وابستگی به مشتریان بزرگ و انتظاراتی که پیش‌تر در قیمت سهام منعکس شده‌اند، همچنان اهمیت دارند. TSMC؛ قدرت تولید در مقیاس جهانی شرکت تایوانی ساخت نیمه‌رسانا، بزرگ‌ترین تولیدکننده قراردادی تراشه در جهان، در مرحله‌ای متفاوت از زنجیره ارزش فعالیت می‌کند. این شرکت تراشه‌های طراحی‌شده توسط مشتریان خود، از جمله انویدیا، اپل و برودکام، را تولید می‌کند و به همین دلیل نقشی اساسی در تأمین تراشه‌های پیشرفته مورد استفاده در هوش مصنوعی دارد. طبق گزارش منتشرشده در اکتبر ۲۰۲۶، درآمد فصلی این شرکت به رکورد ۴۶.۷ میلیارد دلار رسید که بیش از ۴۱ درصد بالاتر از دوره مشابه سال قبل بود. همچنین سهم تراشه‌های نسل دو نانومتری در تولید شرکت رو به افزایش گزارش شده است؛ موضوعی که اهمیت توانایی تولید در فناوری‌های پیشرفته را برجسته می‌کند. مدیریت TSMC برای فصل چهارم، درآمدی بین ۵۲.۳ تا ۵۴.۳ میلیارد دلار پیش‌بینی کرده است. اگر این برآورد محقق شود، شرکت می‌تواند روند رشد درآمد خود را ادامه دهد. بااین‌حال، توسعه ظرفیت تولید پیشرفته به سرمایه‌گذاری سنگین، مدیریت پیچیدگی‌های فنی و حفظ بازده تولید وابسته است. مقایسه درآمد فصلی دو شرکت ارقام زیر بر اساس جدول مقاله اصلی و به میلیارد دلار است. دوره‌های تقویمی با فصل‌های مالی شرکت‌ها یکسان نیستند؛ بنابراین، مقایسه باید با توجه به تاریخ پایان هر دوره انجام شود. سه‌ماهه تقویمی درآمد برودکام درآمد شرکت TSMC سه‌ماهه چهارم ۲۰۲۴ ۱۴.۹ میلیارد دلار ۲۶.۸ میلیارد دلار سه‌ماهه اول ۲۰۲۵ ۱۵.۰ میلیارد دلار ۲۵.۵ میلیارد دلار سه‌ماهه دوم ۲۰۲۵ ۱۶.۰ میلیارد دلار ۳۰.۳ میلیارد دلار سه‌ماهه سوم ۲۰۲۵ ۱۸.۰ میلیارد دلار ۳۳.۰ میلیارد دلار سه‌ماهه چهارم ۲۰۲۵ ۱۹.۳ میلیارد دلار ۳۳.۷ میلیارد دلار سه‌ماهه اول ۲۰۲۶ ۲۲.۲ میلیارد دلار ۳۵.۸ میلیارد دلار سه‌ماهه دوم ۲۰۲۶ ۲۹.۶ میلیارد دلار ۴۰.۲ میلیارد دلار سه‌ماهه سوم ۲۰۲۶ هنوز گزارش نشده است ۴۶.۷ میلیارد دلار منبع: اطلاعات درآمدی شرکت‌های برودکام (Broadcom) و صنایع نیمه‌رسانای تایوان (TSMC). چرا تفاوت نرخ رشد اهمیت دارد؟ بر اساس ارقام جدول، درآمد برودکام از ۱۴.۹ میلیارد دلار به ۲۹.۶ میلیارد دلار افزایش یافته است؛ یعنی تقریباً ۹۹ درصد رشد. در همین بازه، درآمد TSMC از ۲۶.۸ میلیارد دلار به ۴۰.۲ میلیارد دلار رسیده که معادل حدود ۵۰ درصد افزایش است. این تفاوت نشان می‌دهد برودکام در دوره مورد بررسی سریع‌تر رشد کرده، اما TSMC همچنان درآمد بیشتری ایجاد می‌کند. این دو شاخص پاسخ‌گوی دو پرسش متفاوت‌اند: اندازه درآمد، مقیاس فعلی فعالیت شرکت را نشان می‌دهد؛ نرخ رشد نیز سرعت توسعه کسب‌وکار را منعکس می‌کند. از طرف دیگر، مدل تجاری دو شرکت یکسان نیست. برودکام از طراحی پردازنده‌های اختصاصی و تجهیزات شبکه سود می‌برد، درحالی‌که TSMC زیرساخت تولیدی لازم برای ساخت تراشه‌های پیشرفته را فراهم می‌کند. بنابراین، تقاضای بیشتر برای هوش مصنوعی می‌تواند هم‌زمان به نفع هر دو باشد؛ بدون آنکه الزاماً نرخ رشد یا ساختار سودآوری آن‌ها مشابه شود. در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

شاخص مدیران خرید انگلیس – اکتبر

شاخص مدیران خرید بخش تولیدی انگلیس - اکتبر - Flash Manufacturing PMI واقعی ................. 52.8 پیش‌بینی ............. 51.8 قبلی .................... 51.9 (این داده از 52 تجدید شده است) شاخص مدیران خرید بخش خدماتی انگلیس - اکتبر - Flash Services PMI واقعی ................. 53.1 پیش‌بینی ............ 51.8 قبلی .................... 52.1 (این داده از 51.7 تجدید شده است) شاخص مدیران خرید بخش ترکیبی انگلیس - اکتبر - Composite PMI واقعی ................. 53.1 پیش‌بینی ............ 51.8 قبلی .................... 52

خواندن کامل خبر
داده های اقتصادی اثر متوسط

شاخص مدیران خرید ناحیه یورو – اکتبر

شاخص مدیران خرید تولیدی ناحیه یورو - اکتبر - Flash Manufacturing PMI واقعی  ................     52.4 پیش‌بینی  .............     52.7 قبلی  ..................... 52.9 (این داده از 52.7 تجدید شده است) شاخص مدیران خرید بخش خدماتی ناحیه یورو - اکتبر - Flash Services PMI واقعی  ................    51.7 پیش‌بینی  ............   52.6 قبلی  ..................   53 (این داده از 51.7 تجدید شده است) شاخص مدیران خرید بخش ترکیبی ناحیه یورو - اکتبر - Composite PMI Flash واقعی  ................    51.9 پیش‌بینی  ............   52.7 قبلی  ..................    53.1

خواندن کامل خبر
داده های اقتصادی کم اثر

شاخص مدیران خرید آلمان – اکتبر

شاخص مدیران خرید بخش تولیدی آلمان - اکتبر - German Flash Manufacturing PMI واقعی  ..................   54.2 پیش‌بینی  ..............   53.5 قبلی  .....................  53.9 (این داده از 53.8 تجدید شده است) شاخص مدیران خرید بخش خدماتی آلمان - اکتبر - German Flash Services PMI واقعی  ..................   51.7 پیش‌بینی  ..............   52.5 قبلی  .....................   52.9 شاخص مدیران خرید ترکیبی - اکتبر - Composite PMI Flash واقعی  ..................    52.8 پیش‌بینی  ..............    53.3 قبلی  .....................   53.8

خواندن کامل خبر
داده های اقتصادی اثر متوسط

شاخص مدیران خرید فرانسه (اکتبر)

شاخص مدیران خرید تولیدی فرانسه (اکتبر) - French Flash Manufacturing PMI واقعی  ................     49.3 پیش‌بینی  .............     50.5 قبلی  ..................... 50.6 (این داده از 50.3 تجدید شده است) مدیران خرید خدماتی فرانسه (اکتبر) - French Flash Services PMI واقعی  ................    48.4 پیش‌بینی  ............   50.7 قبلی  ..................   51.2 (این داده از 51.4 تجدید شده است) مدیران خرید ترکیبی (اکتبر) - Composite PMI Flash واقعی  ................    48.4 پیش‌بینی  ............   50.5 قبلی  ..................    51.1

خواندن کامل خبر
داده های اقتصادی اثر متوسط

ورود غیرمنتظره استرالیا به رکود؛ چرا شاخص PMI بخش خصوصی سقوط کرد؟

در یک نگاه انقباض غیرمنتظره بخش خصوصی استرالیا: شاخص ترکیبی مدیران خرید (Flash PMI) استرالیا در ماه اکتبر به ۴۷.۷ سقوط کرد که نشان‌دهنده اولین رکود فعالیت‌های اقتصادی طی ۵ ماه اخیر است. اوج‌گیری هزینه‌ها در سایه نفت ۱۱۰ دلاری: تورم هزینه‌های ورودی شرکت‌ها به بالاترین حد از ماه مه رسید؛ افزایش هزینه‌های انرژی، حمل‌ونقل و دستمزدها، فشار تورمی بر تولیدکنندگان را دوچندان کرده است. دو راهی سخت بانک مرکزی استرالیا (RBA): هم‌زمانی رکود اقتصادی و رشد تورم، سیاست‌گذاران را در میان گزینه کاهش نرخ بهره برای حمایت از رشد یا افزایش آن برای مهار تورم قفل کرده است. آمارهای جدید موسسه اس‌اندپی گلوبال (S&P Global) نشان می‌دهد که اقتصاد استرالیا در ابتدای فصل چهارم سال با چالش پیچیده‌ای مواجه شده است. بخش خصوصی این کشور تحت فشار هزینه‌های بالای وام‌گیری و تورم جامانده، برای اولین بار طی ۵ ماه گذشته وارد محدوده انقباض و رکود شد. نکته نگران‌کننده اینجاست که هم‌زمان با افت فعالیت‌های تجاری، فشار هزینه‌های ورودی و تورم قیمت فروش شدت یافته است. با ما در یوتوتایمز همراه باشید تا در این گزارش اختصاصی بر پایه داده‌های وب‌سایت اینوستینگ‌لایو، زوایای این آمار و پیچیدگی تصمیم‌گیری برای بانک مرکزی استرالیا را بررسی کنیم. سقوط شاخص PMI؛ بخش خدمات هم به رکود پیوست بر اساس گزارش مقدماتی ماه اکتبر، شاخص ترکیبی مدیران خرید استرالیا از ۵۱.۳ در ماه سپتامبر به ۴۷.۷ افت کرد. از آنجایی که عدد ۵۰ مرز میان رشد و انقباض است، این رقم ضعیف‌ترین عملکرد اقتصاد استرالیا از ماه مارس محسوب می‌شود. عامل اصلی این ریزش، افت شدید در بخش خدمات بود؛ جایی که شاخص فعالیت‌های تجاری از ۵۱.۹ به ۴۷.۸ سقوط کرد تا اولین رکود خود را از ماه مه تجربه کند. در بخش تولید و صنعت نیز شاخص خروجی روی عدد ۴۶.۵ باقی ماند تا نشان دهد کارخانه‌های استرالیایی همچنان با کاهش سفارشات جدید دست‌وپنجه نرم می‌کنند. تغذیه تورم از انرژی و حمل‌ونقل؛ بازگشت فشار هزینه‌ها در حالی که تقاضای داخلی به دلیل نرخ‌های بهره بالا تضعیف شده، بخش تورمی گزارش پیام‌های نگران‌کننده‌ای دارد. میانگین هزینه‌های ورودی شرکت‌ها با سریع‌ترین نرخ از ماه مه تا کنون رشد کرده است. فعالان اقتصادی علت اصلی این جهش قیمتی را موارد زیر عنوان کرده‌اند: جهش قیمت انرژی: تداوم قیمت نفت در بالای ۱۱۰ دلار به ازای هر بشکه، هزینه‌های سوخت و تولید را بالا برده است. افزایش کرایه حمل‌ونقل و مواد اولیه: اختلالات در سلاسل تامین بین‌المللی موجب طولانی‌تر شدن زمان تحویل کالاها و رشد هزینه‌های ترابری شده است. رشد دستمزدها: فشار هزینه‌های معیشتی موجب افزایش سطح دستمزدهای درخواستی نیروهای کار شده است. به گفته جینگ‌یینگ پان، مدیر بخش اقتصاد اس‌اندپی گلوبال، شرکت‌ها برای حفظ حاشیه سود خود مجبور شده‌اند این هزینه‌ها را به مشتریان نهایی منتقل کنند که این امر به معنای تداوم تورم در ماه‌های آینده است. کابوس استگ‌فلیشن و سردرگمی بانک مرکزی استرالیا (RBA) ترکیب کاهش فعالیت‌های اقتصادی و افزایش تورم، کلاسیک‌ترین تعریف از شرایط رکود تورمی (Stagflation) است؛ وضعیتی که کار را برای بانک مرکزی استرالیا بسیار دشوار می‌کند. از یک سو، افت تولید و افت اعتماد کسب‌وکارها نیاز به کاهش نرخ بهره را فریاد می‌زند، اما از سوی دیگر، سیگنال‌های اخیر مقامات بانک مرکزی مبنی بر احتمال افزایش نرخ بهره در نشست نوامبر برای مهار تورم، معامله‌گران دلار استرالیا (AUD) و اوراق قرضه را سردرگم کرده است. افت اعتماد کسب‌وکارها به پایین‌ترین سطح از ماه ژوئن، احتمال کاهش سرمایه‌گذاری و تعدیل نیرو در ماه‌های پایانی سال را پررنگ‌تر کرده و سهام شرکت‌های داخلی استرالیا را زیر فشار قرار داده است.

خواندن کامل خبر
اخبار فارکس اثر متوسط

طلا قرار بود دارایی امن باشد؛ پس چرا همراه بورس سقوط می‌کند؟

در یک نگاه طلا دیگر پناهگاه مطمئن در برابر افت سهام نیست؛ اما چشم‌انداز بلندمدت آن همچنان صعودی است. طلا پوشش مطمئنی در برابر افت سهام نیست: در سال ۲۰۲۶، طلا تا حد زیادی هم‌جهت با بازار سهام حرکت کرده و نتوانسته است به‌طور مؤثر از سرمایه‌گذاران در برابر افت قیمت سهام محافظت کند. تغییر رابطه طلا و نفت: برخلاف دهه‌های ۱۹۷۰ و ۱۹۸۰، همبستگی قیمت طلا و نفت در سال‌های اخیر کاهش یافته و اکنون حتی می‌تواند منفی باشد. به گفته استراتژیست‌های شرکت مدیریت دارایی HSBC، طلا با وجود ضعف اخیر قیمت‌ها، همچنان از روند انتقال سرمایه به دارایی‌هایی که در برابر کاهش ارزش پول و دارایی‌های مالی مقاوم‌تر تلقی می‌شوند، منتفع خواهد شد. با این حال، سرمایه‌گذاران در فلزات گران‌بها بهتر است سبد دارایی‌های خود را متنوع کنند؛ چرا که طلا در افت‌های اخیر بازار سهام نتوانسته است به‌طور مؤثر از سرمایه‌گذاران محافظت کند. استراتژیست‌های این بانک در گزارشی اخیر نوشتند: روند صعودی چشمگیر طلا که باعث شد قیمت این فلز در اوایل سال جاری میلادی به بیش از ۵ هزار دلار در هر اونس برسد، فروکش کرده است. قیمت‌ها کاهش یافته و نوسانات افزایش پیدا کرده‌اند. آیا سرمایه‌گذاران باید از بازار خارج شوند و تسلیم شرایط فعلی شوند؟ این استراتژیست‌ها هشدار می‌دهند که طلا پس از رشد ابتدای سال، در شرایطی که قیمت نفت به سطوح بسیار بالایی رسیده، نرخ‌های بهره افزایش یافته و بازده اوراق قرضه جهش کرده است، عملکرد ضعیف‌تری داشته؛ با این حال، همچنان دلایل راهبردی قدرتمندی برای نگهداری این فلز در سبد سرمایه‌گذاری وجود دارد. از جمله این دلایل می‌توان به افزایش شکاف‌های ژئوپلیتیکی و تلاش بانک‌های مرکزی برای متنوع‌سازی ذخایر خود اشاره کرد که همچنان از تقاضای طلا حمایت می‌کنند. به گفته آن‌ها: تا زمانی که نگرانی‌ها درباره بدهی‌ها و تورم ادامه داشته باشد، روند انتقال سرمایه به دارایی‌های سخت مانند طلا، با هدف محافظت از ارزش دارایی‌ها در برابر کاهش ارزش پول، می‌تواند ادامه پیدا کند. همچنین، با وجود افزایش شدید نوسانات، وضعیت فعلی در مقایسه با دوره‌های تاریخی چندان غیرعادی به نظر نمی‌رسد. با این حال، HSBC هشدار داد که تحولات اخیر بازار نشان می‌دهد طلا نتوانسته است به‌عنوان پوششی مؤثر در برابر افت بازار سهام عمل کند. ✔️ بیشتر بخوانید: انتخابات آمریکا و تلاطم بازارها؛ چرا طلا می‌تواند صعودی شود؟ استراتژیست‌های این بانک توضیح دادند: وقتی حجم زیادی از سرمایه اهرمی در بازار طلا متمرکز می‌شود، سقوط قیمت سهام می‌تواند به اخطارهای تأمین وجه تضمین منجر شود و سرمایه‌گذاران را مجبور کند برای تأمین نقدینگی، موقعیت‌های معاملاتی خود را ببندند. بنابراین، اگرچه طلا در جهان چندقطبی امروز می‌تواند پوششی قدرتمند در برابر ریسک‌های سیستمی باشد، تضمینی وجود ندارد که در کوتاه‌مدت بتواند نوسانات بازار را کاهش دهد. به گفته این استراتژیست‌ها، این شرایط یادآور آن است که هیچ دارایی واحدی نمی‌تواند در برابر تمام انواع فشارهای بازار مقاومت کند. به همین دلیل، متنوع‌سازی دارایی‌هایی که خود با هدف متنوع‌سازی به سبد سرمایه‌گذاری نگهداری می‌شوند، در شرایط کنونی اهمیت ویژه‌ای دارد. پیش‌بینی HSBC از قیمت طلا تا پایان سال ۲۰۲۶ بانک HSBC در ماه ژوئیه اعلام کرده بود که با وجود افزایش بازده اوراق خزانه‌داری آمریکا و تقویت دلار، رشد تقاضا برای متنوع‌سازی سرمایه‌گذاری‌ها، خرید طلا از سوی بانک‌های مرکزی و ورود سرمایه به صندوق‌های قابل معامله در بورس (ETF) باید از ادامه افزایش قیمت طلا تا پایان سال ۲۰۲۶ حمایت کند. ویلم سلس، مدیر ارشد سرمایه‌گذاری جهانی HSBC، و لوسیا کو، رئیس جهانی بخش بینش‌های مدیریت ثروت این بانک، در آن زمان نوشتند: طلا در جریان درگیری‌های خاورمیانه رشد نکرده و تا حد زیادی هم‌جهت با بازار سهام حرکت کرده است. آن‌ها افزودند: تحلیل‌های ما نشان می‌دهد بازده اوراق خزانه‌داری آمریکا عامل اصلی تعیین‌کننده قیمت طلا است. ما معتقدیم طلا ممکن است در کوتاه‌مدت، در شرایطی که بازده واقعی اوراق در سطوح بالایی قرار دارد و دلار آمریکا تقویت شده است، در محدوده مشخصی نوسان کند. با این حال، تقاضا برای متنوع‌سازی سبد سرمایه‌گذاری، خرید بانک‌های مرکزی و تداوم ورود سرمایه به ETFها باید در میان‌مدت از قیمت طلا حمایت کند. آن‌ها تأکید کردند: ما همچنان طلا را ابزاری مؤثر برای متنوع‌سازی سبد سرمایه‌گذاری و کاهش ریسک‌های گسترده‌تر آن می‌دانیم. به گفته سلس و کو، تحلیل‌های این بانک نشان می‌دهد که در حال حاضر، بازده اوراق خزانه‌داری آمریکا مهم‌ترین عامل اثرگذار بر روند قیمت طلا است. با افزایش بازده اوراق، هزینه فرصت نگهداری دارایی‌ که سود دوره‌ای پرداخت نمی‌کند، بیشتر می‌شود و این مسئله بر قیمت طلا فشار وارد می‌کند. علاوه بر این، طلا در سال ۲۰۲۶ به‌عنوان پوششی در برابر افت بازار سهام کارایی کمتری داشته و تا حد زیادی هم‌جهت با سهام حرکت کرده است. ✔️ بیشتر بخوانید: محرک بعدی رشد طلا چیست؟ اشتباه بانک‌های مرکزی می‌تواند همه‌چیز را تغییر دهد بانک HSBC معتقد است طلا در کوتاه‌مدت، در مواجهه با بازده واقعی بالای اوراق و دلار قدرتمند آمریکا، احتمالاً در یک محدوده قیمتی مشخص باقی خواهد ماند. با این حال، این بانک اعلام کرد: تقاضا برای متنوع‌سازی سبد سرمایه‌گذاری، خرید بانک‌های مرکزی و ورود مستمر سرمایه به ETFها همچنان از دیدگاه صعودی ما نسبت به طلا و نقش آن در کاهش ریسک‌های گسترده‌تر سبد سرمایه‌گذاری حمایت می‌کنند. این بانک در پایان تأکید کرد: انتظار داریم قیمت طلا تا پایان سال همچنان ظرفیت رشد داشته باشد. تحلیل HSBC از عملکرد طلا در جریان جنگ ایران در ماه مه نیز جیمز استیل، تحلیلگر ارشد فلزات گران‌بها در HSBC، گفته بود که طلا در طول درگیری‌های ایران دقیقاً مطابق انتظارات عمل کرده است. استیل گفت: «تقاضا از سوی چین مناسب بوده است. صرف قیمت طلا در بورس طلای شانگهای، یعنی اختلاف میان قیمت داخلی طلا در چین و قیمت جهانی آن، حدود ۲۰ دلار است که نشان‌دهنده تقاضای داخلی قدرتمند در این کشور است. بخش عمده این تقاضا از سوی نهادهای سرمایه‌گذاری تأمین می‌شود.» نکته جالب این است که تقاضا کمتر از سوی خریداران جواهرات، سکه و شمش‌های کوچک بوده؛ بخش‌هایی که به‌طور سنتی شاهد تقاضای بالایی در آن‌ها بودیم. در مقابل، تقاضا برای شمش‌های بزرگ‌تر و از سوی نهادهای سرمایه‌گذاری افزایش یافته است. دلیل این تغییر تا حدی به اصلاحات مقرراتی در چین و هند مربوط می‌شود. اکنون بزرگ‌ترین شرکت‌های بیمه چین اجازه دارند ذخایر شمش طلا انباشته کنند و مدیران دارایی در هند نیز چنین امکانی دارند. از استیل درباره درس‌هایی که از اوج قیمت طلا در اواخر ژانویه، در محدوده ۵۴۰۰ دلار در هر اونس، و افت بعدی آن در جریان درگیری‌های خاورمیانه گرفته بود، سؤال شد. او پاسخ داد: «به نظر من، رشد قیمت طلا در آن مقطع تا حدی بیش از اندازه قدرتمند بود. حجم زیادی از سرمایه وارد بازار شد که مدت‌ها در این بازار حضور نداشت یا اساساً پیش از آن در طلا معامله نکرده بود. می‌توان استدلال کرد که بازار بیش از حد در موقعیت خرید قرار گرفته بود؛ به‌ویژه با توجه به داده‌های کمیسیون معاملات آتی کالای آمریکا (CFTC) و سایر اطلاعاتی که اکنون در اختیار داریم.» استیل در واکنش به انتقادهایی که پس از حملات به ایران و افزایش قیمت نفت مطرح شد و مدعی بودند طلا دارایی امن نیست و نتوانسته نقش خود را ایفا کند، گفت: «من دقیقاً برعکس این دیدگاه را دارم. با افزایش قیمت نفت، نگرانی‌های تورمی دوباره شدت گرفت، بازده اوراق قرضه و ارزش دلار بالا رفت و بازار سهام افت کرد. در چنین شرایطی، سرمایه‌گذاران به نقدینگی فوری نیاز داشتند؛ و طلا همان چیزی است که می‌تواند این نقدینگی را فراهم کند.» ما شاهد فروش دارایی‌ها در بازار طلا بودیم، اما این اتفاق عمدتاً واکنشی به تحولات بازارهای مالی بود. از این منظر، طلا مانند یک بیمه‌نامه عمل کرد و سرمایه‌گذاران در حال استفاده از پوشش بیمه‌ای خود بودند. رابطه تاریخی قیمت طلا و نفت چگونه تغییر کرده است؟ از استیل همچنین درباره رابطه تاریخی میان قیمت طلا و نفت سؤال شد. او در پاسخ گفت: «این موضوع جالبی است، چرا که آن‌قدر قدمت دارم که دوره‌ای را به یاد بیاورم که این رابطه مثبت بود. ما در این زمینه تحقیقاتی انجام داده‌ایم. در دهه ۱۹۷۰، طلا و نفت همبستگی مثبتی داشتند؛ قیمت نفت افزایش می‌یافت و طلا نیز رشد می‌کرد. در دهه ۱۹۸۰ هم شرایط مشابه بود؛ قیمت نفت کاهش یافت و طلا نیز افت کرد. او ادامه داد: «به نظر می‌رسد این همبستگی از دهه ۱۹۹۰ به بعد تضعیف شد؛ زیرا نفت نقش کم‌اهمیت‌تری در اقتصاد جهانی پیدا کرد. اکنون ضریب همبستگی این دو دارایی تنها حدود ۰٫۱۵ است و حتی در برخی مقاطع به محدوده منفی می‌رسد. در حال حاضر نیز این همبستگی منفی است.» آیا طلا یک دارایی جایگزین است یا باید به‌تنهایی در سبد سرمایه‌گذاری قرار گیرد؟ در پایان، از استیل پرسیده شد که آیا طلا را یکی از چندین دارایی جایگزین در سبد سرمایه‌گذاران می‌داند یا معتقد است باید آن را به‌عنوان یک دارایی مستقل در نظر گرفت. او گفت: «می‌توان طلا را یک دارایی جایگزین دانست. این فلز از این نظر کاملاً منحصربه‌فرد است که هم یک دارایی فیزیکی و سخت محسوب می‌شود و هم نقدشوندگی بالایی دارد. طلا در بلندمدت معمولاً همبستگی زیادی با سهام شرکت‌هایی مانند اپل یا انویدیا ندارد.» او برای مقایسه به زمین‌های کشاورزی کانادا اشاره کرد و گفت: زمین کشاورزی نیز یک دارایی فیزیکی محسوب می‌شود، اما نمی‌توان آن را به‌سرعت به پول نقد تبدیل کرد. مزیت طلا همین است؛ این فلز هم یک دارایی سخت است و هم نقدشوندگی بالایی دارد و به‌طور گسترده معامله می‌شود. ✔️ بیشتر بخوانید: طلا در دوراهی دلار و بانک‌های مرکزی؛ پیش‌بینی تازه از آینده اونس

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

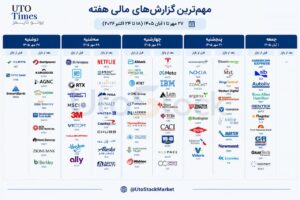
✅ تقویم مهم بازارهای سهام آمریکا و جهان: ۲۷ مهر تا ۱ آبان ۱۴۰۵

بازارهای جهانی در هفته منتهی به ۲۳ اکتبر، میان دو نیروی متضاد قرار می‌گیرند: از یک سو، گزارش عملکرد شرکت‌های بزرگ می‌تواند تصویری روشن‌تر از وضعیت سودآوری، تقاضای مصرف‌کنندگان و بازده سرمایه‌گذاری در هوش مصنوعی ارائه دهد؛ از سوی دیگر، بازگشت فشارهای تورمی، افزایش قیمت نفت و تردید درباره مسیر نرخ بهره، همچنان ظرفیت ایجاد نوسان در بازار سهام، اوراق قرضه و ارز را دارد. در آمریکا، انتشار گزارش‌های شرکت‌هایی مانند متا، تسلا، نتفلیکس و شرکت‌های نیمه‌رسانا در کنار شاخص‌های فعالیت اقتصادی، محور اصلی توجه سرمایه‌گذاران خواهد بود. در اروپا، آمار تورم و فعالیت اقتصادی می‌تواند انتظارات مربوط به سیاست پولی را تغییر دهد و در آسیا، رشد اقتصادی چین، تورم ژاپن و تصمیم‌های بانک‌های مرکزی منطقه اهمیت ویژه‌ای خواهند داشت. در یک نگاه آمریکا: گزارش‌های متا و تسلا در کنار آمار تورم و فعالیت اقتصادی، جهت کوتاه‌مدت بازار سهام را تحت تأثیر قرار می‌دهند. اروپا: شاخص‌های اولیه فعالیت اقتصادی و داده‌های تورمی بریتانیا، انتظارات درباره سیاست پولی را به چالش می‌کشند. آسیا: رشد اقتصادی چین و تورم ژاپن، دو عامل مهم برای ارزیابی تقاضای جهانی و مسیر نرخ بهره در منطقه خواهند بود. بازارهای جهانی: قیمت نفت، بازده اوراق قرضه و پایداری سرمایه‌گذاری در هوش مصنوعی، سه متغیر کلیدی برای سنجش ریسک بازار هستند. اهمیت این هفته فقط به نتیجه گزارش‌های مالی محدود نیست. سرمایه‌گذاران باید ارزیابی کنند که آیا رشد سود شرکت‌ها با افزایش هزینه تأمین مالی و مخارج سنگین سرمایه‌گذاری در فناوری‌های نوین سازگار است یا خیر. هم‌زمان، افزایش قیمت نفت می‌تواند هزینه تولید و حمل‌ونقل را بالا ببرد و فضای لازم برای کاهش نرخ بهره را محدود کند. بنابراین، بازار با پرسشی اساسی مواجه است: آیا قدرت سودآوری شرکت‌ها برای جبران ریسک تورم و نرخ بهره کافی خواهد بود؟ فهرست مهم‌ترین رویدادهای اقتصادی و سهامی هفته دوشنبه ۱۹ اکتبر ۲۰۲۶ | گزارش‌های مهم سهام دوشنبه ۱۹ اکتبر ۲۰۲۶ | مهم‌ترین رویدادهای اقتصادی سه‌شنبه ۲۰ اکتبر ۲۰۲۶ | گزارش‌های مهم سهام سه‌شنبه ۲۰ اکتبر ۲۰۲۶ | مهم‌ترین رویدادهای اقتصادی چهارشنبه ۲۱ اکتبر ۲۰۲۶ | گزارش‌های مهم سهام چهارشنبه ۲۱ اکتبر ۲۰۲۶ | مهم‌ترین رویدادهای اقتصادی پنجشنبه ۲۲ اکتبر ۲۰۲۶ | گزارش‌های مهم سهام پنجشنبه ۲۲ اکتبر ۲۰۲۶ | مهم‌ترین رویدادهای اقتصادی جمعه ۲۳ اکتبر ۲۰۲۶ | گزارش‌های مهم سهام جمعه ۲۳ اکتبر ۲۰۲۶ | مهم‌ترین رویدادهای اقتصادی آمریکا؛ آزمون هم‌زمان سود شرکت‌ها، تورم و سرمایه‌گذاری در هوش مصنوعی اروپا؛ تورم، فعالیت اقتصادی و فشار بازار اوراق قرضه آسیا؛ چین، ژاپن و دوراهی رشد اقتصادی و تورم نفت و اوراق قرضه؛ دو متغیر تعیین‌کننده برای همه بازارها تقویم گزارش‌های مالی؛ کدام شرکت‌ها اهمیت بیشتری دارند؟ جمع‌بندی   مهم‌ترین رویدادهای اقتصادی و مالی هفته دوشنبه ۱۹ اکتبر ۲۰۲۶ | گزارش‌های مهم سهام شرکت نماد آخرین قیمت ارزش بازار پیش‌بینی درآمد پیش‌بینی EPS BHP Group BHP ۸۳٫۲۹ دلار ۲۱۱٫۹۵ میلیارد دلار — — Fifth Third Bancorp FITB ۵۰٫۳۷ دلار ۴۵٫۶۸ میلیارد دلار ۳٫۳۴ میلیارد دلار ۰٫۸۳ دلار Steel Dynamics STLD ۲۴۰٫۵۴ دلار ۳۴٫۴۸ میلیارد دلار ۶٫۴۳ میلیارد دلار ۵٫۴۸ دلار WR Berkley WRB ۷۵٫۴۲ دلار ۲۹٫۳۱ میلیارد دلار ۳٫۸۲ میلیارد دلار ۱٫۱۵ دلار Crown Holdings CCK ۱۱۴٫۱۵ دلار ۱۲٫۲۷ میلیارد دلار ۳٫۴۵ میلیارد دلار ۲٫۲۶ دلار Wintrust Financial WTFC ۱۴۴٫۰۸ دلار ۹٫۷۲ میلیارد دلار ۷۵۴٫۹۹ میلیون دلار ۳٫۳۱ دلار Zions Bancorporation ZION ۶۳٫۳۷ دلار ۹٫۲۵ میلیارد دلار ۸۸۹٫۹۸ میلیون دلار ۱٫۶۶ دلار Western Alliance WAL ۷۴٫۵۱ دلار ۸٫۰۲ میلیارد دلار ۹۸۸٫۲۳ میلیون دلار ۲٫۴۳ دلار Cleveland-Cliffs CLF ۱۲٫۱۲ دلار ۶٫۹۱ میلیارد دلار ۵٫۷۱ میلیارد دلار ۰٫۲۲ دلار Iridium Communications IRDM ۴۳٫۷۶ دلار ۴٫۶۴ میلیارد دلار ۲۳۶٫۳۰ میلیون دلار ۰٫۳۴ دلار دوشنبه ۱۹ اکتبر ۲۰۲۶ | مهم‌ترین رویدادهای اقتصادی زمان ارز شاخص / رویداد قبلی پیش‌بینی ۰۱:۱۵ NZD تراز تجاری ماهانه (سپتامبر) ۱٬۳۴۹- میلیون ۷۷۵- میلیون ۰۱:۱۵ NZD تراز تجاری سالانه (سپتامبر) ۵٬۴۴۰- میلیون — ۰۲:۳۵ AUD سخنرانی کنت، عضو بانک مرکزی استرالیا — ۰۵:۳۰ CNY سرمایه‌گذاری در دارایی‌های ثابت سالانه (سپتامبر) ۷٫۲٪- ۷٫۳٪- ۰۵:۳۰ CNY تولید ناخالص داخلی سالانه (سه‌ماهه سوم) ۴٫۳٪ ۴٫۴٪ ۰۵:۳۰ CNY تولید ناخالص داخلی فصلی (سه‌ماهه سوم) ۰٫۹٪ ۱٫۱٪ ۰۵:۳۰ CNY رشد اقتصادی از ابتدای سال تا سه‌ماهه سوم ۴٫۷٪ — ۰۵:۳۰ CNY تولیدات صنعتی سالانه (سپتامبر) ۵٫۲٪ ۵٫۴٪ ۰۵:۳۰ CNY تولیدات صنعتی از ابتدای سال (سپتامبر) ۵٫۳٪ — ۰۵:۳۰ CNY نرخ بیکاری (سپتامبر) ۵٫۳٪ ۵٫۳٪ ۰۵:۳۰ CNY کنفرانس اداره ملی آمار چین — ۰۹:۳۰ EUR سخنرانی الدرسون، عضو بانک مرکزی اروپا — ۱۶:۰۰ CAD تورم کل سالانه (سپتامبر) ۲٫۶٪ ۲٫۶٪ ۱۶:۰۰ CAD تورم هسته ماهانه (سپتامبر) ۰٫۱٪ — ۱۶:۰۰ CAD تورم هسته سالانه (سپتامبر) ۲٫۴٪ — ۱۶:۰۰ CAD شاخص قیمت مصرف‌کننده ماهانه (سپتامبر) ۰٫۱٪- ۰٫۲٪ ۱۶:۰۰ CAD شاخص قیمت مصرف‌کننده سالانه (سپتامبر) ۳٫۰٪ — ۱۹:۰۰ CAD ارزیابی چشم‌انداز کسب‌وکار بانک مرکزی کانادا — سه‌شنبه ۲۰ اکتبر ۲۰۲۶ | گزارش‌های مهم سهام شرکت نماد آخرین قیمت ارزش بازار پیش‌بینی درآمد پیش‌بینی EPS SpaceX SPCX ۱۴۶٫۰۳ دلار ۱٫۹۸ تریلیون دلار — — GE Aerospace GE ۳۱۳٫۸۳ دلار ۳۲۵٫۶۲ میلیارد دلار ۱۲٫۸۵ میلیارد دلار ۲٫۰۰ دلار Netflix NFLX ۷۰٫۵۳ دلار ۲۹۳٫۶۸ میلیارد دلار ۱۲٫۸۷ میلیارد دلار ۰٫۸۲ دلار RTX Corporation RTX ۱۹۳٫۹۲ دلار ۲۶۱٫۳۶ میلیارد دلار ۲۴٫۰۹ میلیارد دلار ۱٫۷۸ دلار Intuitive Surgical ISRG ۴۲۶٫۷۰ دلار ۱۵۰٫۷۴ میلیارد دلار ۲٫۹۱ میلیارد دلار ۲٫۶۵ دلار Chubb CB ۳۵۹٫۷۹ دلار ۱۳۸٫۸۱ میلیارد دلار ۱۵٫۶۹ میلیارد دلار ۶٫۷۹ دلار Capital One Financial COF ۲۰۱٫۷۴ دلار ۱۲۳٫۷۶ میلیارد دلار ۱۶٫۲۵ میلیارد دلار ۵٫۵۰ دلار 3M MMM ۱۶۴٫۷۵ دلار ۸۴٫۹۷ میلیارد دلار ۶٫۶۱ میلیارد دلار ۲٫۳۹ دلار Northrop Grumman NOC ۵۱۹٫۸۶ دلار ۷۳٫۸۵ میلیارد دلار ۱۱٫۱۴ میلیارد دلار ۷٫۱۸ دلار General Motors GM ۸۳٫۹۶ دلار ۷۳٫۶۷ میلیارد دلار ۴۸٫۷۷ میلیارد دلار ۳٫۶۹ دلار United Airlines UAL ۹۶٫۱۰ دلار ۳۱٫۱۹ میلیارد دلار ۱۷٫۸۹ میلیارد دلار ۲٫۵۸ دلار Halliburton HAL ۳۳٫۵۰ دلار ۲۷٫۹۱ میلیارد دلار ۵٫۵۸ میلیارد دلار ۰٫۵۸ دلار سه‌شنبه ۲۰ اکتبر ۲۰۲۶ | مهم‌ترین رویدادهای اقتصادی زمان ارز شاخص / رویداد قبلی پیش‌بینی ۰۴:۳۰ CNY نرخ بهره وام چین (اکتبر) ۳٫۵۰٪ ۳٫۵۰٪ ۰۴:۴۵ CNY نرخ بهره وام چین ۳٫۰۰٪ ۳٫۰۰٪ ۰۹:۳۰ GBP میانگین درآمد با احتساب مزایا (اوت) ۳٫۹٪ ۳٫۸٪ ۰۹:۳۰ GBP تغییرات مدعیان بیکاری (سپتامبر) ۲۷٫۸ هزار ۱۹٫۴ هزار ۰۹:۳۰ GBP تغییرات اشتغال سه‌ماهه (اوت) ۶۷ هزار — ۰۹:۳۰ GBP نرخ بیکاری (اوت) ۴٫۹٪ ۴٫۹٪ ۰۹:۳۰ EUR شاخص قیمت تولیدکننده آلمان ماهانه (سپتامبر) ۱٫۱٪ ۱٫۵٪ ۱۲:۳۰ EUR شاخص وضعیت فعلی اقتصاد آلمان ZEW ۴۷٫۱- — ۱۲:۳۰ EUR انتظارات اقتصادی آلمان ZEW (اکتبر) ۳۴٫۷ ۳۰٫۲ ۱۲:۳۰ EUR شاخص انتظارات اقتصادی منطقه یورو ۲۵٫۸ ۲۳٫۶ ۱۵:۴۵ USD تغییر هفتگی اشتغال ADP ۲۴٫۸ هزار — ۱۶:۰۰ USD مجوزهای ساخت‌وساز (سپتامبر) ۱٫۴۰۳ میلیون ۱٫۳۹۰ میلیون ۱۶:۰۰ USD آغاز ساخت‌وساز مسکن (سپتامبر) ۱٫۲۷۵ میلیون ۱٫۳۰۰ میلیون ۱۶:۰۰ USD تغییر ماهانه آغاز ساخت‌وساز مسکن ۲٫۶٪- — ۱۷:۳۰ USD مدل GDPNow فدرال رزرو آتلانتا (سه‌ماهه سوم) — ۱۷:۳۰ USD شاخص فروش خانه‌های در انتظار معامله (سپتامبر) ۰٫۳٪ ۰٫۴٪- چهارشنبه ۲۱ اکتبر ۲۰۲۶ | گزارش‌های مهم سهام شرکت نماد آخرین قیمت ارزش بازار پیش‌بینی درآمد پیش‌بینی EPS Meta Platforms META ۷۰۹٫۳۳ دلار ۱٫۸۱ تریلیون دلار ۶۳٫۳۴ میلیارد دلار ۶٫۵۸ دلار Tesla TSLA ۳۵۴٫۷۲ دلار ۱٫۴ تریلیون دلار ۲۷٫۹۲ میلیارد دلار ۰٫۴۵ دلار Lam Research LRCX ۲۶۳٫۹۴ دلار ۳۳۰٫۳ میلیارد دلار ۸٫۱۳ میلیارد دلار ۲٫۱۸ دلار Philip Morris PM ۲۰۵٫۲۰ دلار ۳۱۹٫۸۳ میلیارد دلار ۱۱٫۳۲ میلیارد دلار ۲٫۳۰ دلار SAP ADR SAP ۲۲۴٫۲۹ دلار ۲۵۸٫۴۳ میلیارد دلار ۱۱٫۴۴ میلیارد دلار ۲٫۰۶ دلار Thermo Fisher Scientific TMO ۶۹۰ دلار ۲۵۵٫۱۳ میلیارد دلار ۱۱٫۹۵ میلیارد دلار ۶٫۴۰ دلار Texas Instruments TXN ۲۷۶٫۴۸ دلار ۲۵۲٫۴۹ میلیارد دلار ۵٫۹۲ میلیارد دلار ۲٫۴۲ دلار IBM IBM ۲۳۲٫۱۴ دلار ۲۱۸٫۷۱ میلیارد دلار ۱۶٫۸۲ میلیارد دلار ۲٫۸۶ دلار Abbott Laboratories ABT ۱۰۴٫۸۹ دلار ۱۸۱٫۵ میلیارد دلار ۱۲٫۹۹ میلیارد دلار ۱٫۴۲ دلار NextEra Energy NEE ۷۹٫۸۰ دلار ۱۶۶٫۴۶ میلیارد دلار ۸٫۸۷ میلیارد دلار ۱٫۱۸ دلار AT&T T ۲۳٫۴۴ دلار ۱۶۰٫۶۲ میلیارد دلار ۳۱٫۶۹ میلیارد دلار ۰٫۶۰ دلار CME Group CME ۲۹۳٫۸۷ دلار ۱۰۵٫۶۷ میلیارد دلار ۱٫۷۱ میلیارد دلار ۲٫۹۸ دلار Kinder Morgan KMI ۳۴٫۲۰ دلار ۷۶٫۱۶ میلیارد دلار ۴٫۳۷ میلیارد دلار ۰٫۳۲ دلار چهارشنبه ۲۱ اکتبر ۲۰۲۶ | مهم‌ترین رویدادهای اقتصادی زمان ارز شاخص / رویداد قبلی پیش‌بینی ۰۰:۰۰ USD گزارش هفتگی ذخایر نفت خام API ۱۱٫۱۲۰- میلیون — ۰۳:۲۰ JPY تراز تجاری تعدیل‌شده ۰٫۸۴- تریلیون ۰٫۲۱- تریلیون ۰۳:۲۰ JPY صادرات سالانه (سپتامبر) ۱۹٫۳٪ — ۰۳:۲۰ JPY تراز تجاری (سپتامبر) ۱٬۱۱۱٫۹- میلیارد ۲۵۰ میلیارد- ۰۷:۴۵ EUR سخنرانی لین، عضو بانک مرکزی اروپا — ۰۹:۳۰ GBP تورم سالانه بریتانیا (سپتامبر) ۳٫۱٪ ۳٫۴٪ ۰۹:۳۰ GBP تورم ماهانه بریتانیا (سپتامبر) ۰٫۵٪ — ۰۹:۳۰ GBP شاخص بهای مواد اولیه تولیدکننده ماهانه ۰٫۳٪ ۱٫۳٪ ۱۰:۴۵ EUR سخنرانی ناگل، رئیس بانک مرکزی آلمان — ۱۶:۳۰ GBP سخنرانی رئیس بانک مرکزی انگلیس — ۱۶:۴۵ EUR سخنرانی ماودرر، عضو بانک مرکزی آلمان — ۱۸:۰۰ USD گزارش هفتگی ذخایر نفت خام EIA ۸٫۵۵۷- میلیون — ۱۸:۰۰ USD ذخایر نفت خام کوشینگ EIA ۱٫۸۶۲ میلیون — ۱۹:۳۰ EUR سخنرانی لاگارد، رئیس بانک مرکزی اروپا — ۲۰:۳۰ USD حراج اوراق خزانه‌داری ۲۰ساله ۵٫۴۲۰٪ — پنجشنبه ۲۲ اکتبر ۲۰۲۶ | گزارش‌های مهم سهام شرکت نماد آخرین قیمت ارزش بازار پیش‌بینی درآمد پیش‌بینی EPS Procter & Gamble PG ۱۵۹٫۳۵ دلار ۳۷۰٫۱۲ میلیارد دلار ۲۲٫۷۹ میلیارد دلار ۱٫۸۸ دلار Roche Holding ADR RHHBY ۵۷٫۱۴ دلار ۳۶۷٫۳۷ میلیارد دلار ۱۹٫۰۷ میلیارد دلار — Nestlé ADR NSRGY ۹۹٫۶۵ دلار ۲۵۷٫۳۲ میلیارد دلار ۲۷٫۲۵ میلیارد دلار — Union Pacific UNP ۲۸۹٫۰۴ دلار ۱۷۱٫۷۱ میلیارد دلار ۷٫۱۴ میلیارد دلار ۳٫۴۷ دلار Blackstone BX ۱۰۶٫۶۱ دلار ۱۳۲٫۶ میلیارد دلار ۳٫۳۵ میلیارد دلار ۱٫۲۹ دلار Valero Energy VLO ۴۴۴٫۷۱ دلار ۱۲۸٫۰۴ میلیارد دلار ۴۳٫۳۶ میلیارد دلار ۲۰٫۹۰ دلار Lockheed Martin LMT ۵۵۲٫۰۹ دلار ۱۲۷٫۴۲ میلیارد دلار ۲۰٫۴۸ میلیارد دلار ۷٫۵۲ دلار Western Digital WDC ۳۳۲ دلار ۱۲۴٫۲۸ میلیارد دلار ۴٫۱۴ میلیارد دلار ۴٫۰۸ دلار Newmont NEM ۱۱۸٫۶۰ دلار ۱۲۳٫۵۷ میلیارد دلار ۶٫۲۴ میلیارد دلار ۱٫۹۵ دلار Spotify SPOT ۵۳۰٫۴۶ دلار ۱۰۹٫۰۵ میلیارد دلار ۴٫۹۸ میلیارد دلار ۲٫۸۱ دلار Honeywell HON ۲۱۱٫۴۱ دلار ۶۷ میلیارد دلار ۵٫۰۱ میلیارد دلار ۲٫۱۷ دلار Bloom Energy BE ۲۲۱٫۳۱ دلار ۶۵٫۱۸ میلیارد دلار ۱٫۰۶ میلیارد دلار ۰٫۶۹ دلار Nasdaq NDAQ ۹۳٫۹۷ دلار ۵۲٫۵۳ میلیارد دلار ۱٫۴۷ میلیارد دلار ۱٫۰۲ دلار Dow Inc. DOW ۲۹٫۹۳ دلار ۲۱٫۶۲ میلیارد دلار ۱۱٫۲۱ میلیارد دلار ۰٫۶۱ دلار پنجشنبه ۲۲ اکتبر ۲۰۲۶ | مهم‌ترین رویدادهای اقتصادی زمان ارز شاخص / رویداد قبلی پیش‌بینی ۰۱:۱۵ NZD تورم فصلی نیوزیلند (سه‌ماهه سوم) ۱٫۵٪ ۰٫۸٪ ۰۱:۱۵ NZD تورم سالانه نیوزیلند (سه‌ماهه سوم) ۴٫۱٪ — ۱۱:۰۰ CHF ارزیابی سیاست‌های پولی بانک مرکزی سوئیس — ۱۴:۲۰ GBP سخنرانی رئیس بانک مرکزی انگلیس — ۱۶:۰۰ USD ادامه دریافت مزایای بیکاری ۱٬۷۱۰ هزار — ۱۶:۰۰ USD مدعیان اولیه بیکاری آمریکا ۱۹۹ هزار ۲۰۰ هزار ۱۶:۰۰ CAD شاخص قیمت مواد خام ماهانه (سپتامبر) ۳٫۱٪ ۰٫۱٪ ۱۷:۰۰ CAD شاخص قیمت خانه‌های نوساز ماهانه ۰٫۱٪- ۰٫۱٪- ۱۷:۳۰ USD شاخص‌های پیشرو اقتصادی ماهانه (سپتامبر) ۰٫۱٪- ۰٫۲٪- جمعه ۲۳ اکتبر ۲۰۲۶ | گزارش‌های مهم سهام شرکت نماد آخرین قیمت ارزش بازار پیش‌بینی درآمد پیش‌بینی EPS Exxon Mobil XOM ۱۷۸٫۹۸ دلار ۷۳۵٫۹۵ میلیارد دلار ۱۱۵٫۴۵ میلیارد دلار ۳٫۹۹ دلار American Express AXP ۳۱۳٫۵۹ دلار ۲۱۱٫۷۷ میلیارد دلار ۲۰٫۱۲ میلیارد دلار ۴٫۵۸ دلار ENI ADR E ۵۹٫۱۰ دلار ۸۵٫۰۲ میلیارد دلار ۲۵٫۹۵ میلیارد دلار ۱٫۸۷ دلار SLB SLB ۴۹٫۵۰ دلار ۷۳٫۴۷ میلیارد دلار ۹٫۲۷ میلیارد دلار ۰٫۶۲ دلار Infosys ADR INFY ۱۲٫۲۴ دلار ۴۹٫۳۸ میلیارد دلار ۵٫۱۲ میلیارد دلار ۰٫۲۰ دلار First Citizens BancShares FCNCA ۲٬۱۲۳٫۷۴ دلار ۲۳٫۵۴ میلیارد دلار ۲٫۲۶ میلیارد دلار ۴۶٫۱۸ دلار nVent Electric NVT ۱۴۲٫۰۳ دلار ۲۲٫۹۹ میلیارد دلار ۱٫۴۳ میلیارد دلار ۱٫۳۹ دلار Norsk Hydro ADR NHYDY ۸٫۰۹ دلار ۱۶٫۰۳ میلیارد دلار ۵٫۷۲ میلیارد دلار ۰٫۲۴ دلار DaVita DVA ۱۸۷٫۳۱ دلار ۱۱٫۹۵ میلیارد دلار ۳٫۵۱ میلیارد دلار ۳٫۵۵ دلار Dr. Reddy's Laboratories ADR RDY ۱۳٫۰۷ دلار ۱۰٫۷۷ میلیارد دلار ۸۹۱٫۵۴ میلیون دلار ۰٫۱۰ دلار Sasol ADR SSL ۱۶٫۳۴ دلار ۱۰٫۲۶ میلیارد دلار — — جمعه ۲۳ اکتبر ۲۰۲۶ | مهم‌ترین رویدادهای اقتصادی زمان ارز شاخص / رویداد قبلی پیش‌بینی ۰۰:۰۰ USD ترازنامه فدرال رزرو ۶٬۷۵۶ میلیارد دلار — ۰۳:۰۰ JPY تورم هسته سالانه ژاپن (سپتامبر) ۱٫۷٪ ۲٫۱٪ ۰۳:۰۰ JPY تورم ماهانه ژاپن (سپتامبر) ۰٫۱٪ — ۰۴:۰۰ JPY شاخص PMI خدمات (اکتبر) ۵۱٫۳ — ۰۹:۳۰ GBP خرده‌فروشی هسته ماهانه (سپتامبر) ۰٫۶٪ — ۰۹:۳۰ GBP خرده‌فروشی هسته سالانه (سپتامبر) ۲٫۷٪ — ۰۹:۳۰ GBP خرده‌فروشی ماهانه (سپتامبر) ۰٫۵٪ ۰٫۲٪- ۰۹:۳۰ GBP خرده‌فروشی سالانه (سپتامبر) ۲٫۴٪ — ۱۱:۰۰ EUR PMI تولیدی منطقه یورو (اکتبر) ۵۳٫۹ ۵۳٫۵ ۱۱:۰۰ EUR PMI خدمات منطقه یورو (اکتبر) ۵۲٫۹ ۵۲٫۶ ۱۱:۳۰ EUR PMI تولیدی آلمان (اکتبر) ۵۲٫۹ ۵۲٫۷ ۱۱:۳۰ EUR PMI ترکیبی آلمان (اکتبر) ۵۳٫۱ — ۱۱:۳۰ EUR PMI خدمات آلمان (اکتبر) ۵۳٫۰ ۵۲٫۶ ۱۲:۰۰ GBP PMI ترکیبی بریتانیا (اکتبر) ۵۲٫۰ — ۱۲:۰۰ GBP PMI خدمات بریتانیا (اکتبر) ۵۲٫۱ ۵۱٫۸ ۱۶:۰۰ CAD خرده‌فروشی هسته ماهانه (اوت) ۰٫۷٪- ۱٫۱٪ ۱۶:۰۰ CAD فروش محصولات کارخانه‌ای ماهانه (سپتامبر) ۱٫۱٪ — ۱۶:۰۰ CAD شاخص قیمت خانه‌های نوساز ماهانه ۰٫۱٪- — ۱۶:۰۰ CAD خرده‌فروشی ماهانه (اوت) ۰٫۷٪- ۱٫۳٪ ۱۷:۱۵ USD PMI تولیدی آمریکا (اکتبر) ۵۵٫۹ ۵۵٫۵ ۱۷:۱۵ USD PMI ترکیبی آمریکا (اکتبر) ۵۸٫۴ — ۱۷:۱۵ USD PMI خدمات آمریکا (اکتبر) ۵۸٫۸ ۵۸٫۰ ۱۷:۳۰ USD انتظارات تورمی یک‌ساله دانشگاه میشیگان ۴٫۷٪ ۴٫۷٪ ۱۷:۳۰ USD انتظارات تورمی پنج‌ساله دانشگاه میشیگان ۳٫۵٪ ۳٫۵٪ ۱۷:۳۰ USD انتظارات مصرف‌کننده دانشگاه میشیگان ۴۷٫۳ ۴۷٫۳ ۱۷:۳۰ USD شاخص تمایلات مصرف‌کننده دانشگاه میشیگان ۴۶٫۳ ۴۶٫۳ ۲۰:۳۰ USD تعداد دکل‌های حفاری نفت آمریکا، بیکر هیوز ۴۵۹ — ۲۰:۳۰ USD تعداد کل دکل‌های نفت و گاز فعال آمریکا ۶۰۳ — ۲۳:۰۰ GBP خالص موقعیت‌های آتی پوند ۱۰۷- هزار — ۲۳:۰۰ USD خالص موقعیت‌های آتی نفت خام ۱۰۰٫۳ هزار — ۲۳:۰۰ USD خالص موقعیت‌های آتی طلا ۲۰۷٫۹ هزار — ۲۳:۰۰ USD خالص موقعیت‌های آتی نزدک ۱۰۰ ۴۸٫۵ هزار — ۲۳:۰۰ USD خالص موقعیت‌های آتی S&P 500 ۱۴۱- هزار — ۲۳:۰۰ AUD خالص موقعیت‌های آتی دلار استرالیا ۱۱۷٫۳- هزار — ۲۳:۰۰ JPY خالص موقعیت‌های آتی ین ژاپن ۵۰٫۲ هزار — ۲۳:۰۰ EUR خالص موقعیت‌های آتی یورو ۱۳۷٫۶- هزار — آمریکا؛ آزمون هم‌زمان سود شرکت‌ها، تورم و سرمایه‌گذاری در هوش مصنوعی بازار سهام آمریکا وارد هفته‌ای می‌شود که در آن، گزارش شرکت‌ها باید در برابر نگرانی‌های تازه درباره تورم و هزینه تأمین مالی پاسخ‌گو باشند. افزایش بیش از انتظار شاخص قیمت مصرف‌کننده و شاخص قیمت تولیدکننده در ماه سپتامبر، احتمال کاهش سریع نرخ بهره را محدود کرده است. در همین حال، افت شدید سهام شرکت‌های نیمه‌رسانا در هفته گذشته نشان داد که سرمایه‌گذاران نسبت به ارزش‌گذاری‌های بالا و پایداری مخارج مرتبط با هوش مصنوعی حساس‌تر شده‌اند. از منظر سیاست پولی، بازارها احتمال افزایش نرخ بهره در نشست ۲۸ اکتبر فدرال رزرو را پایین ارزیابی می‌کنند؛ بااین‌حال، انتظار برای افزایش نرخ‌ها در ماه‌های بعد همچنان در قیمت‌گذاری دارایی‌ها منعکس است. قرار گرفتن مقام‌های فدرال رزرو در دوره سکوت پیش از نشست نیز اهمیت داده‌های اقتصادی و گزارش‌های مالی را افزایش می‌دهد؛ زیرا سرمایه‌گذاران در این بازه نمی‌توانند به اظهارنظرهای تازه سیاست‌گذاران برای تفسیر مسیر آینده نرخ بهره اتکا کنند. گزارش شرکت‌ها؛ از متا و تسلا تا نتفلیکس مهم‌ترین رویداد شرکتی هفته، انتشار گزارش عملکرد متا و تسلا در روز چهارشنبه، پس از پایان معاملات عادی بازار آمریکاست. اهمیت گزارش این دو شرکت فراتر از عملکرد مالی خود آن‌هاست؛ زیرا اعداد منتشرشده می‌توانند بر انتظارات سرمایه‌گذاران درباره کل بخش فناوری و میزان تحمل بازار نسبت به مخارج سنگین سرمایه‌گذاری اثر بگذارند. متا برای سه‌ماهه سوم، درآمدی در محدوده ۶۱ تا ۶۴ میلیارد دلار پیش‌بینی کرده و مخارج سرمایه‌ای سال ۲۰۲۶ را در محدوده ۱۳۰ تا ۱۴۵ میلیارد دلار قرار داده است. ازاین‌رو، سرمایه‌گذاران فقط به رشد درآمد توجه نخواهند کرد؛ بلکه می‌سنجند آیا توسعه زیرساخت‌های هوش مصنوعی، ظرفیت ایجاد درآمد و سودآوری متناسب با این حجم از هزینه را دارد یا خیر. افزایش درآمد بدون شواهد روشن از بازده سرمایه‌گذاری ممکن است برای توجیه ارزش‌گذاری بالا کافی نباشد. تسلا نیز در شرایطی گزارش سه‌ماهه خود را منتشر می‌کند که آمار تحویل خودروهای این شرکت پیش‌تر اعلام شده است. بنابراین، توجه بازار به درآمد حاصل از فروش خودرو، حاشیه سود، عملکرد بخش ذخیره‌سازی انرژی و میزان درآمدی معطوف خواهد شد که در نهایت از فعالیت‌های عملیاتی حاصل شده است. افزایش تعداد خودروهای تحویلی لزوماً به معنای افزایش متناسب سود نیست؛ زیرا قیمت فروش، هزینه تولید و ترکیب محصولات می‌توانند نتیجه مالی را تغییر دهند. نتفلیکس روز سه‌شنبه گزارش می‌دهد. این شرکت در پیش‌بینی قبلی خود درآمد سه‌ماهه سوم را حدود ۱۲٫۸۶ میلیارد دلار و سود هر سهم را ۰٫۸۲ دلار برآورد کرده بود. عملکرد درآمدی، حاشیه سود عملیاتی و چشم‌انداز دوره بعد، شاخص‌های مهمی برای ارزیابی وضعیت تقاضای مصرف‌کنندگان و توان شرکت در حفظ رشد سودآوری خواهند بود. در کنار این شرکت‌ها، گزارش آی‌بی‌ام، لام ریسرچ و تگزاس اینسترومنتس در روز چهارشنبه نیز اهمیت دارد. این مجموعه می‌تواند تصویری از وضعیت تقاضا برای خدمات فناوری اطلاعات، تجهیزات ساخت تراشه و قطعات الکترونیکی ارائه کند. اگر نتایج شرکت‌های مرتبط با زنجیره تأمین هوش مصنوعی قوی باشد، احتمالاً بخشی از نگرانی‌ها درباره کاهش ارزش سهام فناوری تعدیل می‌شود؛ اما اگر درآمد یا پیش‌بینی آینده ضعیف باشد، بازار ممکن است بار دیگر نسبت به پایداری سرمایه‌گذاری‌های سنگین در این حوزه تردید کند. داده‌های اقتصادی و مسیر نرخ بهره آمار شروع ساخت‌وساز و مجوزهای ساختمانی در روز سه‌شنبه، درخواست‌های هفتگی بیمه بیکاری در روز پنجشنبه و شاخص‌های اولیه فعالیت اقتصادی بخش تولید و خدمات در روز جمعه، مهم‌ترین داده‌های آمریکا خواهند بود. در میان آن‌ها، شاخص‌های فعالیت اقتصادی پایان هفته اهمیت ویژه‌ای دارند؛ زیرا می‌توانند هم‌زمان نشانه‌هایی درباره رشد اقتصادی، فشار هزینه‌ها و قدرت تقاضا ارائه دهند. اگر فعالیت اقتصادی همچنان قوی بماند و تورم نیز بالا باشد، احتمال تداوم سیاست پولی انقباضی افزایش می‌یابد. چنین وضعیتی معمولاً بازده اوراق قرضه را در سطوح بالاتر نگه می‌دارد و می‌تواند بر ارزش‌گذاری شرکت‌هایی فشار وارد کند که بخش مهمی از سود مورد انتظار آن‌ها به سال‌های آینده مربوط است. در مقابل، افت فعالیت اقتصادی همراه با کاهش فشارهای قیمتی می‌تواند زمینه را برای تعدیل انتظارات نرخ بهره فراهم کند؛ هرچند کاهش رشد، در صورت تضعیف درآمد شرکت‌ها، الزاماً به سود بازار سهام نخواهد بود. جمع‌بندی بازار آمریکا جهت حرکت بازار بیش از آنکه صرفاً به مثبت یا منفی بودن گزارش‌های مالی وابسته باشد، به کیفیت رشد درآمد، چشم‌انداز سودآوری و توان شرکت‌ها در توجیه هزینه‌های سرمایه‌ای بستگی خواهد داشت. در این میان، متا و تسلا آزمون مهمی برای پایداری معاملات مرتبط با هوش مصنوعی هستند. اروپا؛ تورم، فعالیت اقتصادی و فشار بازار اوراق قرضه بازارهای اروپایی در هفته پیش رو با مجموعه‌ای از داده‌های اقتصادی مواجه‌اند که می‌تواند انتظارات درباره رشد، تورم و مسیر سیاست پولی را تغییر دهد. شاخص‌های اولیه مدیران خرید در فرانسه، آلمان و منطقه یورو که روز جمعه منتشر می‌شوند، مهم‌ترین داده‌های منطقه خواهند بود. این شاخص‌ها بر پایه نظرسنجی از بنگاه‌ها تهیه می‌شوند و تغییرات سفارش‌ها، تولید، اشتغال و فعالیت خدماتی را منعکس می‌کنند؛ ازاین‌رو، معمولاً یکی از نخستین نشانه‌های تغییر وضعیت اقتصاد در ماه جاری به شمار می‌روند. در آلمان، شاخص احساسات اقتصادی مؤسسه زِد‌اِی‌دبلیو در روز سه‌شنبه منتشر می‌شود. افزایش این شاخص در ماه‌های گذشته نشانه‌ای از بهبود نسبی انتظارات بوده است، اما ارزیابی فعالان اقتصادی از وضعیت جاری همچنان ضعیف باقی مانده است. همچنین داده‌های تورم تولیدکننده آلمان می‌تواند اطلاعات بیشتری درباره فشار هزینه‌ها در بخش تولید ارائه دهد. از منظر بازار سهام، بهبود شاخص‌های فعالیت اقتصادی می‌تواند به نفع شرکت‌های صنعتی، خودروسازان و بنگاه‌های وابسته به تقاضای داخلی اروپا باشد. بااین‌حال، رشد ضعیف سفارش‌ها و تداوم مشکلات بخش تولید می‌تواند مانع بهبود پایدار بازار شود. فشار رقابتی ناشی از واردات، به‌ویژه در صنایع مرتبط با خودرو و تجهیزات صنعتی، نیز همچنان یکی از عوامل مهم در ارزیابی چشم‌انداز سودآوری شرکت‌هاست. بریتانیا؛ آزمون مهم تورم و بازار کار بریتانیا در هفته پیش رو مجموعه‌ای از داده‌های حساس را منتشر می‌کند: آمار بازار کار، شاخص قیمت مصرف‌کننده، شاخص قیمت تولیدکننده و خرده‌فروشی. این اطلاعات برای سرمایه‌گذاران اهمیت ویژه‌ای دارند؛ زیرا انتظارات بازار از افزایش نرخ بهره بانک مرکزی انگلستان در نشست پنجم نوامبر تقویت شده است. افزایش دستمزدها، تورم خدمات و فشار هزینه‌های انرژی می‌تواند سیاست‌گذاران را به سمت ادامه انقباض پولی سوق دهد. در مقابل، تضعیف بازار کار و کاهش قدرت خرید خانوارها ممکن است نشان دهد که افزایش نرخ بهره، اثر خود را بر تقاضا گذاشته است. به همین دلیل، صرف مشاهده تورم بالا برای پیش‌بینی تصمیم بانک مرکزی کافی نیست و باید هم‌زمان وضعیت اشتغال، دستمزد و مصرف بررسی شود. برای بازار سهام بریتانیا، افزایش نرخ بهره می‌تواند بر شرکت‌های بدهکار، بخش املاک و کسب‌وکارهای وابسته به مصرف داخلی فشار وارد کند. در مقابل، برخی شرکت‌های مالی ممکن است از تغییر نرخ‌های بهره منتفع شوند؛ هرچند نتیجه نهایی به هزینه تأمین مالی، کیفیت دارایی‌ها و وضعیت تقاضای اعتباری بستگی دارد. جمع‌بندی بازار اروپا داده‌های فعالیت اقتصادی منطقه یورو و آمار تورم بریتانیا، دو محور اصلی هفته خواهند بود. بهبود شاخص‌های فعالیت می‌تواند از سهام صنعتی حمایت کند، اما تورم چسبنده و افزایش انتظارات نرخ بهره ممکن است رشد بازار را محدود سازد. در چنین فضایی، واکنش بازار اوراق قرضه و تغییر انتظارات سیاست پولی به‌اندازه خود داده‌ها اهمیت دارد. آسیا؛ چین، ژاپن و دوراهی رشد اقتصادی و تورم در آسیا، توجه بازارها عمدتاً به آمار رشد اقتصادی چین، داده‌های تورم ژاپن و تصمیم‌های بانک‌های مرکزی منطقه معطوف خواهد بود. تفاوت شرایط اقتصادی این کشورها به این معناست که نمی‌توان یک الگوی واحد برای عملکرد بازارهای آسیایی در نظر گرفت. چین؛ رشد صادرات در برابر ضعف تقاضای داخلی چین در روز دوشنبه آمار تولید ناخالص داخلی سه‌ماهه سوم و مجموعه‌ای از داده‌های اقتصادی ماه سپتامبر را منتشر می‌کند. بازار به‌دنبال نشانه‌هایی از تداوم رشد صادرات، وضعیت تولید صنعتی، سرمایه‌گذاری و قدرت مصرف‌کنندگان خواهد بود. در ماه‌های اخیر، صادرات و تقاضای مرتبط با تجهیزات الکترونیکی از بخش‌های حمایت‌کننده اقتصاد بوده‌اند؛ اما ضعف مصرف داخلی و مشکلات بازار مسکن همچنان از موانع اصلی رشد به شمار می‌روند. برآورد میانه اقتصاددانان در نظرسنجی بلومبرگ، رشد فصلی حدود ۰٫۹ درصدی را برای سه‌ماهه سوم نشان می‌دهد؛ رقمی مشابه سه‌ماهه قبل. بر این اساس، نرخ رشد سالانه نیز در محدوده ۴٫۴ درصد برآورد شده است. این ارقام پیش‌بینی هستند و نباید با نتیجه نهایی گزارش اشتباه گرفته شوند. برای بازار سهام چین، ترکیب رشد اقتصادی از میزان کلی آن مهم‌تر است. رشد مبتنی بر صادرات و تولید صنعتی می‌تواند از شرکت‌های تولیدکننده تجهیزات، فلزات و کالاهای صنعتی حمایت کند؛ اما اگر مصرف خانوارها و بازار مسکن همچنان ضعیف بمانند، شرکت‌های وابسته به تقاضای داخلی با محدودیت روبه‌رو خواهند شد. آمار خرده‌فروشی، سرمایه‌گذاری دارایی‌های ثابت و قیمت مسکن به همین دلیل اهمیت دارند. اعلام نرخ‌های مرجع وام‌دهی چین در روز سه‌شنبه نیز در کانون توجه قرار می‌گیرد. در شرایطی که سیاست‌گذاران از حمایت هدفمند مالی و اعتباری استفاده می‌کنند، بازار می‌خواهد بداند آیا اقدامات جدیدی برای تقویت تقاضای داخلی در راه است یا خیر. تداوم ضعف مصرف و املاک می‌تواند انتظارات برای محرک‌های اقتصادی بیشتر را تقویت کند. ژاپن؛ تورم و احتمال عادی‌سازی سیاست پولی آمار تجارت خارجی ژاپن در روز چهارشنبه و شاخص قیمت مصرف‌کننده ملی در روز جمعه منتشر می‌شوند. تورم بالاتر از انتظار می‌تواند انتظارات برای افزایش نرخ بهره بانک مرکزی ژاپن را تقویت کند، به‌ویژه اگر رشد قیمت‌ها در بخش‌های اصلی اقتصاد پایدار بماند. برآوردهای منتشرشده برای تورم اصلی و کل ژاپن، نرخ سالانه‌ای در حدود ۲٫۱ درصد را نشان می‌دهند؛ هرچند رقم نهایی ممکن است متفاوت باشد. بازار همچنین به داده‌های اولیه شاخص‌های فعالیت اقتصادی اکتبر توجه خواهد کرد؛ زیرا این اطلاعات تصویری از وضعیت تولید و خدمات در آستانه نشست بعدی بانک مرکزی ارائه می‌کنند. برای بازار سهام ژاپن، افزایش نرخ بهره پیامدهای دوگانه دارد. از یک سو، تقویت ین می‌تواند هزینه واردات انرژی و مواد اولیه را کاهش دهد؛ از سوی دیگر، افزایش هزینه تأمین مالی و رشد ارزش پول ملی ممکن است بر سود شرکت‌های صادرات‌محور فشار وارد کند. در مقابل، تضعیف ین معمولاً به نفع برخی صادرکنندگان است، اما می‌تواند هزینه واردات و فشار تورمی را افزایش دهد. بنابراین، واکنش بازار به داده‌های تورم به میزان تغییر انتظارات نرخ بهره و مسیر نرخ ارز وابسته خواهد بود. دیگر بازارهای آسیایی؛ تصمیم‌های پولی در شرایط دشوار بانک‌های مرکزی کره جنوبی، اندونزی و فیلیپین نیز در هفته جاری تصمیم‌های سیاست پولی خود را اعلام می‌کنند. هزینه‌های بالای انرژی، تغییرات نرخ ارز و نگرانی از پایداری تورم، فضای تصمیم‌گیری را پیچیده کرده است. در کره جنوبی، پس از افزایش نرخ بهره در ماه‌های گذشته، احتمال توقف موقت برای ارزیابی اثرات سیاست پولی مطرح است. در اندونزی و فیلیپین نیز بازارها باید میان حمایت از رشد اقتصادی و کنترل فشارهای ارزی و تورمی تعادل برقرارشده از سوی سیاست‌گذاران را بررسی کنند. جمع‌بندی بازار آسیا آمار چین می‌تواند جهت سهام صنعتی و کالاهای پایه را تحت تأثیر قرار دهد، درحالی‌که تورم ژاپن بر انتظارات نرخ بهره و نرخ ارز اثر می‌گذارد. در سایر اقتصادهای منطقه نیز تصمیم‌های بانک‌های مرکزی، به‌ویژه در مواجهه با افزایش هزینه انرژی، از عوامل تعیین‌کننده رفتار سرمایه‌گذاران خواهند بود.  “ «از نگاه من، بازار در نقطه‌ای قرار گرفته که دیگر نمی‌توان رشد شرکت‌های فناوری را صرفاً با وعده‌های بلندمدت هوش مصنوعی توجیه کرد؛ اکنون مسئله اصلی، تبدیل سرمایه‌گذاری‌های عظیم به جریان نقدی و بازده اقتصادی قابل‌اندازه‌گیری است. اگر گزارش‌های پیش رو رشد درآمد را تأیید کنند، اما هم‌زمان افزایش مخارج سرمایه‌ای، فشار حاشیه سود و نرخ‌های بهره بالا ادامه یابد، احتمال دارد واکنش بازار به نتایج مثبت نیز محدود بماند. در سوی دیگر، نفت گران می‌تواند از مسیر تورم، فضای سیاست پولی را سخت‌تر کند و به‌عنوان عاملی بیرونی، مزیت سودآوری شرکت‌ها را کاهش دهد. در نتیجه، رویکرد حرفه‌ای در این هفته نه خوش‌بینی یک‌جانبه به گزارش‌های مالی است و نه بدبینی صرف نسبت به تورم؛ بلکه تفکیک شرکت‌هایی است که رشد آن‌ها با جریان نقدی و بهره‌وری پشتیبانی می‌شود از شرکت‌هایی که ارزش‌گذاری‌شان بیش از حد به انتظارات آینده وابسته است.» بابک شیری نفت و اوراق قرضه؛ دو متغیر تعیین‌کننده برای همه بازارها در کنار گزارش‌های مالی و داده‌های اقتصادی، قیمت نفت و بازده اوراق قرضه آمریکا دو عامل مهم برای ارزیابی ریسک بازارهای جهانی هستند. قیمت نفت خام وست تگزاس در هفته گذشته نزدیک به ۹ درصد افزایش یافت و به محدوده ۹۹ دلار برای هر بشکه رسید؛ درحالی‌که قراردادهای پیوسته این شاخص برای مدتی از ۱۰۰ دلار عبور کردند. چنین افزایشی می‌تواند هزینه انرژی، حمل‌ونقل و تولید را بالا ببرد و فشار تورمی را در اقتصادهای واردکننده انرژی تشدید کند. در صورت تداوم رشد قیمت نفت، شرکت‌های حمل‌ونقل، خطوط هوایی و صنایع انرژی‌بر ممکن است با افزایش هزینه‌ها مواجه شوند. در مقابل، برخی تولیدکنندگان نفت و شرکت‌های خدمات انرژی می‌توانند از قیمت‌های بالاتر منتفع شوند؛ البته میزان این منفعت به هزینه تولید، قراردادها و شرایط عملیاتی هر شرکت بستگی دارد. در بازار اوراق قرضه نیز کاهش اخیر بازده‌ها، پس از نگرانی درباره پایداری سرمایه‌گذاری‌های مرتبط با هوش مصنوعی و افت سهام نیمه‌رساناها، توجه سرمایه‌گذاران را جلب کرده است. بازده اوراق ده‌ساله خزانه‌داری آمریکا در مقطعی از محدوده ۵٫۳۳ درصد به حدود ۵٫۰۳ درصد کاهش یافت و بازده اوراق دوساله نیز از حدود ۴٫۹۵ درصد به ۴٫۶۸ درصد رسید. این ارقام به دوره مورد اشاره در گزارش‌های مبنا مربوط‌اند و لزوماً قیمت‌های جاری بازار نیستند. کاهش بازده اوراق می‌تواند از ارزش‌گذاری سهام رشد‌محور حمایت کند؛ اما اگر این کاهش ناشی از نگرانی درباره افت سودآوری شرکت‌ها یا تضعیف اقتصاد باشد، اثر آن بر بازار سهام ممکن است محدود بماند. از سوی دیگر، بازگشت بازده‌ها به سطوح بالاتر، در شرایط تورم چسبنده، می‌تواند فشار مضاعفی بر سهام گران‌قیمت وارد کند. تقویم گزارش‌های مالی؛ کدام شرکت‌ها اهمیت بیشتری دارند؟ در هفته ۱۹ تا ۲۳ اکتبر، بر اساس تقویم منتشرشده، ۲۱۲ شرکت در آستانه انتشار گزارش مالی قرار دارند. چهارشنبه از نظر ارزش بازار شرکت‌های گزارش‌دهنده مهم‌ترین روز هفته است؛ درحالی‌که پنجشنبه بیشترین تعداد گزارش را به خود اختصاص می‌دهد. نکته مهم آن است که غافلگیری مثبت در سود هر سهم به‌تنهایی تضمین‌کننده رشد قیمت سهام نیست. اگر بازار از قبل انتظار بالایی از یک شرکت داشته باشد، حتی گزارش بهتر از پیش‌بینی نیز ممکن است واکنش محدودی ایجاد کند. برعکس، شرکتی که از نظر سودآوری عملکرد ضعیف‌تری داشته، ممکن است در صورت ارائه چشم‌انداز بهتر یا کاهش ریسک‌های آینده با استقبال سرمایه‌گذاران روبه‌رو شود. به همین دلیل، سرمایه‌گذاران باید در کنار سود هر سهم و درآمد، به حاشیه سود، جریان نقد آزاد، مخارج سرمایه‌ای، میزان بدهی و پیش‌بینی مدیریت از فصل‌های بعد توجه کنند. این شاخص‌ها کمک می‌کنند میان رشد حسابداری کوتاه‌مدت و بهبود پایدار کیفیت سود تمایز قائل شویم. جمع‌بندی بازارهای سهام جهان در هفته پیش رو با آزمونی هم‌زمان در سه جبهه روبه‌رو هستند: تورم و سودآوری در آمریکا، بدهی و تفاوت ساختاری صنایع در اروپا، و چرخه فناوری و هزینه انرژی در آسیا. در آمریکا، آمار تورم و گزارش بانک‌های بزرگ می‌تواند انتظارات نرخ بهره را تغییر دهد؛ در اروپا، پایداری سود شرکت‌ها و هزینه تأمین مالی دولت‌ها اهمیت دارد؛ و در آسیا، عملکرد شرکت‌های نیمه‌رسانا و روند تقاضای جهانی از عوامل کلیدی خواهد بود. اگر تورم آمریکا کمتر از انتظار باشد و گزارش‌های مالی از تداوم رشد سود حکایت کنند، بازارها می‌توانند از حمایت بنیادی بیشتری برخوردار شوند. در مقابل، افزایش دوباره فشارهای قیمتی، رشد بازده اوراق یا هشدار شرکت‌ها درباره ضعف تقاضا می‌تواند زمینه اصلاح را فراهم کند. در هر سه منطقه، ارزیابی کیفیت سود، جریان نقدی و توان شرکت‌ها برای مقابله با افزایش هزینه‌ها از دنبال کردن صرف شاخص‌ها اهمیت بیشتری دارد. در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

چشم‌انداز هفته پیش‌رو؛ بازار سهام در جست‌وجوی مسیر تازه با تمرکز بر گزارش‌های مالی شرکت‌ها

در یک نگاه شاخص‌های سهام آمریکا تحت فشار قرار گرفته‌اند و افزایش ریسک‌گریزی در بازارها، با کاهش بازده اوراق دولتی، از قیمت این اوراق حمایت کرده است. در شرایط ضعف سهام فناوری، گزارش‌های مالی شرکت‌های آمریکایی و انتخابات میان‌دوره‌ای این کشور در کانون توجه سرمایه‌گذاران قرار خواهند گرفت. داده‌های اشتغال و تورم بریتانیا می‌توانند انتظارات فعلی بازار برای افزایش نرخ بهره بانک انگلستان را به چالش بکشند. شاخص‌های PMI منطقه یورو و داده‌های اقتصادی چین از رویدادهای کلیدی هفته خواهند بود؛ در حالی که یورو و دلار استرالیا هر دو در جست‌وجوی عوامل حمایتی تازه هستند. ضعف بازار سهام آمریکا به تقویت اوراق دولتی منجر شد هفته‌ای دشوار برای سرمایه‌گذاران سپری شده است؛ زیرا انتشار گزارش تورم CPI آمریکا که بالاتر از انتظار بود و آغاز قدرتمند فصل گزارش‌های مالی شرکت‌ها، نتوانستند واکنش‌های مورد انتظار را در بازارها ایجاد کنند. به‌جز دلار استرالیا، دلار آمریکا در حال حاضر در برابر سایر ارزهای اصلی تنها رشد محدودی را ثبت کرده و رالی آن پس از انتشار شاخص CPI نیز کوتاه‌مدت بوده است؛ به‌ویژه در شرایطی که اظهارات داویش مقامات فدرال رزرو همچنان ادامه دارد. با این حال، ضعف شاخص نزدک به یکی از موضوعات اصلی بازار تبدیل شده و نگرانی سرمایه‌گذاران را افزایش داده است. پس از دو ماه عملکرد مثبت و با وجود انتشار اولیه گزارش‌های مالی امیدوارکننده از شرکت‌های مرتبط با هوش مصنوعی، سهام فناوری در ماه اکتبر وارد محدوده منفی شده‌اند. این بخش برای نخستین بار از اواخر مارس تاکنون، در آستانه ثبت دومین هفته متوالی عملکرد منفی قرار دارد؛ زمانی که بازارهای سهام تحت تأثیر درگیری آمریکا و ایران و جهش قیمت نفت با فشار شدیدی مواجه شده بودند. به همین ترتیب، شاخص S&P 500 نیز در حال از دست دادن رشد هفته گذشته است؛ زیرا افزایش قیمت سهام شرکت‌های بخش انرژی و کالاهای مصرفی ضروری برای حفظ شاخص در محدوده مثبت کافی نبوده است. به نظر می‌رسد کاهش اشتهای ریسک در بازارها توانسته کاری را انجام دهد که اسکات بسنت، وزیر خزانه‌داری آمریکا، با اظهارات و برنامه بازخرید بدهی خود از انجام آن ناتوان بود. بازده اوراق خزانه‌داری آمریکا کاهش یافته و بازده اوراق 10ساله با افت تا سطح 5 درصد، به پایین‌ترین میزان سه هفته اخیر رسیده است. بازده اوراق منطقه یورو و بریتانیا نیز کاهش‌هایی کوچک‌تر، اما همچنان قابل‌توجه، را تجربه کرده‌اند. غلبه فضای ریسک‌گریزی بر بازارها همچنین می‌تواند رفتار طلا را پس از واکنش منفی اولیه به گزارش CPI توضیح دهد. با این حال، توانایی این فلز گران‌بها برای شکل‌دهی به یک روند صعودی قدرتمند همچنان محدود است؛ زیرا بازده واقعی اوراق در سطوح بالایی باقی مانده است. گزارش‌های مالی شرکت‌ها و انتخابات میان‌دوره‌ای آمریکا در کانون توجه با آغاز شمارش معکوس برای نشست 28 اکتبر فدرال رزرو و در شرایطی که انتظار می‌رود سخنرانی‌های مقامات این بانک در هفته آینده به دلیل آغاز دوره معمول سکوت رسانه‌ای محدود باشد، سرمایه‌گذاران توجه خود را به انتشار داده‌های اقتصادی آمریکا، گزارش‌های مالی شرکت‌ها و جریان اخبار سیاسی و ژئوپلیتیکی معطوف خواهند کرد. فصل جاری گزارش‌های مالی با عملکردی مثبت از سوی مؤسسات مالی آمریکا آغاز شد و مهم‌تر از آن، شرکت TSMC و سایر شرکت‌های مرتبط با هوش مصنوعی که هفته گذشته گزارش دادند، چشم‌انداز امیدوارکننده‌ای ارائه کردند. اکنون تمرکز بازار به تسلا، نتفلیکس، لَم ریسرچ و وسترن دیجیتال منتقل می‌شود. همچنین گزارش‌های مالی پروکتر اند گمبل (P&G)، امریکن اکسپرس (Amex) و اِنی (Eni) می‌توانند پیش از انتشار نتایج مالی غول‌های فناوری در هفته بعد، اطلاعات ارزشمندی درباره بیشتر بخش‌های کلیدی اقتصاد آمریکا ارائه دهند. با این حال، انتظارات بیش از حد بالا برای رشد سودآوری، اشتیاق بازار نسبت به هوش مصنوعی را تهدید می‌کند؛ به‌ویژه در شرایطی که تحلیلگران شروع به زیر سؤال بردن اهداف سودآوری این شرکت‌ها کرده‌اند. همان‌طور که تاکنون مشاهده شده، سهام شرکت‌های فناوری تحت فشار قرار گرفته‌اند و با توجه به اینکه بخش بزرگی از سرمایه‌گذاران وزن بالایی از پرتفوی خود را به این گروه اختصاص داده‌اند، تداوم عملکرد ضعیف این سهام می‌تواند به موج گسترده‌ای از فروش در بازار منجر شود. چنین شرایطی احتمالاً دارایی‌های پرریسک مانند بیت‌کوین را نیز پایین خواهد کشید، اما در مقابل ممکن است به نفع دلار آمریکا و بازار اوراق قرضه تمام شود. در همین حال،طبق تقویم اقتصادی یوتوتایمز، مجموعه گسترده‌ای از داده‌های بخش مسکن و حراج اوراق خزانه‌داری 20ساله، دیگر رویدادهای اقتصادی هفته آینده را تشکیل می‌دهند. اگرچه بازده بالاتر ممکن است به تقویت تقاضا در این حراج کمک کند، اوراق 20ساله همچنان از بخش‌های کم‌طرفدار منحنی بازده محسوب می‌شوند. با این حال، مهم‌ترین عامل تکمیل‌کننده چشم‌انداز هفته، تحولات سیاسی خواهد بود. تنها 20 روز تا انتخابات میان‌دوره‌ای آمریکا باقی مانده و رقابت‌های انتخاباتی در حال داغ‌تر شدن هستند. بر اساس نظرسنجی‌ها، دموکرات‌ها برای بازپس‌گیری کنترل مجلس نمایندگان پس از شش سال آماده به نظر می‌رسند، در حالی که رقابت اصلی بر سر سنا متمرکز شده است. چشم‌انداز رویارویی مداوم دونالد ترامپ، رئیس‌جمهور آمریکا، با کنگره‌ای تحت کنترل دموکرات‌ها می‌تواند پیامدهای مهمی برای سیاست مالی و پیشبرد قوانین داشته باشد و در نتیجه، عدم قطعیت در بازارها را به‌شدت افزایش دهد. ثبات قیمت نفت، به معنای ثبات انتظارات سیاست پولی بانک‌های مرکزی با وجود افزایش تدریجی و کم‌سروصدای عرضه نفت و گاز از منطقه، نبود پیشرفت در مذاکرات آمریکا و ایران و حملات تازه حوثی‌ها به عربستان سعودی، قیمت نفت را همچنان در سطوح بالا نگه داشته است. با این حال، مسئله مهم‌تر، تأمین فرآورده‌های نفتی پالایش‌شده است که به معضلی پیچیده برای بیشتر دولت‌ها تبدیل شده؛ موضوعی که تا حدی تصمیم دونالد ترامپ، رئیس‌جمهور آمریکا، برای توافق با روسیه بر سر عرضه تدریجی میلیون‌ها بشکه گازوئیل را توجیه می‌کند. عدم وقوع یک جهش شدید دیگر در قیمت نفت WTI به بالای 100 دلار باعث شده انتظارات برای افزایش نرخ بهره از سوی فدرال رزرو و بانک مرکزی اروپا همچنان محدود باقی بماند؛ دو بانکی که انتظار می‌رود در نشست‌های حدود 10 روز آینده نرخ‌های بهره را بدون تغییر حفظ کنند. در مقابل، پیش‌بینی می‌شود بانک انگلستان و بانک مرکزی نیوزیلند هر یک نرخ بهره را 25 واحد پایه افزایش دهند. همچنین، انتشار یک گزارش CPI بالاتر از انتظار از کانادا در روز چهارشنبه آینده می‌تواند انتظارات برای افزایش نرخ بهره بانک مرکزی این کشور را به‌طور قابل‌توجهی تقویت کند. آیا داده‌های بریتانیا می‌توانند انتظارات قوی برای افزایش نرخ بهره را به چالش بکشند؟ بانک انگلستان قرار است روز 5 نوامبر، یک هفته پس از نشست‌های فدرال رزرو و بانک مرکزی اروپا، تشکیل جلسه دهد. اعضای کمیته سیاست پولی (MPC) همچنین فرصت کافی خواهند داشت تا اعلامیه‌های مهم بودجه‌ای 28 اکتبر را ارزیابی کنند. در شرایطی که اعضای انقباضی کمیته، یعنی گرین، مان و پیل، برای افزایش نرخ بهره در نشست آینده فشار می‌آورند و اندرو بیلی، رئیس بانک انگلستان، نیز به همراهی با آنها متمایل شده است، گزارش‌های بازار کار، تورم و خرده‌فروشی هفته آینده اهمیت ویژه‌ای خواهند داشت. مجموعه‌ای از داده‌های اقتصادی بالاتر از انتظار می‌تواند انتظارات فعلی بازار برای افزایش نرخ بهره را کاملاً تأیید کند. در مقابل، تنها کاهش قابل‌توجه فشارهای تورمی، برای مثال افت محسوس تورم هسته به زیر 2.4 درصد، می‌تواند سرمایه‌گذاران را با تردید مواجه کند و اعضای متمایل به سیاست‌های انبساطی در کمیته سیاست پولی را به ابراز صریح‌تر دیدگاه‌های خود ترغیب کند. در همین حال، پوند بدون تردید عملکرد بسیار خوبی در برابر سایر ارزهای اصلی داشته است. اظهارات برنهام، نخست‌وزیر بریتانیا، درباره نزدیک شدن دوباره روابط با اتحادیه اروپا، تعدیل انتظارات درباره ترکیب اقداماتی که قرار است در بودجه تشریح شوند (انتظاراتی که با توجه به کسری مالی مورد گمانه‌زنی، بیش از حد خوش‌بینانه به نظر می‌رسند) و همچنین تداوم انتظارات برای افزایش نرخ بهره بانک انگلستان، از پوند در برابر یوروی ضعیف حمایت کرده‌اند؛ به‌طوری که جفت‌ارز یورو/پوند به پایین‌ترین سطح 18 ماه اخیر سقوط کرده است. آیا ضعف یورو ادامه خواهد یافت؟ تنش‌ها و کشمکش‌های سیاسی به مانعی بسیار جدی برای ارز منطقه یورو تبدیل شده‌اند. جفت‌ارز یورو/دلار در هفته جاری تا سطح 1.1112 کاهش یافت که پایین‌ترین میزان از ماه مه 2025 محسوب می‌شود؛ آن هم در شرایطی که پارلمان فرانسه بررسی لایحه بودجه سال 2027 را آغاز کرده و بازده اوراق دولتی همچنان در سطوح بسیار بالایی باقی مانده است. در همین حال، موجی از گزارش‌ها درباره احتمال آماده شدن بانک مرکزی اروپا برای خرید اوراق دولتی فرانسه در بازار ثانویه منتشر شده است؛ هرچند اجرای چنین برنامه‌ای، حتی اگر بتواند بازده اوراق فرانسه را با موفقیت مهار کند، جذابیت یورو را بیش از پیش کاهش خواهد داد. در شرایطی که رهبران اتحادیه اروپا، مطابق انتظار، نتوانسته‌اند بر سر بودجه هفت‌ساله آینده این اتحادیه به توافق برسند، اکنون بار اصلی تغییر احساسات منفی بازار نسبت به یورو بر دوش نظرسنجی‌های اولیه PMI قرار گرفته است که روز جمعه منتشر خواهند شد. شاخص‌های PMI آلمان به‌تدریج در حال بهبود بوده‌اند و شاخص بخش تولید این کشور در نزدیکی بالاترین سطح از اواسط سال 2022 قرار دارد. با این حال، شاخص مشابه در فرانسه، با وجود عملکرد امیدوارکننده‌تر بخش خدمات، همچنان در محدوده 50 نوسان می‌کند. “ «انتشار مجموعه‌ای از داده‌های ضعیف می‌تواند انتظارات بازار برای اتخاذ موضع انقباضی از سوی بانک مرکزی اروپا در نشست پیش‌رو را نیز تضعیف کند.» محمد زمانی داده‌های مهم اقتصادی چین در راه‌اند در نهایت، پس از مجموعه‌ای از تعطیلات رسمی و مذاکرات تجاری ثمربخش میان اتحادیه اروپا و چین، داده‌های اقتصادی هفته آینده می‌توانند اطلاعات ارزشمندی درباره وضعیت اقتصاد چین ارائه دهند. در شرایطی که شاخص‌های PMI ماه سپتامبر، با وجود تقویت مداوم یوان، بار دیگر به بالای مرز 50 بازگشته‌اند و شاخص قیمت تولیدکننده (PPI) سپتامبر نیز شتاب گرفته است، مجموعه گسترده‌ای از داده‌های اقتصادی روز دوشنبه منتشر خواهد شد. این گزارش‌ها شامل قیمت خانه‌های نوساز، خرده‌فروشی و تولید صنعتی ماه سپتامبر، در کنار آمار رشد فصلی تولید ناخالص داخلی (GDP) سه‌ماهه سوم خواهند بود. با توجه به اینکه جفت‌ارز دلار استرالیا/دلار آمریکا از اوایل سپتامبر تاکنون 4.5 درصد کاهش یافته است، انتشار داده‌های اقتصادی قدرتمند از چین بدون تردید برای دلار استرالیا خبر خوشایندی خواهد بود. چنین داده‌هایی در کنار گزارش CPI استرالیا در روز 28 اکتبر، می‌توانند کفه ترازو را به نفع افزایش دیگری در نرخ بهره بانک مرکزی استرالیا (RBA) در اوایل نوامبر سنگین کنند. ✔️ بیشتر بخوانید: نگرانی از هوش مصنوعی دلار را متوقف نکرد؛ بازار منتظر چه چیزی است؟ لطفا نظر و سوالات خود را درباره این مقاله UtoTimes ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

رشد درآمد تی‌اس‌ام‌سی فراتر از انتظار شتاب گرفت؛ چرا این غول تراشه‌سازی در کانون توجه بازار هوش مصنوعی قرار دارد؟

شرکت تولید نیمه‌رسانای تایوان، بزرگ‌ترین تولیدکننده قراردادی تراشه در جهان، در سه‌ماهه سوم سال ۲۰۲۶ عملکردی فراتر از پیش‌بینی‌ها ثبت کرد. رونق سرمایه‌گذاری در هوش مصنوعی، توسعه فناوری‌های پیشرفته ساخت تراشه و افزایش ظرفیت تولید، سه عامل اصلی رشد این شرکت هستند. اهمیت این عملکرد تنها به افزایش فروش محدود نمی‌شود؛ بلکه جایگاه راهبردی تی‌اس‌ام‌سی در زنجیره تأمین فناوری جهان را نیز برجسته می‌کند. در یک نگاه درآمد سه‌ماهه سوم به حدود ۴۶٫۷ میلیارد دلار رسید؛ ۴۱ درصد بیشتر از سال گذشته. تقاضای فزاینده برای تراشه‌های هوش مصنوعی، موتور اصلی رشد فروش شرکت است. توسعه فناوری ساخت دو نانومتری و افزایش قیمت محصولات، از حاشیه سود پشتیبانی می‌کنند. برتری فناوری و سرمایه‌گذاری سنگین، مزیت رقابتی تی‌اس‌ام‌سی را تقویت کرده‌اند. چرا درآمد تی‌اس‌ام‌سی شتاب گرفت؟ بر اساس گزارش اولیه شرکت، فروش ماه سپتامبر به ۵۱۲ میلیارد دلار تایوان رسید که نسبت به سال گذشته ۵۵ درصد افزایش داشت. مجموع فروش سه‌ماهه سوم نیز با رشد ۵۱ درصدی، به حدود ۱٫۴۹ تریلیون دلار تایوان رسید. با در نظر گرفتن نرخ تبدیل تقریبی هر ۳۲ دلار تایوان به یک دلار آمریکا، درآمد سه‌ماهه حدود ۴۶٫۷ میلیارد دلار برآورد می‌شود؛ رقمی که از پیش‌بینی ۴۴٫۶ تا ۴۵٫۸ میلیارد دلاری مدیریت شرکت فراتر رفت. رشد درآمد دلاری نیز از ۳۴ درصد در سه‌ماهه دوم به ۴۱ درصد افزایش یافت. البته بخشی از تفاوت نرخ رشد اسمی فروش به تغییر ارزش دلار تایوان مربوط است. سه موتور اصلی رشد ۱. رونق تقاضای هوش مصنوعی شرکت‌هایی مانند انویدیا و اپل برای تولید تراشه‌های پیشرفته خود به فناوری ساخت تی‌اس‌ام‌سی متکی هستند. افزایش سرمایه‌گذاری در مراکز داده و زیرساخت‌های هوش مصنوعی، سفارش تولید تراشه را بالا برده و موقعیت شرکت را در بازار تقویت کرده است. ۲. توسعه فناوری دو نانومتری تی‌اس‌ام‌سی تولید فناوری دو نانومتری را با سرعت بیشتری گسترش داده است. این فناوری می‌تواند به ساخت تراشه‌هایی با کارایی بالاتر و مصرف انرژی کمتر کمک کند. قیمت‌گذاری بالاتر محصولات جدید نیز ظرفیت جبران بخشی از هزینه‌های اولیه تولید را دارد؛ هرچند افزایش سریع تولید به‌تنهایی تضمین‌کننده رشد حاشیه سود نیست. ۳. افزایش ظرفیت و قیمت محصولات شرکت برای پاسخ‌گویی به تقاضا، سرمایه‌گذاری سنگینی در ظرفیت تولید انجام داده و برنامه توسعه کارخانه‌های خود در آمریکا را دنبال می‌کند. همچنین گزارش‌ها از افزایش تدریجی قیمت تراشه‌ها حکایت دارند. ترکیب رشد حجم تولید و قیمت فروش می‌تواند درآمد را تقویت کند، اما هزینه سرمایه‌گذاری و استهلاک تجهیزات همچنان متغیرهای مهمی خواهند بود. “ «نقطه قوت تی‌اس‌ام‌سی صرفاً قرارگرفتن در مسیر رشد هوش مصنوعی نیست؛ بلکه مالکیت یک گلوگاه صنعتی حیاتی در زنجیره تولید تراشه‌های پیشرفته است. بااین‌حال، رشد سریع درآمد نباید با بازده تضمین‌شده سهام اشتباه گرفته شود. سرمایه‌گذاری سنگین، تمرکز جغرافیایی و احتمال تغییر چرخه تقاضا می‌توانند بخشی از مزیت‌های شرکت را خنثی کنند. ارزیابی حرفه‌ای این سهم مستلزم بررسی هم‌زمان حاشیه سود، جریان نقد آزاد، بازده سرمایه‌گذاری‌های جدید و قیمت پرداختی در بازار است.» بابک شیری چرا این شرکت مزیت رقابتی دارد؟ مزیت اصلی تی‌اس‌ام‌سی، توانایی تولید انبوه تراشه‌های پیشرفته در مقیاسی است که رقابت با آن دشوار است. درآمد بالا امکان سرمایه‌گذاری بیشتر در پژوهش، توسعه فناوری و ظرفیت تولید را فراهم می‌کند و همین چرخه، برتری شرکت را تقویت می‌کند. از سوی دیگر، تی‌اس‌ام‌سی به یک طراح خاص تراشه وابسته نیست. چه انویدیا سهم بیشتری از بازار داشته باشد و چه شرکت‌های بزرگ فناوری به سمت تراشه‌های اختصاصی حرکت کنند، تولیدکنندگان مختلف همچنان می‌توانند به خدمات این شرکت نیاز داشته باشند. مدیریت، رشد متوسط سالانه ۲۵ درصدی فروش بین سال‌های ۲۰۲۴ تا ۲۰۲۹ را هدف‌گذاری کرده است. همچنین در زمان انتشار مقاله، سهام شرکت با نسبت قیمت به سود حدود ۲۷ معامله می‌شد؛ سطحی که نویسنده مقاله در مقایسه با چشم‌انداز رشد، جذاب ارزیابی کرده است. جمع‌بندی تی‌اس‌ام‌سی از هم‌زمانی رشد تقاضای هوش مصنوعی، پیشرفت فناوری ساخت و افزایش ظرفیت تولید بهره می‌برد. بااین‌حال، تداوم رشد درآمد به حفظ تقاضا، کنترل هزینه‌ها، اجرای موفق سرمایه‌گذاری‌ها و مدیریت ریسک‌های ژئوپلیتیکی وابسته است. نسبت قیمت به سود نیز به‌تنهایی برای تعیین ارزندگی سهام کافی نیست. در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

سود ۵ میلیارد دلاری بانک‌های جهان از تب طلای ۲۰۲۶

در یک نگاه رکورد تاریخی سودآوری: پیش‌بینی می‌شود بانک‌های جهان در سال ۲۰۲۶ حدود ۵ میلیارد دلار از معاملات فلزات گران‌بها درآمد کسب کنند؛ بالاترین رقم ثبت‌شده تاکنون. سود ۷۰۰ میلیون دلاری جی‌پی مورگان: این بانک در نیمه نخست سال ۲۰۲۶ از معاملات طلا، نقره و سایر فلزات گران‌بها حدود ۷۰۰ میلیون دلار درآمد کسب کرده است. تداوم ریسک بازار: نوسانات شدید می‌توانند در کنار فرصت‌های سودآوری، زیان‌های سنگینی نیز برای بانک‌ها به همراه داشته باشند. معامله‌گران فلزات گران‌بها در بزرگ‌ترین بانک‌های جهان، در نیمه نخست سال جاری میلادی به سودهای بی‌سابقه‌ای دست یافته‌اند. این روند بانک‌ها را در مسیر ثبت بهترین عملکرد سالانه تاریخ خود قرار داده است؛ چراکه افزایش چشمگیر تقاضای سرمایه‌گذاران و نوسانات شدید قیمت‌ها، فرصت‌های سودآوری گسترده‌ای برای معامله‌گران ایجاد کرده است. جی‌پی مورگان (JPMorgan)، یکی از بازیگران اصلی این بازار، در نیمه نخست سال ۲۰۲۶ حدود ۷۰۰ میلیون دلار از معاملات و مدیریت طلا، نقره و سایر فلزات گران‌بها درآمد کسب کرده است. این رقم را افرادی آگاه از عملکرد بانک اعلام کرده‌اند که به دلیل محرمانه بودن اطلاعات، نخواسته‌اند نامشان فاش شود. بهترین عملکرد سالانه این بانک در این حوزه به سال ۲۰۲۰ بازمی‌گردد؛ زمانی که سود آن اندکی بیش از یک میلیارد دلار بود. به گفته منابع مطلع، چند بانک بزرگ دیگر نیز از معاملات فلزات گران‌بها صدها میلیون دلار سود به دست آورده‌اند؛ موضوعی که رقابت را در بازاری تشدید کرده است که مدت‌ها تحت سلطه جی‌پی مورگان بوده است. بر اساس اطلاعات یکی از افراد آگاه از عملکرد دویچه‌بانک (Deutsche Bank)، واحد معاملات این بانک که با اقدامی خبرساز بار دیگر حضور خود را در بازار شمش طلا گسترش داده، از ابتدای سال جاری تاکنون بیش از ۲۰۰ میلیون دلار درآمد ایجاد کرده است. ✔️ بیشتر بخوانید: ژئوپلیتیک چگونه جایگاه طلا را تغییر داد؟ روایت رئیس بوندس‌بانک در سطح جهانی، پیش‌بینی می‌شود بانک‌ها در سال جاری میلادی حدود ۵ میلیارد دلار از معاملات فلزات گران‌بها درآمد کسب کنند؛ رقمی که بر اساس مجموعه داده‌های شرکت تحلیل خدمات مالی «کریسیل کولیشن گرینویچ» (Crisil Coalition Greenwich)، بالاترین میزان ثبت‌شده تاکنون خواهد بود. معاملات انرژی و فلزات به یکی از محرک‌های اصلی درآمد شرکت‌های وال‌استریت، از جمله گلدمن ساکس، بانک آمریکا (Bank Of America) و مورگان استنلی (Morgan Stanley) تبدیل شده است. میزهای معاملاتی این شرکت‌ها می‌توانند از نوسانات قیمت و اختلالات بازار ناشی از درگیری‌های جهانی و تنش‌های تجاری سود ببرند. در این میان، فلزات گران‌بها به‌ویژه سودآور بوده‌اند. موج خریدهای سفته‌بازانه، قیمت طلا و نقره را در اوایل سال جاری به بالاترین سطوح تاریخی خود رساند. در جریان این رشد قیمتی، ابزارهای مالی مانند اختیار معامله (Option) با سررسید کوتاه‌مدت و صندوق‌های قابل معامله در بورس اهرمی (ETF) محبوبیت بیشتری پیدا کردند. سرمایه‌گذاران به دنبال ابزارهایی بودند که امکان افزایش سریع‌تر بازدهی را فراهم کنند. میزهای معاملاتی همچنین از جابه‌جایی شمش‌های طلا در نقاط مختلف جهان سودهای قابل‌توجهی به دست آوردند. آن‌ها از اختلاف قیمت میان مراکز اصلی معاملات جهانی بهره بردند؛ اختلاف‌هایی که فرصت‌های آربیتراژ ایجاد کرده بود. ✔️ بیشتر بخوانید: فرصت طلایی خرید طلا از نگاه UBS؛ سطح ۴۰۰۰ دلار چه اهمیتی دارد؟ گرگ فریت، معامله‌گر ارشد فلزات گران‌بها در گروه سنتالیون (Centalion Group)، شرکت تجارت جهانی که پیش‌تر با نام گونور (Gunvor) شناخته می‌شد، در جریان میزگرد کنفرانس انجمن بازار شمش لندن (LBMA) در ایتالیا در هفته جاری گفت: «بیشتر افرادی که در اینجا با آن‌ها صحبت کرده‌ام، سال بسیار خوبی را پشت سر گذاشته‌اند؛ سالی رکوردشکن.» به گفته افراد آگاه، چند بانک برای بهره‌برداری از فرصت‌های رو به رشد این بازار، درصدد پیوستن به گروه کوچکی از مؤسسات مالی هستند که خدمات نگهداری شمش در خزانه و تسویه معاملات را در بازار طلای لندن ارائه می‌کنند. لندن بزرگ‌ترین مرکز معاملات شمش طلا در جهان است و این خدمات، زیرساخت اصلی فعالیت این بازار به شمار می‌روند. سیتی‌گروپ (Citigroup) در اوایل سال جاری میلادی به نخستین مؤسسه جدیدی تبدیل شد که پس از یک دهه وارد این حوزه شده است. این بانک به جی‌پی مورگان، یوبی‌اس (UBS)، اچ‌اس‌بی‌سی (HSBC) و آی‌سی‌بی‌سی استاندارد بانک پیوست. به گزارش پیشین بلومبرگ، دویچه‌بانک و مورگان استنلی نیز به دنبال ورود به این حوزه هستند. سخنگویان جی‌پی مورگان و دویچه‌بانک از اظهارنظر در این باره خودداری کردند. آنگاد چاتوال، رئیس بخش درآمد ثابت، ارز و کامودیتی در شرکت کولیشن، می‌گوید درآمد جهانی بانک‌ها از معاملات فلزات گران‌بها، سال گذشته نیز به رکورد تاریخی رسیده بود و این روند صعودی همچنان ادامه دارد. او دلیل این رشد را «تداوم نوسانات شدید بازار و مشارکت گسترده سرمایه‌گذاران در بازارهای طلا و نقره» عنوان کرد. ژانویه برای میزهای معاملاتی فلزات گران‌بها ماهی به‌ویژه سودآور بود؛ چرا که سفته‌بازان در سراسر جهان به خرید طلا و نقره روی آوردند و قیمت این فلزات را به سطوحی بی‌سابقه رساندند. با این حال، از آن زمان قیمت‌ها تا حدودی عقب‌نشینی کرده‌اند. آغاز جنگ در خاورمیانه باعث جهش قیمت انرژی شد و انتظارات درباره انقباض سیاست‌های پولی و افزایش نرخ بهره را دوباره تقویت کرد. با وجود این عقب‌نشینی، قیمت نقدی طلا و نقره همچنان بیش از دو برابر سطوح ابتدای سال ۲۰۲۴ است. البته نوسانات شدید و اختلاف‌های چشمگیر قیمت در بازار همیشه به سود معامله‌گران تمام نمی‌شود. چنین شرایطی می‌تواند در صورت اتخاذ موقعیت معاملاتی اشتباه از سوی بانک‌ها، زیان‌های سنگینی نیز به همراه داشته باشد. ✔️ بیشتر بخوانید: طلا چه پیامی برای بازار دارد؟ ترس از بدهی دولت‌ها دوباره شعله‌ور شد

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

تقویم مهم بازارهای سهام آمریکا و جهان: ۲۰ تا ۲۵ مهر ۱۴۰۵

بازارهای سهام جهان در هفته منتهی به ۱۶ اکتبر ۲۰۲۶، برابر با ۲۴ مهر ۱۴۰۵، با مجموعه‌ای از عوامل اثرگذار روبه‌رو هستند که می‌تواند انتظارات سرمایه‌گذاران برای ماه‌های پایانی سال را تغییر دهد. در آمریکا، انتشار آمار تورم و آغاز فصل گزارش‌های مالی شرکت‌ها در کانون توجه قرار دارد؛ در اروپا، نگرانی درباره هزینه تأمین مالی دولت‌ها و تفاوت عملکرد صنایع، مسیر بازارها را تحت تأثیر قرار می‌دهد؛ و در آسیا، رونق صنعت نیمه‌رساناها و تحولات تجارت جهانی از مهم‌ترین متغیرهای تعیین‌کننده است. در یک نگاه تورم آمریکا و گزارش سود بانک‌های بزرگ، جهت کوتاه‌مدت بازار سهام را در هفته پیش رو مشخص می‌کنند. رشد بیش از ۳۰ درصدی سود شرکت‌های بزرگ آمریکایی، در برابر افزایش بازده اوراق و هزینه انرژی قرار گرفته است. در اروپا، تفاوت عملکرد کشورها نشان می‌دهد که فناوری، بدهی دولت‌ها و ساختار صنایع نقش تعیین‌کننده‌ای دارند. در آسیا، وابستگی بازارها به تراشه‌ها، تقاضای جهانی و تحولات انرژی، فرصت رشد را با ریسک نوسان همراه کرده است. فهرست مهم‌ترین رویدادهای اقتصادی و سهامی هفته دوشنبه ۱۲ اکتبر ۲۰۲۶ | گزارش‌های مهم سهام دوشنبه ۱۲ اکتبر ۲۰۲۶ | مهم‌ترین رویدادهای اقتصادی سه‌شنبه ۱۳ اکتبر ۲۰۲۶ | مهم‌ترین گزارش‌های سهام سه‌شنبه ۱۳ اکتبر ۲۰۲۶ | مهم‌ترین رویدادهای اقتصادی چهارشنبه ۱۴ اکتبر ۲۰۲۶ | مهم‌ترین گزارش‌های سهام چهارشنبه ۱۴ اکتبر ۲۰۲۶ | مهم‌ترین رویدادهای اقتصادی پنجشنبه ۱۵ اکتبر ۲۰۲۶ | مهم‌ترین گزارش‌های سهام پنجشنبه ۱۵ اکتبر ۲۰۲۶ | مهم‌ترین رویدادهای اقتصادی جمعه ۱۶ اکتبر ۲۰۲۶ | مهم‌ترین گزارش‌های سهام جمعه ۱۶ اکتبر ۲۰۲۶ | مهم‌ترین رویدادهای اقتصادی شنبه ۱۷ اکتبر ۲۰۲۶ | مهم‌ترین گزارش‌های سهام شنبه ۱۷ اکتبر ۲۰۲۶ | مهم‌ترین رویدادهای اقتصادی مقدمه؛ بازارها در آزمون هم‌زمان تورم، سودآوری و ریسک بازار سهام آمریکا؛ رکوردهای تازه در کنار نشانه‌های احتیاط تورم آمریکا؛ آزمون اصلی سیاست پولی فصل گزارش‌های مالی؛ بانک‌ها چه چیزی درباره اقتصاد می‌گویند؟ بازده اوراق و نفت؛ دو متغیر تعیین‌کننده برای ارزش سهام تقویم اقتصادی آمریکا؛ داده‌هایی فراتر از تورم بازارهای اروپا؛ تفاوت عملکرد کشورها و صنایع چشم‌انداز اروپا؛ بدهی، انرژی و توان رقابتی بازارهای آسیا؛ رونق تراشه‌ها در کنار ریسک انرژی و تقاضا   دوشنبه ۱۲ اکتبر ۲۰۲۶ | گزارش‌های مهم سهام شرکت نماد آخرین قیمت ارزش بازار پیش‌بینی درآمد پیش‌بینی EPS لوئی ویتون (ADR) LVMUY ۸۵٫۳۸ دلار ۲۰۹٫۹ میلیارد دلار ۲۱٫۰۷ میلیارد دلار — پراگرسیو (Progressive) PGR ۲۱۷٫۴۳ دلار ۱۲۶٫۴۱ میلیارد دلار — ۴٫۳۰ دلار وین‌فست (VinFast) VFS ۳٫۰۶ دلار ۷٫۱۶ میلیارد دلار — −۰٫۲۷ دلار دوشنبه ۱۲ اکتبر ۲۰۲۶ | مهم‌ترین رویدادهای اقتصادی زمان ارز شاخص / رویداد قبلی پیش‌بینی — CAD تعطیلی روز شکرگزاری کانادا تعطیل عمومی — JPY روز ورزش ژاپن تعطیلی عمومی ۱۶:۲۰ GBP سخنرانی مان، عضو کمیته سیاست پولی بانک مرکزی انگلیس — سه‌شنبه ۱۳ اکتبر ۲۰۲۶ | مهم‌ترین گزارش‌های سهام شرکت نماد آخرین قیمت ارزش بازار پیش‌بینی درآمد پیش‌بینی EPS جی‌پی مورگان چیس JPM ۳۳۲٫۹۹ دلار ۸۸۵٫۱۵ میلیارد دلار ۵۱٫۲۳ میلیارد دلار ۵٫۹۳ دلار گلدمن ساکس GS ۸۹۵٫۳۲ دلار ۲۷۱٫۰۷ میلیارد دلار ۱۶٫۸۶ میلیارد دلار ۱۳٫۰۹ دلار ولز فارگو WFC ۸۳٫۵۵ دلار ۲۵۲٫۶۶ میلیارد دلار ۲۲٫۳۱ میلیارد دلار ۱٫۸۴ دلار سیتی‌گروپ C ۱۲۹٫۶۴ دلار ۲۱۷٫۴۶ میلیارد دلار ۲۳٫۷۲ میلیارد دلار ۲٫۶۵ دلار جانسون اند جانسون JNJ ۲۶۱٫۴۴ دلار ۶۳۰٫۰۴ میلیارد دلار ۲۵٫۳۸ میلیارد دلار ۲٫۵۴ دلار یونایتد‌هلث گروپ UNH ۳۷۹٫۳۰ دلار ۳۴۰٫۴۶ میلیارد دلار ۱۱۱٫۳۱ میلیارد دلار ۴٫۱۲ دلار سه‌شنبه ۱۳ اکتبر ۲۰۲۶ | مهم‌ترین رویدادهای اقتصادی زمان ارز شاخص / رویداد قبلی پیش‌بینی ۰۲:۳۱ GBP شاخص خرده‌فروشی BRC (سالانه، سپتامبر) ۰٫۵٪ ۰٫۸٪ ۰۴:۰۰ AUD صورت‌جلسه نشست بانک مرکزی استرالیا (RBA) — ۰۴:۰۰ AUD شاخص اعتماد کسب‌وکار (سپتامبر) −۸ — ۰۹:۳۰ EUR شاخص بهای مصرف‌کننده (ماهانه، سپتامبر) ۰٫۶٪ ۰٫۶٪ ۰۹:۳۰ EUR شاخص بهای مصرف‌کننده (سالانه، سپتامبر) ۳٫۳٪ ۳٫۳٪ ۱۰:۴۵ EUR سخنرانی الدرسون، عضو بانک مرکزی اروپا — ۱۱:۱۵ USD سخنرانی والر، عضو هیئت‌رئیسه فدرال رزرو — ۱۳:۳۰ USD گزارش ماهانه اوپک — ۱۵:۴۵ USD تغییرات هفتگی اشتغال ADP ۲۳٫۸ هزار — ۱۷:۳۰ USD فروش خانه‌های دست‌دوم (سپتامبر) ۳٫۹۸ میلیون ۳٫۹۷ میلیون ۱۷:۳۰ USD تغییر ماهانه فروش خانه‌های دست‌دوم (سپتامبر) −۲٫۰٪ — ۲۱:۰۰ EUR سخنرانی لین، عضو بانک مرکزی اروپا — ۲۱:۳۰ USD تراز بودجه فدرال (سپتامبر) −۱۶۷٫۰ میلیارد دلار — چهارشنبه ۱۴ اکتبر ۲۰۲۶ | مهم‌ترین گزارش‌های سهام شرکت نماد آخرین قیمت ارزش بازار پیش‌بینی درآمد پیش‌بینی EPS ASML (رسید سپرده آمریکایی) ASML ۱٬۷۸۰٫۳۴ دلار ۶۸۹٫۰۳ میلیارد دلار ۱۳٫۱۶ میلیارد دلار ۱۲٫۱۳ دلار بانک آو آمریکا BAC ۵۴٫۳۲ دلار ۳۷۹٫۸۵ میلیارد دلار ۳۰٫۵۸ میلیارد دلار ۱٫۱۰ دلار مورگان استنلی MS ۱۹۰٫۰۲ دلار ۲۹۸٫۴۴ میلیارد دلار ۱۹٫۹۶ میلیارد دلار ۲٫۹۴ دلار بلک‌راک BLK ۱٬۰۸۲٫۳۹ دلار ۱۷۵٫۸۶ میلیارد دلار ۷٫۴۴ میلیارد دلار ۱۴٫۳۰ دلار فستنل FAST ۵۰٫۷۵ دلار ۵۸٫۲۴ میلیارد دلار ۲٫۴۴ میلیارد دلار ۰٫۳۳۷۹ دلار چهارشنبه ۱۴ اکتبر ۲۰۲۶ | مهم‌ترین رویدادهای اقتصادی زمان ارز شاخص / رویداد قبلی پیش‌بینی ۰۵:۰۰ CNY شاخص بهای مصرف‌کننده چین (سالانه، سپتامبر) ۰٫۸٪ ۱٫۰٪ ۰۵:۰۰ CNY شاخص بهای مصرف‌کننده چین (ماهانه، سپتامبر) ۰٫۴٪ — ۰۵:۰۰ CNY شاخص بهای تولیدکننده چین (سالانه، سپتامبر) ۳٫۸٪ ۴٫۵٪ ۰۵:۴۰ EUR سخنرانی لاگارد، رئیس بانک مرکزی اروپا — ۰۹:۰۰ GBP سخنرانی رئیس بانک مرکزی انگلیس — ۰۹:۳۰ GBP سخنرانی پیل، عضو بانک مرکزی انگلیس — ۰۹:۳۵ CAD سخنرانی مکلم، رئیس بانک مرکزی کانادا — ۱۱:۳۰ EUR سخنرانی الدرسون، عضو بانک مرکزی اروپا — ۱۱:۴۵ EUR سخنرانی بوخ، نایب‌رئیس بانک مرکزی آلمان — ۱۲:۰۰ EUR سخنرانی لاگارد، رئیس بانک مرکزی اروپا — ۱۲:۳۰ USD گزارش ماهانه آژانس بین‌المللی انرژی (IEA) — ۱۳:۱۰ USD سخنرانی بومن، عضو کمیته بازار آزاد فدرال رزرو — ۱۶:۰۰ USD شاخص بهای مصرف‌کننده خالص (ماهانه، سپتامبر) ۰٫۳٪ ۰٫۲٪ ۱۶:۰۰ USD شاخص بهای مصرف‌کننده خالص (سالانه، سپتامبر) ۲٫۴٪ ۲٫۵٪ ۱۶:۰۰ USD شاخص بهای مصرف‌کننده (ماهانه، سپتامبر) ۰٫۴٪ ۰٫۶٪ ۱۶:۰۰ USD شاخص بهای مصرف‌کننده (سالانه، سپتامبر) ۳٫۴٪ ۳٫۶٪ ۱۶:۰۰ CAD مجوزهای ساخت‌وساز (ماهانه، اوت) −۱۷٫۳٪ ۳٫۱٪ ۱۷:۰۰ USD شاخص‌های پیشرو اقتصادی (ماهانه) −۰٫۱٪ — ۱۸:۳۷ CNY تراز تجاری چین (سپتامبر، دلار) ۱۱۹٫۰۹ میلیارد دلار ۱۱۸٫۱۰ میلیارد دلار ۱۸:۳۷ CNY رشد سالانه صادرات چین (سپتامبر) ۲۵٫۰٪ ۲۵٫۳٪ ۱۸:۳۷ CNY رشد سالانه واردات چین (سپتامبر) ۲۸٫۲٪ ۲۳٫۵٪ ۱۹:۴۵ EUR سخنرانی شنابل، عضو بانک مرکزی اروپا — ۲۱:۳۰ USD گزارش بژ فدرال رزرو؛ ارزیابی وضعیت اقتصاد آمریکا — پنجشنبه ۱۵ اکتبر ۲۰۲۶ | مهم‌ترین گزارش‌های سهام شرکت نماد آخرین قیمت ارزش بازار پیش‌بینی درآمد پیش‌بینی EPS شرکت تولید نیمه‌رسانای تایوان (TSMC) TSM ۴۵۳٫۳۱ دلار ۲٫۰۷ تریلیون دلار ۴۵٫۴۱ میلیارد دلار ۴٫۴۲ دلار چارلز شواب SCHW ۹۶٫۷۰ دلار ۱۶۷٫۲۳ میلیارد دلار ۷٫۲۰ میلیارد دلار ۱٫۶۶ دلار اینترکتیو بروکرز IBKR ۸۷٫۸۷ دلار ۱۴۹٫۴۹ میلیارد دلار ۱٫۸۷ میلیارد دلار ۰٫۶۷۱۳ دلار پی‌ان‌سی فایننشال PNC ۲۱۹٫۲۱ دلار ۸۷٫۴۵ میلیارد دلار ۶٫۶۱ میلیارد دلار ۴٫۹۱ دلار یو‌اس بنکورپ USB ۵۷٫۰۸ دلار ۸۸٫۹۳ میلیارد دلار ۷٫۹۹ میلیارد دلار ۱٫۳۲ دلار بانک نیویورک ملون BNY ۱۴۲٫۷۱ دلار ۹۶٫۸۳ میلیارد دلار ۵٫۵۵ میلیارد دلار ۲٫۲۶ دلار پنجشنبه ۱۵ اکتبر ۲۰۲۶ | مهم‌ترین رویدادهای اقتصادی زمان ارز شاخص / رویداد قبلی پیش‌بینی ۰۰:۰۰ USD گزارش هفتگی ذخایر نفت خام مؤسسه API −۲٫۰۹۰ میلیون بشکه — ۰۴:۰۰ AUD تغییرات اشتغال استرالیا (سپتامبر) ۳۹٫۵ هزار ۲۰٫۰ هزار ۰۴:۰۰ AUD تغییرات اشتغال تمام‌وقت استرالیا (سپتامبر) −۶٫۳ هزار — ۰۴:۰۰ AUD نرخ بیکاری استرالیا (سپتامبر) ۴٫۶٪ ۴٫۶٪ ۰۶:۱۵ EUR سخنرانی بوخ، نایب‌رئیس بانک مرکزی آلمان — ۰۶:۲۵ USD سخنرانی بومن، عضو کمیته بازار آزاد فدرال رزرو — ۰۷:۱۰ GBP سخنرانی وودز، نایب‌رئیس بانک مرکزی انگلیس — ۰۷:۱۰ GBP سخنرانی پیل، عضو بانک مرکزی انگلیس — ۰۸:۰۰ JPY تولیدات صنعتی ژاپن (ماهانه، اوت) −۱٫۷٪ −۱٫۷٪ ۰۹:۳۰ GBP تولید ناخالص داخلی بریتانیا (ماهانه، اوت) ۰٫۴٪ −۰٫۱٪ ۰۹:۳۰ GBP تولیدات صنعتی بریتانیا (ماهانه، اوت) ۰٫۲٪ −۰٫۱٪ ۰۹:۳۰ GBP تولیدات کارخانجات بریتانیا (ماهانه، اوت) ۰٫۹٪ ۰٫۱٪ ۰۹:۳۰ GBP تغییرات GDP؛ مقایسه رشد سه‌ماهه اخیر با دوره قبل (اوت) ۰٫۴٪ — ۰۹:۳۰ GBP تراز تجاری بریتانیا (اوت) −۲۰٫۹۷ میلیارد پوند −۲۱٫۸۰ میلیارد پوند ۰۹:۳۰ GBP تراز تجاری بریتانیا با کشورهای خارج از اتحادیه اروپا (اوت) −۹٫۶۶ میلیارد پوند — ۱۰:۰۰ CHF شاخص بهای تولیدکننده سوئیس (ماهانه، سپتامبر) ۰٫۷٪ ۰٫۵٪ ۱۱:۰۰ GBP سخنرانی رئیس بانک مرکزی انگلیس — ۱۲:۳۰ CAD سخنرانی راجرز، عضو بانک مرکزی کانادا — ۱۲:۳۰ CNY وام‌های جدید به مصرف‌کنندگان و کسب‌وکارها (سپتامبر) ۶۰٫۰ میلیارد یوان ۹۷۵٫۰ میلیارد یوان ۱۲:۳۰ EUR تولیدات صنعتی منطقه یورو (ماهانه، اوت) −۰٫۱٪ ۰٫۱٪ ۱۴:۳۰ GBP برآورد ماهانه GDP بریتانیا توسط مؤسسه NIESR (سپتامبر) ۰٫۵٪ — ۱۶:۰۰ USD شاخص بیمه‌شدگان بیکار آمریکا ۱٬۷۱۶ هزار نفر — ۱۶:۰۰ USD شاخص بهای تولیدکننده خالص (ماهانه، سپتامبر) ۰٫۲٪ ۰٫۳٪ ۱۶:۰۰ USD خرده‌فروشی خالص (ماهانه، سپتامبر) ۱٫۴٪ ۰٫۵٪ ۱۶:۰۰ USD مدعیان اولیه بیمه بیکاری آمریکا ۱۹۷ هزار نفر ۱۹۵ هزار نفر ۱۶:۰۰ USD شاخص تولیدی ایالت نیویورک (اکتبر) ۷٫۶۰۳ ۳٫۲۰ ۱۶:۰۰ USD شاخص تولید فدرال رزرو فیلادلفیا (اکتبر) ۳۷٫۸ ۲۶٫۵ ۱۶:۰۰ USD گزارش اشتغال فدرال رزرو فیلادلفیا ۱۱٫۸ — ۱۶:۰۰ USD شاخص بهای تولیدکننده (ماهانه، سپتامبر) ۰٫۴٪ ۰٫۵٪ ۱۶:۰۰ USD خرده‌فروشی گروه کالایی PCE (ماهانه، سپتامبر) ۱٫۴٪ — ۱۶:۰۰ USD خرده‌فروشی آمریکا (ماهانه، سپتامبر) ۱٫۲٪ ۰٫۳٪ ۱۶:۰۰ CAD فروش محصولات کارخانجات کانادا (ماهانه، اوت) −۰٫۴٪ ۱٫۱٪ ۱۶:۰۰ CAD عمده‌فروشی کانادا (ماهانه، اوت) ۰٫۳٪ −۱٫۴٪ ۱۷:۳۰ USD موجودی انبار شرکت‌ها (ماهانه، اوت) ۰٫۸٪ ۰٫۴٪ ۱۷:۳۰ USD موجودی انبار خرده‌فروشی به‌جز خودرو (ماهانه، اوت) ۰٫۱٪ ۰٫۱٪ ۱۹:۰۰ USD مدل GDP فدرال رزرو آتلانتا (سه‌ماهه سوم) ۳٫۶٪ ۳٫۶٪ ۱۹:۳۰ USD گزارش هفتگی ذخایر نفت خام اداره اطلاعات انرژی آمریکا (EIA) −۳٫۱۸۶ میلیون بشکه — ۱۹:۳۰ USD ذخایر نفت خام کوشینگ (EIA) ۰٫۴۴۴ میلیون بشکه — جمعه ۱۶ اکتبر ۲۰۲۶ | مهم‌ترین گزارش‌های سهام شرکت نماد آخرین قیمت ارزش بازار پیش‌بینی درآمد پیش‌بینی EPS تراولرز TRV ۳۶۸٫۷۵ دلار ۷۶٫۹۱ میلیارد دلار ۱۱٫۳۱ میلیارد دلار ۷٫۲۵ دلار تروئیست فایننشال TFC ۴۶٫۱۱ دلار ۵۶٫۳۳ میلیارد دلار ۵٫۳۵ میلیارد دلار ۱٫۱۴ دلار ام‌اند‌تی بانک MTB ۲۱۷٫۴۹ دلار ۳۱٫۴۱ میلیارد دلار ۲٫۵۳ میلیارد دلار ۴٫۹۳ دلار سیتیزنز فایننشال گروپ CFG ۶۳٫۵۷ دلار ۲۶٫۷۷ میلیارد دلار ۲٫۳۴ میلیارد دلار ۱٫۳۹ دلار یورونت ورلدواید EEFT ۶۴٫۶۰ دلار ۲٫۴۲ میلیارد دلار ۱٫۲۰ میلیارد دلار ۳٫۷۲ دلار جمعه ۱۶ اکتبر ۲۰۲۶ | مهم‌ترین رویدادهای اقتصادی زمان ارز شاخص / رویداد قبلی پیش‌بینی ۰۱:۰۰ NZD شاخص PMI کسب‌وکار نیوزیلند (سپتامبر) ۵۳٫۱ — ۰۱:۱۵ NZD خرده‌فروشی بر مبنای پرداخت با کارت الکترونیکی (ماهانه، سپتامبر) −۰٫۹٪ — ۰۵:۳۰ GBP سخنرانی رئیس بانک مرکزی انگلیس — ۰۶:۰۰ EUR سخنرانی ناگل، رئیس بانک مرکزی آلمان — ۰۷:۰۰ USD سخنرانی وارش، عضو هیئت‌مدیره فدرال رزرو — ۰۷:۴۵ CAD سخنرانی مکلم، رئیس بانک مرکزی کانادا — ۱۲:۳۰ EUR شاخص بهای مصرف‌کننده خالص (سالانه، سپتامبر) ۲٫۵٪ ۲٫۵٪ ۱۲:۳۰ EUR شاخص بهای مصرف‌کننده منطقه یورو (سالانه، سپتامبر) ۳٫۸٪ ۳٫۸٪ ۱۲:۳۰ EUR شاخص بهای مصرف‌کننده منطقه یورو (ماهانه، سپتامبر) ۰٫۴٪ ۰٫۶٪ ۱۲:۳۰ EUR تراز تجاری منطقه یورو (اوت) ۱۴٫۲ میلیارد یورو — ۱۵:۴۵ CAD آمار شروع ساخت‌وساز مسکونی کانادا (سپتامبر) ۲۲۹ هزار واحد ۲۳۰ هزار واحد ۱۶:۰۰ USD شاخص بهای صادرات آمریکا (ماهانه، سپتامبر) ۰٫۶٪ — ۱۶:۰۰ USD شاخص بهای واردات آمریکا (ماهانه، سپتامبر) ۰٫۷٪ ۰٫۶٪ ۱۶:۰۰ CAD خرید اوراق بهادار خارجی (اوت) ۲۰٫۶۵ میلیارد دلار کانادا — ۱۶:۴۵ USD تولیدات صنعتی آمریکا (ماهانه، سپتامبر) ۰٫۰٪ ۰٫۴٪ ۱۶:۴۵ USD تولیدات صنعتی آمریکا (سالانه، سپتامبر) ۱٫۴۲٪ — ۲۰:۳۰ USD تعداد دکل‌های حفاری نفت آمریکا (بیکر هیوز) ۴۶۲ — ۲۰:۳۰ USD مجموع دکل‌های فعال نفت و گاز آمریکا (بیکر هیوز) ۶۰۳ — ۲۳:۰۰ GBP خالص موقعیت‌های آتی پوند انگلیس −۹۷٫۶ هزار قرارداد — ۲۳:۰۰ USD خالص موقعیت‌های آتی نفت خام ۹۹٫۱ هزار قرارداد — ۲۳:۰۰ USD خالص موقعیت‌های آتی طلا ۲۱۰٫۳ هزار قرارداد — ۲۳:۰۰ USD خالص موقعیت‌های آتی نزدک ۱۰۰ ۵۸٫۱ هزار قرارداد — ۲۳:۰۰ USD خالص موقعیت‌های آتی شاخص S&P 500 −۱۵۴٫۱ هزار قرارداد — ۲۳:۰۰ AUD خالص موقعیت‌های آتی دلار استرالیا −۹۸٫۶ هزار قرارداد — ۲۳:۰۰ JPY خالص موقعیت‌های آتی ین ژاپن ۶۲٫۳ هزار قرارداد — ۲۳:۰۰ EUR خالص موقعیت‌های آتی یورو −۹۹٫۳ هزار قرارداد — ۲۳:۳۰ USD خالص معاملات بلندمدت اوراق خزانه (اوت) −۲۷٫۹ میلیارد دلار ۱۲۵٫۷ میلیارد دلار شنبه ۱۷ اکتبر ۲۰۲۶ | مهم‌ترین گزارش‌های سهام شرکت نماد آخرین قیمت ارزش بازار پیش‌بینی درآمد پیش‌بینی EPS اچ‌دی‌اف‌سی بانک (ADR) HDB ۲۲٫۲۸ دلار ۱۱۲٫۶۵ میلیارد دلار ۴٫۹۱ میلیارد دلار ۰٫۳۹۲۸ دلار آی‌سی‌آی‌سی‌آی بانک (ADR) IBN ۲۷٫۸۹ دلار ۱۰۰٫۴۷ میلیارد دلار ۳٫۴۷ میلیارد دلار ۰٫۴۰۷۶ دلار اکسیس بانک (ADR) AXBKY ۵٫۰۰ دلار ۴۰٫۴۸ میلیارد دلار ۲٫۲۸ میلیارد دلار ۱٫۱۶ دلار شنبه ۱۷ اکتبر ۲۰۲۶ | مهم‌ترین رویدادهای اقتصادی زمان ارز شاخص / رویداد قبلی پیش‌بینی ۰۸:۱۵ EUR سخنرانی ناگل، رئیس بانک مرکزی آلمان — ۱۰:۱۵ GBP سخنرانی رئیس بانک مرکزی انگلیس — مقدمه؛ بازارها در آزمون هم‌زمان تورم، سودآوری و ریسک بازارهای سهام جهان در هفته منتهی به ۱۶ اکتبر ۲۰۲۶، برابر با ۲۴ مهر ۱۴۰۵، با مجموعه‌ای از عوامل اثرگذار روبه‌رو هستند که می‌تواند انتظارات سرمایه‌گذاران برای ماه‌های پایانی سال را تغییر دهد. در آمریکا، انتشار آمار تورم و آغاز فصل گزارش‌های مالی شرکت‌ها در کانون توجه قرار دارد؛ در اروپا، نگرانی درباره هزینه تأمین مالی دولت‌ها و تفاوت عملکرد صنایع، مسیر بازارها را تحت تأثیر قرار می‌دهد؛ و در آسیا، رونق صنعت نیمه‌رساناها و تحولات تجارت جهانی از مهم‌ترین متغیرهای تعیین‌کننده است. بازار سهام آمریکا هفته گذشته را با رشد شاخص‌های اصلی به پایان رساند و شاخص استاندارد اند پورز ۵۰۰ و نزدک ترکیبی به سطوح بی‌سابقه‌ای رسیدند. بااین‌حال، افزایش قیمت نفت، بالا ماندن بازده اوراق خزانه‌داری و نشانه‌هایی از تضعیف شتاب برخی گروه‌های فناوری، تصویر بازار را پیچیده‌تر کرده است. از سوی دیگر، پیش‌بینی رشد بیش از ۳۰ درصدی سود شرکت‌های شاخص استاندارد اند پورز ۵۰۰ در سه‌ماهه سوم، انتظارات خوش‌بینانه را تقویت می‌کند؛ اما تحقق این رشد و پایداری آن هنوز باید در گزارش‌های واقعی شرکت‌ها سنجیده شود. مهم‌ترین رویداد اقتصادی هفته، انتشار شاخص قیمت مصرف‌کننده آمریکا در چهارشنبه ۲۲ مهر است. این آمار در کنار گزارش بانک‌هایی مانند جی‌پی مورگان، گلدمن ساکس، سیتی‌گروپ و ولز فارگو، اطلاعات مهمی درباره فشارهای تورمی، وضعیت اعتبار و توان مصرف‌کنندگان ارائه می‌کند. در چنین فضایی، پرسش اصلی این است که آیا رشد سود شرکت‌ها برای جبران افزایش هزینه سرمایه کافی خواهد بود یا بازارها ناچار می‌شوند بخشی از خوش‌بینی کنونی را تعدیل کنند. بازار سهام آمریکا؛ رکوردهای تازه در کنار نشانه‌های احتیاط شاخص صنعتی داوجونز در پایان معاملات جمعه ۱۷ مهر با رشد ۰٫۸۳ درصدی به ۵۱٬۶۵۴٫۹۵ واحد رسید. شاخص استاندارد اند پورز ۵۰۰ با افزایش ۰٫۵۹ درصدی در سطح ۷٬۸۱۱٫۵۱ واحد ایستاد و شاخص نزدک ترکیبی نیز ۰٫۶۴ درصد رشد کرد و به ۲۷٬۳۶۶٫۱۷ واحد رسید. هر سه شاخص در مجموع هفته مثبتی را پشت سر گذاشتند؛ بااین‌حال، روند معاملات نشان می‌دهد که قدرت صعود در همه بخش‌های بازار یکسان نیست. در معاملات پنجشنبه ۱۶ مهر، نگرانی از افزایش قیمت نفت و تشدید فشارهای تورمی باعث افت شاخص‌ها شد. داوجونز تنها ۰٫۱۰ درصد رشد کرد، اما استاندارد اند پورز ۵۰۰ حدود ۰٫۴۷ درصد و نزدک ترکیبی ۱٫۲۵ درصد کاهش یافتند. سهام شرکت‌های تولیدکننده تراشه نیز با فشار فروش روبه‌رو شدند و شاخص این صنعت ۳٫۴ درصد افت کرد. این اختلاف عملکرد نشان می‌دهد که بازار، با وجود حفظ روند صعودی کلی، نسبت به اخبار مربوط به هزینه انرژی، تأمین مالی و ارزش‌گذاری شرکت‌های فناوری حساس‌تر شده است. بخش مهمی از رشد بازار آمریکا در سال جاری به سهام فناوری و شرکت‌های مرتبط با هوش مصنوعی وابسته بوده است. افزایش تقاضا برای تراشه‌های پیشرفته، تجهیزات پردازشی و مراکز داده، چشم‌انداز درآمدی بسیاری از شرکت‌های این حوزه را تقویت کرده است. بااین‌حال، سرمایه‌گذاری در این زیرساخت‌ها به منابع مالی سنگین نیاز دارد و افزایش نرخ بهره می‌تواند هزینه توسعه را بالا ببرد. افزون بر این، اگر درآمدهای واقعی با انتظارات بالای سرمایه‌گذاران هماهنگ نباشد، حتی شرکت‌های برخوردار از رشد فروش نیز ممکن است با کاهش ارزش سهام مواجه شوند. یکی دیگر از نشانه‌های احتیاط، کاهش مشارکت نسبی برخی گروه‌های پیشرو در حرکت صعودی بازار است. درحالی‌که شاخص‌های اصلی رکوردهای تازه ثبت کرده‌اند، بخشی از سهام فناوری پس از رشد قابل‌توجه با اصلاح مواجه شده‌اند و گروه‌هایی مانند کالاهای مصرفی ضروری و خدمات عمومی نشانه‌هایی از بهبود نسبی نشان داده‌اند. چنین چرخشی لزوماً به معنای آغاز افت گسترده بازار نیست؛ اما می‌تواند نشان دهد که سرمایه‌گذاران در حال متنوع‌سازی دارایی‌ها و کاهش اتکای خود به سهام پرریسک‌تر هستند. تورم آمریکا؛ آزمون اصلی سیاست پولی گزارش شاخص قیمت مصرف‌کننده آمریکا در چهارشنبه ۲۲ مهر، مهم‌ترین داده اقتصادی هفته است. بر اساس نظرسنجی رویترز، انتظار می‌رود تورم سالانه به ۳٫۷ درصد برسد؛ رقمی که از هدف ۲ درصدی بانک مرکزی آمریکا فاصله قابل‌توجهی دارد. برای تورم هسته، که تغییرات قیمت مواد غذایی و انرژی را کنار می‌گذارد، افزایش سالانه ۲٫۵ درصدی پیش‌بینی شده است. تفاوت میان تورم کل و هسته می‌تواند در تشخیص میزان ماندگاری فشارهای قیمتی اهمیت داشته باشد. بانک مرکزی آمریکا در سپتامبر، برای نخستین بار از سال ۲۰۲۳ نرخ بهره را افزایش داد تا با فشارهای تورمی مقابله کند. اکنون داده‌های تازه می‌توانند انتظارات بازار درباره تصمیم نشست ۲۷ و ۲۸ اکتبر را تغییر دهند. اگر تورم بیش از پیش‌بینی‌ها افزایش یابد، احتمال تداوم سیاست پولی سخت‌گیرانه تقویت می‌شود؛ در مقابل، کاهش فشارهای قیمتی می‌تواند فضای بیشتری برای تثبیت نرخ‌ها فراهم کند. بااین‌حال، یک گزارش منفرد برای تعیین مسیر سیاست پولی کافی نیست و روند چندماهه تورم و اشتغال اهمیت بیشتری دارد. قیمت انرژی یکی از عوامل مهم این معادله است. افزایش بهای نفت می‌تواند هزینه حمل‌ونقل، تولید و توزیع کالاها را بالا ببرد و به‌تدریج بر قیمت مصرف‌کننده اثر بگذارد. در همین حال، تورم خدمات همچنان یکی از نگرانی‌های اصلی سیاست‌گذاران محسوب می‌شود؛ زیرا تعدیل آن معمولاً به زمان بیشتری نیاز دارد. اگر فشار قیمت خدمات در کنار افزایش هزینه انرژی ادامه پیدا کند، حتی کاهش تورم کالاها نیز ممکن است برای بازگرداندن تورم به هدف بانک مرکزی کافی نباشد. بازارها همچنین باید به تفاوت میان واکنش اولیه و پیامدهای پایدار داده‌ها توجه کنند. انتشار تورمی بالاتر از انتظار ممکن است در کوتاه‌مدت بازده اوراق را افزایش دهد و سهام رشدی را تحت فشار قرار دهد؛ اما شدت و دوام این واکنش به جزئیات گزارش، انتظارات قبلی و ارزیابی سرمایه‌گذاران از مسیر اقتصاد بستگی خواهد داشت. در مقابل، تورم پایین‌تر از انتظار نیز تنها زمانی می‌تواند پشتوانه‌ای محکم برای بازار باشد که با نشانه‌های قابل‌قبول از فعالیت اقتصادی و سودآوری شرکت‌ها همراه شود. فصل گزارش‌های مالی؛ بانک‌ها چه چیزی درباره اقتصاد می‌گویند؟ گزارش‌های مالی سه‌ماهه سوم شرکت‌های آمریکایی در هفته جاری آغاز می‌شود و بانک‌های بزرگ در نخستین گروه از ناشران مهم قرار دارند. روز سه‌شنبه ۲۱ مهر، جی‌پی مورگان، گلدمن ساکس، سیتی‌گروپ و ولز فارگو نتایج خود را منتشر می‌کنند. جانسون اند جانسون و یونایتد هلث نیز از شرکت‌های مهمی هستند که گزارش مالی آن‌ها مورد توجه قرار خواهد گرفت. روز چهارشنبه، بانک آمریکا، مورگان استنلی، بلک‌راک و چند شرکت دیگر نتایج خود را اعلام می‌کنند. گزارش بانک‌ها از این جهت اهمیت دارد که اثر نرخ بهره را از چند مسیر آشکار می‌کند. نرخ‌های بالاتر ممکن است درآمد حاصل از وام‌دهی را تقویت کنند، اما در سوی دیگر می‌توانند هزینه جذب منابع را افزایش دهند و بازپرداخت بدهی را برای خانوارها و شرکت‌ها دشوارتر سازند. سرمایه‌گذاران همچنین به درآمد حاصل از معاملات، انتشار اوراق، مشاوره مالی و فعالیت بازار سرمایه توجه خواهند کرد. افزایش ذخایر زیان اعتباری یا نشانه‌های ضعف تقاضای وام می‌تواند پیام مهمی درباره وضعیت اقتصادی داشته باشد. بر اساس داده‌های منتشرشده از سوی مؤسسه ال‌اس‌ای‌جی، سود شرکت‌های شاخص استاندارد اند پورز ۵۰۰ در سه‌ماهه سوم ممکن است در مجموع ۳۰٫۶ درصد افزایش یابد. انتظار می‌رود بخش انرژی با رشد سالانه ۱۲۳ درصدی و فناوری با رشد ۶۶٫۵ درصدی از محرک‌های اصلی این افزایش باشند. این ارقام، در صورت تحقق، می‌توانند از ارزش‌گذاری بازار حمایت کنند؛ اما رشد سود باید از نظر کیفیت نیز بررسی شود. افزایش درآمد پایدار و بهبود بهره‌وری، با رشد سود ناشی از عوامل موقت یا کاهش یک‌باره هزینه‌ها یکسان نیست. رفتار سهام بانک‌ها پیش از انتشار گزارش‌ها نیز قابل‌توجه است. بر اساس گزارش رویترز، شاخص بانکی استاندارد اند پورز در ماه گذشته حدود ۷٫۵ درصد کاهش یافته است؛ درحالی‌که بازده اوراق خزانه‌داری افزایش داشته است. این واگرایی نشان می‌دهد که سرمایه‌گذاران درباره اثر نهایی نرخ‌های بالاتر بر هزینه تأمین مالی، فعالیت بازار سرمایه و سلامت وام‌گیرندگان پرسش‌هایی دارند. اگر نتایج مالی و پیش‌بینی مدیران بهتر از انتظار باشد، احتمال کاهش نگرانی‌ها وجود دارد؛ اما هشدار درباره ضعف مصرف یا افزایش زیان‌های اعتباری می‌تواند فشار بر سهام مالی را تشدید کند. بازده اوراق و نفت؛ دو متغیر تعیین‌کننده برای ارزش سهام بازده اوراق خزانه‌داری ده‌ساله آمریکا در پایان هفته گذشته در محدوده ۵٫۲۴ درصد قرار داشت؛ سطحی نزدیک به بالاترین میزان حدود ۲۴ سال اخیر. افزایش بازده اوراق دولتی، سرمایه‌گذاری در دارایی‌های کم‌ریسک‌تر را برای بخشی از سرمایه‌گذاران جذاب‌تر می‌کند و در عین حال نرخ تنزیل سودهای آینده شرکت‌ها را بالا می‌برد. این سازوکار معمولاً بر سهام رشدی، به‌ویژه شرکت‌هایی که بخش بزرگی از ارزش آن‌ها به درآمدهای دورتر وابسته است، فشار بیشتری وارد می‌کند. نفت نیز در هفته گذشته تحت تأثیر نگرانی‌های عرضه و تنش‌های خاورمیانه قرار گرفت. افزایش حملات به کشتی‌رانی در تنگه هرمز و کاهش بخشی از تولید آمریکا در پی شرایط جوی، نگرانی درباره عرضه را تقویت کرد. با افزایش قیمت نفت، فشار تورمی بیشتر می‌شود و احتمال ادامه سیاست پولی سخت‌گیرانه بالا می‌رود؛ در نتیجه، انرژی و نرخ بهره می‌توانند از دو مسیر هم‌زمان بر بازار سهام اثر بگذارند. از دیدگاه تحلیل فنی، محدوده ۸۷ تا ۹۰ دلار برای نفت خام به‌عنوان ناحیه حمایتی مورد توجه قرار گرفته است. در صورت حفظ این محدوده، بازگشت قیمت به حوالی ۱۰۰ دلار می‌تواند به‌عنوان سناریویی قابل بررسی مطرح شود؛ اما این سطح هدف قطعی نیست و به تداوم شرایط عرضه و تقاضا بستگی دارد. افزایش دوباره نفت، به‌ویژه اگر با رشد بازده اوراق همراه شود، می‌تواند فضای دشوارتری برای سهام ایجاد کند. تقویم اقتصادی آمریکا؛ داده‌هایی فراتر از تورم سه‌شنبه ۲۱ مهر، شاخص خوش‌بینی کسب‌وکارهای کوچک، تغییرات هفتگی اشتغال بخش خصوصی، فروش خانه‌های موجود و تراز بودجه دولت منتشر می‌شوند. چهارشنبه، علاوه بر شاخص قیمت مصرف‌کننده و تورم هسته، درخواست‌های وام مسکن و گزارش «کتاب بژ» بانک مرکزی آمریکا در برنامه قرار دارند. کتاب بژ تصویری کیفی از فعالیت اقتصادی مناطق مختلف کشور ارائه می‌کند و می‌تواند به روشن‌تر شدن وضعیت قیمت‌ها، اشتغال و تقاضا کمک کند. پنجشنبه ۲۳ مهر، فروش خرده‌فروشی، شاخص قیمت تولیدکننده، مطالبات بیمه بیکاری و شاخص فعالیت تولیدی فیلادلفیا منتشر خواهند شد. این داده‌ها برای سنجش توان مصرف‌کنندگان و میزان انتقال فشار هزینه‌ها به قیمت کالاها اهمیت دارند. فروش خرده‌فروشی قوی در کنار تورم بالا می‌تواند نگرانی از ماندگاری نرخ بهره بالا را تشدید کند؛ اما کاهش فروش همراه با افت شاخص‌های تولیدی ممکن است نگرانی از کند شدن رشد اقتصادی را افزایش دهد. جمعه ۲۴ مهر نیز داده‌های فعالیت خدماتی نیویورک، قیمت واردات و صادرات، تولید صنعتی و میزان استفاده از ظرفیت تولید منتشر می‌شوند. این آمارها کمک می‌کنند تا تصویر کامل‌تری از وضعیت اقتصاد آمریکا شکل بگیرد. بازارها نه‌تنها به ارقام منتشرشده، بلکه به فاصله آن‌ها با پیش‌بینی‌ها و سازگاری میان داده‌های تورم، اشتغال و تولید واکنش نشان خواهند داد. بازارهای اروپا؛ تفاوت عملکرد کشورها و صنایع بازارهای سهام اروپا در سال ۲۰۲۶ عملکرد یکسانی نداشته‌اند. بر اساس داده‌های منتشرشده در گزارش مورنینگ‌استار در ۸ اکتبر، شاخص اروپایی این مؤسسه از ابتدای سال حدود ۱۰٫۴ درصد رشد کرده است. بااین‌حال، تفاوت ترکیب صنایع و شرایط اقتصادی کشورها موجب شده است برخی بازارها به‌مراتب بهتر از میانگین منطقه عمل کنند. هلند با رشد بیش از ۳۷ درصدی شاخص خود در میان بازارهای پیشتاز قرار گرفته است. افزایش تقاضا برای تجهیزات پیشرفته تولید تراشه و رونق سرمایه‌گذاری در هوش مصنوعی از عوامل مهم این عملکرد بوده‌اند. سهام شرکت ای‌اس‌ام‌ال، تولیدکننده تجهیزات لیتوگرافی پیشرفته، از ابتدای سال حدود ۸۴ درصد افزایش یافته است. ای‌اس‌ام اینترنشنال و بی‌ای‌اس‌آی نیز به‌ترتیب رشدهایی نزدیک به ۷۹ و ۴۵ درصد ثبت کرده‌اند. این عملکرد نشان می‌دهد که رونق جهانی تراشه‌ها تنها به بازار آمریکا محدود نیست و شرکت‌های اروپایی تأمین‌کننده فناوری نیز از آن بهره می‌برند. اسپانیا و ایتالیا نیز از بازارهای نسبتاً موفق بوده‌اند. شاخص اسپانیا حدود ۱۴ درصد و شاخص ایتالیا نزدیک به ۱۲ درصد رشد کرده است. در اسپانیا، عملکرد بانک‌ها، رشد اقتصادی و ورود سرمایه خارجی از عوامل حمایتی بوده‌اند. در ایتالیا نیز شرکت‌های انرژی و خدمات مرتبط با صنعت نفت نقش مهمی در تقویت بازار داشته‌اند؛ به‌طوری‌که سهام سایپم حدود ۷۶ درصد، تناریس ۵۴ درصد و انی ۵۰ درصد رشد کرده‌اند. در مقابل، فرانسه با عملکردی نزدیک به صفر از بازارهای ضعیف‌تر اروپا بوده است. نگرانی درباره بدهی دولت، بی‌ثباتی سیاسی و افت سهام کالاهای لوکس بر این بازار فشار وارد کرده‌اند. سهام ال‌و‌ام‌اچ حدود ۴۰ درصد و هرمس نزدیک به ۳۹ درصد کاهش یافته‌اند. آلمان نیز با رشد تقریبی ۳ درصدی شاخص خود عملکرد محدودی داشته است؛ فشار رقابت تولیدکنندگان چینی، هزینه گذار به خودروهای برقی و چالش‌های صنایع سنتی، از عوامل محدودکننده بازار بوده‌اند. سهام بی‌ام‌و حدود ۳۸ درصد، مرسدس بنز ۲۹ درصد و فولکس‌واگن نزدیک به ۳۱ درصد افت کرده‌اند. چشم‌انداز اروپا؛ بدهی، انرژی و توان رقابتی در سه‌ماهه پایانی سال، بازده اوراق دولتی و هزینه انرژی از عوامل مهم تعیین‌کننده مسیر بازارهای اروپایی خواهند بود. افزایش هزینه تأمین مالی دولت‌ها، به‌ویژه در کشورهایی با بدهی بالا، می‌تواند فضای بودجه‌ای را محدود کند و بر ارزش‌گذاری دارایی‌ها اثر بگذارد. اگر قیمت انرژی نیز افزایش یابد، فشار تورمی ممکن است ادامه پیدا کند و بانک مرکزی اروپا را از کاهش سریع نرخ بهره بازدارد. تفاوت عملکرد بازارهای اروپایی نشان می‌دهد که ارزیابی منطقه به‌عنوان یک مجموعه یکپارچه می‌تواند گمراه‌کننده باشد. هلند از رونق تجهیزات نیمه‌رساناها بهره برده، اسپانیا از رشد اقتصادی و عملکرد بانک‌ها حمایت گرفته و ایتالیا از افزایش ارزش شرکت‌های انرژی سود برده است. در مقابل، فرانسه با ریسک‌های مالی و ضعف کالاهای لوکس و آلمان با فشار بر صنایع و خودروسازان مواجه شده‌اند. در این شرایط، شرکت‌هایی که جریان نقدی پایدار، بدهی کنترل‌شده و توان انتقال افزایش هزینه‌ها به مشتریان دارند، احتمالاً انعطاف‌پذیری بیشتری نشان می‌دهند. بااین‌حال، پایداری رشد بازار به آن بستگی دارد که سودآوری واقعی شرکت‌ها بتواند افزایش هزینه سرمایه و فشارهای اقتصادی را جبران کند. “ «از نگاه من، بازار جهانی وارد مرحله‌ای شده است که در آن فاصله میان انتظارات و واقعیت‌های مالی، عامل تعیین‌کننده‌تری از شتاب صعود شاخص‌هاست. رونق هوش مصنوعی و رشد سود شرکت‌ها همچنان ظرفیت حمایت از بازار را دارند، اما افزایش بازده اوراق و هزینه انرژی نشان می‌دهد که سرمایه دیگر بدون مطالبه بازده متناسب، ریسک‌های بالاتر را نمی‌پذیرد. در چنین شرایطی، رویکرد حرفه‌ای نه شرط‌بندی یک‌جانبه بر ادامه رشد است و نه پیش‌بینی اصلاحی فراگیر؛ بلکه تفکیک بازارها و انتخاب شرکت‌هایی است که رشد درآمد آن‌ها به جریان نقدی پایدار تبدیل می‌شود و در برابر نرخ بهره، بدهی و نوسان تقاضا تاب‌آوری بیشتری دارند.» بابک شیری بازارهای آسیا؛ رونق تراشه‌ها در کنار ریسک انرژی و تقاضا بازارهای آسیایی در هفته پیش رو تحت تأثیر سه عامل اصلی قرار دارند: عملکرد زنجیره تأمین نیمه‌رساناها، وضعیت تقاضای جهانی برای فناوری و تغییرات قیمت انرژی. رشد بیش از ۸۰ درصدی شاخص تولیدکنندگان تراشه آمریکا از ابتدای سال، نشان‌دهنده قدرت چرخه سرمایه‌گذاری در این صنعت است؛ اما افت ۳٫۴ درصدی این شاخص در معاملات پنجشنبه یادآور می‌شود که انتظارات بالا، بازار را در برابر اخبار منفی آسیب‌پذیر کرده است. این تحولات برای بازارهای آسیایی، به‌ویژه اقتصادهای وابسته به تولید تراشه و تجهیزات الکترونیکی، اهمیت ویژه‌ای دارد. تایوان و کره جنوبی از بازارهایی هستند که عملکرد شرکت‌های نیمه‌رسانا و حافظه در آن‌ها می‌تواند بر جهت شاخص‌ها اثر قابل‌توجهی بگذارد. شرکت تولید نیمه‌رسانای تایوان از نام‌های مهم تقویم گزارش‌های مالی پنجشنبه ۲۳ مهر است و نتایج آن می‌تواند نشانه‌هایی از وضعیت سفارش‌ها، تقاضای تراشه‌های پیشرفته و سرمایه‌گذاری در زیرساخت‌های پردازشی ارائه کند. در کره جنوبی نیز پیش‌بینی سود فصلی قدرتمند سامسونگ نتوانست در معاملات اخیر از قیمت سهام حمایت کند؛ نمونه‌ای از اینکه رشد سود مورد انتظار، در صورت بالا بودن انتظارات بازار، لزوماً به افزایش قیمت سهام منجر نمی‌شود. چین نیز از مسیر تقاضای صنعتی، تجارت جهانی و رقابت فناوری بر بازارهای منطقه اثر می‌گذارد. در صورت تداوم تقاضای جهانی برای تجهیزات الکترونیکی و زیرساخت‌های هوش مصنوعی، شرکت‌های آسیایی فعال در زنجیره تأمین می‌توانند از افزایش سفارش‌ها بهره‌مند شوند. بااین‌حال، محدودیت‌های تجاری، رقابت قیمتی و تغییرات سیاست صنعتی می‌توانند حاشیه سود را تحت فشار قرار دهند. به همین دلیل، بررسی میزان فروش واقعی، سرمایه‌گذاری شرکت‌ها و پایداری تقاضا اهمیت بیشتری از اتکا به انتظارات کلی درباره رونق فناوری دارد. افزایش قیمت نفت نیز برای بسیاری از اقتصادهای آسیایی ریسک مهمی محسوب می‌شود؛ به‌ویژه کشورهایی که بخش بزرگی از انرژی مورد نیاز خود را وارد می‌کنند. افزایش هزینه واردات انرژی می‌تواند تراز تجاری را تضعیف کند، هزینه تولید را بالا ببرد و فشار تورمی ایجاد کند. این وضعیت ممکن است فضای سیاست‌گذاری پولی را محدود سازد و سودآوری شرکت‌های حمل‌ونقل، تولیدی و مصرف‌محور را تحت تأثیر قرار دهد. در مقابل، شرکت‌های انرژی و برخی صادرکنندگان کالا ممکن است از افزایش قیمت‌ها سود ببرند؛ بنابراین، اثر نفت گران بر بازارهای آسیایی یکسان نیست و به ساختار اقتصادی هر کشور وابسته است. جمع‌بندی بازارهای سهام جهان در هفته پیش رو با آزمونی هم‌زمان در سه جبهه روبه‌رو هستند: تورم و سودآوری در آمریکا، بدهی و تفاوت ساختاری صنایع در اروپا، و چرخه فناوری و هزینه انرژی در آسیا. در آمریکا، آمار تورم و گزارش بانک‌های بزرگ می‌تواند انتظارات نرخ بهره را تغییر دهد؛ در اروپا، پایداری سود شرکت‌ها و هزینه تأمین مالی دولت‌ها اهمیت دارد؛ و در آسیا، عملکرد شرکت‌های نیمه‌رسانا و روند تقاضای جهانی از عوامل کلیدی خواهد بود. اگر تورم آمریکا کمتر از انتظار باشد و گزارش‌های مالی از تداوم رشد سود حکایت کنند، بازارها می‌توانند از حمایت بنیادی بیشتری برخوردار شوند. در مقابل، افزایش دوباره فشارهای قیمتی، رشد بازده اوراق یا هشدار شرکت‌ها درباره ضعف تقاضا می‌تواند زمینه اصلاح را فراهم کند. در هر سه منطقه، ارزیابی کیفیت سود، جریان نقدی و توان شرکت‌ها برای مقابله با افزایش هزینه‌ها از دنبال کردن صرف شاخص‌ها اهمیت بیشتری دارد. در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.

خواندن کامل خبر
تحلیل سهام و تحلیل شاخص‌ها کم اثر

اس‌کی هاینیکس یا تی‌اس‌ام‌سی؛ کدام سهم تراشه در سال ۲۰۲۶ انتخاب بهتری است؟

رشد سریع هوش مصنوعی، تقاضا برای تراشه‌های پیشرفته را به یکی از مهم‌ترین محرک‌های بازار نیمه‌رساناها تبدیل کرده است. در این میان، اس‌کی هاینیکس و شرکت ساخت نیمه‌رسانای تایوان یا TSMC، دو بازیگر مهم زنجیره تأمین زیرساخت‌های محاسباتی جهان هستند؛ اما مدل کسب‌وکار و ارزش‌گذاری آنها تفاوت قابل توجهی دارد. در یک نگاه درآمد اس‌کی هاینیکس در سال مالی ۲۰۲۵ به حدود ۷۲.۳ میلیارد دلار رسید و سود خالص آن نزدیک به ۳۲ میلیارد دلار بود. درآمد TSMC در همین دوره حدود ۱۲۱.۳ میلیارد دلار و سود خالص آن حدود ۵۴.۷ میلیارد دلار گزارش شد. نسبت قیمت به سود پیش‌بینی‌شده اس‌کی هاینیکس حدود ۷.۷ برابر و برای TSMC حدود ۲۸ برابر است. TSMC با تنوع بیشتر مشتریان و نقش کلیدی در تولید تراشه‌های پیشرفته، از دیدگاه گزارش حاضر گزینه‌ای باثبات‌تر برای سرمایه‌گذاری بلندمدت محسوب می‌شود. اس‌کی هاینیکس در حوزه حافظه‌های پیشرفته، به‌ویژه حافظه با پهنای باند بالا، جایگاه قدرتمندی دارد؛ در حالی که TSMC به‌عنوان بزرگ‌ترین تولیدکننده قراردادی تراشه جهان، محصولات شرکت‌های مختلف فناوری را تولید می‌کند. همین تفاوت باعث شده مقایسه این دو سهم در سال ۲۰۲۶ بیش از آنکه صرفاً مقایسه دو شرکت تراشه‌ساز باشد، به بررسی دو بخش متفاوت از زنجیره ارزش هوش مصنوعی تبدیل شود. شاخص SK Hynix TSMC قیمت سهام ۱۷۸.۲۵ دلار ۴۷۲.۲۰ دلار تغییر روزانه ۲.۳۶٪- ۲.۰۹٪- ارزش بازار ۱.۳ تریلیون دلار ۲.۴ تریلیون دلار محدوده ۵۲ هفته ۱۲۴.۸۰ تا ۱۹۹.۸۷ دلار ۲۶۶.۸۲ تا ۴۸۷.۴۷ دلار حاشیه سود ناخالص ۷۵.۶۳٪ ۶۳.۰۸٪ نسبت P/E ۱۱.۴۸ ۳۴.۰۸ EPS (TTM) ۱۵.۴۰ دلار ۱۳.۸۶ دلار سود نقدی و بازده — ۳.۷۷ دلار (۰.۸۰٪) منبع: داده‌های بازار اس‌کی هاینیکس؛ برنده موج حافظه هوش مصنوعی اس‌کی هاینیکس یکی از بزرگ‌ترین تولیدکنندگان تراشه‌های حافظه در جهان است و بخش مهمی از فعالیت آن به حافظه‌های پویای دسترسی تصادفی، حافظه‌های فلش و به‌ویژه حافظه با پهنای باند بالا اختصاص دارد. اهمیت این محصولات با گسترش هوش مصنوعی به‌شدت افزایش یافته است. سامانه‌های هوش مصنوعی برای پردازش حجم عظیمی از داده به حافظه‌های سریع و پرظرفیت نیاز دارند و همین مسئله تقاضا برای محصولات پیشرفته اس‌کی هاینیکس را افزایش داده است. در سال مالی ۲۰۲۵، درآمد شرکت به حدود ۷۲.۳ میلیارد دلار رسید که رشدی نزدیک به ۴۷ درصد نسبت به سال قبل محسوب می‌شود. سود خالص نیز به حدود ۳۲ میلیارد دلار رسید و حاشیه سود خالص شرکت به حدود ۴۴ درصد افزایش یافت. از نظر مالی، وضعیت ترازنامه نیز نسبتاً قدرتمند است. نسبت بدهی به حقوق صاحبان سهام حدود ۰.۲ برابر و نسبت جاری حدود ۱.۹ برابر بوده است. جریان نقد آزاد شرکت نیز در سال ۲۰۲۵ به حدود ۱۸.۵ میلیارد دلار رسید. با این حال، نقطه ضعف مهم اس‌کی هاینیکس، ماهیت چرخه‌ای بازار حافظه است. افزایش سرمایه‌گذاری در هوش مصنوعی می‌تواند قیمت حافظه و سودآوری شرکت را بالا ببرد، اما کاهش سرعت سرمایه‌گذاری شرکت‌های فناوری ممکن است به مازاد ظرفیت، افت قیمت حافظه و کاهش حاشیه سود منجر شود. TSMC؛ ستون تولید تراشه‌های پیشرفته TSMC مدل متفاوتی دارد. این شرکت یک تولیدکننده قراردادی تراشه است و برخلاف بسیاری از شرکت‌های نیمه‌رسانا، محصولات اصلی خود را بر اساس طراحی مشتریان تولید می‌کند. این ساختار به TSMC اجازه داده است با طیف گسترده‌ای از شرکت‌های فناوری در صنایع مختلف همکاری کند؛ از پردازنده‌های پیشرفته و تلفن‌های هوشمند گرفته تا خودرو و سامانه‌های محاسباتی مرتبط با هوش مصنوعی. در سال مالی ۲۰۲۵، درآمد TSMC حدود ۱۲۱.۳ میلیارد دلار و سود خالص آن حدود ۵۴.۷ میلیارد دلار بود. حاشیه سود خالص نیز به حدود ۴۵ درصد رسید. از نظر نقدینگی، نسبت جاری شرکت حدود ۲.۵ برابر و نسبت بدهی به حقوق صاحبان سهام حدود ۰.۲ برابر بوده است. جریان نقد آزاد TSMC نیز با حدود ۳۴.۶ میلیارد دلار تقریباً دو برابر اس‌کی هاینیکس بود. مزیت مهم TSMC این است که رشد آن تنها به بازار حافظه وابسته نیست. افزایش تقاضا برای تراشه‌های سه نانومتری و پنج نانومتری، پردازنده‌ها و تراشه‌های مورد استفاده در زیرساخت هوش مصنوعی می‌تواند همچنان محرک رشد این شرکت باشد. ارزش‌گذاری؛ تفاوت بزرگ دو سهم یکی از جذاب‌ترین نکات این مقایسه، اختلاف ارزش‌گذاری دو شرکت است. شاخص ارزش‌گذاری SK Hynix TSMC Forward P/E ۷.۷ برابر ۲۸.۰ برابر نسبت P/S ۹.۸ برابر ۱۷.۵ برابر منبع: داده‌های بازار اس‌کی هاینیکس از نظر چندبرابرهای ارزش‌گذاری ارزان‌تر به نظر می‌رسد، اما بازار برای TSMC به دلیل جایگاه منحصربه‌فرد آن در تولید تراشه‌های پیشرفته، حق ارزش‌گذاری بیشتری قائل شده است. “ «به نظر من، جذابیت اس‌کی هاینیکس بیشتر در قیمت‌گذاری پایین و اهرم مستقیم آن نسبت به چرخه سرمایه‌گذاری هوش مصنوعی نهفته است، اما همین ویژگی می‌تواند در دوره معکوس چرخه به نقطه ضعف تبدیل شود. در مقابل، TSMC اگرچه با چندبرابرهای بالاتری معامله می‌شود، اما موقعیت آن در قلب زنجیره تولید تراشه‌های پیشرفته، تنوع کاربردها و توان بالاتر تولید جریان نقد آزاد، کیفیت درآمد آن را برای سرمایه‌گذار بلندمدت متمایز می‌کند. بنابراین، در شرایط فعلی من برتری TSMC را نه به دلیل ارزان‌تر بودن، بلکه به دلیل عمق مزیت رقابتی، تنوع تقاضا و قابلیت تبدیل رشد صنعت به جریان نقد پایدار می‌دانم؛ در حالی که اس‌کی هاینیکس بیشتر گزینه‌ای برای سرمایه‌گذاری با ریسک چرخه‌ای بالاتر و حساسیت بیشتر به تداوم رونق هوش مصنوعی است.» بابک شیری ریسک‌های متفاوت؛ حافظه در برابر ژئوپلیتیک ریسک اصلی اس‌کی هاینیکس به چرخه بازار حافظه بازمی‌گردد. اگر تقاضای هوش مصنوعی کاهش یابد یا تولیدکنندگان حافظه ظرفیت خود را بیش از اندازه افزایش دهند، قیمت محصولات و قدرت قیمت‌گذاری شرکت می‌تواند تحت فشار قرار گیرد. در مورد TSMC، ریسک ژئوپلیتیک اهمیت بیشتری دارد؛ زیرا بخش عمده ظرفیت تولید پیشرفته آن در تایوان متمرکز است. علاوه بر این، توسعه کارخانه‌های جدید در آمریکا و سایر مناطق به سرمایه‌گذاری چندمیلیارددلاری نیاز دارد. با این حال، همین گسترش جغرافیایی می‌تواند در بلندمدت به کاهش بخشی از ریسک تمرکز تولید کمک کند. جمع‌بندی هر دو شرکت از رشد سرمایه‌گذاری در هوش مصنوعی بهره می‌برند، اما مسیر آنها متفاوت است. اس‌کی هاینیکس از تقاضای فزاینده برای حافظه‌های پیشرفته سود می‌برد و ارزش‌گذاری پایین‌تری دارد، در حالی که TSMC به دلیل جایگاه خود در تولید تراشه‌های پیشرفته، تنوع مشتریان و جریان نقد آزاد بالاتر، مدل کسب‌وکار متنوع‌تری ارائه می‌کند. برای سرمایه‌گذاری در سال ۲۰۲۶، مسئله اصلی انتخاب میان ارزش‌گذاری پایین‌تر اس‌کی هاینیکس و مزیت ساختاری TSMC است. اگر رونق هوش مصنوعی و تقاضای حافظه با شدت فعلی ادامه پیدا کند، اس‌کی هاینیکس می‌تواند از افزایش قیمت و تقاضای حافظه بهره زیادی ببرد؛ اما در افق بلندمدت، تنوع فعالیت و نقش حیاتی TSMC در زنجیره تولید تراشه‌های پیشرفته، مزیتی مهم برای این شرکت ایجاد می‌کند. در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

آیا TSMC بهترین سهم هوش مصنوعی برای خرید است؟

رونق هوش مصنوعی تنها به شرکت‌هایی که تراشه‌های پردازنده و شتاب‌دهنده‌های هوش مصنوعی را طراحی می‌کنند محدود نیست. در پشت این صنعت، شرکت‌هایی قرار دارند که وظیفه ساخت تراشه‌های مورد استفاده در سامانه‌های هوش مصنوعی را بر عهده دارند و شرکت صنایع نیمه‌رسانای تایوان، TSMC، مهم‌ترین نمونه در این زنجیره محسوب می‌شود. در یک نگاه TSMC یکی از بزرگ‌ترین تولیدکنندگان قراردادی تراشه در جهان است و برای رقبای اصلی صنعت هوش مصنوعی تراشه تولید می‌کند. مقیاس تولید و فناوری ساخت TSMC باعث شده جایگزینی کامل این شرکت برای بسیاری از مشتریان بزرگ آن بسیار دشوار باشد. درآمد و سود TSMC همچنان در حال رشد است، اما سرعت رشد آن از شرکت‌هایی مانند انویدیا و AMD پایین‌تر است. قدرت مالی، جایگاه فناورانه و مشتریان متنوع، TSMC را به یکی از کم‌ریسک‌ترين گزینه‌های سرمایه‌گذاری در زنجیره هوش مصنوعی تبدیل کرده است. این شرکت تراشه‌های بسیاری از بزرگ‌ترین بازیگران صنعت فناوری را تولید می‌کند؛ از انویدیا و ای‌ام‌دی گرفته تا اپل و طیف گسترده‌ای از شرکت‌های فعال در حوزه محاسبات پیشرفته. همین جایگاه باعث شده رشد تقاضا برای زیرساخت‌های هوش مصنوعی مستقیماً به افزایش تقاضا برای ظرفیت تولید TSMC منجر شود. چرا TSMC در قلب صنعت هوش مصنوعی قرار دارد؟ TSMC یک تولیدکننده قراردادی تراشه است. به این معنا که شرکت‌هایی مانند انویدیا و AMD طراحی تراشه‌های خود را انجام می‌دهند، اما ساخت فیزیکی بخش بزرگی از این تراشه‌ها به TSMC سپرده می‌شود. اهمیت این مدل زمانی بیشتر مشخص می‌شود که بدانیم ساخت تراشه‌های پیشرفته به کارخانه‌های بسیار پیچیده، سرمایه‌گذاری عظیم و فناوری تولیدی تخصصی نیاز دارد. بنابراین حتی اگر یکی از مشتریان TSMC تصمیم بگیرد بخشی از تولید خود را به شرکت دیگری منتقل کند، جایگزینی کامل ظرفیت تولید TSMC در کوتاه‌مدت کار ساده‌ای نخواهد بود. همین موضوع یکی از مهم‌ترین مزیت‌های رقابتی TSMC محسوب می‌شود. در واقع، TSMC به جای رقابت مستقیم با تولیدکنندگان تراشه‌های هوش مصنوعی، در موقعیتی قرار گرفته که می‌تواند از رشد بخش بزرگی از این صنعت منتفع شود؛ زیرا شرکت‌های رقیب در بازار نهایی، در بسیاری از موارد مشتری یکسانی در زنجیره تولید دارند. انویدیا و AMD؛ دو مشتری در یک زنجیره یکی از جذاب‌ترین ویژگی‌های مدل تجاری TSMC ، تنوع مشتریان آن است. انویدیا و AMD در بازار پردازنده‌ها و تراشه‌های مراکز داده با یکدیگر رقابت می‌کنند، اما هر دو از ظرفیت تولید TSMC استفاده می‌کنند. به این ترتیب، موفقیت یکی از این شرکت‌ها الزاماً به معنای شکست TSMC نیست. این ویژگی، ریسک وابستگی TSMC به یک مشتری یا یک محصول خاص را کاهش می‌دهد. البته مشتریان TSMC به صنعت هوش مصنوعی محدود نیستند و شرکت‌هایی مانند اپل نیز از ظرفیت تولید این شرکت استفاده می‌کنند. بنابراین TSMC در واقع در بخش‌های مختلف صنعت نیمه‌رسانا حضور دارد و رونق هوش مصنوعی تنها یکی از موتورهای رشد آن محسوب می‌شود. “ «از نگاه من، نقطه قوت اصلی TSMC نه در رشد سریع‌تر از همه شرکت‌های هوش مصنوعی، بلکه در جایگاه گلوگاهی آن در زنجیره ارزش تراشه‌های پیشرفته است. هرچه پیچیدگی تراشه‌ها افزایش پیدا کند، هزینه و دشواری ایجاد ظرفیت تولید رقیب نیز بیشتر می‌شود و همین مسئله می‌تواند مزیت ساختاری TSMC را تقویت کند. بنابراین این سهم را باید بیشتر به‌عنوان یک بازیگر زیرساختی و راهبردی در اقتصاد هوش مصنوعی ارزیابی کرد؛ شرکتی که ممکن است از نظر نرخ رشد از برخی مشتریان خود عقب بماند، اما از نظر عمق نقش خود در زنجیره فناوری، یکی از مهم‌ترین برندگان بلندمدت توسعه محاسبات هوش مصنوعی باشد.» بابک شیری رشد TSMC در برابر غول‌های هوش مصنوعی TSMC از نظر رشد درآمد و سود عملکرد قابل توجهی داشته است و افزایش تقاضا برای تراشه‌های پیشرفته، به‌ویژه در حوزه محاسبات هوش مصنوعی، به این روند کمک کرده است. با این حال، یک نکته مهم وجود دارد: سرعت رشد TSMC با برخی از مشتریان بزرگ خود، به‌خصوص انویدیا و AMD، قابل مقایسه نیست. این تفاوت تا حد زیادی طبیعی است. شرکتی که زیرساخت تولید بخش بزرگی از صنعت را در اختیار دارد، معمولاً نمی‌تواند با همان سرعت شرکتی رشد کند که در یک بازار بسیار سریع در حال گسترش، محصول نهایی با تقاضای انفجاری عرضه می‌کند. بنابراین جذابیت TSMC لزوماً در بیشترین سرعت رشد درآمد خلاصه نمی‌شود؛ بلکه در مقیاس، جایگاه راهبردی و دشواری جایگزینی آن قرار دارد. آیا TSMC بهترین سهم هوش مصنوعی است؟ پاسخ به این پرسش به نوع نگاه سرمایه‌گذار بستگی دارد. اگر هدف، یافتن شرکتی با بیشترین سرعت رشد درآمد در موج هوش مصنوعی باشد، TSMC احتمالاً با شرکت‌هایی مانند انویدیا و برخی دیگر از بازیگران این صنعت تفاوت دارد اما اگر معیار، قرار گرفتن در مرکز زنجیره تأمین هوش مصنوعی، برخورداری از فناوری تولید پیشرفته، تنوع مشتریان و قدرت مالی باشد، TSMC جایگاه بسیار متفاوتی پیدا می‌کند. در واقع، سرمایه‌گذاری روی TSMC بیشتر شبیه سرمایه‌گذاری روی زیرساخت رشد صنعت تراشه است تا شرط‌بندی روی یک محصول خاص هوش مصنوعی. جمع‌بندی TSMC یکی از مهم‌ترین بازیگران پشت صحنه انقلاب هوش مصنوعی است. این شرکت تراشه‌های مورد استفاده طیف گسترده‌ای از شرکت‌های فناوری را تولید می‌کند و حضور هم‌زمان رقبایی مانند انویدیا و AMD در میان مشتریان آن، نشان‌دهنده جایگاه خاص TSMC در زنجیره جهانی تولید تراشه است. رشد این شرکت شاید به اندازه برخی از مشتریانش خیره‌کننده نباشد، اما ترکیب مقیاس تولید، فناوری پیشرفته، مشتریان متنوع و دشواری جایگزینی ظرفیت آن می‌تواند یک مزیت بلندمدت ایجاد کند. در نتیجه، TSMC را می‌توان یکی از گزینه‌های مهم برای سرمایه‌گذارانی دانست که به دنبال بهره‌گیری از رشد بلندمدت هوش مصنوعی هستند، اما ترجیح می‌دهند به جای تمرکز بر یک تولیدکننده خاص تراشه یا یک محصول مشخص، در بخش زیرساختی این صنعت سرمایه‌گذاری کنند. در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

بخش خدمات آمریکا در سپتامبر به رشد ادامه داد؛ فشارهای تورمی تشدید شد

بخش خدمات آمریکا در ماه سپتامبر همچنان به رشد خود ادامه داد، هرچند سرعت این رشد کاهش یافت. بر اساس گزارش مؤسسه مدیریت عرضه (ISM)، شاخص PMI بخش خدمات از ۵۵.۴ در ماه اوت به ۵۴.۹ کاهش یافت و برای بیست‌وهفتمین ماه متوالی در محدوده رشد باقی ماند. جزئیات این گزارش ترکیبی بود: فعالیت کسب‌وکارها کاهش یافت، اشتغال پس از دو ماه انقباض دوباره وارد محدوده رشد جزئی شد و فشارهای قیمتی افزایش پیدا کرد. شاخص فعالیت کسب‌وکار با کاهش ۵.۲ واحدی به ۵۶.۵ رسید، در حالی که شاخص سفارش‌های جدید با افتی جزئی به ۵۹.۸ رسید که همچنان نشان‌دهنده تقاضای قدرتمند است. شاخص اشتغال نیز پس از دو ماه کاهش، اندکی بالاتر از مرز ۵۰ قرار گرفت و به ۵۰.۱ رسید. شاخص سفارش‌های معوق به ۵۶.۶ افزایش یافت که بالاترین سطح از ژوئیه ۲۰۲۲ محسوب می‌شود و نشان می‌دهد کسب‌وکارها همچنان با حجم قابل‌توجهی از سفارش‌های در دست اجرا مواجه هستند. همچنین دامنه رشد گسترده‌تر شد و تعداد صنایع در حال رشد از ۱۲ صنعت در ماه اوت به ۱۳ صنعت افزایش یافت. با این حال، بخش تورم همچنان نگران‌کننده است. شاخص قیمت‌ها به ۷۴.۰ افزایش یافت که بالاترین سطح از ژوئیه ۲۰۲۲ است. هزینه سوخت بیش از هر عامل دیگری از سوی شرکت‌های مورد بررسی به‌عنوان عامل مؤثر بر هزینه‌ها مطرح شد و تعرفه‌ها و محدودیت‌های عرضه نیز فشار بیشتری بر هزینه‌ها و زمان تحویل وارد کردند. سرعت تحویل تأمین‌کنندگان نیز بیشتر کاهش یافت، در حالی که شاخص سفارش‌های جدید صادراتی با افتی شدید وارد محدوده انقباض شد و به ۴۶.۹ رسید. تحلیل کوتاه رشد اقتصادی در بخش خدمات آمریکا اندکی سرد شده، اما این بخش همچنان در حال گسترش است؛ در مقابل، فشارهای تورمی در مسیر نامطلوبی حرکت می‌کنند. این ترکیب می‌تواند فدرال رزرو را نسبت به کاهش نرخ بهره محتاط‌تر کند. افزایش قیمت‌ها و بهبود وضعیت اشتغال می‌تواند از بازده اوراق خزانه‌داری آمریکا و دلار حمایت کند، هرچند کاهش فعالیت اقتصادی و افت سفارش‌های صادراتی می‌تواند بخشی از این اثر را خنثی کند. برای بازار سهام نیز تداوم تقاضا خبر مثبتی است، اما افزایش هزینه‌ها و احتمال بالا ماندن بازده اوراق می‌تواند پتانسیل رشد بازار را محدود کند. سؤال مهم برای ماه‌های آینده این است که آیا کسب‌وکارها می‌توانند سفارش‌های معوق رو به افزایش را پردازش کنند، بدون آنکه فشار بیشتری بر قیمت‌ها وارد شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چه چیزی TSMC و ASML را به دو ستون اصلی صنعت تراشه تبدیل کرده است؟

رقابت جهانی بر سر تراشه‌های پیشرفته دیگر تنها به شرکت‌هایی مانند انویدیا و اینتل محدود نمی‌شود. در پشت پرده این صنعت، دو شرکت قرار دارند که بخش مهمی از زیرساخت فناوری تراشه‌های نسل جدید را در اختیار گرفته‌اند: شرکت تولیدکننده تراشه تایوان یا TSMC و شرکت هلندی ASML. در یک نگاه  TSMC در سه‌ماهه دوم حدود ۷۲.۵ درصد از درآمد جهانی صنعت تولید قراردادی تراشه را در اختیار داشت.  انویدیا تقریباً تمام تولید تراشه‌های پیشرفته خود را به TSMC برون‌سپاری می‌کند و اپل نیز از مشتریان مهم این شرکت است.  ASML تنها تولیدکننده دستگاه‌های پیشرفته لیتوگرافی فرابنفش شدید است که برای ساخت تراشه‌های نسل جدید اهمیت حیاتی دارند.  وابستگی صنعت تراشه به این دو شرکت، جایگاه آنها را در زنجیره جهانی هوش مصنوعی و محاسبات پیشرفته تقویت کرده است. TSMC در قلب زنجیره تولید تراشه‌های پیشرفته قرار دارد و بخش بزرگی از تراشه‌هایی را تولید می‌کند که شرکت‌هایی مانند انویدیا، اپل و دیگر طراحان بزرگ نیمه‌رسانا به بازار عرضه می‌کنند. در سوی دیگر، ASML ماشین‌آلاتی را تولید می‌کند که برای ساخت پیشرفته‌ترین تراشه‌های جهان ضروری هستند؛ به‌ویژه دستگاه‌های لیتوگرافی فرابنفش شدید که امکان ایجاد مدارهای بسیار ریز روی سطح تراشه را فراهم می‌کنند. به همین دلیل، اهمیت این دو شرکت تنها به درآمد یا سهم بازار آنها محدود نمی‌شود. TSMC ظرفیت تولید و مقیاس کم‌رقیب دارد و ASML فناوری‌ای در اختیار دارد که جایگزین کردن آن در کوتاه‌مدت بسیار دشوار است. TSMC؛ قدرتی که از مقیاس تولید می‌آید TSMC یکی از مهم‌ترین حلقه‌های زنجیره جهانی تراشه است. بسیاری از شرکت‌های فناوری بزرگ، طراحی تراشه را خودشان انجام می‌دهند اما ساخت فیزیکی آن را به شرکت‌هایی مانند TSMC می‌سپارند. یکی از شناخته‌شده‌ترین نمونه‌ها، انویدیا است. این شرکت طراحی تراشه‌های پیشرفته پردازنده‌های گرافیکی خود را انجام می‌دهد، اما تولید آنها به طور عمده توسط TSMC انجام می‌شود. این رابطه اهمیت زیادی دارد، زیرا تولید تراشه‌های پیشرفته تنها به داشتن یک طراحی مناسب محدود نمی‌شود. ساخت چنین تراشه‌هایی نیازمند کارخانه‌های بسیار پیچیده، تجهیزات گران‌قیمت، دانش فنی انباشته و توانایی تولید در مقیاس بالا است. TSMC دقیقاً در همین نقطه مزیت خود را ایجاد کرده است. این شرکت نه‌تنها جزو نخستین تولیدکنندگان فناوری‌های ساخت جدید است، بلکه توانایی تبدیل این فناوری به تولید انبوه را نیز دارد. همین مسئله باعث شده فاصله میان TSMC و بسیاری از رقبای آن صرفاً یک فاصله فناورانه نباشد؛ بلکه ترکیبی از فناوری، سرمایه، تجربه تولید و مقیاس عملیاتی باشد. در سه‌ماهه دوم، برآوردها نشان می‌دهد TSMC حدود ۷۲.۵ درصد از درآمد جهانی صنعت تولید قراردادی تراشه را در اختیار داشته است. چنین سهمی نشان می‌دهد که حتی اگر مشتریان بزرگ TSMC بخواهند تولید خود را به شرکت دیگری منتقل کنند، پیدا کردن جایگزینی که بتواند تراشه‌های پیچیده را با همان کیفیت، حجم و سرعت تولید کند، آسان نیست. نکته جالب‌تر اینکه حتی اینتل، که یکی از رقبای اصلی TSMC در صنعت تراشه محسوب می‌شود، در برخی موارد برای تولید بخشی از تراشه‌های خود از ظرفیت TSMC استفاده می‌کند. این مسئله نشان می‌دهد مزیت TSMC تنها به مشتریان کوچک یا شرکت‌هایی که فاقد زیرساخت تولید هستند محدود نمی‌شود؛ بلکه حتی شرکت‌های بزرگ صنعت نیز ممکن است برای دسترسی به ظرفیت تولید پیشرفته به آن نیاز داشته باشند. چرا مزیت TSMC به‌سادگی قابل تکرار نیست؟ ساخت یک کارخانه جدید تولید تراشه صرفاً با سرمایه‌گذاری چند میلیارد دلاری امکان‌پذیر نیست. شرکت‌ها باید تجهیزات پیچیده، نیروی انسانی متخصص، زنجیره تأمین گسترده و فرایندهای تولیدی بسیار دقیق را هم‌زمان ایجاد کنند. از سوی دیگر، تجربه تولید نیز اهمیت زیادی دارد. افزایش بازده تولید تراشه‌های پیشرفته فرایندی زمان‌بر است و کوچک‌ترین خطا می‌تواند هزینه تولید را افزایش دهد. TSMC طی دهه‌ها توانسته این دانش را انباشته کند و هم‌زمان با توسعه فناوری‌های جدید، ظرفیت تولید خود را نیز افزایش دهد. به همین دلیل، مزیت رقابتی این شرکت ترکیبی از پیشتازی فناورانه و توانایی تولید در مقیاس بسیار بزرگ است؛ ترکیبی که ایجاد آن برای رقبای جدید بسیار دشوار خواهد بود. ASML؛ شرکتی که صنعت تراشه به تجهیزات آن نیاز دارد اگر TSMC یکی از مهم‌ترین تولیدکنندگان تراشه‌های پیشرفته است، ASML یکی از مهم‌ترین تأمین‌کنندگان تجهیزات مورد استفاده در ساخت این تراشه‌هاست. این شرکت هلندی دستگاه‌های بسیار پیچیده‌ای تولید می‌کند که در فرایند ساخت تراشه به کار می‌روند. مهم‌ترین آنها دستگاه‌های لیتوگرافی فرابنفش شدید یا EUV هستند. این دستگاه‌ها برای ایجاد الگوهای بسیار ریز مدارهای الکترونیکی روی سطح تراشه استفاده می‌شوند. در نسل‌های پیشرفته تراشه، فاصله میان بخش‌های مختلف مدار می‌تواند به حدود ۲ نانومتر برسد. اهمیت ASML در همین‌جا مشخص می‌شود: بدون دسترسی به تجهیزات پیشرفته این شرکت، تولید بسیاری از تراشه‌های پیشرفته امروزی با فناوری‌های موجود بسیار دشوار یا حتی غیرممکن خواهد بود اما مزیت ASML تنها به محصول نهایی آن محدود نیست. ساخت چنین دستگاه‌هایی نتیجه دهه‌ها تحقیق، توسعه فناوری، همکاری با شرکت‌های مختلف و ایجاد یک زنجیره تأمین تخصصی است. به همین دلیل، ایجاد رقیبی برای ASML نه‌تنها به سرمایه هنگفت، بلکه به سال‌ها تحقیق و توسعه و مجموعه‌ای از دانش فنی و صنعتی نیاز دارد. “ «در تحلیل زنجیره ارزش هوش مصنوعی، تمرکز بازار معمولاً روی نام‌هایی مانند انویدیا قرار می‌گیرد، اما بخش قابل توجهی از قدرت اقتصادی این صنعت در لایه‌های زیرساختی‌تر شکل می‌گیرد. TSMC و ASML نمونه‌ای از همین لایه هستند؛ شرکت‌هایی که مزیت آنها نه صرفاً در فروش یک محصول پرتقاضا، بلکه در دشواری جایگزین کردن زیرساخت، دانش فنی و ظرفیت تولیدشان نهفته است. از این منظر، اهمیت این دو شرکت را باید فراتر از چرخه فعلی هوش مصنوعی دید؛ زیرا هر نسل جدید از تراشه‌های پیشرفته، پیش از آنکه به محصول نهایی تبدیل شود، به فناوری ساخت و تجهیزات تولید نیاز دارد. همین وابستگی ساختاری است که می‌تواند برای TSMC و ASML یک مزیت رقابتی بلندمدت ایجاد کند، هرچند برای ارزیابی جذابیت سهام آنها همچنان باید فاصله میان کیفیت کسب‌وکار و قیمت بازار را به‌دقت سنجید.» بابک شیری دو سنگر در زنجیره هوش مصنوعی رشد هوش مصنوعی تقاضا برای تراشه‌های پیشرفته را به شکل قابل توجهی افزایش داده است. پردازش مدل‌های بزرگ هوش مصنوعی به تراشه‌های قدرتمند و زیرساخت محاسباتی گسترده نیاز دارد و همین مسئله اهمیت شرکت‌هایی را که در زنجیره تولید این تراشه‌ها قرار دارند، بیشتر کرده است. TSMC از یک سو تراشه‌های پیشرفته مورد نیاز بسیاری از شرکت‌های فناوری را تولید می‌کند و ASML از سوی دیگر تجهیزات لازم برای تولید نسل جدید این تراشه‌ها را فراهم می‌کند. به همین دلیل، جایگاه این دو شرکت تا حدی مستقل از موفقیت یک طراح تراشه خاص است. اگر در آینده یک شرکت طراحی تراشه قدرتمندتری از انویدیا ایجاد کند، همچنان به زیرساخت تولید نیاز خواهد داشت. همین موضوع درباره فناوری ساخت تراشه نیز صادق است. این ویژگی می‌تواند به TSMC و ASML اجازه دهد از رشد کلی صنعت تراشه و هوش مصنوعی بهره‌مند شوند، بدون آنکه موفقیت آنها کاملاً به یک محصول یا یک مشتری خاص وابسته باشد. ارزش‌گذاری؛ نقطه‌ای که سرمایه‌گذار باید دقت کند قدرت رقابتی این دو شرکت به معنای آن نیست که قیمت سهام آنها همیشه جذاب است. تقاضای بالا برای سهام TSMC و ASML در سال‌های گذشته باعث شده ارزش‌گذاری آنها در مقاطعی افزایش پیدا کند. بنابراین برای سرمایه‌گذار، تنها شناسایی یک شرکت با مزیت رقابتی کافی نیست و قیمت پرداخت‌شده نیز اهمیت دارد. در مقایسه میان این دو شرکت، نسبت قیمت به سود آینده ASML در مقطع مورد بررسی بالاتر از TSMC قرار دارد. با این حال، ارزش‌گذاری هیچ‌کدام لزوماً از میانگین چندساله خود فاصله‌ای غیرعادی ندارد. در نتیجه، تحلیل این دو سهم باید هم‌زمان دو سؤال را پاسخ دهد: آیا مزیت رقابتی شرکت پایدار است؟ و آیا قیمت بازار در برابر این مزیت بیش از حد افزایش یافته است؟ جمع‌بندی TSMC و ASML در دو بخش متفاوت اما به‌شدت به‌هم‌پیوسته از صنعت تراشه فعالیت می‌کنند. TSMC با تکیه بر فناوری تولید پیشرفته، ظرفیت عظیم و سهم حدود ۷۲.۵ درصدی از درآمد جهانی تولید قراردادی تراشه، یکی از مهم‌ترین تولیدکنندگان نیمه‌رسانا در جهان است. ASML نیز در سوی دیگر زنجیره قرار دارد و با در اختیار داشتن فناوری ساخت دستگاه‌های لیتوگرافی فرابنفش شدید، نقش مهمی در امکان‌پذیر شدن تولید تراشه‌های پیشرفته ایفا می‌کند. مزیت این دو شرکت از یک عامل واحد ایجاد نشده است. در مورد TSMC، مقیاس تولید، تجربه، سرمایه‌گذاری و توانایی حرکت سریع به سمت فناوری‌های جدید اهمیت دارد؛ در مورد ASML نیز دانش فنی، مالکیت فکری، تجربه چنددهه‌ای و پیچیدگی زنجیره تأمین موانع بزرگی برای ورود رقبا ایجاد کرده‌اند. در نهایت، رشد صنعت هوش مصنوعی و افزایش تقاضا برای تراشه‌های پیشرفته می‌تواند برای هر دو شرکت فرصت‌های بلندمدتی ایجاد کند؛ اما همانند هر سرمایه‌گذاری دیگری، کیفیت کسب‌وکار به‌تنهایی کافی نیست و ارزش‌گذاری نیز باید در کنار آن بررسی شود. در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

چرا آمازون و TSMC، دو انتخاب محبوب مدیران میلیاردر برای سرمایه‌گذاری در هوش مصنوعی است؟

رونق هوش مصنوعی در سال‌های اخیر نه‌تنها شرکت‌های فناوری، بلکه ساختار سرمایه‌گذاری در بازار سهام را نیز تحت تأثیر قرار داده است. حجم سرمایه‌گذاری در زیرساخت‌های هوش مصنوعی به اندازه‌ای افزایش یافته که بسیاری از سرمایه‌گذاران آن را مهم‌ترین روند فناوری پس از گسترش اینترنت می‌دانند. در چنین شرایطی، بررسی پرتفوی مدیران سرمایه‌گذاری بزرگ می‌تواند تصویری از شرکت‌هایی ارائه دهد که سرمایه‌گذاران حرفه‌ای آنها را در زنجیره ارزش هوش مصنوعی مهم می‌دانند. در یک نگاه  آمازون در میان چهار دارایی اصلی حداقل پنج مدیر سرمایه‌گذاری میلیاردر قرار گرفته است.  رشد درآمد AWS در سه‌ماهه منتهی به ژوئن به ۳۷ درصد رسید؛ بالاترین نرخ رشد آن در ۱۸ فصل اخیر.  TSMC یکی از زیرساخت‌های اصلی تولید تراشه‌های مورد استفاده در سامانه‌های هوش مصنوعی است.  تنوع فعالیت TSMC و جایگاه آمازون در رایانش ابری، ریسک وابستگی آنها به یک بخش از بازار هوش مصنوعی را کاهش می‌دهد. بررسی گزارش‌های فصلی فرم ۱۳F نشان می‌دهد که در میان نزدیک به ۲۰ مدیر سرمایه‌گذاری میلیاردر، دو شرکت بیش از سایر گزینه‌ها در میان چهار دارایی بزرگ آنها تکرار شده‌اند: آمازون و شرکت صنایع نیمه‌رسانای تایوان (TSMC). نکته قابل توجه آن است که این دو شرکت، برخلاف انتظار رایج، نه انویدیا و نه آلفابت هستند؛ بلکه هرکدام در بخش متفاوتی از زنجیره هوش مصنوعی نقش دارند. چرا آمازون مورد توجه مدیران بزرگ سرمایه‌گذاری است؟ آمازون در نگاه نخست بیشتر با تجارت الکترونیکی شناخته می‌شود، اما موتور اصلی رشد سودآوری این شرکت در سال‌های اخیر به بخش رایانش ابری آن، یعنی AWS، مرتبط بوده است. پیش از شتاب گرفتن موج هوش مصنوعی مولد، AWS معمولاً رشد درآمدی در محدوده دهه بالای درصدی داشت. اما افزایش تقاضا برای آموزش و اجرای مدل‌های هوش مصنوعی و توسعه زیرساخت‌های محاسباتی باعث شده رشد این بخش به شکل محسوسی افزایش پیدا کند. در سه‌ماهه منتهی به ژوئن ۲۰۲۶، درآمد AWS نسبت به سال قبل ۳۷ درصد افزایش یافت؛ بالاترین نرخ رشد این بخش طی ۱۸ فصل گذشته. اهمیت AWS تنها به رشد درآمد محدود نمی‌شود. این بخش حاشیه سود بسیار بالاتری نسبت به فعالیت‌های تجارت الکترونیکی آمازون دارد و در نتیجه سهم آن از سود عملیاتی شرکت به‌مراتب بیشتر از سهم آن در فروش است. در نیمه نخست سال ۲۰۲۶، AWS کمتر از ۲۱ درصد از فروش خالص آمازون را به خود اختصاص داد، اما حدود ۶۰ درصد از سود عملیاتی شرکت را ایجاد کرد. همین ترکیب، آمازون را به یکی از مهم‌ترین بازیگران بخش کاربردهای تجاری هوش مصنوعی تبدیل کرده است؛ شرکتی که می‌تواند هم از افزایش تقاضا برای خدمات ابری و هم از توسعه مدل‌های هوش مصنوعی و ابزارهای مرتبط با آنها بهره ببرد. جایگاه آمازون در پرتفوی میلیاردرها بررسی چهار دارایی اصلی مدیران سرمایه‌گذاری نشان می‌دهد آمازون در میان دارایی‌های اصلی حداقل پنج سرمایه‌گذار بزرگ قرار گرفته است. آمازون بزرگ‌ترین دارایی دیوید تپر در آپالوسا، بزرگ‌ترین دارایی ست کلارمن در باوپست و دومین دارایی چیس کولمن در تایگر گلوبال و دن لوب در ترد پوینت بوده است. همچنین این سهم چهارمین دارایی بزرگ بیل اَکمن در پرشینگ اسکوئر محسوب می‌شود. این تمرکز را می‌توان از زاویه‌ای فراتر از صرفاً رشد هوش مصنوعی تحلیل کرد. آمازون در واقع هم‌زمان در چند بازار بزرگ حضور دارد و AWS تنها یکی از موتورهای ارزش‌آفرینی آن است. بنابراین سرمایه‌گذار با خرید سهام آمازون صرفاً روی یک روند فناورانه واحد سرمایه‌گذاری نمی‌کند؛ بلکه در معرض تجارت الکترونیکی، تبلیغات دیجیتال، رایانش ابری و زیرساخت‌های هوش مصنوعی قرار می‌گیرد. “ «از منظر تحلیلی، اهمیت انتخاب آمازون و TSMC بیش از آنکه در «محبوبیت» آنها میان مدیران میلیاردر باشد، در جایگاه ساختاری این دو شرکت در اقتصاد هوش مصنوعی نهفته است. یکی در سمت تقاضا و زیرساخت محاسبات ابری از رشد مدل‌های هوش مصنوعی بهره می‌برد و دیگری در سمت عرضه، گلوگاه‌های تولید و بسته‌بندی تراشه را در اختیار دارد. این تفاوت نشان می‌دهد که برای ارزیابی فرصت‌های سرمایه‌گذاری در هوش مصنوعی، تمرکز صرف بر سازندگان مدل یا پردازنده کافی نیست؛ بخش قابل توجهی از ارزش اقتصادی این تحول می‌تواند در لایه‌های زیرساختی و شرکت‌هایی شکل بگیرد که بدون آنها توسعه ظرفیت محاسباتی اساساً امکان‌پذیر نیست. در نهایت، آنچه باید زیر نظر قرار گیرد نه صرفاً رشد تقاضای هوش مصنوعی، بلکه پایداری سرمایه‌گذاری زیرساختی، بازده سرمایه و توانایی شرکت‌ها برای تبدیل این موج سرمایه‌گذاری به جریان نقدی پایدار است.» بابک شیری TSMC؛ ستون سخت‌افزاری هوش مصنوعی در سوی دیگر این زنجیره، TSMC قرار دارد؛ شرکتی که برخلاف آمازون بیشتر در بخش زیرساخت سخت‌افزاری هوش مصنوعی نقش دارد. رشد سریع مراکز داده مجهز به شتاب‌دهنده‌های هوش مصنوعی به ظرفیت تولید تراشه و همچنین فناوری‌های پیشرفته بسته‌بندی آنها وابسته است. یکی از مهم‌ترین این فناوری‌ها، CoWoS است که امکان اتصال پردازنده‌های گرافیکی و حافظه‌های با پهنای باند بالا را فراهم می‌کند. این فناوری برای انتقال سریع داده میان اجزای سامانه‌های هوش مصنوعی اهمیت زیادی دارد و افزایش تقاضا برای شتاب‌دهنده‌های هوش مصنوعی، نیاز به ظرفیت CoWoS را نیز افزایش داده است. برآوردهای ارائه‌شده در گزارش منبع نشان می‌دهد ظرفیت CoWoS شرکت TSMC از حدود ۶۷۵ هزار ویفر در سال ۲۰۲۵ می‌تواند به ۱.۲۷۵ میلیون ویفر در سال ۲۰۲۶ و حدود ۲.۳۱ میلیون ویفر در سال ۲۰۲۷ برسد. افزایش ظرفیت در شرایطی اتفاق می‌افتد که تقاضای شرکت‌های بزرگ فناوری برای تراشه‌های پیشرفته همچنان در حال رشد است. بنابراین TSMC در بخش مهمی از زنجیره‌ای قرار گرفته که توسعه مراکز داده هوش مصنوعی بدون آن با محدودیت مواجه خواهد شد. چرا TSMC فقط یک سهم هوش مصنوعی نیست؟ یکی از مهم‌ترین ویژگی‌های TSMC برای سرمایه‌گذاران، این است که ارزش آن تنها به رونق هوش مصنوعی وابسته نیست. این شرکت یکی از بازیگران اصلی تولید تراشه‌های پیشرفته برای پردازنده‌ها، تلفن‌های هوشمند و خودروها نیز محسوب می‌شود. در نتیجه، حتی اگر سرعت سرمایه‌گذاری در زیرساخت هوش مصنوعی کاهش پیدا کند، TSMC همچنان از بازارهای متنوع دیگری برخوردار است. این ویژگی از منظر مدیریت ریسک اهمیت دارد. شرکت‌هایی که تنها بر یک کاربرد یا فناوری خاص متمرکز هستند، در صورت تغییر چرخه سرمایه‌گذاری ممکن است با افت شدید تقاضا مواجه شوند؛ اما TSMC از یک پایگاه صنعتی گسترده‌تر برخوردار است. به همین دلیل، قرار گرفتن TSMC در میان دارایی‌های اصلی چند مدیر سرمایه‌گذاری بزرگ را می‌توان نه فقط ناشی از رشد هوش مصنوعی، بلکه ناشی از نقش ساختاری این شرکت در صنعت جهانی نیمه‌رساناها نیز دانست. جمع‌بندی بررسی پرتفوی مدیران میلیاردر نشان می‌دهد که سرمایه‌گذاری در هوش مصنوعی الزاماً به معنای انتخاب شناخته‌شده‌ترین شرکت‌های این حوزه نیست. آمازون از سمت نرم‌افزار و زیرساخت ابری و TSMC از سمت تولید و بسته‌بندی تراشه، در دو نقطه متفاوت اما حیاتی از زنجیره ارزش هوش مصنوعی قرار گرفته‌اند. AWS با رشد ۳۷ درصدی درآمد و سهم ۶۰ درصدی از سود عملیاتی آمازون، به یکی از مهم‌ترین موتورهای سودآوری این شرکت تبدیل شده است. از سوی دیگر، TSMC با توسعه ظرفیت تولید و بسته‌بندی پیشرفته تراشه، زیرساخت فیزیکی لازم برای گسترش مراکز داده هوش مصنوعی را فراهم می‌کند. نکته مهم آن است که هر دو شرکت علاوه بر هوش مصنوعی، از فعالیت‌های گسترده‌تری برخوردارند؛ موضوعی که می‌تواند وابستگی آنها به یک چرخه فناورانه خاص را کاهش دهد. در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

آیا سرمایه‌گذاری آمریکا می‌تواند معادله اینتل و TSMC را تغییر دهد؟

رونق هوش مصنوعی تنها به شرکت‌هایی مانند انویدیا، مایکروسافت و دیگر طراحان تراشه‌های پردازشی محدود نمی‌شود؛ در پشت این موج، صنعتی قرار دارد که وظیفه تبدیل طراحی‌های پیچیده به تراشه‌های واقعی را بر عهده دارد. کارخانه‌های تولید تراشه یا همان شرکت‌های تولیدکننده نیمه‌رسانا، به یکی از گلوگاه‌های اصلی زنجیره تأمین فناوری تبدیل شده‌اند و توانایی آنها برای تولید انبوه تراشه‌های پیشرفته می‌تواند مستقیماً سرعت توسعه هوش مصنوعی را تحت تأثیر قرار دهد. در یک نگاه TSMC حدود ۷۲.۵ درصد از بازار جهانی تولید قراردادی تراشه را در اختیار دارد.  درآمد TSMC در سه‌ماهه دوم ۲۰۲۶ به ۴۰.۲ میلیارد دلار رسید و حاشیه عملیاتی آن ۶۰.۳ درصد بود.  تولید نسل ۱۸A اینتل در سه‌ماهه دوم ۲۰۲۶ حدود ۲۵ درصد بالاتر از هدف شرکت قرار گرفت.  اینتل برای بازگشت به بازار تولید قراردادی باید فناوری ۱۴A را به‌موقع توسعه داده و مشتریان بزرگ خارجی جذب کند. در این میان، TSMC با در اختیار داشتن حدود ۷۲.۵ درصد از بازار جهانی تولید قراردادی تراشه فاصله قابل توجهی با رقبا دارد. در سوی دیگر، اینتل که سال‌ها یکی از بزرگ‌ترین تولیدکنندگان تراشه جهان بود، تلاش می‌کند با احیای بخش تولید قراردادی خود، بخشی از این بازار را پس بگیرد و به رقیبی جدی برای TSMC تبدیل شود. رقابت این دو شرکت صرفاً بر سر سهم بازار نیست؛ بلکه بخشی از رقابت گسترده‌تر برای کنترل زیرساخت محاسبات نسل آینده محسوب می‌شود. چرا کارخانه‌های تولید تراشه به گلوگاه هوش مصنوعی تبدیل شده‌اند؟ انویدیا، شرکت پیشرو در تولید تراشه‌های هوش مصنوعی، طراحی پردازنده‌های خود را انجام می‌دهد؛ اما ساخت فیزیکی این تراشه‌ها در کارخانه‌های متعلق به شرکت‌های تولیدکننده نیمه‌رسانا انجام می‌شود. فرآیند تولید تراشه بسیار پیچیده‌تر از طراحی آن است. میلیاردها ترانزیستور باید روی قطعه‌ای از سیلیکون که اندازه آن می‌تواند از ناخن انسان نیز کوچک‌تر باشد، با دقتی در مقیاس نانومتر ایجاد شوند. هر نسل جدید فناوری ساخت نیز امکان قرار دادن ترانزیستورهای بیشتری روی تراشه را فراهم می‌کند و معمولاً به افزایش توان پردازشی و بهبود مصرف انرژی منجر می‌شود. در حال حاضر، پیشرفته‌ترین فناوری‌های تولید به سمت نسل‌های ۲ نانومتری حرکت کرده‌اند و تولید فناوری‌های حدود ۱.۶ نانومتری نیز در حال نزدیک شدن به مرحله تجاری است. اما تنها تعداد محدودی از کارخانه‌های جهان توانایی تولید تراشه در این سطح را دارند. این فرآیند به تجهیزات فوق‌پیشرفته لیتوگرافی فرابنفش شدید، اتاق‌های پاک بسیار دقیق، سرمایه‌گذاری ده‌ها میلیارد دلاری و دانش فنی انباشته‌شده طی چند دهه نیاز دارد. به همین دلیل، اگر تقاضا برای تراشه‌های هوش مصنوعی به‌سرعت افزایش یابد، نمی‌توان به‌سادگی کارخانه‌های جدیدی ایجاد کرد و ظرفیت تولید را در مدت کوتاهی افزایش داد. همین محدودیت، تولیدکنندگان پیشرفته تراشه را به یکی از مهم‌ترین نقاط قدرت در زنجیره هوش مصنوعی تبدیل کرده است. اینتل؛ از تولید داخلی تا تلاش برای تبدیل شدن به تولیدکننده جهانی اینتل از گذشته یکی از بزرگ‌ترین تولیدکنندگان تراشه جهان بوده است، اما مدل سنتی این شرکت با مفهوم تولید قراردادی مدرن تفاوت داشت. اینتل عمدتاً تراشه‌هایی را طراحی و تولید می‌کرد که خودش به بازار عرضه می‌کرد. در مقابل، شرکت‌هایی مانند TSMC از ابتدا کارخانه‌های خود را در اختیار طراحان مختلف تراشه قرار دادند تا محصولات آنها را تولید کنند. اینتل در سال‌های اخیر تلاش کرده این مدل را تغییر دهد. این راهبرد در دوره مدیریت پت گلسینگر با عنوان «مدل یکپارچه تولید دوم» دنبال شد و هدف آن تبدیل بخش تولید اینتل به یک کسب‌وکار مستقل و ارائه خدمات تولید به مشتریان خارجی بود اما اجرای این برنامه هزینه سنگینی به شرکت تحمیل کرد. سرمایه‌گذاری گسترده در کارخانه‌های جدید و فناوری‌های پیشرفته، هم‌زمان با کاهش تقاضا برای رایانه‌های شخصی، فشار زیادی بر وضعیت مالی اینتل وارد کرد. در ادامه، گلسینگر در دسامبر ۲۰۲۴ از سمت خود کنار رفت و لیپ‌بو تان مدیریت شرکت را بر عهده گرفت. رویکرد جدید، تمرکز بیشتری بر کاهش هزینه‌ها، کنترل سرمایه‌گذاری و بررسی دقیق‌تر توجیه اقتصادی توسعه ظرفیت تولید داشت. فناوری ۱۸A؛ آزمون مهم اینتل مهم‌ترین بخش برنامه بازگشت اینتل، فناوری ساخت ۱۸A است. فناوری ساخت را می‌توان نسل جدید قواعد تولید تراشه دانست؛ مجموعه‌ای از استانداردهای فنی که طراحان تراشه باید هنگام طراحی محصول خود رعایت کنند. اینتل فناوری ۱۸A را در سال ۲۰۲۵ وارد بازار کرد و در سال ۲۰۲۶ تولید آن به مقیاس بالاتری رسید. در سه‌ماهه دوم سال، میزان تولید ۱۸A حدود ۲۵ درصد بالاتر از هدف تعیین‌شده بود و نسبت به سه‌ماهه قبل نیز بیش از ۵۰ درصد افزایش داشت. نسخه ارتقایافته این فناوری، یعنی ۱۸A-P، نیز وارد مرحله تولید آزمایشی شده است. این فناوری در صورت تحقق اهداف اعلام‌شده، می‌تواند در مصرف انرژی و عملکرد نسبت به نسل قبلی پیشرفت ایجاد کند. پس از آن، فناوری ۱۴A قرار دارد که اهمیت زیادی برای آینده بخش تولید قراردادی اینتل دارد. نسخه اولیه بسته طراحی آن تکمیل شده و تولید آزمایشی برای سال ۲۰۲۷ و افزایش تولید در مقیاس بالا برای سال ۲۰۲۸ برنامه‌ریزی شده است. با این حال، پیشرفت فناوری به‌تنهایی کافی نیست. اینتل باید بتواند مشتریان خارجی بزرگی را متقاعد کند که تولید تراشه‌های حساس خود را به کارخانه‌های این شرکت منتقل کنند. فاصله اینتل با TSMC هنوز بسیار زیاد است در حالی که اینتل در حال بازسازی بخش تولید خود است، TSMC از مزیت چند دهه تجربه در مدل تولید قراردادی برخوردار است. TSMC در سال ۱۹۸۷ تأسیس شد و از ابتدا بر تولید تراشه برای شرکت‌های دیگر تمرکز داشت. همین مدل باعث شد این شرکت به‌تدریج روابط گسترده‌ای با طراحان تراشه، شرکت‌های نرم‌افزاری، تولیدکنندگان تجهیزات و صاحبان فناوری‌های مختلف ایجاد کند. امروز شرکت‌هایی مانند انویدیا، اپل، ای‌ام‌دی، گوگل و برودکام برای تولید بخشی از پیشرفته‌ترین تراشه‌های خود به TSMC وابسته هستند. یکی از مزیت‌های مهم TSMC تنها کارخانه‌های آن نیست؛ بلکه اکوسیستم طراحی و تولید این شرکت است. هزاران قطعه طراحی‌شده و آزموده‌شده در اختیار مشتریان قرار دارد و همین موضوع باعث می‌شود انتقال یک طراحی پیچیده از مرحله ایده به تولید انبوه ساده‌تر و کم‌ریسک‌تر شود. در سه‌ماهه دوم ۲۰۲۶، درآمد TSMC به ۴۰.۲ میلیارد دلار رسید و حاشیه عملیاتی شرکت به ۶۰.۳ درصد رسید. فناوری ۳ نانومتری حدود ۳۰ درصد و فناوری ۵ نانومتری حدود ۳۳ درصد از درآمد ویفر این شرکت را تشکیل دادند، در حالی که سهم فناوری ۲ نانومتری در آن فصل حدود ۳ درصد بود. این ترکیب نشان می‌دهد که TSMC تنها به جدیدترین فناوری خود متکی نیست و حتی نسل‌های قبلی نیز همچنان جریان درآمد قدرتمندی برای شرکت ایجاد می‌کنند. نقطه ضعف TSMC؛ وابستگی به تایوان با وجود قدرت عملیاتی TSMC، این شرکت با ریسک‌هایی نیز مواجه است. مهم‌ترین آنها ریسک ژئوپلیتیکی مرتبط با تایوان است. بخش بزرگی از ظرفیت پیشرفته TSMC همچنان در این جزیره قرار دارد و هرگونه اختلال ژئوپلیتیکی می‌تواند پیامدهایی فراتر از خود شرکت داشته باشد. TSMC برای کاهش این وابستگی، سرمایه‌گذاری سنگینی در خارج از تایوان انجام می‌دهد. این شرکت برای سال ۲۰۲۶ سرمایه‌گذاری سرمایه‌ای خود را به محدوده ۶۰ تا ۶۴ میلیارد دلار افزایش داده و سرمایه‌گذاری گسترده‌تری را نیز برای توسعه ظرفیت تولید در آریزونا در نظر گرفته است اما انتقال تولید به خارج از تایوان ارزان نیست. خود شرکت انتظار دارد کارخانه‌های خارجی در سال‌های ابتدایی چند واحد درصد از حاشیه سود ناخالص آن بکاهند. ریسک دیگر به تمرکز مشتریان مربوط می‌شود. بخش مهمی از رشد فعلی TSMC از شرکت‌های بزرگ فعال در حوزه هوش مصنوعی می‌آید و کاهش سرمایه‌گذاری این شرکت‌ها می‌تواند مستقیماً بر رشد TSMC اثر بگذارد. “ «از منظر تحلیلی، جذاب‌ترین بخش این رقابت نه اختلاف سهم بازار امروز، بلکه شکاف میان «ظرفیت فناورانه» و «قدرت اکوسیستم» است. TSMC طی چند دهه مزیتی ساخته که صرفاً با احداث کارخانه جدید قابل تکرار نیست؛ زیرا ارزش آن در شبکه مشتریان، ابزارهای طراحی، قطعات آماده، تجربه تولید و اعتماد شکل‌گرفته در زنجیره تأمین نهفته است. در مقابل، اگر اینتل بتواند ۱۸A و سپس ۱۴A را بدون تأخیر به تولید انبوه برساند و هم‌زمان مشتریان بزرگ خارجی را جذب کند، داستان آن از یک بازسازی پرهزینه به یک تغییر ساختاری در بازار تولید تراشه تبدیل خواهد شد. بنابراین، نقطه تعیین‌کننده برای اینتل دیگر اثبات توانایی ساخت تراشه نیست؛ اثبات توانایی ساخت یک اکوسیستم تولیدی است که مشتریان بزرگ حاضر باشند بخش مهمی از آینده خود را به آن بسپارند.» بابک شیری چرا دولت آمریکا از اینتل حمایت می‌کند؟ در این میان، مسئله تولید تراشه برای آمریکا تنها یک موضوع تجاری نیست؛ بلکه به امنیت زنجیره تأمین فناوری نیز مربوط می‌شود. دولت آمریکا در اوت ۲۰۲۵ توافق کرد با سرمایه‌گذاری ۸.۹ میلیارد دلاری، حدود ۹.۹ درصد از سهام اینتل را در اختیار بگیرد. این سرمایه‌گذاری در کنار حمایت‌های قبلی، تعهد مالی قابل توجهی برای تقویت ظرفیت تولید تراشه در داخل آمریکا ایجاد کرده است. ساخت ظرفیت تولید پیشرفته در خاک آمریکا می‌تواند وابستگی این کشور به تولید آسیایی را کاهش دهد و به همین دلیل، توسعه بخش تولید قراردادی اینتل برای سیاست صنعتی واشنگتن اهمیت پیدا کرده است.  در نتیجه، اینتل تنها یک پروژه تجاری را دنبال نمی‌کند؛ بلکه در نقطه تلاقی فناوری، امنیت زنجیره تأمین و سیاست صنعتی آمریکا قرار گرفته است. اینتل یا TSMC؛ دو نوع متفاوت از سرمایه‌گذاری مقایسه این دو شرکت در واقع مقایسه دو وضعیت متفاوت است. TSMC یک کسب‌وکار بالغ و بسیار سودآور در قلب زنجیره جهانی نیمه‌رساناهاست. این شرکت از مقیاس تولید گسترده، مشتریان بزرگ، فناوری پیشرفته و اکوسیستم تثبیت‌شده برخوردار است؛ در عین حال، در معرض ریسک‌های ژئوپلیتیکی، هزینه توسعه کارخانه‌های خارجی و تمرکز فزاینده تقاضا بر تراشه‌های هوش مصنوعی قرار دارد. اینتل اما داستان متفاوتی دارد. بخش تولید قراردادی این شرکت هنوز به سودآوری نرسیده و در سه‌ماهه دوم ۲۰۲۶، با وجود درآمد ۵.۸ میلیارد دلاری بخش تولید، زیان آن حدود ۲.۱ میلیارد دلار بود. از این درآمد، تنها ۲۹۳ میلیون دلار مربوط به مشتریان خارجی بود و بخش عمده آن درآمد داخلی میان بخش‌های مختلف شرکت محسوب می‌شد. بنابراین چالش اصلی اینتل تنها ساخت تراشه نیست؛ بلکه تبدیل ظرفیت تولید به تقاضای خارجی پایدار است. جمع‌بندی رقابت میان اینتل و TSMC در ظاهر رقابت میان دو تولیدکننده تراشه است، اما در واقع به آینده یکی از حیاتی‌ترین زیرساخت‌های اقتصاد دیجیتال مربوط می‌شود. TSMC امروز با سهم حدود ۷۲.۵ درصدی از بازار تولید قراردادی، شبکه گسترده مشتریان و حاشیه عملیاتی بیش از ۶۰ درصد، جایگاه بسیار قدرتمندی دارد. اینتل در سوی دیگر در حال اجرای یک برنامه بازسازی بلندمدت است که موفقیت آن به عملکرد فناوری‌های ۱۸A و ۱۴A، کنترل هزینه‌ها و جذب مشتریان بزرگ خارجی وابسته خواهد بود. در نهایت، مسیر اینتل هنوز به نقطه اثبات کامل نرسیده است. حتی اگر فناوری‌های جدید این شرکت مطابق برنامه پیش بروند، تبدیل شدن آنها به ظرفیت تجاری سودآور نیازمند عبور از یک مرحله دشوار دیگر است: جلب اعتماد طراحان بزرگ تراشه و تبدیل آنها به مشتریان پایدار. در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.

خواندن کامل خبر
تحلیل سهام و تحلیل شاخص‌ها کم اثر

HSBC پیش‌بینی خود برای FTSE 100 و Stoxx 600 را بالاتر برد

بانک HSBC هدف پایان سال ۲۰۲۶ برای شاخص FTSE 100 بریتانیا را از ۱۰٬۹۸۰ واحد به ۱۱٬۳۹۰ واحد افزایش داد. این بانک همچنین هدف پایان سال ۲۰۲۶ برای شاخص Stoxx 600 اروپا را از ۶۷۰ واحد به ۶۸۰ واحد ارتقا داد. بازنگری صعودی HSBC نشان‌دهنده دیدگاه مثبت‌تر این بانک نسبت به چشم‌انداز بازارهای سهام بریتانیا و اروپا در افق پیش‌رو است.

خواندن کامل خبر
اخبار سهام و اخبار شاخص‌ها کم اثر

شاخص مدیران خرید ناحیه یورو – سپتامبر

شاخص مدیران خرید تولیدی ناحیه یورو - سپتامبر - Flash Manufacturing PMI واقعی  ................      52.7 پیش‌بینی  .............     52.6 قبلی  ..................... 52.7 (این داده از 52.8 تجدید شده است) شاخص مدیران خرید بخش خدماتی ناحیه یورو - سپتامبر - Flash Services PMI واقعی  ................    53 پیش‌بینی  ............   51.4 قبلی  ..................   51.6 (این داده از 51.7 تجدید شده است) شاخص مدیران خرید بخش ترکیبی ناحیه یورو - سپتامبر - Composite PMI Flash واقعی  ................    53.1 پیش‌بینی  ............   51.7 قبلی  ..................    52

خواندن کامل خبر
داده های اقتصادی کم اثر

نفت ارزان شد اما دلار بالا ماند؛ فدرال رزرو چگونه معادله بازار را تغییر داد؟

در یک نگاه دلار با وجود کاهش قیمت نفت و بهبود فضای ریسک بازار، همچنان قدرتمند مانده و مواضع هاوکیش فدرال رزرو از آن حمایت می‌کند. داده‌های بازار کار آمریکا همچنان قوی هستند و احتمال افزایش دوباره نرخ بهره فدرال رزرو در ماه اکتبر می‌تواند به حمایت از دلار ادامه دهد. موسسه ING ریسک نزولی EURUSD را همچنان بالا می‌داند و معتقد است شاخص دلار DXY در کوتاه‌مدت می‌تواند به محدوده ۱۰۱ برسد. دلار آمریکا در حالی هفته را قدرتمند آغاز کرده که قیمت نفت کاهش یافته و فضای بازارهای جهانی نیز ریسک‌پذیرتر شده است؛ دو عاملی که معمولاً می‌توانند از فشار روی دلار کم کنند. با این حال، اظهارنظرهای هاوکیش مقام‌های فدرال رزرو همچنان تقاضا برای دلار را بالا نگه داشته است. گزارش جدید ING نشان می‌دهد بازار اکنون بیش از گذشته به مسیر سیاست پولی آمریکا توجه می‌کند و حتی افت قیمت نفت نیز الزاماً به نفع یورو و کاهش فشار بر دلار تمام نمی‌شود. از نگاه ING، اگر داده‌های اقتصادی آمریکا در هفته‌های آینده قوی بمانند، بازار می‌تواند دوباره احتمال افزایش نرخ بهره فدرال رزرو در ماه اکتبر را جدی‌تر کند. این گزارش یوتوتایمز بر پایه تحلیل منتشرشده در وب‌سایت ING تهیه و برای مخاطبان فارسی‌زبان ترجمه و بازنویسی شده است. دلار در برابر افت نفت مقاومت کرد دلار در شروع هفته عملکرد قدرتمندی داشت؛ اتفاقی که از نگاه ING قابل توجه است، زیرا هم قیمت انرژی کاهش یافته و هم فضای بازارهای جهانی به سمت ریسک‌پذیری بیشتر حرکت کرده است. بخشی از این حرکت می‌تواند جبران افت دلار در روزهای گذشته باشد؛ افتی که پس از گزارش مربوط به بررسی نرخ بهره توسط بانک مرکزی ژاپن در روز جمعه به بسیاری از ارزهای اصلی سرایت کرده بود. با این حال، عامل مهم‌تر، اظهارنظرهای هاوکیش مقام‌های فدرال رزرو بود. توماس بارکین، رئیس فدرال رزرو ریچموند، هشدار داد که ترکیب شوک‌های سمت عرضه، هزینه‌های بالای مصرف‌کنندگان و سرمایه‌گذاری مرتبط با هوش مصنوعی می‌تواند تورم آمریکا را برای مدت بیشتری بالا نگه دارد. او همچنین گفت بازگشت تورم به هدف ۲ درصد ممکن است بدون هزینه نباشد. بارکین در سال ۲۰۲۷ عضو رأی‌دهنده فدرال رزرو خواهد بود و اگرچه در سال ۲۰۲۶ حق رأی ندارد، در میانه طیف دیدگاه‌های کمیته بازار آزاد فدرال رزرو قرار دارد؛ بنابراین اظهارنظرهای او می‌تواند نشانه‌ای از فضای فکری کلی این نهاد باشد. داده‌های بازار کار همچنان از دلار حمایت می‌کنند در ادامه، آلبرتو موسالم، رئیس فدرال رزرو سنت‌لوئیس، نیز پیام انقباضی (هاوکیش) ارسال کرد. موسالم استدلال کرد که سیاست پولی باید به‌صورت تدریجی اما زودهنگام به سمت انقباض بیشتر حرکت کند و در شرایط فعلی همچنان سیاست پولی را تسهیلی می‌داند. این اظهارنظرها در شرایطی مطرح شدند که داده‌های مربوط به بازار کار نیز همچنان نشانه‌های قدرت را نشان می‌دهند. داده مدعیان اولیه بیمه بیکاری بار دیگر به زیر ۲۰۰ هزار مورد رسیده و ADP نیز از افزایش اشتغال هفتگی به حدود ۲۰ هزار نفر در ابتدای سپتامبر خبر داده است. در همین حال، اجماع بازار به سمت یک گزارش نسبتاً قوی از اشتغال ماه سپتامبر در حال حرکت است و برآوردها اکنون حدود ۸۰ تا ۱۰۰ هزار شغل را نشان می‌دهند. این شرایط باعث می‌شود تغییر سریع موضع اعضای تندرو فدرال رزرو دشوارتر شود؛ مگر اینکه نشانه‌های واضح‌تری از تضعیف بازار کار ظاهر شود. نفت ارزان شد؛ اما فعلاً به دلار ضربه نزد تحولات ژئوپلیتیکی نیز روز گذشته تأثیر محدودی بر بازار فارکس داشت. سخنرانی دونالد ترامپ در مجمع عمومی سازمان ملل سیگنال مشخصی برای بازار ایجاد نکرد، در حالی که مذاکرات سازنده با نمایندگان ایران و بازگشایی خط لوله شرق-غرب عربستان باعث شد قیمت نفت برنت به زیر ۱۰۰ دلار در هر بشکه بازگردد. با این حال، از نگاه ING هنوز مشخص نیست که این کاهش قیمت نفت به یک روند پایدار تبدیل خواهد شد یا خیر. از منظر بازار نرخ بهره نیز نفت در محدوده ۹۰ تا ۱۰۰ دلار در هر بشکه هنوز آن‌قدر پایین نیست که بتواند انتظارات سیاست پولی را به‌طور جدی تغییر دهد. در نتیجه، کاهش قیمت نفت فعلاً نتوانسته قدرت دلار را به شکل محسوسی کاهش دهد. ✔️ بیشتر بخوانید: مذاکرات واشنگتن و تهران بازار نفت را آرام کرد؛ نفت برنت نزدیک ۹۹ دلار ماند آیا DXY به ۱۰۱ می‌رسد؟ ING همچنان معتقد است ریسک‌های کوتاه‌مدت دلار به سمت صعود متمایل است. در هفته‌های آینده، بازگشت جریان داده‌های مهم اقتصادی می‌تواند بازار را به سمت افزایش دوباره شرط‌بندی‌ها روی افزایش نرخ بهره فدرال رزرو در ماه اکتبر سوق دهد. در چنین شرایطی، سطح ۱۰۱ برای شاخص دلار DXY همچنان یک هدف کوتاه‌مدت قابل دستیابی از نگاه ING محسوب می‌شود. تقویم اقتصادی آمریکا امروز چندان شلوغ نیست و مهم‌ترین داده‌ها شامل شاخص‌های PMI و برخی آمارهای اقتصادی هستند که از نظر اثرگذاری، اهمیت کمتری نسبت به گزارش‌های ISM دارند. در همین حال، بازارها منتظر اخبار بیشتر از نیویورک و دیدار دونالد ترامپ و شی جین‌پینگ هستند. یورو؛ افت ارزش منصفانه و ادامه ریسک نزولی در سمت دیگر بازار، EURUSD با وجود حمایت بازار سهام جهانی همچنان با ریسک‌های نزولی مواجه است. مدل کوتاه‌مدت ING نشان می‌دهد ارزش منصفانه این جفت‌ارز اکنون به زیر ۱.۱۵ سقوط کرده است؛ اتفاقی که برای نخستین بار از اواخر ژوئیه رخ داده است. نکته مهم این است که نفت در حال حاضر نقش کمتری در مدل ارزش‌گذاری EURUSD دارد و سهام جهانی و اختلاف نرخ بهره عوامل مهم‌تری هستند. همچنین اختلاف نرخ‌های دو ساله SOFR و ESTR (اختلاف نرخ بهره دو‌ساله مورد انتظار بازار برای دلار و یورو) بار دیگر به حدود ۱۵۰ نقطه پایه رسیده که آخرین بار در ماه ژوئیه مشاهده شده بود. افت نفت لزوماً به نفع یورو نیست یکی از نکات مهم گزارش جدید ING این است که کاهش قیمت نفت ممکن است این بار بیشتر به یورو آسیب بزند تا دلار. دلیل آن این است که بازار ممکن است در زمان افت نفت، احتمال کاهش یا توقف افزایش نرخ بهره بانک مرکزی اروپا را سریع‌تر از احتمال تغییر انتظارات درباره فدرال رزرو قیمت‌گذاری کند. این اتفاق می‌تواند فشار بیشتری بر EURUSD وارد کند. در عین حال، ING همچنان معتقد است انتظارات بازار درباره افزایش نرخ بهره در هر دو سوی اقیانوس اطلس بیش از حد تهاجمی است. این مؤسسه همچنان انتظار دارد هر دو بانک مرکزی تنها یک افزایش نرخ بهره دیگر در سال جاری داشته باشند و پس از آن در سال ۲۰۲۷ افزایش بیشتری رخ ندهد. همین دیدگاه باعث شده ING هدف پایان سال ۱.۱۶۰ برای EURUSD را حفظ کند. با این حال، در کوتاه‌مدت شرایط متفاوت است و این مؤسسه ریسک بازگشت EURUSD به محدوده ۱.۱۳۲۰ تا ۱.۱۳۳۰، یعنی کف‌های ثبت‌شده در ژوئن، را همچنان مطرح می‌کند. اروپا امروز زیر ذره‌بین بازار امروز شاخص‌های PMI منطقه یورو منتشر می‌شوند و اهمیت آنها برای سیاست پولی بانک مرکزی اروپا بیشتر از بسیاری از اقتصادهای دیگر است. انتظار می‌رود شاخص ترکیبی PMI منطقه یورو اندکی از ۵۲ به ۵۱.۷ کاهش پیدا کند. بازار همچنین به دنبال این است که مشخص شود نگرانی‌های بودجه‌ای در فرانسه و تحولات سیاسی آلمان چه اثری بر اعتماد اقتصادی گذاشته‌اند. همزمان، برنامه سخنرانی مقام‌های بانک مرکزی اروپا همچنان شلوغ است و اظهارات آنها می‌تواند بر انتظارات نرخ بهره و در نتیجه مسیر یورو اثر بگذارد. جمع‌بندی دلار در شرایطی مقاومت نشان داده که معمولاً باید از قدرت آن کم می‌کرد: نفت پایین‌تر آمده و فضای بازارهای جهانی نیز ریسک‌پذیرتر شده است. اما اظهارنظرهای هاوکیش مقام‌های فدرال رزرو و نشانه‌های همچنان قدرتمند بازار کار باعث شده داستان سیاست پولی آمریکا همچنان عامل غالب بازار فارکس باشد. در مقابل، افت نفت می‌تواند فشار بیشتری بر یورو وارد کند؛ زیرا بازار ممکن است کاهش انتظارات برای افزایش نرخ بهره ECB را سریع‌تر از انتظارات مربوط به فدرال رزرو قیمت‌گذاری کند. در چنین فضایی، ING همچنان ریسک صعودی دلار را در هفته‌های پیش‌رو برجسته می‌داند و سطح ۱۰۱ برای DXY را یک هدف کوتاه‌مدت قابل دستیابی ارزیابی می‌کند، هرچند مسیر میان‌مدت این مؤسسه همچنان به سمت دلار ضعیف‌تر متمایل است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

شاخص مدیران خرید آلمان – سپتامبر

شاخص مدیران خرید بخش تولیدی آلمان - سپتامبر - German Flash Manufacturing PMI واقعی  ..................   53.8 پیش‌بینی  ..............   54.1 قبلی  .....................  54.3 (این داده از 54.1 تجدید شده است) شاخص مدیران خرید بخش خدماتی آلمان - سپتامبر - German Flash Services PMI واقعی  ..................   52.9 پیش‌بینی  ..............   49.9 قبلی  .....................   49.7 (این داده از 48.5 تجدید شده است) شاخص مدیران خرید ترکیبی - سپتامبر - Composite PMI Flash واقعی  ..................    53.8 پیش‌بینی  ..............    51.8 قبلی  .....................   51.8

خواندن کامل خبر
داده های اقتصادی کم اثر

شاخص مدیران خرید فرانسه – سپتامبر

شاخص مدیران خرید تولیدی فرانسه (سپتامبر) - French Flash Manufacturing PMI واقعی  ................      50.3 پیش‌بینی  .............     50.9 قبلی  ..................... 51.1 (این داده از 51.5 تجدید شده است) مدیران خرید خدماتی فرانسه (سپتامبر) - French Flash Services PMI واقعی  ................    51.4 پیش‌بینی  ............   48.3 قبلی  ..................   48 (این داده از 48.4 تجدید شده است) مدیران خرید ترکیبی (سپتامبر) - Composite PMI Flash واقعی  ................    51.2 قبلی  ..................    48.5

خواندن کامل خبر
داده های اقتصادی کم اثر