EURUSD 1.12073 USD ▲ 0.44%
XAUUSD 3,904.21 USD ▲ 0.75%
AAPL 344.63 USD ▼ 1.23%
WTI 99.40 USD ▼ 4.53%
BTCUSD 77,791.75 USD
SP500 7,580.07 ▼ 1.82%
AUDUSD 0.70083 USD ▼ 0.31%
EURJPY 176.946 JPY ▲ 0.39%

ترمینال خبری

آخرین بروزرسانی ۳ دقیقه پیش

ترمینال خبری یوتوتایمز؛ پوشش لحظه‌ای بازارهای مالی، اقتصاد جهانی، تصمیم‌های بانک‌های مرکزی و تحولات ژئوپلیتیک

آخرین بروزرسانی ۳ دقیقه پیش

تورم هسته آمریکا ۳٪ شد؛ بازار کریپتو چه واکنشی دارد؟

داده‌های تازه آمریکا در ۳۰ سپتامبر ۲۰۲۶ تصویر یک‌طرفه‌ای برای بازار کریپتو ارائه نمی‌کنند. تورم هسته PCE به ۳ درصد سالانه رسیده، رشد اقتصادی سه‌ماهه دوم به سمت بالا بازنگری شده و استخدام بخش خصوصی نیز در سپتامبر افزایش یافته است. در یوتوتایمز بررسی می‌کنیم که ترکیب تورم، رشد و اشتغال چه پیامی برای انتظارات نرخ بهره و بیت‌کوین دارد. بر اساس داده‌های معتبر جهانی بررسی‌شده توسط یوتوتایمز، اقتصاد آمریکا همچنان نشانه‌هایی از مقاومت نشان می‌دهد، درحالی‌که فشار تورمی نیز کاملاً از بین نرفته است. تورم هسته PCE به ۳ درصد رسید به نقل از اداره تحلیل اقتصادی آمریکا (BEA)، شاخص قیمت مخارج مصرف شخصی یا PCE در ماه اوت ۰.۳ درصد نسبت به ماه قبل و ۳.۴ درصد نسبت به سال گذشته افزایش یافت. تورم هسته PCE که قیمت مواد غذایی و انرژی را حذف می‌کند، ۰.۲ درصد ماهانه و ۳ درصد سالانه رشد کرد. این شاخص یکی از معیارهای مهم فدرال رزرو برای بررسی فشارهای تورمی محسوب می‌شود. مخارج اسمی مصرف‌کنندگان نیز ۰.۹ درصد و مخارج واقعی ۰.۶ درصد افزایش یافت. نرخ پس‌انداز شخصی به ۴.۱ درصد رسید که در کنار رشد مصرف، از تداوم تقاضای خانوارها حکایت دارد. BEA همچنین آمار ماه‌های قبل را بازنگری کرده است. بنابراین مقایسه مستقیم رقم جدید با داده‌های منتشرشده پیش از بازنگری می‌تواند تصویر دقیقی از تغییرات تورم ارائه نکند. رشد اقتصاد آمریکا به ۲.۲ درصد بازنگری شد به نقل از اداره تحلیل اقتصادی آمریکا (BEA)، رشد واقعی تولید ناخالص داخلی آمریکا در سه‌ماهه دوم ۲۰۲۶ در سومین برآورد به ۲.۲ درصد با نرخ سالانه‌شده افزایش یافت. برآورد قبلی رشد اقتصادی ۱.۵ درصد بود و در نتیجه رقم جدید ۰.۷ واحد درصد افزایش یافته است. سرمایه‌گذاری، مصرف خانوار و مخارج دولت از عوامل اصلی این بازنگری مثبت بوده‌اند. فروش نهایی واقعی به خریداران خصوصی داخلی نیز ۴.۶ درصد رشد کرد. این شاخص می‌تواند نشانه‌ای از مقاومت تقاضای داخلی باشد، هرچند مربوط به سه‌ماهه دوم است و به‌تنهایی شرایط فعلی اقتصاد را مشخص نمی‌کند. بخش خصوصی آمریکا ۹۰ هزار شغل ایجاد کرد به نقل از ای‌دی‌پی (ADP)، شرکت‌های بخش خصوصی آمریکا در سپتامبر ۹۰ هزار شغل جدید ایجاد کردند. رقم ماه اوت نیز از ۳۸ هزار به ۳۶ هزار شغل بازنگری شد. بخش آموزش و سلامت با ایجاد ۵۵ هزار شغل و تفریح و مهمان‌داری با ۲۲ هزار شغل، بیشترین سهم را در رشد استخدام داشتند. در مقابل، بخش فعالیت‌های مالی ۱۶ هزار شغل و خدمات حرفه‌ای و کسب‌وکار ۱۱ هزار شغل از دست دادند. رشد سالانه دستمزد کارکنان نیز ۳.۲ درصد گزارش شد. داده ADP تنها وضعیت اشتغال بخش خصوصی را اندازه‌گیری می‌کند و جایگزین گزارش رسمی اشتغال غیرکشاورزی آمریکا یا NFP نیست. واکنش بازار کریپتو به داده‌های اقتصادی آمریکا بازار کریپتو پس از انتشار داده‌ها واکنش عمدتاً مثبتی نشان داد. در زمان ثبت داده‌های بازار، بیت‌کوین با رشد حدود ۱.۹۹ درصدی در محدوده ۸۵٬۳۲۷ دلار معامله می‌شد و اتریوم نیز با افزایش ۱.۸۳ درصدی به حدود ۲٬۷۲۷ دلار رسید. رشد در میان آلت‌کوین‌ها گسترده‌تر بود؛ سولانا ۲.۵۳ درصد، XRP حدود ۳.۰۷ درصد، کاردانو ۴.۱۳ درصد و دوج‌کوین ۳.۸۷ درصد افزایش یافتند. NEAR با رشد بیش از ۱۰ درصد، ENA با ۸.۴۱ درصد و HBAR با ۵.۹۱ درصد از قوی‌ترین واکنش‌ها را ثبت کردند. در مقابل، آوالانچ و AAVE اندکی کاهش یافتند. این واکنش نشان می‌دهد معامله‌گران در ساعات اولیه انتشار داده‌ها، ترکیب تورم و رشد اقتصادی را دست‌کم به‌عنوان یک شوک منفی فوری برای دارایی‌های پرریسک ارزیابی نکرده‌اند. واکنش مثبت هنوز قطعی نیست تحلیلگران معتقدند رشد هم‌زمان بیت‌کوین و بخش بزرگی از آلت‌کوین‌ها نشان می‌دهد بازار فعلاً بیشتر روی کنترل نسبی تورم تمرکز کرده است تا قدرت اقتصاد آمریکا. بااین‌حال، رشد مصرف، اشتغال و GDP می‌تواند احتمال کاهش سریع نرخ بهره را محدود کند. بنابراین ادامه این حرکت به واکنش بازده اوراق، دلار و انتظارات بازار از فدرال رزرو وابسته خواهد بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آیا سیاست‌های ترامپ می‌تواند بازار سهام آمریکا را تحت فشار قرار دهد؟

بازار سهام آمریکا در سال ۲۰۲۶ همچنان در سطوح بالایی قرار دارد، اما مجموعه‌ای از عوامل اقتصادی و سیاسی در حال افزایش ریسک‌های پیش روی آن است. افزایش تورم، رشد بازده اوراق خزانه، سیاست‌های تجاری دولت دونالد ترامپ، افزایش هزینه انرژی و نیاز شدید شرکت‌های فناوری به سرمایه، همگی می‌توانند در ماه‌های آینده مسیر بازار را پیچیده‌تر کنند. در یک نگاه  بازار سهام آمریکا در سال ۲۰۲۶ همچنان رشد قابل توجهی داشته، اما فشار تورمی و افزایش نرخ بهره ریسک جدیدی ایجاد کرده است.  بازده اوراق خزانه ۱۰ ساله به بیش از ۵.۲ درصد رسیده و هزینه سرمایه را برای شرکت‌ها افزایش داده است.  سرمایه‌گذاری سنگین در هوش مصنوعی در صورت تداوم نرخ‌های بالا می‌تواند با فشار بیشتری بر جریان نقدی شرکت‌های فناوری مواجه شود.  ترکیب قیمت بالای انرژی، کسری بودجه و نرخ بهره بالا می‌تواند آزمون مهمی برای ارزش‌گذاری سهام باشد. شاخص S&P 500 در پایان معاملات ۲۸ سپتامبر با افت ۰.۷۷ درصدی به ۷۶۸۳.۶۹ واحد رسید. هم‌زمان شاخص نزدک ۰.۹۲ درصد و داوجونز ۰.۶۷ درصد کاهش یافتند. مهم‌تر از افت یک‌روزه، افزایش بازده اوراق خزانه ۱۰ ساله آمریکا به حدود ۵.۲۳ درصد بود؛ سطحی که از سال ۲۰۰۷ تاکنون سابقه نداشته است. بازار سهام؛ رشد قدرتمند در سایه ریسک‌های جدید از زمان پیروزی ترامپ در انتخابات نوامبر ۲۰۲۴، بازار سهام آمریکا عملکرد قدرتمندی داشته است. بر اساس گزارش مورد بررسی، شاخص S&P 500 از زمان انتخابات تا زمان انتشار گزارش حدود ۲۷.۶ درصد افزایش یافته بود. بخشی از این عملکرد را می‌توان به انتظار سرمایه‌گذاران برای کاهش مالیات شرکت‌ها، مقررات‌زدایی و حمایت بیشتر از سرمایه‌گذاری در حوزه‌هایی مانند انرژی و فناوری نسبت داد. در همین دوره، سرمایه‌گذاری در زیرساخت‌های هوش مصنوعی نیز به یکی از موتورهای مهم بازار تبدیل شده است اما رشد بازار الزاماً به معنای کاهش ریسک نیست. زمانی که ارزش‌گذاری سهام بالا باشد، تغییر در نرخ بهره یا چشم‌انداز سودآوری شرکت‌ها می‌تواند اثر قابل توجهی بر قیمت دارایی‌های مالی داشته باشد. در روزهای اخیر نیز همین مسئله در رفتار بازار دیده شده است. در ۲۸ سپتامبر، افزایش بازده اوراق خزانه و نگرانی‌های ژئوپلیتیکی موجب شد سه شاخص اصلی سهام آمریکا هم‌زمان کاهش پیدا کنند. تورم؛ مسئله‌ای که دوباره به مرکز توجه بازگشته است یکی از مهم‌ترین متغیرهای تعیین‌کننده مسیر بازار، تورم است. سیاست‌های تعرفه‌ای دولت آمریکا می‌تواند هزینه واردات کالاها و قطعات را افزایش دهد. از سوی دیگر، اختلال در مسیرهای انرژی در پی جنگ ایران و افزایش ریسک در تنگه هرمز و باب‌المندب، فشار مضاعفی بر قیمت نفت ایجاد کرده است. افزایش قیمت انرژی اهمیت زیادی دارد، زیرا نفت فقط یک کالای مصرفی نیست؛ بلکه بخشی از هزینه حمل‌ونقل، تولید و زنجیره تأمین بسیاری از صنایع را تشکیل می‌دهد. بانک مرکزی آمریکا نیز در واکنش به تداوم فشارهای تورمی، در نشست سپتامبر نرخ بهره هدف را ۲۵ واحد پایه افزایش داد و به محدوده ۳.۷۵ تا ۴ درصد رساند. این بانک در بیانیه خود اعلام کرد که تورم همچنان بالا است و هدف سیاست پولی، بازگرداندن آن به سطح ۲ درصد است. اظهارات اخیر مقام‌های فدرال رزرو نیز نشان می‌دهد نگرانی سیاست‌گذار تنها به شوک‌های موقت انرژی و تعرفه محدود نیست و تقاضای داخلی و فعالیت اقتصادی همچنان می‌تواند فشار صعودی بر قیمت‌ها ایجاد کند. اوراق خزانه؛ رقیب جدید سهام پرریسک شاید مهم‌ترین هشدار فعلی برای بازار سهام نه از خود بازار سهام، بلکه از بازار اوراق بدهی آمریکا آمده باشد. بازده اوراق خزانه ۱۰ ساله در ۲۸ سپتامبر به حدود ۵.۲۳ درصد رسید؛ بالاترین سطح از سال ۲۰۰۷. بازده اوراق ۳۰ ساله نیز به محدوده ۵.۵ درصد نزدیک شد. افزایش بازده اوراق دو اثر مهم دارد. نخست اینکه هزینه تأمین مالی شرکت‌ها افزایش پیدا می‌کند. دوم اینکه سرمایه‌گذاران می‌توانند بازده بالاتری را از دارایی‌های کم‌ریسک‌تر دریافت کنند و در نتیجه برای نگهداری سهام شرکت‌های پرریسک، بازده بیشتری مطالبه کنند. این مسئله برای شرکت‌های فناوری اهمیت ویژه‌ای دارد؛ زیرا بخش قابل توجهی از سرمایه‌گذاری آنها، به‌خصوص در حوزه هوش مصنوعی، به هزینه‌های سنگین ساخت مراکز داده، خرید تجهیزات و توسعه زیرساخت مربوط می‌شود. آیا رونق هوش مصنوعی می‌تواند ادامه پیدا کند؟ هوش مصنوعی یکی از ستون‌های اصلی رشد بازار سهام آمریکا در سال‌های اخیر بوده است. شرکت‌های بزرگ فناوری میلیاردها دلار برای توسعه مراکز داده، پردازنده‌ها و زیرساخت‌های محاسباتی هزینه می‌کنند اما افزایش سرمایه‌گذاری الزاماً به معنای افزایش فوری جریان نقدی نیست. شرکت‌های فعال در توسعه مدل‌های پیشرفته هوش مصنوعی نیز با هزینه‌های بسیار سنگین مواجه‌اند. هم‌زمان، شرکت‌های بزرگ زیرساختی باید سرمایه‌گذاری گسترده‌ای برای پاسخ به تقاضای محاسباتی انجام دهند. اگر نرخ بهره برای مدت طولانی بالا باقی بماند، هزینه این سرمایه‌گذاری‌ها افزایش پیدا می‌کند. در نتیجه، سرمایه‌گذاران ممکن است حساسیت بیشتری نسبت به نسبت میان هزینه‌های سرمایه‌ای و درآمد واقعی شرکت‌های فناوری نشان دهند. از طرف دیگر، پیشرفت مدل‌های ارزان‌تر و متن‌باز چینی می‌تواند فشار بیشتری بر حاشیه سود شرکت‌های آمریکایی وارد کند. در چنین شرایطی، بازار باید نه فقط میزان رشد هوش مصنوعی، بلکه بازده اقتصادی سرمایه‌گذاری‌های انجام‌شده در این صنعت را نیز ارزیابی کند. “ «به نظر می‌رسد مهم‌ترین نکته این گزارش، تغییر تدریجی مرکز ثقل ریسک در بازار آمریکا است. در ماه‌های گذشته، روایت غالب بازار بر رشد هوش مصنوعی و افزایش سودآوری شرکت‌های بزرگ فناوری متمرکز بود، اما اکنون متغیرهایی مانند بازده اوراق، قیمت انرژی و هزینه سرمایه دوباره در حال تعیین قیمت دارایی‌ها هستند. اگر این روند ادامه پیدا کند، بازار ممکن است از مرحله‌ای که صرفاً «رشد سود» اهمیت داشت، وارد مرحله‌ای شود که کیفیت سود، بازده سرمایه‌گذاری و توان شرکت‌ها برای تولید جریان نقدی واقعی اهمیت بیشتری پیدا کند. از این منظر، ریسک اصلی نه یک سقوط ناگهانی، بلکه احتمال تغییر تدریجی معیارهای ارزش‌گذاری بازار است؛ تغییری که می‌تواند میان شرکت‌هایی که صرفاً از موج سرمایه‌گذاری هوش مصنوعی بهره می‌برند و شرکت‌هایی که قادر به تبدیل این سرمایه‌گذاری به سود پایدار هستند، فاصله بیشتری ایجاد کند.» بابک شیری کسری بودجه و فشار بازار اوراق عامل دیگری که نباید نادیده گرفته شود، وضعیت مالی دولت آمریکا است. افزایش هزینه‌های دولت و نیاز مستمر به انتشار اوراق می‌تواند عرضه اوراق خزانه را بالا نگه دارد. اگر هم‌زمان سرمایه‌گذاران برای خرید این اوراق بازده بیشتری مطالبه کنند، هزینه تأمین مالی دولت افزایش خواهد یافت. این وضعیت می‌تواند به یک حلقه بازخورد تبدیل شود: کسری بودجه بالا به انتشار بیشتر اوراق منجر شود، عرضه بالاتر فشار صعودی بر بازده ایجاد کند و نرخ‌های بالاتر نیز هزینه تأمین مالی اقتصاد را افزایش دهد. در شرایط فعلی، بازار اوراق دقیقاً به همین مسئله حساس شده است و افزایش بازده اوراق یکی از عوامل اصلی فشار اخیر بر سهام آمریکا بوده است. آیا سقوط بازار در راه است؟ مجموع این عوامل به معنای آن نیست که سقوط بازار سهام قطعی است. بازارهای مالی معمولاً تحت تأثیر مجموعه‌ای از متغیرها قرار دارند و حتی در شرایط افزایش نرخ بهره، رشد اقتصادی و سودآوری شرکت‌ها می‌تواند از قیمت سهام حمایت کند. در واقع، گزارش‌های اخیر نشان می‌دهد اقتصاد آمریکا همچنان از رشد فعالیت اقتصادی، سرمایه‌گذاری و مصرف برخوردار است. بنابراین مسئله اصلی در شرایط فعلی بیشتر افزایش شکنندگی بازار نسبت به شوک‌های جدید است تا وجود یک نشانه قطعی برای سقوط. اگر قیمت انرژی افزایش بیشتری پیدا کند، تورم پایدار بماند و بازده اوراق همچنان صعودی باشد، فشار بر ارزش‌گذاری سهام می‌تواند بیشتر شود. در مقابل، کاهش تنش‌های ژئوپلیتیکی، ثبات قیمت انرژی یا کاهش فشارهای تورمی می‌تواند بخشی از این نگرانی‌ها را کاهش دهد. به همین دلیل، مسیر بازار در ماه‌های آینده احتمالاً بیش از گذشته به تعامل میان تورم، نرخ بهره، قیمت انرژی، سود شرکت‌ها و سرمایه‌گذاری در هوش مصنوعی وابسته خواهد بود. جمع‌بندی بازار سهام آمریکا پس از یک دوره رشد قدرتمند وارد مرحله‌ای شده که در آن چند ریسک اقتصادی به‌صورت هم‌زمان در حال تقویت یکدیگر هستند. نرخ بهره در محدوده ۳.۷۵ تا ۴ درصد قرار گرفته، بازده اوراق ۱۰ ساله از ۵.۲ درصد عبور کرده و افزایش قیمت انرژی نیز نگرانی‌های تورمی را تشدید کرده است. در همین حال، شرکت‌های فناوری برای حفظ شتاب هوش مصنوعی به سرمایه‌گذاری‌های سنگین ادامه می‌دهند؛ سرمایه‌گذاری‌هایی که در محیط نرخ بهره بالا، هزینه بیشتری خواهند داشت. بنابراین، مسئله اصلی برای بازار لزوماً این نیست که آیا یک سقوط ناگهانی رخ خواهد داد یا خیر؛ بلکه این است که آیا رشد سود شرکت‌ها می‌تواند در برابر افزایش هزینه سرمایه، تورم و کاهش احتمالی جذابیت سهام پرریسک مقاومت کند یا نه. در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

نایکی ۷۷ درصد سقوط کرده؛ آیا گزارش اول اکتبر می‌تواند ورق را برگرداند؟

سهام Nike پس از سال‌ها افت فروش، فشار رقابتی و مجموعه‌ای از تصمیم‌های راهبردی بحث‌برانگیز، اکنون در فاصله‌ای حدود ۷۷ درصدی از اوج تاریخی خود در نوامبر ۲۰۲۱ قرار گرفته است. قیمت سهم در پایان معاملات ۲۸ سپتامبر ۲۰۲۶ حدود ۳۵.۷۵ دلار بود و ارزش بازار شرکت به حدود ۵۳ میلیارد دلار رسیده است؛ در حالی که نایکی در سال‌های گذشته یکی از شناخته‌شده‌ترین نام‌های صنعت پوشاک و کفش ورزشی جهان محسوب می‌شد. در یک نگاه سهام نایکی حدود ۷۷ درصد پایین‌تر از اوج تاریخی نوامبر ۲۰۲۱ قرار دارد. فروش نایکی در چین در آخرین فصل گزارش‌شده ۱۲ درصد کاهش داشته و این بازار همچنان یکی از چالش‌های اصلی شرکت است. نایکی برای بازسازی کسب‌وکار خود در حال تقویت دوباره فروش عمده، مدیریت موجودی و تمرکز بر بازارهای کلیدی است. شرکت اول اکتبر نتایج سه‌ماهه نخست سال مالی ۲۰۲۷ را منتشر می‌کند و مسیر حاشیه سود و فروش، اهمیت زیادی برای ارزیابی روند بازسازی خواهد داشت. اکنون توجه بازار به اول اکتبر ۲۰۲۶ معطوف شده است؛ زمانی که نایکی قرار است نتایج سه‌ماهه نخست سال مالی ۲۰۲۷ خود را منتشر کند. این گزارش در شرایطی منتشر می‌شود که شرکت در میانه یک برنامه بازسازی گسترده قرار دارد و سرمایه‌گذاران بیش از آنکه تنها به رقم سود و درآمد فصل نگاه کنند، به نشانه‌های بازگشت رشد، وضعیت بازار چین، عملکرد فروش عمده و حاشیه سود توجه خواهند کرد. نایکی در سال مالی ۲۰۲۶ درآمدی معادل ۴۶.۴ میلیارد دلار ثبت کرد که در مقایسه با سال قبل تقریباً بدون تغییر بود و بر مبنای ارز ثابت ۲ درصد کاهش داشت. در همین دوره، فروش مستقیم شرکت ۶ درصد کاهش یافت، در حالی که فروش عمده ۶ درصد رشد کرد؛ موضوعی که نشان می‌دهد یکی از محورهای اصلی برنامه بازسازی نایکی، بازگشت به همکاری گسترده‌تر با خرده‌فروشان و اصلاح ترکیب کانال‌های فروش است. سقوط سهام نایکی؛ مسئله فقط قیمت نیست افت حدود ۷۷ درصدی سهام نایکی از اوج تاریخی، در نگاه نخست می‌تواند تصویری از یک فرصت ارزش‌گذاری ایجاد کند. سهمی که زمانی در محدوده ۱۷۹ دلار معامله می‌شد، اکنون حوالی ۳۶ دلار قرار دارد و نسبت قیمت به سود آن نیز به محدوده‌ای بسیار پایین‌تر از سال‌های گذشته رسیده است اما کاهش شدید قیمت به‌تنهایی به معنای ارزان بودن یک سهم نیست. مسئله اصلی این است که آیا قدرت سودآوری شرکت نیز به اندازه قیمت سهام کاهش یافته است یا خیر. اگر افت قیمت ناشی از کاهش موقت سودآوری باشد، بازگشت عملکرد عملیاتی می‌تواند ارزش‌گذاری فعلی را جذاب‌تر کند. اما اگر کاهش رشد، از دست رفتن سهم بازار و تغییر رفتار مصرف‌کنندگان ساختاری باشد، پایین بودن مضرب سود الزاماً به معنای وجود حاشیه امنیت بالا نیست. این دقیقاً همان مسئله‌ای است که نایکی در حال حاضر با آن مواجه است. شرکت هنوز یک برند جهانی بسیار قدرتمند، شبکه توزیع گسترده و ترازنامه‌ای قابل توجه دارد؛ اما بازگرداندن رشد پایدار پس از چند سال عملکرد ضعیف، فرآیندی متفاوت از صرفاً کاهش هزینه‌ها یا افزایش تبلیغات خواهد بود. اشتباه راهبردی در فروش مستقیم یکی از مهم‌ترین عوامل فشار بر نایکی در سال‌های اخیر، تغییر شدید استراتژی فروش شرکت بود. نایکی برای مدتی تلاش کرد وابستگی خود به خرده‌فروشان را کاهش داده و بخش بیشتری از فروش را مستقیماً از طریق فروشگاه‌های خود و کانال‌های دیجیتال انجام دهد. این راهبرد در ابتدا با هدف کنترل بهتر رابطه با مشتری و افزایش حاشیه سود دنبال شد، اما در ادامه هزینه دیگری ایجاد کرد: کاهش حضور نایکی در قفسه‌های فروشگاه‌های عمده‌فروشی. هم‌زمان، رقبایی مانند آدیداس و شرکت‌های نوظهور ورزشی توانستند بخشی از فضای از دست‌رفته را در اختیار بگیرند. اکنون مدیریت نایکی در حال حرکت در جهت معکوس است. اطلاعات سال مالی ۲۰۲۶ نشان می‌دهد درآمد فروش عمده شرکت به ۲۷.۵ میلیارد دلار رسید که ۶ درصد بیشتر از سال قبل بود؛ در حالی که درآمد فروش مستقیم به ۱۷.۷ میلیارد دلار کاهش یافت و ۶ درصد افت کرد. این تغییر اهمیت زیادی دارد، زیرا نشان می‌دهد بازسازی نایکی تنها یک برنامه تبلیغاتی نیست؛ بلکه در حال تغییر دوباره ساختار توزیع محصولات شرکت است. چین؛ مهم‌ترین آزمون نایکی اگر قرار باشد یک بازار را به‌عنوان یکی از مهم‌ترین نقاط تعیین‌کننده آینده نایکی معرفی کنیم، چین در جایگاه ویژه‌ای قرار می‌گیرد. فروش نایکی در چین در آخرین فصل گزارش‌شده ۱۲ درصد کاهش داشته است و شرکت انتظار دارد فشار در این بازار همچنان ادامه پیدا کند. رقابت با برندهای داخلی چینی نیز در سال‌های اخیر افزایش یافته و رفتار مصرف‌کنندگان این بازار نسبت به گذشته تغییر کرده است. این مسئله برای نایکی صرفاً یک افت فروش منطقه‌ای نیست. چین یکی از بازارهای مهم جهانی برای کالاهای ورزشی است و عملکرد این منطقه می‌تواند بر رشد کل شرکت، موجودی، تخفیف‌ها و در نهایت حاشیه سود اثر بگذارد. گزارش مالی سال ۲۰۲۶ نیز همین مسئله را تأیید می‌کند. نایکی اعلام کرده کاهش درآمد برند اصلی عمدتاً از افت فروش در چین بزرگ و منطقه اروپا، خاورمیانه و آفریقا ناشی شده و رشد آمریکای شمالی تنها بخشی از این فشار را جبران کرده است. در نتیجه، گزارش اول اکتبر از این جهت اهمیت دارد که مشخص کند آیا روند نزولی چین در حال تثبیت است یا همچنان فشار بیشتری بر عملکرد کل شرکت وارد می‌کند. فروش عمده؛ یکی از مهم‌ترین نشانه‌های بازسازی در میان اعداد مالی نایکی، رشد فروش عمده شاید یکی از مهم‌ترین شاخص‌هایی باشد که باید زیر نظر گرفته شود. در سه‌ماهه چهارم سال مالی ۲۰۲۶، فروش عمده نایکی به ۶.۶ میلیارد دلار رسید و ۴ درصد رشد کرد؛ در مقابل، فروش مستقیم ۷ درصد کاهش یافت. این اختلاف نشان می‌دهد بازگشت به شبکه خرده‌فروشی سنتی در حال حاضر عملکرد بهتری نسبت به کانال مستقیم داشته است. این موضوع از منظر راهبردی اهمیت دارد. نایکی برای بازسازی جایگاه خود مجبور است هم‌زمان دو مسئله را حل کند: از یک طرف باید رابطه با خرده‌فروشان را تقویت کند و از طرف دیگر نباید کنترل برند و ارتباط مستقیم با مصرف‌کننده را از دست بدهد. بنابراین هدف صرفاً افزایش فروش عمده نیست؛ بلکه ایجاد ترکیب متعادل‌تری از کانال‌های فروش است. حاشیه سود؛ متغیر کلیدی فصل جدید درآمد تنها بخشی از داستان نایکی است. حتی اگر فروش شرکت در فصل‌های آینده تثبیت شود، سرمایه‌گذاران باید ببینند این رشد با چه هزینه‌ای حاصل می‌شود. در سال مالی ۲۰۲۶، حاشیه سود ناخالص نایکی به ۴۲.۹ درصد رسید که ۲۰ واحد پایه بیشتر از سال قبل بود. در سه‌ماهه چهارم نیز حاشیه سود ناخالص به ۴۹.۲ درصد رسید؛ هرچند این رقم تحت تأثیر یک اثر مثبت مرتبط با تعرفه‌ها قرار گرفت. مدیریت نایکی انتظار دارد روند حاشیه سود از سه‌ماهه دوم سال مالی ۲۰۲۷ بهبود پیدا کند. بنابراین حتی اگر گزارش اول اکتبر از نظر درآمد چندان قدرتمند نباشد، مسیر حاشیه سود می‌تواند برای ارزیابی برنامه بازسازی اهمیت زیادی داشته باشد. در واقع، ترکیب فروش، موجودی کالا، میزان تخفیف و حاشیه سود تصویر دقیق‌تری از سلامت عملیاتی نایکی نسبت به یک عدد درآمدی منفرد ارائه می‌کند. سود تقسیمی؛ فرصت یا فشار مالی؟ یکی دیگر از عواملی که توجه سرمایه‌گذاران را به نایکی جلب کرده، سود تقسیمی نسبتاً بالای شرکت است. نایکی در حال حاضر به ازای هر سهم ۰.۴۱ دلار سود نقدی فصلی پرداخت می‌کند که در قیمت‌های فعلی بازدهی سالانه آن را به محدوده ۴ تا ۵ درصد می‌رساند. این رقم در مقایسه با گذشته جذاب‌تر به نظر می‌رسد، اما تحلیل آن باید در کنار جریان نقدی شرکت انجام شود. در سال مالی ۲۰۲۶، نایکی حدود ۲.۴ میلیارد دلار برای پرداخت سود سهام اختصاص داد، در حالی که جریان نقد آزاد شرکت حدود ۲.۲ میلیارد دلار بود. چنین فاصله‌ای در شرایطی که شرکت در حال سرمایه‌گذاری برای بازسازی کسب‌وکار خود است، متغیری است که باید در سال‌های آینده مورد توجه قرار گیرد. از سوی دیگر، نایکی در پایان سال مالی حدود ۹ میلیارد دلار وجه نقد، معادل‌های نقدی و سرمایه‌گذاری‌های کوتاه‌مدت در اختیار داشت؛ بنابراین وضعیت ترازنامه شرکت همچنان امکان مدیریت فشارهای کوتاه‌مدت را فراهم می‌کند. “ «به نظر من، جذابیت فعلی نایکی بیشتر در اختلاف میان ارزش برند و عملکرد عملیاتی آن نهفته است؛ اما همین فاصله می‌تواند هم فرصت و هم دام ارزش‌گذاری باشد. بازار در واقع دیگر برای نایکی صرفاً بابت نام تجاری آن پول نمی‌پردازد و اکنون شواهد عینی‌تری از بازگشت رشد، احیای چین، بهبود کانال عمده‌فروشی و ترمیم حاشیه سود مطالبه می‌کند. بنابراین برای تحلیل این سهم، افت ۷۷ درصدی قیمت به‌تنهایی متغیر تعیین‌کننده‌ای نیست؛ نقطه مهم این است که آیا کاهش ارزش بازار شرکت از افت موقت سودآوری ناشی شده یا بخشی از مزیت رقابتی نایکی واقعاً فرسوده شده است. اگر شرکت بتواند بدون اتکا به تخفیف‌های سنگین و افزایش غیرپایدار هزینه‌های بازاریابی، رشد فروش را برگرداند، بخش مهمی از فاصله میان ارزش فعلی و ظرفیت تاریخی کسب‌وکار می‌تواند دوباره مورد توجه بازار قرار گیرد؛ اما تا آن زمان، سهم نایکی بیشتر یک داستان بازسازی است تا یک داستان رشد تثبیت‌شده.» بابک شیری گزارش اول اکتبر؛ بازار دنبال چه چیزی است؟ نتایج سه‌ماهه نخست سال مالی ۲۰۲۷ در اول اکتبر منتشر خواهد شد اما اهمیت این گزارش تنها به این موضوع محدود نیست که آیا نایکی از برآوردهای بازار عبور می‌کند یا خیر. سرمایه‌گذاران احتمالاً باید چهار متغیر را با دقت بیشتری دنبال کنند: نخست، چین: آیا افت فروش در این بازار ادامه دارد یا نشانه‌هایی از ثبات ظاهر شده است؟ دوم، فروش عمده: آیا رشد این کانال ادامه پیدا می‌کند و روابط نایکی با خرده‌فروشان همچنان بهبود می‌یابد؟ سوم، موجودی کالا و تخفیف‌ها: آیا شرکت می‌تواند برای فروش محصولات، وابستگی خود به تخفیف‌های سنگین را کاهش دهد؟ چهارم، حاشیه سود: آیا روند بهبود سود ناخالص مطابق برنامه مدیریت در حال شکل‌گیری است؟ پاسخ این چهار پرسش احتمالاً اطلاعات بیشتری درباره مسیر بازسازی نایکی ارائه خواهد کرد تا صرفاً رقم سود هر سهم. جمع‌بندی اکنون در نقطه‌ای قرار گرفته که افت شدید قیمت سهام، ضعف عملیاتی و امید به بازسازی کسب‌وکار هم‌زمان در ارزش‌گذاری شرکت منعکس شده‌اند. سهام شرکت حدود ۷۷ درصد پایین‌تر از اوج تاریخی خود قرار دارد، اما این افت به‌تنهایی نمی‌تواند نشان دهد که سهم ارزان شده است. عملکرد مالی نیز تصویری دوگانه ارائه می‌دهد. درآمد سال مالی ۲۰۲۶ در سطح ۴۶.۴ میلیارد دلار تقریباً ثابت ماند، فروش عمده رشد کرد، اما فروش مستقیم و بازار چین تحت فشار باقی ماندند. در همین حال، نایکی تلاش می‌کند با بازسازی روابط عمده‌فروشی، کاهش موجودی اضافی، تمرکز بر ورزش‌ها و بازارهای کلیدی و اصلاح ترکیب کانال‌های فروش، موتور رشد خود را دوباره فعال کند. گزارش اول اکتبر به همین دلیل یک گزارش معمولی فصلی نیست. بازار بیش از هر چیز به دنبال نشانه‌ای خواهد بود که نشان دهد برنامه بازسازی نایکی از مرحله وعده مدیریتی به مرحله بهبود قابل اندازه‌گیری در فروش، حاشیه سود و جریان نقدی وارد شده است. در چنین شرایطی، مهم‌ترین مسئله برای سرمایه‌گذاران نه صرفاً قیمت پایین سهم، بلکه نسبت میان قیمت فعلی و سرعتی است که نایکی می‌تواند قدرت سودآوری ازدست‌رفته خود را بازسازی کند. در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

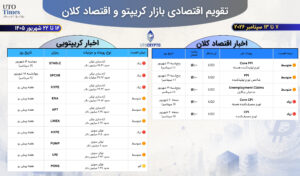
هفته پیش‌رو بازارهای جهانی؛ اشتغال آمریکا، تورم اروپا و مایکرون در کانون توجه بورس‌ها

بازارهای سهام جهان در حالی وارد آخرین روزهای سه‌ماهه سوم سال ۲۰۲۶ می‌شوند که هم‌زمان چند نیروی متضاد در حال تعیین مسیر معاملات هستند. از یک سو، رونق سرمایه‌گذاری در هوش مصنوعی و عملکرد قدرتمند شرکت‌های فناوری همچنان از شاخص‌های اصلی سهام آمریکا حمایت می‌کند و شاخص نزدک در هفته گذشته توانست در مقطعی به رکورد تاریخی جدید برسد؛ از سوی دیگر، افزایش شدید بازده اوراق خزانه‌داری آمریکا و احتمال تداوم سیاست پولی انقباضی، فضای متفاوتی را برای سهام ایجاد کرده است. در یک نگاه اشتغال و تورم آمریکا مهم‌ترین محرک وال‌استریت در هفته پیش رو خواهند بود. بازده اوراق خزانه‌داری بالای ۵ درصد فشار مهمی بر ارزش‌گذاری سهام ایجاد کرده است. تورم منطقه یورو و بازده اوراق آلمان مسیر معاملات سهام اروپا را تحت تأثیر قرار می‌دهد. مایکرون، داده‌های چین و صنعت تراشه آسیا آزمون مهمی برای تداوم رونق سهام مرتبط با هوش مصنوعی خواهند بود. در آمریکا، گزارش اشتغال ماه سپتامبر و شاخص هزینه‌های مصرف شخصی یا PCE مهم‌ترین داده‌های هفته آینده خواهند بود. طبق نظرسنجی رویترز، اقتصاددانان انتظار دارند در ماه سپتامبر حدود ۱۰۰ هزار شغل به اقتصاد آمریکا اضافه شده باشد و نرخ بیکاری در محدوده ۴.۲ درصد قرار گیرد. در همین حال، شاخص تورمی مورد توجه فدرال رزرو می‌تواند مشخص کند که فشارهای قیمتی تا چه اندازه با هدف ۲ درصدی بانک مرکزی فاصله دارند. در اروپا نیز بازارها با ترکیبی از تورم بالاتر، رشد اقتصادی شکننده و افزایش هزینه انرژی مواجه‌اند. بازده اوراق قرضه آلمان به بالاترین سطح خود از سال ۲۰۰۹ رسیده و سرمایه‌گذاران منتظر داده‌های تورمی آلمان، فرانسه، اسپانیا، ایتالیا و در نهایت تورم منطقه یورو هستند. در آسیا نیز داده‌های تولیدی چین، شاخص‌های اقتصادی ژاپن و ادامه تقاضای جهانی برای تراشه‌های مرتبط با هوش مصنوعی می‌توانند مسیر سهام منطقه را تحت تأثیر قرار دهند. فهرست مهم‌ترین رویدادهای اقتصادی و بورسی هفته دوشنبه ۲۸ سپتامبر ۲۰۲۶ | مهم‌ترین گزارش‌های سهام دوشنبه ۲۸ سپتامبر | مهم‌ترین رویدادهای اقتصادی سه‌شنبه ۲۹ سپتامبر ۲۰۲۶ | مهم‌ترین گزارش‌های سهام سه‌شنبه ۲۹ سپتامبر | مهم‌ترین رویدادهای اقتصادی چهارشنبه ۳۰ سپتامبر ۲۰۲۶ | مهم‌ترین گزارش‌های سهام چهارشنبه ۳۰ سپتامبر | مهم‌ترین رویدادهای اقتصادی پنجشنبه ۱ اکتبر ۲۰۲۶ | مهم‌ترین گزارش‌های سهام پنجشنبه ۱ اکتبر | مهم‌ترین رویدادهای اقتصادی جمعه ۲ اکتبر ۲۰۲۶ | مهم‌ترین رویدادهای اقتصادی وال‌استریت؛ آزمون بزرگ بازار در برابر نرخ بهره اوراق خزانه‌داری؛ رقیب جدی سهام گزارش اشتغال آمریکا؛ مهم‌ترین داده هفته تورم PCE؛ داده دوم تعیین‌کننده هوش مصنوعی؛ همچنان ستون اصلی بازار آمریکا بازار اروپا؛ تورم و بازده اوراق در مرکز توجه آلمان؛ داده‌ای که برای سهام اروپا اهمیت دارد منطقه یورو؛ آزمون بزرگ روز جمعه آسیا؛ چین و ژاپن در کانون توجه ژاپن؛ حساسیت بیشتر به نرخ بهره و ارز نفت؛ متغیری مشترک برای سه منطقه آیا رشد باریک بازار آمریکا یک هشدار است؟ فصل چهارم؛ بازار وارد مرحله حساس‌تری می‌شود سه سناریوی کلان پیش روی بازار سهام جمع‌بندی دوشنبه ۲۸ سپتامبر ۲۰۲۶ | مهم‌ترین گزارش‌های سهام شرکت نماد آخرین قیمت ارزش بازار پیش‌بینی درآمد پیش‌بینی EPS Vail Resorts MTN ۱۳۶.۱۱ دلار ۴.۸۵ میلیارد دلار ۲۷۵.۶۳ میلیون دلار −۵.۲۳ دلار IDT IDT ۶۷.۴۶ دلار ۱.۶۸ میلیارد دلار ۳۲۰ میلیون دلار ۰.۹۷ دلار Taylor Devices TAYD ۶۳.۲۳ دلار ۲۰۳.۹۲ میلیون دلار ۱۳.۲ میلیون دلار ۰.۹۳ دلار دوشنبه ۲۸ سپتامبر | مهم‌ترین رویدادهای اقتصادی زمان ارز رویداد ۱۵:۴۵ USD سخنرانی Bowman از فدرال رزرو ۱۷:۰۰ EUR سخنرانی Lagarde، رئیس بانک مرکزی اروپا سه‌شنبه ۲۹ سپتامبر ۲۰۲۶ | مهم‌ترین گزارش‌های سهام شرکت نماد آخرین قیمت ارزش بازار پیش‌بینی درآمد پیش‌بینی EPS Carnival Corp CCL ۲۲.۲۵ دلار ۳۰.۴۷ میلیارد دلار ۸.۵۴ میلیارد دلار ۱.۴۲ دلار CarMax KMX ۵۷.۲۱ دلار ۸.۱۲ میلیارد دلار ۶.۹۴ میلیارد دلار ۰.۷۱ دلار Uranium Energy UEC ۹.۴۱ دلار ۴.۶۶ میلیارد دلار ۶.۷۱ میلیون دلار −۰.۰۴ دلار AAR AIR ۱۱۶.۱۱ دلار ۴.۵۷ میلیارد دلار ۸۸۲.۳۹ میلیون دلار ۱.۳۱ دلار Concentrix CNXC ۲۷.۰۸ دلار ۱.۶۵ میلیارد دلار ۲.۴۸ میلیارد دلار ۲.۷۱ دلار سه‌شنبه ۲۹ سپتامبر | مهم‌ترین رویدادهای اقتصادی زمان ارز شاخص / رویداد قبلی پیش‌بینی ۰۸:۰۰ AUD نرخ بهره استرالیا ۴.۳۵٪ ۴.۶۰٪ ۱۶:۳۰ USD شاخص قیمت مسکن ۲۰ شهر آمریکا ۲.۱٪ ۲.۲٪ ۱۷:۳۰ USD اعتماد مصرف‌کننده CB ۸۹.۴ ۹۰.۱ ۱۷:۳۰ USD JOLTS؛ فرصت‌های شغلی ۷.۲۷۱ میلیون ۷.۲۳۰ میلیون ۲۱:۳۰ USD سخنرانی Williams از فدرال رزرو — چهارشنبه ۳۰ سپتامبر ۲۰۲۶ | مهم‌ترین گزارش‌های سهام شرکت نماد آخرین قیمت ارزش بازار پیش‌بینی درآمد پیش‌بینی EPS Micron MU ۱٬۰۸۲.۲۸ دلار ۱.۲۲ تریلیون دلار ۵۰.۴۵ میلیارد دلار ۳۱.۱۶ دلار Jabil JBL ۳۱۶.۷۴ دلار ۳۳.۱۹ میلیارد دلار ۹.۶۹ میلیارد دلار ۴.۰۶ دلار Jefferies Financial JEF ۴۷.۶۸ دلار ۱۰.۹۹ میلیارد دلار ۲.۱۳ میلیارد دلار ۰.۹۳ دلار FactSet Research FDS ۲۷۳.۰۸ دلار ۹.۷۱ میلیارد دلار ۶۲۹.۷۴ میلیون دلار ۴.۳۵ دلار Conagra Brands CAG ۱۴.۳۲ دلار ۶.۸۵ میلیارد دلار ۲.۵۹ میلیارد دلار ۰.۲۸ دلار Progress PRGS ۳۹.۳۴ دلار ۱.۶۱ میلیارد دلار ۲۴۶.۷۲ میلیون دلار ۱.۵۲ دلار چهارشنبه ۳۰ سپتامبر | مهم‌ترین رویدادهای اقتصادی زمان ارز شاخص قبلی پیش‌بینی ۰۵:۰۰ CNY PMI تولیدی چین ۴۹.۸ ۵۰.۱ ۰۵:۱۵ CNY PMI تولیدی Caixin ۵۱.۵ ۵۱.۷ ۱۵:۳۰ EUR CPI ماهانه منطقه یورو ۰.۲٪ — ۱۶:۰۰ USD Core PCE سالانه ۳.۳٪ ۳.۴٪ ۱۶:۰۰ USD GDP سه‌ماهه دوم ۱.۵٪ ۱.۵٪ ۱۶:۰۰ USD PCE سالانه ۳.۷٪ — ۱۸:۰۰ USD ذخایر نفت خام EIA +۲.۹۶۹ میلیون — پنجشنبه ۱ اکتبر ۲۰۲۶ | مهم‌ترین گزارش‌های سهام شرکت نماد آخرین قیمت ارزش بازار پیش‌بینی درآمد پیش‌بینی EPS Micron MU ۱٬۰۸۲.۲۸ دلار ۱.۲۲ تریلیون دلار ۵۰.۴۵ میلیارد دلار ۳۱.۱۶ دلار Jabil JBL ۳۱۶.۷۴ دلار ۳۳.۱۹ میلیارد دلار ۹.۶۹ میلیارد دلار ۴.۰۶ دلار Jefferies Financial JEF ۴۷.۶۸ دلار ۱۰.۹۹ میلیارد دلار ۲.۱۳ میلیارد دلار ۰.۹۳ دلار FactSet Research FDS ۲۷۳.۰۸ دلار ۹.۷۱ میلیارد دلار ۶۲۹.۷۴ میلیون دلار ۴.۳۵ دلار Conagra Brands CAG ۱۴.۳۲ دلار ۶.۸۵ میلیارد دلار ۲.۵۹ میلیارد دلار ۰.۲۸ دلار Progress PRGS ۳۹.۳۴ دلار ۱.۶۱ میلیارد دلار ۲۴۶.۷۲ میلیون دلار ۱.۵۲ دلار پنجشنبه ۱ اکتبر | مهم‌ترین رویدادهای اقتصادی زمان ارز شاخص / رویداد قبلی پیش‌بینی ۰۳:۲۰ JPY چشم‌انداز شرکت‌های تولیدی بزرگ ۱۷ ۲۲ ۱۱:۳۰ GBP سخنرانی رئیس بانک مرکزی انگلیس — ۱۷:۱۵ USD PMI تولیدی آمریکا ۵۷.۰ ۵۷.۰ ۱۷:۳۰ USD ISM تولیدی آمریکا ۵۴.۶ ۵۵.۰ ۱۷:۳۰ USD سفارشات ساخت‌وساز −۰.۵٪ ۰.۱٪ جمعه ۲ اکتبر ۲۰۲۶ | مهم‌ترین رویدادهای اقتصادی زمان ارز شاخص قبلی پیش‌بینی ۰۳:۰۰ JPY CPI خالص توکیو ۱.۸٪ ۲.۴٪ ۱۲:۳۰ EUR Core CPI سالانه منطقه یورو ۲.۴٪ ۲.۵٪ ۱۲:۳۰ EUR CPI سالانه منطقه یورو ۳.۲٪ ۳.۷٪ ۱۶:۰۰ USD اشتغال غیرکشاورزی آمریکا؛ NFP ۱۶۲ هزار ۹۸ هزار ۱۶:۰۰ USD نرخ بیکاری ۴.۱٪ ۴.۱٪ ۱۶:۰۰ USD رشد متوسط درآمد ساعتی ماهانه ۰.۳٪ ۰.۳٪ ۱۶:۰۰ USD اشتغال خصوصی غیرکشاورزی ۱۲۷ هزار ۸۵ هزار منبع: تقویم اقتصادی و تقویم گزارش‌های مالی هفته وال‌استریت؛ آزمون بزرگ بازار در برابر نرخ بهره هفته گذشته برای بازار سهام آمریکا تصویری دوگانه ایجاد کرد. شاخص‌های اصلی سهام در مجموع عملکرد مثبتی داشتند، اما این رشد در شرایطی اتفاق افتاد که بازار اوراق خزانه‌داری تحت فشار سنگینی قرار داشت. در پایان معاملات جمعه ۲۵ سپتامبر، شاخص S&P 500 با رشد ۰.۵۱ درصدی در سطح ۷۷۴۳.۴۱ واحد قرار گرفت. شاخص نزدک نیز ۰.۴۸ درصد افزایش یافت و به ۲۷۰۶۸.۷۲ واحد رسید، در حالی که شاخص داوجونز با رشد ۰.۹۳ درصدی در ۵۱۸۲۸.۶۲ واحد بسته شد. در مقیاس هفتگی نیز S&P 500 حدود ۱.۲ درصد، نزدک حدود ۲ درصد و داوجونز حدود ۰.۳ درصد افزایش داشتند. این عملکرد در نگاه اول نشان می‌دهد بازار سهام هنوز توان جذب فشار ناشی از افزایش نرخ‌های بهره را دارد. اما در لایه زیرین بازار، نشانه‌های متفاوتی مشاهده می‌شود. رشد شاخص‌های بزرگ آمریکا بیش از هر چیز تحت تأثیر سهام فناوری و شرکت‌های بزرگ مرتبط با هوش مصنوعی قرار گرفته است و مشارکت گسترده سایر سهام به همان اندازه قوی نیست. این مسئله در شاخص هم‌وزن S&P 500 بیشتر دیده می‌شود. طبق داده‌های ارائه‌شده در گزارش‌های بازار، شاخص هم‌وزن در ماه سپتامبر عملکرد ضعیف‌تری نسبت به نسخه وزن‌دهی‌شده بر اساس ارزش بازار داشته است. به بیان دیگر، رشد چند شرکت بزرگ فناوری توانسته بخشی از ضعف سایر بخش‌های بازار را پنهان کند. همین واگرایی یکی از مهم‌ترین موضوعاتی است که سرمایه‌گذاران در هفته آینده زیر نظر خواهند داشت. اگر افزایش بازده اوراق ادامه پیدا کند، سهام شرکت‌هایی که بخش بزرگی از ارزش‌گذاری آنها بر سودهای سال‌های آینده استوار است، می‌تواند بیشتر تحت تأثیر قرار گیرد. اوراق خزانه‌داری؛ رقیب جدی سهام یکی از مهم‌ترین تحولات بازارهای مالی در هفته گذشته، افزایش قابل توجه بازده اوراق خزانه‌داری آمریکا بود. بازده اوراق ۱۰ساله آمریکا در هفته گذشته از مرز ۵ درصد عبور کرد و در مقطعی به بالاترین سطح خود از سال ۲۰۰۷ رسید. بازده اوراق ۳۰ساله نیز به بالاترین سطح خود در بیش از دو دهه گذشته رسید. این حرکت هم‌زمان با انتشار داده‌های قدرتمند اقتصادی آمریکا اتفاق افتاد؛ داده‌هایی که نشان می‌دادند فعالیت اقتصادی در ماه سپتامبر شتاب گرفته است. شاخص ترکیبی مدیران خرید آمریکا در ماه سپتامبر به ۵۸.۴ رسید که بالاترین سطح از ژوئیه ۲۰۲۱ بود. این داده در کنار افزایش فشارهای قیمتی باعث شد بازار احتمال افزایش مجدد نرخ بهره فدرال رزرو را جدی‌تر در نظر بگیرد. اثر این وضعیت بر بازار سهام مستقیم است. وقتی بازده اوراق بدون ریسک افزایش می‌یابد، سرمایه‌گذار برای نگهداری سهام به بازده مورد انتظار بیشتری نیاز دارد. در نتیجه، ارزش‌گذاری شرکت‌هایی که بخش بزرگی از ارزش آنها به جریان‌های نقدی آینده وابسته است، می‌تواند تحت فشار قرار گیرد. افزایش هزینه تأمین مالی شرکت‌ها نیز کانال دیگری است. نرخ‌های بهره بالاتر می‌توانند هزینه استقراض را افزایش دهند و در صورت تداوم، بر سرمایه‌گذاری، حاشیه سود و تقاضای مصرف‌کننده اثر بگذارند اما مسئله فقط نرخ بهره نیست. اگر بازده اوراق در نتیجه رشد اقتصادی قوی افزایش پیدا کند، شرکت‌ها ممکن است هم‌زمان از رشد تقاضا و درآمد نیز بهره‌مند شوند. به همین دلیل، بازار در هفته آینده باید میان دو نیروی متضاد تعادل برقرار کند: رشد اقتصادی قوی از یک طرف و هزینه سرمایه بالاتر از طرف دیگر. گزارش اشتغال آمریکا؛ مهم‌ترین داده هفته در میان مجموعه داده‌های اقتصادی هفته آینده، گزارش اشتغال آمریکا جایگاه ویژه‌ای دارد. گزارش اشتغال ماه سپتامبر قرار است روز جمعه ۲ اکتبر منتشر شود و نظرسنجی اقتصاددانان رویترز افزایش حدود ۱۰۰ هزار شغل و نرخ بیکاری ۴.۲ درصدی را نشان می‌دهد. اهمیت این گزارش فقط به تعداد مشاغل ایجادشده محدود نمی‌شود. بازار سهام به چند مؤلفه هم‌زمان توجه خواهد کرد: تعداد مشاغل جدید، نرخ بیکاری، رشد دستمزدها و طول متوسط هفته کاری. اگر بازار کار همچنان قوی باقی بماند، می‌تواند از چشم‌انداز مصرف خانوارها و درآمد شرکت‌ها حمایت کند. اما در شرایط فعلی، اشتغال قوی یک اثر دوم نیز دارد: ممکن است فضای بیشتری برای ادامه سیاست پولی انقباضی ایجاد کند. فدرال رزرو در ماه سپتامبر نرخ بهره را ۲۵ واحد پایه افزایش داد و بازار اکنون احتمال افزایش مجدد نرخ بهره در نشست اکتبر را در قیمت‌ها لحاظ کرده است. رویترز در پایان هفته گذشته احتمال افزایش نرخ در ماه اکتبر را بر اساس معاملات آتی در محدوده بیش از ۶۰ درصد گزارش کرد. به همین دلیل، واکنش بازار به گزارش اشتغال لزوماً یک‌بعدی نخواهد بود. رشد اشتغال بیشتر می‌تواند برای سود شرکت‌ها و مصرف مثبت باشد، اما اگر همراه با رشد سریع دستمزدها یا افزایش فشار تورمی باشد، می‌تواند بازده اوراق را نیز بالا ببرد. در مقابل، کاهش قابل توجه سرعت ایجاد شغل می‌تواند فشار بر فدرال رزرو برای ادامه افزایش نرخ بهره را کاهش دهد، اما هم‌زمان نگرانی‌هایی درباره قدرت اقتصاد و سودآوری شرکت‌ها ایجاد کند. به همین دلیل، ترکیب داده‌های اشتغال و دستمزدها احتمالاً اهمیت بیشتری از یک عدد منفرد خواهد داشت. تورم PCE؛ داده دوم تعیین‌کننده روز چهارشنبه، شاخص قیمت مخارج مصرف شخصی منتشر می‌شود؛ شاخصی که از مهم‌ترین معیارهای تورمی مورد استفاده فدرال رزرو است. در گزارش قبلی، تورم هسته PCE در ۱۲ ماه منتهی به ژوئیه ۳.۳ درصد افزایش یافته بود؛ سطحی که همچنان به شکل محسوسی بالاتر از هدف ۲ درصدی فدرال رزرو قرار داشت. بازار سهام در هفته آینده به این موضوع توجه خواهد کرد که آیا روند تورم در حال کاهش است یا فشارهای قیمتی ناشی از انرژی و تقاضای داخلی همچنان ادامه دارد. این مسئله در شرایط فعلی اهمیت بیشتری پیدا کرده است، زیرا افزایش قیمت انرژی می‌تواند از مسیر هزینه حمل‌ونقل، تولید و خدمات به سایر بخش‌های اقتصاد منتقل شود. از سوی دیگر، داده‌های شاخص مدیران خرید آمریکا نیز نشان داده‌اند که فشار هزینه‌های ورودی شرکت‌ها افزایش یافته است. این مسئله می‌تواند برای بازار سهام اهمیت داشته باشد، زیرا افزایش هزینه‌های تولید در صورت انتقال نیافتن کامل به مصرف‌کننده، حاشیه سود شرکت‌ها را تحت فشار قرار می‌دهد. بنابراین در هفته آینده بازار عملاً به دنبال پاسخ یک سؤال خواهد بود: آیا اقتصاد آمریکا همچنان با سرعت بالا رشد می‌کند، بدون آنکه تورم مجدداً شتاب بگیرد؟ هوش مصنوعی؛ همچنان ستون اصلی بازار آمریکا با وجود فشار ناشی از افزایش بازده اوراق، سهام مرتبط با هوش مصنوعی همچنان نقش مهمی در عملکرد وال‌استریت دارند. شاخص نزدک در هفته گذشته توانست بار دیگر به سطوح رکوردی نزدیک شود و در روزهای اخیر، سهام شرکت‌هایی مانند AMD، مایکروسافت و سایر شرکت‌های مرتبط با زیرساخت هوش مصنوعی مورد توجه سرمایه‌گذاران قرار گرفتند. AMD در هفته گذشته برای نخستین بار به ارزش بازار یک تریلیون دلار رسید و سهام این شرکت در سال ۲۰۲۶ رشد بسیار قابل توجهی داشته است. این تحول نشان می‌دهد سرمایه‌گذاران همچنان انتظار دارند سرمایه‌گذاری در مراکز داده و زیرساخت‌های هوش مصنوعی ادامه پیدا کند اما در همین بخش نیز مسئله ارزش‌گذاری مطرح است. افزایش شدید قیمت سهام شرکت‌های فناوری در حالی رخ داده که هزینه سرمایه در اقتصاد آمریکا افزایش یافته است. بنابراین گزارش‌های درآمدی شرکت‌های بزرگ فناوری باید بتوانند رشد سرمایه‌گذاری در هوش مصنوعی را با افزایش واقعی درآمد و سودآوری توجیه کنند. در این میان، گزارش مالی Micron Technology در روز چهارشنبه اهمیت ویژه‌ای دارد. مایکرون یکی از تأمین‌کنندگان مهم حافظه مورد استفاده در زیرساخت‌های هوش مصنوعی است و عملکرد آن می‌تواند تصویری از وضعیت تقاضا برای تراشه‌های حافظه و سرمایه‌گذاری مراکز داده ارائه کند. رویترز گزارش کرده که ارزش بازار این شرکت از یک تریلیون دلار عبور کرده و سهام آن در ماه‌های اخیر یکی از نمادهای مهم موج هوش مصنوعی بوده است. به همین دلیل، گزارش مالی مایکرون فقط برای سهام خود شرکت اهمیت ندارد. واکنش بازار به درآمد و راهنمای مالی این شرکت می‌تواند به سایر شرکت‌های زنجیره نیمه‌رسانا نیز منتقل شود. بازار اروپا؛ تورم و بازده اوراق در مرکز توجه در اروپا، ساختار ریسک کمی متفاوت است. بازار سهام اروپا علاوه بر نرخ بهره، نسبت به قیمت انرژی حساسیت بالایی دارد. افزایش قیمت نفت و گاز می‌تواند هم هزینه شرکت‌ها و هم تورم مصرف‌کننده را افزایش دهد و همین مسئله فشار بیشتری بر سیاست پولی بانک مرکزی اروپا وارد می‌کند. شاخص STOXX 600 در هفته گذشته تحت تأثیر کاهش قیمت نفت و رشد سهام بانکی و فناوری توانست در یک روز حدود یک درصد افزایش پیدا کند. با این حال، حرکت بازار همچنان به تحولات انرژی و نرخ‌های بهره وابسته است. شاخص داکس آلمان نیز در همان مقطع رشد کرد، در حالی که سهام فناوری اروپایی از بهبود فضای بازار جهانی فناوری بهره بردند اما در بازار اوراق، تصویر متفاوت است. بازده اوراق ۱۰ساله آلمان به حدود ۳.۶۱ درصد رسیده و به بالاترین سطح خود از سال ۲۰۰۹ نزدیک شده است. این افزایش نشان می‌دهد بازار اوراق اروپا نیز با فشار ناشی از تورم، انرژی و انتظارات مربوط به سیاست پولی مواجه است. آلمان؛ داده‌ای که برای سهام اروپا اهمیت دارد روز چهارشنبه، داده اولیه تورم آلمان منتشر می‌شود و یکی از مهم‌ترین رویدادهای بازار اروپا خواهد بود. بانک مرکزی آلمان اعلام کرده است که تورم این کشور در کوتاه‌مدت همچنان می‌تواند بالا باقی بماند. تورم آلمان در ماه اوت ۲.۹ درصد بوده و افزایش قیمت سوخت و فرآورده‌های نفتی، همراه با سطح پایین ذخایر گاز، از عوامل فشار بر قیمت‌ها عنوان شده‌اند. هم‌زمان، اقتصاد آلمان نیز با کاهش شتاب مواجه شده است. صادرات و مصرف در تابستان ضعیف‌تر شده‌اند، اگرچه بانک مرکزی آلمان انتظار دارد در پایان سال بهبود نسبی در فعالیت اقتصادی شکل بگیرد. این ترکیب برای بازار سهام اهمیت زیادی دارد: تورم بالا در کنار رشد ضعیف‌تر. اگر تورم همچنان بالا بماند، فضای سیاست پولی می‌تواند محدودتر شود؛ در حالی که رشد اقتصادی ضعیف‌تر، ظرفیت افزایش سود شرکت‌ها را محدود می‌کند. به همین دلیل، داده تورم آلمان می‌تواند به‌ویژه برای سهام صنعتی، مصرفی و بانکی اروپا مهم باشد. منطقه یورو؛ آزمون بزرگ روز جمعه روز جمعه، داده اولیه تورم منطقه یورو منتشر خواهد شد و این گزارش یکی از مهم‌ترین رویدادهای هفته برای بازارهای اروپایی است. پیش از انتشار این رقم، داده‌های تورم آلمان، فرانسه، اسپانیا و ایتالیا منتشر می‌شوند و به بازار اجازه می‌دهند تصویر نسبتاً دقیق‌تری از فشارهای قیمتی منطقه ایجاد کند. مسئله انرژی در این میان اهمیت ویژه‌ای دارد. بانک مرکزی اروپا اعلام کرده است که افزایش قیمت گاز در شرایط فعلی می‌تواند سریع‌تر از گذشته به تورم مصرف‌کننده منتقل شود. طبق گزارش رویترز، قیمت عمده‌فروشی گاز در اروپا نسبت به سال گذشته بیش از ۱۴۰ درصد افزایش یافته و محدودیت‌های عرضه و سطح پایین ذخایر از عوامل اصلی آن هستند. این وضعیت می‌تواند مسیر بازار سهام اروپا را از دو کانال تحت تأثیر قرار دهد. نخست، افزایش هزینه انرژی می‌تواند سودآوری شرکت‌های انرژی‌بر را کاهش دهد. دوم، افزایش تورم می‌تواند فضای سیاست پولی را محدودتر کند و هزینه سرمایه را در اقتصاد اروپا بالا نگه دارد. در مقابل، شرکت‌های انرژی ممکن است از افزایش قیمت نفت و گاز درآمد بیشتری کسب کنند. بنابراین اثر افزایش انرژی بر بازار سهام اروپا میان صنایع مختلف یکسان نیست. آسیا؛ چین و ژاپن در کانون توجه در آسیا، تمرکز بازار در هفته آینده بیشتر بر داده‌های اقتصادی چین و ژاپن و عملکرد شرکت‌های فناوری و نیمه‌رسانا خواهد بود. چین در روزهای آینده داده‌های مربوط به فعالیت تولیدی و خدماتی ماه سپتامبر را منتشر می‌کند. این شاخص‌ها می‌توانند اطلاعات مهمی درباره قدرت تقاضای داخلی، فعالیت کارخانه‌ها و مسیر رشد اقتصاد دوم جهان ارائه دهند. برای بازار سهام چین، وضعیت بخش فناوری اهمیت ویژه‌ای دارد. تقاضای جهانی برای تراشه و زیرساخت هوش مصنوعی در ماه‌های اخیر به یکی از عوامل مهم حمایت از سهام آسیایی تبدیل شده است. در کره جنوبی، داده‌های صادراتی ماه سپتامبر نشانه قدرتمندی از تقاضای جهانی برای تراشه ارائه کرده‌اند. صادرات این کشور در ۲۰ روز نخست سپتامبر رشد قابل توجهی داشته و صادرات نیمه‌رساناها نیز افزایش بسیار شدیدی ثبت کرده است. این موضوع برای سهام شرکت‌های تراشه در کره جنوبی اهمیت دارد، زیرا سامسونگ و SK Hynix از بازیگران اصلی بازار حافظه هستند. در واقع، گزارش مالی مایکرون در آمریکا و داده‌های صادراتی کره جنوبی را می‌توان دو نقطه از یک زنجیره مشترک دانست: تقاضای جهانی برای حافظه و زیرساخت هوش مصنوعی. ژاپن؛ حساسیت بیشتر به نرخ بهره و ارز در ژاپن نیز داده‌های اقتصادی و مسیر سیاست پولی بانک مرکزی اهمیت زیادی برای بازار سهام دارد. سرمایه‌گذاران علاوه بر داده‌های تولید صنعتی و خرده‌فروشی، به اثر تغییرات نرخ بهره و ارزش پول ملی بر شرکت‌های صادرکننده توجه خواهند داشت. سهام شرکت‌های صادرات‌محور ژاپنی معمولاً به شرایط اقتصاد جهانی، تقاضای آمریکا و چین و تحولات نرخ ارز حساس هستند. بنابراین ترکیب داده‌های اقتصادی آمریکا، چین و ژاپن می‌تواند بر چشم‌انداز شرکت‌های صنعتی و فناوری این کشور اثرگذار باشد. از سوی دیگر، افزایش نرخ‌های بهره جهانی می‌تواند شرایط مالی را برای بازارهای آسیایی نیز تغییر دهد. افزایش بازده اوراق آمریکا معمولاً یکی از متغیرهای مهم در تعیین هزینه سرمایه جهانی است و تغییر آن می‌تواند جریان سرمایه میان بازارهای مختلف را تحت تأثیر قرار دهد. نفت؛ متغیری مشترک برای سه منطقه یکی از مهم‌ترین متغیرهای مشترک میان بازارهای آمریکا، اروپا و آسیا، قیمت نفت است. در پایان هفته گذشته، نفت برنت حدود ۱۰۴ دلار و نفت آمریکا حدود ۹۲ دلار در هر بشکه معامله شد. کاهش قیمت نفت در روزهای پایانی هفته، هم‌زمان با افزایش امیدها نسبت به بازگشایی مسیرهای عرضه در منطقه، به کاهش بخشی از فشار تورمی بازار کمک کرد. برای بازار آمریکا، کاهش نفت می‌تواند از مسیر کاهش فشار تورمی اهمیت داشته باشد. برای اروپا، اثر آن حتی مستقیم‌تر است، زیرا اقتصاد این منطقه وابستگی قابل توجهی به واردات انرژی دارد. برای آسیا نیز قیمت نفت بر هزینه واردات انرژی کشورهای بزرگی مانند چین، هند، ژاپن و کره جنوبی اثر می‌گذارد. به همین دلیل، هر تحول جدید در وضعیت عرضه انرژی خاورمیانه می‌تواند هم‌زمان در سه بازار سهام بازتاب پیدا کند. آیا رشد باریک بازار آمریکا یک هشدار است؟ یکی از موضوعات مهم هفته آینده، مسئله پهنای بازار خواهد بود. شاخص‌های اصلی آمریکا همچنان نزدیک رکوردهای تاریخی قرار دارند، اما تعداد قابل توجهی از سهام تشکیل‌دهنده شاخص‌ها زیر میانگین‌های بلندمدت خود معامله می‌شوند. بر اساس داده‌های ارائه‌شده در گزارش هفتگی بازار، درصد شرکت‌های S&P 500 که بالاتر از میانگین متحرک ۲۰۰روزه خود معامله می‌شوند به حدود ۴۷.۸ درصد کاهش یافته است؛ در نزدک این رقم حدود ۴۲ درصد و در راسل ۲۰۰۰ حدود ۵۱.۶ درصد گزارش شده است. این ارقام نشان می‌دهند رشد شاخص‌های اصلی الزاماً به معنای مشارکت گسترده همه سهام نیست. تمرکز رشد روی شرکت‌های بزرگ فناوری می‌تواند در دوره‌هایی کاملاً طبیعی باشد، اما برای ارزیابی کیفیت روند بازار، بررسی تعداد بیشتری از سهام اهمیت دارد. در هفته آینده، اگر سهام فناوری همچنان رشد کنند اما مشارکت سایر بخش‌ها ضعیف باقی بماند، این واگرایی همچنان یکی از ویژگی‌های مهم بازار خواهد بود. در مقابل، افزایش مشارکت صنایع مختلف می‌تواند تصویر متفاوتی از ساختار بازار ایجاد کند. “ «از نگاه من، مهم‌ترین نکته برای خواندن بازار در هفته آینده، جابه‌جایی مرکز ثقل توجه از «رشد شاخص‌ها» به «کیفیت رشد» است؛ زیرا در شرایطی که شاخص‌های بزرگ آمریکا همچنان به پشتوانه چند غول فناوری در سطوح بالایی قرار دارند، افزایش بازده اوراق و کاهش مشارکت گسترده سهام می‌تواند تصویر متفاوتی از عمق بازار ارائه کند. اگر داده‌های اشتغال و تورم آمریکا در کنار گزارش مایکرون بتوانند هم‌زمان قدرت تقاضا، مسیر سرمایه‌گذاری هوش مصنوعی و ظرفیت سودآوری شرکت‌ها را تأیید کنند، مسئله اصلی بازار همچنان ارزش‌گذاری خواهد بود؛ اما اگر قدرت اقتصادی با تورم بالاتر و بازده اوراق بیشتر همراه شود، هزینه سرمایه به متغیر مهم‌تری برای ارزش‌گذاری سهام تبدیل خواهد شد. در اروپا نیز همین معادله با شدت بیشتری میان انرژی، تورم و نرخ بهره در حال شکل‌گیری است و در آسیا، عملکرد صنعت نیمه‌رسانا به‌عنوان حلقه اتصال تقاضای جهانی برای هوش مصنوعی و بازارهای منطقه‌ای اهمیت پیدا می‌کند. به همین دلیل، هفته آینده را بیش از آنکه صرفاً هفته «گزارش اشتغال آمریکا» بدانم، باید آزمونی برای سنجش دوام هم‌زمان رشد اقتصادی، رونق هوش مصنوعی و ارزش‌گذاری بازار سهام در برابر افزایش هزینه سرمایه تلقی کرد.» بابک شیری فصل چهارم؛ بازار وارد مرحله حساس‌تری می‌شود هفته پیش رو فقط یک هفته عادی اقتصادی نیست؛ بلکه نخستین هفته سه‌ماهه چهارم سال است. سه‌ماهه سوم با رشد قابل توجه برخی شاخص‌های سهام و هم‌زمان افزایش شدید بازده اوراق پایان می‌یابد. این ترکیب باعث شده بازار وارد سه‌ماهه چهارم با دو نیروی متضاد شود. از یک طرف، رشد سود شرکت‌های فناوری و سرمایه‌گذاری گسترده در هوش مصنوعی همچنان ادامه دارد. از طرف دیگر، افزایش هزینه سرمایه می‌تواند ارزش‌گذاری سهام را با فشار بیشتری مواجه کند. این مسئله برای شرکت‌های کوچک‌تر و شرکت‌هایی که سودآوری فعلی پایین‌تری دارند اهمیت بیشتری دارد. در مقابل، شرکت‌های بزرگ و سودآور فناوری که جریان نقدی قابل توجهی ایجاد می‌کنند ممکن است ساختار مالی متفاوتی داشته باشند. به همین دلیل، در هفته آینده صرفاً جهت حرکت شاخص‌های اصلی اهمیت ندارد؛ ترکیب داخلی این حرکت نیز اهمیت خواهد داشت. سه سناریوی کلان پیش روی بازار سهام بازار در هفته آینده با چند مسیر احتمالی روبه‌رو است و جهت حرکت شاخص‌ها تا حد زیادی به ترکیب داده‌های اقتصادی بستگی خواهد داشت. سناریوی نخست؛ رشد اقتصادی قوی همراه با تورم کنترل‌شده اگر داده‌های اقتصادی آمریکا همچنان قدرت اقتصاد را نشان دهند، اما تورم PCE و رشد دستمزدها افزایش قابل توجهی نداشته باشند، بازار می‌تواند میان رشد اقتصادی و نرخ بهره تعادل بیشتری برقرار کند. در چنین شرایطی، سود شرکت‌ها از قدرت اقتصاد حمایت می‌شود، در حالی که فشار ناشی از افزایش سریع‌تر نرخ بهره محدودتر باقی می‌ماند. این وضعیت برای سهام فناوری و شرکت‌های چرخه‌ای اهمیت ویژه‌ای دارد. سناریوی دوم؛ اقتصاد قوی و تورم بالا ترکیب رشد اقتصادی قوی، اشتغال بالا و تورم چسبنده وضعیت متفاوتی ایجاد می‌کند. در این حالت، افزایش بازده اوراق می‌تواند ادامه پیدا کند و هزینه سرمایه برای بازار سهام افزایش یابد. در چنین شرایطی، بازار ممکن است بیش از گذشته به شرکت‌هایی توجه کند که جریان نقدی فعلی و قدرت سودآوری بیشتری دارند، در حالی که ارزش‌گذاری شرکت‌های وابسته به رشدهای بلندمدت می‌تواند حساس‌تر شود. سناریوی سوم؛ کاهش قدرت اقتصاد اگر داده‌های اشتغال و فعالیت اقتصادی ضعیف‌تر از انتظار باشند، فشار ناشی از افزایش نرخ بهره می‌تواند کاهش یابد اما این اتفاق الزاماً به معنای افزایش پایدار بازار سهام نیست، زیرا ضعف اقتصادی می‌تواند نگرانی درباره درآمد و سود شرکت‌ها را افزایش دهد. بنابراین در شرایط فعلی، بازار به دنبال یک نقطه تعادل میان رشد، تورم و نرخ بهره است. جمع‌بندی هفته ۲۸ سپتامبر تا ۲ اکتبر یکی از پرتراکم‌ترین هفته‌های اطلاعاتی بازارهای جهانی در پایان سه‌ماهه سوم سال ۲۰۲۶ خواهد بود. در آمریکا، گزارش اشتغال ماه سپتامبر و شاخص PCE مهم‌ترین داده‌هایی هستند که می‌توانند انتظارات بازار درباره مسیر نرخ بهره را تغییر دهند. در کنار این داده‌ها، افزایش بازده اوراق خزانه‌داری آمریکا به سطوحی که در سال‌های اخیر کمتر مشاهده شده، به یکی از مهم‌ترین متغیرهای تعیین‌کننده ارزش‌گذاری سهام تبدیل شده است. در بازار اروپا، تورم آلمان و سپس تورم منطقه یورو در کنار بازده اوراق قرضه، مسیر سهام را تعیین خواهند کرد. فشار انرژی همچنان یک متغیر کلیدی است و بانک مرکزی اروپا نیز نسبت به انتقال سریع‌تر افزایش قیمت گاز به تورم هشدار داده است. در نتیجه، بازارهای سهام اروپا هم‌زمان با مسئله رشد اقتصادی ضعیف‌تر و فشارهای تورمی مواجه‌اند. در آسیا نیز داده‌های چین و ژاپن، همراه با عملکرد صنعت نیمه‌رسانا، اهمیت زیادی دارند. رشد صادرات تراشه کره جنوبی نشان می‌دهد تقاضای جهانی برای زیرساخت هوش مصنوعی همچنان یکی از محرک‌های مهم بازار منطقه است. گزارش مالی مایکرون نیز می‌تواند تصویر دقیق‌تری از وضعیت بازار حافظه و تقاضای مراکز داده ارائه کند. در نهایت، بازار سهام جهان وارد سه‌ماهه چهارم در شرایطی می‌شود که شاخص‌های بزرگ آمریکا همچنان در نزدیکی رکوردها قرار دارند، اما افزایش بازده اوراق و کاهش پهنای بازار نشان می‌دهد ساختار صعودی بازار یکدست نیست. بنابراین در هفته پیش رو، نه‌تنها سطح شاخص‌های S&P 500، نزدک، STOXX 600، داکس و شاخص‌های آسیایی، بلکه رفتار سهام زیرمجموعه، نرخ بهره، تورم، قیمت انرژی و عملکرد صنعت هوش مصنوعی نیز باید هم‌زمان مورد توجه قرار گیرد. در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

آیا شرکت‌های آمریکایی خود را برای بازگشت تجارت با چین آماده می‌کنند؟

در آستانه دیدار دونالد ترامپ، رئیس‌جمهور آمریکا، و شی جین‌پینگ، رئیس‌جمهور چین، نشانه‌هایی از تغییر رفتار بنگاه‌های آمریکایی در قبال کالاهای چینی ظاهر شده است. یک نظرسنجی خصوصی از شرکت‌های چینی نشان می‌دهد سفارش‌های ثبت‌شده از سوی مشتریان آمریکایی در هفته‌های منتهی به این دیدار افزایش قابل توجهی داشته؛ اتفاقی که نشان می‌دهد بخشی از فعالان تجاری، خود را برای ادامه ثبات در روابط اقتصادی میان دو کشور آماده کرده‌اند. در یک نگاه  شاخص سفارش کالاهای چینی از سوی مشتریان آمریکایی در سپتامبر به ۱۳ واحد رسید.  این شاخص در اوت ۳ واحد و در سپتامبر سال گذشته منفی ۱۲ واحد بود.  آمریکا و چین آتش‌بس تجاری خود را تا ۱۰ ژانویه ۲۰۲۷ تمدید کرده‌اند.  افزایش سفارش‌ها نشان می‌دهد بخشی از شرکت‌ها برای ثبات بیشتر در روابط تجاری دو کشور آماده شده‌اند. بر اساس داده‌های چین بیژ بوک، شاخص سفارش‌های آمریکا در ماه سپتامبر به ۱۳ واحد رسید؛ در حالی که این شاخص در ماه اوت ۳ واحد و در سپتامبر سال گذشته منفی ۱۲ واحد بود. این افزایش در شرایطی رخ داده که سفارش‌های داخلی و مجموع سفارش‌های صادراتی چین همچنان پایین‌تر از سطح سال گذشته قرار دارند. این آمار از آن جهت اهمیت دارد که تغییر رفتار شرکت‌ها پیش از مشخص شدن نتیجه مذاکرات، می‌تواند نشانه‌ای از کاهش ریسک ادراک‌شده در تجارت دوجانبه باشد. تمدید آتش‌بس تجاری میان واشنگتن و پکن تا ۱۰ ژانویه ۲۰۲۷ نیز فضای بیشتری برای ادامه مذاکرات ایجاد کرده است، هرچند موضوعات اصلی اختلاف، از تعرفه‌ها گرفته تا مواد معدنی راهبردی و خرید محصولات کشاورزی، همچنان پابرجا هستند. سفارش‌های آمریکا در نقطه‌ای حساس افزایش یافت نظرسنجی چین بیژ بوک از حدود ۱٬۳۰۰ شرکت چینی در فاصله اول تا ۲۲ سپتامبر انجام شده است؛ یعنی درست در دوره‌ای که بازارها در انتظار دیدار ترامپ و شی و مشخص شدن مسیر بعدی روابط تجاری دو کشور بودند. شاخص سفارش‌های آمریکا که از تفاضل سهم شرکت‌هایی که افزایش سفارش را گزارش کرده‌اند و سهم شرکت‌هایی که کاهش سفارش داشته‌اند محاسبه می‌شود، در سپتامبر به ۱۳ رسید. این رقم نه‌تنها نسبت به ماه اوت افزایش یافته، بلکه فاصله قابل توجهی با سطح منفی ۱۲ در سپتامبر سال گذشته دارد. با این حال، نباید این افزایش را به معنای بازگشت کامل تجارت خارجی چین به روند صعودی تفسیر کرد. طبق همین بررسی، مجموع سفارش‌های داخلی و صادراتی چین همچنان پایین‌تر از سال گذشته قرار دارد و سفارش‌های جدید نسبت به ماه اوت نیز کاهش یافته‌اند. بنابراین اتفاقی که در سپتامبر رخ داده، بیشتر به بهبود نسبی تقاضای آمریکا برای کالاهای چینی مربوط می‌شود تا یک احیای فراگیر در بخش صادرات چین. چرا شرکت‌های آمریکایی سفارش‌های بیشتری ثبت کردند؟ یکی از توضیحات اصلی برای این افزایش، کاهش موقت ریسک تجاری میان واشنگتن و پکن است. شرکت‌های آمریکایی زمانی که با احتمال افزایش تعرفه یا محدودیت‌های جدید مواجه می‌شوند، ممکن است خرید از چین را کاهش داده یا سفارش‌ها را به تعویق بیندازند. اما زمانی که احتمال تشدید تنش کاهش پیدا می‌کند، بخشی از این شرکت‌ها می‌توانند سفارش‌های خود را زودتر ثبت کنند تا از شرایط تجاری موجود استفاده کنند. در هفته‌های منتهی به دیدار ترامپ و شی، نشانه‌هایی از همین رفتار مشاهده شد. دو کشور توافق کردند آتش‌بس تجاری را برای دو ماه دیگر تمدید کنند و برخی اقدامات محدودکننده، از جمله افزایش هزینه‌های بندری و بخشی از محدودیت‌های مرتبط با صادرات مواد معدنی راهبردی، به تعویق بیفتد. در چنین شرایطی، شرکت‌ها الزاماً منتظر نمی‌مانند تا یک توافق بلندمدت و کامل امضا شود. حتی کاهش احتمال تشدید تنش می‌تواند برای تصمیم‌گیری کوتاه‌مدت آنها کافی باشد. این مسئله به‌ویژه برای واردکنندگان آمریکایی اهمیت دارد؛ زیرا تغییر تعرفه یا محدودیت وارداتی می‌تواند مستقیماً هزینه خرید، قیمت تمام‌شده و زمان تحویل کالا را تحت تأثیر قرار دهد. چین هنوز با محدودیت‌های تجاری روبه‌رو است با وجود افزایش سفارش‌های آمریکا، فشار تجاری بر چین همچنان پایان نیافته است. بر اساس برآورد بارکلیز که در گزارش اصلی به آن اشاره شده، نرخ مؤثر تعرفه آمریکا بر کالاهای چینی حدود ۲۳ درصد است؛ سطحی که همچنان بالاتر از میانگین تعرفه آمریکا برای بسیاری از شرکای تجاری بزرگ این کشور قرار دارد. از سوی دیگر، اختلافات میان دو کشور فقط به تعرفه‌ها محدود نمی‌شود. مواد معدنی کمیاب، فناوری پیشرفته، هوش مصنوعی، خرید محصولات کشاورزی و موضوع تایوان همچنان بخشی از دستورکار روابط واشنگتن و پکن هستند. مواد معدنی کمیاب در این میان اهمیت ویژه‌ای دارند. چین همچنان نقش بسیار مهمی در زنجیره جهانی استخراج، فرآوری و تولید آهنرباهای مبتنی بر این مواد دارد و واشنگتن به دنبال کاهش وابستگی خود به زنجیره تأمین چین است. به همین دلیل، حتی اگر تعرفه‌ها برای مدتی ثابت بمانند، مسئله زنجیره تأمین همچنان می‌تواند به یکی از نقاط اصلی اختلاف میان دو کشور تبدیل شود. بنادر چین نیز نشانه‌هایی از افزایش تجارت نشان دادند افزایش سفارش‌های آمریکا تنها نشانه بهبود جریان تجارت نیست. داده‌های رسمی اخیر نشان داده‌اند که بنادر چین در آستانه دیدار ترامپ و شی یکی از شلوغ‌ترین دوره‌های فعالیت خود را تجربه کرده‌اند؛ موضوعی که با افزایش جریان کالا و انتظار برای ثبات بیشتر در روابط تجاری هم‌زمان شده است. این اتفاق در شرایطی رخ می‌دهد که اقتصاد چین همچنان با فشارهایی مانند ضعف تقاضای داخلی، مشکلات بخش مسکن و فشار بر فعالیت تولیدی مواجه است. به همین دلیل، صادرات همچنان یکی از مهم‌ترین کانال‌های حمایت از فعالیت اقتصادی چین محسوب می‌شود. اگر ثبات تجاری با آمریکا ادامه پیدا کند، صادرکنندگان چینی فرصت بیشتری برای حفظ سفارش‌های خارجی و برنامه‌ریزی تولید خواهند داشت. اما اگر مذاکرات دوباره به سمت افزایش تعرفه‌ها و محدودیت‌های تجاری حرکت کند، همین جریان می‌تواند به سرعت معکوس شود. آتش‌بس تا ژانویه؛ فرصت برای مذاکره، نه پایان اختلاف مهم‌ترین تحول سیاسی–اقتصادی این هفته، تمدید آتش‌بس تجاری آمریکا و چین تا ۱۰ ژانویه ۲۰۲۷ بود. این تمدید به دو کشور فرصت بیشتری برای مذاکره درباره مسائل پیچیده‌تر می‌دهد، اما به معنای حل شدن اختلافات ساختاری میان آنها نیست. واشنگتن احتمالاً به دنبال پیشرفت بیشتر در زمینه صدور مجوزهای صادرات مواد معدنی کمیاب برای مصرف‌کنندگان آمریکایی و افزایش خرید محصولات کشاورزی از آمریکا خواهد بود. در مقابل، پکن نیز منافع مشخص خود را دنبال می‌کند و انتظار دارد فشارهای آمریکا در حوزه‌های مختلف کاهش یابد. همین منافع متقابل باعث شده دو طرف، دست‌کم در کوتاه‌مدت، انگیزه‌هایی برای جلوگیری از تشدید دوباره تنش داشته باشند. تحلیلگران گروه اوراسیا نیز پس از تمدید آتش‌بس، احتمال تداوم ثبات در روابط دوجانبه را افزایش داده‌اند؛ هرچند این ارزیابی به معنای از میان رفتن اختلافات بنیادی میان دو کشور نیست. “ «نکته مهم این گزارش، خودِ افزایش سفارش‌ها نیست؛ بلکه زمان وقوع آن است. بنگاه‌ها پیش از آنکه دیپلماسی به توافقی پایدار تبدیل شود، در حال قیمت‌گذاری احتمال ثبات در روابط آمریکا و چین هستند و این رفتار می‌تواند از تحولات رسمی سیاست تجاری جلوتر حرکت کند. اگر این روند در ماه‌های آینده با رشد پایدار سفارش‌های صادراتی چین، بهبود فعالیت بنادر و کاهش محدودیت‌های مواد معدنی راهبردی همراه شود، می‌توان از یک تغییر معنادارتر در انتظارات تجاری سخن گفت؛ اما در شرایط فعلی، داده‌ها بیشتر بازتاب خرید فرصت از سوی بنگاه‌ها در یک پنجره شکننده ثبات است تا نشانه پایان رقابت اقتصادی میان واشنگتن و پکن. همین تفاوت میان «کاهش تنش» و «حل اختلاف» است که باید در تحلیل بازارهای جهانی مورد توجه قرار گیرد.» بابک شیری اثر این تحولات بر اقتصاد جهانی روابط تجاری آمریکا و چین تنها یک مسئله دوجانبه نیست. این دو اقتصاد در مرکز زنجیره‌های تأمین جهانی قرار دارند و تغییر در تعرفه‌ها یا محدودیت‌های تجاری می‌تواند از طریق قیمت کالاها، هزینه حمل‌ونقل، مواد اولیه و تولید صنعتی به سایر کشورها منتقل شود. افزایش سفارش‌های آمریکایی از چین در شرایط فعلی می‌تواند نشانه‌ای از تلاش شرکت‌ها برای کاهش ریسک کوتاه‌مدت باشد. اگر ثبات تجاری ادامه پیدا کند، شرکت‌های آمریکایی امکان بیشتری برای برنامه‌ریزی واردات و شرکت‌های چینی نیز فرصت بیشتری برای حفظ ظرفیت صادراتی خود خواهند داشت اما در صورت بازگشت تنش، پیامدها می‌تواند متفاوت باشد؛ به‌ویژه در بخش‌هایی که وابستگی بیشتری به زنجیره تأمین چین دارند. به همین دلیل، بازارها احتمالاً در ماه‌های آینده نه‌تنها به تعرفه‌ها، بلکه به جریان مواد معدنی کمیاب، سفارش‌های صادراتی، خرید محصولات کشاورزی و سیاست‌های فناوری نیز توجه خواهند کرد. جمع‌بندی جهش شاخص سفارش‌های آمریکا از چین به ۱۳ واحد در سپتامبر، در مقایسه با ۳ واحد در اوت و منفی ۱۲ واحد در سپتامبر سال گذشته، نشان می‌دهد بخشی از بنگاه‌های آمریکایی در آستانه دیدار ترامپ و شی، احتمال ثبات بیشتر در روابط تجاری را در تصمیم‌های خرید خود لحاظ کرده‌اند. با این حال، ضعف نسبی مجموع سفارش‌های داخلی و صادراتی چین نشان می‌دهد که این تغییر هنوز به معنای بازگشت کامل تقاضای خارجی یا احیای گسترده اقتصاد چین نیست. تمدید آتش‌بس تجاری تا ۱۰ ژانویه ۲۰۲۷ نیز یک بازه زمانی جدید برای مذاکره ایجاد کرده است، اما مسائل اصلی همچنان باقی مانده‌اند؛ از تعرفه‌ها و مواد معدنی کمیاب گرفته تا خرید محصولات کشاورزی، فناوری و محدودیت‌های راهبردی. در نتیجه، داده‌های سفارش‌های آمریکا را می‌توان بیش از آنکه نشانه یک تغییر ساختاری در تجارت جهانی دانست، نشانه‌ای از کاهش موقت ریسک تجاری و افزایش تمایل بنگاه‌ها به استفاده از پنجره ثبات موجود تلقی کرد. در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

چرا بازار اوراق آمریکا از افزایش دوباره نرخ‌های بهره می‌ترسد؟

بازار اوراق بدهی آمریکا در روزهای اخیر سیگنال‌هایی ارسال کرده که توجه سرمایه‌گذاران در سراسر جهان را به خود جلب کرده است. بازده اوراق خزانه‌داری ۳۰ ساله آمریکا در روز چهارشنبه به ۵.۴۴ درصد رسید؛ بالاترین سطح از سال ۲۰۰۴، در حالی که بازده اوراق ۱۰ ساله نیز در مقطعی از معاملات پنجشنبه به نزدیکی ۵.۱۵ درصد رسید؛ سطحی که آخرین بار در سال ۲۰۰۱ مشاهده شده بود. در یک نگاه  بازده اوراق ۳۰ ساله آمریکا به ۵.۴۴ درصد رسید؛ بالاترین سطح از سال ۲۰۰۴.  بازده اوراق ۱۰ ساله نیز به نزدیکی ۵.۱۵ درصد رسید؛ سطحی که آخرین بار در سال ۲۰۰۱ دیده شده بود.  تورم همچنان بالاتر از هدف ۲ درصدی فدرال رزرو قرار دارد و این بانک در برآوردهای سپتامبر، تورم هزینه‌های مصرف شخصی را برای سال ۲۰۲۶ حدود ۳.۷ درصد پیش‌بینی کرده است.  افزایش بازده اوراق، هزینه وام، نرخ وام مسکن و جذابیت نسبی اوراق کوتاه‌مدت را افزایش داده و می‌تواند فشار بیشتری بر دارایی‌های پرریسک وارد کند. افزایش بازدهی اوراق صرفاً یک اتفاق در بازار بدهی نیست. نرخ‌های بهره بلندمدت آمریکا در تعیین هزینه تأمین مالی خانوارها، شرکت‌ها و دولت نقش اساسی دارند و افزایش آنها می‌تواند بر بازار مسکن، سهام، سرمایه‌گذاری و حتی ارزش‌گذاری دارایی‌های پرریسک اثر بگذارد. در شرایط کنونی، چند عامل به‌طور هم‌زمان در حال فشار آوردن بر بازار اوراق هستند؛ از نگرانی درباره تورم و افزایش بدهی دولت آمریکا گرفته تا رشد اقتصادی قوی، احتمال افزایش بیشتر نرخ بهره فدرال رزرو و افزایش ریسک‌های ژئوپلیتیکی. چرا بازده اوراق آمریکا افزایش یافته است؟ برای درک شرایط فعلی بازار اوراق باید به چند عامل هم‌زمان توجه کرد. نخستین عامل، تورم است. زمانی که سرمایه‌گذاران انتظار داشته باشند تورم برای مدت طولانی‌تری بالا بماند، معمولاً بازده بیشتری برای خرید اوراق مطالبه می‌کنند تا کاهش قدرت خرید پول در طول زمان جبران شود. عامل دوم، احتمال تداوم سیاست پولی انقباضی است. داده‌های اقتصادی اخیر آمریکا نشان داده‌اند فعالیت اقتصادی همچنان قدرتمند است و بازار کار نیز نشانه‌هایی از پایداری دارد. چنین شرایطی به فدرال رزرو فضای بیشتری برای افزایش نرخ بهره می‌دهد، زیرا نگرانی درباره تضعیف شدید اقتصاد در کوتاه‌مدت کمتر می‌شود. در همین حال، پیش‌بینی‌های رسمی فدرال رزرو نشان می‌دهد اعضای کمیته بازار آزاد فدرال انتظار دارند تورم هزینه‌های مصرف شخصی در سال ۲۰۲۶ به ۳.۷ درصد برسد و سپس در سال‌های ۲۰۲۷ و ۲۰۲۸ به ترتیب به ۲.۳ و ۲.۱ درصد کاهش پیدا کند. طبق میانه پیش‌بینی‌ها، تورم در سال ۲۰۲۹ به هدف ۲ درصدی نزدیک می‌شود. بنابراین بازار با وضعیتی مواجه است که در آن اقتصاد هنوز نسبتاً داغ است، اما تورم همچنان بالاتر از سطح مطلوب بانک مرکزی قرار دارد. چهار فشار هم‌زمان بر بازار اوراق افزایش بازده اوراق را نمی‌توان فقط به تصمیم‌های فدرال رزرو نسبت داد. بخشی از فشار فعلی از سمت بازار و افزایش بازده مورد انتظار سرمایه‌گذاران ایجاد شده است. در روز چهارشنبه، تقاضای ضعیف برای حراج اوراق پنج‌ساله خزانه‌داری نیز توجه بازار را جلب کرد. زمانی که تقاضا برای اوراق کاهش پیدا می‌کند، دولت برای جذب خریداران ناچار است بازده بالاتری پیشنهاد کند. رابطه قیمت و بازده اوراق نیز معکوس است؛ یعنی زمانی که سرمایه‌گذاران اوراق را می‌فروشند، قیمت کاهش و بازده افزایش پیدا می‌کند. از سوی دیگر، افزایش قیمت نفت در پی تشدید تنش‌های خاورمیانه نگرانی دیگری ایجاد کرده است. اگر درگیری‌ها طولانی شود و قیمت انرژی برای مدت بیشتری بالا بماند، هزینه حمل‌ونقل، تولید و توزیع کالا نیز افزایش پیدا می‌کند و فشار تورمی می‌تواند به بخش‌های مختلف اقتصاد منتقل شود. قیمت گازوئیل آمریکا نیز در روز سه‌شنبه به ۶.۵۳ دلار در هر گالن رسید. اهمیت این موضوع تنها به بازار انرژی محدود نیست؛ زیرا گازوئیل در کشاورزی، حمل‌ونقل جاده‌ای و ساخت‌وساز کاربرد گسترده دارد و افزایش هزینه آن می‌تواند در نهایت قیمت مواد غذایی و کالاهای مصرفی را افزایش دهد. در نتیجه، بازار اوراق با چهار نیروی هم‌زمان مواجه شده است: تورم، رشد اقتصادی، احتمال سیاست پولی سخت‌گیرانه‌تر و تقاضای محتاطانه‌تر برای اوراق دولتی. اقتصاد قوی؛ این بار خبر کاملاً خوبی نیست یکی از نکات مهم در شرایط فعلی این است که افزایش بازده اوراق لزوماً ناشی از نگرانی درباره رکود نیست. داده‌های فعالیت اقتصادی آمریکا نشان داده‌اند بخش کسب‌وکار با سرعت قابل توجهی در حال رشد است و هم‌زمان هزینه‌های بنگاه‌ها نیز افزایش یافته است. کاهش تعداد درخواست‌های جدید برای دریافت مزایای بیکاری نیز نشانه دیگری از استحکام بازار کار محسوب می‌شود. در شرایط عادی، رشد اقتصادی قوی خبر مثبتی برای بازارهاست. اما زمانی که تورم بالاتر از هدف بانک مرکزی قرار دارد، رشد بیش از حد می‌تواند سیاست‌گذار را با مسئله دشوارتری مواجه کند. اقتصاد داغ به معنای تقاضای بیشتر، فشار بیشتر بر ظرفیت تولید و در برخی شرایط افزایش قیمت‌هاست. بنابراین اگر رشد اقتصادی بدون کاهش متناسب تورم ادامه پیدا کند، فدرال رزرو ممکن است برای مدت طولانی‌تری نرخ‌های بهره بالا را حفظ کند. پیش‌بینی‌های سپتامبر فدرال رزرو نیز نشان می‌دهد میانه نرخ بهره سیاستی برای پایان سال ۲۰۲۶ حدود ۴.۱ درصد و برای سال ۲۰۲۷ نیز ۴.۱ درصد است؛ در حالی که این رقم برای سال ۲۰۲۸ حدود ۳.۹ درصد و برای ۲۰۲۹ حدود ۳.۶ درصد پیش‌بینی شده است. این ارقام نشان می‌دهد مسیر کاهش نرخ بهره، دست‌کم بر اساس پیش‌بینی‌های فعلی، ممکن است آهسته‌تر از آن چیزی باشد که بازار در مقاطع قبلی انتظار داشت. “ «به نظر می‌رسد مهم‌ترین پیام تحولات اخیر بازار اوراق، صرفاً «ترس از افزایش نرخ بهره» نیست؛ بلکه تغییر در قیمت‌گذاری ریسک و زمان در اقتصاد آمریکا است. وقتی بازده اوراق بلندمدت به سطوح بالایی می‌رسد، بازار عملاً برای سرمایه‌گذاری، اعتبار و حتی ریسک‌پذیری سهامداران نرخ مانع بالاتری تعیین می‌کند. از این منظر، مسئله اصلی برای بازارها نه یک افزایش موقت در بازدهی، بلکه این احتمال است که تورم، بدهی دولت و هزینه تأمین مالی بتوانند نرخ بهره بلندمدت را برای مدت طولانی‌تری در سطوح بالا نگه دارند؛ سناریویی که در صورت تداوم، می‌تواند مهم‌تر از خود تصمیم‌های کوتاه‌مدت فدرال رزرو باشد.» بابک شیری افزایش بازده اوراق چه معنایی برای مردم دارد؟ مهم‌ترین اثر رشد بازده اوراق خزانه‌داری، افزایش هزینه تأمین مالی در اقتصاد است. نرخ بهره بالاتر به معنای وام گران‌تر برای خرید خانه، خودرو و استفاده از اعتبار بانکی است. نرخ متوسط وام مسکن ۳۰ ساله آمریکا نیز در این هفته از ۷ درصد عبور کرده و به بالاترین سطح خود در نزدیک به دو سال رسیده است. برای شرکت‌ها نیز افزایش نرخ بهره هزینه انتشار بدهی را بالا می‌برد. شرکت‌هایی که برای سرمایه‌گذاری یا توسعه به تأمین مالی خارجی وابسته‌اند، ممکن است با هزینه سرمایه بیشتری مواجه شوند. در طرف دیگر، سپرده‌گذاران و دارندگان وجه نقد می‌توانند از این شرایط تا حدی منتفع شوند. افزایش نرخ بهره معمولاً بانک‌ها را به افزایش نرخ سود برخی حساب‌های پس‌انداز و گواهی‌های سپرده تشویق می‌کند و در حال حاضر برخی حساب‌های پس‌انداز آمریکا بازده سالانه بیش از ۴ درصد ارائه می‌کنند. اوراق خزانه‌داری کوتاه‌مدت نیز در چنین محیطی جذاب‌تر می‌شوند؛ زیرا سرمایه‌گذار می‌تواند بدون پذیرش ریسک سهام، بازده نسبتاً بالایی دریافت کند. چرا افزایش بازده اوراق برای بازار سهام مهم است؟ رشد بازده اوراق خزانه‌داری تنها بر بازار بدهی اثر نمی‌گذارد. این اتفاق می‌تواند مستقیماً بر ارزش‌گذاری سهام نیز تأثیرگذار باشد. وقتی سرمایه‌گذار می‌تواند از دارایی‌هایی با ریسک نسبتاً پایین، بازده بالاتری دریافت کند، سهام شرکت‌ها باید بازده مورد انتظار بیشتری ارائه دهند تا همچنان جذاب باقی بمانند. این مسئله به‌خصوص برای شرکت‌هایی که بخش عمده ارزش آنها به سودهای سال‌های آینده وابسته است اهمیت دارد. افزایش نرخ تنزیل می‌تواند ارزش فعلی این جریان‌های نقدی را کاهش دهد و در نتیجه فشار بیشتری بر ارزش‌گذاری سهام وارد کند. به همین دلیل، بازده نزدیک به ۵ درصدی اوراق کوتاه‌مدت می‌تواند سرمایه‌گذاران را وادار کند در تخصیص سرمایه میان سهام، اوراق و وجه نقد دوباره توازن ایجاد کنند. در واقع، اوراق خزانه‌داری بار دیگر به رقیبی جدی برای دارایی‌های پرریسک تبدیل شده‌اند. جمع‌بندی افزایش بازده اوراق خزانه‌داری آمریکا در شرایطی اتفاق افتاده که چند عامل به‌طور هم‌زمان در حال تقویت یکدیگر هستند: تورم بالاتر از هدف، رشد اقتصادی قدرتمند، افزایش قیمت انرژی، احتمال تداوم نرخ‌های بهره بالا و تقاضای محتاطانه‌تر برای بدهی دولت آمریکا. بازده ۳۰ ساله در مقطعی به ۵.۴۴ درصد و بازده ۱۰ ساله به نزدیکی ۵.۱۵ درصد رسیده است؛ سطوحی که اهمیت آنها تنها به بازار اوراق محدود نمی‌شود. پیام اصلی بازار این است که دوره تأمین مالی ارزان ممکن است برای مدت بیشتری به پایان رسیده باشد. خانوارها با هزینه بالاتر وام مواجه می‌شوند، شرکت‌ها هزینه سرمایه بیشتری پرداخت می‌کنند و بازار سهام نیز باید در محیطی فعالیت کند که اوراق کم‌ریسک بازده قابل توجهی ارائه می‌دهند. در چنین شرایطی، مسیر آینده بازارها بیش از هر چیز به رابطه میان تورم، رشد اقتصادی و سیاست پولی وابسته خواهد بود؛ رابطه‌ای که در ماه‌های آینده می‌تواند جهت حرکت نرخ‌های بهره بلندمدت و قیمت دارایی‌ها را تعیین کند. در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

آیا کاهش نرخ وام مسکن می‌تواند NVR و Dream Finders Homes را دوباره به مسیر رشد بازگرداند؟

بازار مسکن آمریکا در سال ۲۰۲۶ همچنان تحت فشار نرخ بالای وام مسکن قرار دارد. نرخ وام ۳۰ ساله بار دیگر به محدوده ۷ درصد نزدیک شده و تداوم این وضعیت باعث شده بخش قابل توجهی از متقاضیان خرید خانه از بازار خارج شوند. در چنین شرایطی، سازندگان مسکن نه‌تنها با کاهش تقاضا مواجه هستند، بلکه برای حفظ حجم فروش خود ناچار به ارائه تخفیف و پذیرش حاشیه سود پایین‌تر شده‌اند. در یک نگاه نرخ وام مسکن ۳۰ ساله آمریکا دوباره به محدوده ۷ درصد نزدیک شده و فشار قابل توجهی بر توان خرید خانوارها وارد کرده است.  حاشیه سود ساخت‌وساز NVR در فصل اخیر به ۱۹.۲ درصد کاهش یافته، در حالی که این رقم یک سال قبل ۲۱.۵ درصد بود.  حاشیه سود Dream Finders Homes نیز به ۱۴.۲ درصد رسیده و ارزش بازار آن پس از افت شدید سهام به حدود ۱.۱ میلیارد دلار کاهش یافته است.  کاهش نرخ وام می‌تواند به سازندگان اجازه دهد بدون کاهش شدید قیمت فروش، حجم معاملات را افزایش دهند و از این مسیر حاشیه سود و جریان نقدی آنها را تقویت کند. این فشار در عملکرد شرکت‌های سازنده مسکن نیز دیده می‌شود. با این حال، اگر نرخ بهره وام مسکن در سال‌های آینده کاهش پیدا کند، شرکت‌هایی که از مدل کسب‌وکار کم‌سرمایه و ساختار مالی مناسب برخوردارند، می‌توانند از بازگشت تقاضا بهره ببرند. در میان این شرکت‌ها، NVR و Dream Finders Homes به دلیل استفاده از مدل اختیار خرید زمین و حضور گسترده در بازارهای مختلف آمریکا، در صورت تغییر شرایط بازار می‌توانند مورد توجه قرار گیرند. نرخ بالای وام؛ مانع اصلی بازار مسکن نرخ بهره وام مسکن یکی از مهم‌ترین عوامل تعیین‌کننده توان خرید خانوارهای آمریکایی است. زمانی که نرخ وام افزایش پیدا می‌کند، حتی اگر قیمت خانه ثابت بماند، مبلغ پرداختی ماهانه خانوار افزایش می‌یابد و در نتیجه تعداد کمتری از متقاضیان توان ورود به بازار را خواهند داشت. این مسئله در شرایط فعلی اهمیت بیشتری پیدا کرده است؛ زیرا قیمت مسکن همچنان در سطح بالایی قرار دارد و برآوردها نشان می‌دهد درآمد سالانه حدود ۱۱۰ هزار دلار برای خرید یک خانه با قیمت میانه در آمریکا مورد نیاز است. ترکیب قیمت بالای خانه و نرخ بهره بالا باعث شده بسیاری از مالکان فعلی نیز تمایلی به فروش خانه خود نداشته باشند، زیرا فروش خانه و دریافت وام جدید می‌تواند به معنای جایگزین کردن وام‌های قدیمی با نرخ‌های بسیار بالاتر باشد. در نتیجه، بخشی از بازار مسکن در وضعیت انتظار قرار گرفته است. برای سازندگان مسکن، این وضعیت یک پیامد مستقیم دارد: اگر تقاضا کاهش پیدا کند، حفظ حجم فروش مستلزم کاهش قیمت یا افزایش مشوق‌های خرید خواهد بود. همین اتفاق فشار بر حاشیه سود شرکت‌های ساختمانی را افزایش داده است. NVR؛ مدل کم‌سرمایه یک مزیت مهم NVR یکی از باسابقه‌ترین سازندگان مسکن آمریکا است که طی سال‌های گذشته از مدل متفاوتی برای تأمین زمین استفاده کرده است. این شرکت به جای خرید گسترده زمین و اختصاص سرمایه هنگفت به مالکیت زمین، از قراردادهای اختیار خرید استفاده می‌کند. در این مدل، سازنده می‌تواند برای ساخت‌وساز روی قطعات مشخصی از زمین قرارداد داشته باشد، بدون آنکه مجبور باشد از ابتدا سرمایه زیادی برای خرید و نگهداری زمین پرداخت کند. مزیت اصلی این ساختار، کاهش سرمایه مورد نیاز و بهبود تبدیل سود به جریان نقدی است. NVR نیز طی سال‌های گذشته بخش قابل توجهی از جریان نقدی خود را از طریق بازخرید سهام به سهامداران بازگردانده است. تعداد سهام شرکت طی یک دهه گذشته حدود ۳۲ درصد کاهش یافته و از اوایل قرن حاضر نیز کاهش بسیار بیشتری داشته است. با این حال، شرایط فعلی بازار فشار قابل توجهی بر عملکرد شرکت وارد کرده است. حاشیه سود ساخت‌وساز NVR در فصل اخیر به ۱۹.۲ درصد رسیده که نسبت به ۲۱.۵ درصد در دوره مشابه سال گذشته کاهش یافته است. هم‌زمان، سود عملیاتی شرکت نیز از اوج بیش از ۲ میلیارد دلار به حدود ۱.۲ میلیارد دلار کاهش یافته است. اگر فشار قیمتی موجود در بازار مسکن کاهش پیدا کند، بازگشت حاشیه سود می‌تواند اثر قابل توجهی بر جریان نقدی و سودآوری NVR داشته باشد. Dream Finders Homes؛ ریسک بیشتر، ظرفیت رشد بالاتر شرکت Dream Finders Homes نیز از مدل اختیار خرید زمین استفاده می‌کند، اما استراتژی آن در سال‌های اخیر تهاجمی‌تر بوده است. این شرکت با خرید سازندگان کوچک‌تر در مناطق مختلف، به‌ویژه در جنوب و سواحل شرقی آمریکا، تلاش کرده سهم خود از بازار را افزایش دهد. درآمد ۱۲ماهه اخیر شرکت به حدود ۴ میلیارد دلار رسیده که کمتر از نیمی از درآمد سالانه NVR است. اما فشار ناشی از کاهش توان خرید مصرف‌کنندگان بر این شرکت نیز اثر گذاشته است. حاشیه سود ناخالص Dream Finders Homes در فصل اخیر به ۱۴.۲ درصد کاهش یافته است. این رقم نشان می‌دهد که شرکت برای حفظ حجم فروش، فشار بیشتری بر قیمت‌گذاری خود تحمل کرده است. سهام شرکت نیز افت بسیار شدیدی را تجربه کرده و حدود ۷۲ درصد پایین‌تر از اوج قبلی خود قرار گرفته است. ارزش بازار فعلی آن حدود ۱.۱ میلیارد دلار است. همین افت شدید باعث شده ارزش‌گذاری شرکت نسبت به دوره اوج خود به شکل محسوسی کاهش پیدا کند؛ اما هم‌زمان باید توجه داشت که Dream Finders Homes در مقایسه با NVR کسب‌وکاری کم‌سابقه‌تر و پرریسک‌تر دارد. “ «از منظر تحلیلی، جذابیت NVR و Dream Finders Homes بیش از آنکه به افت اخیر قیمت سهام آنها وابسته باشد، به اهرم عملیاتی پنهان در حاشیه سود فعلی مربوط می‌شود. اگر بخش مهمی از افت سودآوری ناشی از فشار موقتی بر قیمت فروش باشد، بازگشت قدرت قیمت‌گذاری می‌تواند بدون افزایش متناسب هزینه‌ها، سود شرکت‌ها را با سرعت بیشتری بالا ببرد. با این حال، تفاوت میان دو شرکت مهم است؛ NVR به دلیل مدل سرمایه‌ای محافظه‌کارانه‌تر و سابقه طولانی‌تر، بیشتر یک بازی بر پایه بهبود چرخه مسکن و بازگشت حاشیه سود محسوب می‌شود، در حالی که Dream Finders Homes در کنار ظرفیت رشد بالاتر، ریسک بیشتری از بابت اندازه کوچک‌تر، توسعه سریع و حساسیت به شرایط بازار دارد. بنابراین متغیر کلیدی برای دنبال کردن این دو سهم نه صرفاً نرخ وام، بلکه هم‌زمانی کاهش نرخ بهره با بازگشت تقاضا و بهبود حاشیه سود سازندگان خواهد بود.» بابک شیری کاهش نرخ وام چه تغییری ایجاد می‌کند؟ سناریوی مهم برای هر دو شرکت، کاهش پایدار نرخ وام مسکن است. اگر نرخ بهره کاهش پیدا کند، بخشی از خریدارانی که در سال‌های اخیر از بازار خارج شده‌اند، می‌توانند دوباره وارد بازار شوند. افزایش تقاضا در چنین شرایطی به سازندگان اجازه می‌دهد برای حفظ حجم فروش، فشار کمتری بر قیمت‌ها وارد کنند. این موضوع مستقیماً بر حاشیه سود اثر می‌گذارد. اگر NVR و Dream Finders Homes بتوانند تعداد واحدهای فروخته‌شده را افزایش دهند و هم‌زمان تخفیف‌های قیمتی خود را کاهش دهند، سود عملیاتی و جریان نقدی آنها می‌تواند سریع‌تر از درآمد رشد کند. برای NVR، مدل کم‌سرمایه و سابقه بازخرید سهام می‌تواند اهمیت بیشتری پیدا کند. برای Dream Finders Homes نیز اندازه کوچک‌تر و توسعه سریع‌تر بازار می‌تواند در صورت بهبود شرایط تقاضا، اثر بیشتری بر رشد کسب‌وکار داشته باشد. با این حال، کاهش نرخ بهره به‌تنهایی کافی نیست و سرعت کاهش قیمت‌ها، سطح دستمزدها، هزینه ساخت و وضعیت بازار کار نیز بر قدرت خرید خانوارها تأثیر خواهند گذاشت. جمع‌بندی بازار سازندگان مسکن آمریکا در حال حاضر تحت فشار ترکیبی نرخ بالای وام، قیمت بالای خانه و کاهش توان خرید خانوارها قرار دارد. این وضعیت باعث شده شرکت‌هایی مانند NVR و Dream Finders Homes برای حفظ حجم فروش، بخشی از حاشیه سود خود را قربانی کنند. NVR با مدل کم‌سرمایه، جریان نقدی قوی و سابقه طولانی بازخرید سهام، ساختار متفاوتی دارد. Dream Finders Homes نیز با توسعه سریع و خرید شرکت‌های کوچک‌تر، مسیر تهاجمی‌تری برای افزایش سهم بازار دنبال کرده است. اگر نرخ وام مسکن در سال‌های آینده کاهش پیدا کند، بازگشت تقاضا می‌تواند شرایط قیمت‌گذاری سازندگان را بهبود دهد و فشار بر حاشیه سود را کاهش دهد. با این حال، تحقق این سناریو به مجموعه‌ای از عوامل اقتصادی وابسته است و صرفاً کاهش نرخ بهره نمی‌تواند تضمین‌کننده بهبود عملکرد این شرکت‌ها باشد. در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.

خواندن کامل خبر
تحلیل سهام و تحلیل شاخص‌ها کم اثر

آیا گزارش ۳۰ سپتامبر می‌تواند محرک بعدی سهام مایکرون باشد؟

رونق هوش مصنوعی تنها به سازندگان پردازنده‌های اصلی مانند انویدیا و AMD محدود نشده است. در پشت پردازش حجم عظیم داده‌های مورد نیاز مراکز داده، یکی دیگر از اجزای حیاتی زیرساخت هوش مصنوعی قرار دارد: حافظه. شرکتی مانند Micron Technology که سال‌ها در بازار تراشه‌های حافظه فعالیت کرده، اکنون به یکی از بازیگران مهم این زنجیره تبدیل شده است. در یک نگاه رونق هوش مصنوعی تقاضا برای تراشه‌های حافظه مایکرون را به‌شدت افزایش داده است. درآمد شرکت در آخرین گزارش بیش از ۳۰۰ درصد رشد کرده و به رکورد ۴۱ میلیارد دلار رسیده است. مایکرون تاکنون ۱۶ قرارداد بلندمدت پنج‌ساله برای تأمین حافظه با مشتریان خود منعقد کرده است. گزارش مالی ۳۰ سپتامبر می‌تواند مسیر تقاضا و عرضه حافظه در سال آینده را برای سرمایه‌گذاران روشن‌تر کند. افزایش تقاضا برای زیرساخت‌های هوش مصنوعی موجب شده بازار حافظه با محدودیت عرضه مواجه شود و شرکت‌های بزرگ برای تضمین ظرفیت مورد نیاز خود به قراردادهای بلندمدت روی بیاورند. همین روند باعث شده درآمد مایکرون با سرعت زیادی افزایش پیدا کند و سهام این شرکت نیز طی سه سال گذشته حدود ۱۴۰۰ درصد رشد کند. اکنون توجه بازار به ۳۰ سپتامبر معطوف شده است؛ تاریخی که مایکرون قرار است گزارش عملکرد مالی سه‌ماهه چهارم سال مالی ۲۰۲۶ خود را منتشر کند. این گزارش می‌تواند اطلاعات تازه‌ای درباره وضعیت تقاضا، ظرفیت تولید، قیمت حافظه و چشم‌انداز مالی شرکت ارائه دهد. هوش مصنوعی چگونه به رشد مایکرون کمک کرده است؟ مایکرون برخلاف شرکت‌هایی مانند انویدیا که بیشتر به‌عنوان سازندگان پردازنده‌های محاسباتی شناخته می‌شوند، در بخش دیگری از زیرساخت فناوری فعالیت می‌کند. رایانه‌ها و مراکز داده برای پردازش اطلاعات تنها به تراشه‌های پردازشی نیاز ندارند؛ بلکه باید حجم بسیار زیادی از داده را نیز ذخیره و در کوتاه‌ترین زمان ممکن در اختیار پردازنده قرار دهند. اینجاست که تراشه‌های حافظه اهمیت پیدا می‌کنند. مایکرون در چند بخش اصلی بازار حافظه فعالیت دارد. محصولات این شرکت شامل DRAM برای حافظه کاری، NAND برای ذخیره‌سازی و همچنین HBM یا حافظه با پهنای باند بالا است. در میان این محصولات، HBM اهمیت ویژه‌ای در توسعه زیرساخت هوش مصنوعی پیدا کرده است. پردازنده‌های مورد استفاده در سامانه‌های هوش مصنوعی باید بتوانند حجم بسیار زیادی از داده را با سرعت بالا دریافت و پردازش کنند و حافظه با پهنای باند بالا یکی از اجزای مهم این معماری محسوب می‌شود. بنابراین هرچه سرمایه‌گذاری شرکت‌های فناوری در مراکز داده و زیرساخت‌های هوش مصنوعی افزایش پیدا کند، تقاضا برای ظرفیت حافظه نیز می‌تواند افزایش یابد. این مسئله یکی از دلایل اصلی تغییر وضعیت مایکرون در سال‌های اخیر است؛ شرکتی که پیش از موج هوش مصنوعی نیز دهه‌ها در صنعت تراشه فعالیت داشت، اما اکنون از یکی از مهم‌ترین روندهای سرمایه‌گذاری فناوری جهان بهره می‌برد. جهش درآمد مایکرون رشد تقاضا برای حافظه خود را مستقیماً در صورت‌های مالی مایکرون نشان داده است. طبق گزارش مورد بررسی، درآمد شرکت در آخرین دوره مالی بیش از ۳۰۰ درصد افزایش یافته و به رکورد ۴۱ میلیارد دلار رسیده است. حاشیه سود ناخالص نیز به حدود ۸۴ درصد رسیده؛ سطحی که نشان‌دهنده قدرت قیمت‌گذاری و شرایط مساعد بازار حافظه در این دوره است. این موضوع از آن جهت اهمیت دارد که صنعت حافظه در گذشته بارها دوره‌هایی از رونق و رکود شدید را تجربه کرده است. زمانی که عرضه از تقاضا بیشتر می‌شود، قیمت تراشه‌های حافظه تحت فشار قرار می‌گیرد و سودآوری تولیدکنندگان کاهش می‌یابد. در مقابل، زمانی که تقاضا از ظرفیت عرضه پیشی می‌گیرد، قیمت‌ها و حاشیه سود می‌توانند افزایش پیدا کنند. شرایط فعلی بیشتر به سناریوی دوم شباهت دارد. افزایش تقاضای ناشی از هوش مصنوعی در کنار نیاز مراکز داده به ظرفیت بیشتر حافظه، موجب شده عرضه برخی محصولات حافظه محدود شود. در چنین شرایطی، تولیدکنندگانی مانند مایکرون می‌توانند از افزایش قیمت و بهبود ترکیب محصولات خود بهره ببرند اما پرسش مهم برای سرمایه‌گذاران این است که آیا این وضعیت می‌تواند ادامه پیدا کند یا بازار دوباره وارد چرخه مازاد عرضه خواهد شد؟ قراردادهای پنج‌ساله؛ تلاش برای تثبیت تقاضا یکی از مهم‌ترین تحولات اخیر مایکرون، حرکت به سمت قراردادهای بلندمدت با مشتریان است. این شرکت اعلام کرده که تاکنون ۱۶ قرارداد راهبردی تأمین با مشتریان خود در حوزه‌های مرکز داده، مصرف‌کنندگان و صنعت خودرو منعقد کرده است. این قراردادها می‌توانند تا پنج سال ادامه داشته باشند. اهمیت این قراردادها تنها در ارزش فروش آنها نیست. در صنعت حافظه که سابقه نوسان شدید میان کمبود و مازاد عرضه را دارد، قراردادهای بلندمدت می‌توانند دید بهتری نسبت به تقاضای آینده ایجاد کنند. از طرف دیگر، مشتری نیز با چنین قراردادهایی می‌تواند بخشی از ظرفیت تولید مورد نیاز خود را از قبل تضمین کند. این مسئله در دوره توسعه سریع مراکز داده اهمیت بیشتری پیدا کرده است؛ زیرا شرکت‌های فناوری نمی‌توانند به‌راحتی میلیاردها دلار برای توسعه زیرساخت سرمایه‌گذاری کنند، اما در ادامه با کمبود حافظه مورد نیاز خود مواجه شوند. در نتیجه، قراردادهای بلندمدت مایکرون را می‌توان بخشی از تلاش این شرکت برای تبدیل رشد ناشی از موج هوش مصنوعی به درآمدی قابل پیش‌بینی‌تر دانست. چرا ۳۰ سپتامبر اهمیت دارد؟ مهم‌ترین رویداد نزدیک برای سهامداران مایکرون، انتشار گزارش عملکرد سه‌ماهه چهارم سال مالی ۲۰۲۶ در ۳۰ سپتامبر است. بازار احتمالاً تنها به رقم درآمد گذشته نگاه نخواهد کرد. سرمایه‌گذاران بیشتر به دنبال نشانه‌هایی درباره آینده بازار حافظه خواهند بود. یکی از مهم‌ترین پرسش‌ها این است که آیا محدودیت عرضه همچنان ادامه دارد یا تولیدکنندگان در حال نزدیک شدن به تعادل جدید میان عرضه و تقاضا هستند. موضوع دیگر، وضعیت تقاضای مراکز داده است. شرکت‌های بزرگ فناوری در سال جاری قصد دارند بیش از ۷۰۰ میلیارد دلار برای توسعه زیرساخت هوش مصنوعی هزینه کنند. اگر این سرمایه‌گذاری‌ها طبق برنامه ادامه پیدا کند، می‌تواند تقاضا برای پردازنده، حافظه، تجهیزات شبکه و سایر اجزای مراکز داده را در سطح بالایی نگه دارد اما همین حجم عظیم سرمایه‌گذاری به یکی از نگرانی‌های بازار نیز تبدیل شده است. سرمایه‌گذاران در ماه‌های اخیر درباره سرعت و بازده اقتصادی این هزینه‌های سنگین پرسش‌هایی مطرح کرده‌اند. اگر رشد درآمد شرکت‌های فناوری نتواند در بلندمدت با هزینه توسعه زیرساخت هوش مصنوعی هماهنگ شود، ممکن است سرعت سرمایه‌گذاری در مراکز داده کاهش پیدا کند. در چنین شرایطی، مایکرون نیز به‌طور غیرمستقیم تحت تأثیر قرار خواهد گرفت. سهام مایکرون پس از رشد ۱۴۰۰ درصدی یکی از مهم‌ترین نکاتی که در بررسی مایکرون باید مورد توجه قرار گیرد، عملکرد تاریخی سهام آن است. سهام این شرکت طی سه سال گذشته حدود ۱۴۰۰ درصد افزایش یافته است. چنین رشدی نشان می‌دهد بخش قابل توجهی از انتظارات مربوط به رونق هوش مصنوعی و افزایش تقاضا برای حافظه در قیمت سهام منعکس شده است. در نتیجه، تحلیل مایکرون دیگر صرفاً به این پرسش محدود نمی‌شود که «آیا درآمد شرکت رشد خواهد کرد؟» پرسش مهم‌تر این است که آیا سرعت رشد درآمد و سودآوری می‌تواند انتظارات بالای ایجادشده در قیمت سهام را توجیه کند؟ این تفاوت مهمی است. یک شرکت می‌تواند عملکرد عملیاتی بسیار خوبی داشته باشد، اما اگر انتظارات بازار از عملکرد آینده حتی بالاتر باشد، رشد سود الزاماً به معنای رشد متناسب ارزش سهام نیست. از سوی دیگر، اگر مایکرون بتواند در گزارش‌های آینده نشان دهد که تقاضای حافظه برای مراکز داده پایدارتر از چرخه‌های قبلی شده، قراردادهای بلندمدت در حال افزایش هستند و ظرفیت HBM همچنان با تقاضای بالا مواجه است، ساختار درآمدی شرکت می‌تواند نسبت به گذشته تغییر کند. “ «مایکرون را نمی‌توان صرفاً به‌عنوان یک شرکت تولیدکننده تراشه حافظه در نظر گرفت؛ این شرکت در حال حاضر در نقطه اتصال دو چرخه مهم قرار گرفته است: چرخه سنتی حافظه و چرخه سرمایه‌گذاری عظیم در زیرساخت هوش مصنوعی. نکته مهم برای بازار این نیست که آیا تقاضای حافظه افزایش یافته است؛ این موضوع در عملکرد اخیر شرکت به‌وضوح دیده می‌شود، بلکه مسئله اصلی این است که آیا تقاضای HBM و مراکز داده می‌تواند ساختار چرخه‌ای صنعت حافظه را به سمت یک دوره طولانی‌تر و پایدارتر از سودآوری هدایت کند. رشد تاریخی سهام نیز باعث شده تحلیل آینده مایکرون بیش از گذشته به فاصله میان رشد بنیادی شرکت و انتظاراتی که در ارزش‌گذاری سهام منعکس شده است وابسته باشد. به همین دلیل، گزارش ۳۰ سپتامبر را باید نه صرفاً به‌عنوان یک رویداد قیمتی، بلکه به‌عنوان آزمونی برای پایداری تقاضای هوش مصنوعی، قدرت قیمت‌گذاری مایکرون و دوام حاشیه سودهای فعلی ارزیابی کرد.» بابک شیری چرخه حافظه؛ مهم‌ترین ریسک مایکرون یکی از عواملی که نباید در تحلیل مایکرون نادیده گرفته شود، ماهیت چرخه‌ای صنعت حافظه است. در دوره‌های رونق، افزایش قیمت تراشه‌های حافظه می‌تواند درآمد و سود تولیدکنندگان را به‌شدت افزایش دهد. اما همین افزایش سودآوری، انگیزه تولیدکنندگان برای افزایش ظرفیت را بالا می‌برد. اگر ظرفیت جدید در نهایت از رشد تقاضا جلو بزند، بازار می‌تواند دوباره وارد مرحله مازاد عرضه شود. تفاوت شرایط فعلی با چرخه‌های گذشته در این است که تقاضای ناشی از هوش مصنوعی می‌تواند ساختار بازار را تغییر دهد. مراکز داده به حافظه‌های پیشرفته‌تر و پرسرعت‌تر مانند HBM نیاز دارند و توسعه مدل‌های هوش مصنوعی نیز به افزایش مداوم ظرفیت محاسباتی و حافظه نیاز دارد. با این حال، هنوز نمی‌توان با اطمینان گفت که این تقاضا تا چه اندازه پایدار خواهد بود یا چرخه‌های سنتی صنعت حافظه را تا چه حد تغییر خواهد داد. به همین دلیل، گزارش‌های مالی آینده مایکرون برای تشخیص این موضوع اهمیت زیادی خواهند داشت. آیا باید پیش از ۳۰ سپتامبر سهام مایکرون را خرید؟ تاریخ انتشار گزارش مالی شرکت همیشه می‌تواند موجب افزایش نوسان قیمت سهام شود. سرمایه‌گذاران پیش از چنین رویدادهایی معمولاً تلاش می‌کنند اطلاعات موجود را در قیمت‌گذاری خود لحاظ کنند و همین موضوع می‌تواند باعث حرکت سریع قیمت در هر دو جهت شود اما خرید سهام تنها به دلیل نزدیک بودن یک گزارش مالی، استراتژی مستقلی محسوب نمی‌شود. در مورد مایکرون، مسئله مهم‌تر این است که آیا سرمایه‌گذار به تداوم رشد تقاضای حافظه، توسعه زیرساخت هوش مصنوعی و توانایی شرکت برای حفظ حاشیه سود بالا در بلندمدت باور دارد یا خیر. گزارش ۳۰ سپتامبر می‌تواند اطلاعات تازه‌ای درباره این متغیرها ارائه کند، اما حتی یک گزارش قوی نیز به‌تنهایی نمی‌تواند چرخه صنعت حافظه را برای سال‌های آینده تضمین کند. بنابراین تفاوت میان «عملکرد خوب شرکت» و «ارزش‌گذاری مناسب سهام» باید در تحلیل مایکرون حفظ شود. جمع‌بندی مایکرون یکی از شرکت‌هایی است که در موج سرمایه‌گذاری هوش مصنوعی، نقشی متفاوت از سازندگان پردازنده‌های اصلی ایفا می‌کند. محصولات حافظه این شرکت، به‌ویژه HBM، بخشی از زیرساخت مورد نیاز مراکز داده و سامانه‌های هوش مصنوعی هستند و افزایش تقاضا در این بخش به رشد چشمگیر درآمد و سودآوری مایکرون کمک کرده است. درآمد شرکت در آخرین گزارش به ۴۱ میلیارد دلار رسیده و بیش از ۳۰۰ درصد رشد کرده است. همچنین انعقاد ۱۶ قرارداد بلندمدت پنج‌ساله نشان می‌دهد مایکرون تلاش می‌کند بخشی از تقاضای آینده را از طریق توافق‌های پایدار با مشتریان خود تثبیت کند. در مقابل، رشد حدود ۱۴۰۰ درصدی سهام طی سه سال نشان می‌دهد انتظارات بسیار بالایی در قیمت سهام شکل گرفته است. علاوه بر این، صنعت حافظه همچنان چرخه‌ای است و هرگونه تغییر در سرمایه‌گذاری مراکز داده، قیمت حافظه یا تعادل عرضه و تقاضا می‌تواند بر عملکرد شرکت تأثیر بگذارد. گزارش مالی ۳۰ سپتامبر از این منظر اهمیت دارد که می‌تواند تصویر دقیق‌تری از وضعیت تقاضای حافظه، ظرفیت تولید و چشم‌انداز سال مالی آینده ارائه دهد. با این حال، برای ارزیابی مایکرون باید گزارش پیش‌رو را در کنار ارزش‌گذاری فعلی، چرخه صنعت حافظه و مسیر سرمایه‌گذاری در زیرساخت هوش مصنوعی بررسی کرد. در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

چرا سیاست بانک‌های مرکزی برای معامله‌گران مهم‌تر از داده‌هاست؟

اگر بخواهیم تحلیل بازارهای مالی را به یک چارچوب ساده تبدیل کنیم، نقطه شروع نباید ده‌ها اندیکاتور و صدها داده اقتصادی باشد. آنچه بیش از همه اهمیت دارد، درک تصمیم‌ها، پیام‌ها و پیش‌بینی‌های بانک‌های مرکزی است؛ زیرا این نهادها مستقیماً نرخ بهره، هزینه تأمین مالی و انتظارات سرمایه‌گذاران را شکل می‌دهند. برای معامله‌گر حرفه‌ای، مسئله اصلی این نیست که فقط بداند تورم، بیکاری یا تولید ناخالص داخلی چه عددی ثبت کرده‌اند. سؤال مهم‌تر این است که بانک مرکزی از این داده چه برداشتی دارد و آیا انتشار آن می‌تواند مسیر سیاست پولی را تغییر دهد یا نه. در یک نگاه تصمیم‌ها و پیش‌بینی‌های بانک‌های مرکزی معمولاً اثر بیشتری از خود داده‌های اقتصادی بر جهت بازار دارند. معامله‌گر باید بداند بانک مرکزی در هر مقطع روی کدام متغیر تمرکز کرده است؛ تورم، رشد، بازار کار یا ثبات مالی. بازار بیشتر به «اطلاعات جدید» و تغییر لحن سیاست‌گذاران واکنش نشان می‌دهد، نه تکرار دیدگاه‌های قبلی. مهم‌ترین داده اقتصادی، داده‌ای است که بتواند انتظارات بازار درباره تصمیم بعدی نرخ بهره را تغییر دهد. چرا بانک‌های مرکزی مرکز تحلیل بازار هستند؟ بانک‌های مرکزی از معدود نهادهایی هستند که تصمیم‌هایشان تقریباً هم‌زمان بر چند بازار اثر می‌گذارد. تغییر نرخ بهره می‌تواند روی ارزها، اوراق قرضه، سهام، کالاها و حتی بازار ارزهای دیجیتال اثرگذار باشد. به همین دلیل، بسیاری از حرکت‌های مهم بازار را نمی‌توان فقط با خود داده‌های اقتصادی توضیح داد. آنچه اهمیت بیشتری دارد، رابطه میان داده و واکنش احتمالی بانک مرکزی است. به‌عنوان مثال، تورم بالا زمانی برای بازار اهمیت ویژه پیدا می‌کند که باعث شود سرمایه‌گذاران احتمال افزایش نرخ بهره یا تأخیر در کاهش آن را بیشتر کنند. اگر بانک مرکزی از قبل چنین سناریویی را در نظر گرفته باشد، واکنش بازار ممکن است محدودتر باشد. اشتباه رایج؛ نگاه مستقیم به داده بدون توجه به سیاست‌گذار بسیاری از معامله‌گران تازه‌کار برای ارزیابی اقتصاد مستقیماً سراغ تولید ناخالص داخلی، نرخ بیکاری و تورم می‌روند. این داده‌ها مهم هستند، اما به‌تنهایی جهت بازار را مشخص نمی‌کنند. ممکن است یک گزارش اقتصادی در ظاهر ضعیف باشد، اما اگر بانک مرکزی از قبل انتظار عددی ضعیف‌تر را داشته باشد، همان داده حتی مثبت تلقی شود. در مقابل، عددی که در ظاهر خوب به نظر می‌رسد، اگر پایین‌تر از پیش‌بینی سیاست‌گذار باشد می‌تواند اثر منفی داشته باشد. بنابراین بهتر است تحلیل با این سه سؤال آغاز شود: بانک مرکزی در آخرین جلسه روی چه موضوعی تأکید کرده است؟ پیش‌بینی رسمی آن برای تورم، رشد یا بازار کار چه بوده است؟ داده جدید تا چه اندازه با این پیش‌بینی فاصله دارد؟ پیش‌بینی‌های بانک مرکزی چرا مهم هستند؟ بانک‌های مرکزی به مجموعه بسیار گسترده‌ای از اطلاعات دسترسی دارند. این اطلاعات فقط شامل آمارهای رسمی نیست و می‌تواند داده‌های دریافتی از بانک‌ها، شرکت‌ها، سرمایه‌گذاران نهادی و بخش‌های مختلف اقتصاد را نیز در بر بگیرد. به همین دلیل، گزارش‌های سیاست پولی، بیانیه‌ها و صورت‌جلسات بانک‌های مرکزی می‌توانند نشان دهند سیاست‌گذار دقیقاً روی چه متغیری تمرکز کرده است؛ رشد اقتصادی، تورم، بازار کار یا ثبات مالی. وقتی این تمرکز مشخص شود، معامله‌گر می‌تواند از میان صدها گزارش اقتصادی فقط داده‌هایی را دنبال کند که واقعاً احتمال تغییر تصمیم بانک مرکزی را دارند. مثال RBNZ؛ وقتی GDP به مهم‌ترین داده تبدیل شد نمونه مناسبی از این روش را می‌توان در بانک مرکزی نیوزیلند دید. RBNZ در اوت ۲۰۲۵ اعلام کرد سرعت بهبود اقتصاد نیوزیلند یکی از عوامل تعیین‌کننده مسیر آینده نرخ بهره رسمی یا OCR خواهد بود. در صورت‌جلسه نیز روی میزان ظرفیت مازاد در اقتصاد تأکید شد. این پیام نشان می‌داد که در آن مقطع، رشد اقتصادی برای بانک مرکزی اهمیت ویژه‌ای دارد. پیش‌بینی RBNZ برای تولید ناخالص داخلی سه‌ماهه دوم، کاهش حدود ۰.۳ درصدی بود؛ اما آمار واقعی انقباضی نزدیک به ۰.۹ درصد را نشان داد. فاصله زیاد میان پیش‌بینی بانک مرکزی و داده واقعی باعث شد بازار احتمال کاهش بیشتر نرخ بهره را افزایش دهد. نتیجه، فشار فروش بر دلار نیوزیلند بود. در این مثال، خود عدد GDP تنها بخشی از ماجرا بود. اهمیت اصلی از اینجا می‌آمد که داده جدید، برآورد قبلی بانک مرکزی را به‌طور محسوسی زیر سؤال برد. بازار به «اطلاعات جدید» واکنش نشان می‌دهد یکی از مهم‌ترین اصول در تحلیل بانک‌های مرکزی این است که بازار معمولاً به تکرار اطلاعات قبلی واکنش شدیدی نشان نمی‌دهد. اگر یک عضو بانک مرکزی ماه‌ها از بالا ماندن نرخ بهره حمایت کرده باشد و دوباره همان دیدگاه را تکرار کند، اطلاعات تازه‌ای وارد بازار نشده است. اما اگر همان فرد ناگهان موضع خود را تغییر دهد، این تغییر می‌تواند انتظارات معامله‌گران را به‌سرعت جابه‌جا کند. این موضوع توضیح می‌دهد چرا گاهی یک جمله کوتاه از یک سیاست‌گذار تأثیری بیشتر از یک گزارش اقتصادی کامل دارد. اهمیت تغییر لحن اعضای بانک مرکزی در ژوئن ۲۰۲۵، میشل بومن از اعضای هیئت‌مدیره فدرال رزرو، موضعی ملایم‌تر از گذشته اتخاذ کرد و حتی احتمال کاهش نرخ بهره در ماه ژوئیه را مطرح ساخت. اهمیت این اظهارنظر فقط در حمایت از کاهش نرخ بهره نبود. بومن پیش‌تر بیشتر به‌عنوان چهره‌ای متمایل به سیاست انقباضی شناخته می‌شد و به همین دلیل تغییر لحن او برای بازار اهمیت بیشتری داشت. این تغییر باعث شد معامله‌گران بخشی از انتظارات خود نسبت به سیاست فدرال رزرو را بازتنظیم کنند و دلار آمریکا برای مدتی تحت فشار قرار گیرد. در مقابل، اظهارات مشابه از سوی فردی که از قبل موضع ملایم‌تری داشته است، معمولاً اثر محدودتری دارد؛ زیرا بازار بخش بزرگی از آن را قبلاً قیمت‌گذاری کرده است. هاوکیش و داویش یعنی چه؟ در تحلیل سیاست پولی معمولاً از دو اصطلاح استفاده می‌شود: هاوکیش یا انقباضی: زمانی که سیاست‌گذار بیشتر نگران تورم است و از نرخ بهره بالاتر حمایت می‌کند. داویش یا انبساطی: زمانی که سیاست‌گذار بیشتر نگران رشد و اشتغال است و به کاهش نرخ بهره تمایل دارد. برای معامله‌گر، مهم‌تر از برچسب ثابت هر عضو، تغییر موضع اوست. یک مقام ممکن است ماه‌ها هاوکیش باشد، اما اگر شرایط اقتصادی تغییر کند، لحن او نیز تغییر خواهد کرد. چرا این موضوع فقط برای بازار فارکس نیست؟ اثر بانک‌های مرکزی به بازار ارز محدود نمی‌شود. سیاست پولی از طریق نرخ بهره بر ارزش اوراق قرضه، هزینه تأمین مالی شرکت‌ها، مصرف، سرمایه‌گذاری و قیمت دارایی‌ها اثر می‌گذارد. به همین دلیل، یک تصمیم بانک مرکزی می‌تواند هم‌زمان چند بازار را جابه‌جا کند: بازار اثر احتمالی سیاست پولی فارکس تغییر جذابیت نسبی ارزها اوراق قرضه تغییر بازده و قیمت اوراق سهام تغییر هزینه تأمین مالی و ارزش‌گذاری طلا واکنش به نرخ واقعی و ارزش دلار کریپتو تغییر نقدینگی و اشتهای ریسک در نتیجه، معامله‌گری که بانک‌های مرکزی را دنبال می‌کند، فقط یک بازار را تحلیل نمی‌کند؛ بلکه در حال بررسی یکی از مهم‌ترین محرک‌های کل سیستم مالی است. رابطه رشد، تورم و نرخ بهره در بسیاری از چارچوب‌های کلان، سه متغیر بیشترین نقش را در قیمت دارایی‌ها دارند: رشد اقتصادی تورم نرخ بهره این سه عامل به‌شدت به یکدیگر وابسته‌اند. رشد قوی می‌تواند فشار تورمی ایجاد کند، تورم بالا ممکن است بانک مرکزی را به افزایش نرخ بهره وادار کند و نرخ بهره بالاتر نیز می‌تواند رشد را کند کند. به همین دلیل، معامله‌گر باید داده‌ها را به‌صورت یک زنجیره ببیند، نه مجموعه‌ای از اعداد مستقل. مثال بازار سهام بریتانیا نمونه‌ای از این زنجیره را می‌توان در واکنش بازار سهام بریتانیا به یک گزارش تورمی ضعیف‌تر از انتظار مشاهده کرد. پس از انتشار تورم پایین‌تر، شاخص FTSE 100 رشد کرد. علت اصلی این حرکت صرفاً کاهش تورم نبود؛ بلکه بازار احتمال داد بانک انگلستان در آینده فضای بیشتری برای اتخاذ سیاست ملایم‌تر داشته باشد. کاهش احتمالی نرخ بهره می‌تواند هزینه تأمین مالی شرکت‌ها را کاهش دهد و به بهبود فعالیت اقتصادی کمک کند. به همین دلیل، بازار سهام گاهی به داده ضعیف اقتصادی واکنش مثبت نشان می‌دهد؛ اگر آن داده احتمال سیاست پولی انبساطی را افزایش دهد. معامله‌گر باید دقیقاً چه چیزهایی را دنبال کند؟ برای داشتن یک چارچوب ساده، بهتر است به‌جای پیگیری همه داده‌ها، این موارد در اولویت باشند: آخرین تصمیم نرخ بهره بانک مرکزی بیانیه سیاست پولی پیش‌بینی تورم و رشد صورت‌جلسه نشست سخنرانی اعضای مهم تغییر لحن مقامات نسبت به گذشته داده‌هایی که مستقیماً با اولویت فعلی بانک مرکزی مرتبط هستند این روش کمک می‌کند نویز خبری کاهش پیدا کند و معامله‌گر بداند کدام داده واقعاً قابلیت تغییر انتظارات بازار را دارد. نتیجه عملی برای تحلیل بازار برای تحلیل حرفه‌ای، بهتر است همیشه از بانک مرکزی به سمت داده حرکت کنید، نه برعکس. ابتدا مشخص کنید سیاست‌گذار چه چیزی را زیر نظر دارد، سپس داده‌ای را پیدا کنید که بتواند این دیدگاه را تغییر دهد. ممکن است ده‌ها گزارش در تقویم اقتصادی منتشر شود، اما تنها چند مورد از آن‌ها مستقیماً بر تصمیم بعدی بانک مرکزی اثر بگذارند. همین داده‌ها معمولاً بیشترین پتانسیل را برای ایجاد حرکت‌های قابل معامله دارند. بیشتر بخوانید: تورم، CPI و سیاست پولی؛ پیوندی کلیدی در تحلیل اقتصاد کلان در یوتوتایمز، تمرکز اصلی در تحلیل اقتصاد کلان باید روی این سؤال باشد: «چه چیزی می‌تواند انتظارات بازار درباره تصمیم بعدی بانک مرکزی را تغییر دهد؟» وقتی پاسخ این سؤال مشخص باشد، بخش بزرگی از داده‌های کم‌اهمیت حذف می‌شوند و تصویر بازار شفاف‌تر خواهد شد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
آموزش کم اثر
آموزش کم اثر

آیا پایان جنگ ایران واقعاً می‌تواند تورم آمریکا را هم پایین بکشد؟

رئیس‌جمهور آمریکا، دونالد ترامپ، معتقد است با پایان جنگ ایران و پیروزی آمریکا، قیمت نفت خام و در نتیجه قیمت سوخت می‌تواند به‌سرعت کاهش پیدا کند. با این حال، حتی در صورت پایان درگیری، بازگشت کامل جریان انرژی به وضعیت عادی به زمان نیاز خواهد داشت و اثرات تورمی ناشی از اختلالات زنجیره تأمین نیز بسیار فراتر از قیمت بنزین است. در یک نگاه ترامپ انتظار دارد با پایان جنگ ایران، قیمت نفت و سوخت به‌سرعت کاهش پیدا کند. بسته ماندن تنگه هرمز جریان روزانه حدود ۲۰ میلیون بشکه مایعات نفتی را مختل کرده است. تورم کل آمریکا از ۴.۲ درصد در ماه مه به ۳.۴ درصد در اوت کاهش یافته، اما Core PCE در ۳.۳ درصد باقی مانده است. اثر جنگ بر زنجیره تأمین، محصولات پتروشیمی و هزینه حمل‌ونقل می‌تواند تورم را حتی پس از کاهش قیمت نفت همچنان بالا نگه دارد. پایان جنگ لزوماً به معنای بازگشت فوری قیمت انرژی نیست مهم‌ترین اثر اقتصادی جنگ ایران برای اقتصاد جهانی در بازار انرژی نمایان شده است. پس از آنکه ترامپ در ۲۸ فوریه مجوز اقدام نظامی علیه ایران را صادر کرد، ایران تنگه هرمز را تقریباً به روی تمام ترددهای دریایی بست؛ مسیری که در شرایط عادی روزانه حدود ۲۰ میلیون بشکه مایعات نفتی از آن عبور می‌کند. اختلال در چنین مسیر مهمی، عرضه بخش بزرگی از نفت جهان را تحت فشار قرار داد و قیمت سوخت را با سرعتی کم‌سابقه افزایش داد. زمانی که مذاکرات صلح میان آمریکا و ایران در ماه ژوئن جدی‌تر شد، قیمت نفت خام نیز به‌سرعت از اوج خود در دوران جنگ فاصله گرفت. این اتفاق نشان داد که بازار به اخبار مربوط به بازگشت جریان انرژی از هرمز حساس است اما کاهش سریع قیمت نفت الزاماً به معنای کاهش فوری قیمت سوخت برای مصرف‌کننده نیست. زیرساخت‌های تولید، حمل‌ونقل، پالایش و توزیع انرژی پس از یک اختلال بزرگ نمی‌توانند در چند روز به ظرفیت عادی بازگردند و به گفته گزارش مورد بررسی، حتی در صورت پایان فوری جنگ، بازسازی زنجیره عرضه انرژی می‌تواند چند ماه زمان ببرد. از سوی دیگر، قیمت سوخت معمولاً هنگام وقوع شوک انرژی با سرعت زیادی افزایش پیدا می‌کند، اما هنگام رفع شوک با سرعت کمتری کاهش می‌یابد. بنابراین حتی اگر قیمت نفت خام به شکل محسوسی سقوط کند، اثر آن بر قیمت سوخت ممکن است چند فصل طول بکشد. تورم جنگ ایران فقط در پمپ بنزین دیده نمی‌شود مسئله مهم‌تر برای اقتصاد آمریکا این است که اثرات جنگ ایران دیگر تنها به انرژی محدود نشده است. تورم کل آمریکا که قیمت انرژی را نیز دربرمی‌گیرد، از اوج سه‌ساله ۴.۲ درصدی در ماه مه به ۳.۴ درصد در اوت کاهش یافته است. اما شاخص Core PCE که هزینه‌های پرنوسان غذا و انرژی را کنار می‌گذارد، همچنان در سطح ۳.۳ درصد در ژوئیه قرار دارد. این شاخص اهمیت زیادی دارد، زیرا معیار تورمی مورد توجه فدرال رزرو است و همچنان فاصله قابل‌توجهی با هدف ۲ درصدی بانک مرکزی آمریکا دارد. اختلال در تنگه هرمز همچنین شرکت‌ها را مجبور به تغییر مسیر حمل‌ونقل و بازطراحی بخشی از زنجیره تأمین کرده است. در کنار هزینه‌های حمل‌ونقل، محصولات وابسته به نفت مانند پلاستیک‌ها و پلیمرهای مصنوعی نیز گران‌تر شده‌اند. افزایش این هزینه‌ها در نهایت می‌تواند به مصرف‌کننده منتقل شود. به همین دلیل، حتی اگر قیمت نفت خام پس از پایان جنگ کاهش پیدا کند، اثر تورمی ایجادشده در بخش‌های مختلف اقتصاد ممکن است برای مدت طولانی‌تری باقی بماند. چرا تورم هسته‌ای برای بازار مهم‌تر است؟ شوک انرژی معمولاً می‌تواند اثر موقتی بر تورم داشته باشد؛ زیرا با بازگشت عرضه، قیمت نفت و سوخت نیز امکان کاهش پیدا می‌کند. اما زمانی که افزایش هزینه‌ها به کالاها، خدمات، حمل‌ونقل و زنجیره تأمین منتقل شود، کنترل تورم دشوارتر خواهد شد. این همان تفاوت مهمی است که میان کاهش قیمت نفت و کاهش پایدار تورم وجود دارد. اگر جنگ پایان پیدا کند و تردد نفتکش‌ها از تنگه هرمز به تدریج عادی شود، بخشی از فشار تورمی ناشی از انرژی احتمالاً کاهش خواهد یافت. اما شرکت‌هایی که طی ماه‌های جنگ هزینه‌های بالاتری برای مواد اولیه، حمل‌ونقل و محصولات پتروشیمی پرداخت کرده‌اند، لزوماً بلافاصله قیمت کالاها و خدمات خود را کاهش نمی‌دهند. در نتیجه، کاهش قیمت نفت می‌تواند یک عامل کاهنده تورم باشد، اما به‌تنهایی برای بازگرداندن تورم هسته‌ای به هدف فدرال رزرو کافی نیست. “ «از منظر بازار، مهم‌ترین خطای تحلیلی این است که مسیر قیمت نفت و مسیر تورم را یکسان فرض کنیم. نفت می‌تواند با یک خبر سیاسی سقوط کند، اما تورم پس از انتقال شوک انرژی به هزینه تولید، حمل‌ونقل و قیمت نهایی کالاها رفتار بسیار چسبنده‌تری دارد. بنابراین حتی اگر پایان جنگ ایران یک شوک کاهشی در بازار انرژی ایجاد کند، برای ارزیابی چشم‌انداز سهام آمریکا باید بیش از قیمت نفت، رفتار Core PCE، هزینه‌های زنجیره تأمین و واکنش فدرال رزرو را زیر نظر گرفت؛ زیرا این متغیرها تعیین می‌کنند شوک انرژی صرفاً یک موج موقت بوده یا به فشار تورمی پایدارتر تبدیل شده است.» بابک شیری بازار سهام میان رشد و تورم گرفتار شده است این مسئله در شرایطی اهمیت بیشتری پیدا می‌کند که بازار سهام آمریکا در سال ۲۰۲۶ همچنان عملکرد قدرتمندی داشته است. شاخص‌های داوجونز، S&P 500 و نزدک با وجود مجموعه‌ای از ریسک‌ها به چندین رکورد تاریخی رسیده‌اند اما تورم بالاتر از سطح مطلوب فدرال رزرو می‌تواند یکی از عواملی باشد که ادامه این روند را دشوارتر می‌کند. اگر تورم هسته‌ای برای مدت طولانی بالا بماند، مسیر سیاست پولی نیز می‌تواند محدودتر شود. در چنین شرایطی، بازار نمی‌تواند صرفاً با فرض کاهش قیمت نفت، به سرعت پایین آمدن تورم و هزینه سرمایه را قطعی تلقی کند. بنابراین برای سرمایه‌گذاران، مسئله اصلی فقط این نیست که نفت پس از جنگ ایران به چه قیمتی می‌رسد؛ سؤال مهم‌تر این است که شوک انرژی تا چه اندازه در ساختار قیمت کالاها و خدمات آمریکا باقی خواهد ماند. جمع‌بندی پیش‌بینی کاهش سریع قیمت نفت پس از پایان جنگ ایران از این واقعیت پشتیبانی می‌گیرد که بازار انرژی در برابر اخبار مربوط به صلح و بازگشایی تنگه هرمز واکنش شدیدی نشان داده است. با این حال، بازگشت عرضه به وضعیت عادی به زمان نیاز دارد و کاهش قیمت نفت نیز الزاماً با همان سرعت به کاهش قیمت سوخت و سایر هزینه‌های اقتصادی منتقل نمی‌شود. مهم‌تر از آن، تورم ناشی از جنگ دیگر صرفاً یک مسئله انرژی نیست. رشد هزینه حمل‌ونقل، اختلال زنجیره تأمین و افزایش قیمت محصولات وابسته به نفت باعث شده فشار تورمی به بخش‌های مختلف اقتصاد منتقل شود. به همین دلیل، پایان جنگ می‌تواند یکی از محرک‌های کاهش تورم باشد، اما لزوماً به معنای بازگشت سریع تورم آمریکا به هدف ۲ درصدی فدرال رزرو نیست. در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

سه سؤال کلیدی از کوین وارش؛ چرا فدرال رزرو در مسیر افزایش نرخ بهره است؟

تصمیم امروز فدرال رزرو درباره نرخ بهره در دو مرحله منتشر می‌شود؛ ابتدا بیانیه کمیته بازار آزاد و نمودار موسوم به «نقطه‌ای» در ساعت ۱۴ به وقت شرق آمریکا منتشر خواهد شد و سپس کنفرانس خبری کوین وارش، رئیس فدرال رزرو، از ساعت ۱۴:۳۰ آغاز می‌شود. بر اساس تحلیل رابین جی. بروکس، انتظار بازار این است که نرخ بهره ۲۵ واحد پایه افزایش یابد و نمودار نقطه‌ای نیز تنها یک افزایش دیگر نرخ بهره در سال جاری را نشان دهد. با این حال، مسئله اصلی برای بازار نه خود افزایش نرخ بهره، بلکه منطق پشت این تصمیم و مسیری است که فدرال رزرو پس از آن دنبال خواهد کرد. در یک نگاه  فدرال رزرو در شرایطی برای افزایش ۲۵ واحد پایه‌ای نرخ بهره آماده می‌شود که شواهدی از گسترده‌تر شدن فشارهای تورمی دیده نمی‌شود.  کاهش اخیر شاخصی که دامنه اقلام تورمی را اندازه‌گیری می‌کند، نشان می‌دهد بخش مهمی از فشار تورمی می‌تواند از چند گروه محدود ناشی شده باشد.  شیب بسیار کم منحنی فیلیپس این پرسش را ایجاد می‌کند که یک افزایش نرخ بهره چگونه می‌تواند بدون ادامه یک چرخه انقباضی، تورم را به شکل معناداری کاهش دهد.  چرخش موضع وارش از نشست ژوئیه تا سخنرانی جکسون‌هول، بدون انتشار داده‌های جدید، پرسش‌هایی درباره هدف واقعی سیاست پولی و نرخ‌های بلندمدت ایجاد کرده است. چرا فدرال رزرو در حال افزایش نرخ بهره است؟ نخستین پرسش از کوین وارش باید درباره دلیل افزایش نرخ بهره باشد. او در سخنرانی جکسون‌هول به معیاری اشاره کرده بود که وزن مجموع اقلام شاخص هزینه‌های مصرف شخصی با تورم بالاتر از ۳ درصد را اندازه‌گیری می‌کند. اما داده‌های ماه اوت نشان دادند شاخص مشابه برای تورم مصرف‌کننده کاهش محسوسی داشته است. در واقع، بر اساس تحلیلی که بروکس ارائه می‌کند، این معیار در ماه مه به اوج رسیده بود؛ زمانی که جهش قیمت نفت موجی موقت از تورم ایجاد کرد. اکنون این فشار در حال کاهش است و افزایش تورم هسته نیز تا حدی تحت تأثیر چند گروه کوچک، از جمله خدمات تلفن همراه، قرار گرفته است. بنابراین پرسش اصلی این است که اگر فشار تورمی در حال فراگیر شدن نیست و بخش مهمی از آن ناشی از شوک‌های سمت عرضه است، دلیل افزایش نرخ بهره چیست؟ یک افزایش نرخ بهره چه اثری دارد؟ پرسش دوم به شدت سیاست پولی مربوط می‌شود. منحنی فیلیپس در شرایط فعلی بسیار تخت است؛ به این معنا که کاهش سریع‌تر تورم از مسیر بازار کار و تقاضا، به افزایش قابل‌توجه‌تر نرخ بهره نیاز دارد. در چنین شرایطی، تصمیم به یک افزایش ۲۵ واحد پایه‌ای بدون تعهد به ادامه چرخه افزایش نرخ بهره، از نظر بروکس پرسش‌برانگیز است. اگر هدف واقعاً کاهش تورم باشد، یک افزایش منفرد ممکن است برای ایجاد تغییر محسوس در شرایط مالی کافی نباشد. از همین‌جا یک ابهام مهم شکل می‌گیرد: اگر فدرال رزرو قصد ندارد وارد چرخه افزایش نرخ بهره شود، هدف اصلی این افزایش دقیقاً چیست؟ “ «از منظر تحلیلی، نقطه حساس این نشست فاصله میان سیاست پولی اعلام‌شده و سازوکار انتقال آن به بازار است. اگر فدرال رزرو صرفاً برای ارسال پیام ضدتورمی نرخ بهره را افزایش دهد، اما حاضر نباشد مسیر یک چرخه انقباضی را تعریف کند، اعتبار این اقدام بیش از اثر واقعی آن اهمیت پیدا می‌کند. در چنین سناریویی، بازار ممکن است افزایش نرخ را نه به‌عنوان آغاز یک دوره انقباضی، بلکه به‌عنوان تلاشی برای مدیریت انتظارات و مهار نرخ‌های بلندمدت تفسیر کند؛ تفسیری که می‌تواند هم‌زمان فشار را بر دلار افزایش داده و جذابیت طلا را تقویت کند.» بابک شیری چرا موضع وارش ناگهان تغییر کرد؟ سومین پرسش به تغییر موضع وارش مربوط می‌شود. او در کنفرانس خبری ۲۹ ژوئیه، در پاسخ به پرسشی درباره نقش شوک‌های سمت عرضه، این احتمال را مطرح کرده بود که افزایش تورم هنوز به شکل گسترده در اقتصاد پخش نشده است؛ موضوعی که می‌توانست دلیل عدم افزایش نرخ بهره در نشست ژوئیه باشد. اما تنها یک ماه بعد، در سخنرانی ۲۹ اوت در جکسون‌هول، موضع او سخت‌گیرانه‌تر شد و تورم را همچنان گسترده توصیف کرد. در این فاصله، بر اساس تحلیل بروکس، داده جدیدی که چنین چرخش محسوسی را توضیح دهد منتشر نشده بود. بنابراین پرسش مهم این است که چه عاملی باعث این تغییر شد و آیا افزایش نرخ‌های بلندمدت اوراق خزانه در فاصله این دو رویداد، نقشی در تغییر موضع فدرال رزرو داشته است یا خیر. اگر هدف از موضع سخت‌گیرانه‌تر، کنترل نرخ‌های بلندمدت باشد، یک تناقض سیاستی ایجاد می‌شود؛ زیرا افزایش نرخ بهره اصولاً باید با سخت‌تر کردن شرایط مالی، نرخ‌های بلندمدت را نیز تحت فشار قرار دهد. جمع‌بندی نشست امروز فدرال رزرو تنها درباره یک افزایش ۲۵ واحد پایه‌ای نیست؛ مسئله اصلی، توضیح چارچوبی است که این تصمیم را توجیه می‌کند. اگر تورم گسترده نشده باشد، اگر منحنی فیلیپس واکنش محدودی به سیاست پولی داشته باشد و اگر فدرال رزرو قصد آغاز یک چرخه افزایش نرخ بهره را نداشته باشد، بازار حق دارد درباره هدف واقعی این افزایش سؤال کند. در چنین شرایطی، واکنش بازار اوراق، دلار و طلا می‌تواند بیش از خود تصمیم نرخ بهره اهمیت داشته باشد. پاسخ وارش به این سه پرسش، مسیر انتظارات بازار برای ادامه سیاست پولی را تا حد زیادی مشخص خواهد کرد. در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

چین تولید می‌کند، اما چه کسی قرار است این تولید را مصرف کند؟

اقتصاد چین در ماه اوت بار دیگر نشانه‌هایی از ضعف تقاضای داخلی را نشان داد؛ وضعیتی که در کنار تشدید افت سرمایه‌گذاری، فشار بیشتری بر سیاست‌گذاران پکن برای حمایت از رشد اقتصادی وارد کرده است. فروش خرده‌فروشی در ماه اوت تنها ۰.۴ درصد نسبت به سال گذشته افزایش یافت؛ رقمی که هم از رشد ۰.۶ درصدی ژوئیه پایین‌تر بود و هم از پیش‌بینی ۰.۸ درصدی اقتصاددانان فاصله داشت. خلاصه رشد فروش خرده‌فروشی چین در اوت به ۰.۴ درصد کاهش یافت و پایین‌تر از پیش‌بینی ۰.۸ درصدی اقتصاددانان قرار گرفت. سرمایه‌گذاری دارایی‌های ثابت شهری در هشت ماه نخست سال ۷.۲ درصد افت کرد و فشار بخش مسکن و زیرساخت را افزایش داد. تولید صنعتی با رشد ۵.۲ درصدی عملکردی بهتر از انتظار داشت، اما نرخ بیکاری شهری به ۵.۳ درصد افزایش یافت. ضعف تقاضای داخلی، کاهش اعتباردهی و بحران مسکن، فشار بر پکن برای اجرای سیاست‌های حمایتی گسترده‌تر را افزایش داده است. در مقابل، تولید صنعتی عملکرد بهتری نشان داد و با رشد ۵.۲ درصدی در اوت، از رشد ۴.۵ درصدی ژوئیه شتاب گرفت و بالاتر از انتظار ۴.۸ درصدی اقتصاددانان قرار گرفت. با این حال، قدرت بخش صنعتی نتوانست ضعف مصرف و سرمایه‌گذاری را جبران کند؛ به‌ویژه آنکه سرمایه‌گذاری دارایی‌های ثابت شهری در هشت ماه نخست سال ۷.۲ درصد کاهش یافت و افت آن نسبت به کاهش ۶.۷ درصدی در هفت ماه نخست بیشتر شد. مصرف‌کننده چینی هنوز موتور رشد نشده است مهم‌ترین نگرانی در داده‌های اوت، همچنان رفتار مصرف‌کنندگان است. رشد تنها ۰.۴ درصدی فروش خرده‌فروشی نشان می‌دهد خانوارهای چینی هنوز تمایل کافی برای افزایش هزینه‌کرد ندارند و سیاست‌های حمایتی موجود نتوانسته‌اند تقاضای داخلی را به اندازه‌ای تقویت کنند که موتور اصلی رشد اقتصادی شوند. این مسئله برای پکن اهمیت ویژه‌ای دارد؛ زیرا اقتصاد چین در سال‌های اخیر تلاش کرده وابستگی خود به سرمایه‌گذاری و صادرات را کاهش دهد و نقش مصرف داخلی را در رشد اقتصادی افزایش دهد. با این حال، زمانی که خانوارها نسبت به درآمد آینده، بازار مسکن و شرایط اشتغال اطمینان کافی ندارند، کاهش تمایل به مصرف می‌تواند به یک چرخه منفی تبدیل شود. کاهش ارزش دارایی‌های ملکی و ضعف بازار مسکن نیز در این میان اهمیت زیادی دارد. برای بسیاری از خانوارهای چینی، مسکن بخش مهمی از ثروت خانوادگی محسوب می‌شود و ادامه رکود این بازار می‌تواند اثر مستقیمی بر اعتماد مصرف‌کننده داشته باشد. سرمایه‌گذاری وارد مرحله نگران‌کننده‌تری شده است در کنار ضعف مصرف، سرمایه‌گذاری نیز فشار بیشتری بر اقتصاد وارد می‌کند. سرمایه‌گذاری دارایی‌های ثابت شهری در هشت ماه نخست سال ۷.۲ درصد کاهش یافته است؛ در حالی که این شاخص در پایان هفت ماه نخست افتی معادل ۶.۷ درصد داشت. تشدید این روند نشان می‌دهد مشکل فقط به کاهش سرعت رشد محدود نیست و بخشی از تقاضای سرمایه‌ای اقتصاد نیز همچنان در وضعیت ضعیفی قرار دارد. پکن طی هفته‌های اخیر تلاش کرده از طریق انتشار بیشتر اوراق دولتی و گسترش یارانه سود وام برای کسب‌وکارهای خصوصی کوچک و مصرف‌کنندگان، جریان اعتبار را تقویت کند. بانک مرکزی چین نیز وعده حمایت بیشتر از اقتصاد را داده است، اما تاکنون نشانه‌ای از کاهش مشخص نرخ بهره ارائه نکرده است. مشکل اینجاست که حتی سیاست‌های اعتباری نیز هنوز نتوانسته‌اند تقاضای کافی ایجاد کنند. اعتباردهی هم نتوانست اقتصاد را تحریک کند داده‌های اعتباری ماه اوت تصویری چندان امیدوارکننده ارائه نمی‌کنند. وام‌های جدید بانکی تنها حدود ۶۰ میلیارد یوان افزایش یافت؛ رقمی بسیار پایین‌تر از پیش‌بینی حدود ۴۰۰ میلیارد یوان اقتصاددانان و همچنین پایین‌تر از ۵۹۰ میلیارد یوان ثبت‌شده در مدت مشابه سال گذشته. رشد مانده وام‌ها نیز به ۴.۹ درصد کاهش یافت که پایین‌ترین سطح ثبت‌شده بود. این ارقام نشان می‌دهد مشکل اقتصاد چین صرفاً کمبود منابع مالی نیست. زمانی که خانوارها و شرکت‌ها نسبت به آینده اقتصادی اطمینان کافی نداشته باشند، حتی کاهش هزینه تأمین مالی نیز لزوماً به افزایش تقاضا برای وام منجر نمی‌شود. به همین دلیل، چالش اصلی پکن اکنون بیشتر از آنکه «تزریق پول» باشد، بازگرداندن اعتماد بخش خصوصی و خانوارهاست. تولید صنعتی تنها نقطه روشن گزارش اوت در میان مجموعه داده‌های منتشرشده، تولید صنعتی مهم‌ترین نقطه قوت اقتصاد چین بود. تولید صنعتی در ماه اوت ۵.۲ درصد افزایش یافت؛ در حالی که رشد آن در ژوئیه ۴.۵ درصد بود. این رقم همچنین از پیش‌بینی ۴.۸ درصدی اقتصاددانان فراتر رفت. بخش فناوری نیز همچنان از حمایت قابل‌توجهی برخوردار است. رونق جهانی سرمایه‌گذاری در هوش مصنوعی باعث افزایش تقاضا برای نیمه‌رساناها و تجهیزات فناوری ساخت چین شده و به تولید صنعتی این کشور کمک کرده است. شاخص رسمی مدیران خرید بخش تولید نیز نشان داد سفارش‌های جدید و تولید در اوت پس از انقباض در ژوئیه دوباره وارد محدوده رشد شده‌اند. این وضعیت نشان می‌دهد چین هنوز در بخش تولید و صادرات از ظرفیت قابل‌توجهی برخوردار است، اما شکاف میان قدرت عرضه و ضعف تقاضای داخلی به مسئله‌ای جدی تبدیل شده است. هشدار درباره شکاف عرضه و تقاضا اداره ملی آمار چین نیز در گزارش خود به همین مشکل اشاره کرد و نسبت به تشدید عدم تعادل میان عرضه قوی و تقاضای ضعیف هشدار داد. این عبارت شاید مهم‌ترین بخش گزارش اقتصادی اوت باشد؛ زیرا نشان می‌دهد سیاست‌گذاران نیز متوجه شده‌اند که افزایش ظرفیت تولید به تنهایی نمی‌تواند رشد اقتصادی پایدار ایجاد کند. چین در سال‌های اخیر در صنایع پیشرفته، خودروهای برقی، تجهیزات انرژی و فناوری سرمایه‌گذاری گسترده‌ای انجام داده است. اما اگر تقاضای داخلی هم‌زمان رشد نکند، افزایش تولید می‌تواند فشار بیشتری بر قیمت‌ها و حاشیه سود شرکت‌ها وارد کند. از همین رو، اداره ملی آمار خواستار افزایش هماهنگی سیاست‌های کلان اقتصادی و تقویت تقاضای داخلی شده و بر توسعه صنعتی مبتنی بر نوآوری تأکید کرده است. رشد اقتصادی چین از هدف فاصله می‌گیرد اقتصاد چین در سه‌ماهه دوم سال تنها ۴.۳ درصد رشد کرد؛ ضعیف‌ترین نرخ رشد در بیش از سه سال. برآورد مؤسسه آکسفورد اکونومیکس نیز رشد سه‌ماهه سوم را حدود ۴.۳ درصد پیش‌بینی می‌کند؛ رقمی که خطر فاصله گرفتن اقتصاد از هدف رشد سالانه ۴.۵ تا ۵ درصدی پکن را افزایش می‌دهد. این مؤسسه ضعف مصرف و رکود بازار مسکن را همچنان مهم‌ترین عوامل فشار بر اقتصاد می‌داند، هرچند صادرات و تولید فناوری پیشرفته بخشی از این ضعف را جبران کرده‌اند. ژانگ ژی‌وی، رئیس مؤسسه مدیریت دارایی پین‌پوینت، معتقد است بازار اکنون منتظر حمایت مالی بیشتر دولت در سه‌ماهه سوم است. از نگاه او، سیاست‌های مالی برای اثرگذاری بر اقتصاد به زمان نیاز دارند و ریسک‌های نزولی همچنان پابرجا هستند. اقتصاددانان بانک ای‌ان‌زد نیز ماه سپتامبر را پنجره‌ای مهم برای تقویت اعتماد کسب‌وکارها پیش از تعطیلات هفته طلایی اکتبر می‌دانند. “ «به نظر می‌رسد مسئله اصلی اقتصاد چین در مقطع فعلی کمبود ظرفیت تولید یا حتی کمبود نقدینگی نیست؛ مشکل، ضعف انگیزه برای مصرف و سرمایه‌گذاری است. زمانی که خانوارها نسبت به ثروت، مسکن و اشتغال آینده اطمینان کافی ندارند و شرکت‌ها نیز چشم‌انداز تقاضا را ضعیف می‌بینند، تزریق اعتبار به‌تنهایی نمی‌تواند چرخه رشد را احیا کند. از این منظر، داده‌های اوت یک پیام مهم برای بازارهای جهانی دارند: اگر پکن بخواهد به هدف رشد خود نزدیک شود، احتمالاً باید از سیاست‌های تدریجی عبور کرده و مستقیماً اعتماد خانوارها و بخش خصوصی را هدف قرار دهد؛ در غیر این صورت، اقتصاد چین ممکن است همچنان با تولید قوی، اما تقاضای ضعیف به رشد ادامه دهد؛ الگویی که در بلندمدت می‌تواند فشار بیشتری بر قیمت‌ها، سود شرکت‌ها و تجارت جهانی وارد کند.» بابک شیری چرا پکن هنوز محرک اقتصادی بزرگ‌تری ارائه نکرده است؟ با وجود نشانه‌های متعدد ضعف، دولت چین تاکنون از اجرای محرک اقتصادی بسیار گسترده خودداری کرده است. یکی از دلایل مهم این رویکرد، عملکرد نسبتاً مناسب صادرات است. رشد تقاضای جهانی برای تجهیزات فناوری و محصولات مرتبط با هوش مصنوعی به تولیدکنندگان چینی کمک کرده است. از سوی دیگر، ذخایر بزرگ نفت چین نیز تا حدی در برابر افزایش قیمت انرژی نقش حفاظتی ایجاد کرده‌اند. چین به عنوان بزرگ‌ترین واردکننده نفت جهان، در شرایط افزایش قیمت انرژی توانسته با اتکا به ذخایر خود بخشی از فشار ناشی از رشد قیمت نفت را کاهش دهد و خرید نفت خام را نیز محدودتر کند. بنابراین تا زمانی که صادرات بتواند بخشی از ضعف داخلی را جبران کند، احتمال دارد پکن همچنان به جای اجرای یک بسته محرک بسیار بزرگ، سیاست‌های تدریجی و هدفمند را ترجیح دهد. بیکاری نیز اندکی افزایش یافت نرخ بیکاری شهری چین در اوت به ۵.۳ درصد رسید؛ در حالی که این رقم در ژوئیه ۵.۲ درصد بود. اداره ملی آمار افزایش نرخ بیکاری را تا حدی به فصل فارغ‌التحصیلی نسبت داد و در عین حال بر ثبات اشتغال در بخش تولید، چشم‌انداز مناسب مشاغل فناوری و رشد فعالیت‌های گردشگری، مهمان‌داری و خدمات غذایی تأکید کرد. با این حال، افزایش بیکاری در کنار ضعف مصرف می‌تواند به یک متغیر مهم برای سیاست‌گذاران تبدیل شود؛ زیرا اعتماد خانوارها به بازار کار مستقیماً بر تصمیم آنها برای مصرف و پس‌انداز تأثیر می‌گذارد. جمع‌بندی داده‌های اقتصادی اوت نشان می‌دهند اقتصاد چین با یک مشکل دوگانه روبه‌رو است: عرضه همچنان قدرتمند است، اما تقاضای داخلی توان همراهی با آن را ندارد. تولید صنعتی با رشد ۵.۲ درصدی همچنان نقطه قوت اقتصاد است، اما رشد ۰.۴ درصدی خرده‌فروشی و افت ۷.۲ درصدی سرمایه‌گذاری دارایی‌های ثابت نشان می‌دهد موتورهای داخلی رشد هنوز تحت فشار قرار دارند. در چنین شرایطی، ادامه رکود مسکن، کاهش تقاضای اعتباری و افزایش جزئی بیکاری می‌تواند دستیابی به هدف رشد ۴.۵ تا ۵ درصدی را دشوارتر کند. اگر صادرات و صنایع فناوری نتوانند این شکاف را برای مدت طولانی جبران کنند، فشار بر پکن برای افزایش حمایت مالی و تقویت تقاضای داخلی بیشتر خواهد شد. در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.

خواندن کامل خبر
تحلیل سهام و تحلیل شاخص‌ها کم اثر

پرداخت ۵۰۰۰ دلار به هر شهروند بزرگسال آمریکایی، می‌تواند تورم و نرخ بهره آمریکا را به آتش بکشد

دونالد ترامپ در حالی وعده پرداخت یک «سود اقتصادی» ۵۰۰۰ دلاری به هر شهروند بزرگسال آمریکایی را مطرح کرده که اقتصاد این کشور هنوز از تبعات تورم بالا و افزایش هزینه استقراض عبور نکرده است. رئیس‌جمهور آمریکا اعلام کرده اجرای این طرح به پیروزی جمهوری‌خواهان در هر دو مجلس نمایندگان و سنا در انتخابات میان‌دوره‌ای ۳ نوامبر وابسته خواهد بود؛ پیشنهادی که در صورت اجرا می‌تواند بیش از ۱.۲ تریلیون دلار منابع جدید را در اختیار مصرف‌کنندگان قرار دهد. در یک نگاه دونالد ترامپ پیشنهاد پرداخت ۵۰۰۰ دلار به هر شهروند بزرگسال آمریکایی را مطرح کرده؛ طرحی که اجرای آن به حفظ اکثریت جمهوری‌خواهان در هر دو مجلس کنگره در انتخابات میان‌دوره‌ای ۳ نوامبر وابسته است. اجرای این طرح می‌تواند بیش از ۱.۲ تریلیون دلار نقدینگی جدید را وارد اقتصاد آمریکا کند؛ آن هم در شرایطی که تورم همچنان بالاتر از هدف فدرال رزرو قرار دارد. نرخ بازده اوراق خزانه‌داری بلندمدت نیز تحت فشار قرار گرفته و بازده اوراق ۳۰ ساله به بیش از ۵.۳ درصد، یعنی بالاترین سطح در ۱۹ سال گذشته، رسیده است. تجربه دوران کرونا نشان می‌دهد تزریق گسترده پول به اقتصاد می‌تواند در کوتاه‌مدت رشد را تقویت کند، اما در صورت تداوم کسری بودجه و تورم، هزینه آن می‌تواند افزایش شدید نرخ بهره و فشار بر بازار سهام باشد. در نگاه نخست، چنین پرداختی می‌تواند برای خانوارهای آمریکایی جذاب باشد و مصرف، فروش شرکت‌ها و رشد اقتصادی را برای چند فصل تقویت کند. اما مسئله اصلی این است که اقتصاد آمریکا در شرایطی قرار ندارد که بتوان تزریق بیش از یک تریلیون دلار را بدون پیامدهای تورمی نادیده گرفت. تورم همچنان بالاتر از هدف ۲ درصدی فدرال رزرو است و بازار اوراق خزانه‌داری نیز نشانه‌های روشنی از افزایش نگرانی سرمایه‌گذاران نسبت به بدهی و کسری بودجه آمریکا نشان می‌دهد. بر اساس داده‌های مطرح‌شده در گزارش، جمهوری‌خواهان اکنون ۵۳ کرسی از ۱۰۰ کرسی سنا و ۲۱۸ کرسی از ۴۳۵ کرسی مجلس نمایندگان را در اختیار دارند. با این حال، بازار پیش‌بینی پولی‌مارکت در ۱۰ سپتامبر تنها احتمال ۱۴ درصدی برای تصاحب هم‌زمان هر دو مجلس توسط جمهوری‌خواهان در نظر گرفته بود. در مقابل، حدود ۵۰ درصد معامله‌گران انتظار داشتند دموکرات‌ها هر دو مجلس را در اختیار بگیرند و ۳۶ درصد نیز پیش‌بینی می‌کردند دموکرات‌ها مجلس نمایندگان را تصاحب کنند، در حالی که جمهوری‌خواهان کنترل سنا را حفظ کنند. بنابراین هنوز فاصله زیادی میان یک وعده انتخاباتی و اجرای واقعی این طرح وجود دارد. مشخص نیست پرداخت ۵۰۰۰ دلار از نظر حقوقی چگونه انجام خواهد شد، کنگره با آن موافقت می‌کند یا خیر، منابع مالی آن دقیقاً از کجا تأمین خواهد شد و حتی آیا دولت ترامپ در نهایت چنین پرداختی را عملی خواهد کرد یا نه. وعده‌ای بزرگ در اقتصادی که هنوز با تورم دست‌وپنجه نرم می‌کند اهمیت طرح ترامپ زمانی بیشتر مشخص می‌شود که وضعیت تورم آمریکا را در نظر بگیریم. نرخ تورم سالانه همچنان فاصله قابل‌توجهی با هدف ۲ درصدی فدرال رزرو دارد و شاخص مورد ترجیح بانک مرکزی آمریکا، یعنی هزینه‌های مصرف شخصی، در ماه ژوئیه به ۳.۷ درصد رسید؛ رقمی بالاتر از انتظار ۳.۶ درصدی بازار. تورم هسته نیز در همین دوره به ۳.۳ درصد رسید که دومین رقم بالای این شاخص از اکتبر ۲۰۲۴ محسوب می‌شود. تورم سالانه در ماه مه نیز به ۴.۲ درصد رسیده بود که بالاترین سطح سه سال گذشته محسوب می‌شد. در چنین محیطی، پرداخت مستقیم هزاران دلار به میلیون‌ها مصرف‌کننده می‌تواند تقاضا را افزایش دهد؛ به‌خصوص اگر خانوارها بخش مهمی از این پول را صرف کالاها و خدمات کنند. اگر ظرفیت تولید و عرضه نتواند هم‌زمان با این افزایش تقاضا رشد کند، نتیجه طبیعی آن فشار بیشتر بر قیمت‌ها خواهد بود. دو عامل نیز پیش از این به افزایش تورم کمک کرده‌اند. نخست، سیاست تعرفه‌ای دولت ترامپ است که در ماه ژوئیه تعرفه‌های گسترده‌ای را بر بیش از ۸۰ کشور بازگرداند. افزایش هزینه واردات مواد اولیه و کالاهای واسطه‌ای می‌تواند هزینه تولید شرکت‌ها را افزایش دهد و بخشی از این هزینه در نهایت به مصرف‌کننده منتقل شود. عامل دوم، جنگ آمریکا و ایران و اختلال در تردد نفتکش‌ها از تنگه هرمز بوده است. بسته شدن این مسیر به روی بخش عمده‌ای از حمل‌ونقل دریایی باعث اختلال در جریان حدود یک‌پنجم مایعات نفتی جهان و افزایش شدید قیمت انرژی شد. در نتیجه، اقتصاد آمریکا اکنون پیش از اجرای احتمالی طرح ترامپ نیز با مجموعه‌ای از فشارهای تورمی مواجه است. بازار اوراق خزانه زنگ خطر را به صدا درآورده است نگرانی فقط به بازار کالا و خدمات محدود نمی‌شود. بازار اوراق خزانه‌داری آمریکا نیز در ماه‌های اخیر تحت فشار قرار گرفته و بازده اوراق بلندمدت افزایش یافته است. بازده اوراق ۳۰ ساله آمریکا از مرز ۵.۳ درصد عبور کرده و به بالاترین سطح ۱۹ سال گذشته رسیده است. بازده اوراق ۱۰ ساله نیز در فاصله چندانی از بالاترین سطح خود از زمان بحران مالی قرار ندارد. افزایش نرخ بازده اوراق بلندمدت حاصل مجموعه‌ای از عوامل است؛ تورم بالا، رشد بدهی دولت آمریکا، تغییر در سیاست ارتباطی فدرال رزرو و افزایش نگرانی درباره کسری‌های بودجه‌ای همگی در این روند نقش دارند. بدهی کل آمریکا نیز در ماه اوت از مرز ۴۰ تریلیون دلار عبور کرد. در همین شرایط، پیشنهاد پرداخت ۵۰۰۰ دلار می‌تواند حدود ۱.۲ تریلیون دلار دیگر به بار مالی دولت اضافه کند. این مسئله برای بازار اوراق بسیار مهم است. سرمایه‌گذار زمانی حاضر است بدهی بلندمدت دولت آمریکا را نگهداری کند که در مقابل تورم و ریسک مالی، بازده کافی دریافت کند. هرچه نگرانی درباره تورم آینده و افزایش بدهی بیشتر شود، تقاضای سرمایه‌گذاران برای بازده بالاتر نیز افزایش پیدا می‌کند. تجربه کرونا؛ هشدار مهم برای اقتصاد آمریکا برای درک پیامدهای احتمالی این طرح، تجربه دوران همه‌گیری کرونا اهمیت زیادی دارد. در دوران کرونا، دولت آمریکا چندین مرحله بسته‌های حمایتی و پرداخت‌های مستقیم را به خانوارها اختصاص داد. هم‌زمان، نرخ بهره نیز در محدوده بسیار پایین ۰ تا ۰.۲۵ درصد قرار داشت. تزریق پول به اقتصاد در ابتدا به حفظ درآمد خانوارها و تقویت فعالیت اقتصادی کمک کرد. اما با گذشت چند فصل و در شرایطی که نرخ‌های وام‌دهی پایین، تقاضای بالا و محدودیت‌های عرضه هم‌زمان شده بودند، تورم آمریکا به بالاتر از ۹ درصد رسید؛ سطحی که در چهار دهه گذشته سابقه نداشت. شرایط امروز دقیقاً مشابه دوران کرونا نیست. نرخ بهره دیگر در محدوده صفر قرار ندارد و اقتصاد آمریکا از محدودیت‌های شدید عرضه آن دوره عبور کرده است. با این حال، تجربه گذشته یک پیام مهم دارد: سیاست‌های مالی انبساطی در اقتصادی که ظرفیت آن محدود است، می‌توانند اثر اولیه مثبت اما پیامدهای تورمی سنگین‌تری در ادامه ایجاد کنند. اگر بیش از یک تریلیون دلار منابع جدید به مصرف‌کنندگان پرداخت شود، شرکت‌ها ممکن است با افزایش تقاضا و قدرت قیمت‌گذاری بیشتری مواجه شوند. این اتفاق می‌تواند در کوتاه‌مدت رشد اقتصادی را بالا ببرد، اما هم‌زمان فشار بیشتری بر تورم وارد کند. چرا نرخ بهره می‌تواند دوباره جهش کند؟ پیامد مهم‌تر شاید در بازار اوراق نمایان شود. افزایش تورم به این معناست که سرمایه‌گذاران برای خرید اوراق بلندمدت، بازده بیشتری مطالبه خواهند کرد. اگر دولت برای تأمین هزینه پرداخت ۵۰۰۰ دلاری مجبور به افزایش استقراض شود، این فشار می‌تواند تشدید شود. آمریکا همین حالا نیز با کسری‌های بودجه سنگین مواجه است و از سال مالی ۲۰۲۰، کسری بودجه سالانه در محدوده ۱.۳۸ تا ۳.۱۳ تریلیون دلار قرار داشته است. اضافه شدن یک هزینه ۱.۲ تریلیون دلاری به چنین ساختاری، از دید بازار اوراق اتفاق کوچکی نیست. در صورت افزایش نگرانی‌ها، بازده اوراق بلندمدت می‌تواند افزایش بیشتری پیدا کند و این موضوع مستقیماً به نرخ وام مسکن، هزینه تأمین مالی شرکت‌ها و ارزش‌گذاری دارایی‌های مالی منتقل خواهد شد. به همین دلیل، یک پرداخت مستقیم که در ظاهر برای تقویت قدرت خرید خانوار طراحی شده، ممکن است در مرحله بعدی به افزایش هزینه استقراض برای همان خانوارها منجر شود. “ «به نظر می‌رسد بازار باید این طرح را نه از زاویه جذابیت ۵۰۰۰ دلار برای خانوار، بلکه از منظر هزینه نهایی سرمایه در اقتصاد آمریکا ارزیابی کند. در اقتصادی با بدهی بالای ۴۰ تریلیون دلار و بازده اوراق بلندمدت بالاتر از ۵ درصد، هر سیاست مالی انبساطی جدید می‌تواند فاصله میان رشد کوتاه‌مدت و پایداری بلندمدت را بیشتر کند. اگر منابع این پرداخت از محل استقراض تأمین شود، دولت عملاً قدرت خرید امروز را با افزایش هزینه سرمایه فردا مبادله خواهد کرد؛ بنابراین برای بازارها، سؤال اصلی «۵۰۰۰ دلار دریافت می‌کنیم یا نه» نیست، بلکه این است که هزینه تأمین این ۵۰۰۰ دلار در نهایت بر دوش چه کسی و با چه نرخی قرار خواهد گرفت.» بابک شیری بازار سهام ممکن است ابتدا رشد کند واکنش بازار سهام به چنین طرحی احتمالاً در مرحله نخست مثبت خواهد بود. دریافت ۵۰۰۰ دلار می‌تواند مصرف خانوارها را افزایش دهد، فروش شرکت‌ها را بالا ببرد و برای مدتی به رشد اقتصادی کمک کند اما مسئله زمانی آغاز می‌شود که بازار متوجه شود هزینه این رشد اقتصادی چیست. افزایش تورم، بالا رفتن بازده اوراق و رشد هزینه استقراض می‌تواند ارزش‌گذاری سهام را تحت فشار قرار دهد. شرکت‌هایی که برای رشد خود به تأمین مالی وابسته‌اند، بیشتر آسیب خواهند دید و افزایش نرخ وام مسکن نیز می‌تواند بازار مسکن را با فشار مواجه کند. الگوی مشابهی در سال‌های ۲۰۲۱ و ۲۰۲۲ دیده شد. پرداخت‌های حمایتی ابتدا به تقویت اقتصاد و بازار سهام کمک کردند، اما زمانی که آثار تورمی آنها آشکار شد و نرخ‌های بهره افزایش یافت، شاخص‌های اصلی بازار وارد دوره نزولی شدند. بنابراین خطر اصلی برای سرمایه‌گذاران نه خود پرداخت ۵۰۰۰ دلاری، بلکه زنجیره‌ای است که می‌تواند پس از آن شکل بگیرد: افزایش تقاضا، رشد تورم، افزایش بازده اوراق، بالا رفتن هزینه استقراض و در نهایت کاهش جذابیت ارزش‌گذاری سهام. ترامپ با یک انتخاب دشوار روبه‌رو است طرح «سود ترامپ» در حال حاضر بیش از آنکه یک سیاست اقتصادی قطعی باشد، یک وعده انتخاباتی است و موانع متعددی برای اجرای آن وجود دارد. حتی اگر جمهوری‌خواهان هر دو مجلس را حفظ کنند، تصویب و تأمین مالی چنین طرحی نیازمند تصمیم‌های مهم سیاسی و مالی خواهد بود. از طرف دیگر، سابقه وعده‌های مشابه نیز نشان می‌دهد نباید هر وعده انتخاباتی را به‌عنوان یک پرداخت قطعی در نظر گرفت. پیش‌تر وعده پرداخت سود ناشی از صرفه‌جویی‌های اداره بهره‌وری دولت و همچنین پرداخت‌های ۲۰۰۰ دلاری مرتبط با تعرفه‌ها مطرح شده بود، اما هیچ‌کدام در نهایت به پرداخت واقعی منجر نشدند. با این حال، بازارها معمولاً منتظر اجرای کامل یک سیاست نمی‌مانند. اگر سرمایه‌گذاران احتمال اجرای چنین طرحی را بالا ببینند، ممکن است از همان ابتدا در قیمت اوراق، سهام و انتظارات تورمی خود آن را لحاظ کنند. به همین دلیل، حتی یک وعده اقتصادی می‌تواند پیش از تبدیل شدن به قانون، بر رفتار بازارهای مالی اثر بگذارد. جمع‌بندی اقتصاد آمریکا در شرایطی قرار دارد که اجرای یک محرک مالی بیش از یک تریلیون دلاری می‌تواند بیش از آنکه یک فرصت رشد باشد، به یک آزمون جدی برای ثبات قیمت‌ها و بازار بدهی تبدیل شود. تورم ۳.۷ درصدی، تورم هسته ۳.۳ درصدی، بدهی بالاتر از ۴۰ تریلیون دلار و بازده بیش از ۵.۳ درصدی اوراق ۳۰ ساله نشان می‌دهد بازار پیش از این نیز با ریسک‌های قابل‌توجهی روبه‌روست. پرداخت ۵۰۰۰ دلار ممکن است برای چند فصل مصرف و رشد اقتصادی را تقویت کند، اما اگر این سیاست با افزایش کسری بودجه و استقراض همراه شود، احتمال افزایش بیشتر نرخ‌های بلندمدت و فشار بر بازار سهام وجود دارد. در چنین سناریویی، بزرگ‌ترین خطر برای اقتصاد آمریکا شاید خود چک ۵۰۰۰ دلاری نباشد؛ بلکه اثری باشد که این چک بر انتظارات تورمی، هزینه تأمین مالی دولت و اعتماد بازار اوراق خزانه می‌گذارد. در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.

خواندن کامل خبر
تحلیل سهام و تحلیل شاخص‌ها کم اثر

اولتیماتوم ترامپ به فدرال رزرو؛ چرا کاهش نرخ بهره فعلاً دشوار است؟

دونالد ترامپ بار دیگر فدرال رزرو را برای کاهش نرخ بهره تحت فشار قرار داده و این بار تهدید کرده است در صورت پایین نیامدن نرخ‌ها، تجارت با کشورهایی را که آمریکا در برابر آنها کسری تجاری دارد متوقف خواهد کرد. با این حال، شرایط اقتصاد آمریکا به گونه‌ای است که کاهش سریع نرخ بهره می‌تواند با هدف اصلی بانک مرکزی، یعنی کنترل تورم، در تضاد قرار گیرد. در یک نگاه ترامپ بار دیگر فدرال رزرو را برای کاهش نرخ بهره تحت فشار گذاشته و حتی تهدید به محدود کردن تجارت با کشورهای دارای مازاد تجاری با آمریکا کرده است. تعرفه‌های گسترده، اختلال انرژی ناشی از جنگ ایران و بسته شدن تنگه هرمز، فشار تورمی تازه‌ای را به اقتصاد آمریکا وارد کرده‌اند. رونق هوش مصنوعی نیز فعلاً با افزایش تقاضا برای تراشه، حافظه و زیرساخت‌های محاسباتی، به جای کاهش قیمت‌ها بخشی از فشار تورمی را تشدید کرده است. با تورم بالاتر از هدف ۲ درصدی فدرال رزرو برای ۶۵ ماه متوالی، کاهش شدید نرخ بهره با سیاست ثبات قیمت‌ها سازگار نیست. ترامپ طی ماه‌های گذشته بارها از سیاست پولی فدرال رزرو انتقاد کرده و حتی نرخ بهره یک درصدی یا کمتر را مناسب دانسته است. نرخ هدف فعلی وجوه فدرال در محدوده ۳.۵ تا ۳.۷۵ درصد قرار دارد و فاصله میان خواسته رئیس‌جمهور و سیاست فعلی بانک مرکزی قابل‌توجه است. ترامپ چرا نرخ بهره پایین می‌خواهد؟ بازار سهام آمریکا در دوران ریاست‌جمهوری ترامپ عملکرد قدرتمندی داشته است. در دوره نخست ریاست‌جمهوری او، شاخص داوجونز حدود ۵۷ درصد، شاخص S&P 500 حدود ۷۰ درصد و نزدک حدود ۱۴۲ درصد رشد کردند. در دوره دوم نیز تا تعطیلات روز کارگر، این سه شاخص به ترتیب حدود ۲۳، ۲۹ و ۳۵ درصد افزایش یافته‌اند. با وجود این عملکرد، نرخ بهره همچنان یکی از موضوعاتی است که ترامپ از آن رضایت ندارد. کاهش نرخ بهره می‌تواند هزینه تأمین مالی شرکت‌ها و خانوارها را کاهش دهد، سرمایه‌گذاری را افزایش دهد و هزینه خدمات بدهی دولت آمریکا را نیز پایین بیاورد. این موضوع در شرایطی که سرمایه‌گذاری عظیم شرکت‌های فناوری در زیرساخت هوش مصنوعی ادامه دارد اهمیت بیشتری پیدا می‌کند. نرخ‌های پایین‌تر می‌توانند تأمین مالی این پروژه‌ها را آسان‌تر کنند و در کوتاه‌مدت از ارزش‌گذاری دارایی‌های پرریسک نیز حمایت کنند. اما مشکل اصلی اینجاست که فدرال رزرو تنها به رشد بازار سهام نگاه نمی‌کند. این نهاد بر اساس مأموریت دوگانه خود باید هم اشتغال و هم ثبات قیمت‌ها را در نظر بگیرد و در شرایط فعلی، تورم همچنان مانع اصلی کاهش نرخ بهره است. اول؛ سیاست‌های ترامپ خود به تورم دامن می‌زنند نخستین مانع کاهش نرخ بهره، چیزی است که می‌توان آن را «تورم ترامپی» نامید؛ یعنی بخشی از فشار افزایش قیمت‌ها که مستقیماً یا غیرمستقیم از سیاست‌های دولت ترامپ ناشی می‌شود. تعرفه‌های گسترده آمریکا هزینه واردات کالا و مواد اولیه را افزایش داده‌اند. افزایش هزینه کالاهای وارداتی نیز در نهایت به زنجیره تولید منتقل می‌شود و شرکت‌ها برای حفظ حاشیه سود خود بخشی از این هزینه را به مصرف‌کننده منتقل می‌کنند. دولت ترامپ پس از آنکه دیوان عالی آمریکا تعرفه‌های موسوم به «روز آزادی» را رد کرد، در ژوئیه ۲۰۲۶ تعرفه‌هایی بین ۱۰ تا ۱۲.۵ درصد را برای بیش از ۸۰ کشور اعمال کرد. در کنار تعرفه‌ها، جنگ ایران نیز شوک بزرگی به بازار انرژی وارد کرده است. بسته شدن تنگه هرمز و اختلال در عرضه انرژی باعث افزایش قیمت سوخت شده و هزینه حمل‌ونقل و تولید را در اقتصاد آمریکا بالا برده است. بنابراین بخشی از فشار تورمی فعلی نتیجه عواملی است که مستقیماً با سیاست‌های دولت و تحولات ژئوپلیتیکی مرتبط هستند. در چنین شرایطی، کاهش شدید نرخ بهره می‌تواند تقاضا را بیشتر تحریک کرده و فشار قیمت‌ها را تشدید کند. دوم؛ هوش مصنوعی فعلاً ضدتورمی نیست دومین مانع، اتفاقاً یکی از مهم‌ترین موتورهای رشد بازار سهام آمریکا است: هوش مصنوعی. تقاضا برای زیرساخت‌های هوش مصنوعی طی سال‌های اخیر به شکل بی‌سابقه‌ای افزایش یافته است. شرکت‌های فناوری برای توسعه مراکز داده و ظرفیت محاسباتی خود به پردازنده‌های گرافیکی، حافظه، تجهیزات ذخیره‌سازی و سرورهای تخصصی نیاز دارند. مشکل اینجاست که رشد تقاضا در بسیاری از بخش‌ها سریع‌تر از افزایش عرضه بوده است. نتیجه، قدرت قیمت‌گذاری بالاتر برای تولیدکنندگان تجهیزات و افزایش هزینه ساخت زیرساخت‌های هوش مصنوعی است. این فشار در نهایت می‌تواند به سایر بخش‌های اقتصاد منتقل شود. فدرال رزرو در حال حاضر انتظار دارد هوش مصنوعی در بلندمدت با افزایش بهره‌وری و ظرفیت تولید، اثر ضدتورمی داشته باشد. اما این تحول هنوز به شکل کامل اتفاق نیفتاده است. اقتصاد آمریکا اکنون در مرحله‌ای قرار دارد که سرمایه‌گذاری سنگین برای ساخت زیرساخت‌های هوش مصنوعی در حال انجام است، در حالی که افزایش بهره‌وری ناشی از این سرمایه‌گذاری هنوز فاصله‌ای با ظرفیت کامل خود دارد. به همین دلیل، چیزی که برای بازار سهام یک موتور رشد محسوب می‌شود، از نگاه سیاست‌گذار پولی می‌تواند در کوتاه‌مدت منبع فشار قیمتی باشد. سوم؛ تورم هنوز با هدف فدرال رزرو فاصله دارد سومین و شاید مهم‌ترین عامل، ماندگاری تورم بالاتر از هدف بانک مرکزی است. هدف بلندمدت فدرال رزرو برای تورم ۲ درصد تعیین شده است، اما بر اساس داده‌های مطرح‌شده در گزارش، تورم آمریکا تا پایان گزارش ژوئیه برای ۶۵ ماه متوالی بالاتر از این سطح باقی مانده است. این مسئله برای فدرال رزرو اهمیت زیادی دارد؛ زیرا کاهش نرخ بهره در شرایطی که تورم هنوز به هدف بازنگشته، می‌تواند اعتبار سیاست پولی را زیر سؤال ببرد. کوین وارش، رئیس جدید فدرال رزرو، در سخنرانی ۲۸ اوت در جکسون هول تأکید کرده است که ثبات قیمت‌ها در شرایط فعلی اهمیت ویژه‌ای دارد و کاهش تورم باید با سرعت کافی ادامه پیدا کند. بنابراین حتی اگر بازار سهام و دولت آمریکا خواهان نرخ‌های پایین‌تر باشند، بانک مرکزی نمی‌تواند صرفاً بر اساس این فشارها سیاست خود را تغییر دهد. کاهش نرخ بهره زمانی منطقی‌تر خواهد بود که فدرال رزرو اطمینان پیدا کند فشارهای تورمی پایدار نیستند و تورم با سرعت کافی به سمت هدف ۲ درصد حرکت می‌کند. “ «به نظر می‌رسد مسئله اصلی در این مقطع نه تمایل ترامپ به نرخ بهره پایین، بلکه تضاد میان سیاست‌های اقتصادی دولت و الزامات سیاست پولی است. از یک سو، دولت با تعرفه، محدودیت تجاری و سیاست‌های انرژی به دنبال تغییر ساختار اقتصاد آمریکاست و از سوی دیگر، همین سیاست‌ها می‌توانند هزینه‌ها را افزایش داده و مسیر کاهش تورم را دشوارتر کنند. بنابراین تا زمانی که تورم به شکل پایدار به محدوده ۲ درصد نزدیک نشود، فشار سیاسی برای کاهش نرخ بهره نمی‌تواند به‌تنهایی مسیر فدرال رزرو را تغییر دهد. برای سرمایه‌گذاران نیز مهم‌ترین نکته این است که رشد بازار سهام آمریکا در کنار رونق هوش مصنوعی، اکنون به یک متغیر حساس به سیاست پولی تبدیل شده است؛ در نتیجه، هرگونه نشانه از بازگشت تورم می‌تواند هم‌زمان بر نرخ بهره، ارزش‌گذاری شرکت‌های فناوری و ریسک‌پذیری بازار اثر بگذارد.» بابک شیری اختلاف ترامپ و فدرال رزرو ادامه دارد ترامپ از بیش از یک سال قبل به شکل علنی از فدرال رزرو به دلیل پایین نیاوردن نرخ بهره انتقاد کرده است. در دوره نخست ریاست‌جمهوری ترامپ، جروم پاول با حمایت او به ریاست فدرال رزرو رسید، اما بعدها اختلاف میان رئیس‌جمهور و رئیس بانک مرکزی افزایش یافت. پس از پایان دوره پاول در اواسط ماه مه، کوین وارش به عنوان هفدهمین رئیس فدرال رزرو روی کار آمد. با این حال، تغییر رئیس بانک مرکزی نیز نتوانست فشار سیاسی بر سایر اعضای کمیته بازار آزاد فدرال را کاهش دهد. ترامپ در ماه ژوئیه از وارش تمجید کرد، اما از سایر اعضای کمیته انتقاد کرد و مدعی شد برخی از آنها رویکردی سیاسی دارند. این اختلاف در چهارم سپتامبر به اوج تازه‌ای رسید؛ زمانی که ترامپ در شبکه اجتماعی خود اعلام کرد آمریکا باید پایین‌ترین نرخ بهره جهان را داشته باشد و در صورت کاهش نیافتن نرخ، تجارت با کشورهایی را که آمریکا در برابر آنها کسری تجاری دارد متوقف خواهد کرد. با این حال، چنین تهدیدهایی احتمالاً تأثیر محدودی بر تصمیم نهایی فدرال رزرو خواهد داشت. نرخ بهره پایین؛ فرصت یا خطر برای بازار؟ اگر فدرال رزرو نرخ بهره را کاهش دهد، شرکت‌های آمریکایی از هزینه تأمین مالی پایین‌تر سود خواهند برد. ارزش‌گذاری سهام نیز معمولاً از کاهش نرخ‌های بهره حمایت می‌کند؛ زیرا نرخ تنزیل جریان‌های نقدی آینده کاهش پیدا می‌کند. این مسئله به‌خصوص برای شرکت‌های فناوری و هوش مصنوعی اهمیت دارد؛ شرکت‌هایی که بخش بزرگی از ارزش آنها به سود و جریان نقدی سال‌های آینده وابسته است اما کاهش نرخ بهره در شرایط تورمی می‌تواند نتیجه معکوس نیز داشته باشد. افزایش تقاضا، کاهش هزینه استقراض و رشد نقدینگی می‌تواند فشار قیمتی را افزایش دهد و در نهایت بانک مرکزی را مجبور کند دوباره سیاست پولی انقباضی‌تری اتخاذ کند. به همین دلیل، مسئله اصلی برای بازار دیگر صرفاً «کاهش نرخ بهره» نیست؛ بلکه زمان‌بندی کاهش نرخ و شرایطی است که این کاهش در آن اتفاق می‌افتد. جمع‌بندی اولتیماتوم ترامپ به فدرال رزرو در شرایطی مطرح شده که سه نیروی مهم همچنان مانع کاهش سریع نرخ بهره هستند: تعرفه‌ها و اختلال انرژی که فشار تورمی ایجاد کرده‌اند، رونق هوش مصنوعی که فعلاً تقاضا و هزینه زیرساخت‌ها را بالا نگه داشته و تورمی که برای ۶۵ ماه متوالی بالاتر از هدف ۲ درصدی بانک مرکزی باقی مانده است. به همین دلیل، حتی تغییر ریاست فدرال رزرو از جروم پاول به کوین وارش نیز الزاماً به معنای تغییر سریع مسیر سیاست پولی نیست. اگر تورم با سرعت کافی کاهش پیدا نکند، بانک مرکزی دلایل محدودی برای اجرای کاهش‌های عمیق نرخ بهره خواهد داشت. در این میان، بازار سهام همچنان به هوش مصنوعی به عنوان مهم‌ترین موتور رشد نگاه می‌کند، اما فدرال رزرو باید مراقب باشد که همین موتور رشد به منبعی برای فشار تورمی پایدار تبدیل نشود. در نتیجه، احتمالاً فاصله میان خواسته ترامپ برای نرخ بهره بسیار پایین و رویکرد محتاطانه فدرال رزرو همچنان ادامه خواهد داشت. در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

آیا نخواندن اسناد افشا یکی از پرهزینه‌ترین اشتباهات سرمایه‌گذاران است؟

اسناد افشای اطلاعات یکی از مهم‌ترین منابعی هستند که سرمایه‌گذاران پیش از انتخاب کارگزاری، افتتاح حساب، خرید یک دارایی یا اجرای یک راهبرد معاملاتی در اختیار دارند. این اسناد اطلاعاتی درباره خدمات شرکت‌ها، هزینه‌ها، ریسک‌ها، تعارض منافع، سوابق مدیران و مشاوران و همچنین جزئیات معاملات و دارایی‌های سرمایه‌گذار ارائه می‌کنند. در یک نگاه  تنها ۵۱٪ از سرمایه‌گذاران در یک نظرسنجی سال ۲۰۲۴ گفته‌اند که به یاد دارند اسناد افشای اطلاعات را دریافت کرده‌اند و تعداد کمتری حتی آنها را مرور کرده‌اند. فرم CRS، بروکرچک و افشای مقررات بهترین منافع به سرمایه‌گذار کمک می‌کنند پیش از انتخاب کارگزاری یا مشاور، هزینه‌ها، تعارض منافع و سابقه انضباطی را بررسی کند. دفترچه عرضه، گزارش‌های سهامداران، صورت‌حساب حساب و تأییدیه معاملات مهم‌ترین منابع برای شناخت ریسک، عملکرد، دارایی‌ها، هزینه‌ها و معاملات واقعی سرمایه‌گذار هستند.  اسناد افشا فقط تشریفات حقوقی نیستند؛ ابزاری برای کشف هزینه‌های پنهان، خطاهای معاملاتی، تعارض منافع و حتی نشانه‌های احتمالی کلاهبرداری پیش از تبدیل شدن آنها به زیان مالی هستند. با این حال، بخش قابل‌توجهی از سرمایه‌گذاران این اسناد را به‌طور کامل مطالعه نمی‌کنند. بر اساس مطالعه بنیاد آموزش سرمایه‌گذاری سازمان تنظیم مقررات صنعت مالی آمریکا در سال ۲۰۲۴، تنها ۵۱ درصد سرمایه‌گذاران اعلام کرده‌اند که دریافت اسناد افشای اطلاعات را به یاد می‌آورند و حتی درصد کمتری گفته‌اند که دست‌کم نگاهی به این اسناد انداخته‌اند. در عمل، بی‌توجهی به این اطلاعات می‌تواند هزینه‌بر باشد. بررسی دقیق اسناد افشا به سرمایه‌گذار کمک می‌کند پیش از ورود به یک سرمایه‌گذاری، هزینه‌های واقعی، محدودیت‌ها، ریسک‌ها و تعارض‌های احتمالی را بشناسد و در صورت مشاهده نشانه‌های غیرعادی، زودتر واکنش نشان دهد. اسناد افشا از انتخاب کارگزاری آغاز می‌شوند اولین مرحله برای بسیاری از سرمایه‌گذاران، انتخاب شرکت کارگزاری یا مشاور سرمایه‌گذاری است. در این مرحله یکی از مهم‌ترین اسناد، خلاصه رابطه با مشتری یا Form CRS است. این سند توضیح می‌دهد شرکت چه خدماتی ارائه می‌کند، مشتری بابت این خدمات چه هزینه‌هایی می‌پردازد، چه تعارض منافع احتمالی وجود دارد و شرکت و متخصصان آن بر اساس چه استانداردهایی باید رفتار کنند. Form CRS همچنین می‌تواند اطلاعاتی درباره سوابق حقوقی یا انضباطی قابل گزارش شرکت و متخصصان سرمایه‌گذاری ارائه کند و مسیر دسترسی به اطلاعات بیشتر را در اختیار سرمایه‌گذار قرار دهد. سرمایه‌گذاران همچنین می‌توانند از BrokerCheck برای بررسی سابقه و تجربه شرکت‌ها و متخصصان سرمایه‌گذاری استفاده کنند. سوابق شغلی، مدارک حرفه‌ای و برخی سوابق انضباطی از جمله اطلاعاتی هستند که در این ابزار قابل بررسی است. در کنار آن، افشای اطلاعات مربوط به مقررات Reg BI نیز جزئیاتی درباره رابطه کارگزاری، خدمات، محصولات، هزینه‌ها و تعارض‌های منافع ارائه می‌کند. پیش از افتتاح حساب چه اطلاعاتی باید بررسی شود؟ پس از انتخاب کارگزاری، نوبت به قرارداد حساب می‌رسد. این قرارداد صرفاً یک فرم اداری نیست و می‌تواند بخش مهمی از حقوق و تعهدات سرمایه‌گذار را مشخص کند. قرارداد حساب توضیح می‌دهد سفارش‌های مشتری چگونه اجرا می‌شوند، اختلافات چگونه حل‌وفصل خواهند شد، چه امکاناتی در اختیار مشتری قرار می‌گیرد و کارگزاری چه اختیاراتی برای اقدام از طرف مشتری دارد. یکی دیگر از اسناد مهم، اطلاعیه حفظ حریم خصوصی است. این سند توضیح می‌دهد شرکت چه اطلاعاتی از مشتری جمع‌آوری می‌کند، این اطلاعات ممکن است با چه شرکت‌ها یا اشخاص ثالثی به اشتراک گذاشته شود و چه اقداماتی برای محافظت از داده‌ها انجام می‌شود. این اطلاعیه هنگام افتتاح حساب و سپس معمولاً سالانه در اختیار مشتری قرار می‌گیرد و می‌تواند حقوق مشتری برای مخالفت با برخی شیوه‌های اشتراک‌گذاری اطلاعات را نیز توضیح دهد. معاملات اهرمی نیازمند توجه بیشتری هستند ریسک زمانی اهمیت بیشتری پیدا می‌کند که سرمایه‌گذار قصد استفاده از ابزارهایی مانند اختیار معامله یا معاملات اعتباری را داشته باشد. پیش از آنکه کارگزاری اجازه استفاده از چنین راهبردهایی را صادر کند، باید اطلاعاتی درباره هزینه‌ها و ریسک‌های مربوط به آنها در اختیار مشتری قرار گیرد. برای نمونه، سند مربوط به ویژگی‌ها و ریسک‌های اختیار معامله استاندارد، نحوه عملکرد این ابزار، شیوه قیمت‌گذاری، راهبردهای معاملاتی، ریسک‌ها و همچنین قواعد مربوط به اعمال و تسویه معاملات را توضیح می‌دهد. این بخش از اسناد برای سرمایه‌گذاران اهمیت ویژه‌ای دارد؛ زیرا زیان در برخی ابزارهای اهرمی می‌تواند بسیار سریع‌تر از سرمایه‌گذاری مستقیم در سهام ایجاد شود. به همین دلیل، مطالعه اسناد مربوط به ریسک نباید به یک اقدام تشریفاتی تبدیل شود. سرمایه‌گذار باید بداند دقیقاً چه چیزی می‌خرد، چه هزینه‌ای می‌پردازد و در بدترین سناریو چه میزان زیان ممکن است متحمل شود. دفترچه عرضه؛ شناسنامه سرمایه‌گذاری هنگام خرید برخی اوراق بهادار، سرمایه‌گذار با سندی تحت عنوان دفترچه عرضه مواجه می‌شود. این سند اطلاعات حقوقی و مالی مهمی درباره عرضه یک دارایی ثبت‌شده ارائه می‌کند. نوع اطلاعات موجود در دفترچه عرضه به نوع دارایی بستگی دارد، اما معمولاً اهداف سرمایه‌گذاری، ساختار دارایی، هزینه‌ها، ریسک‌ها و عملکرد گذشته را پوشش می‌دهد. صندوق‌های سرمایه‌گذاری و صندوق‌های قابل معامله نیز معمولاً نسخه خلاصه‌تری از این سند دارند که اطلاعات اصلی را با زبان ساده‌تر ارائه می‌کند. برای سرمایه‌گذار، این اسناد می‌توانند پاسخ پرسش‌های مهمی را روشن کنند: دارایی دقیقاً روی چه چیزی سرمایه‌گذاری می‌کند؟ هزینه مدیریت چقدر است؟ ریسک اصلی چیست؟ عملکرد گذشته چگونه بوده و چه عواملی ممکن است در آینده آن را تغییر دهد؟ البته عملکرد گذشته به‌تنهایی نمی‌تواند تضمینی برای بازده آینده باشد و نباید جایگزین تحلیل ریسک و شرایط اقتصادی شود. اوراق شهرداری نیز اسناد مخصوص خود را دارند در بازار اوراق شهرداری، سند مهم دیگری تحت عنوان «بیانیه رسمی» وجود دارد. این سند توسط دولت ایالتی یا محلی یا از طرف آنها در ارتباط با عرضه جدید اوراق شهرداری تهیه می‌شود و شرایط اصلی اوراق، ساختار آن و اطلاعات مربوط به انتشار را توضیح می‌دهد. از نظر کارکرد، بیانیه رسمی برای اوراق شهرداری شباهت زیادی به دفترچه عرضه برای سهام یا اوراق شرکتی دارد. برخی محصولات سرمایه‌گذاری نیز ممکن است علاوه بر اسناد اصلی، مدارک اختصاصی دیگری داشته باشند. برای مثال، بعضی سرمایه‌گذاری‌های جایگزین ممکن است قرارداد مشارکت یا اسناد حقوقی جداگانه‌ای داشته باشند که شرایط ورود، حقوق سرمایه‌گذار و محدودیت‌های خروج را مشخص می‌کنند. اطلاعات افشا پس از خرید نیز ادامه دارد اشتباه رایج این است که سرمایه‌گذار تصور کند اسناد افشا فقط پیش از خرید اهمیت دارند. در واقع، بخش مهمی از اطلاعات پس از سرمایه‌گذاری منتشر می‌شود. صندوق‌ها حداقل به صورت فصلی اطلاعاتی درباره دارایی‌های خود ارائه می‌کنند و گزارش‌های سالانه و شش‌ماهه نیز اطلاعات مهمی درباره وضعیت سرمایه‌گذاری در اختیار سهامداران قرار می‌دهند. شرکت‌های پذیرفته‌شده در بازار سرمایه نیز گزارش‌های دوره‌ای منتشر می‌کنند که شامل صورت‌های مالی، توضیحات مدیریت درباره عملکرد شرکت و تغییرات یا ریسک‌های مهم در فعالیت‌های آنهاست. از سوی دیگر، اسناد برخی محصولات باید مرتباً به‌روزرسانی شوند. برای نمونه، دفترچه‌های عرضه صندوق‌های سرمایه‌گذاری و صندوق‌های قابل معامله باید حداقل سالانه و همچنین در صورت ایجاد تغییرات بااهمیت، مانند تغییر مدیر، راهبرد یا هزینه‌ها، به‌روزرسانی شوند. بنابراین سرمایه‌گذاری یک تصمیم یک‌باره نیست؛ بلکه نیازمند پایش مداوم اطلاعات است. صورت‌حساب و تأییدیه معاملات را نادیده نگیرید شاید مهم‌ترین اسناد برای بررسی وضعیت واقعی حساب، صورت‌حساب‌ها و تأییدیه معاملات باشند. صورت‌حساب کارگزاری باید موقعیت‌های سرمایه‌گذار، ارزش دارایی‌ها، معاملات و هزینه‌های پرداخت‌شده را نشان دهد. طبق مقررات، شرکت‌های کارگزاری و برخی شرکت‌های صندوق باید حداقل به صورت فصلی برای حساب‌هایی که دارای دارایی هستند صورت‌حساب ارائه کنند؛ هرچند بسیاری از شرکت‌ها به صورت ماهانه نیز این اطلاعات را در اختیار مشتری قرار می‌دهند. تأییدیه معامله نیز جزئیات هر خرید یا فروش را شامل می‌شود؛ از جمله قیمت، هزینه و تاریخ تسویه. بررسی این اطلاعات می‌تواند اشتباهات معاملاتی یا هزینه‌های غیرمنتظره را سریع‌تر آشکار کند. اگر سرمایه‌گذار معامله‌ای را مشاهده کند که انجام آن را به یاد نمی‌آورد یا مغایرتی در قیمت، تعداد یا هزینه‌ها ببیند، باید در اسرع وقت با شرکت مربوطه تماس بگیرد. در صورت حل‌نشدن مشکل، سرمایه‌گذار می‌تواند موضوع را از طریق مرکز رسیدگی به شکایات سازمان تنظیم مقررات صنعت مالی آمریکا پیگیری کند. “ «از نگاه من، ارزش واقعی اسناد افشای اطلاعات در حجم اطلاعات آنها نیست، بلکه در کاهش عدم تقارن اطلاعاتی میان سرمایه‌گذار و ارائه‌دهنده محصول مالی است. سرمایه‌گذاری حرفه‌ای صرفاً به پیدا کردن دارایی پربازده محدود نمی‌شود؛ بخش مهم‌تر آن تشخیص این است که سرمایه‌گذار در ازای چه میزان ریسک، هزینه و تعارض منافع وارد یک موقعیت می‌شود. به همین دلیل، هر سرمایه‌گذاری که پیش از تصمیم‌گیری فقط نمودار قیمت را بررسی کند اما ساختار هزینه، شرایط قرارداد و ریسک‌های حقوقی و عملیاتی محصول را نخواند، در واقع بخش مهمی از فرآیند تحلیل را کنار گذاشته است. در بازاری که پیچیدگی محصولات مالی روزبه‌روز بیشتر می‌شود، توانایی خواندن و تفسیر اسناد افشا می‌تواند از یک مهارت جانبی به یکی از ارکان اصلی سواد مالی و مدیریت ریسک تبدیل شود.» بابک شیری اطلاعات را کجا می‌توان دریافت کرد؟ اسناد افشا ممکن است از طریق ایمیل، پست یا درگاه اینترنتی حساب سرمایه‌گذار ارائه شوند. بخشی از اسناد و گزارش‌های الزامی شرکت‌های بورسی نیز از طریق پایگاه اطلاعاتی EDGAR کمیسیون بورس و اوراق بهادار آمریکا قابل دسترسی است. برای اوراق شهرداری نیز سامانه EMMA یکی از منابع اصلی اطلاعات مربوط به این اوراق محسوب می‌شود. در نتیجه، سرمایه‌گذار نباید دریافت نکردن مستقیم یک سند را به معنای نبود اطلاعات تلقی کند. بسیاری از اطلاعات مهم در پایگاه‌های رسمی قابل جست‌وجو هستند و بررسی آنها می‌تواند تصویری دقیق‌تر از سرمایه‌گذاری موردنظر ایجاد کند. مهم‌ترین نشانه خطر؛ وعده بازده تضمین‌شده یکی از هشدارهای مهم در اسناد و تبلیغات سرمایه‌گذاری، وعده بازده تضمین‌شده یا کم‌اهمیت جلوه دادن ریسک است. هرچه بازده وعده‌داده‌شده بالاتر باشد، سرمایه‌گذار باید نسبت به ریسک و شرایط دریافت آن حساس‌تر شود. هیچ سرمایه‌گذاری بدون ریسک نیست و ادعاهایی مانند «سود تضمینی» یا تلاش برای کم‌اهمیت جلوه دادن احتمال زیان می‌تواند نشانه‌ای هشداردهنده باشد. اسناد افشا دقیقاً برای ایجاد شفافیت در چنین شرایطی طراحی شده‌اند؛ بنابراین مطالعه آنها نباید مرحله‌ای فرعی و خسته‌کننده در فرآیند سرمایه‌گذاری تلقی شود. جمع‌بندی اسناد افشای اطلاعات را می‌توان یکی از نخستین ابزارهای دفاعی سرمایه‌گذار در برابر تصمیم‌های پرریسک، هزینه‌های پنهان و حتی سوءاستفاده احتمالی دانست. از زمان انتخاب کارگزاری و افتتاح حساب تا خرید دارایی، استفاده از ابزارهای اهرمی، دریافت گزارش‌های دوره‌ای و بررسی معاملات، هر مرحله اسناد مخصوص خود را دارد. مهم‌ترین نکته این است که سرمایه‌گذار نباید فقط به قیمت و بازده احتمالی یک دارایی نگاه کند. هزینه‌ها، تعارض منافع، ساختار محصول، سوابق ارائه‌دهنده خدمات و سناریوهای زیان نیز بخشی از معادله واقعی سرمایه‌گذاری هستند. در نهایت، مطالعه اسناد افشا به معنای خواندن تمام صفحات با یک سطح از جزئیات نیست؛ بلکه به معنای شناختن اطلاعاتی است که می‌تواند نتیجه تصمیم سرمایه‌گذاری را تغییر دهد. در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

بازار از گزارش مالی اوراکل چه انتظاری دارد؟

سهام اوراکل در آستانه انتشار گزارش مالی سه‌ماهه نخست سال مالی ۲۰۲۷ وارد یکی از حساس‌ترین مقاطع خود شده است. این شرکت که در سال‌های اخیر با سرعت زیادی به سمت زیرساخت هوش مصنوعی و خدمات ابری حرکت کرده، اکنون باید به سرمایه‌گذارانی پاسخ دهد که هم‌زمان با رشد تقاضا برای خدمات ابری، درباره هزینه‌های سنگین توسعه زیرساخت، نیاز مالی شرکت و تمرکز بخش بزرگی از سفارش‌ها بر چند مشتری بزرگ نگران هستند. در یک نگاه بازار اختیار معامله احتمال نوسان حدود ۱۱ درصدی سهام اوراکل پس از گزارش مالی را نشان می‌دهد. درآمد سه‌ماهه نخست حدود ۱۹.۱۴ میلیارد دلار و سود تعدیل‌شده هر سهم ۱.۷۴ دلار برآورد شده است. سفارش‌های ثبت‌شده اوراکل می‌تواند به حدود ۶۴۰ میلیارد دلار رسیده باشد که رشد سالانه ۴۰ درصدی را نشان می‌دهد. با وجود ریسک تأمین مالی، برخی تحلیلگران هدف قیمتی ۳۲۰ تا ۴۰۰ دلار را برای سهم حفظ کرده‌اند. بازار اختیار معامله نشان می‌دهد معامله‌گران برای سهام اوراکل در روزهای پس از انتشار گزارش مالی، نوسانی در حدود ۱۱ درصد را در هر دو جهت در نظر گرفته‌اند. با قیمت پایانی چهارشنبه، چنین حرکتی می‌تواند قیمت سهم را تا محدوده ۱۷۹ دلار بالا ببرد یا آن را به زیر ۱۴۵ دلار برساند. بازار منتظر یک گزارش تعیین‌کننده است اوراکل قرار است گزارش مالی سه‌ماهه نخست خود را پس از پایان معاملات پنجشنبه ۱۰ سپتامبر منتشر کند. انتظار بازار این است که درآمد شرکت نسبت به سال گذشته حدود ۲۷ تا ۲۸ درصد افزایش پیدا کند و به محدوده ۱۹.۰۶ تا ۱۹.۱۴ میلیارد دلار برسد. برآورد سود نیز در منابع مختلف کمی متفاوت است. برخی برآوردها سود تعدیل‌شده هر سهم را ۱.۷۴ دلار اعلام کرده‌اند که نسبت به ۱.۴۷ دلار سال گذشته رشد حدود ۱۸ درصدی دارد. در مقابل، برآورد دیگری سود هر سهم را ۱.۴۰ دلار در نظر گرفته که نسبت به سال گذشته رشد ۱۶.۶۷ درصدی را نشان می‌دهد. این اختلاف جزئی در برآوردها اهمیت چندانی ندارد؛ مسئله اصلی این است که بازار انتظار دارد رشد اوراکل همچنان با سرعت بالایی ادامه داشته باشد و شرکت بتواند از تقاضای فزاینده برای زیرساخت هوش مصنوعی درآمد واقعی ایجاد کند. سفارش‌های اوراکل به نقطه مهمی رسیده‌اند یکی از مهم‌ترین اعداد در گزارش پیش‌رو، ارزش سفارش‌های ثبت‌شده اوراکل است. بر اساس برآوردهای منتشرشده، این رقم می‌تواند به حدود ۶۴۰ میلیارد دلار برسد که نشان‌دهنده رشد سالانه حدود ۴۰ درصدی است. این حجم سفارش در ظاهر یک نقطه قوت بزرگ برای شرکت محسوب می‌شود، اما مسئله مهم برای سرمایه‌گذاران سرعت تبدیل این سفارش‌ها به درآمد و جریان نقدی است. اوراکل در سال‌های اخیر سرمایه‌گذاری سنگینی برای افزایش ظرفیت مراکز داده و زیرساخت ابری انجام داده است. بنابراین صرفاً افزایش سفارش‌ها برای بازار کافی نیست و سرمایه‌گذاران می‌خواهند ببینند شرکت با چه سرعتی می‌تواند این تقاضا را به درآمد، سود و در نهایت جریان نقدی تبدیل کند. تقاضای هوش مصنوعی؛ فرصت بزرگ اوراکل بخش مهمی از داستان رشد اوراکل به تقاضای شرکت‌های فعال در حوزه هوش مصنوعی، به‌ویژه شرکت‌هایی مانند اوپن‌ای‌آی، مربوط می‌شود. میزوهو انتظار دارد زیرساخت ابری اوراکل عملکردی فراتر از انتظار داشته باشد؛ زیرا شرکت در این فصل نزدیک به یک گیگاوات ظرفیت جدید وارد مدار می‌کند. این رقم در حالی اهمیت بیشتری پیدا می‌کند که اوراکل در کل سال مالی ۲۰۲۶ حدود ۱.۲ گیگاوات ظرفیت به شبکه خود اضافه کرده بود. به این ترتیب، تنها در یک فصل قرار است ظرفیتی نزدیک به بخش عمده ظرفیت افزوده‌شده در کل سال گذشته وارد مدار شود. اگر اوراکل بتواند این ظرفیت را به سرعت به قراردادهای درآمدزا تبدیل کند، بازار می‌تواند نگاه مثبت‌تری به رشد آینده شرکت داشته باشد. آزمون اصلی؛ تبدیل سفارش به درآمد گگنهایم همچنان یکی از خوش‌بین‌ترین مؤسسات نسبت به اوراکل است و هدف قیمتی ۴۰۰ دلار را حفظ کرده است. این هدف به معنای امکان رشد بیش از دو برابری سهم نسبت به سطوح فعلی است. اما برای تحقق چشم‌انداز رشد خدمات ابری، اوراکل باید در این فصل بیش از ۹ میلیارد دلار درآمد سالانه تکرارشونده جدید از زیرساخت به عنوان خدمت ایجاد کند؛ رقمی که بیش از دو برابر حدود ۴.۲ میلیارد دلار درآمد جدیدی است که در فصل قبل برآورد شده بود. اوراکل برای خدمات ابری نیز رشد ۵۷ تا ۶۳ درصدی در نرخ ارز ثابت را پیش‌بینی کرده است. بنابراین گزارش مالی پیش‌رو فقط درباره میزان درآمد فصل گذشته نیست؛ بلکه بازار به دنبال نشانه‌ای است که نشان دهد شرکت می‌تواند سرعت رشد زیرساخت هوش مصنوعی را حفظ کند. چرا سرمایه‌گذاران هنوز نگران هستند؟ با وجود چشم‌انداز قدرتمند تقاضا، ریسک مالی یکی از مهم‌ترین نقاط ضعف اوراکل باقی مانده است. این شرکت برنامه دارد در سال مالی ۲۰۲۷ حدود ۴۰ میلیارد دلار برای توسعه زیرساخت هوش مصنوعی هزینه کند. هم‌زمان، انتشار سهام جدید به ارزش حدود ۲۰ میلیارد دلار نیز به نگرانی سرمایه‌گذاران درباره تأمین مالی این توسعه دامن زده است. گگنهایم معتقد است مسئله تأمین مالی اکنون حتی به نگرانی بزرگ‌تری نسبت به تمرکز سفارش‌های اوراکل بر اوپن‌ای‌آی تبدیل شده است. افزایش تعهدات سرمایه‌ای می‌تواند فشار بیشتری بر ترازنامه شرکت وارد کند و اگر رشد درآمد و جریان نقدی با سرعت مورد انتظار پیش نرود، بازار ممکن است نسبت به ارزش‌گذاری اوراکل تجدیدنظر کند. این نگرانی در بازار بدهی نیز دیده می‌شود؛ به‌طوری که قراردادهای معاوضه نکول اعتباری پنج‌ساله اوراکل اخیراً به بالاترین سطح تاریخی خود رسیده‌اند. بازار اختیار معامله هنوز خوش‌بین است با وجود این نگرانی‌ها، رفتار معامله‌گران در بازار اختیار معامله نشانه‌ای از خوش‌بینی است. نسبت قراردادهای فروش به خرید برای قراردادهای منتهی به ۱۱ سپتامبر حدود ۰.۸۴ برابر است که نشان‌دهنده تمایل بیشتر بازار به سمت خرید است. همچنین قراردادهای خرید با قیمت‌های بالاتر، تقاضای بیشتری پیدا کرده‌اند و بازار محدوده‌ای نزدیک به ۱۷۷ تا ۱۷۹ دلار را برای سناریوی صعودی کوتاه‌مدت در نظر گرفته است. اوراکل در حال حاضر حدود ۴۲ درصد بالاتر از کف قیمتی ماه ژوئیه قرار دارد، اما هنوز فاصله زیادی با اوج تاریخی سپتامبر گذشته دارد. سهام این شرکت در سال ۲۰۲۶ تقریباً ۲۰ درصد افت کرده و نسبت به رکورد سال گذشته بیش از ۵۰ درصد پایین‌تر است. به همین دلیل، گزارش مالی پیش‌رو می‌تواند نقطه‌ای تعیین‌کننده برای تغییر روند سهم باشد. “ «از نگاه من، جذاب‌ترین بخش داستان اوراکل نه رشد فعلی درآمد، بلکه فاصله میان تقاضای انباشته و ظرفیت واقعی تبدیل آن به جریان نقدی است. عدد ۶۴۰ میلیارد دلاری سفارش‌ها در صورت تحقق، پشتوانه قدرتمندی برای رشد آینده شرکت محسوب می‌شود، اما زمانی برای سهامدار ارزش واقعی ایجاد می‌کند که اوراکل بتواند هزینه سنگین توسعه زیرساخت هوش مصنوعی را با درآمد پایدار و جریان نقدی فزاینده پوشش دهد. بنابراین در کوتاه‌مدت، گزارش مالی می‌تواند محرک یک جهش یا سقوط شدید باشد، اما در افق بلندمدت، سرعت تبدیل سرمایه‌گذاری‌های عظیم اوراکل به جریان نقدی، مهم‌تر از هر عدد دیگری در صورت سود و زیان خواهد بود.» بابک شیری نظر تحلیلگران؛ اختلاف در هدف، نه در اهمیت اوراکل اکثر تحلیلگران وال‌استریت همچنان نسبت به آینده اوراکل دیدگاه مثبتی دارند. بر اساس داده‌های منتشرشده، از میان ۱۱ تحلیلگر بررسی‌شده، ۹ نفر توصیه خرید، یک نفر توصیه خنثی و یک نفر توصیه فروش داشته‌اند. میانگین هدف قیمتی این گروه حدود ۲۳۹ دلار است که نسبت به قیمت‌های فعلی نزدیک به ۵۰ درصد ظرفیت رشد را نشان می‌دهد. در میان اهداف بالاتر، میزوهو قیمت ۳۲۰ دلار و گگنهایم ۴۰۰ دلار را حفظ کرده‌اند. اوپنهایمر نیز با حفظ توصیه «عملکرد بهتر از بازار»، هدف ۲۷۵ دلار را اعلام کرده است. این اختلاف بزرگ میان قیمت فعلی و اهداف تحلیلی نشان می‌دهد مسئله اصلی برای اوراکل، نبود تقاضا نیست؛ بلکه میزان موفقیت شرکت در تبدیل این تقاضا به درآمد و جریان نقدی پایدار است. جمع‌بندی اوراکل در نقطه‌ای قرار گرفته که یک گزارش مالی قوی می‌تواند روایت بازار درباره این شرکت را تغییر دهد، اما صرف رشد درآمد برای جلب اعتماد سرمایه‌گذاران کافی نخواهد بود. بازار به دنبال سه چیز است: سرعت رشد زیرساخت ابری، میزان تبدیل سفارش‌های بزرگ به درآمد و نحوه تأمین هزینه‌های سنگین توسعه هوش مصنوعی. اگر اوراکل بتواند در کنار رشد درآمد ۱۹.۱۴ میلیارد دلاری، سود حدود ۱.۷۴ دلاری و افزایش سفارش‌ها به محدوده ۶۴۰ میلیارد دلار، نشانه‌های روشنی از بهبود جریان نقدی ارائه کند، بخشی از نگرانی‌های مربوط به تأمین مالی می‌تواند کاهش یابد. در مقابل، هرگونه افزایش هزینه سرمایه، تأخیر در راه‌اندازی ظرفیت‌ها یا کاهش سرعت تبدیل سفارش‌ها به درآمد می‌تواند واکنش تند بازار را به دنبال داشته باشد؛ به‌خصوص وقتی بازار اختیار معامله از هم‌اکنون نوسانی حدود ۱۱ درصدی را برای سهم قیمت‌گذاری کرده است. در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

بازگشت نفت ۱۰۰ دلاری معادله تورم آمریکا را پیچیده کرد

بازارهای مالی آمریکا در معاملات روز پنج‌شنبه تلاش کردند پس از سه روز فشار فروش، مسیر خود را تغییر دهند؛ اما نگرانی‌های تورمی ناشی از افزایش قیمت انرژی همچنان سایه سنگینی بر تصمیم سرمایه‌گذاران انداخته است. معاملات آتی شاخص داوجونز و اس‌اندپی ۵۰۰ در ابتدای روز حدود ۰.۱ درصد رشد کردند، در حالی که قراردادهای آتی نزدک ۱۰۰ اندکی کاهش یافتند. در یک نگاه  بازار سهام آمریکا پس از سه روز افت متوالی، در انتظار داده‌های تورمی و گزارش مالی شرکت‌های بزرگ، نشانه‌هایی از ثبات را نشان داد.  رشد قیمت نفت تا بالای ۱۰۰ دلار در هر بشکه نگرانی‌ها درباره بازگشت تورم و افزایش دوباره نرخ بهره را افزایش داده است.  بازده اوراق خزانه ۱۰ ساله آمریکا به بالاترین سطح سه سال اخیر رسید و فشار بیشتری بر دارایی‌های پرریسک وارد کرد.  سرمایه‌گذاران اکنون چشم‌انتظار گزارش تورم تولیدکننده، عملکرد اوراکل و مسیر بعدی سیاست پولی فدرال رزرو هستند. عامل اصلی احتیاط بازار، جهش اخیر قیمت نفت است. قیمت نفت خام برنت در روزهای گذشته برای نخستین‌بار از ماه ژوئیه از مرز ۱۰۰ دلار عبور کرد؛ اتفاقی که باعث شد نگرانی‌ها درباره اثر مستقیم هزینه انرژی بر تورم جهانی افزایش یابد. افزایش قیمت نفت در شرایطی رخ داده که درگیری میان آمریکا و ایران و اختلال در عبور نفتکش‌ها از تنگه هرمز همچنان ادامه دارد. این موضوع باعث شده سرمایه‌گذاران احتمال یک شوک انرژی جدید را جدی‌تر بررسی کنند؛ شوکی که می‌تواند مسیر سیاست پولی آمریکا را نیز تغییر دهد. نفت ۱۰۰ دلاری؛ تهدید تازه برای بازار سهام بازار سهام آمریکا در هفته جاری تحت فشار افزایش بازده اوراق خزانه قرار گرفت. زمانی که قیمت انرژی افزایش پیدا می‌کند، نگرانی سرمایه‌گذاران درباره رشد هزینه تولید و افزایش تورم بیشتر می‌شود؛ موضوعی که می‌تواند فدرال رزرو را برای مدت طولانی‌تری در مسیر سیاست پولی سخت‌گیرانه نگه دارد. بازده اوراق خزانه ۱۰ ساله آمریکا پس از اعلام برنامه وزارت خزانه‌داری برای خرید تا ۶ میلیارد دلار اوراق بلندمدت، به بالاترین سطح سه سال اخیر رسید. با وجود این اقدام، واکنش بازار محدود بود و سرمایه‌گذاران همچنان نسبت به آینده تورم و نرخ بهره محتاط باقی ماندند. افزایش بازده اوراق معمولاً فشار بیشتری بر سهام شرکت‌های رشدی، به‌ویژه شرکت‌های فناوری، وارد می‌کند؛ زیرا ارزش‌گذاری این شرکت‌ها تا حد زیادی به جریان‌های نقدی آینده وابسته است و نرخ بهره بالاتر جذابیت آنها را کاهش می‌دهد. به همین دلیل، شاخص نزدک که سهم بالایی از شرکت‌های فناوری دارد، در معاملات اخیر عملکرد ضعیف‌تری نسبت به برخی شاخص‌های سنتی‌تر نشان داده است. نگاه بازار به داده‌های تورمی سرمایه‌گذاران در انتظار انتشار آمار تورم تولیدکننده آمریکا هستند؛ داده‌ای که می‌تواند تصویر دقیق‌تری از فشار هزینه‌ها در اقتصاد ارائه دهد. بر اساس پیش‌بینی اقتصاددانان، شاخص قیمت تولیدکننده در ماه اوت حدود ۰.۳ درصد افزایش خواهد یافت. همچنین انتظار می‌رود شاخص قیمت تولیدکننده بدون احتساب غذا و انرژی نیز حدود ۰.۳ درصد رشد ماهانه داشته باشد. اهمیت این گزارش از آن جهت است که هزینه‌های تولید معمولاً با فاصله زمانی بر قیمت کالاها و خدمات مصرف‌کنندگان اثر می‌گذارد. بنابراین افزایش شدیدتر از انتظار این شاخص می‌تواند نگرانی‌ها درباره ادامه تورم را افزایش دهد. بازار همچنین منتظر گزارش تورم مصرف‌کننده در روز آینده است؛ گزارشی که نقش مهمی در تعیین انتظارات سرمایه‌گذاران درباره تصمیم‌های آینده فدرال رزرو خواهد داشت. اگر داده‌های تورمی کمتر از انتظار باشند، احتمال کاهش نرخ بهره در ماه‌های آینده تقویت می‌شود و می‌تواند به رشد دارایی‌های پرریسک کمک کند. اما اگر تورم همچنان بالا باقی بماند، بازار ممکن است سناریوی نرخ بهره بالا برای مدت طولانی‌تر را دوباره قیمت‌گذاری کند. طلا در نزدیکی ۴۴۰۰ دلار تثبیت شد در کنار سهام و نفت، بازار طلا نیز تحت تأثیر همین فضای عدم قطعیت قرار گرفته است. قیمت طلا در معاملات اخیر نزدیک محدوده ۴۴۰۰ دلار در هر اونس تثبیت شد. این فلز گران‌بها پس از رشد حدود یک درصدی در جلسه قبل، توانست بخشی از فشار فروش سه روز گذشته را جبران کند. از یک طرف، افزایش بازده اوراق خزانه برای طلا یک عامل منفی محسوب می‌شود؛ زیرا طلا برخلاف اوراق درآمد بهره‌ای ایجاد نمی‌کند. اما از طرف دیگر، افزایش تنش‌های ژئوپلیتیکی و نگرانی درباره تورم باعث شده برخی سرمایه‌گذاران همچنان طلا را به عنوان ابزار حفظ ارزش دارایی‌ها در نظر بگیرند. به همین دلیل، بازار طلا در شرایط فعلی میان دو نیروی متضاد قرار گرفته است؛ فشار ناشی از نرخ بهره بالا و حمایت ناشی از ریسک‌های سیاسی و اقتصادی. گزارش اوراکل؛ آزمون جدید برای تب هوش مصنوعی یکی دیگر از رویدادهای مهم بازار، انتشار گزارش مالی شرکت اوراکل پس از پایان معاملات است. سرمایه‌گذاران این گزارش را به عنوان یک آزمون مهم برای سنجش میزان واقعی تقاضا در حوزه هوش مصنوعی دنبال می‌کنند. در ماه‌های اخیر، شرکت‌های فناوری میلیاردها دلار برای توسعه زیرساخت‌های هوش مصنوعی، مراکز داده و توان پردازشی سرمایه‌گذاری کرده‌اند. اکنون بازار به دنبال پاسخ این سؤال است که آیا این هزینه‌های سنگین می‌تواند در آینده به رشد درآمد پایدار تبدیل شود یا خیر. نتایج اوراکل می‌تواند تصویری از وضعیت تقاضا برای خدمات ابری و زیرساخت‌های مرتبط با هوش مصنوعی ارائه دهد؛ حوزه‌ای که به یکی از مهم‌ترین محرک‌های ارزش‌گذاری شرکت‌های فناوری تبدیل شده است. “ «به نظر می‌رسد بازار جهانی وارد مرحله‌ای شده که دیگر تنها رشد اقتصادی یا سود شرکت‌ها تعیین‌کننده نیست، بلکه ترکیب پیچیده‌ای از سیاست، انرژی و انتظارات تورمی مسیر سرمایه‌ها را مشخص می‌کند. افزایش نفت به بالای ۱۰۰ دلار یادآوری می‌کند که حتی در عصر هوش مصنوعی، اقتصاد جهانی همچنان به متغیرهای سنتی مانند انرژی وابسته است. در چنین شرایطی، سرمایه‌گذاران احتمالاً به جای دنبال کردن صرفاً موج‌های کوتاه‌مدت، باید به دنبال شرکت‌هایی با قدرت قیمت‌گذاری، ترازنامه قوی و توان عبور از دوره‌های تورمی باشند.» بابک شیری وعده جدید ترامپ؛ پرداخت ۵۰۰۰ دلاری به آمریکایی‌ها در بخش سیاسی اقتصاد آمریکا نیز دونالد ترامپ، رئیس‌جمهور این کشور، وعده جدیدی مطرح کرده است. ترامپ اعلام کرده در صورت حفظ کنترل کنگره توسط جمهوری‌خواهان، هر شهروند آمریکایی می‌تواند یک پرداخت ۵۰۰۰ دلاری دریافت کند. با این حال، جزئیات اجرایی این طرح هنوز مشخص نیست و اجرای آن نیازمند تصویب کنگره خواهد بود. برآوردها نشان می‌دهد هزینه چنین طرحی می‌تواند از یک تریلیون دلار فراتر رود؛ رقمی که پرسش‌های زیادی درباره نحوه تأمین مالی آن ایجاد کرده است. معاون رئیس‌جمهور آمریکا نیز پس از این سخنان اعلام کرد احتمالاً این پرداخت‌ها شامل افراد پردرآمد نخواهد شد و منابع آن می‌تواند از درآمدهای حاصل از تعرفه‌های تجاری تأمین شود. با این حال، کارشناسان معتقدند اجرای چنین سیاستی در مقیاس بزرگ می‌تواند پیامدهایی برای کسری بودجه، تورم و بازار اوراق قرضه آمریکا داشته باشد. اقتصاد آمریکا میان تورم، انرژی و سیاست گرفتار شده است بازارهای مالی آمریکا در شرایطی قرار گرفته‌اند که چند نیروی قدرتمند هم‌زمان مسیر آینده را تعیین می‌کنند. از یک طرف، رشد قیمت نفت و تنش‌های ژئوپلیتیکی خطر بازگشت فشارهای تورمی را افزایش داده است. از طرف دیگر، سرمایه‌گذاران همچنان امیدوارند کاهش تورم به فدرال رزرو اجازه دهد سیاست پولی را در آینده آسان‌تر کند. در این میان، گزارش‌های اقتصادی هفته جاری و عملکرد شرکت‌های فناوری نقش مهمی در تعیین جهت بازار خواهند داشت. بازار دیگر تنها به سود شرکت‌ها نگاه نمی‌کند؛ بلکه ترکیبی از تورم، سیاست خارجی، نرخ بهره، قیمت انرژی و سیاست‌های مالی دولت را در تصمیم‌های خود لحاظ می‌کند. جمع‌بندی بازار سهام آمریکا پس از سه روز افت، تلاش می‌کند تعادل جدیدی پیدا کند؛ اما نفت ۱۰۰ دلاری بار دیگر نشان داد که انرژی همچنان یکی از مهم‌ترین متغیرهای اقتصاد جهانی است. تا زمانی که نگرانی درباره تداوم تورم و افزایش نرخ بهره وجود داشته باشد، مسیر صعودی بازار سهام با موانع جدی روبه‌رو خواهد بود. در مقابل، هر نشانه‌ای از کاهش فشارهای تورمی می‌تواند دوباره اشتهای ریسک سرمایه‌گذاران را افزایش دهد. اکنون نگاه بازار به سه نقطه اصلی دوخته شده است: داده‌های تورمی آمریکا، تصمیم‌های آینده فدرال رزرو و میزان پایداری رشد سرمایه‌گذاری در حوزه هوش مصنوعی. در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

چرا رونق هوش مصنوعی می‌تواند تورم آمریکا را تشدید کند؟

بازار سهام آمریکا در سال ۲۰۲۶ بار دیگر توانسته مجموعه‌ای از نگرانی‌های اقتصادی و سیاسی را پشت سر بگذارد و به رکوردهای جدید نزدیک شود. شاخص‌های داوجونز، اس‌اندپی ۵۰۰ و نزدک در ماه‌های اخیر بارها در محدوده‌های تاریخی معامله شده‌اند؛ اما در سمت دیگر اقتصاد آمریکا، شرایط تورمی همچنان برای سیاست‌گذاران پولی نگران‌کننده است. در یک نگاه کوین وارش در شرایطی ریاست فدرال رزرو را برعهده گرفته که تورم آمریکا به ۴.۲ درصد رسیده و تقریباً دو برابر هدف ۲ درصدی بانک مرکزی است. تعرفه‌های تجاری دولت ترامپ و اختلال طولانی‌مدت در عرضه انرژی، مهم‌ترین عوامل شکل‌گیری تورم ناشی از سیاست‌های دولت هستند. در کنار این عوامل، رونق هوش مصنوعی نیز با افزایش قیمت تراشه، حافظه، تجهیزات ذخیره‌سازی و سرورهای مراکز داده، فشار تازه‌ای بر قیمت‌ها ایجاد کرده است. اگر فدرال رزرو برای مهار تورم مجبور به افزایش نرخ بهره شود، هزینه تأمین مالی زیرساخت هوش مصنوعی افزایش یافته و حتی می‌تواند روند صعودی بازار سهام آمریکا را با خطر جدی مواجه کند. کوین وارش، رئیس جدید فدرال رزرو، در شرایطی در تاریخ ۲۲ مه سکان بانک مرکزی آمریکا را در دست گرفت که نرخ تورم به ۴.۲ درصد رسیده بود؛ بالاترین سطح طی سه سال. وارش که سابقه عضویت در هیئت‌مدیره فدرال رزرو از ۲۴ فوریه ۲۰۰۶ تا ۳۱ مارس ۲۰۱۱ را دارد، به دلیل مواضع گذشته خود در گروه سیاست‌گذاران پولی سخت‌گیر قرار می‌گیرد. او در نخستین سخنرانی خود در نشست اقتصادی جکسون هول در ۲۸ اوت تأکید کرد که فدرال رزرو زمانی می‌تواند نسبت به کاهش تورم اطمینان داشته باشد که تورم پایه با سرعت کافی به سمت هدف بانک مرکزی حرکت کند. اما مسئله‌ای که وارش با آن مواجه است، تنها تورم ناشی از سیاست‌های دونالد ترامپ نیست. در حالی که تعرفه‌ها و جنگ ایران فشار قابل‌توجهی بر قیمت‌ها وارد کرده‌اند، یک عامل جدید نیز به معادله تورمی اقتصاد آمریکا اضافه شده است: رونق هوش مصنوعی. تورم ترامپی چگونه در اقتصاد آمریکا ریشه دوانده است؟ تورم محدود در یک اقتصاد در حال رشد الزاماً اتفاقی منفی نیست. زمانی که تقاضای مصرف‌کنندگان برای کالاها و خدمات افزایش پیدا می‌کند، شرکت‌ها نیز قدرت بیشتری برای افزایش قیمت پیدا می‌کنند و مقداری تورم می‌تواند بخشی طبیعی از روند توسعه اقتصادی باشد. مشکل زمانی ایجاد می‌شود که تورم از محدوده‌ای که بانک مرکزی آن را قابل‌قبول می‌داند فاصله بگیرد. بر اساس داده‌های منتشرشده در متن اصلی، تورم شاخص هزینه‌های مصرف شخصی در ماه ژوئیه به ۳.۷ درصد رسید؛ در حالی که انتظار بازار ۳.۶ درصد بود. تورم پایه این شاخص نیز به ۳.۳ درصد رسید که دومین رقم بالای ثبت‌شده از اکتبر ۲۰۲۴ محسوب می‌شود. در نتیجه، تورم آمریکا همچنان فاصله قابل‌توجهی با هدف ۲ درصدی فدرال رزرو دارد. یکی از عوامل اصلی این وضعیت، سیاست تجاری دولت ترامپ است. اعمال تعرفه بر کالاهای وارداتی و مواد اولیه، هزینه تولید شرکت‌های آمریکایی را افزایش می‌دهد. برای مثال، زمانی که تعرفه بر فولاد یا سایر نهاده‌های وارداتی اعمال می‌شود، هزینه تولیدکننده داخلی افزایش پیدا می‌کند و بخشی از این افزایش هزینه در نهایت به مصرف‌کننده منتقل می‌شود اما فشار اصلی از نگاه گزارش، به جنگ ایران و اختلال در بازار انرژی بازمی‌گردد. تنگه هرمز؛ شوک انرژی که به تورم عمومی سرایت کرد اختلال در عبور نفتکش‌ها از تنگه هرمز طی حدود شش ماه، یکی از بزرگ‌ترین اختلال‌های عرضه انرژی در اقتصاد مدرن توصیف شده است. اهمیت این مسئله تنها به افزایش قیمت سوخت محدود نمی‌شود. انرژی یکی از نهاده‌های اصلی اقتصاد است و افزایش هزینه آن می‌تواند قیمت حمل‌ونقل، تولید، مواد اولیه و در نهایت کالاها و خدمات مصرفی را افزایش دهد. به همین دلیل، اثر جنگ ایران می‌تواند فراتر از قیمت بنزین و نفت ظاهر شود و به تورم گسترده‌تر اقتصاد آمریکا سرایت کند. این مسئله برای کوین وارش اهمیت ویژه‌ای دارد؛ زیرا بانک مرکزی زمانی که با چنین شوک عرضه‌ای مواجه می‌شود، ابزارهای محدودی در اختیار دارد. افزایش نرخ بهره می‌تواند تقاضا را کاهش دهد، اما نمی‌تواند مستقیماً نفتکش‌ها را به تنگه هرمز بازگرداند یا ظرفیت عرضه انرژی را افزایش دهد. با این حال، اگر شوک اولیه انرژی به افزایش پایدار قیمت‌ها و شکل‌گیری انتظارات تورمی منجر شود، فدرال رزرو ناچار خواهد بود برای جلوگیری از تثبیت تورم، سیاست پولی سخت‌گیرانه‌تری اتخاذ کند. هوش مصنوعی؛ عامل تازه تورم در این میان، بخش مهم‌تر ماجرا شاید جایی باشد که ارتباط میان بازار سهام و تورم شکل می‌گیرد. هوش مصنوعی در حال حاضر یکی از مهم‌ترین موتورهای رشد بازار سهام آمریکا است، اما همین رونق می‌تواند به شکل غیرمستقیم به افزایش قیمت‌ها نیز کمک کند. صورت‌جلسه نشست ژوئن کمیته بازار آزاد فدرال رزرو برای نخستین‌بار به صورت مشخص به فشارهای قیمتی مرتبط با هوش مصنوعی اشاره کرد. در این صورت‌جلسه، افزایش تورم کالاهای پایه نسبت به سال قبل عمدتاً ناشی از اثر تعرفه‌ها و فشارهای قیمتی مرتبط با هوش مصنوعی ارزیابی شده بود. این تغییر در ادبیات فدرال رزرو قابل‌توجه است. تقاضای شدید برای تراشه‌های پردازشی، حافظه، تجهیزات ذخیره‌سازی و سرورهای مراکز داده باعث شده برخی شرکت‌های فعال در زنجیره تأمین زیرساخت هوش مصنوعی از قدرت قیمت‌گذاری بالایی برخوردار شوند. افزایش قیمت این تجهیزات در ابتدا ممکن است تنها یک مسئله مربوط به صنعت فناوری به نظر برسد، اما زمانی که هزینه ساخت مراکز داده و توسعه زیرساخت‌های محاسباتی افزایش پیدا می‌کند، این فشار می‌تواند در زنجیره اقتصادی گسترده‌تری منعکس شود. شرکت‌هایی که برای توسعه فعالیت خود به زیرساخت هوش مصنوعی نیاز دارند، در نهایت بخشی از هزینه بالاتر را از طریق افزایش قیمت محصولات و خدمات خود جبران خواهند کرد. بنابراین، هوش مصنوعی می‌تواند هم‌زمان دو اثر متفاوت بر اقتصاد داشته باشد: در بلندمدت با افزایش بهره‌وری، ظرفیت تولید را بالا ببرد و تورم را کاهش دهد؛ اما در کوتاه‌مدت، تقاضای شدید برای زیرساخت و تجهیزات می‌تواند به افزایش قیمت‌ها منجر شود. فدرال رزرو با یک تناقض دشوار روبه‌رو است بیشتر سیاست‌گذاران فدرال رزرو از جمله کوین وارش معتقدند هوش مصنوعی در نهایت موجب افزایش بهره‌وری و کاهش فشارهای تورمی خواهد شد اما تحقق این مزیت زمان می‌برد. شرکت‌ها برای آنکه بتوانند از سرمایه‌گذاری‌های سنگین خود در هوش مصنوعی بیشترین بهره را ببرند، باید زیرساخت‌های خود را توسعه دهند، نیروی انسانی را آموزش دهند و فرآیندهای عملیاتی خود را تغییر دهند. در این فاصله، سرمایه‌گذاری گسترده در مراکز داده و تجهیزات محاسباتی ادامه خواهد داشت. به همین دلیل ممکن است اقتصاد آمریکا پیش از آنکه اثر ضدتورمی افزایش بهره‌وری هوش مصنوعی را احساس کند، با موجی از افزایش هزینه‌های مرتبط با این فناوری مواجه شود. این وضعیت سیاست پولی را برای وارش دشوار می‌کند. اگر تورم بالا بماند، فدرال رزرو نمی‌تواند صرفاً به امید افزایش بهره‌وری آینده، از هدف تورمی خود چشم‌پوشی کند. در چنین شرایطی، افزایش نرخ بهره یکی از گزینه‌های اصلی خواهد بود. نرخ بهره بالاتر می‌تواند به خود بازار سهام ضربه بزند اینجاست که مسئله تورم مستقیماً به وال‌استریت متصل می‌شود. رونق هوش مصنوعی در سال ۲۰۲۶ یکی از مهم‌ترین محرک‌های رشد بازار سهام آمریکا بوده است. ارزش‌گذاری بسیاری از شرکت‌های فناوری نیز بر اساس انتظارات مربوط به رشد درآمد و سود ناشی از سرمایه‌گذاری در هوش مصنوعی شکل گرفته است اما بخش مهمی از توسعه این صنعت با استفاده از منابع مالی و سرمایه‌گذاری‌های سنگین انجام می‌شود. اگر فدرال رزرو برای مقابله با تورم مجبور شود نرخ بهره را افزایش دهد، هزینه تأمین مالی مراکز داده، تجهیزات و پروژه‌های زیرساختی افزایش خواهد یافت. در نتیجه، پروژه‌هایی که در نرخ بهره پایین از نظر اقتصادی توجیه‌پذیر بودند، ممکن است با نرخ‌های بالاتر جذابیت کمتری داشته باشند. این مسئله می‌تواند سرعت توسعه زیرساخت هوش مصنوعی را کاهش دهد و هم‌زمان ارزش‌گذاری سهام شرکت‌های فناوری را تحت فشار قرار دهد. بنابراین، یک چرخه بالقوه شکل می‌گیرد: رونق هوش مصنوعی باعث افزایش تقاضا و فشار قیمتی می‌شود؛ تورم بالا فدرال رزرو را به سمت سیاست پولی سخت‌گیرانه‌تر سوق می‌دهد؛ نرخ بهره بالاتر هزینه توسعه هوش مصنوعی را افزایش می‌دهد و در نهایت می‌تواند به بازار سهام آسیب بزند. “ «به نظر من، مهم‌ترین نکته این گزارش در پیوند میان سه روندی است که معمولاً جدا از یکدیگر بررسی می‌شوند: سیاست تجاری ترامپ، شوک انرژی و سرمایه‌گذاری عظیم در هوش مصنوعی. اگر فشارهای قیمتی ناشی از این عوامل موقتی باشند، فدرال رزرو می‌تواند بدون آسیب جدی به چرخه سرمایه‌گذاری، منتظر بازگشت تدریجی تورم باشد؛ اما اگر بخشی از این فشارها ساختاری شوند، وارش ناچار خواهد بود میان مهار تورم و حفظ رونق سرمایه‌گذاری هوش مصنوعی یکی را با هزینه بیشتری انتخاب کند. از این منظر، ریسک اصلی بازار نه صرفاً تورم بالاتر، بلکه احتمال تغییر رابطه میان هوش مصنوعی، رشد بهره‌وری، نرخ بهره و ارزش‌گذاری سهام است؛ تغییری که می‌تواند مسیر وال‌استریت را در نیمه دوم ۲۰۲۶ و حتی سال‌های بعد تحت تأثیر قرار دهد.» بابک شیری مشکل وارش فقط تورم ترامپی نیست در نهایت، کوین وارش با مسئله‌ای پیچیده‌تر از یک شوک تورمی معمولی روبه‌رو است. از یک طرف، تعرفه‌های دولت ترامپ هزینه کالاهای وارداتی و نهاده‌های تولید را افزایش داده‌اند. از طرف دیگر، اختلال طولانی‌مدت در عرضه انرژی ناشی از جنگ ایران، فشار قابل‌توجهی بر قیمت انرژی و سایر کالاها وارد کرده است. در کنار این دو عامل، رونق هوش مصنوعی نیز به شکل فزاینده‌ای در حال اثرگذاری بر قیمت تجهیزات و زیرساخت‌های مورد نیاز اقتصاد دیجیتال است. فدرال رزرو باید میان کنترل تورم و حفظ رشد اقتصادی تعادل برقرار کند؛ اما این تعادل در شرایط فعلی بسیار شکننده است. اگر وارش بیش از حد برای مهار تورم سخت‌گیری کند، ممکن است رشد اقتصادی و بازار سهام را تحت فشار قرار دهد. اگر هم در برابر تورم بیش از حد صبور باشد، خطر تثبیت تورم بالاتر از هدف ۲ درصدی افزایش خواهد یافت. به همین دلیل، مسیر سیاست پولی آمریکا در ماه‌های آینده تا حد زیادی به این بستگی دارد که فشارهای تورمی فعلی موقتی هستند یا در حال تبدیل شدن به بخشی پایدار از ساختار اقتصاد آمریکا. جمع‌بندی کوین وارش ریاست فدرال رزرو را در یکی از پیچیده‌ترین مقاطع سیاست پولی آمریکا آغاز کرده است. تورم ۴.۲ درصدی، تورم ۳.۷ درصدی شاخص هزینه‌های مصرف شخصی، تورم پایه ۳.۳ درصدی، تعرفه‌های تجاری، اختلال شش‌ماهه در تنگه هرمز و فشارهای قیمتی ناشی از توسعه زیرساخت هوش مصنوعی، مجموعه‌ای از نیروهای تورمی را در برابر بانک مرکزی قرار داده‌اند. از سوی دیگر، بازار سهام همچنان به هوش مصنوعی به عنوان مهم‌ترین موتور رشد آینده نگاه می‌کند. اگر فدرال رزرو برای بازگرداندن تورم به هدف ۲ درصدی مجبور به افزایش نرخ بهره شود، همین موتور رشد می‌تواند به یکی از آسیب‌پذیرترین بخش‌های بازار تبدیل شود. در واقع، مسئله اصلی وارش فقط مبارزه با تورم نیست؛ بلکه تعیین این موضوع است که چه میزان از رونق فعلی اقتصاد آمریکا را می‌توان حفظ کرد، بدون آنکه تورم دوباره از کنترل خارج شود. در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

چین ۵۴ میلیارد دلار به بانک‌ها و شرکت‌های بیمه دولتی تزریق می‌کند

چین در تازه‌ترین اقدام برای تقویت نظام مالی و حمایت از اقتصاد در حال کاهش رشد، قصد دارد حدود ۳۶۰ میلیارد یوان، معادل ۵۳.۶ میلیارد دلار، به هشت بانک و شرکت بیمه دولتی تزریق کند. این بسته مالی در شرایطی ارائه شده که دومین اقتصاد بزرگ جهان با کاهش تقاضای داخلی، بحران چندساله بازار مسکن، فشارهای تجاری و فناوری با آمریکا و پیامدهای جنگ ایران و آمریکا روبه‌رو است. در یک نگاه چین ۳۶۰ میلیارد یوان، معادل ۵۳.۶ میلیارد دلار به هشت بانک و شرکت بیمه دولتی تزریق می‌کند. این بسته شامل سه بانک بزرگ و پنج شرکت بیمه خواهد بود و ظرفیت اعطای اعتبار آنها را افزایش می‌دهد. رشد اقتصاد چین در سه‌ماهه دوم به ۴.۳ درصد کاهش یافت؛ در حالی که رشد سه‌ماهه نخست ۵ درصد بود. پکن در حالی از نظام مالی حمایت می‌کند که هدف رشد سالانه خود را به ۴.۵ تا ۵ درصد، پایین‌ترین سطح از سال ۱۹۹۱، کاهش داده است. بر اساس اعلام خبرگزاری دولتی شینهوا، اجرای این برنامه تحت هدایت وزارت دارایی چین انجام خواهد شد و هدف آن تقویت توان عملیاتی، افزایش مقاومت مؤسسات مالی در برابر ریسک و فراهم کردن ظرفیت بیشتر برای حمایت از اقتصاد واقعی است. پکن برای تقویت شبکه مالی وارد عمل شد تصمیم دولت چین برای تزریق ۳۶۰ میلیارد یوان به مؤسسات مالی دولتی را باید بخشی از تلاش گسترده‌تر پکن برای جلوگیری از کاهش بیشتر سرعت اقتصاد دانست. این منابع قرار است در اختیار هشت مؤسسه مالی قرار گیرد که سه بانک بزرگ و پنج شرکت بیمه را شامل می‌شوند. در میان بانک‌های دریافت‌کننده، نام بانک صنعتی و تجاری چین و بانک کشاورزی چین دیده می‌شود. همچنین شرکت بیمه صادرات و اعتبار چین نیز در این برنامه قرار دارد. خبرگزاری شینهوا اعلام کرده است که این اقدام به مؤسسات مالی کمک می‌کند توان عملیاتی سالم‌تری داشته باشند، در برابر ریسک‌ها مقاومت بیشتری نشان دهند و ظرفیت آنها برای خدمت‌رسانی به اقتصاد واقعی افزایش یابد. اهمیت این اقدام زمانی بیشتر مشخص می‌شود که بدانیم بانک‌های دولتی چین یکی از کانال‌های اصلی انتقال سیاست‌های اقتصادی دولت به بخش واقعی اقتصاد هستند. زمانی که رشد اقتصادی کاهش پیدا می‌کند، توان بانک‌ها برای اعطای تسهیلات به شرکت‌ها و خانوارها اهمیت بیشتری پیدا می‌کند. به همین دلیل، تزریق سرمایه به این مؤسسات را نباید صرفاً یک حمایت مالی از بانک‌ها دانست. هدف اصلی پکن، افزایش ظرفیت نظام بانکی برای تأمین مالی فعالیت‌های اقتصادی و جلوگیری از تشدید فشارهای موجود بر اقتصاد چین است. چرا چین اکنون به چنین اقدامی نیاز دارد؟ اقتصاد چین در ماه‌های اخیر با مجموعه‌ای از مشکلات هم‌زمان مواجه شده است. تقاضای داخلی همچنان ضعیف است، بازار مسکن پس از سال‌ها رکود نتوانسته به مسیر عادی بازگردد و رقابت تجاری و فناوری با آمریکا نیز فشار بیشتری بر چشم‌انداز اقتصادی کشور وارد کرده است. در کنار این عوامل، جنگ ایران و آمریکا و افزایش قیمت نفت نیز بر اقتصاد چین اثر گذاشته است. چین یکی از بزرگ‌ترین مصرف‌کنندگان انرژی جهان است و افزایش هزینه واردات انرژی می‌تواند فشار بیشتری بر تولیدکنندگان و مصرف‌کنندگان داخلی وارد کند. آمار رسمی تولید ناخالص داخلی که در ماه ژوئیه منتشر شد، تصویر روشنی از کاهش شتاب اقتصاد ارائه می‌دهد. اقتصاد چین در سه‌ماهه دوم سال ۲۰۲۶ تنها ۴.۳ درصد رشد کرد؛ رقمی که در مقایسه با رشد ۵ درصدی سه‌ماهه نخست کاهش محسوسی را نشان می‌دهد. کاهش رشد در حالی رخ داده که صادرات چین همچنان یکی از نقاط قوت اقتصاد این کشور بوده است. با این حال، قدرت صادرات نتوانسته ضعف تقاضای داخلی و فشار ناشی از افزایش قیمت انرژی را به طور کامل جبران کند. در چنین شرایطی، پکن به دنبال آن است که از طریق تقویت نظام مالی، جریان اعتبار را در اقتصاد حفظ کند. سرمایه تازه قرار است چه کاری انجام دهد؟ هدف اصلی تزریق سرمایه، افزایش توان بانک‌ها و شرکت‌های بیمه برای مقابله با ریسک و حمایت از اقتصاد واقعی عنوان شده است. بانک‌های بزرگ چین در صورت برخورداری از سرمایه کافی، قدرت بیشتری برای اعطای تسهیلات به شرکت‌ها، پروژه‌های اقتصادی و بخش‌های مختلف تولید خواهند داشت. این مسئله به‌ویژه در شرایطی اهمیت دارد که شرکت‌ها با کاهش تقاضا و افزایش هزینه‌های فعالیت مواجه هستند. خبرگزاری دولتی گلوبال تایمز نیز در واکنش به این تصمیم اعلام کرده است که سرمایه جدید منابع بیشتری را در اختیار بانک‌ها و مؤسسات مالی قرار می‌دهد تا اعتبار بیشتری را به اقتصاد واقعی منتقل کنند و هم‌زمان توان آنها را برای مقابله با شوک‌های خارجی افزایش دهد. این بخش از سیاست اقتصادی چین اهمیت زیادی دارد؛ زیرا پکن نمی‌خواهد کاهش رشد اقتصادی به کاهش شدید سرمایه‌گذاری و اعتباردهی منجر شود. اگر بانک‌ها در شرایط اقتصادی نامطمئن بیش از حد محتاط شوند، شرکت‌ها برای تأمین مالی با محدودیت بیشتری مواجه خواهند شد. کاهش سرمایه‌گذاری شرکت‌ها نیز می‌تواند فشار بیشتری بر اشتغال و تقاضای داخلی وارد کند و در نهایت یک چرخه منفی در اقتصاد ایجاد شود. تزریق سرمایه به بانک‌های دولتی در واقع تلاشی برای جلوگیری از شکل‌گیری چنین چرخه‌ای است. بازار مسکن همچنان یکی از بزرگ‌ترین مشکلات چین است یکی از ریشه‌های اصلی ضعف اقتصادی چین به بحران چندساله بازار مسکن بازمی‌گردد. بازار املاک چین طی سال‌های اخیر با کاهش فعالیت، افت اعتماد و مشکلات مالی شرکت‌های ساختمانی مواجه بوده است. این بخش نه‌تنها مستقیماً بر ساخت‌وساز اثر می‌گذارد، بلکه با طیف گسترده‌ای از صنایع از مصالح ساختمانی گرفته تا خدمات مالی و مصرف خانوار ارتباط دارد. ادامه ضعف بازار مسکن در نتیجه بر تقاضای داخلی نیز فشار وارد می‌کند. خانوارهایی که نسبت به ارزش دارایی‌های خود و آینده بازار مسکن اطمینان کمتری دارند، ممکن است تمایل بیشتری به پس‌انداز و تمایل کمتری به مصرف داشته باشند. این مسئله یکی از چالش‌های اصلی پکن در تلاش برای تقویت تقاضای داخلی محسوب می‌شود. از همین منظر، تقویت بانک‌ها می‌تواند به دولت اجازه دهد جریان اعتبار را به بخش‌هایی هدایت کند که برای ثبات اقتصادی اهمیت بیشتری دارند. با این حال، تزریق سرمایه به بانک‌ها به تنهایی نمی‌تواند بحران مسکن یا ضعف تقاضای داخلی را حل کند. این اقدام بیشتر نقش یک ابزار حمایتی دارد که می‌تواند از تشدید مشکلات مالی جلوگیری کند. رقابت با آمریکا فشار مضاعفی ایجاد کرده است اقتصاد چین هم‌زمان تحت تأثیر رقابت تجاری و فناوری با آمریکا قرار دارد. محدودیت‌های فناوری، تغییر زنجیره‌های تأمین و تنش‌های تجاری باعث شده‌اند شرکت‌های چینی با محیط بین‌المللی پیچیده‌تری مواجه شوند. در چنین فضایی، پکن باید هم‌زمان از رشد اقتصادی حمایت کند و منابع بیشتری را برای توسعه فناوری‌های راهبردی اختصاص دهد. افزایش هزینه انرژی ناشی از جنگ ایران و آمریکا نیز شرایط را دشوارتر کرده است. رشد قیمت نفت می‌تواند هزینه تولید را افزایش دهد و قدرت خرید مصرف‌کنندگان را تحت فشار قرار دهد. بنابراین، تصمیم دولت چین برای تقویت مؤسسات مالی دولتی را می‌توان بخشی از واکنش گسترده‌تر پکن به افزایش نااطمینانی در اقتصاد جهانی دانست. هدف رشد اقتصادی چین کاهش یافت یکی از مهم‌ترین نشانه‌های تغییر نگاه دولت چین به شرایط اقتصادی، کاهش هدف رشد سالانه است. پکن در ماه مارس هدف رشد اقتصادی سال ۲۰۲۶ را در محدوده ۴.۵ تا ۵ درصد تعیین کرد. این پایین‌ترین هدف رشد اقتصادی چین از سال ۱۹۹۱ محسوب می‌شود. این تصمیم از یک جهت اهمیت زیادی دارد؛ زیرا نشان می‌دهد دولت چین برخلاف سال‌های گذشته تمایل کمتری دارد برای دستیابی به نرخ‌های رشد بسیار بالا، سیاست‌های محرک گسترده و پرهزینه اجرا کند. برخی تحلیلگران معتقدند تعیین هدف پایین‌تر به پکن فضای بیشتری داده است تا ضعف‌های ساختاری اقتصاد را بپذیرد و در عین حال سیاست‌های حمایتی خود را به شکل هدفمندتری اجرا کند. رشد ۴.۳ درصدی در سه‌ماهه دوم اکنون پایین‌تر از سقف هدف سالانه قرار گرفته است و به همین دلیل فشار برای اجرای سیاست‌های حمایتی بیشتر شده است. با این حال، هنوز نمی‌توان گفت که تزریق ۳۶۰ میلیارد یوان به بانک‌ها به معنای آغاز یک بسته محرک گسترده مشابه برخی دوره‌های گذشته است. این اقدام بیشتر بر تقویت ظرفیت مالی مؤسسات دولتی و حفظ جریان اعتبار تمرکز دارد. “ «به نظر من، اهمیت این تصمیم بیشتر از رقم ۵۳.۶ میلیارد دلار آن است. پکن با این اقدام در واقع تلاش می‌کند پیش از آنکه ضعف رشد اقتصادی به بحران اعتباری تبدیل شود، دیوار دفاعی نظام مالی خود را تقویت کند. با این حال، تزریق سرمایه به بانک‌ها را نباید با یک محرک اقتصادی کلاسیک اشتباه گرفت؛ زیرا مسئله اصلی چین امروز کمبود پول نیست، بلکه ضعف تقاضا، بحران مسکن و تغییر ساختار موتور رشد است. اگر منابع جدید به سمت بخش‌های مولد و مصرف داخلی هدایت شوند، این سیاست می‌تواند زمان ارزشمندی برای اقتصاد چین ایجاد کند؛ اما اگر عمدتاً صرف حفظ ساختارهای ناکارآمد گذشته شود، تنها هزینه اصلاحات آینده را افزایش خواهد داد. از این منظر، تصمیم اخیر پکن را باید بیشتر خرید زمان برای اصلاح اقتصاد دانست تا یک راه‌حل قطعی برای بازگشت رشد چین به مسیر گذشته.» بابک شیری ثبات مالی؛ بخشی از امنیت ملی چین برای شی جین‌پینگ، ثبات نظام مالی تنها یک موضوع اقتصادی نیست؛ بلکه بخشی از امنیت ملی چین محسوب می‌شود. به همین دلیل، دولت چین طی سال‌های اخیر تلاش کرده کنترل بیشتری بر ریسک‌های مالی، بدهی شرکت‌ها، بازار مسکن و مؤسسات مالی داشته باشد. بانک‌های دولتی در این چارچوب نقش ویژه‌ای دارند؛ زیرا ارتباط مستقیمی با سیاست‌های اقتصادی دولت دارند و می‌توانند در دوره‌های بحران به عنوان کانال انتقال منابع مالی عمل کنند. تزریق سرمایه جدید در چنین ساختاری به پکن اجازه می‌دهد اطمینان بیشتری از توان بانک‌ها برای تحمل زیان‌ها و ادامه اعتباردهی داشته باشد. در واقع، دولت چین اکنون در حال خرید زمان است؛ زمانی که بتواند بدون ایجاد بحران مالی گسترده، اصلاحات اقتصادی و تغییر ساختار رشد را دنبال کند. آیا این اقدام می‌تواند اقتصاد چین را نجات دهد؟ پاسخ به این سؤال به نحوه استفاده از منابع بستگی دارد. اگر سرمایه جدید عمدتاً به سمت فعالیت‌های مولد، شرکت‌های دارای ظرفیت رشد و بخش‌هایی برود که بتوانند اشتغال و مصرف داخلی را تقویت کنند، اثر آن بر اقتصاد می‌تواند قابل‌توجه باشد اما اگر منابع جدید صرفاً برای پوشش زیان‌های گذشته یا حفظ شرکت‌های ناکارآمد استفاده شود، تأثیر آن بر رشد پایدار محدود خواهد بود. مشکل اصلی اقتصاد چین تنها کمبود نقدینگی نیست. ضعف مصرف، بحران مسکن، کاهش نیروی کار، رقابت فناوری با آمریکا و تغییر شرایط تجارت جهانی، مجموعه‌ای از مشکلات ساختاری هستند که با یک تزریق سرمایه بانکی حل نمی‌شوند. چین در واقع با یک مسئله پیچیده‌تر مواجه است: چگونه باید موتور رشد اقتصادی خود را از مدل متکی بر سرمایه‌گذاری و صادرات به مدلی متوازن‌تر و متکی بر مصرف داخلی، فناوری و بهره‌وری منتقل کند. تزریق سرمایه به بانک‌ها می‌تواند به این گذار کمک کند، اما جایگزین اصلاحات ساختاری نخواهد بود. جمع‌بندی چین با اختصاص ۳۶۰ میلیارد یوان، معادل ۵۳.۶ میلیارد دلار به هشت بانک و شرکت بیمه دولتی، تلاش می‌کند توان نظام مالی خود را در برابر ریسک‌های داخلی و خارجی افزایش دهد و جریان اعتبار به اقتصاد واقعی را حفظ کند. این تصمیم در زمانی اتخاذ شده که رشد اقتصادی چین از ۵ درصد در سه‌ماهه نخست به ۴.۳ درصد در سه‌ماهه دوم کاهش یافته و اقتصاد کشور با ضعف تقاضای داخلی، رکود بازار مسکن، فشارهای تجاری و فناوری و پیامدهای افزایش قیمت انرژی مواجه است. پکن هدف رشد سالانه خود را نیز به ۴.۵ تا ۵ درصد کاهش داده که پایین‌ترین سطح هدف‌گذاری از سال ۱۹۹۱ است. با وجود این، دولت چین هنوز ابزارهای قابل‌توجهی برای مدیریت اقتصاد در اختیار دارد. شبکه بزرگ بانک‌های دولتی، ذخایر مالی و توانایی اجرای سیاست‌های هدفمند به پکن اجازه می‌دهد در برابر شوک‌های اقتصادی واکنش نشان دهد. اما چالش اصلی فراتر از تأمین سرمایه برای بانک‌هاست. اگر چین نتواند تقاضای داخلی را تقویت کند، بحران مسکن را مهار کند و هم‌زمان بهره‌وری و فناوری را افزایش دهد، حمایت‌های مالی به تنهایی نمی‌تواند روند کاهش رشد اقتصادی را معکوس کند. در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.

خواندن کامل خبر
تحلیل سهام و تحلیل شاخص‌ها کم اثر

آیا گزارش اشتغال قوی آمریکا مسیر نرخ بهره را تغییر می‌دهد؟

گزارش اشتغال قدرتمند آمریکا، معادلات بازارهای مالی را برای نشست بعدی فدرال رزرو پیچیده‌تر کرده است. اقتصاد آمریکا در ماه گذشته ۱۶۲ هزار شغل جدید ایجاد کرد؛ رقمی که به‌مراتب بالاتر از انتظار اقتصاددانان بود و نشان داد بازار کار برخلاف نگرانی‌های قبلی، همچنان از قدرت قابل‌توجهی برخوردار است. در یک نگاه اقتصاد آمریکا در ماه گذشته ۱۶۲ هزار شغل ایجاد کرد؛ رقمی فراتر از پیش‌بینی‌ها. احتمال افزایش نرخ بهره در نشست ۱۵ و ۱۶ سپتامبر افزایش یافته است. معامله‌گران بازار، احتمال افزایش نرخ بهره را حدود ۵۳ درصد در برابر ۴۸ درصد برای تثبیت نرخ‌ها می‌دانند. افزایش بازده اوراق بلندمدت، نفت گران و بدهی سنگین آمریکا همچنان ریسک اصلی بازار اوراق است. این آمار در شرایطی منتشر شده که تورم همچنان یکی از دغدغه‌های اصلی سیاست‌گذاران آمریکاست و افزایش قیمت نفت نیز می‌تواند فشارهای قیمتی بیشتری به اقتصاد وارد کند. به همین دلیل، بخشی از کارشناسان وال‌استریت اکنون معتقدند فدرال رزرو ممکن است برای کنترل تورم و حفظ اعتبار سیاست پولی، به سمت افزایش نرخ بهره حرکت کند. گزارش اشتغال، معادله فدرال رزرو را تغییر داد انتشار گزارش اشتغال قوی دقیقاً همان چیزی نبود که فدرال رزرو برای تصمیم‌گیری آسان‌تر درباره مسیر نرخ بهره به آن نیاز داشت. اگر بانک مرکزی آمریکا به دنبال نشانه‌هایی از کاهش سرعت اقتصاد بود، آمار جدید بازار کار چنین سیگنالی ارائه نکرد. ایجاد ۱۶۲ هزار شغل در ماه گذشته، در شرایطی که انتظار بازار پایین‌تر بود، نشان می‌دهد تقاضا برای نیروی کار همچنان قدرتمند است. این موضوع از یک سو برای اقتصاد آمریکا خبر مثبتی محسوب می‌شود، اما از سوی دیگر، نگرانی درباره تداوم فشارهای تورمی را افزایش می‌دهد. جو بروئلاس، اقتصاددان ارشد مؤسسه «آراس‌ام»، معتقد است فدرال رزرو در حال حاضر تا حدودی از منحنی تحولات اقتصادی عقب افتاده است. به اعتقاد او، اگر بانک مرکزی بخواهد اعتبار خود را در مبارزه با تورم حفظ کند، ممکن است ناچار به افزایش نرخ بهره شود؛ تصمیمی که می‌تواند پیامدهای سیاسی و اقتصادی قابل‌توجهی به همراه داشته باشد. بازار اوراق، سیگنال مهم‌تری از بازار سهام می‌دهد یکی از مهم‌ترین واکنش‌ها پس از انتشار داده‌های اشتغال در بازار اوراق خزانه آمریکا مشاهده شد. بازده اوراق ۱۰ ساله در پایان معاملات جمعه به حدود ۴.۷۸۴ درصد رسید و ۰.۰۲۲ واحد افزایش یافت. افزایش بازده اوراق بلندمدت نشان می‌دهد سرمایه‌گذاران فقط به تصمیم کوتاه‌مدت فدرال رزرو نگاه نمی‌کنند، بلکه درباره آینده تورم، بدهی دولت و میزان عرضه اوراق نیز نگرانی دارند. رابرت گالو، مدیر سرمایه‌گذاری ارشد درآمد ثابت در «فدریتد هرمس»، معتقد است بازار اکنون به سمت سناریوی افزایش نرخ بهره متمایل شده است. از نگاه او، اگر فدرال رزرو نرخ‌های کوتاه‌مدت را افزایش دهد، می‌تواند بخشی از خریداران اوراق کوتاه‌مدت را آرام کند و در صورت کاهش بازده اوراق بلندمدت، فشارهای سیاسی نیز تا حدی کاهش خواهد یافت اما مشکل اصلی این است که هیچ تضمینی وجود ندارد افزایش نرخ بهره کوتاه‌مدت بتواند بازده اوراق بلندمدت را پایین بیاورد. احتمال افزایش نرخ بهره در سپتامبر بیشتر شد تا پیش از انتشار گزارش اشتغال، بخش قابل‌توجهی از بازار همچنان روی تثبیت نرخ بهره حساب می‌کرد. اما اکنون این معادله تغییر کرده است. تحلیلگران مک‌کواری روز جمعه پیش‌بینی خود را تغییر دادند و به جای دسامبر، افزایش نرخ بهره را برای سپتامبر محتمل دانستند. آنها همچنین احتمال یک افزایش دیگر در سه‌ماهه نخست سال ۲۰۲۷ را مطرح کردند. در بازار پیش‌بینی نیز معامله‌گران احتمال افزایش نرخ بهره در نشست ۱۵ و ۱۶ سپتامبر را حدود ۵۳ درصد در نظر گرفته‌اند؛ در مقابل، احتمال ثابت ماندن نرخ بهره حدود ۴۸ درصد قیمت‌گذاری شده است. این اعداد هنوز به معنای قطعیت افزایش نرخ بهره نیستند، اما نشان می‌دهند توازن انتظارات بازار به سمت سیاست پولی سخت‌گیرانه‌تر حرکت کرده است. وارش و دوگانگی سیاست پولی کوین وارش، رئیس فدرال رزرو، در هفته‌های اخیر درباره مسیر آینده نرخ بهره راهنمایی روشنی ارائه نکرده است. با این حال، سخنرانی او در نشست جکسون هول در ماه گذشته از سوی بازار تا حد زیادی لحن تندتری نسبت به تورم داشت. در طرف مقابل، کریستوفر والر، عضو هیئت‌مدیره فدرال رزرو، درست یک روز پیش از آغاز دوره سکوت ارتباطی بانک مرکزی، اعلام کرد در صورتی که گزارش تورم هفته آینده نشانه‌هایی از کاهش فشارهای قیمتی ارائه دهد، می‌توان از ثابت ماندن نرخ بهره حمایت کرد. بنابراین گزارش تورم پیش‌رو می‌تواند اهمیت زیادی داشته باشد. اگر تورم همچنان بالا باقی بماند، گزارش اشتغال قدرتمند احتمال افزایش نرخ بهره را تقویت خواهد کرد؛ اما اگر نشانه‌های روشنی از کاهش فشارهای قیمتی دیده شود، فدرال رزرو ممکن است همچنان ترجیح دهد فعلاً دست نگه دارد. چرا افزایش نرخ بهره لزوماً مشکل بازار اوراق را حل نمی‌کند؟ نگرانی اصلی وال‌استریت فقط نرخ بهره کوتاه‌مدت نیست. سرمایه‌گذاران در بازار اوراق خزانه با مجموعه‌ای از عوامل ساختاری روبه‌رو هستند که می‌تواند بازده اوراق بلندمدت را حتی در صورت تغییر نرخ سیاستی بالا نگه دارد. افزایش تورم ناشی از قیمت بالاتر نفت، سطح بی‌سابقه بدهی دولت آمریکا و افزایش حجم حراج‌های اوراق خزانه باعث شده سرمایه‌گذاران برای نگهداری بدهی بلندمدت آمریکا بازده بیشتری مطالبه کنند. به بیان ساده، دولت آمریکا برای تأمین مالی کسری بودجه به انتشار حجم بیشتری از اوراق نیاز دارد و هم‌زمان سرمایه‌گذاران نیز به دلیل افزایش ریسک‌های تورمی و مالی، پاداش بیشتری برای خرید این اوراق مطالبه می‌کنند. اقدام اخیر وزارت خزانه‌داری آمریکا برای افزایش بازخرید اوراق نیز تنها برای حدود یک روز باعث کاهش بازده‌ها شد و سپس روند صعودی دوباره ادامه پیدا کرد. حتی مداخله برای حمایت از ارزش پول ژاپن، که در ازای آن فروش اوراق خزانه آمریکا توسط ژاپن محدود شود، نتوانست فشار موجود در بخش بلندمدت منحنی بازده را متوقف کند. گالو در این زمینه معتقد است جایگاه آمریکا به عنوان یک وام‌گیرنده دیگر مانند گذشته نیست. هوش مصنوعی فشار جدیدی به بازار اوراق وارد کرده است در همین زمان، یک عامل جدید نیز به تقاضای سرمایه در اقتصاد آمریکا اضافه شده است: سرمایه‌گذاری گسترده در هوش مصنوعی. سهام انویدیا به محدوده رکوردهای تاریخی نزدیک شده و گزارش‌هایی نیز درباره احتمال عرضه عمومی سهام شرکت آنتروپیک منتشر شده است. اما پشت این رونق فناوری، نیاز عظیمی به سرمایه وجود دارد. استیو سوسنیک، استراتژیست ارشد شرکت «اینتراکتیو بروکرز»، معتقد است خریداران حساس به نرخ بهره اکنون با حجم زیادی از اوراق شرکتی مواجه شده‌اند؛ اوراقی که انتشار آنها برای تأمین مالی توسعه زیرساخت‌های هوش مصنوعی افزایش یافته است. ساخت مراکز داده، توسعه ظرفیت پردازشی و تأمین انرژی مورد نیاز سامانه‌های هوش مصنوعی به سرمایه‌گذاری میلیارد دلاری نیاز دارد. شرکت‌هایی که پیش‌تر می‌توانستند از جریان نقدی داخلی خود برای توسعه استفاده کنند، اکنون برای تأمین مالی پروژه‌های بزرگ‌تر به بازار بدهی مراجعه می‌کنند. این مسئله می‌تواند عرضه اوراق شرکتی را افزایش داده و بخشی از فشار موجود در بازار درآمد ثابت را تشدید کند. “ «به نظر من، مهم‌ترین پیام این گزارش نه احتمال افزایش نرخ بهره در سپتامبر، بلکه تغییر ماهیت ریسک در بازار آمریکاست. در شرایطی که اقتصاد هنوز توان ایجاد اشتغال دارد، فدرال رزرو دیگر نمی‌تواند صرفاً بر نگرانی از کند شدن رشد اقتصادی تکیه کند؛ در طرف مقابل، رشد بازده اوراق بلندمدت نشان می‌دهد مشکل اصلی بازار به‌تدریج از «نرخ سیاستی» به «هزینه تأمین مالی آمریکا» منتقل شده است. اگر این روند ادامه پیدا کند، افزایش نرخ بهره می‌تواند تنها بخشی از مسئله را حل کند و حتی فشار بیشتری بر ارزش‌گذاری سهام، هزینه استقراض شرکت‌ها و سرمایه‌گذاری‌های سنگین حوزه هوش مصنوعی وارد کند. بنابراین، از نگاه من، در ماه‌های آینده باید بیش از تصمیم یک‌باره فدرال رزرو، به رفتار بازده اوراق ۱۰ ساله و حق بیمه ریسک بدهی آمریکا توجه کرد؛ زیرا همین متغیر می‌تواند تعیین‌کننده اصلی جهت سرمایه در بازارهای سهام، اوراق و کالاها باشد.» بابک شیری وال‌استریت همچنان به سهام خوش‌بین است با وجود افزایش نگرانی‌ها درباره نرخ بهره، همه سرمایه‌گذاران نسبت به آینده بازار سهام بدبین نشده‌اند. تحلیلگران یو‌بی‌اس همچنان موضع مثبتی نسبت به سهام دارند و معتقدند سرمایه‌گذاران باید پرتفوی خود را دوباره ارزیابی کنند و از اصلاح‌های مقطعی بازار برای افزایش موقعیت در بخش‌های منتخب استفاده کنند. این مؤسسه همچنان سه حوزه هوش مصنوعی، انرژی و منابع را در اولویت قرار داده است. این دیدگاه نشان می‌دهد بازار سهام الزاماً افزایش نرخ بهره را به معنای آغاز یک روند نزولی گسترده نمی‌داند. اگر رشد اقتصادی و سودآوری شرکت‌ها همچنان قدرتمند باقی بماند، بازار سهام می‌تواند بخشی از فشار ناشی از نرخ بهره بالاتر را جذب کند اما مسئله اصلی برای سرمایه‌گذاران، ترکیب هم‌زمان نرخ بهره بالا، بازده اوراق بلندمدت و ارزش‌گذاری بالای سهام است. راهبرد دوگانه برای بازار اوراق در چنین فضایی، برخی مدیران سرمایه‌گذاری به جای انتخاب یک سناریوی مشخص، استراتژی دوگانه را ترجیح می‌دهند. نیک پانیتساس، مدیر ارشد سرمایه‌گذاری شرکت فاردر، معتقد است هیچ‌کس با اطمینان نمی‌داند تصمیم بعدی فدرال رزرو چه خواهد بود. شرکت او از راهبردی استفاده می‌کند که بخشی از سرمایه را به اوراق خزانه بلندمدت اختصاص می‌دهد؛ دارایی‌هایی که در صورت کاهش نرخ بهره می‌توانند از افزایش قیمت برخوردار شوند. در طرف دیگر این ترکیب، اوراق خزانه کوتاه‌مدت محافظت‌شده در برابر تورم قرار می‌گیرند تا در صورت تداوم فشارهای قیمتی، بخشی از پرتفوی بتواند از سرمایه‌گذار محافظت کند. این استراتژی در واقع تلاش می‌کند پرتفوی را برای هر دو سناریو آماده نگه دارد: کاهش نرخ بهره و کاهش بازده اوراق در یک طرف، و تداوم تورم و نرخ‌های بالا در طرف دیگر. جمع‌بندی گزارش اشتغال ۱۶۲ هزار نفری آمریکا اکنون مسیر تصمیم‌گیری فدرال رزرو را پیچیده‌تر کرده است. بازار کار هنوز آن‌قدر قوی است که نمی‌توان با اطمینان از ضرورت کاهش نرخ بهره سخن گفت و در مقابل، تورم ناشی از قیمت بالاتر انرژی و فشارهای مالی دولت آمریکا همچنان یک تهدید جدی محسوب می‌شود. افزایش احتمال افزایش نرخ بهره در سپتامبر به ۵۳ درصد، تغییر پیش‌بینی مک‌کواری از دسامبر به سپتامبر و بازده حدود ۴.۷۸۴ درصدی اوراق ۱۰ ساله همگی نشان می‌دهند بازار در حال آماده شدن برای دوره‌ای سخت‌گیرانه‌تر است. با این حال، مسئله مهم‌تر از تصمیم یک نشست فدرال رزرو، رفتار نرخ‌های بلندمدت است. اگر بدهی سنگین آمریکا، عرضه گسترده اوراق، قیمت بالای نفت و تقاضای سرمایه برای توسعه هوش مصنوعی همچنان بازده اوراق بلندمدت را بالا نگه دارند، حتی افزایش نرخ بهره نیز ممکن است نتواند فشار موجود بر بازار اوراق را برطرف کند. در چنین شرایطی، مسیر بازارهای مالی بیش از هر زمان دیگری به ترکیب سه متغیر وابسته خواهد بود: تورم، سیاست پولی و هزینه تأمین مالی دولت و شرکت‌ها. در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.

خواندن کامل خبر
تحلیل سهام و تحلیل شاخص‌ها کم اثر

کوین وارش با یک جمله زنگ خطر را برای بازار سهام آمریکا به صدا درآورد

کوین وارش، رئیس جدید فدرال رزرو، تنها چند ماه پس از آغاز فعالیت خود نشان داده است که قرار نیست سیاست پولی آمریکا را صرفاً ادامه مسیر جروم پاول بداند. او از ابتدای دوره ریاست خود بر اصلاح ساختار تصمیم‌گیری بانک مرکزی تأکید کرده و اکنون با یک جمله درباره تورم، معیار سخت‌گیرانه‌تری را پیش روی بازار قرار داده است؛ معیاری که می‌تواند مسیر نرخ بهره و حتی ارزش‌گذاری سهام آمریکا را تحت تأثیر قرار دهد. در یک نگاه کوین وارش می‌گوید تورم باید با سرعت کافی به هدف ۲ درصدی فدرال رزرو نزدیک شود. تأکید او بر «سرعت کافی» احتمال افزایش نرخ بهره را همچنان باز نگه داشته است. بازار سهام آمریکا به دلیل ارزش‌گذاری بالا و موج سرمایه‌گذاری در هوش مصنوعی، در برابر افزایش نرخ بهره آسیب‌پذیر است. پیام وارش این است که کاهش تورم به‌تنهایی کافی نیست؛ سرعت کاهش قیمت‌ها نیز اهمیت دارد. وارش از همان ابتدا مسیر متفاوتی را انتخاب کرد وارش در ۲۲ مه ۲۰۲۶ ریاست فدرال رزرو را بر عهده گرفت و از همان ابتدا وعده داد بانک مرکزی را به سمت اصلاحات گسترده‌تر هدایت کند. در سه ماه نخست ریاست او، بخشی از رویه‌های قبلی تغییر کرده است؛ از جمله کنار گذاشتن راهنمایی‌های آینده‌نگر در بیانیه‌های نشست کمیته بازار آزاد فدرال رزرو. او همچنین پنج کارگروه را برای بررسی نحوه اجرای سیاست پولی و اصلاح فرآیند تصمیم‌گیری بانک مرکزی تشکیل داده است. با این حال، مهم‌ترین مسئله پیش روی وارش همچنان تورم است. نرخ تورم آمریکا هنوز بالاتر از هدف بلندمدت ۲ درصدی فدرال رزرو قرار دارد و طبق داده‌های مطرح‌شده در گزارش، تورم برای ۶۵ ماه متوالی بالاتر از این سطح بوده است. به همین دلیل، نخستین سخنرانی سالانه وارش در نشست اقتصادی جکسون هول از اهمیت ویژه‌ای برخوردار بود. یک جمله که بازار را به فکر فرو برد وارش در سخنرانی ۲۸ اوت، معیار خود برای ارزیابی وضعیت تورم را به‌روشنی بیان کرد. او گفت: «باید مطمئن باشیم تورم پایه به سمت هدف ما حرکت می‌کند؛ به‌وضوح و با سرعت کافی.» شاید در نگاه نخست، این جمله تفاوت زیادی با مواضع معمول فدرال رزرو نداشته باشد، اما عبارت «با سرعت کافی» پیام مهمی برای بازار دارد. بانک مرکزی دیگر نمی‌تواند صرفاً به این موضوع رضایت دهد که تورم هر ماه اندکی کاهش پیدا می‌کند. از نگاه وارش، کاهش تورم باید به اندازه‌ای سریع باشد که بتوان با اطمینان گفت قیمت‌ها در مسیر بازگشت به هدف ۲ درصدی قرار گرفته‌اند. این تغییر ظریف در ادبیات سیاست پولی می‌تواند پیامدهای بزرگی داشته باشد؛ زیرا حتی اگر تورم کاهش پیدا کند، چنانچه سرعت این کاهش از نظر فدرال رزرو کافی نباشد، افزایش نرخ بهره همچنان روی میز باقی خواهد ماند. افزایش بازده اوراق هم کار فدرال رزرو را انجام می‌دهد وارش پیش از این نیز به افزایش قابل‌توجه بازده اوراق خزانه‌داری بلندمدت اشاره کرده بود. بین نشست‌های ۱۷ ژوئن و ۲۹ ژوئیه کمیته بازار آزاد فدرال رزرو، او توضیح داد که افزایش بازده اوراق بلندمدت عملاً بخشی از کار بانک مرکزی را انجام داده است. افزایش بازده اوراق بلندمدت به معنای افزایش هزینه تأمین مالی برای خانوارها و شرکت‌هاست. در نتیجه، هزینه استقراض بیشتر می‌تواند تقاضا را کاهش دهد و در نهایت فشارهای تورمی را تعدیل کند. اما پیام سخنرانی جکسون هول نشان داد که وارش نمی‌خواهد تنها به این سازوکار اتکا کند. اگر کاهش تورم به اندازه کافی سریع نباشد، خود فدرال رزرو نیز می‌تواند دوباره وارد عمل شود. به همین دلیل، بازار اکنون باید علاوه بر سطح تورم، سرعت حرکت آن به سمت هدف ۲ درصدی را نیز زیر نظر داشته باشد. بازار سهام در برابر سیاست وارش آسیب‌پذیر است این رویکرد برای بازار سهام آمریکا خبر چندان راحتی نیست. شاخص‌های داوجونز، اس‌اندپی ۵۰۰ و نزدک در سال ۲۰۲۶ بارها به سطوح تاریخی جدیدی رسیده‌اند و هم‌زمان موج سرمایه‌گذاری در حوزه هوش مصنوعی به یکی از مهم‌ترین محرک‌های بازار تبدیل شده است. شرکت‌های فناوری برای توسعه زیرساخت‌های هوش مصنوعی، مراکز داده و ظرفیت‌های محاسباتی به سرمایه‌گذاری سنگینی نیاز دارند. بخشی از این سرمایه‌گذاری نیز از طریق بدهی تأمین می‌شود. بنابراین افزایش نرخ بهره می‌تواند دو اثر هم‌زمان ایجاد کند: نخست، هزینه تأمین مالی پروژه‌های جدید را بالا ببرد و دوم، ارزش فعلی جریان‌های نقدی آینده شرکت‌های رشدی را کاهش دهد. این موضوع به‌خصوص برای سهامی اهمیت دارد که در حال حاضر با نسبت‌های ارزش‌گذاری بسیار بالا معامله می‌شوند. اگر هزینه استقراض افزایش پیدا کند و شرکت‌ها حتی اندکی سرعت توسعه مراکز داده و زیرساخت‌های هوش مصنوعی را کاهش دهند، بازار ممکن است مجبور شود دوباره درباره نرخ رشد این شرکت‌ها تجدیدنظر کند. “ «به نظر من، اهمیت موضع جدید وارش بیشتر از آنکه در احتمال یک افزایش نرخ بهره خلاصه شود، در تغییر تابع واکنش فدرال رزرو است. بازار طی ماه‌های گذشته بیش از حد به «جهت» تورم توجه کرده، در حالی که وارش اکنون «سرعت» رسیدن تورم به هدف را وارد معادله کرده است. این تغییر برای بازاری که بخش مهمی از ارزش‌گذاری آن بر مبنای رشد آینده هوش مصنوعی شکل گرفته، اهمیت ویژه‌ای دارد؛ زیرا حتی یک دوره کوتاه نرخ بهره بالاتر می‌تواند هزینه سرمایه را افزایش داده و فاصله میان قیمت سهام و ارزش بنیادی شرکت‌ها را آشکارتر کند. از این منظر، سخنان وارش را باید نه یک تهدید فوری برای بازار، بلکه هشداری درباره پایان دوره‌ای دانست که سرمایه‌گذاران می‌توانستند کاهش تدریجی تورم را به‌تنهایی به‌عنوان مجوز ادامه رشد ارزش‌گذاری‌ها تلقی کنند.» بابک شیری هوش مصنوعی همچنان موتور اصلی بازار است، اما ریسک آن افزایش یافته رونق هوش مصنوعی تاکنون یکی از قدرتمندترین عوامل رشد بازار سهام آمریکا بوده است. سرمایه‌گذاران انتظار دارند افزایش تقاضا برای پردازنده‌ها، مراکز داده، خدمات ابری و نرم‌افزارهای هوش مصنوعی درآمد شرکت‌های بزرگ فناوری را در سال‌های آینده افزایش دهد اما این داستان زمانی برای بازار جذاب‌تر است که نرخ بهره پایین یا دست‌کم باثبات باشد. وقتی نرخ بهره افزایش پیدا می‌کند، ارزش‌گذاری شرکت‌هایی که بخش بزرگی از سود مورد انتظار آنها مربوط به سال‌های آینده است، بیشتر تحت فشار قرار می‌گیرد. به همین دلیل، جمله وارش درباره «سرعت کافی» می‌تواند بیش از آنکه صرفاً یک موضع درباره تورم باشد، هشداری برای سهام گران‌قیمت بازار نیز تلقی شود. وارش فعلاً گزینه افزایش نرخ بهره را باز گذاشته است مهم‌ترین پیام رئیس جدید فدرال رزرو این نیست که افزایش نرخ بهره قطعی خواهد بود؛ بلکه این است که چنین گزینه‌ای هنوز از روی میز برداشته نشده است. اگر تورم با سرعت مورد انتظار بانک مرکزی کاهش پیدا نکند، وارش می‌تواند استدلال کند که سیاست پولی هنوز به اندازه کافی محدودکننده نیست. این موضوع برای سرمایه‌گذاران اهمیت زیادی دارد؛ زیرا بازار سهام در ماه‌های اخیر تا حد زیادی بر این فرض حرکت کرده که فشارهای تورمی در نهایت کاهش خواهد یافت و فضای سیاست پولی نیز مساعدتر خواهد شد اما رویکرد وارش نشان می‌دهد بانک مرکزی حاضر نیست صرفاً به امید کاهش تدریجی تورم منتظر بماند. جمع‌بندی کوین وارش با تأکید بر اینکه تورم باید «با سرعت کافی» به هدف ۲ درصدی بازگردد، استاندارد جدیدی برای سیاست پولی فدرال رزرو تعیین کرده است. در این چارچوب، صرف کاهش تورم دیگر تضمینی برای توقف سیاست‌های انقباضی نیست و سرعت کاهش قیمت‌ها نیز به یکی از معیارهای مهم تصمیم‌گیری تبدیل می‌شود. این موضع در شرایطی مطرح شده که بازار سهام آمریکا در سطوح بالایی قرار دارد و سرمایه‌گذاری سنگین در هوش مصنوعی، ارزش‌گذاری بسیاری از شرکت‌های فناوری را به آینده رشد آنها وابسته کرده است. در نتیجه، اگر تورم چسبنده‌تر از انتظار باقی بماند، افزایش نرخ بهره می‌تواند هم هزینه سرمایه‌گذاری شرکت‌ها را بالا ببرد و هم بازار را به سمت بازنگری در ارزش‌گذاری سهام سوق دهد. در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

تقویم کریپتویی و اقتصاد کلان (۷ تا ۱۳ سپتامبر ۲۰۲۶ / ۱۶ تا ۲۲ شهریور ۱۴۰۵)

هفته پیش رو برای بازار ارزهای دیجیتال می‌تواند تحت تأثیر دو گروه خبر قرار بگیرد. در بخش اقتصاد کلان، داده‌های تورم تولیدکننده و مصرف‌کننده آمریکا و همچنین آمار مدعیان بیکاری، مهم‌ترین رویدادهای هفته هستند. این داده‌ها می‌توانند انتظارات بازار درباره مسیر نرخ بهره فدرال رزرو را تغییر دهند. در بازار کریپتو نیز چند آزادسازی مهم توکن در روزهای آینده انجام می‌شود. بر اساس داده‌های ارسالی، HYPE، ENA، APT و LINEA از مهم‌ترین توکن‌هایی هستند که در هفت روز آینده با آزادسازی مواجه می‌شوند. در مقابل، توکن‌سوزی HYPE، PUMP، UNI و PONS بخشی از عرضه این پروژه‌ها را کاهش می‌دهد. ترکیب داده‌های تورمی آمریکا با تغییرات عرضه توکن‌ها می‌تواند باعث افزایش نوسان در بیت‌کوین و آلت‌کوین‌ها شود. جدول اخبار اقتصادی کلان هفته تاریخ ساعت ایران ارز مدنظر رویداد خبر اهمیت پنج‌شنبه ۱۹ شهریور (۱۰ سپتامبر) ۱۶:۰۰ USD Core PPI تورم تولیدکننده هسته 🟠 متوسط پنج‌شنبه ۱۹ شهریور (۱۰ سپتامبر) ۱۶:۰۰ USD PPI شاخص تورم تولیدکننده 🟠 متوسط پنج‌شنبه ۱۹ شهریور (۱۰ سپتامبر) ۱۶:۰۰ USD Unemployment Claims مدعیان بیکاری 🟠 متوسط جمعه ۲۰ شهریور (۱۱ سپتامبر) ۱۶:۰۰ USD Core CPI تورم مصرف‌کننده هسته 🔴 زیاد جمعه ۲۰ شهریور (۱۱ سپتامبر) ۱۶:۰۰ USD CPI تورم مصرف‌کننده 🔴 زیاد در داده‌های ارسالی، برای هفته ۷ تا ۱۳ سپتامبر رویداد مشخصی برای نرخ بهره آمریکا یا ژاپن ثبت نشده است. جدول رویدادهای کریپتویی هفته تاریخ رمزارز نوع رویداد میزان اهمیت دوشنبه ۱۶ شهریور (۷ سپتامبر) STABLE آزادسازی توکن حدود ۲۵.۴۱ میلیون دلار 🔴 زیاد چهارشنبه ۱۸ شهریور (۹ سپتامبر) SPCXB آزادسازی توکن حدود ۴۷.۹۲ میلیارد دلار 🔴 زیاد هفته پیش رو HYPE آزادسازی توکن حدود ۳۶.۴۲ میلیون دلار 🔴 زیاد هفته پیش رو ENA آزادسازی توکن حدود ۲۸.۱۷ میلیون دلار 🟠 متوسط هفته پیش رو APT آزادسازی توکن حدود ۶.۶۷ میلیون دلار 🟠 متوسط هفته پیش رو LINEA آزادسازی توکن حدود ۲.۴۶ میلیون دلار 🟠 متوسط هفته پیش رو HYPE توکن سوزی حدود ۱۱.۵۰ میلیون دلار 🔴 زیاد هفته پیش رو PUMP توکن سوزی حدود ۵ میلیون دلار 🟠 متوسط هفته پیش رو UNI توکن سوزی حدود ۳.۹۳ میلیون دلار 🟠 متوسط هفته پیش رو PONS توکن سوزی حدود ۲.۲۷ میلیون دلار 🟡 کم تحلیل اخبار اقتصاد کلان هفته در این بخش مهمترین اخبار و رویدادهای مهم هفته پیش‌رو را که بر نوسانات کل بازارهای جهانی بخصوص کریپتو و بیت‌کوین تاثیر می‌گذارند، همراه با تحلیل آنها بررسی می‌کنیم. تورم تولیدکننده آمریکا؛ PPI شاخص PPI تغییر قیمت کالاها و خدمات در سطح تولیدکننده را بررسی می‌کند. این شاخص برای بازار مهم است، زیرا افزایش هزینه‌های تولید می‌تواند در ادامه روی قیمت کالاها و خدمات مصرف‌کننده اثر بگذارد. در داده‌های هفته، برای PPI ماهانه عدد پیش‌بینی‌شده ۰.۴ درصد در برابر رقم قبلی ۰.۰ درصد قرار گرفته است. برای Core PPI نیز پیش‌بینی ۰.۳ درصد در برابر ۰.۲ درصد قبلی ثبت شده است. تأثیر احتمالی PPI روی بیت‌کوین اگر PPI بیشتر از انتظار منتشر شود، نگرانی درباره تورم می‌تواند افزایش پیدا کند. در این شرایط احتمال حفظ نرخ بهره بالا بیشتر می‌شود و دلار می‌تواند تقویت شود. این وضعیت معمولاً برای بیت‌کوین و آلت‌کوین‌ها در کوتاه‌مدت فشار ایجاد می‌کند. اگر PPI ضعیف‌تر از انتظار باشد، بازار ممکن است احتمال سیاست پولی آسان‌تر را بیشتر در نظر بگیرد. این سناریو می‌تواند برای دارایی‌های ریسکی مانند بیت‌کوین مثبت باشد. در بلندمدت، روند چندماهه تورم اهمیت بیشتری از یک گزارش واحد دارد. مدعیان بیکاری آمریکا داده مدعیان بیکاری تعداد درخواست‌های جدید برای دریافت بیمه بیکاری را نشان می‌دهد و یکی از داده‌های سریع برای بررسی وضعیت بازار کار آمریکا است. برای این هفته، رقم پیش‌بینی‌شده ۲۰۵ هزار درخواست و رقم قبلی ۲۰۶ هزار ثبت شده است. اگر تعداد درخواست‌ها بیشتر از انتظار باشد، می‌تواند نشانه ضعیف‌تر شدن بازار کار باشد. چنین شرایطی ممکن است احتمال کاهش نرخ بهره را افزایش دهد و در کوتاه‌مدت از بیت‌کوین حمایت کند. البته ضعف شدید بازار کار می‌تواند نگرانی درباره رکود ایجاد کند. بنابراین افزایش جزئی بیکاری لزوماً خبر منفی برای کریپتو نیست، اما یک افت شدید می‌تواند واکنش متفاوتی ایجاد کند. CPI آمریکا؛ مهم‌ترین داده هفته CPI یکی از مهم‌ترین شاخص‌های تورم آمریکاست و به همین دلیل می‌تواند بیشترین واکنش را در بازارهای مالی ایجاد کند. برای CPI ماهانه پیش‌بینی ۰.۴ درصد در برابر ۰.۱ درصد قبلی قرار دارد. Core CPI نیز پیش‌بینی ۰.۲ درصد و رقم قبلی ۰.۲ درصد دارد. تورم سالانه CPI نیز در داده‌های ارسالی ۳.۴ درصد ثبت شده است. اگر تورم بیشتر از انتظار باشد، بازار ممکن است احتمال کاهش نرخ بهره را کمتر کند. در چنین شرایطی دلار می‌تواند تقویت شود و بیت‌کوین با فشار فروش مواجه شود. در مقابل، CPI پایین‌تر از انتظار می‌تواند امید به کاهش نرخ بهره را افزایش دهد و زمینه را برای ورود سرمایه بیشتر به دارایی‌های ریسکی فراهم کند. برای بیت‌کوین، مهم‌ترین نکته این است که بازار فقط به عدد CPI نگاه نمی‌کند؛ بلکه اختلاف عدد واقعی با پیش‌بینی و واکنش بازده اوراق و دلار نیز اهمیت دارد. تحلیل رویدادهای کریپتو و تأثیرات قیمتی هفته در این بخش، مهم‌ترین رویدادها و اخبار پیش‌روی بازار ارزهای دیجیتال در هفته جاری را بررسی می‌کنیم و به تحلیل دقیق تاثیر احتمالی هر خبر بر روند قیمتی پروژه‌ها می‌پردازیم. آزادسازی STABLE در ۷ سپتامبر، حدود ۲۵.۴۱ میلیون دلار از توکن STABLE آزاد می‌شود که معادل حدود ۳.۴۲ درصد از عرضه در گردش اعلام شده است. این میزان آزادسازی می‌تواند در کوتاه‌مدت توجه معامله‌گران را افزایش دهد. اگر دارندگان توکن‌های آزادشده بخشی از دارایی خود را بفروشند، عرضه بیشتر می‌تواند فشار فروش ایجاد کند. با این حال، آزادسازی به معنی فروش قطعی نیست. واکنش قیمت به میزان تقاضا و رفتار دارندگان توکن بستگی دارد. آزادسازی HYPE و ENA HYPE با حدود ۳۶.۴۲ میلیون دلار و ENA با حدود ۲۸.۱۷ میلیون دلار از مهم‌ترین آزادسازی‌های هفت روز آینده هستند. ورود چنین حجمی از توکن‌ها می‌تواند در کوتاه‌مدت نوسان این دو دارایی را افزایش دهد. اگر بازار همزمان تحت فشار داده‌های تورمی آمریکا قرار بگیرد، جذب عرضه جدید برای آلت‌کوین‌ها دشوارتر خواهد شد. در مقابل، اگر بیت‌کوین روند مثبتی داشته باشد و نقدینگی وارد بازار آلت‌کوین‌ها شود، بخشی از عرضه جدید می‌تواند توسط خریداران جذب شود. آزادسازی APT و LINEA برای APT حدود ۶.۶۷ میلیون دلار و برای LINEA حدود ۲.۴۶ میلیون دلار آزادسازی ثبت شده است. مقیاس این آزادسازی‌ها نسبت به HYPE و ENA کوچک‌تر است، اما همچنان می‌تواند باعث افزایش نوسان در زمان نزدیک به رویداد شود. در بلندمدت، اثر آنلاک بیشتر به رشد شبکه، استفاده واقعی از پروژه و میزان تقاضا بستگی دارد. SPCXB؛ آزادسازی بسیار بزرگ اعلام‌شده برای توکن سهام توکنیزه‌شده SpaceX با نماد SPCXB، آزادسازی حدود ۴۷.۹۲ میلیارد دلار و افزایش ۶۹۷۹۴.۴۱ درصدی نسبت به عرضه در گردش در داده ارسالی ثبت شده است. به دلیل بزرگی غیرعادی این رقم، این داده بیشتر باید به‌عنوان یک رویداد مرتبط با ساختار عرضه همین دارایی در نظر گرفته شود و نمی‌توان اثر آن را مستقیماً با آنلاک‌های معمول رمزارزها مقایسه کرد. توکن‌سوزی HYPE، PUMP و UNI در مقابل آزادسازی‌ها، برخی پروژه‌ها با کاهش عرضه مواجه هستند. طبق داده‌های ارسالی، HYPE حدود ۱۱.۵ میلیون دلار، PUMP حدود ۵ میلیون دلار و UNI حدود ۳.۹۳ میلیون دلار توکن‌سوزی دارند. توکن‌سوزی از نظر عرضه می‌تواند عامل حمایتی باشد، اما به معنی رشد قطعی قیمت نیست. اگر تقاضا کاهش پیدا کند، حتی کاهش عرضه نیز لزوماً مانع افت قیمت نمی‌شود. در میان این موارد، HYPE از اهمیت بیشتری برخوردار است؛ زیرا همزمان با حدود ۳۶.۴۲ میلیون دلار آزادسازی، حدود ۱۱.۵ میلیون دلار توکن‌سوزی نیز دارد. بنابراین برای بررسی فشار واقعی عرضه HYPE باید هر دو جریان را در کنار یکدیگر مشاهده کرد. جمع‌بندی رویدادهای عرضه کریپتو هفته پیش رو از نظر توکنومیک برای چند آلت‌کوین مهم است. HYPE و ENA با آزادسازی‌های نسبتاً بزرگ مواجه هستند، در حالی که HYPE، PUMP و UNI از طرف دیگر برنامه توکن‌سوزی دارند. بنابراین صرفاً نگاه کردن به عدد Unlock کافی نیست و باید همزمان مقدار توکن آزادشده، میزان توکن سوزی، حجم معاملات و شرایط کلی بازار بررسی شود. دیدگاه کلی این هفته بازار ارزهای دیجیتال هفته پیش رو می‌تواند برای بیت‌کوین و آلت‌کوین‌ها هفته‌ای پرنوسان باشد؛ زیرا در بخش اقتصاد کلان، داده‌های PPI و به‌خصوص CPI آمریکا می‌توانند انتظارات بازار درباره نرخ بهره را تغییر دهند. تورم بالاتر از انتظار احتمالاً فشار بیشتری بر بیت‌کوین و آلت‌کوین‌ها ایجاد می‌کند، در حالی که داده‌های ضعیف‌تر می‌تواند از دارایی‌های ریسکی حمایت کند. در بازار کریپتو نیز آزادسازی STABLE، HYPE، ENA، APT و LINEA می‌تواند عرضه جدید وارد بازار کند. در مقابل، توکن‌سوزی HYPE، PUMP و UNI بخشی از فشار عرضه را کاهش می‌دهد. در نتیجه، سناریوی محتمل هفته، نوسان بالا و حساسیت بیشتر بازار به داده CPI است و جهت حرکت بیت‌کوین احتمالاً نقش مهمی در تعیین قدرت یا ضعف آلت‌کوین‌ها خواهد داشت.

خواندن کامل خبر
ارز دیجیتال کم اثر
ارز دیجیتال کم اثر

ترامپ فدرال رزرو را تحت فشار گذاشت؛ کاهش نرخ بهره یا توقف تجارت با کشورهای دارای مازاد تجاری

دونالد ترامپ بار دیگر فشار مستقیم خود بر فدرال رزرو را افزایش داده و این بار کاهش نرخ بهره را به سیاست تجاری آمریکا گره زده است. رئیس‌جمهور آمریکا در واکنش به انتشار گزارش اشتغال ماه اوت، از بانک مرکزی خواست نرخ بهره را کاهش دهد و هشدار داد اگر این اتفاق رخ ندهد، ایالات متحده می‌تواند تجارت با کشورهایی را که در برابر آمریکا مازاد تجاری دارند متوقف کند. در یک نگاه  دونالد ترامپ از فدرال رزرو خواست نرخ بهره را کاهش دهد و تهدید کرد در صورت مقاومت، تجارت آمریکا با کشورهایی که مازاد تجاری با ایالات متحده دارند متوقف خواهد شد.  این اظهارات پس از انتشار گزارش اشتغال اوت مطرح شد؛ گزارشی که نشان داد کارفرمایان آمریکایی ۱۶۲ هزار شغل ایجاد کرده‌اند، رقمی بسیار بالاتر از برآوردهای بازار.  ترامپ معتقد است اقتصاد قوی‌تر آمریکا باید به نرخ بهره پایین‌تری منجر شود، اما کوین وارش رئیس فدرال رزرو تنها یک هفته پیش از احتمال افزایش نرخ بهره برای مهار تورم سخن گفته بود.  تهدید ترامپ فراتر از سیاست پولی است و می‌تواند تجارت با ده‌ها کشور را تحت تأثیر قرار دهد؛ موضوعی که فشار سیاسی بر فدرال رزرو و ریسک بی‌ثباتی در اقتصاد جهانی را هم‌زمان افزایش می‌دهد. ترامپ در پیامی در شبکه اجتماعی خود، از گزارش اشتغال آمریکا استقبال کرد و گفت کارفرمایان در ماه اوت ۱۶۲ هزار شغل ایجاد کرده‌اند؛ رقمی که به گفته او دو تا سه برابر بهتر از برآوردهای بازار بوده است. او سپس استدلال کرد که قدرت اقتصادی آمریکا باید به معنای هزینه استقراض پایین‌تر باشد و از فدرال رزرو و رئیس آن، کوین وارش، خواست سیاست پولی خود را تغییر دهند. این اظهارات در شرایطی مطرح شده که وارش تنها یک هفته پیش از آن، از احتمال افزایش نرخ بهره برای مقابله با تورم سخن گفته بود. همین تضاد، اختلاف میان کاخ سفید و بانک مرکزی آمریکا را بار دیگر به یکی از موضوعات مهم اقتصاد جهانی تبدیل کرده است. ترامپ این بار نرخ بهره را به تجارت گره زد ترامپ سال‌هاست از نرخ‌های بهره بالا در آمریکا انتقاد می‌کند و معتقد است هزینه بالای تأمین مالی، موقعیت اقتصادی ایالات متحده را در برابر سایر کشورها تضعیف می‌کند. اما اظهارات جدید او یک تفاوت مهم با انتقادهای قبلی دارد. رئیس‌جمهور آمریکا این بار کاهش نرخ بهره را مستقیماً به سیاست تجاری کشور پیوند زده و تهدید کرده است در صورت کاهش نیافتن نرخ‌ها، تجارت با کشورهایی که آمریکا با آنها کسری تجاری دارد متوقف خواهد شد. چنین تهدیدی در ظاهر بسیار گسترده است؛ زیرا ایالات متحده با ده‌ها کشور جهان کسری تجاری دارد و بخش قابل‌توجهی از آنها از مهم‌ترین شرکای تجاری آمریکا محسوب می‌شوند. به همین دلیل، اجرای واقعی چنین سیاستی می‌تواند پیامدهایی بسیار فراتر از بازار ارز یا اوراق قرضه داشته باشد و زنجیره تأمین، واردات کالا، روابط تجاری و حتی قیمت برخی محصولات در بازار آمریکا را تحت تأثیر قرار دهد. با این حال، کاخ سفید هنوز جزئیات مشخصی درباره نحوه اجرای این تهدید ارائه نکرده و فدرال رزرو نیز در واکنش به اظهارات ترامپ از اظهار نظر خودداری کرده است. گزارش اشتغال؛ جرقه تازه اختلاف اظهارات ترامپ پس از انتشار گزارش اشتغال ماه اوت مطرح شد. بر اساس این گزارش، کارفرمایان آمریکایی در این ماه ۱۶۲ هزار شغل ایجاد کردند؛ رقمی که بسیار بالاتر از پیش‌بینی‌های بازار بود. ترامپ با استناد به همین داده‌ها استدلال کرد که اقتصاد آمریکا نسبت به گذشته اعتبار و قدرت بیشتری پیدا کرده است و بنابراین باید بتواند با نرخ بهره پایین‌تری فعالیت کند. منطق ترامپ این است که اگر اقتصاد آمریکا قدرتمندتر شده، هزینه تأمین مالی نیز باید کاهش پیدا کند. از نگاه او، نرخ بهره بالا مزیتی ناعادلانه برای سایر کشورها ایجاد می‌کند و قدرت رقابتی آمریکا را کاهش می‌دهد اما مسئله برای فدرال رزرو به این سادگی نیست. بانک مرکزی آمریکا تنها بر وضعیت اشتغال تمرکز نمی‌کند و هم‌زمان باید تورم را نیز کنترل کند. اگر کاهش نرخ بهره در شرایطی انجام شود که فشارهای تورمی همچنان پابرجا باشند، تقاضا می‌تواند افزایش پیدا کند و مسیر بازگشت تورم به هدف بانک مرکزی دشوارتر شود. همین اختلاف در اولویت‌ها، ریشه اصلی تقابل میان ترامپ و فدرال رزرو است. وارش برخلاف ترامپ از احتمال افزایش نرخ بهره گفت کوین وارش که با انتخاب ترامپ ریاست فدرال رزرو را بر عهده گرفته، برخلاف خواسته اخیر رئیس‌جمهور موضع محتاطانه‌تری در قبال سیاست پولی دارد. او یک هفته پیش در سخنرانی خود تأکید کرده بود که هدف فدرال رزرو بازگرداندن نرخ تورم به سطح ۲ درصد است و نرخ‌های بهره کوتاه‌مدت همچنان مهم‌ترین ابزار بانک مرکزی برای دستیابی به این هدف و انجام مأموریت دوگانه آن محسوب می‌شوند. نکته مهم‌تر این بود که وارش احتمال افزایش نرخ بهره را نیز مطرح کرد؛ موضوعی که دقیقاً در نقطه مقابل خواسته ترامپ قرار دارد. ترامپ خواهان کاهش نرخ بهره است، در حالی که رئیس فدرال رزرو حتی احتمال افزایش آن را روی میز گذاشته است. این اختلاف می‌تواند برای بازارها اهمیت زیادی داشته باشد، زیرا سرمایه‌گذاران اکنون نه‌تنها باید داده‌های اقتصادی، تورم و اشتغال را بررسی کنند، بلکه باید میزان استقلال تصمیم‌گیری بانک مرکزی از دولت آمریکا را نیز در محاسبات خود لحاظ کنند. چرا ترامپ این‌قدر بر کاهش نرخ بهره تأکید دارد؟ کاهش نرخ بهره می‌تواند از چند مسیر به اقتصاد آمریکا کمک کند. هزینه وام‌گیری برای شرکت‌ها و خانوارها کاهش پیدا می‌کند، سرمایه‌گذاری افزایش می‌یابد و بازار مسکن نیز می‌تواند از تأمین مالی ارزان‌تر بهره‌مند شود. از طرف دیگر، نرخ بهره پایین‌تر معمولاً فشار کمتری بر هزینه تأمین مالی دولت وارد می‌کند؛ موضوعی که با توجه به بدهی عظیم آمریکا اهمیت زیادی دارد. ترامپ همچنین به دنبال تقویت جایگاه رقابتی آمریکا در برابر سایر اقتصادهای بزرگ است. از نگاه او، نرخ بهره بالا می‌تواند ارزش دلار را در سطحی قرار دهد که صادرات آمریکا را دشوارتر کند و در مقابل، کالاهای خارجی را برای مصرف‌کنندگان آمریکایی ارزان‌تر نگه دارد اما همین سیاست می‌تواند یک تناقض ایجاد کند. اگر کاهش نرخ بهره با هدف تضعیف دلار و افزایش رقابت‌پذیری آمریکا انجام شود، هم‌زمان ممکن است فشارهای تورمی افزایش پیدا کند. در این شرایط، فدرال رزرو ممکن است دوباره مجبور شود نرخ بهره را بالا ببرد. به همین دلیل، کاهش نرخ بهره بدون توجه به مسیر تورم می‌تواند تنها یک راه‌حل کوتاه‌مدت باشد. تهدید توقف تجارت چقدر جدی است؟ مهم‌ترین بخش اظهارات ترامپ نه درخواست کاهش نرخ بهره، بلکه تهدید به توقف تجارت با کشورهای دارای مازاد تجاری با آمریکا بود. ایالات متحده با تعداد زیادی از کشورهای جهان کسری تجاری دارد؛ از اقتصادهای بزرگ آسیایی و اروپایی گرفته تا شرکای تجاری نزدیک آمریکا. بنابراین اگر این تهدید به یک سیاست واقعی تبدیل شود، دامنه آن بسیار وسیع خواهد بود. توقف تجارت با کشورهایی که آمریکا از آنها بیشتر واردات دارد، می‌تواند عرضه برخی کالاها را در بازار آمریکا کاهش دهد و هزینه واردات را افزایش دهد. در چنین شرایطی، شرکت‌های آمریکایی نیز ممکن است با افزایش هزینه مواد اولیه و کالاهای واسطه‌ای مواجه شوند. از طرف دیگر، کشورهای هدف نیز احتمالاً در برابر چنین اقدامی واکنش نشان خواهند داد. در نتیجه، سیاستی که با هدف کاهش کسری تجاری طراحی شده، ممکن است در نهایت به افزایش هزینه تجارت و ایجاد اختلال در زنجیره تأمین منجر شود. به همین دلیل، اجرای کامل این تهدید بسیار پرهزینه‌تر از یک افزایش تعرفه معمولی خواهد بود. فشار بر فدرال رزرو در آستانه انتخابات زمان‌بندی اظهارات ترامپ نیز قابل توجه است. این فشارها تنها حدود دو ماه پیش از انتخابات میان‌دوره‌ای آمریکا مطرح شده‌اند؛ انتخاباتی که تورم و هزینه‌های بالای زندگی همچنان از موضوعات مهم مورد توجه رأی‌دهندگان هستند. کاهش نرخ بهره می‌تواند در کوتاه‌مدت برای بازارهای مالی و بخش‌هایی از اقتصاد خبر مثبتی باشد، اما اگر سرمایه‌گذاران احساس کنند سیاست پولی تحت فشار سیاسی قرار گرفته است، پیامد آن می‌تواند پیچیده‌تر باشد. اعتبار بانک مرکزی تا حد زیادی به این تصور وابسته است که تصمیمات آن بر اساس داده‌های اقتصادی و اهداف مشخص گرفته می‌شوند، نه بر اساس فشارهای سیاسی کوتاه‌مدت. هرچه این استقلال بیشتر زیر سؤال برود، احتمال افزایش نوسان در بازارهای مالی نیز بیشتر خواهد شد. از همین منظر، اختلاف اخیر ترامپ و وارش تنها یک اختلاف بر سر یک یا دو واحد درصد نرخ بهره نیست؛ بلکه بحث بزرگ‌تری درباره نحوه تعیین سیاست اقتصادی آمریکا در جریان است. “ «به نظر من، مهم‌ترین نکته این تحولات خود درخواست کاهش نرخ بهره نیست، بلکه پیوند زدن سیاست پولی به سیاست تجاری است. اگر فشار سیاسی بر فدرال رزرو افزایش پیدا کند، بازار ممکن است به‌جای آنکه کاهش نرخ بهره را یک محرک اقتصادی بداند، آن را نشانه تضعیف استقلال بانک مرکزی تلقی کند؛ اتفاقی که می‌تواند هزینه ریسک آمریکا را بالا ببرد. از سوی دیگر، تهدید به توقف تجارت با کشورهای دارای مازاد تجاری، در صورت تبدیل شدن به سیاست اجرایی، می‌تواند اثری کاملاً معکوس داشته باشد و با افزایش هزینه واردات و اختلال در زنجیره تأمین، فشار تورمی ایجاد کند. بنابراین در نگاه من، چالش اصلی اقتصاد آمریکا دیگر صرفا «نرخ بهره بالا یا پایین» نیست؛ بلکه یافتن تعادلی میان رشد اقتصادی، کنترل تورم، اعتبار سیاست پولی و قدرت تجاری آمریکا است و هرگونه سیاستی که یکی از این چهار ضلع را قربانی دیگری کند، در نهایت می‌تواند هزینه بیشتری برای اقتصاد ایجاد کند.» بابک شیری معاون ترامپ نیز خواهان کاهش نرخ بهره است فشار برای کاهش نرخ بهره تنها از سوی رئیس‌جمهور آمریکا مطرح نشده است. جی‌دی ونس، معاون رئیس‌جمهور، نیز یک روز پیش از اظهارات جدید ترامپ خواهان کاهش نرخ بهره شده بود و این اقدام را واکنشی «مناسب و مسئولانه» در برابر داده‌های اخیر تورم آمریکا دانست. این هم‌زمانی نشان می‌دهد درخواست کاهش نرخ بهره به یک موضع گسترده‌تر در دولت ترامپ تبدیل شده است. در طرف مقابل، فدرال رزرو همچنان بر مأموریت اصلی خود یعنی کنترل تورم تأکید دارد. اگر اختلاف میان دولت و بانک مرکزی ادامه پیدا کند، نشست‌های آینده فدرال رزرو اهمیت بیشتری برای بازارها خواهند داشت؛ زیرا سرمایه‌گذاران باید تشخیص دهند آیا تصمیمات بانک مرکزی صرفاً بر اساس داده‌های اقتصادی گرفته می‌شوند یا فشارهای سیاسی نیز در مسیر سیاست پولی اثرگذار شده‌اند. بازارها میان اقتصاد قوی و سیاست پرریسک گزارش اشتغال قوی در نگاه اول باید خبر مثبتی برای اقتصاد آمریکا باشد. ایجاد ۱۶۲ هزار شغل نشان می‌دهد فعالیت اقتصادی همچنان توان ایجاد فرصت‌های شغلی را دارد و برخلاف برخی نگرانی‌ها، اقتصاد آمریکا در وضعیت شکننده‌ای قرار نگرفته است اما واکنش سیاست‌گذاران به این داده می‌تواند اهمیت بیشتری از خود عدد اشتغال داشته باشد. ترامپ این گزارش را دلیلی برای کاهش نرخ بهره می‌داند، در حالی که فدرال رزرو ممکن است همین قدرت اقتصادی را نشانه‌ای از ادامه فشار تقاضا و ضرورت احتیاط بیشتر در سیاست پولی تلقی کند. این اختلاف برداشت از یک داده اقتصادی، نشان‌دهنده تفاوت نگاه دولت و بانک مرکزی به اقتصاد است. برای بازارها نیز مسئله اصلی همین‌جاست: آیا اقتصاد آمریکا آن‌قدر قوی هست که کاهش نرخ بهره را تحمل کند، یا قدرت اشتغال و تقاضا می‌تواند مانع کاهش پایدار تورم شود؟ پاسخ به این سؤال مسیر دلار، اوراق خزانه، بازار سهام و حتی قیمت کالاها را در ماه‌های آینده تحت تأثیر قرار خواهد داد. جمع‌بندی دونالد ترامپ با درخواست کاهش نرخ بهره و تهدید به توقف تجارت با کشورهای دارای مازاد تجاری، فشار بر فدرال رزرو را وارد مرحله تازه‌ای کرده است. در حالی که گزارش اشتغال اوت از ایجاد ۱۶۲ هزار شغل حکایت دارد، رئیس‌جمهور آمریکا این عملکرد را نشانه قدرت اقتصاد و دلیلی برای کاهش هزینه استقراض می‌داند. در مقابل، کوین وارش بر بازگرداندن تورم به هدف ۲ درصد تأکید کرده و حتی احتمال افزایش نرخ بهره را مطرح کرده است. این اختلاف نشان می‌دهد مسیر سیاست پولی آمریکا در ماه‌های آینده می‌تواند به یکی از مهم‌ترین متغیرهای تعیین‌کننده بازارهای جهانی تبدیل شود. تهدید تجاری ترامپ نیز ریسک دیگری را به این معادله اضافه کرده است. اگرچه هنوز مشخص نیست این تهدید تا چه اندازه جنبه عملی پیدا خواهد کرد، اما گسترش چنین سیاستی می‌تواند هزینه تجارت جهانی را افزایش داده و در نهایت حتی با هدف اصلی دولت آمریکا یعنی کاهش فشارهای اقتصادی در تضاد قرار گیرد. در شرایط فعلی، بازار بیش از آنکه تنها به یک تصمیم درباره نرخ بهره نگاه کند، باید سه متغیر را هم‌زمان دنبال کند: مسیر تورم، میزان استقلال فدرال رزرو و نحوه تبدیل تهدیدهای تجاری ترامپ به سیاست واقعی. در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.

خواندن کامل خبر
تحلیل سهام و تحلیل شاخص‌ها کم اثر

گزارش غافلگیر‌کننده اشتغال آمریکا و بازگشت احتمال افزایش نرخ بهره فدرال رزرو در سپتامبر

بازارهای مالی آمریکا در حالی معاملات روز جمعه را آغاز کردند که انتشار گزارش اشتغال ماه اوت، بار دیگر مسیر سیاست پولی فدرال رزرو را در مرکز توجه سرمایه‌گذاران قرار داد. در یک نگاه گزارش اشتغال آمریکا در اوت با ایجاد ۱۶۲ هزار شغل جدید، بسیار بهتر از انتظار بازار بود و نگرانی‌ها درباره ضعف بازار کار را کاهش داد. بازنگری داده‌های گذشته ۵۵ هزار شغل به آمار قبلی اضافه کرد و احتمال افزایش نرخ بهره فدرال رزرو در سپتامبر را بالا برد. رشد دستمزدها در سطح ۳.۱ درصد باقی ماند؛ یعنی بازار کار قوی است اما هنوز نشانه‌ای از موج جدید تورمی دیده نمی‌شود. پیام اصلی بازار: اقتصاد آمریکا همچنان مقاوم است، اما قدرت بیش از حد آن می‌تواند مسیر کاهش نرخ بهره را دشوارتر کند. گزارش اشتغال آمریکا معادلات بازار را تغییر داد اقتصاد آمریکا در این ماه توانست ۱۶۲ هزار فرصت شغلی جدید ایجاد کند؛ عددی که نه‌تنها بالاتر از برآوردهای بازار بود، بلکه از بالاترین پیش‌بینی‌های تحلیلگران نیز عبور کرد. پیش از انتشار این گزارش، انتظار عمومی این بود که اقتصاد آمریکا تنها حدود ۵۵ هزار شغل ایجاد کند؛ اما عملکرد واقعی نشان داد که بازار کار همچنان مقاومت قابل‌توجهی در برابر سیاست‌های انقباضی پولی دارد. همچنین اصلاح داده‌های ماه‌های گذشته تصویر بازار کار را تقویت کرد. اشتغال ماه ژوئن ۱۱ هزار شغل افزایش یافت و رقم ماه ژوئیه نیز از کاهش ۲۳ هزار شغلی به رشد ۲۱ هزار شغل اصلاح شد. در مجموع، این اصلاحات ۵۵ هزار شغل به آمار دو ماه گذشته اضافه کرد. به همین دلیل، گزارش جدید تنها یک عدد قوی نبود، بلکه نگرانی‌ها درباره احتمال ورود اقتصاد آمریکا به دوره ضعف شدید اشتغال را نیز کاهش داد. فدرال رزرو دوباره در مسیر افزایش نرخ بهره؟ پیش از انتشار گزارش اشتغال، اظهارات کریستوفر والر، عضو هیئت‌رئیسه فدرال رزرو، باعث کاهش نگرانی بازار درباره افزایش نرخ بهره در نشست سپتامبر شده بود. والر اعلام کرده بود که داده‌های اخیر نشانه‌هایی از کاهش فشارهای تورمی نشان می‌دهد و اگر گزارش‌های آینده این روند را تایید کنند، او از ثابت نگه داشتن نرخ بهره حمایت خواهد کرد. این صحبت‌ها باعث شد احتمال افزایش نرخ بهره در سپتامبر از حدود ۶۳ درصد به ۵۰ درصد کاهش یابد. اما گزارش اشتغال قوی، بار دیگر این سناریو را تغییر داد. پس از انتشار داده‌ها، بازار بخشی از احتمال کاهش نرخ بهره را کنار گذاشت و احتمال افزایش ۲۵ واحد پایه‌ای نرخ بهره دوباره تقویت شد. با این حال، گزارش اشتغال به تنهایی تصمیم نهایی فدرال رزرو را مشخص نمی‌کند. سیاست‌گذاران اکنون بیش از هر چیز منتظر داده‌های تورمی هفته آینده هستند. اگر تورم بالاتر از انتظار باشد، ترکیب بازار کار قدرتمند و فشارهای قیمتی می‌تواند فدرال رزرو را به سمت افزایش نرخ بهره سوق دهد. اما اگر تورم کنترل‌شده باقی بماند، بانک مرکزی همچنان می‌تواند استدلال کند که بازار کار در حال بازگشت به شرایط متعادل است. کیفیت رشد اشتغال؛ قدرت واقعی یا یک جهش موقت؟ اگرچه عدد اصلی اشتغال بسیار مثبت بود، بررسی جزئیات نشان می‌دهد بخش قابل‌توجهی از رشد ایجادشده در چند حوزه محدود متمرکز بوده است. بخش خدمات غذایی و رستوران‌ها حدود ۵۹ هزار شغل ایجاد کردند و آموزش محلی دولت نیز ۴۲ هزار شغل به بازار کار اضافه کرد. این دو بخش در مجموع نزدیک به دو سوم رشد اشتغال ماه اوت را تشکیل دادند؛ موضوعی که نشان می‌دهد قدرت بازار کار اگرچه واقعی است، اما هنوز به شکل گسترده در تمام بخش‌های اقتصاد مشاهده نمی‌شود. در مقابل، بخش تولید نیز عملکرد مثبتی داشت و ۱۶ هزار شغل ایجاد کرد. صنعت ساخت‌وساز نیز با افزایش ۲۲ هزار شغل همراه شد که نشان‌دهنده ادامه فعالیت مناسب در بخش‌های صنعتی و عمرانی است اما در برخی حوزه‌ها، نشانه‌های ضعف همچنان دیده می‌شود. اشتغال در بخش اطلاعات کاهش یافت و برخی زیرشاخه‌های فناوری و خدمات دیجیتال با کاهش نیروی کار مواجه شدند. بنابراین تصویر کلی بازار کار آمریکا ترکیبی از قدرت و ضعف است؛ اقتصاد همچنان توانایی ایجاد شغل دارد، اما سرعت رشد اشتغال نسبت به دوره‌های پرقدرت گذشته کاهش یافته است. دستمزدها نگرانی تورمی ایجاد نکردند یکی از مهم‌ترین بخش‌های گزارش اشتغال، رفتار دستمزدها بود. متوسط درآمد ساعتی کارکنان در ماه اوت ۰.۳ درصد افزایش یافت و رشد سالانه آن به ۳.۱ درصد رسید. این رقم اگرچه همچنان بالاتر از سطحی است که با هدف تورمی دو درصدی فدرال رزرو کاملاً هماهنگ باشد، اما نشانه‌ای از شتاب گرفتن دوباره فشارهای دستمزدی نشان نمی‌دهد. همچنین متوسط ساعات کاری هفتگی اندکی افزایش یافت و اشتغال تمام‌وقت رشد قابل‌توجهی داشت. تعداد مشاغل تمام‌وقت در این ماه حدود ۷۳۵ هزار مورد افزایش یافت، در حالی که اشتغال پاره‌وقت کاهش پیدا کرد. این موضوع نشان می‌دهد کیفیت اشتغال ایجادشده نسبت به ماه‌های گذشته بهبود یافته است. با این حال، نرخ مشارکت نیروی کار همچنان پایین‌تر از ابتدای سال قرار دارد و حدود ۶۱.۶ درصد ثبت شده است. همچنین میلیون‌ها نفر همچنان خارج از بازار کار قرار دارند و به دنبال فرصت شغلی هستند. “ «گزارش اشتغال اوت را نباید صرفاً یک پیروزی برای اقتصاد آمریکا یا یک تهدید برای بازار سهام دانست. اهمیت اصلی این داده در تغییر توازن میان دو نیروی متضاد است: رشد اقتصادی قدرتمند از یک سو و ریسک سیاست پولی سخت‌گیرانه از سوی دیگر. به نظر می‌رسد بازارها در ماه‌های آینده بیش از گذشته به کیفیت رشد اقتصادی توجه خواهند کرد، نه فقط به حجم اعداد منتشرشده. اگر رشد اشتغال همراه با کنترل تورم ادامه پیدا کند، می‌تواند سناریوی فرود نرم اقتصاد آمریکا را تقویت کند؛ اما در صورت بازگشت فشارهای تورمی، همین قدرت اقتصادی می‌تواند به عاملی برای افزایش نرخ بهره و فشار بر دارایی‌های پرریسک تبدیل شود.» بابک شیری واکنش بازارها؛ خبر خوب برای اقتصاد، خبر پیچیده برای سهام انتشار گزارش قوی اشتغال نمونه‌ای کلاسیک از شرایطی بود که «خبر خوب اقتصادی می‌تواند برای بازار سهام خبر منفی باشد». قدرت بازار کار به معنای درآمد بیشتر خانوارها، مصرف بالاتر و سودآوری بهتر شرکت‌ها است؛ اما از سوی دیگر، احتمال افزایش نرخ بهره را بالا می‌برد و هزینه تامین مالی را افزایش می‌دهد. پس از انتشار داده‌ها، بازده اوراق خزانه آمریکا افزایش یافت و دلار تقویت شد. بازار سهام نیز با احتیاط واکنش نشان داد، زیرا سرمایه‌گذاران اکنون احتمال می‌دهند دوره نرخ‌های بهره بالا برای مدت طولانی‌تری ادامه پیدا کند. شاخص S&P 500 همچنان بالاتر از میانگین‌های مهم تکنیکال خود قرار دارد و روند صعودی آن حفظ شده است، اما سطح ۷۸۱۰ واحد به عنوان مقاومت مهم کوتاه‌مدت بازار مطرح است. در صورت عبور از این سطح، احتمال ثبت رکوردهای جدید وجود دارد؛ اما شکست حمایت ۷۶۱۵ واحدی می‌تواند فشار فروش بیشتری ایجاد کند. بازار نفت تحت تاثیر تنش‌های خاورمیانه در بازار انرژی، قیمت نفت پس از رشدهای اخیر اندکی کاهش یافت، اما همچنان هفته‌ای مثبت را پشت سر گذاشت. قیمت نفت برنت در مسیر ثبت رشد هفتگی حدود ۶.۵ درصدی قرار داشت و نفت وست تگزاس اینترمدیت نیز نزدیک به ۹ درصد افزایش هفتگی را تجربه کرد. عامل اصلی این رشد، افزایش تنش‌ها میان آمریکا و ایران و محدودیت عبور نفتکش‌ها از تنگه هرمز عنوان شده است. بر اساس داده‌های منتشرشده، تنها ۴ کشتی در روز پنجشنبه از تنگه هرمز عبور کردند، در حالی که میانگین ۱۰ روزه این رقم حدود ۱۵ کشتی بود. بانک سیتی نیز به دلیل ادامه محدودیت‌ها، پیش‌بینی متوسط قیمت نفت برنت در سه‌ماهه سوم را از ۸۰ دلار به ۸۶ دلار در هر بشکه افزایش داده است. جمع‌بندی گزارش اشتغال ماه اوت آمریکا تصویری پیچیده از اقتصاد این کشور ارائه می‌دهد؛ بازاری که همچنان قدرت ایجاد شغل دارد، اما نشانه‌هایی از کاهش سرعت رشد نیز در آن دیده می‌شود. عدد ۱۶۲ هزار شغل جدید، نگرانی‌های فوری درباره رکود بازار کار را کاهش داد، اما هم‌زمان احتمال افزایش نرخ بهره در سپتامبر را دوباره تقویت کرد. در نهایت، تصمیم فدرال رزرو بیشتر از آنکه به یک گزارش اشتغال وابسته باشد، به مسیر تورم در هفته‌های آینده بستگی خواهد داشت. اگر تورم کنترل‌شده باقی بماند، بانک مرکزی می‌تواند قدرت بازار کار را نشانه‌ای از سلامت اقتصاد بداند؛ اما بازگشت فشارهای قیمتی می‌تواند مسیر سیاست پولی را سخت‌گیرانه‌تر کند. در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.

خواندن کامل خبر
تحلیل سهام و تحلیل شاخص‌ها کم اثر

تعرفه‌های آمریکا چگونه موتور اشتغال کانادا را کند کردند؟

اقتصاد کانادا پس از یک دوره رشد غیرمنتظره در استخدام‌های تابستانی، در ماه اوت با کاهش قابل‌توجه اشتغال مواجه شد. داده‌های منتشرشده نشان می‌دهد این کشور در آخرین گزارش بازار کار پیش از آغاز اثرگذاری کامل تعرفه‌های جدید آمریکا، ۴۱ هزار و ۷۰۰ شغل را از دست داده است؛ رقمی که فاصله زیادی با پیش‌بینی اقتصاددانان برای افزایش ۱۵ هزار شغل داشت. در یک نگاه اقتصاد کانادا در ماه اوت ۴۱ هزار و ۷۰۰ شغل از دست داد؛ در حالی که بازار انتظار افزایش حدود ۱۵ هزار شغل را داشت. نرخ بیکاری بدون تغییر در سطح ۶.۴ درصد باقی ماند، اما کاهش اشتغال نشان‌دهنده تضعیف شتاب بازار کار است. بیشتر کاهش اشتغال در بخش مشاغل تمام‌وقت رخ داد که ۳۵ هزار و ۹۰۰ موقعیت شغلی کاهش یافت. تعرفه‌های جدید ۵۰ درصدی آمریکا علیه برخی کالاهای کانادایی، مهم‌ترین ریسک پیش‌روی اقتصاد این کشور محسوب می‌شود. با وجود این کاهش، نرخ بیکاری در سطح ۶.۴ درصد ثابت ماند و همچنان در پایین‌ترین سطح دو سال اخیر قرار دارد. با این حال، تحلیلگران معتقدند ثبات نرخ بیکاری نباید باعث نادیده گرفتن ضعف‌های جدید در بازار کار شود؛ زیرا کاهش اشتغال، افت رشد دستمزدها و کاهش مشارکت نیروی کار نشانه‌هایی از کند شدن تدریجی اقتصاد کانادا هستند. پایان رشد غیرمعمول تابستانی اشتغال بازار کار کانادا در ماه‌های گذشته عملکردی قوی‌تر از انتظار داشت. بین ماه‌های آوریل تا ژوئیه حدود ۱۸۱ هزار شغل ایجاد شد که بخشی از این رشد به عوامل موقتی مانند استخدام‌های مرتبط با سرشماری و رویدادهای ورزشی جهانی بازمی‌گشت. همین عوامل باعث شده بود تصویر بازار کار کانادا در تابستان قدرتمندتر از وضعیت واقعی اقتصاد به نظر برسد. اما با پایان یافتن این حمایت‌های موقت، روند اشتغال بار دیگر تحت تأثیر ضعف‌های ساختاری و فشارهای تجاری قرار گرفته است. در ماه اوت، بیشترین کاهش اشتغال در بخش مشاغل تمام‌وقت مشاهده شد. این بخش ۳۵ هزار و ۹۰۰ شغل از دست داد، در حالی که اشتغال نیمه‌وقت نیز با کاهش ۵ هزار و ۸۰۰ شغل همراه شد. این تغییرات نشان می‌دهد کاهش اخیر تنها محدود به مشاغل موقت یا کم‌اهمیت نبوده، بلکه بخش‌هایی از اشتغال پایدار اقتصاد کانادا را نیز تحت فشار قرار داده است. تعرفه‌های آمریکا؛ تهدید جدید برای اقتصاد کانادا گزارش جدید بازار کار در شرایطی منتشر شده که روابط تجاری کانادا و آمریکا وارد مرحله حساس‌تری شده است. تعرفه‌های جدید ۵۰ درصدی دولت آمریکا قرار است بر بخشی از کالاهای کانادایی اعمال شود؛ هرچند این تعرفه‌ها سهم محدودی از کل صادرات کانادا را پوشش می‌دهند، اما تمرکز آنها بر صنایع آسیب‌پذیری مانند محصولات چوبی می‌تواند فشار بیشتری بر بازار کار وارد کند. بخش‌هایی از اقتصاد کانادا که وابستگی بیشتری به تجارت خارجی دارند، اکنون با ریسک افزایش تعدیل نیرو مواجه هستند. صنایع مرتبط با تولید، صادرات و زنجیره تأمین در صورت تداوم اختلافات تجاری می‌توانند نخستین بخش‌هایی باشند که اثرات این سیاست‌ها را احساس می‌کنند. رویـس مندس، مسئول راهبرد اقتصاد کلان در مؤسسه دژاردن، اعلام کرده است که افزایش تنش‌های تجاری میان کانادا و آمریکا احتمال موج جدیدی از کاهش اشتغال در بخش‌های وابسته به تجارت را افزایش داده است. به گفته تحلیلگران، روابط تجاری با آمریکا همچنان مهم‌ترین عامل نزولی در چشم‌انداز اقتصادی کانادا باقی مانده است. بخش خدمات نیز تحت فشار قرار گرفت کاهش اشتغال در ماه اوت تنها به صنایع صادراتی محدود نبود. بخش خدمات که حدود چهار پنجم نیروی کار کانادا را در اختیار دارد، بیشترین کاهش اشتغال را تجربه کرد. این بخش در مجموع ۵۱ هزار و ۵۰۰ شغل از دست داد. بیشترین کاهش در حوزه خدمات تجاری، خدمات پشتیبانی، ساخت‌وساز، عمده‌فروشی و خرده‌فروشی ثبت شد. این موضوع اهمیت زیادی دارد، زیرا بخش خدمات ستون اصلی اقتصاد کانادا محسوب می‌شود و ضعف در این حوزه می‌تواند نشانه‌ای از کاهش تقاضای داخلی باشد. در همین حال، تعداد نیروی کار کانادا نیز برای نخستین‌بار از ماه فوریه کاهش یافت و به حدود ۲۲.۶۳ میلیون نفر رسید. کاهش رشد جمعیت فعال اقتصادی به دلیل محدودیت‌های جدید مهاجرتی و افزایش سن جمعیت، یکی از عواملی بوده که در ماه‌های اخیر فشار نرخ بیکاری را کاهش داده است. به همین دلیل، پایین ماندن نرخ بیکاری لزوماً به معنای قدرت بالای بازار کار نیست. “ «به نظر می‌رسد اقتصاد کانادا وارد مرحله‌ای شده که دیگر نمی‌توان تنها با تکیه بر نرخ بیکاری پایین، تصویر مثبتی از بازار کار ارائه کرد. کاهش اشتغال تمام‌وقت و افت رشد دستمزدها نشان می‌دهد فشار اصلی اکنون از سمت کاهش قدرت تقاضا و افزایش نااطمینانی تجاری وارد می‌شود. اگر اختلافات تجاری با آمریکا طولانی شود، کانادا ممکن است با ترکیبی دشوار از رشد اقتصادی ضعیف و فشارهای تورمی ناشی از تعرفه‌ها مواجه شود؛ وضعیتی که تصمیم‌گیری بانک مرکزی این کشور را پیچیده‌تر خواهد کرد.» بابک شیری کاهش رشد دستمزدها؛ سیگنال مهم برای بانک مرکزی یکی دیگر از بخش‌های مهم گزارش، کاهش سرعت رشد دستمزدها بود. رشد متوسط دستمزد ساعتی کارکنان دائمی که یکی از شاخص‌های مهم فشارهای تورمی محسوب می‌شود، در ماه اوت به ۲ درصد کاهش یافت؛ در حالی که این رقم در ماه قبل ۳ درصد بود. این پایین‌ترین میزان رشد دستمزدها در بیش از هفت سال گذشته، به جز دوره همه‌گیری کرونا محسوب می‌شود. کاهش رشد دستمزدها می‌تواند از یک طرف به کاهش فشار تورمی کمک کند، اما از طرف دیگر نشان می‌دهد قدرت چانه‌زنی نیروی کار و شتاب اقتصادی کاهش یافته است. توماس رایان، اقتصاددان ارشد آمریکای شمالی در مؤسسه کپیتال اکونومیکس، معتقد است کاهش شدید ۴۱ هزار و ۷۰۰ شغل در ماه اوت و افت بیشتر رشد دستمزدها نشان می‌دهد اقتصاد هنوز به مرحله بازگشت پایدار نرسیده است. واکنش بازارهای مالی پس از انتشار گزارش بازار کار، دلار کانادا تحت فشار قرار گرفت. ارزش این ارز در برابر دلار آمریکا حدود ۰.۵۱ درصد کاهش یافت و هر دلار آمریکا با حدود ۱.۳۸۶۰ دلار کانادا معامله شد. بازده اوراق قرضه دو ساله دولت کانادا نیز افزایش یافت و به حدود ۲.۴۶۹ درصد رسید. واکنش بازار نشان می‌دهد سرمایه‌گذاران در حال ارزیابی مسیر آینده سیاست پولی بانک مرکزی کانادا هستند. اگر ضعف بازار کار ادامه پیدا کند، احتمال افزایش حمایت‌های پولی و کاهش نرخ بهره می‌تواند بیشتر شود؛ اما فشارهای تورمی ناشی از تعرفه‌ها همچنان عاملی محدودکننده خواهد بود. جمع‌بندی گزارش اشتغال ماه اوت کانادا تصویری دوگانه از اقتصاد این کشور ارائه می‌دهد. از یک طرف، نرخ بیکاری همچنان در سطح پایین دو سال اخیر باقی مانده و اقتصاد توانسته در برابر بیش از ۱۸ ماه محدودیت‌های تجاری مقاومت کند. از طرف دیگر، کاهش شدید اشتغال، افت رشد دستمزدها و فشار تعرفه‌های جدید آمریکا نشان می‌دهد شتاب اقتصادی کانادا در حال کاهش است. ماه‌های آینده برای بازار کار کانادا اهمیت زیادی خواهد داشت؛ زیرا مشخص خواهد شد آیا افت اشتغال در اوت یک اصلاح موقت پس از رشد غیرعادی تابستان بوده یا آغاز یک روند طولانی‌تر از ضعف اقتصادی. در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.

خواندن کامل خبر
تحلیل سهام و تحلیل شاخص‌ها کم اثر